
Модернизация основных средств: особенности и отличительные черты. Налоговый учет основных средств
И.Н. Соколова,
начальник методического отдела ЗАО "BKR-Интерком-Аудит",
А.Л. Ильина,
консультант по налогам и сборам ЗАО "BKR-Интерком-Аудит"
1. Понятия "модернизация" и "реконструкция"
Правила формирования в бухгалтерском учете организации информации об основных средствах установлены Положением по бухгалтерскому учету "Учет основных средств" ПБУ 6/01, утвержденным приказом Минфина России от 30.03.2001 N 26н, а также Методическими указаниями по бухгалтерскому учету основных средств, утвержденными приказом Минфина России от 13.10.2003 N 91н (далее - Методические указания N 91н).
Как известно, ремонт, модернизация и реконструкция являются способами восстановления основных средств. Однако если при осуществлении любого вида ремонта (текущего, среднего, капитального) технико-экономические показатели объекта не меняются, то проведение работ по модернизации и реконструкции приводит к повышению первоначально принятых показателей функционирования объекта основных средств. Очевидно, что имеет различия и учет расходов на ремонт и на модернизацию.
Расходы на ремонт объекта основных средств не приводят к изменению его первоначальной стоимости, а расходы на модернизацию или реконструкцию объекта основных средств и в бухгалтерском (п. 27 ПБУ 6/01), и в налоговом учете [ст. 257 Налогового кодекса Российской Федерации (НК РФ)] относятся на увеличение первоначальной стоимости этого объекта, если в результате реконструкции или модернизации произошло улучшение его нормативных показателей функционирования.
Так как порядок учета расходов на ремонт и на модернизацию объекта основных средств различен, особое значение для отражения операций в бухгалтерском и налоговом учете имеет квалификация произведенных расходов. Но часто бухгалтеру трудно определить, к какому виду расходов (ремонту или модернизации) относятся расходы, связанные с восстановлением объекта основных средств, в связи с тем что в бухгалтерском и налоговом законодательстве не определено, какие затраты являются расходами на ремонт.
По нашему мнению, для правильной квалификации расходов на модернизацию и реконструкцию организациям следует руководствоваться Сводом правил "Правила обследования несущих строительных конструкций зданий и сооружений", утвержденным постановлением Госстроя России от 21.08.2003 N 153, где установлено следующее:
Реконструкция здания - это комплекс строительных работ и организационно-технических мероприятий, связанных с изменением основных технико-экономических показателей (нагрузок, планировки помещений, строительного объема и общей площади здания, инженерной оснащенности) с целью изменения условий эксплуатации, максимального восполнения утраты от имевшего место физического и морального износа, достижения новых целей эксплуатации здания;
Модернизация здания - это частный случай реконструкции, предусматривающий изменение и обновление объемно-планировочного и архитектурного решений существующего здания старой постройки и его морально устаревшего инженерного оборудования в соответствии с требованиями, предъявляемыми к эстетике условий проживания и эксплуатационным параметрам жилых домов и производственных зданий.
Кроме того, определение понятия "реконструкция" дано в ст. 1 Градостроительного кодекса Российской Федерации от 29.12.2004 N 190-ФЗ: реконструкция - это изменение параметров объектов капитального строительства, их частей (высоты, количества этажей, площади, показателей производственной мощности, объема) и качества инженерно-технического обеспечения.
В целях налогообложения прибыли к работам по достройке, дооборудованию, модернизации относятся работы, вызванные изменением технологического или служебного назначения оборудования, здания, сооружения или иного объекта амортизируемых основных средств, повышенными нагрузками и (или) другими новыми качествами.
Реконструкцией считается переустройство существующих объектов основных средств, связанное с совершенствованием производства и повышением его технико-экономических показателей и осуществляемое по проекту реконструкции основных средств в целях увеличения производственных мощностей, улучшения качества и изменения номенклатуры продукции.
Техническое перевооружение включает комплекс мероприятий по повышению технико-экономических показателей основных средств или их отдельных частей на основе внедрения передовой техники и технологии, механизации и автоматизации производства, модернизации и замены морально устаревшего и физически изношенного оборудования новым, более производительным (п. 2 ст. 257 НК РФ).
Обращаем внимание читателей журнала на то, что для отнесения проведенных работ к ремонту или модернизации бухгалтеру необходимо тщательно проанализировать оформление произведенных организацией работ (заключенный договор подряда, акты о приемке выполненных работ), чтобы на основании этих документов можно было доказать, что именно проведено - ремонт или модернизация объектов основных средств.
2. Документальное оформление операции по модернизации объекта основных средств
Так же как и любая другая хозяйственная операция, осуществляемая субъектом хозяйственной деятельности, модернизация объекта основных средств должна оформляться соответствующими первичными документами.
Для проведения модернизации объекта основных средств в организации должен быть издан приказ, в котором следует указать причины модернизации, сроки ее проведения, а также Ф.И.О. лиц, ответственных за проведение модернизации. Данный документ необходим и в целях налогового учета для обоснования экономической целесообразности данных расходов согласно ст. 252 НК РФ. Кроме того, из п. 3 ст. 256 НК РФ можно сделать вывод, что решение по переводу основного средства на модернизацию на длительный срок (более 12 месяцев) принимается именно руководителем организации.
Перед проведением работ по модернизации объекта основных средств в организации создается комиссия, которая производит осмотр объекта основных средств, требующего модернизации, составляет график проведения работ и утверждает сметно-техническую документацию.
Отметим, что провести работы по модернизации объекта основных средств организация может самостоятельно (хозяйственным способом) или с привлечением подрядчика - специализированной организации. Если модернизация объекта основных средств выполняется силами сторонней организации, должен быть заключен договор на проведение работ.
Отметим, что федеральным органом государственной власти не утверждена унифицированная форма для передачи основного средства на модернизацию. Поэтому, если модернизация производится собственным подразделением организации, можно воспользоваться унифицированной формой N ОС-2 "Накладная на внутреннее перемещение объектов основных средств"*1. Если же основное средство модернизируется сторонней организацией, то передача основного средства подрядчику должна оформляться актом приема-передачи, составляемым по форме N ОС-1.
_____
*1 Здесь и далее ссылка на унифицированные формы, утвержденные постановлением Госкомстата России от 21.01.2003 N 7.
Для оформления и учета приема-сдачи объектов основных средств после модернизации составляется акт о приеме-сдаче отремонтированных, реконструированных, модернизированных объектов основных средств по форме N ОС-3, который подписывается членами приемочной комиссии или лицом, уполномоченным на приемку объектов основных средств, а также представителем организации (структурного подразделения), проводившей модернизацию, утверждается руководителем организации или уполномоченным им лицом и сдается в бухгалтерию. Если модернизация объекта основных средств выполняется сторонней организацией, то данный акт составляется в двух экземплярах: первый остается у организации-заказчика, второй передается организации, проводившей модернизацию.
Сведения о реконструкции или модернизации вносятся в инвентарную карточку учета объекта основных средств (форма N ОС-6).
3. Особенности учета расходов на модернизацию основных средств
В соответствии с п. 3 ст. 256 НК РФ из состава амортизируемого имущества исключаются основные средства, находящиеся по решению руководства организации на реконструкции и модернизации продолжительностью свыше 12 месяцев.
Если объект основных средств при проведении модернизации не используется в деятельности организации, направленной на получение дохода, амортизация по нему для целей налогового учета не начисляется.
В соответствии с абзацем вторым п. 2 ст. 259 НК РФ начисление амортизации по объекту основных средств возобновляется с 1-го числа месяца, следующего за месяцем, в котором модернизируемый объект был введен в эксплуатацию, а в случае, если модернизация осуществлялась без остановки производства, - с 1-го числа месяца, следующего за месяцем, в котором она была окончена.
Материально-производственные запасы, полученные при проведении работ по модернизации основного средства (снятые с объекта основного средства), принимаются к учету в составе прочих доходов как активы, полученные безвозмездно.
Пунктом 10.3 Положения по бухгалтерскому учету "Доходы организации" ПБУ 9/99, утвержденного приказом Минфина России от 06.05.1999 N 32н, установлено, что рыночная стоимость таких активов определяется организацией на основе цен, действующих на данный или аналогичный вид активов на момент их принятия к учету. Этому положению ПБУ 9/99 корреспондирует также п. 66 Методических указаний по бухгалтерскому учету материально-производственных запасов, утвержденных приказом Минфина России от 28.12.2001 N 119н, согласно которому фактическая себестоимость материалов, полученных организацией безвозмездно, определяется исходя из их текущей рыночной стоимости на дату принятия к бухгалтерскому учету.
При этом остаточная стоимость основного средства не уменьшается на стоимость демонтированных частей.
Сдача подразделениями на склад материалов, полученных от разборки основных средств, оформляется накладными на внутреннее перемещение материалов (п. 57 Методических указаний N 119н).
4. Изменение срока полезного использования объекта основных средств в результате проведения модернизации
Пунктом 14 ПБУ 6/01 предусмотрено, что изменение первоначальной стоимости объекта основных средств, в которой он принят к бухгалтерскому учету, допускается в случаях его достройки, дооборудования, реконструкции, модернизации, частичной ликвидации и переоценки.
Если в результате модернизации и реконструкции улучшаются (повышаются) первоначально принятые нормативные показатели функционирования объектов основных средств (срок полезного использования, мощность, качество применения и т.д.), то затраты на проведение модернизации (реконструкции) увеличивают первоначальную стоимость объектов.
В соответствии с Планом счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и Инструкцией по его применению, утвержденными приказом Минфина России от 31.10.2000 N 94н, расходы на модернизацию и реконструкцию объекта основных средств учитываются на балансовом счете 08 "Вложения во внеоборотные активы", субсчет "Затраты на модернизацию основных средств".
Как следует из норм ПБУ 6/01, срок полезного использования объекта основных средств определяется организацией самостоятельно при его принятии к учету с учетом:
Ожидаемого срока использования этого объекта в соответствии с ожидаемой производительностью или мощностью;
Ожидаемого физического износа, зависящего от режима эксплуатации (количества смен), естественных условий и влияния агрессивной среды, системы проведения ремонта;
Нормативно-правовых и других ограничений использования этого объекта (например, срок аренды).
В случае улучшения (повышения) первоначально принятых нормативных показателей функционирования объекта основных средств в результате проведенной реконструкции или модернизации срок его полезного использования пересматривается (п. 20 ПБУ 6/01 и п. 60 Методических указаний N 91н).
В то же время организация может принять решение не изменять срок полезного использования объекта основных средств, например, если в результате модернизации увеличились мощность и быстродействие компьютера.
5. Начисление амортизации после модернизации объекта основных средств
Если срок полезного использования объекта основных средств после модернизации останется прежним, изменение первоначальной стоимости основного средства все равно приведет к необходимости пересчета нормы амортизационных отчислений по этому объекту.
Следует отметить, что в ПБУ 6/01 не содержится норм, касающихся порядка начисления амортизации после завершения модернизации объекта основного средства.
Но в п. 60 Методических указаний N 91н приведен пример расчета амортизационных отчислений при применении линейного способа амортизации.
Пример.
Объект основных средств стоимостью 120 000 руб. и сроком полезного использования 5 лет подвергся после 3 лет эксплуатации дооборудованию стоимостью 40 000 руб. Срок полезного использования этого объекта пересмотрен в сторону увеличения на 2 года. Годовая сумма амортизационных отчислений в размере 22 000 руб. определяется из расчета остаточной стоимости этого объекта в размере 88 000 руб. и нового срока полезного использования - 4 года.
На основании п. 60 Методических указаний N 91н предполагается производить начисление амортизации исходя из остаточной стоимости объекта и оставшегося срока полезного использования (с учетом его увеличения).
Но что делать, если срок полезного использования после модернизации не увеличился? В этом случае годовая сумма амортизационных отчислений устанавливается исходя из увеличенной стоимости основного средства и оставшегося срока полезного использования.
Пример.
В продолжение предыдущего примера предположим, что после дооборудования срок полезного использования объекта основных средств не пересмотрен. Годовая сумма амортизационных отчислений в размере 44 000 руб. определяется из расчета остаточной стоимости в размере 88 000 руб. и оставшегося срока полезного использования - 2 года.
Организация может модернизировать основное средство, если его остаточная стоимость к моменту окончания работ будет равной нулю. При этом организация устанавливает новый срок полезного использования объекта основного средства, в течение которого будут погашаться расходы на модернизацию.
Пример.
Объект основных средств стоимостью 120 000 руб. и сроком полезного использования 5 лет подвергся после 5 лет эксплуатации дооборудованию стоимостью 40 000 руб. Новый срок полезного использования - 2 года. Годовая сумма амортизационных отчислений в размере 20 000 руб. определяется из расчета остаточной стоимости в размере 40 000 руб. и срока полезного использования - 2 года.
6. Изменение первоначальной стоимости объекта основных средств в налоговом учете
Согласно п. 2 ст. 257 НК РФ в случаях достройки, дооборудования, реконструкции, модернизации, технического перевооружения, частичной ликвидации объектов основных средств их первоначальная стоимость в целях налогового учета изменяется.
В соответствии со ст. 258 НК РФ сроком полезного использования объекта основных средств признается период, в течение которого этот объект служит для выполнения целей деятельности налогоплательщика.
Налогоплательщик вправе увеличить срок полезного использования объекта основных средств после даты ввода его в эксплуатацию, если после реконструкции, модернизации или технического перевооружения такого объекта произошло увеличение срока его полезного использования. При этом согласно п. 1 ст. 258 НК РФ увеличение срока полезного использования объекта основных средств может быть осуществлено в пределах сроков, установленных для той амортизационной группы, в которую ранее был включен такой объект. Если изначально по объекту основных средств был установлен максимально возможный срок полезного использования, определяемый в соответствии с Классификацией основных средств, включаемых в амортизационные группы, утвержденной постановлением Правительства РФ от 01.01.2002 N 1, то увеличение срока полезного использования по такому объекту не производится.
Срок полезного использования объекта основных средств определяется налогоплательщиком на дату его ввода в эксплуатацию в пределах сроков, установленных Классификацией основных средств. При этом дополнительного обоснования выбора того или иного конкретного срока эксплуатации, принятого для объекта основных средств, не требуется.
Если объект основных средств не поименован ни в одной из амортизационных групп, установленных Классификацией основных средств, то налогоплательщик устанавливает срок его полезного использования на основании рекомендаций завода-изготовителя или в соответствии с техническими условиями (п. 5 ст. 258 НК РФ). Законодательством о налогах и сборах не предусмотрена возможность установления налогоплательщиком в целях исчисления амортизации сроков в индивидуальном порядке.
Амортизация по объектам основных средств исчисляется исходя из первоначальной (остаточной) стоимости срока полезного использования и метода начисления амортизации, выбранного налогоплательщиком из двух возможных методов, предусмотренных ст. 259 НК РФ.
Например, организация произвела модернизацию объекта основных средств. В результате модернизации произошло увеличение стоимости объекта, при этом срок полезного использования объекта не изменился. На основании п. 1 ст. 258 НК РФ при начислении амортизации по объекту основного средства после проведения модернизации учитывается оставшийся срок его полезного использования (см. письма Минфина России от 24.08.2005 N 03-03-04/4/49, ФНС России от 14.03.2005 N 02-1-07/23 "О порядке учета в целях налогообложения прибыли амортизации по реконструируемым или модернизируемым объектам").
Организация имеет право не изменять срок полезного использования объекта основных средств после завершения модернизации. В этом случае норма амортизации, установленная при введении объекта в эксплуатацию, не пересчитывается. При этом амортизация по модернизируемому объекту продолжает начисляться в рассматриваемой ситуации до того момента, когда произойдет полное списание первоначальной стоимости объекта основных средств, либо до выбытия данного объекта из состава амортизируемого имущества.
Пример.
Первоначальная стоимость объекта основных средств - 30 000 руб. без НДС. Срок полезного использования - 36 месяцев. Объект основных средств введен в эксплуатацию в феврале 2004 года и должен полностью самортизироваться в феврале 2007 года.
Ежемесячная норма амортизационных отчислений - 2,778% [(1: 36 мес.) х 100]. Сумма амортизационных отчислений - 833,40 руб. (30 000 руб. х 2,778%).
В январе 2007 года (35-й месяц) проведена модернизация объекта основных средств и его стоимость увеличена на 2000 руб., срок полезного использования объекта не изменился.
Новая первоначальная стоимость объекта основных средств равна 32 000 руб. Сумма ежемесячных амортизационных отчислений с 1 февраля - 888,96 руб. (32 000 руб. х 2,778%). Остаточная стоимость объекта основных средств после модернизации - 2831 руб. - будет списана за 3 месяца.
Оставшийся срок полезного использования объекта основных средств равен 1 месяцу. Следовательно, амортизация в налоговом учете будет начисляться в течение 2 месяцев после окончания срока полезного использования.
Таким образом, в налоговом учете после проведения модернизации объекта основных средств без увеличения срока его полезного использования ежемесячная норма амортизации не изменяется, а период погашения стоимости объекта основных средств через амортизационные отчисления увеличивается.
На основании вышеизложенного можно сделать вывод о том, что порядок списания стоимости модернизированных основных средств без увеличения срока полезного использования в бухгалтерском и налоговом учете не совпадает.
В бухгалтерском учете сумма амортизационных отчислений увеличивается исходя из оставшегося срока полезного использования объекта основных средств. В налоговом учете согласно Положению по бухгалтерскому учету "Учет расчетов по налогу на прибыль" ПБУ 18/02, утвержденному приказом Минфина России от 19.11.2002 N 114н, в связи с неизменностью нормы амортизации сумма амортизационных отчислений также изменяется в сторону увеличения (но будет меньше бухгалтерской), что приведет к возникновению вычитаемой временной разницы и соответственно отложенного налогового актива.
Кроме того, в налоговом учете амортизационные отчисления будут учитываться в составе расходов после окончания срока полезного использования объекта основных средств до полного погашения стоимости амортизируемого имущества.
Если проведена модернизация полностью самортизированного объекта основных средств, то в целях налогового учета первоначальная стоимость этого объекта увеличивается, то есть практически сумма модернизации объекта основных средств будет амортизироваться по тем нормам, которые были определены при введении в эксплуатацию этого основного средства (см. письмо Минфина России от 02.03.2006 N 03-03-04/1/168).
7. Единовременный учет расходов на модернизацию объекта основных средств
С 1 января 2006 года согласно п. 1.1 ст. 259 НК РФ организации имеют право включать в состав расходов отчетного (налогового) периода расходы на капитальные вложения в размере не более 10 % первоначальной стоимости основных средств (за исключением основных средств, полученных безвозмездно) и (или) расходов, произведенных в случаях до-стройки, дооборудования, модернизации, технического перевооружения, частичной ликвидации основных средств.
С одной стороны, это позволяет увеличивать расходы и снижать текущий налог на прибыль, с другой - приводит к расхождениям в бухгалтерском и налоговом учете.
В соответствии с письмом Минфина России от 13.03.2006 N 03-03-04/1/219 новый порядок списания расходов, указанный в п. 1.1 ст. 259 НК РФ, применяется в отношении всех основных средств организации, введенных в эксплуатацию в 2006 году, либо не применяется организацией вообще. Размер списания расходов устанавливается организацией самостоятельно в пределах до 10 % первоначальной стоимости основных средств и (или) соответствующих расходов, что должно быть закреплено в учетной политике организации для целей налогообложения.
По мнению авторов, точка зрения специалистов Минфина России, выраженная в вышеуказанном письме, не основывается в полной мере на налоговом законодательстве. В НК РФ не указано, что амортизационная премия должна применяться ко всем приобретенным или созданным основным средствам. Скорее наоборот, предоставленное право включать в состав расходов отчетного (налогового) периода расходы на капитальные вложения в размере не более 10 % первоначальной стоимости основных средств влечет и право выбора тех основных средств, к которым должен применяться порядок единовременного списания расходов.
Отметим, что в письме от 17.11.2006 N 03-03-04/1/779 Минфин России изменил свою точку зрения и разъяснил, что организация вправе закрепить в учетной политике для целей налогообложения положение о том, что амортизационная премия применяется в размере 10 % только для определенной группы основных средств.
В соответствии с письмом Минфина России от 11.10.2005 N 03-03-04/2/76 расходы на амортизационную премию должны классифицироваться как расходы, связанные с производством и реализацией (в сумме начисленной амортизации).
Согласно п. 3 ст. 272 НК РФ расходы в виде капитальных вложений признаются в качестве расходов того отчетного (налогового) периода, на который в соответствии с главой 25 настоящего Кодекса приходится дата начала амортизации (дата изменения первоначальной стоимости) основных средств, в отношении которых были осуществлены капитальные вложения.
В соответствии с письмом Минфина России от 27.02.2006 N 03-03-04/1/140 в отчетном периоде, на который приходится дата изменения первоначальной стоимости объекта основных средств, допускается одновременное отнесение расходов в виде капитальных вложений в размере не более 10 % первоначальной стоимости основных средств и суммы начисленной амортизации по этому объекту основных средств.
Обращаем внимание читателей журнала на то, что Федеральным законом от 27.07.2006 N 144-ФЗ "О внесении изменений в часть вторую Налогового кодекса Российской Федерации в части создания благоприятных условий налогообложения для налогоплательщиков, осуществляющих деятельность в области информационных технологий, а также внесения других изменений, направленных на повышение эффективности налоговой системы" в п. 1.1 ст. 259 НК РФ внесены уточнения, благодаря которым с 1 января 2007 года налогоплательщик может единовременно списывать до 10 % расходов, связанных и с реконструкцией объектов основных средств.
8. Модернизация арендованных основных средств
8.1. Общие положения
Улучшения, которые не отделимы от объекта без причинения ему ущерба и которые прочно связаны с объектом аренды, признаются неотделимыми улучшениями имущества.
Так же как и отделимые улучшения, неотделимые улучшения имущества могут передаваться на баланс арендодателя либо непосредственно после осуществления таких улучшений, либо после окончания срока договора аренды.
Если в результате неотделимых улучшений арендованных основных средств изменяются нормативные показатели функционирования основного средства и улучшаются его характеристики, то затраты на такие улучшения могут считаться расходами на модернизацию арендованного основного средства.
Согласно Плану счетов бухгалтерского учета стоимость арендованного основного средства отражается у арендатора на забалансовом счете 001 "Арендованные основные средства" по стоимости, определенной в договоре.
В соответствии с п. 14 Методических указаний N 91н на объект основных средств, полученный в аренду, рекомендуется открывать инвентарную карточку для организации его учета в бухгалтерии арендатора на забалансовом счете. При этом объект основных средств может учитываться арендатором по инвентарному номеру, присвоенному арендодателем.
Данные по проведению реконструкции, модернизации вносятся в инвентарную карточку учета объекта основных средств (форма N ОС-6).
Улучшение арендованного основного средства может производиться как с согласия арендодателя (причем в этом случае возможны два варианта: арендодатель может возмещать арендатору расходы, а может и не возмещать их), так и без согласия арендодателя.
8.2. Учет неотделимых улучшений объекта основных средств, произведенных с согласия арендодателя
В соответствии с п. 5 ПБУ 6/01 капитальные вложения в арендованные объекты основных средств относятся в состав основных средств. При этом актив принимается к бухгалтерскому учету в качестве основного средства только в случае, если он одновременно удовлетворяет условиям, установленным п. 4 ПБУ 6/01.
Порядок отражения расходов на произведенные с согласия арендодателя неотделимые улучшения основного средства в бухгалтерском и налоговом учете зависит в значительной степени от содержания договора аренды имущества.
Вариант 1. Договором определено, что арендатор вправе произвести неотделимые улучшения объекта и стоимость таких улучшений компенсируется арендодателем.
Рекомендуем читателям журнала предусмотреть в договоре с целью начисления амортизации по объекту основных средств, что произведенные арендатором неотделимые улучшения этого объекта передаются на баланс арендодателя сразу же по их завершении и последний производит компенсацию, не дожидаясь срока окончания договора аренды.
Напомним, что с 1 января 2006 года капитальные вложения в предоставленные в аренду объекты основных средств в форме неотделимых улучшений, произведенных с согласия арендодателя, признаются амортизируемым имуществом.
Так как договором аренды определено, что стоимость неотделимых улучшений компенсируется арендодателем, то амортизировать вышеуказанные улучшения будет именно арендодатель.
Согласно п. 70 Методических указаний N 91н учет затрат, связанных с модернизацией и реконструкцией объекта основных средств, ведется организацией-арендатором в порядке, установленном для учета капитальных вложений.
Стоимость работ, выполненных подрядчиком по модернизации объекта основного средства, организация отражает на счете 08. Сумма НДС, предъявленная подрядной организацией, оформляется по дебету счета 19 "Налог на добавленную стоимость по приобретенным ценностям" в корреспонденции со счетом 60 "Расчеты с поставщиками и подрядчиками".
В соответствии с п. 35 Методических указаний N 91н, если согласно заключенному договору аренды арендатор передает произведенные капитальные вложения арендодателю, затраты по законченным работам капитального характера, подлежащие компенсации арендодателем, списываются с кредита счета учета вложений во внеоборотные активы в корреспонденции с дебетом счета учета расчетов.
Следовательно, передаваемые арендодателю капитальные вложения по модернизации основных средств являются результатом выполненных арендатором работ по договору аренды [п. 2 ст. 683 Гражданского кодекса Российской Федерации (ГК РФ)].
При передаче на баланс арендодателя работ арендатор исчисляет и уплачивает в бюджет НДС со стоимости переданных капитальных вложений.
Суммы НДС, предъявленные подрядной организацией по выполненным работам по модернизации объекта основного средства, могут быть приняты арендатором к вычету на основании подпункта 1 п. 2 ст. 171 НК РФ. При этом важно, чтобы были выполнены условия, установленные п. 1 ст. 172 НК РФ.
В целях налогообложения прибыли стоимость переданных арендодателю капитальных вложений признается в составе доходов от реализации имущества (п. 1, 2 ст. 249, п. 1 ст. 248 НК РФ). При этом организация имеет право уменьшить вышеуказанные доходы от реализации на стоимость выполненных подрядчиком работ без учета НДС (подпункт 2 п. 1 ст. 268 НК РФ).
Рабочим планом счетов предусмотрено использование следующих счетов:
001 "Арендованные основные средства";
08 "Вложения во внеоборотные активы";
19 "Налог на добавленную стоимость по приобретенным ценностям";
51 "Расчетные счета";
60 "Расчеты с поставщиками и подрядчиками";
68 "Расчеты по налогам и сборам";
76 "Расчеты с разными дебиторами и кредиторами";
91 "Прочие доходы и расходы", субсчет "Прочие расходы" (90-2).
В бухгалтерском учете неотделимые улучшения объекта основных средств отражаются арендатором следующим образом:
|
Koppecпонденция
счетов | ||
|
Дебет
|
Кредит
| |
|
Принято на учет арендованное имущество |
||
|
Отражена сумма затрат на модернизацию, произведенную силами сторонней организации |
||
|
Отражена сумма НДС, предъявленная подрядчиком |
||
|
Принят к вычету НДС, предъявленный подрядчиком |
||
|
Отражено погашение задолженности перед подрядчиком |
||
|
Отражена передача неотделимых улучшений (расходов на амортизацию) арендодателю |
||
|
Начислен НДС |
||
|
Списана стоимость неотделимых улучшений |
||
|
Получена сумма компенсации |
||
|
Отражена на забалансовом счете стоимость неотделимых улучшений |
||
Вариант 2. Договором определено, что арендатор вправе произвести неотделимые улучшения объекта, но стоимость таких улучшений арендодателем не компенсируется.
Отказывая в компенсации затрат на неотделимые улучшения, арендодатель обосновывает свою позицию тем, что эти неотделимые улучшения необходимы именно арендатору. Поэтому если договор аренды не содержит прямого положения о том, что стоимость улучшений компенсируется арендодателем, арендатор не имеет права на компенсацию.
На основании п. 5 ПБУ 6/01 капитальные вложения в арендованные объекты основных средств учитываются в бухгалтерском учете арендатора как отдельный инвентарный объект основных средств. Затраты по работам на неотделимые улучшения, сформированные на балансовом счете 08, списываются с кредита этого счета в дебет счета 01 "Основные средства". При принятии на учет неотделимых улучшений в качестве объекта основных средств арендатор, руководствуясь п. 20 ПБУ 6/01, самостоятельно фиксирует срок полезного использования этого объекта. Причем ввиду того что согласно нормам ПБУ 6/01 срок полезного использования объекта основных средств определяется с учетом нормативно-правовых и других ограничений использования, арендатор вправе установить в бухгалтерском учете срок полезного использования объекта основных средств, равный оставшемуся сроку договора аренды.
Заметим, что в налоговом учете амортизация по неотделимым улучшениям основного средства будет начисляться в течение договора аренды исходя из норм амортизации, определенных с учетом срока полезного использования, установленного по арендованному имуществу в соответствии с Классификацией основных средств (см. письмо Минфина России от 15.03.2006 N 03-03-04/1/233).
Так как срок полезного использования арендованного имущества часто превышает срок действия договора аренды, у арендатора останется недоамортизированной часть стоимости этого объекта. Если договор аренды будет пролонгирован, арендатор сможет продолжить начисление амортизации по данному объекту основных средств.
В соответствии с п. 2 ст. 259 НК РФ арендатор начинает начислять амортизацию по амортизируемому имуществу в виде капитальных вложений в арендованный объект основных средств с 1-го числа месяца, следующего за месяцем, в котором это имущество было введено в эксплуатацию.
По окончании срока договора аренды арендатор передает арендодателю арендованное имущество и вместе с ним передает неотделимые улучшения. Причем эта передача производится безвозмездно. В соответствии с нормами главы 21 НК РФ безвозмездная передача имущества признается объектом обложения НДС. Согласно п. 2 ст. 154 НК РФ налоговая база при безвозмездной передаче имущества определяется исходя из рыночной стоимости передаваемого имущества.
Так как безвозмездная передача признается объектом обложения НДС, то арендатор - плательщик этого налога имеет право на вычет сумм "входного" НДС, связанного с работами по созданию неотделимых улучшений объекта основных средств.
Обращаем внимание читателей журнала на то, что арендатор не сможет учесть недоамортизированную стоимость неотделимых улучшений в целях налогообложения прибыли на основании положений п. 16 ст. 270 НК РФ.
8.3. Учет неотделимых улучшений объекта основных средств, произведенных без согласия арендодателя
Если арендатор произвел улучшения арендованного имущества без согласия арендодателя, то в соответствии с п. 3 ст. 623 ГК РФ он не имеет права на возмещение арендодателем осуществленных расходов, если иное не предусмотрено законом, так как арендатор не имел права вносить какие-либо изменения в арендованное имущество по своему желанию.
Поскольку п. 5 ПБУ 6/01 установлено, что капитальные вложения в арендованные основные средства учитываются в составе основных средств, то фактические затраты на улучшение имущества у арендатора после формирования на счете 08 переводятся на счет 01. В момент постановки объекта на учет устанавливаются способ начисления амортизации и срок полезного использования этого объекта.
По истечении срока договора аренды арендатор обязан возвратить имущество арендодателю в том состоянии, в котором он получил его, с учетом нормального износа или в состоянии, обусловленном договором. Таким образом, арендодатель, не давший своего согласия на осуществление улучшений объекта основных средств, может либо принять эти улучшения без возмещения их стоимости арендатору, либо не принять улучшений и потребовать от арендатора привести имущество в то состояние, в котором оно было передано.
Если арендодатель принимает имущество с улучшениями без возмещения их стоимости арендатору, то в учете арендатора передача улучшений будет рассматриваться как безвозмездная передача.
В соответствии с п. 29 ПБУ 6/01 стоимость выбывающих объектов основных средств подлежит списанию с бухгалтерского учета. Объекты основных средств выбывают и в случае их безвозмездной передачи.
До момента безвозмездной передачи объект основных средств какое-то время эксплуатируется. Согласно Плану счетов сумма накопленной за время эксплуатации объекта амортизации списывается при выбытии объекта основного средства в кредит счета 01 (в корреспонденции со счетом 02 "Амортизация основных средств"). По окончании процедуры выбытия остаточная стоимость основного средства списывается с кредита счета 01 в дебет счета 91, субсчет "Прочие расходы".
Обращаем внимание читателей журнала на то, что с точки зрения налогового учета капитальные вложения в арендованный объект, произведенные без согласия арендодателя, не признаются согласно п. 1 ст. 256 НК РФ амортизируемым имуществом.
Следовательно, в бухгалтерском учете арендатор будет начислять амортизацию по расходам на модернизацию, а для целей налогового учета - нет. В такой ситуации в бухгалтер- ском учете арендатора будут возникать постоянные разницы и соответствующие им постоянные налоговые обязательства.
Постоянное налоговое обязательство отражается в бухгалтерском учете записями по дебету счета 99 "Прибыли и убытки", субсчет "Налог на прибыль", и кредиту счета 68 "Расчеты по налогам и сборам", субсчет "Расчеты по налогу на прибыль".
Согласно подпункту 1 п. 1 ст. 146 НК РФ в целях исчисления НДС передача права собственности на товары (работы, услуги) на безвозмездной основе признается реализацией товаров (работ, услуг) и является объектом налогообложения.
В соответствии с п. 2 ст. 154 НК РФ при безвозмездной реализации основных средств налоговая база определяется как стоимость товаров (работ, услуг), исчисленная исходя из цен, устанавливаемых в порядке, аналогичном порядку, предусмотренному ст. 40 НК РФ, с учетом акцизов (для подакцизных товаров) и без включения НДС.
Сумма начисленного НДС при безвозмездной передаче отражается в учете по кредиту счета 68 в корреспонденции в данном случае со счетом 91, субсчет "Прочие расходы".
Стоимость безвозмездно переданного имущества и расходы, которые несет организация при такой передаче, не учитываются в соответствии с п. 16 ст. 270 НК РФ при определении налоговой базы по налогу на прибыль.
Следовательно, арендатор, передав неотделимые улучшения арендодателю, не сможет учесть для целей налогообложения ни стоимость передаваемых улучшений, ни сумму НДС, исчисленную по этой безвозмездной передаче.
Пример.
Арендатор возвращает арендодателю объект основных средств, стоимость которого согласно договору составляет 500 000 руб. В течение срока договора аренды арендатор произвел модернизацию объекта основных средств без согласия арендодателя. Стоимость улучшений составила 180 000 руб. (без НДС) и была принята к учету в качестве отдельного объекта. Сумма накопленной амортизации на момент возврата объекта основных средств арендодателю составила 180 000 руб. (при постановке объекта на учет арендатор определил срок полезного использования объекта основных средств равным сроку договора аренды). Предположим, что сумма расходов на произведенные неотделимые улучшения объекта основных средств равна рыночной стоимости этого имущества.
Рабочим планом счетов предусмотрено использование следующих счетов:
- 001 "Арендованные основные средства";
- 01, субсчет "Приобретение основных средств" (01-1);
- 01, субсчет "Выбытие основных средств" (01-2);
- 02 "Амортизация основных средств";
- 68 "Расчеты по налогам и сборам", субсчет "Налог на добавленную стоимость" ();
- 68, субсчет "Расчеты по налогу на прибыль" ();
- 91 "Прочие доходы и расходы", субсчет "Прочие расходы" (91-2);
- 91 "Прочие доходы и расходы", субсчет "Сальдо прочих доходов и расходов" (91-9);
- 99 "Прибыли и убытки".
В бухгалтерском учете арендатора оформляются следующие проводки:
|
Корреспонденция счетов
|
Сумма,
| ||
|
Дебет
|
Кредит
| ||
|
Списан с забалансового счета объект основных средств |
|||
|
Отражена стоимость выбывающего объекта основных средств |
|||
|
Списана стоимость начисленной амортизации |
|||
|
Начислен НДС при безвозмездной передаче с рыночной стоимости неотделимых улучшений объекта основных средств |
|||
|
Списан полученный от безвозмездной передачи убыток |
|||
|
Отражено постоянное налоговое обязательство |
|||
В соответствии со ст. 259 НК РФ правом на амортизационную премию в размере не более 10 % может воспользоваться и арендатор, осуществляющий улучшения арендованного объекта основных средств, так как налоговое законодательство не содержит ограничений для вышеуказанной категории налогоплательщиков.
Если арендатор хочет использовать эту возможность, то он должен закрепить это право в учетной политике организации.
Но среди специалистов бытует противоположное мнение: арендатор не может списать единовременно 10 % от стоимости неотделимых улучшений на расходы. В обоснование такой точки зрения приводится довод о том, что у арендатора не выполняется одно из необходимых условий для применения амортизационной премии: несмотря на то что капитальные вложения в неотделимые улучшения, произведенные арендатором с согласия собственника, признаются с точки зрения налогового учета амортизируемым имуществом, они не принадлежат арендатору на праве собственности.
В ситуации, не имеющей однозначного толкования в налоговом законодательстве, организация-арендатор должна решить самостоятельно, воспользуется она правом на амортизационную премию или нет, и должна быть готова отстаивать свою позицию в арбитражном суде.
8.4. Учет неотде
В предлагаемой статье описывается методика отражения увеличения первоначальной стоимости основных средств в "1С:Бухгалтерии 8". Рассмотрены все связанные с модернизацией операции, а также ее последствия (в частности, изменение срока полезного использования ОС, порядок начисления амортизации в налоговом и бухгалтерском учете). Вторая часть статьи посвящена отражению расходов на модернизацию, достройки и дооборудование основных средств при применении упрощенной системы налогообложения с объектом налогообложения "доходы, уменьшенные на величину расходов".
Пример 1
Объекты строительства
Сбор затрат по модернизации
Рис. 1
- Объекты строительства: Компьютер ;
- Статьи затрат: ;
- Способы строительства: Подрядный .
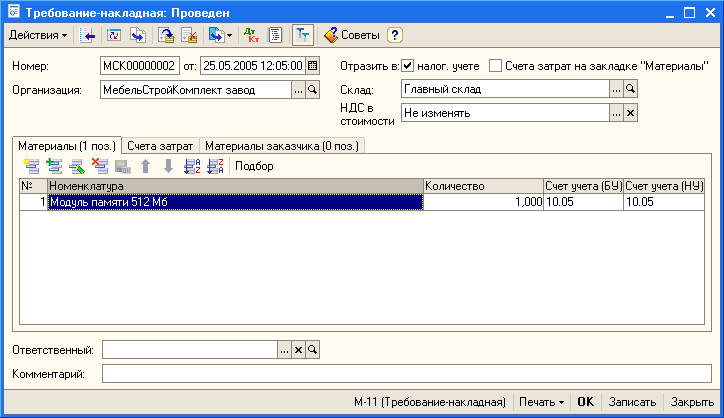
Рис. 2
- Объекты строительства: Компьютер ;
- Статьи затрат: статья учета расходов по модернизации основных средств ;
- Способы строительства: Подрядный .
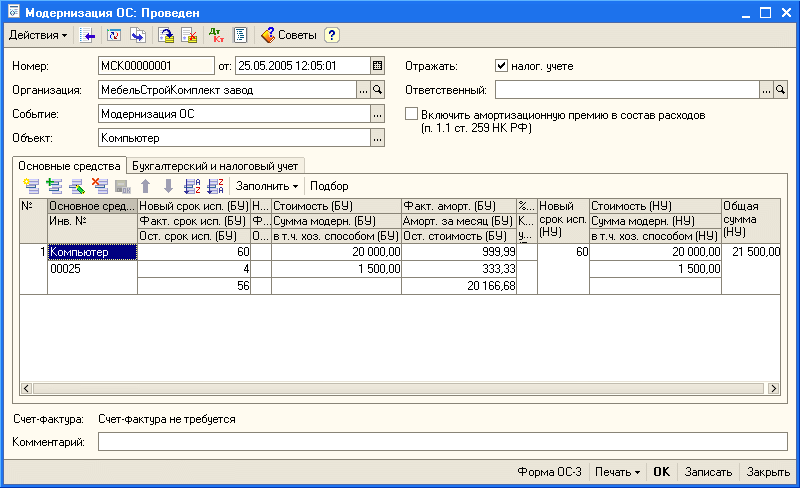
Рис. 3
Схема
… для целей налогового учета
Модернизация ОС при применении общего режима налогообложения
При отражении операций, связанных с увеличением первоначальной стоимости основных средств и изменением срока их полезного использования в бухгалтерском учете, следует руководствоваться ПБУ 6/01 (утв. приказом Минфина России от 30.03.2001 № 26н) и Методическими указаниями по учету основных средств (утв. приказом Минфина России от 13.10.2003 № 91н), а при отражении в налоговом учете - главой 25 НК РФ.
Согласно установленным перечисленными актами правилам, изменение первоначальной стоимости основных средств, по которой они приняты к бухгалтерскому учету, допускается в случае достройки, дооборудования, реконструкции, модернизации, частичной ликвидации и переоценки основных средств. При этом затраты на модернизацию и реконструкцию могут увеличивать первоначальную стоимость основных средств такого объекта, если в результате модернизации и реконструкции улучшаются (повышаются) первоначально принятые нормативные показатели функционирования (срок полезного использования, мощность, качество применения и т. п.) такого основного средства. Аналогичные правила установлены и для налогового учета.
Срок полезного использования в бухгалтерском учете должен быть пересмотрен, если в результате проведенной реконструкции или модернизации произошло улучшение (повышение) первоначально принятых нормативных показателей функционирования объекта основных средств. При увеличении срока полезного использования основного средства в бухгалтерском учете, он может быть увеличен и для целей налогового учета, однако только в пределах сроков, установленных для той амортизационной группы, в которую ранее было включено такое основное средство.
В программе "1С:Бухгалтерия 8" для отражения увеличения первоначальной стоимости основных средств по бухгалтерскому и налоговому учету, а также для изменения срока их полезного использования предназначен документ "Модернизация ОС". Рассмотрим методику отражения увеличения стоимости основного средства на примере.
Пример 1
Организация приобрела в январе 2008 года компьютер стоимостью 20 000 руб., срок полезного использования - 60 месяцев. Амортизация начисляется линейным способом как в бухгалтерском, так и в налоговом учете.
В мае того же года было принято решение увеличить объем оперативной памяти компьютера. Сумма расходов по модернизации (как для целей бухгалтерского, так и налогового учета) составила 1 500 руб. (без учета НДС). Эта сумма сложилась из стоимости модуля оперативной памяти (1 200 руб.) и стоимости установки его в системном блоке компьютера, выполненной специалистом сервисной фирмы.
Срок полезного использования в результате модернизации не изменился.
Объекты строительства
Перед тем как увеличить стоимость основного средства, необходимо предварительно собрать затраты, связанные с его модернизацией, на объекте строительства. Для аккумуляции таких затрат предназначен счет 08.03 "Строительство объектов основных средств", позволяющий вести аналитику по объектам строительства, статьям затрат и способам строительства. В нашем случае следует создать объект строительства, по которому будут собираться затраты по модернизации компьютера. Наименование объекта строительства удобно ввести такое же, как и у основного средства, по которому аккумулируются затраты. Это облегчит его поиск и повысит наглядность аналитической информации.
Сбор затрат по модернизации
Приобретаемые у сторонних поставщиков товары принимаются на учет при помощи документа "Поступление товаров и услуг" с видом операции "покупка, комиссия". В нашем примере на закладке "Товары" этого документа следует заполнить информацию о принимаемом на учет модуле памяти. Поскольку модуль предназначен для модернизации оборудования, его можно учесть на счете 10.05 "Запасные части" (см. рис. 1).
Рис. 1
Услуги по установке модуля памяти можно отразить в том же документе, на закладке "Услуги".
При этом в качестве счета затрат следует указать счет учета объектов строительства. В нашем примере это будет счет 08.03 со следующей аналитикой:
- Объекты строительства: Компьютер ;
- Статьи затрат: статья учета расходов по модернизации основных средств ;
- Способы строительства: Подрядный .
Стоимость принятого на учет модуля памяти после его монтажа в системный блок компьютера следует также отнести на объект строительства "Компьютер". Это можно сделать при помощи документа "Требование-накладная" (см. рис. 2).
Рис. 2
В качестве счета затрат нужно указать счета учета объекта строительства с соответствующей аналитикой для бухгалтерского и налогового учета. В нашем примере это будет счет 08.03 с такой же аналитикой, которая использовалась при принятии на учет услуг по установке модуля памяти:
- Объекты строительства: Компьютер ;
- Статьи затрат: статья учета расходов по модернизации основных средств ;
- Способы строительства: Подрядный .
При проведении документа будет сделана проводка, относящая стоимость модуля памяти с кредита счета 10.05 в дебет счета 08.03. В результате все затраты по модернизации компьютера будут собраны на счете 08.03.
Увеличение первоначальной стоимости
После того как затраты, относящиеся к модернизации основного средства, будут отнесены на объект строительства, можно заполнять документ "Модернизация ОС", при помощи которого сумма таких затрат будет перенесена с объекта строительства на основное средство.
В поле ввода "Событие" нужно выбрать событие, характеризующее модернизацию основного средства. Выбранное событие при проведении документа заносится в регистр сведений "События с основными средствами". При помощи этого регистра можно получить информацию обо всех событиях, произошедших с основным средством, настроив соответствующий отбор. Вид события должен иметь значение "Модернизация". Если событие с таким видом в справочнике отсутствует, его нужно создать.
В поле ввода "Объект" следует выбрать объект строительства, на котором собирались затраты на модернизацию основного средства.
На закладке "Основные средства" в табличной части следует перечислить модернизируемые объекты основных средств. Для этого удобно воспользоваться кнопкой "Подбор", расположенной в командной панели табличной части. В нашем примере модернизуется основное средство "Компьютер" (см. рис. 3).
Рис. 3
После подбора основных средств в документе "Модернизация ОС" можно автоматически заполнить остальные колонки табличной части на основании данных программы. Для этого нужно нажать на кнопку "Заполнить" в командной панели табличной части документа, и в выпадающем меню выбрать пункт "Для списка ОС".
Если в табличной части документа "Модернизация ОС" выбрано несколько основных средств, то сумма затрат, накопленная на объекте строительства, будет распределена между этими основными средствами равными долями.
Затем на закладке "Бухгалтерский и налоговый учет" следует указать общую сумму затрат (как для бухгалтерского, так и для налогового учета), накопленную на объекте строительства. После того как будут указаны счета учета объектов строительства (в нашем примере 08.03), можно нажать на кнопку "Рассчитать суммы" в документе "Модернизация ОС" и соответствующие поля будут заполнены программой автоматически.
После заполнения документа можно распечатать акт о приеме-сдаче отремонтированных, реконструированных, модернизированных объектов основных средств (ф. № ОС-3).
При проведении документ "Модернизация ОС" переносит сумму затрат с кредита счета учета объектов строительства в дебет счета учета основных средств. В нашем примере будут сделаны следующие проводки:
Дебет 01.01 Кредит 08.03 - на сумму 1 500 руб.
Соответствующая проводка будет сформирована и в налоговом учете.
Особенности начисления амортизации после проведения модернизации…
… для целей бухгалтерского учета
Согласно разъяснениям Минфина России, в бухгалтерском учете при увеличении первоначальной стоимости объекта основных средств в результате модернизации и реконструкции амортизация должна начисляться исходя из остаточной стоимости объекта, увеличенной на затраты на модернизацию и реконструкцию, и оставшегося срока полезного использования (письмо Минфина России от 23.06.2004 № 07-02-14/144).
Следовательно, после проведения модернизации должна быть вычислена стоимость, которая будет служить базой для дальнейшего начисления амортизации. Она определяется следующим образом - см. схему.
Схема
Полученная сумма отражается в колонке "Ост. стоимость (БУ)". В нашем примере эта сумма составит 20 166,68 руб. (20 000 - 999,99 - 333,33 + 1 500).
При проведении документа "Модернизация ОС" остаточная стоимость и оставшийся срок полезного использования запоминаются. В нашем примере оставшийся срок полезного использования равен 56 мес. (60 - 4).
Новая стоимость и новый срок использования для начисления амортизации применяются, начиная с месяца, следующего за месяцем, в котором была проведена модернизация.
В нашем примере, начиная с июня 2005 года, сумма амортизационных отчислений для целей бухгалтерского учета составит 360,12 руб. (20 166,68: 56).
… для целей налогового учета
Порядок начисления амортизации после проведения модернизации для целей налогового учета, отличается от того, как это принято в бухгалтерском учете. Правила начисления амортизации в налоговом учете установлены статьей 259 НК РФ.
Начиная с месяца, следующего за месяцем, в котором была проведена модернизация для расчета амортизации используется изменившаяся первоначальная стоимость и срок полезного использования.
В нашем примере, начиная с июня 2005 года, сумма амортизационных отчислений для целей налогового учета составит 358,33 руб. (21 500,00: 60).
Остается добавить, что по истечении срока полезного использования, стоимость компьютера в налоговом учете не будет полностью погашена, поскольку за 60 месяцев сумма амортизации составит 21 399,80 руб. (333,33 x 4 + 358,33 x 56).
Оставшиеся 100,20 руб. будут включены в сумму амортизации, рассчитанной в 61-й месяц использования компьютера.
Учет расходов на модернизацию при применении УСН
При отражении операций, связанных с модернизацией, достройкой и дооборудованием основных средств, в бухгалтерском учете следует руководствоваться ПБУ 6/01, а в целях исчисления единого налога, уплачиваемого в связи с применением УСН, - главой 26.2 НК РФ.
В программе "1С:Бухгалтерия 8" для отражения модернизации, достройки и дооборудования основных средств предназначен документ "Модернизация ОС".
Пример 2
Организация приобрела в январе 2008 года компьютер стоимостью 20 000 руб., срок полезного использования - 36 месяцев.
В апреле того же года было принято решение увеличить объем оперативной памяти компьютера. Сумма расходов по модернизации составила 1 500 руб. Эта сумма сложилась из стоимости модуля оперативной памяти (1 200 руб.) и стоимости установки его в системном блоке компьютера, выполненной специалистом сервисной фирмы.
Сбор затрат по модернизации
Перед тем как увеличить стоимость основного средства, необходимо предварительно собрать затраты, связанные с его модернизацией. Для аккумуляции таких затрат в учете предназначен счет 08.03 "Строительство объектов основных средств". Аналитический учет на счете ведется по объектам строительства. Для учета затрат на модернизацию в качестве объекта аналитического учета будет выступать "Установка памяти в компьютер i1000".
Создадим этот объект в справочнике "Объекты строительства".
Приобретение у сторонней организации модуля памяти и услуги по его установке отражаем документом "Поступление товаров и услуг" с видом операции "Объекты строительства".
На закладке "Объекты строительства" указываем стоимость модуля памяти.
Услуги по установке модуля памяти отражаем в том же документе на закладке "Услуги".
При этом в качестве счета затрат следует указать счет учета объектов строительства. В нашем примере это будет счет 08.03 со следующей аналитикой:
- Объекты строительства: Установка памяти в компьютер i1000 ;
- Статьи затрат: статья учета расходов по модернизации основных средств ;
- Способы строительства: Подрядный .
Для всех расходов на строительство основных средств или их модернизацию (услуги сторонних организаций, списание материалов, оплата труда работников) обязательно в качестве порядка отражения расходов в налоговом учете следует указывать "Не принимаются".
Это связано с тем, что такие расходы не принимаются в обычном порядке, а уменьшают налоговую базу в составе стоимости построенного объекта основных средств или проведенной модернизации по тем правилам, которые предусмотрены для расходов на приобретение, сооружение и модернизацию основных средств.
Увеличение первоначальной стоимости основного средства
После того как затраты, относящиеся к модернизации основного средства, будут отнесены на объект строительства, можно заполнять документ "Модернизация ОС".
В поле ввода "Событие" нужно выбрать событие, характеризующее модернизацию основного средства.
Вид события должен иметь значение "Модернизация". Если событие с таким видом в справочнике отсутствует, его нужно создать.
Указанное событие будет использовано в наменовании объекта расходов в книге учета доходов и расходов.
В поле ввода "Объект" следует выбрать объект строительства, на котором собирались затраты на модернизацию основного средства.
На закладке "Основные средства" в табличной части следует перечислить модернизируемые объекты основных средств (см. рис. 4).
Рис. 4
Если в табличной части документа "Модернизация ОС" выбрано несколько основных средств, то сумма затрат, накопленная на объекте строительства, будет распределена между этими основными средствами равными долями.
Затем на закладке "Бухгалтерский и налоговый учет" следует указать общую сумму затрат (как для бухгалтерского, так и для налогового учета), накопленную на объекте строительства.
После того, как будут указаны счета учета объектов строительства (в нашем примере 08.03), можно нажать на кнопку "Рассчитать суммы" и соответствующие поля будут заполнены программой автоматически.
В таблице оплаты расходов необходимо указать информацию обо всех оплатах с указанием даты и суммы оплаты.
В случае если оплата поставщику производится после оформления документа "Модернизация ОС", такую оплату необходимо зарегистровать документом "Регистрация оплаты ОС и НМА для УСН и ИП", для чего в документе предусмотрена специальная закладка "Модернизации ОС", на которой можно указать документ модернизации.
Признание расходов на модернизацию основного средства
Признание расходов на модернизацию, достройку и дооборудование основных средств производится в том же порядке, что и признание расходов на приобретение основных средств - в конце отчетного перида документом "Закрытие месяца" (рис. 5).
Рис. 5
В результате проведения документа будут признаны расходы отдельно на приобретение основного средства и на его модернизацию, при этом будут сформированы записи:
- в раздел I Книги учета доходов и расходов;
- в раздел II Книги учета доходов и расходов.
В результате, сформировав Книгу учета доходов и расходов за полугодие, получим расчет расходов на ОС.
К основным средствам в целях расчета налога на прибыль относится имущество, для которого выполняются следующие условия (ст. 256 , ст. 257 НК РФ):
- используется в качестве средств труда для производства и реализации товаров (выполнения работ, оказания услуг) или для управления организацией;
- принадлежит организации на праве собственности;
- используется для извлечения дохода;
- срок его полезного использования — более 12 месяцев;
- первоначальная стоимость — более 100 000 рублей.
Основные средства в 2016 году: минимальная стоимость
Итак, минимальная стоимость объекта, при которой он считается основным средством, — 100 000 рублей. Стоимостной критерий отнесения имущества к основным средствам был изменен с 01.01.2016. Напомним, что ранее он составлял 40 000 рублей.
Налоговый учет основных средств в 2016 году
При принятии основных средств к налоговому учету необходимо установить их первоначальную стоимость. Она определяется как сумма расходов организации на приобретение, сооружение, изготовление, доставку и доведение до состояния, в котором объект основных средств пригоден для использования (без учета НДС) (абз. 2 п. 1 ст. 257 НК РФ). Если основное средство получено безвозмездно или обнаружено в результате инвентаризации, то первоначальная стоимость объекта определяется как его рыночная стоимость (п. 8 , п. 20 ст. 250 НК РФ).
Организации важно также определить, начислять ли амортизацию по основному средству. Перечень основных средств, амортизация по которым не начисляется, приведен в п. 2 , п. 3 ст. 256 НК РФ .
По амортизируемым основным средствам организации необходимо установить .
Модернизация основных средств: бухгалтерский и налоговый учет
Периодически для изменения технологического или служебного назначения объекта основных средств, для использования его в условиях повышенных нагрузок или придания ему иных новых качеств проводятся работы по достройке, дооборудованию, модернизации. В этом их отличие от ремонта, цель которого — поддержание объекта в рабочем состоянии.
Понесенные затраты по модернизации увеличивают первоначальную стоимость объекта основных средств (п. 14 ПБУ 6/01 , п. 2 ст. 257 НК РФ).
Затраты на модернизацию отражаются в бухучете по Дебету счета 08 «Вложения во внеоборотные активы» с Кредита счетов 02 «Амортизация основных средств», 10 «Материалы», 60 «Расчеты с поставщиками и подрядчиками», 70 «Расчеты с персоналом по оплате труда», 69 «Расчеты по социальному страхованию и обеспечению» и др.
Модернизация основных средств – процесс, проводимый для повышения эффективности применения объекта основного средства. Загвоздка в том, что часто бухгалтер немного путает термины. Он не видит разницы между модернизацией и ремонтом.
При использовании предмета, он морально и физически изнашивается. Модернизация элемента служит одним из методов его восстановления. Это своего рода работы, после которых меняется технологические или служебные функции объекта, появляется вариант его использования для целей, требующих повышенной отдачи.
Примечательно, что отражение итогов модернизации, реконструкции или достройки в бухгалтерских и налоговых бумагах сильно разнится. Когда основное средство поступает к учету, бухгалтер часто старается подобрать для него в документации один и тот же способ расчета амортизации и время полезного пользования. Когда изначальная стоимость также оказывается равной, то жизнь заметно облегчается: объемы расчетной амортизации будут одинаковыми.
Но, производя модернизации основных объектов, их реконструкцию или общее переназначение, требуется начислить разные объемы амортизации в бумагах налогового и бухгалтерского характера.
Это аргументируется тем, что способы контроля объемов амортизации после выполнения оговоренных работ в бухгалтерском и налоговом учете заметно отличается.
Понятия: модернизация, реконструкция и ремонт ОС
Что такое модернизация основных средств? Методы показания произведенных затрат в учете во многом завязаны на их общей сути, потому важно точно распределить понятия, отделив модернизацию от реконструкции или ремонта:
- Пункт 2 с. 257 НК регламентирует, что к модернизации объектов ОС относятся факторы, из-за которых проводятся изменения технической или служебной функции единицы, а также усиляется общая мощность, производительность или появляются новые характеристиками.
- Реконструкция основных средств – полное изменение устройства. Процесс изменяет результаты его применения, позволяет разнообразить число конечной продукции, повысить ее характеристики или количество. Также в НК введен термин «техническое перевооружение». Он связан с работой новых технологий и амортизацией процессов изготовления товара.
Внимание! Эти 2 термина связаны тем, что в итоге предмет ОС получает ряд усовершенствованных характеристик, повышает производительность или др.
- Ремонт – это совсем другое. Во время процесса никакие технические параметры не улучшаются, а остаются на том же уровне. Весь смысл заключается в устранении образовавшихся поломок или замене потрепанных запчастей.
В пункте 14 акта по составлению бухгалтерского учета «Учет основных средств» расходы на процесс модернизации, реконструкции или другого переоборудования подобного типа увеличивают изначальную стоимость объекта ОС.
Примечательно, но в отличие от трат на модернизацию, расходы на восстановление объектов никак не влияют на конечную стоимость имущества, в налоговой документации они причисляются к прочим растратам (согласно пункту 1. с. 260 НК). В бухгалтерской отчетности подобные движения средств вносятся в состав расходов по содержанию конкретного подразделения, в котором и используется оговариваемое основное средство.
Модернизация: оформление документов
Решение о назначении модернизации требуется оформить в виде приказа от главы предприятия. В нем обязательно указываются:
- Причины процесса;
- Сроки работы;
- Лица, отвечающие за улучшение.
Когда модернизация оборудования перекладывается на силы третьих лиц, то обязательно требуется заключить с ними договор подряда. Во время передачи единиц ОС подрядчику стоит оформить документ приема-передачи конкретного объекта с целью модернизации. Форма не важна, допускается вольный вариант. Если отданное на модернизацию ОС будет испорчено третьим лицом, то данный акт позволит востребовать с подрядчика компенсацию понесенных убытков за потерю объекта. При отсутствии свидетельской документации доказать факт прямой передачи будет затруднительно.
При направлении предмета на улучшение в отдельное подразделение внутри компании (например, в строительную бригаду и др.) требуется составить накладную на внутреорганизационное перемещение (к примеру, используя единый вид No ОС-2). Когда для модернизации не требуется менять местонахождение ОС, то и каких-либо бумаг составлять не нужно.
После завершения модернизации заполняется акт о приеме-сдаче ОС с улучшенной конфигурацией (к примеру, по типу No ОС-3). Он составляется независимо от того, каким способом выполнялась модернизации актива. Однако в случае хозяйственного метода требуется заполнить бланк в одной копии, а при подрядном – в двух (для обеих сторон сделки). Документ подписывается следующими лицами:
- Заседающими в приемочном комитете, собранной компанией;
- Ответственными за процесс модернизации актива (представители подрядной компании);
- Ответственными за состояние предмета ОС после проведенной модернизации.
Особенности бухгалтерского учета ОС
Как уже было упомянуто выше, затраты на модернизацию = повышение цены основных средств при составлении бухгалтерских бумаг. Компания обязуется вести регламент объектов по степени их задейственности:
- Запасы;
- В назначении;
- На модернизации и др.
Учет подобных активов по степени их вовлеченности можно вести с происанием или без отражения на счете 01 (03). Получается, при длительной модернизации разумно брать предметы ОС на отдельном подсчете «Основные средства на модернизацию». Такого рода действия могут быть показаны записью: Дебет 01 (03) субсчет Основные средства на модернизации» КРЕДИТ 01 (03) субсчет «Основные средства в эксплуатации».
- Отправлено на улучшение ОС.
После окончания модернизации предмета выполняется обратная проводка.
Учет расходов модернизации ОС
Все расходы на осуществление модернизации ОС отражаются на счете 08 «Вложения во внеоборотные активы». Для получения возможность доступа к сведениям по типам капитальных инвестиций, к счету 08 разумно прибавить подсчет «Расходы на модернизацию». Процесс улучшение единиц ОС отражаете в документации подобной пометкой: «ДЕБЕТ 08 субсчет »Расходы на модернизацию» КРЕДИТ 10 (16, 23, 60, 68, 69, 70, 76…)»
Также должны быть подсчитаны все траты на проведение процесса. Важно:
- По завершению модернизации, расходы, прописанные на счете 08, разрешается включить в изначальную цену актива ОС либо прописать отдельно на счете 01 (03). Подобные моменты прописаны в п. 42 Методической инструкции.
- Если траты на модернизацию вносятся в объем изначальной стоимости, то требуется сделать проводку: «ДЕБЕТ 01 (03) КРЕДИТ 08 субсчет »Расходы на модернизацию»»
- После завершения модернизации, была повышена их стартовая цена. В таком случае все траты на процесс отражаются в бумагах первичного типа по учету ОС. К приему, в инвентарной карте контроля ОС.
- При отдельном учете расходов на модернизацию, все моменты списываются на подсчет к счету 01 (03). К примеру, на «Расходы на модернизацию основного средства». Проводится запись: «ДЕБЕТ 01 (03) субсчет »Расходы на модернизацию основного средства» КРЕДИТ 08 субсчет »Расходы на реконструкцию».
Когда списываются траты на процесс по счету 01 (03), все расходы отправляются на отдельную инвентарную карту.
Нередко в организациях становится необходимым поменять некоторые особенности объектов. Для достижения этой цели осуществляют замену старых элементов на новые. Иначе говоря, производят модернизацию ОС.
Общая информация
Из-за эксплуатации происходит износ основных средств. По этой причине их часто меняют. Перед тем как провести модернизацию ОС, важно определиться, каким путем это будет проведено. Первый вариант - хозяйственный, когда задействуются силы самого предприятия. Второй - подрядный, когда модернизацию ОС проводят привлеченные работники стороннего предприятия. Нельзя путать этот термин с ремонтом. Последний не ведет к изменению показателей, они сохраняются на прежнем уровне.
В налоговом и бухгалтерском учете
В налоговом и бухгалтерском учете модернизация ОС будет разниться. Так, есть различия в затратах, влияющих на первоначальную цену элемента. В налоговом учете применяют 2 способа - линейный и нелинейный.
Когда процедура модернизации ОС в бухучете завершена, повышают сроки применения элемента без ограничений в увеличении. Налоговый учет оставляет сроки на прежнем уровне. Главный ресурс здесь - объект, отвечающий следующим требованиям: имущество используется в течение 12 месяцев, целью является получение прибыли, присутствует амортизация, а цена превышает ограничения.
Термины
Модернизация является процедурой, совершенствующей конструкцию, обеспечивающей повышение производительности элемента, расширяющей возможности.
Бухгалтерский учет является сбором данных, их обобщением, анализом, который затрагивает финансовую сторону деятельности предприятия.
Налоговый учет является систематизаций информации о расходах и прибыли.
Реконструкция является мерами, которые приняты для повышения мощности и уровня производства.
Ремонт основных ресурсов считается процессом частичного восстановления элементов, нацеленным на поддержку их в нужном состоянии.
Дооборудование является дополнением основных ресурсов деталями, придающими дополнительные характеристики изначальным объектам.
Амортизация является переносом стоимости ОС из-за износа на стоимость продукта.
Зачем ее проводить
До того как провести модернизацию ОС, нужно разобраться, зачем ее проводят. Данная процедура направлена на восстановление работоспособности либо показателей, не влияющих на качество деятельности элемента. С ее помощью элементам придают дополнительные функции.
Нормативная база
В НК РФ, в статье 257, зафиксирована цель модернизации ОС. Заключается она в улучшении изначальных характеристик основных средств. Та же статья указывает, что цена элемента может измениться в данном процессе.
Статья 259 НК РФ подчеркивает, что затраты на модернизацию ОС включены в затраты на амортизацию. Статья 258 объявляет, что в случаях, когда процесс не ведет к увеличению продолжительности работоспособности элемента, налогоплательщик должен брать во внимание оставшийся срок.
Как ее проводят
Официальными документами модернизация ОС вместе с порядком действий регулируется. В первую очередь копят сумму затрат, затем оформляют документы. Когда процесс осуществлен, накопленную сумму списывают. Для признания результатов процедуры модернизации ОС документы от бухгалтера нужны обязательно. Свидетельством об осуществлении процедуры служат первичные документы. Они служат и основой для оформления учета. Но если, к примеру, модернизация ОС не подтверждена документально, то ее в учет не берут.
Для проведения процедуры первым делом необходимо издание соответствующего приказа. Именно он наделяет правом на ее осуществление.
В нем обязательно отмечают причину, длительность проведения, информацию об ответственных лицах. До начала работ формируют комиссию. Именно она осматривает элементы, составляет график и оформляет документы. Затем заключают соглашение с подрядчиком в случаях, когда модернизацию проводит не само предприятие. И только затем элементы подвергаются процедуре. На перенос объектов основных средств выписывают накладную. Когда процедура была проведена, формируют акт о приеме и сдаче объектов, подлежавших модернизации. В нем обязательно должны быть подписи членов комиссии, руководства и представителей тех, кто провел работу. Информация на каждый элемент хранится в инвентарных картах. С постановкой на учет главного ресурса на него также оформляют карту.
Формирование приказа
При отсутствии соответствующего приказа от руководства процедуру не начинают никогда. Именно документация указывает на причины проведения, продолжительность работы. В бухгалтерском учете в модернизации ОС данный документ является основополагающим.
Акт на дооборудование
Дооборудование осуществляют, чтобы придать основным ресурсам дополнительные показатели. То есть средству добавляют новые детали, не заменяя старых. Процедуру организация также проводит как сама, так и с привлечением сторонних профессионалов. При привлечении рабочих обязательно заключают соответствующий договор.
То, как будут оформляться документы, будет зависеть от способа проведения процедуры. Если ОС переданы привлеченным специалистам, оформляют акт о приеме и передаче основных средств на дооборудование.
Никакой единой формы документа нет, по этой причине его прописывают в любом формате. Акт наделяет возможностями возмещения убытков, если ОС будут повреждены в результате процедуры. В случаях отсутствия акта вина вряд ли будет доказана. Документ должен содержать подписи членов комиссии, ответственных лиц, рабочих, отвечающих за целостность элемента. Затем акт утверждает руководство, передавает его бухгалтеру.
Коэффициент обновления
Данный коэффициент помогает выявить и выделить часть новых ОС рядом с имеющимися к концу отчетного периода на предприятии. Расчет осуществляют так - первоначальную цену основных средств, поступивших за период целиком, делят на первоначальную цену основных средств на конец периода.
Используя коэффициент, выявляют, на какой стадии находится предприятие. Если он меньше 1, считается, что организация остается на этапе сокращения. Но если он превысил 1, то производство расширяется. При постепенном понижении показателя можно говорить о том, что организация все меньше оснащается ОС.
Проводки
Модернизация ОС отражается в учете. И там использование проводок становится необходимым. Прежде всего, применяют Д 08 К 10 (стоимость материалов, использованных в модернизации, отражается в учете). Д 08 К 23 отражает затраты. Д 08 К 60 отражает задолженность перед контрагентом за выполненные работы. Д 08 К 68 - начисление НДС. Д 68 К 19 - НДС, предъявленный к вычету. Д 01 К 08 первоначальная стоимость увеличилась. Важна внимательность при оформлении данных проводок модернизации ОС, так как малейшая оплошность отразится на размере налогов.
Часто задаваемые вопросы
Нередко при проведении процедуры работники задаются множеством вопросов. К примеру, можно столкнуться с вопросом, продолжают ли применять ОС, когда амортизация их окончилась. Модернизацию ОС с амортизацией, которая подошла к концу, осуществляют. Также данными ОС продолжают пользоваться.
Также нередко спрашивают, нужно ли в бухучете отображать ремонт ОС. На деле его всегда отображают как в налоговом, так и в бухгалтерском учете. Многих тревожит вопрос, сколько нужно актов о неисправности основных средств. При проведении работы организацией понадобится только один акт. Но если привлекались чужие специалисты, то нужно на каждого участника процесса составлять отдельный документ.
Нулевая остаточная стоимость
Модернизация самортизированного ОС допускается законом. Данный элемент подлежит дальнейшему использованию, ведь он продолжает соответствовать законным требованиям. Перед предприятием открывается ряд путей, как поступать с данными элементами. Можно переоценить данные элементы и продолжать ведение учета по их числу. Как поступать, решает руководство. В вопросе модернизации ОС с амортизацией закон оставляет за юридическими лицами свободу выбора.
Положение по ведению бухучета подчеркивает, что переоценка элементов проводится на добровольной основе. Данную процедуру проводят, когда в день отчетности цена элемента будет отличаться от первоначальной его стоимости. По этой причине проводят переоценку. Но берут во внимание то, что оценщик должен обладать соответствующей квалификацией. В противном случае оценка будет недействительной. Переоценивая основное средство, нужно знать, что цену суммируют с изначальной, но стоимость износа изменениям не подлежит.
К данным элементам устанавливают ликвидационную стоимость. Когда переоценка завершается, амортизация элемента начисляется по новой цене за вычетом стоимости по ликвидации и на основании продленного срока.
В случаях, когда занимаются переоценкой объекта ОС, пересматривают все ОС, которые вошли в группу.
Вторым путем является количественный учет всех ОС. В случае нежелания предприятия осуществлять переоценку оно может использовать самортизированные ОС, осуществляя их количественных учет в бухгалтерии. Предприятие выбирает любой путь. Вне зависимости от выбора налоговый учет не изменится.
Капитальный или текущий ремонт
Восстанавливают ОС, осуществляя ремонт - основной, текущий либо капитальный. Проводят его, предварительно разрабатывая план. По крайней мере, рекомендовано делать именно так. В ходе текущего ремонта заменяют детали для поддержания работоспособности элемента. При капитальном ремонте одновременно меняют все изношенные объекты. Все это отражается в учете в обязательном порядке.
Есть и еще одно требование. Необходимость ремонта должна быть подтверждена особым актом, составленным по результату выявления неисправностей ОС. Обязательно формируют дефектную ведомость. Когда ремонт проводят собственными силами, дополнительную документацию не оформляют. Но в случае передачи процесса сторонним лицам обязательно выписывают накладную на перемещение. Когда ремонт заканчивается, оформляют акт ОС-3. Вне зависимости от того, каким путем выполнялась процедура, его всегда оформляют.
Перед учетом ремонта основных средств стоит ряд задач. Во-первых, это контроль правильности оформления документации, выявление объема и себестоимости работы, которая уже была выполнена по ремонту. Также это проведения контроля по расходованию средств, которые выделялись на процесс. Помимо всего прочего, это определение наличия отклонений.
Капительный ремонт - это глобальный и комплексный процесс.
В его ходе элемент разбирают полностью, заменяя детали, которые износились. Иным вариантом являются текущий ремонт. При документальном оформлении капитального ремонта всегда берут во внимание несколько факторов. Так, коэффициенты расчетов всегда включают в смету по ремонту. Сметно-техническая документация разрабатывается на основе текущего уровня цен и тарифов, а в счетах поставщиков элементов всегда приводятся ссылки на прайс, на основе которого выставляются цены. Когда капительный ремонт осуществляют с подрядом, всегда выписывают соответствующие акты. На каждый материал всегда предъявляют счета. Завершение капитального ремонта оформляют актами приема и передачи объекта.
Проведение текущего ремонта осуществляют на регулярной основе по соответствующим графикам. Дефекты нужно исправлять сразу. Сумму расходов на текущий ремонт всегда предварительно прописывают в планах предприятия.
В 1С
Для проведения модернизации ОС в 1С не понадобится больших трудозатрат. Сначала осуществляют оформление документации на получение услуги. Для этого выбирают графу «Поступление товаров и услуг». Перед тем как провести в 1С модернизацию ОС, открывают журнал, создают новый документ. Его заполняют. Когда окажутся заполненными дата, контрагенты, будет внесена процедура, заполняют «Услуги». Тут фиксирует все необходимые данные - счета модернизации, ее стоимость и так далее.
До проведения модернизации ОС в 1С обязательно занимаются перепроверкой сведений. И уже затем начинают процедуру. Чтобы понять, как она проводится, лучше ознакомиться с примером заполнения модернизации ОС в 1С 8.3. Прежде всего создают новый документ, который заполняют, выбирая модернизацию. Затем указывают сам объект и переходят в «Бухучет». При оформлении модернизации ОС в 8.3 это нужно, чтобы подсчитать стоимость операции.
Тонкости
Налогоплательщики, которые работают по упрощенному режиму налогообложения, основными средствами считают амортизируемое имущество. Иначе говоря, когда продолжительность работы больше 1 года, а первоначальная цена - более 20 000 рублей. Траты на приобретение ОС берут в учет с начала использования объекта. Если основные средства были приобретены до перехода на упрощенную систему налогообложения, то сумма затрат будет зависеть от периода полезного применения. Когда ресурс продают, прежде всего выясняют, какой срок прошел с момента, когда была учтена стоимость. В случаях, когда он получился менее 3 лет, для налогового учета базу пересчитывают. За каждый срок, в котором базу пересчитывали, предъявляют документ.
Отчисления по амортизации по УСН в бухучете проводят как каждый квартал, так и каждый месяц и год. Когда приобретаются ОС, это отражается в балансе в виде трат. В них включают средства, отданные продавцу, доставку, налоги, пошлины, сборы и иные траты.
Есть 2 метода создания главных ресурсов на предприятии, действующем по УСН - хозяйственный и подрядный. Процедуру оформляют документально. Продавая главные ресурсы, их стоимость обязательно списывают с баланса. Но сначала списывают стоимость амортизации.
Амортизацию начисляют каждый месяц на объекты в отдельности. Предприятие может осуществлять переоценку основных средств ежегодно. Модернизация нужна для возврата элемента в действия и совершенствования его показателей. Проводится модернизация ОС в НУ и в бухучете. Процесс всегда сопровождается оформлением документов.
Подробная инструкция
Когда закуплены новые объекты, до модернизации ОС в 1С 8.3 важно оформить их на склад по документу «Поступление». Затем создать новый документ с видом поступления «Объект строительства». Все данные вписывают в графы. Можно пользоваться «Справочником». В него можно зайти из документа поступления. Делается это просто: достаточно нажать на «Добавить», тогда в таблице высветится графа, в колонке «Объект строительства» нужно нажать на «Показать все». Тогда откроется соответствующий справочник, в котором можно начинать создание карты объекта. Чтобы было легче понять это, можно воспользоваться примером модернизации ОС в 1С 8.3, приведенным ниже.
В колонке «Счет затрат» будет отражаться 26-й счет, но когда необходимо внести цену услуги в стоимость модернизации, важно изменить показатель на счет 08.03.

При просмотре движения документа можно заметить отдельные сроки поступления дополнительного оборудования и услуг, относящихся к счету 08.03.
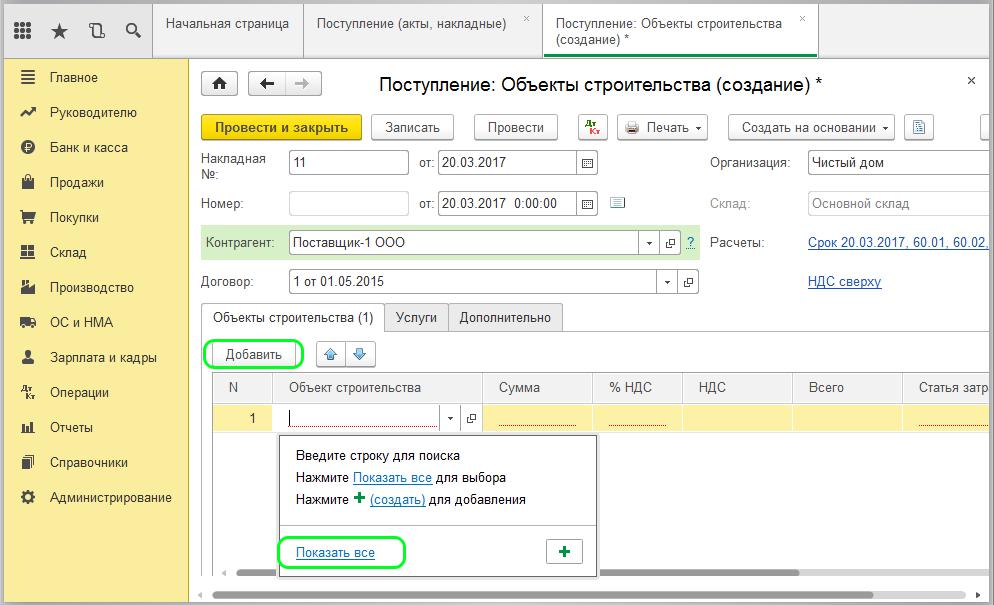
Затем осуществляют модернизацию ОС. Для этого переходят на вкладку «ОС и НМА», а затем на «Модернизацию ОС». Создают новый документ, заполняют графы «Организация» и «Местонахождение ОС», выбирая значения в справочнике.
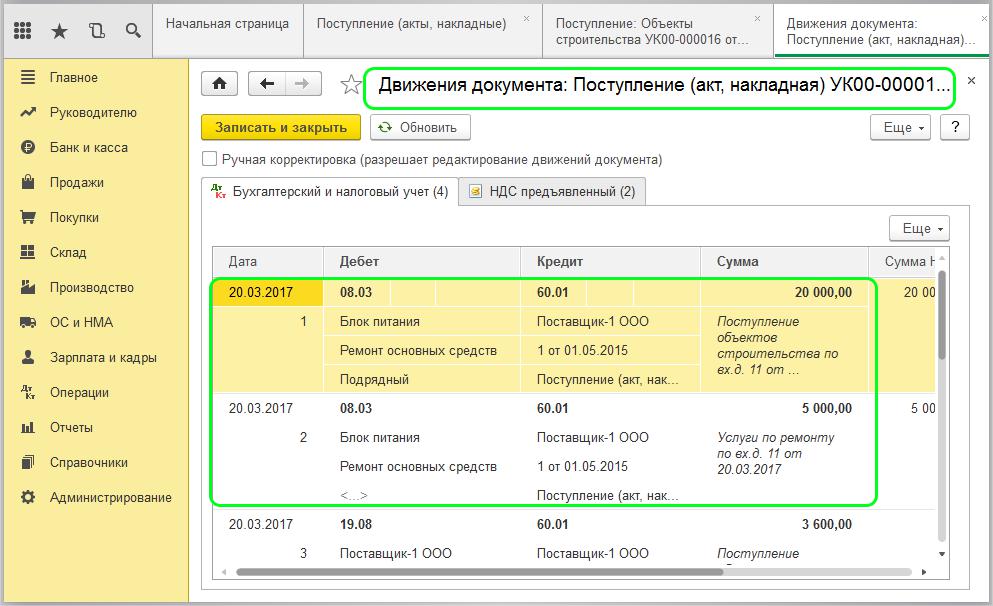
На вкладке «Объект строительства» печатают наименование элемента, а также счета внеоборотного актива. Далее жмут «Рассчитать». Как и при модернизации ОС, 1С 8.2, 8.3 сама рассчитает стоимость основных средств, учитывая модернизацию и установку.
В закладке «ОС» содержится графа с наименованием подвергаемого процедуре объекта. Добавляют из справочника и жмут «Распределить». Тогда сумма автоматически рассчитается. В проводках появится увеличение стоимости ОС с учетом процедуры.
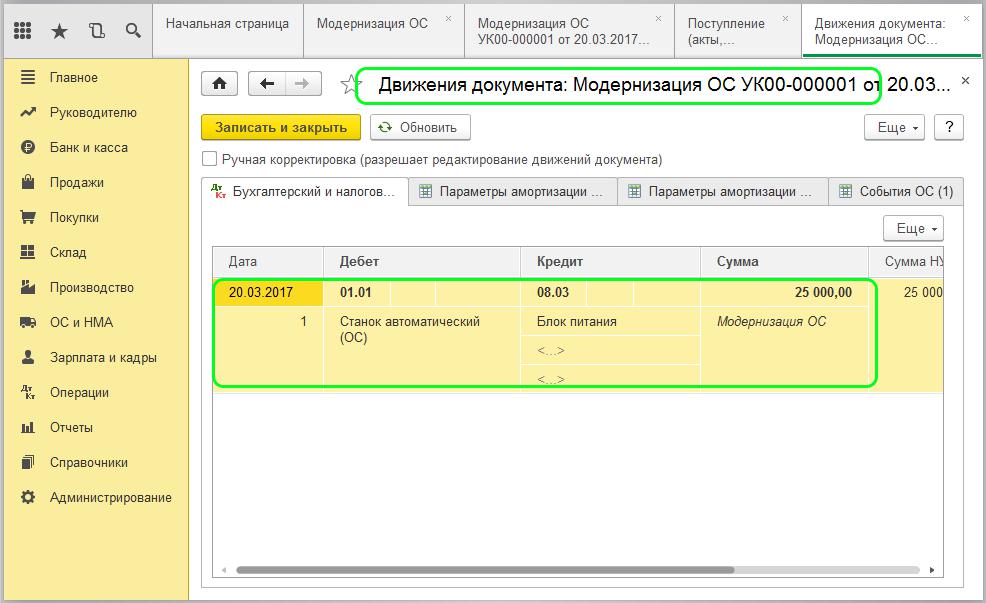
Модернизация ОС в 8.2 практически ничем не отличается от аналогичного процесса в 8.3.
Организация бухучета при продаже ОС
Когда предприятие выносит решение о продаже основного средства, бухгалтер сталкивается с задачей грамотно отобразить эту процедуру в учете. Сделка повлечет за собой несколько последствий.
Во-первых, при передаче прав собственности на объект продавец отображает доход. Его учитывают в составе остальных и отображают на счете 91.
Нужно помнить о том, что доход - лишь чистая цена продажи без включения НДС. Но на счет 91 зачисляют в первую очередь полный доход, а уже затем в проводке отображается сумма НДС.
Продажа основного средства ведет к необходимости отнести остаточную стоимость по ОС на прочие расходы предприятия.
В документации при продаже основного средства предприятие оформляет передачу посредством акта приемки-передачи.
Отдельный разговор идет о продаже недостроенных объектов. При проведении сделок может возникнуть ситуация, когда предприятие вынесет решение продать основное средство, которое еще не было достроено до конца. Тогда в бухгалтерском учете появляется ряд нюансов.
Так, доход от продажи данных объектов является частью прочих доходов и относится к кредиту счета 91 в сумме, внесенной покупателем.
Но нужно помнить, что объекты, которые не были достроены, не признаются основным средством и не обладают сформированной изначальной стоимостью. Тогда бухгалтер сталкивается с вопросом, что именно относить к расходам.
В таком положении к прочим расходам относят затраты, уже понесенные в ходе строительства ОС, включая в них и затраты, которые сопутствовали процессу продажи.
Как и с продажей основного средства, с реализацией недостроенных объектов доход списывают на дату, когда произошел переход прав собственности.
При передаче бывшего ОС в уставной капитал иного предприятия нужно отдавать себе отчет в том, что процедура нуждается в грамотном документальном оформлении. Так, понадобится в данном случае особый акт. Его оформляют и в свободной форме, и по образцу. Важно, чтобы документ отражал остаточную стоимость основного средства, НДС, восстановленный по причине передачи ОС в роли вклада в уставной капитал другой организации.
ОС, которое передали, принимающая сторона оценивает с целью выявить размер вклада, который был внесен таким основным средством. По этой причине организация должна знать, что если принимающая сторона оценит ОС по цене выше его учетной стоимости, разница будет отнесена к доходам фирмы. В противном случае, при оценке в меньшем размере, задолженность по вкладу в уставной капитал будет считаться непогашенной. По этой причине разница всегда включается в число прочих расходов и списывается на дебет в счете 91.
О ликвидации ОС в бухгалтерском учете
Данный процесс обладает рядом тонкостей. Так как доход за выбывшее основное средство отсутствует, предприятие отмечает в учете лишь расход. В него включают: остаточную стоимость ликвидированного объекта, сумму затрат на работы, сопутствовавшие процедуре, величину НДС, выплаченного предприятием по причине ликвидации основного средства.
Также важно помнить о том, что после данной процедуры организация получает новый материал (например, детали). Его вписывают в дебет счета 10.
Начисленная амортизация - прямой расход
Учетная политика подчеркивает, что начисленная амортизация ОС, которые применяются в ходе хозяйственной деятельности предприятия, - прямой расход. Право на то, чтобы определять список прямых расходов, реализуется в отдельных главах учетной политики.
Включается амортизация в их счет при наличии финансовых обоснований. При этом процедура связывается с технологическим процессом и особенностями производства. Нередко налоговая старается оспорить список прямых расходов, который составляет налогоплательщик. Она пытается добиться расширения перечня. Хотя налогоплательщик сам выбирает правила игры в области учетной политики, сам занимается прямыми расходам, Налоговый кодекс РФ не считает, что данная процедура зависит только от самого налогоплательщика.
Когда возникают налоговые споры по части включения амортизации в состав прямых либо косвенных расходов, учитывают участие объектов ОС в процессе производства.
Помимо этого, один из весомых аргументов, который играет на руку налогоплательщику, - учетная политика для цели налогового учета. В ней указывается принцип, в соответствии с которым амортизация распределяется на прямые и косвенные расходы. По данному алгоритму списывают амортизационные отчисления на расходы за пределами сроков полезного применения ОС.
Но есть ряд судебных постановлений, в которых судебные органы склоняются к иному способу начисления амортизации модернизированных ОС без увеличения срока полезного применения.
Подробнее об объекте с нулевой стоимостью
Нередко модернизацию проводят по отношению к элементам основных средств, которые были самортизированы. Контролирующие органы поясняют, что при повышении сроков полезного применения элемента после осуществления данной процедуры предприятие может начинать начисление амортизации по новым нормам. Их рассчитывают, беря во внимание новые сроки.
Предприятие имеет право повысить эти сроки в пределах, которые были установлены для соответствующей амортизационной группы, в которую до этого входило ОС.
Однако раньше специалисты объявляли, что после осуществления процедуры модернизации нужно использовать норму амортизации, которая была установлена при вводе элемента ОС в эксплуатацию.
К примеру, в практике судебных органов попадались следующие ситуации. В спорах предприятие осуществило модернизацию самортизированного до конца ОС в целях налогового учета. Срок полезного применения к тому момент уже кончился. Амортизация по элементу уже не начислялась, когда модернизация была завершена. Таким образом, период начисления амортизации подошел к концу. Вопрос заключался в определении методов расчета суммы амортизационного отчисления по отношению к самортизированным основным средствам, прошедшим процедуру модернизации. И таких споров немало.

Заключение
Важно осуществлять учет ОС в установленном законом порядке. То есть учитывать основное средство в дату доведения до состояния готовности к эксплуатации. Когда ОС продается, сумму включают в доход, а остаточную стоимость - в расход. Такой же принцип применяют в отношении недостроенных объектов.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации