
Методика анализа использования нематериальных активов. Доля нематериальных активов в структуре внеоборотных активов Доля нематериальных активов в активах
Отправить свою хорошую работу в базу знаний просто. Используйте форму, расположенную ниже
Студенты, аспиранты, молодые ученые, использующие базу знаний в своей учебе и работе, будут вам очень благодарны.
Подобные документы
- (a) являются ли сроки полезного использования неопределенными или конечными и, если они являются конечными, то чему равны сроки полезного использования НМА,
- (б) методы амортизации, используемые для нематериальных активов с конечным сроком полезного использования;
- (c) валовая балансовая стоимость и накопленная амортизация (вместе с накопленными убытками от обесценения) на начало и конец периода;
- (d) статью (строки) отчета о прибылях и убытках, в которую включена амортизация нематериальных активов, а также
- (e) сверка балансовой стоимости на начало и конец отчетного периода.
- сроки полезного использования НМА — 78,5% (83,6%*)
- метод амортизации НМА — 83,1% (85,5%)
- балансовая стоимость и накопленная амортизацию — 94,0% (96,3%)
- куда относится амортизация НМА в отчете о прибылях и убытках — 78,9% (73,6%)
- согласование балансовой стоимости НМА в начале и в конце периода — 93,8% (94,4%)
- Нематериальные активы относятся к наиболее существенным типам активов в большом количестве компаний на основных фондовых рынках мира. В таких странах, как Великобритания, Бельгия, Гонконг, Франция, Дания, Нидерланды и Австралия, до 39% общих активов компаний принимает вид нематериальных активов (включая гудвилл).
- Прочие нематериальные активы наряду с торговыми марками и лицензиями являются часто встречающимся классом нематериальных активов, они составляют существенную долю от стоимости активов компаний. Но что скрывается под этим наименованием «прочие»? Не стоит ли компаниям предоставлять читателям более подробную информацию?
- Большая часть нематериальных активов приобретается в сделках по объединению компаний.
- Не все компании делают требуемые стандартом раскрытия информации о нематериальных активах.
- Ни одна из компаний не использует модель переоцененной стоимости для учета нематериальных активов.
Сущность нематериальных активов, задачи их анализа и источники информации. Особенности анализа нематериальных активов для различных типов финансового положения предприятий. Выработка единых критериев и подходов в оценке интеллектуальной собственности.
курсовая работа , добавлен 08.05.2011
Экономическая сущность нематериальных активов, их классификация, методы оценки и амортизации. Характеристика финансово-хозяйственной деятельности предприятия. Анализ эффективности использования нематериальных активов на примере ООО "Интоп-Процессинг".
курсовая работа , добавлен 19.05.2015
Раскрытие экономической сущности анализа основных средств и нематериальных активов предприятия. Комплексный анализ применения основных средств и нематериальных активов фирмы на примере ОАО "Завод Элекон". Эффективность применения внеоборотных активов.
курсовая работа , добавлен 09.06.2014
Понятие нематериальных активов. Характеристика интеллектуальной промышленной собственности, ее роль и место в эффективном развитии предприятия. Формы экономического оборота нематериальных активов. Оценка интеллектуальной промышленной собственности.
курсовая работа , добавлен 02.04.2008
Роль и значение нематериальных активов в условиях развития рыночной экономики Российской Федерации. Документальное оформление операций по учету нематериальных активов. Особенности учета нематериальных активов в условиях автоматизации учетного процесса.
курсовая работа , добавлен 29.11.2015
Понятие и признаки нематериальных активов, их состав и классификация. Доходный, затратный и сравнительный подходы в оценке нематериальных активов, структура их первоначальной стоимости. Характеристика способов расчета амортизационных отчислений.
контрольная работа , добавлен 20.10.2011
Определение понятия нематериальных ресурсов как юридической и экономической категории. Объекты интеллектуальной и производственной собственности. Затратный, доходный, рыночный методы оценки стоимости нематериальных активов. Установление нормы амортизации.
Нематериальные активы являются традиционным инструментом обеспечения конкурентоспособности компаний. В странах большой семерки доля нематериальных активов составляет от 30% до 40% от всех активов промышленных предприятий, а в наукоемких компаниях этот показатель достигает 70-80%.
Шарифов Мехти, выступление на XVII заседании «Евразийского клуба».
Доминирование на рынке нематериальных активов позволяет западным, японским и китайским компаниям вести успешную борьбу на международном уровне. Более или менее эффективное сопротивление технологическому колониализму оказывают страны БРИК, в первую очередь, введением высоких ввозных тарифов, а также инвестиционно-налоговым стимулированием научных разработок. К сожалению, государственная политика России в этом вопросе совпадает с курсом БРИК только по вопросам установления тарифных барьеров. Что же касается стимулирования науки посредством государственных инвестиций и налоговых льгот, то Россия выпадает из тренда, который характеризует курс Бразилии, Китая и Индии.
Феномен нематериальных активов давно перерос сферу бизнеса, превратившись в составной элемент международной конкуренции. На глобальном уровне сложилось четыре главных игрока – США (35% мировых расходов на НИОКР), Европейский Союз (24%), Япония и Китай (примерно по 12%). Доля Российской Федерации значительно ниже: 1-2% мировых расходов на НИОКР.
Фактическое состояние дел в России не позволяет говорить о каких-либо успехах. В структуре собственности российских предприятий интеллектуальная собственность составляет менее 1% (с учетом средств индивидуализации). Наукоемкие отрасли отечественной экономики деградируют, их доля в структуре ВВП из года в год снижается на фоне роста показателей в сырьевых отраслях.
В этих условиях Россия не может использовать рынок нематериальных активов как политический инструмент не только для решения внутриполитических задач, но и для решения внешнеполитических проблем. Не случайно, что в большинстве российско-белорусских проектов в рамках Союзного государства, именно белорусские предприятия играют роль интеллектуальных центров. В сфере оборонной промышленности, биотехнологий, автопрома и т.д. Было бы ошибочно рассматривать Белоруссию как поставщика сельскохозяйственной продукции (кстати, рост экспорта продукции сельского хозяйства из Беларуси в Россию связан с увеличением производительности за счет применения современных технологий). В ответ на российскую нефть и газ, в обратном направлении из Белоруссии поставляются – оборудование, сельхозтехника, тракторы, автобусы, «МАЗ»ы и т.д.
Во внешнеполитическом курсе Кремля вопросам инновационного развития не уделяется внимание. Реализуемые в рамках отдельных программ инновационные проекты носят внутригосударственный характер. Отсутствие «инновационного» уклона во внешнеполитическом курсе является следствием ее среднесрочности. Долгосрочный внешнеполитический курс предполагает развитие инструментов единого рынка. Условно неким достижением в этой сфере можно считать создание Таможенного союза. Но проблема в том, что в существующих реалиях Таможенный союз:
— используется Россией и Казахстаном в основном как инструмент установления льготных тарифов для перемещения природных ресурсов;
— является механизмом для уклонения от таможенных сборов при ввозе в Россию промышленных товаров третьих стран;
— приводит к поддержке неконкурентоспособных производителей из стран-участников за счет ограждения импорта более технологичной продукции (косвенной задачей Таможенного союза является противодействие проекту по созданию единого экономического пространства, ассоциированного с ЕС, в рамках инициативы «Восточное партнерство»).
Несомненно, что Таможенный союз экономически более выгоден для Беларуси и Казахстана. Беларусь сохраняет выход на традиционный рынок своей продукции, а Казахстан, заключенный в российско-китайские «объятья», – к российским транспортным узлам. Наиболее значимой выгодой для России является гипотетическая возможность неисполнения обязательных предписаний ВТО в случае принятия в нее Российской Федерации: положения Таможенного союза могут иметь преимущество перед многосторонними обязательствами в рамках ВТО.
Формирование единого рынка нематериальных активов входит в интересы Российской Федерации, если рассматривать ее как основного политического игрока на пост советском пространстве. Россия постепенно теряет свое влияние в странах СНГ, что обусловлено:
— потерей боеспособности российских вооруженных сил;
— негативным отношением бизнес элит стран СНГ к возможности скупки активов со стороны российского бизнеса (даже в дружественной Абхазии существует запрет на приобретение недвижимости со стороны иностранных, в первую очередь, российских бизнесменов);
— ориентированием экономик стран СНГ на внешние рынки (в первую очередь, в качестве поставщика природных ресурсов);
— сменой поколений в странах СНГ (появление не владеющей русским языком молодежи, которая ориентирована на Запад или на исламский мир).
Формирование рынка нематериальных активов позволит России:
— продвигать российский бизнес на постсоветские рынки;
— концентрировать интеллектуальный потенциал стран СНГ в России (научные кадры в бывших пост советских странах менее востребованы, чем в России);
— восстановить тесные связи между интеллигенцией постсоветских стран, которая может выступить рупором идей тесной интеграции.
Каковы же инструменты для формирования рынка нематериальных активов. Во-первых, это государственный заказ. Существующий механизм государственного заказа (и государственного оборонного заказа как его составной) не стимулирует становление рынка нематериальных активов. Отметим несколько негативных факторов, связанных с размещением государственного заказа.
Правительством Российской Федерации утверждены правила оценки поданных в рамках конкурсов заявок. В перечне критериев имеется цена, качество, сроки, гарантии. Но нет критерия инновационности. Оценивая заявку, государственный заказчик не может отдать приоритет тем заявкам, в которых отдается предпочтение созданию новых нематериальных активов.
В 94-ом федеральном законе «О размещении заказов на поставки товаров, выполнение работ, оказание услуг для государственных и муниципальных нужд» нет каких-либо требований для гарантированного привлечения со стороны головных исполнителей университетов, а также малого и среднего бизнеса. Для сравнения хотелось бы отметить, что в США по государственному оборонному заказу установлена доля из получаемых из бюджета средств, которую необходимо потратить на научные исследования при участии университетских организаций и небольших компаний. Увеличение объемов государственного финансирования научных исследований без изменения структуры распределения средств между отдельными участниками рынка нематериальных активов не приведет к пропорциональному росту социально-экономической отдачи от инвестиций. В качестве наглядного примера можно привести ситуацию вокруг реализации государственного оборонного заказа: несмотря на рост объемов финансирования, разработка и выпуск новейших образцов вооружения и военной техники уменьшается. В целом ГОЗ-2010 не был выполнен на треть, а по наиболее высокотехнологическим направлениям этот показатель превышает 50%. Так, в прошедшем 2010-ом году аэрокосмическая отрасль не смогла исполнить ГОЗ даже наполовину.
Бюджетное финансирование НИОКР в России направленное в большей своей части на оборонные исследования (наследие Холодной войны, когда 3/4 расходов на НИОКР прямо или косвенно направлялась на оборону), тогда как по всем мире на гражданские исследования выделяются больше средств, чем на оборонные. В качестве сравнения можно привести соотношение капитализации гражданских и оборонных научных активов, созданных за счет государственных ассигнований в США: из 1,4 трлн. долларов только 468 млрд. долларов приходится на оборонные научные активы.
И наконец, порядок ценообразования по государственному оборонному заказу носит антиинновационный характер. Установленные лимиты на получение прибыли для предприятий оборонно-промышленного комплекса подталкивают последних к снижению затрат на научные разработки. И после этого мы удивляемся, что не в состоянии разрабатывать современные системы вооружений и обеспечить реализацию государственного оборонного заказа.
Следует помнить, что государственный заказ является и останется основным инструментом для финансирования науки, в особенности фундаментальной науки. В России имеют популярность необоснованные идеи о том, что в западных странах наука финансируется частным капиталом. Частный капитал продвигает в основном прикладную науку, тогда как фундаментальная наука – это сфера ответственности государства. Не случайно, что одним из мер антикризисного пакета администрации президента США Барака Обамы является увеличение государственных расходов на НИОКР. Дотируя науку, западные страны, предпринимают меры для распределения выгод от этого между различными слоями населения. На это и направлены обязательные условия для привлечения к научным проектам малого и среднего бизнеса. В России же основные получатели бюджетных средств на научные исследования – это крупный бизнес и государственные предприятия. Таким образом, государство ставит малый и средний бизнес в неравноправные условия, неосознанно создает условия для его поглощения крупными игроками.
Во-вторых, предоставление льготных условий на пользование объектами интеллектуальной собственности, созданными за счет бюджетных средств, для организаций-разработчиков и авторов. Отказ государства от прав на созданные за счет государственных ассигнований объекты интеллектуальной собственности, преобладающая тенденция по всем мире.
Однако в России правом на создаваемые за счет бюджетных средств объекты интеллектуальной собственности обладает только государство, а разработчик не приобретает каких-либо существенных выгод. Такое регулирование предлагает четвертая часть Гражданского Кодекса Российской Федерации. В результате чего, при реализации государственного заказа исполнители не уделяют надлежащего внимания регистрации прав Российской Федерации. Регистрация проводится лишь в тех случаях, когда прямо прописано это в Техническом задании (с учетом неформальной практики, что проект Технического задания «готовят» будущие «победители» тендерных процедур, количество позиций по регистрации объектов интеллектуальной собственности стремится к нулю). Целесообразно закрепить за фактическими разработчиками права на пользование этими объектами на определенный промежуток времени. Например, на срок от трех до трех до семи лет (в зависимости от типа объекта интеллектуальной собственности), а по истечению этого срока предоставить право любым российским производителям пользоваться этими объектами интеллектуальной собственности безвозмездно. Необходимо также закрепить право на получение разработчиками материальной выгоды при заключении лицензионных соглашений в установленный период времени.
В действующем законодательстве необходимо предусмотреть:
— понятие первого правообладателя на объекты интеллектуальной собственности, созданные за счет бюджетных средств;
— временное обременение в пользу первых обладателей (разработчиков) на право на объекты интеллектуальной собственности, созданные за счет бюджетных средств.
Это позволит стимулировать становление рынка нематериальных активов, где основными игроками выступят разработчики, которым будет предоставляться права на передачу прав третьим лицам на возмездной основе. При этом на разработчиков должно также быть возложено обязательство обеспечить отчисление части доходов в пользу непосредственных авторов. На сегодняшний день отсутствует какой-либо правовой механизм обеспечения интересов самих исследователей по разработкам, финансируемым их бюджетных средств. Целесообразно установить гарантированную долю от прибыли, которая будет предоставляться автору (авторам) научных исследований разработчиками.
Для сравнения: 7-я Европейская рамочная программа научно-технологического развития Европейского Союза на 2007–2013 годы (объем финансирования 53 млрд. евро) предполагает, что бюджетные средства могут предоставляться при наличии соглашения о распределении доходов. Следует отметить, что доля авторов в доходе от использования объектов интеллектуальной собственности в Европе варьируется от 30% (Испания) до 60% (Греция). Большинство европейских стран законодательно закрепили порядок распределения прибыли между отдельными исследователями, государственными научными организациями и посредниками, содействующими коммерциализации.
Хотелось бы напомнить, что завершенной федеральной целевой научно-технической программы «Исследования и разработки по приоритетным направлениям развития науки и техники» на 2002–2006 годы по приоритетному направлению «Развитие инфраструктуры» (постановление правительства РФ от 21 августа 2001 г. № 605) большое внимание уделялось созданию, развитию и поддержанию Центров трансфера технологий (ЦТТ), на которые и возлагались задачи по коммерциализации научных разработок. ЦТТ были созданы при многих ведущих научно-исследовательских и высших учебных заведениях. Однако эффективность их деятельности невысока (за исключением отдельных ЦТТ). Одной из главных причин этого является отсутствие у организаций-разработчиков прав на созданные за счет денег государства объекты интеллектуальной собственности, а также отсутствие гарантий материальных интересов самих исследователей.
Среди критериев оценки эффективности реализации многочисленных национальных, федеральных и президентских программ, связанных с инновационным развитием, нет таких показателей как:
— стоимость и доля объектов интеллектуальной собственности, созданных за счет бюджета и реализованных на рынке;
— экономическая отдача от этих объектов в пользу разработчиков и ученых-исследований.
Можно принимать множество программ по возвращению эмигрировавших ученых или создавать образцовые инограды (наподобие Сколково). Однако эффективность этих инициатив будет низкой до того времени, когда государство не сделает работу ученого престижной. В первую очередь, престижной с точки зрения финансового само обеспечения.
В-третьих, оптимизация системы налогообложения, в том числе предоставление налоговых льгот. Как показывает опыт различных стран, стимулирование научных исследований осуществляется не только прямым финансированием научных исследований и опытно-конструкторских работ, но и посредством предоставления налоговых преференций государственным и частным компаниям на проведение НИОКР. Установленные сегодня в России налоговые послабления лишь поддерживают статус-кво: позволяют предприятиям не сворачивать полностью работы по НИОКР, но не являются стимулирующими.
Налоговые преференции в промышленно-развитых странах качественно иные. Обратимся к опыту некоторых стран.
В США налогоплательщику предлагается право осуществлять амортизацию в течение пяти лет расходы на НИКОР, либо же вычесть из налогооблагаемой базы в текущем отчетном периоде. При этом по затратам на исследования на территории США предоставляется налоговый кредит.
В Британии компании имеют право на налоговый вычет на сумму, превышающую затраты на научные исследования. Для крупных компаний на 25%, а для малых и средних на 50% более суммы затрат. При этом применяются 100% амортизационные вычеты в отношении инновационных инвестиций. Тем самым с помощью налоговых мер стимулируется перевод в Британию научных разработок со стороны компаний, имеющих подразделения в различных странах.
Франция является лидером в области налоговых льгот на НИОКР в Европе. Научно-исследовательским предприятиям предоставляется налоговая льгота в размере 50 % от расходов на исследования и развитие в первый год работы, 40 % во второй и 30 % во все последующие годы при условии, что общая сумма расходов не превышает 100 миллионов евро (расходы свыше указанной суммы возмещаются в размере 5 %). Не случайно, что в кризисном 2009 году во Франции было создано 639 иностранных инвестиционных проектов (в 2008 году – 641 проект), что больше, чем в докризисном 2007 году – 624 проекта.
Активно используется налоговое субсидирование. Страны-лидеры по расходам на НИОКР, повсеместно применяют этот инструмент: Япония (налоговые субсидии составляют 15,9% от затрат на НИОКР), Китай (13,8% от затрат на НИОКР), Южная Корея (15,8 от затрат на НИОКР); Франции (42,5% от затрат на НИОКР), Великобритания (17,9% от затрат на НИОКР), Индия (26,9% от затрат на НИОКР) и т.д.
В Российской Федерации налоговая система «провоцирует» предприятия на то, чтобы не осуществлять НИОКР, а также не брать на баланс и не регистрировать уже созданные объекты интеллектуальной собственности, а «оформлять» лишь те, которые уже востребованы рынком. Отечественные научно-исследовательские учреждения уклоняются от регистрации для снижения налогового бремени. Такая практика чревата нежелательными последствиями. Так, в ходе приватизации государственной собственности оценка нематериальных активов не проводилась и не проводится надлежащим образом. Можно привести десятки примеров, когда в передаточном акте научно-исследовательских и научно-производственных предприятий стоимость нематериальных активов была равна нулю или составляла гроши.
Не стоит опасаться того, что колоссальные налоговые преференции станут объектом заинтересованности для лиц, стремящихся уклониться от налогообложения. При наличии политической воли этот вопрос решается быстро. Налоговая инспекция зарекомендовала себя как принципиальный сборщик податей.
В-четвертых, создание региональных свободно-экономических зон, ориентированных на реализацию НИОКР. Как федеральный центр, так и региональные власти уже реализовали многочисленные проекты по созданию технопарков, свободно-экономических зон и т.д. Ответственными лицами представлялись отчеты о «высоких достижениях» (которые почему то не оказали влияния на улучшение социально-экономического положения страны и не привели к изменению структуры экспорта и импорта наукоемкой продукции).
Хотелось бы обратить внимание на следующее: подобные проекты не направлены на восстановление некогда утраченных технологических связей на пост советском пространстве. Интересным было бы создание трех свободно-экономических зон центров не периферии России, направленных на развитие инновационных проектов со странами СНГ: Славянский, Кавказский и Среднеазиатский.
Не стоит надеяться, что России будут предоставлены новейшие технологии. Переговоры вокруг «Мистралей» являются поучительным примером того, как дружественная Франция готова делиться технологиями. Россия не имеет таких рычагов как Китай, получающий доступ к некоторым зарубежным технологиям (правда не ко всем). Китай вынуждает Запад предавать ей технологии, используя четыре весомых рычага:
— допуск на внутренний китайский рынок посредством создания совместных предприятий;
— софинансирование дальнейших разработок на китайской территории с привлечением местных ученых;
— ограничения на импорт определенных товаров (например, редкоземельных металлов):
— «копирайтерство» в случае отказа от передачи технологий.
Три из перечисленных рычагов давления Россия не имеет. «Газовый» же рычаг используется для достижения среднесрочных экономических интересов.
Следует задуматься также о создании «Ближневосточной» свободно-экономической зоны, которая бы позволила придать более системный характер существующим связям между бизнес элитами и научными кругами России и Израиля.
В-пятых, упрощение регистрации в Российской Федерации прав на объекты интеллектуальной собственности, в том числе и для объектов, создаваемых в странах СНГ. К сожалению, сегодня в России существуют серьезные административные барьеры для государственной регистрации объектов интеллектуальной собственности. Получение охранных документов занимает длительное время (до 2-х лет). Сам процесс рассмотрения заявки является долгим. Все этого негативно сказывается на становлении и функционировании рынка нематериальных активов.
Учитывая непростую клановую систему управления и коррупционную составляющую в странах СНГ, возможность упрощенной регистрации объектов интеллектуальной собственности за пределами влияния местной власти может представлять интерес для разработчиков объектов интеллектуальной собственности.
В-шестых, государственный протекционизм отечественным компаниям-производителям высокотехнологической продукции. Имеет место быть монополизация российского рынка высокотехнологичной продукции западными компаниями. Не исключено, что при определенных стечениях обстоятельств иностранные компании будут осуществлять «технологический демпинг». Классическим примером является история вокруг Московского вертолетного завода имени М. Миля, в акционерном капитале которого значительная доля принадлежала основному иностранному конкуренту («Sikorsky Aircraft Corporation»). Меры по пресечению недружественных поглощений со стороны транснациональных корпораций должен был предложить 57-ой федеральный закон «О порядке осуществления иностранных инвестиций в хозяйственные общества, имеющие стратегическое значение для обеспечения обороны страны и безопасности государства». К сожалению, в действующей редакции этот федеральный закон направлен не на стимулирование инновационного развития, а на закрепление статус-кво передела собственности в России. При этом сказывается влияние «голландского синдрома». В результате чего, меры по протекции отечественных наукоемких отраслей «трансформируются» в меры по сдерживанию их развития бизнес структурами, контролирующими экспорт природных ресурсов.
В заключение хотелось бы отметить, что совершенствование отношений в области управления интеллектуальной собственностью носит стратегический характер, может выступать как инструмент достижения политических целей. Такой политический курс вполне встраивается в русло «гибкой власти». И не стоит стремиться с ужесточением законодательства за нарушение прав на объекты интеллектуальной собственности. Замечания Международного альянса по защите интеллектуальной собственности о том, что Китай и Россия являются основными нарушителями по объектам интеллектуальной собственности не стоит принимать близко сердцу. Конечно же, необходимо принять меры для пресечения нарушения авторских прав на иностранную музыку и голливудские фильмы, сделав их дороже на российском рынке. Но не следует спешить с мерами, которые усугубят положение российских производителей на рынке высокотехнологичной продукции. Целесообразно присмотреться к опыту Китая как крупнейшего промышленного «копирайтера».
Как компании применяют международные стандарты на практике?
Качественные стандарты бухгалтерской отчетности необязательно означают, что финансовая отчетность компаний будет следовать им в каждом пункте, касающемся отражения и раскрытия информации. К сожалению, степень соблюдения обязательных требований к раскрытию информации не всегда одинакова. Вопрос о том, соблюдаются ли эти требования и в какой степени, представляет интересный вопрос для изучения. И такие исследования проводились.
Данная статья основана на отчете АССА по этой теме. Отчет опубликован на английском языке, открытая ссылка на отчет есть по адресу: https://www.stir.ac.uk/research/hub/publication/14929. Название отчета: Worldwide application of IFRS 3, IAS 38 and IAS 36, related disclosures, and determinants of non-compliance.
В указанном отчете исследуется применение трех стандартов IFRS 3, МСФО 38 и МСФО 36 в бухгалтерской практике стран Европы и некоторых других стран, которые приняли международные стандарты отчетности или декларируют существенное сближение национальных стандартов и МСФО. Данное исследование АССА ставило целью проанализировать, применяются ли МСФО последовательно в разных странах и достигается ли фактическая сопоставимость отчетности. Отчет сам по себе довольно объемный, поэтому пока я остановлюсь на выводах, касающихся применения МСФО 38 «Нематериальные активы». Конечно же, в самом отчете гораздо больше статистической информации, чем в данной статье.
Какие компании из каких стран были выбраны для исследования
Для исследования необходимо было выбрать компании из стран с различными институциональными и нормативными режимами, как с развитыми, так и с формирующимися фондовыми рынками.
Процесс выбора компаний для исследования проходил в три этапа. Сначала были идентифицированы крупнейшие зарегистрированные компании в 23 странах. Для европейских стран использовался европейский индекс S&P 350, включающий в себя крупнейшие компании ЕС, которые наиболее тщательно отслеживаются и анализируются. Помимо компаний, присутствующих в индексе S&P 350, к выборке были добавлены отдельные европейские компании, включенные в национальные индексы стран с большой капитализацией.
Крупнейшие неевропейские компании были определены, исходя из их рыночной стоимости и присутствия в национальных фондовых индексах. В выборку вошли крупнейшие компании из индекса ASFA (Австралия), IBRX 50 (Бразилия), Shanghai SSE 50 Index (Китай), Hang Seng (Гонконг), FTSE Bursa Malaysia KLCI (Малайзия), NZX 15 (Новая Зеландия) и FTSE / JSE RAFI 40 (Южная Африка).
Таким образом, можно сказать, что все выбранные компании являются «голубыми фишками» в своих географических зонах. Примерно 17% выборки состоит из британских компаний (91), 8% французских (45) и 7% австралийских компаний (38). Вес остальных стран намного меньше.
В результате были отобраны компании из следующих 23 стран (в скобках количество компаний): Австралия (38), Австрия (15), Бельгия (11), Бразилия (25), Китай (9), Дания (13), Финляндия (21), Франция (45), Германия (29), Греция (9), Гонконг (24), Ирландия (18), Италия (20), Малайзия (19), Нидерланды (17), Новая Зеландия (11), Норвегия (17), Португалии (17), Южной Африки (21), Испании (25), Швеции (21), Швейцарии (28) и Великобритании (91). Всего 544 компании, более половины которых это европейские компании (397 или 73%).
Анализировалась отчетность за 2010 год. Все компании представляли собой разные отрасли экономики, но ни одна из них не относилась к финансовому сектору (не рассматривалась отчетность банков, страховых компаний, инвестиционных фондов и т.п.)
Применение МСФО 38 в бухгалтерской практике
Из общего количества компаний (544), попавших в исследование 517 компаний имеют по крайней мере один вид нематериальных активов в отчете о финансовом положении (не включая гудвилл). Примечательно, что 491 компания из 517, которые имеют по крайней мере один нематериальный актив, признали гудвилл, возникший в результате приобретений в год проведения исследования и/или в результате приобретений в более ранние периоды. Ожидаемо выяснилось, что значительные суммы нематериальных активов (без учета гудвилла) признаются в результате объединения компаний (слияния, поглощения). В целом значительная доля внеоборотных активов компаний состоит из нематериальных активов. На рис. 1 показано процентная доля нематериальных активов и гудвилла по разным отраслям экономики.
Рис. 1. Доля нематериальных активов и гудвилла в общей сумме активов

В исследовании используется классификация компаний по отраслям на основе отраслевой классификации Industry Classification Benchmark (ICB) (подробности есть в википедии). Так например, под наименованием «производство материалов» (английский термин «basic materials») объединены химическая промышленность, добыча полезных ископаемых (например, уголь, алмазы, золото), производство металлов (например, сталь, алюминий), деревообрабатывающая промышленность.
Исследование выявило, что в большинстве отраслей промышленности доля гудвилла в процентах от общей суммы активов больше, чем процентная доля остальных нематериальных активов. Процентная доля гудвилла в активах компаний варьируется от 6% (нефтегазовая отрасль) до 26,8% (технологические компании), в то время как другие нематериальные активы составляют от 4% (производство материалов) до 14,1% (технологические компании) от стоимости активов.
Рис. 2. Соотношение гудвила и других нематериальных активов в общей сумме активов по странам
(диаграмму можно увеличить, кликнув по ней)
 Если посмотреть на рис. 2, то явно видно преобладание гудвилла над нематериальными активами практически для всех стран, за исключением Италии, Португалии, Испании, Малайзии, Греции и Китая. Гудвилл в процентах от общих активов варьируется от 0,63% (в Китае) до почти 26% (в Великобритании), а остальные нематериальные активы (за исключением гудвилла) составляют от 1,63% до 13,51% от общего объема активов (опять же в Китае и Великобритании соответственно).
Таким образом, нематериальные активы относятся к наиболее существенным типам активов в большом количестве компаний на основных фондовых рынках мира. Статистические данные показывают, что в Великобритании, Бельгии, Гонконге, Франции, Дании, Нидерландах и Австралии до 39% общих активов компаний принимает вид нематериальных активов (включая гудвилл). Компании в Малайзии, Греции и Китае инвестируют в нематериальные активы меньше всего (т.е. менее 11% от общего объема активов, включая гудвилл). Или меньше всего покупают другие компании, ведь большая часть НМА признаются именно при приобретении других компаний.
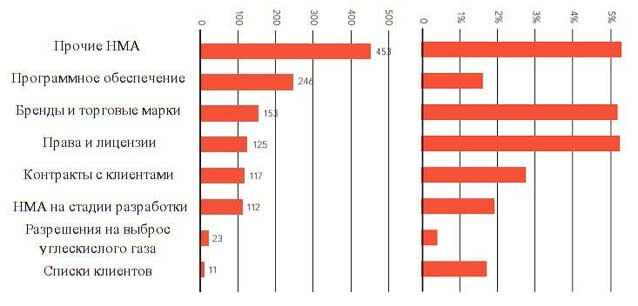
Интересно посмотреть, какие классы нематериальных активов преобладают в финансовой отчетности компаний, подготовленной в соответствии с МСФО (рис.3). Левая диаграмма показывает количество компаний, имеющих различные классы НМА в отчете о финансовом положении. Исследование показало, что «прочие нематериальные активы» представляют собой отдельный класс нематериальных активов в отчете о финансовом положении в 453 из 517 компаний (т.е. 87,6%). Кроме прочих НМА чаще всего компании отражают программное обеспечение и торговые марки (что ожидаемо), реже всего — списки клиентов. Правая диаграмма показывает процентную долю разных классов НМА в общей сумме активов. Класс «прочие нематериальные активы» представляет в среднем 5,28% от общей стоимости активов компаний, это больше, чем остальные классы НМА. Даже бренды и торговые марки, права и лицензии несколько уступают по стоимости «прочим нематериальным активам».
Рис. 3. Различные классы НМА: частота встречаемости и величина в процентах от общих активов
Соблюдение требований к раскрытию информации в отчетности МСФО
МСФО (IAS) 38 требует от компаний предоставления информации о нематериальных активах в пояснительной записке (раскрытия). В соответствии с пунктом 118 МСФО 38 компании должны раскрывать следующую информацию по каждому классу нематериальных активов, проводя различие между внутренне генерируемыми нематериальными активами и другими (приобретенными) нематериальными активами:
Исследование показало, что 269 из 517 компаний имеют внутренне-созданные нематериальные активы, 503 компании отразили в отчетности приобретенные нематериальные активы. Далеко не все из них сделали требуемые стандартом раскрытия информации.
Процент компаний, раскрывающих всю требуемую информацию по приобретенным нематериальным активам, составляет:
* — в скобках указан % компаний, раскрывающих данную информацию по нематериальным активам, созданным внутри компаний.
Как видно из приведенных цифр, по приобретенным НМА значительная (около 21% из 503) часть компаний, для которых эта информация является релевантной, не раскрывают статью отчета о прибылях и убытках, в которую включена амортизация нематериальных активов. Анализ показал, что только в Новой Зеландии, Норвегии и Ирландии все компании предоставляют эту информацию, в то время как в Австралии, Греции, Франции и Южной Африке процент компаний, предоставляющих такую информацию составляет 63%, 67%, 68% и 44% соответственно. Если сделать анализ по отраслям промышленности, то большинство компаний в телекоммуникационной отрасли (90%) предоставляют эту информацию. А компании, занятые в производстве потребительских товаров (consumer goods), довольно часто эту информацию не раскрывают (предоставляют только 50 из 73 компаний).
Также около 21% компаний не раскрывают, являются ли сроки полезного использования приобретенных нематериальных активов неопределенными (indefinite) или конечными (finite). Многие компании в Бельгии, Бразилии, Китае, Греции, Италии, Малайзии и Испании не предоставляют информацию о сроках полезного использования для приобретённых нематериальных активов (во всех этих странах менее 70% фирм предоставляют такую информацию). С другой стороны, более 90% компаний в Нидерландах, Великобритании, Норвегии и Австрии раскрывают эту информацию.
Интересно отметить, что ни одна компания, попавшая в исследование, не применяет модель переоценки к нематериальным активам, все компании используют метод себестоимости для оценки НМА (cost model). Этот факт улучшает сопоставимость финансовой отчетности по МСФО с отчетностью компаний из Китая и США, где модель переоценки НМА не разрешена. Совет по МСФО, возможно, захочет принять к рассмотрению (may wish to consider) вопрос о целесообразности применения модели переоценки для нематериальных активов.
Что касается нематериальных активов с неопределенным сроком полезного использования, то 151 компания указала, что у нее есть хотя бы один такой нематериальный актив. Только 58% (т.е. 88) этих компаний раскрывают причины, подтверждающие их оценку неопределенного срока полезного использования и/или фактора (факторов), который сыграл важную роль в определении этой оценки. А такие раскрытия обязательны согласно пункту 122 МСФО 38.
Выводы исследования
В целом, несмотря на то, что нематериальные активы составляют значительную долю активов компаний, соответствующие обязательные раскрытия не всегда приводятся в полном объеме.
Нематериальные активы в отчетности МСФО российских компаний
Данные в таблице ниже были взяты из консолидированной отчетности по МСФО за 2015 год. При желании любой может продолжить эту таблицу, и составляющих отчетность по МСФО, приведен по ссылке. Цифры приведены в миллионах рублей.
| Компания | Гудвилл | Остальные НМА | Итого НМА | Итого активы | % от активов |
| Ростелеком | 24,303 | 36,452 | 60,755 | 551,320 | 11% |
| МТС | 34,468 | 74,474 | 108,942 | 653,378 | 16,7% |
| Вымпелком | 113,369 | 35,976 | 149,345 | 672,467 | 22,2% |
| АФК Система | 43,861 | 118,188 | 162,049 | 826,742 | 19,6% |
| Мегафон | 33,909 | 61,800 | 95,709 | 469,391 | 20,4% |
| Роснефть | 227,000 | 48,000 | 275,000 | 9,638,000 | 2,85% |
| Северсталь | 33,571 | 191,361 | 224,932 | 5,866,785 | 3,83% |
| Газпром | 107,467 | 0 | 107,467 | 17,052,040 | 0,63% |
| ММК* | нет? | 1,311 | 1,311 | 448,776 | 0,29% |
*ММК — Магнитогорский металлургический комбинат
Как видно из таблицы, нематериальные активы составляют от 11 до 22% всех активов российских телекоммуникационных компаний. Компании из других отраслей (в данном случае нефтегазовая и сталелитейная) в целом имеют незначительные суммы НМА в процентах от общей стоимости активов.
Согласно пояснительным запискам большую часть нематериальных активов телекоммуникационных компаний составляют лицензии. Например, у компании Мегафон балансовая стоимость лицензий 4G равна 38,068, что составляет 61,5% от всех нематериальных активов без учета гудвилла. Остальное — частоты, биллинговое и телекоммуникационное программное обеспечение, абонентская база и прочие НМА.
Кроме телекоммуникационных компаний в таблице представлены данные по двум нефтегазовым компаниям (Роснефть, и Газпром) и двум металлургическим компаниям (ММК и Северсталь). Процентная доля НМА в активах этих компаний невелика, вероятно, поэтому информации в пояснениях к отчетности гораздо меньше, чем в отчетности телекоммуникационных компаний. Например, в отчетности ММК вообще нет отдельного раздела в пояснительной записке, касающегося нематериальных активов. Доля НМА в отчетности Севестали около 4%, в отчетности МСФО есть расшифровка движения нематериальных активов по классам: лицензии на добычу, программное обеспечение, активы. связанные с разведкой и прочие НМА. Но я не нашла необходимых раскрытий информации по срокам и методам амортизации НМА.
В отчетности компании Роснефть из 48 миллиардов рублей нематериальных активов кроме гудвила, половина (24 млрд) это права аренды земли и остальные 24 миллиарда рублей это прочие нематериальные активы без пояснений что это такое. Хотя, конечно, для Роснефти это небольшие суммы, меньше полмиллиарда долларов (24,000,000,000/56 ~430 миллионов долларов)
Что касается отчетности компании Газпром по международным стандартам, то в ней вообще нет строки «нематериальные активы», есть только строка «гудвилл». При этом в отчетности по РСБУ за этот период нематериальные активы присутствуют. Скорее всего, отсутствие строки НМА в консолидированной отчетности компании Газпром связано с тем, что в масштабах Группы величина нематериальных активов крайне незначительна (?).

Нематериальные активы (НМА) - особый вид имущества организации, который нельзя отнести к типовым для большинства организаций. Однако если у организации есть НМА, для нее становится важным и проведение анализа нематериальных активов предприятия. Как его можно проводить, расскажем в нашей консультации.
Анализ вертикальный и горизонтальный
Простейший пример анализа нематериальных активов - это их исследование по составу, структуре, а также в динамике.
Для проведения такого анализа информацию о нематериальных активах можно представить в виде примерной таблицы:
| Вид нематериального актива | По состоянию на 01.01.2016 | По состоянию на 01.01.2017 | ||||
|---|---|---|---|---|---|---|
| Сумма амортизации | Остаточная стоимость | Первоначальная (восстановительная) стоимость | Сумма амортизации | Остаточная стоимость | ||
| Исключительное право патентообладателя на изобретение | ||||||
| Исключительное право автора на использование программы для ЭВМ | ||||||
| Исключительное право автора на использование топологии интегральных микросхем | ||||||
| Исключительное право на товарный знак | ||||||
| Положительная деловая репутация | ||||||
| ……. | ……. | ……. | ……. | ……. | ……. | ……. |
| Итого: | ||||||
Для заполнения указанной таблицы используются аналитические данные бухгалтерского учета по счетам 04 «Нематериальные активы», 05 «Амортизация нематериальных активов» (Приказ Минфина от 31.10.2000 № 94н).
По данным приведенной таблицы можно не только определить долю отдельных видов нематериальных активов в общем объеме НМА, но и, например, определить темпы изменения первоначальной стоимости или величины амортизационных отчислений за несколько отчетных периодов. Это предоставит информационную базу для менеджмента компании в вопросах управления нематериальными активами. При этом, естественно, рассматривать структуру и динамику НМА вне связи с отдачей от них большого экономического смысла не имеет. Поэтому анализ оборачиваемости и эффективности использования нематериальных активов является более серьезным инструментом управления НМА.
Как оценить эффективность использования нематериальных активов
Что такое в общем случае оборачиваемость активов и как она определяется, мы рассказывали в . Сужая объект анализа активов до исключительно нематериальных, формула расчета коэффициента оборачиваемости нематериальных активов (К НМА) может быть представлена в следующем виде:
К НМА = В / НМА СНМА С - средняя за этот период стоимость нематериальных активов по балансу.
Средняя стоимость нематериальных активов, например, за год определяется как среднее арифметическое суммы их остаточной стоимости на начало и конец этого года.
Проводя такой анализ за отчетный год по данным бухгалтерского баланса, коэффициент оборачиваемости НМА будет рассчитываться так:
К НМА = В / (Строка 1110 Н + Строка 1110 К) / 2где В - выручка за отчетный период;
Строка 1110 - сальдо строки 1110 «Нематериальные активы» бухгалтерского баланса на начало отчетного года;
Строка 1110 К - сальдо строки 1600 бухгалтерского баланса на конец отчетного года.
Конечно, анализ эффективности использования нематериальных активов предприятия не ограничивается расчетом и сравнением в динамике коэффициента оборачиваемости НМА. Могут также рассчитываться коэффициент использования НМА (отношение прибыли к сумме активов), т. е. коэффициент рентабельности, коэффициент полноты использования НМА (отношение функционирующих НМА к неиспользуемым) и другие показатели.
8. Доля нематериальных активов в структуре внеоборотных активов.
Если наблюдается тенденция ее увеличения, то это свидетельствует об ускорении НТП, а следовательно, о рациональности проводимой амортизационной политики.
9. Уровень использования производственных мощностей по выпуску отдельных видов продукции и в целом по предприятию.
Если уровень ее использования достаточно высокий, тем более, если наблюдается тенденция улучшения ее использования, это свидетельствует о рациональности проводимой амортизационной политики.
При оценке эффективности амортизационной политики на уровне предприятия могут быть использованы следующие дополнительные показатели:
· темпы роста выпуска продукции на предприятии в динамике;
· темпы роста инвестиций в основной капитал;
· соотношение между темпами роста инвестиций в основной капитал и объема выпускаемой продукции.
Представленные показатели оценки эффективности амортизационной политики необходимо рассматривать и анализировать в динамике, так как только на основе этого можно сделать обоснованные выводы о результативности проводимой амортизационной политики.
На Рисунке 3 показана взаимосвязь амортизационной политики с инновационной политикой предприятия.
Из Рисунка 3 следует, что амортизационная политика влияет на инновационную через такие инструменты, как устанавливаемые сроки полезного использования основных средств и нематериальных активов; методы исчисления амортизационных отчислений; использование ускоренной амортизации; условия отнесения имущества к амортизируемому; направления использования амортизационных отчислений.
Использование целенаправленных инструментов амортизационной политики на инвестиционные ресурсы ОАО «Камволь» будет способствовать влиянию на инвестиционную деятельность и реализацию инновационной политики.
Амортизационная политика влияет на экономические и финансовые результаты предприятия прямо и опосредованно. Механизм этого влияния показан на Рисунке 4.
Выявленный механизм влияния отдельных инструментов амортизационной политики на инвестиционную и инновационную деятельность позволяет при ее разработке детально учесть факторы, которые оказывают многоплановое влияние на величину амортизационных отчислений, инвестиционные возможности и инновационную деятельность с целью обеспечения гибкости и оптимальности проводимой амортизационной политики, а установленный механизм прямого и опосредованного влияния на конечные финансовые результаты предприятия станет основой для расчета экономического эффекта проводимой амортизационной политики.
Рисунок 6 – Взаимосвязь амортизационной политики с инновационной политикой
В современных условиях важнейшим направлением совершенствования амортизационной политики ОАО «Камволь» является общее повышение норм амортизации на основе снижения срока полезного использования основных средств. При этом предлагаются различные варианты:
1) увеличение норм амортизации на активную часть основных средств на 30 процентов, на пассивную – 10 процентов;
2) увеличение нормы амортизации на 50 процентов на активную часть основных средств, срок морального износа у которых не более 4 лет, а на остальную их часть – 30 процентов. Увеличение нормы амортизации на пассивную часть – 10 процентов.
Рисунок 7 – Механизм влияния амортизационной политики на финансовые результаты предприятия.
Второй вариант предпочтительнее по сравнению с первым, так как он позволяет направлять больше средств на ускоренное обновление активной части основных фондов, что приведет к минимизации не только физического, но и морального износа основных средств, особенно машин, оборудования и электронных устройств.
Реализация предложенного мероприятия на ОАО «Камволь» станет позитивной только в том случае, если руководство предприятия будет использовать амортизационные отчисления строго по своему функциональному назначению, а сумма этих амортизационных отчислений будет вычитаться из налогооблагаемой прибыли.
В условиях инфляции особенно требуют переоценки здания и сооружения, построенные за последние 10 – 15 лет. При этом будет идти процесс возрастания или снижения их восстановительной стоимости, что потребует корректировки баланса и повлияет на величину налога на прибыль и налога на недвижимость организации.
Наиболее эффективная амортизационная политика предприятия оценивается с позиции максимальной экономии на налоговых платежах и максимального объема аккумулируемых амортизационных отчислений на инвестиционные цели, при условии сохранения положительных финансовых результатов.
В свою очередь, начисленная сумма амортизационных отчислений определяет величину налога на прибыль и налога на недвижимость предприятия. Причем и налог на недвижимость предприятия оказывает влияние на размер налога на прибыль. Таким образом, все эти показатели находятся в тесной единстве и взаимосвязи. Изменение одного из них неизбежно вызывает цепочку последующих колебаний, оказывающих влияние на финансовые результаты деятельности предприятия.
Принятие решения о начислении амортизации определенным методом должно основываться на анализе всей совокупности допустимых способов расчета сумм амортизации в бухгалтерском учете с учетом амортизационной группы и вида активов.
При возрастании восстановительной стоимости основных средств, налог на прибыль организации снизится на величину (3.4):
Где – величина снижения налога на прибыль за счет увеличения амортизационных отчислений;
, – восстановительная стоимость зданий и сооружения соответственно после и до их переоценки;
– ставка по налогу на прибыль, доли ед.
Налог на недвижимость организаций увеличится вследствие возрастания остаточной стоимости зданий и сооружений, которую можно определить из выражения (3.5):
Где – величина увеличения налога на недвижимость организаций после переоценки основных средств;
, – остаточная стоимость основных средств соответственно после и до их переоценки;
– норма амортизации на здания и сооружения, доли ед.;
– ставка по налогу на недвижимость предприятия, доли ед.
Так как налог на недвижимость организаций относится на финансовые результаты, то это приведет к снижению налогооблагаемой прибыли.
Величина снижения налога на прибыль в этом случае составит (3.6):
Где – величина снижения налога на прибыль за счет увеличения налога на недвижимость после переоценки основных средств;
– величина увеличения налога на недвижимость организаций после переоценки основных средств;
– ставка налога на прибыль, доли ед.
Таким образом, общая величина снижения налога на прибыль после переоценки основных средств составит (3.7):
Где – общая величина снижения налога на прибыль после переоценки основных средств;
– величина снижения налога на прибыль за счет увеличения амортизационных отчислений;
– величина снижения налога на прибыль за счет увеличения налога на недвижимость после переоценки основных средств.
При снижении восстановительной стоимости основных средств величина налога на прибыль увеличится, а величина налога на недвижимость предприятия снизится, что дополнительно приведет к увеличению налога на прибыль.
Чтобы определить, возрастут ли инвестиционные ресурсы предприятия в результате переоценки основных средств, необходимо сопоставить общую величину чистой прибыли и амортизационных отчислений до и после ее осуществления (3.8):
Где – величина изменения инвестиционных ресурсов предприятия в результате переоценки основных средств;
, – чистая прибыль организации соответственно после и до переоценки основных средств;
, – амортизационные отчисления организации соответственно после и до переоценки основных средств.
Если инвестиционные ресурсы предприятия после переоценки основных средств возрастают, то это свидетельствует о появлении больших возможностей для технического перевооружения производства за счет собственных средств, и наоборот.
Таким образом, эффективность новой амортизационной политики ОАО «Камволь» и оценка экономического эффекта от ее проведения может быть измерена после определенного периода, как минимум одного года. Представляется целесообразным включить в амортизационную политику целевые уровни по вышеуказанным показателям качества амортизационной политики.
Применение новой амортизационной политики окажет существенное влияние на будущую инвестиционную активность ОАО «Камволь» и позволит обеспечить предприятие новыми практически бесплатными источниками инвестиции в основной капитал предприятия.
ЗАКЛЮЧЕНИЕ
В процессе выполнения дипломной работы сделаны следующие выводы.
1. Объективной основой амортизации является участие основных фондов в производственном процессе. Амортизационные расходы возникают в течение всего эксплуатационного периода объекта. Амортизацию можно трактовать как процесс постепенного перенесения стоимости основных фондов на производимые товары и услуги. Перенесенная часть стоимости относится к производственным затратам и медленно по определенным законам включается в себестоимость продукции в качестве статьи, выступает элементом цены товара (услуги).
2. Амортизация занимает важное место в финансировании инвестиций в основные средства предприятия для его дальнейшего развития. В странах дальнего зарубежья инвестиции в основные средства за счет амортизации составляют более 2/3 от всего объема инвестиции, что значительно снижает стоимость инвестируемых ресурсов. Для достижения подобных результатов необходимо разработка высокоэффективной амортизационной политики предприятия.
3. При любом способе начисления амортизации общая сумма амортизационных отчислений за весь срок полезного использования объекта равна первоначальной стоимости основных средств (а с учетом переоценки основных средств – их восстановительной стоимости). Вместе с тем сумма амортизации существенно различается в зависимости от принятого способа ее начисления.
4. Исходя из того что амортизационная политика связана со многими экономическими процессами, протекающими на микро- и макроуровнях представляется, что новая амортизационная политика должна отвечать следующим требованиям:
· учет особенностей переходной экономики, а также фактора многоукладности последней;
· многофункциональности – недопустимо выполнение только функции накопления амортизационного фонда, необходимо также обеспечение его сохранности и ликвидности в течение длительного периода;
· обеспеченности нормативными документами, регламентирующими ее реализацию на практике;
· научной и практической обоснованности, преемственности и эффективности в условиях развития рыночной экономики.
5. Не смотря на предпринимаемые руководством ОАО «Камволь» меры по финансовому оздоровлению предприятие испытывает серьезные сложности с производством и реализацией продукции. Значительную роль в это играет моральный и физический износ используемых на предприятии основных средств, и отсутствие нормальных контролируемых источников финансирования технического перевооружения и модернизации основных средств.
6. На предприятии фактически отсутствует четкая и продуманная амортизационная политика. В связи с тем что амортизационный фонд учитывается на забалансовых счетах, фактически предприятие лишено возможности использования этих средств даже на простое, не говоря о расширенном воспроизводстве основного капитала. В связи с чем, в работе принята попытка разработать амортизационную политику для ОАО «Камволь».
7. Созданная на предприятии комиссия по проведению амортизационной политики, фактически работает без разработки этой самой политики. Важнейшей задачей этой комиссии на предприятии в данное время является скорее поиск конъюнктурных решений для освобождения средств для использования их в качестве оборотного капитала либо в качестве инструмента снижения себестоимости продукции.
8. Эффективность амортизационной политики можно охарактеризовать крайне низкой, так как предприятию реально не хватает оборотных средств для нормального функционирования предприятия и загрузки его мощностей. Однако, в связи с внедрением на предприятии инвестиционного проекта по техническому перевооружению ОАО «Камволь» на 2008 – 2015 гг., предусматривающий закупку оборудования, необходимо наладить четкую и эффективную работу комиссии по проведению на предприятии амортизационной политики.
9. Разработка амортизационной политики обязательно должна осуществляться в строгом соответствии с научными принципами ее разработки: принцип научности, принцип взаимосвязанности, принцип экономической обоснованности и целесообразности, принцип инновационности, принцип обеспечения адекватной финансовой базы для возмещения выбывающих основных средств.
10. Одним из основных свойств новой амортизационной политики является возможность применения предприятиями и организациями выбора различных методов и способов начисления амортизации, что позволит им вырабатывать собственную амортизационную политику, а государству – более эффективно осуществлять регулирование хозяйственных процессов, протекающих в экономике, а также воздействовать на происходящие структурные преобразования. Это будет способствовать развитию в стране наукоемких производств, повышению рентабельности и конкурентоспособности отечественных производителей, расширению рынков сбыта и завоеванию позиций как на внутреннем, так и на внешнем рынках.
11. Нынешнее финансовое состояние наших производителей, как известно, далеко не благополучно. Особенно это касается автомобиле-, тракторо- и станкостроения. Износ основных фондов в этих отраслях составляет более 70%, а их активной части уже приближается к 80%. Естественно, о высокой производительности и конкурентоспособности говорить не приходится, поэтому необходима система неотложных мер, направленная на исправление этой критической ситуации. Одним из элементов подобной системы является действенная амортизационная политика, которая предусматривает:
· создание нормативно-правовых и экономических условий субъектам хозяйствования всех форм собственности для полного использования собственных финансовых источников воспроизводства основного капитала, и в первую очередь амортизационных отчислений;
· формирование гибкой вариантной системы норм и методов начисления амортизации с учетом финансового состояния, форм собственности, реальных возможностей и потребностей предприятий;
· обеспечение индексации амортизационных отчислений и накопленного фонда сообразно темпам инфляции;
· разработку комплекса мер по аккумулированию амортизационных отчислений на депозитных счетах;
· определение целесообразности перераспределения амортизационных ресурсов между предприятиями одной отрасли, различных отраслей и сфер производства в соответствии с экономической конъюнктурой, в том числе путем создания рыночных амортизационных ресурсов и формирования соответствующего механизма.
12. Влияние амортизационной политики на экономические процессы может быть позитивным и эффективным только в том случае, если она разработана на основе научно обоснованных принципов, вытекает из экономической политики государства и реализовывается в строгом соответствии с заявленными в амортизационной политике нормами.
13. Реализация предложенного мероприятия на ОАО «Камволь» станет позитивной только в том случае, если руководство предприятия будет использовать амортизационные отчисления строго по своему функциональному назначению, а сумма этих амортизационных отчислений будет вычитаться из налогооблагаемой прибыли.
14. Применение новой амортизационной политики окажет существенное влияние на будущую инвестиционную активность ОАО «Камволь» и позволит обеспечить предприятие новыми практически бесплатными источниками инвестиции в основной капитал предприятия.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
1. Беларусь в цифрах. Статистический справочник. – ИВЦ Белстата, 2009. 97 с.
2. Бухгалтерский учет / Под ред. Н.И. Ладутько. - 5-е издание. - Мн., 2005. 236 c.
3. Бухгалтерский учет, под ред. В. Ф. Бабына, – Мн.: Вышейшая школа, 2004.
4. Бухгалтерский учет, под ред. И. Е. Тишкова, – Мн.: Вышейшая школа, 2005.
5. Бухгалтерский учет: Учеб./ И.Е.Тишков, А.И. Прищепа; Под общ. ред. И.Е.Тишкова, А.И. Прищепы. Мн.: Выш.шк., 2004. 687 с.
6. Годовые отчеты ОАО «Камволь» за 2006 – 2008 гг.
7. Закон Республики Беларусь О бухгалтерском учете и отчетности от 17.05.2004г. № 278-3.
8. Инвестиции / Под ред. В.В.Ковалева М.: Проспект, 2003.
9. Каспина Р.Г.. Практическое применение международных стандартов финансовой отчетности. М.: Бухгалтерский учет, 2006. – 162 с.
10. Кинцак И.М. Бухгалтерский учет основных средств. // ИС Консультант+: Беларусь.
11. Колтович С.П. Основные принципы и направления совершенствования амортизационной политики // ИС Консультант+: Беларусь
12. Кондраков Н.П. Бухгалтерский учет: Учеб. пособие. – 4-е изд., перераб. и доп. – М.: ИНФРА-М, 2006. – 640 с. – (Серия "Высшее образование"). Куттер М. И. Теория бухгалтерского учета, – М.: Финансы и статистика, 2003.
13. Крылов Э.И., Журавкова И.В. Анализ эффективности инвестиционной и инновационной деятельности предприятия: Учеб. пособие. - М.: Финансы и статистика, 2001.
14. Куттер М. И. Теория бухгалтерского учета, - М.: Финансы и статистика, 2003.
15. Левкович О. А. и др. Бухгалтерский учет, – Мн.: Амалфея, 2005.
16. Международные стандарты финансовой отчетности: российская практика применения / С. А. Умрихин, Ю. В. Ильина. – М.: ГроссМедиа: РОСБУХ, 2007. – 432 с.
17. Международные стандарты финансовой отчетности. Под ред. Л.В. Горбатовой, Волтерс Клувер, 2006. – 207 с.
18. Международные стандарты финансовой отчетности: учеб. пособие / Ю.И. Проскуровская. – С.: Омега-Л, 2008. – 288 с.
19. Молчанов С. Бухгалтерский и управленческий учет. – М.: ЭКСМО, 2008. – 736 с.
20. Основные средства: учет и амортизация, – Мн.: Амалфея, 2002.
21. Палий В. Ф. Международные стандарты учета и финансовой отчетности: Учебник. – М.: ИНФРА-М, 2007. – 512 с.
22. Постановление Министерства экономики Республики Беларусь, Министерства финансов Республики Беларусь, Министерства архитектуры и строительства Республики Беларусь 27 февраля 2009 Г. N 37/18/6 "об утверждении инструкции о порядке начисления амортизации основных средств и нематериальных активов" // НРПА от 09.06.09 №8/21041
23. Промышленность Республики Беларусь. – ИВЦ Белстата, 2009. – 280 с.
24. Семенов, В. М. Финансы предприятий: / В. М. Семенов, Р. А. Набиев, Р. С. Асейнов.- М. : Финансы и статистика, 2007
25. Сергеев И.В. Экономика предприятия: Учебное пособие.-2-е изд., перераб. и доп.-М.: Финансы и статистика, 2005.-84-105с.
26. Статистический ежегодник Республики Беларусь, ИВЦ Белстата, 2009. – 600 с.
27. Теория финансов: Учеб. пособие / Н.Е. Заяц, М.К. Фисенко, Т. В. Сорокина и др.; Под ред. Проф. Н.Е. Заяц, М.К. Фисенко. – Минск: БГЭУ, 2005.
28. Толкун И.Д., Хлабордов В.А. Комментарий к Постановлению Министерства экономики Республики Беларусь, Министерства финансов Республики Беларусь, Министерства архитектуры и строительства Республики Беларусь 27 февраля 2009 Г. N 37/18/6 "об утверждении инструкции о порядке начисления амортизации основных средств и нематериальных активов" // ИС Консультант+: Беларусь
29. Учетная политика ОАО «Камволь» на 2009 год.
30. Финансы и кредит: Учеб. пособие / Л.Г. Колпина, Г.И. Кравцова, В.Л. Тарасевич и др.; Под ред. М.И. Плотницкого. – Минск: Книжный дом; Мисанта, 2005.
31. Финансы организаций (предприятий): Учебник для вузов / Под ред. Н.В. Колчиной. – 3-е изд., перераб. и доп. – М.: ЮНИТИ-ДАНА, 2004.
32. Финансы предприятий: учеб. пособие / Н.Е. Заяц [и др.]; под общ. ред.. – Мн.: Выш. шк., 2005. – 528 с.
33. Фридкин Л.Б. Амортизация в МСФО и в Беларуси: сходства и различия. ИС Консультант+: Беларусь.
34. Хаматова Л. А. Экономика предприятия. Экономические ресурсы предприятия: Учебное пособие. – М.: Издательско-торговая корпорация «Дашков и К°», 2003. – 156 с.
35. Шавлюк А.Е. Бухгалтерский учет основных средств и амортизационных отчислений в соответствии с международными стандартами. // ИС Консультант+: Беларусь
36. Экономика организации (предприятия): учебник/под ред. Н.А.Сафронова.-2-е изд., перераб.и доп.- М.:Экономистъ, 2005.-388с.
37. Экономика предприятия (фирмы): Учебник/Под ред., О.В.Девяткина.-3-е изд., перераб. и доп.- М.:ИНФРА-М, 2007.-477-479с.
38. Экономика предприятия: / под ред. В. Я. Горфинкеля, В. А. Швандара 4-е изд., перераб. и доп. - М. : ЮНИТИ-ДАНА, 2007
39. Экономика предприятия: Учеб. Пособие / В.П. Волков, В.И. Стасевич и др.; под общ. ред. А.И, Ильина, В.П. Волкова. – М: Новое знание, 2003. – 677




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации