
Метод определения дисконтированного срока окупаемости. Срок окупаемости: формула и методы расчета, пример
Для принятия взвешенного решения о финансировании инвестиционного проекта используется несколько показателей эффективности:
- Срок окупаемости;
- Внутренняя норма доходности;
- Чистая приведённая стоимость;
- Дисконтированный экономический эффект и другие.
Одним из ключевых показателей является срок окупаемости инвестиционного проекта.
Срок окупаемости представляет отрезок времени, который показывает, как долго будут возвращаться инвестиции в проект с учетом финансирования всех сопутствующих операционных затрат.
Чем меньше этот срок, тем проект привлекательнее для потенциального инвестора . Вы можете определить несколькими способами.
Срок окупаемости инвестиций в проект (PP)
Самый простой метод расчёта – срок окупаемости инвестиций (с английского payback period ).
Это показатель, равный периоду, когда совокупный чистый финансовый поток от проекта (доход за вычетом операционных затрат и налоговых платежей) превысит сумму инвестированных средств.
- нарастающим итогом.
- Суммарный денежный поток теперь можно сравнить с суммой инвестиций . Период, в котором первая величина превысила вторую, является сроком окупаемости инвестиций.
Достоинством этого способа расчёта является его относительная простота.
Недостатки способа :
- Не учитывается изменение стоимости капитала во времени.
- Не учитываются денежные поток и после наступления окупаемости.
Этот период хорошо применять для проектов, предусматривающих относительно быстрый возврат средств (например, проект рассчитан на 10 лет, а примерный срок окупаемости – 1-2 года). В других случаях лучше использовать более сложные коэффициенты.
Дисконтируемый срок окупаемости
Важный фактор , который должен быть учтён при рассмотрении долгосрочных инвестиционных проектов – изменение стоимости капитала во времени.
Дисконтирование - это приведение будущих потоков денежных средств к настоящему периоду с учетом изменения стоимости капитала во времени.
Дисконтирование производится умножением значений будущих
потоков на понижающий коэффициент, зависящий от ставки дисконтирования. 
Ставка дисконтирования – это специальная ставка, используемая для перерасчета будущих потоков доходов в единую величину текущей стоимости.
Выбор ставки дисконтирования обуславливается:
- стоимостью привлекаемого капитала инвестора;
- прогнозной инфляцией;
- премией за риск проекта.
Базовое определение ставки – ставка, которую можно получать, сохранив деньги в безрисковых активах, таких, как банковский депозит.
На основании дисконтирования рассчитывается дисконтируемый срок окупаемости (Discounted Payback Period, DPP).
Схема его расчёта аналогична обычному сроку окупаемости, за исключением того, что суммируется не просто совокупный финансовый поток, а дисконтированный. Этот показатель также называется сроком окупаемости дисконтированных доходов (DPB, Discounted Pay-Back Period ).
Данный показатель более точный, чем показатель PP, так как учитывает изменение стоимости по времени и позволяет отсечь нерентабельные проекты. Остаётся недостаток, связанный с игнорированием финансовых потоков за пределами рентабельности.

Расчет дисконтированного срока окупаемости
Формула расчёта дисконтированного финансового потока в отдельном периоде:
CF (дисконтированный) = CF/(1+r)^n ,
- CF – значение недисконтированного совокупного денежного потока в данный период;
- r – ставка дисконтирования;
- n – номер периода.
Схема расчёта показателя следующая:
- Составляется таблица финансовых потоков (по каждому периоду рассчитываются денежные потоки, связанные именно с этим инвестиционным проектом – релевантные доходы и затраты).
- Для всех периодов заполняются суммы входящих и исходящих денежных потоков.
- Рассчитывается совокупный денежный поток за период как разница входящих и исходящих потоков.
- по вышеприведённой формуле.
- Рассчитывается суммарный денежный поток нарастающим итогом.
- Суммарный денежный поток теперь можно сравнить с суммой инвестиций. Период, в котором первая величина превысила вторую, является сроком окупаемости инвестиций.
Расчет срока окупаемости в MS Excel
Поскольку формула дисконтированного срока окупаемости намного сложнее, чем формула расчёта PP, то удобнее делать расчёты в программе обработки электронных таблиц, такой как MS Excel.
В программе составляется таблица из столбцов:
- столбец A – номер периода;
- столбец B – сумма инвестиций;
- столбец C – суммарный входящий финансовый поток в периоде (доходы);
- столбец D – суммарный исходящий поток в периоде (расходы);
- столбец E – суммарный денежный поток за период CF (=доходы – расходы);
- столбец F – дисконтированный денежный поток за период;
- столбец G – совокупный дисконтированный денежный поток нарастающим итогом;
- столбец H – разница между столбцом B и столбцом G.
Столбец A заполняется цифрами от 1 до планируемого окончания срока проекта.
Столбцы B, C и D заполняются вручную.
В столбец E заносится простая формула (разница между столбцами D и C).
Столбец F также заполняется формулами. Например, если таблица денежных потоков начинается со строчки 11, а значение ставки дисконтирования находится в ячейке А5, то в ячейку F11 нужно ввести формулу «= E11/(1+$ A$5)^ A11» , а затем скопировать её и вставить в остальные ячейки столбца F.
В соответствии с вышеприведённой формулой расчёта дисконтированного потока, эта формула Excel берёт значение недисконтированного потока и делит его на значение (1 + ставка дисконтирования), возведённое в степень, равную номеру периода из ячейки А11. Обратите внимание на абсолютную адресацию к ячейке А5 в формуле.
Столбец G суммирует нарастающим итогом совокупный дисконтированный поток: в ячейке G12 будет формула «=G10+F11». В ячейке H11 – формула «=G11-B11». Как только в этом столбце будет неотрицательное значение, срок окупаемости найден. Можно использовать условное форматирование для выделения неотрицательных значений в этом столбце.
Срок окупаемости инвестиций с учетом ликвидационной стоимости
Вышеприведённые показатели никак не рассматривают стоимость вложенных активов на конец срока окупаемости.
Нередки инвестиционные проекты, в которых к завершению проекта остаётся достаточно большое количество активов, которые инвестор сможет продать по остаточной стоимости (здания, сооружения, автотранспорт и т.п.) и тем самым увеличить входящий денежный поток.
Для учёта этого фактора применяется ещё один показатель расчёта срока окупаемости: с рок окупаемости с учетом ликвидационной стоимости (англ. Bail-Out Payback Period ) .
Суть его в том, что с суммой инвестиционных вложений сравнивается не только совокупный денежный поток, но к последней сумме добавляется ликвидационная стоимость активов на конец периода.
При этом ликвидационная стоимость может изменяться в ходе проекта: она может уменьшаться за счёт амортизации, может и увеличиваться, если в ходе проекта создаются активы.
В большинстве случаев срок окупаемости инвестиционного проекта, рассчитанный таким способом, будет меньше обычного срока окупаемости.
Учёт ликвидационной стоимости может применяться как в варианте с дисконтированным сроком окупаемости, так и для недисконтированного срока.
Схема расчёта показателя следующая (вариант с дисконтированием):
- Составляется таблица финансовых потоков (по каждому периоду рассчитываются денежные потоки, связанные именно с этим инвестиционным проектом – релевантные доходы и затраты).
- Для всех периодов заполняются суммы входящих и исходящих денежных потоков.
- Рассчитывается совокупный денежный поток за период как разница входящих и исходящих потоков.
- Для каждого периода считается дисконтированный денежный поток по вышеприведённой формуле.
- Рассчитывается значение ликвидационной стоимости на каждый период.
- Рассчитывается суммарный денежный поток нарастающим итогом.
- К сумме денежного потока прибавляется ликвидационная стоимость и сравнивается с суммой инвестиций. Период, в котором первая величина превысила вторую, является сроком окупаемости инвестиций.
Важность внутренней нормы доходности
Срок окупаемости, рассчитанный любым из рассмотренных способов, говорит о том, когда проект начнёт приносить прибыль (и станет ли приносить вообще), но абсолютно ничего не говорит о том, сколько инвестор может заработать на этом проекте, и есть ли смысл вообще вкладывать в проект.
 Для расчёта эффективности инвестиционного проекта используется дополнительный показатель, называемый внутренняя норма доходности (ВНД, от англ.
IRR – internal rate of return
).
Нормативом прибыли для инвестиционного проекта считается ставка, при которой затраты на первоначальные инвестиции равны дисконтированному доходу от этих вложений.
Это минимальная ставка, при которой инвестиции в проект окупаются.
Этот показатель используется при сравнении доходности инвестиционного проекта с безрисковым размещением денег (например, банковский депозит или государственные облигации), а также для сравнения разных вариантов инвестиционных проектов.
Показатель внутренней нормы доходности должен быть больше средней стоимости инвестиций (ставки дисконтирования), иначе инвестировать в проект смысла нет.
Почему короткий срок окупаемости лучше, чем более длительный?
Любой инвестиционный проект несёт в себе риски для инвестора . Это не банковский депозит и не акции «голубых фишек», которые имеют достаточную надёжность в течение длительного срока.
Вкладываясь в инвестиционный проект, инвестор несёт риски потери инвестиций как в результате изменения внешней среды (курсы валют, изменения законодательства, так и в результате неэффективной работы компании (маркетинговые просчёты, неэффективное производство, перерасход средств на себестоимость, неплатежи заказчиков и т.п.).
Чем быстрее инвестор «отобьёт» вложенные средства и чем быстрее проект станет приносить прибыль, тем меньший ущерб может получить инвестор.
Поэтому при сравнении инвестиционных проектов одинаковой эффективности (с одинаковой нормой внутренней доходности) инвестор скорее всего выберет проект с меньшим сроком окупаемости.
Заключение
Прежде чем принять решение о вложении денежных средств в проект, инвестор должен провести всестороннюю оценку вариантов инвестирования, используя разные показатели.
Для быстрой оценки окупаемости некапиталоёмких проектов подходит показатель PP – недисконтированный срок окупаемости.
Для более подробного рассмотрения и сравнения разных инвестиционных проектов подходит показатель дисконтированный срок окупаемости. Для более полной оценки следует использовать и другие показатели: внутренняя норма доходности и чистая приведённая стоимость проекта.
Инвестируя средства в производство или сферу услуг, предприниматель хочет знать, когда его деньги вернутся к нему и станут приносить дополнительный доход. Для того чтобы получить такую информацию производится расчет периода окупаемости проекта. Однако, учитывая динамику стоимости денег во времени, все показатели следует приводить к текущей стоимости. Соответственно, более точную оценку дает дисконтированный срок окупаемости.
Период окупаемости вложений (Payback Period, PP) представляет собой наименьший срок, через который инвестированные средства вернутся и станут приносить прибыль. Для краткосрочных проектов нередко применяют простой метод, который заключается в том, что за основу берется значение периода, при котором чистый начинания (без учета налогов и операционных затрат) превысит объем инвестированных средств.
Срок окупаемости инвестиций выражается такой формулой:

- IC – вложения на начальной фазе инвестиционного проекта;
- CFi – поток денег в период времени i, состоящий из чистой прибыли и начисленной амортизации.
Например, инвестор вложил одним платежом в пятилетний проект 4000 тысяч рублей. Доход он получает ежегодно по 1200 тысяч рублей с учетом амортизации. Исходя из приведенных выше условий, можно рассчитать, когда окупится вложение.
Объем дохода за первые три года 3600 (1200 + 1200 + 1200) не покрывает начального вложения, однако сумма за четыре года (4800 тысяч рублей) превышает инвестицию, значит, инициатива окупится меньше, чем за 4 года. Можно более точно рассчитать эту величину, если допустить, что в течение года приток денег происходит равномерно:
Остаток = (1 – (4800 – 4000 / 1200) = 0,33, то есть 4 месяца.
Следовательно, срок окупаемости инвестиций в нашем случае составит 3 года и 4 месяца. Казалось бы, все просто и очень наглядно. Однако не следует забывать, что наше начинание рассчитано на пятилетний срок внедрения, а в условиях снижения покупательной способности денег, такой срок приведет к серьезной погрешности. Кроме того, в простом способе не учтены потоки денежных средств, которые генерируются после наступления периода окупаемости.
Чтобы получить более точный прогноз, используют дисконтированный срок окупаемости (Discounted Payback Period, DPP). Этот критерий можно рассматривать как временной отрезок, в течение которого инвестор получит такой же доход, приведенный к текущему периоду, как и в случае вложения финансового капитала в альтернативный актив.
Показатель можно вычислить, используя такую формулу:
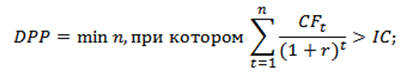
- DPP – период окупаемости дисконтированный;
- CF – поток денег, который генерируется вложением;
- IC – затраты на начальном этапе;
- n – длительность реализации инициативы (в годах);
- r – барьерная ставка (ставка дисконтирования).
Из формулы можно увидеть, что дисконтированный срок окупаемости рассчитывается путем умножения ожидаемых денежных потоков на понижающий коэффициент, который зависит от установленной . Дисконтируемый показатель окупаемости всегда оказывается выше, чем полученный простым методом.
Нередко возникают ситуации, когда после окончания инвестиционного проекта остается значительное количество активов (автотранспорта, сооружений, зданий, оборудования, материалов), которые можно реализовать по остаточной стоимости, увеличивая входящий поток денег. В таких случаях используют расчет периода возврата денег с учетом ликвидационной стоимости (Bail-Out Payback Period, BOPP). Его формула такова:
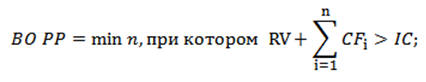
где RV – стоимость ликвидационная активов проекта.
При этом способе расчета к входящим потокам от основной деятельности приплюсовывается стоимость активов ликвидационная, рассчитанная на конец жизненного цикла инициативы. Чаще всего такие проекты имеют меньший период окупаемости, чем стандартные.
В нестабильных экономиках с быстро меняющимися условиями ставка дисконтирования может меняться в процессе цикла жизни начинания. Причиной этого чаще всего служит высокий уровень инфляции, а также изменение стоимости ресурсов, которые можно привлечь.
DPP позволяет учесть динамику стоимости денег, а также использовать для разных периодов разные нормы дисконта. В то же время, он имеет свои недостатки. К ним можно отнести невозможность учета потоков средств после достижения точки безубыточности, а также некорректные результаты при расчетах потоков с различными знаками (отрицательных и положительных).
Определение показателя DPP при оценке инвестиционного предложения позволяет снизить риски потерь инвестированных денег и в общем оценить ликвидность инициативы. Вместе с тем, по одному этому критерию делать далеко идущие выводы не следует, лучше всего оценить предложенный проект по ряду показателей и сделать вывод по всему комплексу полученных данных.
Примеры расчетов показателя с разной динамикой потоков
Рассмотрим пример расчета показателя DPP для описанного нами случая. Чтобы применить формулу к нашему примеру, то следует сначала установить ставку дисконтирования. Возьмем ее как средний показатель величины процентов по долгосрочным депозитам – 9%.
PV1 = 1200 / (1 + 0,09) = 1100,9;
PV2 = 1200 / (1 + 0,09)2 = 1010,1
PV3 = 1200 / (1 + 0,09)3 = 926,6
PV4 = 1200 / (1 + 0,09)4 = 844,5
PV5 = 1200 / (1 + 0,09)5 = 780,2
Теперь вычислим, когда наступит момент окупаемости. Учитывая, что сумма поступлений за первые 2 (2111 тыс. рублей), 3 (3037,6 тыс. рублей) и 4 года реализации инициативы (3882,1 тыс. рублей) меньше стартовой инвестиции, а сумма за 5 лет (4662,3 тыс. рублей) – больше нее, то срок окупаемости находится в пределах между четырьмя и пятью годами. Найдем остаток:
Остаток = (1 - (4662,3 - 4000) / 780,2) = 0,15 года (2 месяца).
 Получаем результат. Инвестиция при приведении денежных потоков к настоящему времени окупится за 4 года и 2 месяца, что превышает показатель PP (3 года и 4 месяца).
На срок окупаемости вложения в инвестиционный проект могут влиять различные показатели. В частности, он зависит от величины притока средств по периодам. Попробуем решить две задачи, немного модифицировав наш пример. Жизненный цикл проекта (5 лет) и начальная инвестиция (4000 тысяч рублей), барьерная ставка (9%) и номинальный объем дохода (6000 тысяч рублей) остаются неизменными, но притоки по годам имеют разный вид.
Итак, в варианте А поступления начинаются с малых величин и нарастают с каждым годом, а в варианте Б сначала поступают крупные суммы, уменьшающиеся к концу реализации начинания.
Вариант А:
1 год – 800 тыс. руб.;
2 год – 1000 тыс. руб.;
3 год – 1200 тыс. руб.;
4 год – 1300 тыс.руб.;
5 год – 1700 тыс. руб.
Дисконтируем поступления по годам варианта А:
PV1 = 800 / (1 + 0,09) = 733,9;
PV2 = 1000 / (1 + 0,09)2 = 841,7;
PV4 = 1300 / (1 + 0,09)4 = 921,3;
PV5 = 1700 / (1 + 0,09)5 = 1105,3.
Сложив прибыль, мы видим такую картину. Доходы за 2 года (1575,6 тыс. руб.), 3 года (2502,2 тыс. руб.) и 4 года (3423,5 тыс. руб.) не обеспечивают возврата вложений, а сумма поступлений за 5 лет (4528,8 тыс. руб.) – обеспечивает. Значит, срок окупаемости больше 4 лет. Ищем остаток:
Остаток = (1 - (4528,8 - 4000) / 1105,3) = 0,52 года (округленно 7 месяцев).
Дисконтированный период окупаемости в варианте А составляет 4 года и 7 месяцев. Это на 5 месяцев дольше, чем в примере с равномерными поступлениями.
Вариант Б:
1 год – 1700 тыс. руб.;
2 год – 1300 тыс.руб.;
3 год – 1200 тыс. руб.;
4 год – 1000 тыс. руб.;
5 год – 800 тыс. руб.
Проведем расчет притоков по годам с учетом нормы дисконта:
PV1 = 1700 / (1 + 0,09) = 1559,6;
PV2 = 1300 / (1 + 0,09)2 = 1094,3;
PV3 = 1200 / (1 + 0,09)3 = 926,6;
PV4 = 1000 / (1 + 0,09)4 = 708,7;
PV5 = 800 / (1 + 0,09)5 = 520,2
Находим необходимое значение показателя. Суммарный доход за 2 года (2653,9 тыс. руб.) и за 3 года (3850,5 тыс. руб.) меньше начальной инвестиции, но уже по итогу 4 лет работы (4289,2 тыс. руб.) она полностью возвращается. Вычислим точный показатель:
Остаток = (1 - (4289,2 - 4000) / 708,7) = 0,59 года (округленно 8 месяцев).
В варианте Б срок окупаемости дисконтированный составляет 3 года и 8 месяцев, что гораздо привлекательнее для инвестора, чем равномерное получение дохода или его увеличение к концу проекта. Таким образом, можно сделать вывод, что возврат крупных сумм в начале внедрения инвестиционного проекта делает его гораздо более перспективным с финансовой точки зрения.
Чтобы не ошибиться в , целесообразно пользоваться для этих целей специализированными компьютерными программами. В частности, DPP чаще всего рассчитывают в программе MS Excel.
Метод простого срока окупаемости – это один из самых легких способов оценки проекта. Для расчета этого показателя достаточно знать чистый денежный поток по проекту. С учетом этого показателя рассчитывается сальдо накопленного денежного потока. При выборе между несколькими инвестиционными проектами к реализации принимается то проект, у которого срок окупаемости будет наименьшим.
Предположим, что первоначальные инвестиции по проекту составили 180 млн рублей. Проект будет реализовываться в течение 5 лет, он будет ежегодно генерировать денежные потоки:
1 год: 40 млн рублей
2 год: 30 млн рублей
3 год: 50 млн рублей
4 год: 70 млн рублей
5 год: 90 млн рублей
С использованием представленных данных необходимо составить аналитическую таблицу. Период окупаемости по проекту рассчитывается путем суммирования ежегодных денежных потоков до тех пор, пока сумма притоков денежных средств не сравняется с величиной первоначальных инвестиционных затрат.
Из таблицы видно, что сальдо накопленного денежного потока принимает положительное в период между 3 и 4 годом реализации инвестиционного проекта. Рассчитать точный срок окупаемости поможет следующая :

В этом примере срок окупаемости составит: 3 года 10 месяцев
Основной недостаток этого метода заключается в том, при расчете не применяется процедура дисконтирования, а следовательно, не учитывается уменьшение стоимости денег во времени.
Расчет дисконтированного срока окупаемости
Дисконтированный срок окупаемости – это период, за который дисконтированные денежные потоки покрывают первоначальные затраты, связанные с инвестиционным проектом. Дисконтированный срок окупаемости всегда меньше простого, так как со временем стоимость денежных средств всегда уменьшается. Процедура дисконтирования позволяет учесть при расчетах стоимость используемого капитала.
Предположим, что первоначальные инвестиции по проекту составили 150 млн рублей. Ставка дисконтирования составляет 15%. Проект будет реализовываться в течение 3 лет, он будет ежегодно генерировать денежные потоки:
1 год: 30 млн рублей
2 год: 120 млн рублей
3 год: 15 млн рублей
С использованием представленных данных необходимо также составить аналитическую таблицу. На первом этапе рассчитывается дисконтированный денежный поток в каждом периоде. Дисконтированный срок окупаемости по проекту рассчитывается путем суммирования ежегодных дисконтированных денежных потоков до тех пор, пока сумма притоков денежных средств не сравняется с величиной первоначальных инвестиционных затрат.

Из таблицы видно, что сальдо накопленного дисконтированного срока окупаемости не принимает положительное значение, следовательно, в рамках реализации проекта окупаемость не будет достигнута.
При , как известно, хорошо работает комплексный подход. Для этого применяется группа показателей, в которой немаловажную вспомогательную роль играет дисконтированный срок окупаемости. В некоторых случаях для инвестора или других участников проекта данный критерий может иметь определяющее значение. В настоящей статье мы на простом примере разберем логику расчета и оценки срока окупаемости, для вычисления которого применяется динамический метод.
Формулы расчета показателя
Приглашаю вас к логическим размышлениям на тему окупаемости. Иными словами, выяснить, как произвести расчет срока, в течение которого вложенные инвестором денежные средства в результате отдачи инвестиционного проекта получат полное возмещение. Под возмещением мы будем понимать чистую прибыль с амортизационными отчислениями или чистый денежный поток, сгенерированный проектными действиями. Последнее является общепринятым с учетом сложившейся традиции опираться на реально-денежную составляющую экономики в оценке эффективности инвестиций.
Собственно возврат средств в чистом виде может и не произойти. Что важнее всего для инвестора? Что он в любой момент может свои деньги изъять, вернуть, окупить. Сам факт важен, поскольку он свидетельствует о финансовой безопасности проекта. Соответственно, окупаемость демонстрирует величину финансового риска, измеряемую числом шагов расчета, в течение которых произойдет гипотетический возврат вложений. Вся же последующая прибыль (чистый денежный поток) показывает накопление потенциального вознаграждения инвестору за понесенный риск.
Так мыслит инвестор. Но и самой компании-заказчику в лице ее лидера нужно помнить об озвученной выше «линии водораздела». Дисконтированный срок окупаемости инвестиций как бы отделяет период возвращения капитала от периода наработки подлинной добавленной ценности от результатов новой деятельности. Мы оставим за бортом рассуждений понятие и роль временного параметра стоимости, воплощенного в механизмах дисконтирования. Этому вопросу на нашем сайте уже уделено достаточно внимания. Примем, что достовернее использовать для расчета динамический метод, т.е. метод, учитывающий разницу стоимости денег в период вложений и в периоды их отдачи.
Логика расчета дисконтированного срока окупаемости (DPP, discounted payback period) основывается на идее поиска особого момента времени. В такой момент сумма накопленных чистых сравнивается с суммой инвестиционных вложений с учетом дисконтирования и затем превышает его. Для нахождения DPP нам необходимо сначала вычислить шаг периода расчета, в котором возникает указанное выше событие. Затем потребуется выполнить уточняющий расчет. Формула показателя выводится из ряда логических выражений, представленных ниже.
Исходные выражения для формирования формулы DPP
Как мы можем видеть, формула DPP с учетом дисконтирования выводится достаточно сложным путем. Значение показателя формируется на момент, когда операционное cash flow инвестиционного мероприятия начинает превышать инвестиционное. Некоторые методики вместо дисконтированного operating cash flow для вывода значения окупаемости проекта к рассмотрению принимают net cash flow (чистый денежный поток), не учитывающий инвестиционные расходы. Так тоже можно считать, но мне обычно удобнее для быстроты использовать только операционную составляющую движения ДС. Итоговая формула DPP показана далее.
Итоговая формула расчета дисконтированного срока окупаемости
Пример расчета DPP
Рассмотрим условный пример инвестиционного проекта, предположим, в сфере вывода на рынок В2С новой продукции компании. Вложения в проект являются одномоментными и совершаются на нулевом шаге реализации, поэтому для простоты расчета мы не будем подвергать суммы инвестиций дисконтированию. Как обычно, по мере вывода нового продукта на рынок поступления от продаж выходят на плановые объемы не сразу, а в течение нескольких отчетных периодов. За счет постепенного увеличения доли условно-переменных расходов в общем составе издержек при включении эффекта масштаба удельный вес выбытий ДС относительно размеров поступлений в операционном cash flow растет. Следовательно, и net cash flow от шага к шагу увеличивается.
Пример вспомогательных расчетов для вычисления DPP
Приведенный пример расчета срока окупаемости построен таким образом, что мы имеем возможность сравнить между собой значения PP и DPP, отличающиеся процедурой дисконтирования. Для этого мы по шагам вычисляем сначала чистый денежный поток (NCF) нарастающим итогом, а затем дисконтированный поток денежных средств (DCF). В первом случае точка перехода от отрицательных значений к положительному итогу возникает между 3-м и 4-м шагами, а во втором случае – между 4-м и 5-м. Это вполне закономерно, поскольку дисконтированный период окупаемости всегда длительнее простого.
Таким образом, мы имеем расчетное значение периода М, соответствующего числу шагов до момента смены знака разницы между осуществленными капитальными вложениями инвестиционного проекта и накопленным дисконтированным операционным CF. Однако собственно смена знака происходит внутри периода М+1, т.е. на пятом шаге. Для уточняющих вычислений нам потребуется итоговая формула DPP. Применив ее, мы получаем значение динамического срока окупаемости, составившего 4,59 шага (4 – (-16,7/28,4)). В то же время, простой срок окупаемости, рассчитанный тем же способом, дает точное значение в 3,56 шага.
Подведем небольшие итоги. Уровень дисконтированного срока окупаемости важен для инвесторов и для государственных органов, осуществляющих участие в проектном финансировании на уровне выделяемых грантов. Несмотря на существенное значение показателя, в комплексе оценочных средств он играет все же вспомогательную роль. Параметр применяется часто для сравнения одного инвестиционного проекта с другими и отсечения решений, имеющих заведомо неприемлемые сроки возврата вложений. Критерий отбора основан на выделении инвестиционных задач, имеющих наименьший DPP.
Данный показатель ограничен временным промежутком, в который происходит возвратная отдача, и не оценивает эффективность после этого момента. В сложных случаях, когда имеет место многократная смена знака NCF, применение критерия становится затруднительным и зачастую невозможным. Тем не менее, как дополнительный инструмент оценки эффективности инвестиций метод весьма полезен, и его результаты стоят в ряду первых запросов, возникающих на защите проекта разработчиком.
Дисконтированный срок окупаемости (англ. Discounted Payback Period, DPP ) является одним из параметров, используемых при оценке инвестиционных проектов, который представляет собой период времени, в течение которого будут полностью возмещены первоначальные инвестиции. Другими словами, он является точкой безубыточности проекта. Для инвестиционных менеджеров этот параметр является мерой общего риска проекта.
При принятии долгосрочных инвестиционных решений дисконтированный срок окупаемости является более надежным параметром, чем обычный срок окупаемости, поскольку учитывает концепцию стоимости денег во времени.
Формула
Для расчета дисконтированного срока окупаемости следует использовать следующую формулу.
где p – номер периода, в котором наблюдался последний отрицательный кумулятивный дисконтированный чистый денежный поток;
CDNCF p – величина последнего отрицательного кумулятивного дисконтированного чистого денежного потока (подставляется по модулю);
CDNCF p+1 – величина кумулятивного дисконтированного чистого денежного потока на конец следующего периода.
Пример
Компания рассматривает возможность запуска новой производственной линии. Затраты на приобретение и монтаж нового оборудования составляют 200 000 у.е., а планируемая потребность в чистом оборотном капитале 180 000 у.е. Срок жизни данного инвестиционного проекта составляет 5 лет, в течение которого оборудование будет амортизироваться прямолинейным методом при условии нулевой ликвидационной стоимости. Посленалоговая стоимость капитала, привлекаемого для реализации проекта, составляет 15,7% годовых, а ставка налога на прибыль 30%. Остальные показатели представлены в таблице.
Чтобы рассчитать дисконтированный срок окупаемости необходимо определить величину чистого денежного потока (англ. Net Cash Flow, NCF ) проекта по годам, который представляет собой сумму амортизационных отчислений (англ. Depreciation ) и чистой прибыли (англ. Net Profit ). Результаты расчетов по годам сведены в таблицу.
Выручка от реализации продукции по годам составит:
S 1 = 20 000 × 35 = 700 000 у.е.
S 2 = 22 000 × 36 = 792 000 у.е.
S 3 = 27 000 × 38 = 1 026 000 у.е.
S 4 = 25 500 × 41 = 1 045 500 у.е.
S 5 = 23 000 × 45 = 1 035 000 у.е.
Совокупные переменные затраты по годам составят:
TVC 1 = 20 000 × 22 = 440 000 у.е.
TVC 2 = 22 000 × 22 = 484 000 у.е.
TVC 3 = 27 000 × 23 = 621 000 у.е.
TVC 4 = 25 500 × 25 = 637 500 у.е.
TVC 5 = 23 000 × 28 = 644 000 у.е.
Поскольку компания использует прямолинейный метод начисления амортизации, величина амортизационных отчислений за каждый год будет одинаковой и составит 40 000 у.е. (200 000 ÷ 5).
Для расчета величины операционного дохода необходимо воспользоваться следующей формулой.
где S i – выручка от реализации в i -ом периоде; TVC i – совокупные переменные затраты в i -ом периоде; FC i – постоянные затраты за вычетом амортизационных отчислений в i -ом периоде; D i – величина амортизационных отчислений в i -ом периоде.
Таким образом, величина операционной прибыли по годам составит:
EBIT 1 = 700 000 - 440 000 - 100 000 - 40 000 = 120 000 у.е.
EBIT 2 = 792 000 - 484 000 - 102 000 - 40 000 = 166 000 у.е.
EBIT 3 = 1 026 000 - 621 000 - 105 000 - 40 000 = 260 000 у.е.
EBIT 4 = 1 045 500 - 637 500 - 109 000 - 40 000 = 259 000 у.е.
EBIT 5 = 1 035 000 - 644 000 - 115 000 - 40 000 = 236 000 у.е.
При условии, что ставка налога на прибыль составляет 30%, чистая прибыль по годам составит.
NP 1 = 120 000 × (1-0,3) = 84 000 у.е.
NP 2 = 166 000 × (1-0,3) = 116 200 у.е.
NP 3 = 260 000 × (1-0,3) = 182 000 у.е.
NP 4 = 259 000 × (1-0,3) = 181 300 у.е.
NP 5 = 236 000 × (1-0,3) = 165 200 у.е.
Данные, необходимые для расчета дисконтированного срока окупаемости сведены в таблицу.
Величина чистого денежного потока (NCF) по годам составит.
NCF 1 = 84 000 + 40 000 = 124 000 у.е.
NCF 2 = 116 200 + 40 000 = 156 200 у.е.
NCF 3 = 182 000 + 40 000 = 222 000 у.е.
NCF 4 = 181 300 + 40 000 = 221 300 у.е.
NCF 5 = 165 200 + 40 000 = 205 200 у.е.
Кумулятивный чистый денежный поток представляет собой сумму чистых денежных потоков по годам накопительным итогом. Для данного инвестиционного проекта величина первоначальной инвестиции (так называемый нулевой денежный поток) составляет 380 000 у.е. (сумма затрат на приобретение оборудования 200 000 у.е. и финансирование чистого оборотного капитала 180 000 у.е.). Таким образом, кумулятивный чистый денежный поток по годам составит:
CNCF 1 = -380 000 + 124 000 = -256 000 у.е.
CNCF 2 = -256 000 + 156 200 = -99 800 у.е.
CNCF 3 = -99 800 + 222 000 = 122 200 у.е.
CNCF 4 = 122 200 + 221 300 = 343 500 у.е.
CNCF 5 = 343 500 + 205 200 = 548 700 у.е.
Для определения дисконтированного срока окупаемости необходимо рассчитать приведенную стоимость (англ. Present Value, PV ) чистых денежных потоков по годам, воспользовавшись следующей формулой.
где FV – будущая стоимость денежного потока, i – ставка дисконтирования, N – количество периодов.
Таким образом, величина дисконтированного чистого денежного потока (DNCF) по годам составит.
DNCF 0 = -380 000 ÷ (1+0,157) 0 = -380 000 у.е.
DNCF 1 = 124 000 ÷ (1+0,157) 1 = 107 173,73 у.е.
DNCF 2 = 156 200 ÷ (1+0,157) 2 = 116 684,81 у.е.
DNCF 3 = 222 000 ÷ (1+0,157) 3 = 143 335,21 у.е.
DNCF 4 = 221 300 ÷ (1+0,157) 4 = 123 494,60 у.е.
DNCF 5 = 205 200 ÷ (1+0,157) 5 = 98 971,59 у.е.
При этом кумулятивный дисконтированный чистый денежный поток (CDNCF) составит.
CDNCF 1 = -380 000 + 107 173,73 = -272 826,27 у.е.
CDNCF 2 = -272826,27 + 116 684,81 = -156 141,47 у.е.
CDNCF 3 = -156 141,47 + 143 335,21 = -12 806,25 у.е.
CDNCF 4 = -12 806,25 + 123 494,60= 110 688,35 у.е.
CDNCF 5 = 110 688,35 + 98 971,59 = 209 659,94 у.е.
Проведенные расчеты позволяют рассчитать дисконтированный срок окупаемости, воспользовавшись приведенной выше формулой. Для условий данного примера последний отрицательный кумулятивный дисконтированный чистый денежный поток наблюдался на конец 3-го года, следовательно, дисконтированный срок окупаемости составит 3,1 года.
DPP = 3 + |-12 806,25| ÷ (110 688,35 + |-12 806,25|) = 3,1 года
Чтобы сравнить этот параметр инвестиционного проекта с обычным сроком окупаемости (PP), рассчитаем последний, воспользовавшись следующей формулой.
где p – номер периода, в котором наблюдался последний отрицательный кумулятивный чистый денежный поток; CNCF p – величина последнего отрицательного кумулятивного чистого денежного потока (подставляется по модулю); CNCF p+1 – величина кумулятивного чистого денежного потока в следующем периоде.
Для условий данного примера последний отрицательный кумулятивный чистый денежный поток наблюдался на конец 2-го года, значит обычный срок окупаемости составит 2,5 года.
PP = 2 + |-99 800| ÷ (122 200 + |-99 800|) = 2,5 года
График
Графически отличие дисконтированного срока окупаемости от обычного срока окупаемости выглядит следующим образом (график построен на условии примера).
Преимущества и недостатки
Преимущества
- Главное преимущество дисконтированного срока окупаемости перед обычным сроком окупаемости является то, что при его расчете учитывается концепция стоимости денег во времени.
- Он позволяет оценить будут ли возвращены первоначальные инвестиции или нет.
- Данный параметр проекта может быть использован в качестве меры риска. Чем ниже его продолжительность, тем ниже риск и наоборот.
Недостатки
- Главным недостатком использования дисконтированного срока окупаемости является то, что на его основе нельзя принять решение об реализации или отказе от инвестиционного проекта, поскольку он не дает представления об увеличении стоимости компании. Поэтому при принятии решения основным параметром проекта является чистая приведенная стоимость.
- Не учитываются денежные потоки, которые будут получены после того, как наступит окупаемость проекта.
- Предположение о том, все денежные потоки реинвестируются по ставке дисконтирования. В случае, если промежуточные денежные потоки будут реинвестированы по ставке ниже ставки дисконтирования, фактический срок окупаемости проекта будет выше расчетного.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации