
Лучшие банковские карты для путешествий и снятия наличных за границей. Что выгоднее наличные или банковская карта? Кто берет с вас комиссии за границей
24.12.15 428 216 0
Кто берет с вас комиссии за границей
Как и почему нас разводят
Дело было в Испании. Олег снимал 100 евро в банкомате.
Курс ЦБ был 70,14 Р за евро. Банкомат предложил списать 7682 Р — на 9,5% больше. Какого чёрта?
Константин Голубев
путешественник
 В своем посте на фейсбуке Олег делится впечатлениями, как надувают иностранцев в Европе
Туристов разводят все кому не лень: отели, лавки сувениров, банкоматы, кафе и рестораны, таксисты и экскурсоводы. Каждый по-своему накручивает обменный курс и дерет комиссии под экзотическими предлогами.
В статье разберем, когда платим комиссии, кто наживается на туристах и как вернуть часть денег.
Как всё устроено
Допустим, вы в испанском магазине покупаете замечательную хамоновую ногу за сто евро. Перед поездкой благоразумно сделали карту «Мастеркард» в евро. Вот как выглядит ваша покупка с точки зрения банковской системы:
- Терминал в магазине говорит своему испанскому банку: «Хочу списать у этого парня 100 евро».
- Испанский банк говорит платежной системе «Мастеркард»: «Хотим списать у этого парня 100 евро».
- «Мастеркард» смотрит, что вы за парень, находит ваш родной банк, спрашивает у него: «Есть у него 100 евро? Если есть, давай спишем».
- Ваш родной банк отвечает: «Да, вроде есть. Списал».
- Платежная система отвечает в испанский банк: «Ребята, всё окей, деньги у него есть, списываю».
- Испанский банк говорит терминалу «Всё хорошо, 100 евро списалось».
- Терминал печатает чек на 100 евро.
- Вы получаете хамоновую ногу.
Это самый простой случай: карта в евро, расчеты в евро, местная валюта — евро, никаких дополнительных конвертаций.
Валютные карты помогают платить ровно по чеку. В странах евро расплачивайтесь картой в евро. В США, Панаме, Пуэрто-Рико — в странах долларовой зоны — картой в долларах. Если валюта цены и карты совпадает, вы заплатите один к одному.
Если валюта покупки и карты совпадает, комиссий и конвертаций нет
Если местная валюта не евро
Вы доели хамон, запили хересом и решили встретить закат на крыше отеля «Марина-бэй-сэндс» в Сингапуре. Вход стоит 20 сингапурских баксов. Проводите через терминал долларовую «Визу Классик».

Цена в сингапурской валюте, счет карты в американских долларах. Чтобы банки поняли друг друга, «Виза» поменяет сингапурские деньги в доллары.

Если местная валюта не евро или доллар, старайтесь платить долларовой картой. Платежные системы всё равно поменяют местные деньги в доллары — комиссии не избежать. Уточните размер комиссии по вашей карте на сайте банка.
Если местная валюта не евро или доллар, будет одна конвертация и одна комиссия
Если карта в рублях
Вы бродите по Пекину и завернули в «Старбакс» за двойным капучино. Бариста пишет на стакане ваше имя и протягивает чек в 30 юаней, вы ему - рублевую «Визу». Сколько заплатите?Сначала платежная система переведет юани в доллары. Но карта в рублях. Ваш банк поменяет деньги второй раз — переведет доллары в рубли.
- Терминал Старбакса пингует китайский банк: «Надо списать 30 юаней».
- Местный банк маячит платежной системе: «Дайте нам 30 юаней».
- «Виза» меняет юани в доллары: «30 юаней это 4,67$».
- За обмен делает надбавку. Те же 2%. Теперь цена — 4,76$.
- Платежная система находит ваш банк: «Есть 4,76 бакса?»
- Российский банк смотрит, что карта в рублях и второй раз меняет деньги: «Сегодня курс 69 рублей за доллар. Спишу 328,5 рубля».
- Вы пьете кофе.
Цена в юанях, платежная система работает в долларах, карта рублевая — все валюты разные. Деньги поменяют дважды и возьмут комиссию.

В Марокко, Таиланде, Китае — везде, где местные деньги не евро или доллар, добавляйте к цене 3—6%. Перед поездкой проверьте в банке тарифы по карте: комиссию, обменный курс, валюту расчета с платежной системой. Так вы узнаете, сколько стоит аренда машины или лонг-айленд в отеле.
Если все валюты разные, деньги поменяют дважды. Плюс возьмут комиссию
Если показали цену в рублях
Предположим, что вы торгуетесь с продавцом сувениров, покупаете кепку как у Шерлока Холмса. Протягиваете хозяину карту, он вам терминал или чек. В Англии это выглядит так:
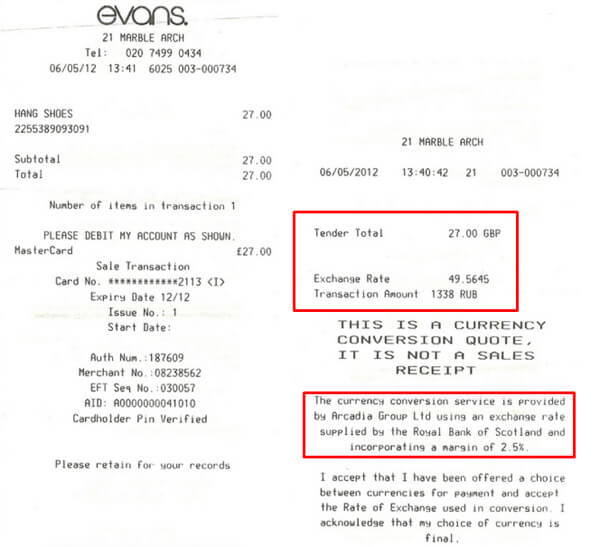
В Италии, Турции, Таиланде — в популярных среди туристов странах - продавцы предлагают мгновенную конвертацию валюты, или DCC (Dynamic Currency Conversion) . Терминал распознает страну выпуска карты и предлагает оплатить покупку в родной валюте.
Сервис вроде удобный, но обманчивый. Продавец закладывает в чек небольшую комиссию «за удобство», а местный банк делает лишнюю конвертацию. Если выберете рубли, переплатите до 10%: зависит от наглости продавца и обменного курса.
- Терминал определяет, что карта российская, и предлагает списать рубли. К цене добавляет свою комиссию.
- Местный банк переводит рубли в фунты и запрашивает деньги у платежной системы. Это первая конвертация.
- «Виза» или «Мастеркард» меняют фунты в доллары и берут надбавку за трансграничный платеж — второй обмен валюты.
- Российский банк получает цену в долларах, меняет всё в рубли и списывает деньги. Так деньги конвертируют третий раз.
- Довольный продавец заворачивает сувенир.
Банки и платежные системы обязывают продавцов давать покупателям выбор, как платить: либо нажать кнопку на терминале, либо поставить галку в чеке. Без этого покупка недействительна. Виза советует оспаривать такие платежи.

Платите и снимайте деньги в местной валюте. Если продавец дал чек в рублях, попросите сделать отказ от платежа. Иначе переплатите за две комиссии и тройной обмен денег.
Платите и снимайте деньги в местной валюте. Иначе попадете на двойную комиссию и тройной обмен валюты.
Если снимаем наличные
Вы в Бангкоке, собираетесь взять в аренду скутер за 2000 бат. Вставляете в банкомат рублевую карту. По вашим расчетам это не больше 4000 рублей.
Вас расстроят дважды. Во-первых, тайский банкомат удержит 1—2% от суммы или 100—200 бат за операцию. Во-вторых, родной банк может взять комиссию за обналичивание денег в чужом банкомате. Обычно 1—2% от суммы или минимум 3€ / 3$/ 150 Р .
- Банкомат добавляет комиссию 180 бат. В местный банк уходит запрос на 2180 бат.
- Банк Бангкока зовет платежную систему: «Хочу денег!»
- Платежная система меняет баты в доллары, добавляет свою комиссию и спрашивает деньги с вашего банка: «Перечисли 61 бакс в Бангкок».
- Российский банк пересчитывает сумму в рублях и добавляет свою комиссию за снятие денег в иностранном банкомате — 150 Р .
- Со счета уходит 4360 Р .
Если бы платили картой, аренда обошлась бы в 3900 Р — на 12% меньше.

Старайтесь платить картой и снимать деньги, когда необходимо. Или оформите специальную карту для поездок. Например, по карте Tinkoff Black можно снимать деньги в любом банкомате мира. Комиссии нет, если снимаете больше 3000 Р , 100$ или 100€.
За снятие денег возьмут комиссию. Дважды
Как вернуть деньги
Платите картой с возможностью кэшбэка. Банк вернет обратно рубли, а не мили или бонусы. Обычно кэшбэк равен одному проценту. Но можно вернуть больше.
Например, Тинькофф-банк возмещает 5% за траты по категориям повышенного кэшбэка и до 30% по акциям от партнеров.
Повышенный кэшбэк действует для всех покупок на сайте travel.tinkoff.ru . Можно забронировать билет, отель или машину и вернуть деньги еще до начала путешествия.
Выводы
- Перед путешествием позвоните в банк, проверьте комиссии по вашей карте. Или оформите специальную карту для путешествий.
- Старайтесь платить картой. Если валюта цены и карты одна, комиссии не будет.
- Оформите карту с возможностью снятия наличных в любом банкомате мира без комиссии.
- Платите и снимайте деньги только в местной валюте. Если продавец дал счет в рублях, попросите сделать отказ. Не платите за лишнюю мгновенную конвертацию денег.
- Если комиссий не избежать, платите картой с возможностью кэшбэка. Так вы вернете проценты на карту.
Какие основные задачи у банковской карты для путешествий и поездок за границу? Их две – уменьшение расходов или комиссий, особенно за рубежом, и увеличение вашей выгоды при использовании карты.
Банковская карта должна быть выгодной
Уменьшение расходов – это минимальная (желательно нулевая) комиссия за операции
- Снятие наличных в банкоматах и кассах любого банка
- Конвертации иностранной валюты в рубли при безналичной оплате или снятии наличных
Увеличение выгоды – это проценты на остаток и кэшбек на траты по пластиковой карте.
- Проценты на остаток начисляются за хранение ваших средств на карте. Это как банковский депозит (проценты конечно меньше обычного депозита), но вы можете свободно снимать и класть деньги на карту.
- Кэшбэк – это получение бонусов деньгами или баллами за ваши траты по карте. Считается только оплата в магазинах, за снятие наличных кэшбек не начисляется.
Дальше будет объяснение терминов и долгое рассуждение, как и почему мы выбрали какими банковскими картами пользоваться. Если это неинтересно, то сразу переходите к нашим рекомендациям , как снять деньги без комиссии практически в любом банкомате мира.
Как выбрать пластиковую карту для поездки за границу?
Рассмотреть все многообразие банковских продуктов нереальная задача, поэтому надо определиться сколько и как мы будем тратить. Самостоятельный путешественник старается экономить, арендует жилье на месте напрямую у собственника, питается в местных кафе. Нам нужны банковские карты для бюджетных путешествий, что значит:
- Траты в месяц не более 100тр
- Более 50% расходов наличными. Аренда жилья и питание – это основные траты и за них мы платим наличными
- Минимальное годовое обслуживание, лучше бесплатное
Объем трат это важное условие, потому что банки устанавливают лимиты на операции без комиссий (например, по карте Tinkoff Black в месяц можно снять только 150тр без комиссии, потом 2%).
Мы не рассматриваем кредитные карты. Если не касаться сложных случаев оптимизации своих расходов и мильных программ, то кредитная карта нужна только для аренды машин и возможного залога при проживании в гостиницах, чтобы сумма залога блокировалась не из ваших средств, а из средств банка. Для этого подойдет любая кредитная карта с минимальным годовым обслуживанием и кредитным лимитом более 1000 евро (при прокате машины могут заблокировать 1000-2000 евро).
Также мы обойдем стороной долларовые и евровые банковские карты. Наши доходы и доходы большинства наших соотечественников в рублях и надо наиболее выгодно использовать именно рублевые карты за рубежом. Если есть возможность заранее купить доллары или евро для поездки, то обязательно покупайте. И дальше мы расскажем как это сделать выгодно с помощью карты "Кукуруза".
Разберемся с терминами
Кэшбэк – возврат части потраченных денег вам на карту.
Межбанковский перевод – перевод по реквизитам банковского счета из одного банка в другой.
МПС – международная платежная система. VISA или MasterCard.
Курс МПС – курс конвертации валют международной платежной системой. (Курсы для VISA , MasterCard). Для рубля практически не отличается от курса ЦБ.
Курс ЦБ – курс основных валют по отношению к рублю, устанавливаемый Центробанком РФ . Курс ЦБ и курс МПС – самые выгодные курсы для нас.
Уменьшение расходов
Комиссия за снятие наличных
Если вы находитесь в рублевой зоне, например, Черноморское побережье, Абхазия, то все просто – вам нужна возможность снимать в любых банкоматах сторонних банков без комиссии. При выезде за рубеж, кроме бесплатного обналичивания, вам нужен выгодный курс конвертации валюты, то есть минимальная комиссия банка.
Комиссия за конвертацию валюты
Для примера рассмотрим случай, когда вы оплачиваете рублевой картой покупку в тайских батах. Обычно схема конверсии выглядит так – бат меняется на доллары по курсу МПС, а доллары меняются на рубли по курсу вашего банка. Курс банка – это курс ЦБ плюс комиссия банка. Низкая комиссия это 1%-2%, но она бывает и большей.
Годовая комиссия за обслуживание
Сколько вы платите за обслуживание карты в год. Некоторые пластиковые карты, например Кукуруза, бесплатны. За премиальные карты комиссия может составлять 5000р в месяц. Обычная комиссия за обслуживание банковской карты 750р в год. Часто дополнительно оплачивается услуга СМС-информирования.
Получение выгоды
Процент на остаток
Вы получаете проценты на остаток на вашем счету. Иногда это называют "карты-копилки". Проценты ниже банковских депозитов, но вы можете свободно снимать и пополнять свой счет. Как и на банковских депозитах, проценты могут меняться в зависимости от величины остатка на счете.
Кэшбэк
Банк возвращает часть потраченных вами денег на счет. Возврат или бонус могут производиться деньгами (в валюте карты) или баллами (их называют "фантиками"). Кэшбек деньгами обычно составляет 1%, "фантиками" можно получать 3%. Также есть спецпредложения по кэшбэку – 5%, 10% и даже более (например, кэшбэк 5% по карте Tinkoff Black при покупке туров в Level.travel). "Фантики" можно потратить только определенным (ограниченным) образом, а кэшбэк деньгами можно тратить как угодно и снимать наличными.
Пластиковые карты для путешествий
Оптимальный выбор для бюджетных путешествий – карта "Кукуруза", в качестве резервной мы используем Tinkoff Black. Самая выгодная карта для поездок – это Кукуруза, у нее есть один минус – лимит на снятие наличных денег без комиссии в течении месяца.
Кукуруза
Основное
Как получить:
в любом салоне "Евросети" с паспортом.
Основные плюсы:
Конвертация по курсу ЦБ, снятие денег в банкоматах (до 30тр/месяц) без комиссии, бесплатное обслуживание.
Использование:
Обналичивание и расчеты за границей.
Важные моменты
Можно получить в салоне "Евросети" с паспортом. Вы можете получить до трех карт на один паспорт. Годовое обслуживание бесплатное, карта выдается сроком на 6 лет. Для эффективного использования надо сразу же подключить ряд услуг.
- Получить именную карту чиповая карта Кукуруза MasterCard PayPass. Получение бесплатно, вам надо только оплатить доставку карты. 200р Почта России или 750р курьерский сервис PonyExpress. Именная карта дает больший кэшбэк, большую безопасность карты. Неименную карту могут отказаться принимать некоторые точки оплаты. Для оплаты за границей именная карта просто обязательна.
- Сервис "Процент на остаток". Обязателен к подключению. Абонентская плата не взимается, вы должны внести 259р неснижаемого остатка – деньги вернут при закрытии карты. Ваша карты становится привязана к счету в банке, таким образом ваши денежные средства застрахованы АСВ. Также на остаток по счету начисляется от 5% до 8% годовых. И нет комиссии на снятие наличных в банкоматах до 30тр в месяц.
- - Услуга "двойная выгода". Увеличивает кэшбэк в два раза, до 3%. Стоит 990р на год. Имеет смысл при (безналичных) расходах в месяц от 5500р. То есть если вы расплачиваетесь картой в магазинах и в интернете.
Возможности карты "Кукуруза"
Конвертация валютных операций: по курсу ЦБ
Снятие наличных: без комиссии до 30тр в месяц (при подключённом "проценте на остаток"). Свыше 30тр – 1% (минимум 100р)
Важно! При снятие наличных не в банкоматах, а в кассах банков или PoS терминалах комиссия 4% (минимум 400р), поэтому с "Кукурузы" деньги можно снимать только в банкоматах!
Годовое обслуживание: бесплатно
СМС-информирование: бесплатно
Кэшбэк: 1.5% "фантиками" по именной карте Кукуруза MasterCard PayPass. 3% при подключенной услуге "двойная выгода".
Процент на остаток: от 5% до 8% годовых
Валюта: только рубли
Как использовать
"Кукуруза" лучшая карта для снятия наличных за границей. Конверсия по курсу ЦБ - это самый выгодный вариант. Снятие в банкоматах без комиссии до 30тр. Лимит в 30тр можно обойти, если оформить не одну, а три карты "Кукуруза", тогда вы можете снимать 90тр в месяц без комиссии. Оформив карту на второго члена семьи этот лимит увеличится до 180тр. Неудобно таскать с собой шесть карт? Комиссия 1% не такая и большая, учитывая отсутствие других комиссий – вам выбирать.
При снятии в кассах банков и PoS терминалах очень большая комиссия 4% (минимум 400р). Для этих операций лучше использовать Tinkoff Black.
Также с карты "Кукуруза" можно, находясь в России, снимать доллары или евро по курсу ЦБ. Для этого надо найти банкоматы, выдающие валюту по картам сторонних банков, из проверенных Райффайзенбанк, Сити, ВТБ24.
Пополнять карту "Кукуруза" можно или банковским переводом, или привязав к ней карту другого банка.
Баллы Кукурузы можно потратить только в очень ограниченном числе мест. Основные – "Перекресток" (не более 30% от суммы покупки) и сама "Евросеть" (99% от суммы покупки). Это делает "фантики" Кукурузы не очень привлекательными, в качестве основной карты она не очень подходит.
Tinkoff Black
Дебетовая карта, выпускается банком Тинькофф. Заказ карты производится онлайн, карту вам привозит на дом курьер. Заказать карту можно по ссылке .
Основное
Возможности карты Tinkoff Black
Конвертация валютных операций: по курсу ЦБ +2%
Снятие наличных: без комиссии до 150тр в месяц (минимальная сумма снятия 3000р, иначе комиссия 90р), потом 2% + 90р
Важно! Снимайте наличными не меньше 3000р за раз! Пополнение другой карты с Тинькова, например Кукурузы, считается как снятие наличных, пополняйте суммой не меньше 3000р.
Годовое обслуживание: бесплатно при неснижаемом остатке 30тр или открытом вкладе или активном кредите наличными, иначе 99р/месяц (1188р/год)
СМС-информирование: 39р/месяц (468р/год)
Кэшбэк: 1% "деньгами", 5% на категории повышенного кэшбэка.
Процент на остаток: от 4% до 7% годовых (при наличии операций по карте за расчетный период)
Валюта: рубли, евро, доллары (выбираете при открытии карты)
Как использовать
Отличный вариант для снятия наличных в рублевой зоне. Можно снимать в кассах банков без комиссии. Для обналичивания за рубежом слишком высокая комиссия за конвертацию 2%. Мы эту карту держим в качестве резервной. Хорошим вариантом для использования за границей является открытие долларовой карты Tinkoff Black, тогда комиссии за конвертацию не будет. Кэшбэк ниже "Кукурузы", но это "настоящие" деньги. Если вам негде потратить баллы "Кукурузы", то считайте, что вы ничего не получили. А денежный кэшбэк можно потратить на любые нужды в день получения.
Комиссия за годовое обслуживание довольно высокая, поэтому лучше держать неснижаемый остаток (должно быть не менее 30тр каждый день) или открыть вклад в Тинькоффе. Также комиссию можно избежать, получив кредит наличными.
Приятным бонусом является то, что вы можете перевести до 20тр в месяц на карту другого банка (по ее номеру) без комиссии.
Какой будет моя выгода в рублях?
Давайте посчитаем, сколько можно действительно сэкономить в путешествии за месяц, используя "правильную" банковскую карту. Для примера возьмем классическую пластиковую карту самого распространенного банка – Сбербанка.
Наши условия: Расход в месяц 100тр, из них 70тр мы тратим наличными, 30тр по карте.
Используя "Кукурузу" и Тинькофф
Процент на остаток ~200р/месяц
Кэшбэк (1% деньгами) 300р/месяц или
баллами "Кукурузы" (3%) 900р/месяц
Комиссия за конвертацию и снятие наличных: 0р
Сбербанк
Процентов на остаток: нет
Кэшбэк баллами "Спасибо" (0.5%) 150р/месяц
Комиссия за снятие наличных (1%) 700р/месяц
Комиссия за конвертацию (2.5%) 2500р/месяц
То есть при использовании карты Сбербанка за рубежом вы потеряете около 4000р в месяц. Если вы будете отдыхать в рублевой зоне (Абхазия), то ваши потери могут быть более 1000р в месяц.
Конечно, ради тысячи рублей может и не стоит получать еще одну банковскую карту. Но пользоваться этими картами можно и нужно вернувшись с отдыха. Да и отдыхать вы поедете не один раз в году, так что выгода за год может быть довольно существенной. Вы больше не будете задаваться вопросом "где ближайший банкомат моего банка". Будете получать кэшбэк со своих покупок и проценты на остаток по карте.
Вопрос надежности
Вклады в банках РФ застрахованы Агентством по страхованию вкладов (АСВ), сумма максимальной компенсации 1 млн 400 тысяч рублей. Деньги, находящиеся на дебетовых картах, приравнены ко вкладам , то есть тоже застрахованы. Деньги на карте "Кукуруза", при подключенном сервисе "процент на остаток", находятся на банковском счете и также застрахованы. Таким образом, даже если с банком что-то случится, ваши деньги никуда не пропадут.
Строим систему карт
Сбережения. Храним в банках, которые считаем надежными - Сбербанк, Райффайзенбанк. Банк для сбережений должен давать возможность бесплатно или с минимальной комиссией перевести деньги на наши расходные карты. То есть или бесплатный межбанковский перевод или не взимать комиссию за пополнение.
Карта для получения денежных переводов. Сбербанк является самым распространенным, потому что практически у всех есть карты Сбербанка и между ними очень легко переводить деньги. Даже по номеру мобильного. Для получения зарплат, пенсий и прочих платежей.
Карта для текущих операций. На ней храним минимум, чтобы в случае чего потери были минимальными. В качестве карты для текущих операций удобно назначать одну из карт "Кукурузы", а на второй хранить еще расходные деньги, но ее не "светить" в банкоматах или магазинах. Перевести с одной Кукурузы на другую очень просто и занимает минуту.
На какие возможности карт надо обратить внимание путешественникам
Легко настраиваемые лимиты по карте – можно ограничить снятие наличных и вообще любые операции по карте.
Карта привязана к номеру мобильного. Заранее побеспокойтесь о роуминге и старайтесь не потерять свою симку. Имеет смысл распределить карты по членам семьи и по разным номерам мобильных телефонов.
Пополнение карты
Для удаленного пополнения карты во время путешествия есть два основных способа – банковский перевод и "привязанная" карта другого банка.
Для пополнения банковским переводом надо уточнить комиссию на эту операцию в банке, из которого будут переводиться средства. Межбанковский перевод без комиссии можно делать из Тинькофф банка, Кукурузы, Рокетбанка (ограниченное количество раз в месяц). "Авангард" берет 10р за любой перевод, а Альфа-Банк 29р за перевод до 100тр, потом 0.3%. "Сбербанк" и "Открытие" берут от 1% за межбанковский перевод, из этих банков делать переводы невыгодно.
Ряд банков предоставляет услугу пополнения карты с вашей же карты другого банка. Например, вы можете пополнить вашу карту Кукуруза с карты Сбербанка без комиссии. Обязательным условием для бесплатности услуги является один владелец карты (вы конечно можете переводить деньги на карты других людей с комиссией). Для этого карта банка "донора" привязывается в интернет-банке пополняемой карты. После этого можно "стягивать" деньги.
Такую услугу оказывают Кукуруза, Тинькофф, Рокетбанк.
Важно уточнить какие банки не берут комиссию, если с их карт таким образом снимаются или "стягиваются" средства. Нами проверены Тинькофф (нет комиссии при сумме операции от 3000р), Сбербанк, Альфа-Банк. Банк Авангард берет комиссию 1%. Проверить наличие комиссии можно пополнив вашу Кукурузу небольшой суммой, например 5тр.
Дебетовая карта для путешественника. Какую выбрать?
Дебетовые карты основательно вошли в нашу повседневную жизнь, без них невозможно себе представить ни одно путешествие. Дебетовая карта для путешественника – это настоящая палочка-выручалочка, а также удобный инструмент для оплаты покупок в путешествиях по Родине или за рубежом. От того, какую карту вы выберите, зависит не только ваш комфорт, но и ваша безопасность и ваши возможности. Именно поэтому, к выбору банковской карты для путешествий надо подходить основательно.
Выбор платежного инструмента
В путешествии вы можете расплачиваться тремя платежными инструментами:
- Наличные;
- Банковские карты;
- Дорожные чеки;
Дорожные чеки широко распространены в США, но мало практикуются в России и большинстве других стран мира. Поэтому вы можете сконцентрироваться на двух основных платежных инструментах.
Идеальный выбор – взять с собой наличные средства и банковскую карту, а лучше две. Наличные позволяют вам получить свободу от поиска банкомата или терминала оплаты. Но это мало поможет, если вы не смогли заранее обменять наличные по выгодному курсу на валюту страны, куда вы едете. Банковская карта позволяет не тратить время на поиски банкомата или обменного пункта. Благодаря карте вы сможете не разбираться в курсовой разнице, но при этом выгодно платить в любой стране мира.
Наличные можно потерять, или же вас могут ограбить. Аналогичное может произойти и с банковской картой. Но в случае с картой, вы заблокируете ее одним звонком в банк и не потеряете свои деньги. Вы лишь временно утратите к ним доступ. Наличие второй карточки выручит вас в непредвиденных ситуациях – вы утратили первую карту, ее заблокировали без вашего ведома или первая карта не принимается к оплате.
Перед поездкой обязательно запишите телефонный номер вашего банка. Если вы планируете покинуть пределы России, то номер банка должен быть в федеральном формате. То есть горячая линия 8 800- вам не подойдет. Для звонков из-за границы такие номера недоступны.
Карты не лишены минусов. Снятие наличных в банкомате, а не оплата покупок картой, как правило, значительно дороже, чем использование наличных. Далеко не во всех местах вы сможете расплатиться картой, так что вам все же нужно иметь наличные деньги. Вы можете либо выбрать хорошую карту для путешественника, где снятие наличных бесплатно и по хорошему курсу. Либо вы можете взять часть денег наличными с Родины, для оплаты в местах, где не принимается карта.
Платежные системы
Самый распространенный вопрос – какую карту выбрать: Visa или MasterCard? Обе платежные системы являются интернациональными и работают по всему миру. Практические отличия карт в том, что если ваш счет в рублях и вы используете карту за рубежом, то в случае с Visa, рубли конвертируются в любую валюту мира через доллар. Если у вас карта MasterCard, то чаще всего – через евро. Получается, MasterCard предпочтительней для еврозоны, а Visa для оплаты в США и долларовых странах. Во всех остальных случаях, принципиальной разницы между картами нет. Более подробно об отличиях платежных систем, и о других тонкостях в путешествии с картой, вы узнаете из следующего видео:
Какую карту выбрать
Далеко не все российские банки позволяют выбрать платежную систему вашей будущей карточки. Но если вам предоставили право выбора, как например в Сбербанке, то вы можете сделать выбор в зависимости от направления вашего путешествия. Для наглядности рассмотрим несколько ситуаций:
Ситуация №1: Ваша дебетовая карта привязана к рублевому счету. Вы оплачиваете продукты в супермаркете в Австрии.
- MasterCard: конвертация напрямую из рублей в евро;
- Visa: конвертация из рублей в доллары, и затем из долларов в евро;
Ситуация № 2: Карта привязана к счету в евро. Вы оплачиваете продукты в супермаркете во Франции.
- MasterCard: конвертация отсутствует, оплата напрямую в евро
- Visa: конвертация из евро в доллары, и затем из долларов в евро;
Ситуация, когда евро конвертируются в доллары, а затем обратно в евро, выглядит настолько нереалистично, что многие отказываются в это верить. Но это достоверный факт, так как Visa работает с корреспондентскими счетами только в долларах. И если валюта платежа не доллар, то конвертация есть во всех случаях, кроме национальной валюты (рубли).
Ситуация №3: Карта привязана к рублевому счету. Вы оплачиваете продукты в супермаркете в Чехии.
- MasterCard: конвертация из рублей в евро, и затем из евро в чешские кроны;
- Visa: конвертация из рублей в доллары, затем из долларов в евро, и затем из евро в чешские кроны;
При оплате картой Visa у вас тройная конвертация. Это связано с тем, что валюта отличается от вашей национальной, и это не евро/доллар. Европейские валюты конвертируются через евро. Валюты стран Южной и Северной Америк конвертируются через доллар. В этом случае карты Visa будут выгодней. Также, как и в случае, если вы отправляетесь в США.
Выбирая платежную систему и валюту карты, вы должны базироваться на том, куда вы собираетесь отправиться. Карты универсальны, а вся разница только в ваших итоговых потерях. В мире всего несколько стран, где международные карты не работают. Любая банковская карта будет бесполезна, если вы едете в Иран. В стране работают только собственные карты. Из-за этого вам необходимо иметь с собой наличные средства.
Для поездки в Алжир обязательно заведите карту Visa, так как в стране нет банкоматов для карт MasterCard.
Тем, кто хочет привязать свою карту к сервису Apple Pay , подойдет только MasterCard. Мобильная платежная система пока не работает с российскими картами Виза.
Требования к картам для путешественника
Вы должны обратить внимание не только на платежную систему, но и на саму карту. В путешествии вы будете чувствовать себя максимально спокойно, если ваша карта:
- Именная;
- Эмбоссированная;
- Обладает чипом и магнитной лентой;
- Поддерживает бесконтактные платежи;
Если один из пунктов отсутствует, то область применения вашей карты несколько сужается. Желательно, но не обязательно, подтверждать транзакции PIN-кодом, а не росписью. В некоторых странах внимательно относятся к росписям, и если у вас сложная кириллическая подпись, то в странах с другим алфавитом могут быть трудности. PIN-код – это более универсальный вариант, но не обязательное условие.
В Европе и США при оплате картой у вас могут потребовать паспорт, поэтому всегда имейте его при себе. Если вы откажитесь предоставить паспорт, то вам вернут карту и оплата не пройдет. В течение нескольких минут ее могут заблокировать по требованию магазина.
Обзор карт
| Сбербанк «Аэрофлот» | Альфа Банк Classic | Tinkoff Black | |
|---|---|---|---|
| Visa | + | + | + |
| MasterCard | + | + | - |
| Комиссия за снятие | 1,25% от суммы, но не менее 119 ₽ | 1% от суммы, но не менее 150 ₽ | 0 (снятие от 3000 ₽) |
| Просмотр баланса | 30 ₽ | 15 ₽ | 0 ₽ |
| Enter bank fee | 0,65% | 0-5% | 0% |
| Курсовая разница (%) | 1,7% | 0,8% | 1,25% |
Курсовую разницу мы рассчитали на основании курса валют банков для операций по картам и курса ЦБ на 20.10.2016. Но нужно не забыть, что в итоговую курсовую потерю входят две составляющие. Курс вашего банка и курс платежной системы. Поэтому итоговые потери при снятии денег или оплате картой будут выше. Первая составляющая – курс платежной системы, не зависит от выбора банка.
Преимущества Альфа Банка, в его курсах валют. В начале 2016-ого года банк предоставил возможность покупать евро и доллары почти по биржевым курсам, с разницей в 60 копеек. Это касается только покупки в Интернет-банке или в банкоматах Альфа Банк. Курс для оплаты картой, или при снятии денег в банкомате за рубежом, рассчитывается иначе, но и в этом случае, он ниже, чем у конкурентов.
Альфа Банк можно порекомендовать тем, кто хочет завести валютную карту. В этом случае вы практически нивелируете курсовые потери. Но будьте готовы к тому, что банк будет блокировать вашу карту каждый раз, когда вы делаете первую покупку в новой стране. Вам придется звонить в Россию, для разблокировки. Карты Альфа Банк идеальны для оплаты в магазинах, а за снятие в банкоматах взимается большая комиссия.
Подборка наиболее выгодных банковских карт для путешественника. Рассказываем о наших фаворитах, помогающих здорово экономить в поездках за границу!

Наши странствия по миру равняются почти 2 годам и 25 странам, так что опыта в денежном вопросе поднабрали. 🙂 И хотя мы всегда берем с собой немного долларов наличными (ключевое слово - немного), основной акцент все же делаем на карту, и не одну.
Пластиковая карта сама по себе удобнее и безопаснее, чем нал, но мы отдаем предпочтение, в первую очередь, из-за множества путешественнических «плюшек» в виде кэшбека, бесплатных проходов в бизнес-залы аэропортов, бонусов на покупку авиабилетов и т.д. К примеру, съездив в США с картой Бинбанка, мы накопили на билеты на следующий трип по Европе!
Итак, кто же они, лучшие банковские карты для путешествий?

Основные карты путешественника
Предложений от банков – великое множество, также как и пакетов услуг по каждому, но если вы планируете расплачиваться картой в магазинах, ресторанах и т.п. и снимать наличные, то обращать внимание следует на конкретные цифры:
- курс конвертации валюты
- комиссия за трансграничный платеж (т.е. если организация, которая проводит операцию по карте, находится за пределами РФ). Например, вы оплачиваете ужин в кафе в Паттайе, или будучи в России покупаете билет по интернету у Turkish Airlines, или снимаете деньги в банкомате в Барселоне – за все подобные действия можете наткнуться на трансгран)
- комиссия за снятие наличных в стороннем банкомате
- годовой процент на остаток денежных средств и кэшбек (возврат части потраченных средств на карту бонусами или деньгами)
Конвертация валюты за границей (из $/€ в рубли) не всегда происходит по курсу ЦБ. Точнее, почти никогда. Каждый банк накидывает несколько процентов сверху, а некоторые «добивают» комиссиями за трансгран и снятие наличных в «чужих» банкоматах. Другое дело, что потери можно минимизировать – за счет кэшбека (при оплате покупок) и отсутствия тех самых комиссий. Каждый банк хитер по своему, но если использовать несколько карт и оплачивать ими разные услуги, можно оказаться в хорошем плюсе!
Какую банковскую карту лучше выбрать в зависимости от этих пунктов? Вот, на наш взгляд, наиболее приемлемые варианты.
Выгодные карты для путешествий

Так привозят домой карту Тинькофф Блэк
Мы рассказываем лишь о тех картах, что приметили для себя за годы путешествий. Те, которыми пользуемся сами, мы обязательно выделим, об остальных – сложилось неплохое впечатление из консультаций с сотрудниками и отзывов на форумах.
1. Тинькофф, дебетовая Tinkoff Black
- Курс конвертации: ЦБ + ≈2%
- Трансгран: 0%
- Снятие нала: 0%, если сумма больше 3000 рублей
- % на остаток и кэшбек: 6% (при тратах от 3000 рублей в месяц) и 1-5% деньгами
Сопровождает нас в поездках за границу с самого начала, и сменять предпочтения пока не собираемся. У нас рублевая карта, не долларовая и не евровая, хотя завести такие в Тинькофф возможность есть.
Переходите по кнопке и получайте 3 месяца бесплатного обслуживания:
Совершая покупки картой в других странах, в худшем случае мы теряем 1% (курс – кэшбек 1% на все категории); в лучшем – остаемся в плюсе на 3% (курс – 5% кэша за определенные категории, например, аптеки, красота, транспорт). За снятие нала в размере более 3000 рублей отдаем банку ≈2%. Кэшбек и % на остаток по счету «падают» на карту в виде денег, и делать с ними можно все что угодно. Если на счету от 30 000 рублей, то обслуживание бесплатно; иначе – 99 рублей в месяц.
Помимо минимальных санкций за пользование картой за границей, основное преимущество Тинькофф заключается в трех словах – это интернет-банк. И это очень удобно в путешествиях. Даже будучи премиальным клиентом Бина или Альфы, приходится посещать офис для выяснения вопросов/подачи заявлений/перевыпуска карты и т.д., что за границей, разумеется, невозможно. В Тинкофф проблемы решаются через телефонный звонок и чат в мобильном приложении или онлайн-кабинете. Последний также очень полезен – здесь видны все выписки по картам/счетам, детали проведенных операций, можно вручную поставить лимит по расходам в день (если хотите обезопасить себя от «случайных» списаний) и уведомить банк о скором отъезде карты за границу одним кликом (чтобы не заблокировали).
Минусы? Они, конечно, есть: неоднозначные отзывы со стороны владельцев именно кредитных продуктов Тинькофф (мы же говорим сейчас про дебетовый) и недавнее уменьшение 7% годовых до 6%. Первый можно парировать так – кто заставляет людей брать кредитки и не дает внимательно читать инфу о тарифах? А насчет второго, банк даже в этом случае очень подкупает своим сервисом. А тут нам точно есть с чем сравнивать.
Если ваш банк не предоставляет бесплатную страховку для путешественника, рекомендуем посмотреть варианты на агрегаторе Путешествуя в компании, всегда сравниваем цены на этом сайте. Также недорогие страховки стоит смотреть на
2. Тинькофф, кредитная ALL Airlines
- Курс конвертации: ЦБ + ≈2%
- Трансгран: 0%
- Снятие нала: высокая комиссия
- % на остаток и кэшбек: – и 2-10% милями
Кредитные карты не наш профиль – на это «минное поле» мы ни разу не ступали. Тем не менее, конкретно эта презентуется столь «вкусно», что ее стоит включить в выбор банковской карты для путешествий.
Чем она так симпатична? Кэшбек: минимальный (на все категории товаров) равен 2% и таким образом выводит любые покупки за границей в ноль. 3% кэша возвращается за авиабилеты, 5% - за авиа на сайте Тинькофф (по сравнению со Skyscanner – нашим любимым поисковиком дешевых билетов – цены ощутимо выше), 10% - за отели и авто, забронированные также на сайте Тинькофф. C отелями действительно выгодно, ведь сайт работает со старым-добрым Booking. Начисляется кэшбек в виде миль, 1 миля = 1 рубль.
Один из главных минусов вытекает как раз из возможности тратить бонусы. Во-первых, только на авиабилеты. Во-вторых, да, подойдет любой сайт, но: билет должен стоить от 6000 рублей. Более того, цену нужно «подгонять» под мили, т.к. снимаются они кратно 3000. К примеру, билет может равняться 6500 рублям, а с карты уйдет 9000 миль. Не будут же с вас брать меньше, чем цена тикета. 🙂 Иной минус – это все-таки кредитка, и за пределы 55 беспроцентных дней лучше не выходить. Главное четко понимать условия. Наши друзья активно пользуются подобной картой и очень довольны.
Переходите и получайте 1000 миль на счет:
3. Бинбанк, дебетовая AIRMILES, пакет услуг «Премиум»

Обновление от 1.09.2018
- Курс конвертации: ЦБ + ≈2,5%
- Трансгран: 0%
- Снятие нала: 0%, но не более 75 000 рублей в месяц
- % на остаток и кэшбек: 6% (при тратах от 25 000 рублей в месяц) и 1-7% бонусами; потратить можно только на авиа и ж/д билеты, отели и аренду машины
Эта карта достаточно прочно засела в нашем кармане, но она НЕ основная, хотя, расплачиваясь ей, можно уйти в хороший плюс.
При покупках в нерублевой валюте потери составят ≈1,5% (курс – 1% кэшбека), но в категориях «отели, авиа или ж/д билеты, аренда авто» на счет придет + ≈5,5%, т.к. за них повышенный 7-процентный кэшбек. При снятии наличных теряется ≈2,5%. Процент на остаток по счету и кэш зачисляются на отдельную виртуальную карту в виде бонусов, где 1 бонус = 1 рублю. Использовать их можно исключительно для онлайн оплаты товаров из обозначенных разделов на любом сайте. Еще из преимуществ – мультивалютность, т.е. можно привязать три счета - $, € и рубли, и легко переключать в поездках.
Категория такой карты Бинбанка – Visa Signature или Master Card World Black Edition, и обслуживание – 1950 рублей в месяц; бесплатно, если поддерживать баланс от 400 000 рублей (для регионов, для Москвы и СПб – 600 000 рублей) или тратить от 150 000 рублей ежемесячно. В этом заключается и своеобразный минус, т.к. суммы для бесплатного обслуживания достаточно большие. К тому же, банк не дает нормальный человеческий договор при оформлении. Честно говоря, не знаем, с чем это связано.
С 1 января 2019 года Бинбанк и Открытие объединились. Подробная информация по трэвел-картам пока ожидается. Карты, выпущенные до, поддерживают прежние пакеты услуг до окончания срока действия.
4. Открытие, дебетовая Travel карта, пакет Базовый
- Курс конвертации: ЦБ + 1%
- Трансгран: 0%
- Снятие нала: 0%
- % на остаток и кэшбек: до 6,5% по счету и 2-5% в виде рублей
У Открытия также неплохой выбор карт для путешествий с разными пакетами услуг, но мы рассмотрим наиболее приемлемый по условиям бесплатного обслуживания – базовый.
Кэшбек в 2% выводит покупки других странах в плюс на 1%. 5% зачисляется за приобретение чего-либо в трэвел-разделе сайта Открытия. Снятие денег в чужеземных банкоматах проходит без комиссии (теряется только 1% на конвертации), если закидывать на карту 20 000 рублей ежемесячно, или поддерживать баланс от 70 000 рублей. Есть возможность привязать карту к счету «Моя копилка» и получать процент на остаток в 6,5%, если на нем от 10 000 рублей.
Тратить кэшбек дозволено на покупку авиабилетов и бронирование отелей исключительно на сайте Открытия (где цены, традиционно, завышены) – и это явный минус. Часто цены на билеты на подобных сайтах в разы дороже чем например на Skyscanner. Подобная же ситуация с картами ВТБ банка.
5. Райффайзен, дебетовая Афиша Рестораны
С 1 мая 2018 года карта более не выпускается. Оформленные до 1 мая продолжают действовать.
- Курс конвертации: ЦБ + ≈1,5-2%
- Трансгран: 1,65%
- Снятие нала: 150 рублей + 1% (консультанты уверили, что 2 раза в месяц и в банкоматах других стран – без комиссии)
- % на остаток и кэшбек: – и 10% деньгами
О предложении Райффайзена мы узнали совсем недавно. Карту заказали, и как испробуем ее в деле, подробно распишем. UPD. Опробовали ее в мае в Европе и нам понравилось! C 5400 рублей трат получили 540 рублей кешбека. Не плохо 🙂
Банковские карты с кэшбеком всегда «цепляют», но когда карта возвращает 10% потраченных средств в кафе и ресторанах ЗА РУБЕЖОМ – это превращается в must have для путешествий. Даже несмотря на трансгран и курс конвертации, мы окажемся в плюсе на ≈6,4%! Кэшбек зачисляется деньгами, но не более 2500 рублей в месяц. Привлекает и акция, гарантирующая бесплатное обслуживание в течение первого года (далее – 2900 рублей, или бесплатно от 100 000 рублей на счету), если успеть оформить карту до 31.12.17, и бесплатная страховка для путешественника.
За остальные покупки, в т.ч. и в России, мы не получим ничего. Отсюда и минус – карта весьма ограничена в применении. Но в комбинации с другими картами, должна быть хороша, проверим!
Обновление после 6 месяцев использования (июль 2018)
- Тратите деньги за границей в кафе, например, весь июнь, кешбэк приходит через 20 рабочих дней в следующем месяце.
- К сожалению, узнать какие операции прошли по кешбэку, а какие нет, нельзя (в приложении этой инфы нет).
6. Промсвязьбанк, дебетовая Карта мира без границ
- Курс конвертации: ЦБ + 1,5%
- Трансгран: 0% если операция совершается в $, € или рублях, иначе 1,99%
- Снятие нала: 1%
- % на остаток и кэшбек: 5% (при тратах от 25 000 рублей в месяц) и 1-10% бонусными милями; потратить можно только на авиа и ж/д билеты, отели, аренду авто, тур или круиз
Промсвязьбанк мы пока не испробовали.
Проясним ситуацию с кэшбеком: 10% зачисляется по акционной категории, до 31.12.17 это заправки (по РФ); 1,5% – на покупки за границей и категорию «путешествия»; 1% - на все остальные. Таким образом, потери при покупках в $ и € составят 0-0,5% (курс – кэш), в иной валюте - ≈1,5-2%. За снятие денег распрощаться придется с 2,5-4,5% от суммы. Годовые и кэшбек приходят на карту в виде бонусных миль (1 миля = 1 рубль, не более 3000 миль в месяц), расточительствовать ими можно в вышеупомянутых категориях.
Стоимость обслуживания – 1990 рублей в год, если оплачиваете в течение месяца с момента открытия карты – «комплимент» 500 миль. Существенный минус – комиссия за трансгран, перекрывающая все профиты от кэшбеков.
Банковские карты с Приорити Пасс (Priority Pass)
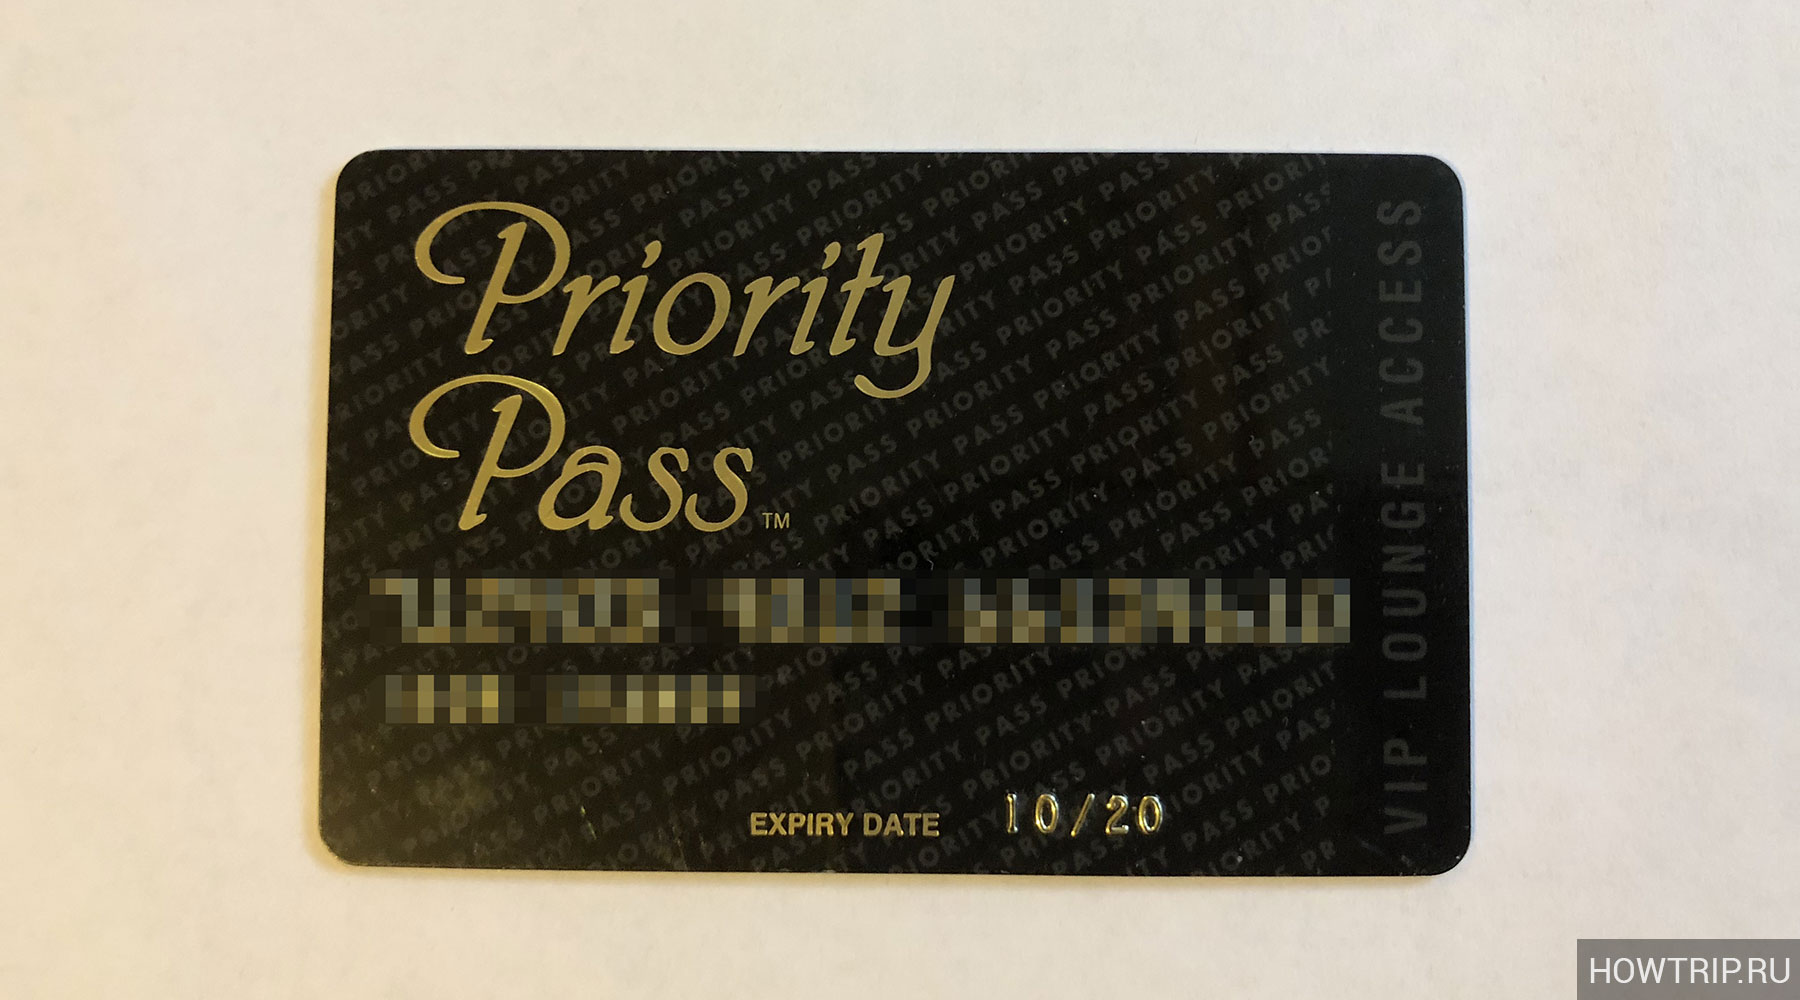
Выбирая банковскую карту для поездок за границу, и особенно частых, обратите внимание на доступность программы priority pass. Она дает право по всему миру, где есть возможность отдохнуть/подремать на комфортных диванчиках, или даже в отдельных комнатах, принять душ, бесплатно поесть и т.д. Вам когда-нибудь удавалось перекусить, например, в московском аэропорту, не проделав дыру в бюджете? 🙂
Банковские карты с приорити пасс относятся к премиальной категории, и банки ставят особые условия по их выпуску. Однако некоторые из учреждений умудряются удивить несуразностью тех самых условий: допустим, безлимитные проходы для хозяина карты за поддержание 6 000 000 рублей на счету! Между тем, другой банк предлагает безлимитку всего лишь за баланс от 400 000 рублей. Чувствуете разницу?
Поэтому, просмотрев все банковские карты с приорити пасс, мы пришли к выводу, что лучшие в 2018-2019 годах – это с пакетом «Премиум» от Бинбанка или Открытия.
Бинбанк, пакет «Премиум» : среднемесячный остаток 400 000 рублей в месяц (для регионов) – и карта priority pass полностью бесплатна и безлимитна. Правда, распространяется только на владельца. Тем не менее, наш выбор пал именно на нее.
Открытие, пакет «Премиум» : по карте от Открытия пройти в бизнес-зал могут и владелец, и спутники (банк утверждает, что ограничения на количество гостей нет). Приорити также безлимитный, и более того, предоставляется бесплатный трансфер 2 раза в год, но условия чуть похуже: ежемесячно счет необходимо пополнять на 200 000 рублей и совершать траты от 50 000 рублей или поддерживать от 600 000 рублей на карте. Если вы путешествуете в компании – это идеальный вариант!
Следующие банковские карты с priority pass гораздо менее интересны и выгодны. Но мы обязаны о них рассказать.
Пакет «Привилегия» ВТБ24 : дает 2 бесплатных посещения в месяц для обладателя карты, который держит от 2 000 000 рублей на счету, либо тратит от 100 000 рублей в месяц, и 8 проходов, если на счету от 5 000 000 рублей. (UPD: сентябрь)
Альфабанк, пакет «Максимум+» : дарует хозяину 4 прохода в месяц при тратах от 50 000 рублей и 1 000 000 рублей на счету. Безлимитный проход – на минуточку! – от 6 000 000 рублей.
Промсвязьбанк, программа Orange Premium Club : безлимитный и бесплатный приорити пасс от Промсвязьбанк требует от 2 000 000 рублей на счету клиента.
Дебетовая карта путешественника – наш выбор
Для нас лучшие банковские карты для путешествий – это, во-первых, рублевая Тинькофф Black . Отличная дебетовая карта для поездок, ей мы, в основном, расплачиваемся в магазинах, снимаем деньги или просто «раскидываем» средства по другим картам, т.к. за переводы комиссии не взимается.
На втором месте – бинбанковская Airmiles. Ну, понятно почему: карта со страховкой (бесплатной), приличным cashback-ом и суперусловиями для безлимитного priority pass. По нашему мнению, это одна из самых крутых трэвел-карт. Накопить на поездку (с помощью кэшбека и процентов на остаток) вполне легко – так, часть стоимости билетов и отелей в США вернулась к нам в виде билетов в Европу на майские на двоих В отличие от конкурентов, предлагающих похожие карты, Бинбанк позволяет тратить бонусы на любом сайте, а это – важный момент для бюджетных путешествий.
И третья наша карта – от Райффайзена Афиша Рестораны. Наверняка, она будет служить исключительно для походов в кафе и рестораны за границей. Скоро нам представится шанс проверить заявленный 10%-ный кэшбек на практике, впечатлениями поделимся.
Копирование материалов разрешено только с обязательным указанием прямой, активной и открытой к индексации гиперссылки на сайт.
Наверное, почти у всех более или менее крупных банков есть карточные продукты, ориентированные на путешественников. О них родимых – банковских карточках для путешественников – и поговорим.
Сразу стоит сказать, что я не претендую на всеохватность, и вполне возможно, что существуют какие-то другие карточки, не попавшие в область моего внимания. Кроме того, учтите, что все нижеизложенное актуально по состоянию на декабрь 2015-го, и, если вы читаете этот пост позже, следует понимать, что условия обслуживания по рассмотренным продуктам могли давным-давно измениться.
Начну с небольшого предисловия. Банковские карточки я люблю, и последние лет семь большая часть моих расходов приходится на безналичные расчеты, благо что сейчас расплатиться карточкой можно едва ли не в любом супермаркете, ресторане и торговом центре, не говоря уж об интернет-магазинах. До недавнего времени в качестве основной расчетной карты я использовал ситибанковскую кредитку Miles&More. Летать люфтами мне всегда нравилось, а их мильную программу я считаю лучшей среди всех прочих (в Европе, по крайней мере). Вот только в последнее время условия по этой кредитной карте в «Ситибанке» заметно ухудшились. Раньше, к примеру, 1 миля начислялась за 30 рублей, а сейчас – за 45. Последней каплей стало то, что «Люфтганза» сократила свою полетную программу в Россию. Словом, я решил, что настало время что-то менять. Рыба ищет, где глубже, а человек – где лучше. И я начал искать. Ниже – о результатах моих изысканий.
Вообще, я перебрал не менее пятнадцати вариантов. Рассказываю о самых интересных, в порядке возрастания интереса. Иными словами, о самом интересном – в конце
ТОП-5 банковских карт для путешественников
Итак, мой личный ТОП-5 банковских карточек.
5 -е место. Кредитная карта Miles&More Classic банка «Русский Стандарт»
Эту карточку я открыл еще в начале года. Все-таки окончательно отказаться от «Люфтганзы» я не готов. Мили те же, а условия, по-моему, заметно лучше, чем у «Ситибанка». Так, «Русский Стандарт» начисляет 1 милю за 40 рублей, а не за 45 рублей, как это делает «Ситибанк». К тому же в дополнение к кредитке «Русский Стандарт» предлагает выпустить бесплатный страховой полис для путешественников, причем в условиях страхования в качестве ассистанса указана компания International SOS. Это весомый плюс. Нужно только учитывать, что страховка действительна при некоторых ограничениях (более подробную информацию можно найти на сайте банка). Годовое обслуживание классической кредитной карты Miles&More обходится в 900 рублей.
4 -е место. Кредитная карта PremierMiles «Ситибанка»
В отличие от программы Miles&More по карточке PremierMiles начисляются не люфтганзовские мили, а так называемые Citi-мили: 1 миля – за каждые 30 рублей, потраченные по карте; при бронировании отелей на www.booking.com и аренде авто на можно получить в 3 раза больше миль. При этом Citi-мили не имеют привязки к какой-то одной авиакомпании (или альянсу). Их можно обменять на мили нескольких разных авиаперевозчиков, а также, например, на кэшбэк (это, пожалуй, самая интересная опция), или на бонусные рубли для покупки авиабилетов на www.anywayanyday.com или на что-нибудь еще. Очевидный минус – довольно высокая стоимость обслуживания: 2950 рублей в год. В общем, если вы планируете тратить по карте PremierMiles ориентировочно от 60 000 рублей в месяц, то присмотреться к этому варианту можно. Если же вы будете тратить тысяч 30–40 или еще меньше, то никакой особенной выгоды не извлечете.
3 -е место. Карта Touch Bank «ОТП-банка»
Особенность этой карты заключается в том, что вы фактически копите кэшбэк. В рамках бонусной программы по карте Touch Bank можно выбрать категорию «Туризм и путешествия» и экономить до 3% на расходах, связанных с путешествиями. Правда, схема накопления и расходования бонусов несколько запутанная: бонусы преобразуются в кэшбэк (а точнее в компенсацию стоимости покупок), 3% выгоды могут легко превратиться в 1%, и накопить можно максимум 5000 бонусов в месяц. Но при желании разобраться в этой схеме можно. Дополнительный плюс заключается в возможности получить 10% годовых на средства, размещенные на накопительном счете. К тому же, если держать на накопительном счете не менее 30 000 рублей, обслуживание карты будет бесплатным (в противном случае – 200 рублей в месяц). И еще, как я понял, по этой карточке можно получить кредитный лимит. У нас в семье такая карта имеется, правда, в дебетовом варианте (без кредитного лимита), и оплачиваем мы по ней не туристические расходы.
2 -е место. Кредитная карта All Airlines «Тинькофф Банка»
Эта карточка у меня тоже есть, но я ей не пользуюсь. При оформлении заявки на кредитку кто-то из тиньковских сотрудников накосячил, и по их документам я превратился в безработного. В итоге одобренный мне кредитный лимит составил 15 000 рублей. Я затаил обиду и положил карточку в стол – может быть, когда-нибудь мое сердце оттает Тем не менее, сама по себе Tinkoff All Airlines – карта интересная. По ней вы получаете 2% с любой покупки (в виде миль). Плюс к тому: при бронировании отелей и аренде автомобилей на travel.tinkoff.ru (провайдерами этих услуг являются www.booking.com и ) вы получите 10% миль, а при покупке авиабилетов (провайдер www.onetwotrip.com) – 5%. Также можно покупать авиабилеты на любых других сайтах и получать 3% миль. В дальнейшем милями можно компенсировать расходы на любые авиабилеты по курсу «1 миля = 1 рубль». Кое-какие ограничения при этом имеются, но в целом все неплохо. Стоимость обслуживания 1890 рублей в год. Дополнительный бонус – туристическая страховка, за которую не нужно ничего доплачивать. Только в условиях страхования ни слова не сказано о том, какая компания выступает в роли страхового ассистанса. В службе поддержки говорят, что на данный момент это либо Mondial Assistance (это хорошо), либо Europ Assistance (а вот это уже не очень – см. отзывы в интернете), и какой именно ассистанс будет у вас решается на усмотрение страховой компании. Мне такой подход не внушает совершенно никакого доверия. Страховка от «Русского Стандарта», о которой я упоминал выше, в этом смысле гораздо интереснее.
1 -е место. Моментальная карта БИНБАНК Platinum
Это – мой фаворит. Здесь, как и в случае с картой Touch Bank, можно выбрать категорию повышенного кэшбэка (например, «Путешествия»), и получать 5% назад (плюс 1% от любых других покупок). Причем по факту вы ежемесячно получаете именно кэшбэк, т.е. реальные рубли (1 рубль за 1 БИН-бонус), а не малопонятные мили или компенсации. С 01.10.2016 речь идет уже фактически не о кэшбэке, а о возможности компенсировать стоимость покупок бонусами. Бонусы по-прежнему можно потратить на любые цели, а не только на авиабилеты, как, скажем, у Тинькова. При этом мне представляется, что в качестве категории повышенного кэшбэка имеет смысл выбрать «Интернет-покупки», а не «Путешествия». Почему? Потому что, например, покупка авиабилетов хоть на www.onetwotrip.com , хоть на www.anywayanyday.com , хоть на сайте «Люфтганзы», – это интернет-покупка, и за нее вы получите 5% кэшбэка, как и за покупку на условном «Озоне» или «Юлмарте». Если же выбрать категорию «Путешествия», то за онлайн-покупку авиабилетов вы получите опять-таки 5% кэшбэка, а вот при покупке на условном «Озоне» или «Юлмарте» – всего лишь 1%. Короче говоря, на мой взгляд, моментальная карта БИНБАНК Platinum – интересный продукт, который позволяет извлекать хорошую выгоду при его активном использовании, особенно если вы не только любитель путешествий, но и постоянный клиент всевозможных интернет-магазинов. Правда, есть ограничение: можно получить максимум 3000 рублей кэшбэка в месяц. С другой стороны, 3000 рублей кэшбэка – это, как минимум, 60 000 рублей ежемесячных расходов по карте, что в общем-то совсем не мало. Нетрудно подсчитать, что за год, пользуясь этой картой, можно сэкономить до 36 000 рублей. Но даже при довольно скромных расходах в районе 30 000 в месяц в выбранной категории можно вернуть 18 000 рублей. Добавлю еще, что бонусная программа БИНБАНКа распространяется не только на дебетовую «Моментальную карту», но и на некоторые другие карточные продукты банка.
Кстати, похожая карточка есть у «Промсвязьбанка». Называется она All Inclusive, и поначалу условия там тоже были шикарные. Сейчас все стало гораздо хуже. Сужу опять-таки на собственном опыте: такая карта у нас была и мы по ней расплачивались в супермаркетах и ресторанах (условия ухудшились настолько, что пришлось вообще отказаться от этой карточки и закрыть ее за ненадобностью). Есть у меня предчувствие, что и «Бинбанк» в скором времени ухудшит условия по своей моментальной карте. UPD В общем-то, так и случилось: раньше на остаток по счету начисляли 7%, а теперь такая роскошь не предусмотрена. Ну и кэшбэк стал не таким удобным, как раньше, о чем я писал выше.
UPD от 10.2017
За время, прошедшее с момента написания этой статьи, произошло довольно много изменений. В общих чертах все вышеизложенное по-прежнему актуально. Однако появился ряд новых продуктов.
Во-первых, это кредитная и дебетовая карты #ВСЁСРАЗУ от «Райффайзенбанка». Дебетовую карту я себе открыл (заявку, кстати, можно оформить онлайн Райффайзена). Именно ее я использую для большинства платежей в настоящее время. Ее-то я и поставил бы на первое место рейтинга сейчас. С одной оговоркой. Максимальная выгода в данном случае достигается, если использовать карточку активно и тратить по ней порядка 75 тысяч рублей в месяц (можно и меньше, но тогда бонусы придется копить слишком долго – вплоть до 3-х лет, потом они сгорают; а вот тратить больше 75 тысяч смысла нет, поскольку в месяц начисляют максимум 1500 бонусов).
Во-вторых, отмечу карточку Talkbank . Там есть свои нюансы, но в целом штука очень интересная. Задумываюсь не завести ли ее в дополнение к карточке #ВСЁСРАЗУ (из Райффайзена уходить на совсем я пока не готов, поскольку для клиентов этого банка есть неплохие скидки в ряде мест, где я регулярно трачу солидные суммы).
Да! И еще вот что. Несколько советов о том, как использовать банковские карточки.
- Если карточка открыта в рублях, то и тратить по ней лучше рубли. Для расчетов в евро или долларах целесообразно завести карточки, соответственно, в евро и долларах (лучше с бесплатным годовым обслуживанием). Так вы не будете ничего терять из-за курсов конвертации. Хороший вариант, с этой точки зрения, дебетовая карта банка «БКС Премьер», которую можно привязывать к разным валютам. К тому же у этого банка, при необходимости, можно и валюту купить по выгодному курсу.
- Если вы активно пользуетесь кредитными картами, и при этом, дабы не платить проценты, погашаете задолженность в рамках льготного периода, обратите внимание, не списывают ли с вашего карточного счета деньги за участие в программе страхования заемщиков. Если списывают, то постарайтесь подобрать даты погашения задолженности так, чтобы не платить за страховку. Или откажитесь от страховки вовсе. Так тоже можно
- Для каждой крупной статьи расходов семейного бюджета имеет смысл подобрать отдельную карточку: в автосервисах и на заправках расплачиваться одной картой, онлайн-покупки совершать по другой, за продуктами ездить с третьей и т.д. Так вы сможете максимизировать свою выгоду. Альтернативы – карты #ВСЁСРАЗУ «Райффайзенбанка» и Talkbank, но при этом расходы должны быть достаточно высокие.
Остается сказать лишь одно. Все, что я тут написал, носит сугубо субъективный характер. В конечном итоге многое зависит о того, сколько и на что вы тратите. Поэтому выбор банковской карты стоит начинать с анализа собственного бюджета. Удачи!




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации