
Лучшая карта для заграницы. Кто берет с вас комиссии за границей
Самым главным вопросом для любого туриста или путешественника является: «Какую карту лучше оформить для поездки за границу в 2019 году?» Правильная платежная система позволит везде расплачиваться без лишних комиссий и пользоваться банкоматами, которые находятся прямо под рукой.
Многие банки даже предлагают специальные программы для путешественников и бизнесменов, которые очень часто покидают пределы родины.
Только не опытные путешественники предпочитают брать с собой на отдых наличные средства, считая такой способ наиболее надежным. Это — не совсем верно. Естественно, часть средств нужно иметь в наличной форме. Но если предполагается длительная поездка или грандиозные покупки? Зачем вести через границу большие суммы, тем более что в большинстве случаев их придется задекларировать.
Платежная карта имеет некоторые преимущества:
- позволяет экономить средства (кэшбэк)
- более удобна (а иногда и единственно доступна) при оплате за аренду автомобиля или номера в отеле.
- это — самый современный и надежный способ расчета за товары и услуги.
Перед поездкой нужно иметь карту, которая относится к международной платежной системе. Действующие, только в определенном регионе, не имеет смысла брать с собой заграницу.

На что стоит обратить внимание
В настоящее время банковская система предлагает для клиентов большое разнообразие карт. Не важно, какие на карте средства – личные или заемные, ее в любом случае можно использовать за рубежом. При этом в зависимости от программы лояльности на карту будут продолжать начисляться бонусы от покупки, проценты на остаток средств и так далее.
Среди огромного разнообразия карт нужно выбрать обязательно ту, которая будет поддерживаться в каждой стране, планируемой к посещению. Сразу нужно отказаться от платежных система типа Про100, они не международные, а значит, подобная банковская карта превратиться просто в кусочек пластика при пересечении границы. К сожалению, карты отечественной платежной системы «Мир» — также не слишком подходящий вариант в путешествии, хотя платформа для работы за границей есть, здесь больше — вопрос доверия.
Лучше всего останавливаться на самых популярных платежных системах Виза или Мастеркард. Какая именно будет рациональнее, зависит от определенной страны. В частности для Европы многие советуют останавливаться именно на первой.
Но есть особые моменты, на которые стоит обратить внимание, так как не всеми видами карт можно везде расплатиться.
Карточка с чипом или без
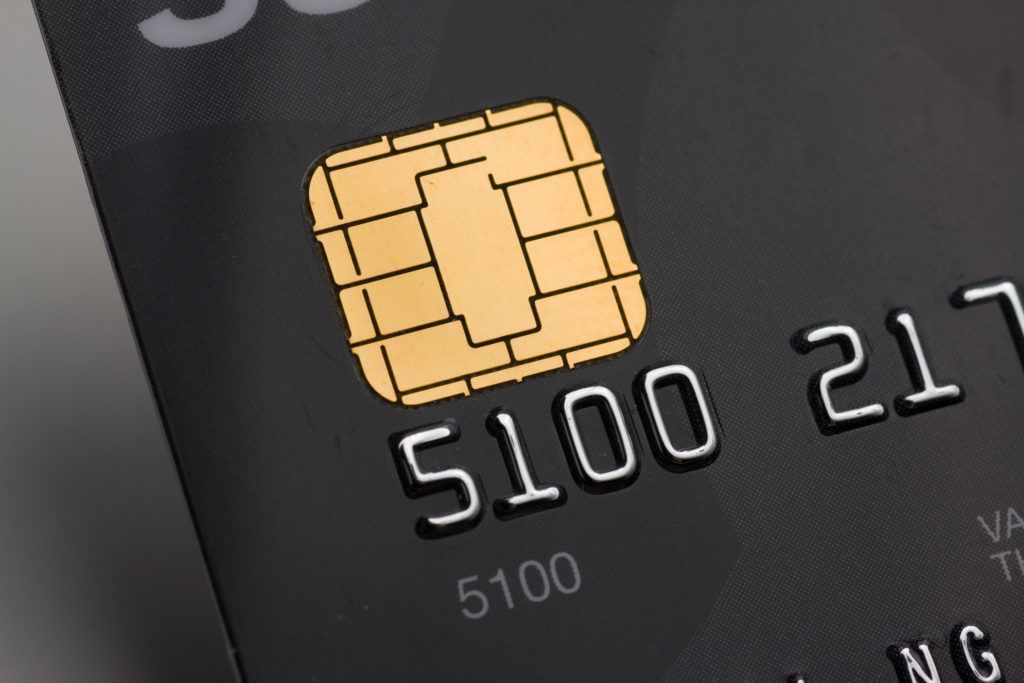
Нужно осмотреть саму пластиковую карту, они бывают чиповые и нет. Наличие чипа гарантирует, что их примет любой банкомат и практически любое устройство для оплаты покупки в магазинах.
По стандартам безопасности считается, что карта с чипом более надежна, чем с обычной магнитной полосой. Именно по этому в большинстве стран Евросоюза платежные карты без чипа к оплате не принимаются.
Именная или не именная
У многих российских граждан есть не именные пластиковые карты. Их выдают мгновенно, не нужно ждать изготовления. Однако, на подобную скорость перед путешествием за границу лучше не соблазняться.
Многие магазины требуют паспорт для совершения покупки, особенно достаточно дорогой, а в случае с неименными картами продавцу не с чем сравнить имя и фамилию и они отказываются оформлять приобретение.
Особенно большие проблемы возникают, если такой картой приходится расплачиваться в отеле или автосалоне, либо в любой другом месте, где одновременно требуется предъявить документы удостоверяющие личность.
Большая популярность не именных карт в России, связана с тем, что они выдаются совершенно бесплатно. Перед поездкой за рубеж, лучше заказать в банке выпуск дополнительной карты. После ее получения обязательно сверьте правильность написания имени и фамилии. Оттиск должен полностью соответствовать данным в заграничном паспорте.
Валюта карты
Если путешественника имеет основной доход в российских рублях, то и карта будет соответственно рублевой. Это совершенно не повлияет на возможность ее использования в странах с другой валютой. Если карта обносится к международной платежной системе, то при ее использовании происходит моментальная конвертация.
Если турист имеет несколько платежных карт с разной валютой, то в путешествия лучше взять ту, денежная единица которой соответствует валюте принимающего государства. В обратном случае придется терять некоторую часть средств на оплату комиссии банку и курсовую разницу.
В большинстве случаев оплата картой гораздо выгодней, чем снятие с нее наличных средств. Поэтому при выборе класса карты нужно узнать какую комиссию берет банк за обналичивание и конвертацию.
Выбираем класс карты
Стоить отметить, что трудно точно определить лучший класс платежной карты. Финансовая ситуация в мире и стране постоянно меняется, поэтому возможно изменение приоритетов. Российские граждане очень часто стремятся на всем экономить, в том числе и на банковских продуктах, поэтому приобретают самые экономные пластиковые карты по типу Visa Elektron или MasterCart Electronik.
Использование такого способа оплаты за границей возможно, но в очень ограниченном режиме. В большинстве супермаркетов они будут приниматься к оплате, а вот банкомат для получения наличных придется поискать.
С картами данного типа нередко возникают проблемы при попытке арендовать автомобиль или расплатиться за дорогостоящую покупку. И дело здесь не в самом типе пластика, а в том, что имя владельца на «Электроны» наносят печатным способом, а не продавливанием, как на более высоких по статусу картах. За границей — этот фактор рассматривается, как более низкий уровень защищенности.
Основываясь на отзывах опытных туристов можно составить список основных классов платежных карт, которые следует взять с собой в зарубежную поездку:
- Стандартные именные карты, поддерживающие платежную систему VisaClassik или MasterCardMass;
- Золотые или платиновые карты;
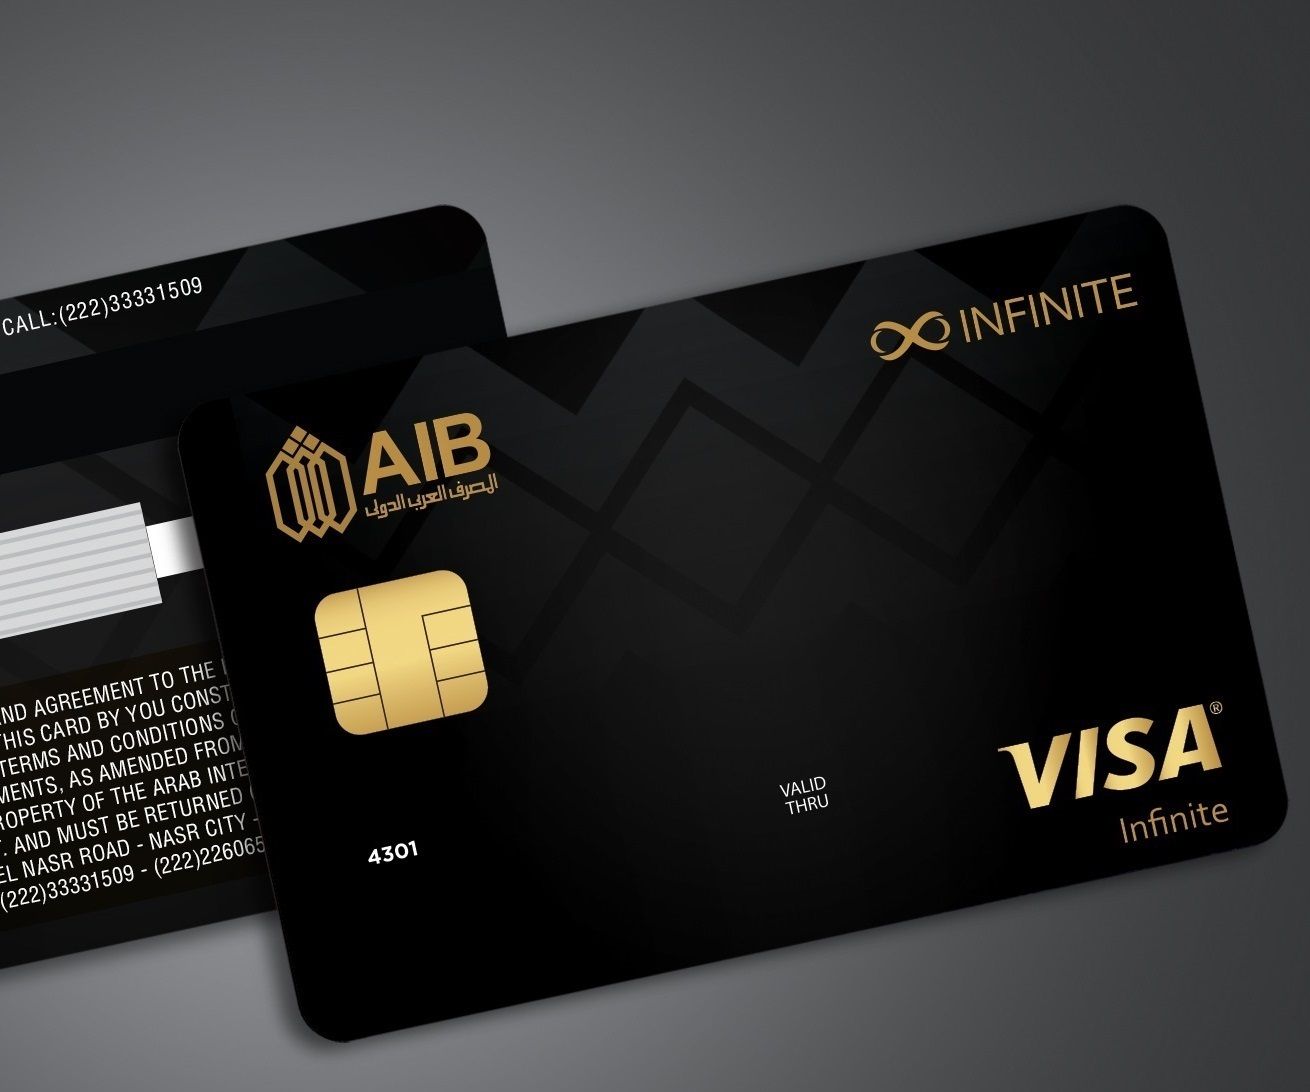
- Эксклюзивные карты по типу Visainfinite.
Туристы, которые выбираются за рубеж не чаще одного раза в год, могут выбрать классические или стандартные карты. Их выпуск гораздо дешевле. При этом нет ни каких ограничений по оплате за товары и услуги.
Уровень карты
Бывалые путешественники советуют оформлять карты не ниже среднего уровня, но лучший выбор – это карты высокого класса, начиная от Gold и выше. Такие карты наделяют своего владельца определенными привилегиями:
- Страховка. Обычно при оформлении таких карт оформляется страховой полис. Поэтому оплачивая ее выпуск, путешественник экономит на медицинской страховке. Однако и стоимость обслуживания карты может доходить 5 000 рублей в год в зависимости от эмитента. Кроме этого банк может предложить отдельно заплатить за саму карту.
- Элитные карты позволяют накапливать бонусы и скидки при оплате за товары и услуги.
- Бронирование номера в отеле предполагает также определенные привилегии.
- Предоставление услуг консьерж-сервиса.
Само обладание такой картой поднимает престиж ее владельца, а это уже не мало.
Какая платежная система лучше
Наиболее известными международными платежными системами являются:
- Visa;
- MasterCard.
Можно долго спорить на тему какая из них лучше. Российские банки выпускают карточки обоих типов. Владелец счета может заказать выпуск основной карты Visa и дополнительной MasterCard или на оборот. Тогда ему не придется делать выбор между двумя платежными системами.
Между ними нет практически ни какой разницы. Обе работают на всех континентах и широко распространены во всех странах имеющих налаженную банковскую систему.
Кроме этих двух безусловных мировых лидеров существуют другие платежные системы, работающие во многих странах. Наиболее преуспевающие следующие:
- American Express. Эта платежная система известна своими дорожными чеками и другими услугами, подходящими для туристов. На данный момент с компанией успешно сотрудничает Райфайзенбанк, а Сбербанк стал одним из лидеров по реализации дорожных чеков.
- China UnionPay. Довольно молодая система, которая появилась в Китае. Сейчас она успешно используется в более чем 150 странах мира. К ней подключено более 1 миллиона банкоматов. Уже 5 лет пластиковые карты этой Международной карточной ассоциации с успехом выпускают российские банки (Газпромбанк, Банк Русский стандарт и другие).
- МИР. Это российская международная система начала свое существование в конце 2015 года. Удобство этой системы в том, что заграницей карта работает на платформе MasterCard, Japan Credit Bureau, American Express.
Отталкиваясь от многообразия платежных систем каждый российский турист может выбрать себе наиболее подходящую для путешествия платежную карту.
Платежные пластиковые карты уже давно вошли в наш обиход. Оплата услуг и товаров с их помощью – привычное дело. Эти практические советы помогут использовать платежные карты с наибольшей пользой:
- Необходимо предупредить банк о поездке и возможном использовании карты. В обратном случае система может заблокировать карту или установить на нее ограничения.
- Предпочтительней, чтобы валюта карты совпадала с денежной единицей страны, в которую совершается поездка. Так можно сэкономить на обмене.
- Обязательно подключите мобильный банкинг и СМС оповещения.
- Для поездки заграницу оформляйте карту престиж класса. Это важно для тех россиян, которые очень часто выезжают за пределы родины. Пластиковая карта высокого класса дает ее владельцу дополнительные бонусы. Например, при выпуске MasterCard Platinum ее владелец получает дополнительный бонус — карту Priority Pass. Она дает возможность посещения в VIP-зала ожидания. Во многих аэропортах по этой карте можно пригласить в элитный зал несколько друзей. Здесь же проводят деловые встречи, подают бесплатные закуски. При этом совершенно не важно какой авиакомпанией летит пассажир и какой класс у его билета. Кроме этого карта дает определенные скидки и бонусы по различным партнерским программам.
- Необходимой суммой наличных лучше запастись на Родине, а карту использовать только для оплаты товаров и услуг. Снятие наличных сопровождается оплатой комиссии. В случае безналичного расчета картой, можно накопить разные бонусы и скидки, особенно если карта подключена к определенной программе.
- При заказе карты в банке стоит уточнить нет ли в линейке продуктов карты, включенной в партнерскую программу с какой-то авиакомпанией.
Например, компания Аэрофлот в партнёрстве со Сбербанком эмитируют карту Visa Аэрофлот, при расчете которой идет накопление миль в программе «Аэрофлот Бонус». Главное условие оформление такой карты в Сбербанке — наличие соответствующей регистрации, как участника программы «Аэрофлот Бонус». Накопленными милями в следствие расчетов по карте можно приобретать билеты на самолет или расплачиваться за услуги других компаний-партнеров авиакомпании. Подобные предложения есть у различных авиакомпаний и банков.

Подводя итог, можно отметить, что для регулярных поездок за границу стоит выбрать пластиковые карточки любой платежной системы, но среднего и элитного классов. Они наделят их владельца определенным статусом, а также возможностью получать различные привилегии от компаний-партнеров.
Видео-советы от бывалого путешественника:
Подборка наиболее выгодных банковских карт для путешественника. Рассказываем о наших фаворитах, помогающих здорово экономить в поездках за границу!

Наши странствия по миру равняются почти 2 годам и 25 странам, так что опыта в денежном вопросе поднабрали. 🙂 И хотя мы всегда берем с собой немного долларов наличными (ключевое слово - немного), основной акцент все же делаем на карту, и не одну.
Пластиковая карта сама по себе удобнее и безопаснее, чем нал, но мы отдаем предпочтение, в первую очередь, из-за множества путешественнических «плюшек» в виде кэшбека, бесплатных проходов в бизнес-залы аэропортов, бонусов на покупку авиабилетов и т.д. К примеру, съездив в США с картой Бинбанка, мы накопили на билеты на следующий трип по Европе!
Итак, кто же они, лучшие банковские карты для путешествий?

Основные карты путешественника
Предложений от банков – великое множество, также как и пакетов услуг по каждому, но если вы планируете расплачиваться картой в магазинах, ресторанах и т.п. и снимать наличные, то обращать внимание следует на конкретные цифры:
- курс конвертации валюты
- комиссия за трансграничный платеж (т.е. если организация, которая проводит операцию по карте, находится за пределами РФ). Например, вы оплачиваете ужин в кафе в Паттайе, или будучи в России покупаете билет по интернету у Turkish Airlines, или снимаете деньги в банкомате в Барселоне – за все подобные действия можете наткнуться на трансгран)
- комиссия за снятие наличных в стороннем банкомате
- годовой процент на остаток денежных средств и кэшбек (возврат части потраченных средств на карту бонусами или деньгами)
Конвертация валюты за границей (из $/€ в рубли) не всегда происходит по курсу ЦБ. Точнее, почти никогда. Каждый банк накидывает несколько процентов сверху, а некоторые «добивают» комиссиями за трансгран и снятие наличных в «чужих» банкоматах. Другое дело, что потери можно минимизировать – за счет кэшбека (при оплате покупок) и отсутствия тех самых комиссий. Каждый банк хитер по своему, но если использовать несколько карт и оплачивать ими разные услуги, можно оказаться в хорошем плюсе!
Какую банковскую карту лучше выбрать в зависимости от этих пунктов? Вот, на наш взгляд, наиболее приемлемые варианты.
Выгодные карты для путешествий

Так привозят домой карту Тинькофф Блэк
Мы рассказываем лишь о тех картах, что приметили для себя за годы путешествий. Те, которыми пользуемся сами, мы обязательно выделим, об остальных – сложилось неплохое впечатление из консультаций с сотрудниками и отзывов на форумах.
1. Тинькофф, дебетовая Tinkoff Black
- Курс конвертации: ЦБ + ≈2%
- Трансгран: 0%
- Снятие нала: 0%, если сумма больше 3000 рублей
- % на остаток и кэшбек: 6% (при тратах от 3000 рублей в месяц) и 1-5% деньгами
Сопровождает нас в поездках за границу с самого начала, и сменять предпочтения пока не собираемся. У нас рублевая карта, не долларовая и не евровая, хотя завести такие в Тинькофф возможность есть.
Переходите по кнопке и получайте 3 месяца бесплатного обслуживания:
Совершая покупки картой в других странах, в худшем случае мы теряем 1% (курс – кэшбек 1% на все категории); в лучшем – остаемся в плюсе на 3% (курс – 5% кэша за определенные категории, например, аптеки, красота, транспорт). За снятие нала в размере более 3000 рублей отдаем банку ≈2%. Кэшбек и % на остаток по счету «падают» на карту в виде денег, и делать с ними можно все что угодно. Если на счету от 30 000 рублей, то обслуживание бесплатно; иначе – 99 рублей в месяц.
Помимо минимальных санкций за пользование картой за границей, основное преимущество Тинькофф заключается в трех словах – это интернет-банк. И это очень удобно в путешествиях. Даже будучи премиальным клиентом Бина или Альфы, приходится посещать офис для выяснения вопросов/подачи заявлений/перевыпуска карты и т.д., что за границей, разумеется, невозможно. В Тинкофф проблемы решаются через телефонный звонок и чат в мобильном приложении или онлайн-кабинете. Последний также очень полезен – здесь видны все выписки по картам/счетам, детали проведенных операций, можно вручную поставить лимит по расходам в день (если хотите обезопасить себя от «случайных» списаний) и уведомить банк о скором отъезде карты за границу одним кликом (чтобы не заблокировали).
Минусы? Они, конечно, есть: неоднозначные отзывы со стороны владельцев именно кредитных продуктов Тинькофф (мы же говорим сейчас про дебетовый) и недавнее уменьшение 7% годовых до 6%. Первый можно парировать так – кто заставляет людей брать кредитки и не дает внимательно читать инфу о тарифах? А насчет второго, банк даже в этом случае очень подкупает своим сервисом. А тут нам точно есть с чем сравнивать.
Если ваш банк не предоставляет бесплатную страховку для путешественника, рекомендуем посмотреть варианты на агрегаторе Путешествуя в компании, всегда сравниваем цены на этом сайте. Также недорогие страховки стоит смотреть на
2. Тинькофф, кредитная ALL Airlines
- Курс конвертации: ЦБ + ≈2%
- Трансгран: 0%
- Снятие нала: высокая комиссия
- % на остаток и кэшбек: – и 2-10% милями
Кредитные карты не наш профиль – на это «минное поле» мы ни разу не ступали. Тем не менее, конкретно эта презентуется столь «вкусно», что ее стоит включить в выбор банковской карты для путешествий.
Чем она так симпатична? Кэшбек: минимальный (на все категории товаров) равен 2% и таким образом выводит любые покупки за границей в ноль. 3% кэша возвращается за авиабилеты, 5% - за авиа на сайте Тинькофф (по сравнению со Skyscanner – нашим любимым поисковиком дешевых билетов – цены ощутимо выше), 10% - за отели и авто, забронированные также на сайте Тинькофф. C отелями действительно выгодно, ведь сайт работает со старым-добрым Booking. Начисляется кэшбек в виде миль, 1 миля = 1 рубль.
Один из главных минусов вытекает как раз из возможности тратить бонусы. Во-первых, только на авиабилеты. Во-вторых, да, подойдет любой сайт, но: билет должен стоить от 6000 рублей. Более того, цену нужно «подгонять» под мили, т.к. снимаются они кратно 3000. К примеру, билет может равняться 6500 рублям, а с карты уйдет 9000 миль. Не будут же с вас брать меньше, чем цена тикета. 🙂 Иной минус – это все-таки кредитка, и за пределы 55 беспроцентных дней лучше не выходить. Главное четко понимать условия. Наши друзья активно пользуются подобной картой и очень довольны.
Переходите и получайте 1000 миль на счет:
3. Бинбанк, дебетовая AIRMILES, пакет услуг «Премиум»

Обновление от 1.09.2018
- Курс конвертации: ЦБ + ≈2,5%
- Трансгран: 0%
- Снятие нала: 0%, но не более 75 000 рублей в месяц
- % на остаток и кэшбек: 6% (при тратах от 25 000 рублей в месяц) и 1-7% бонусами; потратить можно только на авиа и ж/д билеты, отели и аренду машины
Эта карта достаточно прочно засела в нашем кармане, но она НЕ основная, хотя, расплачиваясь ей, можно уйти в хороший плюс.
При покупках в нерублевой валюте потери составят ≈1,5% (курс – 1% кэшбека), но в категориях «отели, авиа или ж/д билеты, аренда авто» на счет придет + ≈5,5%, т.к. за них повышенный 7-процентный кэшбек. При снятии наличных теряется ≈2,5%. Процент на остаток по счету и кэш зачисляются на отдельную виртуальную карту в виде бонусов, где 1 бонус = 1 рублю. Использовать их можно исключительно для онлайн оплаты товаров из обозначенных разделов на любом сайте. Еще из преимуществ – мультивалютность, т.е. можно привязать три счета - $, € и рубли, и легко переключать в поездках.
Категория такой карты Бинбанка – Visa Signature или Master Card World Black Edition, и обслуживание – 1950 рублей в месяц; бесплатно, если поддерживать баланс от 400 000 рублей (для регионов, для Москвы и СПб – 600 000 рублей) или тратить от 150 000 рублей ежемесячно. В этом заключается и своеобразный минус, т.к. суммы для бесплатного обслуживания достаточно большие. К тому же, банк не дает нормальный человеческий договор при оформлении. Честно говоря, не знаем, с чем это связано.
С 1 января 2019 года Бинбанк и Открытие объединились. Подробная информация по трэвел-картам пока ожидается. Карты, выпущенные до, поддерживают прежние пакеты услуг до окончания срока действия.
4. Открытие, дебетовая Travel карта, пакет Базовый
- Курс конвертации: ЦБ + 1%
- Трансгран: 0%
- Снятие нала: 0%
- % на остаток и кэшбек: до 6,5% по счету и 2-5% в виде рублей
У Открытия также неплохой выбор карт для путешествий с разными пакетами услуг, но мы рассмотрим наиболее приемлемый по условиям бесплатного обслуживания – базовый.
Кэшбек в 2% выводит покупки других странах в плюс на 1%. 5% зачисляется за приобретение чего-либо в трэвел-разделе сайта Открытия. Снятие денег в чужеземных банкоматах проходит без комиссии (теряется только 1% на конвертации), если закидывать на карту 20 000 рублей ежемесячно, или поддерживать баланс от 70 000 рублей. Есть возможность привязать карту к счету «Моя копилка» и получать процент на остаток в 6,5%, если на нем от 10 000 рублей.
Тратить кэшбек дозволено на покупку авиабилетов и бронирование отелей исключительно на сайте Открытия (где цены, традиционно, завышены) – и это явный минус. Часто цены на билеты на подобных сайтах в разы дороже чем например на Skyscanner. Подобная же ситуация с картами ВТБ банка.
5. Райффайзен, дебетовая Афиша Рестораны
С 1 мая 2018 года карта более не выпускается. Оформленные до 1 мая продолжают действовать.
- Курс конвертации: ЦБ + ≈1,5-2%
- Трансгран: 1,65%
- Снятие нала: 150 рублей + 1% (консультанты уверили, что 2 раза в месяц и в банкоматах других стран – без комиссии)
- % на остаток и кэшбек: – и 10% деньгами
О предложении Райффайзена мы узнали совсем недавно. Карту заказали, и как испробуем ее в деле, подробно распишем. UPD. Опробовали ее в мае в Европе и нам понравилось! C 5400 рублей трат получили 540 рублей кешбека. Не плохо 🙂
Банковские карты с кэшбеком всегда «цепляют», но когда карта возвращает 10% потраченных средств в кафе и ресторанах ЗА РУБЕЖОМ – это превращается в must have для путешествий. Даже несмотря на трансгран и курс конвертации, мы окажемся в плюсе на ≈6,4%! Кэшбек зачисляется деньгами, но не более 2500 рублей в месяц. Привлекает и акция, гарантирующая бесплатное обслуживание в течение первого года (далее – 2900 рублей, или бесплатно от 100 000 рублей на счету), если успеть оформить карту до 31.12.17, и бесплатная страховка для путешественника.
За остальные покупки, в т.ч. и в России, мы не получим ничего. Отсюда и минус – карта весьма ограничена в применении. Но в комбинации с другими картами, должна быть хороша, проверим!
Обновление после 6 месяцев использования (июль 2018)
- Тратите деньги за границей в кафе, например, весь июнь, кешбэк приходит через 20 рабочих дней в следующем месяце.
- К сожалению, узнать какие операции прошли по кешбэку, а какие нет, нельзя (в приложении этой инфы нет).
6. Промсвязьбанк, дебетовая Карта мира без границ
- Курс конвертации: ЦБ + 1,5%
- Трансгран: 0% если операция совершается в $, € или рублях, иначе 1,99%
- Снятие нала: 1%
- % на остаток и кэшбек: 5% (при тратах от 25 000 рублей в месяц) и 1-10% бонусными милями; потратить можно только на авиа и ж/д билеты, отели, аренду авто, тур или круиз
Промсвязьбанк мы пока не испробовали.
Проясним ситуацию с кэшбеком: 10% зачисляется по акционной категории, до 31.12.17 это заправки (по РФ); 1,5% – на покупки за границей и категорию «путешествия»; 1% - на все остальные. Таким образом, потери при покупках в $ и € составят 0-0,5% (курс – кэш), в иной валюте - ≈1,5-2%. За снятие денег распрощаться придется с 2,5-4,5% от суммы. Годовые и кэшбек приходят на карту в виде бонусных миль (1 миля = 1 рубль, не более 3000 миль в месяц), расточительствовать ими можно в вышеупомянутых категориях.
Стоимость обслуживания – 1990 рублей в год, если оплачиваете в течение месяца с момента открытия карты – «комплимент» 500 миль. Существенный минус – комиссия за трансгран, перекрывающая все профиты от кэшбеков.
Банковские карты с Приорити Пасс (Priority Pass)
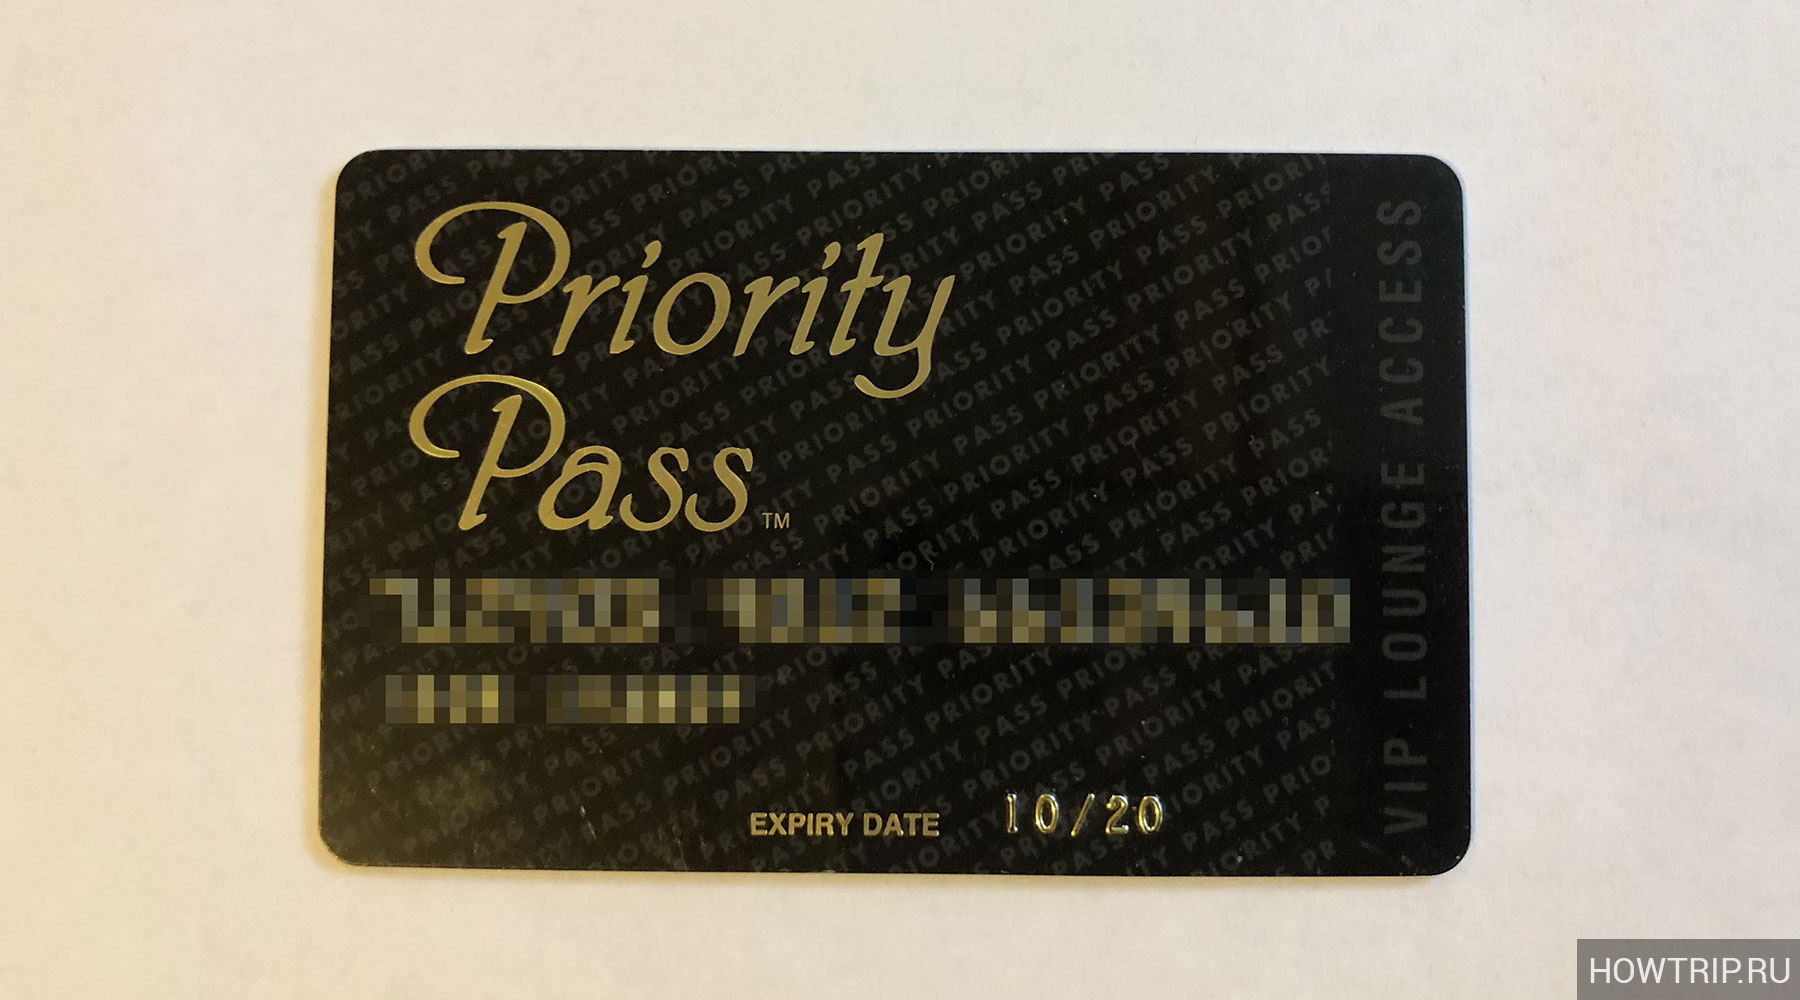
Выбирая банковскую карту для поездок за границу, и особенно частых, обратите внимание на доступность программы priority pass. Она дает право по всему миру, где есть возможность отдохнуть/подремать на комфортных диванчиках, или даже в отдельных комнатах, принять душ, бесплатно поесть и т.д. Вам когда-нибудь удавалось перекусить, например, в московском аэропорту, не проделав дыру в бюджете? 🙂
Банковские карты с приорити пасс относятся к премиальной категории, и банки ставят особые условия по их выпуску. Однако некоторые из учреждений умудряются удивить несуразностью тех самых условий: допустим, безлимитные проходы для хозяина карты за поддержание 6 000 000 рублей на счету! Между тем, другой банк предлагает безлимитку всего лишь за баланс от 400 000 рублей. Чувствуете разницу?
Поэтому, просмотрев все банковские карты с приорити пасс, мы пришли к выводу, что лучшие в 2018-2019 годах – это с пакетом «Премиум» от Бинбанка или Открытия.
Бинбанк, пакет «Премиум» : среднемесячный остаток 400 000 рублей в месяц (для регионов) – и карта priority pass полностью бесплатна и безлимитна. Правда, распространяется только на владельца. Тем не менее, наш выбор пал именно на нее.
Открытие, пакет «Премиум» : по карте от Открытия пройти в бизнес-зал могут и владелец, и спутники (банк утверждает, что ограничения на количество гостей нет). Приорити также безлимитный, и более того, предоставляется бесплатный трансфер 2 раза в год, но условия чуть похуже: ежемесячно счет необходимо пополнять на 200 000 рублей и совершать траты от 50 000 рублей или поддерживать от 600 000 рублей на карте. Если вы путешествуете в компании – это идеальный вариант!
Следующие банковские карты с priority pass гораздо менее интересны и выгодны. Но мы обязаны о них рассказать.
Пакет «Привилегия» ВТБ24 : дает 2 бесплатных посещения в месяц для обладателя карты, который держит от 2 000 000 рублей на счету, либо тратит от 100 000 рублей в месяц, и 8 проходов, если на счету от 5 000 000 рублей. (UPD: сентябрь)
Альфабанк, пакет «Максимум+» : дарует хозяину 4 прохода в месяц при тратах от 50 000 рублей и 1 000 000 рублей на счету. Безлимитный проход – на минуточку! – от 6 000 000 рублей.
Промсвязьбанк, программа Orange Premium Club : безлимитный и бесплатный приорити пасс от Промсвязьбанк требует от 2 000 000 рублей на счету клиента.
Дебетовая карта путешественника – наш выбор
Для нас лучшие банковские карты для путешествий – это, во-первых, рублевая Тинькофф Black . Отличная дебетовая карта для поездок, ей мы, в основном, расплачиваемся в магазинах, снимаем деньги или просто «раскидываем» средства по другим картам, т.к. за переводы комиссии не взимается.
На втором месте – бинбанковская Airmiles. Ну, понятно почему: карта со страховкой (бесплатной), приличным cashback-ом и суперусловиями для безлимитного priority pass. По нашему мнению, это одна из самых крутых трэвел-карт. Накопить на поездку (с помощью кэшбека и процентов на остаток) вполне легко – так, часть стоимости билетов и отелей в США вернулась к нам в виде билетов в Европу на майские на двоих В отличие от конкурентов, предлагающих похожие карты, Бинбанк позволяет тратить бонусы на любом сайте, а это – важный момент для бюджетных путешествий.
И третья наша карта – от Райффайзена Афиша Рестораны. Наверняка, она будет служить исключительно для походов в кафе и рестораны за границей. Скоро нам представится шанс проверить заявленный 10%-ный кэшбек на практике, впечатлениями поделимся.
Копирование материалов разрешено только с обязательным указанием прямой, активной и открытой к индексации гиперссылки на сайт.
Собираясь в путешествие, необходимо продумать все. Особое значение имеют вопросы: сколько взять с собой налички, и какие карты работают за рубежом. В рейтинге дебетовых карт представлены лучшие варианты для путешествий 2019 года, условия их выпуска и использования.
Дебетовая карта для поездки за границу должна отвечать нескольким требованиям:
- приниматься к оплате за пределами РФ;
- принадлежать к платежным системам Visa/MasterCard;
- иметь достаточную степень защиты (чип, 3D secure).
Весомым преимуществом является начисление различных бонусов и баллов на безналичный оборот по пластику, которые впоследствии можно потратить на покупку билетов или оплату гостиниц. Дополнительные опции, которые предлагаются банками – это возврат части денежных средств, потраченных в торговых точках компаний-партнеров, бесплатное оформление страховки при выезде за границу, возможность оформления дебетовой карты с начислением процентов на остаток по счету.
Travel от ФК «Открытие»
- за выпуск - 0;
- за обслуживание – 2,5 тыс. в месяц ;
- плата за смс-информирование – 61 руб. в месяц;
- плата за снятие наличных в банкоматах банка – 0% , других банков –1% после первых проведенных 4 операций;
- бонусная программа – Cash back 1% на все покупки либо 5% на одну из категорий («Авто», «Путешествия», «Шопинг», «Продукты», «Рестораны»);
- подключение одновременно 2 бонусных программ платное – 61 в месяц ;
- за покупки по карте начисляются Travel Miles – 1 миля за 50 потраченных рублей либо мили S7 Priority – 1 миля за 60, можно подключить только одну из этих бонусных программ, стоимость – 61 ежемесячно;
- накопленные бонусы можно использовать во время путешествий для оплаты железнодорожных, авиабилетов, туристических услуг;
- бесплатные консьерж-услуги.
В перечне привилегий для держателей этих дебетовых карт для путешественников включена особая программа страхования на время поездки за границу.
Дебетовая карта «Аэрофлот» от Сбербанка
Сбербанк в рамках зарплатного проекта предлагает своим клиентам карточку для путешествий «Аэрофлот» . Это карта - дебетовая для оплаты за границей, ее принимают дочерние банки ПАО «Сбербанк» в Казахстане, Республике Беларусь, Турции, Хорватии, Венгрии, Сербии и других странах без дополнительных комиссий и платежей.
Условия карточки «Аэрофлот»
- возраст держателя основной карты – 14 лет, дополнительной - 7;
- оплата за обслуживание – 900 в год ;
- срок действия – 3 года;
- бонусная программа – 500 приветственных миль и 1 миля за каждые 60 руб.;
- функция «Автоплатеж» для ЖКХ, сотовой связи.
«Путевая карта» от «Россельхозбанка»
«Россельхозбанк» выпускает дебетовую карточку для путешествий, накопленными бонусами можно расплачиваться за авиа- и железнодорожные билеты, номера в отелях.
Условия продукта «Путевая карта»
- комиссия за выпуск - 99 руб. ;
- оплата за обслуживание – 100 в месяц, при достижении установленного минимального оборота - бесплатно ;
- бонусная программа – 2 балла за каждые 100 руб., в первые 2 месяца бонусы удваиваются.
Выбор банковских карт настолько большой, что определиться с ним, порой, не представляется возможным. Однако, многие банковские карты имеют определенное назначение, а, точнее, приносят выгоду своему держателю в зависимости от его потребностей, например, некоторые из них позволяют получить проценты на остаток или кэшбэк, от своих покупок другие дают привилегии при оплате товаров и услуг или авиа и железнодорожных билетов. В частности, банки предлагают пластик для клиентов, которые будут использовать их во время путешествий. Поэтому рассмотрим, какая лучшая кредитная карта для путешествий, и ее условия.
Как правильно выбрать предложение для путешествий
В первую очередь нужно отметить, что выбор банковской карты для путешествий должен зависеть от нескольких факторов. Для начала вы должны определиться, какой тип пластика вы хотели бы получить кредитную или дебетовую, то есть вы предполагаете хранить собственные средства на счету или пользоваться заемными. Дело в том, что некоторые банки предлагают для владельцев дебетовых карточек проценты на остаток, что делает использование пластика более выгодным, ведь клиент получает доход от собственных сбережений.
Второй критерий выбора – это платежная система. Если вы собираетесь за границу, то должны выбрать такую карту, которой можно расплачиваться за пределами нашей страны, некоторые карты, в частности, Мир Maestro, Visa Electron не предназначены для данных целей, поэтому их оформление для поездок нецелесообразно.
Кроме того, если вы собираетесь поехать путешествие в Европу, то для вас разумнее оформить карту MasterCard, чтобы избежать двойной конвертации валюты. Потому что расчеты в Европе осуществляется в евро, а основная валюта карты Мастеркард также евро. Поэтому при оплате товаров и услуг проходит одна конвертация валюты из рублей в евро. Если вы оформите Visa, то конвертация будет осуществляться следующим образом: сначала рубли переводится в доллары, а затем в евро. Отсюда следует, что пользователю придется заплатить высокую комиссию. А вот если вы собираетесь отдыхать в странах, где к оплате принимают доллары, то для вас идеальным вариантом будет платежная система Visa.
Обратите внимание, что некоторые коммерческие банки предлагают пользователям карточки в иностранной валюте, например, долларах или евро если такая возможность существует, то обязательно стоит ей воспользоваться при поездках за границу.
Итак, все же есть еще несколько нюансов, на которые стоит обратить внимание при оформлении карты, в частности, на стоимость годового обслуживания. Классические карточки обойдутся пользователю от 500 до 1000 рублей в год, платиновые и золотые от 2000 рублей и более. Если вы хотите оформить кредитную карту обращайте внимание на годовой процент и льготный период, который позволяет сэкономить на процентах.
Лучшие карты для путешественников
В нашей стране около 500 коммерческих банков, каждый из которых предлагают пластиковые карты для своих клиентов, в частности, банки сегодня с целью привлечения клиентов выпускают специализированные продукты для путешественников, которые позволяют не просто пользоваться платежным инструментом, но и получать дополнительные возможности в виде кэшбэка, привилегированного обслуживания за границей и бесплатную страховку. Приведем ТОП- 5 пластиковых карт для оплаты товаров и услуг за границей.
Открытие Travel
Поистине лучшие дебетовые карты для путешествий предлагает банк Открытие, при чем здесь можно найти несколько вариантов, в зависимости от своих предпочтений и бюджета. Банк Открытие предлагает вниманию своим клиентам дебетовую карту Открытие Travel, которая выпускается в рамках трех пакетов услуг: Премиум, Оптимальный и Базовый. Именно от ее типа зависит стоимость годового обслуживания и прочие привилегированные условия для клиентов. Рассмотрим стоимость годового обслуживания:
- Базовый пакет 99 рублей в месяц или бесплатно при остатке от 50000 рублей.
- Пакет Оптимальный 299 рублей в месяц или бесплатно при остатке на счете от 150000 рублей.
- Пакет Премиум 2500 рублей в месяц, при остатке на счету более 600 тысяч рублей бесплатно.
Если говорить о преимуществах для путешественников, то полный спектр услуг предоставляет именно пакет услуг Премиум. Ведь именно он предлагает бесплатный трансфер до аэропорта и из него, а также доступ в бизнес залы аэропортов по программе Priority Pass, вместе с тем пользователь может пользоваться пакетом услуг бесплатно, если будет хранить на счете не менее 600000 рублей и оплачивает покупки на сумму от 50000 рублей. Кроме всего прочего, банк начисляет проценты на остаток 6,5% по программе «Моя копилка».
Но это не основные преимущества банковского продукта, ведь она дает возможность оплачивать товары и услуги и при этом получает бонусы в рамках пакета Премиум, бонус составляет 4 рубля с каждых 100 рублей. В оптимальном пакете начисляется 5 рублей за каждый 100 рублей. В пакете базовый – 5 рублей за каждые потраченные 100 рублей. Но программа распространяется только при оплате авиа или железнодорожных билетов, а также отелей на сайте https://travel.open.ru.
Обратите внимание, что по условиям данной карточки пользователь может снимать наличные в любых банкоматах без комиссии.
ВТБ 24 Мультикарта
Мультикарта банка ВТБ24 объединяет в себя сразу несколько преимуществ для пользователя. В первую очередь, ее можно оформить как кредитную, так и дебетовую, она дает возможность получать кэшбэк до 10% при оплате топлива на АЗС, парковок, а также ресторанов и кафе, кэшбэк до 2% на любые покупки по карте, плюс мили или бонусы за все покупки до 4%. Проценты на остаток составляет до 10% по дебетовой карте, по кредитной карте также может получать проценты на остаток при условии хранения на ней собственных сбережений.
Что касается индивидуальных условий обслуживания, то банк не взимает плату за годовое обслуживание. По кредитной карте льготный период составляет до 50 дней, кредитный лимит до 1 млн рублей, годовой процент по кредиту 26% в год. Кстати, владелец пластика может получать наличные в устройствах самообслуживания без комиссионных сборов.
Карта Сбербанка – Аэрофлот
Банк предлагает кредитные и дебетовые карты Аэрофлот в разных вариантах, от классических до премиальных. Если говорить о преимуществах для путешественников, то она позволяет копить мили от своих покупок и тратить их на билеты в авиакомпании Аэрофлот. Если вас интересует лучшая карта для путешествий, а то здесь разумным вариантом является кредитная карта Visa Signature, на это есть несколько причин, ведь она дает такие дополнительные возможности:
- бесплатный безлимитный интернет в роуминге для абонентов Билайн и МТС;
- скидка в размере 35% на аренду автомобилей с Avis;
- скидку на оплату проживания в отелях с Agoda в размере 12%;
- скидку на трансфер в размере 20% до аэропорта и обратно с Gett и Wheely;
- бесплатная упаковка багажа с PACK&FLY;
- компенсацию в размере 600 евро при задержке или отмене рейса с Compensair.
Но это еще не все возможности и преимущества, ведь владельцы пластика могут получать бесплатную медицинскую и юридическую консультацию, пользоваться всеми привилегиями системы Виза пользоваться услугой консьерж-сервис и получать наличные в экстренном порядке в случае утраты карты. Однако, у нее есть один существенный недостаток - это высокая стоимость годового обслуживания это 12000 рублей в год.
Важно! Что карта Visa Signature дает своему владельцу возможность пользоваться VIP залы в аэропортах в рамках сервиса Priority Pass, правда, за отдельную плату.
ALL Airlines от банка Тинькофф
Карта Тинькофф ALL Airlines – это одно из лучших предложений для путешественников, ведь банк предоставляет множество возможностей. В первую очередь стоит отметить, что карта выпускается от платежной системы MasterCard, а, значит, она будет идеальной для поездок по Европе. Пользователь имеет возможность приобретать авиабилеты любых авиакомпаний России за счет миль. Одна миля равна одному рублю, копить мили очень легко, ведь банк возвращает от 2 до 30% от покупок на бонусный счет владельца карты.
Что касается условий обслуживания самого пластика, то здесь действует льготный период до 55 дней стоимость годового обслуживания 1890 рублей в год, кредитный лимит и годовой процент определяется для каждого заемщика индивидуально. А самое главное преимущество заключается в том, что при оформлении данной карты ее владелец получает бесплатную страховку для путешествий по всему миру.
Аналогично в банке Тинькофф пользователь может оформить дебетовую карту ALL Airlines. Она без кредитного лимита, а, значит, банк предлагает дополнительные бонусы для пользователя, в частности, проценты на остаток в виде 6% годовых, выраженных в милях на остаток по счету. Еще одно преимущество данного продукта заключается в том, что пользователь может снимать наличные по всему миру без комиссии.
Альфа-банк
Он предлагает несколько кредитных карточек клиентам, которые позволяют также копить бонусы и обменять их на авиаперелеты. На текущий момент здесь действуют четыре кредитные карты – это Аэрофлот Стандарт, Gold, Platinum, World Black Edition. По программе Стандарт пользователь получает 1,1 мили за каждый 60 рублей, потраченные по карте + 500 миль в подарок, кредитный лимит по карте 300000 рублей, стоимость годового обслуживания 990 рублей.
Пластиковая карта Gold позволяет копить 1,5 мили за каждый 60 рублей от покупок, и оплачивать за их счет авиабилеты, отели, аренду, машин. При оформлении пластика клиент получает в подарок тысячу миль, кредитный лимит до 500000 рублей, годовое обслуживание 2490 рублей, процентная ставка от 23,9%, льготный период 60 дней .
По платиновой карте банк начисляет бонус в размере 1,75 мили за каждую 60 рублей. Ими можно оплачивать авиабилеты, отели, аренду автомобилей, также за мили можно обменять авиабилеты в экономклассе на бизнес-класс. Кредитный лимит до 1 млн рублей, стоимость годового обслуживания 7990 рублей, беспроцентный период 60 дней, годовая ставка от 23,99%.
Пластик под брендом Аэрофлот World Black Edition позволяет получать мили по два бонуса за каждые 60 рублей, банк дарит 1 тысячу приветственных миль при получении пластика, кредитный лимит до одного миллиона рублей, 60 дней грейс-периода, которые распространяется на снятие наличных, ставка от 23,99% в год, стоимость годового обслуживания 11990 рублей. Кроме того, владельцы данных карт получают бесплатную страховку для путешественников.
Вывод
Это приведены еще не все лучшие карты для путешественников, на самом деле на рынке финансовых услуг их очень-очень много. Как видно, все они значительно различаются между собой, но каждому пользователю нужно в первую очередь обращать свое внимание на уровень пластика, ведь классические карты практически не дают никаких привилегий лишь минимальные кэшбэк и возможность накопить мили их стоимость обслуживания самая низкая.
Карты более высокого уровня Gold и Platinum дают расширенные возможности своим клиентам, кроме всего прочего, владельцы таких карт могут пользоваться иными привилегиями в банке, в том числе выделенной телефонной линии и прочими возможностями. Правда, за сервис пользователю придется заплатить высокую цену. Если вы обратите внимание, то плата за обслуживание практически не имеет предела.
Итак, подведем итог, что путешественники действительно могут получать от коммерческих банков определенные привилегии, правда, за определенную плату, и чем выше стоимость карты, тем больше возможности она предоставляет своему владельцу. Но из всего вышесказанного можно все же сделать вывод, что с картой действительно можно сэкономить на оплате авиабилетов, отелей и аренду автомобилей. Кроме всего прочего, за покупки банк начисляет процент, что делает использование карточки более выгодным по сравнению с наличными деньгами.
В этом посте будет мало информации про путешествия, но много про выбор банковских карт, которые помогут вам осуществить ваши путешествия.
Для многих туристов и самостоятельных путешественников, использование банковских карт это уже естественный процесс, я не исключение, пользуюсь банковскими продуктами с незапамятных времён. В большинстве случаев все карты которые есть в моём бумажнике, меня устраивают и выполняют возложенную на них функцию.
Но что же меня дернуло к написанию этого поста? А всё очень просто, в тучные докризисные годы, у меня была рублевая VISA одного из российских банков, именно с ней я и ездил по миру. Когда один доллар был равен 30 рублям, то на всевозможные комиссии за трансграничные операции, конвертации и прочие поборы попросту закрываешь глаза. Но кризис дисциплинирует и заставляет считать деньги, причём всех без исключения.
Когда узнаёшь, что можно «на ровном месте» сэкономить до 10% от карточной транзакции (у меня бывали даже и такие проценты), то это становится отличным стимулом для изучения данной темы. Предлагаю вместе со мной разобраться в хитросплетениях банковской системы и оптимизировать ненужные траты. В большинстве случаев от вас потребуется минимум телодвижений, ну максимум сходить (или позвонить в колл центр) в свой банк и подключить требуемые услуги.
Топ5 - банковские карты, которыми я пользуюсь в путешествиях
Дорогие путешественники и туристы, приведу свой Топ банковских карт (дебетовых и кредитных), которые помогают мне осуществлять длительные путешествия. Подборка банковских карт , которыми я пользуюсь в путешествиях. Как пользоваться кредиткой в путешествиях , и нужна ли она вам, читайте по ссылке.
Это один из первых вопросов, который вам задают в банке при оформлении банковской карты. Тут вот что важно знать и уже принимать какие-либо решения. Намного важнее узнать условия банка, чем то какая Международная Платежная Система (МПС) будет указана на вашей банковской карте.
Следует уточнить, через какую валюту ваш банк работает с платежной системой при поездке в страну с валютой отличной от доллара и Евро. Т.е. вам нужно узнать, через какую валюту он будет конвертировать местную валюту (если вы платите в тайских батах, турецких лирах, вьетнамских донгах и т.д.) в валюту вашей карты (через USD или через EUR). Следует узнать про комиссию за трансграничный платеж, какая у банка комиссия за снятие денег в банкомате стороннего банка и т.д.
По сути, Международная Платежная Система - это огромный сервер (это очень грубо, но так проще понять), который обрабатывает ваш запрос при совершении покупки в магазине, или снятие наличных в банкомате (да вообще при любой банковской операции). Условия основных Международных Платежных Систем (Visa, MasterCard) примерно одинаковые, курсы платежных систем, тоже очень похожи и т.д. В целом все сводится к выбору удобного для вас банка, а не платежной системы.
Интернет байка про Visa или MasterCard
На просторах Интернета можно встретить утверждение, что если едешь в долларовую страну, то нужна исключительно Visa, а если едешь в Евросоюз, то обязательно Mastercard и никак по другому. Уже давно, весь цивилизованный мир стер границы, конечно на карте осталось несколько стран, которые изобретают велосипед и нахождение на их территории Visa и MasterCard ограничены. Как пример, Северная Корея, тут вообще полный ахтунг, или Куба (на Кубу лучше ехать с MasterCard).
Конвертация Международной Платежной Системы (МПС) и вашего банка
Вот мы и подошли к самой спорной теме при использовании карт на отдыхе, именно при конвертации валюты страны, в которой вы отдыхаете, возникает множество вопросов и недопониманий.
Следует внести несколько терминов (очень кратко и простым языком):
- конвертация - пересчёт одной валюты в другую;
- Международная Платежная Система или МПС - их много, но по-настоящему международными можно назвать Visa и MasterCard;
- банк эмитент вашей карты - тот банк, в котором вы имеете банковский счет (у виртуальных карт с этим чуть сложнее);
- банк владелец терминала, или банкомата - всё банкоматы и платежные терминалы (это такие штуковины, в которые следует засунуть карту для оплаты покупки) имеют своего владельца, как правило это банк;
- блокировка средств на карте - в момент совершения покупки, часть денег на вашем счёте заблокированы, но ещё не списаны.
По ссылке есть удобный калькулятор курсовой разницы, тут для Visa , а тут для MasterCard.
Ок, с терминологией разобрались, теперь посмотрим как всё это работает и что происходит в момент, когда вы рассчитались банковской картой (кредитной или дебетовой).
Тут следует учесть фактор предприятия или организации, в которой вы совершаете покупку услуги. К примеру, в отелях или сервисах проката автомобилей, есть возможность добавлять к вашей сумме дополнительные издержки. Т.е. если вы оплатили за аренду машины 300 Евро, но вернули авто с пустым баком, то прокатчик включит сумму неустойки, и с вашего счёта её спишут уже без вашего участия. То же самое есть в отелях и других туристических местах, следует быть с этим осторожней.
Конвертация рублевой карты
Находясь в стране с валютой отличной от Евро и доллара, процедура немного отличается, от той, которая происходит в евровой или долларовой стране. Вся разница будет в дополнительной конвертации.
Итак, вы в Таиланде, Турции, Вьетнаме и т.д. расплатились за купленные в супермаркете продукты местной валютой.
Местная валюта -> USD или EUR (по курсу Международной Платежной Системы) -> RUB (тут ваш банк, ваш счёт, по внутреннему курсу вашего банка).
Как видите вся цепочка понятна, но есть один лишний шаг (EUR -> RUB), именно на нём и может возникать неимоверная разница в курсах. Как правило, банк использует свой внутренний курс, и в каждом банке он свой. Идеально, когда ваш банк считает валюту по Центра Банку (ЦБ), но в большинстве случаев внутренний курс = ЦБ + от 2%.
Есть ещё временной интервал, т.е. если курс Местной валюты изменился (в меньшую или большую сторону), то спишут по курсу на момент проведения операции (как правило это происходит либо в конце рабочего дня, либо не позднее 2-х дней после совершения операции). Этот момент стоит помнить, при сильной волатильности (изменении курса), особенно при крупных суммах оплаты, разница может быть очень чувствительна.
Конвертация рублевой карты при оплате за границей в рублях
Стоит отметить про этот хитрый трюк и предостеречь о его существовании. Это пожалуй самое хитрое и дорогое надувательство туристов за границей, но работает всё очень красиво. К примеру, вы находитесь далеко за пределами родины где всё незнакомо и необычно. Вот вы решили накупить бесполезных сувениров на память, а торговец протягивает вам терминал, где цена указана в ваших родных рубликах. Вы безмерно радуетесь и одобряете транзакцию. А вот и зря.
Это услуга называется мгновенной конвертации валюты, или DCC (Dynamic Currency Conversion) и она совсем небесплатна.
Теперь посмотрим всю транзакционную цепочку на примере Таиланда, что происходит на самом деле.
THB (терминал продавца сразу же плюсует свою комиссию и просит свой банк конвертировать баты в рубли) -> RUB (тут появляется местный банк, который перевёл баты в рубли, и тоже приплюсовал свою комиссию) -> USD или EUR (тут Международная Платежная Система вновь меняет рубли в евро или доллары, вероятно что с вашим банком она работает только через них) -> RUB (ваш банк меняет доллары на рубли по своему внутреннему курсу).
В итоге мы получаем примерно +10% всевозможных комиссий за бессмысленные конвертации. Оно нам надо? Будьте осторожны и не ведитесь на эту уловку. Удивительно, но сами Международные Платежные Системы рекомендуют оспаривать подобные транзакции.
Конвертация валютной карты
Если банк правильный, то при использовании карты он конвертирует валюту 1:1. К примеру, потраченные 100 Евро на аренду горнолыжного снаряжения где-то высоко в итальянских Альпах, спишутся с вашего еврового счета как 100 Евро. Тут мы не учитываем прочие комиссии банка, про это читайте далее.
Если вы расплачиваетесь в стране с Местной валютой, то можно воспользоваться калькулятором на сайте Международная Платежная Система (Visa или MasterCard), с которой работает ваша карта и увидеть курс конвертации. В подавляющем большинстве случаев, иметь валютную карту для оплаты за границей - это оправдано и более экономически выгодно.
Приведу простой пример (смотрите фото), мной на итальянском горнолыжном курорте был приобретён скипас (абонемент для использования горнолыжных подъёмников) его стоимость 265 Евро, оплата произведена евровой банковской картой через терминал, который показал к оплате ровно 265 Евро. По возвращению в Россию, сверил свои заграничные траты по евровой карте, среди всякого интересного нашел платеж за лыжный скипас, сумма списанная с моего банковского счёта ровно 265 Евро.
Двойная конвертация валютной карты
Про двойную конвертацию рублевой карты, мы говорили чуть выше, но иногда можно встретить совсем анекдотичные варианты конвертации при использовании валютных карт.
Лучший для путешественника случай, когда со счёта списывается ровно столько, на сколько совершена покупка. К примеру, вы пользуетесь евровой картой в одной из стран Европы, или путешествуете по США с долларовой картой. Вот простой пример, если ваш банк работает с Международной Платежной Системой только через USD, то при поездке в Европу может получиться двойная конвертация.
EUR (ваша покупка за границей) -> USD (конвертация по курсу Международной Платежной Системы) -> EUR (ваш банк, ваш евровый счет, конвертация долларов в евро по внутреннему курсу вашего банка, так как получил на «вход» доллары, а не евро).
Подобный случай скорее исключение, чем правило, однако при оформлении карты будет полезным задать этот вопрос работнику банка. Так и спросите: «Какая основная валюта конвертации в вашем банке».
У большинства россиян всё равно будет двойная конвертация
Дорогие соотечественники, как бы мы не ухищрялись, делая по 20 карт всех валют и банков, но для большинства жителей России двойная конвертация - это правило.
Следует понимать, что официальной платежной валютой на территории России является российский рублю, в нем мы получаем зарплаты, покупаем товары в магазинах, платим за проезд в транспорте и т.д. Так что все кто получают зарплату в рублях и имея валютный счет в иностранной валюте, так или иначе будут иметь двойную конвертацию (рублей в валюту).
Единственное, что можно в данном случае предпринять, следить за валютным курсом и покупать требуемую вам валюту на её падении, но это тема отдельного разговора.
Комиссии банков и банкоматов
Самый обсуждаемый и нервный вопрос - это комиссии банков при оплате услуг и товаров в путешествиях. На эту тему можно говорить вечно, к сожалению вечного двигателя ещё не изобрели, так же как и полностью бесплатных банковских карт. Следует помнить, что любой банк - это коммерческая организация, а не альтруист. Если вы видите, что за обслуживание карты банк берет ровно 0 рублей, то можете быть уверенными, он всё равно покроет свои убытки.
Полностью бесплатных карт нет, но есть несколько способов, которые способны минимизировать ваши траты. В этой части поста поговорим про комиссии и возможности их избежать.
Комиссия за обслуживание карты
Смотрите как интересно выходит, мы хотим что бы банк не брал никаких комиссий за обслуживание банковской карты. Как ни странно такие банки есть, но сразу оговорюсь, читайте текст мелким шрифтом. Очень часто комиссия «зашита» в пользовании карты.
Это проще продемонстрировать на примерах:
Первый пример. Допустим есть банковская карта с ежегодным обслуживанием 5 000 рублей, но при этом она не берет комиссию за снятие наличных через сторонние банкоматы. Тут всё понятно и пояснять не стоит.
Второй пример. Допустим есть банковская карта с годовым обслуживанием 700 рублей в год, а за снятие наличных взимается 1% комиссии. Если уехать на полгода в Индию зимовать и снимать в месяц по 200 000 рупи (это 100 000 рублей), то в итоге банку мы заплатим 700 рублей + 12 000 рублей. Вот вам и дешевое годовое обслуживание. :)
Третий пример. Допустим есть банковская карта с отсутствием комиссии за снятия и вообще без годового обслуживания (такое практикует Тиньков). Но есть обязательные условия по ни снижаемому остатку, у Тинькова это 1 000 долларов или Евро. Получается, что мы положили 1 000 Евро на депозит под 0%, но если бы мы устроили эти денежки на рублевый депозит под 8%, то за год был бы профит более 5 000 рублей.
Комиссия за снятие в банкомате (со стороны вашего банка и со стороны банка, владельца банкомата)
История с банкоматами ещё интересней. Многие банки утверждают, что с их карт можно без комиссий снять деньги в любом банкомате мира. Однако это отличный маркетинговый ход, который имеет только лишь часть правды.
Действительно, карты Тинькова позволяют снимать деньги без комиссии. Сам банк с вас комиссию не возьмёт, но вот банк кому принадлежит банкомат ничего про слова Олега Тинькова не слышал и может на совершенно законных основаниях взять свою комиссию.
Комиссия за трансграничный перевод
Комиссия за трансграничный платеж (cross border fee) - это когда транзакция происходит в валюте карты, но страна вашего банка и страна продавца или банкомата, разные. Иными словами, любой платеж, который покидает границы России может иметь трансграничный платеж. Некоторые банки называют эту комиссию другими словами, но суть не меняется.
Вывод один, внимательно читайте договор и считайте свою выгоду, ну или где меньше потеряете.
Наличие Интернет банка
Сегодня уже сложно представить, что бы банк не имел интернет банкинга. Конечно если вы картой пользуетесь от случая к случаю, то он вам и не нужен. А вот путешественникам, которые привыкли использовать все преимущества современной банковской системы, наличие интернет банка - одно из условий при выборе карты.
Следует отметить, что при использовании онлайн банка требуется очень внимательно относиться к вопросам безопасности банковской карты , про это читайте по ссылке.
Вот короткий список самых популярных операций через интернет банк:
- контроль баланса карточного счёта;
- перевод средств между своими счетами;
- межбанковский перевод;
- оплата услуг;
- запросить выписку по счёту;
- связаться с тех поддержкой банка;
- заблокировать потерянную/украденную карту.
Мультивалютные карты для путешествий
Стоит несколько слов сказать про так называемые мультивалютные карты - это такие карты где пластик один (физическая карта), а к нему можно подключать разные счета (Евро, доллар, рубль). Многие банки позволяют сделать свои карты мультивалютными, но мало кто из клиентов про это знает. К примеру, я давно обслуживаюсь в Росбанке и там такая возможность имеется, хотя я про неё долгое время даже и не догадывался.
Как у любой медали есть две стороны, у мультивалютных карт есть свои плюсы и минусы. Следует внимательно обдумать, готовы ли вы мириться с подобным компромиссом.
Плюсы мультивалютных карт:
- экономия в путешествиях - если вы едете в Еврозону, то прикрепите к карте евровый счёт и конвертация будет нулевой;
- экономия на обслуживании карты - счетов у вас несколько, но за обслуживание карты вы платите как за одну;
- занимает меньше места в бумажнике - всего одна карта для путешествий по всему миру.
Минусы мультивалютных карт:
- проблемы при потере/краже/блокировке карты - вы теряете возможность использовать все свои средства, в то время как при наличии нескольких карт у вас есть возможность использовать другой пластик. Решается эта проблема путём выпуска доп. карты;
- требуется переключение между счетами - в зависимости от банка, перед заграничной поездкой требуется в ручном режиме переключить валюту карты. Если интернет банк удобный, то все супер, если нет, то придется идти/звонить в банк и делать эту привязку счета через операциониста.
Удачных вам путешествий.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации