
Лимит остатка денежных средств в кассе. Лимит кассы: нормативная база и сроки установления лимита
Лимит остатка денежных средств в кассе — это максимальная сумма наличных денег, которая может находиться в кассе организации. Все деньги свыше этой суммы должны инкассироваться в банк. Лимит остатка устанавливает руководитель организации распоряжением или приказом, в банк предоставлять его не нужно. Если лимит не определен, то он считается нулевым.
ИП и лимит остатка наличных денег могут не устанавливать с 01.06.2014 г. Они могут хранить в кассе любую сумму наличных денег без ограничений.
Лимит остатка денежных средств в кассе рассчитывается двумя способами:
- из объема поступления выручки;
- из объема расходования наличных.
Какой способ выбрать определяет организация самостоятельно.
Лимит исходя из объема поступления наличной выручки
Рассчитывается по формуле:
L = V/P * N
где
V — объем поступлений наличных денег за проданные товары, выполненные работы, оказанные услуги;
P — расчетный период в рабочих днях, за который учитывается наличная выручка (не более 92 рабочих дня).
N — период времени между днями сдачи в банк наличной выручки в рабочих днях. Период времени не должен превышать 7 рабочих дней, а в случае нахождения организации в населенном пункте, в котором отсутствует банк — 14 рабочих дней.
- Для округления лимита остатка наличных денег до рубля, могут применяться правила математического округления, так и в меньшую сторону.
- Расчетный период, за который определяется лимит кассы, может быть любой. Например, аналогичный за прошлый год или период, в котором была максимальная выручка или предшествующий настоящему периоду.
Пример : ООО «Кардинал» решило рассчитывать лимит остатка кассы по объему наличной выручки, для расчета взят месяц декабрь за прошлый год. Магазин организации работает без выходных, поэтому расчетный период — 31 день. Выручка магазина за декабрь составила 5 325 430,68 рублей. Инкассация выручки происходит каждый день.
Получается вот такой расчет лимита:
5 325 430,68: 31 х 1 =171 788,09 рублей. Округляем до рублей — 171 788 рублей. Вот такой лимит наличных утверждает руководитель ООО «Кардинала» в своем распоряжении.
Лимит исходя из объема расходования наличных
Есть фирмы, у которых нет наличной выручки, они не занимаются розничной торговлей, общественным питанием, но, например, скупают у населения какие-либо товары за наличный расчет. Такие фирмы раcсчитывают лимит вторым способом: исходя из объема израсходованных наличных денег.
Лимит рассчитывается по формуле:
L = R/P * N
где L — лимит остатка наличных денег в рублях;
R — объем выданных наличных денег, за исключением заработной платы, стипендий и других выплат работникам, за расчетный период в рублях;
P — расчетный период, за который учитывается объем выдач наличных денег в рабочих днях (не более 92 рабочих дней);
N — период времени между днями получения по денежному чеку в банке наличных денег, за исключением заработной платы, стипендий и других выплат работникам, в рабочих днях. Период времени не должен превышать 7 рабочих дней, а при расположении юридического лица в населенном пункте, в котором отсутствует банк — 14 рабочих дней.
Пример: ООО «Мариус» занимается приемом металолома у населения. За предыдущий квартал (апрель. май, июнь) кредитовый оборот по счету 50 (без учета выплаты зарплаты, пособий и прочих выплат работникам) составляет 1 420 050 рублей. Организация работает 5 дней в неделю — 64 дня за квартал. Деньги по чеку в банке фирма снимает 1 раз в 3 дня.
2 420 050: 64 х 3 = 113 439,84 рублей, округляем до рублей — 113 440 рублей составляет лимит наличных, который руководитель утверждает на новый период.
Как рассчитывают лимит вновь созданные организации
Вновь созданные организации определяют лимит остатка денежных средств в кассе не из фактической наличной выручки, а из предполагаемой . Если у организации нет выручки, она рассчитывает лимит не из фактического объема выдачи наличных денег, а из предполагаемого .
Новые способы расчета лимита установлены Центробанком РФ с 01.06.2014 г., поэтому старый лимит лучше переутвердить новым приказом.
Расчет лимита для обособленных подразделений
Лимит остатка денежных средств в кассе для обособленных подразделений зависит от того, куда сдает выручку обособленное подразделение:
- выручка сдается на расчетный счет в банк — в этом случае лимит рассчитывается обособленным подразделением самостоятельно, независимо от головной компании.
- выручка сдается в кассу головной компании, а только потом в банк — в этом случае головная компания рассчитывает общую сумму лимита и для себя и для обособленного подразделения. Приказ об установленном лимите передается в обособленное подразделение.
Превышение лимита
Если в кассе окажется на конец дня остаток выше установленного лимита (по кассовой книге), то за это предусмотрены штрафы (ст. 2.4 и 15.1 КоАП):
- на организацию — 40 000 — 50 000 руб,
- на должностных лиц — 4 000 — 5 000 руб.
Чтобы не превысить лимит остатка денежных средств в кассе на конец дня, можно выдать деньги под отчет, а на следующий день вернуть их в кассу.
Проверяют кассовую дисциплину и привлекают к административной ответственности налоговые органы (ст.23.5 КоАП). Привлечь к ответственности можно только в течение двух месяцев со дня совершения нарушения, а не со дня обнаружения (ст.4,5 КоАП), так как нарушение не является длящимся.
Разрешается накапливать наличные сверх лимита:
- При выплате зарплаты, социальных пособий. Продолжительность срока выдачи наличных денег по выплатам зарплаты, стипендий и другим выплатам не может превышать 5 рабочих дней (включая день получения наличных денег с банковского счета на указанные выплаты).
- Если организация работает в выходные и праздничные дни.
Лимит можно устанавливать на любой срок — месяц, квартал, год. Не обязательно его ежегодно пересматривать, если лимит устраивает организацию.
Бюджетники, как и все остальные экономические субъекты, осуществляющие операции с наличными деньгами, обязаны вести . При ведении бюджетного учета движения наличности следует руководствоваться:
- Приказы Министерства финансов №157н от 012.2010г., №174н от 16.12.2010г.
- Указания Центрального банка России №3210-У от 11.03.2014г.
- Приказ Казначейства РФ №8н от 10.10.2008г.
- Закон «О ККТ» от 22.05.2003 № 54-ФЗ.
За нарушение порядка ведения операций с наличкой предусмотрена административная ответственность в виде штрафов:
- на должностное лицо — до 5 000 рублей,
- на юридическое лицо - до 50 000 рублей (ст. 15.1 КоАП).
Лимит остатка кассы на 2019 год
Предельно допустимой суммой наличных, которая может храниться в специально оборудованных помещениях для кассовых операций в госучреждении после завершения рабочей смены и выведения остатка по кассовой книге, называют лимит остатка кассы.
Организация самостоятельно определяет лимит остатка наличности, это закреплено в п. 2 Указаний ЦБР №3210-У. Но это не означает, что руководитель или иное должностное лицо госучреждения вправе установить любую сумму денег.
Правильный расчет лимита остатка кассы должен быть проведен в определенном порядке, иначе организацию могут наказать. Причем произведенные расчеты придется закрепить в локальном акте бюджетного учреждения. Также в распоряжении руководителя обязательно должны быть назначены ответственные лица, обычно это кассир и главный бухгалтер.
Утвержденные предельно допустимые суммы можно пересчитывать в любой момент времени, либо не пересчитывать вовсе, об этом сказано в пунктах 8, 9 Письма Центрального Банка РФ от 15.02.2012 № 36-3/25. Что это значит? Если в организации увеличивается наличный денежный оборот, то перерасчет можно произвести в любой день. И наоборот, если в организации замечено снижение движения налички, то уменьшать лимит не обязательно.
Как рассчитать лимит остатка кассы
Порядок вычисления закреплен в Приложении к Указаниям ЦБР №3210-У. Алгоритм предусматривает два вида расчетов: по поступлениям или по выбытиям. Чтобы организации составить правильные вычисления, следует определить, каких операций больше.
Например, бюджетное учреждение «Музей» принимает оплату за билеты наличными денежными средствами. 90% расходов организации производится безналичными расчетами. Следовательно, максимально допустимую сумму налички нужно рассчитывать первым способом — по поступлениям. Или наоборот, казенное учреждение «Сельская школа» выдает сотрудникам наличные средства под отчет (командировочные, приобретение ГСМ, запчастей, хозяйственных и канцелярских товаров). Поступления от предпринимательской деятельности отсутствуют. В таком случае, рассчитывать нужно по выбытиям.
Лимит остатка денежных средств в кассе устанавливается по формулам. Разберем каждую отдельно.
Расчет лимита остатка по поступлениям
- V - суммарный показатель поступлений налички от реализации товаров/работ/услуг в рублях, за конкретный расчетный период.
- Nc - период времени между днями сдачи в банк поступившей наличности от реализации.
Расчет лимита по выбытиям
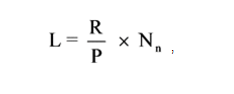
- L - определяемая максимально допустимая сумма остатка наличных.
- R - суммарный показатель выбытий наличных денежных средств за конкретный расчетный период. Исключение: выплаты заработной платы, стипендий, государственных пособий и прочих аналогичных выплат.
- P - количество дней в расчетном периоде. Период устанавливается учреждением самостоятельно, и не может быть менее 1 рабочего дня и не более 92 рабочих дней.
- Nn - период времени между днями получения налички по чекам в банковской организации, за исключением средств на выплату заработной платы, стипендий, пособий.
Показатели Nn и Nc не могут быть более чем 7 дней. Исключение: организация бюджетной сферы находится в местности, где отсутствуют банковские организации, тогда показатели не могут быть более 14 дней.
Расчет лимита остатка денежных средств в кассе 2019 года обособленного учреждения
Если имеются обособленные подразделения или филиалы, то расчет предельно допустимого остатка наличности следует производить с учетом некоторых особенностей.
В первую очередь определяем самостоятельность обособленного подразделения по следующим признакам.
|
Вариант 1 |
Вариант 2 |
|
|---|---|---|
|
Поступление налички в кассу обособленного подразделение производится |
Через кассу головной организации |
Через офис банковской организации |
|
Сдача налички производится |
В кассу головного офиса |
На расчетный счет, открытый в банковской организации |
|
Расчетный счет |
Открыт на имя головной организации |
Открыт на имя обособленного подразделения (самостоятельный расчетный счет) |
|
Специально оборудованное место хранения налички и осуществления кассовых операций |
Подходит только для осуществления операций по движению денежных средств |
Оборудовано полностью |
Если филиал или территориальное отделение характеризуется в соответствии с первым вариантом, то в расчет лимита остатков кассы следует включить расчетные показатели по подразделению за расчетный период. Если филиал соответствует второму варианту, для такого обособленного подразделения следует произвести свой расчет лимита кассы, отдельный от расчетов головного госучреждения.
Формируем приказ об утверждении лимита кассы
Унифицированного бланка для распоряжения руководителя, как и обязательных реквизитов, законодательством не предусмотрено. Приказ или распоряжение формируется в произвольном порядке на фирменном бланке учреждения.
Законодательно определено, что субъект предпринимательства, осуществляющий финансовые расчёты с помощью кассовых операций, обязан выполнять нормативные требования, касающиеся правил обращения наличных денег, оформления документации и соблюдения лимита кассы. Контроль за дисциплиной возложен на банковское учреждение, с которым оформлен договор на обслуживание и Налоговую Службу.
Лимит кассы
Лимит кассы - это самостоятельно установленные субъектом предпринимательства нормы суммы наличных денег, которые должны находиться в кассе на конец дня.
Величина является максимально допустимой, и её превышение не допускается. Сверхлимитные деньги подлежат возврату на банковский расчётный счёт компании.
Размер лимита остатка кассы
Допускается превышение фиксированного остатка в ситуациях, когда планируются выплаты:
- заработной платы;
- стипендии;
- социальные.
Не наказуемо нарушение лимитных норм в праздничные и выходные дни, если необходимо проведение финансовых операций именно в этот временной период. Финансовые нормативные требования позволяют упростить проведение денежных операций за счёт сокращения количества наличных денег в производственном обороте.
Как устанавливается кассовый лимит
Центральный банк Российской Федерации своим указанием установил способы расчёта фиксированного остатка на конец дня. Лимит остатка денежных средств в кассе устанавливается субъектом предпринимательства самостоятельно, учитывая законодательно утверждённый порядок проведения расчётных операций. Процедура позволяет приблизить параметр нормативного значения к удобной величине, применительно для конкретного субъекта бизнеса.
Если организация не утвердила лимитные значения, то деньги в её кассе хранить запрещено. При пренебрежении этим правилом, в случае проведения наличных финансовых операций, субъект привлекается к административной ответственности, результатом которой являются штрафные санкции.
Ответственность за нарушение
Ответственность за проведение финансовых операций на предприятии возлагается на его руководителя. Главный бухгалтер отвечает за компетентность расчёта величины фиксированного остатка. Обслуживающему компанию банковскому заведению вменяется в обязанность контроль кассовой дисциплины.
Остаток наличных денег в кассе на конец нерабочего дня
Нормативно-правовые акты требуют проведения проверки банком не реже чем раз в два года. Если в ходе мероприятия было выявлено нарушение требований документа, то представители банковского учреждения обязаны уведомить об этом Налоговую Службу, которая вправе наложить административную ответственность и начислить штрафы. В соответствии с нормами Административного Кодекса Российской Федерации размер штрафов соответствует:
- для должностного лица – до 5000 рублей;
- на предприятие – до 50000 рублей.
Что считается нарушением
В целях исполнения законодательных требований важно не только соблюдать лимитные нормы, но и правильно их рассчитать, учитывая общий объём денежных поступлений в кассу компании за определённый временной период. Нарушениями считаются следующие события:
- Отсутствие приказа о лимите.
- Хранение не идентифицированной приходной документацией наличности.
- Сверхлимитные денежные средства, предназначенные для стандартных выплат по статье расходов на оплату труда и социальных пособий, при условии, если их хранение превышает 3 рабочих дня.
Расчёт наличного ограничителя может быть произведён двумя способами, отличающимися величиной, взятой за основу расчёта. ЦБ Российской Федерации не регламентирует предпочтительность варианта формулы для конкретных условий ведения хозяйственной деятельности, поэтому субъекты предпринимательства могут самостоятельно выбирать способ расчёта, который, по их мнению, наиболее приемлем.
Способ расчёта 1
В первом способе расчёта за основу берутся данные о денежных оборотах в наличном измерении, осуществляемых через кассу.
Он применим для субъектов предпринимательства, с которыми контрагенты за продажу товара или оказание услуг расплачиваются наличными средствами.
Лимитный показатель рассчитывается как произведение параметров:
- частного величины наличности, которая поступила в кассу бухгалтерии за определённый период времени и количества дней, принимающихся в учёт, не превышающих значения 92;
- количества дней, в которые производится передача денег на расчётный счёт.
Способ расчёта 2
В расчётных операциях второго способа учитывается информация, касающаяся наличных расходов субъекта предпринимательства. Он подходит для организаций, в кассу которых наличность не поступает от контрагентов.
По второму способу лимит остатка кассы устанавливается произведением параметров:
- частного величины, соответствующей сумме выдачи денег из кассы за определённый временной период, и расчётного времени;
- временного срока между получениями наличных денег в банк.
Документация
Каждый субъект, зарегистрировав свой бизнес, планируя финансовые операции, подразумевающие наличное обращение, обязан установить ограничитель кассы. На предприятии должна храниться документация, обуславливающая соблюдение требований законодательств в сфере финансового оборота:
- расчёт ограничителя, разработанный главным бухгалтером и утверждённый руководителем организации;
- приказ об установке финансового ограничения.
Расчёт лимита кассы, проведенный главным бухгалтером
Приказ может быть оформлен, как бессрочный документ, в который требуется внесения изменений, только в законодательно предусмотренных случаях. Если в документе указан срок его действия, который традиционно определяется кварталом, полугодием или годом, то по истечении указанного времени следует его продлить или издать новый.
Приказ об установлении лимита
Когда необходимо пересмотреть критерий
В случае отсутствия изменений денежного потока в кассе, пересматривать расчёт нет оснований. Ежегодно рекомендуется обновлять приказы, в которых следует отразить продление срока действующего расчёта без внесения изменений.
Из статьи Вы узнаете:
1. Кто имеет право не соблюдать лимит кассы и как правильно воспользоваться этим правом.
2. В каком порядке рассчитывается лимит остатка наличных денежных средств.
3.Как документально оформить установление лимита кассы.
Лимит кассы, или лимит остатка наличных денежных средств в кассе, многим бухгалтерам осложняет жизнь, особенно, если в штате нет кассира. Ведь нужно быть все время «на чеку»: если вдруг образовался излишек, откладывать свои дела и везти его в банк. Поэтому отмена с 1 июня 2014 года обязательного соблюдения лимита кассы для некоторых категорий экономических субъектов была воспринята ими как глоток свежего воздуха. И очень многие организации и практически все ИП поспешили воспользоваться этим правом на безлимитное хранение налички в кассе. Однако, как показывают результаты проверок кассовой дисциплины налоговыми органами, реализовать свое право на отказ от кассового лимита нужно грамотно : просто «сказать» об этом, процитировав соответствующий пункт порядка ведения кассовых операций, недостаточно. О том, кто должен соблюдать лимит кассы, а кто вправе обойтись без него, а также о том, как правильно установить предельный размер остатка наличных в кассе и как отказаться от его установления – разберемся в этой статье.
Для чего нужен лимит кассы
Порядок установления лимита остатка наличных денег в настоящее время регулируется Указанием Банка России от 11.03.2014 г. № 3210-У «О порядке ведения кассовых операций юридическими лицами и упрощенном порядке ведения кассовых операций индивидуальными предпринимателями и субъектами малого предпринимательства». , до этого момента действовал другой порядок ведения кассовых операций – установленный Положением Банка России от 12.10.2011 года № 373-П «О порядке ведения кассовых операций с банкнотами и монетой Банка России на территории Российской Федерации».
В соответствии с Указанием Банка России № 3210-У, лимит остатка наличных денег представляет собой максимально допустимую сумму наличных денег, которая может храниться в кассе после выведения в кассовой книге суммы остатка наличных денег на конец рабочего дня. Сумма денег, превышающая установленный лимит, в обязательном порядке должна храниться на банковских счетах. Хранение в кассе «сверхлимитных» денежных сумм допускается лишь в определенные дни (абз. 8 п. 2 Указания Банка России № 3210-У):
- предназначенные для выплат заработной платы, выплат, включенных в фонд заработной платы, стипендий, выплат социального характера – не более пяти рабочих дней, включая день получения наличных денег с банковского счета на указанные выплаты (абз. 1 пп. 6.5 п. 6 Указания Банка России № 3210-У);
- выходные дни – в случае ведения кассовых операций в эти дни;
- нерабочие праздничные дни – в случае ведения кассовых операций в эти дни.
В других случаях накопление в кассе наличных денег сверх установленного лимита влечет административную ответственность в виде штрафа (ст. 15.1 КоАП РФ):
- от 4 тысяч рублей до 5 тысяч рублей — для должностных лиц и ИП;
- от 40 тысяч рублей до 50 тысяч рублей — для юридических лиц.
Действующим порядком ведения кассовых операций в РФ предусмотрено право отказаться от установления лимита остатка наличных денег для следующих категорий экономических субъектов (абз. 10 п. 2 Указания Банка России № 3210-У):
- юридические лица, относящиеся к субъектам малого предпринимательства;
- индивидуальные предприниматели, независимо от применяемой системы налогообложения.
! Обратите внимание: Для того чтобы воспользоваться правом не устанавливать лимит кассы, организациям не требуется регистрация в специальных реестрах субъектов малого предпринимательства (в регионах, где такие реестры ведутся) – такого требования в Указании Банка России № 3210-У нет. Достаточно лишь фактического соответствия критериям, установленным для субъектов малого предпринимательства (п. 1 ст. 4 Федерального закона от 24.07.2007 г. № 209-ФЗ «О развитии малого и среднего предпринимательства в Российской Федерации»):
- средняя численность работников за предыдущий календарный год – не более 100 человек;
- выручка от реализации товаров, работ, услуг без учета НДС за предыдущий календарный год – не более 800 млн руб. (постановление Правительства РФ от 13.07.15 № 702). Указанное значение применяется с 25 июля 2015 года, до этого дня предельное значение выручки составляло 400 млн. руб.
- доля участия в уставном капитале других юридических лиц, которые не являются субъектами малого или среднего предпринимательства, составляет не более 25%;
- суммарная доля участия Российской Федерации, ее субъектов, муниципальных образований, иностранных юридических лиц, общественных и религиозных организаций или объединений, благотворительных и иных фондов в уставном капитале юридического лица не превышает 25%.
Индивидуальные предприниматели и малые предприятия могут отказаться от установления лимита остатка наличных денег и хранить в кассе неограниченную сумму наличной выручки с 1 июня 2015 года. Организации, которые приобрели статус субъекта малого предпринимательства после 1 июня 2015 года, получают право отказаться от лимита кассы, начиная со дня приобретения такого статуса. Например, выручка организации за 2014 год составила 500 млн. руб., все остальные критерии отнесения к СМП были соблюдены. Таким образом, с 25 июля 2015 (когда предельное значение выручки для СМП было повышено с 400 млн. руб. до 800 млн. руб.) организация приобрела статус СМП и, соответственно, право отказаться от лимита кассы.
Для того чтобы реализовать свое право отказаться от установления лимита остатка наличных денег , необходимо:
- отменить действующий ранее приказ об установлении лимита остатка наличных денег;
- издать приказ, согласно которому с определенной даты лимит остатка наличных денег не устанавливается.
! Обратите внимание : Если приведенный выше приказ отсутствует, то при проведении проверки кассовой дисциплины проверяющие могут либо принять за установленный лимит остатка наличных денег лимит, утвержденный приказом до 01.06.2014, либо, что еще хуже, посчитать, что лимит не установлен. В последнем случае лимит остатка наличных принимается равным нулю, то есть любая сумма денежных средств в кассе будет рассматриваться как «сверхлимитная».
Установление и расчет лимита остатка наличных денег
Организации, которые не относятся к субъектам малого предпринимательства, обязаны установить лимит остатка наличных в кассе. Если такой лимит не установлен, он принимается равным нулю. Кроме того, установить лимит кассы могут по своей инициативе и малые предприятия и ИП (например, в целях обеспечения внутреннего контроля и сохранности наличных денежных средств). В этом случае нужно иметь в виду, что если лимит остатка наличных установлен (есть соответствующий приказ), то организация (ИП) обязана его соблюдать, то есть сверхлимитную наличность сдавать в банк. В противном случае ей грозит административная ответственность.
Лимит остатка наличных в кассе устанавливается распоряжением руководителя (ИП), согласовывать с банком или с налоговой его не нужно . При этом, как говорилось ранее, лимит, установленный до 1 июня 2014 года безопаснее отменить и утвердить новый лимит, ссылающийся на действующий порядок ведения кассовых операций в РФ. В распоряжении необходимо прописать сумму лимита, дату, с которой он вводится в действие. Кроме того в распоряжении или в приложении к нему нужно раскрыть порядок расчета суммы лимита.
Действующий порядок ведения кассовых операций предусматривает два варианта расчета лимита остатка наличных денежных средств (Приложение к Указанию Банка России от 11.03.2014 № 3210-У):
- по объему поступлений наличных денежных средств;
- по объему выдачи наличных денежных средств.
- Расчет лимита по объему поступлений наличных денежных средств (для организаций (ИП), у которых есть наличная выручка)
- Поступления – сумма поступлений наличных денег за проданные товары, выполненные работы, оказанные услуги за расчетный период, выраженная в рублях. Вновь созданные организации рассчитывают лимит исходя из ожидаемой выручки;
- РП — расчетный период в рабочих днях, за который учитывается объем поступлений (от 1 до 92 дней включительно). В качестве расчетного периода может быть выбран период пиковых поступлений наличной выручки, либо любой другой период, относящийся как к текущему, так и к одному из предшествующих лет;
- Дн — количество рабочих дней между днями сдачи наличной выручки, которое не должно превышать 7 дней (14 дне, если в населенном пункте нет банка). Количество дней может быть определено на основании договора с банком, периода между инкассациями или датами внесения наличных на счет. Чем меньше количество дней – тем меньше лимит остатка наличных.
- Расчет лимита по объему выдач наличных денежных средств (для организаций (ИП), у которых нет наличной выручки)
| = | Объем выдач | / | РП х Дн |
- Объем выдач – сумма денежных средств, выданных из кассы за расчетный период, за исключением сумм, предназначенных для выплат зарплаты, стипендий и других выплат работникам, выраженная в рублях. Вновь созданные организации рассчитывают лимит исходя из ожидаемого объема выдач наличных денежных средств.
Лимит остатка наличных в кассе устанавливается в рублях. То есть. если в результате расчета получилась сумма в рублях и копейках, ее округляют до целых рублей. Как разъясняли Центральный Банк и ФНС, с этой целью можно воспользоваться правилами математического округления: суммы менее 50 копеек отбрасываются, а более50 копеек добавляют рубль (Письмо Банка России от 24.09.2012 № 36-3/1876, Письмо ФНС России от 06.03.14 № ЕД-4-2/4116). При этом округление до целых десятков, сотен и т.д. не допускается. Например, если по расчету лимит получился равным 18542 руб. 56 коп., то округленная сумма лимита составит 18543 руб. Округление в большую сторону до 18550, 18600, или 19000 не допускается, и при проверке будет рассмотрено как завышение лимита, что чревато наличием сверхлимитных остатков.
Пример расчета лимита кассы
ООО «Трейд» получает наличную выручку от розничной торговли, график работы организации: пн-сб, вс – выходной день. Наличная выручка инкассируется один раз в шесть дней. Для расчета лимита кассы были определены пиковые периоды (за которые получена максимальная сумма наличной выручки):
- 1 вариант
22.10.2015 – сумма наличной выручки составила 150 215,30 руб. (максимальная дневная сумма наличной выручки).
Лимит кассы: 901 292 руб. (150 215,30 / 1 х 6 = 901 291,80)
- 2 вариант
с 08.12.2014 по 24.12.2014 – сумма наличной выручки составила 1 345 600,85 руб.
Лимит кассы: 538 240 руб. (1 345 600,85 / 15 х 6 = 538 240,34)
Организация вправе самостоятельно определить, какой из вариантов расчета лимита остатка наличных денежных средств ей выбрать.
! Обратите внимание: Срок, в течение которого организация руководствуется установленным лимитом остатка наличных денежных средств, определяется по ее усмотрению. Как правило, в приказе указывается лишь дата, с которой действует лимит. Установленный лимит может применяться на протяжении нескольких лет, а может изменяться каждый месяц, если есть такая необходимость. Например, лимит целесообразно пересматривать в случае изменения объемов поступлений наличных денег за проданные товары (работы, услуги) или объема выдач наличных денег (Письмо Банка России от 15.02.2012 № 36-3/25).
Организации, имеющие обособленные подразделения устанавливают лимит остатка наличных денежных средств с учетом следующего:
- Если обособленное подразделение сдает наличные деньги на банковский счет, открытый организации в банке, лимит остатка наличных денег такому подразделению устанавливается в порядке, предусмотренном для организации (абз. 4 п. 2 Указания Банка России № 3210-У)
- Если обособленное подразделение сдает наличные деньги в кассу организации, то организация определяет лимит остатка наличных денег с учетом лимитов остатка наличных денег, установленных этому обособленному подразделению (подразделениям) (абз. 5 п. 2 Указания Банка России № 3210-У).
Считаете статью полезной и интересной – делитесь с коллегами в социальных сетях!
Остались вопросы – задавайте их в комментариях к статье!
Нормативная база
- Указанием Банка России от 11.03.2014 г. № 3210-У «О порядке ведения кассовых операций юридическими лицами и упрощенном порядке ведения кассовых операций индивидуальными предпринимателями и субъектами малого предпринимательства»
- Кодекс об административных правонарушениях РФ
- Федеральный закон от 24.07.2007 г. № 209-ФЗ «О развитии малого и среднего предпринимательства в Российской Федерации»
- Письмо Банка России от 24.09.2012 № 36-3/1876
- Письмо Банка России от 15.02.2012 № 36-3/25
- Письмо ФНС России от 06.03.14 № ЕД-4-2/4116
Как ознакомиться с официальными текстами указанных документов, узнайте в разделе
♦ Рубрика: , .Ежегодно индивидуальные предприниматели, сталкиваются с необходимостью пересмотра лимитов по кассе. При этом данный показатель с 2012 г. им приходится определять самостоятельно, а затем его нужно представить в банк. Сложности у предпринимателей возникают в связи с тем обстоятельством, что правила расчета кассового лимита зависят от того, есть у ИП наличная выручка или нет. Как безошибочно рассчитать и утвердить данный предел, вы узнаете из статьи.
Зачем устанавливать лимит по кассе
Обязанность индивидуальных предпринимателей по установлению лимита по кассе закреплена в Положении Банка России от 12.10.2011 N 373-П о порядке ведения кассовых операций с банкнотами и монетой Банка России на территории Российской Федерации (далее - Положение N 373-П). А если предприниматель не установит лимит, считается, что он равен нулю. Как следствие, ИП будет не вправе хранить деньги в кассе на конец дня, а остаток наличных денег, ежедневно выводимый в , должен быть равен нулю.
Следовательно, при отсутствии утвержденного кассового лимита велика вероятность того, что предприниматель будет допускать его превышение, что является нарушением законодательства. А значит, в подобной ситуации предпринимателю грозят штрафные санкции.
В соответствии со ст. 4.5 Кодекса об административных правонарушениях (далее - КоАП РФ) привлечь ИП к административной ответственности могут в течение двух месяцев со дня, когда он превысил лимит.
Фрагмент документа
. Статья 15.1 КоАП РФ
Нарушение порядка работы с денежной наличностью и порядка ведения кассовых операций, выразившееся в осуществлении расчетов наличными деньгами с другими организациями сверх установленных размеров, неоприходовании (неполном оприходовании) в кассу денежной наличности, несоблюдении порядка хранения свободных денежных средств, а равно в накоплении в кассе наличных денег сверх установленных лимитов, - влечет наложение административного штрафа
- на должностных лиц в размере от четырех тысяч до пяти тысяч рублей;
- на юридических лиц - от сорока тысяч до пятидесяти тысяч рублей.
Кроме того, если у ИП не будет установленного лимита по кассе, это может стать препятствием для открытия ему расчетного счета в банке. Хотя законодательство РФ и не устанавливает для индивидуальных предпринимателей необходимость открывать счета в банке, в то же время они не освобождаются от обязанности, прописанной в п. 1.4 Положения, по хранению на банковских счетах наличных денег сверх установленного лимита.
Стоит отметить, что судебная практика складывается не в пользу нарушителей.
Судебная практика
. В Постановлении от 09.02.2012 по делу N А56-44496/2011 Тринадцатый арбитражный апелляционный суд пришел к выводу о том, что несоблюдение порядка хранения свободных денежных средств, неоприходование (неполное оприходование) в кассу денежной наличности, превышение кассового лимита являются нарушениями законодательства.
К аналогичному выводу пришел Двенадцатый арбитражный апелляционный суд в Постановлении от 03.02.2012 по делу N А12-20502/2011: отсутствие либо искажение учета поступивших или не поступивших в кассу наличных денежных средств (части денежных средств) признается нарушением, влекущим административную ответственность.
Как рассчитать лимит по кассе
Порядок расчета кассового лимита прописан в Приложении к Положению N 373-П (далее - Приложение). Он зависит от того, есть ли у предпринимателя поступления наличной выручки от реализации товаров (работ, услуг) либо он осуществляет только выдачу наличных денег. Дня каждого случая в Приложении предусмотрена своя формула. Лимит остатка наличных денег определяется в рублях. При этом для округления лимита до рубля могут применяться правила математического округления (Письмо Банка России от 24.09.2012 N 36-3/1876).
Когда ИП постоянно получает наличную выручку
Если известен ожидаемый объем поступлений наличных денег за проданные товары, выполненные работы, оказанные услуги, лимит кассового остатка рассчитывается по формуле:
L = (V / P) x N
V - объем поступлений наличных денег за проданные товары, выполненные работы, оказанные услуги за расчетный период в рублях;
P - расчетный период, определяемый индивидуальным предпринимателем, за который учитывается объем поступлений наличных денег за проданные товары, выполненные работы, оказанные услуги, в рабочих днях;
N - период времени между днями сдачи в банк индивидуальным предпринимателем поступивших наличных денег в рабочих днях. Указанный период не должен превышать 7 рабочих дней, а при расположении предпринимателя в населенном пункте, в котором отсутствует банк, - 14 рабочих дней.
Расчетный период при этом не может превышать 92 рабочих дней. Он определяется предпринимателем самостоятельно: к примеру, это может быть период, предшествующий периоду установки лимита, либо период, когда наличная выручка бывает максимальной, либо соответствующий период прошлого года.
Пример 1
. Индивидуальный предприниматель Черкасов И.Ф. занимается розничной торговлей детской одежды. Расчетным периодом является август 2013 г. (22 раб. дн.). Объем выручки от реализации товаров за расчетный период составил 157 000 руб. Магазин работает пять дней в неделю.
Лимит остатка денежных средств составит 14 273 руб. (157 000 руб. / 22 раб. дн. x 2 дн.).
Когда нет постоянной наличной выручки
В настоящее время все чаще денежные средства работникам не выдаются из кассы, а переводятся на банковские карты. В безналичном порядке производятся и расчеты по договорам. В результате возникает ситуация, когда предприниматель не имеет поступлений наличных денег за проданные товары, выполненные работы или оказанные услуги. В подобном случае для расчета лимита по кассе используется формула:
L = (R / P) x N
где L - лимит остатка наличных денег в рублях;
R - объем выдачи наличных денег, за исключением сумм наличных денег, предназначенных для выплат заработной платы, стипендий и других выплат работникам, за расчетный период в рублях;
P - расчетный период, определяемый индивидуальным предпринимателем, за который учитывается объем выдачи наличных денег, в рабочих днях;
N - период времени между днями получения предпринимателем наличных денег по денежному чеку в банке, за исключением сумм, предназначенных для выплат работникам, в рабочих днях.
Пример 2
. Индивидуальный предприниматель Творов С.Л. осуществляет розничную торговлю продукцией печатных СМИ. Оплата продукции производится только безналичным способом. Учитывая, что магазин работает без выходных, продолжительность расчетного периода составляет 31 день. В качестве расчетного периода принят август 2013 г. Объем выдачи наличных средств за период составил 175 000 руб. Получение по денежному чеку наличных денежных средств из банка осуществляется два раза в месяц (вместе с заработной платой).
Лимит остатка денежных средств в кассе равен 84 677 руб. (175 000 руб. / 31 дн. x 15 дн.).
Следует обратить внимание, что если объем выдачи наличных денежных средств из кассы организации за расчетный период равен нулю (то есть денежные средства перечислялись подотчетным лицам на банковскую карту), то остаток в кассе предпринимателя на конец дня, равный внесенной подотчетным работником неиспользованной сумме, будет считаться сверхлимитным. Данную сумму предпринимателю необходимо из кассы внести на свой банковский счет.
Как установить лимит
Согласовывать величину кассового лимита с банком не требуется. Однако, чтобы начать применять рассчитанный показатель, индивидуальный предприниматель должен утвердить его своим приказом (распоряжением) (см. образец приказа об утверждении лимита по кассе в примере 3).
Пример 3 . Образец приказа об утверждении лимита по кассе
Индивидуальный предприниматель Черкасов А.А.
Приказ
Москва
Об утверждении величины лимита
остатка наличных денег в кассе на IV квартал 2013 г.
Руководствуясь Положением Банка России от 12.10.2011 N 373-П о порядке ведения кассовых операций с банкнотами и монетой Банка России на территории Российской Федерации,
ПРИКАЗЫВАЮ:
1. Утвердить на IV квартал 2013 г. лимит остатка наличных денежных средств в кассе индивидуального предпринимателя Черкасова А.А. в размере 11 214 руб. Расчет величины лимита остатка наличных средств произведен на основании cведений:
- расчетный период - июль - сентябрь 2013 г. (66 рабочих дней);
- общая сумма выручки за июль - сентябрь 2013 г. (66 рабочих дней) - 380 000 руб.;
- выручка сдается в банк раз в три дня.
Расчет суммы лимита остатка наличных средств в кассе: 380 000 / 66 x 3 = 17 273 руб.
2. Контроль за исполнением приказа оставляю за собой.
Индивидуальный предприниматель Черкасов А.А. Черкасов
Мнение
Введение обязанности по установлению лимита по кассе усложнило жизнь индивидуальным предпринимателям. В то же время им не нужно утверждать данный показатель каждый год. Напомню, по правилам, действовавшим до 2012 г., лимит остатка кассы организациям приходилось определять ежегодно. Теперь же срок действия приказа об утверждении кассового лимита не ограничен и предприниматели вправе пересматривать его размер по своему усмотрению.
Какие ошибки ИП допускают при установлении лимита
Ошибки предпринимателей обычно связаны с неправильным определением предельной суммы наличных средств в кассе, с неверным выбором расчетного периода или с несоблюдением кассовой дисциплины.
Ошибка с размером
Как правило, лимит определяется неправильно по одной из двух причин:
- желание установить более высокий лимит по кассе;
- невозможность точно определить объем поступлений наличных денег за проданные товары, выполненные работы, оказанные услуги за расчетный период в рублях.
На практике определить объем поступлений особенно сложно тому предпринимателю, который только зарегистрировался. Но и большой опыт работы не гарантирует стабильную выручку. В связи с этим лимит по кассе часто определяется на глаз.
Мнение
. Константин Андреев, бухгалтер ООО "Вяземский колос"
При определении кассового лимита не стоит забывать, что Положение N 373-П ограничивает объем наличных расчетов между организациями и индивидуальными предпринимателями: он не должен превышать 100 000 руб. по одному договору. Эта величина установлена п. 1 Указаний Банка России от 20.06.2007 N 1843-У.
Ошибки с периодом
Проблемы при расчете могут быть связаны и с выбором расчетного периода. Дело в том, что он может составлять от 1 до 92 рабочих дней. При этом давность периода не оговаривается. Для установления лимита целесообразно выбрать день с наибольшими показателями.
Ошибки при соблюдении кассовой дисциплины
Контроль за соблюдением кассовой дисциплины с 2012 г. лежит на налоговой службе, а не на банках, как это было раньше. При проведении проверок налоговики руководствуются Административным регламентом, утвержденным Приказом Минфина России от 17.10.2011 N 133н (далее - Административный регламент).
Фрагмент документа. Пункт 7 разд. I Административного регламента.
При проверке лимита по кассе проверят соответствие данных в следующих документах:
- приходных и расходных кассовых ордерах;
- журнале регистрации приходных и расходных кассовых документов;
- авансовых отчетах;
- кассовой книге;
- распорядительном документе об установленном лимите остатка наличных денег.
Расхождения в документах могут вызвать претензии и привести к штрафным санкциям за нарушение кассовой дисциплины.
Мнение
. Вероника Парадзинская, заместитель главного бухгалтера ООО "Норд-Сейлс"
Наличные операции должны быть документально оформлены. Прием наличных денег, в том числе от работников, предприниматель должен оформить приходным кассовым ордером. Выдача наличных денег под отчет на расходы, связанные с осуществлением предпринимательской деятельности, проводится по расходным кассовым ордерам. При этом от подотчетного лица нужно получить письменное заявление на выдачу средств. Составить его можно в произвольной форме. Все операции с наличными деньгами необходимо отражать в кассовой книге: записи вносите на основании приходных и расходных кассовых ордеров (полное оприходование в кассу наличности).
Одна из основных дисциплинарных ошибок связана с накоплением в кассе наличных денежных средств сверх установленных лимитов.
Мнение
. Константин Андреев, бухгалтер ООО "Вяземский колос"
Наличные средства сверх установленного лимита индивидуальный предприниматель обязан хранить на банковских счетах. Сдавать сверхлимитную наличность в банк нужно в тот же день, когда лимит был превышен. Правда, это правило не удастся соблюсти, если крупную выручку предприниматель получит в выходной или нерабочий праздничный день. Накопление в кассе сумм сверх установленного предела допускается также в дни выплат заработной платы. К примеру, Седьмой арбитражный апелляционный суд отметил, что превышение лимитов правомерно в ситуации, когда наличные деньги сверх установленного лимита предназначаются для оплаты труда работников и находятся в кассе не более трех дней (Постановление от 27.03.2012 N 07АП-1697/12 по делу N А03-16725/2011). Но эти случаи являются исключением из правила.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации