
Лекции общая характеристика финансов. Общая характеристика финансов Система финансов понятие и общая характеристика
Финансы: конспект лекций Котельникова Екатерина
1. Общая характеристика финансовой системы
Понятие «финансовая система» является развитием более общего понятия – «финансы».
Финансы определяют экономические общественные отношения, проявляющиеся по-разному. Финансы имеют свою особенность в каждом звене финансовой системы. Звено финансовой системы – это определенная сфера финансовых отношений, а финансовая система в целом является совокупностью различных сфер финансовых отношений. При этом образуются и используются фонды денежных средств.
Финансовая система – это система форм и методов образования, распределения и использования фондов денежных средств государства и предприятий.
Ведущим звеном финансовой системы выступает государственный бюджет. По своему материальному содержанию это главный централизованный фонд денежных средств государства, главное орудие перераспределения национального дохода. Через это звено финансовой системы перераспределяется до 40 % национального дохода страны.
Основными доходами государственного бюджета выступают налоги, составляющие от 70 до 90 % и более общей суммы его доходов (подоходный налог с физических лиц, налог на прибыль, акцизы, налог на добавленную стоимость, таможенные пошлины).
Из государственного бюджета производятся и основные расходы: на военные цели, развитие экономики, содержание государственного аппарата, социальные расходы, субсидии и кредиты.
Второе звено финансовой системы – местные (региональные) финансы, включающие местные бюджеты, финансы предприятий, принадлежащих муниципалитетам, и автономные местные фонды.
За местными бюджетами закреплены второстепенные налоги в основном имущественные). В местных бюджетах по сравнению с государственным более высокая доля средств направляется на социальные цели. Местные бюджеты хронически дефицитны и получают необходимые им средства путем субсидий и кредитов из государственного бюджета и выпуска местных займов, гарантированных правительством.
Третье звено финансовой системы – внебюджетные специальные фонды. Средства этих фондов направляются на выплату пенсий по возрасту, по инвалидности, при потере кормильца; пособий по временной нетрудоспособности, по беременности и родам, по безработице; на строительство и ремонт дорог и пр. Внебюджетные фонды – это Пенсионный фонд, Фонд медицинского страхования, Фонд занятости населения, Фонд социального страхования, Дорожный фонд, фонды финансового регулирования в различных отраслях, Фонд содействия конверсии военного производства и др.
Государственный кредит представляет собой кредитные отношения между государством и юридическими и физическими лицами, при которых государство выступает в качестве заемщика средств. Увеличение внутреннего долга за последние годы связано с эмиссией банкнот для покрытия бюджетного дефицита и является мощным инфляционным фактором.
В страховой сфере в качестве звеньев выступают: социальное страхование, имущественное и личное страхование, страхование ответственности, страхование предпринимательских рисков.
Финансы предприятий различных форм собственности составляют основу финансов и подразделяются на три основных звена: финансы коммерческих предприятий, финансы некоммерческих предприятий, финансы общественных объединений. Здесь формируется основная часть финансовых ресурсов. Главным источником производственного и социального развития становится прибыль, которой предприятия распоряжаются по своему усмотрению.
Из книги История экономики: учебное пособие автора Шевчук Денис Александрович2.1. Общая характеристика эпохи Первый этап в развитии общества – эпоха древнего мира, продолжался с 40 тыс. лет до н. э. до V в. н. э. (от времени отступления ледника до падения Рима (476 г.) Его главным содержанием является возникновение древнейших форм производства и
Из книги История экономических учений: конспект лекций автора Елисеева Елена Леонидовна1. Общая характеристика физиократов Школа физиократов (дословно слово «физиократия» переводится как «власть природы») – первая научная школа экономической мысли. Физиократы полагали, что истинное богатство – это продукт, который производит сельское хозяйство. Они
Из книги Теория статистики: конспект лекций автора Бурханова Инесса Викторовна1. Общая характеристика В целях анализа и получения статистических выводов по результатом сводки и группировки исчисляют обобщающие показатели – средние и относительные величины.Задача средних величин – охарактеризовать все единицы статистической совокупности одним
Из книги Финансы: конспект лекций автора Котельникова Екатерина1. Общая характеристика финансовой системы Понятие «финансовая система» является развитием более общего понятия – «финансы».Финансы определяют экономические общественные отношения, проявляющиеся по-разному. Финансы имеют свою особенность в каждом звене финансовой
Из книги Финансы автора Котельникова Екатерина2. Общая характеристика денежной системы Денежная система – это устройство денежного обращения в стране, сложившаяся исторически и закрепленная законодательством.Эмиссия – это выпуск наличных денег в обращение или изъятие их из обращения.Монополия на эмиссию в России
Из книги Экономическая география автора Бурханова Наталья18. Общая характеристика денежной системы Денежная система – это устройство денежного обращения в стране, сложившаяся исторически и закрепленная законодательством.Эмиссия – это выпуск наличных денег в обращение или изъятие их из обращения.Монополия на эмиссию в
Из книги Экономика фирмы: конспект лекций автора Котельникова Екатерина29. Общая характеристика Европы Европа – это часть света.Вместе с Азией Европа составляет единый материк, который называется Евразия.На территории Европы более 40 государств. Они различаются по площади, численности населения, государственному устройству и уровню
Из книги Обеспечение информационной безопасности бизнеса автора Андрианов В. В.30. Общая характеристика Америки Америка – это часть света, состоящая из двух континентов (Северной и Южной Америк), соединенных Панамским перешейком.Большую часть материка Северная Америка занимают два экономически развитых государства: США и Канада. Однако к данному
Из книги Рынок ценных бумаг. Шпаргалки автора Кановская Мария Борисовна1. Понятие и общая характеристика фирмы В странах с развитой рыночной экономикой фирма является основным организационным звеном экономики. Четкая организация внутрифирменного управления позволила развитым капиталистическим странам завоевать сильные позиции на
Из книги Банковское право. Шпаргалки автора Кановская Мария Борисовна4.1.3. Общая характеристика угроз Далее приводятся некоторые утверждения, характеризующие угрозы ИБ от персонала.Использование инсайдерами служебных полномочий и знаний ИТ-среды организации в интересах, противоречащих интересам организации, является одной из наиболее
Из книги Деньги, кредит, банки. Шпаргалки автора Образцова Людмила Николаевна17. Общая характеристика акций В Законе «О рынке ценных бумаг» дается следующее определение:«Акция – эмиссионная ценная бумага, закрепляющая права ее держателя (акционера) на получение части прибыли акционерного общества в виде дивидендов, на участие в управлении и на
Из книги Аттестация персонала – путь к взаимопониманию автора Брижитт Сиван27. Общая характеристика векселя Вексель – это безусловное обязательство уплатить какому-то лицу определенную сумму денег в определенном месте в определенный срок.Вексель – это абстрактное долговое обязательство, т. е. оно не зависит ни от каких условий.Вексель – это
Из книги Канбан и «точно вовремя» на Toyota. Менеджмент начинается на рабочем месте автора Коллектив авторов22. Общая характеристика банковских правоотношений Банковские правоотношения – это охраняемые государством общественные отношения, возникающие в сфере банковской деятельности, которые представляют собой социально значимую связь субъектов посредством прав и
Из книги автора102. Общая характеристика центральных банков Главным звеном банковской системы любого государства является центральный банк страны. Центральные банки возникли как коммерческие банки, наделенные правом эмиссий и банкнот. Впоследствии за центральными банками
Из книги автораОбщая характеристика Очень часто руководящие работники утверждают, будто они открыты для контактов с персоналом. Любопытно, что именно в их подразделениях сотрудники чаще всего жалуются на отсутствие диалога с начальством. Четко отлаженный механизм аттестации
Из книги автораОбщая характеристика системы Toyota Мы подготовили схему, позволяющую посмотреть на систему Toyota как бы с высоты птичьего полета. Она приведена на следующей странице.Идеальные условия для производства – те, что исключают потери в станках, оборудовании и персонале и
Система финансов страны представляет собой основанную на денежных отношениях упорядоченную совокупность относительно самостоятельных сфер (отраслей) финансов и их звеньев.
Общая структура системы финансов неоднородна по своему составу. Она включает в себя обособеленные группы финансовых отношений, различающиеся правовой формой и качественным составом финансовых ресурсов. Однако это не нарушает единства системы финансов, так как в ее основе лежат общие для всех ее элементов денежные отношения и процессы движения финансовых ресурсов, образования и использования доходов в экономике. Поскольку эти процессы осуществляются в публичноправовой и частноправовой формах, постольку общая система финансов делится на две большие сферы (отрасли):
1) публичные (государственные и муниципальные) финансы;
2) частнохозяйственные финансы (финансы организаций и домашних хозяйств).
Объединяющим началом, первичной основой системы финансов выступает денежная система страны, которая представляет собой организуемую государством систему обращения денег (первичных финансовых ресурсов и инструментов). С одной стороны, денежная система составляет фундамент, на котором строятся публичные и частнохозяйственные финансы, а с другой стороны, ее элементы выступают материальными носителями публичных и частнохозяйственных финансовых ресурсов. Денежная система включает в себя следующие элементы: название денежной единицы, масштаб цен, виды денежных знаков, порядок эмиссии денег, регламентацию безналичных денежного оборота и расчетов, организацию и методы регулирования денежного обращения и валютных отношений, государственные органы, осуществляющие организацию денежного обращения и денежно-кредитное регулирование.
Субъекты каждой сферы (отрасли) системы финансов осуществляют финансовую деятельность. Финансовая деятельность органов публичной власти связана с организацией денежной системы страны, формированием органами государственной власти и местного самоуправления соответствующих бюджетов, государственных внебюджетных фондов и государственных финансовых резервов путем аккумуляции налоговых и неналоговых доходов и использования механизма государственного кредитования, а также с осуществлением государственных и муниципальных расходов, связанных преимущественно с предоставлением общественных благ (услуг). Финансовой деятельностью организаций и домашних хозяйств является любая деятельность, связанная с извлечением денежных доходов и привлечением внешних источников финансовых ресурсов (кредитов, бюджетных средств), а также с осуществлением текущих и инвестиционных расходов, связанных с функционированием хозяйств и жизнедеятельностью людей, с выполнением налоговых и иных долговых обязательств и денежных операций.
В свою очередь, сферы (отрасли) системы финансов имеют собственную структуру, поскольку включает в себя относительно самостоятельные группы финансовых
отношений (звенья), различающиеся качественным составом финансовых ресурсов, доходов и расходов. Состав системы финансов в разрезе сфер (отраслей) и их звеньев представлен на рис. 1.1.
Система финансов представляет собой основанную на денежных отношениях и денежной системе упорядоченную совокупность публичных и частнохозяйственных финансов и звеньев. Дадим краткую характеристику основных элементов системы финансов.
Публичные (государственные и муниципальные) финансы обслуживают совокупность денежных отношений, возникающих в процессе движения финансовых ресурсов в публично-правовой форме, образования и использования доходов органов государственной власти и местного самоуправления. Публичные финансы имеют свою институциональную структуру, включающую в себя следующие элементы (звенья): бюджет (система бюджетов всех уровней публичной власти); государственные внебюджетные фонды (система внебюджетных фондов различных уровней публичной власти); государственный (муниципальный) кредит; государственные финансовые резервы и резервные фонды.
Основное место в системе публичных финансов занимает бюджет. Россия представляет собой федеративное государство, включающее в себя два уровня государственной власти (федеральный и региональный) и два уровня местного самоуправления. Каждый из названных уровней власти и управления имеет свой бюджет. Поэтому в России формируется (по доходам и расходам) система бюджетов, состоящая из трех уровней: федерального бюджета, бюджетов субъектов Российской Федерации (региональных бюджетов) и местных бюджетов (последние, в свою очередь, образуют двухуровневую систему).
В федеральном бюджете концентрируются наиболее крупные федеральные налоговые и неналоговые государственные доходы и наиболее значимые государственные расходы, связанные с финансированием вопросов общегосударственного управления, национальной обороны, правоохранительной системы, учреждений образования, науки, здравоохранения, культуры федерального уровня, реструктуризации экономики и выравниванием социально-экономического развития регионов. Федеральный бюджет выступает основным финансовым инструментом социально-экономической политики федерального центра, проводимой в масштабе страны.
Рис.1.1 Отрасли и звенья системы финансов
В региональных бюджетах аккумулируются региональные и часть федеральных налоговых доходов, средства межбюджетных трансфертов федерального бюджета и неналоговые доходы в объемах, необходимых органам власти субъектов Федерации для развития региональной экономики и социальной сферы, финансовой поддержки подведомственных территорий, управлении реализации социально-экономической политики на региональном уровне.
На территориях субъектов РФ формируются и исполняются по доходам и расходам местные бюджеты. Состав системы местных бюджетов зависит от устройства системы местного самоуправления в конкретном субъекте Федерации. В зависимости от типов и количества входящих в структуру региона муниципальных образований можно выделить бюджеты муниципальных районов, городских округов, городских и сельских поселений. Доходная часть этих бюджетов формируется за счет местных и части региональных налогов, неналоговых доходов от муниципальной собственности и межбюджетных трансфертов из вышестоящих бюджетов. За счет средств местных бюджетов финансируется основная масса социальных расходов, расходов на ЖКХ и решение других вопросов местного значения.
Государственные внебюджетные фонды представлены в России государственными внебюджетными фондами социального назначения. Их система представлена федеральными и региональными уровнями, включая в себя: Пенсионный фонд РФ, Фонд социального страхования РФ, Федеральный и территориальные фонды обязательного медицинского страхования. Эти фонды формируются преимущественно за счет поступления страховых взносов и средств бюджетов для финансового обеспечения государственной социальной защиты населения.
Самым крупным государственным внебюджетным фондом является Пенсионный фонд РФ. Доходная часть бюджета Пенсионного фонда РФ формируется за счет налоговых доходов, средств федерального бюджета, страховых взносов на обязательное пенсионное страхование и других доходов. Основными расходами фонда являются выплаты пенсий и ряда социальных пособий.
Фонд социального страхования РФ предназначен для финансового обеспечения реализации гражданами социальных прав и гарантий при наступлении временной нетрудоспособности, получении инвалидности, рождении ребенка и наступлении других страховых случаев. Доходными источниками финансирования соответствующих социальных пособий и выплат гражданам (работникам), формирующими доходную часть бюджета Фонда социального страхования РФ, выступают страховые взносы и другие налоги, взимаемые в рамках специальных налоговых режимов, страховые взносы на социальное страхование от несчастных случаев и профессиональных заболеваний, средства федерального бюджета, иные доходы.
Федеральный и территориальные фонды обязательного медицинского страхования были созданы для финансового обеспечения процесса предоставления населению определенных видов медицинских услуг на бесплатной основе. Финансирование таких услуг осуществляется за счет отчислений от страховых взносов и налогов, взимаемых в рамках специальных налоговых режимов, средств бюджетов и прочих источников.
Государственный (муниципальный) кредит представляет собой заем средств органами государственной власти или органами местного самоуправления у населения, организаций, международных финансовых организаций и иностранных государств, путем выпуска облигаций и получения международных кредитов для покрытия дефицита бюджетов. Государственный (муниципальный) кредит не всегда выделяется в самостоятельное звено системы публичных финансов, считая его частью бюджета. Такая точка зрения справедлива лишь отчасти и в условиях слабого развития государственного и муниципального кредита в современной России. Опыт дореволюционной России (железнодорожный транспорт был создан благодаря облигационным займам) и развитых зарубежных стран показывает, что государственные (муниципальные) займы могут быть важным институциональным звеном системы публичных финансов, имеющим собственную структуру управления и относительно самостоятельное значение как особой (чрезвычайной) формы движения финансовых ресурсов путем аккумуляции кредитными методами денежных средств населения, организаций и правительств других стран на финансирование строго определенных государственных и муниципальных расходов. Сказанное не отвергает связи государственного (муниципального) кредита с бюджетом как самостоятельных звеньев публичных финансов. Перелив средств из одного звена в другое – нормальное явление, обеспечивающее единство системы финансов.
Государственные финансовые ресурсы и резервные фонды также являются относительно самостоятельным звеном системы публичных финансов. Они выделяются в особую форму государственных финансовых ресурсов, поскольку совершают своё самостоятельное движение, подлежат обособленному учету и управлению, имеют свои методы аккумуляции средств и их расходования как запас государственных доходов и отложенные на время государственные расходы.
В современной России можно выделить два типа государственных резервов и резервных фондов: стратегические и текущие. К первым относятся золотовалютные резервы, основу которых составляют золотовалютные активы Банка России. К категории текущих финансовых активов можно отнести Резервный фонд и Фонд национального благосостояния, формируемые преимущественно за счет нефтегазовых доходов федерального бюджета. Если Резервный фонд предназначен для финансирования ненефтегазового дефицита федерального бюджета, то Фонд национального благосостояния, наряду с финансированием определенных социальных расходов при недостатке бюджетных и внебюджетных средств, выполняет также функции стратегического запаса.
Частнохозяйственные финансы – вторая сфера (отрасль) системы финансов, которая обслуживает совокупность денежных отношений, возникающих в процессе движения финансовых ресурсов в частноправовой форме, образования и использования доходов организаций и домашних хозяйств в сфере производства, обмена и потребления товаров (работ, услуг), распределения финансовых результатов и функционирования финансового рынка. Частнохозяйственные финансы неоднородны по своему составу, что обусловлено спецификой финансовой деятельности различных групп организаций и домашних хозяйств.
Одни организации функционируют в сфере товарного производства и обращения на коммерческой основе, целью которых является не просто получение дохода, с извлечением прибыли. Другие организации функционируют в сфере услуг по предоставлению населению различного рода общественных благ (образовательных, медицинских, культурных и др.), финансовая деятельность которых как правило не преследует целей извлечения прибыли, т.е. носит преимущественно некоммерческий характер, но они также формируют и используют свои доходы для осуществления их основной, уставной деятельности. Домашние хозяйства могут осуществлять финансовую деятельность как на коммерческих началах в качестве индивидуальных предпринимателей без образования юридического лица, так и получать другие доходы в качестве наемного работника, пенсионера и т.д., используя их на цели потребления и сбережения. Особую группу составляют специализированные организации, функционирующие на финансовом рынке, или профессиональные участники страхового, фондового и кредитного рынков. Их деятельность является чисто коммерческой и связана с аккумуляцией денежных средств и их размещением (вложением) на рынке финансовых ресурсов. Эта специфика обуславливает необходимость выделения названных финансов в самостоятельное звено системы частнохозяйственных финансов.
Таким образом, система частнохозяйственных финансов (финансов организаций и домашних хозяйств) включает в себя следующие относительно самостоятельные звенья: финансы коммерческих организаций, финансы некоммерческих организаций, финансы домашних хозяйств, страховой рынок (финансы страховых организаций), фондовый рынок (финансы профессиональных участников рынка ценных бумаг), кредитный рынок (финансы кредитных организаций).
Финансы коммерческих организаций – наиболее крупное звено частнохозяйственных финансов. Обслуживая сферу материального производства и товарного обращения, где создается валовой внутренний продукт страны, формируются и используются первичные доходы в экономике, это звено составляет основу всей системы финансов. В результате распределения и перераспределения доходов коммерческих организаций образуется основная масса финансовых ресурсов и доходов других звеньев частнохозяйственных и публичных финансов.
В свою очередь, коммерческие организации создаются и функционируют в различных организационно-правовых формах, что накладывает специфику на порядок организации финансов, на состав и структуру их финансовых ресурсов, доходов и расходов. По разному формируется уставный капитал, распределятся прибыль, образуются резервы и т.д. у коммерческих организаций, выступающих в форме открытых и закрытых акционерных обществ, хозяйственных товариществ, обществ с ограниченной ответственностью, производственных кооперативов, государственных и муниципальных унитарных предприятий.
Определенные отличия в организации финансов накладывает и отраслевая принадлежность субъекта хозяйствования. Отраслевые особенности существенно влияют на состав и структуру финансовых ресурсов, оборотного и основного капитала и т.д. Несмотря на различие форм собственности и отраслевую специфику, эти организации объединяются в одно звено системы частнохозяйственных финансов на том основании, что их финансовая деятельность осуществляется на принципах коммерческого расчета: хозяйственно-финансовой самостоятельности и ответственности, самоокупаемости, самофинансирования и рентабельности. Это в равной мере справедливо и по отношению к государственным (муниципальным) унитарным предприятиям, организация финансов которых в целом мало чем отличается от финансов предприятий, созданных в порядке частной инициативы. Государственные (муниципальные) предприятия получают имущество в бессрочное пользование на правах хозяйственного владения и распоряжения для осуществления уставной деятельности на принципах коммерческого расчета, уплачивая установленные налоги на общих основаниях и выполняя иные финансовые обязательства.
Профессиональные участники финансового рынка также являются коммерческими организациями, но их финансы и составляющие части финансового рынка в целом образуют самостоятельное звено системы частнохозяйственных финансов. Страховой, фондовый и кредитный рынки опосредуют движение первичных финансовых ресурсов и производных от них финансовых инструментов, а их профессиональные участники сами по себе являются финансовыми организациями, которые аккумулируют временно свободные денежные средства других организаций, государства и домашних хозяйств и направляют их обратно в экономику на производственные, другие финансово-хозяйственные и личные цели. На финансовом рынке временно свободные финансовые ресурсы субъектов воспроизводства превращаются в их сбережения и накопления, приносящие доход, а также в доходы и расходы других субъектов экономики и самих профессиональных участников этого рынка.
Финансы некоммерческих организаций также неоднородны по своему составу. В зависимости от организационно-правовой формы выделяют финансы бюджетных учреждений, потребительской кооперации, общественных и религиозных организаций, некоммерческих фондов и т.д. Характерной особенностью этих организаций является то, что они не преследуют цели получения прибыли, их доходы, как правило, не носят рыночного характера, а расходы осуществляются по сметам на основную деятельность, предусмотренную их уставом. В составе финансов некоммерческих организаций выделяются финансы бюджетных учреждений (организаций), которые призваны обеспечивать бесперебойное финансирование процесса предоставления общественных благ (услуг) в сфере образования, здравоохранения, культуры и т.п. Несмотря на то, что основным доходным источником финансирования расходов бюджетных организаций являются бюджетные средства, эти финансовые отношения нельзя относить к системе публичных финансов. В данном случае проявляется типичный случай взаимосвязи сфер и звеньев общей системы финансов, когда расходы одного её звена (бюджета) превращаются в доходы другого звена (бюджетного учреждения). Кроме того, рассматриваемые организации вправе осуществлять отдельные виды деятельности на платной основе и получать небюджетные доходы. Бюджетные организации наделяются правом распоряжения имуществом и его оперативного управления, принимают на себя финансовые обязательства, в том числе, уплачивают определенные налоги. Все вышесказанное дает основания относить финансы бюджетных учреждений к сфере финансов организаций некоммерческого типа.
Домашние хозяйства могут функционировать на коммерческой основе как индивидуальные предприниматели без образования юридического лица, выступать в качестве наемных работников сферы частного бизнеса и государственных (муниципальных) структур, а также в качестве пенсионеров и лиц, не зарегистрированных как индивидуальные предприниматели, но ведущие деятельность, приносящую доход. Возможны и смешанные варианты домашних хозяйств. Отсюда – разнообразие форм организации финансов домашних хозяйств. В результате приведения в действие финансовых инструментов и механизмов домашние хозяйства получают доходы от предпринимательской деятельности, в виде оплаты труда, пенсий, пособий и др., привлекают и погашают банковские кредиты, вступают во взаимоотношения со страховыми и инвестиционными компаниями, делают личные сбережения, уплачивают налоги и осуществляют расходы на ведение предпринимательской деятельности, на личное потребление и иные расходы.
Сферы и звенья системы финансов тесно взаимосвязаны между собой. Их взаимосвязь и специфика организации финансовых отношений и управления финансами каждого звена будут подробно рассмотрены в соответствующих главах и параграфах.
Бюджетная система является одним из наиболее важных институтов любого государства, эффективность функционирования которое оказывает непосредственное влияние качество экономического роста на уровень общественного благосостояния.
Средства, аккумулируемые в рамках бюджетной системы, составляют финансовую основу функционирования органов государственной власти и местного самоуправления обеспечивающую решение задач и выполнение функций государствам и муниципалитетом. Целью функционирования бюджетной системы является построение социально-ориентированного общества посредством распределения и перераспределения ресурсов.
Стабильность функционирования бюджетной системы - один из наиболее важных показателей, характеризующий устойчивость экономики и, прежде всего состояние ее социальной сферы.
Построение современной бюджетной системы началось в 1991 году и проходило на фоне серьезных преобразований в российской экономике, которые в значительной степени определили первостепенные задачи, стоящие перед бюджетной системой. Особое место среди них занимают необходимость адаптации российской экономики к рыночным условиям хозяйствования, обеспечение экономической стабильности и стимулирование инвестиционной активности в национальной экономике.
Бюджетная система РФ - это основанная на экономических отношениях и государственном устройстве регулируемая нормами права совокупность федерального бюджета, бюджетов Субъектов РФ, местных бюджетов и бюджетов государственных внебюджетных фондов.
В Российской Федерации сложилась трехуровневая бюджетная система:
- 1 уровень - федеральный бюджет и бюджеты государственных внебюджетных фондов;
- 2 уровень - бюджеты субъектов РФ и бюджеты территориальных государственных внебюджетных фондов;
- 3 уровень - местные бюджеты.
В унитарных государствах бюджетная система включает два звена: государственный бюджет и многочисленные местные бюджеты.
Одним из наиболее значительных этапов в развитии российской бюджетной системе было принятие в 1998 году бюджетного кодекса РФ, который установил общие принципы бюджетного законодательства РФ и определил правовые основы функционирования бюджетной системы.
Бюджетный кодекс Российской Федерации
Рис. 1.2.
Российская бюджетная система едина, но при этом все бюджеты, входящие в нее, являются самостоятельными и не включаются друг в друга.
Взаимосвязь между отдельными звеньями, организацию и принципы построения бюджетной системы принято называть бюджетным устройством. Следовательно, бюджетное устройство - это организация взаимосвязи между звеньями бюджетной системы, основанная на правовых нормах. Бюджетное устройство включает структуру бюджетной системы, бюджетную классификацию, принципы построения бюджетной системы и бюджетов.
Например, система организации государственных финансов США характеризуется отсутствием единства. Это означает, что каждое подразделение государственного управления (федерация, штаты, местные органы) самостоятельно составляет и утверждает свой бюджет, разрабатывает и осуществляет налоговую политику, управляет долгом.
Через бюджетную систему перераспределяется около ѕ всех денежных средств, весь государственный долг страны.
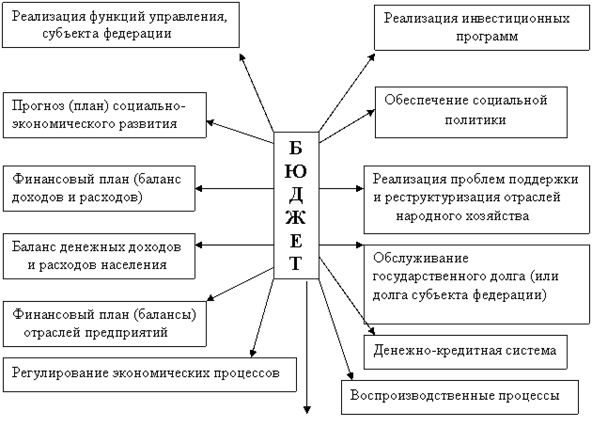
Рис. 1.3.
Бюджетное устройство . Большое значение в обеспечении стабильности финансовой системы РФ имеет федеральный бюджет. Федеральный бюджет играет определяющую роль в реализации социально-экономической политики, которая проводится Правительством РФ. Через параметры федерального бюджета государство регулирует темпы экономического развития, а также взаимоотношения с территориями. Федеральный бюджет является первым уровнем бюджетной системы РФ.
Федеральный бюджет - центральное звено (I уровень) бюджетной системы, обеспечивающее финансирование общенациональных задач и функций. Он является основным инструментом перераспределения ВВП и национального дохода в масштабах государства в целом. Именно на федеральном уровне происходит формирование основных направлений проводимой в стране бюджетной политики, обоснование бюджетных приоритетов, определение базовых принципов построения межбюджетных отношений. Федеральный бюджет - основной финансовый план государства, утверждаемый Федеральным Собранием в виде федерального закона.
Бюджеты субъектов РФ (II уровень) включают в себя бюджеты республиканские, областные, краевые, автономных областей (округов), а также городские бюджеты городов федерального значения. Эти бюджеты предназначены для финансового обеспечения задач и функций, отнесенных к предметам ведения субъектов РФ.
В Российской Федерации 89 субъектов, что означает существование 89 региональных бюджетов. Региональным бюджетом следует считать консолидированный бюджет, в который входят областной бюджет и бюджеты муниципальных образований.
Областной бюджет - это бюджет региональных органов власти, т.е. бюджет областного правительства. Региональный бюджет по своей структуре зависит от того, чем является регион: республикой, краем, областью или округом.
Структура доходов и расходов бюджетов субъектов Федерации следует рассматривать в увязке с их полномочиями в области бюджетных отношений и распределением доходов и расходов между бюджетом регионального органа власти и местными бюджетам.
Формирование доходной части региональных бюджетов происходит за счет трех групп доходов:
- · налоговые доходы - федеральные налоги и сборы, региональные налоги и сборы, местные налоги и сборы;
- · неналоговые доходы - доходы от использования имущества, находящегося в региональной собственности, суммы штрафов, конфискаций и компенсаций;
- · безвозмездные перечисления - поступления средств от бюджетов других уровней, поступления от нерезидентов, поступления от организаций.
В бюджетном кодексе предусматривается перечень конкретных расходов, финансируемых исключительно из бюджетов субъектов Федерации:
- - обеспечения функционирования органов законодательной и исполнительной власти субъекта РФ;
- - обслуживание и погашение государственного долга субъекта РФ;
- - проведение референдумов в субъекте РФ;
- - обеспечение реализации региональных программ;
- - содержание и развитие учреждений и организаций жилищно-коммунального хозяйства;
- - прочие цели, связанные с реализацией полномочий субъекта РФ.
Местные бюджеты (бюджеты муниципальных образований) составляют III уровень бюджетной системы РФ. Они предназначены для финансового обеспечения задач и функций, отнесенных к предметам ведения органов местного самоуправления. В соответствии с Федеральным законом от 06.10.2003 г. № 131-ФЗ "Об общих принципах организации местного самоуправления в Российской Федерации" с 2006 г. произошло разделение местных бюджетов на бюджеты двух уровней (типов): муниципальных районов и городских округов, поселений.
Местные бюджеты играют важную роль в социально-экономическом развитии, обеспечении финансирования детских дошкольных учреждений, школ, медицинских и социальных учреждений. Понятия "местный бюджет", "бюджет муниципального образования", "бюджет органов местного самоуправления" следует рассматривать как синонимы.
Доходы местных бюджетов состоят:
- - из закрепленных доходов, включающих в себя доходы от сдачи в аренду, штрафы, госпошлины, местные налоги и сборы;
- - регулирующих доходов, включающих в себя федеральные налоги, налоги субъекта РФ;
- - финансовой помощи, включающей в себя дотации, субвенции, средства фонда поддержки муниципальных образований, средства по взаимным расчетам.
Размеры муниципальных долей (в %) федеральных налогов, закрепляемых за муниципальными образованиями на постоянной основе, определяются законодательными органами субъектов РФ.
Расходная часть местных бюджетов включает расходы, связанные:
- - с решением вопросов местного значения, установленные законодательством РФ и законодательством субъекта РФ;
- - осуществление отдельных государственных полномочий, переданных органам местного самоуправления;
- - обслуживанием и погашением долга по муниципальным займам;
- - обслуживанием и погашением муниципального долга по ссудам.
Для сравнения состав расходов местных бюджетов США более половины их общей суммы приходится на долю затрат, связанных с финансированием государственной налоговой школы. Кроме того, значительная доля средств ежегодно выделяется на финансирование содержания дорог, коммунального и городского хозяйства, противопожарной охраны, лечебных и других учреждений. К источникам финансирования расходов местных бюджетов относятся: местные налоги, доходы от услуг коммунального хозяйства и другие не налоговые доходы, дотации из федерального бюджета и бюджетов штатов, поступления от выпуска местных займов и лотерей. Основным источником доходов являются местные поимущественные налоги (на их долю приходится около 29 % налоговых доходов). финансовая бюджетное государственный кредит
Местные бюджеты в Японии сводятся без дефицита. Кроме общего баланса года учитывается реальный баланс, который рассчитывается путем исключения из общего баланса остатка финансовых ресурсов предыдущего года. Изучая расходы местных органов власти, необходимо отметить, что их удельный вес в ВНП значительно больше удельного веса в ВНП расходов центрального правительства.
Современная бюджетная система России трех уровней определенным образом приблизилась к структуре бюджетных систем западных стран, имеющих федеративное устройство.
Внебюджетные фонды создаются на определенный срок или действуют постоянно. Их формирование связано с необходимостью иметь независимые от принятия или непринятия государственного бюджета целевые источники средств. В первую очередь это касается удовлетворения таких важнейших общественных благ, как социальное обеспечение и здравоохранение. Для аккумуляции и использования средств этих фондов государство применяет специфические формы и методы. В связи с этим правомерно выделение их в самостоятельное звено государственных финансов. По признаку целевой направленности использования средств внебюджетные фонды можно объединить в две группы: внебюджетные фонды социального назначения и внебюджетные фонды межотраслевого и отраслевого характера. Кроме того, образуются внебюджетные фонды территориального назначения.
В российской действительности концентрация значительных средств (почти равных федеральному бюджету) во внебюджетных фондах при ослаблении государственного финансового контроля в ряде случаев приводила к их неэффективному использованию. Для усиления контроля за распределением государственных финансовых ресурсов была произведена консолидация ряда государственных внебюджетных фондов в государственном бюджете, которая не распространилась на государственные целевые внебюджетные фонды социального назначения: Пенсионный фонд, Фонд социального страхования и Фонд обязательного медицинского страхования.
Государственный кредит выделяется как самостоятельное звено государственных финансов, так как ему присущи специфические формы финансово-кредитных отношений по привлечению средств в централизованные фонды государства.
Под государственным кредитом принято понимать, прежде всего, отношения, посредством которых образуется государственный долг . Эти отношения по временному использованию денежных средств юридических и физических лиц государством при недостаточности государственных доходов для осуществления намеченных расходов. Государство в этих отношениях выступает в качестве заемщика, а лица, предоставившие ему средства, являются кредиторами. Широко используются вклады граждан в Сберегательные и другие банки в качестве источника кредитных ресурсов. Законодательство предусматривает возможность использования этих средств для финансирования бюджетного дефицита . Основой государственного кредита является добровольность, возвратность, платность и использование на общегосударственном уровне по конкретным направлениям.
Функции государственного кредита: фискальная, регулирующая и контрольная.
Финансы хозяйствующих субъектов, или финансы организаций и предприятий различных форм собственности, - относительно самостоятельное звено финансов. Именно здесь формируется основная часть доходов, которая в результате перераспределения по установленным государством правилам образует доходы бюджетов всех уровней, а также внебюджетных фондов. В то же время определенная часть бюджетных (финансовых) средств в форме прямого бюджетного финансирования, бюджетных ссуд, гарантий государства направляется на финансирование как текущей, так и инвестиционной деятельности предприятий, в соответствии с действующим законодательством.
В сфере финансов хозяйствующих субъектов выделяются следующие звенья:
- · финансы коммерческих предприятий и организаций,
- · финансы некоммерческих организаций.
Так, коммерческими организациями являются предприятия, имеющие основной целью своей деятельное извлечение прибыли, в отличие от них бюджетные (некоммерческие) организации такой цели не имеют, хотя на основании законодательства последних лет они вправе заниматься предпринимательской и иной деятельностью для получения дополнительных доходов в целях более полного выполнения ими своих функций.
Финансовые отношения каждого из этих звеньев имеют специфику, связанную с формами организации предпринимательской деятельности, формированием доходов и расходов, владением имуществом, выполнением обязательств.
Понятие финансовой системы является развитием более общего определения "финансы". Финансы - историческая категория. По своей природе они тесно связаны с государством, которому для выполнения своих функций необходимы денежные средства.
В докапиталистических формациях государственные доходы и расходы носили преимущественно натуральный характер. Большая часть государственных потребностей удовлетворялась за счет различного рода повинностей и поступлений от натуральных сборов.
С разложением феодализма и постепенным развитием капиталистического способа производства все большее значение стали приобретать денежные доходы и расходы государства; доля натуральных сборов и повинностей резко сократилась. Этот процесс усиливается с расширением сферы товарно-денежных отношений, ростом и усложнением функций государства.
На ранних стадиях развития государства не существовало разграничения между ресурсами государства и ресурсами его главы: монархи распоряжались средствами страны как своей собственностью. С отделением государственной казны от личной кассы и собственности монарха (XVI-XVII вв.) возникают понятия государственных финансов, государственного бюджета, государственного кредита .
В условиях капиталистического способа производства товарно-денежные отношения получают наиболее широкое развитие. Они охватывают все сферы и функции общественного хозяйства. В свою очередь финансы, выражающие движение стоимости, играют все большую роль в жизнедеятельности государства. По своей сущности финансы - это экономические отношения, связанные с образованием, распределением и использованием фондов денежных средств в процессе распределения и перераспределения национального дохода .
Следует отметить, что финансовые отношения - понятие более узкое, чем денежные отношения; они являются их составной частью. Если денежные отношения охватывают все экономические отношения, связанные с выполнением функций денег, то финансовые отношения связаны с движением фондов денежных средств производственного и непроизводственного назначения.
В финансовые отношения не входят денежные отношения, связанные с товарным и денежным обращением в розничной торговле; с оплатой транспортных, бытовых, коммунальных, зрелищных и прочих услуг, с движением денег при их дарении и наследовании.
Из всего многообразия денежных связей общества система финансовых отношений включает :
- - денежные отношения, складывающиеся между предприятиями как хозяйствующими субъектами. Они заключаются во взаимных платежных обязательствах поставщиков и покупателей, системе штрафных санкций за их нарушение, материальном вознаграждении за выполнение особых требований заказчика и пр.;
- - денежные отношения, складывающиеся между государством и предприятиями. Они охватывают систему платежей в госбюджет, отчисления в различные фонды и организации отраслевого и территориального уровней;
- - денежные отношения между предприятиями и банковской системой, возникающие по поводу получения и погашения кредитов;
- - денежные отношения, складывающиеся внутри предприятий: во-первых, между предприятием в целом и его структурными подразделениями; во-вторых, между предприятием и работником по поводу оплаты труда;
- - денежные отношения между государственными органами различных уровней управления по поводу распределения дифференциальной ренты, финансирования природоохранных мероприятий и пр.;
- - денежные отношения между государством и населением по поводу получения выплат и льгот из общественных фондов потребления и т.д.
Таким образом, субъектами финансовых отношений выступают государство, предприятия, организации и работники предприятий, граждане. А объектом финансовых отношений являются финансовые ресурсы, которые включают чистый доход, амортизационные отчисления на реновацию, налоги и неналоговые платежи, финансовые резервы, часть средств общественных организаций и пр. Поэтому финансовые отношения выражают процесс распределения и перераспределения стоимости общественного продукта и на этой основе - формирование денежных средств у участников воспроизводственного процесса: предпринимателей, которые вкладывают капитал в производство и реализуют товары и услуги; трудоспособного населения, которое обладает собственностью на рабочую силу; государства, которое вкладывает природные ресурсы, регулирует экономические процессы.
Финансовая система представляет собой совокупность финансовых звеньев, призванных обеспечить государству осуществление своих политических и экономических функций, и состоит, с одной стороны, из государственных финансов, а с другой - из финансов частных предприятий, корпораций, монополий .
Основными принципами построения финансовой системы государства являются принципы демократического централизма и фискального федерализма. Первый характерен для плановой экономики и состоит в сосредоточении в руках высшей государственной власти права на мобилизацию и использование преобладающей части финансовых средств национальной экономики. Принцип фискального федерализма означает распределение функций между отдельными звеньями финансовой системы. Правительство призвано обеспечивать общенациональные цели (оборону, космос, внешние государственные отношения). Источником их финансирования является государственный бюджет. Местные органы власти осуществляют финансирование школ, жилищного строительства, охрану общественного порядка и т.д.
Мероприятия государства по аккумуляции финансовых ресурсов, их распределению и использованию называются финансовой политикой. Она включает фискальную политику, т.е. направление деятельности государства в области регулирования государственных расходов и налогообложения. Финансовая политика осуществляется с помощью различных финансовых инструментов: субсидий, дотаций, трансфертов, налогов, таможенных пошлин.
Направление финансовой политики зависит от экономического состояния страны. Общей тенденцией сегодня является повышение роли правительства в регулировании национальной экономики через финансовую систему. Это связано с ростом расходов на поддержание уровня доходов, на программы по социальному обеспечению и т.д.
В эпоху домонополистического капитализма государственная финансовая система имела два звена - государственный бюджет и местные финансы. Они давали возможность формировать фонды денежных средств, с помощью которых государство выполняло свои функции. Под влиянием развития производительных сил, глубоких изменений в экономике структура финансовой системы меняется. Происходит выделение и развитие новых финансовых звеньев, рост их самостоятельности.
На современном этапе государственная финансовая система в развитых зарубежных странах включает четыре звена: государственный бюджет; местные финансы; специальные внебюджетные фонды и финансы государственных предприятий.
Ведущим звеном государственных финансов выступает государственный бюджет. По своему материальному содержанию - это главный централизованный фонд денежных средств государства.
Государственный бюджет - основное средство перераспределения национального дохода. Через это звено финансовой системы перераспределяется до 40% национального дохода страны. В госбюджете сосредоточиваются крупнейшие доходы и наиболее важные в политическом и экономическом отношении общегосударственные расходы. В нем находят органическую увязку основные финансовые институты - налоги, внутренние займы, расходы .
Следующим по своему значению финансовым звеном является система местных финансов. В современных условиях под влиянием развития производительных сил, научно-технического прогресса происходит повышение роли и влияния местных органов власти. Растут масштабы местного хозяйства, их связь и зависимость от крупного капитала, расширяются и усложняются функции местных властей. Все это усиливает значение местных финансов, повышает их роль и удельный вес в финансовой системе.
Местные финансы охватывают широкую группу второстепенных налогов (в основном поимущественных), систему местного кредита, специальных фондов. Центральное место в этом звене принадлежит местным бюджетам, которые не входят в состав государственного бюджета и имеют определенную самостоятельность.
В современных условиях это звено финансовой системы все больше используется в экономических целях, для регулирования хозяйственных процессов. С этой целью значительная часть средств местных бюджетов направляется на развитие экономической и социальной инфраструктуры.
Особое финансовое звено образуют специальные правительственные фонды, которые имеют определенную самостоятельность, отделены от государственного бюджета и управляются непосредственно центральными, а в отдельных случаях - и местными властями. К ним относятся фонды социального страхования, различные целевые фонды, а также государственные и полугосударственные финансово-кредитные учреждения.
Первоначальной задачей этих фондов являлось финансирование отдельных целевых мероприятий. Впоследствии они приобретают значение резерва, к которому правительства прибегают в случаях финансовых затруднений, т.е. используются для повышения маневренности финансовой системы. В отличие от государственных бюджетов специальные фонды подлежат значительно меньшему контролю со стороны парламентов, что облегчает их использование и повышает заинтересованность правительств в их росте.
Самостоятельное финансовое звено образуют финансы государственных предприятий. Его возникновение связано с развитием государственного сектора в экономике ряда стран Западной Европы (Великобритания, Франция, Италия, ФРГ, Австрия) - процессом, который получил наибольшее распространение после второй мировой войны. Его главной задачей является оказание поддержки частному хозяйству путем сохранения и развития важных отраслей производства, которые в силу своей специфики имеют низкую рентабельность и тем самым невыгодны для предпринимательства (железнодорожный, воздушный транспорт, электроэнергетическая, газовая, угольная промышленности и т.п.). Государственные предприятия, таким образом, представляют собой попытку разрешить противоречие между частнопредпринимательскими интересами и общенациональными экономическими проблемами. В то же время финансы государственных предприятий - это звено финансовой системы, посредством которого государство участвует в первичном распределении национального дохода, аккумулируя в своих руках часть дохода, создаваемого на этих предприятиях .
Государственные предприятия имеют закрепленные за ними основные и оборотные фонды, находятся на самостоятельной смете и осуществляют регламентированные законом взаимоотношения с государственным бюджетом. В зависимости от типа предприятия они обладают различной степенью автономности, производственной и финансовой самостоятельности.
Следует отметить, что с 80-х гг. роль этого звена под влиянием процессов реприватизации значительной части государственного сектора падает. Данная политика преследует цель повышения финансовой эффективности хозяйственных субъектов, находившихся в государственной собственности, поиск более интенсивных методов хозяйствования и управления ими.
Второй сферой финансовой системы развитых зарубежных стран выступают финансы частных предприятий, корпораций, монополий, которые возникают в ходе экономической деятельности и обеспечивают процесс производства и получения прибыли. Они материализуются в виде денежного капитала, различных денежных фондов предприятия.
В связи с тем, что деятельность предприятий осуществляется на основе индивидуального кругооборота капитала, эти денежные фонды носят обособленный, децентрализованный характер. В то же время государство имеет непосредственные взаимоотношения с финансами частных предприятий. Они выражаются в виде взимания платежей в государственный бюджет, формирования амортизационного фонда, регламентации кредитных отношений, предоставления государственных субсидий.
Частные предприятия составляют подавляющую часть материального производства, на них приходится главная доля создаваемого валового внутреннего продукта и национального дохода. Поэтому государство использует различные методы (в т.ч. финансовые) для стимулирования деятельности этих предприятий, роста их накоплений, различных денежных фондов, связанных с ускорением научно-технического прогресса, созданием резервов, повышением квалификации работающих. Государство устанавливает льготный режим налогообложения прибыли, систему ускоренной амортизации, предоставляет в ряде случаев бюджетные кредиты, оказывает другие формы финансовой поддержки. В свою очередь частные предприятия своими платежами участвуют в формировании доходной базы государственного бюджета, других государственных фондов .
С учетом вышеизложенного можно расширить определение финансовой системы.
Каждое звено финансовой системы представляет собой определенную сферу финансовых отношений, а эта система в целом - совокупность различных сфер финансовых отношений, в процессе которых образуются и используются фонды денежных средств.
Другими словами, финансовая система - это система форм и методов образования, распределения и использования фондов денежных средств государства и предприятий.
Общая структура системы финансов неоднородна по своему составу. Она включает обособленные группы финансовых отношений, различающиеся правовой формой и качественным составом финансовых ресурсов. Однако это не нарушает единства системы финансов, так как в ее основе лежат общие для всех ее элементов денежные отношения и процессы движения финансовых ресурсов, образования и использования доходов в экономике.
Поскольку эти процессы осуществляются в публично-правовой и частноправовой формах, постольку общая система финансов делится на две большие сферы (отрасли):
1) публичные (государственные и муниципальные) финансы;
2) Частнохозяйственные финансы (финансы организаций и домашних хозяйств).
Объединяющим началом, первичной основой системы финансов выступает денежная система страны, которая представляет собой организуемую государством систему обращения денег (первичных финансовых ресурсов и инструментов).
Сферы и звенья системы финансов
Бюджет (система бюджетов)
Внебюджетные фонды (система внебюджетных фондов)
Государственный (муниципальный) кредит
Государственные финансовые резервы и резервные фонды
Частнохозяйственные
финансы (финансы организаций и домашних хозяйств)
Финансы коммерческих организаций
Финансы некоммерческих организаций
Финансы домашних хозяйств
Страховой рынок (финансы страховых организаций)
Фондовый рынок(финансы его профессиональных участников)
Кредитный рынок (финансы кредитных организаций)
Публичные (государственные и муниципальные) финансы обслуживают совокупность денежных отношений, возникающих в процессе движения финансовых ресурсов в публично-правовой форме, образования и использования доходов органов государственной власти и местного самоуправления.
Основное место в системе публичных финансов занимает бюджет. Россия представляет собой федеративное государство, включающее и себя два уровня государственной власти (федеральный и региональный) и два уровня местного самоуправления. Каждый из названных уровней власти и управления имеет свой бюджет. Поэтому в России формируется (по доходам и расходам) система бюджетов, состоящая из трех уровней: федерального бюджета, бюджетов субъектов Российской Федерации (региональных бюджетов) и местных бюджетов (последние в свою очередь образуют двухуровневую систему).
В федеральном бюджете концентрируются наиболее крупные федеральные налоговые и неналоговые государственные доходы и наиболее значимые государственные расходы, связанные с финансированием вопросов общегосударственного управления, национальной □бороны, правоохранительной системы, реструктуризации экономики и выравнивания социально-экономического развития регионов. Федеральный бюджет выступает основным финансовым инструментом социально-экономической политики федерального центра, проводимой в масштабе страны.
В региональных бюджетах аккумулируются региональные и часть федеральных налоговых доходов, средства межбюджетных трансфертов федерального бюджета и неналоговые доходы в объемах, необходимых органам власти субъектов Федерации для развития региональной экономики и социальной сферы, финансовой поддержки подведомственных территорий, управления реализацией социально-экономической политики на региональном уровне.
На территориях субъектов РФ формируются и исполняются по доходам и расходам местные бюджеты . Состав системы местных бюджетов зависит от устройства системы местного самоуправления в конкретном субъекте Федерации. В зависимости от типов и количества входящих в структуру региона муниципальных образований можно выделить бюджеты муниципальных районов, городских округов, городских и сельских поселений. Доходная часть этих бюджетов формируется за счет местных и части региональных налогов, неналоговых доходов от муниципальной собственности и межбюджетных трансфертов из вышестоящих бюджетов. За счет средств местных бюджетов финансируются основная масса социальных расходов, расходов на жилищно-коммунальное хозяйство (ЖКХ) и решение других вопросов местного значения.
Внебюджетные фонды представлены в России государственными внебюджетными фондами социального назначения федерального и регионального уровней. Они включают: Пенсионный фонд РФ, Фонд социального страхования РФ, Федеральный и территориальные фонды обязательного медицинского страхования. Эти фонды формируются преимущественно за счет поступления страховых взносов и средств бюджетов для финансового обеспечения государственной социальной защиты населения 1 .
Государственный (муниципальный) кредит представляет собой заем средств органами государственной власти или местного самоуправления у населения, организаций, международных финансовых организаций и иностранных государств путем выпуска облигаций и получения международных кредитов для покрытия дефицита бюджетов. Государственный (муниципальный) кредит не всегда выделяется в самостоятельное звено системы публичных финансов, считаясь частью бюджета.
Государственные финансовые резервы и резервные фонды также являются относительно самостоятельным звеном системы публичных финансов. Они выделяются в особую форму государственных финансовых ресурсов, поскольку совершают свое самостоятельное движение, подлежат обособленному учету и управлению, имеют свои методы аккумуляции средств и их расходования как запас государственных доходов и отложенные на время государственные расходы.
В современной России можно выделить два типа государственных резервов и резервных фондов: стратегические и текущие.
К первым относятся золотовалютные резервы, основу которых составляют золотовалютные активы Центрального банка Российской Федерации (далее Банк России).
К категории текущих финансовых активов можно отнести Резервный фонд и Фонд национального благосостояния, формируемые преимущественно за счет нефтегазовых доходов федерального бюджета. Если Резервный фонд предназначен для финансирования нефтегазового дефицита федерального бюджета, то Фонд национального благосостояния наряду с финансированием определенных социальных расходов при недостатке бюджетных и внебюджетных средств выполняет также функции стратегического запаса.
Частнохозяйственные финансы - вторая сфера (отрасль) системы финансов, которая обслуживает совокупность денежных отношений, возникающих в процессе движения финансовых ресурсов в частноправовой форме, образования и использования доходов организаций и домашних хозяйств в сфере производства, обмена и потребления товаров (работ, услуг), распределения финансовых результатов и функционирования финансового рынка. Частнохозяйственные финансы неоднородны по своему составу, что обусловлено спецификой финансовой деятельности различных групп организаций и домашних хозяйств.
Финансы коммерческих организаций - наиболее крупное звено частнохозяйственных финансов. Обслуживая сферу материального производства и товарного обращения, где создается ВВП страны, где формируются и используются первичные доходы в экономике, это звено составляет основу всей системы финансов. В результате распределения и перераспределения доходов коммерческих организаций образуется основная масса финансовых ресурсов и доходов других звеньев частнохозяйственных и публичных финансов.
Финансы некоммерческих организаций также неоднородны по своему составу. В зависимости от организационно-правовой формы выделяют финансы бюджетных учреждений, потребительской кооперации, общественных и религиозных организаций, некоммерческих фондов и т.д. Характерной особенностью этих организаций является то, что они не преследуют цели получения прибыли, их доходы, как правило, не носят рыночного характера, а расходы осуществляются по сметам на основную деятельность, предусмотренную их уставом. В составе финансов некоммерческих организаций выделяются финансы бюджетных учреждений (организаций), которые призваны обеспечивать бесперебойное финансирование процесса предоставления общественных благ (услуг) в сфере образования, здравоохранения, культуры и т.п.
Домашние хозяйства могут функционировать на коммерческой основе как индивидуальные предприниматели без образования юридического лица, быть представлены в качестве наемных работников сферы частного бизнеса и государственных (муниципальных) структур, а также в качестве пенсионеров и лиц, не зарегистрированных как индивидуальные предприниматели, но ведущих деятельность, приносящую доход. Возможны и смешанные варианты домашних хозяйств. Отсюда - разнообразие форм организации финансов домашних хозяйств. В результате приведения в действие финансовых инструментов и механизмов домашние хозяйства получают доходы от предпринимательской деятельности, в виде оплаты труда, пенсий, пособий и др., привлекают и погашают банковские кредиты, вступают во взаимоотношения со страховыми и инвестиционными компаниями, делают личные сбережения, уплачивают налоги и
осуществляют расходы на ведение предпринимательской деятельности, на личное потребление и т.д.
Профессиональные участники финансового рынка также являются коммерческими организациями, но их финансы и составляющие части финансового рынка в целом образуют самостоятельное звено системы частнохозяйственных финансов. Страховой, фондовый и кредитный рынки опосредуют движение первичных финансовых ресурсов и производных от них финансовых инструментов, а их профессиональные участники сами по себе являются финансовыми организациями, которые аккумулируют временно свободные денежные средства других организаций, государства и домашних хозяйств и направляют их обратно в экономику на производственные и другие финансово-хозяйственные и личные цели.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации