
Л с в платежном поручении. Бланк платежного поручения — образец бланка и описание полей
Платежное поручение применяется при , в том числе при уплате налогов и страховых взносов.
Сроки уплаты налогов и страховых взносов остались прежними, а вот нужно по-новому. Это связано с введением в действие приказа Минфина России от 12.11.2013 № 107н «Об утверждении Правил указания информации в реквизитах распоряжений о переводе денежных средств в уплату платежей в бюджетную систему Российской Федерации» (далее — приказ № 107н).
Сравним прежний и новый порядки заполнения реквизитов в платежных поручениях.
Поля платежного поручения
Ниже приведена форма платежного поручения с указанием номеров полей.
Красным цветом обведены поля, заполнение которых может вызвать сложности в связи с изменениями, вступившими в силу с 1 января 2014 года. Далее рассмотрим правила заполнения выделенных полей.
Образец Форма платежного поручения
Новый реквизит «Уникальный идентификатор начисления»
В 2014 году в платежном поручении появился новый реквизит — «Уникальный идентификатор начисления» (УИН). Данные о нем предоставляет администратор доходов бюджетов.
Разберемся, когда необходимо заполнять этот реквизит, в каком поле платежного поручения он проставляется и что собой представляет.
Реквизит «УИН» в 2013 году
Несмотря на то что реквизит стал обязательным только с 1 января текущего года, некоторые банки уже в 2013 году требовали писать в платежном поручении на уплату налогов и страховых взносов уникальный идентификатор начисления, ссылаясь на совместное письмо от 12.03.2013 Минфина России № 02-04-05/7491 и Казначейства России № 42-7.4-05/5.4-147 «О Государственной информационной системе о государственных и муниципальных платежах».
Примечание. Изменилась очередность списания платежей (п. 2 ст. 855 ГК РФ).
Однако подобные требования были незаконны, поскольку письмо адресовано участникам системы ГИС ГМП, то есть банкам, а не их клиентам. Тем не менее, чтобы избежать конфликтов, многие компании указывали УИН.
Плательщики — юридические лица указывали УИН (в случае его наличия) в поле «Назначение платежа» после текстовой информации, предусмотренной Положением Банка России от 19.06.2012 № 383-П. Для выделения информации об УИН после указания основного текста назначения платежа использовался символ «///».
При отсутствии у компании информации об УИН ставился ноль.
Реквизит «УИН» с 1 января по 30 марта 2014 года
В этот период реквизит указывается первым в поле «Назначение платежа» по всем налогам, пеням и штрафам и другим перечислениям. Он состоит из 23 знаков: первые 3 знака принимают значение УИН, знаки с 4-го по 23-й соответствуют его номеру (п. 7 приказа № 107н).
Для выделения информации об уникальном идентификаторе начисления после него используется символ «///».
Что будет после 30 марта 2014 года, или Уникальный идентификатор платежа
С 31 марта 2014 года вступают в силу правила заполнения поля «Код» (Указание Банка России от 15.07.2013 № 3025-У). Именно с этой даты, кроме понятия «УИН», появляется еще понятие «уникальный идентификатор платежа (УИП)».
УИП проставляется в случаях его присвоения получателем средств, указывать его будет нужно в специальном поле «Код». На бумажном носителе может допускаться указание уникального идентификатора платежа двумя и более строками.
В то же время в пункте 12 приложения 2 и пункте 7 приложения 4 к приказу № 107н сказано, что в реквизите «Код» указывается уникальный идентификатор начисления.
Из вышесказанного можно сделать вывод, что УИН и УИП — это один и тот же показатель.
Как узнать значение УИН и заполнить его в платежке
Чтобы узнать значение УИН, компании необходимо обратиться непосредственно в налоговую инспекцию, Пенсионный фонд или территориальное отделение ФСС РФ.
Как заполнить УИН в платежном поручении, смотрите в табл. 1.
Таблица 1 Заполнение реквизита «УИН»
|
Поле «Назначение платежа» |
УИН известен. Запись: «Страховые взносы…///УИН12345678901234567890» |
УИН известен. Запись: «УИН12345678901234567890/// Страховые взносы…» |
|
|
УИН неизвестен. Запись: «Страховые взносы…///УИН0» |
УИН неизвестен. Запись: «УИН0/// Страховые взносы…» |
||
|
Поле «Код» |
Поле 101 «Статус плательщика»
В 2013 году поле «Статус плательщика» заполнялось в соответствии с приложением 5 к приказу Минфина России от 24.11.2004 № 106н. С 1 января 2014 года приказ утратил силу. Теперь порядок заполнения этого поля содержится в приложении 5 к приказу № 107н.
При наличии записей в полях 104—110 расчетного документа поле 101 должно быть заполнено обязательно.
В поле 101 платежного поручения указывается статус плательщика. Данный показатель может принимать значения 01—26 (в 2013 году: 01—20).
Отметим: количество возможных значений статуса плательщика увеличилось, но это не коснулось расчетов по НДФЛ и страховым взносам (табл. 2).
Таблица 2 Заполнение поля 101 «Статус плательщика»
Пенсионный фонд еще в 2010 году разъяснил, что компания по своему выбору может в поле 101 указать один из кодов (письмо ПФР от 29.01.2010 № 30-18/871):
- 01 — обозначает налогоплательщика (плательщика сборов) — юридическое лицо;
- 14 — обозначает налогоплательщика, производящего выплаты физическим лицам.
Новых разъяснений за последние годы не было. Однако, на наш взгляд, рекомендации Пенсионного фонда не совсем корректны. Дело в том, что код 01 обозначает налогоплательщика, а не плательщика страховых взносов. А код 14 вообще предназначался для плательщиков ЕСН. В поле 101 логичнее указывать код 08. Он идентифицирует платежи, администрируемые не налоговыми органами. Администратором страховых взносов как раз являются Пенсионный фонд и ФСС РФ.
Поле 104 «Код бюджетной классификации»
Примечание. Статья 22.2 Закона № 167-ФЗ введена пунктом 4 статьи 3 Федерального закона от 04.12.2013 № 351-ФЗ.
В поле 104 нужно вписать 20-значный КБК. Приказ Минфина России от 01.07.2013 № 65н утвердил коды бюджетной классификации на 2014 год. Изменения коснулись уплаты взносов в ПФР, начиная с перечисления за январь нужно формировать единый платежный документ на КБК для уплаты страховой части пенсии (ст. 22.2 Федерального закона от 15.12.2001 № 167-ФЗ). Остальные коды остались прежними.
Напомним, страховые взносы за декабрь 2013 года нужно перечислять двумя платежками на КБК, действовавшие в 2013 году.
Предлагаем вам перечень КБК на 2014 год по основным налогам и взносам (табл. 3).
Таблица 3 КБК для перечисления налогов (взносов) в 2014 году
|
Наименование |
КБК для перечисления налога (взноса) |
|
НДФЛ с выплат работникам |
182 1 01 02010 01 1000 110 |
|
Страховые взносы в ПФР на выплату страховой части трудовой пенсии |
392 1 02 02010 06 1000 160 |
|
Страховые взносы в ПФР по дополнительному тарифу с выплат работникам в соответствии со Списком № 1 |
392 1 02 02131 06 1000 160 |
|
Страховые взносы в ПФР по дополнительному тарифу с выплат работникам в соответствии со Списком № 2 |
392 1 02 02132 06 1000 160 |
|
Дополнительные страховые взносы в ПФР на накопительную часть трудовой пенсии работников. Работодатель их удерживает из зарплаты работника на основании заявления |
392 1 02 02041 06 1100 160 |
|
Взносы работодателя на накопительную часть трудовой пенсии. Компании перечисляют их по своему усмотрению |
392 1 02 02041 06 1200 160 |
|
Страховые взносы в ФФОМС |
392 1 02 02101 08 1011 160 |
|
Страховые взносы в ФСС РФ |
393 1 02 02090 07 1000 160 |
|
Страховые взносы на случай травматизма |
393 1 02 02050 07 1000 160 |
Поле 105 «ОКТМО»
С 2014 года в платежных поручениях вместо кода ОКАТО нужно ставить код из нового Общероссийского классификатора территорий муниципальных образований (ОКТМО) (приказ Росстандарта от 14.06.2013 № 159-ст «О принятии и введении в действие Общероссийского классификатора территорий муниципальных образований ОК 033-2013»).
Коды ОКТМО, так же как и ОКАТО, состоят из 11 знаков, из которых последние три идентифицируют населенные пункты, входящие в состав муниципальных образований на территории субъекта РФ.
В новых и старых кодах будут совпадать первые две цифры, а остальные поменяются (письмо Минфина России от 25.04.2013 № 02-04-05/14508 «О составлении таблицы соответствия кодов ОКАТО кодам ОКТМО»).
Чтобы облегчить переход на новые коды и не допустить невыясненных поступлений, в настоящее время разрабатываются переходные таблицы соответствия кодов ОКАТО кодам ОКТМО (письмо Минфина России от 09.10.2013 № 21-03-05/42211 «Об актуализации таблицы соответствия кодов ОКАТО кодам ОКТМО»).
Поле 106 «Основание платежа»
Коды оснований платежа приведены в пункте 7 приложения 2 к приказу № 107н, в части НДФЛ и страховых взносов они остались теми же, что и в 2013 году. При осуществлении текущего платежа поле принимает значение «ТП» (табл. 4).
Таблица 4 Заполнение поля 106 «Основание платежа»
В случае если в поле 106 проставлен 0, инспекторы самостоятельно относят поступившие денежные средства к одному из оснований платежа.
Поле 107 «Налоговый период»
Данное поле используется для указания периодичности уплаты налога (сбора) или конкретной даты уплаты, установленной законодательством (п. 8 приложения 2 к приказу № 107н).
Поле 107 имеет 10 знаков, восемь несут смысловое значение, а два являются разделительными и заполняются точками.
Первые два знака показателя налогового периода предназначены для определения периодичности уплаты, которая может быть месячной, квартальной, полугодовой или годовой.
При перечислении НДФЛ или страховых взносов в поле 107 указывается месячная периодичность (1-й и 2-й знаки).
3-й и 6-й знаки предназначены для разделительных точек.
В 4-м и 5-м знаках проставляется месяц (значения могут меняться от 01 до 12), в 7—10-м знаках — год.
В поле «Налоговый период» нужно отразить тот период, за который осуществляется уплата или доплата налогового платежа, независимо от даты перечисления средств.
При осуществлении платежа за декабрь 2013 года или январь 2014 года поле принимает значения, указанные в табл. 5.
Таблица 5 Заполнение поля 107 «Налоговый период»
Поле 108 «Номер документа»
В поле 108 указывается номер документа, на основании которого производится платеж. Этот показатель зависит от значения поля 106 «Основание платежа».
Если компания исполняет требование налоговой инспекции или перечисляет средства по различным решениям и определениям, в поле 108 нужно указывать номера исполняемых документов без знака «№» (п. 9 приложения 2 к приказу № 107н).
Если перечисляется текущий платеж или добровольно погашается задолженность (отсутствует требование налогового органа, ПФР или ФСС РФ), в поле 108 ставят 0 (табл. 6).
Таблица 6 Заполнение поля 108 «Номер документа»
Поле 109 «Дата документа»
Показатель поля 109 состоит из 10 знаков: первые 2 знака обозначают календарный день, 4-й и 5-й — месяц, с 7-го по 10-й — год.
При перечислении текущих платежей в поле 109 нужно указать дату подписания декларации (расчета). Такое правило установлено в абзаце 2 пункта 10 приложения 2 к приказу № 107н.
В случаях, когда компания перечисляет платеж раньше сдачи декларации, в поле 109 ставят 0 (табл. 7). Например, взносы в ПФР за декабрь 2013 года нужно заплатить до 15 января 2014 года, а расчет за 2013 год компания сдаст только в феврале.
Таблица 7 Заполнение поля 109 «Дата документа»
Поле 110 «Тип платежа»
С 2014 года изменится количество кодов для типа платежа. До этого их существовало 11 (например, НС — уплата НДФЛ, ВЗ — уплата страховых взносов и взносов на страхование от несчастных случаев), и в этом реквизите часто возникали ошибки.
- ПЕ — уплата пени;
- ПЦ — уплата процентов;
- 0 — остальные случаи.
Таким образом, при уплате НДФЛ и взносов во внебюджетные фонды в платежных поручениях, отправленных после 1 января 2014 года, надо будет ставить 0 (табл. 8).
Таблица 8 Заполнение поля 110 «Тип платежа»
Декабрь 2013 г.
Как выглядят образцы платежных поручений в 2017 году. Что изменилось - новые требования в отношении заполнения платежных поручений.
Образцы представлены для платежных поручений, касающихся НДФЛ, УСН, и других взносов, отчисляемых в государственные фонды
Из чего состоит платежное поручение 2017 года?
Платежное поручение, созданное для формирования и отражения суммы, положенной для уплаты налогов, сборов и взносов с целью страхования работников предприятия, осуществляется на бланке формы 0401060. Каждое поле имеет отдельный номер. Заполнить документ необходимо, руководствуясь КБК по уплате налоговых отчислений и внесении взносов, которая производится в 2017 году.
При этом в 2017 году следует учитывать такие особенности:
Применить КБК, действующие в 2016 году, нельзя, к примеру, КБК по взносам в ПФР устарели.
Данные по 110 строке в ФПР тоже изменились.
В 2017 году сведения, заполняемые по взносам и налоговым суммам, одинаковые:
1. Пункт 1 описывает наименование организации.
3. В графе 3 проставляется номер платежки, который записывается не словами, а цифрами.
4. Пункт 4 состоит из даты заполнения уведомления. Здесь необходимо следовать таким правилам:
если документ подается на бумажном носителе, проставляется полная дата, придерживаясь формата ДД.ММ.ГГГГ;
электронный вариант предполагает записывание даты в формате кредитного учреждения. На день указывают 2 цифры, месяц – две, год – четыре.
5. В пункте 5 зафиксируйте одно из значений: «срочно», «телеграфом», «почтой» или другой показатель, определяемый банком. Можно оставить графу пустой, если банк разрешает.
6. В пункте 6 напишите сумму платежа. При этом рубли записываются словами, а копейки перечислятся цифрами. Рубли и копейки не сокращаются и не округляются. Если сумма к оплате целая и не имеет мелких денег, тогда копейки через запятую можно не фиксировать. В строке «Сумма» устанавливается сумма, а затем знак равенства «=».
7. В пункте 7 содержится сумма к оплате, определенная цифрами. Рубли отделяются от мелочи с помощью знака тире «–». Если число целое, тогда после него ставится знак равенства «=».
8. Пункт «8» содержит название плательщика, если это – юридическое лицо, нужно написать название полностью, без аббревиатур и сокращений.
9. В пункте 9 впишите нумерацию счета плательщика, зарегистрированного в банковском учреждении.
11. 11 пункт показывает банковский код, идентифицирующий учреждение, в котором обслуживается плательщик налогов и взносов.
12. 12 пункт состоит из номера корреспондентского счета банка налогоплательщика.
13. 13 пункт определяет банк, который получит перечисленные средства. С 2014 года названия отделений Банка России изменились, поэтому ознакомьтесь с этим вопросом на официальном сайте финансового заведения.
14. 14 пункт состоит из банковского идентификационного кода учреждения, получающего деньги.
15. В 15 графе следует записать номер корреспондирующего счета банка, куда перечисляются взносы.
16. 16 строка содержит полное или сокращенное название предприятия, получающего средства. Если это индивидуальный предприниматель – запишите полные фамилию, имя и отчество, а также правовой статус. Если это не ИП, достаточно указать ФИО гражданина.
17. В 17 графе фиксируется номер счета финансового заведения, получающего деньги.
18. Реквизит 18 всегда содержит шифровку «01».
19. Что касается реквизита 19, здесь ничего не фиксируется, если банк не принял другое решение.
20. 20 реквизит тоже остается пустым.
21. 21 строка требует определить очередность суммы к оплате цифрой, соответствующей законодательным документам.
22. Реквизит 22 предполагает код классификатора суммы к оплате, будь то взносы или отчисления по налогам. Код может состоять как из 20, так и из 25 цифр. Реквизит имеет место быть, если он закреплен получателем денег и известен налогоплательщику. Если предприниматель самостоятельно высчитывает, сколько денег он должен перечислить, пользоваться уникальным идентификатором нет надобности. Учреждение, получающее деньги, определяют платежи, основываясь на нумерации ИНН, КПП, КБК, ОКАТО. Поэтому указываем в строке код «0». Незаконным считается требование кредитного заведения, если при фиксации ИНН нужно дополнительно написать сведения по коду.
23. Поле 23 оставьте незаполненным.
24. В поле 24 опишите, в каких целях осуществляется платеж, его назначение. Также обязательно указывает название товаров, работ, услуг, нумерация и числа, по которым проходят документы, согласно которых назначается платеж. Это могут быть соглашения, акты, накладные на товар.
25. Реквизит 43 включает проставление печати ИП.
26. Поле 44 состоит из подписи уполномоченного сотрудника организации, руководитель или соответствующее доверенное лицо. Чтобы не произошло недопонимания, доверенное лицо нужно вписать в карточку банка.
27. Строка 45 содержит штамп, если документ заверяет доверенное лицо, достаточно его подписи.
28. Реквизит 60 фиксирует ИНН налогоплательщика, если он имеется в наличии. Также в эту строку могут вписывать сведения те, кто зафиксировал СНИЛС в строке 108 или идентификатор в поле 22.
29. ИНН получателя определяется в реквизите 61.
30. В строке 62 работник банковского учреждения проставляет дату подачи уведомления в финансовое заведение, относящееся к плательщику.
31. Поле 71 содержит дату, когда списываются деньги со чета налогоплательщика.
32. Поле 101 фиксирует статус плательщика. Если организация является юридическим лицом, запишите 01. Если вы относитесь к налоговым агентам, укажите 02. Кодировка 14 относится к плательщикам, которые рассчитываются по обязательствам с физлицами. Это лишь небольшой перечень статусов, более полный можно посмотреть в приложении 5 к приказу Министерства финансов России, который вышел в ноябре 2013 года и зарегистрирован в реестре под номером 107н.
33. Поле 102 состоит из КПП плательщика взносов и налогов. В комбинацию входят 9 цифр, первые из которых – нули.
34. Поле 103 – КПП получателя средств.
35. Строка 104 указывает на показатель КБК, состоящий из 20 последовательных цифр.
36. Реквизит 105 показывает код ОКТМО – 8 или 11 цифр, они могут быть записаны в налоговой декларации.
37. В реквизите 106 при осуществлении таможенных и налоговых взносов зафиксируйте основание платежа. ТП указывается, если платеж касается текущего отчетного периода (года). ЗД означает добровольное внесение денег по обязательствам, проходящим по прошедшим отчетным периодам, если нет требований со стороны налоговой об уплате.
Где взять полный список возможных значений? В пункте 7 приложения 2 и пункте 7 приложения 3 к приказу Министерства финансов России, изданном в 2013 году.
Если осуществляются другие отчисления или невозможно зафиксировать конкретный показатель, напишите «0».
38. Реквизит 107 заполняется в соответствии с назначением платежа:
если оплачиваются налоги, фиксируется налоговый период, к примеру, МС 02.2014;
если вносятся взносы по таможенным платежам, указывается код идентификации таможенного подразделения;
нужно внести деньги в отношении других взносов – напишите «0».
39. Оплата налоговых отчислений предусматривает внесение номера бумаги, который выступает основанием платежа.
40. Какие данные фиксируются в поле 109?
если предстоит уплата налоговых поступлений и отчислений в таможенный органы, определите дату бумаги, являющейся основанием платежа, обратите внимание на наличие в кодировке 10 цифр (полный список показателей можно взять в пункте 10 приложения 2 и пункте 10 приложения 3 к приказу Министерства финансов России, зарегистрированному в ноябре 2013 года);
если в государственные бюджетные фонды перечисляются другие деньги запишите «0».
В поле 110 больше нет надобности заполнять тип отчислений.
Особенности составления строки 107 в платежке за 2017 год
Бухгалтеры интересуются, какие тонкости имеет заполнение строки 107, находящемся в платежном документе в 2017 году. Реквизит 107 указывает налоговый период, когда уплачивается взнос или налог. Если нет возможности определить налоговый период, в графу 107 вписывается «0».
Из каких составляющих состоит показатель налогового периода и на что указывает, поделились специалисты:
8 цифр комбинации отличаются смысловым значением;
2 цифры считаются разделительными, а потому отделяются точкой.
Значение реквизита 107 определяет периодичность внесения платежа:
месячная регулярность (МС);
квартальная (КВ);
полугодовая (ПЛ);
годовая (ГП).
Что означают знаки?
Первые 2 знака указывают периодичность уплаты денег.
4-5 знаки предоставляют информацию относительно номера месяца отчетного периода, если речь идет о квартальных платежах – фиксируется номер квартала, для полугодовых отчислений действует номер полугодия. Что касается месячного обозначения, это может быть показатель от 01 до 12. Номер квартала состоит из значений 01–04. Номер полугодия фиксируется в виде 01–02.
3-6 знаки реквизита 107 всегда отделяются точками.
7-10 знаки содержат год, в котором производится уплата отчислений.
Если платеж осуществляется всего один раз в год, тогда 4 и 5 знаки представлены «0».
Образцы как заполнять строку 107 в платежке за 2017 год
Как могут выглядеть образцы составления поля 107 в платежном поручении за 2017 год? Прмеры представлены ниже:
Налоговый отчетный период в строке 107 платежного документа
Налоговый период фиксируется в платежках в 3 случаях:
если производятся платежи в нынешнем отчетном периоде;
если подотчетное лицо самостоятельно обнаруживает ошибочно обозначенные данные к налоговой декларации;
при добровольной уплате доначисленных налоговых сумм за прошедший подотчетный период, если еще не поступило требования от налогового органа о необходимости уплаты сборов;
Записывается то значение налогового периода, за который вносятся или доплачиваются дополнительные денежные средства.
Если погашается какой–либо вид возникшей задолженности, будь то рассроченный долг, отсроченный или реструктурируемый, а также рассматривается дело о банкротстве предприятия с задолженностями или непогашенным кредитом, нужно зафиксировать конкретное число, свидетельствующее о дне, когда была внесена денежная сумма. Срок уплаты обозначается таким образом:
ТР – фиксирует период оплаты, который определен в уведомлении, полученном от налоговой инстанции уплатить нужную сумму;
РС – число, когда уплачивается часть рассроченной задолженности в отношении налоговых взносов, с учетом графика рассрочки;
ОТ – акцентируется внимание на дате завершения периода отсрочки.
РТ – число, когда производится оплата определенной доли реструктурируемого долга, что соответствует графику.
ПБ – число, когда процедура подходит к концу, имеет место быть при банкротстве организации.
ПР – число, когда завершается приостановление взыскания задолженности.
Ин – фиксирует дату уплаты доли инвестиционного кредита по налогам.
Если платеж намерен погасить задолженность и проходит в соответствии с актом проверки или согласно исполнительной бумаги, в значении налогового отчетного периода фиксируют «0». Если налоговая сумма перечисляется до установленной даты, тогда руководитель предприятия фиксирует будущий налоговый период, в котором планируется уплата сборов и налоговых отчислений.
Очередность отчислений в платежном поручении 2017 года
Какой очередности придерживается плательщик, отражается в платежке, а именно – в графе 21. Что такое очередность отчисляемых сумм? Это – последовательность списания денег, которой придерживается финансовое заведение при обработке запросов от клиента. Вопрос слежки за очередностью улаживает банк, однако бухгалтеру не стоит полностью полагаться на посторонних лиц, курируйте этот процесс самостоятельно.
В каждом платежном поручении в поле 21 записывают очередность от 1 до 5. К какой очереди можно отнести текущие отчисления? Не иначе как к пятой очереди, ведь осуществляются они на добровольной основе. Что касается платежных поручений от налоговиков и органов контроля, их относят к третьей очереди. То есть в поле 21 нужно записать 3.
Текущий заработок, начисляемый работникам организации, является также платежом по третьей очереди. Подробнее об очередности платежей рассказали специалисты:
Первая очередь присвоена выплатам, проходящим по исполнительным бумагам, предусматривающим плату за возмещение ущерба, который повлек ухудшение здоровье и жизни. Сюда также входит перечисление денег по взысканиям алиментных выплат.
Во вторую очередь записаны выплаты, касающиеся выходных пособий и зарплат бывшим и теперешним сотрудникам, вознаграждение авторам интеллектуальной деятельности.
Третья очередность действует для отчислений в счет заработных плат, выдаваемых работникам. Также в третью очередь разрешается списывать долг, образованный в отношении уплаты налогов и сборов, в связи с полученным уведомлением из налоговой службы. Страховые взносы, уплачиваемые по поручению контролирующих и аудиторских инстанций, также занимают третью очередь.
Другие денежные требования распределяются в четвертой очереди.
Оставшиеся отчисления придерживаются календарной очереди – текущие суммы отчислений, имеющие прямое отношение к налогам и взносам.
Таблица. Статус плательщика взносов и налогов в 2017 году
Графа 101 платежного поручения содержит информацию о статусе плательщика денежных средств. Определить статус можно, исходя из информации, указанной в приложении 5 к приказу Минфина, зарегистрированному под номером 107н. Об основных статусах мы уже рассказывали выше, остальные отражаются в такой таблице:
| Номер статуса (вписываем в поле 101) | Значение статуса плательщика в 2017 году |
| 01 | налогоплательщик (плательщик сборов) - юридическое лицо |
| 02 | налоговый агент |
| 03 | организация федеральной почтовой связи, составившая распоряжение о переводе денежных средств по каждому платежу физического лица |
| 04 | налоговый орган |
| 05 | Федеральная служба судебных приставов и её территориальные органы |
| 06 | участник внешнеэкономической деятельности - юридическое лицо |
| 07 | таможенный орган |
| 08 | плательщик - юридическое лицо (индивидуальный предприниматель, адвокат, нотариус, глава фермерского хозяйства), осуществляющее перевод денежных средств в уплату страховых взносов и иных платежей в бюджет |
| 09 | налогоплательщик - индивидуальный предприниматель |
| 10 | налогоплательщик - нотариус, занимающийся частной практикой |
| 11 | налогоплательщик - адвокат, учредивший адвокатский кабинет |
| 12 | налогоплательщик - глава крестьянского (фермерского) хозяйства |
| 13 | налогоплательщик - иное физическое лицо - клиент банка (владелец счета) |
| 14 | налогоплательщик, производящий выплаты физлицам |
| 15 | кредитная организация (филиал кредитной организации), платежный агент, организация федеральной почтовой связи, составившие платежное поручение на общую сумму с реестром на перевод денежных средств, принятых от плательщиков - физических лиц |
| 16 | участник внешнеэкономической деятельности - физическое лицо |
| 17 | участник внешнеэкономической деятельности - индивидуальный предприниматель |
| 18 | плательщик таможенных платежей, не являющийся декларантом, на которого законодательством РФ возложена обязанность по уплате таможенных платежей |
| 19 | организации и их филиалы, перечисляющие средства, удержанные из заработной платы (дохода) должника - физлица в счет погашения задолженности по платежам в бюджет на основании исполнительного документа |
| 20 | кредитная организация (филиал кредитной организации), платежный агент, составившие распоряжение о переводе денежных средств по каждому платежу физического лица |
| 21 | ответственный участник консолидированной группы налогоплательщиков |
| 22 | участник консолидированной группы налогоплательщиков |
| 23 | органы контроля за уплатой страховых взносов |
| 24 | плательщик - физ. лицо, перечисляющее средства в уплату страховых взносов и иных платежей в бюджет |
| 25 | банки - гаранты, составившие распоряжение о переводе денежных средств в бюджетную систему Российской Федерации при возврате налога на добавленную стоимость, излишне полученной налогоплательщиком (зачтенной ему) в заявительном порядке, а также при уплате акцизов, исчисленных по операциям реализации подакцизных товаров за пределы территории Российской Федерации, и акцизов по алкогольной и (или) подакцизной спиртосодержащей продукции |
| 26 |
Как заполнить поле 101 в платежке в 2017 году?
Образец, как правильно заполнить все строки платежного поручения в 2017 году, представлен ниже.
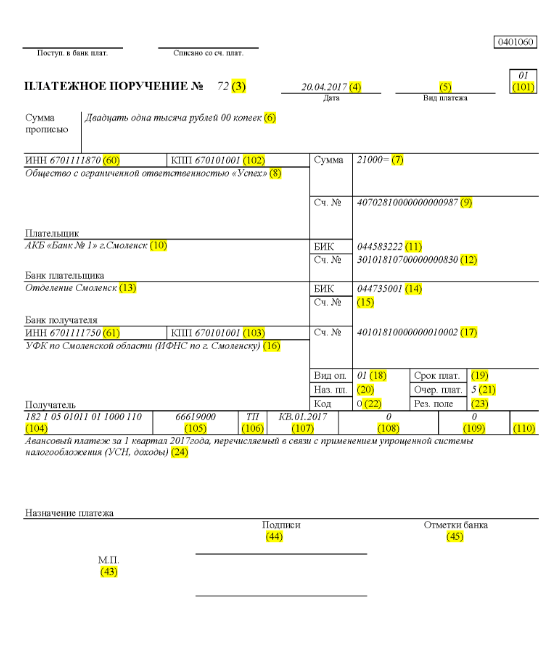
Допустим, общество с ограниченной ответственностью с наименованием «Успех» пользуется упрощенной системой налогообложения и функционирует в Ельнинском районе Смоленском регионе. Итоговые показатели 1 квартала 2017 года отразили доходную часть компании в пределах 350000 рублей. Льготные ставки по налогу для доходной доли в области не предусмотрены.
Потому авансовая сумма, проходящая по УСН, положенная к перечислению о завершению деятельности организации в 1 квартале 2017 года составляет:
350000 * 6% = 21000 рублей.
Значит в платежном поручении, зарегистрированном под номером 71 на 14 апреля 2017 года, будет идти речь о перечислении денег в налоговый орган в виде авансового платежа по УСН за 1 квартал 2017 года размером 21000 рублей. Бухгалтеру или другому подотчетному лицу необходимо правильно заполнить платежное поручение на эту сумму.
Итак, в соответствии с перечислением налога в поле 21 вписывается пятая очередность оплаты налоговых отчислений, страховых взносов и других видов платежей.
В строке 101 зафиксируйте 01, ведь налоговые поступления переводит фирма. В поле 104 установите КБК для оплаты налоговых сумм по упрощенному формату налогообложения для доходов – 18210501011011000110. В строку под номером 105 записываем – ОКТМО Ельнинского района Смоленской области – 66619000. В строке 106 зафиксируйте ТП, а в граче 07 – КВ 01.2017, что означает передвижение средств за 1 квартал 2017 года. В разделе 108 установите «0», в поле 109 – тоже «0».
Строка 22 указывает на оплату ООО текущих налоговых отчислений и взносов, которые предприятие рассчитало собственными силами, поэтому записываем «0». УИН в данном случае не фиксируется. В строке 24 укажите дополнительные сведения по перечислению денег.
Наглядный образец правильного с точки зрения налогового учета и отражения движения денежных средств предприятия приведен ниже. В зеленом оттенке – номера строк платежного поручения.
Изменения в платежных поручениях с 1 января 2017 года
Организация отчисляет налоги и страховые взносы, руководствуясь одинаковыми правилами заполнения, вступающими в силу 1 января 2017 года. Изменений коснулось заполнение полей 107–110.
Еще одно важное изменение – претерпел корректировки КБК, относящийся к страховым взносам. Новые КБК начинают действовать еще в декабре 2016 года.
Образец платежного поручения по страховым платежам в госфонды с 1 января 2017 года
Ниже приведен образец заполнения платежки относительно уплаты страховых взносов в 2017 году. В платежном поручении вы обязательно должны указать реквизиты вашей налоговой инспекции, но не ПФР или Фонда социального страхования (как ранее).

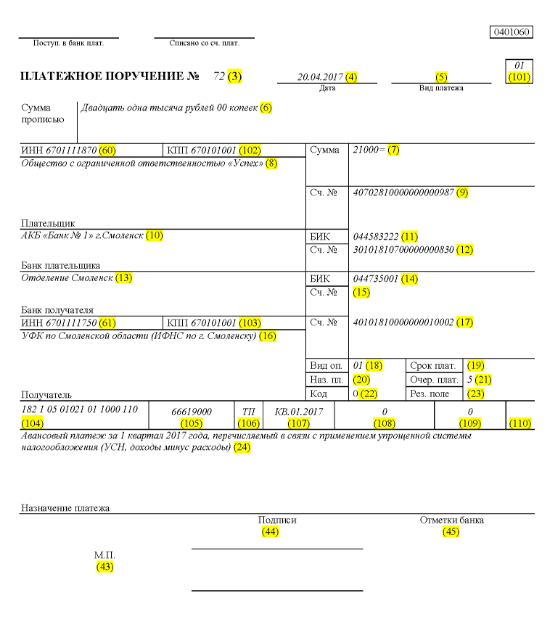
Образец платежки на авансовый платеж за 1 квартал 2017 года
Образец платежного поручения для авансового платежа за 1 квартал 2017 года при УСН доходы минус расходы
правила заполнения в удобной таблице
Правила заполнения платежных поручений при перечислении платежей в бюджет в 2017 году определены приказом Минфина России от 12 ноября 2013 г. № 107н. Эти правила распространяются на всех, кто перечисляет платежи в бюджетную систему РФ:
- плательщиков налогов, сборов и страховых взносов;
- налоговых агентов;
- плательщиков таможенных и других платежей в бюджет;
- третьих лиц, которые платят налоги или страховые взносы «за других».
Перечисленные лица должны правильно понимать, как заполнять платежные поручения в 2017 году, чтобы их платежи поступили по назначению и не пришлось разыскивать уплаченные налоги или страховые взносы. В этих целях рекомендует обратить внимание на таблицу, в которой содержится расшифровка полей платежного поручения и даны рекомендации по составлению и заполнению отдельных кодов. В таблице уже учтены все изменения, вступившие в силу с 1 января 2017 года.
| Поле платежки | Заполнение | |
| Сведения о плательщике | ||
| ИНН | Впишите ИНН плательщика платежей в бюджет (с т.ч. налогового агента). При этом первый и второй знак сразу не могут быть нулями. Поле можно не заполнять физическим лицам, если они указали СНИЛС в поле 108 или УИП в поле 22. Во всех остальных случаях обязательно нужно указать ИНН. | |
| КПП | Укажите КПП плательщика платежей в бюджет (в т. ч. участника внешнеэкономической деятельности, налогового агента). Плательщики – физические лица в данном поле указывают ноль («0»). Для организаций первый и второй знак одновременно не могут быть нулями | |
| Плательщик | Организации (обособленные подразделение) указывают свое наименование организации | |
| Индивидуальные предприниматели указывают фамилию, имя, отчество (при его наличии) и в скобках – «ИП», адрес регистрации по месту жительства или адрес регистрации по месту пребывания (при отсутствии места жительства). До и после информации об адресе укажите знак «//» | ||
| Нотариусы, занимающиеся частной практикой указывают фамилию, имя, отчество (при его наличии) и в скобках – «нотариус», адрес регистрации по месту жительства или адрес регистрации по месту пребывания (при отсутствии места жительства). До и после информации об адресе укажите знак «//» | ||
| Адвокаты, учредившие адвокатские кабинеты указывают фамилию, имя, отчество (при его наличии) и в скобках – «адвокат», адрес регистрации по месту жительства или адрес регистрации по месту пребывания (при отсутствии места жительства). До и после информации об адресе укажите знак «//» | ||
| Главы крестьянских (фермерских) хозяйств указывают фамилию, имя, отчество (при его наличии) и в скобках – «КФХ», адрес регистрации по месту жительства или адрес регистрации по месту пребывания (при отсутствии места жительства). До и после информации об адресе укажите знак «//» | ||
| Сведения о плательщике (при уплате налогов ответственным участником консолидированной группы налогоплательщиков) | ||
| ИНН | Укажите ИНН ответственного участника консолидированной группы налогоплательщиков. Первый и второй знак одновременно не могут быть нулями. | |
| Если платежное поручение составляет участник консолидированной группы, в поле указывается ИНН ответственного участника консолидированной группы, чья обязанность по уплате налога исполняется | ||
| КПП | Укажите КПП ответственного участника консолидированной группы налогоплательщиков. Первый и второй знак одновременно не могут быть нулями. | |
| Если платежное поручение составляет участник консолидированной группы, в поле указывается КПП ответственного участника консолидированной группы, чья обязанность по уплате налога исполняется | ||
| Плательщик | Укажите наименование ответственного участника консолидированной группы налогоплательщиков. | |
| Номер поля | Код поля | Значение кода поля |
| Статус плательщика | ||
| 101 | 1 | Налогоплательщик (плательщик сборов) – юридическое лицо |
| 2 | Налоговый агент | |
| 6 | Участник внешнеэкономической деятельности – юридическое лицо | |
| 8 | Организация (индивидуальный предприниматель), которая перечисляет в бюджет другие обязательные платежи | |
| 9 | Налогоплательщик (плательщик сборов) – индивидуальный предприниматель | |
| 10 | Налогоплательщик (плательщик сборов) – нотариус, занимающийся частной практикой | |
| 11 | Налогоплательщик (плательщик сборов) – адвокат, учредивший адвокатский кабинет | |
| 12 | Налогоплательщик (плательщик сборов) – глава крестьянского (фермерского) хозяйства | |
| 13 | Налогоплательщик (плательщик сборов) – иное физическое лицо – клиент банка (владелец счета) | |
| 14 | Налогоплательщик, производящий выплаты физическим лицам | |
| 16 | Участник внешнеэкономической деятельности – физическое лицо | |
| 17 | Участник внешнеэкономической деятельности – индивидуальный предприниматель | |
| 18 | Плательщик таможенных платежей, не являющийся декларантом, на которого законодательством России возложена обязанность по уплате таможенных платежей | |
| 19 | Организации и их филиалы, удержавшие средства из зарплаты (дохода) должника – физического лица в счет погашения задолженности по платежам в бюджет на основании исполнительного документа | |
| 21 | Ответственный участник консолидированной группы налогоплательщиков | |
| 22 | Участник консолидированной группы налогоплательщиков | |
| 24 | Плательщик – физическое лицо, которое перечисляет в бюджет другие обязательные платежи | |
| 26 | Учредители (участники) должника, собственники имущества должника – унитарного предприятия или третьи лица, составившие распоряжение о переводе денежных средств на погашение требований к должнику по уплате обязательных платежей, включенных в реестр требований кредиторов, в ходе процедур, применяемых в деле о банкротстве | |
| 27 | Кредитные организации (филиалы кредитных организаций), составившие распоряжение о переводе денежных средств, перечисленных из бюджетной системы, не зачисленных получателю и подлежащих возврату в бюджетную систему | |
| 28 | Законный или уполномоченный представитель налогоплательщика | |
| 29 | Иные организации | |
| 30 | Иные физические лица | |
| КБК | ||
| 104 | Код бюджетной классификации (20 цифр) | |
| ОКТМО | ||
| 105 | В платежном поручении организация должна указывать ОКТМО в соответствии с Общероссийским классификатором, утвержденным приказом Росстандарта от 14 июня 2013 № 159-СТ (8 цифр) | |
| Основание платежа | ||
| 106 | 0 | Взносы на травматизм |
| ТП | Налоговые платежи (страховые взносы) текущего года | |
| ЗД | Добровольное погашение задолженности по истекшим налоговым периодам при отсутствии требования налоговой инспекции об уплате налогов (сборов) | |
| ТР | Погашение задолженности по требованию налоговой инспекции | |
| РС | Погашение рассроченной задолженности | |
| ОТ | Погашение отсроченной задолженности | |
| РТ | Погашение реструктурируемой задолженности | |
| ВУ | Погашение отсроченной задолженности в связи с введением внешнего управления | |
| ПР | Погашение задолженности, приостановленной к взысканию | |
| АП | Погашение задолженности по акту проверки | |
| АР | Погашение задолженности по исполнительному документу | |
| ИН | Погашение инвестиционного налогового кредита | |
| ТЛ | Погашение учредителем (участником) организации-должника, собственником имущества должника – унитарного предприятия или третьим лицом задолженности в ходе банкротства | |
| РК | Погашение должником задолженности, включенной в реестр требований кредиторов в ходе банкротства | |
| ЗТ | Погашение при проведении указанных процедур текущей задолженности | |
| Налоговый период и номер документа | ||
| Значение поля 106 «Основание платежа» | Значение, которое должно быть указано в поле 107 «Показатель налогового периода» | Значение, которое должно быть указано в поле 108 «Номер документа» |
| При заполнении поля знак «№» не проставляйте | ||
| ТП, ЗД | См. таблицу ниже | 0 |
| ТР | Срок уплаты, установленный в требовании об уплате налогов (сборов). Данные укажите в формате «ДД.ММ.ГГГГ» (например, «04.09.2017») | Номер требования об уплате налогов (страхового взноса, сборов) |
| РС | Дата уплаты части рассроченной суммы налога в соответствии с установленным графиком рассрочки. Данные укажите в формате «ДД.ММ.ГГГГ» (например, «04.09.2017») | Номер решения о рассрочке |
| ОТ | Дата завершения отсрочки. Данные укажите в формате «ДД.ММ.ГГГГ» (например, «04.09.2017») | Номер решения об отсрочке |
| РТ | Дата уплаты части реструктурируемой задолженности в соответствии с графиком реструктуризации. Данные укажите в формате «ДД.ММ.ГГГГ» (например, «04.09.2017») | Номер решения о реструктуризации |
| ПБ | Дата завершения процедуры, применяемой в деле о банкротстве. Данные укажите в формате «ДД.ММ.ГГГГ» (например, «04.09.2017») | |
| ПР | Дата завершения приостановления взыскания. Данные укажите в формате «ДД.ММ.ГГГГ» (например, «04.09.2017») | Номер решения о приостановлении взыскания |
| ИН | Дата уплаты части инвестиционного налогового кредита. Данные укажите в формате «ДД.ММ.ГГГГ» (например, «04.09.2017») | Номер решения о предоставлении инвестиционного налогового кредита |
| ВУ | Дата завершения внешнего управления. Данные укажите в формате «ДД.ММ.ГГГГ» (например, «04.09.2017») | Номер дела или материала, рассмотренного арбитражным судом |
| АП | 0 | Номер акта проверки |
| АР | 0 | Номер исполнительного документа и возбужденного на основании его исполнительного производства |
| 0 | 0 | 0 |
| Налоговый период, если основание платежа имеет значение «ТП, ЗД» | ||
| Описание | ||
| Первые два знака показателя предназначены для определения периодичности уплаты налога (страхового взноса, сбора), установленной законодательством о налогах и сборах | ||
| МС | Месячные платежи | |
| КВ | Квартальные платежи | |
| ГД | Годовые платежи | |
| В 4 и 5 знаках показателя налогового периода проставьте номер: | ||
| от 01 до 12 | Месяц | |
| от 01 до 04 | Квартала | |
| 01 или 02 | Полугодия | |
| В 3 и 6 знаках показателя налогового периода в качестве разделительных знаков проставьте точки | ||
| В 7–10 знаках показателя налогового периода указывается год, за который перечисляется налог | ||
| При уплате налога один раз в год в 4 и 5 знаках показателя налогового периода проставьте нули | ||
| Если по годовому платежу предусматривается более одного срока уплаты налога (сбора) и установлены конкретные даты уплаты налога (сбора) для каждого срока, то в показателе налогового периода укажите эти даты | ||
| Например, показатель периодичности уплаты платежа указывается так: | ||
| «МС.03.2017»; «КВ.01.2017»; «ПЛ.02.2017»; «ГД.00.2017» | ||
| Дата документа основания платежа | ||
| Код основания платежа (поле 106) | Какая дата проставляется в поле 109 | |
| ТП | дата подписания налоговой декларации (расчета) | |
| ЗД | «0» | |
| ТР | дата требования налогового органа об уплате налога (страхового взноса, сбора) | |
| РС | дата решения о рассрочке | |
| ОТ | дата решения об отсрочке | |
| РТ | дата решения о реструктуризации | |
| ПБ | дата принятия арбитражным судом решения о введении процедуры банкротства | |
| ПР | дата решения о приостановлении взыскания | |
| АП | дата решения о привлечении к ответственности за совершение налогового правонарушения или об отказе в привлечении к ответственности за совершение налогового правонарушения | |
| АР | дата исполнительного документа и возбужденного на его основании исполнительного производства | |
| ИН | дата решения о предоставлении инвестиционного налогового кредита | |
| ТЛ | дата определения арбитражного суда об удовлетворении заявления о намерении погасить требования к должнику | |
| Очередность платежа | ||
| Номер поля | Значение, которое принимает поле | Основания для списания денежных средств |
| 21 | 3 | При перечислении налогов и обязательных страховых взносов (а также пеней и штрафов по этим платежам) в поле 21 «Очередность платежа» могут быть указаны значения «3» и «5». Эти значения определяют, в каком порядке банк будет проводить платежи, если денежных средств на счете организации недостаточно. Значение «3» указывается в платежных документах, выставленных налоговыми инспекциями и отделениями внебюджетных фондов при принудительном взыскании задолженности. Значение «5» указывается в платежных документах, которые организации составляют самостоятельно. Таким образом, при прочих равных условиях поручения организаций на перечисление текущих налоговых платежей будут исполняться позже, чем требования контролирующих ведомств на погашение недоимок. Это следует из положений пункта 2 статьи 855 Гражданского кодекса РФ и подтверждается письмом Минфина России от 20 января 2014 г. № 02-03-11/1603 |
| 5 | ||
| Уникальный идентификатор платежа (УИП) | ||
| Номер реквизита | Значение реквизита | |
| 22 | В поле «Код» должен быть указан уникальный идентификатор платежа (УИП). Это 20 или 25 знаков. УИП нужно отражать в платежном поручении только в том случае, если он установлен получателем средств. До плательщиков значения УИП тоже должны быть доведены получателями средств. Об этом сказано в пункте 1.1 указания Банка России от 15 июля 2013 г. № 3025-У. | |
| При уплате текущих налогов, сборов, страховых взносов, рассчитанных плательщиками самостоятельно, дополнительная идентификация платежей не требуется – идентификаторами служат КБК, ИНН, КПП и другие реквизиты платежных поручений. В этих случаях в поле «Код» достаточно указать значение «0». Банки обязаны исполнять такие поручения и не вправе требовать заполнения поля «Код», если указан ИНН плательщика (письмо ФНС России от 8 апреля 2016 г. № ЗН-4-1/6133). | ||
| Если уплата налогов, сборов, страховых взносов производится по требованию контролирующих ведомств, значение УИП должно быть указано непосредственно в требовании, выставленном плательщику. Аналогичные разъяснения содержатся на официальном сайте ФНС России и в письме ФСС России от 21 февраля 2014 г. № 17-03-11/14–2337 | ||
По материалам: taxpravo.ru, buhguru.com
Реквизиты платежного поручения
Установленные правила (инструкции) заполнения платежного поручения следующие:
- В поле (1) указывается наименование расчетного документа - платежное поручение.
- В поле (2) указывается форма платежного поручения - 401060 , это номер формы по ОКУД ОК 011-93, класс "Унифицированная система банковской документации"
- В поле "N" (3) указывается номер платежного поручения цифрами. В случае если номер платежного поручения состоит более чем из трех цифр, платежные документы при осуществлении платежей через расчетную сеть Банка России идентифицируются по трем последним разрядам номера, которые должны быть отличны от "000".
- В поле "Дата" (4) указывается дата составления и оформления платежного поручения. При заполнении платежного поручения число, месяц, год проставляются цифрами в формате ДД.ММ.ГГГГ или число указывается цифрами, месяц - прописью, год - цифрами (полностью). Например: 05.12.2006 или 05 декабря 2006.
- В поле "Вид платежа" (5) в платежных поручениях, представляемых в расчетную сеть Банка России для осуществления платежа почтовым или телеграфным способом, проставляется соответственно "почтой" или "телеграфом". В платежных поручениях, представляемых на бумажных носителях для осуществления расчетов электронным способом согласно Положению Банка России от 23.06.98 N 36-П "О межрегиональных электронных расчетах, осуществляемых через расчетную сеть Банка России", опубликованному в "Вестнике Банка России" от 28.08.98 N 61, в этом поле проставляется "электронно". В других случаях данное поле платежного поручения не заполняется. Так, например, поле заполнять не надо, если платежи осуществляются внутри одного филиала.
- В поле "Сумма прописью" (6) указывается - с начала строки и с заглавной буквы сумма платежа прописью в рублях, при этом слово "рубль" ("рублей", "рубля") не сокращается, копейки указываются цифрами, а слово "копейка" ("копейки", "копеек") также не сокращается. Если сумма платежа прописью выражена в целых рублях, то копейки можно не указывать, при этом в поле "Сумма" указываются сумма платежа и знак равенства "=". Например: "Двадцать восемь рублей 10 копеек" или "Сто сорок рублей".
- В поле "Сумма" (7) указывается сумма платежа цифрами, рубли отделяются от копеек знаком тире "-". Если сумма платежа цифрами выражена в целых рублях, то копейки можно не указывать, в этом случае указывается сумма платежа в рублях и знак равенства "=", при этом в поле "Сумма прописью" указывается сумма платежа в целых рублях. Например: "28-10" или "140 =" .
- В поле "Плательщик" (8) указывается наименование плательщика средств. Дополнительно указываются номер лицевого счета клиента, наименование и местонахождение (сокращенные) обслуживающей кредитной организации, филиала кредитной организации в случае, если платеж клиента осуществляется через открытый в другой кредитной организации, другом филиале кредитной организации корреспондентский счет, счет участника расчетов, счет межфилиальных расчетов, проставленный в поле "Сч. N" плательщика, или указываются наименование и местонахождение (сокращенные) филиала кредитной организации, обслуживающего клиента, если номер лицевого счета клиента проставлен в поле "Сч. N" плательщика и платеж клиента осуществляется через счет межфилиальных расчетов, при этом номер счета межфилиальных расчетов филиала не проставляется.
- В поле "Счет N" (9) проставляется номер лицевого счета плательщика в кредитной организации, в филиале кредитной организации или в учреждении Банка России (за исключением корреспондентского счета (субсчета) кредитной организации, филиала кредитной организации, открытого в учреждении Банка России), сформированный в соответствии с правилами ведения бухгалтерского учета в Банке Росси или правилами ведения бухгалтерского учета кредитных организациях, расположенных на территории Российской Федерации. Номер лицевого счета в кредитной организации, филиале кредитной организации может не проставляться, если плательщиком является кредитная организация, филиал кредитной организации.
- В поле "Банк плательщика" (10) указываются наименование и местонахождение кредитной организации, филиала кредитной организации или учреждения Банка России, чей БИК указан в поле "БИК" банка плательщика. Если плательщиком средств является кредитная организация, филиал кредитной организации, чье наименование указано в поле "Плательщик", то наименование этой кредитной организации, филиала кредитной организации указывается повторно в поле "Банк плательщика".
- В поле «БИК» (11) проставляется банковский идентификационный код (БИК) банка плательщика. Указывается БИК кредитной организации, филиала кредитной организации или учреждения Банка России в соответствии со "Справочником БИК РФ". Расшифровка слова БИК - банковский идентификационный код.
- В поле "Счет N" (12) проставляется номер счета банка плательщика. Проставляется номер корреспондентского счета (субсчета), открытый кредитной организации, филиалу кредитной организации в учреждении Банка России, или не заполняется, если плательщик - клиент, не являющийся кредитной организацией, филиалом кредитной организации, обслуживается в учреждении Банка России, или учреждение Банка России.
- В поле "Банк получателя" (13) указываются наименование и место-нахождение кредитной организации, филиала кредитной организации или учреждения Банка России, чей БИК указан в поле "БИК" банка получателя. Если получателем средств является кредитная организация, филиал кредитной организации, чье наименование указано в поле "Получатель", то наименование этой кредитной организации, филиала кредитной организации указывается повторно в поле "Банк получателя".
- В поле "БИК" (14) указывается банковский идентификационный код (БИК) банка получателя. Указывается БИК кредитной организации, филиала кредитной организации или учреждения Банка России в соответствии со "Справочником БИК РФ".
- В поле "Счет N" (15) проставляется номер счета банка получателя. Проставляется номер корреспондентского счета (субсчета), открытый кредитной организации, филиалу кредитной организации в учреждении Банка России, или не заполняется, если получатель - клиент, не являющийся кредитной организацией, филиалом кредитной организации, обслуживается в учреждении Банка России, или учреждение Банка России, а также при перечислении средств кредитной организацией, филиалом кредитной организации учреждению Банка России для выдачи наличных денег филиалу кредитной организации, не имеющему корреспондентского субсчета.
- В поле "Получатель" (16) указывается наименование получателя средств. Дополнительно указываются номер лицевого счета клиента, наименование и местонахождение (сокращенные) обслуживающей кредитной организации, филиала кредитной организации в случае, если платеж клиента осуществляется через открытый в другой кредитной организации, другом филиале кредитной организации корреспондентский счет, счет участника расчетов, счет межфилиальных расчетов, проставленный в поле "Сч. N" получателя, или указываются наименование и местонахождение (сокращенные) филиала кредитной организации, обслуживающего клиента, если номер лицевого счета клиента проставлен в поле "Сч. N" получателя и платеж клиента осуществляется через счет межфилиальных расчетов, при этом номер счета межфилиальных расчетов филиала не проставляется.
- В поле "Счет N" (17) проставляется номер лицевого счета получателя в кредитной организации, филиале кредитной организации или номер лицевого счета в учреждении Банка России (за исключением корреспондентского счета (субсчета) кредитной организации, филиала кредитной организации, открытого в учреждении Банка России), сформированный в соответствии с правилами ведения бухгалтерского учета в Банке России или правилами ведения бухгалтерского учета в кредитных организациях, расположенных на территории Российской Федерации. Номер лицевого счета в кредитной организации, филиале кредитной организации может не проставляться, если получателем является кредитная организация, филиал кредитной организации.
- В поле "Вид оп." (18) (вид операции) проставляется шифр (01) согласно "Перечню условных обозначений (шифров) документов, проводимых по счетам в банках" приложения 1 Правил ведения бухгалтерского учета в Центральном банке Российской Федерации (Банке России) от 18.09.97 N 66 и Правил ведения бухгалтерского учета в кредитных организациях, расположенных на территории Российской Федерации, от 18.06.97 N 61, с учетом изменений и дополнений. В платежном поручении всегда проставляется шифр (01), так как каждому платежному документу присвоен свой шифр, так “01” — Платежное поручение, “02” — Платежное требование, “09” - Мемориальный ордер и т.д.
- Поле "Срок плат." (19) (срок платежа), не заполняется до специальных указаний Банка России.
- Поле “Наз. пл.” (20) (назначение платежа кодовое) - не заполняется до указаний Банка России.
- В поле “Очер. плат.” (21) (очередность платежа) проставляется очередность платежа в соответствии с законодательством и нормативными актами Банка России или поле не заполняется в случаях, предусмотренных нормативными актами Банка России..
- Поле “Код” (22) не заполняется до указаний Банка России.
- Поле “Рез. поле” (23) резервное поле. Заполняется в случаях, установленных нормативными актами Банка России.
- В поле "Назначение платежа" (24) указывается назначение платежа, наименование товара, выполненных работ, оказанных услуг, номера и даты товарных документов, договоров, налог (выделяется отдельной строкой или делается ссылка на то, что налог не уплачивается), также может быть указана другая необходимая информация, в том числе срок уплаты налога или сбора, срок оплаты по договору. Так, например, назначение платежа - «Оплата по договору б/н от 15.05.2007г. за путевку».
- В полях "М.П." (43) (место для печати) и "Подписи" (44) плательщиком проставляются оттиск печати (в случае ее наличия) и подписи (подпись) лиц, имеющих право подписи расчетных документов, согласно заявленных кредитной организации, филиалу кредитной организации или подразделению расчетной сети Банка России образцов.
- В поле “Отметки банка плательщика” (45) проставляются штамп (штампы) кредитной организации, филиала кредитной организации или учреждения Банка России, дата и подпись ответственного исполнителя.
- В поле “Поступ. в банк плат.” (62) (Поступило в банк плательщика) указывается дата поступления платежного поручения в банк плательщика по правилам, установленным для поля "Дата".
- В поле “Списано со сч. плат.” (71) (Списано со счета плательщика) указывается дата списания денежных средств со счета плательщика по правилам, установленным для поля "Дата”
- В поле “ИНН” (60) (ИНН плательщика) указывается ИНН плательщика, если он присвоен. ИНН - это идентификационный номер налогоплательщика юридического или физического лица, заполняется на основании выданного налогоплательщику соответствующими налоговыми службами «Свидетельства о постановке на налоговый учет». Для плательщика/получателя - физического лица указывается 12-разрядный идентификационный номер налогоплательщика (ИНН). Для плательщика/получателя - юридического лица (как российского, так и иностранного) идентификационный номер налогоплательщика указывается 10-разрядный ИНН.
- В поле “ИНН” (61) (ИНН получателя) указывается ИНН получателя, если он присвоен. Пояснение смотри в поле 60.
В полях (101)-(110) указывается информация, установленная Министерством Российской Федерации по налогам и сборам, Министерством финансов Российской Федерации и Государственным таможенным комитетом Российской Федерации. Данные поля заполняются при перечислении различных налогов и сборов.
Платежное поручение: все что нужно знать о нем
Чтобы совершить любой денежный перевод, нужно заполнить специальную форму для безналичного расчета. Она представлена в виде документа с правильно заполненными реквизитами. Этот документ называется платежное поручение или платежка.
Что такое платежное поручение?
Платежное поручение (ПП) – это документ установленной формы, которым владелец банковского счета поручает банку провести нужную денежную операцию с его счета по заданным реквизитам. Оно заполняется самостоятельно отправителем или по его просьбе банком клиента и может быть оформлено в двух видах:
- На бумаге формата А4 (заполняется на компьютере в специальной программе,в документе Word или pdf-формате).
- В электронном виде (только в специальной программе, не выводя на бумагу).
ПП бывают:
- Одноразовыми (на совершение одного перевода, после чего теряют свою силу)
- Регулярными (для совершения систематических платежей, исполняются банком через определенный период времени).
Какие операции могут совершаться через платежное поручение?
- Перевод денег контрагентам за работы/товары.
- Переводы в бюджетные и небюджетные фонды разного уровня.
- Оплата кредитов, пополнение вкладов и др.
- Перевод денег в целях, утвержденных законами, контрактами или договорами.
- Совершение регулярных платежей (коммунальные, оплата интернета, мобильной связи и др.).
В какие сроки осуществляется исполнение платежного поручения?
Сроки исполнения прописаны в Гражданском Кодексе России. Если перевод осуществляется в пределах одной области или региона, то максимальный срок обработки может достигать двух дней. Если речь идет о межрегиональном платеже, то срок может растянуться до 3-5 дней. В практике поручение обрабатывается в дату его подачи или в течение первых суток.
Сколько экземпляров платежных поручений нужно оформлять?
Число ПП определятся количеством участников расчета. Одно остается в банке отправителя, второе – у клиента с отметкой о принятии, остальные идут в банк получателей и контрагентам.
Банк обязан принять ПП независимо от того, есть ли деньги на счете клиента. Если денег недостаточно, то ПП исполняется позже, как появятся средства. Если заключен договор об овердрафте по счету, то поручение обрабатывается сразу же.
В случаях, если средств недостаточно, и банк не может провести платеж, то ПП помещается в специальное хранилище поручений, неоплаченных в срок.
ПП имеет период действия – 10 дней.
Как заполняется платежное поручение?
В ПП нужно заполнить все обязательные поля. Помарки или исправления не возможны. Обязательными полями являются поля с реквизитами отправителя и получателя.
Основные поля и особенности их заполнения:
- Номер – нумеруется цифрами (максимум 6 знаков от 1 до 999999).
- Дата – ставится в форме число.месяц.год (пример 12.01.2015).
- Вид платежа – ставится в виде спецкода (пример: срочно = код 1).
- Сумма прописью – прописывается с большой буквы без сокращения, копейки — цифрами (пример: Пятнадцать тысяч сто сорок два рубля 21 копейка).
- Сумма – ставится цифрами, рубли от копеек отделяются знаком «-» (пример:15142-21).
- Плательщик – для ЮЛ прописывается полное наименование, адрес месторасположения (пример: ООО «Инвестор» //Россия, г. Зеленоград, ул. Советская, 15), а ФЛ – полное ФИО, место прописки (пример: Иванов Александр Владимирович // Россия, г. Краснодар, ул. Ленина 11).
- Плательщик счет № — это номер счета отправителя, состоящий из 20 знаков (пример: 40802810067100010760).
- Банк плательщика – указывается название и местонахождение (пример: «ВТБ 24» ЗАО, г.Москва).
- БИК – идентификационный № банка (пример: 044525716).
- Счет № — это номер коррсчета банка-отправителя в ЦБ РФ, состоит из 20 знаков (пример: 30101810100000000716).
- Банк получателя – название и расположение банка-получателя денег (пример: ОАО «Сбербанк» г.Москва).
- БИК банка получателя – прописывается согласно справочнику БИКов (пример: 044525111).
- СЧ.№ банка получателя – состоит из 20 цифр (пример: 30101810600000000886).
- Получатель – наименование адресата для получения перевода, для ЮЛ – полное название, для ФЛ – ФИО
- СЧ.№ получателя – состоит из 20 знаков.
- Вид оплаты – проставляется кодом (пример: ПП = 01).
- Срок плат. – не заполняется.
- Наз.пл. – не заполняется.
- Очер.плат. – цифры от 1 до 5 (в соответствии с ФЗ) или не заполняется (пример: 1 – платеж на возмещении вреда жизни/здоровью и алименты, 2 – оплата труда, 3 – налоги, 4 – любые денежные требования, 5 – другие документы в датированном порядке).
- Код – обычно указывается 0.
- Рез.поле – не заполняется.
- Назначение платежа – прописывается назначение ПП с дополнительными сведениями (пример: оплата за товар по накладной № 123, НДС не обл.)
- ИНН – обязательно к заполнению, 10 цифр — для ЮЛ и 12 знаков — для ФЛ.
- КПП – код постановки на учет, состоит из 9 знаков.
- М.П. – ставится печать отправителя.
- Подписи – подпись отправителя, как в карте подписей или паспорте.
- Отметки банка – печать и отметка сотрудника банка.
Подпись электронных документов.
Как было указано выше, платежные поручения могут предоставляться в электронном виде. Чтобы электронное поручение имело законную силу, аналогичную бумажному, к нему применяется электронная подпись. По 63-ФЗ она приравнивается к собственноручной.
Электронные ПП формируются в интернет-банках, когда нужно, например, совершить какой-нибудь платеж, а для удобства пользователей их не нужно подписывать, распечатывать или относить в банк для исполнения.
Законодательство РФ устанавливает, что расчеты по договорам и платежи в бюджет юридические лица должны совершать безналичным способом через кредитные учреждения.
Статья 862 Гражданского Кодекса устанавливает виды платёжных документов, и первый их них – платёжное поручение.
Платёжное поручение – унифицированный Общероссийским классификатором ОКУД первичный документ, на основании которого банк выполняет распоряжение клиента по перечислению денежных средств.
Бланк условно разделяется на поля. Каждое поле состоит из определённого числа буквенных или цифровых символов. Это коды, наименования, пояснения. Благодаря строгой регламентации расположения реквизитов платёжка представляет собой универсальный и понятный работникам банков или предприятий текст.
Порядок заполнения платёжных документов относится к юрисдикции ЦБ РФ и регулируется нормативными актами МинФина РФ.
Главный из них на сегодня – «Положение о правилах осуществления переводов денежных средств» №383-П от 19 июня 2012 года.
В Положении содержатся такие требования:
- установленные носители – электронный и бумажный (см. );
- поля должны быть заполнены полностью, взамен необязательных данных ставится «0»;
- номер формы, проставляемый в верхнем правом углу – 040160;
- нумерация содержит только цифры и отличается от нуля;
- срок действия – 11 календарных дней, включая дату составления;
- формат даты – числовой, день и месяц указываются двузначными числами, год – четырёхзначным, в бумажном варианте разделяются точками;
- вид платежа означает срочность и способ передачи, на бумажных носителях выполняется запись «почтой», «срочно», «телеграфом», для электронного способа значение соответствует коду банка;
- сумма записывается прописью без сокращений (Восемь тысяч пятьсот семнадцать рублей 00 копеек или Восемь тысяч пятьсот семнадцать рублей) а также цифрами без дополнительных пробелов (8517-00 или 8517=), другие разделительные знаки (точки, запятые) использовать нельзя;
- количество символов каждого поля ограничивается, число знаков приводится в приложении 11 к Положению.
Инструкция по заполнению платежного поручения
Плательщики указывают о себе следующие данные:
Если по каким-то причинам услуга оказалась недоступной, банк примет бумажный бланк, заверенный «живыми» подписями и печатью. Чтобы упростить задачу по подготовке такого бланка вручную, в интернете можно найти бесплатные онлайн-сервисы по заполнению платёжных документов.
Пошаговые действия по заполнению выполняются внесением нужной информации в режиме диалога. Интерфейс обычно предусматривает предварительный просмотр, нужные значения «выпадают» из раскрывающегося списка, появляются предупреждения о допущенных ошибках.
Аналогичный сервис предоставляет ИФНС. Тем, кто испытывает затруднения с простановкой кодов и шифров, сомневается в актуальности приводимых данных, можно посоветовать заполнять платёжные поручения по уплате сборов и налогов на сайте Nalog.Ru . Там же приводится справочная информация по ОКТМО.
Правильно заполнить платёжные поручения – не так уж сложно. Достаточно знать установленные правила оформления и иметь доступ к документам, содержащим верные реквизиты.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации