
Квартальные отчеты при усн. Отчетность ип и ооо на усн
Сдача отчетности за год - УСН предполагает разный набор документов в зависимости от того, кем является налогоплательщик (организация или ИП). Рассмотрим, чем определяется перечень обязательных отчетов для разных упрощенцев.
Набор обязательных годовых отчетов для лиц, применяющих упрощенку, зависит от того, организация это или ИП. Причем различия в этих наборах достаточно существенны. Определяют их следующие факторы:
- у ИП в отличие от юрлица нет обязанности вести бухучет (подп. 1 п. 2 ст. 6 закона «О бухгалтерском учете» от 06.12.2011 № 402-ФЗ) и, соответственно, сдавать бухотчетность на основе данных бухучета (п. 1 ст. 13 закона № 402-ФЗ);
- ИП, не имеющий наемных работников, не сдает те отчеты, которые оказываются обязательными для лиц, осуществляющих выплаты физлицам;
- ИП, даже если у него есть подлежащие налогообложению объекты, не рассчитывает самостоятельно имущественные налоги (на имущество, не исключаемое из налогообложения при применении УСН, транспортный, земельный).
Вместе с тем имеет место отчетность, которую должны сдавать все без исключения упрощенцы. Это УСН-декларация , формируемая ежегодно по итогам года и отражающая начисление основного для этого спецрежима налога, заменяющего собой (пп. 2, 3 ст. 346.11 НК РФ):
- налог на прибыль у юрлица и НДФЛ у ИП;
- налог на имущество (кроме рассчитываемого от кадастровой стоимости);
- НДС (кроме обязательного к уплате в определенных ситуациях).
Бланк декларации по УСН за 2018-2019 годы ищите .
Однако и для этой обязательной отчетности существует различие, зависящее от того, принадлежит налогоплательщик к юрлицам или ИП. Заключается оно в сроке сдачи декларации, крайняя дата которого, установленная для года, наступающего за отчетным, составит (п. 1 ст. 346.23 НК РФ):
- для юрлица — 31 марта (в 2019 году до 1 апреля) (подп. 1);
- для ИП — 30 апреля (подп. 2).
УСН-декларация ограничивает перечень отчетов, обязательных для отчетности ИП на УСН за год, если у предпринимателя отсутствуют наемные работники. Если же такие работники есть, то ему придется сдавать и весь комплект отчетности, связанной с их наличием.
Возникли вопросы при расчете упрощенного налога или заполнении декларации? На нашем форуме можно получить ответ на любой из них. Например, можно узнать основные отличия УСН «доходы» и «доходы минус расходы».
Отчетность по выплате доходов физлицам
Перечни отчетов и даты их представления для обязательной отчетности, подаваемой в связи с выплатой доходов наемным работникам, одинаковы вне зависимости от того, кем они формируются (юрлицом или ИП). Это отчетность:
- по среднесписочной численности;
- НДФЛ;
- страховым взносам;
- стажу.
Итоги
Обязательной годовой отчетностью для любого упрощенца является УСН-декларация. ООО всегда, а ИП при наличии наемных работников должны подавать отчеты, связанные с присутствием таких работников и выплатой им доходов. У ООО, кроме того, есть обязанность сдачи бухотчетности и (при наличии оснований для начисления) — деклараций по налогу на имущество, рассчитываемому от кадастровой стоимости, земельному и транспортному налогам.
Бухгалтерскую отчетность при УСН за 2018 год организациям предстоит сдать не позднее 1 апреля 2019 года. До конца отчетного 2018 года бухгалтеру надо провести ряд важных мероприятий: проверить учетную политику, наличие первички. Что еще?
для бухгалтеров и главных бухгалтеров на ОСНО и УСН. Учтены все требования профстандарта «Бухгалтер».
Индивидуальные предприниматели не обязаны вести бухучет и сдавать бухгалтерскую отчетность при условии, что ведут книгу учета доходов и расходов при УСН. Рекомендации этой статьи актуальны для организаций на УСН.
Формы бухгалтерской отчетности при УСН
Компании малого бизнеса, применяющие УСН, могут включать в состав годовой бухгалтерской (финансовой) отчетности бухгалтерский баланс и отчет о финансовых результатах, которые составлены по упрощенной форме. Данные формы приведены в Приложении 5 к Приказу Минфина России от 02.07.2010 № 66н.
Если к балансу и отчету о финансовых результатах необходимы пояснения, то составляется приложение к данным формам. Обратите внимание, что в пояснении раскрывается только наиболее важная информация, без знания которой невозможна оценка финансового положения и финансовых результатов компании. Например, существенной будет являться информация о вкладах в уставный капитал. Помните, что бухгалтерская (финансовая) отчетность должна быть достоверной.
Курс повышения квалификации для бухгалтеров на УСН « » - учебная программа соответствует требованиям профессионального стандарта «Бухгалтер». Лекции по зарплате, среднему заработку, первичке, основным средствам и другим не менее важным темам.
Что надо сделать до сдачи годовой бухгалтерской отчетности при УСН
1. Проверьте свою учетную политику
Учетная политика должна соответствовать требованиям, предъявляемым статьей 8 Федерального закона от 06.12.2011 № 402-ФЗ и ПБУ 1/2008:
- способы ведения бухгалтерского учета должны соответствовать способам, утвержденным в учетной политике;
- если в учетную политику требуется внести изменения, то это необходимо сделать до начала 2019 года. Для этого выпускается приказ руководителя о внесении изменений. Согласно п. 12 ПБУ 1/2008, изменения в учетную политику вносятся с начала отчетного года, если иное не обусловлено причиной такого изменения.
2. Проверьте бухгалтерский учет на наличие ошибок
Если ошибки при УСН будут выявлены, то их необходимо исправить по правилам ПБУ 22/2010. Если какую-то сумму следует убрать из бухгалтерского учета, корректировка должна быть сделана записью сторно. Если речь идет о доначислении, то в бухгалтерском учете придется сделать дополнительные проводки.
3. Проверьте наличие первичных учетных документов, на основании которых составлялись бухгалтерские записи
4. На 31 декабря 2018 года надо будет провести реформацию баланса
Реформацию надо проводить после того, как отражены все финансово-хозяйственные операции, начислены необходимые налоги и определены финансовые результаты декабря.
Не ждите час икс, чтобы проверить наличие всей необходимой «первички» или своевременность отражения операций в бухгалтерском учете. Делайте это регулярно.
Налоговая и административная ответственность при УСН
Налоговая ответственность (ст. 120 НК РФ):
- Штраф в размере 10 000 рублей — за грубое нарушение организацией правил учета доходов и (или) расходов и (или) объектов налогообложения, если эти деяния совершены в течение одного налогового периода;
- Штраф в размере 30 000 рублей — за те же деяния, если они совершены в течение более одного налогового периода.
Те же деяния, если они повлекли занижение налоговой базы, влекут взыскание штрафа в размере 20% от суммы неуплаченного налога, но не менее 40 000 рублей.
Под грубым нарушением правил учета доходов и расходов и объектов налогообложения понимается (ст. 120 НК РФ):
- отсутствие первичных документов, или отсутствие счетов-фактур, или регистров бухгалтерского учета или налогового учета,
- систематическое (два раза и более в течение календарного года) несвоевременное или неправильное отражение на счетах бухгалтерского учета, в регистрах налогового учета и в отчетности хозяйственных операций, денежных средств, материальных ценностей, нематериальных активов и финансовых вложений налогоплательщика.
Кроме того, должностным лицам может грозить штраф в размере от 2000 до 3000 рублей (ст. 15.11 КоАП РФ):
- за грубое нарушение правил ведения бухгалтерского учета и представления бухгалтерской отчетности;
- за грубое нарушение порядка и сроков хранения учетных документов.
Под грубым нарушением в данном случае понимается:
- искажение сумм начисленных налогов и сборов не менее чем на 10%;
- искажение любой статьи (строки) формы бухгалтерской отчетности не менее чем на 10%.
Для главного бухгалтера предприятия на УСН программа профпереподготовки « ». Подготовка на соответствие профстандарту «Бухгалтер» (код А,В).
Одним из самых распространенных и наиболее простых режимов налогообложения, которые чаще применяют индивидуальные предприниматели, особенно на стадии открытия своего бизнеса – это УСН «Доходы». Рассмотрим его более подробно, как ведется учет на этом виде налогообложения.
Выбор налогового режима является очень важным моментом как при или ООО, так и в ходе ведения деятельности, ведь правильный выбор может существенно сэкономить на налогах. К тому же требует определенных знаний и навыков, а данный налоговый режим способен освоить и новичок в этом деле.
Главной прелестью такой системы, как УСН «доходы» является его простота. В отличие его собрата – УСН «Доходы мин
ус расходы» для целей налогообложения учитываются лишь доходы, расходы при УСН в этом случае в расчет не берутся. Это в свою очередь не требует особых знаний, ведь далеко не все расходы можно учитывать при УСН.
В основном при расчете налога применяется ставка в размере 6% с полученного организацией или ИП дохода, однако, в новой декларации по УНС, действующей с 10 апреля 2016 года, ввели возможность устанавливать льготную процентную ставку по налогу. Так, в некоторых регионах может быть установлена льготная ставка в размере 0%, например, в Крыму.
Принято считать, что данный налоговый режим выгоден, пока расходы не превысят 50% доходов от деятельности, после чего стоит перейти на учет УСН «доходы, уменьшенные на величину расходов». Более , совмещении с другими налоговыми режимами и другой общей информацией можно ознакомиться в этой статье.
Налоги и отчисления
Отчислений и платежей по налогам не очень много, они следующие.
Платежи в пенсионный фонд
Если индивидуальный предприниматель работает сам, то он должен уплачивать установленные государством фиксированные платежи в ПФР за себя, а также 1% в ПФР, от суммы дохода, который превышает 300 тыс. рублей, подробнее описано в нашей отдельной статье. Также необходимо уплачивать платежи в ПФР за работников, если они есть у ИП, у организаций сотрудники есть всегда – как минимум директор.
Взносы ИП за себя можно уплатить как оной суммой, сразу за год или же делить ее равномерно на каждый квартал. Последний вариант более выгоден, так как вам не надо будет вытягивать из оборота всю сумма платежа, а делать вы это будете постепенно.
Но если вы решите все же осуществить один платеж, например, в январе, то в отличие от , вы сможете уменьшать на нее сумму налога, так как расчет осуществляется нарастающим итогом.
Авансовые платежи по УСН
Предприниматели и организации должны осуществлять ежеквартальные платежи по налогу, уплачиваемые в виде аванса. При этом авансовые платежи при УСН «доходы» и УСН «доходы минус расходы» рассчитываются одинаково. Отличие состоит лишь в порядке формирования налоговой базы.
Все авансовые платежи делятся 4 части на год и уплачиваются по ¼ части ежеквартально, при этом рассчитываются они нарастающим итогом с начала текущего года. Расчет данных сумм налогоплательщик осуществляет самостоятельно исходя из размера полученного дохода, при этом уменьшая их на величину перечисленных за этот же период страховых взносов в фонды в зависимости от того, есть ли у него наемные работники или нет.
АП = (сумма дохода за период с начала года) * (ставку по налогу) – (сумма платежей в ПФР, также считается с начала года) = платеж за период – суммы АП за предыдущий период (для первого квартала они равны нулю).
Первый квартал. Сначала считаются доходы за первый квартал, умножаются на ставку по налогу, как правило это 6%, уменьшаются на величину взносов в ПФР, полученная сумма оплачивается в бюджет.
Второй квартал. Берется сумма дохода нарастающим периодом с начала года, т.е. за период с января по июнь, умножается на ставку, вычитается сумма платежей в ПФР за период с января по июнь. Затем вычитается платеж по авансовому платежу за первый квартал.
Третий и четвертый кварталы считаются аналогично второму.
Пример расчета мы приведем ниже.
Срок уплаты авансовых платежей по УСН:
Уменьшение УСН на сумму взносов в ПФР
Организации и индивидуальные предприниматели имеют право уменьшить величину налога на сумму перечисленных страховых взносов в пенсионный фонд. При этом основным критерием для ИП будет наличие или отсутствие наемных работников, так как порядок уменьшения будет разный. Для ООО разницы нет, так как в компании всегда присутствуют наемные работники, пусть даже единственный директор.
УСН 6 процентов уменьшение налога 2017 ИП без работников
Если индивидуальный предприниматель работает сам, и у него нет наемных работников, даже оформленных по договорам гражданско-правового характера, то налог можно уменьшить на всю сумму фиксированных платежей ИП за себя в ПФР. Однако, если принять хотя бы одного работника ситуация меняется в корне.
Пример №1. Сергеев А.В. работает сам, без сотрудников, за первый квартал заработал в сумме 127 тыс. рублей. В этот же период он оплатил за себя в фонды 3500 рублей. Применяем следующим образом:
- Рассчитывает предварительную сумму налога – 127 000 * 6% = 7620 руб.
- Применяем вычеты, из полученной суммы вычитаем оплаты в ПФР и ФОМС: 7620 – 3500 = 4120 рублей. Данную сумму необходимо будет оплатить в бюджет.
Пример №2. Предположим, Тот же Сергеев в первом квартале заработал не 127 тыс руб., а всего 25 000 и также оплатил в фонды 3500 руб.
- Налог будет составлять 25 000 * 6% = 1 500 рублей.
- Применяем вычеты, так как их сумма превышает полученную расчетную цифру, т.е. 3500 больше, чем 1500, таким образом у нас не возникнет налога к оплате. 1500 – 3500 = 0 рублей. При этом оставшуюся разницу в 2000 руб. мы сможем применять в качестве вычета в последующих кварталах.
Важно! Если предприниматель работал сам, а потом, пусть даже временно принял в штат работника, то все платежи за год необходимо пересчитать и уплачиваться исходя из сумм выплаченных в ПФР за работников! Т.е., как описано ниже, уменьшить налог можно будет не более, чем на 50% на оплаты в ПФР за работников.
УСН 6 процентов уменьшение налога 2017 ИП с работниками, ООО
Если предприниматель трудоустраивает у себя наемных работников или же в случае ООО, у которых всегда есть работники, то налог УСН «доходы» можно уменьшить максимум на 50% от суммы перечисленных страховых взносов в ПФР за работников. Причем, в случае ИП, перечисленные суммы им за себя никак не уменьшают налог – это очень важно!
Пример №1. ИП Сергеев заработал в первом квартале 127 тыс. руб. У него есть 2 наемных работника, за которых он заплатил в фонды 10 000 руб., а за себя оплатил 3500 руб. Как считать в этом случае?
- Рассчитываем сумму налога, также доход умножаем на ставку, получим: 127 000 * 6% = 7620 руб.
- Так как в этом случае можно вычесть не более 50% от суммы налога за счет оплаты отчислений в ПФР, то необходимо взять половину расчетной цифры и сравнить ее с отчислениями за сотрудников. 7620 /2 =3810 руб. Так как полученная сумма 3810 меньше, чем отчисления 10 тыс. руб, в таком случае мы имеем право уменьшить налог лишь на половину. К уплате будет 7620 – 3810 = 3810 руб.
- Оставшуюся часть не использованных вычетов 10 000 – 3810 = 6 190 можно будет применить в последующих кварталах.
Важно! Налог по УСН ИП без работников уменьшает на 100% от суммы перечислений в ПФР за себя, а ИП с работниками и ООО – не более, чем на 50% от перечисленных сумм в ПФР за своих работников. Также предприниматели имеют право уменьшить налоги на величину взноса в ПФР – 1% с прибыли более 300 тыс. руб. ИФНС все же стала относить эти суммы к фиксированным платежам.
Пример расчет авансовых платежей по УСН «доходы»
В качестве примера возьмем две ситуации, когда у предпринимателя нет работников, а так же для ООО, ИП с работниками.
ИП без работников
Учтем, что в данном случае предприниматель уменьшает налоги на суммы перечисленных страховых взносов за себя на 100%.
|
Месяц |
Отчетный период | Доход, руб. |
Авансовый платеж по УСН |
|||
| Январь | 1-й квартал | 35 000 | 135 000 | 6 997,50 | 1 102,50 | |
| Февраль | 45 000 | |||||
| Март | 55 000 | 6 997,50 | ||||
| Апрель | Полугодие | 70 000 | 425 000 | 13 995,00 | 10 402,50 | |
| Май | 95 000 | |||||
| Июнь | 125 000 | 6 997,50 | ||||
| Июль | 9 месяцев | 150 000 | 925 000 | 20 992,50 | 23 002,50 | |
| Август | 170 000 | |||||
| Сентябрь | 180 000 | 6 997,50 | ||||
| Октябрь | За год | 195 000 | 1 575 000 | 40 740,00 | 19 252,50 | |
| Ноябрь | 220 000 | |||||
| Декабрь | 235 000 | 19 747,50 |
Первый квартал:
- Доход составил 135 000 руб. умножаем на 6% налога, получаем 8100 рублей, это предварительная сумма налога.
- Так как полученная сумма больше суммы перечислений в фонды, тогда вычет мы используем в полном размере
- Теперь вычитаем из этой суммы величину платежей в фонды, получаем 8100 – 6997,50, наш авансовый платеж составит 1 102,50.
Важно! Если бы сумм налога была бы менее суммы оплат в фонды, например, составляла 4000 рублей, в таком случае сумма авансового платежа равнялась нулю, так как 4000 – 6997,50 = 0. При этом на сумму 2997,50 мы бы могли уменьшить налог за последующие периоды.
Второй квартал (аналогично рассчитываем третий квартал):
- Нам необходимо взять доход нарастающим итогом за полугодие, умножить на ставку налога, получим 425 000 руб. * 6% = 25 500 руб.
- Сравниваем наш вычет (оплаты в ПФР) с полученной суммой, 25 500 больше 12 826,66, поэтому данные платежи принимаются к уменьшению полностью.
- Теперь вычитаем платежи в фонды за тот же период, получаем 25 500 – 13 995 = 11 505,00.
- Теперь необходимо учесть, что мы уже заплатили 1 102,50 в первом квартале, таким образом, за второй квартал нам следует оплатить: 11 505- 1 102,50 = 10 402,50 руб.
Четвертый квартал:
- Берем доход, полученный нарастающим итогом за 9 месяцев и рассчитываем налог: 1 575 000 * 6% = 94 500.
- Сравниваем полученное значение с вычетом (оплаты в ПФР и на ОМС): 94 500 больше 40 740. Поэтому сумму оплаты в фонды принимаем к вычету в полном объеме.
- В 4-м квартале нами были оплачены взносы фиксированные платежи ИП за себя в фиксированном размере, исходя из МРОТ, а также 1% с превышения дохода в 300 тыс. рублей. Таким образом сумма взносов составила 6997,50 + 12750,00 = 19 747,50.
- Применяем вычеты: 94 500 – 40 740 = 53 760.
- Вычитаем из полученной суммы ранее оплаченные авансовые платежи: 53 760 – 24 105 – 10 402,50 – 1 102,50 = 19 252, 50
В итоге за год необходимо будет заплатить 53760,00.
Внимание! Примерную в формате Excel можно скачать по данной ссылке. Вам необходимо просто подставить в нее значения и она рассчитает все автоматически.
ООО и ИП с работниками
Возьмем такие же цифры дохода, как в примере выше. Учтем, что в данном случае налоги уменьшаются на величину платежей в фонды за работников. Также в качестве примере возьмем, что фонд оплаты труда составляет 40% от дохода на определенное количество сотрудников. Величина взносов с зарплаты составляет 30%, занесем в таблицу.
|
Месяц |
Отчетный период | Доход, руб. | Доход нарастающим итогом, руб. | Платежи в фонды помесячно ИП за себя, руб. | Платежи в фонды ИП за себя нарастающим итогом, руб. |
Авансовый платеж по УСН |
| Январь | 1-й квартал | 35 000 | 135 000 | 4200 | 16 200,00 | 4050 |
| Февраль | 45 000 | 5400 | ||||
| Март | 55 000 | 6600 | ||||
| Апрель | Полугодие | 70 000 | 425 000 | 8400 | 34 800,00 | 8700 |
| Май | 95 000 | 11400 | ||||
| Июнь | 125 000 | 15000 | ||||
| Июль | 9 месяцев | 150 000 | 925 000 | 18000 | 60 000 | 15000 |
| Август | 170 000 | 20400 | ||||
| Сентябрь | 180 000 | 21600 | ||||
| Октябрь | За год | 195 000 | 1 575 000 | 23400 | 78 000,00 | 19500 |
| Ноябрь | 220 000 | 26400 | ||||
| Декабрь | 235 000 | 28200 |
Расчет строится следующим образом:
Первый квартал:
- Полученный доход в квартале умножаем на ставку налога, 135 000 руб. * 6% = 8100. Это наш предварительный налог.
- Сравниваем ½ полученного числа с величиной отчислений в фонды, 8100/2 = 4050 меньше, чем 16200 руб. поэтому мы не может полностью уменьшить на сумму отчислений, а лишь на 4050. Почему половину? Потому, что вычет не может превышать 50% от суммы первоначального налога, т.е. 4050 рублей (первоначальный налог делим на 2 – это и есть 50% максимально допустимого уменьшения).
- Авансовый платеж будет равен 8100 минус максимальное значение вычета 4050, получим 8100 – 4050 = 4050.
Второй квартал (последующие периоды считаются аналогично):
- Также предварительно считаем налог нарастающим итогом, получим 425 тыс. руб. * 6% = 25 500 руб.
- Сравниваем ½ полученного числа с суммой платежей в фонды, 25 500 / 2 = 12750 меньше 34 800, поэтому также мы может взять только часть платежей к уменьшению в размере 12 750 руб. , .
Организации должны вести бухгалтерский учет в полном размере.
Упрощенная система налогообложения неслучайно популярна среди начинающих бизнесменов. Не отказываются от нее и опытные владельцы ООО, если оборот позволяет. Название «упрощенка» говорит само за себя: вести бизнес по этой схеме проще, налог выходит меньше, и отчетность сдавать удобнее.
Действительно ли УСН для ООО выгоднее, чем общая система, или есть скрытые минусы? Как оформлять и сдавать отчетность? Давайте разберемся подробнее.
Плюсы и минусы УСН для ООО
Нельзя однозначно сказать, что «упрощенка» для ООО — самое простое и выгодное решение. В каждом случае прежде чем выбрать налоговый режим, нужно учесть множество факторов. Но невозможно отрицать, что УСН — пластичная система с возможностью регулировать налоговую нагрузку. Недаром она продумана в двух вариантах:
- доходы;
- доходы минус расходы.
В первом случае налогом облагается весь полученный доход по ставке 6 %.
Второй вариант позволяет вычесть из дохода затраты, связанные с ведением бизнеса (список ограничен), но ставка налога уже составляет 15 %.
Оценим плюсы и минусы УСН для ООО по пунктам
- Сколько придется заплатить государству?
Возьмем во внимание сам налог и отчисления в фонды: пенсионные, социальные взносы и взносы на медицинское страхование. Страховые взносы составляют около 30 % денежных сумм, выплаченных работникам.
Ставка единого налога на УСН в обоих вариантах ниже, чем на общей системе налогообложения. ООО на ОСН платят налог на прибыль, общая ставка которого по стране 20 %. На «упрощенке» организации выбирают между 6 % и 15 %, и это максимальные величины. На уровне регионов ставки понижаются местными властями — налог может быть еще меньше.
Суммы страховых взносов на УСН «доходы» могут уменьшать авансовые налоговые платежи, но только до 50 %. Это явное преимущество, ведь можно сократить сумму налога вдвое.
А на второй схеме «доходы минус расходы» страховые взносы учитываются как затраты и вычитаются из налоговой базы. Эту особенность нельзя назвать исключительной, потому что при уплате налога на прибыль действует такая же схема.
По сравнению с ОСН, упрощенная система выглядит выгоднее, если брать во внимание величину ставки и возможность уменьшать авансы на страховые взносы на схеме «доходы». Проиграть по величине выплат государству УСН может разве что ЕНВД, и то не всегда.
- Насколько сложно вести учет и сдавать отчетность?
На УСН налоговый отчет ведется в КУДиР — книге учета доходов и расходов. ООО, в отличие от ИП, обязаны вести и бухгалтерский учет. Зато отчетность сдается вместе с декларацией по итогам года до 31 марта. Тогда как на ОСН- и ЕНДВ-предприятия отчитываются каждый квартал. На «упрощенке» поквартально отчисляются только авансовые платежи. Их рассчитывают по данным КУДиР, а при уплате единого налога по итогу года вычитают из его суммы. Обязанность вести бухучет для ООО не выделяет упрощенную систему на фоне ОСН, а вот отсутствие отчетов по бухгалтерским данным каждый квартал — большой плюс.
- Насколько вероятны споры с налоговой?
На схеме «доходы» риск практически минимальный. Это плюс. А вот на схеме «доходы минус расходы» споры вероятны. Они возникают, если налоговая служба признает расход необоснованным или неподтвержденным. И тогда начисляются пени, штрафы из-за возникновения недоимки. Но отметим, что на общей налоговой системе при уплате налога на прибыль подобных споров гораздо больше.
Плательщики на «упрощенке» освобождены от уплаты НДС (кроме «ввозного» на таможне), что также избавляет от разбирательств, связанных с его уплатой и возвратом.
- Можно ли работать с фирмами с другим режимом налогообложения?
Так как ООО на УСН не платит и не учитывает НДС, то велика вероятность, что партнеры, работающие с НДС, откажутся с вами сотрудничать, ведь им придется переплачивать. Привлечь партнеров, использующих другие налоговые режимы, получится только установив предельно выгодные и низкие цены на товары. Круг покупателей и фирм-партнеров на УСН ограничен такими же неплательщиками НДС. И это существенный минус системы.
Ставка налога для ООО на УСН
В общих случаях ставка единого налога равна:
- 6 % с доходов;
- 15 % с доходов, уменьшенных на расходы.
Нижний порог для ставки по объекту «доходы минус расходы» — 5 %. В регионах ставка варьируется от 5 до 15 %.
Оценить выгоду УСН можно, узнав, на сколько понижена ставка в интересующем регионе. Информацию об этом получают в налоговой инспекции, местной администрации и на сайте ФНС.
Бухгалтерская отчетность для ООО на УСН
ИП на УСН могут не вести бухучет, а вот организации обязаны. По итогам года ООО сдает в инспекцию налоговую и бухгалтерскую отчетность. Преимущество перед другими режимами в том, что бухотчетность сдается только один раз, а не ежеквартально. Субъекты малого предпринимательства (ООО на УСН, если выручка за предыдущий год не превысит 800 млн рублей) ведут бухгалтерский учет в упрощенной форме. Но это дело добровольное, можно вести учет и в общем порядке, если бухгалтеру фирмы так удобнее.
Список документов упрощенной отчетности ООО на УСН по итогам года
|
Документ |
Форма |
Срок сдачи |
Куда сдавать |
|
Книга расходов и доходов (КУДиР) |
|||
|
Бухгалтерский баланс |
|||
|
Сведения о прибыли и убытках — отчет о финансовых результатах |
Форма 2 (утв. Приказом Минфина № 66н) |
||
|
Отчет о количестве сотрудников |
|||
|
Декларация |
|||
|
Пояснительная записка к годовому отчету |
Произвольная форма (предоставляется добровольно при необходимости) |
||
|
Справка о доходах физ. лица |
Кроме итоговой отчетности, ООО на УСН ежеквартально подают сведения в ФСС, ПФР, ФОМС.
Как выплатить дивиденды учредителю при УСН
Дивиденды — это деньги или иной доход, оставшийся после уплаты налогов, которые распределяются между участниками или акционерами ООО. Как же собственник фирмы может получить свою прибыль?
Дивиденды могут быть распределены между участниками или выплачены единственному учредителю только при успешной деятельности организации.
Прибыль ООО не распределяется, если:
- не оплачен уставной капитал;
- фирма на грани банкротства;
- стоимость чистых активов меньше уставного капитала;
- участник еще не выплатил стоимость своей доли;
- это предусмотрено кредитными обязательствами фирмы или законом.
Распределяются дивиденды по решению собрания участников общества или единственного учредителя на основании данных бухгалтерской отчетности. Обычно распределение идет согласно долям в капитале, но уставом может быть закреплена другая схема. 60 дней с момента подписания протокола о решении — срок, за который суммы должны быть выплачены.
Дивиденды физических лиц облагаются НДФЛ по ставке 13 %. Страховые взносы на них не начисляются.
Если учредитель — юридическое лицо, то полученные им дивиденды облагаются налогом на прибыль. Российская компания, владеющая 50 % капитала в течение 365 дней, имеет льготу — ставка налога на прибыль с дивидендов для нее — 0 %.
Лимит доходов для ООО на УСН в 2019
Использовать «упрощенку» можно, только если доходы компании не превышают определенного в законе предела. На величину этого порога до 2017 года влиял коэффициент-дефлятор, который в 2016 году был равен 1,329. Теперь Федеральными законами от 30.11.2016 № 401 , от 03.07.2016 № 243 норма об индексации предельного размера дохода на коэффициент-дефлятор остановлена и введены фиксированные значения. В частности, установлены такие лимиты:
- предельный лимит дохода по УСН за 9 месяцев 2017 года (право перехода) — 112,5 млн рублей (п. 2 ст. 346.12 НК РФ );
- лимит дохода за год (право применения) — 150 млн рублей (абз. 1 п. 4 ст. 346.13 НК РФ );
- лимит стоимости основных средств — 150 млн рублей (пп. 16 п. 3 ст. 346.12 НК РФ).
Так что теперь никаких особых расчетов проводить не нужно. Важно только помнить, что организации и ИП, которые перейдут на УСН с 2019 года, не должны получить выручку более 150 млн рублей.
Только с учетом приведенных лимитов ООО вправе использовать «упрощенку» в 2019 году. О потере права на применение, если выручка превысит допустимый предел, сообщить в налоговую нужно самостоятельно не позднее 15 дней с истечения квартала, в котором это случилось.
Упрощенные бухгалтерский учет и отчетность не связаны с налогообложением. Его могут вести фирмы как на УСНО, так и на других режимах, включая общий. Такая возможность предоставлена малым предприятиям, некоммерческим организациям (кроме иностранных агентов) и участникам Сколково. В статье ответим на вопрос, нужно ли сдавать баланс ООО при УСН в 2019 году, а также ИП и НКО.
Требования к юридическим лицам на упрощенке строже: кроме прочего, стоимость их амортизируемых основных средств на балансе не может превышать 100 млн рублей.
Бухгалтерский баланс для ООО на УСН за 2019 год может составляться по облегченной схеме, предусмотренной ФЗ № 402 и Приказом Минфина от 02.07.2010 № 66н . Однако детализация отчетности оставлена на усмотрение ООО: допустимы полный и краткий варианты. Какой баланс сдает ООО на УСН? Читайте об этом ниже.
Годовой бланк для ИП и ООО на УСН: какой баланс сдавать за 2019 год
Обычный отчет на 3 страницах с многочисленными приложениями или упрощенный на 2 страницах с пояснениями при необходимости (например, в случае убытков)? В зависимости от видов деятельности организации и используемых ей счетов бухучета: если применяются редкие счета, отсутствующие в краткой форме отчета, то лучше использовать полный вариант. Для фирм, занимающихся такими распространенными видами деятельности, как торговля, перевозки или строительство, облегченная версия бланка отражает результаты финансовой деятельности достаточно полно.
Нужно ли отчитываться ИП на упрощенке? Не обязательно, но при желании можно составить отчетность по любой форме на основе данных книги учета доходов (и расходов).
Можно ли НКО отчитываться упрощенно? Да, вместо отчета о финансовых результатах НКО заполняют упрощенный отчет об использовании целевых средств. Облегченный вариант значительно короче. Посмотреть, как правильно заполнить баланс НКО на УСНО, можно в примере (рис. 1).
Как сделать упрощенный бухгалтерский балансдля УСН за 2019 год: бланк и рекомендации
Сперва необходимо закрыть бухгалтерский отчетный период. Чтобы свести баланс, 31 декабря отчетного года закрывают счета 90, 91 и 99 — это называется реформацией. Для упрощенного бухбаланса при УСН 2019 г. эта процедура такая же, как для обычного. Необходимые проводки представлены в таблице, пример заполнения отчета о финансовых результатах на основе этих проводок — на рис. 2. Для таких субъектов неактуальны субсчета по налогу на добавленную стоимость и акцизам (90-3, 90-4, 91-3).
Таблица. Проводки при реформации.
Упрощенная бухгалтерская отчетность: пример заполнения
Рис. 1. Пример отчета о финансовых результатах за 2019 г.
Перед тем как составить бухгалтерский баланс при УСН в 2019 году, скачивают бланк — например, в приложении к статье. Данные в формы можно вносить вручную, на компьютере или автоматически через бухгалтерскую программу.
Баланс при УСН за 2019 год надо было успеть сдать 31 марта. Так как в 2019 году это выходной день — воскресенье, его необходимо будет сдать до 01.04.2019. Поквартально компании на упрощенке не отчитываются, да и в полном варианте баланс сдается только за год.
Предоставить финансовую отчетность надо в ФНС и Росстат (вместе со статистической). Для некоторых организаций бухгалтерские данные являются публичными, например для НКО, и их требуется публиковать в печатном издании. Однако на большинство обычных организаций такое требование не распространяется.
Пошаговое заполнение баланса при УСН за 2019 год
Информация на первых двух страницах новой бухгалтерской отчетности за 2019 г. по упрощенке должна содержать все сведения об организации и сводные данные учета.


Рис. 2. «Описательные» страницы финансовой отчетности.
Составление бухбаланса при УСН за 2019 год подразумевает всего 5 видов активов и 8 видов пассивов (рис. 1). Пассивные счета были детализированы, по сравнению с предыдущим бланком. Два добавленных пункта — «целевые средства» и «фонд недвижимого и особо ценного движимого имущества» — необходимы для детализации активов организации. В них нужно указать данные о целевых средствах, направленных на капитальный ремонт, модернизацию основных средств или инновации. Кроме того, многие организации должны будут отразить стоимость недвижимости или транспортных средств на балансе.
Обратите внимание: код строки соответствует тому счету, который по ней имеет наибольший удельный вес. Например, у предприятия нематериальных активов на 100 тыс. руб. (код 1110) и финансовых вложений на 50 тыс. руб. (код 1170). В отчете в строке «Нематериальные, финансовые и другие внеоборотные активы» будет указан код 1110, но вписана общая сумма — 150 тыс. руб. — по обоим счетам.
Доходы компании показываются в отчете о финансовых результатах (рис. 2). Его заполняют вместе с упрощенным бухбалансом на упрощенке в 2019 году, также он известен как форма 2, отчет о прибыли и убытках.
Образец готового бухгалтерского баланса при УСН в 2019 году
Финансовая отчетность прибыльной фирмы на упрощенке за 2019 г. (полный комплект, тыс. руб.).
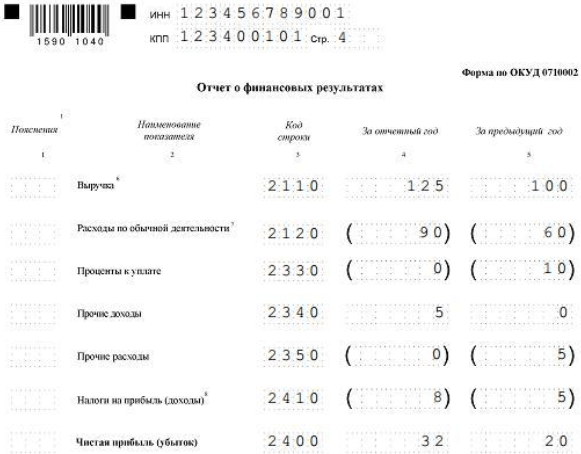

Финансовая отчетность убыточной фирмы (УСН «доходы минус расходы»). Пример заполнения бухгалтерского баланса при УСН «доходы минус расходы» (формы 2) с убытком немного отличается от «прибыльного» варианта. В балансе ООО при УСН за 2019 г. различий нет.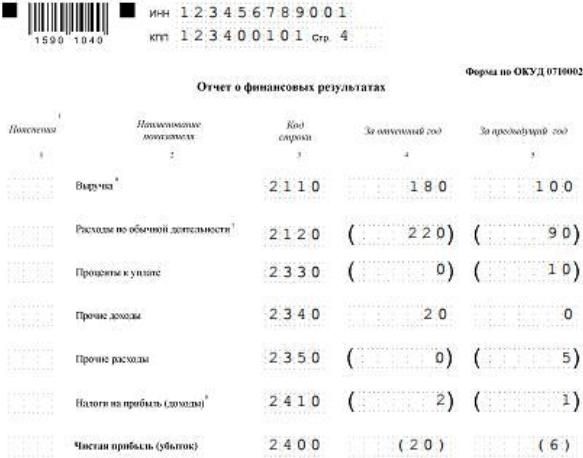

Будьте готовы при убытках давать пояснения налоговым инспекторам. Можно сразу оформить пояснительную записку о причинах их возникновения. От предприятий и ИП, использующих упрощенный режим, не требуется составлять ее по полной программе. Убытки возможно объяснить списанием просроченной дебиторской задолженности и т. п. Налоговики могут уточнить и ваши намерения по исправлению ситуации.
Напоминаем, что организация может перейти на упрощенку, отправив уведомление об этом в Налоговую. Сделать это вам поможет , данный в статье на нашем портале.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации