
Кудир доходы минус расходы пример заполнения. КУДиР: образцы заполнения
ИП на УСН рассчитывают специальный налог, исходя из величины доходов или результата вычитания расходов из доходов в зависимости от выбранного объекта налогообложения. Для учета показателей, используемых при исчислении налогооблагаемой базы, применяется налоговый регистр – Книга учета доходов и расходов .
Данный регистр необходим для корректного определения налоговой базы и специального налога, а потому в него включаются только те показатели, которые учитываются в расчетном процессе. Не нужно вносить в Книгу те операции, доходы или расходы, которые не участвуют в исчислении базы.
Данный учетный регистр обязателен для всех ИП, применяющих упрощенный режим. Отсутствие Книги может быть выявлено в случае проверки налоговиками деятельности предпринимателя. Налоговая может запросить ее как за текущий, так и за прошлые годы, и ИП обязан ее предоставить.
Актуальный на 2016г. бланк Книги для ИП приложен к Приказу Минфина №135н от 22 октября 2012г.
В случае непредставления наступает ответственность в виде денежного штрафа 200 руб. за каждую отсутствующую Книгу.
Кроме того, наступает ответственность за грубое нарушение правил ведения налогового учета, установленного 120 статьей НК РФ. Если нарушение выявлено в одном налоговом периоде, то штраф составит 10000 руб., если нарушения наблюдаются в более чем одном периоде, то штраф – 30000 руб. Если при этом занижена база для налога, то штраф – 20% от величины неуплаченного налога, но не меньше 40000 руб.
Правила ведения Книги учета для ИП
Приказ №153н содержит в приложении Порядок заполнения данного регистра, который определяет основные принципы оформления и ведения Книги учета.
При заполнении ИП должен соблюдать следующие правила:
- Книга действует год, с начала следующего заводится новый бланк;
- Заполнять регистр можно на бумажном или электронном носителе с последующей распечаткой. Бумажный или распечатанный вариант должен быть прошит, каждая страница пронумерована, должна присутствовать запись о числе листов в Книге, заверенная самим ИП;
- Записи выполняются только на основании оправдательных документов, подтверждающих факт свершения хозяйственной операции;
- Записи вносятся в хронологической последовательности по факту признания доходов или расходов;
- Каждая операция фиксируется отдельной строкой;
- Исправление в бумажный вариант вносятся с помощью аккуратного зачеркивания неверных данных и подписания рядом правильных значений с заверением корректировки самим предпринимателем.
Хранить Книгу нужно в течение 4-х лет, то есть в 2016 году у ИП должны присутствовать регистры за 2012-1015 года.
ИП с объектом доходы заполняют:
- Титульную страницу;
- Раздел I с 1 по 4 графы (5-ю графу заполнять не нужно) – отражаются полученные доходы, учитываемые в налогооблагаемой базе;
- Раздел IV – взносы страхового типа за обязательное и добровольное страхование, здесь же показываются оплаченные листки по утери работоспособности (за три первых дня больничного) – данные расходы уменьшают базу для расчета специального налога.
ИП с объектом доходы-расходы заполняют:
- Титульную страницу;
- Раздел I (все графы) – показываются полученные доходы и расходы, участвующие в определении налогооблагаемой базы;
- Справку к разделу I – определяется база по итогам года;
- Раздел II – учитываются затраты ИП, связанные с поступлением НМА и ОС, а также их модернизацией, достройкой, дооборудованием, улучшением;
- Раздел III – показываются убытки прошедших годов, уменьшающие базу за отчетный год.
Заполнение титульного листа книги для ИП на УСН
На титульном листе заполняются следующие данные:
- год, в котором ведется Книга;
- дата ее открытия;
- ФИО предпринимателя и его ИНН;
- объект налогообложения;
- место жительства ИП;
- реквизиты банковских счетов.
Заполнение Раздела I
Раздел показывает сведения об операциях, совершаемых на протяжении года, которые привели к образованию дохода или расхода. Данные о каждой операции вносятся последовательно в соответствии с датой признания доходно-расходного показателя.
Для каждого квартала предназначена отдельная таблица, по итогам которой считаются промежуточные результаты общей величины доходов и расходов. Итоги подводятся также по каждому отчетному периоду – 6, 9 и 12 месяцев.
ИП на доходном УСН показывают доходы, а также расходы за счет средств, предоставленных предпринимателю государством в качестве финансовой поддержки.
ИП на доходно-расходном УСН показывают доходы и расходы, включаемые в расчет налога. Список учитываемых расходов закреплен в ст.346.16.
Приводятся сведения об операциях, относящихся только к деятельности на УСН. Если ИП параллельно ведет бизнес на ЕНВД, то доходно-расходные показатели по данному бизнесу в Книгу не включаются.
Заполнение строк раздела
| Поле раздела | Пояснение по заполнению |
| Гр.1 | Номер вносимой операции. Нумерация сквозная по всем кварталам, то есть нумерация 2-го квартала продолжает нумерацию 1-го и т.д. |
| Гр.2 | Дата и № документа, на основании которого регистрируется операция в Книге. Как правило, в отношении ИП на УСН в качестве таких документов выступает платежно-расчетная приходная и расходная документация, свидетельствующая о факте получения дохода или расхода (не важна дата свершения операция, важна дата признания дохода или расхода) – ПКО, РКО, платежные поручения, банковские выписки, чеки. Указывать наименование документа не требуется, но все-таки удобнее для ИП показать не только № и дату бланка, но и его название. Такое заполнение будет понятнее и для предпринимателя, и для налоговиков. |
| Гр.3 | Краткое пояснение к операции – получена оплата, списаны расходы, оплачены товары. |
| Гр.4 | ИП показывает доходы от реализационных и внереализационных операций на день их получения (зачисление на счет, факт наличных и имущественных поступления). Если делается возврат денег, то возвратная операция регистрируется отдельной строкой на дату возврата, сумма вносится со знаком «-». |
| Гр.5 | ИП на УСН «доходы,расходы» показывает понесенные расходы, включенные в список ст.346.16. Операция регистрируется на день оплаты расхода, перечисления денег за исключением некоторых ситуаций (затраты на закупку материалов, товаров на реализацию, ОС и НМА, выплату зарплаты, оплату налогов, услуг сторонним компаниям), для которых установлены особые правила по пп.1-5. п.2 ст.346.17. |
| Итого за квартал | По каждому кварталу считается общая величина по гр. 4 и 5. |
| Итого за период | Считается общая величина по гр. 4 и 5 за полугодие, 9 и 12 мес. |
Заполнение Справки к Разделу I
Справка заполняется только теми ИП, кто облагает налогом доходы-расходы по результатам календарного года на основании показателей, указанные в итоговых строчках разд. I. Годовые величины доходов и расходов вносятся соответственно в поля 010 и 020.
ИП с указанным объектом налогообложения обязаны платить за год налог, рассчитанный от результата вычитания расходов из доходов. Если он оказался меньше 1% от величины доходов за год, то платится минимальный налог. Разница между фактическим налогом и уплаченным минимальным учитывается в следующих годах в расходах. Данная разница за прошедший налоговый период показывается по строке 030 данной справки за отчетный год. Определяется она на основании декларации УСН за прошлый год.
База по налогу по результатам года показывается в поле 040, если получены убытки, то они вносятся в поле 041.
Заполнение Раздела II
Раздел показывает расходы в связи с поступлением НМА и ОС, их переоборудованием, модернизацией, достройкой, перевооружением. Такие расходы признаются на УСН в особом порядке, а потому подлежат выделению в отдельный раздел.
Заполняется раздел с разбивкой по периодам. То есть в каждом новом квартале нужно учитывать расходы с учетом показателей предыдущих периодов.
Для каждого актива заполняется отдельная строка, данные показываются по объектам, применяемым в упрощенной деятельности. Также лучше отдельными строками фиксировать затраты на поступление актива и на его модернизацию и реконструкцию. Хотя Порядок заполнения Книги этого не требует, но такой способ отражения будет более нагляден для самого ИП.
В таблице 16 граф. В зависимости от момента фиксации расхода, связанного с внеобортным активом, не заполняются некоторые графы:
- Если расходы понесены до работы на УСН, то не заполняется гр.6;
- Если расходы пришлись на УСН, то не заполняются гр.7, 8, 14, 15.
По итогам каждого периода заполняется итоговая строка с суммарными показателями по графам 6, 8, 12-15.
Заполнение Раздела III
Убыток, полученный ИП в последние 10 лет работы на УСН, может уменьшить налогооблагаемую базу по правилам, прописанным в п.7 ст.346.18. ИП нужно рассчитать общую сумму убытка за последние 10 лет и определить ту его долю, которую можно учесть в расходах за отчетный год. Оставшуюся часть убытка нужно перенести на последующие года. Данные для заполнения берутся из справки к разд. I.
Данный раздел могут заполнить только те ИП, которые облагают налогом результат вычитания доходов и расходов.
Заполнение полей раздела III:
Заполнение Раздела IV
ИП с объектом «доходы» показывает в этом разделе суммы, вычитаемые из рассчитанного налога УСН:
- страховые взносы;
- выплаты по листам нетрудоспособности за три первых дня болезни.
Данные приводятся для каждого квартала отдельно, по окончании которого подводятся итоги. Также считаются суммарные значения по окончании полугодия, 9 и 12 месяцев.
Размещенных здесь: мы писали про сам налог, кто его может применять, какие есть ограничения, как его посчитать и как заполнить декларацию. Сегодня, наконец-то, добрались до заполнения КУДИР. В этой статье вы найдете пример оформления КУДИР для УСН с Доходов.
Заполнять КУДИР автоматически, вести учет и сдавать отчетность удобнее всего в специальном сервисе .
Сначала напомним, что КУДИР – это книга учета доходов и расходов, ее должны вести и ИП, и компании, уплачивающие налоги по упрощенке. ИП и юрлица заполняют ее одинаково, каких-то существенных различий нет, поэтому наш пример подойдет для всех – он отражает основные моменты. Различия в заполнении книги обусловлены лишь разными объектами налогообложения. Здесь приведен пример для УСН-Доходы.
Итак, несколько основных моментов:
- КУДИР ведется в обязательном порядке, если вы не вели в течение года деятельность – у вас должна быть нулевая КУДИР;
- в КУДИР заносятся все операции, обязательно в хронологическом порядке;
- операции заносятся в КУДИР на основании первички;
- информация отражается попозиционно: одна операция – одна строка;
- все записи оформляются на русском языке;
- ошибки в КУДИР можно исправлять, но такое исправление должно быть аргументировано и заверено подписью ИП (ген. директора юрлица) с проставление даты внесения исправления и печатью (если используется);
- записи ведутся в полных рублях;
- КУДИР можно распечатать и заполнять на бумаге, а можно вести файл Excel на компьютере, во втором случае по окончании периода ее надо будет распечатывать. Книгу учета надо прошить: прошнуровать и пронумеровать, скрепить подписью и печатью.
Форма КУДИР унифицирована, бланк утвержден Приказом Минфина РФ № 135н от 22.10.2012 г. В нем можно найти саму форму и указания для ее заполнения.
ВАЖНО!!! С 01 января 2018 года все предприниматели, применяющие УСН должны вести КУДИР на новом бланке, утвержденном вышеуказанным приказом с учетом изменений от 01.12.2016г. №227н.
Что же нового внесено в КУДИР?
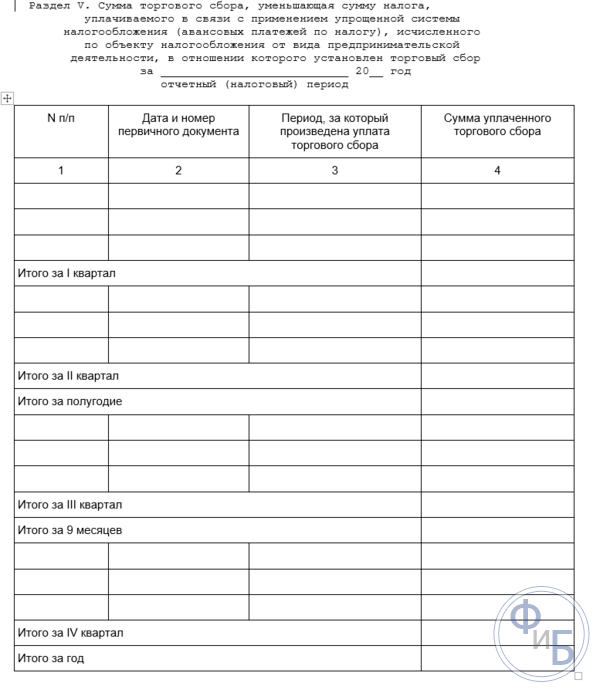
- Добавлен V раздел, который необходим для отражения торгового сбора, имеющий актуальность, на данный момент, для московских предпринимателей.
- В инструкцию по заполнению КУДИР внесен новый VI раздел, разъясняющий как правильно отразить торговый сбор. (приложение №2 к приказу №135н)
Еще раз подчеркнем, что эти изменения касаются заполнения КУДИР с 01.01.2018г. 2017 год у вас должен быть заполнен по старым Правилам и старой форме КУДИР.
Как заполнить КУДИР
Заполнить КУДИР самостоятельно довольно просто, особенно для ИП с небольшим количеством операций. Также можно воспользоваться услугами бухгалтера или специальными онлайн-сервисами. Мы сегодня расскажем о том, как заполнить КУДИР самому.
Разберемся с ними по очереди:
- Титульный лист – стандартный титульник, в котором надо указать данные налогоплательщика и год, за который составляется документ;
- Раздел I Доходы и расходы – его заполняют все ИП и юрлица на УСН;
- Раздел II Расчет расходов на ОС и НМА, которые учитываются при расчеты базы для налога;
- Раздел III Расчет суммы убытка, учитываемого при исчислении УСН
Эти два раздела заполняют только те, кто перешел на УСН с базой Доходы — расходы.
- Раздел IV Расходы, уменьшающие налог на УСН в соответствии с НК РФ (проще говоря, страховые взносы, которые вы платите за себя и работников) – в этом разделе данные проставляют только те, кто выбрал упрощенку с базой Доходы.
Что в итоге? ИП на УСН-Доходы должен заполнить титульник, разделы I и IV.
Шаг 1: Заполняем титульный лист
Что надо указать на титульнике? Прописываем следующие данные:
- год, за который ведется книга – «на 2017 год»;
- дату открытия книги – 2017/01/01;
- ФИО ИП (название организации);
- ИНН ИП (ИНН/КПП юрлица);
- Объект налогообложения – «доходы»;
- Адрес (для ИП – место жительства, для юрлиц –место нахождения);
- № р/с и банк.
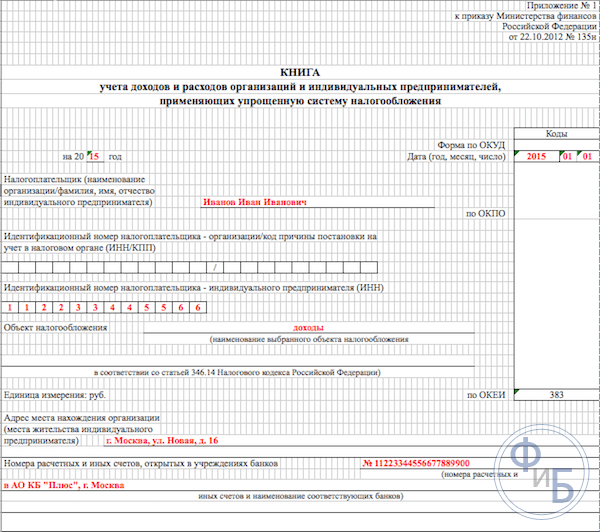
Пример заполнения титульника КУДИР представлен ниже:
Шаг 2: Заполняем Раздел I Доходы и расходы
ИП на УСН-Доходы записывает в этом разделе свои доходы. Некоторые расходы тоже указываются, но об этом скажу чуть ниже.
Итак, в разделе есть четыре таблицы – по одной на квартал. Каждая операция прописывается в отдельной строке, количество строк добавляете сами, когда печатаете форму. В таблице 5 граф:
- № п/п – проставляете номер записи по порядку;
- Дата и номер первичного документа – прописываете сведения по документу, являющемуся основой для отражения операции;
- Содержание операции – прописываете суть операции;
- Доходы – указываете сумму дохода;
- Расходы – здесь указывается сумма расходов (графа заполняется теми, кто УСН считает по базе Доходы — расходы).
Приведем несколько примеров, так как доход может поступать по-разному:
- При поступлении в кассу (для тех, кто применяет ККМ) – указываем дату и № Z-отчета, который делается в конце дня;
- При поступлении выручки по БСО:
- Если это БСО по требованию, то ставите дату и его номер;
- Если это несколько БСО за день, то составляете на них один ПКО и указываете его дату и номер. В ПКО при этом должны быть указаны все БСО, которые вы выписали за день.
Важно! Так можно оформлять БСО, выписанные за один день, – у них у всех будет одна дата. БСО за разные дни нельзя отразить все вместе одной строкой.
- При поступлении на р/с – указываете дату прихода и № платежки / № выписки банка.
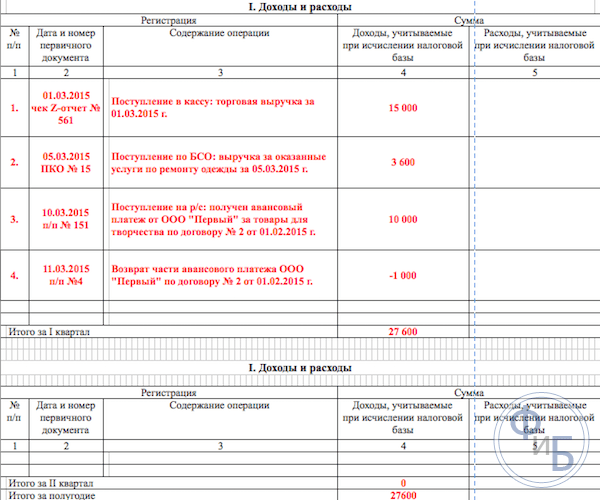
Пример заполнения КУДИР в каждом случае приведен ниже:

Бывают ситуации, когда вам нужно оформить возврат, а приход уже записан в КУДИР. Это можно сделать сторнирующей записью. Сумма возврата также отражается по графе «Доходы», но со знаком «минус».
Формат оформления записи смотрите в примере выше. В п. 4 отражен возврат поставщику излишне уплаченной суммы аванса.
По окончании квартала в таблице выводится итоговая сумма доходов. У нас в примере она составила 27 600 рублей. Остальные таблицы заполняются в течение 2, 3 и 4 кварталов. В них подводятся итоги доходов по кварталам и нарастающие итоги за полугодие, 9 месяцев и год. Представим, что в следующих периодах никаких операций у нас не было, тогда оставшиеся таблицы будет такими:

В некоторых случаях плательщики УСН-Доходы показывают в КУДИР и расходы. Таких случая фактически два:
- Расходы за счет выплат на содействие безработных граждан;
- Расходы за счет субсидий, полученных в рамках программы поддержки СМСП.
Эти суммы отражаются сразу в двух графах – как доходы и как расходы. В итоге они взаимопогашают друг друга и не оказывают никакого влияния на расчет базы для налога.
Пример оформления такой записи вот:
Справка к разделу I не заполняется, в ней проставляют сведения те, кто выбрал УСН с другой базой.
Шаг 3: Заполняем Раздел IV
В этом разделе приведена большая таблица, но в ней нет ничего сложного. Она разделена на 10 граф:
- № п/п – порядковый номер операции;
- Дата и № первичного документа, подтверждающего операцию;
- Период, за который оплачены взносы;
- Графы 4-9 – виды взносов и выплат;
- Графа 10 – итог по строке.
Как заполнять этот раздел? Если вы ИП, который работает один, без привлечения работников, то здесь надо указать оплату взносов в фонды за себя. Например, вы перечислили их всей суммой в марте: 23 400 рублей — на пенсионное страхование, 4 590 рубль – на медицинское страхование.
Заполненный раздел будет выглядеть так:

Далее останется только подвести итоги по кварталам и по периодам нарастающим итогом.
ИП с работниками в этом разделе должны показывать не только платежи за себя, но и суммы, уплаченные за своих работников, так как их в установленных пределах можно также вычесть из налога.
Организации заполняют КУДИР аналогично. На титульном листе указывают свое наименование, ИНН и КПП, адрес места нахождения. В отражении доходов различий никаких нет. В Разделе IV, также как и ИП с работниками, показывают суммы платежей за своих сотрудников.
Скачать заполненный образец, который был представлен в статье, вы можете по
Книга учета доходов для ИП на УСН - это обязательный вид отчетности индивидуального предпринимателя и именно по ней осуществляется контроль его деятельности. Она имеет стандартизованную форму, утвержденную Минфином РФ. Правила ее заполнения строго регламентируются российским законодательством. В этой книге, ведется учет операций по коммерческой деятельности, а затем,на основе ее данных начисляются налоги. Поэтому налоговая инспекция старается контролировать правильное заполнение книги учета.
Сегодня рассмотрим, как должна заполняться эта книга учета ИП, применяющих УСН с «Доходов» в 2017 году. Расскажем, что стоит учитывать при заполнении форм, не обращать особое внимание. В статье будут приведены образцы заполнения форм книги. Заполнить книгу самостоятельно при соблюдении наших рекомендаций совсем несложно, сегодня мы подробно расскажем, как это сделать.
Отдельно в нашей статье рассмотрим нововведения 2017 года. Расскажем подробно, что уже изменилось в 2017 году и что еще планируют изменить в самое ближайшее время.
Правила ведения книги учета доходов и расходов
КУДИР - книга учета операций предпринимательской деятельности, которую в обязательном порядке ведут ИП, работающие на УСН.
Рассмотрим ведение книги учета ИП, работающих на УНС с налогообложением доходов по 6% ставке налога.
Все ИП, применяющие УСН налогообложения должны вести самостоятельно КУДИР.
КУДИР - это вид отчетности ИП и он должен регулярно заполняться. Отметим, что налоговый инспектор вправе ее потребовать и предприниматель обязан предоставить свою КУДИР по первому же требованию. В случае не предоставления, верно заполненной отчетности, возможно наложение штрафа, как и за любую другую своевременно не предоставленную отчетность.
Если по первому требованию налогового инспектора предприниматель не смог предоставить КУДИР, ему могут выписать штраф 200 рублей (см. ст. 126 НК). Если книги учета не окажется при проведении выездной проверки штраф может уже быть - 10 000 рублей (см. ст. 120 НК). Если ИП не смог предоставить книги учета более чем за один год, то тогда уже штраф 30 тысяч рублей. Если налоговики смогут доказать, что отсутствие учета предпринимательской деятельности привело к занижению начисления налогов, то ИП грозит штраф не менее 40 тысяч руб.
Однако отметим, что требование предъявить КУДИР, должно быть письменно оформлено сотрудником ИФНС и может быть предъявлено при выездной налоговой проверке или еще в ряде случаев.
КУДИР относится к налоговым регистрам, которые являются основанием для начисления налогов, а следовательно, её отсутствие равносильно нарушению правил по ведению учета доходов и расходов.
Сейчас не требуется, как раньше, сдача КУДИР на регулярную проверку в ИФНС.
Ее форма для всех ИП одинакова, но для разных налоговых режимов способы ее ведения несколько различаются.
КУДИР можно вести по старому - на бумаге, делая записи от руки, можно вести электронный вариант на компьютере и при необходимости распечатывать. Сейчас существуют и онлайн сервисы ведения КУДИР.
Можно выбрать любой из вариантов ведения учета, главное ее правильно вести и иметь возможность в нужный момент распечатать, пронумеровать, сшить и предъявить налоговикам.
КУДИР имеет годовую форму отчетности, т.е. на каждый новый год заводится и новая книга. При этом книга за прошедший отчетный период распечатывается, нумеруется, сшивается, заверяется печатью ИП (если есть) и его подписью. Эта книга подлежит обязательному хранению и налоговая вправе провести проверку за три последних года.
Если в прошедшем году ИП не вел коммерческую деятельность, то должна быть распечатана и сшита «нулевая» книга. Если были незаполненные разделы книги, то они также нумеруются и подшиваются.
КУДИР - это годовая форма отчетности ИП. Об этом стоит помнить и понимать, что к ней применяются такие же требования, как и любой другой отчетности. Она стандартизована и ее срок хранения 4 года.
Если у ИП небольшие годовые обороты, то книгу учета можно вести на бумаге, делая записи от руки.
Если же обороты большие, то лучше вести учет с помощью специализированных сервисов. Возможно, и просто вести на компьютере в excel.
В книге учета каждая операция в хронологическом порядке записывается отдельной строкой, и она должна иметь документальное подтверждение. В качестве оправдательных документов обычно выступают: накладные, платежные поручения, чеки, договоры и др.
Основные общие правила ведения КУДИР для ИП на УСН по «Доходам»:
- КУДИР является годовой формой отчетности и поэтому ежегодно предприниматель должен заводить новую учетную книгу, на новый календарный год - новый налоговый период
- записи в книге должны осуществляться построчно, т.е. одна строка - одна операция
- записи ведутся в хронологическом порядке
- записи ведутся только в полных рублях
- по окончании отчетного налогового периода, в данном случае календарного года, КУДИР должна распечатываться
- не заполненные разделы книги все равно распечатываются
- если ИП не вел никакую коммерческую деятельность в течение этого года - он распечатывает «нулевую книгу»
- по окончании годового налогового периода книга учета пронумеровывается и сшивается, заверяется подписью ИП, если есть печать -заверяется еще и печатью
- книга учета должна обязательно храниться 4 года
- пополнение расчетного счета не является доходами от предпринимательской деятельности, и такие операции не записываются в книгу
- форма КУДИР является унифицированной формой отчетности, ее бланки утверждены приказом Минфина №135н 22.10.2012 г.
Стандартизованная форма КУДИР содержит:
- Титульный лист, на котором прописываются данные налогоплательщика ИП
- Раздел 1 «Доходы и расходы», он заполняется всеми ИП
- Раздел 2 «Расходы на ОС и НМА» - ИП на упрощенной системе «Доходы» не заполняется
- Раздел 3 Расчет сумм убытка - ИП на УСН «Доходы» не заполняется
- Раздел 4 Страховые взносы - заполняется всеми ИП.
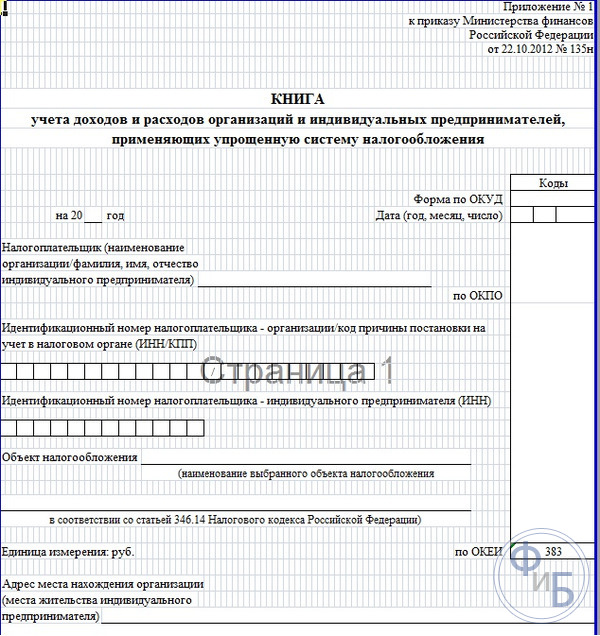


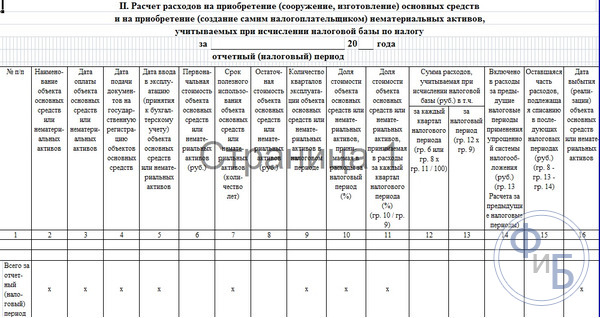


Мы изложили основные правила ведения КУДИР и требования предъявляемые к ней. Далее разберем все разделы книги учета более подробно и правила ее заполнения.
Заполнение книги учета начинается с оформления титульного листа:
- графа «Форма по ОКУД» не заполняется
- в графе «Дата» вписывается дата открытия книги - дата первой ее записи
- заполняем поле на какой период открыта книга - на 2017 год
- поле ОКПО указывается код из статистики
- в графу «Налогоплательщик» вписывается ФИО ИП
- в графу ИНН/КПП указываем соответствующие номера ИП
- в графу «Объект налогообложения» - пишем «Доходы»
- в адресной строке указываем - адрес проживания ИП
- далее внизу страницы, заполняем поля банковских реквизитов - указываем реквизиты расчетного счета ИП.
В разделе 1 книги учета, ИП находящиеся на режиме по налогообложению доходов записывают свои доходы. Форма рассчитана на поквартальное заполнение, в ней 4 таблицы. Каждая операция записывается на отдельной строке, можно добавлять количество строк, при необходимости. Таблицы имеют пять вертикальных столбцов, которые нужно заполнять, следующим образом:
- номера операций п/п, операции идут в хронологическом порядке
- дата и номер документа-основания операции, здесь указываются даты накладных, платежек и др.
- содержание операции - необходимо кратко отразить ее суть
- в столбце доходов - записываем суммы полученных доходов
- столбец расходы - для ИП с налогообложением только доходов, не заполняется.
И так, раздел 1 заполняется последовательно в течение года.
Отметим только, что например кассовая выручка суммируется за день и отражается одной записью, основанием операции является Z-отчет. Таким образом, вносим в таблицу дату и номер этого кассового отчета. Аналогично можно поступать и с другими подобными доходами. При поступлении потока платежей на расчетный счет, можно ориентироваться на дневную банковскую выписку.
Заметим, что иногда бывают случаи, когда нужно сделать возврат платежа, тогда в книге делается запись в столбце доходов, как обычно, но с минусом.
После завершения каждого квартала в разделе подводятся суммарные числовые итоги, в соответствующих строках таблиц. В специально отведенных строках, отражаются суммовые нарастающие итоги за шесть и девять месяцев, подсчитывается годовой итог.
В столбце расходов записи для данной системы налогообложения делаются крайне редко, например, если были произведены расходы, полученных средств по программе поддержке СМСП из госсубсидий. Эти суммы необходимо отражать в обоих столбцах доходов и расходов, так, чтобы они не влили на налогооблагаемую базу.
Заметим, что существуют и другие не налогооблагаемые доходы, их не нужно фиксировать в КУДИР. Нередко ИП получают доходы от реализации и доходы «вне реализации», эти понятия нужно разделять.
Заполнение Раздела 2 «Расчет расходов на приобретение ОС и НМА»
Заполнение Раздела 3 «Расчет суммы убытка, уменьшающей налоговую базу»
Этот раздел, ИП на УСН только по доходам, не заполняется.Он предназначается для ИП, ведущих еще и учет расходов. Поэтому в распечатке книги учета за отчетный период этот раздел будет подшиваться не заполненным.
Заполнение Раздела 4 «Расходы, уменьшающие сумму налога»
В разделе 4 необходимо записываются суммы взносов, уплаченные поквартально и в соответствующих строках приводятся данные нарастающими итогами за шесть и девять месяцев, подсчитывается годовой итог. В столбцах таблицы прописаны каждый из страховых взносов, которые необходимо указать. Взносы указываются и за работников, если они были наняты ИП в этот период. Далее авансовые платежи по налогам необходимо учитывать при расчете налогооблагаемой базы в установленных пределах.
Если ИП имеет наемных рабочих, то тогда в разделе нужно указать следующие выплаты:
- взносы, которые делаются с заработных плат сотрудников
- выплаты по больничным листам, оплаченных из собственных средств ИП
- выплаты по добровольному страхованию
- фиксированные суммы страховых взносов, которые были выплачены ИП за себя
В 2016 году для ИП на УСН по системе налогообложение с «доходов» появилось следующие нововведения:
- Был уточнен порядок заполнения раздела 4, в части записи в фиксированном размерестраховых взносов.
- КУДИР дополнили новым разделом 5 «Суммы торгового сбора», где будут отражены суммы уплаченного торгового сбора.
- Появилась новая законодательная норма о том, что доходы, полученные ИП от контролируемых им иностранных организаций, не записываются в КУДИР раздела 1 столбца 4. Налогообложение таких доходов ведется отдельно.
Теперь расскажем об этом более подробно.
Здесь необходимо отметить, что с 2017 года вступает в действие ст. 430 Налогового кодекса о фиксированных страховых взносах. То есть, на законодательном уровне произошло объединение размеров страховых взносов по МРОТ и взносов в 1% с доходов более 300 тысяч рублей. Эти новые правила касаются ИП, работающих без привлечения работников, и находящихся на УСН с «доходов» и уплачивающих только свои страховые взносы.
Это значит, что теперь эти ИП в книге учета будут записывать все свои отчисления на обязательное страхование: как из МРОТ, так и 1 % с доходов более 300 тысяч рублей в фиксированном размере.Ранее до 2017 года налоговые инспекторы часто отказывались производить уменьшение суммы 6% налога за счет «1% взносов». Соответственно часто возникали и вопросы при заполнении КУДИР.
Появившаяся норма законодательства о контролируемых иностранных организациях, призвана четко на законодательном уровне разграничить системы налогообложения для ИП при уплате единого налога на упрощенной системе и применение ставок налога на прибыль. Таким образом, теперь в налоговом кодексе (см. ст. 248) однозначно прописано, что доходы от иностранных компаний ИП не попадают под действие УСН. С таких доходов должен уплачиваться налог на прибыль.
В конце 2016 была произведена доработка формы КУДИР - в нее включили новый пятый раздел. Однако новая форма книги начнет применяться только с 2018 года, а учет в наступившем 2017 году еще будет продолжаться вестись по книгам учета предыдущего образца.
Новый раздел книги касается учета торгового сбора, который уменьшит сумму уплачиваемого единого налога. Отметим, что торговый сбор пока действует только в Москве. Заполняться новый раздел будет аналогично другим разделам книги, т.е. в хронологическом порядке, с указанием реквизитов документов - оснований хозяйственных операций.
Заключение
Книга учета, является главной формой отчетности ИП, в ней отражаются операции по осуществлению его коммерческой деятельности. Форма книги стандартизована, правила ее заполнения законодательно прописаны. При ее ведении необходимо придерживаться всех действующих правовых положений.
Налоговая инспекция осуществляет надзор за уплатой налогов с коммерческой деятельности предпринимателей, именно с помощью контроля, за ведением учета коммерческих операций. За несоблюдение правил ведения КУДИР законодательно предусмотрено наложение штрафов на предпринимателей.
В статье было подробно рассмотрено заполнение разделов книги учета, приведены образцы стандартных форм и примеры их заполнения.
Отдельно в статье мы коснулись и последних законодательных нововведений, связанных с ведением КУДИР в 2017 году. Рассказали о подготовленной новой форме книги учета.
При ведении учета лучше придерживаться данных выше рекомендаций и тогда будет меньше вопросов у налоговой инспекции и бумажным оформлением документов. Заполнить книгу чета самостоятельно совсем несложно, можно еще воспользоваться специализированными бухгалтерскими онлайн сервисами.
Любой бизнес, большой или малый, требует учёта. Для этих целей применяются разнообразные сервисы, регистры и т. п. Выбор алгоритма и методов обуславливается типом компании (юрлицо/ИП) и применяемым налогообложением. КУДиР (книга учёта доходов и расходов) - один из способов фиксации фактов финансово-хозяйственной деятельности некоторых организаций и большинства индивидуальных предпринимателей. При кажущейся простоте формирования документа, процесс имеет свои особенности и тонкости.
КУДиР: что это такое и кому это нужно
Книга учёта доходов и расходов (сокращённо КУДиР) - документ, фиксирующий хозоперации некоторых категорий ИП и ООО. Она обязательна для ИП и организаций, применяющих упрощённую систему налогообложения. Причём и тех, кто выбрал в качестве объекта «Доходы», и тех, для кого таким показателем служат доходы, «очищенные» от расходов.
Необходим подобный регистр и предпринимателям, применяющим ЕСХН, ОСН, ПСН. КУДиР заполняют все ИП, кроме «вменёнщиков» (плательщиков ЕНВД).
Здесь находят своё отражение факты предпринимательской и хоздеятельности за каждый отчётный период. Данные берутся из «первички» и фиксируются в хронологическом порядке.
Внесённые сведения позволяют определить результат деятельности субъекта и рассчитать величину налога.
При возникновении вопросов по заполнению КУДиР следует проконсультироваться у инспектора ФНС
Видовое разнообразие КУДиР и основные требования к их ведению
Форма документа определяется применяемой системой налогообложения. В 2018 году утверждены 4 её вида для:
- ЕСХН;
В трёх первых находят отражение доходные и расходные операции компаний. В четвёртой, патентной системе, учитываются только полученные доходы. Логично, что в этом случае бланк называется «Книга учёта доходов» (сокращённо КУД). Она имеет по сравнению с КУДиР более простую структуру.
Ко всем вышеперечисленным видам предъявляется ряд общих требований:
Раньше КУДиР необходимо было заверять у налоговиков, а по окончании года - сдавать её в это ведомство. С 2013 года такое требование отменено.
Заполняем КУДиРы: легко и просто
Рассмотрим алгоритм формирования Книги для всех систем налогообложения, которым законодательно предписано их обязательное ведение. С этим вопросом важно разобраться, так как отсутствие у хозяйствующего субъекта такого регистра повлечёт за собой со стороны налоговиков штрафные санкции:
- индивидуальные предприниматели наказываются штрафом в 200 руб.;
- организация-упрощенец платит 10 000 руб.
КУДиР для упрощёнщиков
Начнём с книги учёта доходов и расходов при УСН. В зависимости от того, какой объект облагается налогом, заполняются те или иные её разделы.
Порядок заполнения КУДиР при УСН в зависимости от объекта налогообложения
Например, если за облагаемую базу взяты получаемые доходы, то, прежде всего, следует определиться, получали ли вы целевые средства из бюджета. Ваш ответ «да», в первом разделе кроме полученных доходов укажите расходы, понесённые при использовании бюджетных средств. Ответили отрицательно? Тогда заполняйте в первом разделе только доходные сведения.
Если объектом налогового обложения выбраны «доходы минус расходы», то в первом разделе заполняются данные как по доходам, так и по расходам.
В компании имеются собственные основные средства и нематериальные активы - заполняем раздел 2. Нет такого имущества, но имеются убытки прошлых лет - переходим сразу в раздел 3.
Тем, у кого нет ни ОС, ни НМА, ни убытков, следует ограничиться только заполнением 1 раздела.
Учёт ведётся с использованием кассового метода, то есть доходы/расходы учитываются при расчёте налога в момент фактического поступления денег (для доходов) либо произведённой оплаты (для расходов). В одной КУДиР учитываются все виды предпринимательской деятельности, но раздельно по каждому из них.
Фотогалерея: пример заполнения некоторых листов КУДиР
Пример заполненной таблицы 1–1А: учёт приобретённого сырья и материалов Продолжение примера по таблице 1–1А: расчёт итоговых показателей Образец заполненной таблицы 1–4А: учёт материальных расходов Продолжение примера заполнения таблицы 1–4А: регистрация остатков материалов Заполненный бланк таблицы 1–7А: подведение итогов налогового периода Пример заполнения таблицы 2–1: учёт амортизации основных средств Образец таблицы 6–2: регистрация прочих расходов
КУДиР для ИП-сельхозтоваропроизводителей
Индивидуальные предприниматели - плательщики ЕСХН также обязаны вести подобный учётный регистр. Порядок заполнения подробно прописан в Приложение №2 к минфиновскому приказу от 11.12.2006 №169н.
Таблица: заполнение 1 раздела
Заполненный титульный лист документа содержит Ф. И. О. индивидуального предпринимателя, его ИНН, место получения патента и срок его действия, а также период ведения КУД.
Образец заполненного титульного листа для Книги на ПСН
Заполнять лист 1 необходимо на основании первичных платёжных документов: приходных кассовых ордеров, чеков ККТ, платёжных поручений банка.
Образец заполненного Раздела 1 книги доходов предпринимателя на ПСН
На каждый патент заводится отдельная книга учёта доходов. Если у ИП имеется несколько действующих патентов, то и книг будет столько же.
Некоторые особенности электронной КУДиР
Книга может вестись в электронном виде с помощью различных бухгалтерских сервисов. Работать в них не составит труда даже тем бизнесменам, кто не владеет специальными бухгалтерскими знаниями.
Вся введённая в базу «первичка», содержащая сведения о доходах и расходах, автоматически подтягивается сервисом в нужные разделы КУДиР. Это позволяет значительно сэкономить время пользователя и избежать досадных ошибок.
Если в последующем первичные документы по каким-либо причинам корректируются, то все изменения сразу же отражаются и в самой книге.
По окончании налогового периода электронный регистр следует обязательно распечатать на бумаге, сброшюровать, сделать заверительную надпись, проставив подпись руководителя (ИП) и печать, если таковая имеется.
Видео: всё, что нужно знать о КУДиР
Чтобы бизнес приносил удовлетворение, следует должным образом организовать все его участки. Важная роль в этом процессе принадлежит правильной фиксации фактов финансово-хозяйственной деятельности организации или ИП. В зависимости от выбранного налогообложения, применяются те или иные учётные регистры. КУДиР - самый распространённый способ учёта хозопераций у большинства налогоплательщиков-ИП. Умение ориентироваться в видовом многообразии этого документа, знание некоторых особенностей его ведения позволит избежать проблем с налоговой службой, а предпринимательскую деятельность сделать более прозрачной.
В рамках политики поддержки малого и среднего бизнеса в России индивидуальным предпринимателям и юридическим лицам, осуществляющим свою деятельность на территории государства, была предоставлена возможность при соблюдении определённых условий применять льготные налоговые режимы. Одним из таких режимов является упрощённая система налогообложения (УСН). Полезно прочитать, как платят налоги .
Она предполагает освобождение хозяйствующего субъекта от ряда обязательных платежей, в числе которых налог на доходы/прибыль, имущество и добавленную стоимость (см. ). Объём налоговой отчётности у предприятий на УСН существенно меньше, чем у тех, которые используют общий режим, она сдаётся только по результатам года. Налог рассчитывается исходя из доходов (либо положительной разницы между выручкой и затратами), отражённых в Книге учёта доходов и расходов. О том, как надлежит вести КУДИР для ИП и юр. лиц, речь пойдёт дальше в обзоре.
Основные принципы правильного оформления КУДИР
Согласно положениям ст.346.24 НК РФ, вести такой документ должны все без исключения предприниматели и компании, использующие УСН. Бланк книги и правила её заполнения утверждаются Минфином РФ.
Базовые принципы ведения КУДИР таковы:
- субъекты предпринимательской деятельности обязаны отражать в ней все хозяйственные операции последовательно, начиная с самой ранней;
- базой для внесения записей являются первичные бухгалтерские документы (ПБД) (см., );
- необходимо использовать позиционный способ записи чисел;
- сведения, отражаемые в документе, должны быть полными, достоверными;
- даже если по факту предпринимательская деятельность субъектом не осуществляется, он всё равно обязан вести регистр налогового учёта (в этом случае книга будет «нулевая», но её требуется напечатать и подписать);
- не разрешается использовать никакой язык, кроме русского;
- листы подлежат подшивке и нумерации;
- с нового года следует начинать новый бланк;
- заполнять документ допускается в компьютерной форме;
- если КУДИР ведётся в электронном виде, то по результатам каждого квартала её следует распечатывать, прошивать, пронумеровывать, указывать, сколько страниц, ставить подпись ИП (или руководителя юр. лица) и заверять печатью;
- допускается внесение правок (если они являются обоснованными) при условии указания даты исправления, проставления подписи ИП (или управляющего фирмой) и печати.
КУДИР содержит пять частей, и для каждой предусмотрен свой порядок заполнения. В 2018 году используется унифицированная форма документа, установленная приказом Минфина РФ № 135н. Актуальный бланк доступен для просмотра и загрузки в формате MS-Excel на официальном веб-ресурсе компьютерной справочной правовой системы «КонсультантПлюс» www.consultant.ru.
Правила ведения этого налогового регистра едины для предпринимательских субъектов всех организационных форм. Отличия во внесении записей обусловлены разными объектами налогообложения. Плательщики, отчитывающиеся по доходам, заполняют первый, четвёртый и пятый разделы. Субъекты, принимающие в расчёт прибыль, вносят записи в первый, второй и третий разделы.
Команда сайта Мир Бизнеса рекомендует всем читателям пройти Курс Ленивого Инвестора, на котором вы узнаете как навести порядок в личных финансах и научиться получать пассивный доход. Никаких заманух, только качественная информация от практикующего инвестора (от недвижимости до криптовалюты). Первая неделя обучения бесплатная! Регистрация на бесплатную неделю обучения
Последовательность составления
В оформлении бланка нет ничего сложного, особенно, если речь идёт об индивидуальном предпринимателе, не осуществляющем значительного количества хозяйственных операций. Как, правило, ИП ведут учёт доходов и расходов самостоятельно. В организациях за заполнение книги отвечает бухгалтер.
Титульный лист
На этом листе отражается основная информация о предприятии: название юр. лица или данные, персонализирующие ИП (фамилия, имя и отчество), ИНН субъекта, КПП (только для юр. лиц), юр. адрес фирмы или адрес регистрации ИП, реквизиты расчётного счёта в кредитной организации.
Вверху указывается нынешний год (налоговый период, в котором составляется книга) и дата начала заполнения КУДИР (указывается день, когда была произведена первая запись в регистр).
Поле «Форма по ОКУД» заполнять нет надобности, в ячейку «По ОКПО» юр. лицо вносит код, присвоенный ему Росстатом, ИП – оставляет её свободной. В поле «По ОКЕИ» проставляется значение «383», соответствующее российскому рублю.
Обязательная строчка – «Объект налогообложения». Здесь обозначается фактический объект, используемый плательщиком на «упрощёнке»: доходы или доходы, уменьшенные на величину расходов.
Первый раздел
Эта часть документа включает четыре таблицы, что соответствует числу отчётных периодов при применении налогоплательщиками «упрощёнки». В эти формы заносятся данные обо всех хозяйственных операциях. Последовательно указываются:
- номер записи – в первой колонке;
- реквизиты ПБД, послужившего основой для внесения записи – во второй;
- описание операции – в третьей;
- денежное выражение – в четвёртой/пятой.
Заканчивается таблица подведением квартального итога по значениям, отражённым в четвёртом и пятом столбце. Кроме итоговой суммы за три месяца, следует указывать итог за полугодие, девять месяцев и за год, суммируя все необходимые показатели.
Важно: номера записей в таблицах проставляются сквозным порядком. Например, если последней записи первой таблицы был присвоен номер «25», то первая запись второй таблицы будет иметь номер «26» и т. д.
Не учитываются при расчёте налога и не обозначаются в книге доходы, перечень которых установлен ст.251 НК РФ. К ним относятся невостребованные дивиденды, суммы НДС, подлежащие вычету, залоги и задатки, принятые, как обеспечение обязательств, гарантийные взносы и т. д.
Перечень расходов, подлежащих занесению в регистр и принимаемых для расчёта налоговой базы, тоже ограничен (см. ст.346.16 НК РФ).
Справка к первому разделу заполняется исключительно субъектами, применяющими ставку 15%. В неё включаются обобщённые данные о доходах, расходах и убытках.
Второй раздел
Эта часть включает таблицу, состоящую из шестнадцати колонок. В этой таблице указываются только издержки, связанные с покупкой или созданием новых основных средств (ОС) или нематериальных активов (НМА).
В первом столбце обозначается номер записи. Во втором – вид ОС или НМА согласно тех. паспорту или первичным бухгалтерским документам (чеку, накладной и т. п.). В третьем ставится день, когда он был оплачен по документам.
Четвёртая графа предназначена для указания даты подачи документов на регистрацию прав, если в этой процедуре есть необходимость. Пятая – для отражения даты начала использования или принятия к учёту.
В шестой столбец заносится начальная стоимость активов и включаются расходы, связанные с их реконструкцией, переоснащением, если эти операции имели место в отчётном периоде. Важный момент: сведения в эту колонку вносятся лишь после передачи документов на созданный объект в Федеральную регистрационную палату, его оплаты или начала эксплуатации.
Седьмая колонка необходима для обозначения срока полезного использования актива, но если он был принят к бух. учёту во время, когда предприятие уже применяло УСН, то она пропускается.
В восьмой колонке показывается остаточная стоимость активов, учтённых до перехода предприятия на упрощённый режим, а также затраты на реконструкцию, достройку и переоснащение имущества, купленного или созданного в это время.
В девятом столбце указывается количество отчётных периодов, на протяжении которых имущество или актив будет использоваться.
В десятой и одиннадцатой колонке отражаются доли стоимости актива, которые учитываются при определении затрат за налоговый и отчётный период соответственно. В расчёт берётся количество периодов (из девятой колонки), в течение которых будет использоваться объект.
Двенадцатый и тринадцатый столбцы таблицы должны содержать суммы затрат на покупку или создание имущества, учитываемых при исчислении налоговой базы за год и за каждый квартал, в котором этот объект используется соответственно.
В четырнадцатой графе отражается значение затрат на создание/приобретение объекта ОС (НМА), учтённая при расчёте платежа в предыдущих налоговых периодах, а в пятнадцатой – сумма, подлежащая списанию на эти же цели в будущих периодах.
Последняя графа таблицы нужна для указания даты снятия объекта с учёта.
Третий раздел
Эту часть книги заполняют исключительно те ИП и компании, которые несли потери в прошедших налоговых периодах.
По закону при расчёте налога, уплачиваемого по УСН, плательщик, выбравший как объект налогообложения прибыль, может сократить налоговую базу на сумму убытков, понесённых им в истёкших периодах (за последние десять лет). Однако эта норма не распространяется на потери, понесённые в тот период, когда субъект предпринимательской деятельности применял другие налоговые режимы или УСН «Доходы».
В верхней части третьего раздела указывается текущий год. Затем в таблицу последовательно вносятся:
- суммарное значение потерь, понесённых в предыдущие годы;
- сумма убытков по каждому году;
- налоговая база;
- сумма, вычитаемая из налоговой базы;
- размер потерь за текущий год;
- сумма убытков, которую можно перенести на следующий период.
Четвёртый раздел
Эта часть предназначена только для плательщиков налога по УСН «Доходы». В ней показываются все расходы, на которые, согласно ст.346.21 НК РФ, можно сократить налоговую базу. Это обязательные страховые взносы за сотрудников ИП или юр. лица, уплачиваемые в ПФР, ФОМС, ФСС, а также затраты на выплату больничных пособий.
Таблица заполняется по результатам каждого отчётного периода, суммируются значения показателей за 3, 6, 9 и 12 месяцев.
Пятый раздел
Раздел V КУДИР необходимо заполнять только субъектам, занимающимся торговлей и осуществляющим свою деятельность на территории Москвы, так как он введён для обозначения суммы торговых сборов, а закон о них был принят пока только в столице.
Эта часть содержит одну таблицу, состоящую из четырёх столбцов. В первом указывается номер записи, во втором – реквизиты расходного документа, по которому была проведена оплата сбора. В третьем прописывается период, за который оплачен сбор, в четвёртом – сумма платежа. Здесь также подводятся итоги за каждый квартал, полугодие, 9 месяцев и год.
Что делать после заполнения книги
Страницы регистра должны быть пронумерованы, начиная с титульного листа. Номер страницы можно указывать авторучкой в правом верхнем углу. После того, как все страницы будут пронумерованы, их необходимо прошить.
Как сшить КУДИР? Требований относительно того, как именно должна быть прошита книга, в законе нет. Поэтому при оформлении можно руководствоваться общими правилами подшивки документов.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации