
Кто обязан подавать декларацию по ндс, в какие сроки и в каком виде. Отчётность ООО по НДС
Сдача отчета по НДС – ответственный момент в жизни как начинающего, так и опытного бухгалтера. И это понятно, ведь допущенные ошибки могут привести не только к начислению штрафов, но и к привлечению к административной, а в некоторых случаях и уголовной ответственности. Поэтому каждый специалист, отвечающий за бухгалтерскую отчетность предприятия или организации должен знать, и . , разработанная и утвержденная ФНС РФ, поможет справиться с этой задачей.
Заполнение декларации: что нужно знать перед началом работы с документом?
Первое, что должен знать каждый начинающий бухгалтер – это сроки подачи отчетности. В соответствии с действующим законодательством РФ, отчеты по НДС сдаются в ФНС каждый квартал до 25 числа месяца, следующего за отчетным периодом. НДС попадает под «правило переноса», в соответствии с которым дата подачи документации переносится на следующий рабочий день, если крайний срок сдачи отчета попадает на выходной или праздничный день. в 2018 году? Закон устанавливает такие сроки:
- 4-й квартал 2017 года — 25 января 2018 года
- 1-й квартал 2018 года — 25 апреля 2018 года
- 2-й квартал 2018 года — 25 июля 2018 года
- 3-й квартал 2018 года — 25 октября 2018 года
- 4-й квартал 2018 года — 25 января 2019 года
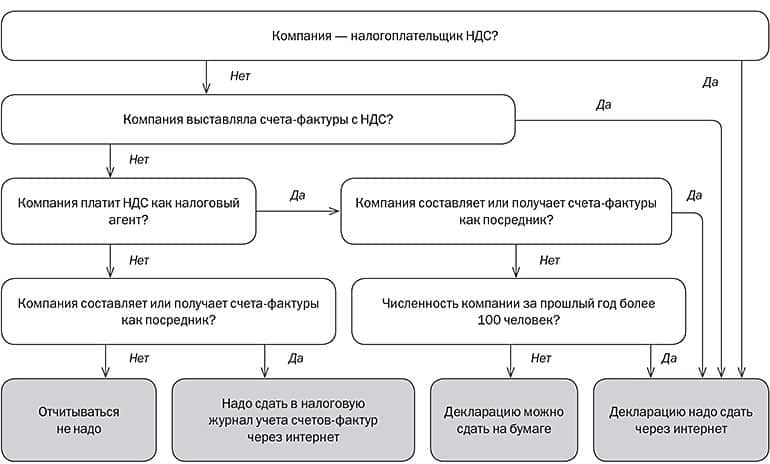
НК РФ обязывает налогоплательщиков подавать декларации в электронном виде, поэтому каждый бухгалтер должен знать, как . Возникает вполне разумный вопрос – ? В соответствии с действующим законодательством РФ декларации подаются через оператора цифрового документооборота, с которым у налогоплательщика должен быть заключен соответствующий договор. Существует исключение из правил. Подавать в органы ФНС бумажную форму могут налоговые агенты, которые не являются плательщиками НДС или освобождены от обязательного внесения этого бюджетного платежа.
поможет справиться с этой задачей.
Форма декларации и порядок ее заполнения
Чтобы надо заполнить установленную форму, которая состоит из 12 разделов. Важно помнить, что большинство плательщиков налога не должны заполнять документ полностью.
Титульный лист и раздел с прочерками подают налогоплательщики, которые:
- в отчетный период не вели деятельность;
- проводили операции, которые не облагаются НДС;
- не осуществляли деятельности на территории РФ;
- выполняют операции длительного цикла (на оказание услуг или изготовление продукции требуется не менее полугода).
Все остальные заполняют:
- титульный лист;
- разделы 1, 3, 8-12.
Существуют также специальные разделы, которые предназначены:
- раздел 2 – для налоговых агентов;
- разделы 4-6 – для компаний-экспортеров;
- раздел 7 – для операций, освобожденных от НДС.
Чтобы необходимо заполнить титульный лист, где указывается:
- КПП (при заполнении документа ИП эта информация не указывается);
- Полное наименование предприятия или ФИО индивидуального предпринимателя;
- код налогового периода;
- код органа ФНС ();
- ОКВЭД;
- контактный телефон;
- подпись лица, заполнявшего документ;
- печать (при наличии).
Подскажет, какие разделы нужно заполнять, и поможет не совершить ошибки при заполнении. Далее приступаем к заполнению разделов:
- Раздел 1. Содержит общую информацию о размере налога, подлежащего уплате или возмещению. Налогоплательщик указывает код ОКТМО и КБК, итоговую сумму в строках 030-050.
- Раздел 2. Его заполняют налогоплательщики, которые выполняют роль налогового агента;
- Раздел 4. Он предназначен для организаций, имеющих документальное подтверждение возможности применения 0% ставки НДС;
- Раздел 5. Его нужно заполнить налогоплательщикам, ранее заявлявшим вычет, которые в отчетный период получили право на эту льготу;
- Раздел 6. Заполняется в том случае, если предприятие по каким-либо причинам не успело за отчетный период подготовить документы, подтверждающие право применения нулевой ставки.
- Раздел 7. Его заполняют в соответствии с п.44-44.7 Инструкции. Операции, освобожденные от НДС, группируются по кодам, указанным в Приложении 1 к Инструкции.
- Разделы 8 и 9. Здесь отражаются данные книги покупок и продаж.
- Разделы 10 и 11. Содержит информацию о полученных и выданных счет-фактурах (комиссионеры и агенты, организации-застройщики, экспедиторы).
- Раздел 12. Его заполняют предприятия и ИП, освобожденные от НДС (например, организации или предприниматели, работающие на УСН, которые выдали счет-фактуру с выделенным НДС).
Для начала разберемся что же такое НДС. Налог на добавленную стоимость - это так называемый налог на потребление . По сути такой налог является надбавкой к цене реализуемого товара, то есть, платит его покупатель, совершая покупку. Именно предприятие, эту продукцию реализующее, подает декларацию в инспекцию.
Различные ставки
Величина ставки регулируется статьей 164 Налогового Кодекса РФ , она не фиксированная и отличается для разных видов товаров.
Например, для большинства услуг и продукции налог на добавленную стоимость составляет 18% .
Исключение составляют некоторые виды услуг и товаров: детская продукция, книжная продукция и периодические печатные издания образовательного характера, а также некоторые из медицинских товаров имеют сниженную ставка в 10%. Существует также нулевая ставка, касаемая экспортируемых товаров, некоторых перевозок пассажиров и других.
Налоговый агент - в каких случаях?
Возможно, вам случалось сталкиваться с ситуациями, когда налогоплательщик по некоторым причинам не мог платить налог на нас самостоятельно, и за него это делало другое лицо (чуть ниже мы рассмотрим эти случаи).
Это и есть налоговый агент, который заранее вычтет нужную сумму из дохода и далее отправит ее в государственный бюджет. Таким образом этот человек или предприятие выступает связующим звеном между государством и этим налогоплательщиком.
Согласно Налоговому Кодексу, налоговым агентом по НДС считается тот, кто :
- покупает продукцию или услуги у иностранных лиц, которые не стоят на учете в российской налоговой (покупка осуществляется в России);
- арендует или покупает госимущество, имущество субъектов РФ;
- продает конфискат, скупленные ценные вещи или покупает имущество обанкротившегося лица.
Налоговая декларация по НДС — что это такое?
Налоговая декларация по ндс — это отчетный документ, подаваемый налогоплательщиками с указанием сведений об уплачиваемой сумму пошлин .
Этот документ подается только теми лицами, которые обозначены в статье 174.1 Налогового Кодекса РФ как обязанные платить НДС.
Налоговая декларация по налогу на добавленную стоимость — это отчетность, которая подается каждый квартал . Существует 4 квартала подачи отчетности. Сроки подачи: не позже 25-го числа следующего месяца (задержки могут повлечь за собой штрафы).
ВАЖНО! Начиная с 2017 года согласно приказу ФНС России от 20.12.16 были скорректированы форма декларации, а также порядок заполнения декларации, но кардинальных изменений она не претерпела (изменились некоторые штрих-коды, появилось несколько дополнительных строк).
Разделы налоговой декларации по НДС
Налоговая декларация по НДС представляет собой документ из 12 разделов, однако заполнять их все чаще всего не обязательно . Лишь титульный лист и раздел 1 являются общими и обязательными для всех, кто подает данную декларацию. Остальные заполняются в случае, когда у компании были обороты с НДС.
Некоторые из разделов только для налоговых агентов, например, второй раздел.
В седьмой части документа предлагается указать сведения по операциям, которые были освобождены от налогов или не были осуществлены на территории страны. В разделе 8 указываются налоговые вычеты за необходимый срок.
Информацию из книги продаж затребует раздел номер 9, а сведения из из журнала учета счетов-фактур плательщики могут внести в графы разделов 10 и 11. Для счета-фактуры с налогом на НДС в тех ситуациях, когда не требуется уплата налога, существует 12 раздел декларации .
Нулевая налоговая декларация
Существует еще понятие нулевой налоговой декларации по НДС, это документ, который подается, если предприниматель не вел деятельность в течение какого-либо периода времени .
Но отчетность же сдавать надо? Именно тогда и подается «нулевка».
Особенностью документа является то, что в местах уплачиваемого налога ставится прочерк.
Заполняется только титульная страница и сведения о компании. Подписываются оба листа.
Подается декларация не позднее 25 числа того месяца, который следует за истекшим кварталом .
Что содержится в счет-фактуре и для чего она нужна?
В документе счета-фактуры содержится вся нужная информация о стоимости продукта - с учетом налога и без него. Она предоставляется поставщиком и должна быть прикреплена в журнале учета.
Она требует особого внимания , поскольку в случае неправильного оформления бумаги проверяющий ее налоговый инспектор увидит расхождение в данных, что может повлечь за собой аннулирование всех вычетов и увеличение суммы налога на добавленную стоимость.
Теперь мы узнали, что такое налоговая декларация на добавленную стоимость. Как видим, в ней нет ничего сложного, достаточно только разобраться с деталями. Если же у вас возникнут дополнительные вопросы, вы всегда можете обратиться к инспектору . Лучше потратить больше времени на заполнение, чем после получить значительно увеличенную сумму налога.
Полезное видео
Дополнительная информация о заполнении декларации по НДС, представлена в данном видео:
НДС, или налог на добавленную стоимость, — один из самых важных налогов. Существуют определённые числа, когда каждому налогоплательщику необходимо отчитаться: сдать декларации и заплатить налоги. Когда же наступает срок сдачи декларации по НДС?
Также нужно отметить, что продлены на 5 дней. Если 25-е число выпадает выходной, значит, сроки сдачи деклараций продлевают на следующий рабочий день. К примеру, в 2015 году апреля выпало на выходной день — субботу. Соответственно, срок подачи декларации по НДС перешёл на понедельник 27-го числа.
Что изменилось в декларациях в последние годы?
В 2015 году налоговая инспекция предложила, а вернее, обязала налогоплательщиков подавать декларации в электронном виде.
Для этого каждому индивидуальному предпринимателю и каждой организации, работающей с НДС, необходимо приобрести ключи, которые содержат информацию о декларанте. На компьютере должна быть установлена программа Крипто-про, которая будет считывать зашифрованную подпись, проверять её и отправлять дальше. А также программа Крипто-АРМ, позволяющая архивировать отправляемый файл.
Отправляемые декларации отслеживает единый портал, который выявляет все нарушения декларанта. Ему на электронную почту сразу отправляется информация, о каких несоответствиях идёт речь. Вне зависимости от объема отправляемого файла, все записи должны быть внесены.
Лица, оказывающие услуги как посредники, могут не работать с НДС, но в любом случае должны выставлять счёт-фактуры.
Бумажный носитель декларации предоставляют только налоговые агенты, и то не все лица.
Электронная отчётность и электронная счёт-фактура — это разные вещи, и путать их не стоит. Подача деклараций в электронном виде — это обязанность декларанта, а подавать электронную счет-фактуру — это его право.
Сроки сдачи отчётности по НДС
Декларация сама по себе документ, обязательный к сдаче всеми налогоплательщиками. Существует и другая отчетность по НДС, имеющая свои сроки:
- НДС – числа квартально.
- Журнал счёт-фактур – 20 числа квартально.
- Декларация по косвенным налогам – 20 числа раз в квартал.
Не сданная вовремя налоговая декларация влечет за собой штрафные санкции размером от одной тысячи рублей.
Бухгалтеру желательно иметь календарь, который будет напоминать, когда подходит отчётное число.
Как отправить в налоговую декларацию по НДС?
Бумажные носители: Ворд, Эксель — уже давно канули в Лету. Даже не стоит пытаться сдавать декларацию в бумажном виде. Её просто не примут.
Каждая декларация должна быть подписана электронной цифровой подписью, которую можно заказать в любом удостоверяющем центре. На компьютере должно быть установлено соответствующее программное обеспечение.
После подписания документа его можно отправлять в налоговой орган. Существует единый портал принятия налоговых деклараций по НДС. В случае небольших расхождений программа автоматически сформирует для вас отчёт.
В отчёте можно будет увидеть ошибки, исправить их и повторно отправить декларацию.
Желательно отправлять декларации за несколько дней до отчетного. В противном случае при обнаружении ошибок вы просто не успеете их исправить, что повлечет за собой штраф.
Заранее готовьте декларации и отправляйте их. Декларация считается сданной, если она была отправлена 25-го числа до 24.00 по МСК. Добросовестные налогоплательщики избавляют себя от излишних расходов и обязанностей лишний раз общаться с налоговым инспектором.
Предприниматель не просто работает на себя, но и несет определенную налоговую нагрузку. Составление отчета по налогу на добавленную стоимость (НДС) – это самая распространенная форма налоговой отчетности и наибольшая «головная боль» для индивидуального предпринимателя. Как правильно отчитываться по НДС?
Что, где, когда?
НДС – это косвенный налог в пользу государства, взимаемый с той наценки, которую предприниматель делает на свой товар. Иными словами, если себестоимость товара – 300 рублей, а предприятие продает его за 400 рублей, то НДС взимается с добавленных 100 рублей. Юридически налог уплачивает предприниматель, но по факту плата ложится на конечного потребителя, так как итоговая стоимость товара формируется с учетом налога.
Если себестоимость товара – 300 рублей, а предприятие продает его за 400 рублей, то НДС взимается с добавленных 100 рублей.
С 2004 года налоговая ставка НДС для большинства форм предпринимательской деятельности составляет 18%. Исключением являются организации и ИП, которые занимаются производством и продажей книг и печатных изданий, медицинских товаров, продуктов питания, детских товаров и сельскохозяйственной продукции. Для них ставка налога составляет 10%.
НДС обязаны платить все коммерческие организации и индивидуальные предприниматели, работающие по общей системе налогообложения (ОСНО). ИП, которые работают по упрощенной системе налогообложения (УСН), могут не платить НДС, за исключением следующих случаев:
- Если товар импортируется из-за границы на территорию Российской Федерации (ст. 151 НК РФ).
- Если поставщик добровольно вручил покупателю счет-фактуру, где указан НДС (ст. 173, п. 1 НК РФ).
- Если предприятие работает в рамках договора о совместной деятельности (ст. 174, ч. 1 НК РФ).
Формулы для расчета НДС:
НДС = сумма товара с НДС × налоговая ставка / 100.
Сумма с НДС = сумма без НДС × 1,18 (или 1,10, что зависит от ставки налога).
Счет-фактура – это налоговый документ, выдаваемый поставщиком после принятия товара покупателем. В счете всегда указывается сумма с учетом НДС.
Уплаты НДС могут избежать некоторые виды коммерческой деятельности, указанные в статье 149 НК РФ .
Как отчитываться?
С начала прошлого года сдача декларации по НДС осуществляется исключительно в электронном виде. Новый порядок установлен приказом ФНС от 29.10.2014. Это нововведение призвано сделать налоговую отчетность наиболее полной и прозрачной.
Согласно последним требованиям, в декларацию по НДС нужно вносить следующие данные:
- журнал полученных счетов-фактур;
- журнал выставленных счетов-фактур;
- книга продаж;
- книга покупок;
- счета-фактуры, выставленные в соответствии со ст. 173, п. 5 НК РФ .
Сдача декларации по НДС осуществляется исключительно в электронном виде.
Упростить составление декларации можно при помощи программы «Налогоплательщик ЮЛ », которую можно скачать на официальном сайте Федеральной налоговой службы. Программа позволит быстро внести все необходимые значения в отчет и сохранить документ в электронном виде.
Также для удостоверения электронной декларации потребуется приобрести квалифицированную электронную подпись (КЭП) в сертифицированном Удостоверяющем центре . Подписанный отчет в формате.xml нужно загрузить через специальную форму на сайте ФСН.
Предприниматель должен сдавать отчет ежеквартально, не позже 30 числа следующего месяца налогового периода. При нарушении правил назначается штраф в размере 1000 рублей. В случае выявления ошибок в отчете в течение 6 дней их можно исправить. Если вы не сдали отчет по НДС вовремя, то все банковские счета могут быть заблокированы, поэтому к данной процедуре стоит отнестись максимально ответственно.
В случае выявления ошибок в отчете у предпринимателя есть 6 дней на исправление данных и повторную высылку.
Государство постаралось сделать проще процесс сдачи отчета по НДС, переведя все в электронный формат. Но, несмотря на это, НДС по-прежнему остается самым «назойливым» налогом, который невозможно обойти легальными методами (например, за счет уменьшения налоговой базы). Поэтому от него не отвертеться ни предпринимателю, ни потребителю.
Впрочем, НДС – это один из базовых налогов для пополнения государственного бюджета, поэтому когда вы узнаете, что в вашем городе открывается новая больница или школа, то можете порадоваться: в этом есть и ваша заслуга как налогоплательщика.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации