
Кто может использовать усн. Условия применения усн
Упрощённая система налогообложения является особой системой является особым режимом налогообложения, право пользования которым предоставлено не всем предпринимателям. В статье расскажем про право на применение УСН, поможем определиться руководителям бизнеса в возможности применения УСН в своей деятельности.
Кто имеет право применять УСН
Все вопросы, касающиеся упрощённой системы налогообложения, регулируются главой 26.2 Налогового кодекса Российской Федерации. Упрощённая система налогообложения предполагает освобождение налогоплательщика от ряда налоговых выплат:
| Налоги, от которых освобождены налогоплательщики УСН | Пояснение |
| Юридические лица | |
| Налог на прибыль | Исключение:
|
| Налог на имущество | Исключение: объекты недвижимости, налоговая база которых исчисляется исходя из кадастровой стоимости |
| НДС | Исключение:
|
| Физические лица (ИП) | |
| НДФЛ | Исключение:
|
| Налог на имущество физических лиц | В отношении имущества, используемого для предпринимательской деятельности. Исключение: объекты недвижимости, налоговая база которых исчисляется исходя из кадастровой стоимости |
| НДС | Исключение: импорт товаров; осуществление операций в рамках договора простого товарищества, инвестиционного товарищества, договора доверительного управления имуществом, концессионного соглашения (ст.174.1 НК РФ) |
В уведомлении указывается:
- выбранный объект налогообложения;
- остаточная стоимость основных средств;
- размер доходов на 01 октября текущего года.
Необходимо заметить, что предприниматель подаёт не заявление, а уведомление в налоговый орган, т.е. он самостоятельно берёт на себя всю ответственность за принятое решение.
Подавать уведомление можно, начиная с 01 октября и вплоть до 31 декабря, но применять УСН можно начинать лишь с 01 января следующего года. Вновь созданные организации, желающие применять УСН, обязаны уведомить налоговые органы в 30-дневный срок с даты регистрации.
Пример 1. Индивидуальный предприниматель Доходный Д.Д. получил свидетельство о постановке на учёт в качестве налогоплательщика 10.03.2017 г. Уведомить налоговые органы о переходе на УСН ему придётся не позднее 07.04.2017 г. Налоговые органы, в свою очередь, никаких уведомлений о применении организацией или предпринимателем УСН не предоставляет.
В случае необходимости подтверждения принятого решения о переходе на «упрощёнку» лучше запросить информационной письмо, которое в обязательном порядке будет предоставлено ФНС. Перейти с упрощённой системы налогообложения на другую возможно лишь по окончании налогового периода. Таким образом, предпринимателю прежде, чем уведомлять налоговые органы о переходе на УСН, необходимо принять взвешенное решение.
Кто не имеет права применять УСН
Упрощённую систему налогообложения не имеют права применять следующие организации (индивидуальные предприниматели) (ст.346.12 НК РФ):
- организации с филиалами;
- банки;
- страховщики;
- негосударственные пенсионные фонды;
- инвестиционные фонды;
- профессиональные участники рынка ценных бумаг;
- ломбарды;
- организации, ведущие деятельность по добыче и реализации полезных ископаемых;
- организации, ведущие деятельность по производству подакцизных товаров;
- организации, ведущие деятельность по проведению азартных игр;
- нотариусы и адвокаты, ведущие частную деятельность;
- организации, перешедшие на сельскохозяйственный налог;
- организации, в которых доля участия других организаций составляет более 25%;
- организации с количеством работников более 100 человек;
- организации, у которых остаточная стоимость основных средств превышает 150 млн. рублей;
- казённые и бюджетные учреждения;
- организации, не уведомившие налоговые органы о переходе УСН в срок до 31 декабря или не позднее 30 календарных дней после постановки на налоговый учёт для вновь созданных организаций;
- микрофинансовые организации;
- частные агентства занятости населения.
Когда можно утратить право на применение УСН
Право применения УСН могут утратить предприниматели в случаях, если:
- по истечение налогового периода доходы превысили 150 млн.рублей;
- средняя численность сотрудников превысила 100 человек;
- остаточная стоимость основных средств составила более 150 млн.рублей.
Об утрате права применения УСН налогоплательщик обязан уведомить налоговые органы в течение 15 дней после завершения отчётного периода (первый квартал, полугодие, девять месяцев), т.е. сообщить необходимо в срок:
- до 15 апреля;
- до 15 июля;
- до 15 октября.
Декларацию в данном случае необходимо предоставить не позднее 25 числа месяца, следующего за отчётным периодом, т.е.:
- до 25 апреля;
- до 25 июля;
- до 25 октября.
Пример 2. ООО «АБВ», ведущее деятельность, подлежащую УСН, прекратило своё существование 18 марта 2017 г. Сдать декларацию в налоговый орган и произвести уплату налога необходимо в срок до 25 апреля 2017 года.
Кто и на каких условиях может применять УСН
Налогоплательщик имеет право применять УСН при условии, что соблюдаются следующие требования:
- не нарушаются правила применения УСН, указанные в ст.346.12 в отношении видов деятельности организации (перечень указан в разделе «Кто не имеет права применять УСН?» данной статьи);
- доля участия сторонних организаций не превышает 25%
- средняя численность сотрудников не более 100 человек в год;
- остаточная стоимость основных средств на 01.01.2017 г. не превышает 150 млн.рублей;
- сумма доходов не превышает 150 млн.рублей за 9 месяцев от начала налогового периода.
Пример 3. ООО «АБВ» в отчётном периоде за первый квартал 2017 года указывает доход, равный 152 млн.рублей. Таким образом, ООО «АБВ» обязано со 2 квартала начать вести свою деятельность в соответствии с общей системой налогообложения. Если ООО «АБВ» добровольно не изъявит желание сменить систему налогообложения – его в принудительном порядке обяжут работать в соответствии с общей системой налогообложения.
Критерии упрощённой системы налогообложения
Для того, чтобы принять решение о переходе на упрощённую систему налогообложения – предпринимателю необходимо очень чётко понимать критерии УСН:
Сроки сдачи отчётности и уплаты налога при УСН
Расчёт налога при УСН производится нарастающим числом от предыдущего и учитывается в авансовых платежах, итоговый платёж будет исчислен в налоговой декларации. Сроки уплаты авансовых платежей не зависят от статуса налогоплательщика (юридическое лицо или индивидуальный предприниматель):
Срок сдачи налоговой декларации за налоговый период и уплаты окончательно исчисленного налога зависит от статуса налогоплательщика:
Налоговая декларация подаётся после окончания налогового периода, т.е. в следующем календарном году.
Список законодательных актов регулирующих право
Список законодательных актов:
Рубрика “Вопросы и ответы”
Вопрос №1. Наша организация является довольно крупной в области по количеству рабочих мест. Мы соответствуем все критериям, позволяющим применять УСН, но в 1 квартале средняя численность сотрудников составила 60 человек, во 2 квартале 80 человек, в 3 квартале 110 человек. Означает ли это то, что мы должны переходить на общий режим налогообложения с 4 квартала?
Для упрощённой системы налогообложения отчётные периоды следующие: первый квартал, полугодие, девять месяцев. В соответствии с данными периодами Вам необходимо определить среднюю численность работников за девять месяцев, что составит (60 + 80 + 110) / 3 = 83 человека. Таким образом, средняя численность работников за девять месяцев составила 83 человека, что позволяет Вам продолжить работу на УСН.
Вопрос №2. Мы планируем переход на УСН, но смущает один факт – влияет ли стоимость скамеек, газонов, т.е. объектов внешнего благоустройства на ограничение стоимости основных средств?
Объекты внешнего благоустройства в бухгалтерском учёте принимаются на баланс организации в качестве основных средств, но амортизации в налоговом учёте они не подлежат. В связи с этим при проведении расчёта стоимости основных средств с целью перехода на УСН объекты внешнего благоустройства не учитываются.
Вопрос №3. Должны ли мы при подсчёте средней численности сотрудников учитывать внешних совместителей?
При подсчёте средней численности сотрудников Вы обязаны не только учитывать внешних совместителей, а ещё и работников, с которыми у Вашей организации заключены договоры гражданско-правового характера на период выполнения работ. Таким образом, средняя численность сотрудников организации будет состоять из количества:
- штатных сотрудников;
- внешних совместителей;
- сотрудников, принятых на период выполнения определённого вида работ.
Упрощённая система налогообложения - самый популярный режим налогообложения среди предпринимателей малого и среднего бизнеса. Отличается простотой ведения учёта и отчётности. На «Упрощёнке» платится единый налог, заменяющий уплату налога на имущество, на прибыль и НДС. УСН предусмотривает 2 вида налогообложения, один из которых вы должны выбрать:
- УСН «доходы» по ставке 6 %;
- УСН «доходы минус расходы» по ставке 15 %.
Мнение эксперта
Андрей Леру
Стаж более 15 лет Специализация: договорное право, уголовное право, общая теория права, банковское право, гражданский процесс
Новое в 2019 году
Основным нормативным нововведением 2019 года, касающимся упрощенной системы налогообложения, является упразднение налоговой декларации. Нововведение касается тех ИП, кто использует:
- спецрежим налогообложения «доходы»;
- онлайн-кассы. Упразднение декларации объясняется контролем ИФНС за деятельностью предприятий посредством онлайн-кассы.
Предприятия, работающие на режиме «доходы минус расходы», не освобождаются от подачи декларации.
Фиксированные выплаты
Фиксированные страховые взносы ИП в 2019 году уплачиваются в следующих размерах:
- пенсионный фонд (ПФР)– 29354 рублей + 1% от доходов свыше 300 тысяч рублей. Общая сумма выплаты при этом не может превышать 234 000 рублей;
- фонд обязательного медстрахования (ФОМС) – 6884 рубля.
НЕ вправе применять УСН:
- организации и ИП, имеющие более 100 наёмных работников;
- банки, страховщики, негосударственные пенсионные фонды, инвестиционные фонды, профессиональные участники рынка ценных бумаг, ломбарды, микрофинансовые организации;
- организации и ИП, производящие подакцизные товары (алкогольная и табачная продукция, бензин и др.);
- организации и ИП, занимающиеся добычей и реализацией полезных ископаемых, за исключением общераспространённых (например, торф, щебень, песок);
- организации, занимающиеся организацией и проведением азартных игр.
Порядок перехода на УСН
Перейти на данный режим можно в двух случаях:
- при регистрации ИП или ООО. Уведомление о переходе можно подать одновременно с документами на регистрацию. Либо в течении 30 дней со дня регистрации ИП или организации;
- при переходе с других режимов налогообложения: Перейти возможно со следующего года, предварительно до 31 декабря уведомив налоговую. Или, чтоб долго не ждать, можно закрыть ИП и тут же снова открыть, подав уведомление на УСН.
Что выбрать: УСН «доходы» или УСН «доходы минус расходы»?
Итак, вам предстоит сделать выбор объекта налогообложения, рассмотрим оба случая.
ДОХОДЫ
Тут всё просто. Всю сумму доходов, которые признаются УСН, умножаем на 6 %.
Налог = (доходы) * 6 %. Например, все ваши доходы составляют 500 000 руб., значит ваш налог составит всего 30 000 руб. (500 000 * 6 / 100)
ДОХОДЫ минус РАСХОДЫ
Налог = (доходы минус расходы) * 15%, где 15 % - это региональная ставка (о ней ниже)
В связи с введением ставка по налогу может быть понижена вплоть до 0%, всё зависит от вашего вида деятельности и региона РФ.
Особенности УСН
Дело в том, что ваши расходы должны быть документально оформлены и подтверждены.
- учёт расходов надлежащим образом должен вестись в Книге учёта дохода и расходов (КУДиР);
- подтверждением сумм расходов по оплате приобретенных товаров (работ, услуг) являются, например, кассовые чеки, платежные документы, квитанции, товарные накладные, акты выполнения работ и указания услуг, заключённые договоры и др.;
- при этом не все расходы могут быть учтены, а какие именно и в каком порядке, смотрите здесь « ».
Стоит помнить о региональной ставке:
- в зависимости от региона колеблется от 5 % до 15 % (может быть даже 0% у льготных категорий), что может сыграть немаловажную роль в размере налога и в том, какой тип УСН вы выберете. Она зависит не столько от региона в целом, сколько от вида деятельности, которым будете заниматься, ну и ещё от кое-каких нюансов;
- ставку для вашего региона можете узнать в местной налоговой инспекции;
- склонить к тому или иному выбору УСН помогут предварительные расчёты налога, хотя, конечно, далеко не все могут наперёд «предвидеть», какие у них будут доходы и расходы.
Уплата налогов - это самая актуальная для предпринимателей тема. Особенно она заботит начинающих бизнесменов, которые только пытаются разобраться с перечнем новых обязанностей, полученных ими в связи с обретением статуса ИП. Впрочем, не всё так сложно. Сегодня существует и на этом режиме находится подавляющее большинство ИП. Поэтому сейчас хотелось бы рассказать про минимальный налог при УСН и другие нюансы, относящиеся к данной теме.
Доходы минус расходы
Именно так называется вид «упрощёнки», обязующий ИП и компании платить минимальный налог. УСН «доходы — расходы» (в дальнейшем именуется аббревиатурой ДСМ) более сложна для понимания начинающими бизнесменами. Поэтому многие, не особо разбираясь в теме, делают выбор в пользу режима, именуемого как УСН 6 %. В данном случае всё предельно просто: предприниматель платит в качестве налога 6 % от прибыли своего предприятия.
Что касательно другого случая? Если человек выбрал ДМС, то его налог может варьироваться от 5 до 15 процентов. Вообще, в первую очередь предприниматель должен выяснить ставку, установленную для его вида деятельности в регионе её осуществления. А точное значение определяется посредством выполнения некоторых вычислений. И об этом стоит рассказать подробнее. Но для начала - пару слов об авансовых платежах. Это важный нюанс, который обходить стороной нельзя.
Авансовые платежи
С ними регулярно будет сталкиваться каждый человек, платящий минимальный налог при УСН по обозначенному режиму. Ежеквартально предприниматель должен делать так называемую «предоплату». То есть каждые три месяца он перечисляет авансовый платёж в бюджет. Сумма, обязательная к уплате, исчисляется нарастающим итогом с самого начала года. И перечислить её нужно до того, как истечёт 25 дней с момента окончания квартала.
По завершении года высчитывается и оплачивается остаток налога. Тогда же подаётся и налоговая декларация. Индивидуальные предприниматели должны сделать это до 30 апреля. Для ООО максимальный срок - 31 марта.

Расчёт
Он выполняется ежеквартально, а также по итогам года. При УСН «доходы минус расходы» минимальный налог рассчитывается просто. Сначала суммируется прибыль с начала года до конца определённого периода. Затем из полученного значения вычитаются все расходы за этот же временной отрезок. И после этого полученная сумма умножается на налоговую ставку.
Если человек исчисляет авансовый платёж за второй, третий или четвёртый квартал, то на следующем этапе ему нужно вычесть из данного значения предыдущие авансовые платежи.
Что касательно высчитывания налога по итогам года, тут тоже всё просто. Человек определяет минимальный налог при УСН и сравнивает его с размером того налога, который был рассчитан обычным способом.

Минимальный налог
При УСН он рассчитывается по ставке в 1 %. В каких случаях его выплачивают? Далеко не в самых благоприятных.
1-процентный налог начисляется, когда сумма расходов предпринимателя превысила полученные им доходы. То есть в случае убытка. Ясное дело, что в подобных ситуациях элементарно отсутствует база для начисления стандартного налога в 5-15 %. И при этом, оказавшись в убытке, человеку всё равно придётся выплатить один процент, положенный законом.
Есть и другой случай. 1 % выплачивается в том случае, если сумма единого налога, который был рассчитан с разницы расходов и доходов по 15-процентной ставке, не превышает показатель минимального налога за тот же период.
Авансы и минимальный налог
Стоит затронуть ещё один нюанс, относящийся к рассматриваемой теме. Нередко бывает, что предприниматель по завершении каждого квартала уплачивает авансовые платежи по единому налогу, а в конце года ему начисляется минимальный 1 %.
В этой ситуации можно разобраться, прибегнув к одному из двух методов.
Первый способ подразумевает уплату предпринимателем при УСН минимального налога и зачисление уже произведённых ранее авансов на будущий период. Причём для этого ничего дополнительно делать не нужно, так как зачёт происходит автоматически, поскольку КБК при минимальном налоге УСН не отличается. Он един как для налога, так и для авансовых платежей.
Теперь о втором способе. Он заключается в зачислении предпринимателем уплаченных авансов в счёт минимального налога. И в данном случае пресловутый КБК будет отличаться. Так что потребуется написать заявление о зачёте авансов, к которому прилагаются копии платёжных поручений и реквизиты. Перед этим нужно подать годовую декларацию, чтобы в базе инспекции отразилась информация об уплаченных человеком налогах.

Пример
Что ж, выше было предоставлено достаточно информации, способной помочь разобраться в теме касательно минимального налога при УСН (доходы минус расходы). Теперь можно перейти к примеру.
Допустим, некий предприниматель завершил отчётный период с доходом в 2 000 000 рублей. При этом его расходы составили 1 900 000 руб. составляет 15 %. Производится следующий расчет: 2 000 000 - 1 900 000 х 15 % = 15 000 руб. Это - сумма налога, соответствующая общему порядку. Но в данном случае убыток очевиден, поэтому по отношению к предпринимателю будет применён минимальный налог. Рассчитывается таким образом: 2 000 000 х 1 % = 20 000 руб.
Видно, что минимальный налог в 20 000 рублей на порядок больше суммы, положенной к уплате по общим правилам. Но в казну предприниматель должен перечислить именно этот объём средств.

Полезно знать
Было немало сказано о том, что подразумевает под собой минимальный налог при УСН. Доходы минус расходы - это удобный режим, просто в нём нужно разобраться. И сейчас хотелось бы отдельным вниманием отметить некоторые нюансы, которые нелишне будет знать предпринимателю.
Как уже говорилось, разницу при вычитании начисленной суммы от 1 % можно включить в расходы за следующий период. Стоит знать, что эту процедуру не обязательно осуществлять сразу. Разрешено воспользоваться данным правом в следующие 10 лет.
Ещё перенос можно делать как полным, так и частичным. Но если убытки предприниматель получил в нескольких периодах, то и начисление их будет сделано в такой же очерёдности.
Бывает, что ИП решает прекратить свою деятельность. Если убыток ему не был возвращён, то им воспользуется правопреемник. Обычно это осуществляется посредством включения данной суммы в состав производственных трат. Но стоит знать, что данная схема не может быть воплощена, если человек переходит на другой режим налогообложения.
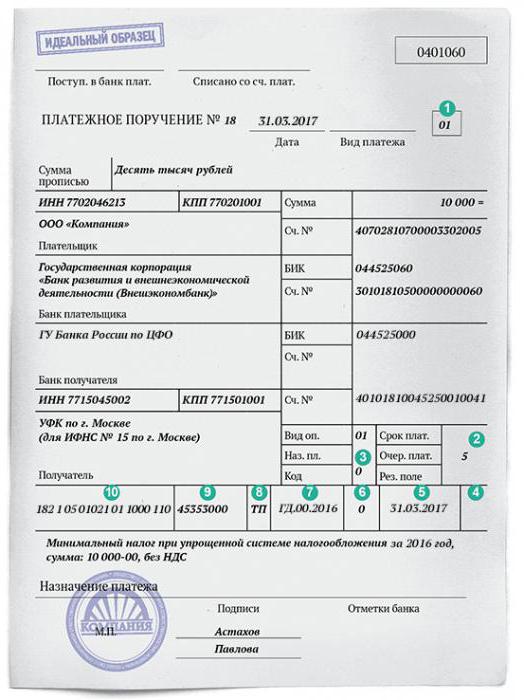
Кстати, что касается оплаты. С первого января текущего, 2017 года используются новые КБК. Для фиксированного взноса в Пенсионный фонд действителен реквизит 18210202140061100160. Для дополнительного - 18210202140061200160. Нужно быть внимательным, поскольку КБК практически идентичны и отличаются лишь одной цифрой. Для ФФОМС, в свою очередь, действителен КБК 18210202103081011160.
Их можно оплатить через Интернет. Для этого необходимо зайти на официальный сайт налоговой инспекции. Навигация по нему проста и понятна, так что разобраться сможет любой рядовой пользователь. Главное - потом, после выполнения онлайн-оплаты, сохранить электронные квитанции. Конечно, они и так сохранятся в архиве, но лучше сразу откладывать их в отдельную папку.
Когда платить ничего не нужно
Бывают и такие случаи. Их также нужно отметить вниманием, рассказывая про минимальный налог в расходы при УСН.
Дело в том, что многие люди открывают ИП, но деятельность не ведут. В таком случае они по завершении налогового периода (сроки были упомянуты выше) сдают нулевую декларацию. Если у человека не было прибыли, то отсутствуют как авансовые платежи, так и штрафы. Единственная санкция, которая может быть наложена - 1 000 рублей за просрочку со сдачей отчётности.
Никаких расчётов в составлении декларации тоже делать не нужно. Во всех строках, в которых обычно указываются суммы выручки и расходов, ставятся прочерки. Выручка нулевая, а значит, и налог такой же.
Но! Фиксированные взносы платить должен каждый предприниматель. Даже если деятельность он не ведёт. На сегодняшний день сумма ежегодных взносов равна 27 990 руб. Из них в Пенсионный фонд уходит 23 400 рублей, а в ФФОМС - 4 590 руб.
Упрощенная система налогообложения (УСН) предназначена для малых фирм и индивидуальных предпринимателей. Порядок перехода на УСН и правила работы на этом налоговом режиме установлены главой 26.2 Налогового кодекса. Если фирма получает невысокие доходы, то «упрощенка» – законный способ налоговой оптимизации. Ведь единый налог заменяет основные платежи в бюджет: НДС, налог на прибыль, НДФЛ и налог на имущество с учетом определенных ограничений. Но, прежде чем переходить на «упрощенку», взвесьте, насколько выгодно для вас не платить НДС. Ведь освобождение от НДС не всегда является преимуществом. Кто может применять УСН и стоит ли переходить на этот спецрежим, расскажет статья, подготовленная экспертами бератора.
Запретный список для «упрощенцев»
Перейти на упрощенную систему просто. Однако это может сделать далеко не каждый. В статье 346.12 Налогового кодекса перечислены те, кому закон запрещает работать на УСН.
Так, не имеют права стать «упрощенцами»:
- фирмы, у которых есть филиалы (с 1 января 2016 года наличие представительств не препятствует применению УСН). Если организация которое не является филиалом, и не указала это подразделение в качестве филиала в своих учредительных документах, то она вправе применять УСН при условии соблюдения норм главы 26.2 Налогового кодекса;
- банки;
- страховщики;
- негосударственные пенсионные фонды;
- инвестиционные фонды;
- профессиональные участники рынка ценных бумаг;
- ломбарды;
- производители подакцизных товаров;
- разработчики месторождений полезных ископаемых (за исключением общераспространенных);
- фирмы, занимающиеся игорным бизнесом;
- нотариусы, занимающиеся частной практикой;
- адвокаты, учредившие адвокатские кабинеты и другие формы адвокатских образований;
- участники соглашений о разделе продукции;
- лица, перешедшие на уплату ЕСХН;
- фирмы с долей участия в них других компаний более 25%. Организации, на которые не распространяется данное ограничение, перечислены в подпункте 14 пункта 3 статьи 346.12 Налогового кодекса. Не применяется данное правило также для фирм с долей участия в них РФ, субъектов РФ и муниципальных образований, поскольку эти субъекты не подпадают под определение "организации" в целях применения налогового законодательства (письмо Минфина РФ от 2 июня 2014 г. № 03-11-06/2/26211).
Ограничение по доле участия других организаций в уставном капитале компании должно соблюдаться:
- во-первых, на дату начала работы на УСН. В противном случае фирма не приобретет право на применение «упрощенки»;
- во-вторых, во время использования УСН. Организация, которая нарушит данное требование в этот период, утрачивает право на применение этого спецрежима.
В письме от 25 декабря 2015 года № 03-11-06/2/76441 Минфин России уточнил, что если доля участия фирмы-учредителя стала не более 25%, то такая организация может перейти на УСН с 1 января следующего года. Иначе говоря, для применения УСН с 1 января изменения, внесенные в учредительные документы компании, согласно которым доля других организаций уменьшается до величины, не превышающей 25%, должны быть внесены в ЕГРЮЛ до 1 января этого же года.
Кроме того, не вправе применять УСН:
- организации и предприниматели со среднесписочной численностью работников более 100 человек;
- организации, у которых по данным бухгалтерского учета, превышает 150 миллионов рублей;
- казенные и бюджетные учреждения;
- все иностранные компании на территории России;
- организации и предприниматели, в установленные сроки не представившие
- микрофинансовые организации;
- частные агентства занятости, которые занимаются предоставлением труда работников (с 1 января 2016 года).
Отметим, что если кадровое агентство на УСН оказывает услуги по подбору персонала и при этом не заключает трудовых договоров с соискателями, оно вправе продолжать применять «упрощенку». Дело в том, что если работник направляется для работы у принимающей стороны по договору о предоставлении персонала, то трудовые отношения между ним и частным агентством занятости не прекращаются. В то же время трудовые отношения между этим работником и принимающей стороной не возникают (ст. 341.2 ТК РФ).
И наоборот. Если частное агентство оказывает организациям услуги по подбору персонала, не заключая трудовые договоры с работниками, то эти работники оформляют трудовые отношения с этими организациями.
Значит, если агентство по подбору персонала не заключает трудовые договоры с лицами, направляемыми для работы в организацию заказчика, оно не осуществляет деятельность по предоставлению труда работников и, соответственно, вправе применять УСН (письмо Минфина России от 11 марта 2016 г. № 03-11-06/13564).
Остальные, желающие начать работать на УСН, должны соответствовать определенным критериям:
- уровню дохода (организации);
- численности работников (организации и предприниматели);
- остаточной стоимости основных средств (организации).
Имейте в виду, что перечень субъектов, которые не вправе применять УСН, является закрытым. Так, например, в нем не упоминаются индивидуальные предприниматели - налоговые нерезиденты РФ. Следовательно, такие ИП имеют право применять упрощенную систему на общих основаниях (письма Минфина РФ от 1 июля 2013 г. № 03-11-11/24963 и от 28 января 2013 г. № 03-11-11/35).
Стоит ли переходить на УСН
Если фирма получает невысокие доходы, то «упрощенка» – законный способ налоговой оптимизации. Ведь единый налог заменяет четыре основных платежа в бюджет (ст. 346.11 НК РФ):
- налог на прибыль (за исключением доходов в виде дивидендов и процентов по государственным и муниципальным ценным бумагам);
- НДФЛ c доходов предпринимателя (за исключением доходов, полученных в виде материальной выгоды от экономии на процентах, дивидендов, а также подарков и призов стоимостью более 4000 руб.);
- налог на имущество. Правда, с 2015 года организации на УСН должны уплачивают налог на имущество в отношении объектов недвижимости, налоговая база по которым определяется как их кадастровая стоимость (п. 2 ст. 346.11 НК РФ);
- НДС, кроме случаев, когда вы являетесь налоговым агентом, участником товарищества, ведущим общие дела (ст. 174.1 НК РФ), импортируете товары или выставляете покупателю счет-фактуру с выделенной суммой НДС.
Все остальные налоги, сборы и неналоговые платежи «упрощенцы» обязаны перечислять в общем порядке. В частности, это:
- страховые взносы во внебюджетные фонды;
- взносы по «травме»;
- земельный налог;
- транспортный налог;
- госпошлина;
- налог на имущество организаций (для объектов недвижимости, налоговая база по которым определяется исходя из их кадастровой стоимости);
- таможенные пошлины и сборы.
В ряде случаев «упрощенцы» выполняют роль налоговых агентов, то есть платят налоги за других. Речь идет о таких платежах, как:
- НДФЛ с выплат работникам и другим гражданам;
- НДС при выплате доходов компаниям-нерезидентам;
- налог на прибыль при выплате доходов компаниям-нерезидентам.
На наш взгляд, прежде чем переходить на «упрощенку», нужно взвесить, насколько выгодно вашей фирме не платить НДС. Ведь не всегда является преимуществом. Например, фирмы, которые платят НДС, заинтересованы в том, чтобы зачесть входной налог из бюджета. Но, приобретая товары (работы, услуги) у «упрощенца», они лишаются этой возможности. Ведь «упрощенцы» выставляют покупателям счета-фактуры «без НДС». Поэтому в числе ваших потенциальных покупателей такие компании вряд ли окажутся.
Выгоднее всего применять упрощенную систему тем, кто торгует в розницу. Для их клиентов эта проблема не актуальна. Равно как и для тех, кто, тоже работая на «упрощенке», вынужден был перейти на «вмененку» или пользуется освобождением от НДС.
Достоинства и недостатки «упрощенки»
После знакомства с «упрощенкой» можно сделать вывод: у этого налогового режима есть свои плюсы и минусы.
К достоинствам «упрощенки» относят:
- экономию на налогах и страховых взносах для некоторых видов деятельности;
- заполнение и сдачу в инспекцию только годовой декларации по единому налогу;
- экономию времени бухгалтера. Налоговый учет при УСН ведется в упрощенном порядке: фирмы и предприниматели отражают показатели своей деятельности только в одном налоговом регистре – книге учета доходов и расходов (ст. 346.24 НК РФ).
Среди недостатков «упрощенки» отметим следующие:
- риск потерять право работать на УСН. В этом случае фирма должна будет доплатить «общережимные» налоги;
- риск потерять покупателей, которые платят НДС. Так как «упрощенцы» НДС не платят и не выставляют счетов-фактур с ним, покупателям нечего принять к вычету;
- запрет на создание филиалов. Дело в том, что до 1 января 2016 года организации, имеющие представительства, были не вправе применять УСН. С 1 января 2016 года это ограничение снято и наличие представительств теперь не препятствует применению этого спецрежима.
Что выгоднее: УСН или ОСН
Итак, прежде чем перейти на «упрощенку», составьте бизнес-план с учетом положений главы 26.2 Налогового кодекса и с учетом уплаты налогов в обычном режиме. Получив результаты и сравнив их, можно сделать вывод, насколько УСН «интереснее» для вашего бизнеса, чем общий режим.
Прежде чем писать заявление о переходе на «упрощенку», бухгалтер ООО «Актив» рассчитал, что будет выгоднее для фирмы: платить обычные налоги или единый налог.
Выручка «Актива» за 9 месяцев текущего года составила 3 540 000 руб. (в том числе НДС – 540 000 руб.). Покупная стоимость товаров – 3 009 000 руб. (в том числе НДС – 459 000 руб.). Фонд оплаты труда за этот же период равен 214 500 руб.
Для упрощения примера другие расходы фирмы не рассматриваются.
Сначала бухгалтер «Актива» рассчитал сумму обычных налогов.
За этот период фирма должна заплатить в бюджет:
Взносы во внебюджетные фонды – 64 350 руб.;
Налог на имущество – 117 500 руб.;
Взносы на обязательное страхование от несчастных случаев на производстве и профзаболеваний – 660 руб.;
НДС – 81 000 руб. (540 000 – 459 000).
Прибыль фирмы за 9 месяцев текущего года составила: (3 540 000 – 540 000) – (3 009 000 – 459 000) – 214 500 – 64 350 – 117 500 – 660 = 52 990 руб.
Рассчитаем налог на прибыль – 10 598 руб. (52 990 руб. × 20%).
Всего фирма заплатит в бюджет:
64 350 + 117 500 + 660 + 81 000 + 10 598 = 274 108 руб.
Затем бухгалтер ООО «Актив» рассчитал сумму единого налога двумя способами:
C полученного дохода;
С разницы между доходами и расходами.
Первый способ
Величина единого налога, рассчитанная с полученного дохода, составила 212 400 руб. (3 540 000 руб. × 6%).
Эту сумму можно уменьшить на величину взносов на обязательное социальное страхование, но не более чем на 50%. Таким образом, учесть страховые взносы можно в пределах 106 200 руб. (212 400 руб. × 50%).
Кроме страховых взносов фирме придется заплатить взносы на обязательное страхование от несчастных случаев на производстве и профзаболеваний – 660 руб.
Общая сумма страховых взносов, включая взносы по травматизму, не превышает ограничения в 106 200 руб.:
(64 350 руб. + 660 руб.)
Поэтому уменьшить единый налог фирма вправе на всю величину страховых взносов:
212 400 – 64 350 – 660 = 147 390 руб.
Итого общая сумма налогов:
147 390 + 64 350 + 660 = 212 400 руб.
Расчет показал, что «Активу» выгоднее платить единый налог со всех полученных доходов, чем обычные налоги. Однако сумма платежей при «упрощенке» все равно показалась бухгалтеру значительной. Тогда он рассчитал единый налог вторым способом.
Второй способ
Величина единого налога, рассчитанная с доходов за минусом расходов, составит:
(3 540 000 – 3 009 000 – 214 500 – 64 350 – 660) × 15% = 37 724 руб.
Всего фирма заплатит:
37 724 + 64 350 + 660 = 102 734 руб.
Как видим, в данном случае фирме выгодно перейти на «упрощенку» и платить единый налог с доходов за минусом расходов. В этом случае «Актив» сэкономит на налогах 171 374 руб.:
274 108 – 102 734 = 171 374 руб.
Упрощенная Система Налогообложения (УСН, упрощёнка) предполагает простую систему расчёта и уплаты налогов. Она может быть двух видов в зависимости от объекта налогообложения:
- уплата налогов только с доходов (предполагает ставку 6%);
- уплата налога с разности доходов и расходов (ставка 15%).
Воспользоваться УСН могут только малые предприятия и ИП. Это компании, в которых работает менее 100 человек, чьи доходы не превышают 150 000 000 р. (сумма актуальна на 2019 год), остаточная стоимость основных средств не превышает 150 млн. р., и доля участия в капитале других компаний составляет менее 25% (статья 346.13 НК РФ).
Организация утрачивает право применять УСН в тот момент, когда доходы превысят указанный лимит по итогам любого отчетного периода (квартал, полугодие, 3 квартала, год).
С 2016 года субъекты РФ могут изменять процентную ставку при уплате налогов только с доходов в диапазоне от 1 до 6%, а для режима «доходы минус расходы» - в диапазоне от 5 до 15% (республика Крым и Севастополь могут снизить вплоть до 3%).
Если выбран режим «доходы минус расходы», то в расходы можно списать амортизируемое имущество первоначальной стоимостью от 100 тыс. р. (статья 256 НК РФ).
На упрощенной системе налогообложения организации и ИП освобождаются от уплаты следующих налогов:
- НДФЛ (актуально для ИП, так как они обладают всеми правами и обязанностями физических лиц);
- НДС (за исключением экспорта, при этом для организаций на ОСН с 2019-го НДС поднялся с 18 до 20%);
- налог на прибыль (актуально для малых коммерческих организаций);
- налог на имущество (используемое для ведения бизнеса).
Дополнительные налоги, зависящие от сферы деятельности и используемых ресурсов, уплачиваются в том порядке, в котором они определены. К дополнительным налогам можно отнести:
- транспортный налог,
- земельный налог,
- водный налог,
- подакцизный налог,
- налог на добычу полезных ископаемых,
- налог на игорный бизнес,
- сборы за пользование объектами животного мира,
- сборы за пользование объектами водных биологических ресурсов,
- регулярные платежи за пользование недрами.
Как рассчитываются и платятся налоги при УСН на 6% (только с доходов)
ИП без работников (фрилансер)
ИП обязан ежегодно уплачивать за себя взносы в ПФР, ФФОМС и ФСС. Ранее они зависели от МРОТ. С 2018 года Налоговый кодекс фиксирует конкретные числовые показатели для каждого года (с 2018 по 2020 г).
Примечательно, что указанные платежи могут быть зачтены в пользу налогов. То есть сумма уплаты налогов будет рассчитываться из режима налогообложения минус суммы взносов в ПФР и ФФОМС.
Так, взнос в ПФР будет рассчитываться по формуле:
29 354 р. (значение, определённое в НК РФ на 2019 год) + 1% от суммы доходов, свыше 300 000 р.
Итого, если доход ИП за год не превысил 300 тыс. р., то в ПФР он должен будет перечислить фиксированную сумму - 29 354 р.
Если доход превысит порог в 300 тысяч, то к взносу добавится один процент от суммы, превышающей лимит.
Например, с дохода в 800 000 р. взнос рассчитывается следующим образом:
29 354 + 0,01 * (800 000 - 300 000) = 29 354 +0,01*500 000 = 29 354 +5000 = 34 354 р.
Взнос в ФФОМС не зависит от дохода и составляет 6 884 р. за 2019 год (прописан в ст. 430 НК РФ).
Уплата взноса в ФСС является добровольной и не обязательна к исполнению.
Итого минимальный платеж ИП по взносам в ПФР и ФФОМС (без ФСС) за 2019 год - 29 354 + 6 884 = 36 238 р.
Такую сумму необходимо заплатить за себя предпринимателю без работников, даже если он вообще не получал никакого дохода от своей деятельности.
Например, если предприниматель получил доход за год работы в размере 298 456 р., то сумма налога будет рассчитываться следующим образом:
298 456 * 0,06 - 36 238 = 17907,36 - 36 238 = −18 330,64 (получается отрицательное число, значит налоги вы не платите, только взносы).
Если доход ИП составит, например, 896 455 р., то налог будет считаться уже так:
896 455 * 0,06 - (36 238 + 0,01 * (896 455 -300 000)) = 896 455*0,06 - (36 238 + 5 964,55) = 53 787,3 - 42 203 = 11 584,75 р.
Эту сумму необходимо будет дополнительно оплатить в качестве налога и 42 203-за взносы в пользу ПФР и ФФОМС (итого 53 787,3 р., то есть 6% от дохода).
Дополнительные нюансы
Пополнение своих счетов . Многие предприниматели задаются вопросом, нужно ли платить налоги с операций по пополнению собственных счетов, ведь внесение наличных можно принять за доход (с которого и платится 6%). На самом деле, в этом случае налог с указанных сумм уплачивать не нужно. При внесении денег на собственный счёт необходимо правильно указывать назначение платежа - «пополнение счёта индивидуальным предпринимателем».
Авансовые платежи . Многие предприниматели могут удивиться, когда по итогам нескольких прошедших кварталов им придет письмо из налоговой о просроченном платеже и начисленной пени. Дело в том, что обязательный фиксированный платеж, обозначенный выше (взнос в пользу ПФР и ФФОМС) принимается как минимально возможный уровень уплаты налогов. Платеж делится налоговой на равные части и ожидается от вас в каждом квартале. Если платежи не поступят, налоговая выставляет вам задолженность, на которую начинает «капать» пеня и может начислить штраф. То есть нужно следовать простому правилу - платить каждый квартал, а не ждать конца года.
Если налоги не заплатить вовремя . Если по итогам года вы подадите декларацию и не уплатите взносы в ПФР и ФФОМС, то Пенсионный фонд принудительно может назначить вам максимальную сумму платежа - в восьмикратном размере (для 2019 года получается 29 354 * 8 = 234 832р.). Плюс, на недополученные авансовые платежи начинает считаться пеня.
Налоговые каникулы . В соответствии с законом № 477-ФЗ, индивидуальные предприниматели, зарегистрированные впервые (ИП, имевшие регистрации ранее, не попадают под действие данного закона), могут рассчитывать на процентную ставку в 0% при исчислении налогов в течение первых двух налоговых периодов. Воспользоваться «каникулами» смогут только те, кто предлагает товары или услуги в сфере производства, или в социальной, а также в научной отрасли. Субъекты РФ могут вводить у себя налоговые «каникулы» по своему желанию, поэтому такую возможность стоит уточнять в своей налоговой. От уплаты взносов в ПФР и ФФОМС указанный закон не освобождает, то есть минимальная сумма, на которую вы должны пополнить бюджет в любом случае в 2019 году - 36 238 р.
В каких случаях можно не платить обязательные взносы . Освобождаются от такой обязанности предприниматели только в следующих случаях (ст.430 НК РФ):
- Служба в ВС РФ по призыву (на время прохождения).
- Уход за детьми, не достигшими возраста 1,5 лет (совокупно такое освобождение не может быть более 6 лет).
- Уход за пожилыми людьми старше 80-ти лет, инвалидом I-группы или ребёнком-инвалидом (не дольше 5 лет),
- Проживание с супругом на территории иностранного государства, если тот работает в дипломатическом, торговом или постоянном представительстве РФ, в консульском учреждении, на другой территории, где невозможно вести предпринимательскую деятельность (не более 5 лет).
Уменьшить налоги на сумму взносов можно только после уплаты последних . За период расчётов берётся налоговый период.
ООО, ИП с работниками
В отличие от ИП без работников, предприниматели с сотрудниками и ООО могут зачесть в пользу уплаты налогов не всю сумму взносов в ПФР и ФФОМС, а только половину от уплаченных взносов, но за всех работников (а ИП в том числе и за себя).
Пример расчёта:
ИП с сотрудниками получил доход за год 1 230 458 р. Взносов в ПФР, ФФОМС и ФСС было отчислено на 98 458 р. (за себя и нанятый персонал).
1 230 458 * 6% - 98 458 * 50% = 73 827,48 - 49 229 = 24 598,48 р. (за год).
При этом в суммы, уменьшающие налог, могут также включаться:
- пособия по временной нетрудоспособности,
- взносы по договорам страхования,
- торговый сбор.
Режим УСН может применяться только к определенным организациям, в частности, количество наемных сотрудников при УСН ограничивается сотней человек.
ИП с сотрудниками обязан уплачивать взносы в ПФР и ФФОМС не только за себя, но и за наемных рабочих (так же, как и ООО). Сумма взносов будет уплачиваться не из МРОТ, а из фактической заработной платы персонала (если она не ниже МРОТ).
Ставки для расчёта взносов за наёмных сотрудников в 2019 году выглядят так:
- в ПФР - 22% (с суммы заработка, превышающей годовой лимит 1 129 000 р. - 10%),
- в ФСС - 2,9%,
- в ФОМС - 5,1%.
В зависимости от отдельных видов деятельности, ставки могут быть снижены (нужно проводить процедуру спецоценки).
В пользу ФСС дополнительно уплачивается взнос на случай травматизма, который зависит от класса профессионального риска. Минимальный взнос - 0,2%, максимальный - 8,5%. Конкретные показатели для расчётов (по вашей организации) можно получить в своем отделении ФСС (выдается уведомление).
Помимо указанных взносов, организация или ИП с каждой заработной платы удерживают и уплачивают в налоговую 13% (подоходный налог - НДФЛ).
Как рассчитываются и платятся налоги при УСН на 15% (доходы минус расходы)
Режим «доходы минус расходы» предполагает те же условия сдачи отчетности, что и УСН при 6% с дохода. Однако, такой режим в отдельных случаях будет удобнее, например, если маржинальная составляющая у бизнеса небольшая.
Региональные органы власти имеют право снижать налоговую ставку для данного режима налогообложения вплоть до 5%.
ИП без работников (фрилансер)
Уменьшить сумму налога за счёт взносов в фонды ПФР, ФФОМС и ФСС при налогообложении 15% не получится. То есть обязанность выплачивать ИП указанные взносы за себя никто не снимает, значит в минимальные ежегодные выплаты с предпринимателя можно занести сумму в 36 238 р. (это обязательные взносы в ПФР и ФФОМС, без ФСС на 2019 год).
Взнос в ПФР рассчитывается по той же формуле, что и в случае с 6% налогом:
29 354
р. (значение, определённое в НК РФ на 2019 год) + 1% от суммы доходов, свыше 300 000 р.,
Если доходы ИП за отчетный период превысят 300 тыс. р., то расчёт взноса будет выглядеть следующим образом (в качестве примера возьмем доход в 859 376 р. за год):
29 354 + 0,01*(859 376 - 300 000) = 29 354 + 5 593,76 = 34 947,76р. за год.
Взнос в ФФОМС ИП за себя - 6 884 р . (фиксированный).
Общая сумма (минимум за год, если доходы не превысили 300 тыс. р.) - 36 238 р.
Несмотря на то, что налог при режиме УСН 15% не списывается в счёт взносов, последние разрешается учитывать в категории расходов, тем самым уменьшая налогооблагаемую сумму.
Все расходы, которые можно учитывать при УСН на 15%, подробно перечислены в статье 346.16 НК РФ «Порядок определения расходов». К слову, на текущий момент там указано 37 категорий. Отдельно стоит упомянуть штрафы и пени за ведение хозяйственной деятельности, они не учитываются в расходах.
При расчёте налога следует учесть минимальную ставку налога, которая предполагает, что если сумма, облагаемая налогом (доход минус расход), будет нулевой или ниже 1% от категории доходов, то в налоговую инспекцию отчисляется платеж, равный 1% от всех полученных доходов. Перерасход в этом случае (сумму, переплаченную относительно фактически насчитанного налога) можно также перенести в категорию расходов на следующий отчетный период.
ИП за год заработал 350202 р. Расходы составили 82 766 р. (включая аренду помещения, взносы в ПФР и т.д.).
(350 202 - 82 766) * 15% = 267 436 * 15% = 40 115,4 р.
Итого налог за год - 40 115,4 р.
Нюансы
Так же, как и с УСН при 6%, ИП может (должен):
- попасть под действие программы «налоговых каникул»,
- не учитывать пополнение своих счётов в категории доходов (необходимо правильное указание назначения платежа),
- вносить авансовые платежи (налоги и взносы) обязательно ежеквартально,
- точный расчёт производить по итогам полного отчетного года со сдачей налоговой декларации.
На неуплаченные авансовые платежи может начисляться пеня, полная неуплата налога по итогам года может повлечь за собой восьмикратное увеличение взноса в ПФР.
Сама налоговая может выставить штрафы за несвоевременно сданную декларацию (от 5 до 30% от суммы налога) и за неоплаченный налог (от 20 до 40%).
ООО, ИП с работниками
С наймом сотрудников автоматически добавляются отчисления в ПФР, ФФОМС и ФСС по каждому сотруднику.
Их общая сумма составляет 30% от начисляемой заработной платы (ПФР - 22%, ФФОМС - 2,9%, ФСС - 5,1%), при этом ИП все так же обязан вносить такие же взносы за себя (фиксированные суммы определены в НК РФ в ст.430).
Уменьшить сумму налога можно за счёт внесения всех указанных взносов в категорию расходов (за каждого работника и за самого ИП, если УСН 15% применяется по отношению к предпринимателю с нанятыми сотрудниками).
Так же, как и в случае с ИП без сотрудников, при расчёте итоговой суммы налогов следует помнить о минимальном налоге, который вычисляется как 1% от всех доходов.
Пример . Организация получила доход за год - 3 856 477 р. При этом в категорию расходов была отнесена сумма на 3 806 855 р. (включая выплату заработных плат, аренду помещений и т.д.).
Пример расчёта налога при УСН 15%.
Минимальный налог в этом случае равен
3 856 477 * 1% = 38 564,77 р.
Налог, рассчитанный по ставке:
(3 856 477 - 3 806 855) * 15% = 49 622 * 15% = 7 443,3 р.
Так как 7 443,3 р. меньше минимального налога, то в инспекцию необходимо уплатить 38 564,77 р.
Изменения в упрощённой системе налогообложения
2017
Помимо увеличившихся лимитов для возможности применения упрощенного налогового режима (до 150 млн. по доходу и остаточной стоимости) и обязательных взносов ИП и ООО освободили от необходимости прямой уплаты фиксированных сборов в пользу ФФОМС и ПФР.
То есть они рассчитываются как и раньше, обязательны к уплате, но перечисления будут не на расчётные счета фондов, а на расчётные счета налоговой. В связи с этим в платежках изменился КБК (код бюджетной классификации). Теперь это:
- 182 1 02 02140 06 1110 160 (обязательное пенсионное страхование);
- 182 1 02 02103 08 1013 160 (обязательное мед. страхование).
2018
В первую очередь стоит обозначить показатель коэффициента-дефлятора. Ранее он менялся каждый год и влиял на максимальный порог по обороту и остаточной стоимости, выше которого предприятие не могло применять УСН. П. 4 ст. 4 Закона № 243-ФЗ (2016 г.) закрепляет его без изменений до 2020 года.
С 2018 года предприятия и ИП на УСН должны вести учёт доходов/расходов в новой форме КУДиР (см. Приказ Министерства Финансов № 227 от 2016 г., вступил в силу с 1 января 2018 г.). В ней добавился раздел V, где можно учитывать торговый сбор.
И самое важное изменение - привязка расчёта страховых платежей для ИП к фиксированным суммам (больше не нужно следить за МРОТ - см. Федеральный закон № 335-ФЗ).
Теперь в Налоговом кодексе чётко прописаны суммы взносов для ИП, нотариусов, адвокатов и др. (статья 430 НК РФ).
- Обязательное пенсионное страхование
- 2018 год - 26 545 р.
- 2019 год - 29 354 р.
- 2020 год - 32 448 р.
- +1% с суммы доходов, превышающей 300 тыс. р, но не более чем восьмикратный размер обязательного взноса.
- Обязательное медицинское страхование
- 2018 год - 5 840 р.
- 2019 год - 6 884 р.
- 2020 год - 8 426 р.
Если в отчётном году было превышение порога по обороту в 300 тыс. р., последний день уплаты соответствующего взноса - 1 июля 2019 г.
2019
Законом № 234-ФЗ отменена пошлина за регистрацию и ликвидацию ИП и юрлиц в случае подачи документов в электронном виде (п. 3 ст. 333.35 НК РФ).
В отдельных регионах (Республика Татарстан, Калужская область, Москва и Московская область) согласно положениям Федерального закона № 422-ФЗ, ИП без сотрудников, а также просто самозанятые лица могут перейти на новый налоговый режим - «Налог на профессиональный доход». В этом случае они будут оплачивать:
- 4% с доходов от услуг и продажи товаров физлицам;
- 6% с доходов от услуг и продажи товаров юрлицам и ИП.
При этом они освобождаются от обязательной уплаты фиксированных взносов (в ПФР и ФФОМС). Ограничение по объёму доходов - 2,4 млн. р./год.
НДС увеличен до 20% (УСН это изменение по большому счёту не затрагивает).
Увеличен МРОТ, теперь он составляет 11 280 р.
Несвоевременная выплата заработной платы может наказываться штрафом (п. 6 ст. 5.27 КоАП):
- для предпринимателей - 1-5 тыс. р.;
- для юрлиц - 30-50 тыс. р.;
- для ответственных должностных лиц - 10-20 тыс. р.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации