
Критерии по усн на год. Упрощенная система налогообложения
Независимо от того, планируете ли вы с самого старта своей предпринимательской деятельности работать на УСН, и после работы на другой системе решили осуществить переход на УСН в 2017 году: новые условия и критерии
работы полезно будет изучить в любом случае. Это касается и условий работы на упрощенке, и документации, которая необходима, и сроков перехода. Теперь переход на УСН в 2017 году
можно осуществить с учетом увеличенных вдвое лимитов, так же, как и применять систему, да и допустимая остаточная стоимость основных средств слегка изменилось, что тоже следует принять во внимание. Итак, обо всем по порядку.
Что такое упрощенка (УСН)?
Для того чтобы компания могла вести свою деятельность на основании упрощенки, она должна соответствовать ряду требований, которые касаются количества подчиненных, долевом участии других предприятий, а так же выручки.УСН – упрощенная система налогообложения , которая является максимально подходящей для начинающих бизнесменов. Тех, кто хочет платить налог, используя эту систему налогообложения можно поделить на две группы:
- Граждане, которые только начинаются свою предпринимательскую деятельность, и с момента их становления на учет прошло совсем немного времени. Для них главным вопросом является выбор объекта. Который будет облагаться налогами: это могут быть доходы, или же доходы-расходы.
- Предприниматели, которые на протяжении определенного времени уже занимаются своим делом, но используют иную систему, например ОСНО или ЕНВД, но считают выгодным для себя переход на УСН . Здесь тоже важно понять, с каким объектом бизнес будет более выгодным, а так же не упустить срок подачи заявлений на переход со своей системы на упрощенку.
Кто не может работать по УСН:
- Предприниматели, которые имеют один или несколько филиалов;
- Граждане, ведущие частную практику в нотариальной или адвокатской сфере;
- Предприниматели, работающие на сельскохозяйственном налоге;
- Предприниматель, который за последние девять до принятия решения о переходе на упрощенную систему, получил общий доход больший, чем сорок пять миллионов рублей. Сумму необходимо всегда индексировать с помощью коэффициента дефлятора, который. Например, в прошлом году составлял 1.329;
- Предприниматели, которые своевременно не подали в налоговую службу уведомление о переходе на УСН ;
- Предприятия, которые относятся к финансовому сектору, такие как банк, страховая компания, инвестиционный фонд, так далее;
- Предприятия, деятельность которых относится к игорному бизнесу;
- Предприниматель, у которого в подчинении более ста человек;
- Компании, которые ведут деятельность на ЕСХН;
- Компании, в которые более, чем одна четвертая доля участия принадлежит другим предприятиям или фирмам;
- Организация, в которой среднее количество рабочих более ста человек;
- Фирмы с остаточной стоимостью ОС большей, чем сто миллионов рублей. Но в этом году лимит подняли до ста пятидесяти тысяч, и, как обещают налоговики, это значение будет стабильным до конца года;
- Организация, которая считается казенной, бюджетной или иностранной
- Микрофинансовые компании;
- Организация, которая в срок не поставила в известность налоговиков о переходе на УСН;
- Рекрутинговые фирмы, которые занимаются трудоустройством.
Не стоит пытаться обмануть налоговиков, и осуществлять переход на УСН , не уведомляя об этом службы. Во-первых, отчетность разная в каждой системе налогообложения, и если инспекция ждет от вас декларацию по ЕНВД, а вы пришлете отчет по упрощенке, это уже вызовет множество проблем. Во-вторых, оплата направиться не по тому коду бюджетного классификатора, и будет там находиться в качестве излишней выплаты, зато по ЕНВД выплаты не будет, что может привести к приостановке работы расчетного счета. Так что, если вы решили выбрать упрощенку в 2017 году, лучше сделать это законно и правильно.
Переход на УСН для новичков бизнеса.
Новое предприятие или организации должна направить в налоговую службу уведомление о том, что хочет использовать упрощенную систему, но сделать это следует в течении тридцати дней с того момента, как бизнесмен зарегистрируется в налоговой службе. Рассмотрим на примере.Предприниматель зарегистрировал свою фирму 20 января 2017 года, это значит, что ему следует направить уведомление о желании использовать упрощенку не позже, чем 19 февраля 2017 года. За этот период следует выбрать, к использованию какого объекта лучше склониться: если это объект доходы, то налоговые ставки будут шестипроцентные, а если налог доходы-расходы – ставка составляет тринадцать процентов. В зависимости от того, по какому объекту будет осуществляться переход на УСН , сформируется и размер налогового отчисления для плательщика.
Условия перехода на УСН в 2017 году для желающих сменить режим.
Срок подачи уведомлений:- Если переход на УСН в 2017 году осуществляет организация или предприниматель, он должен проинформировать о своем желании налоговую службу до последнего дня декабря того года, после которого он планирует вести дела по упрощенке. Так, желающие перейти на упрощенный режим в этом году, должны были принести заявления не позже 31-12-2016. Уведомление составляется по строго регламентированной форме.
- Если переход на УСН осуществляют бизнесмены, которые ранее использовали вмененку, то уведомление позволяет им перейти на упрощенный режим с первого дня того месяца, когда они перестали быть обязаны использовать ЕНВД. Допустим, организация перестала работать на системе вмененного дохода с марта 2017, тогда в этом же марта она может начинать вести деятельность по упрощенке. То есть переход на УСН в 2017 году возможен практически сразу после отказа от ЕНВД. Но обязательно проинформировать налоговую инспекцию.
- Организация и предприятие занимаются теми видами деятельности, которые позволяют использовать упрощенный режим;
- Долевое участие в компании, которая использует упрощенку, не может быть больше одной четвертой;
- Среднее количество подчиненных в налоговом периоде не белее, чем сто человек;
- Общая сумма остаточной стоимости ОС компании в налоговом периоде не больше ста миллионов, по законам прошлого года. В этом году лимит на остаточные средства поднялся до ста пятидесяти миллионов, так что осуществить переход на УСН смогут больше желающих. Чтобы определить остаточную стоимость, следует обратиться к бухгалтерскому учету. Для организаций в учет следует включать и те ОС, которые можно амортизировать, в соответствии с налоговой отчетностью, а вот применительно к предпринимателям такие показатели не используются.
- Чтобы осуществить переход на УСН в 2017 году , доходы бизнесмена по нарастающему итогу за отчетный термин не должны превышать 120000000р., и этот показатель не будет подлежать индексации вплоть до 2020 года. Так что любой предприниматель, может использовать упрощенку, если имеет доход меньше ста двадцати миллионов, что большой прогресс, так как в прошлом году этот лимит был установлен в размере шестидесяти миллионов.
Например:
Предприятие на протяжении года работало на упрощенном режиме, но в ноябре месяце он получило 138 000000р. от выручки по продажам, следователь, в четвертом квартале условие, на основании которого был выполнен переход на УСН , нарушили. Выручка составила больше ста двадцати миллионов, и это говорит о необходимости предприятия вернуться к общей системе налогообложения, причем в октябре месяце.
Что делать если переход на УСН был выполнен, но в скором времени одно из условий нарушено.
Это значит, что бизнесмен теряет свои права на использование системы. Ему необходимо самому известить налоговые органы о том, что он нарушил одно из правил, до пятнадцатого числа того месяца, который следует после окончания отчетного периода с нарушением условий.Если предприниматель потерял свое право использовать упрощенную систему, то ему необходимо подать декларационный отчет в месяце, который идет после квартала с нарушением, но не позже, чем двадцать пятого числа. При принятии решения об остановке работы по упрощенной системе, отчеты так же подаются не позже двадцать пятого числа. Месяц подачи – тот, который следует после принятия решения о приостановке работы на УСН. Тогда же выплачиваются все налоговые обязательства по декларационному отчету.
Смена упрощенки на общую систему или вмененный доход по собственному желанию.
Иногда бизнесменов интересует не переход на УСН , а, наоборот, отказ от нее в пользу другой системы. Это можно выполнить на добровольных основаниях, начиная с нового года. Для перехода следует уведомить налоговую службу не позже, чем пятнадцатого числа первого месяца года, и непременно сообщить о том, какой режим был выбран вместо упрощенки.Как мы видим переход на УСН – процесс вполне доступный и не сложный, так же, как и отказ от этой системы в пользу другой. Главное, делать все законно, не стараясь обойти налоговиков, так как это обернется только большими проблемами и штрафами. Прежде чем подавать заявку на переход на УСН, внимательно изучите все требования к участникам данного режима, их не так-то много, но, тем не менее, стоит сверить соответствие вашего предприятия.
В 2017 году будет действовать новый лимит, дающий право оставаться на упрощенке. Его размер - 120 млн. рублей, и он не будет индексироваться до конца 2020 года. Напомним, что «действующие» упрощенцы должны отслеживать свои доходы и при превышении лимита сменить налоговый режим на ОСНО.
13.07.2016В 2017 году во внимание принимаются доходы УСН, полученные с 1 января 2017 года. Согласно ст.346.15 это выручка от реализации (ст.249 НК) и внереализационные расходы (ст.250 НК) без НДС и акцизов. Их значения берут из столбца 4 раздела I КУДиР.
У упрощенца могут быть доходы, которые для лимита считать не нужно. А именно:
- доходы по статье 251 НК - займы, кредиты, залоги, задатки, вклады учредителей, субсидии и др.;
- проценты по госбумагам и дивиденды, с которых рассчитывается налог на прибыль;
- доходы от параллельно осуществляемой деятельности на ЕНВД;
- доходы, которые учтены по методу начисления для налога на прибыль до перехода на УСН;
- субсидии на выполнение госзадания, полученные автономными учреждениями.
Пример
ООО «Факел» торгует велосипедами оптом. Налоговый режим - УСН. Поступления за 1 квартал 2017 г. составили:
- 28 млн. руб. - торговая выручка;
- 1,5 млн. руб. - доходы от сдачи части помещения в субаренду;
- 3 млн. руб. - кредит банка.
В расчет лимита доходов для применения УСН по итогам 1 квартала 2017 года войдут торговая выручка и доходы от субаренды, всего - 29,5 млн. руб. (28 млн. руб. + 1,5 млн. руб.). Кредит прибавлять не следует.
Так как учитываемые доходы ООО «Факел» намного ниже порогового значения (120 млн. руб.), компания может спокойно применять льготный спецрежим во 2 квартале. По итогам полугодия следует снова свериться с лимитом.
Предприниматели, совмещающие патент и упрощенку, чтобы узнать, вписываются ли они в ограничение в 120 млн. рублей, могут складывать выручку по обоим спецрежимам (письмо Минфина от 15.05.13 г. №03-11-10/16830).
Что делать при превышении лимита
Если в каком либо из месяцев 2017 года планка доходов в 120 млн. рублей будет взята, с упрощенкой придется проститься.
Алгоритм действий при этом следующий:
1. Налаживаем учет для расчета налогов общего режима (прибыль, НДС, имущество) с начала квартала, в котором превышен лимит. Начинаем выставлять счета-фактуры, заводим книгу покупок, книгу продаж.
Но, скорее всего, какая-то часть товаров, услуг уже будет реализована без НДС, и поэтому начислять налог к уплате придется сверх цены за свой счет. Выставлять счета-фактуры, если прошло пять дней со дня реализации, не нужно (письмо ФНС от 08.02.07 г. № ММ-6-03/95@).
Предприниматели начинают вести книгу учета для расчета НДФЛ.
2. Одновременно сворачиваем КУДиР. Все доходы и расходы в текущем квартале теперь относятся к ОСНО. Если книга электронная, ненужные записи квартала превышения можно удалить. Если КУДиР вели на бумаге, можно оставить лишние записи, но не переносить в итоговую декларацию.
3. До 15-го числа месяца, следующего за кварталом, когда право на УСН утрачено, извещаем об этом ФНС (форма 26.2-2). Несмотря на то, что инспекторы, получив отчеты по НДС и прибыли, и так узнают о смене режима, лучше отправить сообщение любым удобным способом (электронно, почтой, лично). Игнорирование данной обязанности обойдется компании в 5000 руб. (штраф по статье 129.1 НК), а руководителю (предпринимателю) от 300 до 500 руб. (штраф по статье 15.6 КоАП).
4. До 25-го числа месяца, следующего за кварталом, платим итоговую сумму налога (упрощенного или минимального) и сдаем налоговую декларацию по УСН.
5. До 25-го числа, следующего за кварталом, сдаем и платим НДС, до 28-го - налог на прибыль. Ежемесячные авансовые платежи по прибыли в течение квартала, в котором право на УСН нарушено, не перечисляются. Бывшие упрощенцы платят первый аванс наравне с вновь созданными фирмами не позднее 28 числа месяца, следующего за таким кварталом. А если квартал 4-ый - то до 28-го марта.
Предприниматели, независимо от того, в каком квартале «слетели» с УСН, по НДФЛ отчитываются только по году - до 30 апреля (2 мая в 2017 году), а налог перечисляют до 15 июля (16 июля в 2017 году).
Пример
ООО «Рассвет» работало на упрощенке с объектом «доходы» (ставка в регионе 3%). 20 сентября 2017 года доходы ООО перевалили за 120 млн. рублей. Таким образом, начиная с 3-го квартала, общество принудительно оказалось на общей системе, о чем до 15 октября 2017 г. известило ФНС, отправив сообщение по форме 26.2-2 об утрате права на УСН.
Показатели ООО «Рассвет» за полугодие 2017 года:
Доходы 1 квартала - 46 млн. руб., авансовый платеж - 1,38 млн. руб. (46 млн. руб. × 3%);
Доходы за полугодие - 105 млн. руб., авансовый платеж - 1,77 млн. руб. ((105 млн. руб. × 3%) - 1,38 млн. руб.).
Именно эти показатели компания внесла в итоговую декларацию по УСН, заполнив разделы 1.1 и 2.1.1, и представив ее до 25 октября 2017 года.
По данным 3-го квартала 2017 года составлены отчеты по общей системе.
Распрощаться с упрощенкой можно не только превысив лимит по выручке. Есть еще пороговые значения для УСН, которые нельзя переходить. Для удобства они собраны в таблицу.
Таблица. Лимиты для применения УСН в 2017 году
|
Показатель |
Предельное значение |
|
|
Актуально для ИП и юрлиц |
||
|
Размер полученного дохода за отчетный (налоговый) период |
120 млн. руб. |
Рассчитывайте этот показатель исходя из всех поступлений от бизнеса на «упрощенке». При этом учитывайте выручку от реализации и внереализационные доходы. Не включайте в расчет доходы, не учитываемые при УСН (п. 4.1 ст. 346.13 НК РФ) |
|
Средняя численность работников за отчетный (налоговый) период |
100 человек |
Определите величину, сложив среднесписочную численность работников, среднюю численность внешних совместителей, среднюю численность сотрудников, выполнявших работы по договорам гражданско-правового характера (подп. 15 п. 3 ст. 346.12 НК РФ, п. 77 Указаний, утвержденных приказом Росстата от 28.10.2013 № 428). При расчете не учитывайте граждан, работающих на основании авторских договоров (письмо Минфина России от 16.08.2007 № 03-11-04/2/199) |
|
Остаточная стоимость основных средств** |
150 млн. руб. |
Считайте стоимость по данным бухучета как разницу между первоначальной ценой основных средств и суммой начисленной амортизации. Берите во внимание объекты со сроком полезного использования более 12 месяцев и первоначальной стоимостью больше 100 000 руб. (подп. 16 п. 3 ст. 346.12 НК РФ) |
|
Актуально только для организаций |
||
|
Доля участия других организаций в уставном капитале фирмы на УСН |
Определите долю на основании выписки из Единого госреестра юрлиц (п. 8 ст. 11 и ст. 31.1 Федерального закона от 08.02.98 № 14-ФЗ). Учтите, что данное ограничение не распространяется на компании, перечисленные в подпункте 14 пункта 3 статьи 346.12 НК РФ. Например, на НКО, в том числе на организации потребительской кооперации и хозобщества, единственными учредителями которых являются потребительские общества и их союзы |
|
|
Наличие филиалов |
Узнайте сведения о наличии филиалов из устава фирмы (подп. 1 п. 3 ст. 346.12 НК РФ, письмо Минфина России от 29.06.2009 № 03-11-06/3/173). Представительства иметь можно |
|
* Если данные условия не выполняются, то с начала квартала, в котором произошло превышение, «упрощенец» должен перейти на общий режим налогообложения (п. 4 ст. 346.13 НК РФ).
** Ограничение по остаточной стоимости основных средств при переходе на УСН установлено только для организаций. Вместе с тем, если предприниматель превысит лимит остаточной стоимости основных средств, он утратит право на применение «упрощенки» (п. 4 ст. 346.13 НК РФ и письмо Минфина России от 18.01.2013 № 03-11-11/9).
С 1 января 2017 года в два раза увеличат лимиты для перехода и применения УСН, а также размер остаточной стоимости основных средств для упрощенцев. Об этих и других изменениях в работе упрощенцев рассказали на открытом вебинаре в Школе бухгалтера.
Приняты поправки в главу 26.2 Налогового кодекса (Федеральный закон от 03.07.2016 № 243-ФЗ и др.). Изменения вступают в силу с 1 января 2017 года. О них рассказали на вебинаре УСН: изменения с 2017 года , который состоялся в Школе бухгалтера 13 сентября. Запись вебинара доступна всем желающим до 13 октября 2016 года.
Вы можете не только бесплатно посмотреть лекцию с одним из лучших экспертов Школы бухгалтера, но и сразу после вебинара пройти онлайн-тестирование по вопросам работы на УСН и в случае успеха получить электронный Сертификат Контур.Школы.
Изменения по УСН: новые лимиты для организаций и предпринимателей
Лимиты доходов на УСН увеличат в два раза.
| Лимит | В 2016 году | С 2017 года |
|---|---|---|
| Коэффициент-дефлятор на УСН |
Коэффициент дефлятор на 2016 год — 1,329 (приказ Минэкономразвития РФ от 20.10.2015г. № 772). На этот коэффициент умножают размеры лимитов для перехода и применения УСН. |
До 2017 года индексировался ежегодно. С 2017 до 2020 года лимиты не будут индексироваться на коэффициент-дефлятор. На 2020 год величина коэффициента составит 1. |
| Лимит для перехода на УСН (п. 2 ст. 346.12 НК РФ) |
45 млн. руб. - перейти на УСН могут организации и предприниматели, чьи доходы по итогам 9 месяцев предшествующего года не превысили эту сумму. Пример : перейти на УСН с 2017 года могут те, у кого доходы за 9 месяцев 2016 года не превысят 59,805 млн. руб. (45 млн руб. х 1,329). |
90 млн. руб. - чтобы перейти на УСН с 2018 года, сумма дохода за 9 месяцев 2017 года не должна превышать 90 млн. руб. |
| Лимит для применения УСН (п. 4 ст. 346.13 НК РФ) |
60 млн. руб. - если доход на УСН по итогам года больше этой суммы, то организация или ИП теряет право на спецрежим с начала квартала, в котором допущены превышение. Чтобы остаться на УСН в 2016 году, надо уложиться в лимит доходов за год 79,74 млн. руб. (60 млн. руб. × 1,329). Пример : доход на УСН в октябре 2016 года составил 82 млн. руб. Право работать на УСН потеряно со IV квартала 2016 года — с этого квартала придется применять общий режим. |
120 млн. руб. - чтобы не потерять право применять УСН в 2017 году доходы за 2017 год не должны превысить эту сумму. |
Бухгалтерский, налоговый учет и отчетность при УСН - онлайн-курс в Школе бухгалтера. Дополнительная профессиональная программа повышения квалификации разработана на основе требований профессионального стандарта «Бухгалтер».
Лимит по основным средствам
Организации на УСН должны контролировать остаточную стоимость основных средств. Общая остаточная стоимость всех ОС в течение 2016 года не должна превышать 100 млн. рублей. Иначе теряется право на «упрощенку» с начала квартала, в котором допущено превышение (подп. 16 п. 3 ст. 346.12 НК РФ). С 2017 года лимит увеличен до 150 млн. руб.
На 1 января 2017 года и в течение налогового периода остаточная стоимость основных средств на УСН не должна превышать 150 млн. руб.
Какие лимиты применять для перехода на УСН с 2017 года?
Если компания решит сменить общую систему на упрощенку с 2017 года, она должна ориентироваться на прежние лимиты:
- перейти на УСН с 2017 года смогут те организации и ИП, у кого доходы за 9 месяцев 2016 года не превысят 59,805 млн. руб. (45 млн. руб. х 1,329).
- вправе работать на УСН в 2016 году организации и ИП, чьи доходы за 2016 года не превысят 79,74 млн. руб. (60 млн. руб. × 1,329).
Когда применять новые лимиты по УСН?
- Новый предельный доход - 90 млн. руб. - будет действовать в 2017 году. То есть перейти на УСН с 2018 года смогут те организации и ИП, у кого доходы за 9 мес. 2017 года не превысят 90 млн. руб.
- Вправе работать на упрощенке в 2017 году организации и ИП, чьи доходы за 2017 год не превысят 120 млн. руб.
«УСН: изменения с 2017 года». Лектор Наталья Горбова расскажет про изменения в НК РФ, про лимит доходов при совмещении УСН и ЕНВД, УСН и «патента»; про действия при превышении доходного лимита при УСН.
Что это такое УСНО? Упрощенная система налогообложения (УСН, УСНО, "упрощенка") - это специальный режим, который позволяет, при соблюдении ряда условий, значительно уменьшить налоговую нагрузку малого бизнеса. Упрощенка объединяет в себе два разных варианта налогообложения: УСН Доходы и УСН Доходы минус расходы, которые отличаются налоговой ставкой и порядком расчета налогов.
Если вы затрудняетесь в выборе варианта УСН или хотите получить совет от профессионала, вы можете воспользоваться бесплатной консультацией от экспертов 1С:
УСН Доходы | УСН Доходы минус расходы |
|
Объект налогообложения | Доходы, уменьшенные на расходы |
|
Налоговая ставка | от 1% до 6% (в зависимости от регионального закона) | От 5% до 15% (в зависимости от регионального закона) |
Особенности учета | Простой, ведется только учет полученных доходов | Сложный, требует учета доходов и расходов, методология подтверждения расходов такая же, как и при расчете налога на прибыль |
Расчет налога | Исчисленный единый налог можно уменьшать на сумму страховых взносов, уплаченных за работников и(или) индивидуальным предпринимателем за себя* | Страховые взносы не уменьшают исчисленный налог, но учитываются в сумме произведенных расходов |
* Только ИП без работников могут уменьшать исчисленный единый налог или авансовый платеж на всю сумму уплаченных страховых взносов. Если работники есть (это касается и ИП, и ООО), то уменьшать рассчитанный налог на сумму уплаченных страховых взносов можно не более, чем на 50%.
При выборе между этими вариантами упрощенки нужно рассчитать налоговую нагрузку отдельно для УСН Доходы и для УСН Доходы минус расходы. Кроме размера региональной налоговой ставки, установленной для упрощенной системы налогообложения в 2017 году, учитывайте также, сможете ли вы документально подтверждать произведенные расходы.
Налог на УСН 2017
Налог, который платят на упрощенной системе налогообложения, называется единым. Единый налог заменяет для организаций следующие налоги:
- налог на прибыль (в общем случае 20%)
- налог на имущество (кроме той недвижимости, которая оценивается по кадастровой стоимости)
Для индивидуальных предпринимателей единый налог заменяет:
- НДФЛ от предпринимательской деятельности (13%)
- налог на имущество
- НДС, кроме того, который платят при ввозе товаров в РФ.
Переход на УСН
Упрощенная система налогообложения - это льготный налоговый режим, поэтому для перехода на него нужно соответствовать ряду условий:
- Соблюдать сроки подачи уведомления. В общем случае переход на упрощенку возможен лишь с нового года, но только что зарегистрированные ИП и ООО могут перейти на УСН в срок не позднее 30 дней с даты государственной регистрации. Еще одно исключение сделано для работающих на ЕНВД: они могут перейти на упрощенную систему налогообложения с начала того месяца, в котором снялись с учета, как плательщики вмененного налога.
- Средняя численность работников не должна превышать 100 человек.
- Доходы уже работающей организации по итогам 9 месяцев года, в котором она подают уведомление, не должны превышать 112,5 млн рублей, а остаточная стоимость основных средств должна составлять не более 150 млн рублей.
Кроме того, статья 346.12 (3) НК РФ приводит перечень налогоплательщиков, которые не могут работать на УСН, среди них:
- организации, имеющие филиалы
- организации, доля участия в которых других организаций более 25 % (за исключением некоммерческих, бюджетных научных и образовательных учреждений, общественных организаций инвалидов)
- организаторы азартных игр
- иностранные организации
- казенные и бюджетные учреждения
- производящие подакцизные товары
- добывающие и реализующие полезные ископаемые, кроме общераспространенных
- частные нотариусы и адвокаты
- страховщики, ломбарды, банки, микрофинансовые организации, профессиональные участники рынка ценных бумаг, инвестфонды.
Наконец, главное ограничение для тех, кто хочет платить налог на УСН: не превышать лимит получаемых доходов. Если по итогам квартала или года ваши доходы превысят 150 млн. рублей, то вы теряете право на применение упрощенной системы с начала того квартала, в котором было допущено превышение.
Отчетность на упрощенной системе налогообложения в 2017 году
Упрощенная система налогообложения достаточно проста для учета и отчетности, особенно на УСН 6%. Налоговая декларация по УСН сдается одна, по итогам года в срок до 31 марта для предприятий и до 30 апреля для ИП. Дополнительно ведется книга учета доходов и расходов (), где в течение года отражают все полученные доходы, а работающие на УСН Доходы минус расходы учитывают еще и произведенные расходы. Другой налоговой отчетности на упрощенной системе налогообложения в 2017 году нет.
Определенные сложности могут возникать для тех плательщиков УСН, которые платят налог с доходов, уменьшенных на расходы. Основной риск здесь заключается в непризнании налоговой инспекцией некоторых расходов, заявленных в декларации по УСН. В этом случае, кроме недоимки, т.е. доначисления единого налога, будет рассчитана пеня и наложен штраф по ст. 122 НК (20% от неуплаченной суммы налога).
Чтобы избежать таких проблем, нужно учитывать, что произведенные расходы должны быть:
- Экономически обоснованы, то есть быть прямо направлены на получение прибыли.
- Документально подтверждены, как минимум, двумя документами: о факте хозяйственной операции и об оплате расхода.
Расчет налога УСН
Расчет УСН и уплата налога на упрощенной системе налогообложения имеет свои особенности. Хотя налоговым периодом для расчета налога является календарный год, но обязанность платить авансовые платежи УСН возникает по итогам квартала, в котором был получен доход. Если же дохода в каком-то квартале не было, то и платить авансовые платежи не надо.
Для тех, кто работает на упрощенной системе налогообложения по варианту УСН Доходы минус расходы, существует еще и обязанность уплаты минимального налога. Если по итогам года вы получили доказанный убыток, то все равно обязаны заплатить налог в размере 1% от полученных доходов.
Сроки уплаты на УСН авансовых платежей следующие:
- по итогам первого квартала - 25 апреля;
- по итогам полугодия - 25 июля;
- по итогам девяти месяцев - 25 октября.
Далее по итогам года делают окончательный расчет налога, учитывая при этом все уже внесенные поквартально авансовые платежи. Срок уплаты налога на УСН по итогам налогового периода - до 30 марта следующего года.
Обращаем внимание всех ООО на УСН - организации могут уплатить налоги только путем безналичного перечисления. Это требование ст. 45 НК РФ, согласно которому обязанность организации по уплате налога считается выполненной только после предъявления в банк платежного поручения. Платить налоги ООО наличными деньгами Минфин запрещает. Рекомендуем вам на выгодных условиях.
Если вы хотите избежать досадных финансовых потерь, нужно грамотно . Чтобы вы без каких-либо материальных рисков могли попробовать вариант аутсорсинга бухучета и решить подходит ли он вам, мы совместно с фирмой 1С готовы предоставить нашим пользователям месяц бесплатного бухгалтерского обслуживания .
Как изменилась упрощенная система налогообложения (УСН) с 2017 года? Изменились ли лимиты доходов и расходов при «упрощенке»? Внесли ли поправки в перечень расходов, которые можно учесть при расчете налога с объектом «доходы минус расходы»? Какие КБК в 2017 году для «упрощенцев»? Как уменьшать «упрощенный» налог на страховые взносы? В статье приведен полный обзор изменений по УСН с 2017 года.
Увеличили сумму дохода для перехода на УСН
Однако ранее предусматривалось, что если организация хочет перейти на УСН с нового года, то ее доходы за 9 месяцев предшествующего года не должны превышать 45 млн. рублей без НДС, увеличенных на коэффициент-дефлятор (п. 1 ст. 248, п. 2 ст. 346.12 НК РФ).
На 2016 год коэффициент-дефлятор был определен как 1,329 (Приказ Минэкономразвития от 20.10.2015 № 772). Соответственно, если организация хотела перейти на УСН с 2017 года, то ее доходы за январь – сентябрь 2016 года не должны были превышать 59 805 000 руб. (45 000 000 × 1,329).
В 2017 году ситуация меняется. Обозначенные лимиты увеличены. В пункте 2 статьи 346.12 НК РФ закреплено фиксированное значение – 112,5 млн. рублей. Поэтому переходить на «упрощенку» с 2018 года смогут организации, если доходы за 9 месяцев предшествующего года не превысили 112,5 млн. рублей. Причем действие коэффициента-дефлятора будет приостановлено до 1 января 2020 года. Соответственно, применять дефлятор к 112 млн. рублей не нужно.
Новый лимит (112,5 млн. рублей) можно применять с 2017 года. Соответственно, если организация пожелает перейти на УСН с 2018 года, то ее доходы за январь – сентябрь 2017 года не должны будут превысить 112,5 млн. рублей. Получается, что больше организаций смогут перейти на «упрощенку» с 2018 года. При этом имейте в виду, что индивидуальные предприниматели вправе не учитывать ограничения по лимитам в целях перехода на УСН. Повышение названного лимита предусмотрено Федеральным законом от 30.11.2016 № 401-ФЗ “О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации и отдельные законодательные акты Российской Федерации”.
Установили срок подачи уведомления о переходе с ЕНВД на УСН
Как мы уже сказали, по общему правилу, организации и ИП переходят на УСН с начала календарного года (п. 1 ст. 346.13, п. 1 ст. 346.19 НК РФ). Однако особые правила предусмотрены для налогоплательщиков, переходящих на «упрощенку» с другого спецрежима – ЕНВД. Они могут работать на УСН с начала того месяца, в котором прекратилась обязанность по уплате «вмененного» налога (абз. 2 п. 2 ст. 346.13 НК РФ). Для осуществления перехода на УСН организациям и ИП нужно представить в налоговый орган уведомление о переходе на УСН, форма которого утверждена Приказом ФНС России от 02.11.2012 № ММВ-7-3/829.
Срок представления названного уведомления о переходе на УСН ранее налоговым законодательством не был определен. Поэтому законодатели внесли изменения в абзац 4 статьи 346.13 НК РФ и прописали, что с 2017 года подать уведомление нужно не позднее 30 календарных дней со дня прекращения обязанности по уплате ЕНВД. Прежде вопрос о сроки подаче уведомления регулировался лишь на уровне разъяснений финансистов (Письмо Минфина России от 12.09.2012 № 03-11-06/2/123). Поправка предусмотрена Федеральным законом от 30.11.2016 № 401-ФЗ.
Увеличили сумму дохода для сохранения права на УСН
Налоговым кодексом РФ предусмотрено, что если после окончания отчетного (налогового) периода доходы организации или бизнесмена превысят определенную сумму, то продолжать применять УСН нельзя (Письмо Минфина России от 01.07.2013 № 03-11-06/2/24984).
Ограничение по максимальному доходу в 2016 году ранее было прописано в пункте 4 статьи 346.13 НК РФ в размере 60 миллионов рублей. Эту сумму требовалось ежегодно увеличивать на коэффициент-дефлятор. На 2016 год коэффициент был определен как 1,329 (Приказ Минэкономразвития России от 20.10.2015 № 772). С применением коэффициента максимальный предел дохода при УСН в 2016 году составлял 79 740 000 руб. (60 000 000 руб. × 1,329).
С 2017 года максимальная величина дохода для сохранения права на «упрощенку» увеличилась до 150 млн. рублей. С 2017 года больше этой суммы получать от бизнеса и оставаться на УСН нельзя. Поэтому фирмам или ИП нужно следить, чтобы их доходы по итогам I квартала, полугодия, 9 месяцев, а также 2017 года не превысили 150 млн. рублей. Иначе они лишаться права на УСН с начала квартала, в котором доходы превысят 150 млн. рублей. Это предусмотрено Федеральным законом от 30.11.2016 № 401-ФЗ.
Обратите внимание, что действие коэффициентов-дефляторов с 2017 года приостановлено до 1 января 2020 года. Поэтому индексировать 150 млн. рублей на коэффициенты с 2017 года не следует.
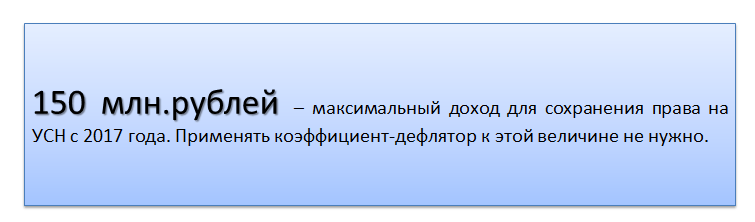
Если по доходам в 2017 году не произойдет превышения 150 млн. рублей, то в 2018 году можно будет продолжать применять УСН без подачи каких-либо уведомлений в налоговую инспекцию (п.4.1 ст.346.13 НК РФ).
Сначала (в 2016 году) законодатели увеличили лимит по доходам за 9 месяцев с 45 до 90 млн. рублей, а лимит по доходам для сохранения права на УСН с 60 до 120 млн. рублей. Мы сообщали об этом в э статье « ». Но потом передумали. И повысили лимиты еще больше: до 112,5 и 150 млн. рублей соответственно.
Для УСН приказом Минэкономразвития от 03.11.2016 № 698 утвержден коэффициент-дефлятор 1,425. Однако этот коэффициент лишь вводит в заблуждение “упрощенцев”. Применять его в 2017 году не нужно. Дело в том, что индексацию лимита доходов для УСН приостановили с 2017 года до 2020 года (п. 4 ст. 5 Федерального закона от 03.07.2016 № 243-ФЗ). Поэтому в 2017 году лимит доходов, который позволяет оставаться на УСН, не следует умножать на коэффициент. С 2017 года этот лимит будет равен 150 млн руб.
Увеличен лимит остаточной стоимости основных средств
Следить за лимитом по остаточной стоимости нужно организациям, как планирующим применять УСН с начала нового года, так и уже использующим «упрощенку».
C 2017 года максимальная планка по стоимости активов со 100 увеличилась до 150 миллионов рублей. Соответственно, с 1 января 2017 года компании и ИП вправе опираться уже на новый максимальный предел по остаточной стоимости своих ОС.

Имейте в виду, что ИП не имеют обязанности по контролю за остаточной стоимостью своих активов при переходе на УСН. Но если ИП уже ведет бизнес на «упрощенке», то следить за этими показатели он обязан наравне с организациями (письмо Минфина России от 20.01.2016 № 03-11-11/1656).
Уточнили порядок признания расходов по налогам, сборам и страховым взносам
Организации и ИП на УСН с объектом налогообложения «доходы минус расходы» вправе при определении налоговой базы уменьшать доходы на некоторые расходы. До 2017 года предусматривалось, что в расходы можно списать понесенные затраты на уплату налогов, сборов и погашения задолженности по ним (пп. 3 п. 2 ст. 346.17 НК РФ). Так, в частности, в расходах можно учесть:
- «входной» и «импортный» НДС по приобретенным товарам (работам, услугам);
- другие налоги (авансовые платежи по ним) и сборы, уплаченные в соответствии с законодательством РФ или доначисленные в результате проверки. Например – НДФЛ, налог на имущество, земельный налог, транспортный налог, госпошлину и торговый сбор. С 2017 года в обозначенную норму внесены две важные поправки.
Поправка 1: признание расходов по страховым взносам
С 2017 года страховые взносы переходят под контроль Федеральной налоговой службы и ее инспекций. См. « ».
В 2017 году в расходах при расчете УСН можно учесть страховые взносы (например, пенсионные, медицинские или взносы по временной нетрудоспособности и в связи с материнством). В подпункте 3 пункта 2 статьи 346.17 НК РФ законодатели прописали порядок признания признавать расходов на уплату страховых взносов и задолженности по ним. С 2017 года расходы по налогам, сборам и взносам нужно признавать в следующем порядке:
Поправка 2: признание расходов, понесенных третьими лицами
Возможно, что в 2017 году сторонняя организация, ИП или физическое лицо заплатит за «упрощенца» его налоги, сборы или страховые взносы. Можно ли будет учесть такие платежи в расходах при расчете «упрощенного» налога? Нет, с 2017 года платежи третьих лиц по налогам, сборам и взносам на расходы просто так отнести нельзя. Однако в подпункте 3 пункта 2 статьи 346.17 НК РФ законодатели предусмотрели, что расходы можно признать после погашения образовавшейся задолженности перед третьим лицом. Поясним порядок признания таких расходов в таблице.
| Вид расхода | Порядок признания расхода |
| Платежи третьего лица в пользу «упрощенца» по налогам, сборам и страховым взносам. | Учитываются в фактически уплаченном размере при погашении «упрощенцем» задолженности перед третьим лицом, которая возникала в связи с уплатой им налогов, сборов или страховых взносов. |
| Платежи третьего лица в пользу «упрощенца» по погашению задолженности по налогам, сборам и страховым взносам. | Учитываются в пределах фактически погашенной задолженности в те отчетные (налоговые) периоды, когда «упрощенец» погасил долг перед третьим лицом, который образовался в связи с уплатой им задолженности по налогам, сборам и взносам. |
Таким образом, чтобы с 2017 года учесть в расходах платежи третьих лиц, нужно будет вернуть этим лицам потраченные ими суммы на уплату налогов, сборов и страховых взносов (или задолженности по ним). Это предусмотрено Федеральным законом от 30.11.2016 № 401-ФЗ.
Можно учесть расходы на независимую оценку
С 2017 года вступил в силу Федеральный закон от 03.07.2016 № 238-ФЗ «О независимой оценке квалификации». См. « ».
Уточнили условия совмещения УСН с ЕНВД или патентной системой
До 2017 года предусматривалось, что при совмещении УСН и ЕНВД необходимо вести раздельный учет доходов и расходов по каждому применяемому налоговому режиму. Если организовать такой учет невозможно, то при исчислении налоговой базы расходы нужно распределять пропорционально долям доходов по разным режимам (п. 8 ст. 346.18 НК РФ).
С 2017 года точно такой же порядок будет использоваться не только к ЕНВД, но и в случае совмещения УСН и патентной системы налогообложения, которую могут применять индивидуальные предприниматели. При этом уточняется, что доходы и расходы по ЕНВД и патентной системе не нужно учитывать при исчислении налоговой базы по УСН. Это предусмотрено новой редакцией пункта 8 статьи 346.18 НК РФ. Таким образом, поступления по патенту или «вмененки» единый налог по УСН не увеличат. Данные поправки в НК РФ с 2017 года предусмотрены Федеральным законом от 30.11.2016 № 401-ФЗ.
Уточнили, как ИП уменьшать единый налог на страховые взносы
До 2017 года индивидуальные предприниматели (ИП) без работников, применяющие УСН с объектом «доходы», были праве уменьшать сумму «упрощенного» налога (авансовых платежей) на уплаченные «за себя» страховые взносы в ПФР и ФФОМС в фиксированном размере (п. 3.1 ст. 346.21 НК РФ). Однако формулировка «в фиксированном размере» зачастую вызывала споры среди бухгалтерского сообщества. Дело в том, что страховые взносы ИП «за себя», формируются из двух величин:
- фиксированная сумма взносов, которая рассчитывается их дохода, не превышающего 300 000 тысяч рублей в год;
- сумма взносов, которая рассчитывается в размере 1% с доходов, превышающих 300 000 рублей.
Некоторые бухгалтеры считали, что сумма взносов с дохода более 300 000 рублей – это переменная величина и она не может называться «фиксированные взносы». Отсюда и возникали споры о том, можно ли «упрощенный» налог уменьшать на такие суммы взносов.
Разработали новую форму книги учета доходов и расходов
C 2017 года организации и ИП на «упрощенке» должны вести обновленную книгу учета доходов и расходов, утвержденную Приказом Минфина России от 22.10.2012 № 135н. В обновленной книге появился новый раздел V, в котором налогоплательщики на УСН с объектом «доходы» должны показывать торговый сбор, уменьшающий налог по УСН. Раньше для торгового сбора специальных строчек в книге не было. Кроме того, проставлять печать в книге учета и расходов с 2017 года потребуется, если такая печать, в принципе, есть у организации. То есть, наличие печати станет необязательным. Также в графе 4 «Доходы» раздела I книги не нужно указывать прибыль контролируемых иностранных компаний. Об этом появится уточнение в порядке заполнения книги. Ознакомиться с проектом новой книги учета и расходов при УСН можно по ссылке .
Отменили КБК для минимального налога при УСН
С 2017 года отменен отдельный КБК для минимального налога, который платят компании на УСН с объектом «доходы минус расходы» (Приказ Минфина России от 20.06.2016 № 90н).
КБК, используемые в 2016 году для уплаты единого налога, недоимки и пени по УСН, будут использованы с 2017 года также для уплаты минимального налога. В связи с этим изменением минимальный налог за 2016 год потребуется перечислить на КБК для обычного «упрощенного» налога – 18210501021011000110. См. « ».
Заметим, что прежде для компаний на УСН с объектом «доходы минус расходы» было два отдельных кода. Из-за этого возникала путаница. Если компания по ошибке перечисляла авансы на КБК минимального налога, то инспекторы начисляли пени. Это, разумеется, было несправедливо. См. « ».




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации