
Кредитование цб коммерческих банков. Коммерческие банки и Центральный банк: различия, основные функции и взаимоотношения
Основное назначение операций
Кредит - предоставление одной стороной денежных средств другой стороне на условиях возвратности, срочности, а также, как правило, платности на основании заключенного кредитного договора.
Центральные банки могут осуществлять кредитование по разным причинам. В качестве инструмента денежно-кредитной политики кредиты применяются для регулирования объема ликвидности и оказания непосредственного воздействия на процентные ставки сегмента овернайт межбанковского рынка. Кроме того, кредиты могут предоставляться для обеспечения бесперебойной работы платежной системы, оказания помощи конкретной организации, испытывающей временные трудности с ликвидностью, а также для восстановления или поддержания финансовой стабильности.
Банк России также использует обеспеченные кредиты при выполнении различных своих функций, но главным образом - в рамках реализации денежно-кредитной политики . При этом обеспеченные кредиты представлены в обеих основных группах, в которые объединены инструменты денежно-кредитной политики , - на сегодняшний день у Банка России есть как кредитные аукционы, так и кредиты постоянного действия.
В целях оказания помощи системно значимым кредитным организациям в соблюдении норматива краткосрочной ликвидности Банк России создал механизм предоставления кредитов в рамках безотзывных кредитных линий . Данный механизм предусматривает предоставление кредитов в соответствии с договорами об открытии безотзывной кредитной линии по процентной ставке , равной ключевой ставке, увеличенной на 1,75 процентного пункта.
Банк России в 2014-2016 годах предоставлял кредиты в иностранной валюте в рамках функции по поддержанию финансовой стабильности для обеспечения кредитных организаций долларовой ликвидностью в ситуации, когда доступ к ней оказался затруднен по независящим от них причинам. Кредиты предоставлялись под обеспечение правами требования по кредитным договорам (номинированным в долларах США) на сроки 28 и 365 дней. Информация о процентных ставках по механизмам рефинансирования в иностранной валюте приведена в рубрике «Процентные ставки по операциям Банка России в иностранной валюте» .
Основные характеристики операций
Приведенные ниже разделы относятся только к кредитам, предоставляемым в рамках стандартных инструментов денежно-кредитной политики.
Документы, регламентирующие проведение операций
Обеспеченные кредиты предоставляются в соответствии с Указанием Банка России от 22 мая 2018 года № 4801-У «О форме и условиях рефинансирования кредитных организаций под обеспечение» (далее - Указание) и Условиями проведения операций по предоставлению и погашению кредитов Банка России, обеспеченных ценными бумагами или правами требования по кредитным договорам (далее - Условия).
Для проведения операций в соответствии с Условиями кредитная организация должна в установленном порядке обратиться в уполномоченное подразделение Банка России для заключения договора об участии в операциях по предоставлению и погашению кредитов Банка России, обеспеченных ценными бумагами или правами требования по кредитным договорам (далее - Договор об участии).
Контрагенты и критерии допуска к обеспеченным кредитам Банка России
Обеспеченные кредиты предоставляются только российским кредитным организациям. Банк России не устанавливает других критериев для заключения Договора об участии. Но кредиты предоставляются только при условии, что право кредитной организации на получение кредитов не приостановлено, а также при соответствии кредитной организации следующим критериям, определенным в Указании :
- отнесена к 1 или 2 классификационной группе по результатам оценки экономического положения (кредиты, обеспеченные ценными бумагами, предоставляются также банкам 3 классификационной группы);
- не имеет просроченных денежных обязательств перед Банком России, в том числе по кредитам Банка России и процентам по ним;
- не имеет не уплаченного в срок недовзноса в обязательные резервы или имеет и соблюдает утвержденный Банком России план-график поэтапного погашения недовзноса в обязательные резервы;
- не имеет не переведенной в срок суммы невыполнения усреднения обязательных резервов или не уплаченного в срок штрафа за нарушение обязательных резервных требований;
- не имеет не представленного в Банк России расчета размера обязательных резервов.
Документооборот между Банком России и кредитными организациями
Банк России определил перечень документов, которые кредитные организации должны направлять в электронном виде . Данные документы могут направляться в Банк России только с помощью обмена документами через личные кабинеты, направление на бумажном носителе возможно в случае технической невозможности их направления в электронном виде.
Документы, направляемые в целях получения кредитов, которые не вошли в указанный перечень, кредитные организации могут направлять как на бумажном носителе, так и в электронном виде (при условии, что у кредитной организации есть возможность направить, а у Банка России - принять документ в электронном виде).
Счета, на которые предоставляются кредиты
Обеспеченные кредиты предоставляются на корсчета (субкорсчета), обслуживаемые подразделениями Банка России . Перечень таких счетов, также называемых основными счетами, определяется Договором об участии.
Кредитная организация вправе инициировать изменение перечня основных счетов, направив в Банк России ходатайство о внесении изменений в Договор об участии в порядке, установленном Условиями . В определенных Условиями случаях Банк России может по своей инициативе исключать отдельные основные счета из Договора об участии.
Процентные ставки по кредитам
По внутридневным кредитам проценты не начисляются, плата за право пользования ими не взимается. По остальным кредитам проценты начисляются на сумму основного долга (или остаток этой суммы) со дня, следующего за днем предоставления кредита, по день его фактического погашения включительно, за каждый календарный день по формуле простых процентов.
Актуальная информация о процентных ставках по всем видам обеспеченных кредитов Банка России, в том числе минимальных процентных ставках, которые могут быть указаны в заявках на участие в кредитном аукционе, приведена в рубрике « Процентные ставки по операциям Банка России ». Процентные ставки, за исключением минимальных, установлены Указанием Банка России от 1 июня 2018 года № 4808-У « О размере процентной ставки по кредиту овернайт Банка России » и Указанием Банка России от 24 сентября 2018 года № 4916-У «О размерах процентных ставок по кредитам Банка России» .
Погашение кредитов и уплата процентов по ним
Погашение кредитов (за исключением внутридневных кредитов), в том числе досрочное погашение кредитов по инициативе кредитной организации или по требованию Банка России, и уплата процентов по ним осуществляется путем списания денежных средств с корсчета (субкорсчета) кредитной организации, на который был предоставлен соответствующий кредит, на основании инкассовых поручений Банка России.
Досрочное погашение кредитов возможно по требованию Банка России при наличии оснований в соответствии с Условиями либо по инициативе кредитной организации. Для досрочного погашения кредита по инициативе кредитной организации последняя должна уведомить об этом Банк России в порядке, установленном Условиями .
Погашение кредитов Банка России осуществляется в соответствии с установленным временным регламентом .
По умолчанию исполнение обязательств по кредитам, в том числе досрочное исполнение обязательств, осуществляется в основное время . При этом если кредитная организация намерена использовать высвобождающееся из залога обеспечение для получения в тот же день нового кредита, она может направить в Банк России обращение об изменении времени предъявления инкассовых поручений в целях погашения кредита либо включить соответствующее условие в уведомление о досрочном исполнении обязательств по кредиту.
При досрочном погашении кредитов по требованию Банка России инкассовые поручения могут предъявляться Банком России в любое время.
Проценты по кредиту уплачиваются вместе с погашением всей или последней части суммы основного долга (в том числе при досрочном погашении кредита), а если кредит, обеспеченный нерыночными активами, предоставлен на срок более 30 календарных дней, - также 20-го числа каждого месяца.
Обеспечение кредитов (виды имущества)
Предоставляемые в соответствии с Условиями кредиты могут быть обеспечены ценными бумагами или правами требования по кредитным договорам (нерыночными активами). Каждый кредит может быть обеспечен только одним видом имущества (или ценными бумагами, или нерыночными активами).
Если Договор об участии предусматривает предоставление на основной счет внутридневных кредитов или кредитов овернайт, то в нем должен быть предусмотрен только один вид имущества, обеспечивающий эти кредиты, предоставляемые на данный основной счет. При этом для других видов кредитов такого ограничения нет, то есть Договор об участии может предусматривать один или два вида имущества, которым обеспечиваются данные кредиты.
Кредитная организация вправе инициировать изменение видов имущества, которым обеспечиваются кредиты, предоставляемые на основной счет, направив в Банк России в установленном Условиями порядке ходатайство о внесении изменений в Договор об участии.
Кредитная организация для получения кредитов для каждого основного счета должна сформировать один или два пула обеспечения (в зависимости от того, какие виды имущества указаны в Договоре об участии). Каждый пул обеспечения состоит только из ценных бумаг или только из нерыночных активов. Порядок формирования пулов обеспечения установлен Условиями .
В список ценных бумаг, принимаемых в обеспечение по кредитам Банка России, могут входить только те ценные бумаги, которые включены в Ломбардный список . (требования Банка России к минимальному уровню рейтинга выпусков (эмитентов) ценных бумаг, включаемых в Ломбардный список Банка России: пресс-релиз Банка России от 14.04.2017 «Об уточнении подходов к формированию Ломбардного списка Банка России» , пресс-релиз Банка России от 07.07.2017 « Об использовании кредитных рейтингов при формировании Ломбардного списка Банка России »).
При этом в определенный день некоторые ценные бумаги из Ломбардного списка могут не приниматься в обеспечение по кредитам Банка России из-за их несоответствия установленным Условиями требованиям. Банк России публикует Информацию о ценных бумагах, принимаемых в определенный день в обеспечение по кредитам .
Для включения принимаемых в обеспечение ценных бумаг в пул, кредитная организация должна их перевести на раздел «Блокировано Банком России» своего счета депо владельца, открытого в депозитарии , который уполномочен регистрировать обременения ценных бумаг, являющихся обеспечением кредитов Банка России.
Кроме ценных бумаг, в обеспечение кредитов Банка России принимаются права требования по кредитным договорам. Обязанными лицами по таким правам требования могут выступать Российская Федерация, субъекты Российской Федерации или муниципальные образования, включенные в установленный Банком России список , а также юридические лица - резиденты Российской Федерации, соответствующие установленным Банком России критериям.
В частности, Банк России, устанавливает перечень основных видов экономической деятельности юридических лиц, выступающих заемщиками или обязанными лицами по указанным правам требования.
Для включения в пул обеспечения права требования по кредитному договору кредитная организация - за исключением случаев, указанных в Условиях , - наряду с направлением соответствующего ходатайства должна представить в Банк России бухгалтерскую отчетность и иную информацию о юридическом лице, обязанном по указанному кредитному договору, и в дальнейшем представлять ее с определенной периодичностью. Банк России проверяет соответствие показателей бухгалтерской отчетности и иной информации о юридическом лице, обязанном по кредитному договору, установленным Банком России требованиям.
Одним из случаев, когда кредитная организация не должна представлять бухгалтерскую отчетность и иную информацию о юридическом лице, обязанном по кредитному договору, является вхождение указанного юридического лица в Перечень (анализ бухгалтерской отчетности и иной информации о юридическом лице в данном случае осуществляется Банком России).
Решение по ходатайству о включении нерыночных активов в пул обеспечения Банк России принимает не позднее 5 рабочих дней со дня его получения.
Поправочные коэффициенты и достаточность обеспечения
Банк России для управления рисками по кредитным операциям использует поправочные коэффициенты, которые устанавливаются как по принимаемым ценным бумагам, так и по правам требования по кредитным договорам.
Стоимость ценных бумаг, принимаемых в обеспечение по кредитам Банка России, и поправочные коэффициенты, на которые корректируется данная стоимость, публикуются в составе Информации о ценных бумагах, принимаемых в определенный день в обеспечение по кредитам .
Стоимость прав требования по кредитному договору, принимаемых в обеспечение по кредиту Банка России, определяется в установленном Условиями порядке, и корректируется на поправочные коэффициенты .
Обеспечение кредита Банка России считается достаточным, если стоимость имущества, принятого в залог, скорректированная на поправочные коэффициенты, равна либо превышает сумму основного долга и процентов за срок использования кредита.
Кредиты центрального банка, предоставляемые кредитным организациям, являются важнейшим условием функционирования банковской системы в рыночной экономике. Предоставление подобного рода кредитов для коммерческих банков обычно называют системой рефинансирования банков. Предоставляя кредит нижнему уровню банковской системы, центральный банк временно расширяет ликвидность и способствует большей устойчивости финансового рынка.
Предоставленные кредиты отражаются в активах баланса центрального банка и пассивах баланса коммерческих банков следующим образом (рис. 14.1).
Система рефинансирования центрального банка - это совокупность кредитных операций центрального банка, имеющих целью поддержку текущей ликвидности банковской системы. Выстраивая
Рис.14.1.
Для доступа к системе рефинансирования кредитные организации должны обладать соответствующим финансовым ресурсом. Обычно эту роль играют депозиты банков. В случае нехватки или сокращения ресурсной базы у коммерческих банков система рефинансирования позволяет оперативно привлечь новый ресурс взамен выбывшего.
Кредиты центрального банка, предоставляемые в рамках системы рефинансирования, как правило, являются обеспеченными. Однако в случае усиления финансовой нестабильности центральные банки могут предоставлять кредиты без обеспечения, что имело место в российской практике антикризисных мер 2008-2010 гг. (рис. 14.2).
В России Центральный банк вправе предоставлять кредитным организациям кредиты в рублях Российской Федерации на срок не более одного года.

Рис. 14.2.
В условиях финансовой стабильности в России рефинансирование осуществляется посредством обеспеченного кредитования:
- 1) под залог (блокировку) ценных бумаг из ломбардного списка (табл. 14.1) Банка России;
- 2) под залог нерыночных активов (векселей, прав требования по кредитным договорам организаций сферы материального производства и (или) поручительства кредитных организаций). Выдача кредитов под поручительство других кредитных организаций с 1 марта 2011 г. в России не осуществляется.
Способы обеспеченного кредитования Банка России в 2011 г. могут быть следующие: внутридневные; овернайт; ломбардные; по фиксированной ставке.
Для получения доступа к проведению с Банком России кредитных операций в соответствии с Положением Банка России от 12.11.2007 г. № 312-П кредитная организация должна:
- 1) соответствовать стандартным требованиям, предъявляемым Банком России к кредитным организациям - контрагентам по операциям денежно-кредитной политики (кредитная организация должна быть отнесена к 1 -й или 2-й классификационной группе, выполнять обязательные резервные требования, не иметь просроченных денежных обязательств перед Банком России, в том числе по кредитам Банка России и процентам по ним);
- 2) заключить с Банком России генеральный кредитный договор на предоставление кредитов Банка России, обеспеченных активами или поручительствами по форме приложения 1 к Положению Банка России от 12.11.2007 г. № 312-П (далее - генеральный кредитный договор). По состоянию на март 2011 г. генеральный кредитный договор с Банком России заключили 472 кредитные организации;
- 3) обеспечить наличие в договоре корреспондентского счета и всех договорах корреспондентских субсчетов, заключенных с Банком России, права Банка России на безакцептное списание денежных средств в объеме неисполненных (просроченных) обязательств по кредитам Банка России, а в договоре корреспондентского счета - также права Банка России на безакцептное списание денежных средств в объеме срочных обязательств по кредитам Банка России.
Для заключения генерального кредитного договора кредитная организация должна обратиться с ходатайством в произвольной форме в территориальное учреждение по месту нахождения ее корреспондентского счета. Запрашиваемый лимит кредитования должен быть указан в ходатайстве только в том случае, если кредитная организация намерена пользоваться внутридневными кредитами и кредитами овернайт.
Банк России предоставляет кредитным организациям в автоматическом режиме внутридневные кредиты и кредиты овернайт. В режиме запроса (заявления на получение кредита по фиксированной процентной ставке/заявки на участие в ломбардном кредитном аукционе) предоставляются ломбардные кредиты.
Внутридневные кредиты бесплатны для кредитных организаций, а кредиты овернайт предоставляются на погашение оставшейся непогашенной к концу дня задолженности по внутридневному кредиту по ставке овернайт Банка России. Кредит овернайт предоставляется в момент, когда на межбанковском рынке кредит получить уже нельзя. Срок кредита овернайт - 1 рабочий день.
Таблица 14.1
Группы ломбардного списка Банка России
|
№п/п |
Группы |
Ценные бумаги и эмитенты |
|
Государственные долговые обязательства |
ОФЗ, еврооблигации (Минфин) |
|
|
Облигации Банка России |
ОБР (Банк России) |
|
|
Облигации ипотечных агентств |
Облигации (АИЖК) |
|
|
Облигации субъектов РФ и муниципальных образований |
Облигации (25 эмитентов на 28.03.2011 г.) |
|
|
Облигации с ипотечным покрытием |
Облигации (7 эмитентов на 28.03.2011 г.) |
|
|
Облигации юридических лиц - резидентов Российской Федерации |
Облигации (106 эмитентов на 28.03.2011 г.) |
|
|
Облигации международных финансовых организаций |
Облигации (Европейский банк реконструкции и развития) |
В настоящее время Банком России предоставляется возможность получения кредитными организациями внутридневных кредитов и кредитов овернайт на их корреспондентские счета или корреспондентские субсчета, открытые в подразделениях расчетной сети Банка России всех территориальных учреждений Банка России, осуществляющих электронную обработку платежей (т.е. в 76 территориальных учреждениях Банка России). Для использования механизмов получения внутридневных кредитов и кредитов овернайт Банка России кредитной организации необходимо заключить с Банком России бессрочный генеральный кредитный договор по типовой форме, в соответствии с которым Банк России берет на себе обязанность ежедневно в режиме on-line отслеживать потребность кредитной организации во внутридневных кредитах и кредитах овернайт, наличие у кредитной организации достаточного обеспечения по кредитам и, при необходимости, оперативно предоставлять их. Таким образом, кредитная организация в любое время может воспользоваться помощью Банка России: оперативно перевести на отдельный раздел своего счета депо ценные бумаги и оперативно получить внутридневной кредит или кредит овернайт.
Ломбардные кредиты по фиксированным процентным ставкам предоставляются в день обращения кредитной организации на сроки 1 и 7 календарных дней без права досрочного возврата.
Ломбардные кредиты по аукционным процентным ставкам сроком на 7 дней и 3 месяца предоставляются на любые банковские счета (корреспондентский счет и(или) корреспондентские субсчета) кредитной организации, открытые во всех территориальных учреждениях Банка России или в уполномоченных расчетных небанковских кредитных организациях (РНКО). Статус уполномоченной РНКО имеет Московская межбанковская валютная биржа.
Кредиты, обеспеченные залогом векселей, правами требования по кредитным договорам организаций или поручительствами кредитных организаций (кредиты, обеспеченные нерыночными активами), могут предоставляться кредитным организациям, имеющим открытые корреспондентские счета или корреспондентские субсчета в территориальных учреждениях Банка России 28 регионов Российской Федерации. Потенциальному банку-заемщику необходимо передать соответствующие документы для рассмотрения Банком России вопроса о заключении договора. Предоставление бухгалтерской отчетности организаций не требуется. Срок рассмотрения заявки составляет до 8 дней.
В целях снижения риска Банк России ввел поправочные коэффициенты для корректировки стоимости принимаемого в обеспечение имущества (0,5 для имущества I категории качества; 0,3 для имущества II категории качества).
Кредиты без обеспечения применяются в практике операций центральных банков крайне редко. Обоснованием их предоставления могут быть определенные условия нестабильности в банковской системе.
В России необеспеченные кредиты практиковались в качестве антикризисных мер помощи банковской системе и имели следующие формы: беззалоговые кредиты и компенсационные межбанковские кредиты.
Беззалоговые кредиты предоставлялись коммерческим банкам, если они выполняли следующие требования:
- отнесены к 1-й или 2-й классификационной группе в соответствии с нормативными актами Банка России (в соответствии с Указанием Банка России от 30.04.2008 г. № 2005-У);
- не имеют недовзноса в обязательные резервы, неуплаченных штрафов, непредставленного расчета размера обязательных резервов;
- не имеют просроченных денежных обязательств перед Банком России;
- предоставили на основании договора корреспондентского счета (договоров корреспондентского субсчета) Банку России право на списание денежных средств с их корреспондентского счета и корреспондентских субсчетов, открытых в Банке России (уполномоченных PH КО), в объеме требований Банка России по договорам на предоставление кредита Банка России на основании инкассовых поручений Банка России без распоряжения банка - владельца счета;
- предоставили на основании договора банковского счета, заключенного с PH КО, Банку России право получать информацию об операциях по счету в уполномоченной PH КО (для получения ломбардных кредитов на корреспондентский счет, открытый в уполномоченной РНКО).
Беззалоговые кредиты Банка России предназначены прежде всего для замещения выбывающих во время обострения кризиса банковских ресурсов: депозитов населения и организаций, кредитов иностранных банков и др. За счет этих кредитов банки могут также создавать «подушку» ликвидности. Кроме того, поскольку Банк России предоставлял беззалоговые кредиты на срок до 1 года, то за счет них в принципе могли выдаваться и краткосрочные кредиты реальному сектору.
Всего к беззалоговым кредитам Банка России было допущено 244 банка, из них фактически воспользовались беззалоговыми кредитами 192. Максимум общей задолженности по этим кредитам был достигнут к середине февраля 2009 г. - 1,924 трлн руб (рис. 14.3). Около 32 млрд руб составила просроченная задолженность (долг обанкротившегося Межпромбанка). Сумма процентов, полученных Центральным банком по данным кредитам, превысила 150 млрд руб. В 2011 г. программа необеспеченного беззалогового кредитования была закрыта. По мере выхода экономики из кризиса беззалоговое кредитование должно замещаться другими, более традиционными инструментами рефинансирования.
Достаточно необычен инструмент компенсационного кредитования Банка России, при котором со стороны центрального банка кредитным организациям компенсируется часть убытков, возникших у них по сделкам с кредитными организациями, у которых была отозвана лицензия.
По сути, это механизм раздела рисков при межбанковском кредитовании.
1 ноября 2008 г. Банк России утвердил типовую форму соглашения между Банком России и кредитной организацией о компенсации Банком России части убытков (расходов), возникших у кредитной орга-
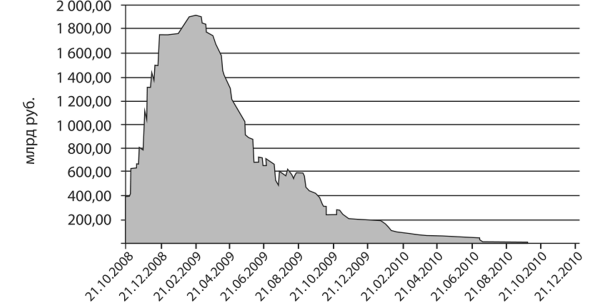
Рис. 14.3.
низации по сделкам с другими кредитными организациями. Типовое соглашение предусматривало возможность компенсации до 90% убытков, возникших у банка-кредитора при межбанковском кредитовании. Банк России установил также требования к кредитным организациям, с которыми Банк России заключал данное соглашение:
- кредитная организация имеет рейтинг долгосрочной кредитоспособности по обязательствам в иностранной валюте на уровне не ниже ВВ Standard & Poor’s или Fitch Ratings, или не ниже Ва1 по классификации рейтингового агентства Moody’s Investors Service. При соответствии указанному требованию кредитных организаций, входящих в состав одной банковской группы, соглашение заключается с головной кредитной организацией банковской группы;
- собственные средства кредитной организации составляют не менее 30 млрд рублей (с 9 февраля 2009 г. это требование сократилось до 20 млрд руб).
На 1 сентября 2009 г. типовые соглашения были заключены с 18 банками. Среднедневной объем задолженности по компенсируемым сделкам составил в четвертом квартале 2008 г. - 8,5 млрд руб., в первом полугодии 2009 г. - 30,1 млрд руб., в августе 2009 г. - 48,7 млрд руб.
За все время действия программы зафиксирован один страховой случай, когда кредитная организация своевременно не вернула межбанковский кредит банку-кредитору. Центральный банк Российской Федерации разместил в банке-кредиторе «компенсационный» депозит в размере 14 млн руб. После погашения просроченной задолженности банком-заемщиком банк-кредитор возвратил «компенсационный» депозит Банку России.
В соответствии с Федеральным законом «О дополнительных мерах по поддержке финансовой системы Российской Федерации» этот порядок действовал до 2011 г.
Наряду с беззалоговым кредитованием, механизм компенсационного кредитования - это временная антикризисная мера, так как в условиях финансовой стабильности этот механизм может стимулировать банки заключать избыточно рискованные сделки на рынке межбанковского кредитования.
Страница 1
Активным участником рынка межбанковских кредитов выступает Центральный Банк РФ (ЦБ РФ) как кредитор "в последней инстанции" – банк банков.
Кредиты ЦБ РФ – одна из форм рефинансирования банков в процессе осуществления денежно-кредитного регулирования.
Под рефинансированием центральным банком коммерческих банков понимают предоставление им заимствований, когда банки исчерпали свои ресурсы или не имеют возможности пополнить их из других источников. Процесс рефинансирования состоит в восстановлении портфеля собственных ресурсов коммерческих банков и средств, вложенных в кругооборот капитала предприятий.
Кредитно-банковские институты, испытывающие временные финансовые трудности, получили возможность обратиться в центральный банк за получением ссуд. Кредиты рефинансирования позволяют им свести до минимума запасы своих ликвидных средств в результате использования заимствований у центрального банка. В этом смысле кредиты рефинансирования являются составной частью механизма защитных мер, источником временных ресурсов, необходимых для восполнения истощённых ресурсов. Возможность получения кредитов рефинансирования или их масштабы зависят от ряда факторов, и прежде всего от состояния денежно-кредитной сферы страны, финансового положения кредитополучателя.
Официальная ставка рефинансирования - это проценты по ссудам, используемым Центральным банком РФ при кредитовании коммерческих банков. Ставка рефинансирования ЦБ РФ, наряду с обязательными резервами и операциями на открытом рынке, является одним из главных инструментов денежно- кредитного регулирования, осуществляемого Банком России. Понижая официальную ставку рефинансирования, он проводит политику "дешевых денег": делает кредитные ресурсы более доступными, создает условия для увеличения предложения кредитов на рынке со стороны коммерческих банков, что влечет за собой удешевление кредитов. Такая политика ставит целью оживить инвестиции и стимулировать экономический рост. Повышение ставки рефинансирования ведет к сжатию денежно- кредитной массы, замедлению темпов инфляции, и одновременно - к уменьшению инвестиционных ресурсов
Центральный банк в своей процентной политике ориентируется, прежде всего, на темпы инфляции. Процентная ставка рефинансирования ЦБ РФ не является директивной для коммерческих банков в сфере их кредитных отношений со своими клиентами и с другими банками. Тем не менее, уровень официальной ставки рефинансирования служит для коммерческих банков индикатором проводимой Банком России денежно- кредитной политики и определенным ориентиром при проведении кредитных операций, в том числе на рынке МБК.
Кредиты рефинансирования выдаются, как правило, только устойчивым банкам, испытывающим временные финансовые трудности. Выполняя функцию рефинансирования, в соответствии со статьями 4 и 40 Федерального закона "О Центральном банке Российской Федерации (Банке России)" Центральный Банк России выступает в качестве кредитора последней инстанции или банка банков.
Кредиты рефинансирования классифицируют в зависимости от:
1) формы обеспечения (учетные и ломбардные кредиты);
2) методов представления (прямые кредиты и кредиты, предоставляемые путем проведения аукционов);
3) сроков предоставления (среднесрочные – на 3-4 месяца и краткосрочные - на 1 или несколько дней);
4) целевого характера (продленные сезонные кредиты и корректирующие кредиты).
Механизмы рефинансирования служат для коммерческих банков в качестве последних инструментов регулирования их ликвидности. Банки вынуждены обращаться к рефинансированию, когда исчерпаны возможности увеличения ликвидности на межбанковском и открытом рынках, и тогда Центральный банк становится кредитором последней инстанции.
До 1995г. основными кредитами ЦБ РФ выступали кредиты Минфину РФ для финансирования дефицита федерального бюджета и централизованные кредиты коммерческим банкам.
Централизованные кредиты предоставлялись ЦБ РФ коммерческим банкам для кредитования ими предприятий и организаций по государственным программам. Эта сделка оформлялась межбанковским кредитным договором на основе заявки коммерческого банка о предоставлении ему централизованных кредитных ресурсов в территориальное Главное управление ЦБ РФ. В ней содержалось экономическое обоснование суммы кредита, его цели и сроки, обеспечение, графики погашения кредита хозорганом – заемщиком коммерческому банку, а банком - ЦБ РФ. Обязательным условием предоставления кредитов являлось соблюдение коммерческим банком установленных экономических нормативов с учетом получения кредита ЦБ РФ.
21. Кредиты Банка России: виды, назначение
|
По сроку предоствления |
Краткоср (1-7 дней) Среднесроч (от 30 до 180 дней) Долгосроч (От 6 месяцев до года) |
|
По обеспечненности |
Необеспеч (бланковые) Обеспеченные |
|
В завис-ти от вида обеспечения |
Обеспеченные рыночными активами –кредиты, обеспеч ценными бумаги, входящими в ломбардный список. Ломб список – утвержд советом директором ЦБ. Это высоколиквидные цен бумаги(гос облигации ОФЗ, облигации субъектов РФ, облигации Банка России, отдельные корпоративные облигации крупных банков, акции агентства по ипотечному жилищному кредитованию, акции крупных гос корпораций,котирующихся на бирже). Все эти ЦБ дб высоколиквидны, должны принадлежать банку на праве собст-ти, учитываться на определенном счете ДЕПО, срок погашения должен наступить не раньше чем через 7 дней срока погашения кредита. Обеспеченные нерыночными активами – кредитные требования к орг-циям в сфере матер.производства, входящим в специальный перечень производства, а также векселями, указанными орг-цией Обеспеченные поручителями стабильных фин. орг-ций |
|
По способу предоставления |
Автоматич В режиме запроса |
|
По целевому назначению |
Для регулирования текущ ликвидности Для пополнения ресурсной базы |
|
По валюте |
В ин вал |
|
По виду проц ставке |
По фиксированным ставкам По ставкам, определяемым на кредитных аукционах |
Функции кредитов ЦБ.
Воздействуют на денежно-кредитную сферу для достижения целей ДКП (либо расширяют эту сферу, либо сужают)
Регулирование текущей банк. ликвидности для обеспечения платежеспособности банковской системы
Пополнение ресурсной базы КБ для предоставления кредитов реальным секторам экономики
Для предотвращения системных банковских кризисов ликвидности (стабилизационные кредиты)
Требования к данным кредитам:
КБ должен быть отнесен к 1 или 2 категории банков по методике ЦБ
Должен выполнять все обязательные экономические нормативы
Должен не иметь просроченной задолженности по обязательствам ЦБ
Не иметь недовзносов в фонд обязат резервов
Не иметь задолженности по платежам в бюджет
Достаточное обеспечение по кредитам
Предоставляет банку россии право на бесспорное списание средств с корреспондентского счета в случае невозврата кредита или процента
Кредиты 1 группы: на управление текущей ликвидностью
1. Внутридневной (предоставляется в течение операционного дня под разрыв в платежном обороте в пределах установленного лимита.)
2.Овернайт (предоставляется в конце рабочего дня в сумме непогашенного банком внутридневного кредита и выдается на 1 рабочий день, тоже имеет лимит)
3.Ломбардный кредит (под залог цен бумаг по фиксир % ставке или на основе ставки, установленной на аукционе)
Если по фиксир ставке : то предоставляется по заявке банка от 1 до 7 дней.
На аукционной основе: ЦБ заранее извещает банк и сообщает условия аукциона: сколько заявок, сколько предложений, способ проведения аукциона(американский или голландский), срок предоставления ресурса 7 дней, 3 мес, 12 мес.
Американский способ – ЦБ устан минимальную процентную ставку и потом рассматривает процентные ставки которые предлагают банки.
Голландский способ – имеет место ставка отсечения – удовлетворение всех заявок по последней процентной ставке, которая войдет в список удовлетворенных заявок.
( Не знаю, надо это или нет, но это есть в лекции )Требования ЦБ к векселедателям и организациям-заемщикам, если имеют место в качестве обеспечения нерыночные активы :
Должны быть резидентами
Период их деят-ти в сфере матер пр-ва должен составлять не менее 3 лет с момента регистрации
Доли заемщиков в УК не должны превышать 20%
Дб включены в перечень системообразующих предприятий РФ и иметь междунар рейтинг кредитоспособности
Обеспечительный вексель, а также кредитный договор, который передается банком в залог Банку Росии дб оформлены в соответс-и с законом РФ, составлены на рус яз, выписаны в руб, дол, евро и фунтах стерлингов. Эти кредиты дб отнесены к 1 или 2 группе риска.
Погашение долга по этим векселям и кредитам дб установлено по истечении 60 дней после установленного срока погашения кредита ЦБ.
Если имеют место другие обязательства – то под золотые слитки. С 2010 года предоставляются по фиксиров. ставке до полугода, от полугода до года и свыше года. Золотые слитки передаются на хранение в ЦБ. Стоимость слитков определяется исходя из учетной цены золота, установл ЦБ на дату передачи слитков в хранилище с учетом поправочного коэф-та 0,9%.
Введение
1. Значение и законодательная база рефинансирования банком россии коммерческих банков
1.3 Сущность и значение операций на открытом рынке
1.4 Привлечения в депозиты денежных средств коммерческих банков
2. Порядок предоставления банком России кредитов
2.1 Кредиты под залог (блокировку) ценных бумаг из Ломбардного списка Банка России (внутридневные кредиты, кредиты овернайт и ломбардные кредиты)
2.2 Кредиты, обеспеченные нерыночными активами или поручительствами
2.3 Рефинансирование кредитных организаций
2.4 Кредиты, обеспеченные залогом ценных бумаг - ломбардные кредиты
2.5 Сущность и значение учетных (дисконтных) кредитов ЦБ
3. Анализ кредитного портфеля банка России
3.1 Объемы операций кредитования
3.2 Анализ и структура кредитного портфеля
3.3 Перспективы развития операций рефинансирования (кредитования) Банка России
Заключение
Ставка по рефинансированию несколько выше учетной ставки, т.к. ссудные операции банков (ломбардный и другие виды кредитов) являются более дорогими, чем торгово-комиссионные (покупка ценных бумаг).
С помощью процентной политики Центральный банк получает возможность:
Воздействовать на спрос и предложение на кредитном рынке путем изменения стоимости предоставляемых кредитов;
Регулировать уровень ликвидности коммерческих банков, их кредитную активность;
Регулировать объем денежной массы в стране;
Предоставлять кредитным институтам экстренную финансовую помощь.
Повышение официальных ставок затрудняет для коммерческих банков возможность получить кредитные ресурсы и расширять масштабы операций с клиентурой, снижение ставок ведет к обратным процессам.
Установление официальной учетной ставки - это косвенный метод, а изменение условий переучета векселей (повышение требований к их качеству, ограничение круга переучитываемых ценных бумаг, введение лимитов переучета) относится к прямым методам проведения процентной политики.
Аналогично установление базовой ставки рефинансирования - косвенный метод, а введение прямых ограничений для отдельных банков в отношении сроков, величины и других условий предоставления кредитов - прямой (административный) метод.
Воздействие % политики ЦБ на конъюнктуру денежного и финансового рынка.
Центральный банк использует процентную политику для воздействия на следующие рыночные процентные ставки:
Процентные ставки по кредитам и депозитам коммерческих банков;
Доходность ценных бумаг;
Процентные ставки по межбанковским кредитам.
а) спрос на кредиты в экономике зависит от двух составляющих:
Инвестиционного спроса предприятий;
Объема кредита, необходимого правительству для покрытия бюджетного дефицита.
Чем больше заимствует правительство, тем меньше кредитов достается реальному сектору. Предложение кредита зависит от объема сбережений в личном и общественном секторе. Если сбережения сокращаются, то недостаток кредитных средств поднимет ставку процента.
Центральный банк регулирует уровень процентных ставок коммерческих банков двумя путями:
Через фиксацию ставок по предоставляемым коммерческим банкам кредитам рефинансирования;
Через контроль над ставками кредитных учреждений.
б) во втором случае регулированию подлежат лишь стоимость отдельных видов кредита или операции только некоторых банков. Рост официальной ставки влечет за собой повышение ставок по кредитам и депозитам на денежном рынке, что, в свою очередь, обусловливает уменьшение спроса на ценные бумаги и увеличение их предложения. Предложение ценных бумаг, в свою очередь, возрастает. Таким образом, повышение официальной ставки влечет за собой снижение рыночной стоимости ценных бумаг и рост их доходности. Понижение официальной учетной ставки, наоборот, удешевляет кредиты и депозиты, что приводит к противоположным процессам: повышается спрос на ценные бумаги, уменьшается их предложение, поднимается рыночная стоимость и падает их доходность.
в) в качестве межбанковской ставки берется средневзвешенная ставка по однодневным кредитам (кредитам "овернайт") на московском межбанковском рынке.
В целях снижения инфляции используется жесткая рестрикционная ДК П, т.е. повышение официальных ставок (установление "надбавки" к их обычному уровню).
ЦБ не может непосредственно воздействовать на процентные ставки по операциям банков со своими клиентами. Эти процентные ставки определяются главным образом количеством денег в обращении и эффективностью деятельности банковской системы. Следует иметь также в виду, что уровень процентных ставок включает в себя кредитные риски, которые находятся вне сферы воздействия центрального банка.
1.2 Общая характеристика и механизм действия обязательных резервных требований
Резервные требования являются одним из основных инструментов денежно-кредитного регулирования центральных банков. Они представляют собой часть кредитных ресурсов банков и иных кредитных учреждений, содержащуюся по требованию центрального банка на открытом в нем беспроцентном (как правило) счете. Обязательные резервы служили гарантийным фондом для погашения депозитов.
кредит центральный банк россия




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации