
Кредитный калькулятор (калькулятор кредита). Расчет аннуитетных платежей по кредиту: пример
В случае, если вы хотите сохранить свои расчеты, нажимите «Сохранить расчет
«.
Вам будет доступна уникальная ссылка, которую вы можете добавить в закладки. При открытии данной ссылки автоматом подгрузятся раннее введеные данные кредита.
Если вы изменили данные — нажмите «Обновить расчет
«. При этом измененные данные с кредита сохранятся по текущей ссылке.
Если нужно сравнить варианты досрочного погашения
Если вы сомневаетесь, как правильно досрочно погашать — вносить в погашение суммы или срока, вносить раньше или позже, то можно открыть на 2х вкладках браузера 2 калькулятора и сравнивать. Но это не сильно удобно. Сейчас мы сделали специальный калькулятор сравнения схем досрочного погашения
См. также: .
Там можно ввести одинаковые параметры кредита слева и справа. А вот досрочные погашения можно сделать разных типов. По нажатию рассчитать первым будет показан самый выгодный вариант
Ввод различных параметров расчета
Для разных банков при расчете досрочного погашения нужно задать разные флаги в блоке дополнительно. Это позволит сделать более точным вычисление досрочного погашения.
Если у вас кредит в Сбербанке
При расчете в досрочного погашения в Сбербанке нужно установить галочки:
- Учет досрочного погашения в дату платежа
- Выплата Только процентов после досрочки(Сбербанк)
Сумма досрочного погашения вводится с учетом того, что часть этой суммы пойдет на погашение процентов для случая, когда дата досрочки не совпадает с датой очередного платежа.
Если у вас кредит в банке ВТБ24
- Поставьте галочку:
- Поставьте галочку:Аннуитет по первоначальному долгу при изменении %
Для Райффайзенбанка
- Поставьте галочку: Учет досрочного погашения в дату платежа
- Поставьте галочку: Расчет процентов в месяц как в Райффайзенбанке
- Поставьте галочку: Учитывать выходные дни
Для других банков
Если вы видите по графику банка, что платить нужно последний день каждого месяца, то поставьте
- Установите флаг — Первый платеж только проценты и введите дату выдачи
- Платеж в последний день месяца
Следует также понимать, что некоторые режимы расчета не сочетаются. Например: Учет досрочного погашения в дату платежа и учитывать выходные. При этих параметрах расчет может быть неверен
Звездочкой(*) на графике платежей отмечены даты, приходящиеся на выходной день — субботу или воскресенье.Обычно в этом случае вы должны заплатить кредит до выходного дня или в первый рабочий день.
Это также достаточно точный и универсальный кредитный калькулятор Хоум Кредит банка. Данный калькулятор используют многие, кто хочет взять кредит в Хоум. Кредитный калькулятор онлайн позволяет им прикинуть, сколько они будут платить по кредиту в месяц, а также насколько изменится их платеж, если погашение займа будет идти досрочно.
Внимание! Досрочное погашение, произведенное в дату очередного платежа учитывается в следующем платежном периоде. Т.е. если у вас дата очередного платежа 14 февраля и вы сделали досрочное погашение 14 февраля, то новая сумма ануитетного платежа будет только 14 апреля. если же вы сделаете досрочное погашение 13 февраля, то новый платеж будет уже 14 марта. Если вы хотите учитывать платежи в точно в дату досрочки, установите флаг — Учет досрочки в дату платежа на вкладке «Дополнительно»
Наиболее точный расчет досрочного погашения на данным момент реализован в кредитном калькуляторе для Андроид .
Некоторые термины и определения при использовании ипотечного калькулятора.
Сумма кредита
— сумма, которую вы хотите взять в кредит, которая указана в вашем кредитном договоре
Процентная ставка
— ставка, указанная в вашем договоре
Срок
— целое число месяцев, на который берется ипотечный кредит.
Аннуитет
— при этом типе платежей вы платите равными долями. Первоначально процентный платеж больше, но со временем он уменьшается
Дифференцированные платежи
— при данном типе платежей сумма в погашение основного долга всегда постоянна. Проценты начисляются на сумму основного долга. При этом очередной платеж со временем уменьшается. В данном кредитном калькуляторе онлайн реализован расчет для указанных выше типов платежей
Досрочное погашение в уменьшение суммы
— в данном случае сумма вашего досрочного платежа идет в погашение суммы основного долга. Раз уменьшается сумма основного долга, значит уменьшается сумма ежемесячного платежа. Это происходит благодаря уменьшению процентной части платежа.
Досрочное погашение в уменьшение срока — при данном досрочном погашении очередной платеж остается таким же, однако срок кредита уменьшается. Вы заплатите кредит раньше.
Первый платеж - проценты. Данный флаг нужно установить в случае, если у вас есть первый платеж по кредиту в графике платежей по ипотеке, который не равен остальным. Это плата банку в виде процентов, если у вас дата выдачи и дата первого платежа разные. Не устанавливайте данный флаг без надобности. Более подробно .
Изменение ставки — данный тип досрочного платежа подходит, если у вас например после получения квартиры в собственность произошло изменение процента по ипотечному кредиту. Это прописано в договоре ипотеки. Для изменения ставки вам нужно подать пакет документов в банк.
Комиссии и страховка — данные типы платежей не влияют на расчет графика платежей по кредиту и ипотеке, однако они используются при расчете общей переплаты по кредиту.
Используйте кредитный калькулятор онлайн для расчета ипотеки и потребительских кредитов.
Оплачивать потребительский кредит можно с расчетного счета или различные терминалы. После заполнения заявки вы можете получить бесплатную версию моего приложения ипотечный калькулятор для iPhone/iPad. После загрузки программы кредитный калькулятор из app store буду рад вашим отзывам.
Люди рано или поздно при взаимоотношениях с банком задумываются над вопросом, как банк считает кредиты и вклады? Человеку важно знать, как банк считает кредит, строит график платежей, считает досрочные погашения по кредиту. Данная статья проливает свет на данный вопрос. В ней приводятся формулы и показано как произвести расчет аннуитетного кредита и как рассчитать досрочное погашение займа с аннуитетными платежами.
Допустим вы пытаетесь рассчитать график платежей. Обычно в расчетах таблицы платежей обычно происходит заминка. Особенно интересен график платежей, если делаются досрочные платежи. Сам банк за вас не посчитает, а знать сколько будет платеж после досрочного погашения нужно. Ответить на данный вопрос вам поможет финансовый инструмент — кредитный калькулятор с досрочными платежами онлайн.
В нем реализован расчет займа с учетом досрочных погашений.
Возможно 2 типа досрочных погашений — с уменьшением суммы платежа и с уменьшением срока кредита.
Формула расчета аннуитетного кредита
Формула для расчета аннуитетных платежей:
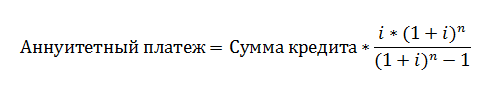
Где
- n — количество месяцев, в которые платится ипотека.
- i — процентная ставка по займу в месяц.
- В случае, если у вас указана годовая ставка, нужно поделить ее на 12. Т.е. допустим годовая ставка, 12 процентов, тогда
i = 0.12/12 = 0.01
Это значение и нужно использовать при расчете аннуитетного платежа.
Сумма кредита — сумма выданной ипотеки по договору банка.
Данная формула самая распространненная и используется в таких банках, как ВТб 24, Сбербанк, Дельтакредитбанк(ипотечный банк). Однако есть другие формулы, об этом ниже.
Пример расчета аннуитетного кредита с досрочными платежами
В результате получим следующий график платежей.

Если рассматривать расчет графика платежей аннуитетного займа, то кроме формулы аннуитетного платежа есть формулы расчета процентов ежемесячного платежа и формулы расчета суммы в погашение основного долга. Рассмотрим эти формулы:
Аннуитетный платеж = Погашение ОД + Проценты
где Погашение ОД — сумма в погашение тела займа
Проценты — сумма процентов по ссуде за месяц.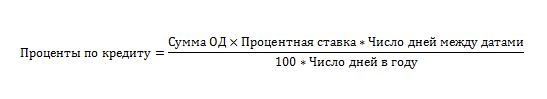
Где сумма ОД — сумма основного долга на дату расчета.
Ставка — процентная ставка в текущем периоде. Если было изменение процентной ставки, берется новая ставка.
Число дней между датами — разность в днях между датами «Дата текущего платежа» и дата предыдущего платежа.
Число дней в году — целое число дней в текущем году. Если мы считаем процентный платеж к примеру с 22 декабря 2011 по 22 января 2012 то формула процентов имеет вид.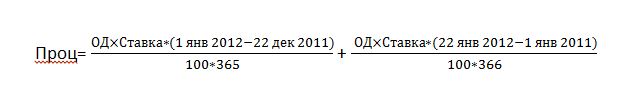
Т.е.нужно посчитать отдельно проценты за декабрь и за январь в зависимости от числа дней в году.
В нашем примере при первом платеже это делать не нужно.
Рассчитаем первый платеж в уплату процентов по указанному выше займу за сентябрь месяц(разнца между датами 31 день).
Как видно сумма ОД на первый месяц составляет 1 млн. рублей. Подставим даты, ставки и число дней в году.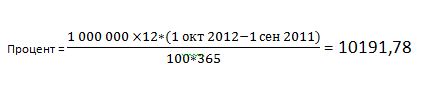
Как видно, в счет уплаты процентов должно пойти 10191.78
Произведем расчет суммы в погашение тела займа
22244.45 — 10191.78 = 12052.67
Теперь рассчитаем сумму основного долга после оплаты первого взноса по ипотеке
1000000 — 12052.67 = 987947.33
Далее проценты будут начисляться на данную сумму. Так можно посчитать график для всех платежей.
Из графика платежей видно, что сумма основного долга на 1 сентября 2012 года составляет 831206.27 рублей.
Теперь допустим, мы погасили 100000 рублей в августе 2012. Тип погашения — в уменьшение суммы займа. Т.е срок останется тем же, а ежемесячный платеж уменьшится.
Попробуем посчитать, сколько будет составлять платеж после учета досрочных погашений. В октябре будет уже новый платеж по займу с учетом досрочки.
Воспользуемся формулой для расчета аннуитетных платежей. Из всех параметров у нас изменилась только сумма основного долга после досрочного погашения в августе она равна
831206.27 — 100000 = 731206.27
Вычисленная выше сумма и будет сумма кредита после досрочного погашения.
Именно исходя из этой суммы и будет рассчитываться ежемесячный аннуитетный платеж после досрочного погашения.
Очевидно срок кредита также изменится, нужно отнять от общего срока число месяцев, прошедшее до досрочного погашения с момента выдачи займа.
Срок кредита = 60 — 13 = 47
Подставим новую сумму в формулу аннуитетного платежа получим новый платеж по займу.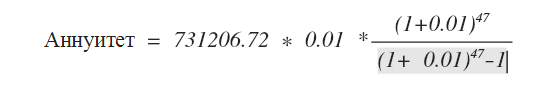
Вот как выглядят промежуточные расчеты
(1 + 0.01)^47 =1,596263443
1,596 — 1 = 0,596263443
Итоговый расчет
731209.72 * 0.01 * 1,596263443 / 0,596263443 = 19575,20374
Проверим это с помощью программы 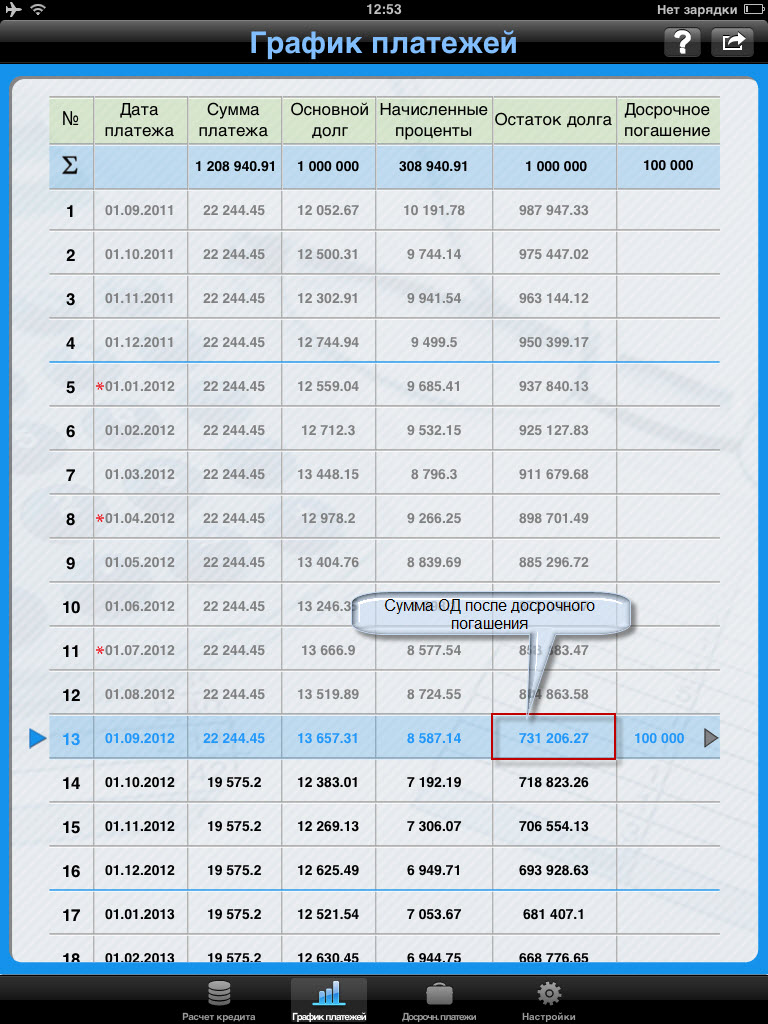
Как видно результат полностью совпадает. Также можно воспользоваться онлайн версией кредитного калькулятора. Там используется указанная выше формула аннуитетного платежа. График кредитного калькулятора может быть использован для сверки расчетов вашего кредита с расчетом банка. Иногда данные могут не совпасть. Тут есть масса причин. Одна из них — банк использует другую формулу для расчета аннуитетных платежей. На самом деле существует 3 формулы аннуитетных платежей. В знаменателе может стоять разность (n-1), (n-2) или просто n. Саму формулу можно найти в кредитном договоре. Там же указаны и параметры, которые нужно подставлять в формулу.
Вот к примеру форумла аннуитета в банке Левобережный
По формуле
Размер ежемесячного платежа — аннуитетный платеж
ПС — процентная ставка
ПП — процентный период, т.е. срок ипотеки в месяцах.
Формула немного другая. Она взята из стандартного ипотечного договора.
Вы должны понимать, что досрочное погашение с финансовой точки зрения не всегда выгодно. Предлагаю попробывать калькулятор, определяющий выгодность досрочного погашения.
Итак, друзья, вот мы и добрались до самого интересного – до формул и расчетов, связанных с аннуитетными платежами. Хотя врём, данная тема скучна и неинтересна. Кто не «дружит» с математикой может сейчас начать зевать, а на определённом этапе – впасть в ступор.
Тем не менее, команда портала сайт решила рискнуть и написать простыми словами о формулах и расчетах аннуитетных платежей. Что из этого получилось, вы узнаете, прочитав эту публикацию.
Формула расчета аннуитетных платежей
Вы точно уверены, что хотите увидеть формулу аннуитетного платежа? Хорошо, вот она:
P
– ежемесячный платёж по аннуитетному кредиту (тот самый аннуитетный платёж, который не изменяется в течение всего периода погашения кредита);
S
– сумма кредита;
i
– ежемесячная процентная ставка (рассчитывается по следующей формуле: годовая процентная ставка/100/12);
n
– срок, на который берётся кредит (указывается количество месяцев).
На первый взгляд данная формула может показаться страшной и непонятной. С другой стороны, а надо ли её понимать? Вам же требуется всего лишь рассчитать сумму аннуитетного платежа, верно? А что для этого надо? Правильно, надо просто подставить в формулу свои значения и произвести расчеты. Давайте сейчас этим и займёмся!
Расчёт аннуитетного платежа по кредиту
Допустим, вы решили взять в кредит 50 000 рублей на 12 месяцев под 22% годовых. Естественно, тип погашения будет аннуитетный. Вам надо рассчитать сумму ежемесячных взносов по кредиту.
Давайте для начала красиво оформим наши исходные данные (они нам понадобятся не только в этом, но и в дальнейших расчетах):
Сумма кредита: 50 000 руб.Годовая процентная ставка: 22% .
Срок кредитования: 12 месяцев .
Итак, прежде чем приступить к расчёту аннуитетного платежа, надо посчитать ежемесячную процентную ставку (в формуле она скрывается под символом i и рассчитывается так: годовая процентная ставка/100/12). В нашем случае получится следующее:
Теперь, когда мы нашли значение i , можно приступать к расчёту размера аннуитетного платежа по нашему кредиту:
Путём несложных математических вычислений выяснилось, что сумма ежемесячных отчислений по нашему кредиту будет равна 4680 рублей .
В принципе, на этом можно было бы закончить нашу статью, но вы же наверняка хотите знать больше. Правда? Вот скажите, вы хотите знать, какую долю в данных выплатах составляют проценты по кредиту, а какую – ? Да и вообще, сколько вы переплатите по кредиту? Если да, тогда мы продолжаем!
График погашения кредита аннуитетными платежами
Вначале мы продемонстрируем вам сам график аннуитетных платежей, проанализируем его вместе с вами, а уж затем детально расскажем о том, как и по каким формулам мы его рассчитали.
Вот так выглядит аннуитетный график погашения нашего кредита:

А это диаграмма (для наглядности):

И график, и диаграмма подтверждают написанное в публикации: . Если вы по каким-то причинам её не читали, то обязательно это сделайте – не пожалеете. А те, кто читал, могут убедиться, что в аннуитетном графике погашения кредита выплаты осуществляются равными суммами, на начальном этапе доля процентов по кредиту самая высокая, а ближе к окончанию срока она существенно снижается.
Обратите внимание на то, что тело кредита погашается с первого же месяца кредитования. Просто на некоторых сайтах можно прочитать что-то типа такого: «При аннуитетной схеме погашения займа, вначале выплачиваются проценты, а уже потом само тело кредита». Как видите, это утверждение не соответствует действительности. Правильнее будет сказать так:
Аннуитетные платежи содержат в себе на начальном этапе высокую долю процентов по кредиту.
Тело же кредита тоже погашается с первого месяца кредитования. Тем самым, уменьшается сумма долга и, соответственно, размер выплат процентов по кредиту.
Теперь давайте детальнее изучим наш график аннуитетных платежей. Как видите, ежемесячный платёж у нас составляет 4680 рублей . Именно эту сумму мы будем каждый месяц выплачивать банку на протяжении всего срока кредитования (в нашем случае – на протяжении 12 месяцев ). В результате, общая сумма выплат составит 56 157 рублей . В кредит же мы брали 50 000 рублей (в графике это четвёртая колонка, которая называется «Погашение тела кредита»). Получается, что переплата по данному займу составит 6157 рублей . Собственно, это и есть проценты по кредиту, которые указаны в третьей колонке нашего графика аннуитетных платежей. Получается, что (или ) у нас составит – 12,31% . Давайте «красиво» оформим данную информацию:
Ежемесячный аннуитетный платёж: 4680 руб.Тело кредита: 50 000 руб.
Общая сумма выплат: 56 157 руб.
Переплата (проценты) по кредиту: 6157 руб.
Эффективная процентная ставка: 12,31% .
Итак, мы с вами проанализировали график аннуитетных платежей. Осталось понять, как вычисляется процентная доля и доля тела кредита в ежемесячных выплатах. Вот почему в первый месяц проценты составляют именно 917 рублей , во второй – 848 рублей , в третий – 777 рублей и т.д.? Хотите узнать? Тогда читайте дальше!
Расчёт процентов по аннуитетным платежам

I n
– сумма в аннуитетном платеже, которая идёт на погашение процентов по кредиту;
S n
– сумма оставшейся задолженности по кредиту (остаток по кредиту);
i
– уже знакомая вам ежемесячная процентная ставка (в нашем случае она равна – 0.018333
).
Давайте для наглядности рассчитаем долю процентов в первом платеже по нашему кредиту:
Так как это первый платёж, то суммой оставшейся задолженности по кредиту является весь кредит – 50 000 руб. Умножив эту сумму на ежемесячную процентную ставку – 0.018333 , мы и получим 917 руб. – сумму, указанную в нашем графике.
При расчёте суммы процентов в следующем аннуитетном платеже, на месячную процентную ставку умножается долг, который сформировался на конец предыдущего месяца (в нашем случае это 46 237 руб. ). В результате получится 848 руб. – размер доли процентов во втором аннуитетном платеже. По такому же принципу рассчитываются проценты в остальных платежах. Далее давайте вычислим составляющую в аннуитетных платежах, которая пойдёт на погашение тела кредита.
Расчёт доли тела кредита в аннуитетных платежах
Зная долю процентов в аннуитетном платеже, можно легко посчитать долю тела кредита. Формула расчёта проста и понятна:

S
– сумма в аннуитетном платеже, которая идёт на погашение тела кредита;
P
– ежемесячный аннуитетный платёж;
I n
– сумма в аннуитетном платеже, которая идёт на погашение процентов по кредиту.
Как видите, здесь нет ничего сложного. По сути, аннуитетный платёж содержит в себе две составляющие:
- 1. Долю процентов по кредиту.
- 2. Долю тела кредита.
Если нам известна величина самого аннуитетного платежа и размер процентной доли, то на погашение тела кредита в этом платеже пойдёт то, что останется после вычитания из него суммы процентов.
Расчёт доли тела кредита в нашем первом платеже выглядит так:
Надеемся, теперь всем понятно, откуда в графе «Погашение тела кредита» нашего графика аннуитетных платежей в выплатах за первый месяц взялась сумма 3763 руб. Да-да, это именно то, что осталось после того, как мы из суммы аннуитетного платежа (4680 руб. ) вычли сумму процентов по кредиту (917 руб. ). Аналогичным образом рассчитаны значения этой графы за последующие месяцы.
Итак, с телом кредита разобрались. Теперь осталось выяснить, как рассчитывается долг на конец месяца (в графике аннуитетных платежей это у нас последняя колонка).
Как рассчитать долг на конец месяца в графике аннуитетных платежей
Прежде всего, надо понимать, что именно является вашим долгом по кредиту, и какие выплаты способствуют его уменьшению. В нашем примере вы берёте в кредит 50 000 рублей – это и есть ваш долг. Переплаченные по кредиту проценты (6157 рублей ) вашим долгом не являются, это всего лишь вознаграждение банку за предоставленный кредит. Таким образом, можно сделать вывод:
Погашение процентов по кредиту никак не способствует уменьшению вашего долга перед банком.
В кризисные времена банки часто «идут навстречу» своим должникам. Они говорят как-то так: «Мы понимаем, у вас сейчас проблемы! Окей, наш банк готов пойти вам на уступки – можете нам просто погашать проценты, а само тело кредита погашать не надо. Все же люди братья и должны друг другу помогать! Бла-бла-бла…»
На первый взгляд такое предложение может показаться выгодным, а сам банк – «белым и пушистым лапулей». Ага, как бы ни так! Если взять в руки калькулятор и провести простые арифметические расчёты, то сразу становится ясно, что реальное предложение банка выглядит приблизительно так:
«Ребята, вы попали на деньги! Ничего не поделаешь, это жизнь! Предлагаем вам на время (а может и навсегда) стать нашим рабом – будете ежемесячно выплачивать проценты по кредиту, а сам долг погашать не надо (ну, чтобы сумма выплат по процентам не уменьшалась). Ничего личного – это просто бизнес, друзья!»
Теперь запомните главную мысль:
Именно погашение тела кредита вытаскивает вас из долговой ямы. Не процентов, а именно тела кредита.
Наверняка вы уже догадались, как рассчитывается долг на конец месяца в нашем графике платежей. В общем, формула выглядит так:

S n2
– долг на конец месяца по аннуитетному кредиту;
S n1
– сумма текущей задолженности по кредиту;
S
– сумма в аннуитетном платеже, которая идёт на погашение тела кредита.
Обратите внимание! При расчёте долга на конец месяца, от общей суммы текущей задолженности отнимается только та часть платежа, которая идёт на погашение тела кредита (уплаченные проценты сюда не входят).
Давайте для наглядности посчитаем, каким будет долг на конец месяца по нашему кредиту после внесения первого платежа:
Итак, при первом платеже текущая задолженность по кредиту у нас равна всей сумме займа (50 000 руб. ). Чтобы посчитать долг на конец месяца, мы отнимаем от этой суммы не весь ежемесячный платёж (4680 руб. ), а только ту часть, которая ушла на погашение тела кредита (3763 руб. ). В результате наш долг на конец месяца составит 46 237 руб. , именно на эту сумму будут начисляться проценты в следующем месяце. Естественно, они будут меньше, так как сумма долга уменьшилась. Теперь вы понимаете, почему важно погашать именно тело кредита?
Вы обязуетесь в течение определённого срока выплачивать сумму взятого кредита и процентов по нему. Существует несколько способов погашения кредита, распространённый способ — это аннуитетные платежи . В этой статье мы рассмотрим, что такое аннуитетные платежи , узнаем формулу аннуитетного платежа и проведём расчёт.
В этой статье:
Аннуитетный и дифференцированный платёж
Аннуитет — это одинаковый по сумме ежемесячный платёж. То есть при аннуитетном платеже вы каждый месяц платите одинаковую сумму (кредит + проценты по нему) независимо от оставшейся суммы задолженности.
Другой способ погашения кредита — это дифференцированный платёж , то есть выплата процентов на оставшуюся задолженность. При дифференцированных платежах ваша сумма ежемесячных выплат будет уменьшаться к концу срока кредита, поскольку вы будете выплачивать проценты за кредит на оставшуюся сумму задолженности. Например, погасив 80% кредита, вы будете платить проценты за оставшуюся сумму (20%).
Для самих банков выгоднее применять аннуитетные платежи, поскольку в этом случае они получают больше прибыли по процентам. Заемщикам же аннуитетные платежи выгоднее в том плане, что удобнее каждый месяц платить одну и ту же сумму, чем каждый раз разную и уточнять, сколько же ему надо внести в следующий месяц.
Формула аннуитетного платежа
В соответствии с формулой аннуитетного платежа размер периодических (ежемесячных) выплат будет составлять:
A = K · S
где А
— ежемесячный аннуитетный платёж,
К
— коэффициент аннуитета,
S
— сумма кредита.
Коэффициент аннуитета рассчитывается по следующей формуле:
где i
— месячная процентная ставка по кредиту (= годовая ставка / 12),
n
— количество периодов, в течение которых выплачивается кредит.
Поскольку периодичность платежей по кредиту — ежемесячно, то ставка по кредиту (i) берётся месячная. Если процентная ставка 12% годовых, то месячная ставка:
i = 12% / 12 мес = 1%.
С помощью приведённой выше формулы аннуитетного платежа вы можете узнать ежемесячную сумму, которую нужно платить, чтобы погасить кредит.
Расчет аннуитетного платежа
Приведём пример расчета аннуитетного платежа.
Допустим, вы взяли в банке кредит на сумму 30 000 рублей под 18% годовых сроком на 3 года.
Исходные данные:
S = 30 000 рублей
i = 1,5% (18% / 12 мес) = 0,015
n = 36 (3 года х 12 мес)
Подставляем эти значения в формулу и определяем коэффициент аннуитета:
В скобках формулы указывается по порядку: процентная ставка, количество месяцев, сумма кредита. Можно также записать так:
|
ПЛТ(0,015; 36; -30000) |
18% годовых / 12 месяцев / 100 = 0,015
В любом случае у нас сумма ежемесячных платежей получится 1084,57 рублей .
Кредитный калькулятор использует стандартные формулы, и взяв обычный калькулятор вы сможете легко проверить полученный результат, по приведенным ниже формулам.
Кредитный калькулятор — помогает рассчитывать ежемесячную сумму выплат на погашение кредита, эффективную процентную ставку по формуле Центрального Банка РФ, так же вы сможете узнать, какая часть выплат идет на погашение основной кредитной суммы, а какая часть на погашение процентов по кредиту.
Калькулятор, на сайте , дает возможность расчета по двум видам платежей: - это равный по сумме ежемесячный платеж по кредиту, который включает в себя сумму начисленных процентов за кредит и сумму основного долга, применяется в большинстве коммерческих банков; дифференцированный платеж - это ежемесячный платеж, уменьшающийся к концу срока кредитования, и состоит из выплачиваемой постоянной доли основного долга и процентов на невыплаченный остаток кредита, часто используется в СберБанке. Калькулятор кредитный — применяется , для сравнения различных типов займов и получения нужной информации не прибегая к помощи банковских специалистов.
Расчет дифференцированного платежа
В начале срока кредитования больше, а затем постепенно уменьшаются, т.е. регулярные платежи по кредиту не равны между собой. Структура дифференцированного платежа состоит из двух частей: фиксированной на весь период суммы, идущей на погашение суммы задолженности, и убывающей части - процентов по кредиту, которая рассчитывается от суммы остатка заложенности по кредиту. Из-за постоянного уменьшения суммы долга уменьшается и размер процентных выплат, а с ними и ежемесячный платеж.
Для того чтобы вычислить сумму возврата основного долга, необходимо первоначальную сумму кредита разделить на срок кредита (количество периодов):
Формула 1.
, где
ОД
- возврат основного долга; СК
- первоначальная сумма кредита; КП
- количество периодов.
На этом сходство в подходах банков заканчивается, и начинаются различия. Состоят они в подходах к вычислению суммы причитающихся процентов. Основных подходов два, разница - в используемой временной базе. Часть банков исходят из того, что «в году 12 месяцев»,
и тогда размер ежемесячных процентных выплат определяется по формуле:
Формула 2.
, где
НП
- начисленные проценты; ОК
ПС
- годовая процентная ставка.
Часть банков исходит из того, что «в году 365 дней»
и такой подход называется расчетом точных процентов с точным числом дней ссуды. Размер ежемесячных процентных выплат в данном случае определяется по формуле:
Формула 3.
, где
НП
- начисленные проценты; ОК
- остаток кредита в данном месяце; ПС
- годовая процентная ставка; ЧДМ
- число дней в месяце (понятно, что это число меняется от 28 до 31).
Пример 1.
В качестве примера приведен график платежей для кредита в размере 1 000 условных единиц на срок 12 месяцев, с ежемесячным возвратом 1/12 части кредита и уплатой процентов. В этом примере, как и
на сайте сайт при расчете начисленных процентов используется формула № 2. («в году 12 месяцев»).
Таблица 1.
!
Расчет аннуитетного платежа
Аннуитетными
, т.е. равновеликими платежами называют платежи, которые производятся на протяжении всего срока кредита равными друг другу. При таком виде платежа заемщик регулярно совершает платеж одного и того же размера. Эта сумма может меняться только по соглашению сторон или в некоторых случаях частичного досрочного погашения. Структура аннуитетного платежа также состоит из двух частей: процентов за пользование кредитом и суммы идущей на погашение кредита. С течением времени соотношение этих величин меняется и проценты постепенно начинают составлять меньшую величину, соответственно сумма на погашение основного долга внутри аннуитетного платежа увеличивается. Поскольку, при аннуитетных платежах в начале сумма, идущая на погашение основного долга, убывает медленно, а проценты всегда начисляются на остаток от этой суммы, то и общий размер уплаченных процентов по такому кредиту больше. Это особенно заметно при досрочных погашениях. В первые периоды кредитования основные выплаты приходятся именно на погашение процентов по кредиту.
Величина аннуитетного платежа определяется по формуле:
Формула 4.
, где
АП
ПС
СК
-
первоначальная сумма кредита; КП
-
количество периодов.
!
Т.е. если платежи ежемесячные, то КП – срок в месяцах, а ПС месячная процентная ставка (1/12 годовой)
Формулу 4
можно назвать «классической», т.к. она применяется в расчетах, где все платежи аннуитетные, она применяется в большинстве банков, кредитных калькуляторах, в электронных таблицах. Так же она используется в расчетах на сайте сайт
Расчет аннуитетных платежей по этой формуле, можно производить с помощью MS Excel и встроенной функции рабочего листа PMT (в русских версиях ППЛАТ или ПЛТ)
Пример 2.
В качестве примера приведен график аннуитетных платежей для кредита в размере 1 000 условных единиц на срок 12 месяцев.
! При расчете необходимо учитывать погрешности округления.
Другие формулы для расчета аннуитетного платежа
Некоторые кредитные организации применяют формулу, где первый платеж - не аннуитетный:
Формула 5.
, где
АП
ПС
- процентная ставка за период начисления; СК
-
первоначальная сумма кредита; КП
-
количество периодов.
Первый платеж предварительный - не аннуитетный. Он всегда, якобы, меньше АП, т.к. включает в себя только проценты за первый период, который может быть полным или неполным. Но при полном периоде - 31 день, при высоких ПС и долгосрочном кредитовании предварительный платеж может быть больше АП! Оставшиеся (КП -1) платежей – аннуитетные. Эта формула используется в АИЖК.
Также на практике встречается применение формулы, где первый и последний платежи – не аннуитетные:
Формула 6.
, где
АП
ПС
- процентная ставка за период начисления; СК
-
первоначальная сумма кредита; КП
-
количество периодов.
Первый и последний платежи не аннуитетные, первый - только проценты за первый период, а последний - остатки, "хвосты" и т.д.
Оставшиеся (КП
- 2) платежей - аннуитетные. Видимо, банки подгоняют АП под целое число рублей или долларов. Поэтому образуется "хвост", который переходит на последний не Аннуитетный Платеж. Далее после каждого досрочного погашения банки подгоняют уже новый уменьшенный АП под целое число денежных единиц. Т.е. "хвост" может уменьшаться или увеличиваться.
Наименьший Аннуитетный Платеж получается при расчетах по формуле 4 , наибольший - по формуле 6. Причем чем меньше АП остается до окончательного расчета, тем существеннее становится эта разница. Что особенно важно при досрочном погашении. Поэтому необходимо интересоваться не только процентной ставкой, но и формулой по которой рассчитываются АП.
Что выгоднее аннуитетная или дифференцированная схема платежей?
Вопросам выбора схемы платежа по ипотечному кредиту часто задаются потенциальные заемщики. Если сравнивать аннуитетную и дифференцированную схемы, то самыми очевидными различиями будут являться следующие:
- Неизменность размера регулярного платежа при аннуитетной схеме и постоянное убывание такого платежа при дифференцированной.
- Больший размер платежа , по сравнению с аннутетной схемой, в начале срока кредита при дифференцированной схеме.
- Аннуитетная схема выплат более доступна для заемщиков, т.к. выплаты равномерно распределяются на весь срок кредита. При выборе дифференцированных платежей подтвержденный доход заемщика или созаемщиков должен быть примерно на четверть больше , чем при аннуитетных платежах.
- При аннуитетных платежах в начале сумма основной задолженности убывает медленно, а и общий размер начисленных процентов больше. Если заемщик решит полностью погасить кредит досрочно, выплаченные вперед проценты будут потеряны. При аннуитетной схеме значительная часть процентов уплачивается с начала, обеспечивая выплаты на весь срок кредита. Поэтому при дифференцированных платежах досрочное погашение будет происходит без таких финансовых потерь даже в начале срока ипотечного кредита.
- Кредит с дифференцированным платежом труднее получить , т.к. при получении кредита оценивается платежеспособность заемщика. Дифференцированная схема в начале срока кредита предлагает значительно большие платежи, нежели аннуитетная. Это означает то, что заемщику необходимо иметь больший доход. В среднем считается, что доход заемщика при дифференцированной схеме должен быть больше на 20% выше, чем при аннуитетной схеме.
Подводя итог можно сказать, что вид платежа является одним из основных параметров кредита, однако рассматривать его необходимо в совокупности с другими параметрами.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации