
Кредит на получение первого высшего образования. Кредит на образование в сбербанке
Ежегодное уменьшение количества бюджетных мест и сокращение числа ВУЗов приводят к увеличению стоимости обучения, которая уже сегодня превышает возможности большинства студентов. Чтобы оплатить обучение, выпускники школ и абитуриенты могут оформить кредит на образование в одном из банков России. Обратиться за получением кредитных средств могут учащиеся платных отделений колледжей, ВУЗов или курсов, в том числе за рубежом, обучающиеся очно, заочно либо дистанционно. При этом выбранное учебное учреждение должно входить в список одобренных банков.
Как взять кредит на обучение для студентов
Чтобы внести оплату за весь срок обучения или за несколько семестров, можно взять кредит на учебу по государственной программе субсидирования или воспользоваться обычным потребительским кредитом. Трудоустроенные граждане с хорошим уровнем дохода могут претендовать на достаточно крупные суммы и низкие ставки – от 9% годовых.
Целевой кредит на обучение выдается на срок до 10 лет. Льготный период предоставляется на несколько лет или весь период обучения. Студент может начать погашать кредит уже после окончания учебы. Отсрочку выплаты основного долга можно получить на время академического отпуска и на время поиска работы после окончания учебы.
Максимальный срок образовательного кредита с государственной поддержкой составляет 15 лет. Размер процентной ставки по кредиту может достигать 38%. Часть платежей возмещается банку за счет средств государства. Помимо средств на обучение можно получить деньги на оплату питания, проживания и других нужд.
Современный человек, вне зависимости от выбранной сферы деятельности, редко может обойтись без диплома ВУЗа. Образовательный кредит – оптимальное решение для заемщиков или их детей, планирующих пройти обучение по программам, которые предлагают несколько банков страны. Продукт имеет свои особенности, преимущества и недостатки и доступен большинству российских граждан. Однако до начала оформления сделки стоит подробно изучить условия предоставления ссуды и погашения задолженности.
Что такое образовательный кредит
Данный вид кредитования предоставляется отдельными финансовыми учреждениями. Взять ссуду могут граждане, получающие среднее, высшее профессиональное образование или проходящие специальные курсы обучения. Студенческий кредит на обучение предоставляется в рамках целевой программы. Некоторые банки выдают займы с государственной поддержкой, что обеспечивает значительную экономию клиентам. Предоставляется образовательная ссуда как на весь период обучения, так и на определенный период времени.
Кредит на обучение в ВУЗе можно по двум видам программ:
- Потребительский заем с процентной ставкой от 12% годовых.
- Кредит с господдержкой, предусматривающий пониженную процентную ставку и особые условия.
На учебу в вузе РФ
Получить денежные средства на обучение в России могут все граждане старше 14 лет. Существуют целевые программы конкретных банков и льготный заем с государственным субсидированием, предоставляемый отдельными учреждениями. Стоит отметить, что абитуриент должен быть зачислен в ВУЗ, чтобы эмитент одобрил заявку и предоставить полный комплект документов. Кредит по целевым программам оформляется на стандартных условиях с обеспечением и страхованием. Льготная ссуда с госсубсидией не требует подтверждения доходов, залога и прочего.
Займ на обучение за рубежом
Последние несколько лет образование за границей становится все более популярным и доступным для россиян. Диплом зарубежного ВУЗа открывает большие возможности перед выпускником. Однако бюджетное место в учебном заведении другой страны получить практически невозможно, тем более россиянину. Некоторые финансовые организации России готовы предоставить ссуду на оплату обучения в иностранном ВУЗе, причем не только в рублях, но и в другой валюте.
Сегодня такой вид кредита выдается в следующих банках:
- Интеза;
- Ситибанк;
- Русский Стандарт;
- Росинтербанк.
Где взять кредит на образование для студентов
Получить целевой заем на оплату обучения россияне могут в нескольких финансовых организациях. Самым выгодным вариантом считается кредит на учебу в Сбербанке, однако получить его сложнее, чем ссуду от другого банка из-за более высоких требований учреждения. Займы в рамках целевой программы предоставляются строго на оплату обучения в размере выставленного учебным заведением счета. Подробные условия зависят от эмитента.

С государственной поддержкой
Получить деньги на льготных условиях могут только студенты, поступившие на определенные специальности. Кроме того, образовательное учреждение должно работать с данной программой. Заемщиком может быть абитуриент, достигший совершеннолетия или подросток старше 14 лет при наличии соответствующего разрешения от родителей и органов опеки. Не предоставляется ссуда взятым на попечительство несовершеннолетним. Можно оформить льготный кредит на обучение в Сбербанке или Росинтербанке, но на данный момент программа временно приостановлена.
Среди достоинств образовательного кредита с господдержкой стоит выделить следующее:
- возможность получить деньги, не подтверждая доход;
- отсутствие требований к обеспечению;
- пролонгация срока выплаты долга при необходимости.
Банковский кредит
Кроме льготной программы россияне могут воспользоваться специальными продуктами отечественных банков. Такой вариант кредитования доступен разным категориям граждан. Условия зависят от конкретного финансового учреждения:
- Банк «Союз» – предоставляет ссуды в рублях или долларах США сумму до 100% стоимости обучения.
- Россельхозбанк – предлагает образовательные займы до 350 тысяч рублей с возможностью продлить срок погашения долга до 5 лет.
- Сосьете Женераль Восток – выдает кредиты в рублях, долларах или евро, суммой 45-750 тысяч рублей.
- Банк «Уралсиб» – выдает ссуды до 1 миллиона рублей под поручительство 1-2 физических лиц.
- Нацпромбанк – выдает образовательные займы под поручительство законных представителей ребенка или залог, суммой до 90 % от стоимости обучения.
- Балтийский банк – готов предоставить россиянам старше 18 лет сумму 20-200 тысяч рублей на оплату обучения.
- ВТБ 24 – дает образовательные ссуды с максимальной суммой от 250 тысяч до 3 миллионов 600 тысяч рублей. Предоставляется заем под поручительство или без обеспечения.
- Почта банк – предусматривает образовательный кредит с длительным сроком погашения суммой более не более 2 миллионов рублей.
Уточните варианты получения ссуды в таблице:
| Финансовая организация | Процентная ставка | Срок погашения долга |
| Россельхозбанк | 14% годовых | |
| 17-19% годовых | ||
| Балтийский банк | ||
| Сосьете Женераль Восток | ||
| 10% годовых | ||
| Нацпромбанк | 18-20% годовых | |
| Почтабанк | До 12,5 лет |
Условия предоставления
Параметры кредитного договора зависят от выбранного банка. Максимальная сумма займа во всех случаях ограничивается стоимостью обучения и рассчитывается после предоставления счета из университета. Стоит отметить, что многие банки готовы предоставить не более 90% от размера оплаты курса. Срок кредитования устанавливается индивидуально, как правило, предусматривает отсрочку оплаты основного долга.

Требования к заемщику
Чтобы оформить образовательный кредит, соискатель должен отвечать требованиям эмитента. Критерии могут отличаться, но основные параметры потенциального заемщика следующие:
- абитуриент или студент российского ВУЗа;
- минимальный возраст – 14-18 лет, но не старше 55-60;
- регистрация в регионе обращения;
- гражданство РФ.
Какие документы нужны для оформления
Важным условием для соискателей, планирующих взять образовательный заем является наличие полного пакета бумаг. Отсутствие необходимой справки может стать причиной того, что банк решит не давать ссуду заявителю. Для получения образовательного кредита нужны:
- Договор об оказании услуг между потенциальным заемщиком и образовательным учреждением и подтверждение того, что соискатель поступил.
- Паспорт, СНИЛС, ИНН соискателя.
- Документы, подтверждающие наличие постоянной или временной регистрации у потенциального заемщика.
- Военнообязанные мужчины должны представить бумаги из военкомата.
- Заполненное заявление-анкета по форме банка.
- Документ из бухгалтерии ВУЗа соискателя со счетом на оплату образовательных услуг.
Кроме того, соискатели, не достигшие совершеннолетия, предоставляют дополнительные документы:
- свидетельство о рождении;
- паспорта поручителей (родителей, законных представителей);
- письменное согласие родителей;
- разрешение из органов опеки.
Особенности образовательного кредита
Данный банковский продукт имеет целый ряд отличий и особенностей. Прежде всего, ссуда выдается без справки о доходах, кроме случаев, когда соискатель получает второе образование. Выплачивать долг заемщики могут начать только после прохождения образовательного курса и выхода на работу или начиная с третьего года использования заемных средств. До этого клиент вносит взносы в размере начисленных процентов. Получить ссуду можно только для оплаты обучения в определенных ВУЗах, которые являются партнерами банков.

Процентная ставка
Главный плюс образовательных займов заключается в небольшой переплате. По специальным программам финансовых учреждений предусмотрены сравнительно низкие проценты. Однако самая большая экономия доступна тем, кто оформляет образовательный кредит с госсупсидией. По льготной программе переплата зависит от ставки рефинансирования Центробанка России.
Кроме этого, на процент влияет то, какой банк выберет клиент:
- Переплата по программе Сбербанка рассчитывается по формуле ¼ ставки рефинансирования ЦБ + 3%.
- В Росинтербанке переплата по образовательной ссуде составляет ¼ ставки рефинансирования ЦБ + 5%.
Сумма и срок погашения
Размер кредита по образовательным программам устанавливается в соответствии с правилами банка. Сумма не может превышать 100% от стоимости обучения, ведь финансовая организация переводит деньги прямо на счет ВУЗа. Некоторые предоставляют ссуду с обязательным первоначальным взносом от 10% в счет оплаты обучения. Срок погашения зависит от выбранного банка и составляет 3-16 лет. Льготная программа с субсидией от государства предусматривает отсрочку и общее время действия кредитного договора до 10 лет после окончания обучения.
Обеспечение кредита
Льготные займы на обучение не предусматривают предоставления справок о доходах и обеспечения. Если образовательный заем оформляется без поддержки государства, то эмитент может потребовать имущественный залог или поручительство физических лиц. Обеспечение устанавливается индивидуально, с учетом суммы займа, параметров заемщика и прочих условий сделки.
Кредит на обучение для студентов – порядок оформления
Получение денежных средств для оплаты обучения отличается от традиционного кредитования. Сделка оформляется при соблюдении следующей хронологии:
- Прохождение вступительных испытаний, поступление в университет/колледж/техникум.
- Подбор банка из списка партеров ВУЗа с самыми удобными условиями для клиента.
- Сбор полного пакета документов для подачи заявки (список можно найти на сайте банка эмитента).
- Подача заявки через отделение финансового учреждения.
- Изучение условий кредитного договора (при положительном решении) и подписание бумаг.
- Получение ВУЗом денежных средств за обучение заемщика.
Как погашать кредит на учебу в ВУЗе
Льготная программа кредитования допускает погашение процентной части долга во время обучения заемщика, плюс 90 дней после окончания ВУЗа. Основная сумма выплачивается за 10 лет после получения заемщиком профессии и устройства на работу. Существует программы, не предусматривающие отсрочку оплаты. Во всех случаях погасить полную стоимость обучения или часть заранее заемщик имеет право без дополнительных штрафов и пеней.

Плюсы и минусы образовательных кредитов
Специальные образовательные кредитные программы имеют большое количество плюсов. Среди достоинств такого вида займов стоит выделить следующее:
- низкие процентные ставки;
- отсутствие комиссий;
- отсрочка выплаты долга;
- государственные субсидии.
Однако минусы у продукта тоже имеются. Среди них стоит отметить следующее:
- большой перечень необходимых документов;
- ограниченный круг ВУЗов партнеров;
- иногородним студентам мешает получить ссуду отсутствие прописки в регионе обращения;
- отсрочка выплаты долга значительно увеличивает переплату.
Видео
Получение высшего образования является приоритетной целью для большинства выпускников школ. С дипломом у молодого человека больше шансов построить хорошую карьеру и обеспечить себе достойное будущее. Пройти суровый конкурсный отбор и поступить на бесплатное обучение удается далеко не всем. Но это не значит, что высшее образование – удел избранных. Кредит на образование дает возможность получить диплом студентам с различными финансовыми возможностями.
Кредит на обучение: особенности и условия получения
Овладеть перспективной профессией можно и на платном отделении, при этом абитуриенту не обязательно иметь всю денежную сумму, необходимую для обучения. Достаточно подготовить документы и подать заявку в один из банков, предлагающих целевой кредит.
Образовательный кредит появился на российском рынке сравнительно недавно. В целом он является разновидностью потребительского займа, но обладает рядом особенностей. Это целевой заем, предназначенный для оплаты услуг образовательного учреждения (техникума, колледжа, вуза), и условия по нему несколько отличаются от других видов кредитных продуктов. Ряд банков предоставляет также заемные средства на получение МВА и обучение в иностранных вузах. К другим особенностям образовательного займа относятся:
- наличие льготного периода, в течение которого заемщик может оплачивать только проценты. Этот период может составлять от 1 до 5 лет и, как правило, совпадает со сроком обучения заемщика;
- сравнительно низкие процентные ставки (10-20% годовых);
- денежные средства выдаются на срок до 11 лет;
- для получения средств на оплату обучения не обязательно быть совершеннолетним. Лица старше 14 лет могут обратиться в банк, предоставив кредитной организации заверенное нотариусом согласие родителей.
В большинстве случаев с помощью данного вида кредита можно оплатить не более 90% от суммы, в которую оценивается обучение. Зачастую необходимым условием выдачи кредита становится дополнительное оформление страхования жизни и трудоспособности или наличие поручителей с подтвержденным доходом и хорошей кредитной историей. Если сумма кредита достаточно велика, банк может потребовать обеспечение.
Важным условием выдачи займа является наличие прописки или временной регистрации заемщика в населенном пункте, в котором расположен банк. Студенческий заем предоставляется путем перевода средств на счет образовательного учреждения и не может быть потрачен на иные цели. Если студент возьмет образовательный кредит, он обязан раз в полугодие или год предоставлять банку справку, выданную вузом и подтверждающую его хорошую успеваемость.
Чтобы стать счастливым обладателем кредита на получение образования, необходимо предъявить банку следующие бумаги:
- документы, подтверждающие личность заемщика (паспорт и второй документ на выбор);
- документы, подтверждающие доход заемщика (если он намерен получать второе высшее или пройти курсы) или его поручителей/созаемщиков;
- договор с вузом на получение платных услуг. Перед тем, как получить кредит на образование, следует удостовериться, что сведения о получателе платежа и перечисляемая сумма соответствуют условиям кредитного договора;
- письменное согласие родителей на получение ребенком кредита на образование, заверенное нотариусом.
Обзор банков, предлагающих образовательные займы

Кредит на получение высшего образования выдается банком при условии, что у него есть соглашение с вузом, в котором планирует обучаться заемщик. Чтобы узнать, где лучше оформить кредит на обучение, нужно всего лишь обратиться с этим вопросом в учебное заведение. Там же можно получить платежный документ для банка, где будет указана стоимость учебы и реквизиты вуза для перевода денежных средств.
Кредит с государственным субсидированием

В 2013 году правительством России была утверждена специальная программа по субсидированию студенческих займов. Одной из первых кредитных организаций, начавших выдавать такие ссуды, стал Сбербанк. Оформить образовательный кредит с государственным субсидированием в этой организации можно по ставке 7,06% годовых. Сбербанк предоставляет молодым людям возможность получить деньги без первоначального взноса, страховки, комиссии и обеспечения.
Потратить эти средства можно на обучение на очном, вечернем или заочном отделении вуза, зарегистрированного на территории Российской Федерации. Срок рассчитывается индивидуально: к годам обучения прибавляется 10 лет, в течение которых заемщик должен погасить основной долг. Льготный период, в который оплачиваются только проценты, составляет: время обучения + 3 месяца. В течение первого года студент вносит ежемесячный платеж в размере 60% от начисленных процентов, во второй год – 40%, а начиная с третьего – 100%.
В случае просрочки Сбербанк предусматривает суровые штрафы – неустойка составит 20% годовых на сумму задолженности. Взять кредит с государственной поддержкой могут лишь студенты с хорошей успеваемостью: если в аттестате появятся тройки, кредитование будет остановлено. По окончании обучения заемщик обязан предоставить банку не только диплом, но и документ, подтверждающий официальное трудоустройство по полученной специальности.
Пока получить кредит с государственным субсидированием могут далеко не все студенты: лишь небольшое количество вузов имеет договор со Сбербанком.
Другие банки, выдающие образовательные кредиты

Целевой кредит на образование готовы предоставить студентам на различных условиях сразу несколько банков.
- В банке «Союз» можно оформить образовательный заем сроком до 16 лет по выгодной ставке 10%.
- Россельхозбанк предоставляет учащимся гражданам России ссуду сроком до 10 лет. Процентная ставка составляет от 14% и выше. Сумма не может превышать 350 000 руб. Кредит предоставляется перечислением средств на счет вуза в виде кредитной линии (часть займа поступает в образовательное учреждение каждый семестр) либо единовременно.
- В банке УралСиб студенты могут получить средства на обучение на срок до 5 лет в сумме, не превышающей 500 000 руб. Процентная ставка составит 15-18%.
- Банк Балтийский предлагает оформить образовательный заем сроком до 7 лет по процентной ставке 19%. Первоначальный взнос не требуется.
- Банк Образование предлагает 15%-ную годовую ставку на кредит для обучения (только в государственных вузах) сроком до 5 лет.
- Банк Сосьете Женераль Восток готов предоставить студентам кредит на сумму до 750 000 руб. по ставке от 14% сроком до 6 лет.
- Пробизнесбанк представит деньги на аспирантуру, докторантуру или получение степени МВА. Срок кредита – 2 года, сумма – до 300 000 руб.
Нельзя забывать, что многие кредитные организации под видом кредита на образование предлагают обычный потребительский заем без перечисленных льгот. Единственное, что отличает его от обычного займа, – деньги поступают сразу на счет образовательного учреждения. Пользоваться таким кредитным продуктом невыгодно – проще и дешевле оформить обычный кредит на неотложные нужды или заем под залог имущества. Сделать это могут родители или другие близкие родственники.
В нашей стране специальные предложения банков для студентов пока являются новшеством. Важное отличие этого кредитного продукта от других – возраст заемщика. Деньги на образование могут получить граждане, достигшие возраста 14 лет, при наличии платежеспособных поручителей или созаемщиков. Другое важное отличие – схема погашения. На один год или все время учебы для заемщика действует льготный период, в течение которого он обязан платить только проценты. Затем, когда молодой специалист устраивается на работу, он начинает выплачивать основной долг. Такие условия максимально отвечают нуждам заемщика и позволяют получить желанный диплом без существенных переплат. В крупных банках РФ сегодня можно оформить кредит для оплаты обучения практически во всех ведущих вузах страны.
Уже из самого названия понятно, что представляет собой кредит на учебу – это выдача банком средств на учебу в вузе (или на обучение за рубежом) на определенных условиях. При этом выданная сумма будет равна полной стоимости обучения в вузе.
Но на каких основаниях и кому может быть выдан такой кредит на образование? И стоит ли студентам ввязываться в эту авантюру? Давайте разбираться детально.
Кредиты на учебу студентам: что это такое?

Кредит на получение высшего образования – это отдельный вид потребительского кредита, предоставляемого лицу с целью оплаты обучения (его собственного или его родных).
Так, достаточно принести с собой в банк договор учебного заведения и заключить с банком соглашение. В зависимости от условий банка такие кредиты можно выплачивать от нескольких месяцев до 12 лет.
В банках можно взять кредит на получение не только высшего образования, но и специального (курсов, семинаров, тренингов, конференций и так далее).
Условия предоставления кредита студенту
Основное отличие образовательных кредитов от всех остальных заключается в том, что их можно получить даже несовершеннолетним.
Таким кредитом могут воспользоваться следующие категории граждан:
- те, кому исполнилось 14 лет;
- те, кто готов предоставить совершеннолетних и платежеспособных созаемщиков (родителей или других близких родственников).
Как правило, созаемщиков должно быть несколько (2 или 3 человека).
В зависимости от суммы кредита банк может потребовать передачи какого-то ценного имущества в качестве залога. Например, при займе на сумму выше $25 000 предпочтение отдается недвижимости.
Где взять кредит на образование
Нужно предварительно разузнать, какие банки дают кредит на образование. На сегодняшний день известно, что выдачей образовательных кредитов в России занимались:
- банк «Сосьете Женераль Восток» (BSGV);
- УралСиб;
- Сбербанк;
- АК Барс;
- Промсвязьбанк;
- Союз;
- Балтийский банк;
- Возрождение;
- Пробизнесбанк;
- Россельхозбанк;
- Первый Чешско-Российский банк;
- Балтийский банк.
Чтобы узнать, можно ли взять кредиты на учебу в этих и других банках сейчас, необходимо звонить в конкретное отделение и узнавать. Местный специалист вам все подскажет.
Сбербанк или другие банки выдают кредит на образование для студентов в безналичной форме. По отзывам это очень удобно, когда не нужно брать всю огромную сумму сразу и переживать, как в целости и сохранности довезти ее до вуза.
Как получить кредит на образование: особенности оформления
Мы уже упоминали про необходимость поиска созаемщиков, если вам еще не исполнилось 18 лет.
По всем остальным пунктам требования такие же, как при взятии обычного потребительского кредита:
- студент предоставляет необходимые документы (договор, заключенный с университетом, и удостоверение личности);
- если студент несовершеннолетний, нужно согласие родителей или законных представителей ребенка на получение кредита, заверенное нотариально;
- в некоторых банках обязательным условием является обязательное страхование жизни и потери трудоспособности заемщика.
Заявка на получение кредита оформляется и подается непосредственно в офисе банка. Но в некоторых банках можно осуществить всю процедуру онлайн. И тогда вам даже не придется уходить с пар или отвлекаться от выполнения домашнего задания.
Кстати! Для наших читателей сейчас действует скидка 10% на
Прежде чем взять образовательный кредит, обязательно узнайте о схеме его погашения в выбранном банке. Именно этим данный вид займа отличается от всех остальных. Как правило, банки предоставляют заемщику льготный период, в течение которого студенту нужно выплачивать лишь проценты, а основной долг можно оплачивать спустя какое-то время.

Самыми «сладкими» считаются условия, когда этот льготный период длится на протяжении всего срока обучения. Но часто бывает, что такими хорошими условиями можно пользоваться на протяжении всего лишь первого года.
По прошествии этого срока заемщик приступает к оплате не только процентов, но и основного долга.
При намерении взять кредит в определенном банке обязательно узнайте, сотрудничает ли выбранный банк с вашим вузом. Нередко банк выдает кредиты только при оплате обучения в вузах-партнерах.
Подводные камни, о которых нужно знать
Есть несколько важных вещей, которые необходимо знать прежде, чем получать образовательный кредит.
- Важна страна обучения. Для России банк выдает кредит только в российских рублях. Для выдается кредит в иностранной валюте (долларах или евро).
- Обычно процентные ставки по образовательным кредитам ниже, чем ставки в других видах потребительского кредитования. Но некоторые банки пытаются «схитрить» - они называют образовательными кредитами любые другие потребительские кредиты. При этом не предоставляют своим заемщикам в рамках этого кредита ни льготного периода, ни льготных ставок. Единственное отличие такого кредита от любого другого потребительского в том, что деньги поступают непосредственно на счет учебного заведения. Поэтому обязательно узнавайте подробности в банке.
- Если вы не можете найти или воспользоваться кредитом на обучение, при выборе уделите особое внимание кредиту на неотложные нужды или кредиту под залог. Первый отличается упрощенной процедурой оформления, второй – более низкой процентной ставкой.
- Если боитесь получить отказ в получении кредита, стоит обратиться к кредитному брокеру. В некоторых случаях он может поспособствовать одобрению заявки.
Основные параметры образовательного кредита, о которых следует помнить всегда:
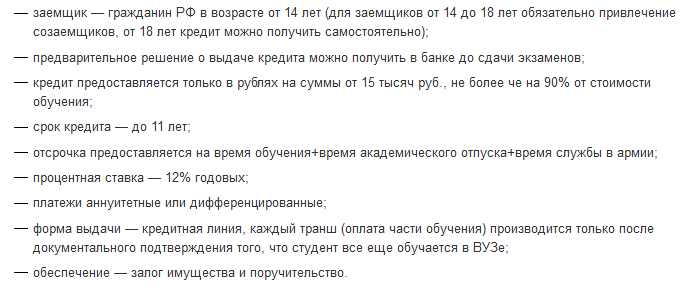
Плюсы оформления образовательного кредита
- Отсутствие комиссий.
- Максимально низкая процентная ставка.
- Предоставляется на оплату любой формы обучения в любом учебном заведении.
- При необходимости можно получить кредит по частям, таким образом уменьшая расходы по выплате процентов за пользование кредитом.
- Выдается отсрочка в погашении основной суммы.
- Есть все шансы увеличить срок кредитования на период оформленного академического отпуска, армии и прочее.
- Кредит могут получить даже несовершеннолетние.

Минусы кредита на обучение
Несмотря на огромное количество преимуществ кредита на образование есть здесь и свои недостатки:
- внушительный список документов в случае отсутствия дохода (тогда придется привлекать созаемщиков с подтверждением уровня доходов и другими документами);
- студенту придется потрудиться, чтобы доказать банку выгоду и востребованность выбранной специализации, а также солидность выбранного учебного заведения, гарантии того, что учащийся намерен его закончить и далее трудоустроиться по специальности;
- если выбранный банк не работает с выбранным вами вузом, придется попотеть в поисках другого;
- чаще всего банки сотрудничают с государственными учебными заведениями. Получить кредит на образование в частном вузе будет весьма непросто;
- ввиду того что кредит выдается на большие сроки и большие суммы, банк может потребовать в качестве залога недвижимость или транспорт;
- невероятно сложно (если не невозможно) будет получить кредит иногородним, так как банки обычно выдают кредиты только тем, кто прописан в регионе;
- не все банки предоставляют отсрочку выплат по основному долгу на время ухода в академический отпуск или службы в армии. В этом случае будет очень сложно продолжать делать выплаты;
- обычно кредит выдается не на всю сумму стоимости обучения. Как правило, это всего лишь 80-90% от всей суммы, так что остаток придется выплатить самостоятельно;
- несмотря на то что банк выдает отсрочку платежа и предоставляет право на льготный период, в течение всего срока вам все равно придется делать выплаты – не по основному долгу, а проценты. Их вы начинаете платить сразу по получении кредита, а основной долг в зависимости от договора можно начинать выплачивать через год или позже. Переплаты по кредиту будут грандиозными. Будьте готовы к тому, что в итоге вам придется заплатить почти в 2 раза больше, если вы решите воспользоваться кредитами, а не собственными средствами;
- оформление договора с банком должно произойти в очень маленькие временные рамки – с момента поступления в вуз до начала периода обучения. И если есть риск получит отказ по такому кредиту, то учеба может оказаться под вопросом;
- кредит на обучение лучше брать только тому, кто твердо уверен в своих силах и в выбранной специальности. Если вас отчислят или вы самостоятельно решите покинуть вуз, кредит придется выплачивать в любом случае, даже если у вас не останется на это средств.
Конкретный пример одобренного кредита и выплат по нему:
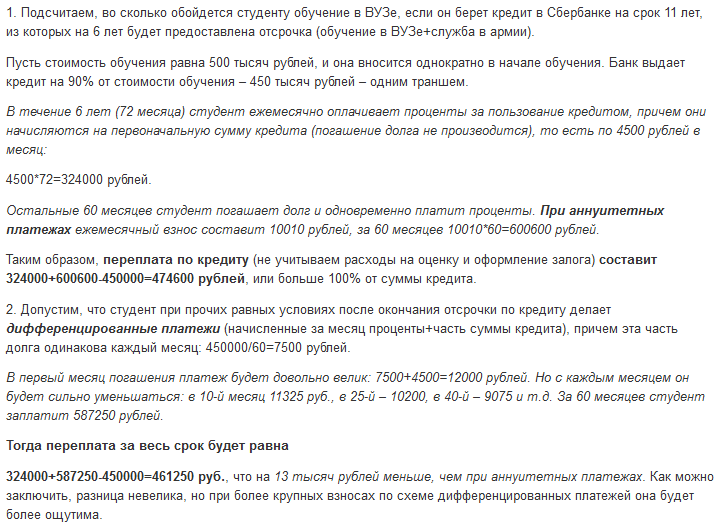
Впрочем, вам главное – поступить, чтобы потом, наконец, прожить все прелести студенческой жизни. А уж прочувствовать все эти прелести, не забывая об учебе, помогут специальные
Стать счастливым обладателем бюджетного места в ВУЗе достаточно сложно. Контрактная форма обучения требует не малых финансовых затрат, которые могут себе позволить далеко не все студенты и их родители. Одним из вариантов решения вопроса является оформление студенческого кредита на обучение.
Как оформить кредит?
Для получения кредита можно обратиться в банк либо по месту регистрации заемщика, либо по местонахождению учебного заведения. На займ могут претендовать студенты всех форм обучения: очной, заочной, вечерней, аспирантуры. Кредит также можно взять на второе высшее образование и на повышение квалификации.
Чтобы оформить кредит на образование необходимо собрать следующий пакет документов:
- Паспорт.
- Анкета - заявление.
- Документы, которые подтверждают доход студента, а также созаемщиков и поручителей.
- Договор между учебным учреждением и потенциальным заемщиком о предоставлении образовательных услуг.
- Платежный документ для оплаты образовательных услуг.
- Документ, подтверждающий проживание в регионе, где находится кредитное учреждение, если место учебы и прописка не совпадают.
Если на момент обращения в банк студент не достиг совершеннолетия, то требуются такие документы:
- Паспорта законных представителей.
- Свидетельство о рождении.
- Разрешение органов опеки на заключение кредитного договора несовершеннолетним лицом, а также на совершение всех действий, связанных с реализацией договора.
- Нотариально заверенное согласие законных представителей на оформление кредита.
При принятии решения о выдаче кредита банк может руководствоваться не только оценкой заемщика и созаемщиков, но и перспективностью выбранной профессии. Если кредитор сочтет, что выбранная специальность не сможет сразу после окончания учебного заведения принести заемщику достаточно дохода для погашения задолженности, в выдаче ссуды будет отказано.
В случае положительного решения и выдачи кредита, банк будет требовать предоставить справку с места учебы о продолжении образования заемщиком (каждый учебный год).
 Основная особенность кредита для получения образования - это наличие льготного периода
. С его учетом максимальный срок кредитования может достигать 11 лет. График погашения образовательного кредита рассчитывается таким образом, что в период обучения заемщик может погашать только проценты. Основной долг может погашаться на протяжении нескольких лет после окончания учебного заведения.
Выдача образовательного кредита производится траншами , исходя из необходимости оплаты очередного семестра. Деньги перечисляют по безналичному расчету на счет учебного заведения. Эта схема выдачи является дополнительным преимуществом целевых кредитов по сравнению с обычными потребительскими. Проценты начинают начислять только после выдачи транша , что позволяет значительно сэкономить на процентах. Кроме этого, если учеба прекращается по каким-либо причинам, необходимо вернуть в банк только ту сумму, которую студент успел оплатить.
Такой кредит может быть выдан заемщику уже с 14 лет . В этом случае банк обязательно потребует присутствие совершеннолетнего созаемщика, который имеет достаточный доход для погашения задолженности. Чаще в качестве созаемщиков выступают родители.
Есть банки, которые под видом образовательного кредита предлагают обычный займ на потребительские цели. Разница лишь в том, что деньги не выдаются наличными, а перечисляются непосредственно на счет учебного заведения. Если такой кредит оформлять без залога, то процентная ставка будет достаточно высока.
Прежде чем отправиться на поиски банка, стоит поинтересоваться в учебном заведении о наличии партнерского соглашения с каким-либо кредитным учреждением . Иногда существование такого договора дает возможность взять образовательный кредит на более выгодных условиях.
Для получения кредита на обучение в банк могут обратиться и студенты, поступившие на бюджетные места. В этом случае целью кредитования становится, например, оплата проживания студента или приобретение необходимой литературы.
 Взять кредит в российском банке для обучения за границей еще сложней, чем для обучения в местном ВУЗе. Первый вопрос, который задаст банк потенциальному заемщику, каким образом кредит будет погашаться? У банка возникают сомнения, что студент вернется после обучения в страну. И даже если кредит будет одобрен, ставка, скорее всего, будет не очень привлекательной.
Кроме этого, стоимость обучения в иностранных ВУЗах высока. В связи с этим банк требует либо значительную стоимость обучения оплачивать за личные средства или выдвигает очень высокие требования к доходу заемщика и созаемщиков.
Прежде чем обратиться в банк с целью получить такой кредит необходимо:
- Выбрать учебное заведение.
- Определиться с программой обучения.
- Исходя из первых двух пунктов, определить необходимую сумму.
При оформлении кредита на образование за рубежом необходимо учитывать, что средства, полученные в российских рублях, придется конвертировать в иностранную валюту. В связи с этим возможны дополнительные расходы.
Можно также попробовать взять кредит в той стране, где планируется обучение. Даже если банк и предоставит займ, скорее всего, кредитный договор будет иметь особые оговорки. Например, после окончания учебы необходимо отработать в этой стране определенное количество лет. Но это условие часто совпадает и с желаниями самих студентов.
Студенческий кредит на образование - это в первую очередь инвестиции в будущую профессию. Не стоит забывать, что сразу после окончания учебы очень сложно найти высокооплачиваемую работу, а кредит уже необходимо будет выплачивать в полной мере. Поэтому прежде чем отправиться в банк, стоит реально оценить перспективу трудоустройства по выбранной специальности, чтобы инвестиция не превратилась в долговую яму.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации