
Косвенные налоги рассчитываются как доля. Прямые и косвенные налоги: виды, особенности и отличия между собой
Сегодня мы с вами поговорим про прямые и косвенные налоги . Я расскажу о том, что такое прямые налоги, что такое косвенные налоги, чем они отличаются друг от друга, каких видов бывают те и другие, а так же рассмотрю наиболее популярные виды налогов, относящихся к этим обеим группам. Думаю, что это необходимо знать не только тем, кто ведет или планирует ,
Но и абсолютно каждому человеку, просто для общего развития, чтобы понимать, где и за что он переплачивает, и что с него вычитают.
Итак, все существующие налоги делятся на две большие группы: прямые и косвенные налоги. Главным критерием такого деления является момент, в который начисляется и уплачивается налог, а также связь между субъектом и объектом налогообложения. Рассмотрим отдельно каждую из этих групп.
Прямые налоги.
Прямые налоги – это налоги, для которых налогоплательщиком выступает тот же субъект, которому принадлежит объект налогообложения. Например, предприятие (субъект налогообложения) получило прибыль (объект налогообложения) и заплатило с нее налог. Или человек (субъект налогообложения) владеет недвижимостью (объект налогообложения) и платит с нее налог.
Прямые налоги взимаются:
- С доходов налогоплательщика , в момент получения им этих доходов;
- С имущества налогоплательщика , в момент его приобретения или каждый определенный период.
Объектом налогообложения для взимания прямого налога являются:
- Размер общего или налогооблагаемого дохода налогоплательщика;
- Общая или налогооблагаемая стоимость имущества.
Прямые налоги, в свою очередь, тоже можно разделить на 2 большие группы:
Группа 1 . Налоги с фактически полученного дохода. В данном случае объектом налогообложения выступает фактический доход, который получил налогоплательщик. Сюда относятся такие налоги как:
- Налог на доходы физических лиц (подоходный налог);
- Налог на прибыль предприятий;
- Налог на инвестиционные доходы и т.д.
Группа 2 . Налоги с предполагаемого (возможного дохода). В этой группе объектом налогообложения выступает доход, которые налогоплательщик потенциально может получить от использования тех или иных активов, то есть, сюда относятся налоги на различное имущество. Причем, факт взимания налога с предполагаемого дохода не говорит о том, что субъект обязательно получит этот доход, поэтому взимание этой группы налогов часто вызывает негодование. Сюда относятся следующие виды налогов:
- Налог на добычу полезных ископаемых;
- Налог на недвижимость;
- Налог на транспорт;
- Земельный налог и т.д.
Особенность прямых налогов заключается в том, что налогоплательщик здесь всегда напрямую ощущает некое налоговое давление разной степени тяжести. По этой причине от уплаты прямых налогов чаще всего пытаются уклониться и находят для этого много “лазеек”: искусственное занижение прибыли, недекларирование доходов, сокрытие имущества в собственности, занижение его стоимости и т.д. Поэтому доля доходов бюджета, приходящаяся на прямые налоги, как правило, меньше, чем доля, приходящаяся на косвенные.
Косвенные налоги.
Косвенные налоги – это налоги, которые уплачиваются налогоплательщиком, но вместе с тем перекладываются на другое лицо, которое, в свою очередь, уплачивает их налогоплательщику. Например, предприятие (субъект налогообложения) реализует товар (объект налогообложения) и уплачивает с него НДС. Но при этом этот же НДС включается в цену товара, которую платит предприятию покупатель. То есть, несмотря на то, что налог заплатило предприятие, косвенно он перекладывается на его клиентов.
Фактически косвенные налоги представляют собой некую надбавку к стоимости товара или услуги, которая ложится на плечи потребителя.
Косвенные налоги можно разделить на 4 группы:
Группа 1 . Универсальные налоги. Сюда относятся надбавки, которые включаются в стоимость всех товаров и услуг (возможно, за некоторыми исключениями). Самым типичным (и во многих странах единственным) примером универсального косвенного налога является налог на добавленную стоимость (НДС). Этот же налог традиционно является самым проблемным и спорным: вокруг него постоянно возникают различные дискуссии и прения.
Группа 2 . Индивидуальные налоги. К этой группе относятся косвенные налоги, которыми облагаются только отдельные виды товаров или услуг. Примерами таких налогов могут служить:
- Акцизный сбор;
- Налог на покупку ювелирных изделий;
- Налог на продажу или покупку недвижимости и т.д.
Группа 3 . Фискальные монополии. К этой группе косвенных налогов относятся различные платежи, уплачиваемые налогоплательщиками за получение всевозможных разрешительных документов, выдача которых монополизирована государством. Примеры таких налогов:
- Плата за выдачу лицензии;
- Плата за выдачу разрешений;
- Сборы за оформление документов и т.д.
Группа 4 . Таможенные пошлины. И отдельную группу косвенных налогов составляют ввозные и вывозные таможенные пошлины, которые уплачивают экспортеры или импортеры товаров, и которые так же фактически включаются в стоимость продукции.
Косвенные налоги в большинстве случаев являются основной доходообразующей частью бюджета государства, лидируют среди них, как правило, НДС и акцизы. От уплаты косвенных налогов сложнее уклониться, поэтому они поступают в бюджет в более полном объеме, нежели прямые налоги.
Однако по факту часто бывает так, что благодаря косвенным налогам налогоплательщик теряет часть своей прибыли, несмотря на то, что сумму уплаченного налога ему компенсирует потребитель. Например, при повышении акцизного сбора на определенную продукцию возрастает ее цена, благодаря чему по снижается спрос. Поэтому производитель или продавец вынуждены снижать свою торговую наценку, тем самым, уменьшая прибыль. Таким образом, можно сказать, что объективно в ряде случаев косвенные налоги превращаются в прямые потери для налогоплательщика.
Теперь вы знаете, что такое прямые и косвенные налоги. Надеюсь, эта информация была вам полезна.
Оставайтесь с нами и повышайте свою финансовую грамотность: на сайте вы найдете множество другой интересной и полезной информации из области финансов и экономики, научитесь грамотно зарабатывать и тратить деньги. До новых встреч!
С самых давних пор существовали некоторые сборы с народа. Те сборы ещё нельзя назвать государственными. Ведь государственной машины, которая существует за счёт народных отчислений, ещё не было. Однако роль государства, которое собирает отчисления с граждан, играл король. При переходе от средних веков к нынешнему времени, произошло множество революций в системе правления. Появились органы управления, которые стали заниматься развитием инфраструктуры и законов внутри государства. Количество таких отчислений стало увеличиваться. Сборы постоянно видоизменялись. В результате более современный вариант налогов стал появляться менее 200 лет назад.
Известно, что всю историю человечества, когда цивилизация развивалась до определённого уровня, не существовало государства, которое могло дальше развиваться и существовать без налоговых сборов. Однако как ни были высоки потребности в государственных средствах, обложение налогами не должны ухудшать интерес плательщиков хозяйственной деятельности. Это главный принцип налогообложения.
Налоги - такие обязательные платежи физических и юридических лиц в казну для обеспечения его функций. Налоги выполняют самую важную роль в государстве. Во-первых они представляют собой основной источник финансирования государственных потребностей. Во-вторых налоги позволяют регулировать экономику, стимулировать виды её деятельности. Это достигается благодаря налоговым льготам.
Например, государство хочет простимулировать какой-то вид хозяйства или какое-то предприятие, то оно предоставляет предприятию налоговые льготы.
Налогоплательщики они же физические лица - это люди, под которыми мы понимаем граждан РФ, а также людей, которые имеют другое гражданство, и лиц, которые не имеют гражданство.
Юридические лица - это такие организации, которые имеют обособленное имущество, отвечают обязательством и всем своим имуществом. Они могут покупать и реализовывать от своего имени имущественные и личные неимущественные права. А также нести обязанности, выступать пострадавшей стороной или в роли ответчика в суде.
Что такое налоговая система?
Налоговая система - это сочетание налогов, форм и методов её построения и взимания, которая определяется законодательством государства. Налоговая система должна быстро подстраиваться под новые обстоятельства, то есть быть гибкой. Она должна легко адаптироваться к экономическим изменениям страны. Она должна обеспечить перераспределение валового внутреннего продукта и играть роль эффективного инструмента в руках государственной экономической политики.
Налогов много. Как их различают? Есть несколько налогов. По первому основанию выделяют: декларационные, авансовые и кадастровые.
- Декларационные - когда человек лично заполняет декларацию и информирует орган о сумме своего дохода.
- Авансовые - это те, которые взимаются авансом, заранее. Например, подоходный налог, взимаемый с зарплаты.
- Кадастровые - это те объекты, которые находятся на государственном учёте. Они облагаются налогом. Например, человек, владеющий участком земли, должен регулярно платить налог на участок земли, а собственник квартиры платит налог на квартиру.
В Российской Федерации введена система налогообложения, состоящая из трёх уровней. Что это значит? Это значит, что наши налоги можно поделить на налоги федерального уровня, регионального и местного. Западная система налогообложения отличается тем, что имеет два уровня.
Также налоги можно разделить на прямые и косвенные.
- Прямые - это те, которые взимаются государством с заработков или имущества налогоплательщиков на прямую.
- Косвенные - это налоги на товары или услуги, которые закреплены в них в виде добавления к цене.
Ниже рассмотрим эти две группы налогов подробнее.
Функции налогов
Они выполняют такие функции:
Социальное значение, так как способствуют перераспределению от богатых слоёв общества к бедным, от одних отраслей региона к другим. Особенно это характерно для прогрессивного налогообложения.
Что такое прямые налоги?
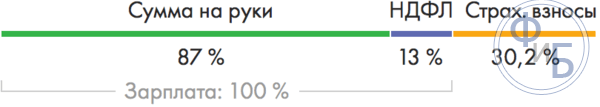
Один из них - это налог на доход - НДФЛ. Он измеряется в процентах от общей заработанной суммы физического лица, которое его платит. Для граждан, которые живут в России более 180 дней в году, эти налоги облагаются ставкой 13% от дохода. Помимо прямых доходов, под этот налог попадает также продажа имущества, которым продавец владеет менее трёх лет, сдача различного имущества в аренду, а также доходы от бизнеса, расположенного за границами России, и разного вида выигрышей. Если вы унаследовали имущество, то вы освобождаетесь от налога. Исключением являются вознаграждения, которые выплачивают наследникам, авторам произведений, науки, литературы, искусства, а также открытий и изобретений. За получение наследства вам нужно будет оплатить гос. пошлину за то, что вам выдадут свидетельство о праве наследства. Размер оплаты пошлины будет зависеть от степени родства. Есть ряд граждан, которые освобождаются от гос. пошлины.
Другой прямой налог - это налог на имущество. Объектами налогообложения здесь будут доли в праве собственности на объект и недвижимость: жилые дома, комнаты, квартиры, дачные постройки, гаражи. Есть также земельный и транспортный налоги.
Что такое непрямые налоги (косвенные)?
Непрямые - они же косвенные налоги, Это такие налоги на товары и услуги, которые извлекаются в виде добавления к цене товара. Получается, что такая система привязки налога к товару делает налогоплательщиком конечного потребителя. При этом налог не зависит от размера дохода предприятия или индивидуального предпринимателя, который произвёл товар.

Существует несколько разновидностей косвенных налогов:
- Акцизы. Эти налоги имеют вид суммы, которая добавляется в стоимость товара. После как товар оплачен потребителем акциз взимается в бюджет. В РФ подакцизными считаются табак, топливо, автомобили.
Этот налог имеет вид косвенного, который взимается с товаров для массового потребления. Плательщиками акциза являются конечные потребители. Этот налог включён в цену товара. Процентное содержание акциза в конечной стоимости этого товара может быть выше 60% процентов в его цене.
Акцизы выполняют регулирующие и фискальные функции. Таким образом, акцизы создают равновесие между спросом и предложением. Одновременно с этим выступают важной статьёй бюджета.
Этим налогом облагаются объекты роскоши и товары, которые могут нанести вред обществу. Размер акциза и причина, по которой он добавлен, зависит от конкретного товара.
Например, на алкоголе большую часть времени существования государства существовал акциз. С одной стороны у некоторой части общества этот продукт формирует культурные и личностные традиции и является личным выбором каждого. Но, когда алкоголь употребляется в одиночестве, то это является тревожным симптомом. Чтобы избежать увеличения этой проблемы государство старается уменьшить производство алкоголя. Поэтому добавление акцизов является единственным целесообразным методом.
Сигареты облагаются налогом, потому что несут угрозу здоровью их потребителей. Болезни и другие проблемы со здоровьем, вызванные курением, приводят курильщиков в государственные учреждения здравоохранения. Это увеличивает государственные расходы на обслуживание в медицинских учреждениях, выплаты пособий из-за потери трудоспособности на некоторое время. Поэтому, добавление акцизных сборов в табачной продукции, является источником финансирования решения проблем со здоровьем, появившихся из-за потребления табачной продукции.
Автомобили также являются предметом продукции, которая облагается акцизом. Взимание налога с этого вида продукции происходит в интересах казны государства. Объясняется тем, что подавляющее большинство легковых автомобилей, которые имеют большие объёмы двигателей, производятся вне Российской Федерации. Получается, что акциз действует, как защита производителей легковых автомобилей, которые работают на территории России и сохраняют их конкурентоспособность.
Добавление акцизов к товарам выполняет следующие полезные задачи:
- влияние на производственные объёмы и объёмы потребления товаров, которые облагаются акцизами;
- влияние на устройство производства, а именно улучшение качества структуры и потребительских качеств продукции;
- регулирование объёма выручки подакцизной продукции;
- ограничение объёмов производства товаров, которые несут вред обществу;
У акцизов есть и недостатки. К ним относятся спорность некоторых налоговых ставок.
- Налог на добавленную стоимость - сокращенно НДС. Это налог на потребление. Финансовые отчисления в бюджет от него не иссякнут, пока существует торговля. Ведь от производителя до потребителя товар проходит несколько стадий. На каждой стадии возникает добавленная стоимость, которая взимается в бюджет.
Этот налог играет роль одной из главных статей дохода гос. бюджета. По факту плательщиком НДС выступает конечный потребитель, покупающий для себя товары и услуги. Перечислять НДС обязаны предприятия и люди занимающиеся индивидуальным предпринимательством, которые применяют общую систему налогообложения.
Сбор НДС направлен на регулярное финансирование государства, чтобы его институты существовали постоянно. Отличительной особенностью добавленной стоимости является взимание при каждом движении от одного человека к другому. Что позволяет государству воздействовать на каждом этапе товарооборота. Таким образом, получать источник дохода. Налог хорошо подстроен под большинство товаров, поэтому играет роль универсального налога. Рост налоговых платежей зависит прямо пропорционально росту потребления и инфляции. Таким образом, увеличение уровня жизни населения а также инвестиции в производство, находящиеся на территории этого государства, приводит к увеличению роста потребления и производства. Это приносит дополнительные деньги в государственный бюджет. Этот налог носит нейтральный характер. Потому, что этот налог взимается независимо от реального дохода человека. Суммы НДС, которые уплачены, предусматривают право получить эти отчисления назад. Преимуществом НДС для государства является то, что покупатель заплатит его в любом случае. Так как цена товара, работ и услуг каждый раз становится больше на сумму налога, которую платит потребитель, когда совершает покупку нужного ему блага.
Всех налогоплательщиков НДС разделяют на такие группы:
- Плательщики НДС, которые покупают у поставщиков товары или работу и услуги, в стоимость которых входил этот налог. Данные плательщики реализовывали собственные товары и услуги, следовательно в их цену включали НДС. Так как сумма НДС, которую получили от покупателей, будет больше суммы НДС, которую уплатили поставщикам. Поэтому на налогоплательщике есть обязательство перечислить разницу сумм в бюджет.
В государстве-есть плательщики, которые реализуют товары, работу и услуги при этом освобождены от уплаты НДС. К ним относятся образовательные учреждения, банки и организации, которые реализовывают услуги без НДС в своей конечной цене. У таких плательщиков нет обязанности уплачивать НДС.
- Плательщики, у которых сумма НДС, которую они уплатили, оказалась больше суммы НДС, которую получили от покупателя. Этим плательщикам государство возмещает получившуюся разницу из гос. бюджета. То есть возвращает плательщику переплату. Данная классификация строится на принципе взаимного расчёта с государственным бюджетом.
Член каждой перечисленной группы имеют право покупать товары, работы и услуги, которые предоставляет любая группа.
Недостатком налога НДС является сложность административной работы. В эту работу входит в организация взаиморасчётов, подготовление пакетов документов, которые подтверждают уплату этого налога.
- Таможенные пошлины. Обязательно взимается, если товары проходят через таможенные границы между государствами.
- Налог на операции с ценными бумагами - это также один из видов непрямых налогов.
Прямые и непрямые налоги на примере
Например, когда покупается автомобиль, то сталкиваетесь не только с одноразовыми выплатами налогов, но и повторной выплатой того же самого налога через определённое время. Так при покупке авто вы платите 3% от стоимости в пенсионный сбор. Каждый год вы платите 13% от стоимости автомобиля. Это называется транспортным налогом. В большинстве регионов сумма этого налога неодинакова. Этот налог высчитывается по-разному. Кроме того такой налог имеет прогрессивный вид роста на мощность двигателя автомобиля.
При его продаже с вас взимается налог 15% от стоимости автомобиля.

При эксплуатации автомобиля мы заправляем его топливом, в конечную стоимость которого входит НДС. Он составляет 18%. До этого налога в стоимость товара включён налог на добычу полезных ископаемых из российских недр, который составляет примерно 12%. Также есть акцизный сбор. Он также составляет 12%. Итого получаем, что 58% в стоимости топлива, является цена за само топливо, а остальное - это налоговые сборы.
Кроме этих налогов, вы заплатите налоги за импорт автомобиля, если он полностью собран за границей. Это одна из причин, почему иномарки так высоки в цене.

Что не облагается?
Под обложение налогами не попадают государственные пособия, пенсии, стипендии, спортивные награды, а также начисления от банковских вкладов, которые расположены в РФ.
Можно сделать вывод о том, что система государственного налогообложения имеет очень развитую сеть сборов. Если вы работаете, покупаете, продаёте, наследуете или владеете чем-то или передвигаетесь на такси, то вы платите налоги.
В зависимости метода взимания налогов их делят на прямые и косвенные. Такое разделение некоторые считают условным, поскольку, в конечном итоге, и косвенные налоги оплачиваются конечными потребителями продукции.
Характеристика налогов
Прямыми налогами облагается либо доход налогоплательщика, либо принадлежащее ему имущество. К ним относятся налоги на доходы физлиц, на прибыль предприятий, на имущество граждан и организаций. Плательщиками прямых налогов являются конкретные граждане или организации, налоговая база по определяется сравнительно легко, поэтому администрировать и собирать их несложно.Косвенными называются налоги, сумма которых закладывается непосредственно в себестоимость продукции. Иногда их еще называют налогами на потребление. К косвенным относится налог на добавленную стоимость, таможенные сборы, акцизы, государственные пошлины и сборы, которые взимаются с налогоплательщика за осуществление ряда юридически значимых действий.
Особенности косвенных налогов
Косвенные налоги условно делят на:- индивидуальные – платятся с определенных групп товаров;
- универсальные – ими облагаются практически все товары.
К индивидуальным косвенным налогам относятся акцизы, которыми облагается, например, спиртное, табачные изделия, бензин и другое топливо, их оплачивают потребители этой продукции. Другим косвенным таможенная пошлина, которую, в конечном итоге, оплачивают все потребители импортных товаров.
Для отдельных видов товаров и услуг предусмотрены льготы по налогообложению. Например, для детских товаров и продуктов питания ставка НДС составляет 10%, а для остальных товаров – 18%. Некоторые товары, например, медицинские, не облагаются НДС.
Привлекательность косвенных налогов для государства обусловлена тем, что их собираемость напрямую не зависит от финансовых результатов деятельности предприятия. Даже если фирма убыточна, эти налоги должны быть начислены и уплачены. Фискальный эффект косвенных налогов сохраняется в условиях падения производства и снижения объемов продаж товаров.
В то же время, администрирование косвенных налогов неоправданно усложнено. И бухгалтеры предприятий, и специалисты налоговых органов сходятся в том, что методика начисления НДС изобилует неоднозначно трактуемыми положениями, а порядок возмещения этого налога запутан. Поэтому большинство налоговых проверок выявляют массу нарушений, касающихся начисления НДС, и сопровождаются доначислением сумм налога, а также наложением пеней и штрафов на налогоплательщиков.
Налоговая грамотность населения и налоговая этика на сегодняшний день являются одной из проблем фискальной политики государства. Многие граждане, не вникая в сущность функционирования страны, не понимают необходимости уплаты налогов и зачем они вообще нужны.
Государство представляет собой особенный институт, призванный обеспечить справедливое сосуществование различных общественных групп, и требует для своего функционирования существенных затрат. Обеспечить затратную сторону механизма управления и призваны налоги.
Для чего нужны налоги?
Они нужны для осуществления следующих функций:
- обеспечение систем здравоохранения и образования;
- для прогрессивного развития науки, культуры, искусства;
- для обеспечения верховенства права и порядка (обеспечение работы судебной и право исполнительной систем);
- для поддержки мер социальной справедливости и поддержки малоимущих;
- для необходимого перераспределения капитала между отраслями, социальными группами общества;
- поддержка обороноспособности страны за счет создания и содержания силовых структур (армия, полиция, спецслужбы и др.), а также оборонного производственного комплекса;
- содержание государственного аппарата управления.
Классификация
Они подразделяются на следующие виды: прямого действия и косвенного .
Прямые
Этот вид обложения производится целенаправленно с , а также других сумм. К объектам налогообложения относят и в виде , ценных бумаг, сооружений.
Перечисление производится непосредственно в державную казну.
Косвенные
К таковым относятся налоги на проданные услуги, товары:
- (платежи, включаемые непосредственно в стоимость услуги или товара);
- выплаты при получении наследства;
- таможенные пошлины;
- налоги, выплачиваемые при сделках с недвижимостью, ценными бумагами и др.
Расчетная величина включается в стоимость продаваемого продукта, получается продавцом во время покупки, а затем выплачивается государству. То есть, данный налог оплачивается конечным потребителем, но выплачивается продавцом.
Подробную информацию о данных платежах вы можете узнать из следующего видео:
Категории косвенных платежей
Они разделяются по характеру и назначению:
- индивидуального характера , применяемые для отдельных разновидностей или товарных видов, дающих высокий доход при реализации;
- универсальные , которыми облагаются все товары, исключения допускаются для отдельных их видов, являющихся социально значимыми;
- таможенные платежи в виде пошлин.
Кроме той особенности, что плательщиками являются покупатели товаров, для них характерна хорошая собираемость, поскольку они входят в стоимость продукции и уклонение от них невозможно.
Вместе с тем, переложить их на покупателя не всегда возможно. Повышение сбора или акциза автоматически снижает уровень спроса на продукцию, способствуя образованию залежавшегося товара и неликвидов. Во избежание затоваривания предприниматель вынужден снижать цену, производя уплату за счет собственной прибыли. Следовательно, налог из непрямого в какой-то степени превращается в прямой.
Их особенности как инструмента развития экономики
Еще не так давно косвенные налоги рассматривались только как явление отрицательное. Однако характеризовать их только в качестве финансовой нагрузки на население не имеет смысла, поскольку таковыми являются любые сборы. Можно говорить только о разумности их использования с точки зрения влияния на социальное положение граждан, их способность выполнять функцию наполнения бюджета.
Преимущество данных налогов связано с их значением в образовании бюджета. Однако они могут стать эффективным рычагом управления экономикой с целью достичь определенных финансовых результатов.
Это связано со следующими их особенностями:
- Быстрый сбор, поступление в бюджет. Непосредственно после осуществления продаж НДС и акцизы выплачиваются и способствуют наполнению казны, что дает средства для расходной части бюджета.
- Поскольку этими налогами охватывается основная часть товарного оборота продукции и услуг, то наиболее вероятно их поступление в полном объеме. Остановка же процесса реализации нереальна, как и остановка самой жизни. Прибыль же организацией может быть вовсе не получена или искусно занижена.
- Реализация товаров и услуг по территориальному признаку более или менее равномерна. Это позволяет в значительной степени нивелировать перекосы в региональном распределении доходной составляющей бюджета. Обеспечение равномерного развития всех областей в мировой истории еще не удавалось никому, следовательно, использование непрямых налоговых поступлений является определенной подушкой безопасности для региональных бюджетов.
- Они способны оказывать серьезное влияние на государство. Их назначение состоит в обеспечении потребностей инфраструктурного развития региона с целью поднятия покупательной способности населения, что будет приводить к росту налоговой базы.
- Они оказывают влияние на население. Умело используя преимущества данных платежей в бюджет, можно воздействовать на структуру потребления (как следствие – производства) в конкретном регионе, стимулируя производство одних товаров при сдерживании других направлений.
Соотношение прямых и косвенных налогов
Оценка влияния различных видов налогообложения в России весьма существенна не просто для понимания развития экономики, но также и для оценки возможного применения мирового опыта. Естественно, что это должно быть не огульное применение привлекательной на вид системы, а с учетом национальных особенностей хозяйства, менталитета населения, обычаев потребления. Необходимо учитывать действующую структуру национальной фискальной системы.
Для разработки эффективной и гибкой системы налогообложения нужно определить эффективное взаимодействие прямых и непрямых налогов, а конкретно – эффективный вклад каждого вида.
Налоговое воздействие на бизнес и на население страны должно быть комфортным как для граждан, так и для государства.
Сегодня мировая практика выделяет четыре основные системы по соотношению прямых и непрямых налогов:
- Англосаксонская модель направлена на прямое обложение физических лиц, при этом на долю косвенных налогов приходится небольшая часть. В Америке 44% общего числа поступлений приходится на подоходный налог. Аналогичные методики работают в Канаде, Великобритании, Австралии, а также во многих других странах.
- Евроконтинентальные системы обложения характеризуются высоким уровнем отчислений на нужды соцстрахования, высокой частью поступлений от непрямых налогов.
- Модель латиноамериканских стран традиционно ориентируется на большую составляющую от косвенных платежей. С ростом цен в результате инфляции, характерной для региона, возрастают налоговые отчисления. Это позволяет в какой-то мере защитить бюджет.
- Модели смешанного типа применяются многими странами для диверсификации структуры доходов, они позволяют нивелировать влияние отдельных видов налогообложения. Особенность модели состоит в том, чтобы основные поступления шли от прямых сборов, но с преобладанием доли поступлений от бизнеса, а не от подоходного налога.
Налоговая система в РФ ближе к латиноамериканской модели с элементами евроконтинентальной. Налоговые поступления от бизнеса составляют порядка 70%.
По-видимому, такое бремя тяжело для предпринимателей, но сместить часть нагрузки на рядовых налогоплательщиков вряд ли представляется возможным в настоящее время ввиду невысокой покупательной способности граждан. Основной причиной следует считать низкую эффективность общественного производства.
Отличие косвенных налогов от прямых в принципе обложения — плательщиком прямых является сам налогоплательщик (юридическое лицо (предприятие), или гражданин) а вот плательщиком косвенных, в сущности, выступает покупатель, потому что он выплачивает их в составе надбавок к цене на определенные товары или услуги, продавец же выступает посредником между покупателем и государством, собирая их и перечисляя в его пользу. Величина суммы их взимания не связана с величиной доходов, или стоимостью имущества налогоплательщика.
Главное в системе налогообложения – добиться экономически грамотного соотношения прямых и косвенных налогов.
Примером прямого сбора является подушная подать, которая была обязательна для уплаты, ее платило податное сословие. Данный прямой налог, отмененный в 1886 году, которым назывался сбор, взимаемый с мужского населения в казну, действовал с 1724г., был введен в российской империи при Петре. На всем протяжении действия подушной подати ее величина много раз поднималась и снижалась, нагрузку с этого прямого побора пытались перекладывать на косвенные (соль и вино).
Во Франции, например, в период феодализма прямые сборы составляли до 40% от урожая.
Деление понятий
Если говорить о делении понятий, то по видам государственные налоговые платежи делятся на прямые и непрямые(косвенные). Прямые подразделяются на:
Реальные – уплачиваются с учетом действительности;
Личные – взимаются с реально полученного дохода;
По распределению между бюджетами они классифицируются на местные, региональные и федеральные.
Косвенные делятся на:
таможенные пошлины;
универсальные;
индивидуальные.
К данным видам налогов относятся какие?
К прямым налогам относятся следующие из приведенных ниже:
земельный;
водный;
на доход физических лиц(подоходный);
на транспорт(транспортный);
на игорный бизнес;
взносы в ФСС с фонда заработной платы;
на имущество (собственность) организаций и жилье;
сбор с продаж;
ндпи;
на сделки с недвижимостью;
на вмененный доход;
на дарение;
на наследство.
К косвенным:
НДС (федеральный налог);
акциз;
госпошлина;
отраслевые сборы;
лицензии;
Перечень: прямые расходы по налогу на прибыль
Для налоговой базы по данному сбору его плательщики учитывают косвенные налоги и прямые налоги (статья 252 НК). В число первых входят:
амортизация ОС, задействованных в производстве;
взносы на зарплату;
заработная плата;
материальные расходы на покупку непосредственно материалов и сырья для производства.
Принцип обложения
Есть четыре основных принципа налогообложения:
принцип экономии, или рационализации системы налогообложения;
принцип удобности. Сбор должен изыматься непосредственно во время, удобное для плательщика;
принцип определенности. т.е. сроки и суммы платежей заранее должны быть известны их плательщикам;
принцип справедливости. Налогообложение должно производиться соразмерно с доходами граждан.
Для стран с рыночной экономикой характерны сходства. В приведенном списке указаны черты сходства:
по статистике, более 90% поступлений в бюджет приходится на 10 основных налогов;
механизм свободной конкуренции.
Как классифицируются
В зависимости от особенности отражения в системе бухгалтерского учета, сборы подразделяются на:
платящиеся за счет прибыли (чистой), указанной в декларации;
которые относят на фин. результаты;
относимые на затраты производства;
включающиеся в цену продукции.
Платежи в бюджет можно классифицировать и по другим критериям, с какой точки зрения посмотреть. По этому вопросу написаны миллиарды рефератов, контрольных работ, шпаргалок, разработаны миллионы таблиц, структур и схем.
Транспортный налог — прямой или косвенный налог
Деление понятий. Налоги делятся на прямые косвенные и федеральные. Проведено множество работ по их классификации. Транспортный платеж является прямым, взимается с владельцев транспортных средств, по определенным ставкам, которые зависят от группы, к которой относится транспорт.
Платежи в казну когда производятся
Для уплаты каждого сбора существуют свои сроки. Для федеральных платежей их устанавливает федеральный закон, для местных и региональных – соответственно местное и региональное законодательство. Т.к. платеж за транспорт – местный, соответственно, в разных местах России сроки будут разными.
В бухгалтерском учете как отразить
В бух. учете сбор за транспорт отражается на 68 счете баланса.
Похожее
Налоговая декларация по земельному налогу за 2018 год (бланк скачать) Налог земельный начисляется и оплачивается в соответствии с Налоговым Кодексом...
Возврат налога за обучение - как заполнить декларацию на возврат подоходного налога за обучение За обучение, как и за лечение можно вернуть часть денег. Это может быть учеба в институте, в вузе, в школе или в детском саду. Под возмещение также по...
При наследовании собственности, денег, материальных ценностей - выплачивать налог на наследие в 2018 нет необходимости. Эта обязанность была аннулиров...
Согласно законодательству РФ (НК ст. 246) декларирование дохода на прибыль является заявлением для предоставления отчета в налоговую инспекцию (ФНС). ...
Если у Вас есть вопросы, проконсультируйтесь у юриста
Задать свой вопрос можно в форму ниже, в окошко онлайн-консультанта справа внизу экрана или позвоните по номерам (круглосуточно и без выходных):




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации