
Компании с выплатой промежуточных дивидендов. Как выплачиваются дивиденды в ооо, налоговые ставки на дивиденды
ООО имеет целый ряд преимуществ перед ИП: в частности, это касается того факта, что учредители общества с ограниченной ответственностью не отвечают по долгам фирмы собственным имуществом. Кроме того, такой тип организации позволяет открывать филиалы и расширять сферу деятельности.
Однако, наряду с этим есть и существенный минус – учредители общества не могут свободно распоряжаться заработанным капиталом. Выплата дивидендов осуществляется по законодательно зафиксированным правилам.
Чем регламентируется данная процедура
По своей сути дивиденды являются частью прибыли (а точнее, чистой прибыли), которая осталась после уплаты налогов. Соответственно, если, например, ООО работает на ЕНВД, то это та сумма, которая осталась после того, как был выплачен единый налог на вмененный доход.
Прибыль распределяется между учредителям пропорционально тем долям, которые они вносили в уставной капитал общества. Однако, компания вправе установить собственный порядок распределения выплат, который будет осуществляться вне зависимости от участия учредителей .
Существует целый ряд документов, регламентирующих порядок выплат:
- Законы №208-ФЗ и №14-ФЗ, принятые в 1995 и 1998 году соответственно, свидетельствуют о том, что решение должно быть принято общим собранием учредителей.
- Те же самые законы (другие подпункты) регламентируют необходимость оформления протокола собрания.
- Закон №14-ФЗ также фиксирует, что прибыль может быть распределена раз в квартал, полгода или год (при этом эксперты советуют осуществлять эту процедуру раз в год, потому что тогда сумму прибыли и выплат можно определить максимально четко).
- НК РФ регулирует тот факт, что ООО (равно как и акционерные общества) должны сами рассчитывать сумму налога, удерживать ее и перечислять в бюджет. Это касается любой выбранной системы налогообложения.
- Письма Минфина регулируют сроки перечисления налогов и осуществление выплат.
Законом регламентируется, что при отсутствии денежных средств компания может выплачивать дивиденды имуществом (в частности, основными средствами или товарами). Однако, этот способ при кажущейся выгоде таковым не является, поскольку обществу придется выплатить дополнительные налоги – это и .
Все нюансы данной процедуры подробно разобраны на следующем видео:
Порядок выплат
Максимальный срок осуществления выплаты составляет 60 календарных дней со дня принятия решения о необходимости совершения этой процедуры. При этом допустимо указание точного срока уплаты, если он указывается в . Согласно законодательству РФ, если выплаты не были осуществлены в указанный срок, учредители могут обратиться к обществу по вопросу их взыскания в течение 3-5 лет (3 года согласно законам, более – в случае указания этой информации в Уставе).
Расчет производится непосредственно организацией. Ставка НФДЛ составляет 13% . При этом, в случае осуществления уплаты доходов иностранным гражданам, ставка налога на доходы физического лица будет выше и составит 15%.
Так, в случае если общество получало дивиденды, то НДФЛ считается следующим образом (для российского участника):
- Сумма дивидендов, начисленных учредителю / Дивиденды, начисленные всем учредителям * (Дивиденды, начисленные всем учредителям – Дивиденды, которые были получены в текущем и прошлом годах) * 13%.
- Если организация не получала дивиденды в расчетном периоде, формула значительно упрощается: в этом случае дивиденды, начисленные участнику, просто умножаются на 13%.
Решение о том, что дивиденды будут выплачиваться, принимается на общем собрании учредителей. Соответственно, после его проведения обязательно должен быть оформлен протокол (в двух экземплярах), в котором должны быть указаны следующие сведения:
- Дата и его номер.
- Место и дата проведения.
- Повестка дня.
- Подписи учредителей с расшифровкой.
В самом решении об осуществлении распределения прибыли должны быть данные, представленные ниже:
- Сумма прибыли и период распределения.
- Пропорции учредителей при распределении.
- Список участников, которые должны получить выплату с указанием ее суммы.
- Сроки и форма выплаты доходов.
Специального документа, существующего для оформления выплат, законодательно не установлено. Именно поэтому организация может самостоятельно разработать бланк. Но в этом случае потребуется утверждение формы документа с помощью приказа об учетной политике.
Подойдет также использование типовых форм, которые заполняются в случаях перечисления на другой счет либо в ситуации осуществления выдачи финансовых средств из кассы. Среди них можно выделить:
- Специализированные ведомости (в частности, подойдут формы и , которые были утверждены еще в начале 2004 года).
- (форма была утверждена в 1998 году и имеет номер КО-2).
- Платежные поручения и др.
Нюансы процедуры
В случае выплат единственному учредителю (равно как и для ситуации с несколькими учредителями) страховые взносы не выплачиваются, поскольку они не рассматриваются как заработная плата. При этом сама процедура осуществляется значительно проще, поскольку единственный учредитель может самостоятельно вынести соответствующее решение о распределении и затем осуществить уплату. Он получит чистую прибыль в полном размере (за вычетом налогов), поскольку его доля в уставном капитале составляет 100%.
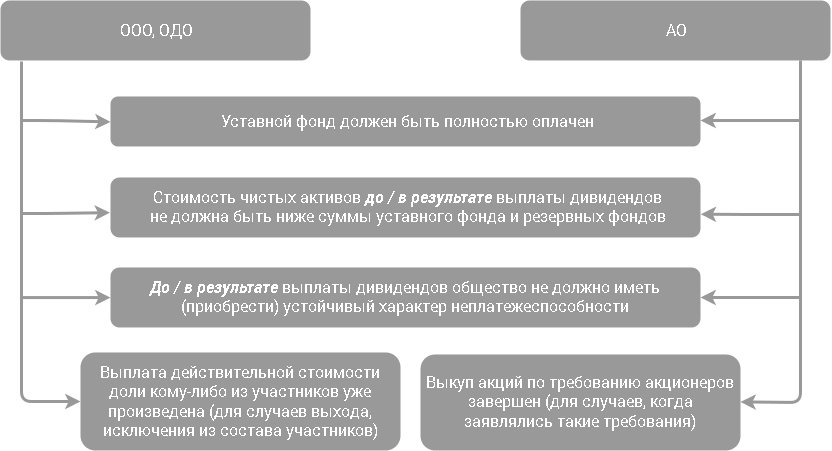
Также существуют дополнительные нюансы, которые регламентируют случаи, в которых дивиденды выплачивать нельзя ни при каких условиях:
- Отсутствие полностью оплаченного уставного капитала.
- Общество на текущий момент может быть признано (либо стать им после осуществления выплаты).
- ООО не выплатило стоимость одной из долей (касается только некоторых случаев).
- Имеется непокрытый убыток, который отражен в бухгалтерской отчетности.
- Стоимость чистых активов не покрывает размер суммы уставного и резервного капитала (либо она станет ниже этой суммы после осуществления выплаты).
Налоги с дивидендов
С дивидендов выплачивается налог на прибыль , который должен быть перечислен не позднее срока непосредственного осуществления выплат учредителям. В случае задержки штраф составит 20% от неперечисленной суммы. Также будет удержана пеня в сумме одной трехсотой от ставки рефинансирования (выплачивается за каждый день просрочки).
Кроме того, с выплачиваемых дивидендов (согласно 208 статье Налогового кодекса РФ) удерживается налог на доход физических лиц (НДФЛ) , поскольку они считаются источниками дохода. Налоговая база учитывает как доходы плательщика в денежной, так и в натуральной формах. Последствия неуплаты заключаются в том, что общество будет обязано выплатить учредителям проценты за использование чужих денежных средств.
Поскольку общество является источником дохода физического лица (учредителя общества), который получается в виде дивидендов, само общество будет рассматриваться как своего рода налоговый агент и определять размер НДФЛ индивидуально для каждого из учредителей. Важно понимать, что базой является не общая сумма дивидендов, а разница между ее значением и суммой дивидендов, которые были получены налоговым агентом, которым выступает ООО.
НДФЛ удерживается сразу же после осуществления выплаты дивидендов, а его сумма должна быть перечислена в бюджет до того, как денежные средства будут фактически получены в банке учредителями.
Даже в случае отказа учредителя от выплаты в пользу предприятия необходимо провести процедуру удержания НДФЛ.
Таким образом, уплата дивидендов для учредителей общества с ограниченной ответственностью имеет целый ряд особенностей и тонкостей, которые необходимо учитывать для того, чтобы осуществление этой процедуры производилось в законном порядке. Для этого важно отслеживать все изменения законодательства, связанные с заполнением форм, сроками и порядком выплат.
Как выплачиваются дивиденды, заработанные компанией для акционеров? Как часто их платят? Где их можно истребовать? Какими налогами облагается пассивный доход? Когда покупать ценные бумаги, чтобы получать крупные выплаты и что такое «дата отсечки»?
Как выплачиваются дивиденды по акциям
Выплата вознаграждений инвесторам и учредителям со стороны фирмы регулируется сразу несколькими нормативно-правовыми актами – начиная от федеральных законов и заканчивая Уставом предприятия. Главным документом выступает Положение о дивидендной политике. Именно в нем указывается, сколько раз в год выплачиваются дивиденды и какая часть прибыли направляется на их перечисление.
Когда принимается решение
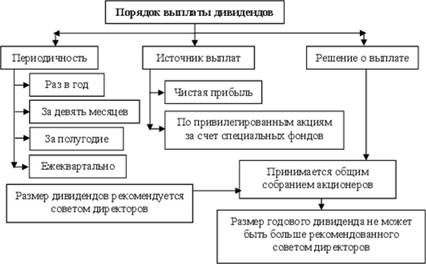
Все текущие вопросы о выплате дивидендов решаются на собрании владельцев акции или учредителей. Собрание акционеров наделяется полномочиями направить на выплату меньшую сумму, чем указано в дивидендной политике, или вовсе «заморозить» в этот год все перечисления. Собрание может решить, в какой именно форме будет выплачено поощрение:
- В виде безналичного перечисления на счета акционеров и учредителей пропорционально их долям (либо на счета брокера);
- В виде наличной выплаты в кассе предприятия;
- В натуральной форме – чаще всего в виде дополнительных акций компании или акций дочерних фирм (на практике это именуется реинвестированием или дополнительной капитализацией компании).
Чаще всего выплаты производятся раз в год, но конкретное решение, как часто выплачиваются дивиденды по акциям, принимает собрание. Выплаты бывают:
- Ежемесячные (применяются очень редко и только в отношении ООО);
- Квартальные;
- Полугодовые;
- Годовые.
Кроме того, собрание может распределять прибыль за прошедшие годы, если в кассе предприятия имеются свободные средства, или назначить частичную выплату за текущий период, если пока необходимо сохранить деньги внутри фирмы.
Обратите внимание, выплата дивидендов по акциям компании регулируется внутренним нормативным актом — Положением о дивидендной политике. Каждая организация публикует актуальные данные о том, сколько раз в год была распределена прибыль на официальных сайтах (пример для ПАО Северсталь).
На то, как выплачиваются дивиденды по акциям, может повлиять и высокая прибыль предприятия. Так, при успешном ведении дел правление может предложить акционерам произвести внеочередное собрание и распределить доход. Такие выплаты именуются внеочередными и, как правило, новости о готовящихся выплатах положительно отображаются на курсе акций.
Выплата дивидендов – это право предприятия, но не обязанность. Поэтому собрание может принять решение вообще не производить выплаты, а направить средства на докапитализацию компании или инвестировать их в оборудование, возведение капитальных построек и т.д.
При этом в ряде случае компания вообще не может приступить к распределению прибыли:
- Если производится выкуп эмитированных акций по инициативе учредителей или самих акционеров;
- Если совокупная сумма чистых активов снизилась ниже допустимой нормы;
- Если не произведены все взносы в уставной капитал (актуально для ООО);
- Если в отношении компании инициирована процедура банкротства.
Если же компания всё равно начислила и выплатила дивиденды в таких обстоятельствах, любой акционер может подать на нее в суд и опротестовать решение.
Сколько раз в год начисляется прибыль
Алгоритм, как начисляются и выплачиваются дивиденды, прописан в Уставе и дивидендной политике предприятия. Чаще всего за базу для расчета размера выплат берется чистая прибыль – доход, «освобожденный» от обязательных платежей, штрафов и налогов. Расчет прибыли может производиться по-разному: по РСБУ или МФСО. Для инвесторов большее значение имеет отчет МФСО.
Какую именно часть прибыли акционеры направят на прибыль, решается собранием. Обычно это не меньше 30%. При этом государственные корпорации обязаны направлять на эти цели не менее 50% чистой прибыли. Остальная нераспределенная часть дохода используется для улучшения финансового состояния компании и для внутренних инвестиций.
Прибыль конкретного инвестора зависит от числа акций, которыми он владеет, от их статуса. Обладателям привилегированных акций предприятия перечисляют деньги в первую очередь. Дивидендный доход по префам не может быть ниже, чем по обыкновенным. В ряде политик закреплено, что доход этому типу акций является фиксированным, например, 15% от стоимости акции или 10% от прибыли предприятия.
Если особая ставка за префами не закреплена, акционеры получат одинаковую прибыль по всем видам бумаг. Если правление примет решение не распределять прибыль, владельцы привилегированных акций не получат дивиденды.
Существует несколько правил, по каким акциям выплачиваются дивиденды. Главное – они должны принадлежать своим владельцам, т.е. должны быть оплачены ими. При этом дивиденды не платятся по следующим категориям ценных бумаг:
- Не эмитированным;
- Числящимися на балансе предприятия по решению членов правления;
- Выкупленными по требованию собрания акционеров;
- Поступившими на баланс предприятия из-за их неоплаты покупателем.
Таким образом, дивиденды платятся только по тем бумагам, которые выпущены в свободное обращение и находятся на руках у аукционеров и держателей долей в уставном капитале.
Как часто происходят выплаты
Инвесторам, желающим зарабатывать на дивидендных акциях, необходимо узнать не только, как часто выплачиваются дивиденды, но и какие операции предшествуют выплатам, чтобы успеть приобрести нужные эмитенты.
Алгоритм утверждения дивидендов таков:
- Закрытие реестра участников годового или внеочередного собрания. Для того, чтобы проголосовать за предложение совета директоров о выплате дивидендов, необходимо стать владельцем акций до этого срока и подать заявку на участие в работе совета.
- Проведение самого собрания, на котором оглашаются финансовые итоги года и определяются все ключевые моменты, связанные с дивидендами. Собрание обычно проводится в течение дня.
- «Отсечка». Для того, чтобы получить причитающиеся ему выплаты, инвестор должен купить акции заранее, и в день закрытия реестра они должны значится на его счете репо. Нужно учесть, что в России принят режим торгов Т+2, это значит, что бумаги зачисляются на счет только через два дня после сделки.
- Выплата дивидендов. Она должна производиться в срок не позже 30 дней с момента закрытия реестра.
Для получения выплат инвестору не обязательно владеть акциями на дату их проведения, сразу после «отсечки» он может продать ценные бумаги. Котировки после перечисления дивидендов обычно падают на равную выплатам величину — целесообразно держать акции до достижения ими оптимальной цены.
Особенности распределения дивидендов в ООО
Правом выплачивать вознаграждение держателям ценных бумаг наделены акционерные общества и общества с ограниченной ответственностью. Дивидендом считается распределенная прибыль сообразно доле владения ценными бумагами.
В том, как выплачиваются дивиденды в ООО, имеются свои особенности:
- Закон не запрещает выплачивать учредителям вознаграждение непропорционально долям, которыми они владеют. Однако в таком случае они не считаются дивидендами и облагаются налогом по иной схеме.
- Законодательство об ООО не включает в себя такое понятие, как чистая прибыль. Поэтому для расчета берутся данные из бухучета. В качестве базы для исчисления дивидендов берется нераспределенная прибыль – доходы от всех видов деятельности за вычетом налогов, штрафов и обязательных платежей.
- Уведомление о дате собрания должно быть разослано всем заинтересованным лицам минимум за 30 дней до его организации. Наличие или отсутствие учредителей на встречи не влияет на возможность выплаты им дивидентов.
Перечисления учредителям
Часто возникает вопрос, как выплачиваются дивиденды учредителям. Алгоритм действий здесь такой же, как при перечислении вознаграждения акционерам:
- На общем собрании бухгалтер отсчитывается о доходах и расходах фирмы за отчетный период, представляет сумму нераспределенного дохода;
- Собрание решает, какая часть «нераспределенки» направляется на выплаты дивидендов, какая – на инвестиции, а какая выплачивается в виде дополнительных бонусов учредителям;
- Окончательное решение принимается методом простого большинства и закрепляется протоколом;
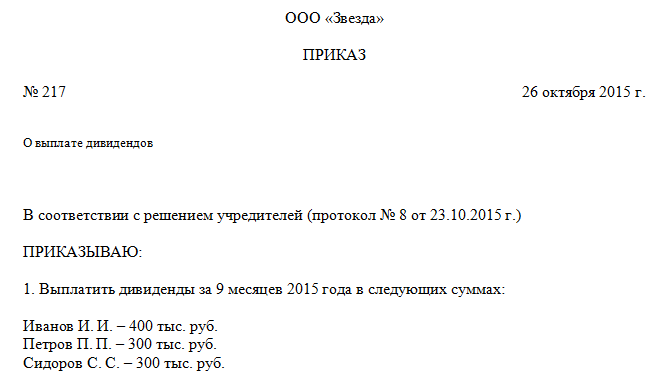
- Руководство фирмы издает приказ о перечислении дивидендов;
- В день выплат бухгалтер переводить дивиденды учредителям и одновременно удерживает налог.
На общем собрании может решаться вопрос о включении в число учредителей новых лиц и исключении действующих. Для ООО это частая практика. При единогласном согласии всех участников собрания можно не вносить изменения в Устав, ограничившись корпоративным договором.
Налогообложение
Организация, платящая дивиденды, является налоговым агентом, поэтому на ее плечи возлагается задача по удержанию фискальных взносов. Вне зависимости от того, сколько раз выплачиваются дивиденды, компания удерживает с этих выплат налог:
- 13% – для физических и юридических лиц, являющихся налоговыми резидентами нашей страны;
- 15% – для иностранных лиц и компаний.
Такой ставкой облагаются любые дивиденды – годовые и промежуточные, а также дополнительные. К исчисляемому фискальному взносу не применяются никаких налоговые послабления и вычеты. Специальный льготный налоговый режим предусмотрен только для одной категории держателей – юридических лиц, которым принадлежит более 50% уставного капитала.
Перечисление дивидендов на счета брокеров для дальнейшего распределения выплат компания осуществляет уже после изъятия налогов. Таким образом, если размер дивиденда составляет, к примеру, 10 рублей на одну акцию, инвестор получить по факту 8 рублей 70 копеек.
Акционерное общество или ООО, удержавшее налог с дивидендов, перечисляет его в бюджет не позже следующего рабочего дня.
Заключение
Как выплачиваются дивиденды — порядок, сроки, суммы — зависит от организационной формы предприятия и его экономической деятельности. Но вне зависимости от того, какая фирма перечисляет выплаты – акционерное общество или ООО – алгоритм примерно одинаков: назначается дата собрания, на собрании акционеры и учредители решают, когда будет выплата и сколько получит каждый держатель ценной бумаги. Собрание вправе не распределять прибыль, а пустить на инвестирование в компанию. Для получения дивидендов необходимо владеть акцией или долей в уставном капитале на дату закрытия реестра. Перечисление оформляется путем перевода на расчетный либо брокерский счет. Возможны выплаты в натуральном виде.
Очень часто у компаний накапливается определенный доход, при этом не распределенный на иные нужды. Это происходит сразу за большой период времени. В этом случае у ответственных лиц возникает вопрос о возможности выплаты дивидендов за прошлый период. Как в этом случае возможно это сделать и как регулируется данный вопрос.
Понятие и особенности
Дивиденд произошел от латинского слово. Означает это определенную часть дохода акционерного общества или иных субъектов. Распределяется она между участниками доли или акционерами в соответствии с их владением. Величина выплат определяется на узкоспециализированном собрании между акционерами.
Выплачивается доход несколько раз на ежегодной основе. В некоторых случаях они не выплачиваются вообще. Дивиденды считаются некой инвестицией, с возможностью капитализации и пролонгации. Выплата акционерам позволяет уменьшить капитализационные доходы и не затребует дополнительных накоплений.
Как правило, компании выплачивают доход в конце года. Эти дивиденды называются промежуточными или предварительными. По окончанию именно финансового периода выплачивается остальное.
И тогда это уже называется финальный доход. Это денежная компенсация, выплачиваемая в соответствии с владением доли. Это несет название денежного дивиденда. В некоторых случаях позволяется выплачивать доход дополнительными акциями.
Выплата производится несколькими способами.
- Классический вариант подразумевает выплату денежных средств в наличной и безналичной форме. Это указывается также в протоколе общего собрания при необходимости уточнения данного момента.
Для граждан, решивших получать наличные существуют несколько ограничений. По действующему законодательству, которое регулирует наличное денежное обращение, не допускается выплата дохода акционерам при наличной выручке.
- Дивиденды выплачиваются только за счет иных операций. Расчет производится из свободных денежных средств, полученных со счетов кредитного учреждения или возврата денег иными способами.
В некоторых случаях позволительно выплачивать в виде основных средств или имущества. Например, акционеры получают готовой продукцией или правом требования.
Это считается самым дорогостоящим вариантом при налогообложении. Такой способ еще облагается помимо налога на доход – НДС. При упрощенке проявляется дополнительный доход.
При ЕНДВ все сложнее. Все будет зависеть от деятельности предприятия и возможности перехода ее на ЕНВД. В этом случае операций по праву требования и передачи владения не будет под налогообложением.
При иной ситуации будет разрешение на применение УСН. Поэтому стоит принимать решение о выплате дохода собственной продукцией или иными имущественными правами только после консультации с профессиональными юристами.
Законодательная база

Эти положения регулируется в Российской Федерации действующим Налоговым Кодексом. Понятие дивиденда, по его нормативом, является вся оставшаяся сумма после налогообложения по владению акционера. Ставка в долевом участии оговаривается в этом же нормативном акте в статье 224.
Ранее доход составлял 9% годовых для физического лица – резидентов РФ и 15% для нерезидентов страны. Теперь же для резидента изменилась ставка дохода и составляет она 13%.
Правовая база на распределение прибыли остается в Гражданском Кодексе РФ, а точнее в статье 103. Для этого действия собственники должны провести акционерное собрание. По законодательству сроки собрания также оговариваются – не ранее чем за 2 месяца и не позднее полугода. При этом ООО должны проводить такие мероприятия в период 1.5-30.04.
Решение по распределению дохода принимается коллегиально и при подписании протокола всеми участниками. При единственном учредителе такая документация не оформляется в соответствии с Федеральными законами №14 и 208.
Нераспределенный доход может тратиться на:
- оплату дохода акционеров;
- повышения денежного капитала компании;
- создание резерва;
- погашение долга прошлого квартала;
- выплата заработной платы сотрудникам;
- капиталовложения;
- иные цели.
Можно ли выплатить дивиденды за прошлые года

Вопросом «Можно ли выплатить дивиденды за прошлые года?» задаются многие учредители. В 2017 году компетентные органы смогли ответить на этот вопрос в соответствии с действующим законодательством.
Организация вправе выплатить дивиденды за прошлый период времени. Это регулируется письмом из Министерства Финансов и последней его редакции.
Эту же позицию поддерживают в судебных и иных коллегиальных и государственных органах. При распределении чистого дохода нужно упомянуть о существующем уставе учреждения. При этом направлять доход на такие нужды можно и возможно только при отсутствии планов на формирования резерва.
Либо при желании акционирования работников. В ином случае происходит обложение по иным ставочным коэффициентам.
Видео: Правила
Бухгалтерия
Дивиденды начисляются в соответствии с действующим законодательством Российской Федерации. При проведении такового действия делаются проводки, где Кредит 75,2, а Дебет 84.
Если прибыль начислена, но пока не востребована в бухгалтерии отражается иной проводкой. Если компания по каким- либо причинам не выплачивает дивиденды, то акционер может получить прибыль в иное время. Начисленные дивиденды восстанавливаются в состав чистой прибыли после трех лет невосстребования.
В некоторых случаях такие дивиденды могут продлеваться на срок не более пяти лет. При этом проводка будет Дебет 75,2, а Кредит 84 по субсчету. Налогообложение здесь не производится.
Вклады онлайн и их подводные камни. Подробнее тут.
Документальное оформление
Регулирует документальное оформление Налоговая инспекция.
- зарегистрировать устав, где описывается процедура оформления дивидендов;
- протокол с подписями всех участников;
- подтверждающая документация владения акций;
- бухгалтерские проводки с чистой прибылью.
Выплата прибыли акционерам подтверждается платежными справками.
Ошибка при расчетах чистой прибыли

По всем правовым актам бухгалтер обязан внести поправки при обнаружении ошибок в бухгалтерской отчетности. Все внесенные изменения должны соответствовать действительности. При занижении показателя прибыли должен в документации появиться дополнительный доход организации. Он должен распределяться также между акционерами.
При завышении размера дохода и при уже существующих выплатах дивидендов нужно занижать прибыль. После исправления показатели будут несколько занижены. В следующем периоде акционеры получат меньше, чем должны были получить в связи с такой ошибочной информацией.
При отправке бухгалтерского баланса бухгалтер должен проверить правильность расчета и подсчета. Исправить такие документы возможно, но занимает это достаточно много времени. Но акционеры получат свою прибыль в любом случае, даже по прошествии времени.
Налогообложение прибыли акционеров

Здесь присутствуют разные формы и принципы налогообложения. Общее налогообложение равно 20% от суммы прибыли, полученной организации за финансовый период. Облагается только финансово-хозяйственная деятельность.
Ставка, которая предусматривается для УСН вместе с объектом прибыль за вычетом расходной части. Общий коэффициент составит 7%. Стоимость дивидендов при классике равно 20%, а по упрощенной схеме необходимо заплатить государству всего 7%.
При расчете размера налогообложения можно рассчитывать полную нагрузку. При этом показатель никак не превысит общего коэффициента.
Из этого следует, если перейти на режим УСН или ЕНВД, то выплата акционерам прибыли осуществляется гораздо легче.
Выплаты нерезидентам

Выплата дивидендов нерезидентам – достаточно трудоемкий процесс со своими особенностями. Главным нюансом становится применение повышенного коэффициента налогообложения. Прибыль иностранца при доле в компании с деятельностью не связанной с Россией, облагается по ставке 15%. Но этот показатель действует не всегда.
Другие показатели оглашаются при наличии подписи на собрании акционеров для минимизации рисков двойного налога. Ведь при пребывании на разных территориях именно это может и произойти. Расчет и списание производится не налоговым представителем при отсутствии налогообложения в соответствии с международной конвенцией.
Условия уменьшения показателя заключаются только при официальном подтверждении дохода иностранца. Иностранная организация должна подтвердить наличия постоянного местонахождения нерезидента на своей территории.
При этом у России с данной странной должно быть соглашение в соответствии с действующим Налоговым Кодексом Российской Федерации.
Какие вклады предлагают Газпромбанк? Ответ по ссылке.
Условия вкладов в банке ВТБ 24 для пенсионеров. Узнайте далее.
Решение по выплате прибыли акционерам решают участники компании, а не бухгалтер. В его задачи входит только предоставления правильной бухгалтерской отчетности в срок. Если акционеры приняли решения о распределении или перераспределении денежных средств, то бухгалтер обязан отразить соответствующее действие в бухгалтерском балансе.
В части 2 ст. 42 Федерального закона от 26.12.1995 N 208-ФЗ "Об акционерных обществах" указано: "Источником выплаты дивидендов является прибыль общества после налогообложения (чистая прибыль общества). Чистая прибыль общества определяется по данным бухгалтерской (финансовой) отчетности общества. " Что будет являться источником выплаты промежуточных дивидендов (за I квартал, II квартал или 9 месяцев текущего года), учитывая, что чистая прибыль общества за текущий год еще не сформирована, а имеется нераспределенная прибыль прошлых лет? Означает ли данная формулировка, что источником выплаты дивидендов за текущий год не может являться нераспределенная прибыль прошлых лет (только чистая прибыль текущего года)? Можно ли выплачивать дивиденды за счет нераспределенной прибыли прошлых лет?
Рассмотрев вопрос, мы пришли к следующему выводу:
При принятии обществом решения о выплате дивидендов по результатам I квартала, полугодия и девяти месяцев источником выплаты дивидендов за указанные периоды времени может являться прибыль общества после налогообложения по данным промежуточной бухгалтерской отчетности за эти периоды.
При принятии решения о выплате дивидендов за отчетный год в качестве источника выплаты дивидендов следует рассматривать чистую прибыль за этот год, а не нераспределенную прибыль прошлых лет.
Общество также вправе принять решение о выплате дивидендов за счет нераспределенной прибыли прошлых лет (в той части, в которой нераспределенная прибыль прошлых лет не была направлена на формирование соответствующих фондов или финансирование соответствующих мероприятий).
В соответствии с п. 1 ст. 42 Федерального закона от 26.12.1995 N 208-ФЗ "Об акционерных обществах" (далее - Закон N 208-ФЗ) общество вправе по результатам I квартала, полугодия, девяти месяцев отчетного года и (или) по результатам отчетного года принимать решения (объявлять) о выплате дивидендов по размещенным акциям, если иное не установлено Законом N 208-ФЗ. Решение о выплате (объявлении) дивидендов по результатам I квартала, полугодия и девяти месяцев отчетного года может быть принято в течение трех месяцев после окончания соответствующего периода.
Согласно п. 2 ст. 42 Закона N 208-ФЗ источником выплаты дивидендов является прибыль общества после налогообложения (чистая прибыль общества). Чистая прибыль общества определяется по данным бухгалтерской (финансовой) отчетности общества.
Бухгалтерская прибыль (убыток) представляет собой конечный финансовый результат (прибыль или убыток), выявленный за отчетный период на основании бухгалтерского учета всех хозяйственных операций организации и оценки статей бухгалтерского баланса по правилам, принятым нормативными правовыми актами по бухгалтерскому учету (п. 79 Положения по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, утвержденного приказом Минфина России от 29.07.1998 N 34н (далее - Положение N 34н)).
В бухгалтерском балансе финансовый результат отчетного периода отражается как нераспределенная прибыль (непокрытый убыток), т.е. конечный финансовый результат, выявленный за отчетный период, за минусом причитающихся за счет прибыли установленных в соответствии с законодательством РФ налогов и иных аналогичных обязательных платежей, включая санкции за несоблюдение правил налогообложения (п. 83 Положения N 34н).
Под отчетным периодом понимается период, за который составляется бухгалтерская (финансовая) отчетность (п. 6 ст. 3 Федерального закона от 06.12.2011 N 402-ФЗ "О бухгалтерском учете" (далее - Закон N 402-ФЗ)).
В соответствии с ч. 3 ст. 13 Закона N 402-ФЗ годовая бухгалтерская (финансовая) отчетность составляется за отчетный год.
Согласно ч. 4 ст. 13 Закона N 402-ФЗ промежуточная бухгалтерская (финансовая) отчетность составляется экономическим субъектом в случаях, когда законодательством РФ, нормативными правовыми актами органов государственного регулирования бухгалтерского учета, договорами, учредительными документами экономического субъекта, решениями собственника экономического субъекта установлена обязанность ее представления.
Промежуточная бухгалтерская (финансовая) отчетность составляется за отчетный период менее отчетного года (ч. 5 ст. 13 Закона N 402-ФЗ).
Отчетным периодом для годовой бухгалтерской (финансовой) отчетности (отчетным годом) является календарный год - с 1 января по 31 декабря включительно, за исключением случаев создания, реорганизации и ликвидации юридического лица (ч. 1 ст. 15 Закона N 402-ФЗ).
Отчетным периодом для промежуточной бухгалтерской (финансовой) отчетности является период с 1 января по отчетную дату периода, за который составляется промежуточная бухгалтерская (финансовая) отчетность, включительно (ч. 4 ст. 15 Закона N 402-ФЗ).
Промежуточная бухгалтерская (финансовая) отчетность составляется за месяц, квартал нарастающим итогом с начала отчетного года (п. 29 Положения N 34н, п. 48 ПБУ 4/99 "Бухгалтерская отчетность организации").
В соответствии с Планом счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и Инструкцией по его применению, утвержденными приказом Минфина России от 31.10.2000 N 94н (далее соответственно - План счетов и Инструкция), конечный финансовый результат деятельности организации в отчетном году формируется и обобщается по счету 99 "Прибыли и убытки".
На счете 99 "Прибыли и убытки" в течение отчетного года отражаются:
Прибыль или убыток от обычных видов деятельности - в корреспонденции со счетом 90 "Продажи";
Сальдо прочих доходов и расходов за отчетный месяц - в корреспонденции со счетом 91 "Прочие доходы и расходы";
Суммы начисленного условного расхода по налогу на прибыль, постоянных обязательств и платежи по перерасчетам по этому налогу из фактической прибыли, а также суммы причитающихся налоговых санкций - в корреспонденции со счетом 68 "Расчеты по налогам и сборам".
Таким образом, при принятии обществом решения о выплате дивидендов по результатам I квартала, полугодия и девяти месяцев источником выплаты дивидендов за указанные периоды времени может являться прибыль общества после налогообложения по данным промежуточной бухгалтерской отчетности за эти периоды.
Планом счетов и Инструкцией предусмотрено, что сумма чистой прибыли отчетного года списывается заключительными оборотами декабря в кредит счета 84 "Нераспределенная прибыль (непокрытый убыток)" в корреспонденции со счетом 99 "Прибыли и убытки". Направление части прибыли отчетного года на выплату доходов учредителям (участникам) организации по итогам утверждения годовой бухгалтерской отчетности отражается по дебету счета 84 "Нераспределенная прибыль (непокрытый убыток)" и кредиту счетов 75 "Расчеты с учредителями" и 70 "Расчеты с персоналом по оплате труда". Аналогичная запись делается при выплате промежуточных доходов.
По своей экономической природе чистая прибыль и нераспределенная прибыль тождественны (постановление Президиума ВАС РФ от 25.06.2013 N 18087/12, решение ВАС РФ от 29.11.2012 N ВАС-13840/12).
По смыслу ст. 42 Закона N 208-ФЗ при наличии нераспределенной прибыли прошлых лет и чистой прибыли за текущий год дивиденды могут выплачиваться как за прошлый год, так и за предшествующие ему годы (постановление ФАС Северо-Кавказского округа от 23.01.2007 N Ф08-7128/06).
Отметим, что ранее Минфин России придерживался мнения о том, что дивиденды могут быть начислены и выплачены за счет чистой прибыли организации отчетного года (письмо Минфина России от 23.08.2002 N 04-02-06/3/60).
В последние годы Минфин России изменил свой подход и указывает, что если чистая прибыль не была ранее направлена на формирование фондов, предусмотренных ст. 35 Закона N 208-ФЗ, выплаты из состава нераспределенной ранее прибыли будут квалифицироваться как дивиденды (письма Минфина России от 20.03.2012 N 03-03-06/1/133, от 06.04.2010 N 03-03-06/1/235).
Мы полагаем, что при принятии решения о выплате дивидендов за отчетный год в качестве источника выплаты дивидендов следует рассматривать чистую прибыль за этот год, а не нераспределенную прибыль прошлых лет.
Поскольку запрета на выплату дивидендов за счет нераспределенной прибыли прошлых лет в законодательстве нет, то общество также вправе принять самостоятельное решение (не в рамках выплаты промежуточных дивидендов за периоды отчетного года или дивидендов по результатам отчетного года) о выплате дивидендов за счет нераспределенной прибыли прошлых лет (в той части, в которой нераспределенная прибыль прошлых лет не была направлена на формирование соответствующих фондов или финансирование соответствующих мероприятий). Такое решение не будет противоречить требованиям Закона N 208-ФЗ при условии отсутствия оснований, ограничивающих выплату дивидендов, предусмотренных ст. 43 Закона N 208-ФЗ.
Эксперт службы Правового консалтинга ГАРАНТ
Контроль качества ответа:
Рецензент службы Правового консалтинга ГАРАНТ
аудитор, член МоАП Горностаев Вячеслав
Материал подготовлен на основе индивидуальной письменной консультации, оказанной в рамках услуги Правовой консалтинг.
© ООО "НПП "ГАРАНТ-СЕРВИС", 2017. Система ГАРАНТ выпускается с 1990 года. Компания "Гарант" и ее партнеры являются участниками Российской ассоциации правовой информации ГАРАНТ.
Выплата дивидендов из нераспределенной прибыли прошлых лет
Нередко у организаций накапливается нераспределенная прибыль сразу за несколько лет. В связи с этим возникает вопрос: может ли компания выплатить участникам дивиденды за весь прошедший период в текущем году и должна ли она соблюдать периодичность принятия решения о распределении прибыли прошлых лет? Ответы нашла Ольга Ежова, ведущий эксперт по вопросам бухгалтерского учета и налогообложения Группы компаний «Ю-Софт».
Прежде чем ответить на поставленные вопросы, необходимо четко уяснить, что чистая прибыль - это показатель, характеризующий конечный финансовый результат хозяйственной деятельности фирмы за отчетный период. Она является источником выплаты дивидендов и средств, направляемых на образование фондов, формирование которых предусмотрено уставом компании, а также на прирост капитала организации.
Пустить на дивиденды

Сразу отмечу, если чистая прибыль была направлена на формирование предусмотренных уставом фондов, то суммы, выплачиваемые из нее, нельзя признать дивидендами. Они являются иными выплатами в пользу участников и подлежат обложению налогом по общеустановленной ставке, применяемой относительно полученных доходов физлицом или компанией.
В то же время, если прибыль прошлых лет не была никуда направлена и накопилась, то общее собрание участников может направить ее на выплату дивидендов. То есть они могут принять решение о выплате дивидендов не только исходя из чистой прибыли отчетного года, но и - прибыли прошлых лет. Ни налоговое, ни гражданское законодательство этого не запрещает (п. 1 Письма ФНС от 05.10.2011 г. № ЕД-4-3/16389@, Письма Минфина от 20.03.2012 г. № 03-03-06/1/133, от 06.04.2010 г. № 03-03-06/1/235, постановление Президиума ВАС РФ от 25.06.2013 г. № 18087/12).
Владельцы компании могут принять решение о выплате дивидендов не только исходя из чистой прибыли отчетного года, но и - прибыли прошлых лет. Ни налоговое, ни гражданское законодательство этого не запрещает.
В соответствии с пунктом 1 статьи 28 Федерального закона «Об обществах с ограниченной ответственностью» № 14-ФЗ и пунктом 1 статьи 42 Федерального закона «Об акционерных обществах» № 208-ФЗ, принимать решения о выплате дивидендов за счет чистой прибыли отчетного года участники могут по результатам квартала, полугодия, 9 месяцев или по итогам календарного года. На прибыль прошлых лет упомянутые правила не распространяются. Следовательно, принимать решение о ее распределении участники могут в любое время и с любой периодичностью.
Хотелось бы обратить внимание на то, что определение понятия «дивиденды» в Законах «Об обществах с ограниченной ответственностью» и «Об акционерных обществах», а также в Гражданском кодексе отсутствует, но зато оно дано в первой части НК.
Согласно пункту 1 статьи 43 Налогового кодекса, «дивидендом признается любой доход, полученный акционером (участником) от организации при распределении прибыли, остающейся после налогообложения (в том числе в виде процентов по привилегированным акциям), по принадлежащим акционеру (участнику) акциям (долям) пропорционально долям акционеров (участников) в уставном (складочном) капитале этой организации». Выплаты необходимо распределять, исходя из данных, отраженных в регистрах бухгалтерского учета и отчетности.
Бухучет прибыли

В соответствии с нормами Закона № 402-ФЗ, документами, регулирующими бухучет, являются, в частности, федеральные стандарты, к числу которых отнесен План счетов бухгалтерского учета и порядок его применения (п. 1, пп. 5 п. 3 ст. 21 Закона № 402- ФЗ). В соответствии с этими документами конечный финансовый результат хозяйственной деятельности фирмы в отчетном году формируется и обобщается по счету 99 «Прибыли и убытки». По окончании года при составлении отчетности этот счет закрывается, сумма чистой прибыли списывается с него в кредит счета 84 «Нераспределенная прибыль». Направление части прибыли на выплату доходов учредителям организации по итогам утверждения годовой отчетности отражается по счету 84 в корреспонденции со счетом 75 «Расчеты с учредителями» .
Таким образом, чтобы правильно сформировать прибыль, а затем и дивиденды, необходимо отразить в учете все доходы и расходы фирмы, а также резервы, которые организация обязана начислить в соответствии с уставом и требованиями нормативных актов, регулирующих бухгалтерский учет.
На практике применяется два способа учета прибыли организации: накопительный и погодовой .
В первом варианте на счете 84 не создается никаких субсчетов для разделения финансового результата текущего года и прошлых лет. Обратите внимание, я рассматриваю ситуацию без учета создания специальных фондов. При этом варианте довольно легко определить сумму, которую собственники могут распределить на дивиденды. Она, как правило, будет равна чистой прибыли, накопленной на счете 84 . Кроме того, именно этот метод - нарастающим итогом с начала «жизни» компании - поддержал недавно Высший Арбитражный Суд в решении от 29 ноября 2012 года № ВАС-13840/12. В этом случае чистая прибыль, полученная в текущем году, автоматически идет на погашение убытков прошлых лет.
Таким образом, остаток по счету будет уже за вычетом убытка. Погодовой вариант встречается довольно часто. В этой ситуации прибыль или убыток каждого года отражаются в учете на счете 84 обособлено. К счету открываются следующие субсчета:
- 84.1 «Нераспределенная прибыль отчетного года»,
При такой организации учета прибыль отчетного года будет представлять собой кредитовое сальдо субсчета 84.1 «Нераспределенная прибыль отчетного года» , убыток - дебетовое сальдо субсчета 84.2 «Непокрытый убыток отчетного года» . Соответственно, прибыль прошлых лет - это кредитовое сальдо субсчета 84.3 , а непокрытые убытки прошлых лет - дебетовое сальдо субсчета 84.4 .
Хотела бы еще раз напомнить, что решение о распределении чистой прибыли принимают участники общества, а не бухгалтер. Задача последнего - предоставить верную информацию о финансовом результате. Кроме того, по моему мнению, данную информацию лучше представлять в виде бухгалтерской справки. Если участники приняли решение о распределении чистой прибыли и направлении ее на выплату дивидендов, специалист учета отражает соответствующие хозяйственные операции на дату вынесения этого решения.
«Практическая бухгалтерия» - бухгалтерский журнал, который упростит Вашу работу и поможет вести бухгалтерию без ошибок. Получите гарантированный ответ эксперта на Ваши вопросы, а таже полный доступ ко всем материалам >>
Если у Вас есть вопрос - задайте его здесь >>
Читайте также по теме

Практическая энциклопедия бухгалтера
Все изменения 2017 года уже внесены в бератор экспертами. В ответе на любой вопрос у вас есть всё необходимое: точный алгоритм действий, актуальные примеры из реальной бухгалтерской практики, проводки и образцы заполнения документов.

Налоговый календарь на ноябрь 2017 года
Как правильно работать с персональными данными
Перечисление зарплаты на счет другому лицу
Комментарии (0)

Оставить комментарий

ГЛАВНОЕ ЗА НЕДЕЛЮ
Бухгалтер осуждена за невозврат подотчета
ИП «в прошлой жизни»: выездная проверка возможна
Правила регистрации ИП и компаний смягчили
Удержания из зарплаты – по новым правилам
Должникам оставят 50% доходов
Новое на форуме

- Как получилось, что взял взаймы, отдал и остался в плюсе? 04.11.2017
- Каким образом должна выдаваться со склада незамерзайка: прямым расходом (по ведомости) или внутренним перемещением в подразделение на водителя (по накладной)? 02.11.2017
- Передача основных средств сотрудникам, не являющимися лицами, с которыми заключен договор о материальной ответственности 02.11.2017
Опрос
Вопрос-ответ

С просроченных товаров НДС не восстанавливают
Наша компания ежемесячно проводит инвентаризацию и списывает продовольственные товары с истекшим ср.
Новости компаний

Бухгалтерия.ru
© 2001-2017 Информационно-аналитическое электронное издание «Бухгалтерия.ru»
Использование материалов возможно только с письменного разрешения редакции сайта
Дивиденды за прошлые года

Дивиденды за прошлые года
Тоже встал этот вопрос. Но информации недостаточно.
Первый раз распределяем и выплачиваем дивиденды. Сумму хотим распределить не в размере прибыли за прошлый год, а бОльшую, за предыдущие несколько лет, за которые дивиденды не распределялись. Как это правильно оформить?
Главное - распределить строго в соответствии с долями, указанными в учред. документах, и сумму не перебрать.
Пишем сумму нераспределенной прибыли в протоколе очередного собрания (которым утверждают годовую бухгалтерскую отчетность):
1. Прибыль, полученная по итогам работы предприятия за 2011 год, после уплаты всех налогов и расходов, оплаченных организацией, источником покрытия которых является чистая прибыль, составляет. р.
2. Итоговая сумма нераспределенной прибыли по состоянию на 01.01.2012 г. с учетом нераспределенной прибыли прошлых лет и дивидендов, выплаченных в 2011 году, составляет. рублей.
А потом уже протокол внеочередного собрания:
Из нераспределенной прибыли прошлых лет, сумма которой по состоянию на. г. составляет. руб., начислить участникам Общества с ограниченной ответственностью. дивиденды в сумме. рубля согласно долям в уставном капитале Общества.
Дивиденды выплачивались только по итогам 2006 г. в 2007 г. на основании протокола. За 2007-2011 гг. есть проколы ежегодного собрания об утверждении бухгалтерской отчётности, но информации о распределении прибыли в них нет.
Воспользовавшись поиском, поняла, что запрета на выплату дивидендов сейчас – нет. Но осталось несколько вопросов:
1) Сейчас, при составлении протокола о распределении прибыли, от каких сумм нужно отталкиваться – поднимать старые балансы и расчеты чистой прибыли за соответствующие года или просто использовать данные нераспределенной прибыли по итогам 2011 г.?
2) Соответственно, нужно ли расписывать в протоколе, за какой именно год какая конкретно сумма будет выплачена?
3) И есть ли суммовые ограничения по дивидендам? А то за 5 лет сумма немаленькая набежала
2) это никому, кроме Ваших учредителей, неинтересно: только их может волновать вопрос, на каком основании им не выплачивалась прибыль своевременно. Главное - не забудьте удержать 9% в качестве НДФЛ с учредителей - только это может волновать налоговую.
3) ограничений по выплате учредителям дивидендов нет и быть не может. Единственное - есть некоторые "магические" суммы, когда банк получателя несколько напрягается и может попросить объяснений. Поэтому перед тем, как отправлять деньги учредителю на р/с, пусть он поинтересуется в банке, до какой суммы его не будут терзать с объяснениями (хотя объяснением будет служить предоставление протокола о распределении прибыли). Если есть какая-то предельная сумма, которая может напрячь банк, выплачивайте дивиденды не в один день, а порциями - сегодня-завтра-послезавтра.
Начисление и выплата дивидендов из прибыли прошлых лет
Управляющий партнер, аудитор, к.э.н.
Общество вправе по результатам I квартала, полугодия, девяти месяцев и (или) по результатам финансового года принимать решения (объявлять) о выплате дивидендов по размещенным акциям (за исключением случаев, предусмотренных ст. 43 Федерального закона от 26.12.1995 N 208-ФЗ "Об акционерных обществах" (с изм. и доп. от 29.04.2008), - до полной оплаты всего уставного капитала общества, до выкупа всех акций, которые должны быть выкуплены в соответствии со ст. 76 данного Закона и пр.). Источником выплаты дивидендов является прибыль общества после налогообложения (чистая прибыль общества), которая определяется по данным бухгалтерской отчетности этого общества (п. 2 ст. 42 Закона "Об акционерных обществах").
В формах бухгалтерской отчетности, рекомендованных Приказом Минфина России от 22.07.2003 N 67н (с изм. и доп. от 18.09.2006), чистая прибыль организации отражается по строке 470 "Нераспределенная прибыль (непокрытый убыток)" Бухгалтерского баланса (форма N 1), строке 190 "Чистая прибыль (убыток) отчетного года" Отчета о прибылях и убытках (форма N 2), а также в соответствующих сроках Отчета об изменениях капитала (форма N 3).
В течение отчетного года формирование сальдо финансового результата (чистая прибыль или чистый убыток) происходит на счете 99 "Прибыли и убытки", которое затем в конце года заключительными оборотами декабря подлежит списанию на счет 84). Использование полученной обществом прибыли отражается именно на счете 84 в корреспонденции со счетами 75 "Расчеты с учредителями" и 70 "Расчеты с персоналом по оплате труда".
Если акционерам не выплачиваются дивиденды, то в бухгалтерском учете чистая прибыль может накапливаться из года в год, образуя тем самым показатель нераспределенной прибыли (счет 84).
Могут ли акционеры распределять накопленную прибыль прошлых лет?

Помимо моментов, связанных с практической реализацией прав акционеров на получение дивидендов, цена вопроса лежит также и в налоговой плоскости.
Для целей налогообложения дивидендом признается любой доход, полученный акционером (участником) от организации при распределении прибыли, остающейся после налогообложения (в том числе в виде процентов по привилегированным акциям), по принадлежащим акционеру (участнику) акциям (долям) пропорционально долям акционеров (участников) в уставном (складочном) капитале этой организации (п. 1 ст. 43 НК РФ).
Если акционер - юридическое лицо, то дивиденды будут облагаться налогом на прибыль по ставке 9% (для резидентов) или 15% (для нерезидентов) в порядке, изложенном в ст. 275 НК РФ. Если платеж не является дивидендом, то налог заплатить придется по общим ставкам: 24 и 20% соответственно (ст. 284 НК РФ). Если акционер - физическое лицо, то НДФЛ уплачивается в порядке, предусмотренном ст. 214 НК РФ: в отношении дивидендов, получаемых физическими лицами, являющимися налоговыми резидентами, по ставке 9%, не являющимися налоговыми резидентами Российской Федерации, - по ставке 15% (ст. 224 НК РФ). В общем порядке резиденты уплачивают НДФЛ по ставке 13%, нерезиденты - 30%.
В зависимости от классификации произведенных обществом выплат различается и сам механизм выполнения налоговой обязанности. Так, при выплате дивидендов общество несет обязанности налогового агента по исчислению и удержанию сумм налога, в остальных случаях акционеры исчисляют и уплачивают налоги самостоятельно.
Сформированная на сегодняшний день позиция финансового ведомства по вопросу выплаты дивидендов из прибыли прошлых лет является противоречивой. В частности
Наконец, в Письмах от 06.02.2008 N 03-03-06/1/83 и от 17.03.2008 N 03-04-06-01/60 Минфин России вообще отказался от каких-либо комментариев, заявив, что вопрос о правомерности выплаты дивидендов за счет нераспределенной прибыли прошлых лет не относится к его компетенции.
В соответствии с ранее действовавшей редакцией п. 2 ст. 42 Закона N 208-ФЗ (в ред. от 24.05.1999 N 101-ФЗ) дивиденды выплачивались из чистой прибыли общества за текущий год. С 1 января 2002 г. вступила в силу новая редакция ст. 42 Закона "Об акционерных обществах", в соответствии с которой источником выплаты дивидендов является чистая прибыль общества. Таким образом, можно говорить о том, что законодателем были сняты ограничения в вопросе распределения чистой прибыли в виде дивидендов, следовательно, на выплату дивидендов можно направлять не только чистую прибыль текущего года, но и прошлых лет (хотя в пояснительной записке к законопроекту федерального закона от 07.08.2001 N 120-ФЗ внесенные в ст. 42 Закона "Об акционерных обществах" поправки охарактеризованы как имеющие редакционный характер). Скорее всего, те, кто разрабатывал, а впоследствии и принимал новую редакцию Закона "Об акционерных обществах", и не подозревали, какие далеко идущие выводы можно сделать исходя из произведенных "редакционных" изменений соответствующих норм.
Вынесенные судебные решения в большинстве случаев содержат вывод о возможности выплаты дивидендов из прибыли прошлых лет (Постановления ФАС Северо-Кавказского округа от 23.01.2007 N Ф08-7128/2006; ФАС Восточно-Сибирского округа от 11.08.2005 N А33-26614/04-С3-Ф02-3800/05-С1; ФАС Поволжского округа от 10.05.2005 N А55-9560/2004-43; ФАС Московского округа от 06.06.2001 N КА-А40/2603-01). Однако имеются и противоположные решения (Постановление Девятого арбитражного апелляционного суда от 10.05.2006 N 09АП-3586/2006-ГК).
В общем случае Законом "Об акционерных обществах" предусмотрен следующий порядок принятия решений относительно распределения заработанной обществом прибыли.
Согласно п. 3 ст. 42 указанного Закона решения о выплате (объявлении) дивидендов, в том числе решения о размере дивиденда и форме его выплаты по акциям каждой категории (типа), принимаются общим собранием акционеров. При этом п. 1 ст. 47 Закона "Об акционерных обществах" установлена обязанность общества ежегодно проводить годовое общее собрание акционеров в сроки, устанавливаемые уставом, но не ранее чем через два месяца и не позднее чем через шесть месяцев после окончания финансового года. Именно к компетенции общего собрания отнесено распределение прибыли (в том числе выплата (объявление) дивидендов) и убытков общества по результатам финансового года (п. 1 ст. 48 Закона "Об акционерных обществах").
Таким образом, решение вопроса о распределении прибыли должно приниматься ежегодно. В таком случае так называемой нераспределенной акционерами прибыли прошлых лет быть не должно. Допустим, если по итогам 2006 г. акционеры принимают решение реинвестировать полученную обществом прибыль в производство, то в 2008 г. нелогично будет распределить ее второй раз уже на выплату дивидендов.
Более того, не всегда показатель строки 470 "Нераспределенная прибыль (непокрытый убыток)" Бухгалтерского баланса включает только суммы полученных прибылей прошлых лет. Так, на счете 84 общество отражает в случаях, предусмотренных п. 15 ПБУ 6/01 "Учет основных средств", утвержденного Приказом Минфина России от 30.03.2001 N 26н (с изм. и доп. от 27.11.2006), суммы уценок и дооценок основных средств, полученных в результате их переоценки. Также Инструкцией по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденной Приказом Минфина России от 31.10.2000 N 94н, предусмотрено списание с бухгалтерского баланса убытка отчетного года по кредиту счета 84 в корреспонденции со счетами 80 "Уставный капитал" - при доведении величины уставного капитала до величины чистых активов организации и счета 82 "Резервный капитал" - при направлении на погашение убытка средств резервного капитала и др.
По нашему мнению, некорректно направлять весь остаток нераспределенной прибыли, показанный по строке 470 "Нераспределенная прибыль (непокрытый убыток)" Бухгалтерского баланса, на выплату дивидендов, не задумываясь о структуре и причинах его накопленной величины. В общем случае при соблюдении норм, предусмотренных Законом "Об акционерных обществах", ежегодному распределению подлежит именно чистая прибыль текущего года.
В то же время на практике могут сложиться ситуации, когда общее правило не работает. В таком случае более правильно говорить не о распределении показателя строки 470 "Нераспределенная прибыль (непокрытый убыток)" Бухгалтерского баланса (форма N 1), а о распределении суммы показателей строки 190 "Чистая прибыль (убыток) отчетного года" Отчета о прибылях и убытках (форма N 2) за несколько лет.
Допустим, собрание акционеров не проводилось несколько лет (или проводилось, но не рассматривался вопрос о распределении прибыли общества), соответственно и прибыль не распределялась. Например, за 2004, 2005, 2006 гг. собрание акционеров не поводилось, а было проведено только в середине 2008 г., где было принято решение направить полученную за ряд лет чистую прибыль на выплату дивидендов. В таком случае решение акционеров правомерно. Сделанный вывод подтверждается и судебной практикой. Например, в Постановлении ФАС Поволжского округа от 24.02.2004 N А57-6145/03-22 сделан вывод о том, что несоблюдение участниками установленного уставом периода распределения прибыли не лишает их права на принятие участия в распределении прибыли в иной срок, так как это право предоставлено им ст. ст. 8 и 28 Федерального закона от 08.02.1998 N 14-ФЗ "Об обществах с ограниченной ответственностью".
Изложенный вывод, по мнению автора, применим и к реализации прав акционеров в рамках Закона "Об акционерных обществах". Действительно, непроведение собрания акционеров не может служить поводом для лишения акционеров права на получение дивидендов.
Рассмотрим еще один случай - выплата дивидендов по кумулятивным привилегированным акциям.
В соответствии с п. 2 ст. 32 Закона "Об акционерных обществах" уставом общества может быть установлено, что невыплаченный или не полностью выплаченный дивиденд по кумулятивным привилегированным акциям, размер которого определен уставом, накапливается и выплачивается не позднее срока, определенного уставом.
В свою очередь, для выплаты дивидендов по привилегированным акциям определенных типов общество может, но не обязано формировать специальные фонды на основании п. 2 ст. 42 Закона "Об акционерных обществах". Тем самым при отсутствии специальных фондов накопленный дивиденд общество будет выплачивать по кумулятивным привилегированным акциям, в том числе из прибыли прошлых лет.
Алёна Талаш, к.э.н., член Палаты налоговых консультантов, специалист финансового рынка (аттестат ФСФР), специально для "ФИНАНСОВАЯ ГАЗЕТА"N 2, 2009 года
Дивиденды представлены некоторой частью прибыли организации, которая остается в компании после уплаты всех обязательных платежей и налогов. Они перечисляются только владельцам акций предприятия. Прибыль распределяется между акционерами в зависимости от имеющейся доли в капитале. Расчет дивидендов должен проводиться опытным бухгалтером, чтобы отсутствовали ошибки, приводящие к регулярным проверкам со стороны налоговой инспекции. Важно не только грамотно определить размер выплат, но и перечислить средства в строго установленные сроки.
Как выплачиваются дивиденды?
При расчете данных выплат учитываются компаниями определенные требования. К ним относятся:
- дивиденды могут выплачиваться не только в наличном виде, но и в форме имущества;
- участники ООО или частные лица получают деньги через кассу или расчетный счет предприятия.
Каждая компания самостоятельно устанавливает, какими способами будут выдаваться дивиденды. Основные правила закрепляются в учредительной документации предприятия.
Как начисляются дивиденды?
В конце каждого финансового года организация должна сформировать годовую отчетность. Если по результатам работы остается нераспределенная прибыль, то она может направляться на накопление, развитие компании или распределение между акционерами. В последнем случае производится расчет дивидендов, после чего они перечисляются участникам фирмы.
При организации юридического лица все учредители вкладывают свои средства или имущество в уставный капитал. На основании такого действия формируется определенная доля в компании. В соответствии с этой долей и рассчитываются выплаты. Другие особенности расчета дивидендов по акциям:
- распределяется исключительно прибыль, оставшаяся после уплаты налогов и других обязательных платежей;
- перечисляться средства могут ежегодно, раз в полгода или ежеквартально;
- в уставе компании прописываются сроки и порядок выплаты средств;
- наиболее часто предприятия выплачивают дивиденды по окончании года.
Существуют определенные ситуации, при которых нецелесообразно выплачивать средства даже при наличии положительного результата от работы компании.
Когда не выплачиваются дивиденды?
Не всегда целесообразно компании перечислять своим акционерам дивиденды даже при наличии прибыли от деятельности в течение года. Все ситуации, когда не может фирма выполнять данный процесс, перечисляются в ФЗ №14. К таким случаям относятся:
- у директора, являющегося одновременно учредителем, по официальным документам имеется слишком низкая зарплата, поэтому налоговая инспекция может посчитать, что дивиденды при таких условиях выступают в качестве оплаты его труда, что нередко приводят к доначислению взносов и привлечению организации к административной ответственности;
- фирма распределяет оставшуюся прибыль ежемесячно между работниками предприятия, являющимися одновременно его учредителями, хотя по закону ООО и АО могут выполнять данный процесс не чаще, чем один раз в квартал, поэтому через суд ФНС может настаивать на переквалификации выплат;
- в течение года выплачиваются дивиденды, но по итоговому годовому отчету у компании имеется отрицательное значение баланса, поэтому распределяется незафиксированная прибыль, поэтому выплаченные средства будут переведены в чистую прибыль, что приведет к начислению дополнительных взносов и налогов;
- выплачиваются средства акционерам без учета доли, которая принадлежит им в компании, поэтому работники ФНС признают такие суммы превышением и произведут начисление дополнительных взносов.
Расчет дивидендов в течение года желательно производить из прибыли, полученной в прошлом периоде, а не текущем.

Источники начисления выплат
Для выплаты данных денежных средств компании могут пользоваться разными источниками, к которым относится текущая прибыль и прибыль, полученная в прошлые годы работы. Используется для этого прибыль, полученная после выплаты всех обязательных платежей и налогов.
При расчете дивидендов учредителям учитываются некоторые параметры:
- АО при расчете должны ориентироваться на показания, имеющиеся в их бухгалтерской отчетности, причем для ООО отсутствует такое строгое требование;
- наиболее актуально для расчетов пользоваться прибылью, полученной в прошлые годы работы, причем отсутствуют ограничения на период, когда должна появляться такая прибыль;
- выплачиваются средства исключительно на основании решения, принимаемого акционерами на собрании.
Перечисляться средства могут наличными через кассу предприятия, но наиболее часто используется безналичный способ.

Правила оформления выплат
Расчет и выплата дивидендов осуществляются исключительно на основании протокола собрания, где акционеры принимают решение относительно необходимости выплаты данных средств. Для этого проводится общее собрание. Путем голосования принимается решение о том, каким образом будет использоваться нераспределенная прибыль. Для этого акционеры могут распределить ее на дивиденды.
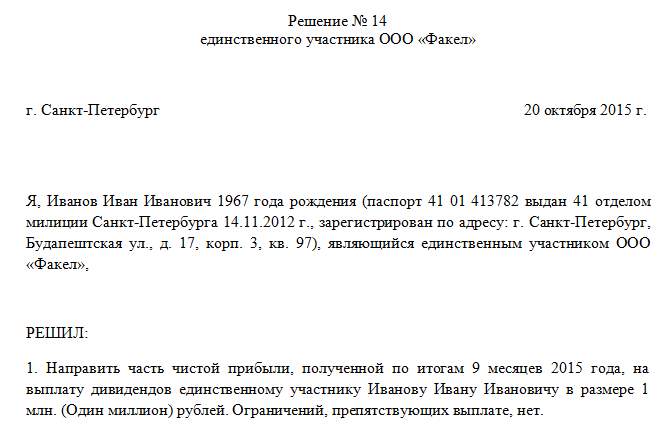
Результаты проведенного собрания обязательно официально фиксируются, для чего формируется протокол. Нередко у общества имеется только один участник, поэтому в произвольной форме им составляется решение, на основании которого он себе выплачивает дивиденды.
В течение 10 дней после формирования протокола отправляется его копия всем участникам предприятия. В нем обязательно должны иметься сведения:
- указывается вид собрания, которое может быть внеочередным или очередным;
- прописывается, в какой форме оно было проведено, так как по многим вопросам проводится заочное собрание, когда участники предприятия не являются на голосование;
- сообщения акционерами могут отправляться разными способами, например, по телефону, интернету или другими методами;
- решение о перечислении промежуточных выплат принимается исключительно при наличии кворума, поэтому требуется правильно принятое участниками решение;
- допускается акционерам привлекать представителей, что должно быть указано в протоколе;
- прописывается участник, являющийся председателем собрания;
- формулируются вопросы, которые обсуждались на собрании, причем за 15 дней до назначенного события любой акционер может поднимать интересующие его дополнительные вопросы;
- перечисляются все вопросы повестки дня;
- подтверждается факт принятия решения нотариально, хотя законом предусматривается возможность пользоваться другим методом подтверждения, прописанным в уставе предприятия.
При необходимости в протоколе могут уточняться и другие вопросы.

Правила расчета
При расчете дивидендов требуется учитывать требования, прописанные в российском законодательстве. Дополнительно соблюдаются нормы, закрепленные во внутренней нормативной документации организации.
Способ расчета зависит от того, какие именно акции имеются у того или иного участника.
Расчет по обыкновенным акциям
Такие ценные бумаги считаются наиболее популярными среди участников разных организаций. Формула расчета дивидендов по таким акциям выглядит следующим образом:
Дивиденды, выплаченные в прошлом году / себестоимость ценных бумаг * 100 %.
Дополнительно может применяться формула, учитывающая дивидендную доходность. В этом случае используется такая формула:
Дивидендная доходность = дивиденды за обыкновенные акции / их рыночная цена * 100 %.
При расчете доходов по дивидендам фирмы должны учитывать некоторые правила:
- предварительно следует проверить, выполнены ли все требования, перечисляющиеся в нормативных документах фирмы;
- важно проверить, не имеется ли ограничений на выплаты;
- при расчете дополнительно рекомендуется применять корректирующие коэффициенты, размер которых устанавливается советом директоров;
- при расчете выплат по обыкновенным акциям часто прогнозируется их средний показатель, после чего устанавливается размер на текущий момент.
При проведении расчетов учитывается, что выплата дивидендов не может выступать в качестве способа развития компании. Крупные отчисления допускаются исключительно для давно работающих и хорошо развитых предприятий, поэтому отсутствует острая необходимость направлять средства на развитие.
Молодым компаниям более целесообразно пользоваться деньгами для дальнейшего расширения деятельности.

Расчет по привилегированным акциям
Наиболее простыми в прогнозировании считаются именно данные ценные бумаги. Для расчета выплат обычно учитывается только 10% от дохода предприятия. Именно такое количество средств по таким ценным бумагам должно выплачиваться в обязательном порядке.
10% от прибыли непременно перечисляется по всем привилегированным акциям. Допускается увеличивать размер выплаты, но фирмы редко пользуются такой возможностью.
Выплаты с одним участником
Нередко открывается предприятие всего одним человеком. В этом случае он самостоятельно принимает решение относительно необходимости перечисления дивидендов. Принятое решение обязательно грамотно оформляется в письменном виде.
Перечисленные средства непременно облагаются налогом. Расчет НДФЛ с дивидендов считается простым, так как с 2018 года для этого используется стандартная ставка в размере 13 % от всех выплаченных средств.
При перечислении денег учитываются некоторые условия, включающиеся в ст. 29 ФЗ №14. К ним относится то, что важно грамотно оформить решение, составляемое в письменном виде. В протоколе должны содержаться сведения:
- правильно рассчитанный размер выплат;
- форма выплаты дивидендов;
- срок, в течение которого будут перечислены средства.
На основании протокола формируется приказ о выплате части прибыли единственному участнику предприятия. Именно он выступает основой для расчетов. Российская компания при таких условиях выступает налоговым агентом, поэтому обязана рассчитать и перечислить в ФНС соответствующее количество средств в виде НДФЛ.

Пример расчета
Рассчитать размер выплат на самом деле достаточно просто. Пример расчета дивидендов позволяет без проблем определить оптимальную сумму, которая должна перечисляться акционерам. Например, фирма выпустила при открытии 500 акций, причем из них 80 ценных бумаг являются привилегированными.
За год фирма получила 630 тыс. руб. в виде чистой прибыли после уплаты всех обязательных платежей. Владельцы предприятия приняли решения о том, чтобы выплатить за каждую привилегированную акцию по 5 тыс. руб. В этом случае владельцы привилегированных акций получат: 5 000 * 80 = 400 000 руб. Оставшиеся 230 тыс. руб. будут распределены между всеми владельцами обыкновенных акций. За каждую такую ценную бумагу будет перечислено:
230 000 / 420 = 547 руб.
Пример расчета дивидендов показывает, что определить, какое количество средств должно быть перечислено акционерам, на самом деле очень просто. При этом сами владельцы бизнеса определяют, какая именно сумма будет распределяться между держателями ценных бумаг.
Правила налогообложения
Учитываются дивиденды в расчете по страховым взносам или НДФЛ для каждого акционера. Компания, выплачивающая средства, выступает в качестве налогового агента, поэтому она обязана грамотно рассчитывать и уплачивать за участников налог в ФНС.
При расчете налога на дивиденды учитывается, кто является получателем средств. Им может выступать российский гражданин, иностранец или компания. Не могут государственные органы выступать в качестве учредителя компании.
Наиболее часто владельцами акций являются российские граждане. За них уплачивается со всей суммы дивидендов 13%. Для иностранцев используется повышенная ставка в размере 15%. Если получает средства компания, то она должна самостоятельно уплачивать налог на прибыль в зависимости от того, по какой системе налогообложения она работает. Учитываются дивиденды в расчете по страховым взносам, если дополнительно получатель средств является работникам предприятия. Поэтому за него увеличиваются перечисления в государственные фонды.

Правила расчета при УСН
Выплата дивидендов допускается даже для компаний, работающих по упрощенным налоговым режимам. В этом случае прибыль распределяется по правилам, записанным в уставе организации. Если отсутствует конкретный порядок, то расчет дивидендов по УСН осуществляется на основании имеющихся у участников долей.
Используется только прибыль, являющаяся нераспределенной. При перечислении средств компания становится налоговым агентом. Поэтому фирма на УСН исчисляет, удерживает и перечисляет в ФНС НДФЛ или налог на прибыль в зависимости от получателя средств.
Существует ли максимальная выплата?
Размер дивидендов определяется на собрании акционеров общества. Дополнительно разные нюансы закрепляются в нормативной внутренней документации. Поэтому отсутствуют какие-либо ограничения на эти выплаты.
Фирма может выплатить то количество средств, которое у нее остается после перечисления всех обязательных платежей. Единственным ограничением выступает доля каждого акционера в фирме.
Заключение
Многие общества выплачивают держателям акций дивиденды. Правила их расчета зависят от того, являются ли данные ценные бумаги привилегированными или обыкновенными. Распределяется только прибыль, которая остается у компании после уплаты налогов и других обязательных платежей.
Необходимость в выплате дивидендов решается совместно участниками общества во время проведения соответствующего собрания. Требуется не только принять решение, но и правильно его оформить. При перечислении дивидендов фирма становится налоговым агентом, поэтому она должна самостоятельно рассчитывать и перечислять налог за иностранных или российских акционеров.
Что такое дивиденды
Дивиденды – это доход, оставшийся после уплаты всех необходимых налогов и платежей , который может быть распределен между участниками ООО .
Как часто ООО может делать выплату дивидендов
Дивиденды можно распределять ежеквартально, раз в полгода или по итогам года. Периодичность выплат прописывается в уставе компании.
Самый оптимальный вариант – выплата по итогам года. Если дивиденды распределяются до истечения финансового года, их называют промежуточными. Здесь существует риск признания таких дивидендов вознаграждением, если по итогам года прибыль оказалась меньше. И в указанном случае на сумму выплат будут начислены страховые взносы , которые придется доплатить.
Когда дивиденды распределить нельзя
Прибыль не получится распределить в следующих случаях:
- уставный капитал ООО оплачен не полностью;
- компания имеет признаки банкротства или будет отвечать таким признакам после выплаты дивидендов;
- стоимость чистых активов меньше уставного капитала и резервного фонда, либо станет меньше в результате распределения прибыли;
- не выплачена действительная стоимость доли (части доли) участника;
- у компании есть непокрытый убыток по данным бухгалтерской отчетности.
Чистые активы и резервный фонд
Чистые активы – это разница между активами и пассивами, которая определяется по данным бухучета. К активам имеет отношение все имущество компании (основные средства, запасы, денежные средства, дебиторская задолженность и прочее). К пассивам относятся долги ООО (кредиторская задолженность).
Резервный фонд – своего рода «страховка» компании, на случай возмещения убытков от хозяйственной деятельности. Создается по желанию участников ООО, в размере, предусмотренном уставом компании, но не менее 5% от стоимости уставного капитала.
Если по итогам финансового года, стоимость чистых активов стала меньше уставного капитала и резервного фонда (при наличии), в течение шести месяцев после окончания года необходимо принять меры по увеличению чистых активов (как минимум до размера уставного капитала) либо уменьшать уставный капитал или даже ликвидировать ООО.
Как распределить дивиденды в 2019 году
Процедуру выплаты дивидендов условно можно разделить на 3 этапа:
1. Проверяем чистые активы и определяем общую сумму дивидендов
Данный этап является предварительным и основная его цель – понять, возможно ли распределение прибыли в компании в настоящий момент.
Как уже было сказано выше, размер чистых активов должен быть больше уставного капитала и резервного фонда. Расчет стоимости чистых активов осуществляется в соответствии с Приказом Минфина №84н от 28.08.2014.
Для определения общей суммы дивидендов, вычитаем из чистых активов размер уставного капитала. Полученную сумму можно полностью или в части направить на выплаты участникам ООО.
2. Принимаем решение о выплате дивидендов
Прибыль компании распределяется на основании протокола общего собрания участников или решения единственного учредителя ООО.
Обратите внимание , выплата дивидендов – право, а не обязанность компании, и если соответствующее решение не было принято, участник не сможет получить прибыль (часть прибыли) даже через суд. При этом если решение вынесено, его уже не отменить, в таком случае, если выплата дивидендов в итоге не состоялась, причитающаяся сумма может быть взыскана судом.
На общем собрании участников утверждается бухгалтерская отчетность, определяется размер дивидендов по каждому учредителю. Прибыль распределяется пропорционально долям в уставном капитале ООО, либо в размерах, указанных в уставе компании.
- Протокол общего собрания о распределении прибыли (скачать образец).
- Решение единственного учредителя о распределении прибыли (скачать образец).
Начиная с сентября 2014 года, протокол собрания участников необходимо заверять у нотариуса. Обойти это требование можно так – внести в повестку дня пункт о том, что принятые решения удостоверяются подписями всех присутствующих участников либо заранее внести в устав пункт, примерно такого содержания: «Принятие общим собранием участников Общества решения и состав участников общества, присутствовавших при его принятии, подтверждаются подписанием протокола председателем и секретарем общего собрания, являющимися участниками общества» .
3. Выплачиваем дивиденды
Выплата дивидендов должна произойти в течение 60 дней после принятия решения. Меньший срок можно прописать в уставе ООО или в протоколе собрания (решении единственного учредителя).
Прибыль может быть перечислена участнику на расчетный счет в банке или иными способами, определёнными в протоколе (решении). Допускается выплата дивидендов (их части) имуществом.
Если участник пропустил срок выплаты, в течение трех лет за ним сохраняется право на обращение к ООО за получением причитающейся прибыли. Уставом этот срок может быть увеличен до пяти лет.
Обратите внимание , что пропущенный срок не восстанавливается (исключение – пропуск по причинам применения к участнику насилия и угроз, подробнее ст. 28 ФЗ №14 от 08.02.1988). Неполученная часть прибыли восстанавливается в составе нераспределенной прибыли общества.
Налог на дивиденды в 2019 году (НДФЛ)
На суммы дивидендов выплачиваемых физическим лицам, не начисляются страховые взносы, но подлежит удержанию НДФЛ .
Для физических лиц – резидентов РФ ставка НДФЛ составляет 13%.
Для физических лиц – нерезидентов применяется ставка 15%.
Налоговая ставка по НДФЛ определяется исходя из статуса участника (резидент/нерезидент) на дату выплаты дивидендов. Налог удерживается с каждой выплаты, не позднее дня, следующего за днем перечисления дивидендов (ст.226, 275 НК РФ).
Примечание : НДФЛ не удерживается с прибыли, выплачиваемой имуществом. Но об этом, компания должна в течение месяца со дня выплаты, сообщить в ФНС (п.5 ст.226 НК РФ).
Если участник ООО является юридическим лицом – дивиденды облагаются налогом на прибыль. При этом в некоторых случаях применяется льготная нулевая ставка, если доля участия в компании не менее 50% на протяжении 365 дней.
Ставка по налогу на прибыль для участника – российской компании составляет 13%, для участника – иностранной компании, применяется ставка 15%.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации