
Когда выплачивать дивиденды за год. Как выплачиваются дивиденды по акциям российских компаний
Как выплачиваются дивиденды, заработанные компанией для акционеров? Как часто их платят? Где их можно истребовать? Какими налогами облагается пассивный доход? Когда покупать ценные бумаги, чтобы получать крупные выплаты и что такое «дата отсечки»?
Как выплачиваются дивиденды по акциям
Выплата вознаграждений инвесторам и учредителям со стороны фирмы регулируется сразу несколькими нормативно-правовыми актами – начиная от федеральных законов и заканчивая Уставом предприятия. Главным документом выступает Положение о дивидендной политике. Именно в нем указывается, сколько раз в год выплачиваются дивиденды и какая часть прибыли направляется на их перечисление.
Когда принимается решение
Все текущие вопросы о выплате дивидендов решаются на собрании владельцев акции или учредителей. Собрание акционеров наделяется полномочиями направить на выплату меньшую сумму, чем указано в дивидендной политике, или вовсе «заморозить» в этот год все перечисления. Собрание может решить, в какой именно форме будет выплачено поощрение:
- В виде безналичного перечисления на счета акционеров и учредителей пропорционально их долям (либо на счета брокера);
- В виде наличной выплаты в кассе предприятия;
- В натуральной форме – чаще всего в виде дополнительных акций компании или акций дочерних фирм (на практике это именуется реинвестированием или дополнительной капитализацией компании).
Чаще всего выплаты производятся раз в год, но конкретное решение, как часто выплачиваются дивиденды по акциям, принимает собрание. Выплаты бывают:
- Ежемесячные (применяются очень редко и только в отношении ООО);
- Квартальные;
- Полугодовые;
- Годовые.
Кроме того, собрание может распределять прибыль за прошедшие годы, если в кассе предприятия имеются свободные средства, или назначить частичную выплату за текущий период, если пока необходимо сохранить деньги внутри фирмы.
Обратите внимание, выплата дивидендов по акциям компании регулируется внутренним нормативным актом — Положением о дивидендной политике. Каждая организация публикует актуальные данные о том, сколько раз в год была распределена прибыль на официальных сайтах (пример для ПАО Северсталь).
На то, как выплачиваются дивиденды по акциям, может повлиять и высокая прибыль предприятия. Так, при успешном ведении дел правление может предложить акционерам произвести внеочередное собрание и распределить доход. Такие выплаты именуются внеочередными и, как правило, новости о готовящихся выплатах положительно отображаются на курсе акций.
Выплата дивидендов – это право предприятия, но не обязанность. Поэтому собрание может принять решение вообще не производить выплаты, а направить средства на докапитализацию компании или инвестировать их в оборудование, возведение капитальных построек и т.д.
При этом в ряде случае компания вообще не может приступить к распределению прибыли:
- Если производится выкуп эмитированных акций по инициативе учредителей или самих акционеров;
- Если совокупная сумма чистых активов снизилась ниже допустимой нормы;
- Если не произведены все взносы в уставной капитал (актуально для ООО);
- Если в отношении компании инициирована процедура банкротства.
Если же компания всё равно начислила и выплатила дивиденды в таких обстоятельствах, любой акционер может подать на нее в суд и опротестовать решение.
Сколько раз в год начисляется прибыль
Алгоритм, как начисляются и выплачиваются дивиденды, прописан в Уставе и дивидендной политике предприятия. Чаще всего за базу для расчета размера выплат берется чистая прибыль – доход, «освобожденный» от обязательных платежей, штрафов и налогов. Расчет прибыли может производиться по-разному: по РСБУ или МФСО. Для инвесторов большее значение имеет отчет МФСО.
Какую именно часть прибыли акционеры направят на прибыль, решается собранием. Обычно это не меньше 30%. При этом государственные корпорации обязаны направлять на эти цели не менее 50% чистой прибыли. Остальная нераспределенная часть дохода используется для улучшения финансового состояния компании и для внутренних инвестиций.
Прибыль конкретного инвестора зависит от числа акций, которыми он владеет, от их статуса. Обладателям привилегированных акций предприятия перечисляют деньги в первую очередь. Дивидендный доход по префам не может быть ниже, чем по обыкновенным. В ряде политик закреплено, что доход этому типу акций является фиксированным, например, 15% от стоимости акции или 10% от прибыли предприятия.
Если особая ставка за префами не закреплена, акционеры получат одинаковую прибыль по всем видам бумаг. Если правление примет решение не распределять прибыль, владельцы привилегированных акций не получат дивиденды.
Существует несколько правил, по каким акциям выплачиваются дивиденды. Главное – они должны принадлежать своим владельцам, т.е. должны быть оплачены ими. При этом дивиденды не платятся по следующим категориям ценных бумаг:
- Не эмитированным;
- Числящимися на балансе предприятия по решению членов правления;
- Выкупленными по требованию собрания акционеров;
- Поступившими на баланс предприятия из-за их неоплаты покупателем.
Таким образом, дивиденды платятся только по тем бумагам, которые выпущены в свободное обращение и находятся на руках у аукционеров и держателей долей в уставном капитале.
Как часто происходят выплаты
Инвесторам, желающим зарабатывать на дивидендных акциях, необходимо узнать не только, как часто выплачиваются дивиденды, но и какие операции предшествуют выплатам, чтобы успеть приобрести нужные эмитенты.
Алгоритм утверждения дивидендов таков:
- Закрытие реестра участников годового или внеочередного собрания. Для того, чтобы проголосовать за предложение совета директоров о выплате дивидендов, необходимо стать владельцем акций до этого срока и подать заявку на участие в работе совета.
- Проведение самого собрания, на котором оглашаются финансовые итоги года и определяются все ключевые моменты, связанные с дивидендами. Собрание обычно проводится в течение дня.
- «Отсечка». Для того, чтобы получить причитающиеся ему выплаты, инвестор должен купить акции заранее, и в день закрытия реестра они должны значится на его счете репо. Нужно учесть, что в России принят режим торгов Т+2, это значит, что бумаги зачисляются на счет только через два дня после сделки.
- Выплата дивидендов. Она должна производиться в срок не позже 30 дней с момента закрытия реестра.
Для получения выплат инвестору не обязательно владеть акциями на дату их проведения, сразу после «отсечки» он может продать ценные бумаги. Котировки после перечисления дивидендов обычно падают на равную выплатам величину — целесообразно держать акции до достижения ими оптимальной цены.
Особенности распределения дивидендов в ООО
Правом выплачивать вознаграждение держателям ценных бумаг наделены акционерные общества и общества с ограниченной ответственностью. Дивидендом считается распределенная прибыль сообразно доле владения ценными бумагами.
В том, как выплачиваются дивиденды в ООО, имеются свои особенности:
- Закон не запрещает выплачивать учредителям вознаграждение непропорционально долям, которыми они владеют. Однако в таком случае они не считаются дивидендами и облагаются налогом по иной схеме.
- Законодательство об ООО не включает в себя такое понятие, как чистая прибыль. Поэтому для расчета берутся данные из бухучета. В качестве базы для исчисления дивидендов берется нераспределенная прибыль – доходы от всех видов деятельности за вычетом налогов, штрафов и обязательных платежей.
- Уведомление о дате собрания должно быть разослано всем заинтересованным лицам минимум за 30 дней до его организации. Наличие или отсутствие учредителей на встречи не влияет на возможность выплаты им дивидентов.
Перечисления учредителям
Часто возникает вопрос, как выплачиваются дивиденды учредителям. Алгоритм действий здесь такой же, как при перечислении вознаграждения акционерам:
- На общем собрании бухгалтер отсчитывается о доходах и расходах фирмы за отчетный период, представляет сумму нераспределенного дохода;
- Собрание решает, какая часть «нераспределенки» направляется на выплаты дивидендов, какая – на инвестиции, а какая выплачивается в виде дополнительных бонусов учредителям;
- Окончательное решение принимается методом простого большинства и закрепляется протоколом;
- Руководство фирмы издает приказ о перечислении дивидендов;
- В день выплат бухгалтер переводить дивиденды учредителям и одновременно удерживает налог.
На общем собрании может решаться вопрос о включении в число учредителей новых лиц и исключении действующих. Для ООО это частая практика. При единогласном согласии всех участников собрания можно не вносить изменения в Устав, ограничившись корпоративным договором.
Налогообложение
Организация, платящая дивиденды, является налоговым агентом, поэтому на ее плечи возлагается задача по удержанию фискальных взносов. Вне зависимости от того, сколько раз выплачиваются дивиденды, компания удерживает с этих выплат налог:
- 13% – для физических и юридических лиц, являющихся налоговыми резидентами нашей страны;
- 15% – для иностранных лиц и компаний.
Такой ставкой облагаются любые дивиденды – годовые и промежуточные, а также дополнительные. К исчисляемому фискальному взносу не применяются никаких налоговые послабления и вычеты. Специальный льготный налоговый режим предусмотрен только для одной категории держателей – юридических лиц, которым принадлежит более 50% уставного капитала.
Перечисление дивидендов на счета брокеров для дальнейшего распределения выплат компания осуществляет уже после изъятия налогов. Таким образом, если размер дивиденда составляет, к примеру, 10 рублей на одну акцию, инвестор получить по факту 8 рублей 70 копеек.
Акционерное общество или ООО, удержавшее налог с дивидендов, перечисляет его в бюджет не позже следующего рабочего дня.
Заключение
Как выплачиваются дивиденды — порядок, сроки, суммы — зависит от организационной формы предприятия и его экономической деятельности. Но вне зависимости от того, какая фирма перечисляет выплаты – акционерное общество или ООО – алгоритм примерно одинаков: назначается дата собрания, на собрании акционеры и учредители решают, когда будет выплата и сколько получит каждый держатель ценной бумаги. Собрание вправе не распределять прибыль, а пустить на инвестирование в компанию. Для получения дивидендов необходимо владеть акцией или долей в уставном капитале на дату закрытия реестра. Перечисление оформляется путем перевода на расчетный либо брокерский счет. Возможны выплаты в натуральном виде.
Дивиденды ООО: расчет, налогообложение и выплата в пользу физических лиц
Подводя итоги года, организации формируют годовую отчетность. Если в налоговом периоде получена прибыль, ее можно направить на выплату дивидендов участникам Общества. В данной статье рассмотрим, как рассчитать дивиденды и НДФЛ с них, какими документами и проводками отразить данные операции.
При создании ООО учредители вносят вклады в уставный капитал и получают право на получение части дохода Общества согласно своей доле. В процессе осуществления деятельности в ООО могут появиться новые участники, которые также имеют право на часть прибыли. Выплата доходов участникам Общества пропорционально их долям в уставном капитале производится в виде дивидендов (п. 1 ст. НК РФ).
Согласно Налоговому кодексу на выплату дивидендов идет прибыль, оставшаяся после налогообложения. Распределять прибыль можно ежеквартально, раз в полгода или раз в год (ст. 28 Федерального закона «Об обществах с ограниченной ответственностью» от 08.02.1998 № 14-ФЗ). Сроки и порядок выплаты дивидендов прописываются в уставе ООО. На практике чаще встречается выплата дивидендов по итогам года.
Есть ряд случаев, когда организация не имеет права производить выплату доходов учредителям. Все исключения прописаны в ст. 29 Федерального закона от 08.02.1998 № 14-ФЗ .
В составе учредителей ООО могут быть как юридические, так и физические лица. Далее речь пойдет о расчетах с участниками-физлицами.
Решение о распределении прибыли
На общем собрании участников ООО принимается решение о направлении нераспределенной прибыли или ее части на выплату дивидендов. Дивиденды можно выплатить как из прибыли отчетного года, так и из прибыли прошлых лет. Результаты собрания фиксируют в протоколе общего собрания участников (п. 6 ст. 37
Если Общество состоит из одного участника (единственного учредителя), решение о выплате дивидендов оформляется в произвольной форме (ст. 39 Федерального закона № 14-ФЗ).
Каждый участник компании получает дивиденды согласно своей доле в уставном капитале.
В протоколе (решении) о выплате дивидендов следует указать:
- за какой период распределяется прибыль (за прошлый год, за квартал и пр.);
- сумму прибыли, которая подлежит распределению;
- долю каждого участника (в % и рублях);
- сроки выплаты дивидендов;
- форму выплаты дивидендов (деньгами или имуществом).
Также участники могут указать в протоколе иную уточняющую информацию. Подробный порядок расчетов поможет избежать спорных ситуаций в будущем.
Расчет дивидендов
Рассмотрим пример. В состав ООО «Ромашка» входит 3 учредителя. Доли среди участников распределены следующим образом:
Иванов И.И. (сотрудник организации) — 50 %;
Сидорова А.А. (сотрудник организации) — 22 %;
Носова Е.Е. (не является сотрудником организации) — 28 %.
По итогам общего собрания учредителей было принято решение выплатить дивиденды всем участникам Общества из чистой прибыли, которая составляет 150 000 рублей.
Иванов И.И. получит дивиденды в размере 75 000 рублей (150 000 х 50 %). Сидорова А.А. получит дивиденды в размере 33 000 рублей (150 000 х 22 %), а Носова Е.Е. — 42 000 рублей (150 000 х 28 %).
Начисление дивидендов в учете отражается по дебету счета 84 «Нераспределенная прибыль» и по кредиту счетов 70 (для работников Общества) или 75 (для физлиц — не работников Общества). Проводки необходимо сделать в день принятия решения о выплате дивидендов (подписания протокола).
Бухгалтер ООО «Ромашка» должен сделать следующие проводки:
Дебет 84 Кредит 70 75 000 — начислены дивиденды Иванову И.И.;
Дебет 84 Кредит 70 33 000 — начислены дивиденды Сидоровой А.А.;
Дебет 84 Кредит 75 42 000 — начислены дивиденды Носовой Е.Е.
Налогообложение
Организации, которые выплачивают дивиденды, признаются налоговыми агентами. В обязанности налоговых агентов входит полное и своевременное исчисление, удержание и перечисление налогов (п. 3 ст. НК РФ).
Если организация выплачивает дивиденды юридическому лицу, следует рассчитать налог на прибыль и представить соответствующую декларацию . При выплате дивидендов физическим лицам обязанности по уплате налога на прибыль не возникает. В таком случае Общество должно начислить и удержать с дохода участника НДФЛ.
Для резидентов-физлиц ставка НДФЛ с дивидендов составляет 13 %, до 2015 года ставка равнялась 9 % (ст. НК РФ). Доходы в виде дивидендов, выплаченные физлицам — нерезидентам РФ, облагаются по ставке 15 %.
Все доходы, производимые в пользу физических лиц, отражаются в справке 2-НДФЛ. С 2016 года удержанный с дивидендов налог отражается и в расчете 6-НДФЛ.
Показывать сумму выплаченных дивидендов физическим лицам в составе декларации по налогу на прибыль Общество не должно (письмо Минфина РФ от 19.10.2015 № 03-03-06/1/59890).
Перечислить НДФЛ с дивидендов нужно не позднее дня их фактической выплаты (п. 6 ст. НК РФ).
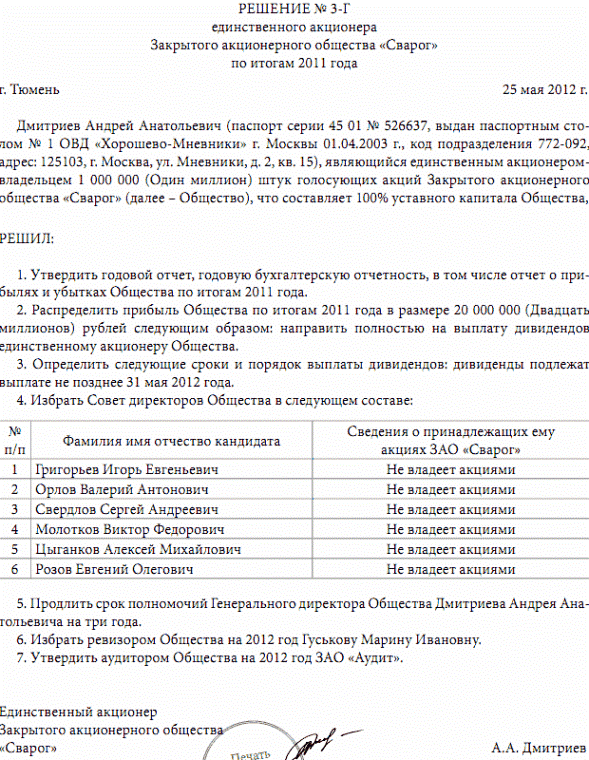
При распределении чистой прибыли предприятия составляется решение о выплате дивидендов – образец приведен в конце статьи. В каком порядке заполняется этот документ? Какие сведения в нем отражают? Рассмотрим законодательные нюансы подробнее.
Решение о выплате дивидендов – регламент составления
Нормативное право распределения ЧП (чистая прибыль) по итогам квартала, полугодия или года дается организациям Законом № 14-ФЗ от 08.02.98 г., а именно п. 1 стат. 28. При этом соответствующее решение принимается на общем собрании ООО, а прибыль распределяется в пропорции к долям каждого из участников общества с той оговоркой, что учредительными документами предприятия может устанавливаться иной механизм распределения дивидендов.
Запрещается принимать решение с целью распределения полученной прибыли (п.1 стат. 29 Закона № 14-ФЗ)
- Ранее оплаты полного размера УК (уставный капитал).
- До выдачи действительной стоимости доли или ее части выбывшему участнику ООО.
- При наличии признаков неплатежеспособности или вероятного появления таковых в случае положительного принятия решения.
- В случае низкой стоимости ЧА (чистых активов), то есть при сохранении соотношения ЧА < УК + РК, где РК – это резервный фонд. Или же при вероятности появления такого соотношения после принятия положительного решения.
Когда правомерно принятие решения (стат. 34, 35 Закона № 14-ФЗ)
- По итогам завершения очередного года – точный срок утверждается в Уставе ООО, но в пределах с 1 марта и по 30 апреля с даты окончания года.
- Вне очереди в любой момент – при соответствии интересам ООО и его участников.
Решение о распределении дивидендов – образец
Принятие или отклонение решения по распределению полученной обществом прибыли входит в компетенцию общего собрания ООО (подп. 7 п. 2 стат. 33 Закона № 14-ФЗ). Или же это может быть решение единственного учредителя о выплате дивидендов. При этом вопрос выплат участникам выносится на рассмотрение в составе общей повестки дня или как единственная актуальная тема. Что за данные отражаются в документе?
Решение о выплатах дивидендов – обязательные реквизиты
- Наименование предприятия.
- Дата проведения и № документа.
- Повестка собрания.
- Перечень участников и размер соотношения их долей.
- Форма и объем выплат.
- Личные подписи всех участников.
- Прочие данные по необходимости.
Для того, чтобы решение было принято, учредителям фирмы необходимо уточнить ряд вопросов. Прежде всего следует определиться, какая сумма ЧП и за какой период подлежит распределению. Далее требуется установить, в каком виде планируется выдавать доход – в денежной форме или натуральной. И наконец утвердить сроки выдачи дивидендов с учетом законодательного ограничения в 60 дн. с момента принятия решения (п. 3 стат. 28 Закона № 14-ФЗ).
Обратите внимание! Если общество не исполнило своих обязанностей перед участником и не выплатило ему причитающиеся дивиденды, обратиться в организацию за получением доходов можно в течение 3 лет (п. 4 стат. 28).
Решение единственного участника о выплате дивидендов – образец
Решение учредителя о выплате дивидендов составляется по общему регламенту. Но поскольку учредитель в такой организации один, он и подписывает документ. Проведение собрания в этом случае необязательно, ведь вопрос решается одним человеком. Для того, чтобы выплата доходов состоялась, издается отдельный приказ. Ответственным лицом за его исполнение признается должностное лицо, к примеру, бухгалтер или кассир.
Выплаты могут начисляться или выплачиваться раз в году, а могут не выплачиваться вообще.
Дивиденды, которые выплачиваться до конца года называются промежуточными (предварительными).
Прежде всего, для их выполнения нужно провести собрание всех акционеров, на котором и учредитель, и все владельцы процентов должны решить, сколько процентов и как часто они будут выплачивать в виде дивидендов.
Это решение становится законным, если оформлен протокол собрания.
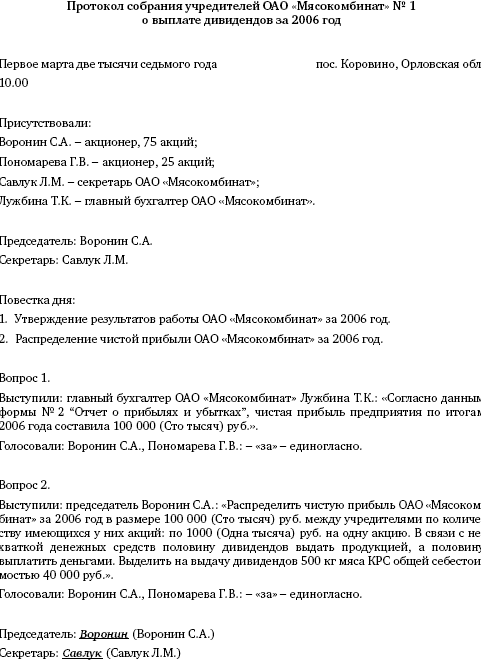
Образец решения о выплате дивидендов обязательно должен иметь такие пункты:
- номер и дата созданного протокола;
- дата и место проведения собрания;
- все вопросы дня;
- подписи всех акционеров.
Согласно закону, в документе обязательно нужно указать
- размеры дивидендов,
- форму их выплат,
- дату.
Также организациям предоставляют право уменьшить сроки выплат.
В протоколе обязательно нужно указать частоту выплат дивидендов учредителям
Конкретного документа, который оформляется для выплаты дивидендов не предусмотрено.
Поэтому чаще всего используются типичные бланки, которые заполняют при выплате денег из кассы или при переводе на счет.
Помимо этих бланков, организация может самостоятельно сделать протокол о выплате дивидендов. В таком случае этот документ должен быть утвержден приказом об учетной политике.
Бухгалтерский отчет
Чтобы отразить выплату дивидендов в ООО, рекомендуется использовать отдельный расчет с учредителями по выплате дивидендов (субсчет 75-2) и счет о расчете по оплате труда персоналу (счет 70).
Для отражения дивидендов в бухгалтерском отчете необходимо отразить одну из этих проводок:
- Дебет 84 Кредит 75-2 – применять для начисления дивидендов учредителю, который заключил трудовой договор (не состоит в штате).
- Дебет 84 Кредит 70 – использовать для начисления дивидендов учредителю, который состоит в штате (является сотрудником организации).
Все записи нужно сделать в день, когда совет акционеров принял решение о выплате дивидендов, согласно требованию инструкции к плану счетов
Пример правильного оформления в отчете:
По итогам 2013 года, ООО «Кентавр» получило 300 тысяч рублей прибыли. 25 апреля, согласно собранию всех учредителей, было принято решение о направлении этой суммы на выплату дивидендов.
Весь капитал общества рекомендуется разделять на 100 обыкновенных акций. Из них 54 акции принадлежат директору «Кентавра», А.В. Иванову, а 46 акций – гражданину Нидерландов С. Анкершмит (который не является сотрудником ООО).
- 1. Дебет 84 Кредит 70
- 162 000 руб. – начисление дивидендов Иванову;
- 2. Дебет 84 Кредит 75-2
- 138 000 руб. – начисление дивидендов Анкершмиту.
Для отражения удержаний налога с выплат нужно провести в отчете один из следующих субсчетов:
- Дебет 75-2 Кредит 68;
- Дебет 70 Кредит 68;
- Дебет 75-2 Кредит 68.
Определение суммы и порядка выплат
Организации могут выплачивать дивиденды учредителю от части прибыли каждого квартала, раз в полгода или год.
Акционер, получающий дивиденды, автоматически должен платить НДФЛ.
Резиденты, которые не являются сотрудниками, тоже обязаны платить налог, только при условии, если дивиденды получены от российских организаций.
В таком случае, внештатные сотрудники удерживают налог 15%, а штатные – 9%.
Если учредитель отказывается от дивидендов, например, в пользу предприятия, то организация все ровно должна удержать НДФЛ и оплатить его согласно законам Российской Федерации.
Если доходы в виде дивидендов получены от других компаний, то к таким выплатам может применяется 0-процентная ставка.
Начисление и выплаты дивидендов учредителю можно проводить не чаще 1 раза в квартал.
Экономисты советуют начислять дивиденды раз в год, т.к. только тогда можно точно определить сумму прибыли и выплат
Если сумма начисленных дивидендов окажется выше чистой прибыли, то эта выплата будет рассматриваться как вознаграждение физическому лицу.
Тогда организации придется заплатить 13% НДФЛ вместо 9%.
К увеличению налога также придется доплатить все взносы страховок и пересдать связанную с этими выплатами отчетность в Фонды.
Получается, что ежеквартально дивиденды можно выплачивать, только если учредители уверенны в стабильности своего предприятия и его доходов.
После заполнения приказа на выплату, срок выплаты дивидендов не должен быть больше, чем 60 дней. Но иногда, по желанию учредителей, сроки выплаты дивидендов в ООО можно уменьшить до 25 дней.
Выплаты всем участникам, должны проводиться одновременно и согласно их доле или акциям.
При нарушении сроков получения дивидендов, акционер вправе требовать через суд проценты за пользование чужими деньгами. Но такое право он имеет только при условии, что просрочка состоялась по вине владельца.
Если компания работает в убыток?
Прямым источником выплаты дивидендов является прибыль компании после оплаты всех налогов.
Это называется «чистая прибыль» и она определяется по бухгалтерским данным.
Но все понимают, что может сложиться так, что по промежуткам компания была в плюсе и получала прибыль, но в конце оказалось, что год закончился с убытком для организации.
В таких случаях выплаты, которые были проведены учредителями, не могут признаваться дивидендами, и не рассматриваются как расходы в налоговом учете.
Эти выплаты не оправданы с экономической точки зрения, и они не направлены на получение дополнительного дохода.
Поэтому, все выплаченные деньги признаются прочими расходами.
В таком случае, в учете нужно указать следующие проводки:
- Дебет 99 (84) Кредит 75;
- Дебет 75 Кредит 68;
- Дебет 91 Кредит 76;
Что делать, когда «упрощенка»?
Если компания пользуется упрощенной системой обложения налогов и все учредители заинтересованы в получении дивидендов, то для этого придется вести бухгалтерский учет.
Выплату дивидендов нужно подтверждать данными с бухгалтерского баланса и отчета о прибыли и убытке
Если этого не сделать, то по налоговым законам эти выплаты будут расцениваться как вознаграждение, а не дивиденды и должны облагаться налогом на 13% ставке, вместо 9%.
Очень часто у компаний накапливается определенный доход, при этом не распределенный на иные нужды. Это происходит сразу за большой период времени. В этом случае у ответственных лиц возникает вопрос о возможности выплаты дивидендов за прошлый период. Как в этом случае возможно это сделать и как регулируется данный вопрос.
Понятие и особенности
Дивиденд произошел от латинского слово. Означает это определенную часть дохода акционерного общества или иных субъектов. Распределяется она между участниками доли или акционерами в соответствии с их владением. Величина выплат определяется на узкоспециализированном собрании между акционерами.
Выплачивается доход несколько раз на ежегодной основе. В некоторых случаях они не выплачиваются вообще. Дивиденды считаются некой инвестицией, с возможностью капитализации и пролонгации. Выплата акционерам позволяет уменьшить капитализационные доходы и не затребует дополнительных накоплений.
Как правило, компании выплачивают доход в конце года. Эти дивиденды называются промежуточными или предварительными. По окончанию именно финансового периода выплачивается остальное.
И тогда это уже называется финальный доход. Это денежная компенсация, выплачиваемая в соответствии с владением доли. Это несет название денежного дивиденда. В некоторых случаях позволяется выплачивать доход дополнительными акциями.
Выплата производится несколькими способами.
- Классический вариант подразумевает выплату денежных средств в наличной и безналичной форме. Это указывается также в протоколе общего собрания при необходимости уточнения данного момента.
Для граждан, решивших получать наличные существуют несколько ограничений. По действующему законодательству, которое регулирует наличное денежное обращение, не допускается выплата дохода акционерам при наличной выручке.
- Дивиденды выплачиваются только за счет иных операций. Расчет производится из свободных денежных средств, полученных со счетов кредитного учреждения или возврата денег иными способами.
В некоторых случаях позволительно выплачивать в виде основных средств или имущества. Например, акционеры получают готовой продукцией или правом требования.
Это считается самым дорогостоящим вариантом при налогообложении. Такой способ еще облагается помимо налога на доход – НДС. При упрощенке проявляется дополнительный доход.
При ЕНДВ все сложнее. Все будет зависеть от деятельности предприятия и возможности перехода ее на ЕНВД. В этом случае операций по праву требования и передачи владения не будет под налогообложением.
При иной ситуации будет разрешение на применение УСН. Поэтому стоит принимать решение о выплате дохода собственной продукцией или иными имущественными правами только после консультации с профессиональными юристами.
Законодательная база
Эти положения регулируется в Российской Федерации действующим Налоговым Кодексом. Понятие дивиденда, по его нормативом, является вся оставшаяся сумма после налогообложения по владению акционера. Ставка в долевом участии оговаривается в этом же нормативном акте в статье 224.
Ранее доход составлял 9% годовых для физического лица – резидентов РФ и 15% для нерезидентов страны. Теперь же для резидента изменилась ставка дохода и составляет она 13%.
Правовая база на распределение прибыли остается в Гражданском Кодексе РФ, а точнее в статье 103. Для этого действия собственники должны провести акционерное собрание. По законодательству сроки собрания также оговариваются – не ранее чем за 2 месяца и не позднее полугода. При этом ООО должны проводить такие мероприятия в период 1.5-30.04.
Решение по распределению дохода принимается коллегиально и при подписании протокола всеми участниками. При единственном учредителе такая документация не оформляется в соответствии с Федеральными законами №14 и 208.
Нераспределенный доход может тратиться на:
- оплату дохода акционеров;
- повышения денежного капитала компании;
- создание резерва;
- погашение долга прошлого квартала;
- выплата заработной платы сотрудникам;
- капиталовложения;
- иные цели.
Можно ли выплатить дивиденды за прошлые года
Вопросом «Можно ли выплатить дивиденды за прошлые года?» задаются многие учредители. В 2018 году компетентные органы смогли ответить на этот вопрос в соответствии с действующим законодательством.
Организация вправе выплатить дивиденды за прошлый период времени. Это регулируется письмом из Министерства Финансов и последней его редакции.
Эту же позицию поддерживают в судебных и иных коллегиальных и государственных органах. При распределении чистого дохода нужно упомянуть о существующем уставе учреждения. При этом направлять доход на такие нужды можно и возможно только при отсутствии планов на формирования резерва.
Либо при желании акционирования работников. В ином случае происходит обложение по иным ставочным коэффициентам.
Видео: Правила
Бухгалтерия
Дивиденды начисляются в соответствии с действующим законодательством Российской Федерации. При проведении такового действия делаются проводки, где Кредит 75,2, а Дебет 84.
Если прибыль начислена, но пока не востребована в бухгалтерии отражается иной проводкой. Если компания по каким- либо причинам не выплачивает дивиденды, то акционер может получить прибыль в иное время. Начисленные дивиденды восстанавливаются в состав чистой прибыли после трех лет невосстребования.
В некоторых случаях такие дивиденды могут продлеваться на срок не более пяти лет. При этом проводка будет Дебет 75,2, а Кредит 84 по субсчету. Налогообложение здесь не производится.
Документальное оформление
Регулирует документальное оформление Налоговая инспекция.
Для этого нужно:
- зарегистрировать устав, где описывается процедура оформления дивидендов;
- протокол с подписями всех участников;
- подтверждающая документация владения акций;
- бухгалтерские проводки с чистой прибылью.
Выплата прибыли акционерам подтверждается платежными справками.
Ошибка при расчетах чистой прибыли
По всем правовым актам бухгалтер обязан внести поправки при обнаружении ошибок в бухгалтерской отчетности. Все внесенные изменения должны соответствовать действительности. При занижении показателя прибыли должен в документации появиться дополнительный доход организации. Он должен распределяться также между акционерами.
При завышении размера дохода и при уже существующих выплатах дивидендов нужно занижать прибыль. После исправления показатели будут несколько занижены. В следующем периоде акционеры получат меньше, чем должны были получить в связи с такой ошибочной информацией.
При отправке бухгалтерского баланса бухгалтер должен проверить правильность расчета и подсчета. Исправить такие документы возможно, но занимает это достаточно много времени. Но акционеры получат свою прибыль в любом случае, даже по прошествии времени.
Налогообложение прибыли акционеров
Здесь присутствуют разные формы и принципы налогообложения. Общее налогообложение равно 20% от суммы прибыли, полученной организации за финансовый период. Облагается только финансово-хозяйственная деятельность.
Ставка, которая предусматривается для УСН вместе с объектом прибыль за вычетом расходной части. Общий коэффициент составит 7%. Стоимость дивидендов при классике равно 20%, а по упрощенной схеме необходимо заплатить государству всего 7%.
При расчете размера налогообложения можно рассчитывать полную нагрузку. При этом показатель никак не превысит общего коэффициента.
Из этого следует, если перейти на режим УСН или ЕНВД, то выплата акционерам прибыли осуществляется гораздо легче.
Выплаты нерезидентам
Выплата дивидендов нерезидентам – достаточно трудоемкий процесс со своими особенностями. Главным нюансом становится применение повышенного коэффициента налогообложения. Прибыль иностранца при доле в компании с деятельностью не связанной с Россией, облагается по ставке 15%. Но этот показатель действует не всегда.
Другие показатели оглашаются при наличии подписи на собрании акционеров для минимизации рисков двойного налога. Ведь при пребывании на разных территориях именно это может и произойти. Расчет и списание производится не налоговым представителем при отсутствии налогообложения в соответствии с международной конвенцией.
Условия уменьшения показателя заключаются только при официальном подтверждении дохода иностранца. Иностранная организация должна подтвердить наличия постоянного местонахождения нерезидента на своей территории.
При этом у России с данной странной должно быть соглашение в соответствии с действующим Налоговым Кодексом Российской Федерации.
Решение по выплате прибыли акционерам решают участники компании, а не бухгалтер. В его задачи входит только предоставления правильной бухгалтерской отчетности в срок. Если акционеры приняли решения о распределении или перераспределении денежных средств, то бухгалтер обязан отразить соответствующее действие в бухгалтерском балансе.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации