
Когда сдавать 6 ндфл за год. Норматив выплаты не превышен
При сдаче 6 НДФЛ за 4 квартал 2017 года (правильнее будет — "за 2017 год ") необходимо использовать форму, которая утверждена 14.10.2015г Приказом ФНС РФ №ММВ-7-11/450 «Об утверждении формы расчета сумм налога на доходы физических лиц, исчисленных и удержанных налоговым агентом (форма 6-НДФЛ) и порядка по ее заполнению, а также формата и порядка представления расчета сумм налога на доходы физических лиц, исчисленных и удержанных налоговым агентом в электронной форме". Приказ определят порядок заполнения формы и формат представления в электронном виде.
Статья 230 Налогового кодекса РФ (абз.3 п. 2) устанавливает сроки сдачи отчетов по форме 6 НДФЛ: Налоговые агенты, к которым относятся организации и индивидуальные предприниматели, осуществляющие выплаты физическим лицам в соответствии с действующим законодательством, отчитываются за I квартал, полугодие, 9 месяцев и год. Срок, в течение которого необходимо отчитаться – один месяц после отчетного периода, за год – не позднее 1 апреля следующего года.
Срок, когда необходимо сдавать отчет по форме 6-НДФЛ в 2017 году:
- 30 апреля – за I квартал;
- 31 июля – за полугодие;
- 31 октября – за 9 месяцев;
- 02 апреля 2018 года – за 2017 год (поскольку 1 апреля — выходной день).
Следует иметь ввиду, что если последний день срока сдачи отчетности выпадает на выходной или нерабочий праздничный день, сдать отчет можно в ближайший следующий за таким днем рабочий день (п. 7 ст. 6.1 НК РФ). Таким образом, срок сдачи 6 НДФЛ 4 квартал 2017 года (за 2017 год) — не позднее 02 апреля 2018 года.
Срок сдачи 6 НДФЛ за 4 квартал 2017 года (за 2017 год)
Последний срок сдачи 6 НДФЛ за 4 квартал 2017 года — 2 апреля 2018 года. В случае не предоставления отчетности в срок налоговая инспекция наложит штрафные санкции.
Как уже отмечалось выше, в пункте 7 статьи 6.1 Налогового кодекса РФ приведена норма для случаев, когда срок сдачи отчета приходится на выходные или праздничные дни, в таком случае срок сдачи 6-НДФЛ переносится на первый рабочий день, следующий за выходными или праздничными днями.
Штрафы за непредставление 6 НДФЛ в срок.
Главбух должен знать, что если в срок не сдать 6 НДФЛ, то организация (или ИП) будут оштрафованы на 1000 руб. за каждый полный или неполный месяц задержки. Эта норма предусмотрена в п.
1.2 статьи 125.
В случае непредставления в течении 10 дней после установленного срока расчёта 6 НДФЛ, могут быть применены дополнительные санкции — налоговая инспекция имеет право приостановить операции по банковским счетам.
За допущенные ошибки в отчетности штраф будет наложен на основании статьи 126.1 Налогового кодекса РФ. Размер штрафа составляет 500 руб. Штраф полагается только за ошибки в доходах и суммах налога. За ошибку в форме, допущенную в адресе компании, санкций последовать не должно. Штраф не может быть наложен на тех, кто самостоятельно выявит ошибки в документе и своевременно представит в налоговую уточнённый документ до момента, когда налоговики обнаружат недостоверную информацию.
Надо ли сдавать нулевую форму 6 НДФЛ?
Нулевую форму 6 НДФЛ сдавать не требуется. Это следует из письма ФНС РФ от 23.03.2016 № БС-4-11/4958.
Компании и индивидуальные предприниматели обязаны сдавать 6-НДФЛ только в тех случаях, когда они являются налоговыми агентами — в случае выплат доходов работникам (в соответствии со ст. 226 НК РФ).
Сдачи формы не требуется в случаях:
- В штате нет сотрудников вообще.
- В штате есть сотрудники, но выплаты в отчётном периоде им не производились.
- Отсутствует хозяйственно-финансовая деятельность.
6 НДФЛ за 3 квартал 2017 года: образец заполнения
Расчет по страховым взносам за 2017 год
КБК НДФЛ 2018 за сотрудников
Конкретный КБК по НДФЛ в 2018 году зависит от того, кто именно является плательщиком налога. В том случае, если…
Сдача 6-НДФЛ.
«Уполномоченная бухгалтерияОтчетМастер» поможет сдать 6-НДФЛ в налоговую через интернет за низкую цену. Цена отправки 6-НДФЛ 300 руб. Наша цена ниже рыночной, обычная рыночная цена отправки отчета в налоговую от 500 руб. Для того чтобы через нас отправить отчет 6-НДФЛ необходимо проделать три простых шага: 1) Подписать доверенность и договор. 2) Оплатить счет 3) Прислать файл отчета. После этого остается ждать ответных документов от спец. оператора связи и от ФНС. На нашем сайте есть информация о сроках сдачи 6-ндфл. Если вы не в курсе как сформировать файл отчета, вы может обратиться к нам и наши бухгалтера за вас заполнят отчет и отправят его в налоговую.
Все отправленные отчеты защищены и хранятся на защищенных серверах к которым ни у кого нету доступа. По вашему запросу может предоставить вам отчет в печатной форме. Кроме отправки 6-ндфл можете воспользоваться нашими бесплатными услугами, а именно сверка с ФНС, выписка ЕГРЮЛ или ЕГРИП с электронной печатью налоговой. На нашем сайте есть различные конкурсы, где вы можете выиграть бесплатную отправку любого отчета в любой контролирующий орган.
Мы всегда рады вам помочь. С уважением ваш персональный уполномоченный представитель.
Как через интернет отправить декларацию 6-НДФЛ.
Шаг 1.Необходимо предоставить следующую информацию:
Шаг 2.После того как мы получим информацию из 1 шага мы вам присылаем:
- Бланк доверенности с ФНС (необходимо будет ознакомиться поставить подпись и печать)
- Бланк договора который заключается с нашей и вашей стороны.
- Информацию о стоимости услуги и как оплатить наши услуги.
Необходимо будет подписать договор который заключается с нашей и вашей стороны.
Бланк доверенности ФНС необходимо заполнить, распечатать в двух экземплярах.
ВАЖНО: Без доверенности ИФНС пришлют отказ в приеме отчетности.
Шаг 3. Вы нам присылаете:
- Подписанный договор;
- Подписанную доверенность;
- Файл с отчетом.
*К этому моменту должен быть оплачен счет.
Шаг 4.После получения документов о приеме Вашей отчетности в ИФНС присылаем Вам квитанции, протокол на электронную почту.
Сроки сдачи 6-НДФЛ за 2017 год.
Так как срок сдачи 6 НДФЛ выпадает на субботу, то отчитаться нужно будет успеть не позднее 3 апреля 2017 года (понедельник).
Какой срок сдачи 6 НДФЛ за 4 квартал 2016 года
По 6-НДФЛ отчитываются за первый квартал, полугодие, девять месяцев — не позднее последнего дня месяца, следующего за соответствующим периодом. За год — не позднее 1 апреля следующего года. Так установлено в пункте 2 статьи 230 Налогового кодекса РФ. Если крайний срок сдачи выпадает на выходной или праздник, отчитаться нужно в первый рабочий день. Так, срок сдачи 6 НДФЛ за 4 квартал (за 2016 год) — не позднее 3 апреля 2017 года. Поскольку 1 апреля выпадает на субботу.
Примечание. Если компания задержала отчет, за каждый месяц просрочки ей начисляют штраф — 1000 руб. (ст. 76, п. 1.2 ст. 126 Налогового кодекса РФ).
Как отчитываются по 6НДФЛ
6-НДФЛ сдают налоговые агенты — пункт 2 статьи 230 Налогового кодекса РФ. Это компании и предприниматели, которые выплачивают физическим лицам доходы, облагаемые НДФЛ. Сведения в отчет включают по всем физлицам. Указывают даты, когда сотрудники получили доход, когда с них удержали налог, и когда его следовало перечислить в бюджет.
Правильно заполнить расчет помогут контрольные соотношения — письмо ФНС от 10 марта 2016 г. № БС-4-11/3852. Только вот беда, налоговики постоянно их обновляют. Важно не пропустить новые письма ФНС.
Проверьте, правильно ли вы заполнили расчеты за прошлые периоды.
По какой форме подавать 6-НДФЛ
Отчитываться по 6-НДФЛ можно на бумаге или в электронном виде. С 2016 года через интернет отчитываются компании с численностью работников до 25 работников (п. 2 ст. 230 Налогового кодекса РФ). Если численность персонала — до 24 человек включительно, подать расчет можно на бумаге.
По материалам: glavbukh.ru
Со следующего года работодатели будут ежеквартально подавать сведения по суммам рассчитанного и перечисленного в бюджет НДФЛ. Требования к отчетности - очень жесткие, штраф предусмотрен даже за ошибки.
Дополнительно к действующей форме 2 НДФЛ, вводится еще одна— 6 НДФЛ, новая отчетность для всех работодателей, исполняющих функции налогового агента. Связано это с изменениями, внесенными в статью 230 НК в мае текущего года.
Цель введения отчетности
Напомним, что с 2016 года удержанные суммы налога с физических лиц должны уплачиваться в бюджет в течение 1 дня после получения дохода.Исключение касается только больничных листов и отпускных: НДФЛ с них перечисляют до последнего дня месяца, в котором производилась выплата. Раньше проверить правильность расчета налога органы ФНС могли только во время выездных проверок, которые проводятся выборочно и довольно редко.
Квартальный расчет дает возможность получать сведения в оперативном режиме и проверять их в процессе камеральной обработки. Конечно, это повысит нагрузку на работодателей, но зато упростит выполнение контрольной функции налоговым органам. Сложнее всего будет тем, кто ведет учет без использования автоматизированных систем. Их внедрение, в свою очередь, требует вложений. В представленном ниже видеоролике эксперт-бухгалтер «Контур школы» Наталья Горбова рассказывает о том, что такое 6 НДФЛ, и как это нововведение повлияет на другие виды налогообложения.
Порядок заполнения и сдачи
По общему правилу организации сдают отчетность по месту регистрации, а их обособленные подразделения — по месту фактического расположения.
Только налогоплательщики, отнесенные к крупнейшим, могут сдавать одну общую форму в том регионе, где их отнесли к этой категории. Коды мест, куда нужно будет подавать отчет, перечислены в таблице 1.
Внешне новая форма 6 НДФЛ ничем не отличается от других формализованных налоговых документов. Она состоит из 3-х листов.
Титульный
Содержит ИНН, КПП, ОКВЭД, наименование организации, коды налоговой инспекции, отчетного периода, номер корректировки.
Лист 2
Состоит из 2-х разделов. В первом указывается общая величина удержанного налога с доходов физических лиц по всей организации. Для каждого отчетного периода она считается нарастающим итогом и должна совпадать с данными раздела 4 (лист 3). Коды ОКТМО указывают в следующем порядке:
- организации или их обособленные подразделения — муниципального образования по месту расположения;
- ИП, адвокаты, нотариусы — по месту постоянной регистрации (жительства);
- индивидуальные предприниматели, применяющие ЕНВД или СПН — по месту деятельности.
Второй раздел содержит суммы дохода, вычетов, рассчитанного налога по всем кодам и сумму уплаченного авансового платежа. Если применяется несколько налоговых ставок, раздел 2 заполняется на каждую из них.
Лист 3
Включает 3,4 разделы. В третьем указываются коды стандартных, имущественных и социальных вычетов. В четвертом — даты, суммы выплаченных доходов и перечисленного налога. Все суммы исчисляются в полных рублях с учетом правил округления.
Отчет сдается в течение месяца, следующего за 1, 2, 3 кварталами, а расчетная форма за год — до 1 апреля следующего года. В бумажном виде разрешается сдавать его организациям с численностью работников до 25 человек. За нарушение порядка предусмотрено наказание:
- за непредставление ежеквартального отчета — 1 000 рублей штрафа за каждый месяц (полный, неполный);
- за нарушение сроков свыше 10 дней после установленной даты — ФНС может приостановить операции по счетам в банке и электронные переводы;
- за недостоверные сведения — 500 рублей штрафа, избежать его можно только, если исправить сведения до их обнаружения инспектором.
Многие юристы считают, что такие строгие меры вызовут рост конфликтных ситуаций и судебных споров. Например, «недостоверность» отчета может следствием простой технической ошибки бухгалтера. Невозможность снять со счета средства для выплаты зарплаты или того же налога — может вызвать еще большие негативные последствия.
Видео
Виктор Степанов, 2015-09-06
Вопросы и ответы по теме
По материалу пока еще не задан ни один вопрос, у вас есть возможность сделать это первым
Расчет 6-НДФЛ – еще один вид отчетности для всех работодателей. Его должны сдавать организации и ИП с работниками, начиная с 1 квартала 2016 года.
Примечание : 26 января 2018 года на сайте ФНС был опубликован приказ о внесении изменений в действующую форму расчета, в связи с чем за 2017 год 6-НДФЛ сдается по новой форме. В настоящий момент она не опубликована и появится на сайте в ближайшее время, также, как и образец ее заполнения.
Образец заполнения 6-НДФЛ
Образец заполнения расчета 6-НДФЛ вы можете посмотреть на этой странице .
Куда сдавать расчет 6-НДФЛ
6-НДФЛ необходимо сдавать в ту же ИФНС, в которую был перечислен НДФЛ . Адрес и контактные данные вашей налоговой инспекции, можно узнать при помощи этого сервиса
Форма расчета 6-НДФЛ
Расчет 6-НДФЛ можно передать в налоговую инспекцию двумя способами:
- В бумажной форме лично или по почте заказным письмом. Такой способ подходит только тем работодателям, у которых среднесписочная численность сотрудников получивших доход в налоговом периоде составляет менее 25 человек.
- В электронном виде на дисках и флешках или через интернет посредством операторов ЭДО или сервиса на сайте налоговой службы.
Сроки сдачи формы 6-НДФЛ в 2018 году
Расчет 6-НДФЛ необходимо сдавать ежеквартально . Крайний срок подачи – последнее число первого месяца следующего квартала.
Примечание : если отчетный день выпадает на выходной или праздник, то крайний срок сдачи переносится на ближайший рабочий день.
Штрафы за несдачу формы 6-НДФЛ
Штраф за несвоевременную подачу расчета 6-НДФЛ составляет 1000 рублей за каждый месяц просрочки. Кроме этого налоговые инспекторы имеют право заблокировать расчетный счет организации (ИП) в случае задержки в сдаче отчета более чем на 10 дней.
Штраф за подачу отчета содержащего недостоверные сведения составляет 500 рублей за каждый документ.
Порядок заполнения формы 6-НДФЛ
Официальную инструкцию по заполнению расчета 6-НДФЛ вы можете скачать по этой ссылке .
Общие требования
Ниже перечислены основные требования, которые необходимо соблюдать при заполнении расчета 6-НДФЛ:
- Расчет заполняется на основании данных содержащихся в регистрах налогового учета (начисленные и выплаченные доходы, предоставленные налоговые вычеты, исчисленный и удержанный НДФЛ).
- Форма 6-НДФЛ составляется нарастающим итогом (первый квартал, полугодие, 9 месяцев и календарный год).
- Если все требуемые показатели не получается уместить на одной странице, то заполняется необходимое количество страниц. Итоговые данные в этом случае отражаются на последней странице.
- Все страницы, начиная с титульного листа должны быть, пронумерованы («001, «002» и т.д.).
- При заполнении расчета 6-НДФЛ запрещается:
- исправление ошибок при помощи корректирующего средства;
- двусторонняя печать листов;
- скрепление листов, приводящее к порче бумажного носителя.
- При заполнении формы 6-НДФЛ необходимо использовать чернила черного, фиолетового или синего цвета.
- При заполнении расчета на компьютере печать знаков выполняется шрифтом Courier New высотой 16-18 пунктов.
- Каждому показателю в форме расчета соответствует одно поле, состоящее из определенного количества знакомест. В каждом поле указывается только один показатель (исключение составляют показатели, значением которых являются дата или десятичная дробь).
- Для указания даты используются по порядку три поля: день (поле из двух знакомест), месяц (поле из двух знакомест) и год (поле из четырех знакомест), разделенные знаком «.» («точка»).
- Для десятичной дроби используются два поля, разделенные знаком «точка». Первое поле соответствует целой части десятичной дроби, второе дробной части десятичной дроби.
- В расчете обязательны к заполнению реквизиты и суммовые показатели. При отсутствии значения по суммовым показателям указывается ноль («0»).
- Текстовые и числовые поля заполняются слева направо, начиная с крайней левой ячейки, либо с левого края поля, отведенного для записи значения показателя.
- Если для указания какого-либо показателя не требуется заполнение всех знакомест, то в незаполненных ячейках необходимо поставить прочерк.
- Дробные числа заполняются аналогично правилам заполнения целых чисел. Если знакомест для указания дробной части больше чем цифр, то в свободных ячейках ставятся прочерки (например, «123456——.50»).
- Суммы НДФЛ исчисляются и указываются в полных рублях по правилам округления (менее 50 копеек отбрасываются, а 50 копеек и более округляются до полного рубля).
- Расчет 6-НДФЛ заполняется отдельно по каждому ОКТМО.
- На каждой странице формы 6-НДФЛ в соответствующем поле необходимо поставить подпись и дату подписания расчета.
Титульный лист
Поле «ИНН» . ИП и организации указывают ИНН, в соответствии с полученным свидетельством о постановке на учет в налоговом органе. У организаций ИНН состоит из 10 цифр, поэтому при заполнении необходимо в 2-х последних ячейках поставить прочерки (например, «5004002010—»).
Поле «КПП» . ИП поле КПП не заполняют. Организации указывают КПП, который был получен в ИФНС по месту нахождения (обособленные подразделения указывают КПП по своему месту нахождения).
Поле «Номер корректировки» . Ставится: «000» (если за налоговый период (квартал) расчет сдается первый раз), «001» (если это первое исправление), «002» (если второе) и т.д.
Поле «Период представления (код)» . Указывается код периода, за который сдается расчет (см. Приложение 1 ).
Поле «Налоговый период (год)» . Указывается год налогового периода, за который сдается расчет (например, 2016).
Поле «Представляется в налоговый орган (код)» . Указывается код налогового органа, в который подается расчет 6-НДФЛ. Код вашей ИФНС вы можете узнать при помощи .
Поле «По месту нахождения (учета) (код)» . Указывается код места представления расчета в налоговый орган (см. Приложение 2 ).
Поле «налоговый агент» . Индивидуальным предпринимателям необходимо построчно заполнить свою фамилию, имя и отчество. Организации пишут свое полное наименование в соответствии с учредительными документами.
Поле «Код по ОКТМО» . Организации указывают код ОКТМО по месту нахождения (нахождения обособленного подразделения). ИП указывают код по ОКТМО по месту жительства.
Поле «Номер контактного телефона» . Указывается телефонный код города и номер телефона, по которому можно будет с вами связаться работникам налоговой инспекции (например, «+74950001122»).
Поле «На страницах» . В данном поле указывается количество страниц, из которых состоит расчет 6-НДФЛ (например, «002»).
Поле «c приложением подтверждающих документов или их копий» . Здесь ставится количество листов у документов, которые прилагаются к расчету 6-НДФЛ (например, доверенность представителя). Если таких документов нет, то поставьте прочерки.
Блок «Доверенность и полнота сведений, указанных в настоящем расчете, подтверждаю» .
В первом поле необходимо указать: «1» (если расчет подтверждает ИП или руководитель организации), «2» (если представитель налогового агента).
В остальных полях этого блока:
- Если расчет сдает ИП, то ему необходимо поставить только подпись и дату подписания расчета.
- Если расчет сдает организация, то необходимо построчно указать ФИО руководителя в поле «фамилия, имя, отчество полностью». После чего руководителю необходимо поставить подпись и дату подписания расчета.
- Если расчет сдает представитель (физическое лицо), то необходимо построчно указать ФИО представителя в поле «фамилия, имя, отчество полностью». После этого представителю необходимо поставить подпись, дату подписания и указать наименование документа, подтверждающего его полномочия.
- Если расчет сдает представитель (юридическо лицо), то в поле «фамилия, имя, отчество полностью» пишется ФИО уполномоченного физического лица этой организации. После этого, данному физлицу необходимо поставить подпись, дату подписания и указать документ, подтверждающий его полномочия. Организация в свою очередь заполняет свое наименование в поле «наименование организации».
Раздел 1. Обобщенные показатели
В Разделе 1 указываются обобщенные суммы НДФЛ по всем работникам нарастающим итогом с начала налогового периода по соответствующей налоговой ставке.
Если доходы в течение налогового периода выплачивались по разным ставкам, то Раздел 1 нужно заполнить отдельно по каждой налоговой ставке (за исключением строк 060-090).
Соответственно если все показатели строк Раздела 1 не получается уместить на одной странице, то заполняется необходимое количество страниц. Итоговые показатели по всем ставкам (строки 060-090) заполняются на первой странице.
В Разделе 1 указывается:
Строка 010 – ставка налога, по которой был исчислен НДФЛ.
Строка 020 – обобщенная сумма начисленного дохода по всем работникам нарастающим итогом с начала налогового периода.
Строка 025 – обобщенная сумма начисленных дивидендов по всем работникам нарастающим итогом с начала налогового периода.
Строка 030 – обобщенная сумма предоставленных налоговых вычетов уменьшающих доход подлежащий налогообложению, нарастающим итогом с начала налогового периода.
Строка 040 – обобщенная сумма исчисленного НДФЛ по всем работникам нарастающим итогом с начала налогового периода.
Строка 045 – обобщенная сумма исчисленного налога на доходы в виде дивидендов нарастающим итогом с начала налогового периода.
Строка 050 – обобщенная сумма фиксированных авансовых платежей по всем работникам, принимаемая в уменьшение суммы исчисленного налога с начала налогового периода.
Строка 060 – общее количество работников, получивших в налоговом периоде облагаемый налогом доход. В случае увольнения и приема на работу в течение одного налогового периода одного и того же сотрудника, количество работников не корректируется.
Строка 070 – общая сумма удержанного налога нарастающим итогом с начала налогового периода.
Строка 080 – общая сумма налога, не удержанная налоговым агентом, нарастающим итогом с начала налогового периода.
Строка 090 – общая сумма налога, возвращенная налоговым агентом налогоплательщикам в соответствии со статьей 231 НК РФ, нарастающим итогом с начала налогового периода.
Раздел 2. Даты и суммы фактически полученных доходов и удержанного НДФЛ
В Разделе 2 указываются даты фактического получения работниками дохода и удержания налога сроки перечисления налога и обобщенные по всем работникам суммы фактически полученного дохода и удержанного налога.
В Разделе 2 указывается:
Строка 100 – дата фактического получения доходов, отраженных по строке 130.
Строка 110 – дата удержания налога с суммы фактически полученных доходов, отраженных по строке 130.
Строка 120 – дата, не позднее которой должна быть перечислена сумма налога.
Строка 130 – обобщенная сумма фактически полученных доходов (без вычитания суммы удержанного налога) в указанную в строке 100 дату.
Строка 140 – обобщенная сумма удержанного налога в указанную в строке 110 дату.
Если в отношении различных видов доходов, имеющих одну дату их фактического получения, имеются различные сроки перечисления налога, то строки 100-140 заполняются по каждому сроку перечисления налога отдельно.
Приложение 1. Коды периодов предоставления
Примечание : ликвидированные (реорганизованные) организации заполняют код, соответствующий периоду времени от начала года, в котором произошла ликвидация (реорганизация), до дня завершения ликвидации (реорганизации).
Приложение 2. Коды мест представления расчета 6-НДФЛ
Нулевой расчет по форме 6-НДФЛ
Отчет 6-НДФЛ с нулевыми показателями сдавать не нужно .
Позиция представителей ФНС в это вопросе довольно простая: если в течение налогового периода не было выплат и НДФЛ не удерживался, форму 6-НДФЛ сдавать не надо.
Не требуется сдавать 6-НДФЛ и в тех случаях, когда сотрудников нет в принципе, а также когда ИП или организация только зарегистрировались и работать ещё не начали.
Примечание : для своей подстраховки вы можете (но не обязаны) написать в ИФНС пояснение в произвольной форме на каком основании (отсутствие выплат, деятельности, сотрудников) вы не стали подавать отчет 6-НДФЛ.
Форма 6-НДФЛ — это отчетность, составляемая по обобщенным цифрам, отражающим процесс начисления удерживаемого налога и его дальнейшую судьбу (уплату, невозможность удержания, возврат).
Формируется и сдается этот отчет поквартально. В его состав входят 2 основных раздела. В первом вышеперечисленные сведения приводятся нарастающим итогом за весь период с начала года, а во втором — детально по срокам, оказавшимся обязательными для соблюдения согласно правилам их определения. Применительно к последнему из кварталов периода расписываются суммы НДФЛ к уплате.
То есть на протяжении года по рассматриваемой форме создается 4 отчета, включающих данные за 1 квартал, полугодие, 9 месяцев и год в разделе 1. И каждый из них содержит данные, относящиеся к последнему из кварталов периода, в разделе 2.
Нюансы, которые необходимо учесть при оформлении рассматриваемого отчета, ищите в публикации «Отчет по форме 6-НДФЛ за год — пример заполнения» .
Сроки для подачи 6-НДФЛ
Сроки , установленные для представления рассматриваемой отчетности, делятся на 2 вида (п. 2 ст. 230 НК РФ):
- Для первых 3 отчетов, создаваемых в течение года, они истекают в последние дни месяцев, идущих непосредственно следом за каждым отчетным периодом.
- Для годового отчета крайний срок сдачи совмещен с датой, указанной в качестве предельной для представления другой отчетности по этому же налогу (составляемой в виде персональных справок на каждого работника). НК РФ определяет эту дату как 1 апреля года, наступающего за периодом отчета.
То есть срок сдачи 6-НДФЛ за 4 квартал (а точнее, за год) отличается от сроков подачи ежеквартальных отчетов, но совпадает со сроком представления другой отчетности, созданной на этих же данных.

О том, какое значение имеет сопоставимость цифр в сдаваемых за год отчетах, читайте в публикации «Контрольные соотношения для проверки формы 6-НДФЛ» .
Совпадение указанного в НК РФ срока с общевыходным днем приводит к его смещению на более позднюю дату (п. 7 ст. 6.1 НК РФ), приходящуюся на будний день. В 2019 году таких смещений нет.
Итоги
Для подачи отчета 6-НДФЛ за год установлены особые сроки, отличающиеся от сроков представления такой же отчетности, сдаваемой поквартально. Приходятся они на ту же дату, которая указана предельной для направления в ИФНС персональной отчетности по этому же налогу, т. е. на 1 апреля года, наступающего за периодом отчета.
В прошлом году налоговые агенты — компании и ИП — уже сдали форму 6-НДФЛ по итогам за 1 квартал, полугодие и 9 месяцев. Теперь предстоит отчитаться за 2016 год. Кстати, многие уже подговили и сдали расчет пораньше.
Сроки сдачи 6-НДФЛ за 2016 год
Если за первые три отчетных периода расчет надо сдавать не позднее последнего дня месяца, следующего за отчетным периодом. То на 6-НДФЛ за 4 квартал 2016 года есть еще два дополнительных месяца. То есть сдавать форму надо не в конце января, а в конце марта.
Общий срок сдачи расчета — не позднее 1 апреля (абз. 3 п. 2 ст. 230 НК РФ), но так как в этом году этот день выпадает на субботу, то срок переносится на понедельник. Поэтому срок сдачи 6-НДФЛ за 2016 год истекает 3 апреля 2017 года. Но безопаснее отчитаться заранее.
Оставьте в запасе пару недель до крайнего срока. Так вы успеете исправить возможные ошибки. Если сдать отчет с ошибками, то возможен штраф 500 рублей (ст. 126.1 НК РФ). Штрафа не будет, если все ошибки исправить до крайнего срока.
Внимание! Вы читаете полезную статью для бухгалтера!
Если пропустить срок сдачи 6-НДФЛ за 4 квартал 2016 год
Сдать расчет лучше заранее, тем более что время на подготовку еще есть. Если не успеть, налоговики оштрафуют. Сумма штрафа за 6-НДФЛ составит 1 тыс. рублей за каждый полный, а также неистекший месяц со дня — крайнего срока сдачи расчета (п. 1.2 ст. 126 НК РФ).
Например, если сдать 6-НДФЛ за 4 квартал (2016 год) на 1 день позже — 4 апреля 2017 года, штраф составит 1 000 рублей.
Обратите внимание, которые переехали в 2016 году, сдадут в новую инспекцию два расчета 6-НДФЛ и две справки 2-НДФЛ на каждого работника (письмо ФНС от 27.12.2016 № БС-4-11/25114).
Как сдать 6-НДФЛ за 4 квартал в срок
Расскажем, что надо учесть сразу, чтобы уложиться со сдачей расчета в срок.
Если вы поменяли налоговую . Расчет 6-НДФЛ сдавайте в новую инспекцию. Если компания переехала в 2016 году, то заполните два отчета. В первом запишите выплаты, с которых перечисляли налог в старую инспекцию, и поставьте ОКТМО по прошлому месту учета. Второй отчет заполните с новым ОКТМО. В этом расчете отражайте доходы физлиц, НДФЛ с которых платили уже в новую инспекцию. КПП в обоих расчетах поставьте одинаковый — по новому адресу (письмо ФНС России от 27.12.2016 № БС-4-11/25114).
Если вы закрыли обособленное подразделение . Сдавайте расчет до закрытия обособленного офиса. Если компания не успела и уже сняла подразделение с учета, сдавайте 6-НДФЛ по местонахождению компании. Для этого заполните отдельный расчет по подразделению. Хотя сдавать вы будете отчет за подразделение, поставьте в поле «код по месту нахождения (учета)» значение 212. В расчете запишите ИНН компании и КПП головного офиса. Такой порядок заполнения порекомендовали налоговики, которых мы опросили.
Если у вас была реорганизация. Сдать 6-НДФЛ за 4 квартал 2016 года надо в срок и до окончания реорганизации. Обязанности налогового агента не переходят к новой компании (письмо ФНС России от 26.10.2011 № ЕД-4-3/). Поэтому представлять расчет она не обязана. А некоторые инспекторы и вовсе не принимают отчетность у новой компании. Если хотите представить расчет, уточните это в своей налоговой. За реорганизованную компанию заполните отдельный 6-НДФЛ. В нем поставьте ИНН, КПП и название новой компании. Если сменили инспекцию, ОКТМО ставьте старый.
Образец заполнения 6-НДФЛ за 4 квартал 2016 года
В 2016 году компания переехала из Бологовского района г. Твери в Москву (Басманный район).
КПП по старому адресу — 690801001, ОКТМО по прежнему месту учета — 28608000. Инспекция по новому адресу присвоила новый КПП — 770901001, ОКТМО по новому адресу — 45375000. Отчетность за 2016 год сдайте в инспекцию по Москве. В расчете 6-НДФЛ и справках 2-НДФЛ за период до переезда ставьте ОКТМО — 28608000, после переезда — 45375000. КПП в обоих отчетах — 770901001.
Куда сдавать 6-НДФЛ крупнейшим налогоплательщикам
Крупнейшие компании должны сдать 6-НДФЛ за 4 квартал 2016 года и 2-НДФЛ за 2016 год в инспекцию по месту учета головного офиса и подразделений. Раньше эти компании могли выбрать, куда отчитаться: в инспекцию по крупнейшим налогоплательщикам или территориальные налоговые (п. 2 ст. 230 НК РФ). Теперь выбора нет и отчитаться нужно в территориальную налоговую.
Изменения связаны с тем, что инспекции по крупнейшим налогоплательщикам больше не администрируют НДФЛ. Они передали эти функции в территориальные инспекции. Об этом сообщила ФНС в письме от 19.12.2016 № БС-4-11/
Пока бухгалтеры готовят годовой расчет, уже идет 1 квартал и скоро надо сдавать квартальную отчетность 2017 года.
Сдать 6-НДФЛ в 2017 году нужно (абз.3 п. 2 ст. 230 НК РФ):
- за 1 квартал — 02.05.2017 г.;
- за 2 квартал — 31.07.2017 г.;
- за 3 квартал — 31.10.2017 г.
Сроки указаны уже с переносом из-за выходных и праздничных дней.
Отчет не отменяет привычную всем годовую форму справки 2-НДФЛ. Главное отличие двух форм в порядке отражения данных: справка 2-НДФЛ представляется отдельно на каждое физическое лицо, которому был выплачен доход, а 6-НДФЛ подается в целом по организации.
В квартальной отчетности отражается совокупный доход, выплаченный всем физическим лицам. Данные в форме 6-НДФЛ показываются нарастающим итогом с начала года.
Представлять отчетность нужно по месту регистрации организации или ИП. На каждое обособленное подразделение представляется отдельный расчет 6-НДФЛ по месту его регистрации (письмо Минфина РФ от 19.11.2015 № 03-04-06/66970 , письмо ФНС РФ от 28.12.2015 № БС-4-11/23129@).
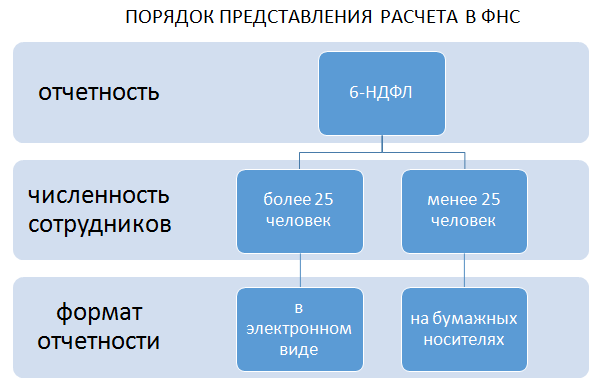
Небольшим фирмам с численностью работников до 25 человек разрешается сдавать отчетность 6-НДФЛ на бумажном бланке.
Если численность превышает 25 человек, отчитаться придется в электронной форме. Легко и быстро отправить отчетность по телекоммуникационным каналам связи поможет система Контур.Экстерн.
Заполните и отправьте отчетность 6-НДФЛ онлайн без ошибок. Для вас 3 месяца Контур.Экстерна бесплатно!
Попробовать
Сроки сдачи 6-НДФЛ
Форму 6-НДФЛ необходимо сдавать не позднее последнего числа месяца, который следует за отчетным кварталом. С учетом выходных и праздничных дней в 2019 году предусмотрены следующие сроки отчетности:
- За 2018 год — до 01.04.2019;
- за I квартал — до 30.04.2019;
- за полугодие — до 31.07.2019;
- за девять месяцев — до 31.10.2019.
Чтобы сдать форму 6-НДФЛ сохраните в закладках календарь бухгалтера .
Порядок заполнения 6-НДФЛ
Ниже вы найдете краткую инструкцию по заполнению 6-НДФЛ.
Форма 6-НДФЛ содержит титульный лист и два раздела.
Если у организации есть обособленные подразделения, на титульном листе нужно указывать КПП и ОКТМО таких подразделений. ИНН в любом случае ставится по головной организации.
Как заполнить Раздел 1 «Обобщенные показатели»
В этом разделе следует показать сумму начисленных доходов в разбивке по ставкам налога. Отдельной строкой записывается сумма начисленных дивидендов. Информация о дивидендах необходима ИФНС для сопоставления ее с цифрами, отраженными в декларации по налогу на прибыль.
Раздел №1 расчета 6-НДФЛ может размещаться на нескольких страницах, если в организации применяют разные ставки НДФЛ.
Как заполнить строку 070 формы 6-НДФЛ
Бухгалтеры часто спрашивают о порядке заполнения строки 070 6-НДФЛ. Что туда входит, расскажем ниже.
Строка 070 6-НДФЛ включает общую сумму удержанного налога нарастающим итогом с начала года. Важно, чтобы НДФЛ был удержан. Например, в строке 070 отчета за I квартал 2019 года не нужно отражать налог с мартовской зарплаты, если она выплачена в апреле (письма ФНС России от 01.08.2016 № БС-4-11/13984@ , от 01.07.2016 № БС-4-11/11886@).
Как заполнить Раздел 2 «Даты и суммы фактически полученных доходов и удержанного налога на доходы физических лиц»
Во втором разделе нужно сгруппировать доходы по датам получения. По каждой группе нужно отметить даты удержания налога и перечисления его в бюджет.
С 2016 года по некоторым видам доходов действует новый порядок определения даты их получения физическим лицом (ст. 223 НК РФ). Так, доход в виде материальной выгоды за пользование займом необходимо определять на последнюю дату каждого месяца. Если работник пользовался займом в течение первого квартала, по строкам 100 и 130 нужно отразить материальную выгоду по состоянию на 31.01.2019, 28.02.2019 и 31.03.2019. НДФЛ с дохода отражается в строке 140.
Переходящий НДФЛ в 6-НДФЛ
Встречаются ситуации, когда доход начисляется в одном квартале, а выплачивается уже в следующем. Исчисление и удержание НДФЛ приходятся на разные кварталы. Такая ситуация характерна для мартовской, июньской, сентябрьской и декабрьской зарплаты.
Если в компании есть переходящий налог, его нужно отражать в квартале удержания. Для отпускных, премий и больничных предусмотрена иная схема — налог отражается в том периоде, когда выплачен доход.
Уточненный расчет
Уточненный расчет по форме 6-НДФЛ организации и ИП должны представить, если в первичном отчете обнаружены ошибки или указана недостоверная информация.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации