
Когда сдавать 6 ндфл за г. Выплаты при увольнении
В прошлом году налоговые агенты — компании и ИП — уже сдали форму 6-НДФЛ по итогам за 1 квартал, полугодие и 9 месяцев. Теперь предстоит отчитаться за 2016 год. Кстати, многие уже подговили и сдали расчет пораньше.
Сроки сдачи 6-НДФЛ за 2016 год
Если за первые три отчетных периода расчет надо сдавать не позднее последнего дня месяца, следующего за отчетным периодом. То на 6-НДФЛ за 4 квартал 2016 года есть еще два дополнительных месяца. То есть сдавать форму надо не в конце января, а в конце марта.
Общий срок сдачи расчета — не позднее 1 апреля (абз. 3 п. 2 ст. 230 НК РФ), но так как в этом году этот день выпадает на субботу, то срок переносится на понедельник. Поэтому срок сдачи 6-НДФЛ за 2016 год истекает 3 апреля 2017 года. Но безопаснее отчитаться заранее.
Оставьте в запасе пару недель до крайнего срока. Так вы успеете исправить возможные ошибки. Если сдать отчет с ошибками, то возможен штраф 500 рублей (ст. 126.1 НК РФ). Штрафа не будет, если все ошибки исправить до крайнего срока.
Внимание! Вы читаете полезную статью для бухгалтера!
Если пропустить срок сдачи 6-НДФЛ за 4 квартал 2016 год
Сдать расчет лучше заранее, тем более что время на подготовку еще есть. Если не успеть, налоговики оштрафуют. Сумма штрафа за 6-НДФЛ составит 1 тыс. рублей за каждый полный, а также неистекший месяц со дня — крайнего срока сдачи расчета (п. 1.2 ст. 126 НК РФ).
Например, если сдать 6-НДФЛ за 4 квартал (2016 год) на 1 день позже — 4 апреля 2017 года, штраф составит 1 000 рублей.
Обратите внимание, которые переехали в 2016 году, сдадут в новую инспекцию два расчета 6-НДФЛ и две справки 2-НДФЛ на каждого работника (письмо ФНС от 27.12.2016 № БС-4-11/25114).
Как сдать 6-НДФЛ за 4 квартал в срок
Расскажем, что надо учесть сразу, чтобы уложиться со сдачей расчета в срок.
Если вы поменяли налоговую . Расчет 6-НДФЛ сдавайте в новую инспекцию. Если компания переехала в 2016 году, то заполните два отчета. В первом запишите выплаты, с которых перечисляли налог в старую инспекцию, и поставьте ОКТМО по прошлому месту учета. Второй отчет заполните с новым ОКТМО. В этом расчете отражайте доходы физлиц, НДФЛ с которых платили уже в новую инспекцию. КПП в обоих расчетах поставьте одинаковый — по новому адресу (письмо ФНС России от 27.12.2016 № БС-4-11/25114).
Если вы закрыли обособленное подразделение . Сдавайте расчет до закрытия обособленного офиса. Если компания не успела и уже сняла подразделение с учета, сдавайте 6-НДФЛ по местонахождению компании. Для этого заполните отдельный расчет по подразделению. Хотя сдавать вы будете отчет за подразделение, поставьте в поле «код по месту нахождения (учета)» значение 212. В расчете запишите ИНН компании и КПП головного офиса. Такой порядок заполнения порекомендовали налоговики, которых мы опросили.
Если у вас была реорганизация. Сдать 6-НДФЛ за 4 квартал 2016 года надо в срок и до окончания реорганизации. Обязанности налогового агента не переходят к новой компании (письмо ФНС России от 26.10.2011 № ЕД-4-3/). Поэтому представлять расчет она не обязана. А некоторые инспекторы и вовсе не принимают отчетность у новой компании. Если хотите представить расчет, уточните это в своей налоговой. За реорганизованную компанию заполните отдельный 6-НДФЛ. В нем поставьте ИНН, КПП и название новой компании. Если сменили инспекцию, ОКТМО ставьте старый.
Образец заполнения 6-НДФЛ за 4 квартал 2016 года
В 2016 году компания переехала из Бологовского района г. Твери в Москву (Басманный район).
КПП по старому адресу — 690801001, ОКТМО по прежнему месту учета — 28608000. Инспекция по новому адресу присвоила новый КПП — 770901001, ОКТМО по новому адресу — 45375000. Отчетность за 2016 год сдайте в инспекцию по Москве. В расчете 6-НДФЛ и справках 2-НДФЛ за период до переезда ставьте ОКТМО — 28608000, после переезда — 45375000. КПП в обоих отчетах — 770901001.
Куда сдавать 6-НДФЛ крупнейшим налогоплательщикам
Крупнейшие компании должны сдать 6-НДФЛ за 4 квартал 2016 года и 2-НДФЛ за 2016 год в инспекцию по месту учета головного офиса и подразделений. Раньше эти компании могли выбрать, куда отчитаться: в инспекцию по крупнейшим налогоплательщикам или территориальные налоговые (п. 2 ст. 230 НК РФ). Теперь выбора нет и отчитаться нужно в территориальную налоговую.
Изменения связаны с тем, что инспекции по крупнейшим налогоплательщикам больше не администрируют НДФЛ. Они передали эти функции в территориальные инспекции. Об этом сообщила ФНС в письме от 19.12.2016 № БС-4-11/
Пока бухгалтеры готовят годовой расчет, уже идет 1 квартал и скоро надо сдавать квартальную отчетность 2017 года.
Сдать 6-НДФЛ в 2017 году нужно (абз.3 п. 2 ст. 230 НК РФ):
- за 1 квартал — 02.05.2017 г.;
- за 2 квартал — 31.07.2017 г.;
- за 3 квартал — 31.10.2017 г.
Сроки указаны уже с переносом из-за выходных и праздничных дней.
Обязанность налоговых агентов сдавать дополнительный отчет появилась недавно, с 2016 года. Форма 6 НДФЛ отражает вознаграждения, полученные физическими лицами за текущий отчетный период. Также она показывает налоги, перечисленные в казну государства. От привычного налога (2 НДФЛ) расчет отличается тем, что заполняется не индивидуально по каждому работнику, а общими суммами по всем физическим лицам.
Сдавать отчетность обязаны все компании и ИП, осуществляющие выплаты физ. лицам, даже если у них нет трудоустроенных сотрудников. Форма сдается четырежды за год:
- 1-й квартал;
- полугодие;
- 9 месяцев;
Несмотря на то, что отчетным периодом является квартал, налоговым периодом считается календарный год.
Форма представлена на двух страницах. Первая – титульный лист, здесь указываются сведения о налоговом агенте. Проставляется отчетный период и год. Вторая страница содержит два раздела, они заполняются по-разному. Первый раздел заполняется с начала года и отображает общую информацию по доходам и налогам, второй раздел показывает только выплаты за текущие три месяца.
Доходы, указываемые в первой части расчета, аккумулируются по размеру налоговой ставки. Предприятия, удерживающие налог по разным ставкам, заполняют несколько листов с разделом 1 – отдельный лист на каждую ставку. Второй раздел не разбивается по ставкам налога.
Сроки предоставления формы
Сдача отчетности за первые три квартала происходит в течение месяца, после завершения отчетного периода. Так, декларацию за 1-й квартал нужно сдать до 30 апреля, а за полугодие – до 31 июля. На предоставление годовой отчетности дается 3 месяца.
Важно! Если крайний срок подачи декларации совпадает с выходным или праздником, он сдвигается на следующий рабочий день.
Сроки сдачи расчета по форме 6 НДФЛ в 2018 году:
- 3 мес. – 30.04.2018;
- 6 мес. – 31.07.2018;
- 9 мес. – 31.10.2018;
- за 2017 год – 02.04.2018.
Годовая форма за 2018 год будет сдаваться уже в 2019.
Законом предусмотрена ответственность за не предоставление в срок отчетности. Штраф составит 1000 рублей за каждый месяц просрочки, даже если он неполный.
Вверху бланка заполняются ИНН и КПП налогоплательщика, проставляется номер страницы. В основной части указываются другие данные об организации:
- Наименование;
- телефон;
- идентификационные коды: ОКТМО, код налоговой инспекции, куда будет представляться отчет, код по месту нахождения учета.
Последний код выбирается из следующего перечня:
- 120 – ИП на ОСНО и УСН;
- 212 – предприятия;
- 213 – предприятия, признанные крупнейшими налогоплательщиками;
- 220 – при сдаче отчетности за обособленное подразделение;
- 320 – ИП на патенте или ЕНВД.
Важно! Если предприятие имеет обособленное подразделение, которое самостоятельно перечисляет зарплату и иные вознаграждения сотрудникам, по нему сдается отдельная форма. Она предоставляется в инспекцию по территориальному расположению подразделения. Указываются КПП и ОКТМО подразделения.
В поле “номер корректировки” проставляют нули, если форма сдается в первый раз. В случаях, когда отчет уже был сдан, но требуется внести изменения, ставится порядковый номер корректировки. Период предоставления у годового отчета – 34 код. В соседнем поле указывается календарный год, за который отчитываются.
На титульном листе проставляется общее количество страниц отчета, заполняется ФИО налогового агента или его представителя.
Образец заполнения первого листа 6 НДФЛ за год:
Здесь отражаются все вознаграждения, выплаченные работодателем за 12 месяцев. Вверху листа также заполняется его порядковый номер, ИНН, КПП предприятия. Дальше поля заполняются следующим образом:
- 010 – указывается ставка налога, обычно 13%. Если среди работников есть не резиденты РФ, то будет другой и налоговая ставка. Вознаграждения по таким сотрудникам учитывается на отдельном листе;
- 020 – заполняется общая сумма дохода, выплаченная физическим лицам за год, облагаемая по указанной выше ставке;
- 025 – если среди вознаграждений имеются дивиденды, они показываются отдельно;
- 030 – показывается сумма, которая не подлежит налогообложению. Например, стандартные и имущественные вычеты;
- 040 – исчисленный налог. Цифра, показанная по этой строке должна совпадать с суммой налога, вычисляемой по формуле: (020-030) Х 010;
- 045 – исчисленный налог с дивидендов также показывается отдельно;
- 050 – заполняется работодателями, у которых трудятся иностранцы на патенте. При получении документа, позволяющего работать на территории России, они уплачивают авансовые платежи по НДФЛ, поэтому с их доходов налог не удерживается до тех пор, пока не закончится уплаченный аванс.
Важно! Сумму по строке 050 можно заполнить в 6 НДФЛ, только если работник написал заявление и принес уведомление из налогового органа, подтверждающее уплату аванса.
Поля 060-090 представляют собой обобщенные показатели по всем ставкам НДФЛ, если их несколько, они заполняются только на первом листе, остальные строки остаются пустыми.
Особенности отражения данных:
- 060 – общее число человек, получавших вознаграждение за 12 месяцев. Одно физическое лицо учитывается только один раз, даже если в текущем периоде человек был трудоустроен несколько раз;
- 070 – размер удержанного налога, он должен быть перечислен в бюджет. Эта сумма может совпадать или не совпадать с цифрой в поле 040. Она будет отличаться, если зарплата была начислена в одном квартале, а выплачена уже в другом;
- 080 – заполняется только когда налогоплательщик не смог удержать НДФЛ с работника до конца года. Это может произойти при выдаче подарка или иного натурального вознаграждения. В этом случае налог удерживается со следующих денежных перечислений. Если выплат не было, оставшаяся сумма налога учитывается в этом поле, на следующий год она не переходит;
- 090 – показываются излишне уплаченные суммы НДФЛ, возвращенные сотруднику.
Все показатели по налогам заполняются без копеек. Что делать, если при расчете сбора получаются значения с копейками? В таком случае, в расчете, они отбрасываются (менее 50 коп.) или округляются до рубля (50 коп., и более).
Рассмотрим пример заполнения годовой отчетности по следующим данным:
В ООО “Закат” на конец декабря работает 8 человек. За год из организации уволилось 5 человек, но 1 через несколько месяцев вернулся. В течение года фирма дважды заказывала услуги по договору ГПХ у одного исполнителя. Общая сумма вознаграждений, выплаченных физическим лицам, составила 2 458 950 рублей, включая дивиденды учредителей (резидентов РФ), которые составили 348 950 рублей. У двух работников, работающих с начала года, есть дети (по 2 ребенка у каждого). Также в ООО “Закат” работает иностранец по патенту, заявление о зачете авансовых платежей на сумму 23 100 руб., он написал уже после того, как НДФЛ с зарплаты за два месяца был удержан. Ему вернули лишний налог на сумму 7 700 руб.
Первый раздел формы 6 НДФЛ за 2017 год будет выглядеть таким образом:
Здесь указываются доходы, выплаченные сотрудникам с октября по декабрь. Они показываются суммарно по всем ставкам. В отчете по каждой выплате фиксируют:
- Сумму;
- дату получения;
- размер НДФЛ и дату его удержания;
- дату перечисления сбора в бюджет.
Затем заполняются сведения о следующей выплате. Информация показывается в хронологической последовательности. Разберем подробнее, как заполняются графы:
- 100 – несмотря на то, что поле называется “дата фактического получения дохода”, под этим не подразумевается день получения денег работников. Она заполняется в соответствии со ст. 223 НК РФ. Например, для зарплаты, такой датой будет последний день месяца, за который начисляется доход;
- 110 – датой удержания налога всегда будет день реального получения денег физическим лицом потому, что именно в день выплаты НДФЛ должен быть удержан. Однако если речь идет о доходах в натуральной форме, дата будет отличаться, ведь сбор можно удержать только с вознаграждений в денежном выражении, поэтому в поле будет указана дата выплаты первого денежного дохода, полученного после натурального;
Важно! С заработного аванса НДФЛ не удерживается.
- 120 – здесь также указывается не фактическая дата перечисления сбора в бюджет, а последний срок, когда это можно сделать по закону. В зависимости от вида вознаграждения она различается. В большинстве случаев это день, следующий за днем выплаты. А для отпускных и больничных листов – это последний день месяца. Если крайний срок пришелся на выходной день, он переносится на первый рабочий день;
- 130 – показывается сумма дохода;
- 140 – показывается сумма удержанного налога.
6 НДФЛ за 4 квартал 2018 года: образец заполнения
Рассмотрим пример заполнения 6 НДФЛ за 4 квартал.
В ООО “РПО” работает 3 человека (у одной сотрудницы есть ребенок), за последние 3 месяца были выплачены следующие виды доходов:
Подарки до 4000 руб. освобождены от налогообложения, поэтому НДФЛ будет удерживаться только с 1000 руб. Заработная плата за декабрь будет показана в том отчетном периоде, на который придется выплата, т.е. в январе следующего года.
Заполненный бланк декларации будет выглядеть так:
Заключение
Подводя итоги, хочется отметить, что бухгалтеру при заполнении формы 6 НДФЛ необходимо проявить внимательность, особенно при отражении дат получения дохода и перечисления налога. Руководствоваться надо правилами заполнения отчетности и контрольными соотношениями. Для подготовки и сдачи годовой отчетности дается длительный срок – три месяца.
Правильный срок сдачи 6-НДФЛ за 2 квартал 2019 года утвержден в Налоговом кодексе. За просрочку инспекция оштрафует. В статье - удобная таблица, которая поможет отчитаться вовремя.
Внимание! Самостоятельно заполнить Расчет в соответствии со всеми требованиями законодательства и своевременно сдать его в налоговую вам помогут:
Также воспользуйтесь программой БухСофт. Она сформирует Расчет в три клика, всегда на актуальном бланке с учетом всех изменений закона. Перед отправкой в налоговую инспекцию форма будет протестирована всеми проверочными программами ФНС. Попробуйте бесплатно:
Заполнить 6-НДФЛ онлайн
По какой форме отчитаться?
Расчет 6-НДФЛ за 2 квартал (полугодие) 2019 года сдают на новом бланке (приказ ФНС от 17.01.2018 № ММВ-7-11/18@). ФНС изменила форму, утвержденную приказом 14 октября 2015 года п№ ММВ-7-11/450@.
Бланк 6-НДФЛ за 2 квартал 2019 года выглядит так:
Налоговые агенты сдают 6-НДФЛ в электронном виде или на бумажном носителе. Формат зависит от количества физических лиц, которым они выплатили вознаграждения в отчетном (налоговом) периоде (см. таблицу 1).
Таблица 1. Как сдать 6-НДФЛ: в электронном виде или на бумажном носителе?
Общие сроки сдачи 6-НДФЛ
Общие сроки сдачи 6-НДФЛ согласно по правилам Налогового кодекса зависят от отчетного периода.
Отчетными периодами являются:
- 1 квартал;
- полугодие (2 квартал);
- 9 месяцев (3 квартал).
Налоговый период - год.
Срок сдачи 6-НДФЛ по отчетным периодам - не позднее последнего числа следующего за ними месяц.
При этом, если крайний срок выпадает на выходной или нерабочий праздничный день, то дата представления Расчета переносится на ближайший рабочий день.
Сроки сдачи 6-НДФЛ за 2 квартал и другие периоды 2019 года
Сроки сдачи 6-НДФЛ см. в удобной таблице 2:
Таблица 2. Сроки сдачи 6-НДФЛ в 2019 году в налоговую
Штрафы за нарушение срока сдачи и просрочку
Знать и соблюдать сроки безопаснее потому, что за просрочку и есдачу Расчета инспекция наказывает фирмы и предпринимателей - налоговых агентов.
Так, она может:
Оштрафовать за просрочку с отчетом – на 1000 рублей за каждый месяц, который длится с даты окончания крайнего срока сдачи до даты, когда инспекция получила Расчет;
Заморозить средства на банковском счете – в течение 10 дней с даты окончания крайнего срока сдачи.
Пример
Фирма сдала Расчет за 2 квартал (полугодие) 1 октября. Крайний срок истек 31 июля. Задержка составила 2 месяца. Сумма штрафа - 2000 рублей.
Обратите внимание, что компании и предприниматели, которые не выплачивали физлицам вознаграждения не считаются налоговыми агентами. Им не нужно отчитываться по форме 6-НДФЛ.
Но чтобы инспекция по ошибке не заморозила банковский счет, безопаснее письменно сообщить об отсутствии обязанности отчитываться. Письмо можно составить в произвольной форме – например, так:
Срок сдачи 6-НДФЛ для ИП
Индивидуальные предприниматели отчитываются в те же сроки, что указаны в таблице 2.
Крайний срок сдачи 6-НДФЛ за 2 квартал 2019 года на бумажном носителе и срок сдачи 6-НДФЛ за 2 квартал 2019 года в электронном виде одинаковы - не позднее 31 июля.
Ошибки при представлении Расчета
В таблице 3 мы собрали наиболее распространенные ошибки, с которыми налоговые агенты сталкиваются при представлении Расчета в налоговые органы.
Таблица 3. Ошибки при сдаче 6-НДФЛ
|
Неправильно |
Правильно |
|
Расчет по сотрудникам обособленных подразделений сдают в ИФНС по местонахождению центрального офиса |
Сдать отдельные Расчеты:
|
|
ИП при совмещении ЕНВД и УСН сдают единый Расчет в инспекцию по месту своей деятельности |
Сдать отдельные Расчеты:
|
|
Сдавать Расчет в бумажной форме при численности сотрудников 25 и более |
Сдать в электронной форме по ТКС |
|
Сдать только один Расчет при изменении юрадреса |
Сдать в новую налоговую два отдельных Расчета:
|
|
Сдать общий отчет за головное и обособленное отделения |
Сдать два отдельных Расчета в ИФНС по местонахождению головного и обособленных отделений |
Полезное видео
6-НДФЛ — форма отчета по НДФЛ, обязательная к применению в РФ с 2016 года (п. 3 ст. 2 и п. 3 ст. 4 закона РФ «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации…» № 113-ФЗ от 02.05.2015).
Она представляет собой свод данных по начисленным за отчетный период суммам НДФЛ. Направляется форма в ИФНС несколько раз за год. Введение ее было продиктовано необходимостью усиления контроля за своевременностью уплаты налога на доходы физлиц. Ведь форма 2-НДФЛ с этой задачей в полной мере не справлялась.
Обязанность подачи этого отчета закреплена за всеми работодателями, имеющими наемных работников (п. 2 ст. 230 НК РФ). В отношении обособленных подразделений его нужно формировать отдельно, даже если они оказываются стоящими на учете в той же ИФНС, что и сама организация или другие ее подразделения (письмо ФНС России от 28.12.2015 № БС-4-11/23129).
В отличие от справок 2-НДФЛ, форма 6-НДФЛ сведения о начисленных доходах и налогах дает свернуто , делая во втором разделе документа разбивку их значений по датам, соответствующим получению дохода и удержанию с него налога, с указанием срока, в который налог должен перечисляться в бюджет.
Как правильно заполнить 6-НДФЛ, читайте .
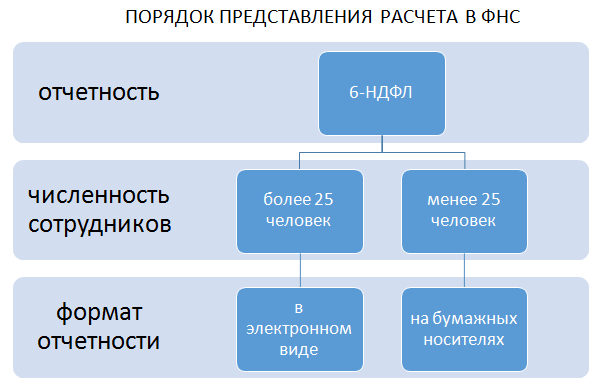
Способов сдачи 6-НДФЛ существует 2:
- на бумаге, что возможно для работодателей, у которых численность работников составляет меньше 25 человек (п. 2 ст. 230 НК РФ);
- электронно.
Периодичность предоставления отчета в ИФНС и сроки подачи
Как и для любого обязательного отчета, для данной формы имеют особое значение две вещи:
- периодичность подачи;
- срок сдачи отчетности 6-НДФЛ.
Какова же периодичность составления 6-НДФЛ и какие сроки она охватывает? Отчетность является ежеквартальной и формируется нарастающим итогом (п. 2 ст. 230 НК РФ).
Срок сдачи отчета 6-НДФЛ за квартал НК РФ устанавливает как последнее число месяца, наступающего за отчетным периодом, а для отчета за год — 1 апреля следующего года. Таким образом, вопрос о том, когда сдается 6-НДФЛ, однозначно решен на законодательном уровне.
Вместе с тем на эту отчетность также распространяется общее правило о возможности переноса на предстоящий рабочий день срока, попадающего на выходной день (п. 7 ст. 6.1 НК РФ). Поэтому от распределения дней в конкретном месяце может зависеть, до какого числа 6-НДФЛ можно будет подать в ИФНС за каждый из отчетных периодов.
Про сроки сдачи 6-НДФЛ в 2019 году расскажем далее.
Когда и до какого числа сдавать отчет в 2019 году — за 1-й квартал, полугодие (2-й квартал) и 9 месяцев
- по 1-му кварталу — 30.04.2019;
- по полугодию — 31.07.2019;
- по 9 месяцам — 31.10.2019.
Срок сдачи отчета 6-НДФЛ за 2019 год - 01.04.2020.
А нужно ли подавать нулевую форму 6-НДФЛ? Ответ на этот вопрос читайте .
Итоги
Срок подачи 6-НДФЛ для годовой отчетности имеет конкретную дату, а для квартального отчета определяется как последнее число месяца, наступающего после отчетного периода. Из-за того, что последняя дата срока может оказаться выходным днем, возможен перенос срока сдачи на ближайший рабочий день.
Форма 6-НДФЛ — это отчетность, составляемая по обобщенным цифрам, отражающим процесс начисления удерживаемого налога и его дальнейшую судьбу (уплату, невозможность удержания, возврат).
Формируется и сдается этот отчет поквартально. В его состав входят 2 основных раздела. В первом вышеперечисленные сведения приводятся нарастающим итогом за весь период с начала года, а во втором — детально по срокам, оказавшимся обязательными для соблюдения согласно правилам их определения. Применительно к последнему из кварталов периода расписываются суммы НДФЛ к уплате.
То есть на протяжении года по рассматриваемой форме создается 4 отчета, включающих данные за 1 квартал, полугодие, 9 месяцев и год в разделе 1. И каждый из них содержит данные, относящиеся к последнему из кварталов периода, в разделе 2.
Нюансы, которые необходимо учесть при оформлении рассматриваемого отчета, ищите в публикации «Отчет по форме 6-НДФЛ за год — пример заполнения» .
Сроки для подачи 6-НДФЛ
Сроки , установленные для представления рассматриваемой отчетности, делятся на 2 вида (п. 2 ст. 230 НК РФ):
- Для первых 3 отчетов, создаваемых в течение года, они истекают в последние дни месяцев, идущих непосредственно следом за каждым отчетным периодом.
- Для годового отчета крайний срок сдачи совмещен с датой, указанной в качестве предельной для представления другой отчетности по этому же налогу (составляемой в виде персональных справок на каждого работника). НК РФ определяет эту дату как 1 апреля года, наступающего за периодом отчета.
То есть срок сдачи 6-НДФЛ за 4 квартал (а точнее, за год) отличается от сроков подачи ежеквартальных отчетов, но совпадает со сроком представления другой отчетности, созданной на этих же данных.

О том, какое значение имеет сопоставимость цифр в сдаваемых за год отчетах, читайте в публикации «Контрольные соотношения для проверки формы 6-НДФЛ» .
Совпадение указанного в НК РФ срока с общевыходным днем приводит к его смещению на более позднюю дату (п. 7 ст. 6.1 НК РФ), приходящуюся на будний день. В 2019 году таких смещений нет.
Итоги
Для подачи отчета 6-НДФЛ за год установлены особые сроки, отличающиеся от сроков представления такой же отчетности, сдаваемой поквартально. Приходятся они на ту же дату, которая указана предельной для направления в ИФНС персональной отчетности по этому же налогу, т. е. на 1 апреля года, наступающего за периодом отчета.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации