
Когда проводится годовая инвентаризация. Как провести инвентаризации перед годовой отчетностью
Формирование полной и достоверной информации о деятельности организации и об её имущественном положении является одной из основных задач бухгалтерского учета (ст. 1 закона о бухучете). Такая информация необходима как внутренним пользователям – учредителям, участникам, собственникам имущества, руководителям, - так и внешним – инвесторам, кредиторам и другим пользователям бухгалтерской отчетности. Проведение инвентаризации имущества и обязательств и способствует формированию достоверности данных бухгалтерского учета и бухгалтерской отчетности организации.
Владимир МАЛЫШКО
Эксперт «ПБУ»
В ходе инвентаризации проверяется и документально подтверждается наличие имущества и обязательств, их состояние и оценка. Поэтому все организации независимо от форм собственности и отраслевой принадлежности перед составлением годового отчета должны проводить инвентаризацию имущества и обязательств (ст. 12 закона о бухучете). Не обошли этот вопрос и нормативные акты бухгалтерского учета. Необходимость проведения инвентаризации перед годовым отчетом закреплена пунктом 27 Положения по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации (утв. приказом Минфина России от 29.07.98 № 34н). Пункт 38 ПБУ 4/99 «Бухгалтерская отчетность организаций» (утв. приказом Минфина России от 06.07.99 № 43н) указывает на обязательность подтверждения статей бухгалтерской отчетности, составляемой за отчетный год, результатами инвентаризации активов и обязательств.
Методическими указаниями по проведению инвентаризации имущества и финансовых обязательств (утв. приказом Минфина России от 13.06.95 № 49) определен порядок её осуществления и оформления результатов. При этом методические указания относят:
- к имуществу - основные средства, нематериальные активы, финансовые вложения, производственные запасы, готовая продукция, товары, прочие запасы, денежные средства и прочие финансовые активы;
- к финансовым обязательствам - кредиторская задолженность, кредиты банков, займы и резервы.
Основными целями инвентаризации являются:
- выявление фактического наличия имущества;
- сопоставление фактически полученных данных о наличии имущества с данными аналитического и синтетического учета;
- проверка полноты и правильности отражения в учете оценки имущества и обязательств.
Годовая инвентаризация обычно проводится не ранее 1 октября (п. 27 Положения по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации). Поэтому имущество, инвентаризация которого по иным причинам осуществлена в IV квартале отчетного года до момента начала годовой инвентаризации, повторно не инвентаризируется. Инвентаризация основных средств, нематериальных активов, материально-производственных запасов и т. п. должна завершиться до окончания года. Инвентаризация расчетов для подтверждения соответствующих статьей баланса на 1 января может осуществляться в начале следующего года.
Инвентаризация основных средств может проводиться один раз в три года, а библиотечных фондов - один раз в пять лет. В районах, расположенных на Крайнем Севере и приравненных к ним местностях, инвентаризация товаров, сырья и материалов может проводиться в период их наименьших остатков.
Последовательность действий, связанных с проведением инвентаризации, условно можно подразделить на подготовительные работы, проведение проверки, анализ полученных данных и оформление результатов
Подготовительные мероприятия
Подготовительные мероприятия для проведения инвентаризации включают в себя:- издание приказа;
- разработку внутренних инструкций;
- получение расписок от материально ответственных лиц;
- определение остатков имущества и обязательств по учетным данным
При наличии в организации постоянно действующей инвентаризационной комиссии проведение годовой инвентаризации возлагается на неё. Если объем работ по инвентаризации велик, то для одновременного её проведения создаются рабочие инвентаризационные комиссии. В этом случае постоянно действующая инвентаризационная комиссия проводит инструктаж рабочих комиссий, осуществляет контрольные проверки, рассматривает объяснения материально-ответственных лиц, допустивших недостачу. Рабочие же комиссии непосредственно осуществляют инвентаризацию материально-производственных запасов, основных средств, денежных средств и т. п. в местах хранения и производства.
В организациях могут разрабатываться внутренние нормативные документы, регламентирующие деятельность комиссии на каждом этапе проведения инвентаризации.
В проведении инвентаризации обязательно участвует материально ответственные лица. Комиссия получает от них отчеты со всеми документами, подтверждающими движение материально-производственных запасов и денежных средств. Материально ответственными лицами также представляется расписка о том, что к началу проведения инвентаризации все расходные и приходные документы на МПЗ переданы в бухгалтерию, поступившие на их ответственность МПЗ оприходованы, а выбывшие - списаны в расход. Аналогичные расписки дают лица, имеющие подотчетные суммы на приобретение или доверенности на получение имущества.
Бухгалтерия, подготовив инвентаризационные описи по объектам и структурным подразделениям, подлежащим инвентаризации, передает их материально ответственным лицам в количестве не менее двух экземпляров для заполнения графы «Фактическое наличие».
Для полной и точной проверки фактического наличия имущества у членов комиссии должны быть мерная тара, инвентарь для перемеривания, взвешивания, измерительные и другие контрольные приборы. Администрация организации должна обеспечить упомянутыми тарой, инвентарем, приборами инвентаризационные комиссии на подготовительном этапе.
Проведение проверки
При инвентаризации используются два вида проверок: натуральная (вещественная) и документальная. Натуральная проверка связана непосредственно с наблюдением объектов инвентаризации, определением их количества путем подсчета, взвешивания, обмера. Её используют при инвентаризации основных средств, материально-производственных запасов, наличных денежных средств, бланков строгой отчетности и т. д. При документальной проверке наличие объекта учета подтверждается непосредственно документами. Исходя из этого, она применяется при инвентаризации расходов будущих периодов, оценочных резервов, финансовых обязательств, начисленной величины амортизации, и т. д.В большинстве случаев для оформления результатов вещественной проверки используется формы инвентаризационных описей, для оформления же результатов документальной проверки - формы актов инвентаризации. Вышеупомянутым постановлением Госкомстата России № 88 утверждены шесть типовых форм инвентаризационных описей и восемь типовых форм актов инвентаризации.
При значительном объеме и номенклатуре материально-производственных запасов не всегда удается приостановить их поступления и выдачу во время проведения инвентаризации. В этом случае МПЗ принимаются материально ответственным лицом в присутствии членов комиссии, приходуются по реестру или товарному отчету и заносятся в отдельную опись «Товарно-материальные ценности, поступившие во время инвентаризации».
Отпуск запасов производится в исключительных случаях и только с письменного разрешения руководителя и главного бухгалтера. Причем отпускать их материально ответственное лицо должно в присутствии членов комиссии. Заносятся же отпущенные запасы также в отдельную опись «Товарно-материальные ценности, отпущенные во время инвентаризации».
Акты обмеров, технические расчеты и другие документы, послужившие основанием для установления фактического наличия имущества навалочных товаров (наливной продукции), прикладываются к соответствующим инвентаризационным описям (форма № ИНВ-3).
Если инвентаризационная комиссия не имеет возможности в течение одного дня произвести подсчет материальных ценностей и записать их в инвентаризационную опись, то для учета фактического наличия МПЗ на складах в период проведения инвентаризации используется инвентаризационный ярлык (форма № ИНВ-2)
Данные по инвентаризации материально-производственных запасов отгруженных, но не оплаченных, находящихся в пути, принятых на ответственное хранение заносятся в отдельные акты (форма № ИНВ-4 и № ИНВ-6) и описи (форма № ИНВ-5).
При проведении инвентаризации МПЗ комиссия по ее проведению может:
- осуществить проверку соблюдения правил и условий хранения материально-производственных запасов;
- выявить материально-производственные запасы, частично потерявшие свое первоначальное качество и устаревшие морально;
- выявить сверхнормативные и не используемые материальные ценности.
Пример 1 В апреле 2004 года организация ввела в эксплуатацию объект основных средств. «Показатели» объекта в бухгалтерском и налоговом учетах совпадают: первоначальная стоимость – 3 891 720 руб., срок полезного использования 20,5 лет, установлен линейный способ начисления амортизации.При вводе объекта в эксплуатацию проводились пусконаладочные работы. Часть их отнесли к режиму «под нагрузкой». Стоимость работ 61 500 руб. без учета НДС была учтена в расходах по обычным видам деятельности. Сумма НДС за май была перечислена 21 июня.
При инвентаризации, проводимой в декабре, установлено, что пусконаладочные работы, отнесенных к режиму «под нагрузкой», должна учитываться в режиме «вхолостую».
Так как стоимость пусконаладочных работ упомянутых режимов как в бухгалтерском, так и в налоговом учетах учитывается по-разному, то неправильное их отнесение привело к ошибкам.
В соответствии с Методикой определения стоимости строительной продукции на территории Российской Федерации (утв. постановлением Госстроя России от 05.03.04 № 15/1) пусконаладочные работы «вхолостую» включаются в главу 9 «Прочие работы и затраты» сводного сметного строительства объекта. Они являются капитальными затратами.
Пусконаладочные работы «под нагрузкой» относятся к работам некапитального характера. Такие расходы в сметной документации на строительство, как правило, не предусматриваются (п. 4.102 методики). Их можно относить на сметную стоимость, которая будет производиться (оказываться) при эксплуатации построенных объектов.
Исходя из вышеизложенного, списанная на расходы по обычным видам деятельности сумма 61 500 руб. должна учитываться в первоначальной стоимости объекта. Это увеличивает её до 3 953 220 руб. (3 891 720 + 61 500). Одновременно на эту сумму необходимо уменьшить величину расходов по обычным видам деятельности.
Так как объект основных средств был введен в апреле, то начиная с мая ежемесячно производилось начисление амортизации в сумме 15 820 руб. (3 891 720 руб. : 20,5: 12 мес. х 1 мес.). С учетом же увеличения первоначальной стоимости объекта ежемесячная сумма амортизации составит 16 070 руб./мес. (3953 220 руб. : 20,5: 12 мес.). Разница между этими величинами – 250 руб./мес. (16 070 – 15 820). За период с мая по ноябрь необходимо доначислить амортизацию в сумме – 1750 руб. (250 руб./мес. х 7 мес.).
С учетом вышеприведенного, в бухгалтерском учете в декабре производятся следующие записи:
Дебет 20 Кредит 60
- 61 500 руб. - сторнирована стоимость пусконаладочных работ, ошибочно учтенная в расходах по обычным видам деятельности;
Дебет 08 Кредит 60
- 61 500 руб. - стоимость пусконаладочных работ учтена в составе внеоборотных активов;
Дебет 01 Кредит 08
- 61 500 руб. – на стоимость пусконаладочных работ увеличена первоначальная стоимость объекта;
Дебет 20 Кредит 02
- 1750 руб. - доначислена амортизация по объекту за июнь-ноябрь.
В декабре же величина начисленной амортизации составит 16 070 руб. Её начисление отразится проводкой:
Дебет 20 Кредит 02
- 16 070 руб. – начислена амортизация по объекту за декабрь.
Вносимые исправления затронут и вопросы налогообложения.
Входной НДС , приходящейся на строительные и пусконаладочные работы в режиме «вхолостую», был принят к вычету в мае, в месяце, когда началось начисление амортизации по объекту (п. 5 ст. 172 НК РФ). По упомянутым же пусконаладочным работам НДС был принят к вычету в апреле, когда был закрыт акт с подрядчиком, осуществлявшим работы. В связи с неверным определением режима пусконаладочных работ сумма 11 070 руб. (61 500 руб. х 18%), принятая к вычету по налоговой декларации за апрель 2004 года, должна быть учтена в общей сумме входного НДС по строительным работам, то есть в мае. Поэтому организация должна представить уточненные декларации за апрель и май 2004 года.
Напомним, что организация освобождается от налоговой ответственности, если до подачи уточняющей декларации уплатит недостающую сумму налога и соответствующие ей пени (п. 4 ст. 81 НК РФ).
На момент представления уточняющих деклараций недоимки по НДС у налогоплательщика не будет, так как сумма, которую необходимо было доплатить по уточненной декларации за апрель, равна величине, причитающейся к возврату из бюджета по данным уточненной декларации за май с учетом суммы НДС, уплаченной ранее по представленной декларации за этот месяц. Однако налогоплательщику необходимо будет уплатить пени в размере 158,30 руб. (11 070 руб. : 300 1/дн. х (14% (11 дн. + 15 дн). + 13% х 5 дн.)), где 14% и 13% ставки рефинансирования Банка России в период до 15 июня и после 15 июня 2004 года; 11 дн., 15 дн. и 5 дн. – количество дней в период с 21 мая по 31 мая, с 1 по 15 июня, с 16 по 20 июня.
налог на прибыль . По итогам I полугодия сумма 61 500 руб., уплаченная подрядной организации, была учтена в прочих расходах, как расходы на подготовку и освоение новых производств, цехов, агрегатов (подп. 34 п. 1 ст. 264 НК РФ). Её же следует учитывать в первоначальной стоимости объекта основных средств.
Увеличение первоначальной стоимости объекта на 61 500 руб. повлечет за собой и увеличение ежемесячной суммы амортизации на 250 руб./мес. (61 500 руб. : 20,5: 12 мес.). За май и июнь величина доначисления составит 500 руб. (250 руб./мес. х 2 мес.).
Исходя из этого, учтенные расходы за I полугодия 2004 года должны быть уменьшены на 61 000 руб. (61 500 – 500).
По итогам 9 месяцев общая сумма расходов должна быть увеличена на разность сумм амортизации причитающейся и исчисленной - 750 руб. (250 руб./мес. х 3 мес.).
Таким образом, налогоплательщик должен представить в налоговую инспекцию уточненные декларации. Полагающуюся к уплате за I полугодие величину налога на прибыль - 14 640 руб. (61 000 руб. х 24%) можно уменьшить на сумму налога 180 руб. (750 руб. х 24%), причитающуюся из бюджета по итогам 9 месяцев 2004 года.
В связи с недоплатой налога за полугодие у налогоплательщика возникает также обязанность по уплате пени.
Налог на имущество . Увеличение первоначальной стоимости объекта на 61 500 руб. приведет к необходимости пересчета исчисленных сумм налога на имущество за I полугодие и 9 месяцев 2004 года.
По итогам I полугодия средняя стоимость имущества увеличится на 26 250 руб. ((61 500 + 61 250 + 61 000) : 7), что повлечет увеличение суммы авансового платежа – 144 руб. (26 250 руб. : 4 х 2,2%).
По итогам 9 месяцев средняя стоимость имущества также увеличится. При этом её величина составит 36 525 руб. ((61 500 + 61 250 + 61 000 + 60 750 + 60 500 + 60 250) : 10). Это повлечет увеличение суммы авансового платежа – 201 руб. (36 525 руб. : 4 х 2,2%).
Исходя из этого, налогоплательщик должен представить в налоговую инспекцию уточненные налоговые расчеты по авансовым платежам по налогу на имущества организаций за I полугодие и 9 месяцев 2004 года. При этом ему необходимо уплатить причитающиеся суммы авансовых платежей и пени.
________________________________
Конец примера
Приказ о проведении инвентаризации желательно выпустить заранее. Так как помимо вышеупомянутых подготовительных мероприятий, предшествующих её проведению, у некоторых организаций может возникнуть необходимость инвентаризировать отдельные объекты основных средств до момента её начала. Касается это таких объектов, которые на период проведения инвентаризации будут находиться вне места расположения организации – автомобили, суда, железнодорожные вагоны и т. д.
Подлежат инвентаризации и объекты основных средств, находящиеся на ответственном хранении и арендованные. По ним составляется отдельная опись (при инвентаризации объектов основных средств используется форма № ИНВ-1), в которой дается ссылка на документы, подтверждающие принятие этих объектов на ответственное хранение или в аренду.
Отдельная опись также составляется на основные средства, не пригодные к эксплуатации и не подлежащие восстановлению. В ней указывается время ввода в эксплуатацию и причины, которые привели эти объекты в негодность (порча, полный износ и т. п.).
При инвентаризации дебиторской и кредиторской задолженности должны быть проанализированы расчеты с покупателями и заказчиками, поставщиками и подрядчиками, работниками и другими дебиторами и кредиторами.
При инвентаризации дебиторской задолженности комиссия помимо определения общего её размера должна установить и суммы:
- подтвержденные дебиторами;
- не подтвержденные дебиторами;
- с истекшим сроком исковой давности.
По результатам проверки заполняется акт инвентаризации расчетов с покупателями, поставщиками и прочими дебиторами и кредиторами по форме № ИНВ-17 последовательно с дебиторами и кредиторами. Но предварительно по указанным видам задолженности заполняется справка (приложение к форме № ИНВ-17). Её составляют в разрезе синтетических счетов бухгалтерского учета. Она же является основанием для составления акта по форме № ИНВ-17.
При инвентаризации имущества в большинстве случаев подсчет ведется в натуральных единицах. Однако помимо этих значений в описи и акты вносятся денежные оценки имущества и обязательств. Берутся они из первичных документов или данных бухгалтерского учета.
Инвентаризационные описи и акты инвентаризации подписываются всеми членами комиссии. Причем инвентаризационные описи и некоторые акты подписывают и материально ответственные лица. При этом производится запись, что проверка произведена в их присутствии, претензий к членам комиссии нет, и они принимают перечисленное в описи (акте) имущество на ответственное хранение.
Напомним, что отсутствие одного из членов комиссии на период инвентаризации дает основания рассматривать её результаты недействительными (п. 2.3 методических указаний).
Анализ и оформление результатов
Анализ полученных данных включает:- сопоставление данных инвентаризационных описей и актов инвентаризации с данными бухгалтерского учета;
- выявление расхождений, составление сличительных ведомостей и определение причин расхождения учетных и текущих оценок;
- подготовку предложений по отражению в бухгалтерском учете результатов инвентаризации.
Выявленные при инвентаризации расхождения фактического наличия имущества с данными бухгалтерского учета отражаются в следующем порядке:
- излишки имущества приходуется по рыночной стоимости на дату проведения инвентаризации. Соответствующая сумма зачисляется на финансовые результаты у коммерческой организации или увеличение доходов у некоммерческой организации;
- недостача имущества и его порча в пределах норм естественной убыли относятся на издержки производства или обращения (расходы), сверх норм - на счет виновных лиц. Если виновные лица не установлены или суд отказал во взыскании убытков с них, то убытки от недостачи имущества и его порчи списываются на финансовые результаты у коммерческой организации или увеличение расходов у некоммерческой организации (п. 3 ст. 12 закона о бухучете). Нормы убыли могут применяться лишь в случаях выявления фактических недостач.
Пример 2 По результатам проведения годовой инвентаризации МПЗ выявлены излишки бумаги 14 пачек (рыночная стоимость одной пачки бумаги – 106 руб.), а также установлена недостача: материалов на сумму 7517 руб., товаров - 8780 руб., готовой продукции – 15 930 руб. От материально ответственных лиц получены соответствующие объяснения. Причинами недостачи материалов и товаров признана халатность работников при исполнении должностных обязанностей. Оба работника признали свою вину и согласился возместить убытки. По недостаче готовой продукции виновные не установлены, поэтому её стоимость списана на финансовые результаты.Объект основных средств, первоначальная стоимость которого – 39 820 руб., сумма начисленной амортизации 35 387 руб., признан не пригодным к эксплуатации. Проанализировав полученные объяснений работника, комиссия пришла к выводу:
При выбытии объекта оприходованы материалы на сумму 875 руб.
- причины выбытия объекта явилось его техническое состояния;
- восстанавливать объект экономически нецелесообразно.
В бухгалтерском учете для отражения выявленных излишков и недостач по результатам инвентаризации используются следующие записи:
Дебет 10 Кредит 91-1
- 1484 руб. (106 руб./пачк. х 14 пачк.) – оприходованы излишки бумаги;
Дебет 94 Кредит 10
- 7517 руб. – отражена стоимость недостающих материалов;
Дебет 94 Кредит 41
- 8780 руб. – отражена стоимость недостачи товаров;
Дебет 94 Кредит 43
- 15 930 руб. – отражена стоимость недостающей готовой продукции;
Дебет 01 субсчет «Выбытие основных средств» Кредит 01
- 39 820 руб. – списана первоначальная стоимость пришедшего в негодность объекта основных средств;
Дебет 02 Кредит 01 субсчет «Выбытие основных средств»
- 35 387 руб. – списана сумма начисленной амортизации;
Дебет 94 Кредит 01 субсчет «Выбытие основных средств»
- 4433 руб. (39 820 – 35 387) - списана остаточная стоимость пришедшего в негодность объекта.
Налоговики обязывают организации восстанавливать НДС со стоимости недостающих материалов, товаров и остаточной стоимости списываемых объектов основных средств (мотивировкой для этого служит то, что упомянутое имущество не используется для операций, облагаемых НДС). Законодатель же в главе 21 НК РФ таких норм не установил. Следование требованиям налоговиков приводит к дополнительным записям:
- 2933,46 руб. ((7517 руб. + 8780 руб.) х 18%) – восстановлен ранее принятый к вычету НДС по недостающим материалам и товарам;
Дебет 94 Кредит 68 субсчет «Расчеты по НДС» - 886,60 руб. (4433 руб. х 20%) – восстановлен НДС в части остаточной стоимости пришедшего в негодность объекта (при приобретении объекта ставка НДС была 20 процентов, поэтому её использует при исчислении восстанавливаемой сумма налога); Дебет 91-2 Кредит 94
- 15 930 руб. – списана сумма недостачи готовой продукции;
Дебет 91-2 Кредит 94
- 5319,60 руб. (4433 + 886,60) – отражено выбытие объекта основных средств;
Дебет 10 Кредит 91-1
- 875 руб. – оприходованы материалы от выбытия объекта основных средств;
Дебет 73 Кредит 94
- 19 230,46 руб. (7517 руб. + 8780 + 2933,46.) - начислена задолженность работников по недостаче материалов и товаров.
Напомним, что удержание причитающейся сумму с доходов работника производится с учетом ограничения, установленного статьей 138 ТК РФ – общий размер всех удержаний при каждой выплате заработной платы не может превышать 20 процентов.
В налоговом учете при исчислении облагаемой прибыли сумма недостачи готовой продукции – 15 930 руб. не будет учтена в расходах. Законодатель позволил учитывать во внереализационных расходах недостачи материальных ценностей при отсутствие виновных лиц только если факт их отсутствия подтвержден уполномоченными органами государственной власти (подп. 5 п.2 ст. 265 НК РФ). Эта величина признается постоянной разницей, так как она формирует бухгалтерскую прибыль (убыток) отчетного периода и исключается из расчета налоговой базы по налогу на прибыль как отчетного, так и последующих отчетных периодов (п. 4 ПБУ 18/2002 «Учет расчетов по налогу на прибыль»; утв. приказом Минфина России от 19.11.02 № 114н). Наличие постоянной разницы обязывает организацию начислить постоянное налоговое обязательство в сумме 3823,20 руб. (15 930 руб. х 24%). Для этого в бухгалтерском учете производится следующая запись:
- 3823,20 руб. – начислено постоянное налоговое обязательство в связи со списанием на финансовые результаты недостачи готовой продукции.
_____________________________
Конец примера 2.
При составлении сличительных ведомостей по МПЗ комиссия вправе учесть пересортицу и потери в пределах естественной убыли.
Напомним, что под пересортицей понимается одновременное наличие, как излишков, так и недостач МПЗ одного и того же наименования. Причинами её могут быть ошибки при составлении товарно-сопроводительных документов: на склад фактически поступают (выбывают со склада) одни ценности, а по документам другие. Возможны и ошибки при учете: по документам и фактически на склад поступают одни ценности, в учете же находят отражение другие.
Методические указания по инвентаризации (п. 5.3) позволяют только в виде исключения произвести взаимный зачет излишков и недостач МПЗ в результате пересортицы. Причем производить взаимный зачет можно по решению руководства организации только за один и тот же проверяемый период, у одного и того же проверяемого лица, в отношении материально-производственных запасов одного и того же наименования и в тождественных количествах. Идентичная норма имеется и Методических указаниях по бухгалтерскому учету материально-производственных запасов (утв. приказом Минфина России от 28.12.01 № 119н, п. 32).
О допущенной пересортице материально ответственные лица представляют подробные объяснения инвентаризационной комиссии.
В том случае, когда при зачете недостач излишками по пересортице стоимость недостающих ценностей выше стоимости МПЗ, оказавшихся в излишке, то эта разница относится на виновных лиц.
При отсутствии конкретных виновников пересортицы руководствуется нормой, установленной упомянутым выше пунктом 32 Методических указаниях по бухгалтерскому учету материально-производственных запасов, а не пунктом 5.3 Методических указаний по инвентаризации. В этом случае согласно пункту 32 разницы рассматриваются как недостачи сверх норм убыли и списываются на финансовые результаты у коммерческих организаций или на увеличение расходов - у некоммерческих.
На разницу в стоимости от пересортицы в сторону недостачи, образовавшейся не по вине материально ответственных лиц, в протоколах инвентаризационной комиссии должны быть даны исчерпывающие объяснения о причинах, по которым такая разница не отнесена на виновных лиц.
Убыль материально-производственных запасов в пределах установленных норм определяется после зачета недостач излишками по пересортице.
Пример 3 В организации, занимающейся торговлей продуктами питания, проведена инвентаризация. Данные по продуктам, по которым существует разница между фактическим их наличием и учетным, приведены в таблице.
Учетная стоимость за кг руб. |
||||
фактически | по данным БУ |
|||
| Мука пшеничная | ||||
| Мука блинная | ||||
| Рис длинный | ||||
| Рис круглый | ||||
| Геркулес | ||||
| Крупа гречневая | ||||
| Колбаса «Боярская» | ||||
| Колбаса «Дворянская» | ||||
Материально ответственные лица представили объяснение причин случившегося, все они согласились возместить убытки. Недостача по нормам естественной убыли колбасы «Дворянской» 0,4 кг.
При внесении данных в сличительную ведомость учитывается пересортица. Касается это муки блинной (за счет муки пшеничной), риса длинного (за счет риса круглого), а также колбасы «Дворянской» (за счет колбасы «Боярской»). Покрыть же недостачу геркулеса за счет излишков крупы гречневой не удастся, так как в рассматриваемом случае продукты разные.
В счет недостачи муки блинной 16 кг (132 – 148) засчитывается 16 кг муки пшеничной из излишков. Величина стоимости покрытия 145,60 руб. (9,10 руб./кг х 16 кг) превосходит сумму недостачи – 134,40 руб. (8,40 руб./кг х 16 кг). Исходя из этого положительная разница в стоимостях - 11,20 руб. (16 кг х (9,10 руб./кг – 8,40 руб./кг) учитывается в прочих доходах. Также в прочие доходы относится и стоимость оставшейся части излишек муки пшеничной - 100,10 руб. (9,10 руб./кг х 11 кг).
Недостача риса длинного в натуральных единицах (7 кг) полностью покрывается за счет такого же количества излишков риса круглого. Однако в стоимостном выражении этого не происходит. Возникает разность в виде отрицательного значения, равного 7 руб. ((13 руб./кг – 14 руб./кг) х 7 кг).
Приняв объяснения материально ответственного лица в части пересортицы по рису, комиссия не нашла его вины. Поэтому полученная разность учитывается в прочих расходах.
Части недостачи колбасы «Дворянской» - 4 кг можно покрыть за счет равных по весу излишков колбасы «Боярской». Разница в стоимостях - 56 руб. ((255 руб./кг – 241 руб./кг) х 4 кг) относится на материально ответственное лицо, так как комиссия признала его вину.
Оставшаяся часть недостачи уменьшается на величину недостачи по нормам естественной убыли – 0,4 кг. Исходя из этого недостача 3,6 кг (4 – 0,4) колбасы считается сверх норм. И её стоимость 918 руб. (255 руб./кг х 3,6 кг) относится на материально ответственное лицо.
Излишек гречневой крупы приходуется по рыночным ценам – 126 руб. (16 руб./кг х 8 кг) и учитывается в прочих доходах. Стоимость же недостачи геркулеса – 88 руб. (8 руб./кг х 11 кг) относится на материально ответственное лицо (его вина в недостаче признана комиссией).
В бухгалтерском учете производятся следующие записи:
Дебет 94 Кредит 41
- 88 руб. (8 руб./кг х 11 кг) – отражена стоимость недостачи геркулеса;
Дебет 94 Кредит 68 субсчет «Расчеты по НДС»
- 8,8 руб. (88 руб. х 10%) – восстановлен НДС по недостаче геркулеса;
Дебет 73 Кредит 94
- 96,80 руб. (88 + 8,80) – стоимость недостачи геркулеса отнесена на виновное лицо;
Дебет 50 Кредит 73
- 96,80 руб. – внесена в кассу сумма недостачи;
Дебет 41 Кредит 91-1
- 128 руб. (16 руб./кг х 8 кг) – отражена стоимость излишек гречневой крупы;
Дебет 41 Кредит 94
11,20 руб. ((9,10 руб./кг – 8,40 руб./кг) х 16 кг) - отражена разница в стоимостях пшеничной и блинной муки, учтенная при пересортице;
Дебет 94 Кредит 91-1
11,20 руб. - разница в стоимостях пшеничной и блинной муки, учтенная при пересортице, отнесена к прочим доходам;
Дебет 41 Кредит 91-1
- 100,10 руб. (9,10 руб./кг х 11 кг) – отражена стоимость оставшихся излишков муки пшеничной;
Дебет 94 Кредит 41
- 7 руб. ((14 руб./кг – 13 руб./кг) х 7 кг) - отражена разница в стоимости риса при пересортице;
Дебет 91-2 Кредит 94
- 7 руб. – списана разница в стоимости риса при пересортице;
Дебет 41 Кредит 91-1
- 26 руб. (13 руб./кг х 2 кг) – отражена стоимость оставшихся излишков риса круглого;
Дебет 94 Кредит 41
- 56 руб. ((255 руб./кг – 241 руб./кг) х 4 кг) - отражена разница в стоимости колбас при пересортице;
Дебет 94 Кредит 68 субсчет «Расчеты по НДС»
- 10,08 руб. (56 руб. х 18%) – восстановлен НДС, приходящийся на разницу сумм в стоимостях колбас;
Дебет 73 Кредит 94
- 66,08 руб. (56 + 10,08) – разница по пересортице колбас с учетом восстановленного НДС отнесена на виновное лицо;
Дебет 94 Кредит 41
- 1020 руб. (255 руб./кг х 4 кг) – отражена стоимость недостачи колбасы «Дворянской» ;
Дебет 44 Кредит 94
- 102 руб. (255 руб./кг х 0,4 кг) – отражена недостача колбасы «Дворянской» в пределах норм естественной убыли;
Дебет 94 Кредит 68 субсчет «Расчеты по НДС»
- 165,24 руб. ((1020 руб. – 102 руб.) х 18%) – восстановлен НДС по недостаче колбасы «Дворянской» сверх норм естественной убыли;
Дебет 73 Кредит 94
- 1083,24 руб. (1020 – 102 + 165,24) – сумма недостачи колбасы «Дворянской» сверх норм отнесена на виновное лицо;
Дебет 70 Кредит 73
- 1149,32 руб. (66,08 + 1083,24) – сумма недостачи удержана из зарплаты виновного лица.
В налоговом учете пересортица не учитывается. Поэтому во внереализационные доходы должны включаться стоимости всех излишков муки пшеничной, риса круглого, риса круглого и колбасы «Боярской» (п. 20 ст. 250 НК РФ). Их величины соответственно – 245,70 руб. (9,1 руб./кг х 27 кг), 117 руб. (13 руб./кг х 9 кг), 128 руб. (16 руб./кг х 9 кг) и 964 руб. (241 руб./кг х 4 кг). Исходя из этого общая величина внереализиционных доходов при исчислении налога на прибыль – 1454,70 руб. (245,70 + 117 + 128 + 964). В бухгалтерском учете в прочих доходах учтено 265,30 руб.(128 + 11,20 + 100,10 + 26). Разница этих величин - 1189,40 руб. (1454,70 – 265,30) в бухгалтерском учете признается постоянной (п. 4 ПБУ 18/2002).
Не принимают налоговики в качестве расходов, уменьшающих полученные доходы при исчислении налога на прибыль и стоимость недостачи продуктов в пределах норм естественной убыли в торговле.
Напомним, что потери от недостачи и (или) порчи при хранении и транспортировке товарно-материальных ценностей в пределах норм естественной убыли, утвержденных в порядке, установленном Правительством РФ, приравниваются к материальным расходам (подп. 2 п. 7 ст. 254 НК РФ).
Правительства РФ постановление от 12.11.02 № 814 поручило федеральным органам исполнительной власти утвердить в установленном порядке до 1 января 2003 года нормы естественной убыли. Курирующее же торговлю ведомство до настоящего времени не утвердило таковых.
МНС России в Методических рекомендациях по применению главы 25 «Налог на прибыль организаций» НК РФ указал, что нормы естественной убыли могут быть учтены для целей налогообложения только в том случае, если они утверждены в порядке, установленном Правительством РФ.
Минфин России неоднократно в письмах подчеркивал, что потери в пределах норм естественной убыли при хранении и транспортировке товарно-материальных ценностей для целей налогообложения прибыли не учитываются, так как до настоящего времени они не разработаны (письмо от 06.11.03 № 04-02-02/140).
Если последовать рекомендациям ведомства, то величину постоянной разницы необходимо увеличить на 102 руб. К этому значению добавляются и 7 руб., учтенных в прочих расходах по пересортице риса. Итого величина постоянной разницы достигнет 1298,40 руб. (1189,40 + 102 + 7). Исходя из этого, в бухгалтерском учете начисляется постоянное налоговое обязательство в сумме 311,62 руб. (1298,40 руб. х 24%). Его начисление сопровождается проводкой:
Дебет 99 Кредит 68 субсчет «Расчеты по налогу на прибыль»
- 311,62 руб. – начислено постоянное налоговое обязательство.
____________________________
Конец примера 3.
Обнаруженные при инвентаризации расхождения фактических сведений с данными бухгалтерского учета отражаются в проекте акта инвентаризации. К нему должны прилагаться бухгалтерские справки с указанием возможных вариантов списания выявленных недостач: на хищения, порчу при хранении вследствие халатности виновных лиц и т. д.
Обобщение результатов инвентаризации производится на заседании комиссии. Итогом этого заседания являются заключительный акт об инвентаризации, который представляются на рассмотрение руководителю организации. В нем отражаются предложения о регулировании выявленных при инвентаризации расхождений фактического наличия ценностей и данных бухгалтерского учета.
Для оформления итоговых данных инвентаризации используется Ведомость учета результатов, выявленных инвентаризацией № ИНВ-26 (утв. постановлением Госкомстата России от 27.03.2000 № 26).
Результаты инвентаризации утверждаются приказом руководителя организации. Причем в приказе должно быть предписание по устранению выявленных в результате инвентаризации расхождений фактического наличия и учетных данных. На основании приказа вносятся соответствующие записи в регистры бухгалтерского учета. Результаты годовой инвентаризации отражаются в годовой бухгалтерской отчетности.
По окончании инвентаризации могут проводиться контрольные проверки правильности её проведения. Они осуществляются с участием инвентаризационных комиссий и материально ответственных лиц обязательно до открытия помещения, где проводилась инвентаризация. Результаты контрольных проверок оформляются актом (форма № ИНВ-24) и регистрируются в журнале учета контрольных проверок правильности проведения инвентаризации (форма № ИНВ-25). Материалы работы инвентаризационной комиссии по завершению инвентаризации передаются в бухгалтерию организации, где они должны храниться не менее пяти лет (п. 1 ст. 17 закона о бухучете).
До составления годовой отчетности требуется провести инвентаризацию. Любые найденные в процессе инвентаризации отклонения требуют отражения в налоговом и бухгалтерском учете.
Основания проведения годовой инвентаризации
Требования к проведению инвентаризации устанавливаются следующими нормативными документами:
- Федеральным законом от № 402-ФЗ от 06.12.2011 «О бухгалтерском учете» (редакция от 23.05.2016);
- Приказом Минфина РФ от № 49 от 13.06.1995 «Об утверждении Методических указаний по инвентаризации имущества и финансовых обязательств» (редакция от 08.11.2010);
- Приказом Минфина РФ № 34н от 29.07.1998 «Об утверждении Положения по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации» (редакция от 24.12.2010, с изменениями от 08.07.2016).
Целью инвентаризации является формирование достоверной базы данных для годовой бухгалтерской отчетности и бухгалтерского учета.
Под инвентаризацию подпадают
1) все имущество предприятия вне зависимости от местонахождения:
- финансовые вложения,
- товары,
- основные средства,
- денежные средства,
- готовая продукция,
- нематериальные активы,
- производственные запасы,
- прочие финансовые активы, в т.ч. дебиторская задолженность,
- прочие запасы;
2) все финансовые обязательства:
- резервы,
- займы,
- кредиторская задолженность,
- кредиты банков.
Инвентаризируется не только имущество организации, но и имущество, полученное для переработки, находящееся в аренде или на ответственном хранении. Также инвентаризуется прочее имущество, не учтенное ранее по каким-либо причинам.
Сроки проведения годовой инвентаризации на предприятии
Инвентаризация проводится перед подготовкой годовой бухгалтерской отчетности. Даты прохождения годовой инвентаризации закрепляют в учетной политике организации. Часто ее производят в конце года, а в начале нового года оформляют ее результаты.
Не инвентаризуются:
- имущество, которое инвентаризировалось в октябре - декабре текущего года,
- основные средства, которые инвентаризировались менее 2 лет назад,
- библиотечные фонды, с момента инвентаризации которых прошло менее 5 лет,
- товары, сырье и материалы, находящиеся на предприятиях Крайнего Севера (инвентаризация имущества данных предприятий проводится в периоды их наименьших остатков).
Создание инвентаризационной комиссии
Комиссия формируется для непосредственного проведения инвентаризации. В случае большого количества работ по инвентаризации создается несколько комиссий. В состав комиссии должны войти представители руководства, бухгалтерии, работники других служб (техники, инженеры, экономисты и т.п.). Также в комиссию могут войти сотрудники службы внутреннего или внешнего аудита. Списочный состав комиссии утверждает руководитель предприятия. После этого создается внутренний приказ о проведении инвентаризации.
Обязательные элементы приказа о проведении инвентаризации
В приказе указываются:
- даты проведения инвентаризации,
- причины проведения (в нашем случае - инвентаризация перед составлением годовой бухгалтерской отчетности),
- состав инвентаризационной комиссии.
Регистрация приказа осуществляется в книге контроля проведения инвентаризаций. Далее фиксируются остатки имущества на начало инвентаризации.
Фиксация остатков на начало инвентаризации
До начала годовой инвентаризации комиссия должна иметь все актуальные на момент осуществления инвентаризации отчеты о движении денежных средств и материальных ценностей, расходные и приходные ордеры.
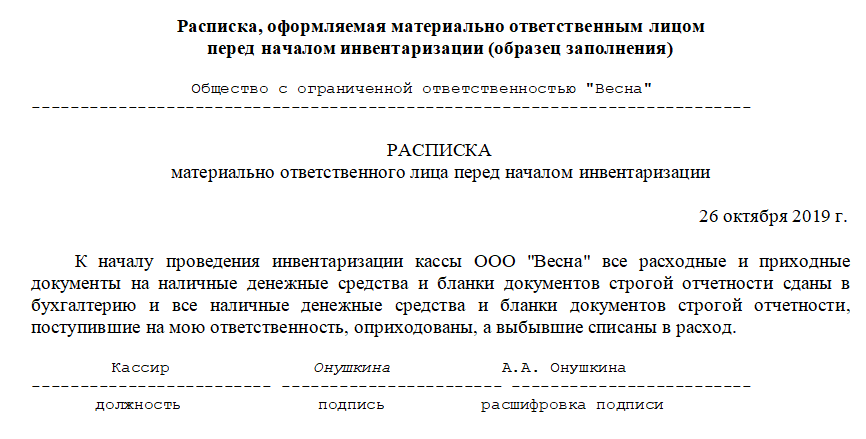
По факту сдачи указанных документов материально ответственные лица пишут расписки о том, что на начало инвентаризации они предоставили все приходные и расходные документы на имущество, а все ценности оприходованы либо списаны в расход. Все предоставленные документы визируются председателем комиссии с обязательным указанием даты. Бухгалтерия на основании этих данных определяет входящие остатки имущества на начало инвентаризации.
Порядок проведения инвентаризации перед составлением годовой отчетности
В ходе годовой инвентаризации комиссия оценивает фактическое наличие имущества, а также правильность учтенных финансовых обязательств. Оценка обязательно происходит при материально ответственных лицах. Результаты инвентаризации фиксируются в актах инвентаризации или инвентаризационных описях, которые составляются не менее чем в 2 экземплярах.
Учет результатов годовой инвентаризации
Результаты проведенной инвентаризации сводятся в ведомость результатов по итогам инвентаризации. Они обязательно проводятся в годовой бухгалтерской отчетности: выявленные недостачи списываются в соответствии с утвержденными правилами, а излишки принимаются в качестве прочего дохода.
Инвентаризация - это бухгалтерская процедура, которая заключается в сверке данных бухучета и фактического наличия активов и имущества компании. Разберемся, как правильно провести годовую проверку перед подготовкой финансовой отчетности.
Законодательные основы
Контроль над сохранностью собственных активов — прямая задача каждого экономического субъекта. Для этого руководство компании обязано организовать ведение достоверного бухгалтерского учета, обеспечить своевременное отражение операций.
Но одного бухучета недостаточно. Требуется постоянный контроль соответствия учетных показателей и фактического наличия. Именно эту задачу решает проведение систематических инвентаризаций.
Проведение инвентаризации перед составлением годовой отчетности — обязательная процедура для всех компаний, независимо от форм собственности, организационно-правовых форм, типа и вида учреждения. Требование закреплено на законодательном уровне:
- в законе №402-ФЗ , а именно пункт 3 статьи 11;
- в приказе Минфина России №34н .
Цель контрольных мероприятий — обеспечить достоверность учета и подтвердить данные бухгалтерской отчетности. Помимо этого систематические проверки позволяют обеспечить сохранность активов, уменьшить число хищений. Контроль выявит неиспользованные ресурсы, а также позволит избежать неэффективных трат.
Состав инвентаризируемого имущества
Ключевые принципы и порядок проведения инвентаризаций закреплен приказом Минфина РФ от 13.06.1995 № 49. Так, обязательному контролю перед подготовкой финансовой отчетности подлежит все имущество и обязательства компании.
Перечень подлежащего инвентаризации:
1. Имущество — это все категории активов компании, которые находятся в собственности:
- основные средства;
- материалы и сырье;
- готовая продукция;
- деньги и денежные эквиваленты;
- финансовые вложения;
- дебиторка;
- нематериальные активы, используемые в деятельности.
Помимо собственности, необходимо проконтролировать фактическое наличие активов, не принадлежащих субъекту. Например, переданное на ответственное хранение или арендованное имущество. Эти активы числятся на забалансовых счетах.
Отдельное внимание уделите объектам, неучтенным по каким-либо причинам.
2. Обязательства: включает в себя отдельные категории источников формирования имущества. Конкретно речь идет о кредиторской задолженности, а также о суммах заемных капиталов и кредитов, полученных для ведения деятельности.
Когда проводить инвентаризацию?
Конкретные сроки проведения инвентаризации перед составлением годовой отчетности зависят от категории подконтрольного объекта. Но в целом следует соблюдать единые рекомендации, то есть завершить проверочные мероприятия до того, как начнется формирование отчетности по итогам года.
- Основные средства следует инвентаризировать не реже, чем раз в три календарных года. В отношении библиотечного фонда установлен более длительный срок — не реже одного раза в пять лет.
- Остальное имущество, денежные активы и обязательства следует инвентаризировать не реже одного раза в год.
- Для объектов, в отношении которых инвентаризация проводилась в период с октября по декабрь отчетного года, процедуру допускается не проводить.
- Для компаний, расположенных в районах крайнего Севера, допускается проведение контрольных мероприятий в период наименьшего остатка.
Допускается предусмотреть дополнительные исключения и правила проведения контрольных мероприятий. Главное, чтобы исключительные правила не противоречили действующему законодательству и были закреплены документально. Например, отражены в учетной политике компании.
Этапы проведения мероприятия
Для обеспечения качественного и всестороннего контроля над обязательствами и активами требуется выполнить ряд определенных действий. Обозначим порядок проведения инвентаризации в поэтапной инструкции.
Шаг № 1. Издаем приказ о проведении инвентаризации
Провести инвентаризацию допускается только по соответствующему распоряжению руководства. Причем дирекция фирмы обязана закрепить в приказе следующую информацию:
- Состав инвентаризационной комиссии.
- Наименование активов, имущества и обязательств, подлежащих контролю.
- Конкретная дата проведения инвентаризации перед составлением годовой отчетности. В приказе закрепите начало и конец проведения контрольных мероприятий.
- Обозначьте причину проведения контрольных мер. Обратите внимание, что сверка должна проводиться не только перед подготовкой бухгалтерского баланса. Также провести контроль требуется и при смене материально ответственного лица, при ликвидации субъекта, при выявлении ущерба, при ЧС и иных случаях, закрепленных в п. 1.5 Приказа №49н.
Используйте унифицированную форму №ИНВ-22, утвержденную Постановлением Госкомстата РФ от 18.08.1998 N 88 (ред. от 03.05.2000).
Образец приказа
Шаг №2. Обозначить остатки
До начала контрольного мероприятия требуется зафиксировать контрольные остатки по имуществу и активам, подлежащим инвентаризации. Необходимо проверить, все ли первичные и учетные документы, отражающие движение активов, переданы в бухгалтерию компании. Проконтролируйте, нет ли неучтенных актов на списание, накладных на отпуск товаров или не оприходованных товарных чеков.
Инвентаризационная комиссия получает от материально ответственных лиц отчеты о движении материальных ценностей или денежных средств. А также все приходные и расходные первичные документы, не отраженные в отчетности. Затем полученную документацию визирует председатель комиссии.
Помимо отчетов и первичной документации необходимо получить от материально ответственных лиц расписки. В расписке следует указать, что:
- вся первичка сдана в бухгалтерию либо передана инвентаризационной комиссии;
- поступившие ценности и материальные активы оприходованы соответствующим образом;
- все материально-производственные запасы (МПЗ) и товарно-материальные ценности (ТМЦ), подлежащие выбытию, списаны с учета в установленном порядке.
Запросите аналогичные расписки и с подотчетных лиц, которые уполномочены на приобретение ТМЦ.
Образец расписки
Шаг №3. Основной этап проверки
Это само проведение инвентаризации перед составлением годовой бухгалтерской отчетности. Суть мероприятия заключается в подсчете и проверке фактического наличия имущественных и неимущественных активов. То есть, комиссия проверяет, чего, где и, в каком количестве имеется в организации. Полученные данные отражаются в инвентаризационные описи. Причем акты следует оформлять не менее, чем в двух экземплярах.
Важно! Все контрольные мероприятия должны проводиться только в присутствии материально ответственно лица. Положение закреплено в п. 2.8 Приказа №49н.
Шаг №4. Оформляем результаты
По завершению выверки фактического наличия имущества и обязательств, комиссии необходимо оформить итоги. Для этого заполняется специальный документ - инвентаризационная ведомость по форме ИНВ-26.
Образец ведомости

В ведомости должны быть отражены все выявленные расхождения фактических показателей и данных бухгалтерского учета. На основании ведомости, руководитель издает приказ о об утверждении результатов инвентаризации. В распоряжении фиксируются сведения об излишках и недостачах, а также назначают виновных лиц.
Приказ и ведомость передается в бухгалтерию. Где уже на основании приказа, излишки или неучтенное имущество и обязательства, подлежат отражению в учете. А недостачи списывают, в установленном порядке. Все данные необходимо учесть при составлении годовой отчетности. Именно поэтому проведение инвентаризации обязательно перед составлением бухгалтерского баланса.
В избранном В избранное
Печать
Свириденко Алла, налоговый эксперт
Декабрь, 2017/№ 98
https://сайт/journals/nibu/2017/december/issue-98/article-32531.html Скопировать
Близится к концу очередной год. А это значит, что впереди у бухгалтера «горячая пора» составления годовой финансовой отчетности. Но прежде всех нас ждет другая, не менее ответственная работа - проведение годовой инвентаризации, во время которой предстоит сверить бухгалтерские данные об активах и обязательствах, числящихся «на бумаге», с реальным их наличием. В каком порядке и в какие сроки проводить инвентаризацию? Какими первичными документами оформить данные инвентаризации? Как правильно отразить в бухгалтерском и налоговом учете инвентаризационные разницы, выявленные в результате инвентаризации? Ответы на эти и другие вопросы вы найдете в нашем тематическом номере. Ну а начнем, конечно же, с азов и расскажем о правилах проведения инвентаризации.
Годовая инвентаризация - 2017: обязательно ли ее проводить?
- активов и обязательств сельхозпредприятий - Методические рекомендации по инвентаризации основных средств, нематериальных активов, товарно-материальных ценностей, денежных средств, расчетов и незавершенного производства сельскохозяйственных предприятий (см. приложение к письму Минагрополитики от 04.12.2003 г. № 37-27-12/14023 );
- имущества приватизируемых (корпоратизируемых) государственных предприятий , а также имущества государственных предприятий и организаций, которое передается в аренду (возвращается после окончания срока действия договора аренды или его расторжения) - Положение № 158 .
Объекты инвентаризации
Сразу скажем, что проведение годовой инвентаризации потребует от вас максимальных усилий. Ведь, как предусмотрено пп. 6-7 разд. I Положения № 879 , перед составлением годовой финотчетности проводят сплошную инвентаризацию , которая охватывает все виды активов и обязательств предприятия. Если точнее, то под инвентаризацию попадают:
Основные средства (ОС);
Нематериальные активы (НМА);
Незавершенные капитальные инвестиции;
Запасы, в том числе незавершенное производство (НЗП);
Наличные, денежные средства и их эквиваленты, бланки документов строгой отчетности;
Дебиторская и кредиторская задолженности;
Доходы и расходы будущих периодов, обеспечения и резервы.
Более того, учтите, что в ходе инвентаризации проверяют:
- собственное имущество предприятия независимо от его местонахождения , в том числе предметы, переданные в прокат, аренду, находящиеся на реконструкции, модернизации, консервации, в ремонте, запасе или резерве;
- имущество, которое не принадлежит предприятию , но временно находится в его пользовании, распоряжении или на хранении (объекты оперативной аренды ОС, ТМЦ на ответственном хранении, переработке, комиссии или монтаже).
Сроки проведения годовой инвентаризации
И еще одно важное правило, касающееся сроков проведения инвентаризации:
инвентаризацию конкретных объектов начинают уже после даты, на которую она назначена
Предположим, в приказе о проведении инвентаризации говорится, что годовую инвентаризацию проводят по состоянию на 30 ноября 2017 года . Это значит, что сама инвентаризация будет проходить в декабре (например, с 1 по 15 декабря 2017 года). При этом инвентаризационные описи заполняют по состоянию именно на конец дня 30 ноября 2017 года*. Исключение составляют случаи инвентаризации объектов ОС и матценностей, которые на дату инвентаризации будут находиться за пределами предприятия. Их инвентаризируют до момента временного выбытия с территории предприятия.
* Обратите внимание: инвентаризационные описи заполняют по состоянию именно на конец дня 30 ноября 2017 года. Ведь согласно п. 1 разд. II НП(С)БУ 1 баланс предприятия составляется на конец последнего дня отчетного периода. Соответственно и инвентаризационные описи составляем аналогичным образом.
Правила формирования инвентаризационных комиссий
Инвентаризационная комиссия. Для проведения годовой инвентаризации приказом руководителя предприятия создают инвентаризационную комиссию (п. 1 разд. II Положения № 879 ).
В состав комиссии включают:
Представителей аппарата управления предприятия;
Представителей бухгалтерской службы (аудиторской фирмы, централизованной бухгалтерии, субъекта предпринимательской деятельности - физлицо, которое ведет на предприятии бухучет на договорных началах);
Опытных работников предприятия, которые знают объект инвентаризации, цены и первичный учет (инженеров, технологов, механиков, исполнителей работ, товароведов, экономистов, бухгалтеров).
Кроме того, по решению руководителя предприятия в состав комиссии можно включить членов ревизионной комиссии хозобщества.
Возглавляет комиссию руководитель предприятия (его заместитель) или руководитель структурного подразделения предприятия, уполномоченный руководителем
А вот если бухучет ведет сам руководитель, то выбора нет - он же должен возглавить инвентаризационную комиссию.
Нередко на практике можно встретить предприятия, на которых работает всего на всего один человек - директор. В связи с этим возникает вопрос: имеет ли «право на жизнь» инвентаризационная комиссия из одного человека ?
Специалисты Минфина допускают такую возможность. По их мнению, если на предприятии всего один работник - руководитель, то для проведения инвентаризации он в соответствующем распорядительном документе утверждает состав инвентаризационной комиссии из одного лица (см. письмо Минфина от 27.05.2014 г. № 31-08410-07-29/12918 ).
Конечно же, такой вариант проведения инвентаризации - комиссией из одного работника - является самым простым, а потому и самым желанным для столь малого предприятия. Но мы вынуждены предупредить: в этом случае предприятие невольно нарушит требование п.п. 2.4 разд. ІІ Положения № 879 , согласно которому запрещается включать в инвентаризационную комиссию тех работников, в ведении которых находятся активы, по которым проводится инвентаризация . Ведь в нашем случае складывается именно такая ситуация: на предприятии работает только один работник, который и является материально ответственным за все активы.
Так как же быть, чтобы не нарушить предписания Положения № 879 ? По нашему мнению, желательно, чтобы инвентаризацию для «одинокого» работника провело лицо, специально приглашенное для этого на основании гражданско-правового договора . Такой вариант не противоречит требованиям Положения № 879 и также упомянут в письме Минфина от 27.05.2014 г. № 31-08410-07-29/12918 (ср. 025069200).
Пример приказа о назначении инвентаризационной комиссии см. в спецвыпуске «Налоги и бухгалтерский учет», 2015, № 93, с. 11 .
Рабочие инвентаризационные комиссии. На предприятиях с небольшим объемом инвентаризационной работы постоянно действующая комиссия организует и проводит инвентаризацию активов самостоятельно .
На крупных предприятиях с большим количеством объектов инвентаризации ее проведение одной комиссией попросту невозможно. Поэтому на таких предприятиях инвентаризационная комиссия выполняет преимущественно организационные, регулирующие и контрольные функции, перечисленные в п.п. 2.5 разд. II Положения № 879 . А для проведения инвентаризации имущества непосредственно в местах хранения и производства создают рабочие инвентаризационные комиссии.
В состав рабочих комиссий также включают представителей аппарата управления, бухгалтерской службы и опытных работников предприятия. Причем интересно, что в рабочие комиссии можно включать также членов инвентаризационной комиссии (п.п. 2.2 разд. II Положения № 879 ).
Назначает председателя рабочей инвентаризационной комиссии и утверждает ее состав своим приказом руководитель предприятия
Как правило, это делают в приказе о проведении инвентаризации.
При формировании комиссии директору нужно помнить об ограничениях, установленных п.п. 2.4 разд. II Положения № 879 :
Нельзя назначать председателем рабочей комиссии для проверки активов, находящихся на ответственном хранении у тех же материально ответственных лиц, одного и того же работника 2 года подряд;
Материально ответственное лицо не может входить в состав рабочей комиссии для проверки активов, находящихся у него на ответственном хранении, поскольку является проверяемым лицом.
Обратите внимание! Инвентаризацию проводят полным составом инвентаризационной комиссии и в присутствии материально ответственного лица .
А как быть, если один из членов инвентаризационной комиссии отсутствует по уважительной причине? Можно ли «пересчитать» активы и обязательства без него?
Какова бы ни была причина отсутствия одного или нескольких членов инвентаризационной комиссии, проводить инвентаризацию «недоукомплектованным» составом нельзя. Поэтому, если член комиссии отсутствует по болезни или в связи с командировкой, тогда руководитель предприятия, утвердивший состав такой комиссии, должен произвести его замену (см. письмо Минфина от 15.12.2003 г. № 31-04200-30-23/19 ). Для этого необходимо издать отдельный приказ руководителя, которым отсутствующего работника исключают из состава комиссии, а вместо него вводят в состав комиссии другого работника.
Документальное оформление инвентаризации
Приказ о проведении инвентаризации. Повторимся, что вопросы, связанные с созданием инвентаризационных комиссий, а также конкретными сроками проведения инвентаризации на предприятии, находятся в ведении руководителя (см. письма Минфина от 11.04.2016 г. № 31-11420-07-10/10433 и от 11.09.2017 г. № 35220-07/23-3607/7/2824 ). Поэтому
Инвентаризацию активов и обязательств осуществляют на основании приказа о ее проведении
В нем, кроме прочих обязательных реквизитов, указывают: дату, на которую проводят инвентаризацию, сроки ее проведения, виды инвентаризируемых активов и обязательств. Кроме того, этим же приказом нередко утверждают состав рабочих инвентаризационных комиссий.
В то же время помните! Сроки и порядок проведения инвентаризации, в том числе годовой, можно установить в приказе об организации бухгалтерского учета или в приказе об учетной политике. В этом случае издавать приказ о проведении годовой инвентаризации не нужно. Достаточно непосредственно перед началом годовой инвентаризации отдельным приказом руководителя утвердить состав рабочих инвентаризационных комиссий.
Инвентаризационные описи и сличительные ведомости. Результаты инвентаризации оформляют с использованием инвентаризационных описей, актов инвентаризации и сличительных ведомостей.
Так, в ходе инвентаризации инвентаризационная комиссия оформляет (п. 15 разд. II Положения № 879 ):
- инвентаризационные описи , в которых фиксирует наличие, состояние и оценку активов предприятия и активов, принадлежащих другим предприятиям и учитываемых за балансом;
- акты инвентаризации , в которых показывает наличие денежных документов, бланков документов строгой отчетности, финансовых инвестиций, наличности, а также полноту отражения денежных средств на счетах в банке (регистрационных счетах), дебиторской и кредиторской задолженностей, обязательств, средств целевого финансирования, расходов и доходов будущих периодов, обеспечений (резервов), создаваемых в соответствии с требованиями П(С)БУ , международных стандартов и других актов законодательства.
По окончании инвентаризации оформленные инвентаризационные описи (акты инвентаризации) комиссия передает в бухгалтерию. Бухгалтерия проверяет все подсчеты, проведенные инвентаризационной (рабочей инвентаризационной) комиссией в инвентаризационных описях.
Выявленные в ценах и подсчетах ошибки исправляют и заверяют подписями всех членов инвентаризационной (рабочей инвентаризационной) комиссии и материально ответственных лиц
При этом на последней странице инвентаризационной описи обязательно делают отметку о проверке цен и подсчете итогов, которую заверяют подписями проводивших ее лиц (п. 19 разд. II Положения № 879 ).
После этого бухгалтерия сверяет данные инвентаризационных описей с данными бухгалтерского учета и при наличии расхождений (излишков или недостач) составляет сличительные ведомости активов и обязательств (п. 20 разд. II Положения № 879 ).
Форма инвентаризационных документов. Положение № 879 не устанавливает типовые формы описей, актов и сличительных ведомостей. Здесь говорится лишь о том, что инвентаризационную первичку следует оформлять в соответствии с требованиями Положения № 88 .
Как же в таком случае быть? Вариантов на самом деле несколько.
(1) Самый простой способ - предприятие может воспользоваться уже готовыми формами инвентаризационных описей (актов инвентаризации) и сличительных ведомостей.
Например, типовые формы инвентаризационной первички можно найти в приказе № 572 . Конечно же, эти формы обязательны для применения только бюджетными учреждениями. Однако «обычные» предприятия тоже могут использовать их по собственному желанию . На это прямо указывает п. 2 упомянутого приказа .
Кроме того, для оформления результатов инвентаризации можно использовать формы документов, утвержденные постановлением № 241 . Несмотря на «почтенный возраст» этого документа, предприятия по сей день могут применять приведенные здесь формы (см. письма Госкомстата от 26.05.2004 г. № 03-04-05/41 и от 30.01.2003 г. № 03-04-05/18 ).
Ну и наконец, некоторые инвентаризационные формы «разбросаны» и по другим нормативным актам. Более подробно о том, какие формы первичных инвентаризационных документов применять в каждом конкретном случае, мы расскажем чуть позже, когда будем говорить о правилах инвентаризации отдельных видов активов и обязательств (см. соответствующие разделы номера).
(2) Если же готовые формы вас по какой-то причине не устроили, вы можете немного доработать их, дополнив новыми реквизитами с учетом специфики деятельности предприятия.
(3) Ну и наконец, можно вообще не привязываться к установленным формам и документировать процесс инвентаризации с помощью самостоятельно изготовленных бланков (см. письма Госкомстата от 15.07.2010 г. № 14/2-18/72 и Минфина от 15.01.2015 г. № 31-11410-08-10/871 ). Главное - помните: такие «самодельные» бланки обязательно должны быть оформлены в соответствии с требованиями к первичным документам, установленными Законом о бухучете и Положением № 88 .
Но какую бы форму инвентаризационных описей, актов инвентаризации и сличительных ведомостей вы ни выбрали (одну из установленных или самостоятельно разработанную), обязательно нужно соблюдать правила оформления таких документов, установленные Положением № 879 . Остановимся на них подробнее.
Правила заполнения инвентаризационных документов. Материалы инвентаризации (описи, акты, сличительные ведомости) составляют не менее чем в двух экземплярах (п. 21 разд. II Положения № 879 ). При этом они могут быть заполнены как рукописным способом, так и при помощи электронных средств обработки информации (п. 14 разд. II Положения № 879 ).
Перед началом инвентаризации материально ответственные лица в инвентаризационной описи (акте инвентаризации) дают расписку о том, что все приходные и расходные документы на активы сданы в бухгалтерию, принятые ценности оприходованы, а выбывшие, списаны. По окончании инвентаризации инвентаризационные описи (акты инвентаризации) подписывают все члены инвентаризационной комиссии (рабочей инвентаризационной комиссии) и материально ответственные лица. При этом материально ответственные лица дают расписку в том, что проверка активов произошла в их присутствии, в связи с чем претензий к членам комиссии они не имеют, и что они принимают на ответственное хранение перечисленные в описи активы.
В инвентаризационных описях активы отражают по наименованиям в количественных единицах измерения, принятых в учете, с возможным выделением по субсчетам и номенклатуре, отдельно по (п. 16 разд. II Положения № 879 ):
Местонахождению таких ценностей;
Лицам, ответственным за их хранение.
На каждой странице инвентаризационной описи указывают словами число порядковых номеров активов и общее количество в натуральных измерителях всех активов, записанных на этой странице, независимо от того, в каких единицах измерения (штуках, метрах, килограммах и т. д.) они отражены.
Акты инвентаризации заполняют с учетом объектов инвентаризации. При этом должны быть обеспечены их идентификация и сопоставимость с данными бухучета.
Записи в инвентаризационных описях (актах инвентаризации ) нужно делать последовательно в каждой строке. На отдельном листе (кроме последнего) должны быть заполнены все строки. А вот строки, оставшиеся незаполненными на последних листах инвентаризационных описей (актов инвентаризации), прочеркивают (п. 17 разд. II Положения № 879 ).
Помарки и подчистки в инвентаризационных описях и актах не допускаются
Если же ошибка все же была допущена, то ее нужно исправить. Для этого следует зачеркнуть неправильную запись и написать над ней правильную. Причем такое исправление необходимо сделать во всех экземплярах документа. Исправления подписывают все члены инвентаризационной комиссии (рабочей инвентаризационной комиссии) и материально ответственные лица.
На активы, принадлежащие другим предприятиям, составляют отдельные сличительные ведомости, копии которых направляют собственникам.
Протокол инвентаризации. Его составляет инвентаризационная комиссия по окончании инвентаризации. В протоколе инвентаризации приводят (п. 1 разд. IV Положения № 879 ):
Результаты инвентаризации;
Заключения о выявленных расхождения между фактическим наличием активов и обязательств и данными бухгалтерского учета;
Причины возникновения недостач, потерь и излишков;
Предложения по зачету недостач и излишков по пересортице;
Предложения о списании недостач в пределах норм естественной убыли, а также сверхнормативных недостач и потерь от порчи ценностей с указанием причин и принятых мер по предупреждению таких потерь и недостач;
Другую информацию, которая является существенной для принятия решения о признании и оценке активов и обязательств и раскрытия информации в финансовой отчетности.
Протокол инвентаризационной комиссии вместе с другими «инвентаризационными» документами передают на утверждение руководителю предприятия.
Руководитель утверждает протокол в течение 5 рабочих дней после завершения инвентаризации
На основании утвержденного протокола результаты инвентаризации отражают в бухучете и финансовой отчетности того периода, в котором она закончена.
Инвентаризация имущества в зоне АТО
Отдельно несколько слов скажем об инвентаризации имущества в зоне АТО.
Структурные подразделения (обособленное имущество) которых находится на временно оккупированной территории или на территории проведения АТО.
Такие предприятия проводят инвентаризацию в случаях, обязательных для ее проведения, в том числе перед составлением годовой финансовой отчетности, но только тогда, когда станет возможно обеспечить безопасный и беспрепятственный доступ уполномоченных лиц к активам, первичным документам и регистрам бухучета , в которых отражены обязательства и собственный капитал этих предприятий. После получения доступа к имуществу предприятия обязаны:
Проинвентаризировать имущество по состоянию на 1-е число месяца, следующего за месяцем, в котором исчезли препятствия для доступа к активам, первичным документам и регистрам бухучета;
Отразить результаты инвентаризации в бухучете соответствующего отчетного периода.
Документом, подтверждающим ограниченность доступа к активам с целью их инвентаризации, является сертификат Торгово-промышленной палаты Украины. В нем подтверждаются факт и период проведения АТО или военных действий на территории Украины (см. письмо ГФСУ от 23.06.2016 г. № 13823/6/99-99-15-02-02-15 ). А значит:
именно сертификат Торгово-промышленной палаты дает предприятию право на применение упрощенных инвентаризационных правил
Такой же подход к вопросу инвентаризации имущества в зоне АТО и у специалистов Минфина. В своих разъяснениях они уже не раз акцентировали внимание на том, что субъекты хозяйствования, имущество которых находится в зоне проведения АТО, не освобождены от инвентаризации находящихся там объектов, однако могут ее проводить не в установленные Положением № 879 сроки, а когда это станет возможным (см. письма от 12.01.2015 г. № 31-11420-08-10/558 и от 29.06.2016 г. № 31-11410-07-10/18732 ).
Описанные отличия в правилах инвентаризации логично влекут за собой особенности заполнения такими предприятиями годовой финансовой отчетности. Так, абзац девятый п. 12 Порядка № 419 на этот счет рекомендует активы, по которым не была проведена инвентаризация , показывать в отчетности по данным бухучета . Причем на тот факт, что информация в финотчетности приведена без проведения инвентаризации из-за отсутствия доступа к активам, нужно указать в примечаниях к финотчетности (см. письмо Минфина от 29.06.2016 г. № 31-11410-07-10/18732 ).
И наконец, еще один важный момент. По разъяснениям Минфина, объекты, находящиеся на временно оккупированной территории или на территории проведения АТО на дату годового баланса, предприятие должно оценивать с учетом этих реалий. Так как из-за вооруженного конфликта произошло уменьшение полезности активов предприятия, то в учете и отчетности их показывают по правилам П(С)БУ 28.
А вот списать такие активы без инвентаризации не выйдет. А она, как мы уже сказали, откладывается до того момента, когда предприятие получит безопасный и беспрепятственный доступ к ним (см. письмо ГФСУ от 17.02.2017 г. № 3339/6/99-99-15-02-02-15 и от 10.02.2017 г. № 2714/6/99-99-15-03-02-15 ).
С общим порядком проведения инвентаризации разобрались, а теперь рассмотрим особенности инвентаризации конкретных активов и обязательств предприятия.
Инвентаризация объектов (ТМЦ, расчетов, денежных средств, основных средств и пр.) проводится с целью выявления расхождений между их фактическим наличием и данными регистров бухгалтерского учета (п. 2 ст. 11 Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учете» (далее - Закон о бухучете) ).
Организация самостоятельно определяет сроки проведения инвентаризации перед составлением годовой отчетности.
Организация самостоятельно определяет случаи, сроки, порядок проведения инвентаризации и объекты, подлежащие инвентаризации за исключением обязательного проведения инвентаризации (п. 3 ст. 11 Закона о бухучете ).
Проведение инвентаризации обязательно, в частности, перед составлением годовой бухгалтерской отчетности, кроме имущества, инвентаризация которого проводилась начиная с 1 октября отчетного года (п. 3 ст. 11 Закона № 402-ФЗ, п. 27 Положения по ведению бухгалтерского учета и бухгалтерской отчетности в РФ, утв. приказом Минфина РФ от 29.07.1998 № 34н ).
Годовая инвентаризация активов и обязательств проводится в IV квартале текущего года — с 1 октября по 31 декабря.
Как провести инвентаризацию перед годовой отчетностью?
Порядок и этапы проведения инвентаризации имущества и финансовых обязательств организации и оформления ее результатов подробно описаны в Методических указаниях по инвентаризации имущества и финансовых обязательств, утв. Приказом Минфина РФ от 13.06.1995 № 49 (далее — Методические указания № 49).
Этапы проведения инвентаризации
Руководитель организации издает приказ (форма № ИНВ-22 ), в котором указываются (п. п. 2.2, 2.3, 2.8 Методических указаний № 49 ):
- должности и Ф.И.О. председателя и членов инвентаризационной комиссии;
- причина проведения инвентаризации;
- срок проведения инвентаризации;
- виды инвентаризируемых объектов учета.
Как правило, в состав комиссии включаются представители администрации, работники бухгалтерии, другие специалисты (инженеры, экономисты, техники и т. д.), кроме материально ответственных лиц. Также можно включать представителей службы внутреннего аудита организации, независимых аудиторских организаций.
При проведении инвентаризации должны присутствовать все члены инвентаризационной комиссии, иначе ее результаты могут быть оспорены. Проверка фактического наличия имущества производится при обязательном участии материально ответственных лиц.
- В установленные сроки проверяются:
- наименование и количество имущества, имеющегося в наличии, в том числе арендованного (ОС, МПЗ, деньги в кассе) (п. 2.7 Методических указаний № 49);
- активы, не имеющие материально-вещественной формы (денежные средства на расчетном счете, НМА, финансовые вложения) (п. п. 3.8, 3.14, 3.43 Методических указаний № 49);
- размер дебиторской и кредиторской задолженности (п. 3.44 Методических указаний № 49);
- иные объекты учета (незавершенное производство, расходы будущих периодов и т.д.)
- Полученные цифры сверяются с данными бухгалтерского учета. Если есть отклонения, результат фиксируется в сличительных ведомостях (актах) (п. 4.1 Методических указаний № 49).
- По результатам инвентаризации составляется итоговая ведомость (форма № ИНВ-26) , в которой отражаются все выявленные излишки и недостачи, а также указывается способ их отражения в учете (п. 5.6 Методических указаний № 49). Издается приказ руководителя об утверждении результатов инвентаризации и о привлечении к ответственности виновных должностных лиц. После чего результаты инвентаризации отражаются в бухгалтерском учете.
С 1 января 2013 года формы первичных учетных документов, содержащиеся в альбомах унифицированных форм первичной учетной документации, не являются обязательными к применению. Первичные учетные документы составляются по формам, утвержденным руководителем экономического субъекта, при этом каждый первичный учетный документ должен содержать все обязательные реквизиты, установленные частью 2 статьи 9 Федерального закона № 402-ФЗ.
Наталья Сапко
Обязательными к применению продолжают оставаться формы документов, используемых в качестве первичных учетных документов, установленные уполномоченными органами в соответствии и на основании других федеральных законов (например, кассовые документы).
Первичные документы по отражению результатов инвентаризации организация вправе разработать самостоятельно и утвердить в учетной политике (п. 4 ст. 9 Закона о бухучете № 402-ФЗ ). Но могут использоваться разработанные и утвержденные Госкомстатом РФ унифицированные формы (постановления Госкомстата России от 18.08.1998 № 88, от 27.03.2000 № 26 ).
Инвентаризация товаров (материалов)
- Инвентаризационная опись товарно-материальных ценностей (ИНВ-3 );
- Акт инвентаризации товарно-материальных ценностей отгруженных (ИНВ-4) ;
- Сличительная ведомость результатов инвентаризации ТМЦ (ИНВ-19 );
В соответствии с п. 28 Положения по ведению бухгалтерского учета № 34н выявленные при инвентаризации расхождения между фактическим наличием имущества и данными бухгалтерского учета отражаются на счетах бухгалтерского учета в следующем порядке:
- излишек имущества приходуется по рыночной стоимости на дату оформления результатов инвентаризации, увеличивая финансовые результаты организации.
Дебет 41 (10) Кредит 91 - оприходованы выявленные излишки товаров (материалов). Стоимость выявленных излишков включается в состав налоговых доходов по рыночной стоимости (п. 20 ст. 250 НК РФ, письмо Минфина РФ от 12.08.2011 № 03-03-06/1/478 ).
- недостача в пределах норм естественной убыли относится на издержки производства, сверх норм - на счет виновных лиц (если виновные лица не установлены, то списывается за счет прибыли). Для целей налога на прибыль, если виновное лицо установлено, то недостача учитывается в расходах на одну из следующих дат (пп. 8 п. 7 ст. 272 НК РФ, письмо Минфина от 27.08.2014 N 03-03-06/1/42717 (п. 1) ):
- признание виновным суммы ущерба (на дату заключения с работником соглашения о добровольном возмещении ущерба);
- вступление в силу решения суда о взыскании с виновного суммы ущерба.
Одновременно в доходах учитывается сумма ущерба, признанная виновным или присужденная судом (п. 3 ст. 250, пп. 4 п. 4 ст. 271 НК РФ ).
Необходимо учитывать позицию Пленума ВАС РФ, изложенную в Постановлении от 30.05.2014 № 33 «О некоторых вопросах, возникающих у арбитражных судов при рассмотрении дел, связанных с взиманием НДС».
Наталья Сапко
Аудитор-методолог, Аттестованный аудитор, Аттестованный профбухгалтер
В п. 10 данного Постановления Пленум ВАС РФ указал, что выбытие (списание) имущества в результате наступления событий, не зависящих от воли налогоплательщика (утрата имущества по причине порчи, хищения и тому подобных событий), только тогда не будет иметь налоговых последствий по НДС, когда налогоплательщиком будет подтвержден факт выбытия имущества в результате наступления событий, не зависящих от его воли (то есть организация должна представить доказательства того, что ею предпринимались меры по сохранению имущества, и выбытие имущества соответствует обычному уровню выбытия для данного вида деятельности).
По мнению Пленума ВАС РФ, налогоплательщик обязан зафиксировать факт выбытия и обстоятельство, по которому имущество выбыло. В противном случае выбытие будет квалифицировано как безвозмездная передача имущества, а такая операция является объектом обложения НДС.
Убытки от хищений, виновники которых не установлены, признаются во внереализационных расходах согласно пп. 5 п. 2 ст. 265 НК РФ . Но факт отсутствия виновных лиц должен быть документально подтвержден уполномоченным органом государственной власти. Действующие нормы НК РФ не содержат упоминания о документах, которыми можно подтвердить указанные убытки. По мнению Конституционного Суда РФ, пп. 5 п. 2 ст. 265 НК РФ не содержит указания на то, какие именно документы подтверждают отсутствие виновных лиц при недостаче материальных ценностей.
Налоговое законодательство РФ не ограничивает налогоплательщика в вопросе подтверждения правомерности учета соответствующих расходов (Определение Конституционного суда РФ от 24.09.2012 № 1543-О ). В данном случае подойдет любой документ, выданный органами внутренних дел (письмо Минфина России от 21.05.2015 № 03-03-06/1/29177 ).
Это может быть, например, постановление об отказе в возбуждении уголовного дела, постановление о приостановлении предварительного следствия в связи с неустановлением лица, которое подлежит привлечению в качестве обвиняемого. Если такого документа нет, то недостачу нельзя учесть в расходах в целях налогообложения прибыли.
Что касается НДС, то вопрос о восстановлении «входного» налога по материальным ценностям, списанным в результате обнаружения недостачи, является спорным. Налоговый кодекс РФ не содержит прямого требования о восстановлении НДС в случае выявленной недостачи (Решение ВАС РФ от 19.05.2011 № ВАС-3943/11, Решение ВАС РФ от 23.10.2006 № 10652/06 ).
Однако, несмотря на судебную практику, Минфин продолжает настаивать на восстановлении налога при прекращении использования ТМЦ в деятельности, облагаемой НДС (письмо Минфина РФ от 21.01.2016 № 03-03-06/1/1997 ). Учитывая позицию ВАС, есть хорошие шансы на выигрыш в суде, если налогоплательщик не захочет следовать разъяснениям финансового ведомства.
Входной НДС по выявленным потерям в пределах норм естественной убыли восстанавливать к уплате в бюджет не нужно (письмо Минфина России от 24.04.2008 № 03-07-11/161 ).
В бухгалтерском учете операции по списанию недостачи могут быть отражены следующим образом:
Дебет 20 (44) Кредит 41 (10) - списание недостачи товаров (материалов) в пределах норм естественной убыли;
Дебет 94 Кредит 41 (10) - списание недостачи товаров (материалов) сверх норм естественной убыли;
Дебет 19 Кредит 68 - восстановление НДС с сумм недостачи сверх норм естественной убыли;
Дебет 91 Кредит 19 - восстановленный НДС списан в состав прочих расходов;
Дебет 91 (73) Кредит 94 - недостача списана в состав прочих расходов (на виновное лицо).
При зачете пересортицы стоимость зачитываемых недостач не отражается в расходах, а стоимость зачитываемых излишков — в доходах.
Однако это правило применимо только в бухгалтерском учете. Согласно п. п. 5.3, 5.4 Методических указаний № 49 , если пересортица выявлена за один и тот же период у одного и того же материально ответственного лица, по товарам одного наименования и в тождественных количествах, то по решению руководителя организации недостачи и излишки можно зачесть в той части, в которой излишки покрывают недостачи.
Проводки делаются только в аналитическом учете:
Дебет 41 (10) Кредит 41 (10) - выявленные недостачи товаров (материалов) зачтены в счет выявленных излишков товаров (материалов). Стоимость излишков и недостач в части, не покрытой зачетом, учитывается в обычном порядке (п. п. 5.1, 5.2 Методических указаний № 49).
В налоговом учете ситуация неоднозначная. Согласно официальной позиции зачет излишков и недостач проводить неправомерно (письмо Минфина от 23.05.2016 № 03-03-06/1/29309 ). Организация в целях налогообложения должна отразить в учете внереализационный доход и одновременно внереализационный расход (но только в случае, если факт недостачи и отсутствие виновных лиц подтвержден документом, выданным уполномоченным органом государственной власти).
Судебная практика противоречива. Есть судебные акты в пользу позиции Минфина (Постановление ФАС Уральского округа от 02.04.2014 № Ф09-822/14) и против. Так в Постановлении АС Московского округа от 08.08.2016 по делу № Ф05-10845/2016 в аналогичной ситуации арбитры пришли к противоположному выводу. Указав, что организация правомерно учла во внереализационных доходах по налогу на прибыль окончательную величину стоимости излишков, определенную после зачетов по пересортице.
Инвентаризация основных средств
Обращаем внимание, что инвентаризацию ОС можно проводить раз в три года.
Документы:
- Инвентаризационная опись ОС (ИНВ-1);
- Сличительная ведомость инвентаризации ОС (ИНВ-18).
Отдельные инвентаризационные описи составляются на ОС непригодные к эксплуатации и не подлежащие восстановлению, находящиеся на ответственном хранении и арендованные.
Выявлены неучтенные объекты ОС
При выявлении не принятых на учет ОС комиссия должна включить в опись правильные сведения и технические показатели (п. 3.3 Методических указаний № 49 ). Выявленные при инвентаризации активы, отвечающие признакам ОС, указанным в п. 4 ПБУ 6/01 , принимаются к бухучету по текущей рыночной стоимости и отражаются по дебету счета 08 (01) в корреспонденции со счетом 91 «Прочие доходы».
Срок полезного использования выявленного ОС определяется при его принятии к бухгалтерскому учету. С месяца, следующего за месяцем оприходования ОС, начисляется амортизация.
В целях налогообложения стоимость обнаруженного имущества признается внереализационным доходом. Первоначальной стоимостью ОС признается его рыночная стоимость (п. 20 ст. 250 НК РФ, абз. 2 п. 1 ст. 257 НК РФ ). Эту величину нужно подтвердить документально.
Для этого могут быть использованы данные о ценах на аналогичные основные средства, полученные в письменной форме от организаций-изготовителей; сведения об уровне цен, имеющиеся у органов государственной статистики, торговых инспекций, а также в СМИ и специальной литературе; экспертные заключения (например, оценщиков) о стоимости отдельных объектов основных средств. Начисление амортизации по ОС начинается с первого числа месяца, следующего за месяцем, в котором оно было введено в эксплуатацию.
Выявлена недостача ОС
При обнаружении недостачи отражается выбытие объекта ОС (п. 76 Методических указаний по бухучету основных средств, утв. приказом Минфина РФ от 13.10.2003 № 91н) . Списание объекта оформляется актом (форма № ОС-4), утверждаемым руководителем организации. На основании этого акта, переданного бухгалтерской службе, в инвентарной карточке (форма № ОС-6) делается отметка о выбытии.
В бухгалтерском учете отражается:
- Дебет 01.«Выбытие основных средств» Кредит 01. «Первоначальная стоимость» – списана первоначальная стоимость ОС;
- Дебет 02 Кредит 01.«Выбытие основных средств» – списана накопленная амортизация;
- Дебет 94 Кредит 01.«Выбытие основных средств» – списана остаточная стоимость объекта.
В зависимости от наличия виновного лица недостача списывается:
- Дебет 73 Кредит 94 – установлено виновное в недостаче лицо;
- Дебет 73 Кредит 98 – отражена разница между рыночной и остаточной стоимостью имущества;
- Дебет 51 Кредит 73 – взыскан ущерб в размере рыночной стоимости имущества с виновного лица;
- Дебет 98 Кредит 91.«Прочие доходы» – признан прочий доход;
- Дебет 91.«Прочие расходы» Кредит 94 – конкретный виновник отсутствует.
Сумма возмещенного виновным лицом ущерба в целях налога на прибыль признается внереализационным доходом. При этом стоимость недостающего имущества можно включить во внереализационные расходы. Если работодатель решил не взыскивать ущерб с работника, он не вправе уменьшить налогооблагаемую прибыль на сумму недостачи.
Расход можно признать, если виновные лица отсутствуют или не установлены, и только при наличии документального подтверждения отсутствия виновных лиц, выданного уполномоченным органом государственной власти (пп. 5 п. 2 ст. 265 НК РФ ). В части восстановления НДС вопрос решается по аналогии с недостающими ТМЦ.
Наталья Сапко
Аудитор-методолог, Аттестованный аудитор, Аттестованный профбухгалтер
Инвентаризация дебиторской и кредиторской задолженности
Формы документов для оформления проведения и результатов инвентаризации:
- Акт инвентаризации расчетов с покупателями, поставщиками и прочими дебиторами и кредиторами (ИНВ-17 ).
- По расчетам с контрагентами (счета 60, 62, 76) составляются акты сверки расчетов. Акт составляется с каждым контрагентом в 2-х экземплярах: один для организации, другой для контрагента. Акт подписывается руководителями организаций и задолженность считается согласованной.
- По полученным займам и кредитам (счета 66, 67) задолженность показывается с учетом причитающихся на конец отчетного периода к уплате процентов.
- По каждому подотчетному лицу (счет 71) необходимо сверить данные о полученных, израсходованных и возвращенных деньгах и об отраженных в бухучете первичных документах.
- По расчетам с бюджетом и внебюджетными фондами (счет 68, 69) обязательно получить от ИФНС, ПФР и ФСС документы, подтверждающие суммы задолженности (п. 74 Положения по ведению бухучета № 34н ). Оставление на бухгалтерском балансе неурегулированных сумм по этим расчетам не допускается.
- По задолженности работникам (счет 70) выявляются невыплаченные суммы заработной платы, подлежащие перечислению на счет депонентов, а также суммы и причины возникновения переплат работникам.
Одна из основных задач инвентаризации — выявить просроченную задолженность, подлежащую списанию.
Выявлена безнадежная дебиторская задолженность
Безнадежная дебиторская задолженность — сумма, которую организация не может взыскать со своих контрагентов в силу определенных причин, в том числе в связи с истечением срока исковой давности. Общий срок исковой давности составляет три года (ст. 196 ГК РФ ).
В бухгалтерском учете безнадежная (нереальная к взысканию) задолженность списывается по каждому обязательству на основании инвентаризации, письменного обоснования и приказа (распоряжения) руководителя организации и относятся на счет средств резерва сомнительных долгов. А если в период, предшествующий отчетному, суммы таких долгов не резервировались, они относятся на финансовые результаты у коммерческой организации (п. 77 Положения по ведению бухгалтерского учета и бухгалтерской отчетности в РФ, утв. приказом Минфина РФ от 29.07.1998 № 34н ).
Списание долга в убыток вследствие неплатежеспособности должника не является аннулированием задолженности. Указанная задолженность должна учитываться на забалансовом счете 007 «Списанная в убыток задолженность неплатежеспособных дебиторов» в течение пяти лет с момента списания для наблюдения за возможностью ее взыскания в случае изменения имущественного положения должника (приказ Минфина РФ от 31.10.2000 № 94н ).
В целях налогообложения согласно п. 2 ст. 266 НК РФ безнадежными долгами (долгами, нереальными ко взысканию) признаются те долги перед налогоплательщиком, по которым истек установленный срок исковой давности, а также те долги, по которым в соответствии с гражданским законодательством обязательство прекращено вследствие невозможности его исполнения, на основании акта госоргана или ликвидации организации.
Безнадежными долгами также признаются долги, невозможность взыскания которых подтверждена постановлением судебного пристава-исполнителя об окончании исполнительного производства, в случае возврата взыскателю исполнительного документа по основаниям, перечисленным в п. 2 ст. 266 НК РФ.
В целях исчисления налога на прибыль суммы безнадежных долгов приравниваются к убыткам, полученным налогоплательщиком в отчетном (налоговом) периоде, и включаются в состав внереализационных расходов организации, если в отношении конкретной задолженности ранее не создавался резерв по сомнительным долгам, а в случае, если налогоплательщик принял решение о создании резерва по сомнительным долгам, то в состав внереализационных расходов включаются суммы безнадежных долгов, не покрытые за счет средств резерва (пп. 2 п. 2 с. 265 НК РФ ).
Факт истечения срока исковой давности для взыскания долга является достаточным основанием для признания задолженности безнадежной и от организации не требуется проведения других мероприятий, например, направления письма контрагенту.
Важно заметить, что расход признается в отчетном периоде, в котором истек срок исковой давности (письмо Минфина России от 25.08.2017 № 03-03-06/1/54556, постановление Президиума ВАС РФ от 15.06.2010 № 1574/10 ). Безнадежная задолженность списывается в полной сумме с учетом НДС (письма Минфина России от 24.07.2013 № 03-03-06/1/29315, от 11.06.2013 № 03-03-06/1/21726 ).
На счетах бухгалтерского учета списание безнадежной «дебиторки» отражается следующим образом:
- Дебет 91 (63) Кредит 62 (76) - списана безнадежная дебиторская задолженность;
- Дебет 007 - списанный безнадежный долг учтен за балансом.
Если списывается безнадежный долг по выданным авансам, то ранее принятый к вычету НДС безопаснее восстановить и включить в расходы вместе со всей суммой долга (письма Минфина России от 23.06.2016 № 03-07-11/36478, от 17.08.2015 № 03-07-11/47347, от 23.01.2015 № 03-07-11/69652, от 11.04.2014 № 03-07-11/16527). Хотя, из буквального толкования норм НК РФ данный вывод не следует.
Полный перечень случаев, когда налогоплательщику следует восстановить принятый к вычету НДС, приведен в п. 3 ст. 170 НК РФ и является закрытым. Основания для восстановления НДС в случае списания покупателем дебиторской задолженности по предоплате в приведенной норме не содержатся.
На счетах бухгалтерского учета:
- Дебет 60 Кредит 51 — перечислен аванс поставщику;
- Дебет 68 Кредит 76.ВА — НДС заявлен к вычету;
- Дебет 91 Кредит 60 — списана задолженность по истечении срока исковой давности;
- Дебет 76.ВА Кредит 68 — восстановлен ранее заявленный к вычету НДС.
Выявлена безнадежная кредиторская задолженность
Суммы кредиторской задолженности, по которой истек срок исковой давности, включаются в доходы по результатам проведенной инвентаризации при наличии письменного обоснования и приказа (распоряжения) руководителя организации и относятся на финансовые результаты у коммерческой организации (п. 78 Положения по ведению бухучета № 34н, п. 7, 10.4, абз. 4 п. 16 ПБУ 9/99 ).
Согласно п. 18 ст. 250 НК РФ суммы кредиторской задолженности (обязательства перед кредиторами), списанной в связи с истечением срока исковой давности включаются в состав внереализационных доходов в последний день того отчетного периода, в котором истекает срок исковой давности (Письмо ФНС России от 08.12.2014 № ГД-4-3/25307@ ).
Задолженность может быть признана нереальной ко взысканию и по другим основаниям (например, при исключении организации-контрагента из ЕГРЮЛ). Восстанавливать НДС, принятый к вычету при приобретении товаров (работ, услуг), в связи со списанием просроченной кредиторской задолженности не нужно (письмо Минфина России от 21.06.2013 № 03-07-11/23503 ).
На счетах бухгалтерского учета операции по списанию кредиторской задолженности отражаются так:
- Дебет 41 (10, 08) Кредит 60 – приняты к учету материальные ценности;
- Дебет 19 Кредит 60 – выделен НДС;
- Дебет 68 Кредит 19 – НДС принят к вычету;
- Дебет 60 Кредит 91 - сумма долга включена в состав доходов.
НДС, начисленный при получении аванса, следует признать прочим расходом с отнесением в дебет счета 91.«Прочие расходы».
По мнению Минфина России, сумму НДС с полученного аванса налогоплательщик не может принять к вычету и включить в налоговые расходы (письма Минфина России от 10.02.2010 № 03-03-06/1/58, от 07.12.2012 № 03-03-06/1/635, постановление АС Московского округа от 05.03.2015 N Ф05-15737/2014 ). Вопрос о включении суммы НДС в доходы в составе задолженности законодательством не решен.
Полагаем, если НДС не признается в составе расходов, то в соответствии с п. 1 ст. 248 НК РФ НДС , предъявленный покупателю в доходы включаться не должен, т. е. сумма долга должна включаться в доходы за минусом НДС. Включение в доход полной суммы авансовых платежей означало бы уплату налога на прибыль с суммы уже уплаченного в бюджет НДС, что противоречит налоговому законодательству.
- Дебет 51 Кредит 62 – получен аванс от покупателя;
- Дебет 76.АВ Кредит 68 – начислен НДС с аванса;
- Дебет 62 Кредит 91 – сумма долга включена в состав доходов;
- Дебет 91 Кредит 76.АВ – НДС списан в расход без учета в целях налогообложения.
Вступившие в силу судебные решения, признанные претензии
Особое внимание при инвентаризации расчетов необходимо уделить судебным делам, в которых организация участвует в качестве истца или ответчика. А также признанным претензиям как контрагентами, так и самой организацией. Признанные контрагентами претензии включаются в состав доходов в бухгалтерском и налоговом учете на дату признания должником. Соответственно, признанные организацией претензии включаются в состав расходов также на дату признания.
Доходы по причитающимся штрафам, пени, неустойкам, ущербу, по которым организация выступала истцом, признаются на дату вступления в законную силу решения суда (п. 3 ст. 250, пп. 4 п. 4 ст. 271 НК РФ, п. 10.2 ПБУ 9/99 ). Аналогично признаются расходы по штрафам, пени, неустойкам, ущербу, присужденные к выплате организацией (пп. 13 п. 1 ст. 265 НК РФ, пп. 8 п. 7 ст. 272 НК РФ, п. 14.2 ПБУ 10/99 ).
Напомним, что Решение арбитражного суда первой инстанции вступает в законную силу по истечении месячного срока со дня его принятия, если не подана апелляционная жалоба. В случае подачи апелляционной жалобы решение, если оно не отменено и не изменено, вступает в законную силу со дня принятия постановления арбитражного суда апелляционной инстанции (ст. 180 АПК РФ ).
Инвентаризация денежных средств
Формы документов для оформления проведения и результатов инвентаризации:
- Акт инвентаризации наличных денежный средств (ИНВ-15 ).
Инвентаризация кассы проводится с полным полистным пересчетом денежной наличности и проверкой других ценностей (ценных бумаг, денежных документов).
Выдача денег из кассы, не подтвержденная распиской получателя в расходном кассовом ордере, признается недостачей и взыскивается с кассира. Наличные деньги, не подтвержденные приходными кассовыми ордерами, являются излишком кассы и зачисляются в доход организации.
На основании акта инвентаризации в бухучете отражается:
- Дебет 50 Кредит 91 - отражен излишек кассы;
- Дебет 94 Кредит 50 - выявлена недостача денежной наличности.
В зависимости от наличия виновных лиц:
- Дебет 73 Кредит 94 - сумма недостачи отнесена на виновное лицо;
- Дебет 91 Кредит 94 - при отсутствии виновного лица сумма недостачи отнесена на финансовые результаты.
Инвентаризация денежных средств, находящихся в банках (сальдо счетов 51, 52, 55), проводится путем сверки остатков сумм, отраженных на соответствующих счетах бухучета, с выписками банка.
В целях налогообложения величина излишков включается в состав внереализационного дохода (п. 20 ст. 250 НК РФ).
Получите
консультацию
эксперта
Задайте вопрос по Вашей ситуации и получите консультацию эксперта.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации