
Когда подается 6 ндфл. Как учесть зарплату выданную в тот же месяц
Срок сдачи 6-НДФЛ за 2016 год
Безопасная доля вычетов по НДС на 1 квартал 2018: таблица по всем регионам и правила расчета Когда бьют, ответ надо давать, но почему опять путём запрета. Запрет - нехорошая традиция с совет… Наш ответ на санкции: Россия не будет закупать программное обеспечение из США. И еще много чего Аноним, Вы писали:Оказывается, пенсионЭры на Донбассе получают пенсии и от Украины, и от РФ. «Укр… Сказочники из ПФР: в России нет бедных пенсионеров. Что будет с пенсиями и маткапиталом в 2018-м Аноним, Вы писали:Оказывается, пенсионЭры на Донбассе получают пенсии и от Украины, и от РФ. «Укр… Сказочники из ПФР: в России нет бедных пенсионеров. Что будет с пенсиями и маткапиталом в 2018-м Нет, нельзя уменьшить налог 1 квартала. В НК есть условие, что нельзя уменьшить налог за налоговы…
Онлайн журнал для бухгалтера
Проект обновленного документа опубликован на ресурсе regulation.gov.ru с поправками от Федеральной налоговой службы. В соответствии с изменениями, в Приказ ФНС № ММВ-7-11/450 от 14 октября 2015 года вносятся корректировки в бланк и порядок заполнения формы 6-НДФЛ, а именно:
- титульный лист документа изменится;
- штрих-код «15201027» будет заменен на «15202024».
- 1-й квартал.
- Полугодие.
- 9 месяцев.
Первые три периода являются отчетными, и 6-НДФЛ подают по истечении месяца, который следует за отчетным периодом. Расчет за истекший год, который является налоговым периодом, предоставляют до 1 апреля следующего года.
Сроки сдачи 6-ндфл в 2018 году
ВниманиеЕсли отчетность отсылается по почте, датой представления признается день отправки ценного письма (обязательно наличие описи вложения, где также проставляется печать Почты РФ с датой).
- Для электронного отчета – согласно электронному подтверждению в протоколе оператора ТКС.
Ответственность за нарушение срока сдачи отчета 6-НДФЛ в 2018 году Как и при сдаче любых других форм отчетности за несоблюдение установленных на законодательном уровне сроков представления 6-НДФЛ для налоговых агентов предусмотрены штрафные санкции. Меры ответственности включают начисление штрафных санкций, а также блокировку всех счетов налогоплательщика в банках, включая электронные операции. Точные размеры санкций со ссылками на нормативные документы – ниже.
6-ндфл: сроки сдачи 2018
За 9 месяцев при реорганизации/ликвидации организации 53 За год при реорганизации/ликвидации организации 90 Коды представления в 6-НДФЛ Информация об ИФНС, в которую сдается 6-НДФЛ, также кодируется (п. 2.2 Порядка, Приложение № 2 к Порядку): ИФНС, в которую подается расчет Код, соответствующий ИФНС В ИФНС по месту учета российской организации 212 В ИФНС по месту нахождения ОП российской организации 220 В ИФНС по месту жительства ИП 120 В ИФНС по месту ведения деятельности ИП 320 В ИФНС по месту учета в качестве крупнейшего налогоплательщика 213 В ИФНС по месту жительства адвоката 125 В ИФНС по месту жительства нотариуса 126 В ИФНС по месту нахождения ОП иностранной организации в РФ 335 Проверка 6-НДФЛ Проверить правильность заполнения расчета можно при помощи контрольных соотношений, разработанных ФНС (Письмо ФНС от 10.03.2016 N БС-4-11/3852@).
Заполняем 6-ндфл за 1 квартал 2018 г. на примере
Новая форма 6-ндфл с 2018 года: что изменилось и когда сдавать
Штрафы за нарушение сроков подачи 6-НДФЛ Даже в том случае, когда работодатель просрочил срок предоставления сведений всего лишь на один день, ему будет выписан штраф. Размер суммы составляет 1000 руб. – общая величина штрафа рассчитывается, исходя из всех месяцев просрочки – как полных, так и неполных (п. 1.2 стат. 126 НК). Таким образом, минимальный размер санкции равен 1000 руб., а максимальный определяется в соответствии с периодом просрочки.
К примеру, организация предоставила отчет ф. 6-НДФЛ за 3 кв. 2017 г. только 22.01.18 г. Между тем, законодательный срок подачи формы установлен до 31.10.17 г. Значит, налоговыми органами будет составлен акт с суммой штрафа за 3 мес.
– ноябрь, декабрь и январь, то есть в размере 3000 руб. Обратите внимание! Если работодатель опоздал со сдачей больше, чем на 10 дней (календарных), руководитель ИФНС обязан утвердить решение о блокировке счета (п.
Сроки сдачи 6-ндфл в 2018 году: таблица
Особенности сдачи 6-НДФЛ в 2018-2019 году Срок сдачи 6-НДФЛ за 2017 год: В связи с тем, что 1 апреля 2018 года выпадает на выходной день (воскресенье), расчет 6-НДФЛ за 2017 год необходимо сдать в первый рабочий день после выходного – 02.04.2018 года (в соответствии с пунктом 2 статьи 230 Налогового кодекса). Срок сдачи 6-НДФЛ за 1 квартал 2018 года: В соответствии с действующим законодательством, срок сдачи 6-НДФЛ за 1 квартал 2018 года – 30 апреля 2018 года, но этот является выходным и в связи с праздниками (с 30.04 по 02.05), срок сдачи отчета переносится на первый после праздников рабочий день – 03 мая 2018 года. Срок сдачи 6-НДФЛ за 2-й квартал 2018 года (за полугодие): За период апрель-июнь 2018 года 6-НДФЛ нужно сдать не позже, чем 30 числа месяца, который следует за вторым кварталом – до 31 июля 2018 года.
Сроки сдачи 6-ндфл в 2018 году и нюансы заполнения новой формы
Расчет должен быть сдан в отношении сотрудников таких подразделений, а также физлиц, которые работают по ГПД и заключили договоры с этими подразделениями. Кому не нужно сдавать форму 6-НДФЛ в 2018 году? В случае если индивидуальный предприниматель или организация не выполняли функции налогового агента и соответственно не выплачивал доход физическим лицам, то необходимости сдавать форму 6-НДФЛ, даже «нулевую», в ФНС нет. Тем не менее, если хотя бы один месяц в течение отчетного периода ИП или организация выступали в качестве налогового агента, то сдавать 6-НДФЛ придется, начиная с периода, в котором доход физлицам был начислен.
Но если хотя бы в одном месяце ИП был признан налоговым агентом, то ему придется отчитаться по указанной форме за все отчетные периоды года, начиная с того, в котором был начислен доход. И все потому, что 6-НДФЛ составляется нарастающим итогом с начала года.
Срок сдачи 6-ндфл за 1 квартал 2018 года
При сдаче отчетности 6-НДФЛ за 3 квартал 2018 года никаких переносов не будет. Крайний срок подачи расчета – 31 октября 2018 года. 6-НДФЛ за 2018 год (годовая отчетность) Годовая отчетность за 2018 год должна быть сдана не позднее 1 апреля 2019 года (понедельник). Переноса даты не будет, так как на этот день не выпадает ни выходной, ни праздник.
Формы и способы сдачи формы 6-НДФЛ в 2018 году Отчетность 6-НДФЛ в 2018 году можно будет сдать в одной из двух форм:
- в электронной форме – если ИП (организация) выплачивали доходы более чем двадцати четырем физическим лицам в течение отчетного (или налогового) периода;
- на бумаге – если ИП (организация) выплачивали доходы менее чем двадцати четырем физическим лицам в течение отчетного (или налогового) периода.
6-НДФЛ в электронной форме сдается в ИФНС посредством ТКС (телекоммуникационным каналам связи).
НДФЛ: состав расчета Расчет состоит из:
- титульного листа;
- Раздела 1 «Обобщенные показатели»;
- Раздела 2 «Даты и суммы фактически полученных доходов и удержанного налога на доходы физических лиц».
Заполнение 6-НДФЛ Расскажем о некоторых моментах заполнения формы 6-НДФЛ:
- Расчет должен быть заполнен чернилами черного, синего или фиолетового цвета (п. 1.8 Порядка заполнения расчета, утв. Приказом России от 14.10.2015 N ММВ-7-11/450@ (далее - Порядок)).
- Страницы нумеруются, начиная с Титульного листа – ему присваивается номер «001» (п. 1.2, 1.7 Порядка).
- Ошибки в расчете нельзя исправлять при помощи корректирующего или иного аналогичного средства (п. 1.3 Порядка).
- Нельзя распечатывать расчет двусторонним способом (п. 1.3 Порядка).
- Скрепление листов расчета, приводящее к порче бумажного носителя, недопустимо (п.
6 ндфл за 2018 сроки сдачи
В соответствии с правилами переноса сроков подачи деклараций в связи с праздниками или выходными днями, план предоставления деклараций на текущий год выглядит: Отчетный период Срок сдачи 6-НДФЛ 2017 год 2 апреля 2018 г. 1 квартал 2018 года 3 мая 2018 г. 2 квартал 2018 года 31 июля 2018 г. 3 квартал 2018 года 31 октября 2018 г. 2018 год 1 апреля 2019 г. Важно! При разных способах подачи отчетности дата принятия документа отлична:
- в электронном виде - это момент отправки, зафиксированный в квитанции;
- по почте заказным письмом - дата отправления корреспонденции;
- лично в ФНС - дата предоставления отчета инспектору, который должен в поле «Дата предоставления отчета» проставить число, когда документ принят от налогового агента.
6–НДФЛ 2018 в электронном виде нужно подавать по новому формату иначе принимающая программа не сможет прочесть документ.
Выплаты, получаемые работником в рамках трудовых отношений с юридическим лицом или ИП, облагаются НДФЛ. Согласно НК РФ этот налог с доходов наемного физического лица удерживает и платит в бюджет работодатель, выступая налоговым агентом по НДФЛ.
До 2016 года по суммам удержанного и уплаченного в казну подоходного налога за работников работодатель отчитывался один раз в год. Это отчет 2-НДФЛ по каждому работнику, который надо сдать в ИФНС до 1 апреля года, следующего за отчетным. Работодатель мог не платить зарплату или нарушать свои обязанности налогового агента - инспекторы ФНС не имели достаточно сведений, чтобы отслеживать нарушения в течение года.
С целью контроля перечисления налога введена новая форма - 6-НДФЛ, которую придется сдавать ежеквартально всем юрлицам и предпринимателям с наемными работниками (п. 2 ст. 230 НК РФ). Бланк формы утвержден приказом ФНС от 14.10.2015 г. № ММВ-7-11/450.
6-НДФЛ включает в себя сведения о работодателе, суммах доходов и налоговых вычетов, датах реального получения доходов, удержаниях налога и перечисления в бюджет. Отчет 6-НДФЛ состоит из 3 частей: титульного листа, раздела 1 и раздела 2.
Общие правила заполнения формы 6-НДФЛ
Рассмотрим порядок заполнения 6-НДФЛ. Если вы сдаете отчет не через ТКС, то использовать для рукописного заполнения можно только ручку с черными, синими, фиолетовыми чернилами. Запрещается исправлять ошибки корректором.
В строки отчета сведения вносятся слева направо, начиная с крайней левой клетки, в пустых клетках должен стоять прочерк. Суммы доходов заполняются в рублях и копейках, а размер налога - только в рублях, копейки округляются. Заполнение 6-НДФЛ-2016 происходит отдельно по каждому ОКТМО. Листы нумеруются сквозной нумерацией, начиная с первого.
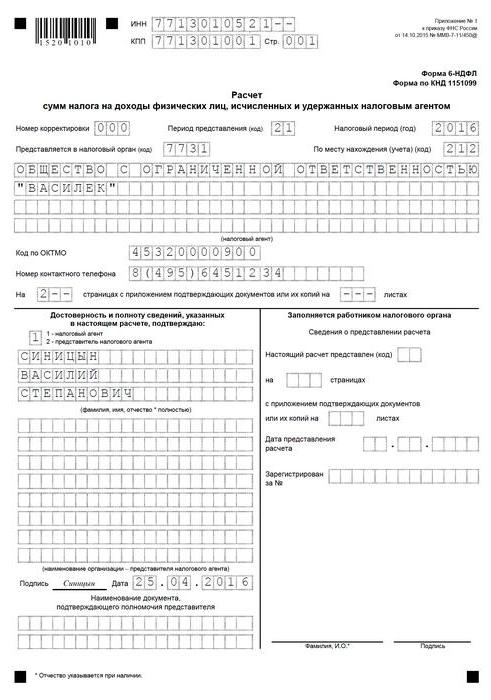
Как заполнить 6-НДФЛ: титульный лист
Юрлица указывают ИНН и КПП, предприниматели - только ИНН, а в поле «КПП» проставляют прочерки. Если вы сдаете 6-НДФЛ впервые в данном периоде, то «Номер корректировки» - 000. Если сдается уточненная декларация, то поле соответствует порядковому номеру корректировки (001, 002 и т.д.).
Период представления содержит цифровой код:
- для отчета за I квартал - 21;
- за полугодие - 31;
- - 33;
- за год - 34.
Налоговый период - год заполнения формы 6-НДФЛ. В поле «Представляется в налоговый орган» надо указать код налоговой инспекции. Поле «По месту нахождения (учета) (код)» включает в себя одно из указанных в перечне ниже:
- 120 - по месту жительства ИП;
- 320 - по месту ведения деятельности ИП (при использовании ПСН и ЕНВД);
- 212 - по месту учета российского юрлица;
- 212 - по месту учета крупнейшего налогоплательщика;
- 220 - по месту нахождения обособленного подразделения российского юрлица.
Налоговый агент в одноименном поле указывает сокращенное название в соответствии с уставом. Физлицо, являющееся налоговым агентом, вписывает свое ФИО полностью согласно паспортным данным. На первом листе также надо прописать ОКТМО предприятия, его номер телефона и количество страниц, содержащихся в расчете 6-НФДЛ.
- 1 - сам налоговый агент;
- 2 - представитель налогового агента (в случае сдачи отчета представителем, надо указать реквизиты подтверждающего полномочия документа).
В графе «Дата и подпись» расписывается тот, кто подтверждает сведения отчета. Правая нижняя четверть титульного листа предназначена только для отметок налогового инспектора.

Как правильно заполнить 6-НДФЛ: раздел 1
Суммы в разделе 1 указывают с начала года нарастающим итогом.
- В стр. 010 бухгалтер фиксирует ставку подоходного налога. Если работодатель выплачивает доходы по разным ставкам НДФЛ, для каждой ставки нужен отдельный раздел 1;
- Стр. 020 содержит сумму начисленного дохода, учитывая выплаты в рамках трудовых отношений, дивиденды и пособия по болезни;
- В стр. 025 дивиденды показывают отдельной суммой;
- Стр. 030 - сумма налоговых вычетов;
- Стр. 040 - сумма исчисленного налога (то есть, 13% от разницы между начисленным доходом и налоговыми вычетами);
- Стр. 045 - ;
- Стр. 050 содержит сведения о фиксированном авансе, который платит фирма за работника-иностранца на патенте;
- Число работников нужно указать в стр. 060 - учитывать нужно всех лиц, которые получали за отчетный период от работодателя выплаты;
- В стр. 070 бухгалтер укажет сумму удержанного налога, а те деньги, которые налоговый агент не удержал с работника указать нужно в стр. 080;
- Для суммы налога, которую работодатель вернул работнику, предназначена стр. 090.
Какие могут быть вопросы при заполнении 6-НДФЛ в разделе 1? Некоторые бухгалтеры считают, что суммы полученного работником имущественного вычета у работодателя, нужно указать в стр. 090. ФНС в письме от 18.03.2016 г. № БС-4-11/4538 пояснила, что данная строка предназначена для возврата излишне удержанных сумм согласно ст. 231 НК РФ. Налоговый вычет уже засчитан в показателях стр. 040 и стр. 070, повторно считать его по стр. 090 нельзя.
Должно ли соблюдаться равенство между стр. 040 и стр. 070? Нет, если у вас есть переходящие доходы: к примеру, мартовская зарплата, выданная в апреле. Поскольку начислена зарплата в марте, то налог с нее включен в стр. 040. А удержит его с работников и перечислит компания только в апреле. Показатель стр. 070 будет меньше показателя стр. 040, налоговики не будут считать это ошибкой (письмо ФНС от 15.03.2016 г. № БС-4-11/4222). Аналогичная ситуация происходит и с июльской, сентябрьской и декабрьской оплатой работникам.
Как заполнять форму 6-НДФЛ: раздел 2
Во втором разделе приводят сведения по суммам, которые работодатель перечислял сотрудникам за последние 3 месяца. Доходы нужно указать в соответствие с датами получения в соответствии с НК РФ:
Дата получения дохода | Дата удержания налога | Крайняя дата перечисления НДФЛ |
|
Зарплата | Последний день месяца | Выплата з/п по итогам месяца | Следующий рабочий день после выплаты з/п по итогам месяца |
Отпускные | День выплаты | День выплаты | |
Больничные | День выплаты | День выплаты (стр. 100 и стр. 110 совпадают) | Последний день месяца, в котором начислили |
Компенсация за неиспользованный отпуск при увольнении | День выплаты | День выплаты (стр. 100 и стр. 110 совпадают) | Следующий рабочий день после выплаты |
- Стр. 100 - день получения дохода. Зарплату в данном случае делить на аванс и окончательную выплату не нужно - указывается полностью месячная оплата
- Стр. 110 - дата удержания налога
- Стр. 120 - дата, не позднее которой НДФЛ должен быть перечислен в бюджет
- Стр. 130 - содержит сумму фактически полученного дохода
- Стр. 140 - показывает размер удержанного НДФЛ.
Каждый тип выплат нужно отражать в отдельных строках 100-140 в хронологическом порядке. Если их не хватает, то добавьте еще один лист 6-НДФЛ - раздел 1 в нем дублировать не нужно.
Порядок сдачи 6-НДФЛ
Отчет 6-НДФЛ налогоплательщики должны сдавать ежеквартально. Для подготовки дается весь следующий календарный месяц после окончания отчетного периода. За отчетный год 6-НДФЛ нужно сдать не позднее 1 апреля следующего года.
Сроки сдачи 6-НДФЛ в 2016 году:
Налогоплательщик сдает 6-НДФЛ в бумажном виде почтой России, лично или через представителя - если число сотрудников меньше 25 человек (п. 2 ст. 230 НК РФ). Если работников больше, то отчет предоставляется в инспекцию только в электронном виде.
Сдавать 6-НДФЛ юрлица и ИП должны в ИФНС по месту постановки на учета. Важно: если у организации есть обособленные подразделения, то 6-НДФЛ надо сдавать отдельно в налоговую по месту нахождения материнской компании, и по месту нахождения ОП.
При нарушении сроков сдачи компанию ждет штраф в размере 1000 руб. за каждый месяц просрочки (п. 1.2 ст. 126 НК РФ). А уже после 10 рабочего дня опозданий налогоплательщик рискует получить блокировку расчетного счета (п. 3.2 ст. 76 НК РФ). За недостоверные сведения в 6-НДФЛ штраф составляет 500 руб. (ст. 126.1 НК РФ). Если компания сама заметит ошибки в расчете и предоставит уточненку до того, как это сделает налоговый инспектор - штрафа не будет. Еще один штраф ждет юрлицо или ИП, у которого больше 25 сотрудников, но отчет предоставлен на бумаге - 200 руб. по ст. 119.1 НК РФ.
С порядком сдачи 6-НДФЛ связан еще один вопрос: нужно ли сдавать 6-НДФЛ с нулевыми показателями - если налогоплательщик не производил выплаты сотрудникам или у предпринимателя нет наемных работников? ФНС в письме от 04.05.2016 г. № БС-4-11/7928 подтвердила, что передавать в инспекцию расчет 6-НДФЛ обязаны только налоговые агенты. Если предприятие никому ничего не платило в отчетном периоде, то она налоговым агентом не является. Значит, сдавать нулевую форму 6-НДФЛ не нужно.
Контрольные соотношения отчетности 6-НДФЛ
Для проверки правильности налоговых деклараций ФНС публикует специальные контрольные соотношения - как для сопоставления данных внутри одного отчета, так и для междокументного контроля. Контрольные соотношения для проверки 6-НДФЛ приводятся в письме ФНС от 10.03.2016 г. № БС-4-11/3852.
Ниже в таблице мы укажем соотношения для проверки показателей внутри самой формы 6-НДФЛ и вероятные причины несоблюдения соотношений:
Контрольное соотношение | Пояснение | В чем ошибка? |
Стр. 020 => стр. 030 | Сумма предоставленных налоговых вычетов (указывается по стр. 030) не может быть больше налогооблагаемого дохода с учетом НДФЛ (стр. 020) | Завышена сумма налоговых вычетов |
Стр. 040 => стр. 050 | Сумма фиксированного аванса (для иностранцев на патенте, указана по стр. 050) не может быть больше суммы исчисленного НДФЛ (стр. 040) | Ошибка в сумме авансового платежа |
(стр. 020 - стр. 030)/100 * стр. 010 = стр. 040 | Сумма исчисленного налога (стр. 040) должна быть равна сумме налога, рассчитанного исходя из дохода сотрудников, вычетов и ставки налога | Ошибка в расчете начисленного НДФЛ |
Налоговые сотрудники не требуют, чтобы сумма всех строк 140 из раздела 2 была равна стр. 070 раздела 1: неравенство получается из-за переходящих доходов. Раздел 1 заполняется нарастающим итогом за год, а раздел 2 показывает сведения только за последние три месяца. Зарплата за последний месяц квартала (март, июнь, сентябрь и декабрь) попадает как начисленная в раздел 1, а удержание налога с нее отражается уже в расчете 6-НДФЛ за последующий отчетный период.
Если вы заполняете 6-НДФЛ в бухгалтерской программе, то она сама проверит контрольные соотношения. Аналогичным функционалом наделены и системы сдачи электронной отчетности. Бухгалтеру важно знать формулы соотношений, чтобы быстро найти ошибку в 6-НДФЛ.
Пример заполнения 6-НДФЛ 2016
Давайте разберемся на примере, как заполнить 6-НДФЛ в 2016 году. Приведем пример заполнения 6-НДФЛ за 6 месяцев 2016 года.
ООО «Фантазия» в первом полугодии 2016 г. производило следующие выплаты работникам:
Вид выплаты | Сумма выплаты в руб. |
|
Зарплата за декабрь 2015 г. | ||
Зарплата за январь 2016 г. | ||
Зарплата за февраль 2016 г. | ||
Зарплата за март 2016 г. | ||
Отпускные инженеру Васякину А.Г. | ||
Зарплата за апрель 2016 г. | ||
Больничный лист бухгалтера Федосеевой Л.В. | ||
Зарплата за май 2016 г. | ||
Компенсация за неиспользованный отпуск при увольнении инженера Столецкого И.В. | ||
Зарплата за июнь 2016 г. |
Зарплату по итогам календарного месяца «Фантазия» выплачивает 5 числа каждого следующего месяца. Доходы в 1 разделе 6-НДФЛ бухгалтер «Фантазии» отразил нарастающим итогом за все 6 месяцев, а во 2 разделе зафиксированы данные только за апрель-июнь 2016 г., учитывая зарплату за март 2016 г., которую «Фантазия» выплатила в апреле.

Обратите внимание: для выплат за апрель-июнь 2016 г. бухгалтеру «Фантазии» не хватило строк 100-140 в разделе 2, поэтому он составил дополнительный лист 003.

1. Кто и в каком порядке должен представлять в налоговую расчет по форме 6-НДФЛ.
2. Каков порядок заполнения 6-НДФЛ с учетом разъяснений контролирующих органов.
3. Практический пример заполнения 6-НДФЛ.
Одним из главных стало введение ежеквартальной отчетности по НДФЛ – расчета сумм налога на доходы физических лиц, исчисленных и удержанных налоговым агентом (форма 6-НДФЛ). При этом действовавшая ранее годовая отчетность в виде справок 2-НДФЛ не отменена, то есть с 2016 года налоговые агенты обязаны представлять и ежеквартальную отчетность по НДФЛ и годовую (п. 2 ст. 230 НК РФ). Если с заполнением справок 2-НДФЛ все более-менее понятно (из года в год изменяется только форма, и то незначительно), то «не обкатанная» еще форма 6-НДФЛ вызывает множество вопросов. Поскольку впервые сдать расчет 6-НДФЛ предстоит уже за 1 квартал 2016 года, времени на детальный разбор всех нюансов его заполнения остается не так уж много. В связи с этим в настоящей статье предлагаю поставить точки над «i» в вопросах заполнения и представления 6-НДФЛ, с учетом официальных разъяснений контролирующих органов.
Порядок представления 6-НДФЛ
Кто должен заполнять
Представлять расчет 6-НДФЛ должны все лица, признаваемые налоговыми агентами по НДФЛ в соответствии с законодательством РФ (организации, ИП, нотариусы, занимающиеся частной практикой, адвокаты, учредившие адвокатские кабинеты и другие лица, занимающиеся частной практикой) (п. 2 ст. 230 НК РФ). Расчет необходимо формировать по всем физическим лицам, которым выплачивались доходы (заработная плата, дивиденды, вознаграждения по договорам ГПХ и т.д.), за исключением тех физлиц, которым выплачивались только доходы по договорам купли-продажи имущества, а также по договорам, в которых они выступают как ИП (пп. 1 п. 1 ст. 227, пп. 2 п. 1 ст. 228).
Сроки сдачи
Расчет по форме 6-НДФЛ представляется налоговым агентом за квартал, полугодие и девять месяцев не позднее 30 апреля, 31 июля и 31 октября соответственно, а за год — не позднее 1 апреля следующего года (Информация ФНС России от 26.11.2015). С учетом выходных и нерабочих праздничных дней в 2016 году сроки сдачи 6-НДФЛ следующие :
- за 1 квартал — не позднее 04.05.2016 (30.04.2016 — выходной день, суббота);
- за полугодие — не позднее 01.08.2016 (31.07.2016 — выходной день, воскресенье);
- за девять месяцев — не позднее 31.10.2016;
- за год — не позднее 03.04.2017 (01.04.2017 — выходной день, суббота).
Место представления
По общему правилу налоговые агенты должны представлять 6-НДФЛ в налоговую инспекцию по месту своего учета . При этом для отдельных категорий налоговых агентов Налоговым кодексом установлены особые правила представления расчета (п. 2 ст. 230 НК РФ):
|
Место представления 6-НДФЛ |
|
| Российские организации и ИП | Налоговый орган по месту своего учета |
| Российские организации, имеющие обособленные подразделения | Налоговые органы по месту нахождения обособленных подразделений (в отношении физических лиц, получивших доходы от таких обособленных подразделений) |
| Организации, отнесенные к категории крупнейших налогоплательщиков | Налоговый орган по месту учета в качестве крупнейшего налогоплательщика либо налоговый орган по месту учета такого налогоплательщика по соответствующему обособленному подразделению (отдельно по каждому обособленному подразделению) |
| Индивидуальные предприниматели, применяющие ЕНВД и (или) ПСНО | Налоговый орган по месту своего учета в связи с ведением деятельности, облагаемой ЕНВД (ПСНО) |
Способ представления
Расчет 6-НДФЛ может быть представлен в налоговый орган одним из следующих способов (Приказ ФНС России от 14.10.2015 № ММВ-7-11/450@):
! Обратите внимание: Расчет 6-НДФЛ на бумажном носителе
- может представляться только в том случае, если численность физических лиц, получивших доходы в налоговом периоде менее 25 человек (п. 2 ст. 230 НК РФ);
- представляется только в виде утвержденной машиноориентированной формы, заполненной от руки либо распечатанной на принтере.
Ответственность за непредставление 6-НДФЛ
Помимо самой обязанности сдавать расчет 6-НДФЛ, с 2016 года установлена и ответственность за ее несоблюдение. Согласно п. 1.2 ст. 126 НК РФ, за непредставление 6-НДФЛ налоговому агенту грозит штраф в размере 1 000 руб. за каждый полный или неполный месяц со дня, установленного для сдачи расчета.
Порядок заполнения 6-НДФЛ
Форма расчета 6-НДФЛ и порядок его заполнения утверждены Приказом ФНС России от 14.10.2015 № ММВ-7-11/450@. Отчет включает в себя:
- титульный лист;
- раздел 1 «Обобщенные показатели»;
- раздел 2 «Даты и суммы фактически полученных доходов и удержанного налога на доходы физических лиц».
Главным отличием 6-НДФЛ от справок 2-НДФЛ является то, что он составляется обобщенно по всем физлицам, получившим доходы от налогового агента, без конкретизации по каждому физлицу. Основанием для заполнения расчета служат данные налоговых регистров по учету доходов, начисленных и выплаченных налоговым агентом в пользу физлиц, предоставленных налоговых вычетов, исчисленного и удержанного НДФЛ.
Титульный лист расчета 6-НДФЛ
Заполнение титульного листа 6-НДФЛ в целом мало отличается от заполнения титульного листа какой-либо налоговой декларации. Поэтому подробнее остановимся только на особенностях.
Строка «Период представления» — указывается код соответствующего отчетного периода (Приложение 1 к Порядку заполнения, утвержденному Приказом ФНС России от 14.10.2015 № ММВ-7-11/450@):
Строка «Налоговый период (год)» — указывается год, к которому относится период составления отчета. Например, при заполнении 6-НДФЛ за 1 квартал, полугодие, 9 месяцев 2016 года и в целом за 2016 год в этой строке необходимо проставить «2016».
Строка «По месту нахождения (учета) (код)» — вписывается соответствующий код (Приложение 2 к Порядку заполнения, утвержденному Приказом ФНС России от 14.10.2015 № ММВ-7-11/450@):
|
Наименование |
|
| 120 | По месту жительства индивидуального предпринимателя |
| 125 | По месту жительства адвоката |
| 126 | По месту жительства нотариуса |
| 212 | По месту учета российской организации |
| 213 | По месту учета в качестве крупнейшего налогоплательщика |
| 220 | По месту нахождения обособленного подразделения российской организации |
| 320 | По месту осуществления деятельности индивидуального предпринимателя |
| 335 | По месту нахождения обособленного подразделения иностранной организации в Российской Федерации |
Строки «КПП» и «Код по ОКТМО» :
- указывается КПП и код по ОКТМО организации – если 6-НДФЛ представляется по физлицам, получившим доходы от головного подразделения организации;
- указывается КПП и код по ОКТМО обособленного подразделения – если 6-НДФЛ представляется по физлицам, получившим доходы от обособленного подразделения организации (Письма ФНС России от 30.12.2015 № БС-4-11/23300@, от 28.12.2015 № БС-4-11/23129@).
Раздел 1 расчета 6-НДФЛ
Показатели раздела 1 расчета по форме 6-НДФЛ заполняются нарастающим итогом за первый квартал, полугодие, девять месяцев и год (Письма ФНС России от 12.02.2016 г. № БС-3-11/553@, от 15.03.2016 г. № БС-4-11/4222@).
По строке 010 указывается налоговая ставка НДФЛ (13, 15,30 или 35%), с применением которой исчислены суммы налога. Каждой налоговой ставке соответствует свой блок строк 020 – 050. То есть, если в течение отчетного периода выплачивались доходы физлицам, облагаемые по разным ставкам НДФЛ, то в отношении каждой ставки необходимо заполнить строки 020-050:
- строка 020 — общая по всем физлицам сумма начисленных доходов, облагаемых по ставке, указанной в строке 010;
- строка 025 — общая сумма начисленных дивидендов;
- строка 030 — общая сумма налоговых вычетов (в т.ч. профессиональных, стандартных, имущественных, социальных и по ст. 217 НК РФ), предоставленных по доходам, отраженным по строке 020;
- строка 040 — общая сумма исчисленного НДФЛ с доходов, отраженных по строке 020;
- строка 045 — общая сумма НДФЛ, исчисленного с дивидендов;
- строка 050 — сумма фиксированных авансовых платежей работников-иностранцев, на которые уменьшены суммы исчисленного налога;
Блок «Итого по всем ставкам» в расчете 6-НДФЛ должен быть только один (обобщенно по всем налоговым ставкам), он включает строки 060-090:
- строка 060 – суммарное количество лиц, получивших доходы от налогового агента. Если один человек получал доходы, облагаемые НДФЛ по разным ставкам, он учитывается как одно лицо. Если один и тот же работник был уволен и снова принят на работу в течение одного налогового периода, такой работник также должен учитываться как одно лицо.
- строка 070 — общая сумма удержанного НДФЛ (по всем ставкам);
- строка 080 — общая сумма не удержанного НДФЛ (по всем ставкам);
- строка 090 — общая сумма НДФЛ, возвращенная налоговым агентом налогоплательщикам в порядке ст. 231 НК РФ.
Обратите внимание: Если показатели строк раздела 1 не помещаются на одной странице, то заполняется необходимое количество страниц. При этом итоговые показатели по всем ставкам по строкам 060-090 заполняются на первой странице раздела.
Раздел 2 расчета 6-НДФЛ
В Порядке заполнения 6-НДФЛ (Приложение №2 к Приказу ФНС России от 14.10.2015 № ММВ-7-11/450@) указано, что расчет заполняется нарастающим итогом с начала налогового периода. Однако, с учетом разъяснений ФНС, данное положение применимо в полной мере только к разделу 1. В разделе 2 расчета по форме 6-НДФЛ за соответствующий отчетный период отражаются те операции, которые совершены за последние три месяца этого отчетного периода . Кроме того, если операция произведена в одном отчетном периоде, а завершена в другом, налоговый агент вправе отразить ее в периоде завершения. Например, заработная плата за март, выплаченная в апреле, отразиться в разделе 2 расчета 6-НДФЛ за полугодие (Письма ФНС России от 12.02.2016 № БС-3-11/553@, от 15.03.2016 г. № БС-4-11/4222@).
Раздел 2 содержит необходимое количество блоков строк 100-140:
строка 100 — дата фактического получения доходов, отраженных по строке 130. Дата фактического получения доходов определяется в соответствии со ст. 223 НК РФ. Например:
- для доходов в виде оплаты труда датой фактического получения признается последний день месяца, за который начислен доход за выполненные трудовые обязанности в соответствии с трудовым договором (контрактом) (или последний день работы – при увольнении до окончания календарного месяца) (п. 2 ст. 223 НК РФ);
- для доходов в денежной форме – дата выплаты такого дохода (пп. 1 п. 1 ст. 223 НК РФ);
- для доходов в натуральной форме – дата передачи доходов в натуральной форме (пп. 2 п. 1 ст. 223 НК РФ);
- для доходов в виде материальной выгоды, полученной от экономии на процентах при получении заемных средств, — последний день каждого месяца в течение срока, на который были предоставлены заемные средства (пп. 7 п. 1 ст. 223 НК РФ).
строка 110 — дата удержания налога с суммы фактически полученных доходов, отраженных по строке 130. Дата удержания НДФЛ с доходов в денежной форме совпадает с датой их фактической выплаты. Дата удержания НДФЛ с доходов в натуральной форме и полученных в виде материальной выгоды совпадает с датой выплаты любых доходов в денежной форме, из которых удерживается такой НДФЛ (п. 4 ст. 226 НК РФ).
строка 120 — дата, не позднее которой должна быть перечислена сумма налога. Срок перечисления НДФЛ установлен п. 6 ст. 226 НК РФ: в общем случае НДФЛ должен быть перечислен в бюджет не позднее дня, следующего за днем выплаты дохода. При выплате доходов в виде пособий по временной нетрудоспособности и отпускных НДФЛ с них должен быть перечислен не позднее последнего числа месяца, в котором производились такие выплаты. Например, если отпускные были выплачены работнику 05.03.2016, то НДФЛ с них необходимо перечислить не позднее 31.03.2016.
строка 130 — обобщенная сумма фактически полученных доходов (без вычитания суммы удержанного налога) в дату, указанную в строке 100;
строка 140 — обобщенная сумма удержанного НДФЛ в дату, указанную в строке 110.
! Обратите внимание: В каждом отдельном блоке строк 100-140 содержатся данные о доходах, в отношении которых:
- совпадает дата их фактического получения;
- совпадает дата удержания НДФЛ;
- совпадает срок перечисления НДФЛ, установленный НК РФ.
Например, 10.03.2016 выплачены отпускные одному работнику, а также заработная плата за март другому работнику, уволившемуся 10.03.2016. Датой фактического получения дохода в данном случае и для отпускных, и для заработной платы является 10.03.16. Однако сроки перечисления НДФЛ различны: для отпускных – 31.03.16, для заработной платы – 11.03.16. Соответственно, при заполнении расчета 6-НДФЛ за 1 квартал 2016 года в отношении этих двух выплат необходимо заполнить разные блоки строк 100-140.
Подписание расчета 6-НДФЛ
Расчет по форме 6-НДФЛ подписывает руководитель организации либо любое должностное лицо, уполномоченное на это внутренними документами компании (например, приказом руководителя) (п. 2.2 Порядка заполнения расчета). В частности, расчет может подписать главный бухгалтер, заместитель главного бухгалтера, бухгалтер, отвечающий за расчет зарплаты.
Пример заполнения расчета 6-НДФЛ
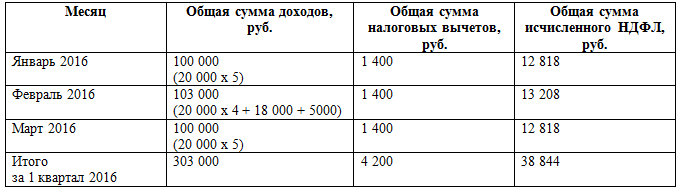
Количество работников ООО «Актив» составляет 5 человек (никаких выплат другим физлицам в 1 квартале 2016 года не производилось). Заработная плата (оклад) каждого работника составляет 20 000 рублей в месяц. Сроки выплаты заработной платы: 27-е число текущего месяца (за первую половину в размере 40% от оклада) и 12-е число следующего месяца (окончательный расчет). То есть заработная плата за вторую половину декабря 2015 года была выплачена 12.01.2016, а заработная плата за вторую половину марта 2016 выплачена 12.04.2016.
Работнику Агеевой Н.П. предоставляется стандартный налоговый вычет на ребенка 1 400 рублей ежемесячно. Остальным работникам вычеты не предоставлялись.
В феврале 2016 работнику Сидорову Р.И. предоставлялся ежегодный оплачиваемый отпуск: сумма отпускных 18 000 рублей (выплата 05.02.2016), сумма заработной платы за февраль 5 000 рублей.
Данные для заполнения раздела 1 расчета 6-НДФЛ
Раздел 1 расчета по форме 6-НДФЛ заполняется нарастающим итогом за первый квартал, полугодие, девять месяцев и год. В раздел 1 расчета за первый квартал попадут доходы, начисленные в январе, феврале, марте 2016 года.
Данные для заполнения раздела 2 расчета 6-НДФЛ
В разделе 2 расчета по форме 6-НДФЛ за соответствующий отчетный период отражаются те операции, которые произведены за последние три месяца этого отчетного периода. При этом, если операция произведена в одном отчетном периоде, а завершена в другом, то налоговый агент вправе отразить такую операцию в периоде ее завершения (Письмо ФНС России от 12.02.2016 г. № БС-3-11/553@).
В рассматриваемом примере к таким «пограничным» операциям относятся:
- заработная плата за декабрь 2015 года, выплаченная в январе 2016;
- заработная плата за март 2016, выплаченная в апреле 2016.
Согласно разъяснениям ФНС (Письмо ФНС России от 25.02.2016 г. № БС-4-11/3058@), в разделе 2 расчета 6 НДФЛ отражается заработная плата за декабрь, выплаченная в январе 2016. А заработная плата за март, выплаченная в апреле, будет отражена в разделе 2 расчета 6-НДФЛ за полугодие 2016.
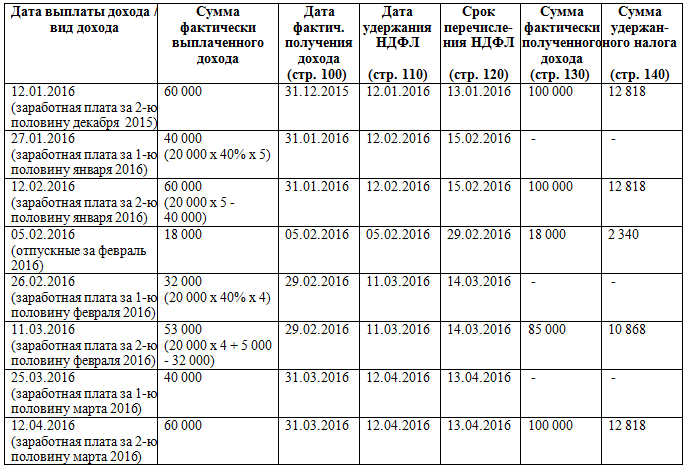
На основании имеющихся данных, расчет 6-НДФЛ за 1 квартал 2016 года будет выглядеть следующим образом:


yandex_partner_id = 143121; yandex_site_bg_color = "FFFFFF"; yandex_stat_id = 2; yandex_ad_format = "direct"; yandex_font_size = 1; yandex_direct_type = "vertical"; yandex_direct_border_type = "block"; yandex_direct_limit = 2; yandex_direct_title_font_size = 3; yandex_direct_links_underline = false; yandex_direct_border_color = "CCCCCC"; yandex_direct_title_color = "000080"; yandex_direct_url_color = "000000"; yandex_direct_text_color = "000000"; yandex_direct_hover_color = "000000"; yandex_direct_favicon = true; yandex_no_sitelinks = true; document.write(" ");
Мы рассмотрели основные нюансы заполнения расчета по форме 6-НДФЛ. Для дополнительной подстраховки очень рекомендую Вам после заполнения своего расчета 6-НДФЛ проверить, соответствует ли он контрольным соотношениям , установленным Письмом ФНС России от 10.03.2016 г. № БС-4-11/3852@ «О направлении контрольных соотношений». Невыполнение этих контрольных соотношений служит основанием для направления налоговым органом в адрес налогового агента запроса о даче пояснений, а также для составления акта проверки.
Нормативная база
- Налоговый кодекс РФ
- Приказ ФНС России от 14.10.2015 № ММВ-7-11/450@
- Информация ФНС от 26.11.2015 «ФНС России разъяснила новый порядок расчета НДФЛ налоговым агентом»
- Письма ФНС России:
- от 30.12.2015 № БС-4-11/23300@
- от 28.12.2015 № БС-4-11/23129@ «По вопросу заполнения расчета по форме 6-НДФЛ»
- от 12.02.2016 г. № БС-3-11/553@ «По вопросу заполнения формы 6-НДФЛ»
- от 25.02.2016 г. № БС-4-11/3058@ «В отношении заполнения и представления формы 6-НДФЛ»
- от 10.03.2016 г. № БС-4-11/3852@ «О направлении Контрольных соотношений»
- от 15.03.2016 г. № БС-4-11/4222@
Считаете статью полезной и интересной – делитесь с коллегами в социальных сетях!
Есть комментарии и вопросы – пишите, будем обсуждать!
Отчетность 6-НДФЛ - новый документ для работодателей. Его необходимо предъявлять контрольным органам с 1-го квартала 2016 г. Этот документ составляется не по каждому сотруднику в отдельности, а по всему предприятию в целом. Рассмотрим далее, как заполнить 6-НДФЛ.
Общие сведения
В первую очередь необходимо знать, куда предъявляется 6-НДФЛ. Бланк документа, оформленный по всем правилам, направляется в тот же контрольный орган, в который осуществляется перечисление налога. Предъявлять документ можно двумя способами: в бумажном либо электронном виде. Первый вариант подходит тем нанимателям, среднесписочная численность сотрудников у которых - меньше 25 чел. Форма 6-НДФЛ может предъявляться лично или направляться по почте. В электронном виде документ отправляется через официальный сайт ФНС.
6-НДФЛ: сроки предоставления
Документ предъявляется ежеквартально. Его необходимо направлять не позже последнего числа 1-го месяца следующего квартала. В законодательстве предусматривается ответственность для тех, кто несвоевременно предъявляет 6-НДФЛ. Сроки предоставления могут сдвигаться. В частности, это происходит, если крайняя дата выпадает на праздник либо выходной. В этом случае для субъектов, оформивших 6-НДФЛ, сроки предоставления переносятся на ближайший рабочий день. Нормами установлены следующие календарные даты:
- 1-й кв. 2016 г. - 3.05.2016 г.
- Полугодие - 1.08.2016 г.
- 9 мес - 31.10.2016 г.
- За 2016 год - 1.04.2017 г.
6-НДФЛ: образец
При оформлении документа необходимо соблюдать ряд общих требований. Если взять любой правильно составленный пример 6-НДФЛ, можно отметить, что:
Правила оформления полей
В некоторых случаях могут возникнуть сложности при внесении сведений в ф. 6-НДФЛ. Образец документа содержит поля, состоящие из определенного числа знакомест. В каждом из них следует указывать только 1 показатель. Исключение составляют сведения о дате или величины, выраженные в десятичных дробях. Написание календарных чисел осуществляется с использованием трех полей. Первые два содержат по 2 знакоместа - для дня и месяца, последнее - 4 - для года. вписывается в 2 поля, разделенные точкой. Суммовые показатели и реквизиты должны в обязательном порядке присутствовать в ф. 6-НДФЛ. Бланк оформляется отдельно по каждому ОКТМО. Суммы налога рассчитываются и указываются в рублях. При этом используются правила округления. На каждой странице проставляется дата составления и подпись ответственного лица.

Поля

В каких случаях не нужно предъявлять документ?
Форма 6-НДФЛ не оформляется в случае, если в течение периода не осуществлялись выплаты сотрудникам и, соответственно, налог с их доходов не удерживался. Проще говоря, нет смысла ставить в строках нули. Декларация 6-НДФЛ не подается и тогда, когда на предприятии нет персонала. Нет необходимости оформлять документ только открывшимся (зарегистрированным) организациям, еще не начавшим деятельность. Предприниматель или юрлицо могут (но не обязаны) в произвольной форме уведомить налоговую службу о причинах, по которым не была направлена ф. 6-НДФЛ.
Ответственность
Для субъектов, которым необходимо оформлять 6-НДФЛ, сроки предоставления имеют большое значение. При их несоблюдении предусматривается штраф. При этом санкции вменяются как всему предприятию, так и руководителю. Если просрочка не очень большая, то размер штрафа минимальный. При этом в качестве меры воздействия может быть применена блокировка счета. Нормами предусмотрены 2 вида штрафов. Первый назначается в случае, если отчет 6-НДФЛ не был направлен в установленное время или предъявлен позже. Второй штраф грозит субъекту при обнаружении ошибок в документе. Рассмотрим подробнее оба случая.
Несвоевременное предъявление документа
Выше уже были указаны сроки, в которые необходимо предоставить ф. 6-НДФЛ. Назначение штрафа за несвоевременное предъявление документа осуществляется в течение 10 дней с даты, когда он был получен ФНС. При этом инспекция может не дожидаться завершения камеральной проверки. Если предприятие опоздало больше чем на месяц, штраф составит 1000 р. Этот размер считается минимальным. За каждый следующий просроченный месяц, независимо от того, полный он будет или нет, к назначенному взысканию будет прибавляться еще по 1 тыс. р. Данное положение установлено в 126-й статье НК (п. 1.2). Время просрочки будет исчисляться с даты, когда организация предъявила отчет. Руководитель компании может быть оштрафован на 300-500 р. Эта санкция предусматривается в КоАП, в статье 15.6. вправе наложить этот штраф без обращения в судебную инстанцию.
Блокировка счета
В случае непредставления документа в десятидневный срок с установленной нормами даты ФНС имеет право заморозить банковские операции с финансовыми средствами должника. Такая мера предусматривается в статье 76 НК (п. 3.2). Разъяснения по вопросам применения блокировки счета даются в письме ФНС от 09.08.2016 г.
Спорный момент
Иногда на практике возникают ситуации, когда организация зарегистрировалась в конце квартала и еще не успела ничего выплатить своим сотрудникам. Соответственно, отчет 6-НДФЛ не предъявлялся в инспекцию. Между тем ФНС, не получив вовремя документ, применяет к субъекту блокировку счета. У многих возникает логичный вопрос: законна ли эта мера в данном случае?
Как выше было сказано, статья 76 НК в пункте 3.2 допускает замораживание операций при непредставлении ф. 6-НДФЛ. В норме отсутствует оговорка о том, что блокировка используется только при наличии расчетов с персоналом. Между тем выше также было сказано, что предприятие не обязано предоставлять ф. 6-НДФЛ, если не имеет сотрудников или ничего им не выплачивало в соответствующем периоде. Однако неоднократно сами налоговики заявляли, что ждут от субъектов нулевые документы. Дело в том, что база данных не определяет причину, по которой не был предъявлен отчет. Соответственно, блокирование счета производится автоматически. Для размораживания придется предъявить нулевой отчет. В течение следующего дня (рабочего) налоговики выносят постановление о снятии блокировки. Такой срок предусмотрен в п. 3.2 76-й статьи. Еще один день потребуется для передачи постановления в банк. Обычно обмен документацией осуществляется через Интернет, соответственно, решение придет в финансовую организацию достаточно быстро. В течение суток после получения постановления банк снимает блокировку. Чтобы таких проблем не возникало в будущем, специалисты рекомендуют направлять уведомление об отсутствии расчетов с персоналом и принятии решения на этом основании о несдаче 6-НДФЛ.
Недостоверность сведений
Штраф может вменяться субъекту за любую ошибку или неточность в отчете. Величина взыскания - 500 р. за каждую страницу с недостоверными сведениями. Эта санкция предусматривается статьей 126.1 НК. В указанной норме отсутствует четкий перечень ошибок, которые относятся к категории "недостоверные сведения". В этой связи соответствующие решения принимаются непосредственно проверяющими лицами.
Между тем, инспекция не может штрафовать всех субъектов бездумно. Как разъяснил Минфин, проверяющие должны рассматривать каждый случай индивидуально. Это означает, что, прежде чем выписывать штраф, должностные лица обязаны оценить серьезность недочета/ошибки. Кроме этого, во внимание должны приниматься смягчающие обстоятельства. В частности, штраф может не вменяться, если вследствие ошибки налоговый агент:
- Не занизил сумму обязательного отчисления.
- Не нарушил интересы физлица.
- Не причинил ущерба бюджету.
Эти моменты разъясняются в письме ФНС от 9.08.2016 г. Как и в случае несвоевременной сдачи документа, к ответственности допускается привлекать не только предприятие, но и его ответственных сотрудников (руководителя, в частности). Должностным лицам может вменяться штраф 300-500 р.
Как избежать санкций?
Чтобы не получить штраф, необходимо заметить неточности раньше налоговиков и исправить их. Для этого составляется уточненная декларация. При этом специалисты рекомендуют включить в нее правильные сведения по всем поступлениям за весь период. 6-НДФЛ предъявляется также, если в первом документе какие-то сведения отражены или приведены не полностью. Целесообразно ее составить и в том случае, если неточность привела к завышению суммы отчисления. В противном случае возможно наложение штрафа (500 р.). НК требует включить в уточненный документ только те сведения, которые были поданы с ошибками. Данное положение предусматривается в 81-й статье (п. 6). Однако в налоговой инспекции считают, что 6-НДФЛ нельзя так заполнять. В документе необходимо показать обобщенные сведения без разбивки их по плательщикам. Если же привести сведения на одного сотрудника, то это может исказить всю информацию.

Нюансы
На титульном листе при сдаче уточненного документа следует проставить "Номер корректировки 001" (если это первое исправление). Правила оформления не предусматривают предъявление аннулирующего или отменяющего расчета. Этим 6-НДФЛ отличается от известной всем справки 2-НДФЛ (ее тоже нужно предъявлять). Если ошибка была выявлена в том же квартале, в котором она была допущена, уточненный документ предъявлять нет необходимости. Вместо этого осуществляется сторнирование неточной информации до завершения отчетного периода, а расчет оформляется в обычном порядке.
Нужно ли уточнять расчет, если камеральная проверка завершена?
Рассмотрим случай. Предприятие ошиблось при оформлении 6-НДФЛ за 6 мес. В строках 110 и 120 второго раздела были указаны одинаковые календарные числа удержания и отчисления налога. Правильно было бы поставить срок по уплате следующим рабочим днем после удержания. При этом отчисление было осуществлено вовремя. Возник вопрос: нужно ли уточнять сведения, если с налогом предприятие не опаздывало, а завершилась?
Специалисты рекомендуют направить исправленный расчет. При проверке уполномоченные лица могут решить, что предприятие отчисляет налог с опозданием. Кроме этого, за неправильно указанные даты грозит штраф 500 р. как за недостоверные сведения. Ими могут посчитать любые ошибки и неточности в документе. Данное положение разъяснено в письме ФНС от 9.08.2016 г. Исправлять неточности следует, таким образом, даже в том случае, если камеральная ревизия завершилась, а о выявленных недочетах инспекторы не сообщили. Ошибки могут быть обнаружены при выездной проверке. В этом случае организация будет привлечена к ответственности. Безопаснее при обнаружении ошибки сразу сдать уточненную ф. 6-НДФЛ. Это позволит избежать штрафных санкций.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации