
Когда начисляются авансы по налогу на прибыль. Как рассчитать авансовые платежи по налогу на прибыль
Специалисты ФНС России разъяснили порядок уплаты налогоплательщиками авансовых платежей по налогу на прибыль организаций в связи с внесенными в налоговое законодательство изменениями (письмо ФНС России от 14 марта 2016 г. № СД-4-3/4129@ " ").
Дело в том, что с 1 января 2016 года порядка уплаты налогоплательщиками авансовых платежей по налогу на прибыль организаций изменился. Теперь уплачивают только квартальные авансовые платежи по итогам отчетного периода, в частности, организации, у которых за предыдущие четыре квартала доходы от реализации не превышали в среднем 15 млн. руб. за каждый квартал. Раньше этот лимит составлял 10 млн. руб. Такие изменения были внесены в (п. 9 ст. 2 Федерального закона от 8 июня 2015 г. № 150-ФЗ "О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации и статью 3 Федерального закона "О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации (в части налогообложения прибыли контролируемых иностранных компаний и доходов иностранных организаций) ".
В связи с этим, отмечают налоговики, на новый порядок уплаты авансовых платежей с 1 января 2016 года должны перейти налогоплательщики, у которых за предыдущие четыре квартала доходы от реализации составили в среднем от 10 до 15 млн. руб. за каждый квартал или от 40 до 60 млн. руб. в целом за четыре квартала (10 млн. руб. в квартал х 4 квартала и 15 млн. руб. в квартал х 4 квартала).
Соответственно, организации с такими показателями за 2015 год, в 1 квартале 2016 года не должны уплачивать ежемесячные авансовые платежи, исчисленные ранее в налоговых декларациях по налогу на прибыль организаций за 9 месяцев 2015 года по срокам уплаты: 28 января, 29 февраля и 28 марта 2016 года.
Такие налогоплательщики вправе с 1 января 2016 года представить в налоговые органы уточненные налоговые декларации за девять месяцев 2015 года. В них следует указать:
- нули по строкам 120 – 140 и 220 – 240 подраздела 1.2 Раздела 1 с кодом "21" по строке 001 "Квартал, на который исчисляются авансовые платежи (код)";
- прочерки по строкам 320 – 340 Листа 02, по строкам 121 Приложений № 5 к Листу 02.
В свою очередь, ФНС России поручила инспекторам по результатом проверок деклараций, в том числе уточненных, выбрать налогоплательщиков, у которых доход от реализации выше 10 млн. руб., но не превышает сумму 15 млн. руб. в среднем за каждый квартал 2015 года и проверить исчисляли ли они ежемесячные авансовые платежи на 1 квартал 2016 года. Если такие налогоплательщики будут обнаружены, то налоговый орган проинформирует организацию об изменении порядка уплаты ею авансовых платежей.
А если у таких организаций есть обособленные подразделения на территориях, подведомственных иным налоговым органам, инспекторы направляют информационное сообщение об изменении с 1 января 2016 года порядка уплаты налогоплательщиком авансовых платежей по налогу на прибыль в эти налоговые органы.
Налоговым законодательством РФ предусмотрено начисление и уплата авансовых платежей по налогу на прибыль. Платежи рассчитываются нарастающим итогом согласно стат. 286, а порядок и сроки погашения обязательств перед бюджетом обозначены в стат. 287 НК. Как правильно выполнить расчет авансовых платежей по налогу на прибыль, подробно рассказывает эта статья.
Налоговым периодом при определении прибыли является календарный год, а отчетными – квартал, полугодие и 9 мес. Рассчитывая точную сумму к оплате за текущий период, компания может уменьшить совокупную величину налогов на значения за предыдущие периоды. Налогоплательщикам нужно помнить о том, что несвоевременное перечисление авансовых платежей государству приводит к взысканию пеней, недоимки и штрафных санкций.
НК России предусматривает для предприятий 3 варианта авансовых платежей
- Ежеквартальные – рассчитываются и уплачиваются по данным налогового учета за отчетные периоды, окончательная сумма вычисляется по итогам календарного года. Этот вариант доступен не для всех компаний, а только для тех, чья квартальная выручка не превышает 15000000 руб. за прошедшие 4 квартала: НДС в сумму не входит (стат. 286 п. 3).
- Ежемесячные по значениям прошлого квартала – уплачиваются внутри квартала в порядке, предусмотренном п. 2 стат. 286 с учетом сумм прошлых периодов. Расчет производится по кварталу, полугодию, 9 мес., году.
- Ежемесячные из данных фактической прибыли – рассчитываются и уплачиваются при условии предварительного уведомления ИФНС – до 31.12 прошлого года. Налог начисляется из фактических результатов деятельности с применением утвержденных ставок. Суммы к уплате вычисляются с учетом уже начисленных авансов. В течение одного налогового периода переходить на другой вариант расчетов налога предприятия не вправе (стат. 286 п. 2 НК).
Ежемесячные авансовые платежи по налогу на прибыль выгодны с точки зрения оптимизации налоговой нагрузки для компаний, работа которых отличается нестабильностью, сезонностью, скачками в коммерческой деятельности.
Авансы по налогу на прибыль: как рассчитать
Расчет по первому способу обычно не вызывает трудностей у бухгалтеров. Вычисление выполняется нарастающим итогом за 1 квартал, полугодие, 9 мес., год. Налоги уплачиваются поквартально за минусом начисленных сумм за прошлые периоды. Формула определения аванса:
Сумма аванса за текущий период = Сумма налогооблагаемой базы х 20 % – Суммы авансов за прошлый период
Второй способ предусматривает уплату авансовых сумм в пределах текущего квартала, исходя из данных прошлого периода. И здесь при расчетах у бухгалтеров зачастую возникают сложности – какой именно квартал следует учитывать и что делать, если полученная величина является отрицательной? При вычислении необходимо применять правила п. 2 стат. 286:
- Авансы в 1 кв. = Авансам за 4 кв. прошлого года.
- Авансы во 2 кв. = Авансам за 1 кв. текущего периода / 3
- Авансы в 3 кв. = (Авансы за текущее полугодие – Авансы за 1 кв. текущего периода) / 3
- Авансы в 4 кв. = (Авансы за текущие 9 мес. – Авансы за текущее полугодие) / 3
Важно! Если после вычисления получение значение со знаком «–» или ноль, уплачивать налог не нужно (стат. 286 п. 2).
Начисление авансовых платежей по налогу на прибыль – пример
Предположим, предприятие А перечисляет прибыль ежемесячными платежами и получило в 2016-2017г г. следующие показатели:
- За 9 мес. 16 г. – 600000 руб., включая федеральный – 60000 руб., региональный – 540000 руб.
- За 2016 г. – 1100000 руб., включая федеральный – 110000 руб., региональный – 990000 руб.
- За 1 кв. 17 г. – 360000 руб., включая федеральный – 54000 руб., региональный – 306000 руб.
- За 1 кв. берется сумма авансовых платежей 4 кв. 2016 г., то есть = 1100000 – 600000 = 500000 руб. В месяц предприятие обязано перечислить всего 166667 руб.
- Так как фактически налог за 1 кв. оказался меньше, предприятие переплатило государству 140000 руб., что зачтется при уплате налога за полугодие 17 г.
- За полугодие (за 2 кв.) 17 г. требуется уплатить авансовые платежи, исходя из 360000 / 3 = по 120000 ежемесячно. Поскольку имеется переплата, бухгалтер ничего не платит в апреле, в мае перечисляет 20000 руб. (140000 – 120000), а в июне уплачивает полную сумму в 120000 руб.
Дальнейшие расчеты авансов по прибыли в 2017 году, лимит выручки для ежеквартального способа уплаты 15 млн. руб. в квартал, производятся по общему порядку. То есть за 3 кв., исходя из сумм за 2 кв., а за 4 кв., исходя из сумм за 3 кв. Предприятия-плательщики сумм торговых сборов имеют право на уменьшение авансовых отчислений по прибыли на фактически перечисленные суммы торгового сбора в адрес консолидированного регионального бюджета (стат. 286 п. 10).
Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter .
Данная статья будет полезна тем налогоплательщикам, которые уплачивают ежеквартальные платежи по итогам квартала плюс ежемесячные авансовые платежи.
Статья поможет:
- рассчитать авансовые платежи по налогу на прибыль,
- узнать о сроках уплаты авансовых платежей по итогам I квартала,
- заполнить соответствующие разделы и строки в декларации за I квартал.
Пример
Лист 02 Расчет налога на прибыль и авансовых платежей
Рассмотрим пошаговое заполнение декларации Лист 02 в части расчета налога на прибыль за I квартал и суммы ежемесячных авансовых платежей на II квартал.
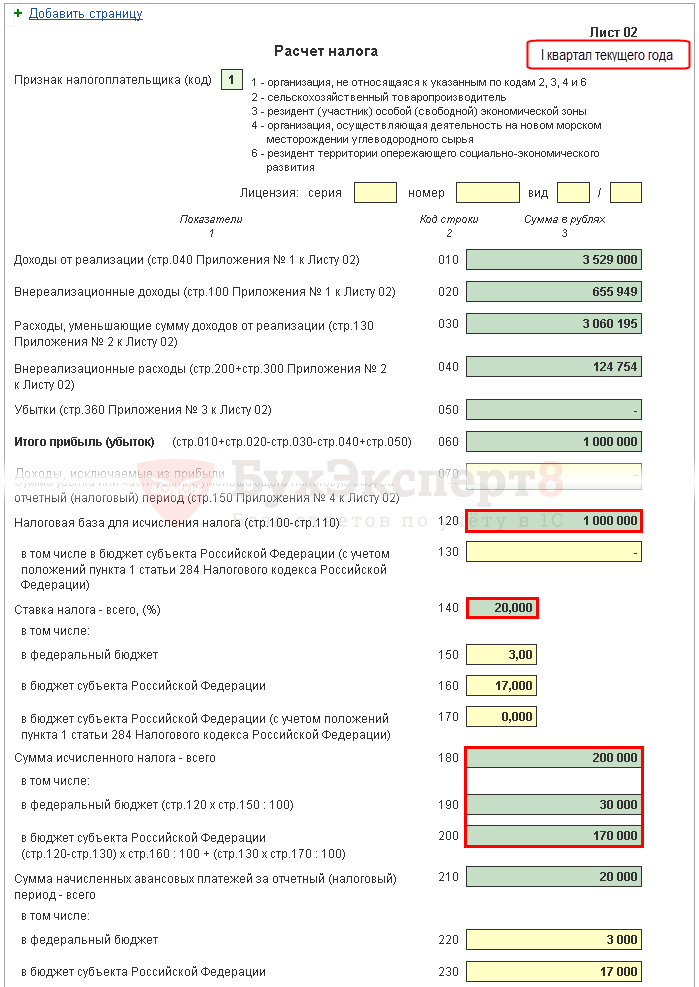
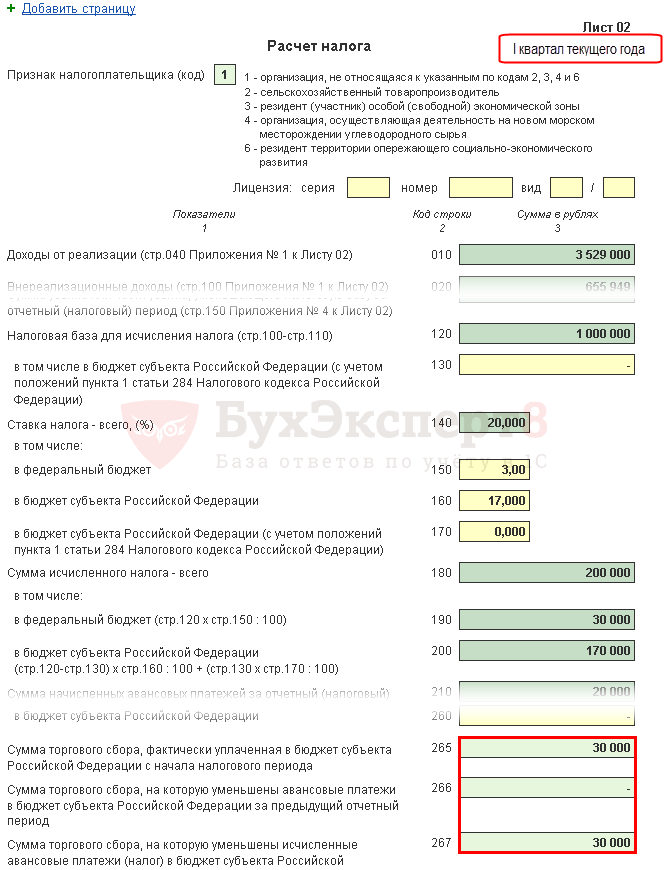
Шаг 1. Определите сумму налога на прибыль за I квартал (стр. 180-200)
Сумма налога на прибыль в 1С рассчитывается автоматически, исходя из налоговой базы, указанной по стр. 120, и ставки в стр. 140 (150-170).
Проверку расчета за I квартал осуществите по формуле:
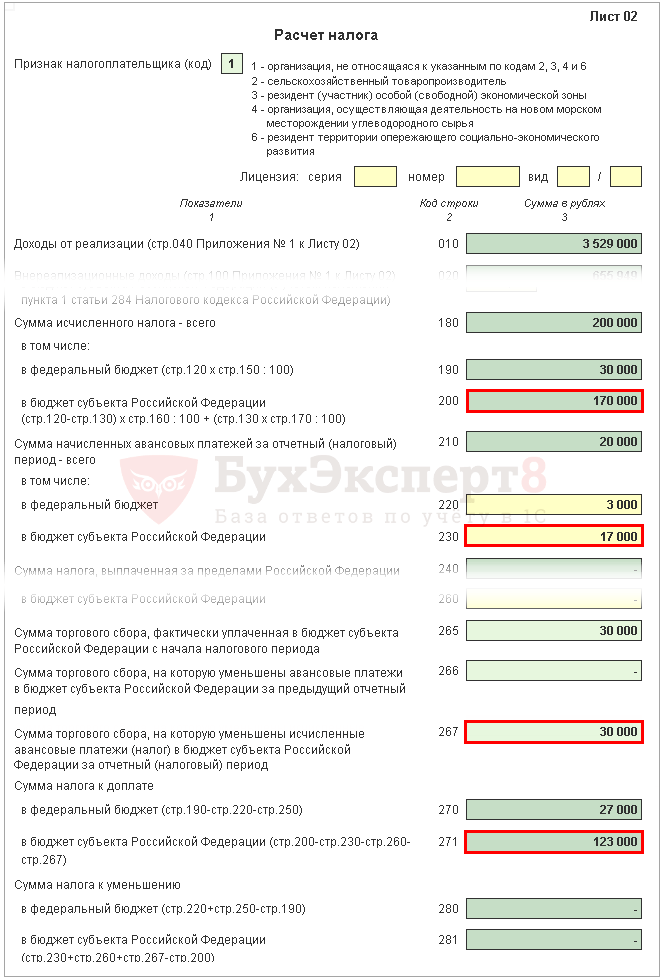
В нашем примере сумма налога на прибыль всего (стр. 180) - 1 000 000 х 20% = 200 000 руб., в т. ч.:
- в федеральный бюджет (стр. 190) - 1 000 000 х 3 % = 30 000 руб.;
- в бюджет субъекта РФ (стр. 200) - 1 000 000 х 17 % = 170 000 руб.
Шаг 2. Укажите сумму авансовых платежей, рассчитанных за предыдущий период (стр. 210-230)
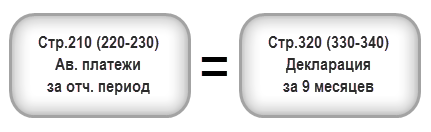
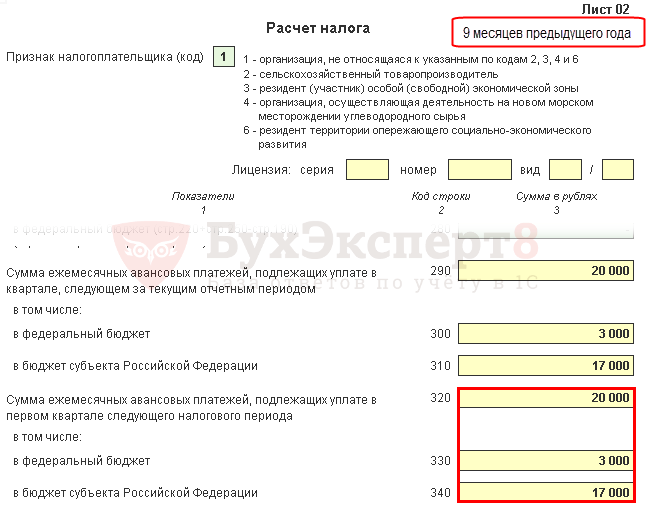
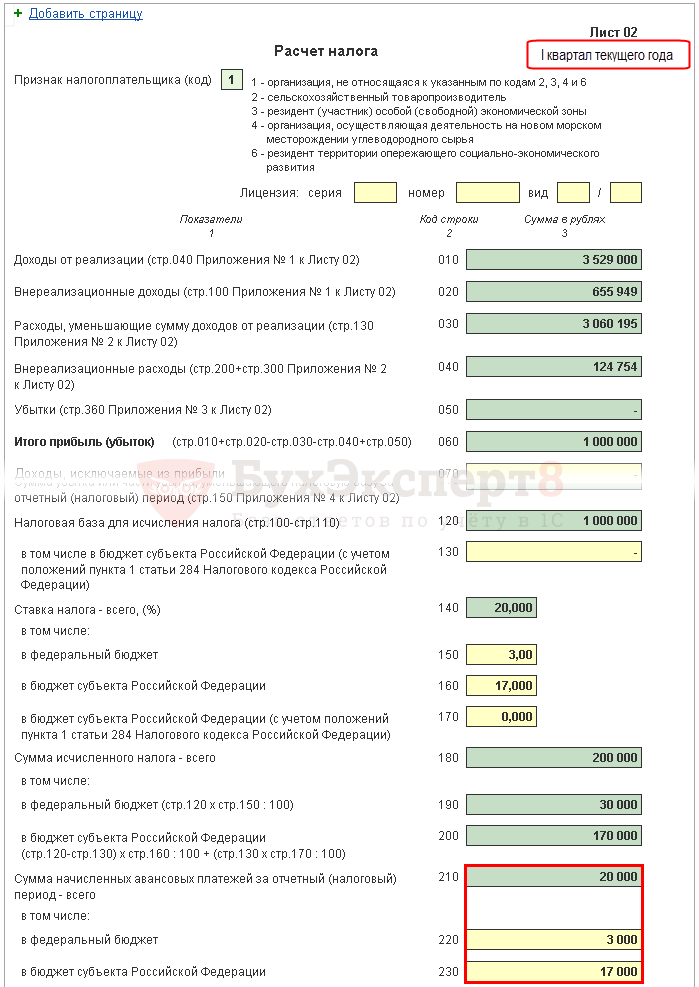
Авансовые платежи, которые организация должна платить ежемесячно в I квартале, рассчитываются в декларации за 9 месяцев прошлого года. Поэтому в строки 220, 230 вручную введите авансовые платежи из строк 330, 340 декларации за 9 месяцев.
Должно выполняться следующее равенство:
В нашем примере в декларации за 9 месяцев прошлого года сумма начисленных авансовых платежей всего (стр. 320) - 20 000 руб., в т. ч.:
- федеральный бюджет (стр. 330) - 3 000 руб.;
- бюджет субъекта РФ (стр. 340) - 17 000 руб.
Шаг 3. Проверьте сумму уплаченного торгового сбора (стр. 265, 266, 267)
Строки 265, 266, 267 Листа 02 декларации будут в 1С заполняться автоматически, если организация зарегистрировала в программе торговую точку и автоматически осуществляет расчет торгового сбора .
В декларации за I квартал данные строки заполняются следующим образом:
- стр. 265 – сумма торгового сбора, фактически уплаченная в бюджет субъекта РФ с начала года. В нашем примере сумма составляет 30 000 руб.

- стр. 266 – в декларации за I квартал не заполняется, т. к. должна указываться сумма торгового сбора, на которую был уменьшен налог в предыдущих кварталах отчетного года.
- стр. 267 – сумма торгового сбора, которая уменьшает исчисленный налог на прибыль за I квартал в республиканский бюджет. Показатель строки не может быть больше суммы по стр. 200 «Сумма начисленного налога в бюджет субъекта РФ».
В 1С в строке 267 автоматически заполняется сумма уменьшения налога на прибыль на торговый сбор за I квартал, т. е. это оборот:
- Дт 68.04.1 (Уровень бюджета - Региональный бюджет , Вид платежа - Налог начислено/уплачено ).
- Кт 68.13 (Вид платежа - Налог начислено/уплачено ).

В нашем примере стр. 267 равна 30 000 руб.
Шаг 4. Определите сумму налога к доплате (стр. 270, 271) или к уменьшению (стр. 280, 281)
Теперь необходимо определить, что получилось больше: суммы налога, исчисленные по результатам I квартала (стр. 190, 200), или суммы начисленных авансовых платежей, которые налогоплательщик обязан был уплатить в I квартале (стр. 220, 230) с учетом торгового сбора (стр. 267).
Шаг 4.1. Федеральный бюджет
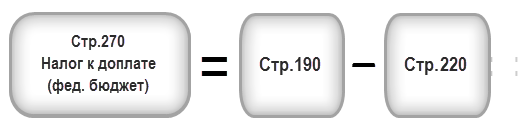
Если стр. 190 больше стр. 220 , то налог в федеральный бюджет по итогам I квартала необходимо доплатить, т. е. в 1С автоматически будет заполнена строка 270 по формуле:
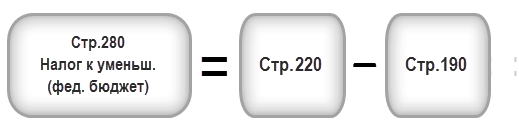
Если стр. 190 меньше стр. 220 , то налог в федеральный бюджет по итогам I квартала будет к уменьшению, т. е. в 1С автоматически будет заполнена строка 280 по формуле:
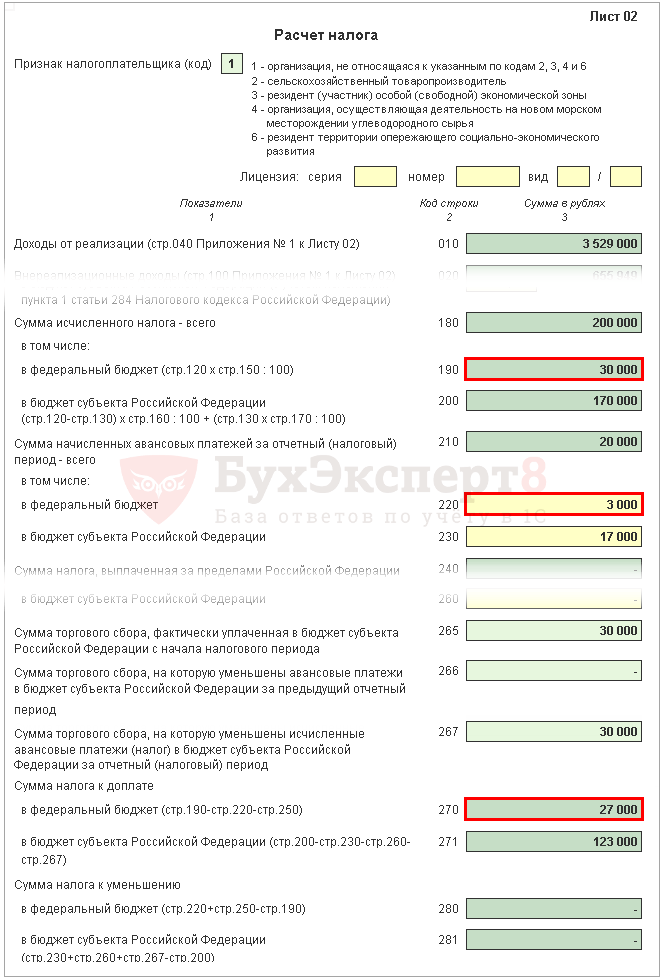
В нашем примере стр. 190 (сумма 30 000 руб.) больше стр. 220 (сумма 3 000 руб.), следовательно, налог в федеральный бюджет по итогам I квартала будет к доплате:
- стр. 270 = 30 000 - 3 000 = 27 000 руб.
Шаг 4.2. Бюджет субъекта РФ
Если стр. 200 больше суммы (стр. 230 + стр. 267) , то налог в бюджет субъекта РФ по итогам I квартала необходимо доплатить, т. е. в 1С автоматически будет заполнена строка 271 по формуле:
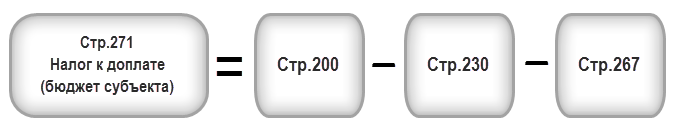
Если стр. 200 меньше суммы (стр. 230 + стр. 267) , то налог в бюджет субъекта РФ по итогам I квартала будет к уменьшению, т. е. в 1С автоматически будет заполнена строка 281 по формуле:
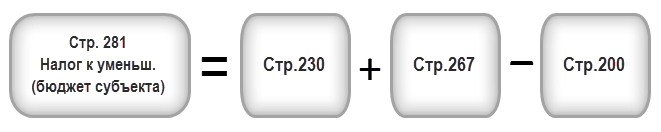
В нашем примере стр. 200 (сумма 170 000 руб.) больше суммы строк 230 и 267 (47 000 = 17 000 + 30 000), следовательно, сумма налога в бюджет субъекта РФ по итогам I квартала будет к доплате:
- стр. 271 = 170 000 - 17 000 - 30 000 = 123 000 руб.
Шаг 5. Определите сумму авансовых платежей к уплате во II квартале (стр. 290-310)
Организации, уплачивающие ежемесячные авансовые платежи, должны по итогам I квартала рассчитать авансы, подлежащие уплате во II квартале. Такие платежи отражаются по стр. 290 (300, 310).
В 1С данные строки заполняются вручную. Расчет авансовых платежей к уплате необходимо осуществить по формуле:
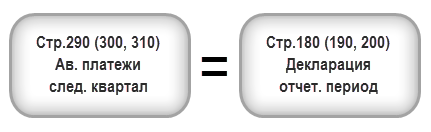
В нашем примере сумма ежемесячных авансовых платежей, подлежащая уплате во II квартале (стр. 290) берется из стр. 180 (200 000 руб.), в т. ч.:
- в федеральный бюджет (стр. 300) = стр. 190 = 30 000 руб.;
- в бюджет субъекта РФ (стр. 310) = стр. 200 = 170 000 руб.

Раздел 1 Подраздел 1.1 Итоговые данные по уплате налога за I квартал
Заполнение итоговых данных по доплате или уменьшению налога на прибыль в I квартале осуществляется в 1С автоматически по следующему алгоритму.
Если сумма налога получилась к доплате, т. е. в Листе 02 заполнена строка 270 или строка 271, то указанная в них сумма переносится в Раздел 1 Подраздел 1.1: PDF
- в стр. 040 - из стр. 270 Листа 02 «в федеральный бюджет»;
- в стр. 070 - из стр. 271 Листа 02 «в бюджет субъекта РФ».
Если сумма налога получилась к уменьшению, т. е. в Листе 02 заполнена строка 280 или строка 281, то указанная в них сумма переносится в Раздел 1 Подраздел 1.1: PDF
- в стр. 050 - из стр. 280 Листа 02 «в федеральный бюджет»;
- в стр. 080 - из стр. 281 Листа 02 «в бюджет субъекта РФ».
В нашем примере сумма налога на прибыль по итогам I квартала по федеральному бюджету и бюджету субъекта РФ получилась к доплате.
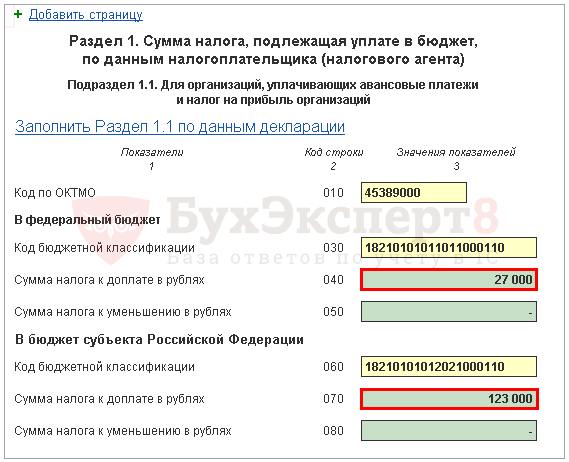
Исходя из данной нормы, уплатить налог за I квартал, указанный в Разделе 1 Подраздела 1.1. необходимо до 28 апреля .
Если крайняя дата уплаты налога приходится на выходной или праздник, то срок переносится на следующий за ним первый рабочий день (п. 7 ст. 6.1 НК РФ).
Ознакомиться с порядком уплаты налога на прибыль:
- федеральный бюджет ;
- бюджет субъекта РФ .
В нашем примере доплата налога на прибыль должна быть осуществлена до 30 апреля 2018г. (28 апреля - выходной):
- в федеральный бюджет - 27 000 руб.
- в субъект РФ - 123 000 руб.
Раздел 1 Подраздел 1.2 Авансовые платежи на II квартал
В Разделе 1 Подраздела 1.2. декларации отражаются ежемесячные авансовые платежи, которые необходимо оплатить во II квартале.
Сумма авансовых платежей на II квартал была рассчитана по стр. 300, 310 Листа 02. Она автоматически распределяется в Подраздел 1.2 в размере 1/3 от квартальной суммы:
- стр. 120-140 - из стр. 300 «в федеральный бюджет»;
- стр. 220-240 - из стр. 310 «в бюджет субъекта РФ».
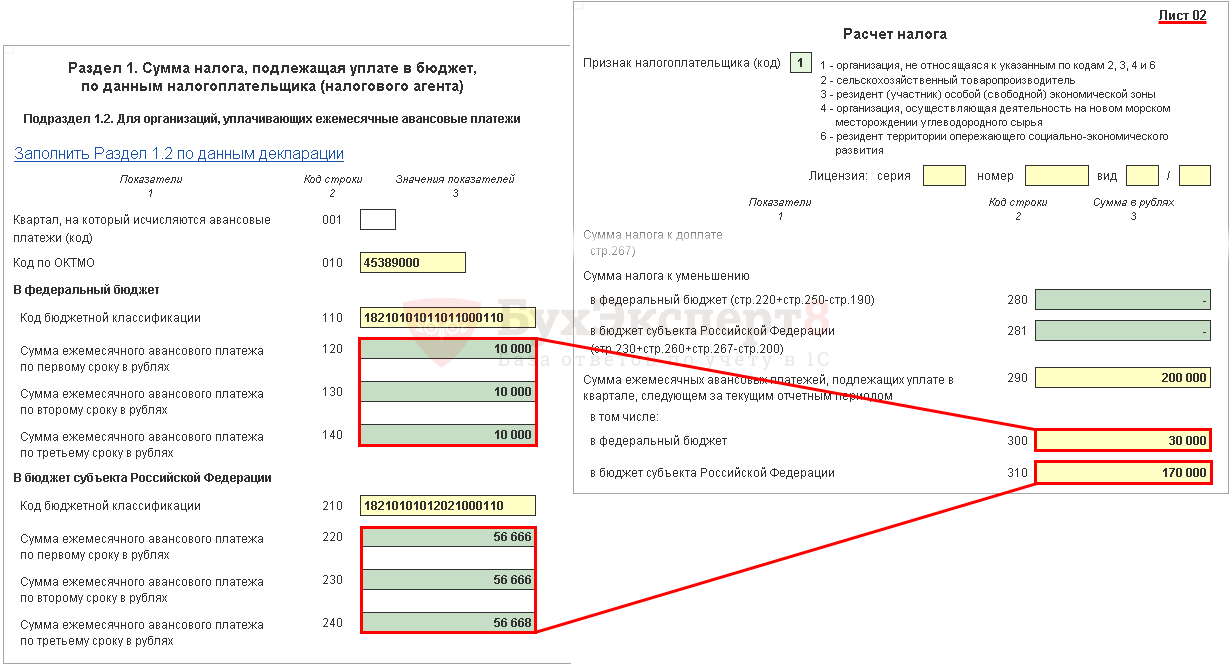
Исходя из данной нормы, во II квартале уплатить авансовые платежи, указанные в Разделе 1 Подраздела 1.2, необходимо:
- до 28 апреля;
- до 28 мая;
- до 28 июня.
Если крайняя дата уплаты авансовых платежей приходится на выходной или праздник, то срок переносится на следующий за ним первый рабочий день (п. 7 ст. 6.1 НК РФ).
- Уплата налога на прибыль в федеральный бюджет ;
- Уплата налога на прибыль в бюджет субъекта РФ .
В нашем примере уплата авансовых платежей во II квартале должна быть осуществлена:
- до 30 апреля 2018г. (28 апреля -выходной):
- в субъект РФ - 56 666 руб.
- до 28 мая 2018г.:
- в федеральный бюджет - 10 000 руб.
- в субъект РФ - 56 666 руб.
- до 28 июня 2018г.:
- в федеральный бюджет - 10 000 руб.
- в субъект РФ - 56 668 руб.
Авансовые платежи по прибыли напрямую зависят от налога, который компания рассчитывает из доходов, уменьшенных на сумму расходов (ст. 286 НК РФ). Расскажем подробнее, кто платит авансы по прибыли в 2018 году, какими могут быть платежи и как их рассчитывать.
Как рассчитать авансовые платежи по налогу на прибыль в 2018 году: алгоритм
Формула расчета авансового платежа:
налоговая база х 20% ставка налога на прибыль
Для определения ежемесячного авансового платежа по налогу на прибыль в 2018 году применяют следующий алгоритм (см. таблицу).
Сумма ежемесячного авансового платежа по налогу на прибыль в 2018 году
Авансовые платежи по налогу на прибыль платить не нужно, если компания получила отрицательный финансовый результат в расчетном периоде, а рассчитанная сумма авансового платежа равна нулю либо отрицательна.
Возможна ситуация, когда в текущем квартале убыток, а авансы уплачивают из расчета предыдущего квартала. В этой ситуации получается переплата по налогу на прибыль, ее можно зачесть в следующих периодах либо вернуть на расчетный счет.
Сумму авансового платежа по налогу на прибыль в 2018 году можно уменьшить на сумму торгового сбора (п. 10 ст. 286 НК РФ). Эта льгота предусмотрена для субъектов особой экономической зоны (Москва, Санкт-Петербург, Севастополь).
Авансовые платежи по налогу на прибыль 2018 году: примеры расчета
Пример 1. Как рассчитать ежемесячный авансовый платеж по налогу на прибыль в 2018 году
ООО "Строймонтаж" в 1 квартале 2018 г. заплатило аванс по налогу на прибыль в сумме 850 000 руб. Фактически начисленная сумма аванса по итогам квартала – 710 000 руб. Определим сумму ежемесячных платежей в 1 и 2 квартале 2018 г.
1) Сумма ежемесячных платежей в 1 кв. 2018 г.
850 000 / 3 = 283 333 руб. (в январе, феврале и марте 2018 г.)
2) Определим сумму переплаты авансов по 1 кв.2018 г.
850 000 – 710 000 = 140 000 руб.
3) Рассчитаем сумму ежемесячных платежей во 2 кв. 2018 г.
(710 000 – 140 000) / 3 = 190 000 руб.
Итого платежи во 2 кв. 2018 г.:
– апрель – 190 000 руб.
– май – 190 000 руб.
– июнь – 190 000 руб.
Пример 2. Как рассчитать авансовый платеж по налогу на рибыль в 2018 году из фактической прибыли
ЗАО "Деталь" в 2016 году подало заявление в налоговую об изменении порядка уплаты авансовых платежей. С 1 января 2018 г. компания расчитывает платежи исходя из фактической прибыли. Аванс в 4 квартале 2016 г. составил 960 000 руб., компания переплатила 120 000 руб. по итогам 2016 г. Налогооблагаемая прибыль в январе 2018 г. – 3 680 000 руб., феврале – 4 250 000 руб., марте – 4 730 000 руб.
Рассчитаем платежи и определим дату уплаты.
По итогам 2016 г. у компании образовалась переплата, корректируем сумму платежей:
736 000 – 120 000 = 616 000 руб. к перечислению.
Пример 3. Как рассчитать авансовый платеж по налогу на прибыль в 2018 году при убытке
ООО "ТехноМ" в 4 квартале 2017 г. заплатило авансов в сумме 120 000 руб., начислило – 85 000 руб. В 1 квартале 2018 г. получен убыток 15 000 руб. из-за сезонного спада продаж. Во 2 квартале начислена прибыль 430 000 руб. Рассчитаем суммы авансовых платежей для 1, 2, 3 кварталов 2018 г.
1) Определим сумму переплаты по авансам за 2017 г.:
120 000 – 85 000 = 35 000 руб.
2) Рассчитаем авансы на 1 кв. 2018 г.:
(85 000 – 35 000) / 3 = 16 667 руб. в месяц
3) Расчет авансов на 2 кв. 2018 г.
В 1 кв. получен убыток – аванс не платим.
4) Рассчитаем платежи на 3 квартал 2018 г.
во 2 кв. авансы не платили, но согласно полученной прибыли начисленный аванс есть 430 000 x 20% = 86 000 руб.
86000 / 3 = 28 667 руб.
– июль = 28 667 + 86 000 (доплата за 2 кв.) = 114 667 руб.
– август = 28 667 руб.
– сентябрь = 28 667 руб.
Пример 4. Как рассчитать авансовый платеж по налога ну прибыль в 2018 году для вновь созданных организациий
ООО "Старт" зарегистрировано в августе 2017 г. В 3 квартале компания не работала. Первая выручка – 4 100 000 руб. образовалась за 4 квартал 2017 г. В 1 квартале 2018 г. выручка превысила 15 млн рублей.
Определим, нужно ли платить авансовые платежи в 2017-2018 гг.
В 3 кв. 2017 г. – доходов нет, сдаем нулевую декларацию.
В 4 кв. 2017 г. – не платим ежемесячные платежи, так как полный квартал для компании еще не завершился, а с полученного дохода перечисляем налог до 28 марта 2018 г. (вместе с годовой декларацией).
В 1 кв. 2018 г. – ежемесячных платежей нет.
С апреля 2018 г. ООО "Старт" нужно платить ежемесячные платежи из расчета за 1 кв. 2018 г.
Сроки уплаты авансовых платежей по налогу на прибыль 2018 году
Ежеквартальные платежи 2018 г.
Ежеквартальные и ежемесячные авансы
Ежемесячные авансы из фактической прибыли
1 квартал – до 28.04.2018 г.;
2 квартал (полугодие) – до 30.07.2018 г.;
3 квартал (9 месяцев) – до 29.10.2018 г.
До 28-го числа каждого месяца (с учетом выходных дней)
До 28-го числа каждого месяца, следующего за отчетным периодом (1, 2, 3 месяца.)
Вновь созданные организации перечисляют авансовые платежи по налогу на прибыль в 2018 году после окончания полного квартала с даты их регистрации (п. 6 ст. 286 НК РФ).
Если выручка новой компании не превышает 5 млн рублей в месяц (15 млн руб. за квартал), авансовые платежи надо перечислять один раз по итогам квартала. Если выручка больше, то начиная со следующего месяца новая компания перечисляет ежемесячные платежи (п. 5 ст. 287 НК РФ).
Важно помнить, что за задержку авансовых платежей начисляются пени, поэтому лучше перечислять их своевременно.
Кто платит авансовые платежи по налогу на прибыль в 2018 году
Сумму авансов по налогу на прибыль определяют по окончании каждого отчетного периода (п. 2 ст. 286 НК РФ). При этом возможны разные варианты уплаты авансового платежа по налогу на прибыль в 2018 году.
Авансовые платежи по налогу можно платить:
- Ежеквартально – по итогам 3, 6 и 9 месяцев (без ежемесячной уплаты авансов);
- Ежеквартально – по итогам 3, 6 и 9 месяцев (с ежемесячной уплатой авансов);
- Ежемесячно – по итогам каждого месяца из фактической прибыли.
Кто и какие авансовые платежи по налогу на прибыль перечисляет в 2018 году
Ежеквартальные авансовые платежи
Ежеквартальные и ежемесячные авансовые платежи
Ежемесячные авансовые платежи из фактической прибыли
– Организации с доходами от реализации за 4 предыдущих квартала менее 15 млн руб. за каждый квартал;
– Иностранные организации, работающие через постоянное представительство в РФ;
– Бюджетные и автономные организации;
и др. (полный перечень- ст. 286 НК РФ)
– Организации с выручкой более 60 млн руб. за 4 предыдущих квартала;
– Иные организации не указанные в п. 3 ст. 286 НК РФ.
– Любые организации могут перечислять авансовые платежи из фактической прибыли.
Отчетные периоды – 1 квартал, полугодие и 9 месяцев (абз. 1 п. 2 ст. 285 НК РФ).
При расчете ежеквартальных авансов засчитывают суммы ежемесячных платежей, перечисленных в течение отчетного периода (абз. 5 п. 1 ст. 287 НК РФ).
Если доход компании от реализации за 4 предыдущих квартала превысил 15 млн, необходимо перейти на уплату ежемесячных авансов.
Учитывать надо последовательно идущие 4 квартала, предшествующие периоду сдачи декларации.
Если по истечении квартала, в котором компания уплачивала ежемесячные авансы, доходы от реализации окажутся меньше лимита, на следующий квартал она автоматически освобождается от уплаты ежемесячных авансовых платежей. Уведомлять налоговиков не надо.
Если организация в 2018 году решила уплачивать ежемесячные авансы исходя из фактически полученной прибыли, она должна не позднее 31 декабря 2016 года надо уведомить об этом инспекцию.
В течение 2018 года компания не вправе менять систему уплаты авансов по налогу на прибыль.
Организация может перейти как на ежемесячные платежи из расчета из фактической прибыли, так и на ежемесячные авансы в течение отчетного периода. Для изменения способа оплаты авансов нужно уведомить налоговую не позднее 31 декабря года , при этом организация начнет применять новый порядок со следующего налогового периода. В 2017 году 31 декабря – суббота, выходной день, поэтому срок переносится на 9 января 2018 года.
9 января 2018 г. – крайний срок подачи уведомления о переходе на ежемесячные платежи по налогу на прибыль
Напомним, что компании, выбравшие способ расчета авансов исходя из фактической прибыли, должны сдавать декларацию по налогу на прибыль каждый месяц.
До изменения способа начисления и уплаты авансов стоит оценить возможности компании, потому что вернуться к прежнему порядку можно только в новом налоговом периоде.
Потоки денег в виде налога на прибыль — весомые платежи, наполняющие федеральный и региональный бюджеты. Налоговый период по налогу на прибыль значителен - календарный год. Но государство не готово столько ждать, чтобы получить свою долю пирога. Поэтому в течение года законодатель предусмотрел уплату авансовых платежей по налогу. Да и для организации выплачивать налог частями легче.
Расчет авансовых платежей по прибыли на первый взгляд кажется простым. Но, во-первых, нужно обоснованно выбрать подходящий вариант расчета, закрепив его в учетной политике (поквартальный или из фактической прибыли). Во-вторых, у квартального расчета есть свои тонкости с авансовыми платежами, которые иногда ставят бухгалтера в тупик. Давайте подробно с этим разберемся в два подхода. В этой статье обсудим правила расчетов. на конкретных примерах сделаем расчеты и внесем нужные суммы в декларацию.
1. Кто платит авансы по прибыли
2. Виды авансовых платежей
3. Расчет авансовых платежей по прибыли за квартал
4. Ежемесячные авансы по прибыли исходя из расчетной прибыли за предыдущий квартал
5. Примеры расчета авансовых платежей по кварталам
6. Тонкости расчета авансовых платежей
7. Ежемесячные авансы по прибыли исходя из фактической прибыли
8. Авансовые платежи в декларации по прибыли
9. Сроки уплаты авансов по прибыли
Итак, идем по порядку.
1. Кто платит авансы по прибыли
Авансы по прибыли платят почти все налогоплательщики налога на прибыль. При этом не играет роли ни размер, ни характер деятельности компании, ни рассчитанная сумма налога.
Список тех, кто не платит авансовые платежи по налогу на прибыль, не велик. Такие организации прямо перечислены в НК РФ. Это такие бюджетные учреждения, как библиотеки, концертные организации, музеи, театры.
2. Виды авансовых платежей
Установлены 3 вида авансов по прибыли (статья 286 Налогового кодекса), которые можно условно назвать как:
- Квартальные платежи,
- Ежемесячные платежи, исходя из расчетной прибыли,
- Ежемесячные платежи, рассчитанные исходя из фактической прибыли, полученной организацией за месяц.
Данные по периодичности авансовых платежей и сдаче деклараций приведены в таблице 1.
Таблица 1
3. Расчет авансовых платежей по прибыли за квартал
Обычно расчет авансовых платежей по прибыли за квартал (квартальные авансовые платежи) не вызывает сложностей у бухгалтера. Нужно лишь знать основные правила:
- Право на уплату только квартальных авансовых платежей имеют организации, у которых выручка за предыдущие 4 квартала не превысила в среднем 15 миллионов рублей в квартал без НДС. Для недавно созданных организаций выручка от реализации не должна быть выше 5 миллионов рублей в месяц либо 15 миллионов рублей в квартал (Пример 1).
- Право на уплату только квартальных авансовых платежей есть и у некоторых других юридических лиц , перечисленных в п. 3 статьи 286 НК РФ - бюджетных и автономных учреждений, некоммерческих организаций, не имеющих дохода от реализации товаров (работ, услуг), участников простых товариществ и некоторых других.
- Авансы по прибыли за квартал считаются исходя из налоговой базы за отчетный период . Сумма к уплате получается как разница между рассчитанным авансом за отчетный период и авансом, определенным за предыдущий отчетный период (Пример 4).
Пример 1
Необходимо определить, имеет ли право компания уплачивать квартальные платежи, если выручка без НДС составила:
1 квартал 2017 года - 25 млн. руб.,
2 квартал 2017 года - 8,5 млн. руб.,
3 квартал 2017 года - 9, 5 млн. руб.,
4 квартал 2017 года - 29 млн. руб.,
Проверяется средняя выручка за 4 квартала.
Средняя выручка за 4 квартала = (25 + 8,5 + 9,5 + 29) / 4 = 18,0 млн. руб.
Вывод – с 1 квартала 2018 года организация обязана уплачивать ежемесячные платежи по налогу на прибыль.
4. Ежемесячные авансы по прибыли исходя из расчетной прибыли за предыдущий квартал
Правила для расчета ежемесячных авансовых платежей по каждому кварталу приведены в п.2 статьи 286 НК РФ.
Для простоты понимания воспользуемся формулами расчета, условно обозначив:
- АМn – ежемесячный авансовый платеж за n-ый квартал,
- АКn – квартальный авансовый платеж за n-ый квартал,
- n – номер квартала от 1 до 4.
Формулы для расчета авансовых платежей по прибыли по кварталам:
- Ежемесячный авансовый платеж в 1 квартале
АМ1 = АМ4 , где АМ4 месячный платеж 4 квартала предыдущего года,
- Ежемесячный авансовый платеж во 2 квартале
АМ2 = АК1 / 3 ,
- Ежемесячный авансовый платеж в 3 квартале
АМ3 = (АК2 — АК1) / 3 ,
- Ежемесячный авансовый платеж в 4 квартале
АМ4 = (АК3 — АК2) / 3 .
При подготовке декларации за отчетный период анализируется фактические данные, полученные за период. Если рассчитанный авансовый платеж за текущий квартал получается больше, чем уплаченные суммарные квартальные и ежемесячные платежи, то необходима доплата квартального авансового платежа на сумму разницы.
5. Примеры расчета авансовых платежей по кварталам
Пример 2
По декларации за полугодие ежемесячные авансовые платежи, подлежащие уплате в 3 квартале, составили по 10 тыс. руб. в месяц. По декларации за 9 месяцев рассчитанный авансовый платеж – 55 тыс. руб., квартальные платеж за прошлый квартал – 10 тыс.руб. Рассчитать квартальную доплату с учетом уплаченных ежемесячных авансовых платежей.
- — 10 — 3 * 10 = 15 тыс. руб.
Если вдруг суммы уплаченных авансов окажутся больше рассчитанных за отчетный период, то авансовые платежи по итогам отчетного периода засчитываются в счет уплаты налога по итогам следующего отчетного (налогового) периода (п. 1 статьи 287 НК РФ).
Но в Декларации указываются расчетные данные по ежемесячным авансовым платежам следующего периода.
Пример 3
По декларации за полугодие ежемесячные авансовые платежи, подлежащие уплате в 3 квартале, составили по 20 тыс. руб. в месяц. По декларации за 9 месяцев авансовый платеж – 50 тыс. руб., квартальные платеж за прошлый квартал – 10 тыс.руб. Определить, какие данные необходимо отразить в Декларации за 9 месяцев.
- – 10 – 3 * 20 = — 20 тыс. руб. – образовалась переплата.
Такую переплату отражают в строках 280,281 Листа 02 Декларации. Переплату можно зачесть в счет уплаты налога по итогам следующего отчетного (налогового) периода (п. 1 статьи 287 НК РФ).
6. Тонкости расчета авансовых платежей
1. Только в декларации за 9 месяцев определяются суммы авансовых платежей на 4 квартал текущего и 1 квартал следующего года (строки 320, 330, 340 Листа 02 Декларации).
Если при подготовке декларации за 9 месяцев лимит в 15 млн. руб. не был превышен, плановые ежемесячные платежи в декларации не отражаются.
Но если вдруг (как в нашем примере) по итогам декларации за год указанные лимит будет превышен, то мнению контролирующих органов плановые ежемесячные авансовые платежи должные быть отражены в декларации за 9 месяцев (Письмо Минфина РФ от 24.12.2012 N 03-03-06/1/716).
Из текста письма можно сделать вывод, что потребуется сдать уточненную декларацию за 9 месяцев. Иначе ФНС просто неоткуда узнать сумму ежемесячных авансовых платежей, которые организации нужно будет платить в 1 квартале.
Есть и другая точка зрения – уточненную декларацию за 9 месяцев не сдавать, отразить ежемесячные авансовые 1-го квартала платежи только в декларации за год. Но тогда мы нарушим положения п.5.11 Приказа ФНС России от 19.10.2016 N ММВ-7-3/572@, определяющего порядок заполнения декларации. Ведь в нем четко прописано, что строки 290-310 в декларации за налоговый период не заполняются.
2. При ведении учета в программе 1С необходимо отразить в настройках факт перехода на уплату ежемесячных авансовых платежей (Главное – Настройки налогов и отчетов – Налог на прибыль - Порядок уплаты авансовых платежей - выбрать «Ежемесячно по расчетной прибыли»).
3. В расчет строк 210 (220 и 230) входят как квартальные (строки 180 (190, 200)), так и ежемесячные (строки 290 (300, 310)) авансовые платежи, отраженных в декларации за прошлый отчетный период.
Пример расчета ежемесячных платежей смотрите в видео.
7. Ежемесячные авансы по прибыли исходя из фактической прибыли
В этом случае необходимо подать уведомление в ФНС о переходе на ежемесячные авансовые платежи от фактической прибыли. Уведомление подается на следующий год в срок не позднее 31 декабря текущего года.
При этом способе Декларация подается ежемесячно, аванс рассчитывается исходя из фактической прибыли за месяц.
В случае перехода на уплату ежемесячных авансовых платежей исходя из фактически полученной прибыли, отчетными периодами будут признаваться месяц, два месяца, три месяца и так далее до окончания календарного года (п. 2 ст. 285 НК РФ).
Расчет авансовых платежей по прибыли можно сделать по формуле:
АМ отчетного периода = Налоговая база отчетного периода x Ставка налога.
Каждый раз по окончанию отчетного периода определяется сумму к доплате:
АМ к доплате = АМ отчетный — АМ предыдущий.
8. Авансовые платежи в декларации по прибыли
Авансовые платежи в декларации по прибыли отражаются в строках:
- 180 (190, 200) – авансовые платежи за периоды 1 квартал, полугодие, 9 месяцев,
- 210 (220, 230) – авансовые платежи, отраженные в строках 180 (190, 200) за предыдущий отчетный период,
- 270, 271 (280, 281) – авансы к доплате (уменьшению) за отчетный период,
- 290 (300, 310) – ежемесячные авансовые платежи, которые необходимо оплатить в месяцах, следующих за отчетным периодом,
- 320 (330,340) – ежемесячные авансовые платежи, подлежащие уплате в 1 квартале следующего года (эти строки заполняются только в декларации за 9 месяцев).
Главное, что необходимо помнить, заполняя декларацию, – авансовые платежи отражаются начисленные, а не фактически оплаченные. Уплата авансовых платежей по прибыли в декларации никак не отражается. Заполнение декларации .
9. Сроки уплаты авансов по прибыли
Уплата авансовых платежей по прибыли должна осуществляться в сроки, установленные статьей 287 НК РФ:
- Квартальные авансовые платежи уплачивается не позднее срока, установленного для подачи налоговых деклараций за соответствующий отчетный период – 28 апреля, 28 июля, 28 октября. Если крайняя дата приходится на выходной или праздничный день, оплата производится в первый рабочий день после выходного или праздничного дня.
- Сроки уплаты авансов по прибыли для организаций, уплачивающих ежемесячные авансовые платежи в течение отчетного периода, — не позднее 28-го числа каждого месяца этого отчетного периода.
- Сроки уплаты авансов по прибыли для организаций, уплачивающих ежемесячные авансовые платежи по фактически полученной прибыли , — не позднее 28-го числа месяца, следующего за месяцем, по итогам которого производится исчисление налога.
Читайте и изучайте примеры расчетов и заполнение авансов в декларации. А если уже появились вопросы по теме — задавайте в комментариях!
Расчет авансовых платежей по прибыли — общие правила




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации