
Когда изменилась ключевая ставка. Что такое ключевая ставка ЦБ РФ? На что она влияет
Ключевая ставка является определяющей в политике Банка России и расчетах финансистов. Расскажем о значениях ключевой ставки ЦБ РФ в 2019 году и ее динамике.
Ключевая ставка - главный инструмент денежно-кредитной политики в РФ, которым определяется стоимость предоставляемой банкам ликвидности. Ключевая ставка означает середину коридора ставок Банка России. Кроме того, ставку в своих расчетах применяют финансисты, поэтому важно знать и применять актуальные цифры.
Ключевая ставка ЦБ РФ 2019
Решением Банка России от 08.02.2019 ключевая ставка ЦБ РФ сохранена на прежнем уровне - 7,75 % годовых. Действующее значение ставки регулятор публикует на официальном сайте .
В следующий раз Центробанк пересмотрит ключевую ставку 22 марта 2019 года. Не исключено, что на этом заседании ее повысят.
Вопрос об уровне ставки ЦБ рассмотрел на заседании 08 февраял 2019 года. Изменение внешних условий, произошедшее с предыдущего заседания Совета директоров, существенно усилило проинфляционные риски. Банк России прогнозирует годовую инфляцию в интервале 5–5,5% по итогам 2019 года с возвращением к 4% в 2020 году.
Ключевая ставка ЦБ РФ в 2019 году: таблица
| Период | Ставка, % годовых |
|---|---|
| 17.12.2018 - сегодня | 7,75 |
| 14.09.2018 - 17.12.2018 | 7,50 |
| 26.03.2018 - 13.09.2018 | 7,25 |
| 12.02.2018-25.03.2018 | 7,50 |
| 18.12.17 - 11.02.2018 | 7,75 |
| 30.10.17 – 17.12.17 | 8,25 |
| 18.09.17 – 29.10.17 | 8,50 |
| 19.06.17 – 17.09.17 | 9,00 |
| 02.05.17 – 18.06.17 | 9,25 |
| 27.03.17 – 01.05.17 | 9,75 |
| 19.09.16 – 26.03.17 | 10,00 |
| 14.06.16 – 18.09.16 | 10,50 |
| 03.08.15 – 13.06.16 | 11,00 |
| 16.06.15 – 02.08.15 | 11,50 |
| 05.05.15 – 15.06.15 | 12,50 |
| 16.03.15 – 04.05.15 | 14,00 |
| 02.02.15 – 15.03.15 | 15,00 |
| 16.12.14 – 01.02.15 | 17,00 |
| 12.12.14 – 15.12.14 | 10,50 |
| 05.11.14 – 11.12.14 | 9,50 |
| 28.07.14 – 04.11.14 | 8,00 |
| 28.04.14 – 27.07.14 | 7,50 |
| 03.03.14 – 27.04.2014 | 7,00 |
| 13.09.13 – 02.03.14 | 5,50 |
Ключевая ставка ЦБ РФ на 2019 год: прогноз по кредитам
Повышение ставки, с одной стороны, приводит к росту стоимости кредитов для банков, которые в стою очередь повышают проценты по кредитам для населения и бизнеса.
Эксперты рынка недвижимости прогнозируют повышение ставок по ипотечным кредитам. Ведь ключевая ставка повышается второй раз подряд. Правда, рост ставок могут сбалансировать стимулирующими мерами для поддержания спроса на жилье и кредит, как это было в 2015-2016 годах. В конце ноября глава Минстроя России Владимир Якушев предложил запустить программу субсидирования ипотеки.
С другой стороны, при повышении ставки увеличивается доходность депозитов и укрепление национальной валюты.
Ключевая ставка ЦБ РФ 2019 в расчетах
Ставка ЦБ РФ используется при расчете:
- пеней за неуплату налогов (ст. 75 НК РФ);
- процентов за опоздание с возвратом налогов (ст. 78 НК РФ);
- процентов за незаконную блокировку или несвоевременную разблокировку счета (ст. 76 НК РФ);
- компенсации за задержку заработной платы и других выплат сотрудникам (ст. 236 ТК РФ).
- материальной выгоды от экономии на процентах (ст. 212 НК РФ) и др.
Изменение ключевой ставки отражается на расчетах. Уровень ставки влияет на стоимость кредитов. Если она снижается, кредиты для компаний становятся дешевле и доступнее. В то же время замена ставки рефиансирования на ключевую, как и повышение ставки в течение года, приводит к увеличению размера штрафов по договорам с контрагентами, пеней за опоздание с уплатой налогов и др.
Ключевая ставка ЦБ РФ и расчет пеней
Инспекторы и фонды считают пени из 1/300 ключевой ставки ЦБ РФ от неуплаченной суммы за каждый день просрочки (п. 4 ст. 75 НК РФ, ч. 6 ст. 25 закона № 212-ФЗ). Заплатить пени надо со дня, следующего за установленной датой платежа, по день погашения недоимки (п. 57, 61 постановления Пленума ВАС РФ от 30.07.2013 № 57).
При расчете надо применить ту ставку, которая действовала в дни просрочки. Пени нужно посчитать по разным ставкам.
Пример
Долг возник до 1 октября. Компания должна была заплатить 1/3 часть НДС за 1 квартал в сумме 2 млн рублей не позднее 25 мая 2017 года. Организация погасила налог только 10 октября 2017 года. Просрочка с 26 мая по 18 июня составила – 24 дня, с 19 июня по 17 сентября – 91 день, с 18 сентября по 9 октября – 22 дня. Компания заплатит пени в сумме 81 866,67 руб. (2 000 000 руб. × 9,25% × 1/300 × 24 дн. + 2 000 000 руб. × 9% × 1/300 × 91 дн. + 2 000 000 руб. × 8,5% × 1/300 × 22 дн.).
Долг возник после 1 октября. За октябрь компания начислила страховые взносы в размере 150 000 руб. Крайний срок уплаты – 15 ноября. Но компания их заплатила только 29 декабря. Количество дней просрочки с 16 ноября по 31 декабря – 42 дня. Пени составят 2295 руб. (150 000 руб. × 8,5% × 1/300 × 30 дн. + 150 000 руб. × 8,5% × 1/150 × 12 дн).
С 1 октября 2017 года увеличились пени за просрочку налогов больше 30 дней. Изменения в НК РФ внесены Федеральным законом от 01.05.2016 № 130-ФЗ.
Теперь пени за просрочку от 1 до 30 дней включительно инспекторы считают исходя из 1/300 ключевой ставки ЦБ. С 31-го дня - по 1/150 ключевой ставки. Налоговики начислят повышенные пени на недоимку, которая возникнет после 1 октября 2017 года. Для физических лиц и предпринимателей пени не увеличатся.
Ключевая ставка ЦБ РФ и расчет процентов
Проценты по статье 317.1 ГК РФ определяют по ключевой ставке, которая действует в периоды, когда должник пользовался деньгами. Другой процент стороны вправе определить в договоре. Если в договоре записано, что кредитор вправе получить проценты, но ставка не определена, то до 17 декабря 2018 года надо использовать ставку 7,50 %, с 18 декабря – 7,75 %.
Пример
1 декабря покупатель получил товар на сумму 1 000 000 руб., а заплатил 20 декабря. В договоре нет особых условий о ставке законных процентов. Ключевая ставка со 2 по 17 декабря (16 дней) – 7,50%, с 18 по 20 декабря (3 дня) – 7,75%. Проценты за пользование – 3924,65 руб. (1 000 000 руб. × 7,50% : 365 дн. × 16 дн. + 1 000 000 руб. × 7,75% : 365 дн. × 3 дн.).
Проценты по статье 395 ГК РФ определяют по ключевой ставке, действующей в периоды, когда должник пользовался деньгами. Другой процент стороны вправе определить и в договоре.
Ключевая ставка ЦБ РФ и расчет компенсации за задержку зарплаты
Размер компенсации определяют исходя из 1/300, а с 3 октября 2016 года - исходя из 1/150 ставки рефинансирования ЦБ (ст. 236 ТК РФ в ред. Федерального закона от 03.07.2016 № 272-ФЗ). С 1 января ставка рефинансирования равна ключевой (Указание Банка России от 11.12.2015 № 3894-У). При расчете надо применить ту ставку, которая действовала в дни задержки. Так как с 19 сентября ставка изменилась, компенсацию надо определить по разным ставкам.
Пример
Первую половину зарплаты за сентябрь в размере 40 000 руб. сотруднику надо было выдать 15 сентября. Компания перечислила ее 22 сентября. Ключевая ставка с 16 по 17 сентября – 9 % (просрочка – 2 дня), с 18 по 22 сентября – 8,5 % (просрочка 5 дней). Сумма компенсации – 161,33 руб. (40 000 руб. × 9% × 1/150 × 2 дн. + 40 000 руб. × 8,5% × 1/150 × 5 дн.).
Ключевая ставка ЦБ РФ и расчет выгоды от экономии на займах
Ключевая ставка ЦБ применяется при расчете НДФЛ с материальной выгоды, которую работник получил от экономии на процентах. Например, если получил беспроцентный заем в рублях.
С 1 января 2016 года датой получения дохода считается последний день месяца в течение срока, на который компания выдала заем (подп. 7 п. 1 ст. 223 НК РФ). Поэтому ставку ЦБ РФ надо брать на последний день месяца. Если сотрудник в течение месяца вернет часть займа, выгоду надо считать по каждой сумме.
Пример
Сотрудник 1 сентября получил беспроцентный заем 100 000 руб. на год. 30 сентября надо определить материальную выгоду исходя из ставки – 8,5 %, и рассчитать НДФЛ по ставке 35 %. Выгода составит 450,23 руб. (100 000 руб. × 2/3 × 8,5% : 365 дн. × 29 дн.). НДФЛ –158 руб. (450,23 руб. × 35%).
Ключевая ставка ЦБ РФ и возврат налогов и взносов
При несвоевременном возврате налогов или взносов контролеры должны вернуть сумму с процентами.
Проценты за несвоевременный возврат налогов инспекторы должны посчитать исходя из реальной продолжительности года (365 или 366 дней). Продолжительность просрочки считают по день, когда средства поступили на счет компании. Этот порядок действует и при задержке возврата излишне взысканных налогов, и при просрочке возмещения НДС (п. 5 ст. 79, п. 10 ст. 176 НК РФ, письмо Минфина России от 29.10.2014 № 03-02-08/54846, постановление Президиума ВАС РФ от 21.01.2014 № 11372/13).
Пример
12 сентября инспекция должна была вернуть переплату по налогу в сумме 500 000 руб., но перечислила деньги только 20 сентября. Просрочка составила с 13 по 17 сентября – 5 дней, с 18 по 20 сентября – 3 дня. Проценты за несвоевременный возврат – 965,76 руб. (500 000 руб. × 9% : 365 дн. × 5 дн. + 500 000 руб. × 8,5% : 365 дн. × 3 дн.).
Ключевая ставка ЦБ РФ и расчет процентов за незаконную блокировку счета
Спорным является вопрос, на какую величину надо разделить ставку – 366 или 360 дней. По мнению налоговиков, проценты надо считать из реального числа дней в году. То есть 365 или 366 дней (в високосном году). Но этот порядок нигде не написан. И компаниям в суде удается доказать, то при расчете процентов надо учитывать 360 дней (постановление Двенадцатого арбитражного апелляционного суда от 01.12.2011 № А57-8311/2011). Это выгоднее, так как сумма будет выше.
Пример
12 сентября инспекторы незаконно заблокировали расчетный счет. На счете компании было 2 000 000 руб. Счет разблокировали 20 сентября. Деньги были заморожены с 12 по 17 июня – 6 дней, с 18 по 20 сентября – 3 дня.
Невыгодный расчет. Инспекция считает проценты за незаконную блокировку исходя из фактического числа дней в году - 365 дней. Проценты равны – 4356,16 руб. (2 000 000 руб. × 9% : 365 дн. × 6 дн. + 2 000 000 руб. × 8,5% : 365 дн. × 3 дн.).
Выгодный расчет. Компания требует вернуть проценты исходя из 360 дней. Тогда сумма составит – 4416,67 руб. (2 000 000 руб. × 9% : 360 дн. × 6 дн. + 2 000 000 руб. × 8,5% : 360 дн. × 3 дн.). А это больше на 60,51 руб. (4416,67 – 4356,16).
Какая ключевая ставка ЦБ РФ на сегодня в 2018 году? Что вообще такое «ключевая ставка» ЦБ РФ? Где посмотреть сводную таблицу по значениям ключевой ставки Банка России? Как влияет снижение ключевой ставки на кредиты и вклады? Что нужно знать бизнесменам и бухгалтерам о ключевой ставке? Ответим на основные вопросы и приведем единую таблицу со ставками.
Значение ключевой ставки на сегодняшний день
Ключевая ставка – это процентная ставка по основным операциям Банка России по регулированию ликвидности банковского сектора. Этот показатель считается индикатором денежно-кредитной политики. Такое понятие как «ключевая ставка» было введено Банком России 13 сентября 2013 года. А с 1 января 2016 года Банк России приравнял ставку рефинансирования к значению ключевой ставки (указание Банка России от 11 декабря 2015 № 3894-У). Ключевая ставка ЦБ РФ на сегодня приведена в таблице (по годам):
| Размеры ключевой ставки | ||
| Срок, с которого установлена ставка | Размер ключевой ставки (%, годовых) | Основание |
| 30.04.2018 | 7,25 | Информация Банка России 27.04.2018 |
| 26.03.2018 | 7,25 | Информация Банка России 23.03.2018 |
| 09.02.2017 | 7,5 | Информация Банка России от 09.02.2018 |
| 18.12.2017 | 7,75 | Информация Банка России от 15.12.2017 |
| 30 октября 2017 г. | 8,25 | Информация Банка России от 17.10.2017 |
| 18 сентября 2017 г. | 8.5 | Информация Банка России от 15 сентября 2017 |
| с 19 июня 2017 г. | 9 | Информация Банка России от 16.06.2017 |
| со 2 мая 2017 г. | 9.25 | Информация Банка России от 28.04.2017 |
| с 27 марта 2017 г. | 9.75 | Информация Банка России от 24.03.2017 |
| с 19 сентября 2016 г. | 10 | Информация Банка России от 16.09.2016 |
| с 14 июня 2016 г. | 10.5 | Информация Банка России от 10.06.2016 |
| с 3 августа 2015 г. | 11 | Информация Банка России от 31.07.2015 |
| с 16 июня 2015 г. | 11.5 | Информация Банка России от 15.06.2015 |
| с 5 мая 2015 г. | 12.5 | Информация Банка России от 30.04.2015 |
| с 16 марта 2015 г. | 14 | Информация Банка России от 13.03.2015 |
| cо 2 февраля 2015 г. | 15 | Информация Банка России от 30.01.2015 |
| c 16 декабря 2014 г. | 17 | Информация Банка России от 16.12.2014 |
| c 12 декабря 2014 г. | 10.5 | Информация Банка России от 11.12.2014 |
| с 5 ноября 2014 г. | 9.5 | Информация Банка России |
| с 28 июля 2014 г. | 8 | Информация Банка России от 25.07.2014 |
| с 28 апреля 2014 г. | 7.5 | Информация Банка России от 25.04.2014 |
| с 3 марта 2014 г. | 7 | Информация Банка России от 03.03.2014 |
| с 13 сентября 2013 г. | 5.5 | Информация Банка России от 13.09.2013 |
Также на сайте ЦБ РФ вы можете всегда найти официальную ключевую процентную ставку на сегодня. Сведения отображаются на главной странице Центробанка:
Многие довольно часто встречают различные новости про ключевую ставку на телевидении, радио или в Интернете. Так, например, в последнее время все чаще встречаются новости о снижении ключевой ставки ЦБ РФ? Но как в этому относиться? Это хорошо или плохо? Многие не задумываются об этом и полагают, что динамика к снижению ключевой ставки на их жизнь никак не влияет. Но так ли это на самом деле?
Если повышение или снижение ключевой ставки не так уж и важно для обычных людей, то почему новости об очередном заседании ЦБ РФ по вопросу изменения ключевой ставки занимают верхние строчки? Об это мы расскажем далее и приведем примеры влияния размера ключевой ставки не только на обычных граждан, но и на бизнес.
Как ЦБ РФ меняет значение ключевой ставки
Повышать или снижать ключевую ставки вправе исключительно регулятор – Банк России (ЦБ РФ). В этих целях проводятся специальные заседания, на которых комиссией решаются вопросы о возможности корректировки действующей ключевой ставки. По итогам таких заседаний ЦБ РФ выпускает пресс-релизы о принятых решениях, которые публикуются на сайте Центрального банка . Ключевая ставка снижается или повышает на «базисные пункты». Поэтому в официальных данных обычно используют аббревиатуру «б.п».
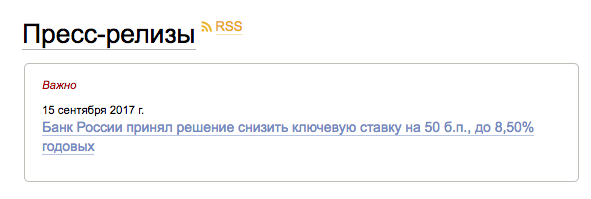
В официальных пресс-релизах, как правило, довольно подробно описываются предпосылки для принятия того или иного решения по ключевой ставке рефинансирования. Так, к примеру, в пресс-релизе от 15.09.2017 ЦБ РФ сообщил о снижении ключевой ставки на 0,5 процентных пункта до 8,5%. Поясняется, что при принятии этого решения учитывались следующие факторы:
- динамика инфляции;
- денежно-кредитные условия;
- экономическая активность;
- инфляционные риски.
27 октября 2017 года Центральный банк продолжил снижение ключевой ставки и понизил ее до 8,25 процентов. ЦБ отметил продолжающийся рост экономики и повышенные инфляционные ожидания. Центробанк намерен продолжать переходить от умеренно жесткой к нейтральной денежно-кредитной политике.
Зачем банкиры анализируют эти показатели? Как, допустим, экономическая активность и инфляция в стране, связана с размером ключевой ставки? Об этом пойдет речь далее.
С календарем заседаний ЦБ РФ по ключевой ставке п можно ознакомиться на сайте Банка России. Он размещен по этой ссылке . Так, например, очередное заседание по ставке ожидается 27 октября 2017 года.
Ключевая ставка: кредиты и вклады
Ключевая процентная ставка – это ставка, по которой Центробанк может предоставить кредиты коммерческим банкам. Также по ключевой ставке Центробанк готов принимать от банков деньги на вклады. Поясним эти вопросы подробнее.
Кредиты
С практической точки зрения коммерческие банки не могут взять деньги в Центробанке и выдать их в виде кредитов населению или бизнесу, поскольку ЦБ РФ может выдать деньги по ключевой ставке только лишь на небольшой срок – 7 дней. При этом, к примеру, ипотечные кредиты – долгосрочные и выдаются на несколько лет. Поэтому для выдачи кредитов, у банков должны быть иные источники финансирования (например, собственные средства). Однако если прекращается возможность для банков получить деньги в других источниках, то банк обращается за помощью именно к Центробанку.
Таким образом, корректировка ключевой ставки Центробанка влияет на изменение ставок по которым банки предлагают кредиты (в том числе – ипотечные) населению. И если ключевая ставка снижается, то это является сигналом к снижению ставок по банковским кредитам. А более дешевые заемные средства, в свою очередь, позволят активнее развиваться промышленности и повышают спрос на потребительские кредиты и ипотеку среди граждан.

В последнее время ключевая ставка постепенно снижается. Так, к примеру, если 19 сентября 2016 года ее размер составлял 10 процентов годовых, то через год (по состоянию на 18 сентября 2017 года) ключевая ставка снизилась до 8,5 процентов (см. таблицу выше).
Вместе с ключевой ставкой коммерческие банки снижают ставки по кредитам. Так, например, с 1 июня 2017 года Сбербанк снизил процентные ставки по жилищным кредитам на покупку новостроек, а с 5 июня – по остальным базовым ипотечным продуктам. Снижение составило 0,20-0,75 процентных пункта. При этом отмечается, что Сбербанк наблюдает стабильное восстановление спроса на ипотеку: объем заявок с начала 2017 года прирастает по отношению к аналогичному периоду 2016 года.
Вот другие примеры. Банк России принял решение снизить ключевую ставку на 50 базисных пунктов с 18 сентября 2017 года до 8,50% годовых. В таких условиях примерные ставки по ипотеке на новостройки начинаются от 9 процентов годовых.
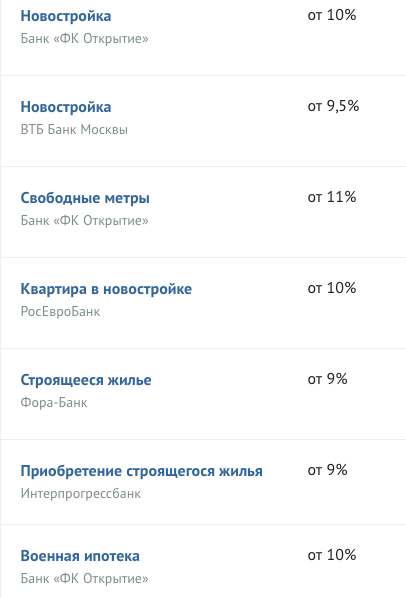
Ключевая ставка – не единственная причина, влияющая на спрос в секторе ипотечных кредитов. Снижение ставки вниз создаёт условия для формирования более интересных продуктов на рынке кредитования в целом. Однако мощным драйвером в формировании спроса на ипотеку в целом является общее состояние экономики, уверенность людей в завтрашнем дне.
Вклады
Снижение ключевой ставки приводит к сокращению ставок по депозитам. И это волне оправдано, поскольку банкам попросту становится невыгодно привлекать вклады от физических лиц и бизнеса под больший процент.
Смысл в том, что когда человек или организация открывает вклад в банке, то он, по сути, дает банку деньги в долг на определенный срок. За это банк ему выплачивает доход в виде годовых процентов. Зачем банку платить по депозиту больше, чем ключевая ставка, если по ключевой ставке коммерческий банк может взять взаймы деньги у Центробанка? И в довольно крупных объемах. Понимая это, вклады от населения или бизнеса банки принимают под меньший процент, чем официальная ключевая ставка.
Было бы странно, если бы банки занимали у населения деньги по ставкам, превышающим ключевую. Ведь если ставки по депозитам будут превышать значение ключевой ставки, то банки станут работать себе «в минус». Так, например, при официальном значении ключевой ставки на уровне 8,5 процентов, даже самые “выгодные” депозиты предлагаются банками по меньшим процентным ставкам.
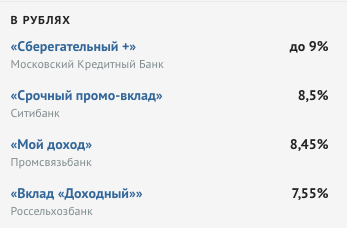
Если же вам предлагаются к открытию вклады по ставкам, которые превышают ключевую, то будьте особенно внимательны. Это должно, как минимум, насторожить потенциального вкладчика.
Снижение ключевой ставки приводит к уменьшению ставок по депозитам, что, в свою очередь, заставляет население и бизнес искать альтернативу банковским вкладам (депозитам).
Ключевая ставка определяет цену денег для коммерческих банков, а они в свою очередь предоставляют кредиты компаниям и физическим лица. Если ЦБ РФ повышает ключевую ставку, то деньги становятся дороже, и это по цепочке приводит к тому, что и коммерческие банки повышают свои ставки по кредитам и депозитам для населения и предприятий.
И наоборот: если ЦБ РФ повышает ключевую ставку, то занимать деньги у ЦБ РФ банкам становится дороже. И банки повышают ставки по депозитам. Таким образом банки привлекают деньги от населения и бизнеса на более выгодных для себя и для инвесторов условиях. Так, к примеру, когда в период кризиса ключевая ставка подскочила до 17 % годовых, банки также стали повышать ставки по вкладам. Тогда можно было встретить такие новости:

Однако, когда ключевая ставка начала снижаться, то и ставки по вкладам поползли вниз.

Ключевая ставка и инфляция: взаимосвязь
Ключевую ставку Банк России использует для того, чтобы влиять на инфляцию. В планы Центрального банка России входит небольшая инфляция – на уровне 4% в год. Экономисты регулятора анализируют данные и делают расчет: какой должна быть ключевая ставка в настоящий момент, чтобы и инфляция снижалась и экономика работала.
Если растут ставки по кредитам и депозитам, граждане и фирмы хотят брать меньше кредитов, – а значит, меньше их тратить и меньше инвестировать – и все хотят больше сберегать. В результате снижается спрос на товары и услуги, и, соответственно, снижается инфляция.
И наоборот: если Банк России снижает ключевую ставку – деньги становятся дешевле, снижаются ставки по кредитам и депозитам для населения и фирм, все берут больше кредитов, больше тратят, больше инвестируют, меньше сберегают. Это приводит к росту спроса и ускорению инфляции.
Влияет ли курс доллара на ключевую ставку? Конечно! От курса доллара зависит экономика страны. Положение экономики связано с потребительским кредитованием. А кредитования связано с ключевой ставкой. Далее в таблице вы можете проследить динамику роста и снижения инфляции во взаимосвязи с изменением ключевой ставки рефинансирования в 2015-2017 годах:

Как ключевая ставка влияет на бизнес
Изменение ключевой ставки влечет за собой не только изменение условий кредитования и инвестирования. Есть целый ряд вопросов бизнеса, которые связаны со значением ключевой ставки. Расскажем о них. При этом в расчетах мы будем принимать во внимание ключевую ставку, действующую с 18 сентября 2017 года – 8,5 процентов. Поэтому имейте в виду, что в ваших расчетах может потребоваться использовать другой показатель ключевой ставки.
Компенсация за задержку выплаты зарплаты
Если работодатель несвоевременно выплатил работникам заработную плату (отпускные или увольнительные), то за задержку работникам полагается компенсация. Это предусмотрено статьей 236 ТК РФ. Размер компенсации за задержку зарплаты определяется в коллективном или трудовом договоре. Если же размер компенсации не установлен трудовым или коллективным договором, то ее считают исходя из 1/150 ключевой ставки за каждый день просрочки. Компенсацию за задержку зарплаты рассчитывают по формуле:
Предположим, что сумма задолженности по зарплате составила 590 000 рублей. Период задержки – 32 дня. В период задержки действовала ключевая ставка – 8,50 %. Для расчета компенсации задолженность по зарплате нужно умножать на 1/150 ключевой ставки и на количество дней задержки. Соответственно компенсация за каждый день составит 10 698,67 р. (590 000 руб. × 8,50 % / 150 × 32).
Пени по налогам и страховым взносам
От размера ключевой ставки зависит сумма пеней, которую необходимо уплатить при несвоевременном перечислении налогов или страховых взносов в бюджет. Кстати, с 1 октября меняется порядок расчета налоговых пеней (за задержку уплаты налогов и взносов, перечисляемых в ИФНС). Так, по задолженности, возникшей с 01.10.2017, их ставка зависит от количества дней просрочки:
- при просрочке до 30 календарных дней включительно пени считаются исходя из 1/300 ставки рефинансирования ЦБ, которая равна ключевой ставке;
- при просрочке свыше 30 календарных дней: за первые 30 дней исходя из 1/300 ставки, а за последующие дни – исходя из 1/150 ставки.
Несвоевременный возврат налогов и взносов
Если ИФНС вернула переплату по налогам или страховым взносам с задержкой, то налоговики обязаны выплатить компании или ИП проценты по ключевой ставке (ст. 78 НК РФ). По общему правилу, перечислить деньги на расчетный счет они должны в течение месяца после того, как получили заявление о возврате переплаты (п. 6 ст. 78 НК РФ). Но налоговики могут не уложиться в этот срок. Тогда и нужно рассчитать проценты с учетом ключевой ставки по формуле:
Пример. Организация подала заявление о возврате переплаты по налогу в сумме 276 000 руб. Однако налоговики вернули переплату с опозданием на 22 дня. Бухгалтер сдал в ИФНС заявление об уплате процентов за задержку возврата налога. Сумма процентов составила 1414 р. (276 000 × 8,5 % / 365 дн. × 22 дн.).
Материальная выгода по займам
Если организация или ИП выдали работнику, учредителю, генеральному директору или иным физическим лицам заем, то бухгалтеру нужно ежемесячно рассчитывать НДФЛ с материальной выгоды. Она возникает, если сумма процентов по займу меньше 2/3 ключевой ставки (подп. 1 п. 2 ст. 212 НК РФ). С дохода нужно удерживать НДФЛ по ставке 35 процентов (п.2 ст. 224 НК РФ). При этом материальную выгоду нужно рассчитывать ежемесячно – на последний день каждого месяца в течение срока, на который получен заем.
Пример. Организация в 2017 году выдала директору беспроцентный заем на год. Сумма займа составляет 900 000 руб. Материальная выгода за полный месяц (октябрь 2017 года) составит 4331,50 р. (900 000 руб. × 2/3 × 8,50 % / 365 дн. × 31 дн.). НДФЛ составит 1516 руб. (4331,50 × 35%).
Заморозка счетов
Налоговики должны уплатить проценты по ключевой ставке за каждый календарный день незаконной блокировки расчетного счета организации или ИП (п. 9.2 ст. 76 НК РФ). Допустим в 2017 году ИФНС незаконно заблокировала счет компании на период на 12 дней. На заблокированном счете было 340 000 рублей. Размер процентов за незаконную блокировку счета составит 950, 13 р. (340 000 руб. × 12 дн. × 8,50 % / 365 дн.).
Проценты за просрочку по обязательствам и законные проценты
Если поставщики (продавцы) или покупатели нарушили условия договора, то можно потребовать от них компенсировать потери. Есть три вида подобного рода компенсации:
- неустойка (штраф, пени);
- проценты за просрочку;
- законные проценты за пользование деньгами.
Одновременно взыскать и неустойку, и проценты можно, только если такое условие стороны прописали в договоре (ст. 317.1, 330 и 395 Гражданского кодекса РФ).
Неустойка
Условие о неустойке прописывают в договоре (ст. 331 ГК РФ). В деловой среде применяют два вида неустоек:
- штрафы (в твердой сумме либо процент от суммы);
- проценты или пени (за дни, когда контрагент не выполнял обязательства по договору или выполнял с нарушениями).
Размер неустойки и порядок расчета устанавливают в договоре. Чаще всего стороны закрепляют неустойку исходя из 1/300 ключевой ставки.
Проценты за просрочку
Если контрагент не заплатил по договору в срок или с опозданием вернул долг, то компания или ИП вправе взыскать с него проценты за каждый день просрочки. Размер процентов обычно прописывают в договоре. Если размер процентов в договоре не прописан, то размер процентов считается исходя из ключевой ставки за периоды просрочки. При расчете процентов принимаются во внимание фактическое число дней в году и месяце. Сумму процентов считают по формуле:
Законные проценты
Начислять проценты за время пользования деньгами можно, когда это прямо предусмотрено законом или договором. Это так называемые «законные проценты». Если ни в законе, ни в договоре о таких законных процентах не сказано, то потребовать их от контрагента нельзя. Если стороны изначально согласны не начислять законные проценты, то в договоре об этом не пишут. Такие правила прописаны в статье 317.1 Гражданского кодекса РФ с 1 августа 2016 года.
Однако до 1 августа 2016 года кредитор по умолчанию имел право на «законные проценты». Их начисляли автоматически, если иное не предусматривал закон или договор (ст. 317.1 ГК РФ в редакции до 1 августа 2016 года). Эти проценты также рассчитываются исходя из ключевой ставки, которая действовала в период пользования денежными средствами.
Основные выводы о ключевой ставке
Итак, теперь приведем основные выводы о ключевой ставке, которые необходимо понимать рядовому гражданину или бизнесмену:
- если ключевая ставка снижается, то кредиты становятся доступнее;
- если ключевая ставка снижается, то депозиты (вклады) становятся менее привлекательными;
- повышение ключевой ставки влечет за собой повышение ставок по депозитам и кредитам.
- ключевая ставка влияет на инфляцию.
Если же вы занимаетесь бизнесом, то ключевая ставка влияет для вас на следующие показатели:
- пени за просрочку уплаты налогов и взносов;
- компенсация за задержку зарплаты;
- проценты за просрочку по обязательствам и законные проценты;
- материальная выгода по займам.
Многие люди интересуются финансовыми инструментами, с помощью которых Центробанк пытается регулировать экономические процессы в стране. Одним из таких инструментов является ключевая ставка банка России, которая представляет собой средство, определяющее развитие экономики, повышение или понижение инфляции и те проценты, под которые банки будут давать кредиты населению и принимать у них средства на депозитные счета.
Что такое ключевая ставка ЦБ РФ
Сравнительно недавно, около трех с половиной лет назад, Центробанк выбрал из всех действующих на тот момент процентных ставок в качестве основной ту, которая проходит по операциям РЕПО. РЕПО – это краткосрочная продажа и покупка ценных бумаг с участием ЦБ РФ и коммерческих банков. Центральный банк России выдает на одну неделю ценные бумаги банкам под определенный минимальный процент, и под этот же процент, который уже является максимальным, принимает от банков деньги на депозитные счета.
Проще говоря, ключевая ставка Центрального банка Российской Федерации показывает, насколько ликвидным является тот или иной банк, как он выполняет свои обязательства перед ЦБ по погашению займов. Торги проводятся на Центральной фондовой бирже только с участием тех банковских структур, которые имеют право на получение и выдачу кредитных средств. Для банковских организаций ключевая ставка Центробанка – это цена, которую приходится платить за деньги, получаемые или передаваемые главному банку страны.
Назначение ключевой ставки банка России
Размер ключевой ставки определяет минимальный уровень процентов для выдачи кредитов и максимальный – для размещения депозитов. Банки подстраивают всю свою деятельность в соответствии с этим показателем, выдавая кредиты физическим и юридическим лицам под проценты, которые не могут быть ниже данной ставки, и принимая деньги на депозиты под проценты, не превышающие этого уровня. Очень высокие кредитные проценты будут тормозить экономику страны, делая труднодоступным и невыгодным кредитование, поэтому Центробанк всеми силами стремится уменьшить данную ставку.
Ставка Центробанка на сегодняшний день
По официальному определению Совета директоров, принятому 28.04.2017 года, при банковских расчетах применяется текущий уровень ключевой ставки банка России 9,25%. Таким он будет до 16 июня 2019 года, когда состоится новое заседание по поводу возможного пересмотра этого показателя. Данные заседания проводятся регулярно, раз в 1,5 месяца, по итогам выпускаются пресс-релизы, из которых можно узнать не только действующий размер этого индекса, но и обоснования для принятия решения его снизить, оставить таким же или увеличить.
Динамика ключевой ставки по годам
В нижеприведенной таблице можно ознакомиться с тем, как, начиная с 2013 года, главный банк России устанавливал размеры ставки:
| Дата принятия решения ЦБ РФ | Ключевая ставка банка России, % годовых |
На что влияет ключевая ставка ЦБ РФ
Поскольку этот коэффициент регулирует отношения между главным банком России и всеми банковскими структурами в стране, то решения об его изменении в ту или иную сторону неминуемо отражаются во всех сферах жизни общества. От него зависит доступность кредитов, выгода депозитных вкладов, увеличение или снижение стоимости рубля по отношению к другим валютам. Вся экономическая жизнь страны, по прогнозам, подстраивается под эти показатели, поэтому неоправданные и необдуманные решения об изменении данного индикатора могут привести к стагнационным процессам.
На экономику
Считается, что ключевая ставка банка России оказывает существенное воздействие на экономику всей страны. Однако ее совокупное влияние скорее переоценено – действительно, размер данного индикатора используется банками в качестве регулятора кредитно-денежной политики по отношению к юридическим и физическим лицам, однако, экономические процессы связаны не только с получением кредитов. Бизнес очень чувствителен к другим областям деятельности государства – к обложению налогами, к бюрократическим запретам, к коррупционной составляющей.

На кредиты
Для населения, заинтересованного в получении денежных средств, увеличение ставки главным банком России окажется чувствительным – коммерческие кредитные структуры мгновенно отреагируют на такие изменения, повысив процент за пользование своими денежными средствами, сделав кредиты недоступными. Для бизнеса и производственных отраслей, которые регулярно берут кредиты для развития производства, повышение главным банком России данного индикатора может стать причиной для остановки производственных процессов, сокращения служащих, закрытия предприятий.
На курс рубля
Влияние этого показателя на курс рубля опосредованно – при низком размере индекса банки могут заниматься спекуляциями – скупать рубли у главного банка России, покупать валюту, продавать ее, и наживаться на разнице за счет низкой цены рубля. Повышение в декабре 2015 года ставки до 17% было призвано сдержать такого рода махинации, стимулирующие дальнейшее падение рубля на биржах. Однако курс рубля больше зависит от других факторов – стоимости барреля нефти, уровня инвестиций в экономику России.
Как ключевая ставка влияет на инфляцию
Представители главного банка России неоднократно подчеркивали, что введение данного индикатора было призвано сдерживать рост инфляции в стране. Считается, что его низкий уровень будет стимулировать предприятия и граждан брать банковские кредиты и способствовать росту экономики, созданию новых рабочих мест, покупательской активности населения. Однако, невзирая на уменьшение показателя, статистические данные говорят о снижении потребительского спроса населения и падении доходов граждан.
Что означает снижение ключевой ставки
Теоретически, низкий уровень этого показателя банка России соответствует доступности денежных средств для граждан и предприятий – банки смягчают кредитную политику, позволяя брать «длинные» кредиты под низкие проценты, например, ипотечные. С этой целью, начиная с февраля 2015 года, главный банк России планомерно снижал до приемлемого уровня размер этого индикатора, пытаясь замедлить инфляционные процессы, стимулировать развитие производства и экономики России, повысить покупательскую активность людей.

Повышение Центральным банком ключевой ставки
Начиная с 2013 года Центробанк России несколько раз снижал и повышал данный показатель, преследуя сдерживание темпов инфляции в каждом случае. Повышение индекса делает затруднительными банковские спекуляции с дешевым рублем, не дает увеличиваться денежной рублевой массе на рынках. Грубо говоря, высокий уровень данного индикатора делает рубль более дорогим, уменьшая деловую активность предпринимателей и покупательский спрос граждан.
Ключевая ставка и ставка рефинансирования – в чем разница
До 2013 года основным показателем считалась ставка рефинансирования. Многие люди до сих пор путают ее с ключевой. Однако, сейчас индекс рефинансирования считается второстепенным по значимости. С его помощью устанавливается размер штрафов и пеней за несвоевременную уплату налогов и займов. По сути, банковские структуры берут «короткие» кредиты у ЦБ РФ по индексу РЕПО, а «длинные» – по индексу рефинансирования, по нему же происходит кредитование населения и юридических лиц, берущих займы в течение длительного периода.
Видео: зачем нужна ключевая ставка
Регулированием основных процессов экономики в нашей стране занимается Центробанк, и основным инструментом для этого является величина ключевой ставки. Причем такое значение применяется во многих сферах финансовой деятельности. Размер показателя периодически пересматривается и закрепляется специальными актами. Его необходимо использовать без исключения на всей территории России. Ключевая ставка ЦБ РФ на сегодня 2018 год считается одним из важнейших элементов экономики.
Ключевая ставка - это показатель, какой закрепляется в официальных документах, и выражает минимальный процент, под который коммерческие банки могут привлекать внешние денежные средства для своей деятельности.
Помимо этого, данное значение также выражает максимальный процент, под какой Центробанк может размещать на своих депозитах деньги от прочих банков. Ключевая ставка считается одним из главных показателей, который выражает текущее состояние экономики страны.
Еще недавно в экономике применялись сразу два понятия - ключевая ставка, а также ставка рефинансирования. Оба этих значения определялись Центробанком, но выражали отличные друг от друга значения.
В 2016 году было принято решение объединить их, и обновленный показатель стал носить название ключевая ставка рефинансирования. Планируется, что благодаря ее использованию государство сможет уменьшить текущий уровень инфляции до приемлемых значений.
Когда коммерческие банки принимают решение об установлении процентной ставки на свои кредитные продукты, то ее расчет имеет в своей основе ключевую ставку. Также госорганы с помощью измерения выражения ключевой ставки могут повышать, либо наоборот снижать инфляционные процессы.
Также это показатель применяется для определения размера штрафных санкций, начисляемых при срыве сроков уплаты налогов, при расчете оплаты за пользование привлеченными средствами, при определении материальной выгоды.
Внимание! Также на основании ключевой ставки определяется размер компенсации работникам, если субъект бизнеса задерживает выдачу их зарплаты.
Ключевая ставка ЦБ РФ на сегодня 2018 год в таблице
Ключевая ставка ЦБ РФ на сегодня составляет 7,75%. Она всегда опубликована на сайте Центробанка .
За предыдущие 2 года она принимала следующие значения:
| Период, когда она действовала | Значение, в % |
| С 17-12-2018 по 10-02.2019 | 7,75 |
| С 17-09-2018 по 16-12.2018 | 7,50 |
| С 26-03-2018 по 16-09-2018 | 7,25 |
| С 12-02-2018 г. | 7,50 |
| С 18-12-2017 г. до 11-02-2018 г. | 7,75 |
| С 30-10-2017 г. до 17-12-2017 г. | 8,25 |
| С 18-09-2017 г. до 29-10-2017 г. | 8,50 |
| С 19-06-2017 г. до 17-09-2017 г. | 9,00 |
| С 02-05-2017 г. до 18-06-2017 г. | 9,25 |
| С 27-03-2017 г. до 01-05-2017 г. | 9,75 |
| С 19-09-2016 г. до 26-03-2017 г. | 10,00 |
Передвижение ставки вверх или вниз происходит по базисным пунктам. Изменение показателя, которое произошло 12 февраля показывает, что ставка была уменьшена на 25 базисных пунктов.
Кто может изменить ключевую ставку и с какой периодичностью
Решение об изменении текущего значения ключевой ставки принимает Центробанк, поскольку этот показатель является одним из его механизмов регулирования не только банковской сферы, но и всей экономики.
Решение о том, что необходимо изменить текущее значение показателя, либо оставить его на имеющемся уровне, принимает Совет директоров ЦБ РФ, занимающийся денежно-кредитными отношениями. Такое заседание происходит один раз каждые шесть недель.
После того, как мероприятие прошло, ответственные лица организуют специальную пресс-конференцию, на которой всем собравшимся оглашается текущее значение ставки, а также обосновываются причины, по рассмотрению каких было принято данное решение.
Внимание! Помимо этого шага, непосредственно перед проведением пресс-конференции выпускается специальный релиз, в котором также сообщается ключевая ставка. Он доступен всем желающим. Опубликование сообщения обычно происходит в 13-30 по московскому времени.
На что влияет ключевая ставка
Современное экономическое взаимодействие построено так, что ключевая ставка на сегодня оказывает действие на широкое число показателей и процессов.
Влияние на экономику
Из природы ключевой ставки следует, что она является выражением процента, под который коммерческие банки берут у Центробанка средства для последующего кредитования своих клиентов.
Это значит, что уменьшение ключевой ставки будет причиной возрастания денежной массы в обороте и уменьшения процентных ставок по кредитным продуктам для населения и компаний.
Доступные кредиты приведут к большей активности во всех сферах экономики. Благодаря им фирмы будут приобретать новые товары и оборудование, сырье и комплектующие, а это, в свою очередь, позволит нарастить выпуск продукции или объемы производимых услуг.
Влияние на инфляцию
Руководство государства имеет возможность при помощи специальных инструментов поддерживать требуемый уровень инфляции. Одни из них как раз и является ключевая ставка.
Причем между инфляцией и колебаниями ставки существует обратная зависимость. Так, если ЦБ принимает решение снизить ставку, то у населения и субъектов бизнеса возникают незанятые средства в виде накоплений либо доступных кредитов. Они начинают активно покупать интересующие их товары, что ведет к подорожанию. А возрастающие цены как раз являются увеличением темпа инфляции.
С другой стороны, ЦБ может увеличить ставку. Это приведет к тому, что кредиты подорожают, а банкам будет выгоднее привлекать денежные средства не у ЦБ, а у населения.
Внимание! Это приведет к тому, что потенциальные покупатели не будут совершать покупки, спрос на товары упадет, и продавцы будут вынуждены снизить цены. Это, в свою очередь, будет играть на снижение темпа инфляции.
Кредиты
Любой из коммерческих банков может привлекать денежные средства из двух источников - от Центробанка, либо от физических и юридических лиц.
Цена, по какой банки имеют возможность привлекать средства на кредитование, действует на устанавливаемые проценты на кредитные продукты. Уменьшение ключевой ставки влечет за собой уменьшение затрат коммерческого банка на получение средств, а из этого следует уменьшение запрашиваемой ставки по кредиту. Если ставка низкая, то появляется большое число желающих оформить его.
При росте ключевой ставки возникает обратная тенденция. Коммерческие банки будут вынуждены поднять проценты и по своим кредитам, что вызовет желание у населения и организаций воздержаться от их получения.
Вклады
Если Центробанки принимает решение снизить ставку, то коммерческие ставки отказываются от привлечения средств от населения по сберегательным вкладам, а обращаются за ними в Центробанк. Ведь благодаря низкой ключевой ставке они будут обходиться дешевле.
Отказ от привлечения средств приводит к уменьшению ставок по депозитным счетам. Население и компании прекращают размещать имеющиеся деньги в банке.
При возрастании ключевой ставки коммерческим банкам становится невыгодно обращаться в Центробанк, и источником поступления денежных средств становятся население и компании. Благодаря выгодным процентам на вклады увеличивается их количество.
Пени по налогам
Если население, предприниматели или организации вовремя не погашают свои обязательства перед государством в виде налоговых платежей, то начиная со следующего дня просрочки начинает начисляться пени.
Ее размер составляет 1/300 ключевой ставки Центробанка за каждый день, начиная с первого дня просрочки, и завершая днем погашения.
Необходимо отметить, что в законе четко не установлено, по какой именно день следует начислять пени. ФНС требует, чтобы день уплаты входил в данный промежуток, в то время как судебные инстанции его убирают из расчета.
Указанного противоречия нет в законодательстве по перечислениям на травматизм. В нем четко указано, что день, в который происходит погашение долга, необходимо включать в расчетный период.
Внимание! При расчете пени применяется ставка, которая действовала непосредственно в день долга. При необходимости можно .
С октября 2017 года в законе были произведены изменения по определению пени у юридических лиц. Согласно им, при задержке оплаты налога свыше 30 дней, начиная с 31 дня действует расчет на основании 1/150 ключевой ставки. Это новшество не действует на граждан и предпринимателей.
Расчет компенсаций
Трудовое право устанавливает обязанность стороны, выступающей работодателем, выплачивать вознаграждение не менее двух раз в месяц. Эти сроки должны быть закреплены в компании ее локальными актами.
Нарушение установленных сроков приводит к необходимости исчислять и выплачивать работникам компенсации за несвоевременную выплату. При этом данное требование распространяется как на зарплату, так и на все ее составные части, выплату отпускных, больничных и т. д.
Имеет значение сам факт несвоевременности выплаты зарплаты, и не учитываются причины, по которым было допущено такое нарушение.
Компенсация рассчитывается исходя из 1/150 ключевой ставки, которая действовала в день просрочки. Хозяйствующим субъектам дано право увеличивать процент, применяемый при определении компенсации, закрепив его в трудовом соглашении с сотрудником. Но он не может быть меньше действующей ставки ЦБ РФ.
Кроме этого, предусмотрена ответственность юрлица или ИП при выявлении факта задержки зарплаты и неначислении компенсации. Компания должна в этом случае согласно КоАП заплатить штраф до 50000 рублей, ИП - до 5000 рублей, а руководство - до 20000 рублей.
Материальная выгода по займам
Компаниям дано право оказывать физлицам, которые являются сотрудниками, учредителями, или же просто гражданами, финансовую помощь либо путем предоставления беспроцентных ссуд, либо займов по низким процентам.
В этом случае у данных граждан возникает так называемая «материальная выгода», то есть разница между фактически уплаченными процентами, и теми, которые физлицо должно было бы уплатить. Она появляется в ситуациях, если субъект бизнеса в договоре займа предусмотрел проценты ниже 2/3 ключевой ставки.
НК РФ требует с материальной выгоды исчислять и уплачивать в бюджет НДФЛ в размере 35%.
При этом обязанность по расчету материальной выгоды и исчислению налога предусмотрена для налогового агента ежемесячно в период действия договора займа. Делать это он должен в последний день каждого месяца, на который распространяется договор займа.
Если же за месяц произойдет частичное погашение долга, то материальная выгода должна быть определена по каждой такой сумме.
То же самое придется делать, когда ЦБ РФ принимает решение об изменении размера ключевой ставки.
Блокировка счета компании с нарушением действующих правил
Налоговые органы сегодня обладают правом осуществлять блокировку счетов, если выявят установленные НК РФ нарушения. Так как в ИФНС тоже работают люди, блокировка может происходить на незаконных основаниях, из-за ошибки.
В этом случае компания или ИП имеет право на возмещение понесенного ущерба путем исчисления компенсации за каждый день блокировки. Данная сумма рассчитывается на основании действующей ключевой ставки, которая существовала в день неправомерной блокировки счета.
Однако, в настоящее время возникает много споров, из-за определения периода, на который делится ключевая ставка в расчете. Субъекты бизнеса настаивают что должен применяться период в 360 дней. Но инспекторы настаивают на том, что в расчете должна участвовать фактическая годовая продолжительность. Связано это с тем, что сумма компенсации в этом случае снижается.
Возврат обязательных платежей из бюджета или страховых взносов
Действующие системы налогообложения предусматривают обязанность плательщика промежуточно исчислять налог и перечислять в бюджет авансами.
Довольно часто складывается ситуация, согласно которой налогоплательщиком перечислено в бюджет платежей больше, чем итоговая сумма налога за установленный период.
При этом НК РФ предусматривает право организации или ИП либо зачесть эти суммы в счет будущих обязательств перед бюджетом, или же на возврат на основании поданного заявления.
Законодательно закреплен срок такого возврата в течение одного месяца. Если контролирующий орган нарушит данное время, то он должен будет исчислить и выплатить налогоплательщику суммы, которые определяются на основании действующей ключевой ставки на данный период.
При это обязательно нужно учитывать фактическую продолжительность года, в котором была допущена задержка платежа (она равна либо 365 дней, либо 366). Срок такой задержки включает в себя также дату зачисления денег на расчетный счет компании.
Это же правило распространяет свое действие на ошибочно снятые ИФНС суммы и своевременно не возмещенные суммы НДС.
Процент за несвоевременность оплаты
Стороны могут между собой заключать соглашения, предусматривающие исполнение определенных обязанностей для каждой из них. Например, при договорах поставки одна организация должна передавать товар на регулярной основе установленный товар, а другая - осуществлять платежи в строго определенные сроки.
Если субъект задержит предусмотренные договором выплаты, то в соответствии с оформленным соглашением ему придется оплачивать помимо основных суммы, еще проценты за задержку платежа, которые исчисляются в размерах, определенных в договоре.
Но если условия об этом не были рассмотрены в подписанном договоре, то согласно гражданскому законодательству их следует определять на основе показателя ключевой ставки, которая действовала в день нарушения обязательств. В данном случае обязательно нужно еще принимать во внимание число просроченных дней и месячное или годовое количество дней.
Одним из важнейших показателей для кредитно-денежной политики страны является ключевая ставка ЦБ РФ. Ее уровень на сегодня определяет не только доходность размещенных депозитов у регулятора кредитными организациями, но и переплату за полученные от него средства в долг. Соответственно, стоимость банковских услуг, в виде займов и вкладов, фактически привязана к данному показателю. Также он регулирует начисляемые налоговиками пени и получаемые гражданами компенсации. Например, при несвоевременной оплате труда наемным работникам. То есть размер ключевой ставки Центробанка на сегодняшний день, и в частности на 2018 год, важен для многих отраслей, сообщает сайт. Поэтому ниже приведена таблица с показателем этого параметра, позволяющая оценить его динамику.
Таблица – ключевая ставка ЦБ РФ на сегодня (2018 год) и ее изменение за прошедшие 5 лет
Понятие ключевой ставки регулятором было введено не так давно – с 13.09.2013 года. Поэтому максимальный период, за который есть возможность привести статистические данные составляет 5 лет. Дополнительно стоит отметить – с первого дня 2016 года к ней была приравнена ставка рефинансирования.
| Дата заседания Совета директоров ЦБ РФ | Принятое решение | Установленная величина (% годовых) |
|---|---|---|
| 14.09.2018 года | Повысить | 7,50 (текущий уровень) |
| 23.03.2018 года | Понизить | 7,25 |
| 09.02.2018 года | Понизить | 7,50 |
| 15.12.2017 года | Понизить | 7,75 |
| 27.10.2017 года | Понизить | 8,25 |
| 15.09.2017 года | Понизить | 8,50 |
| 16.06.2017 года | Понизить | 9,00 |
| 28.04.2017 года | Понизить | 9,25 |
| 24.03.2017 года | Понизить | 9,75 |
| 16.09.2016 года | Понизить | 10,00 |
| 10.06.2016 года | Понизить | 10,50 |
| 31.07.2015 года | Понизить | 11,00 |
| 15.06.2015 года | Понизить | 11,50 |
| 30.04.2015 года | Понизить | 12,50 |
| 13.03.2015 года | Понизить | 14,00 |
| 30.01.2015 года | Понизить | 15,00 |
| 16.12.2014 года | Увеличить | 17,00 |
| 11.12.2014 года | Увеличить | 10,50 |
| 05.11.2014 года | Увеличить | 9,50 |
| 25.07.2014 года | Увеличить | 8,00 |
| 25.04.2014 года | Увеличить | 7,50 |
| 03.03.2014 года | Увеличить | 7,00 |
| 13.09.2013 года | Установить | 5,50 |
Значительное увеличение ключевой ставки ЦБ РФ датируется концом 2014 года. В экстренном порядке на внеочередном заседании Совета директоров она была повышена сразу на 6,5 п.п. – до 17% годовых. Даже общее планомерное повышение рассматриваемого параметра за предыдущие 15 месяцев не было таким значительным – на 5% годовых за 4 заседания. После этого наблюдается постепенное уменьшение ключевой ставки – посредством 15 решений в течение почти 4 лет на 9,75% годовых. Такая тенденция продлилась до средины сентября текущего года. 14 сентября 2018 года Советом директоров ЦБ РФ принято решение повысить ключевую ставку на 0,25% годовых. Таким образом она была увеличена впервые почти за 4 последних года.
Если оценивать текущую тенденцию, то прогноз по ключевой ставке ЦБ РФ на 2018 год не самый утешительны. Ожидать ее понижения за оставшиеся 2 заседания достаточно сложно. В первую очередь, из-за приближения инфляции до целевого показателя в 4%. Также нельзя забывать о резкой девальвации национальной валюты в середине августа. Поэтому максимально оптимистичный прогноз по ставке ЦБ РФ на 2018 год — ее установленный на последнем сентябрьском заседании уровень будет оставаться неизменным. Более реалистичный — повышение на 0,25-0,50% годовых. Естественно, такой прогноз может осуществиться исключительно при отсутствии дополнительных непредусмотренных факторов в ближайшие 3 месяца.
Заседание ЦБ РФ по ключевой ставке 2018 – график
Изменение рассматриваемого параметра находится в компетенции Совета директоров Центрального банка Российской Федерации. Его заседание производится по четко утвержденному графику. Он составляется заблаговременно. Например, для текущего 2018 года был утвержден и опубликован на официальном сайте ЦБ РФ еще 27.09.2017 года. В соответствии с ним, заседания будут производиться или уже произошли в следующие дни:
- 09.02.2018 года (ставка понижена на 0,25% годовых);
- 23.03.2018 года (ставка понижена на 0,25% годовых);
- 27.04.2018 года (ставка оставлена на прежнем уровне);
- 15.06.2018 года (ставка оставлена на прежнем уровне);
- 27.07.2018 года (ставка оставлена на прежнем уровне);
- 14.09.2018 года (ставка повышена на 0,25% годовых);
- 26.10.2018 года (заседание предстоит) ;
- 14.12.2018 года (заседание предстоит).
Стоит отметить, что заседания Совета директоров проводятся в основном в пятницу. Планируются на 13:30 по московскому времени. Соответственно, новый уровень ключевой ставки, если он был изменен, вступает в силу с первого рабочего дня после заседания. Например, в текущем году оба уменьшения выпадали не на 9 февраля и 23 марта, а на понедельники, идущие после этих дат – на 12 февраля и 26 марта соответственно. Идентичная ситуация и с повышением ставки ЦБ РФ с 17 сентября 2018 года, о чем было принято решение 14 сентября текущего года.
Что влияет на ключевую ставку Банка России
В процессе заседания рассматривается огромное количество микро и макроэкономических показателей. Начиная от темпа изменения потребительских цен и заканчивая возможными изменениями в налоговом законодательстве. Если же определить основные общие направления, то их четыре:
- Динамика инфляции;
- Денежно-кредитные условия (привлекательность и спрос на кредитование, вклады и т.д.);
- Экономическая активность (граждан, предприятий);
- Инфляционные риски (прогноз возможного изменения уровня инфляции).
Таким образом ключевая ставка ЦБ РФ фактически отображает экономическое состояние страны в целом на сегодняшний день. Соответственно, учитывает огромное количество разнообразных показателей.
С 17 сентября 2018 года ключевая ставка Банка России - 7,5 процентов. Это и есть ключевая ставка ЦБ РФ на 2018 год минимум до 26 октября, когда состоится очередное заседание Совета директоров Банка РФ по вопросу ставки. Не исключено, что ставку повысят после этой даты.
С 2017 года ставка снижалась восемь раз. В начале года она была равна 10 процентам. С 27 марта упала до 9,75 процентов, со 2 мая – до 9,25 процентов, с 19 июня — до 9 процентов, с 18 сентября — до 8,5 процентов, с 30 октября — до 8,25 процентов, с 18 декабря – до 7,75 процентов, с 12 февраля 20148 года — до 7,5 процентов, с 26 марта 2018 года — 7,25 процентов.
На что влияет ключевая ставка
Изменяя ключевую ставку, Центробанк контролирует уровень инфляции в стране и корректирует размер денег, которые используют банки. Чтобы снизить инфляцию, ЦБ РФ повышает ставку. Из-за этого банки увеличивают ставки по кредитам и вкладам. Как следствие, покупательская способность снижается, прессинг рубля падает, а темпы инфляции замедляются.
Но есть и другой вариант развития событий – 2014 год. ЦБ РФ решил значительно поднять ставку: с 10,5 до 17 процентов. Банки стали меньше кредитоваться. Из-за этого снизились спекуляции на рынке валюты и вырос курс доллара, но увеличилась инфляция, так как не было заемной рублевой массы.
Помимо инфляции через ключевую ставку Банк России влияет на спекуляции на рынке валюты. При повышении ставки они становятся более опасными. При низком значении можно было взять деньги под небольшой процент, все их потратить на покупку валюты. После продать ее по более высокому курсу. Разница должна перекрыть плату за кредит кредиту. При увеличении ставки эта схема перестала работать так эффективно.
Правда есть одна причина, по которой Банк России не спешит повышать ставку. Без «дешевых» кредитов бизнес не сможет развиваться. Это тормозит экономический рост.
Население тоже берет меньше кредитов. Ведь получить в банке деньги сложнее, при этом процент выше. Уменьшается покупательская способность, что так же негативно сказывается на бизнесе – снижается экономический рост, не создаются новые рабочие места, бюджет получает меньше налогов.
Ставка рефинансирования и ключевая ставка
Годовой процент, который обычные банки должны уплатить Центробанку, беря у него кредиты, называется ставкой рефинансирования. Вместе с тем, существует ключевая ставка, введенная в России с сентября 2013 г., представляющая собой минимальный процент, под который банки получают недельные займы от ЦБ РФ, она же является максимальной ставкой по депозитам, принимаемым Центробанком от коммерческих банков.
С 2016 года понятие «ставка рефинансирования Центрального Банка Российской Федерации» фактически стало означать ключевую ставку. Эти показатели ЦБ РФ уравнял между собой в 2016 г., ранее же их значения устанавливались независимо друг от друга. Таким образом, отдельно ставка рефинансирования ЦБ на 2018 год не принимается, но в обиходе этот термин продолжает использоваться, подразумевая ставку ключевую.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации