
Когда бухгалтера сдают отчетность. Когда сдается бухгалтерская и налоговая отчетность
Как часто нужно сдавать баланс?
В настоящее время государство требует представлять баланс только 1 раз в год: в любой подходящий день с 1 по 31 марта. Этот срок указан и в бухгалтерском (п. 2 ст. 18 закона № 402-ФЗ), и в налоговом (подп. 5 п. 1 ст. 23 НК) законодательстве.
Внимание! Баланс для собственников и иных заинтересованных лиц можно представлять с любой другой периодичностью (п. 4 ст. 13 закона № 402-ФЗ). При этом промежуточную отчетность налоговикам и в статистику передавать не требуется.
Что грозит компании, если срок сдачи пропущен?
Не успел сдать отчет вовремя - неминуемо наступит наказание. К счастью, величина его не зависит от показателей баланса, как это бывает в случае опоздания с налоговой декларацией.
Размеры материальных потерь при этом могут составить:
- если не отправить налоговикам баланс или сделать это с задержкой, штраф предъявят в размере 200 руб. (пункт 1 статьи 126 НК). Также возможно административное наказание по ст. 15.6 КоАП;
- если ваш баланс не получат органы статистики, может последовать наказание размером от 3 000 до 5 000 руб. по ст. 19.7 КоАП.
Подробнее о том, как государство планирует ужесточить наказание, если баланс вовремя не будет передан в органы статистики, см. материал «Штрафы за непредставление отчетности в Росстат могут быть увеличены»
Когда сдавать бухгалтерский баланс, если отчетный период сокращен или увеличен?
Обычно отчетный период равен году. За это время нужно составить баланс и представить его во все инстанции в установленные сроки.
Но можно зарегистрироваться и начать работать с любой даты внутри календарного года, и тогда отчетный период будет меньше традиционного. При этом сроки подготовки баланса обычные: в течение 3 месяцев после окончания отчетного периода.
Другой случай - ликвидация компании. Для такой компании отчетный период заканчивается датой внесения в ЕГРЮЛ записи о ликвидации (ст. 17 закона ФЗ-402), а для подготовки и сдачи отчетности применяется тот же 3-месячный срок.
Подробнее о том, куда предоставляется ликвидационный баланс, см. в материале «Куда представить ликвидационный баланс»
Увеличенный отчетный период возникает в том случае, когда решение начать бизнес принимается в конце года и регистрация происходит после 30 сентября (например, в октябре 2015 года). Тогда по п. 3 ст. 15 закона № 402-ФЗ отчетный период увеличивается и продолжается с 1 октября 2015 года по 31 декабря 2016 года. А срок сдачи бухгалтерского баланса сдвигается до 31 марта 2017 года.
Итоги
Сдавать отчетность нужно в строго установленное законом время. Затягивать сроки сдачи бухгалтерского баланса или забывать об этой обязанности - не избежать штрафных санкций.
Статья взята с сайта
Раз в год компании, которые обязаны составлять бухгалтерскую (финансовую) отчетность, должны сдавать в ФНС и Росстат баланс и приложения к нему. ИП бухгалтерскую отчетность представлять не обязаны, но от статистической отчетности не освобождены. В статье рассмотрим состав отчетности, которую нужно сдавать вашей фирме и в какие сроки направить ее в органы статистики.
Куда сдавать бухгалтерскую отчетность
Один экземпляр вы оставите для хранения в организации. Второй и третий экземпляры представьте:
- в территориальную налоговую инспекцию по месту постановки на учет, в срок до 31 марта года, следующего за отчетным (ст. 6.1 , п. 1 ст. 23 НК РФ);
- в орган государственной статистики по месту регистрации в срок до 31 марта года, следующего за отчетным (ст. 18 Федерального закона от 06.12.2011 № 402-ФЗ).
Промежуточную отчетность, если вы ее составляете, сдавать в налоговый орган и статистику не нужно.
Штрафы за непредставление бухгалтерской отчетности
За непредставление в ИФНС — 200 руб. за каждую не сданную форму, которая входит в состав отчетности (п. 1 ст. 126 НК РФ, Письмо ФНС от 21.11.2012 № АС-4-2/19575@).
За непредставление в орган статистики — от 3 000 до 5 000 руб. (ст. 19.7 КоАП РФ, Письмо Росстата от 16.02.2016 № 13-13-2/28-СМИ), директора организации оштрафуют на 300-500 рублей (ст. 19.7 КоАП РФ).
Формы, которые нужно сдавать в статистику организациям
Руководствоваться будем Приказом Росстата от 11.08.2016 № 414 , который утверждает основные формы статистического наблюдения.
Основные формы, которые должны сдавать компании, не принадлежащие к малому бизнесу:
- компания заплатит от 20 до 70 тыс. рублей;
- руководитель заплатит от 10 до 20 тыс. рублей.
Повторные нарушения могут стоить руководителю 30-50 тыс. рублей, а компании 100-150 тыс. рублей.
Вы главный бухгалтер коммерческого предприятия на УСН? Зарегистрируйтесь на программу и повышайте свою квалификацию в соответствии с профстандартом «Бухгалтер».
Вернуться назад на Бухгалтерский баланс 2018
Срок сдачи бухгалтерского баланса за 2017 год устанавливается на общегосударственном уровне и регламентируется:
Законом № 402-ФЗ.
Положения этих правовых актом обязательны для исполнения всеми видами предприятий и физических лиц.
Законом № 402-ФЗ определяется обязательство для предприятий организовать работу бухгалтерии для учета всех операций (ч. 1 ст. 6 Закона) и сдавать отчетную документацию по итогам года (ч. 2 ст. 13 Закона).
Одним из обязательных бланков является баланс, за 2017 год сроки сдачи отчетности соответствуют периодам прошлых лет.
Исключительное право отказа от применения классической схемы организации бухучета и составления баланса принадлежит:
ИП и лицам, которые изъявили желание заниматься частной практикой;
Иностранным филиальным образованиям, представительствам или структурным подразделениям зарубежных компаний.
Сдача баланса за 2017 год – сроки устанавливаются в пределах 3 месяцев с момента окончания финансового года. Норма распространяется на юрлиц на любой системе налогообложения. Заполненный документ подлежит представлению в ФНС и в органы статистики.
Ст. 23 НК РФ в пп.5 п. 1 указывает, что религиозные организации не должны заполнять бух. баланс, сроки сдачи 2017 года которого устанавливаются этим же пунктом документа. Главным условием освобождения от этого обязательства называется отсутствие начисленных налогов, сборов и нереализованных платежей в бюджет в течение отчетного года.
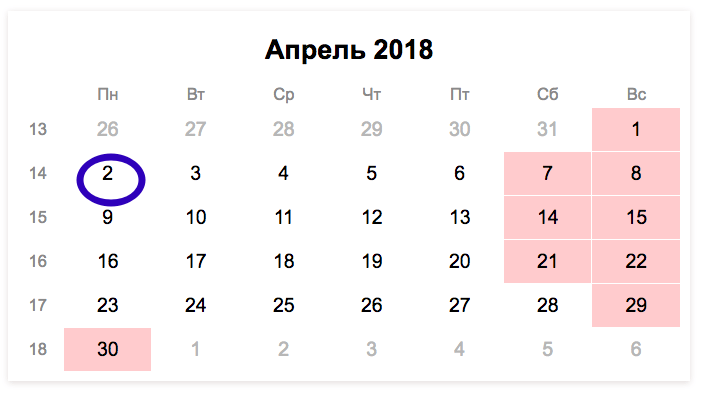
Срок сдачи годового баланса за 2017 год равен трем месяцам от даты, которой заканчивается налоговый год – с 1 января следующего отчетного периода. Изменять указанный срок могут только государственные органы власти. Срок сдачи баланса за 2017 период придется на 2 апреля 2018 года.
Так как официальный последний день сдачи баланса за 2017 год наступает в субботу (31 марта 2018 года) – это государственный выходной день для органов ФНС и большинства предприятий, – по общему правилу дата должна быть перенесена на первый день после предельного срока подачи документации, являющийся рабочим. Этим днем будет 2 апреля (понедельник).
Предприятия, которые регистрировались и начинали свою деятельность в течение года, также обязаны подать годовые формы отчетов в контролирующий орган.
Срок сдачи бух. баланса за 2017 год для этой категории организаций может быть разным:
1. Он может совпадать с общеустановленным, если фирма было внесено в Единый реестр предприятий до 30 сентября отчетного периода.
2. Срок подачи баланса за 2017 год для новообразованных структур будет перенесен на 2019 год (последнее число марта), если предприятие основали в октябре, ноябре или декабре отчетного года.
Такое указание прописано в ст. 15 п. 3 Закона № 402-ФЗ. Для последней группы организаций отчетным периодом будет считаться отрезок времени с момента регистрации и по день, являющийся последним в следующем году – от даты основания в 2017 году (октябрьские, ноябрьские и декабрьские дни регистрации) по 31 декабря 2018 года.
Например, когда сдавать баланс за 2017 год предприятию ООО «Класс», если общество было внесено в госреестр юридических лиц 27 октября 2017 года? В 2018 году отчет по итогам текущего периода подавать не надо. Срок сдачи бухгалтерского баланса за 2017 год наступит 1 апреля 2019 года (31 марта считается выходным днем по стране – воскресенье, поэтому крайний день сдвигается на первый рабочий после указанной в законодательстве даты).
Предприятия, прекратившие свою деятельность, при условии наличия в базе ЕГРЮЛ записи о закрытии организации, должны сформировать итоговую документацию и представить отчетность в ФНС и статистические органы.
Срок сдачи баланса за 2017 год – ООО после процедуры ликвидации должны успеть подать отчет на протяжении 3 месяцев после появления записей в реестре юридических лиц. Такая норма предусмотрена ст. 17 Закона № 402-ФЗ.
Продолжительность отчетных периодов для компаний, прошедших процедуру реорганизации, регулируется положениями ст. 16 Закона № 402-ФЗ.
Эти учреждения обязаны подать отчетную документацию, в том числе баланс за 2017 год, сроки для этой категории юридических лиц следующие:
1. Трехмесячный период с даты, которая предшествовала дню регистрации в государственных органах последнего реорганизованного предприятия.
2. Трехмесячный отрезок времени, исчисляемый от даты записи в ЕГРЮЛ, подтверждающей полную остановку деятельности присоединенной структурной организации.
Последний день сдачи баланса за 2017 год будет отличаться в зависимости от использованного способа реорганизации и утвержденной для такой группы предприятий длительности отчетного периода. В ситуации с присоединением законодательством устанавливаются отдельные сроки формирования и подачи отчетности.
ПК «Налогоплательщик ПРО»
ПК "Налогоплательщик" - предназначен для ведения бухгалтерского учета, подготовки бухгалтерской и налоговой отчетности в ФНС, ПФР, ФСС, ФСРАР в электронном виде на магнитных или бумажных носителях в утвержденных формах и форматах, в том числе для передачи по телекоммуникационным каналам связи (ТКС) с электронно-цифровой подписью (ЭЦП).
скачать последнюю версию
2019.3.5
Календарь
| 28 | 29 | 30 | 31 | 1 | 2 | 3 |
| 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 11 | 12 | 13 | 14 | 15 | 16 | 17 |
| 18 | 19 | 20 | 21 | 22 | 23 | 24 |
| 25 | 26 | 27 | 28 | 29 | 30 | 1 |
Что нового?
Реализован новый функционал "Мониторинг контрагента". Функционал доступен из пункта меню: Настройки и Сервис -> Мониторинг контрагента, а так же по кнопке "Мониторинг контрагента" в справочнике организаций
Для обмена с контрагентами юридически значимыми документами: электронными версиями Счетов-фактур, УПД, Торг-12 и Актов, в рамках существующих систем электронного документооборота, реализована их выгрузка в утвержденных ФНС форматах XML (Приказы ФНС № ММВ-7-15/155 и № ММВ-7-10/552)
Реализовано формирование отчетности по формам СЗВ-СТАЖ и СЗВ-КОРР в форматах утвержденных Постановлением ПФР №507п от 06.12.2018
В программах обновлена ставка НДС (20%) с 01.01.2019 г.
Подключен новый тест 2-НДФЛ в новом формате 5.06. Обновлены справочники
В разделе "Статистика" появился новый документ: "Сведения о финансовых вложениях и обязательствах (Форма № П-6)"
В Налогоплательщике ПРО открыт 2019 год до 01.04.2019 - бесплатно
Для ТСЖ, СНТ и ГСК - реализована печать QR кодов на бланках ПД-4 для упрощения процесса оплаты по квитанциям через платежные терминалы и мобильные приложения банков. Меню: БухУчет -> Документы -> Начисление задолженности физлицам (членам ТСЖ,СНТ,ГСК и пр.)
В режиме "Настройки и сервис -> Контроль" добавлена возможность сравнения данных индивидуальной карточки и регистра доходов
Появилась новая статистическая форма отчетности: "Сведения о об основных показателях деятельности микропредприятия" (Форма № МП(микро))
При формировании счета на покупку программы реализована возможность оплаты со счета физического лица. Оплатить счет можно отсканировав QR код в платежном терминале, мобильном приложении (например: Сбербанк Онлайн) или через сотрудника банка
Сроки сдачи бухгалтерской отчетности
Субъекты экономической деятельности, зарегистрированные в форме юридических лиц и частных предпринимателей, обязаны строго соблюдать сроки сдачи бухгалтерской отчетности. В случае несвоевременного направления или неподачи документов в контролирующие службы налогоплательщикам грозят штрафные санкции и другие виды юридической ответственности.
Когда сдавать отчетность в ФНС
Регламентированные законом РФ сроки подготовки отчетов в 2018 году отличаются в зависимости от специфики деятельности юридического лица и выбранного налогового режима.
Чтобы оптимизировать учет и гарантировать соблюдение требований законодательства, многие бухгалтеры ведут график платежей по налогам и обязательным взносам. Это позволяет руководству заранее узнать примерные расходы и без опозданий совершать необходимые платежи.
Отчетная кампания за прошедший 2017 год завершается в мае 2018 года. Налогоплательщикам требуется представлять документы по следующим формам.
Декларация по НДС
В документе указывают сведения из счетов-фактур по всем проведенным хозяйственно-финансовым операциям. Декларацию подают в указанный законодателем период:
- До 25 января 2017 года — за 4 квартал 2016 года.
- До 25 июля 2017 года — за 2 квартал 2017 года.
- До 25 октября 2017 года — за 3 квартал 2017 года.
Каждая из названных дат приходится на рабочий день. Это означает, что переноса сроков по данному виду налоговой отчетности не предусмотрено.
Декларация по налогу на прибыль
Документы об оплате прибыльного налога подаются за год (28 марта следующего года), 9 месяцев (до 30 октября), полугодие (до 30 июля) и квартал (до 30 апреля). Если средний квартальный доход предприятия составил более 15 млн. рублей, то отчетность направляют ежемесячно.
Индивидуальные предприниматели составляют справку 3-НДФЛ. Срок сдачи годовой бухгалтерской отчетности – до 30 апреля следующего года.
Данные о численности работников
Согласно НК РФ работодатели должны сообщить в ФНС сведения о среднесписочном количестве нанятых граждан. Дать информацию о работниках требуется не позднее 22 января 2018 года. Направление отчетности для юридических лиц, прошедших государственную регистрацию, происходит до 20-го числа месяца, наступающего за месяцем постановки на государственный учет.
Декларация по налогу на имущество
Организации оплачивают налог в отношении собственного имущества. Компании подают документы о выполненных перечислениях в пользу бюджета каждые 3 месяца. Годовой отчет сдают в виде декларации не позднее 30 марта следующего за отчетным года. Сведения об уплате налога на имущество предоставляются в ФНС:
- До 2 мая 2017 года — за 1 квартал 2017 года.
- До 31 июля 2017 года — за 1 полугодие 2017 года.
- До 31 октября 2017 года — за 9 месяцев 2017 года.
- До 30 марта 2018 года — за 2017 год.
Декларация по налогу на транспорт
Автомобили и другие транспортные средства, зарегистрированные в ГИБДД как собственность юридических лиц, являются объектом налогообложения. Документы об оплате налогов подают 1 раз в год. Отчет за 2017 год нужно представить в фискальные органы до 1 февраля 2018 года.
Декларация по земельному налогу
Налоги на земельные участки предприятия вносятся собственниками ежегодно. Декларации за 2017 год принимаются до 1 февраля 2018 года.
Отчетность о доходах физ. лиц (6-НДФЛ)
Справка 6-НДФЛ подается:
- До 3 апреля 2017 года — за 2016 год.
- До 2 мая 2017 года — 1 квартал 2017 года.
- До 31 июля 2017 года — 1 полугодие 2017 года.
- До 31 октября 2017 года — 9 месяцев 2017 года.
- До 2 апреля 2018 года — за 2017 год.
Справу по форме 2-НДФЛ за прошедший 2017 год требуется направить в территориальное отделение налоговой инспекции до наступления 2 апреля 2018 года.
Бухгалтерская отчетность
Информация о финансовом положении юридического лица, размере долгов и капитала ежегодно передается в ФНС и Росстат. В составе документации — отчет о финансовых результатах и бухгалтерский баланс. Сведения за 2017 год представляют в контрольные службы до 2 апреля 2018 года.
Когда сдавать отчетность в ПФР
По страховым взносом с 2017 года отчета в ПФР НЕТ. Все данные по страховым взносам идут на прямую в ИФНС.
СЗВ-М нужно передать в ПФР до 15 числа месяца, следующего за отчетным.
Когда сдавать отчетность в ФСС
Страхователи начисляют и оплачивают взносы на страхование от несчастных случаев. Электронная сдача бухгалтерской отчетности происходит:
- До 25 января 2017 года — за 2016 год.
- До 25 апреля 2017 года — за 1 квартал 2017 года.
- До 25 июля 2017 года — за 1 полугодие 2017 года.
- До 25 октября 2017 года — за 9 месяцев 2017 года.
- До 25 января 2018 года — за 2017 год.
Периоды сдачи бухгалтерской отчетности по форме 4-ФСС на бумажных носителях:
- До 20 января 2017 года — за 2016 год.
- До 20 апреля 2017 года — за 1 квартал 2017 года.
- До 20 июля 2017 года — за 1 полугодие 2017 года.
- До 20 октября 2017 года — за 9 месяцев 2017 года.
- До 22 января 2018 года — за 2017 год.
Что грозит за просрочку отчетности
Отчетность подается в электронной форме, если в компании работает более 100 человек. Направлять документы нужно в ФНС, ФСС, ПФР, расположенные по месту нахождения налогоплательщика.
В отношении лиц, нарушивших сроки сдачи бухгалтерской отчетности в налоговую службу, применяется наказание согласно НК РФ.
Штрафы за несвоевременную сдачу отчетов — 5% от неуплаченного налога или взноса за каждый месяц просрочки. Минимальный размер штрафа составляет 1 000 рублей. При наличии 10-дневной просрочки инспекторы налогового органа вправе принять решение о блокировке расчетного счета организации.
Как «Налогоплательщик ПРО» помогает соблюдать сроки
В ПК «Налогоплательщик ПРО» и сервисе постоянно ведется календарь сдачи бухгалтерской отчетности. Программа предоставляет актуальные данные для своевременной подачи документов. Это позволяет снизить число штрафов и эффективно планировать обязательные платежи.
скачать программу
В какой срок сдать бухгалтерский баланс за 2017 год в ИФНС? Кто должен его сдавать? Обязаны ли представить баланс индивидуальные предприниматели? Ответы на эти вопросы даны в настоящей консультации.
Кто должен сдать баланс за прошедший год
Составлять и сдавать бухгалтерскую отчетность обязаны те, кто должен вести бухучет. А к ним относятся все организации. Так, допустим, вести бухгалтерский учет обязаны, в том числе, компании на УСН, ЕНВД и ОСНО. Система налогообложения в данной случае роли не играет (ч. 1 ст. 6, ч. 2 ст. 13 Закона от 6 декабря 2011 г. № 402-ФЗ).
При этом не должны формировать бухгалтерскую отчетность при некоторых условиях лишь ИП. Это следует из части 2 статьи 6 Закона от 6 декабря 2011 г. № 402-ФЗ. Для освобождения от ведения бухучета они должны вести учет доходов или доходов и расходов и (или) иных объектов налогообложения либо физических показателей (например, при применении ЕНВД) в порядке, установленном российским налоговым законодательством.
Состав бухгалтерской отчетности за 2017 год
В составе бухгалтерской отчетности за 2017 год организация должна сдать следующие формы:
- Бухгалтерский баланс;
- Отчет о финансовых результатах;
- Отчет об изменениях капитала;
- Отчет о движении денежных средств;
- Пояснения в табличной и текстовой формах.
Срок сдачи баланса в 2018 году
По общему правилу, сдать бухгалтерский баланс требуется не позднее трех месяцев после окончания отчетного года. Отчетный год в нашем случае – 2017.
Отчетным периодом для годовой бухгалтерской отчетности (т. е. отчетным годом) является календарный год – с 1 января по 31 декабря включительно. Исключение – случаи, когда организация зарегистрирована, реорганизована или ликвидирована посреди года.
Получается, что сдать бухгалтерский баланс за 2017 год нужно в срок не позднее 2 апреля 2018 года (это понедельник).
Новые организации
Для компаний, созданных после 30 сентября 2017 года, первый отчетный год – с дня их регистрации по 31 декабря 2018 года (ч. 3 ст. 15 Закона № 402-ФЗ). Они впервые должны сдать бухгалтерский баланс только по итогам 2018 года.
Пример
ООО «Ждун» организована и зарегистрирована в ИФНС в качестве новой компании 8 ноября 2017 года. В таком случае впервые бухгалтерский баланс за 2018 год фирме нужно сдать в срок не позднее 1 апреля 2019 года включительно (поскольку 31 марта 2019 года – воскресенье).
Если же фирма была организована не позднее 30 сентября 2017 года, то первый отчетный период начнется с даты регистрации и завершится 31 декабря 2017 года (ч. 3 ст. 15 Закона № 402-ФЗ).
Ликвидированные организации
Для ликвидированных организаций последним отчетным годом является период с 1 января до даты внесения записи о ликвидации в ЕГРЮЛ (ст. 17 Закона от 6 декабря 2011 г. № 402-ФЗ). Следовательно, сдать отчетность нужно в течение трех месяцев с этой даты. Например, запись о ликвидации организации внесена в ЕГРЮЛ 27 октября 2017 года, бухгалтерскую отчетность составьте на 26 октября 2017 года, отчетный период – с 1 января по 26 октября 2017 года.
Реорганизованные компании.
При реорганизации последний отчетный год - с 1 января года, в котором зарегистрирована последняя из возникших компаний, до даты такой регистрации (ч. 1 ст. 16 Закона № 402-ФЗ). Исключение - случаи присоединения, когда последним отчетным годом является период с 1 января до даты, когда в ЕГРЮЛ была внесена запись о прекращении деятельности присоединенной компании (ч. 2 ст. 16 Закона № 402-ФЗ).
Бухгалтерский баланс реорганизованная фирма должна сдать не позднее трех месяцев со дня, который предшествует дате государственной регистрации последней из возникших компаний или дате, когда внесена запись в ЕГРЮЛ о прекращении деятельности присоединенной организации (ч. 3 ст. 16, ч. 2 ст. 18 Закона № 402-ФЗ).
Организации, созданные в результате реорганизации, составляют бухгалтерский баланс по состоянию на 31 декабря года, в котором произошла реорганизация (ч. 5 ст. 16 Закона № 402-ФЗ). Сдать такой баланс требуется не позднее 31 марта следующего года.
Куда сдавать баланс
Бухгалтерский баланс за 2017 год следует направить (ч.2 ст. 18 Закона от 6 декабря 2011 г. № 402-ФЗ, подп. 5 п. 1 ст. 23 Налогового кодекса РФ).
- в ИФНС;
- учредителям (участникам, акционерам);
- в территориальное статистическое управление (подразделение Росстата).
Бухгалтерский баланс за 2017 год должен быть утвержден (ч. 9 ст. 13 Закона от 6 декабря 2011 г. № 402-ФЗ). Решение об этом принимается общим собранием акционеров (участников) Оформите данное решение протоколом общего собрания.
Ответственность за опоздание
Если не сдать бухгалтерский баланс за 2017 год до 2 апреля 2018 года (включительно) в ИФНС, то компанию могут оштрафовать по статье 126 НК РФ: на 200 рублей за каждый документ в составе бухгалтерской отчетности, который налоговые инспекторы получили с задержкой.
Также за несвоевременное представление бухгалтерского баланса за 2017 год по заявлению ИФНС суд может взыскать с директора или главного бухгалтера штраф: от 300 до 500 руб. (ч. 1 ст. 23.1, ч. 1 ст. 15.6 КоАП РФ).
За бухгалтерскую отчетность, представленную позже срока в статистику, грозит административная ответственность по статье 19.7 КоАП РФ:
- от 300 до 500 руб. - штраф на директора;
- от 3000 до 5000 руб. - штраф на организацию.
В каждом конкретном случае виновный в правонарушении устанавливается индивидуально. При этом суды исходят из того, что руководитель отвечает за организацию бухучета, а главный бухгалтер – за его правильное ведение и своевременное составление отчетности (п. 24 постановления Пленума Верховного суда РФ от 24 октября 2006 г. № 18).




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации