
Коэффициент абсолютной ликвидности платежеспособности формула. Коэффициент абсолютной ликвидности
Определение
Ликвидность - способность активов быть быстро проданными по цене, близкой к рыночной. Ликвидность - способность обращаться в деньги (см. термин "ликвидный активы").
Обычно различают высоколиквидные, низколиквидные и неликвидные ценности (активы). Чем легче и быстрее можно получить за актив полную его стоимость, тем более ликвидным он является. Для товара ликвидности будет соответствовать скорость его реализации по номинальной цене.
В российском бухгалтерском балансе активы предприятия расположены в порядке убывания ликвидности. Их можно разделить на следующие группы:
А1. Высоколиквидные активы (денежные средства и краткосрочные финансовые вложения)
А2. Быстрореализуемые активы (краткосрочная дебиторская задолженность, т.е. задолженность, платежи по которой ожидаются в течение 12 месяцев после отчетной даты)
А3. Медленно реализуемые активы (прочие, не упомянутые выше, оборотные активы)
А4. Труднореализуемые активы (все внеоборотные активы)
Пассивы баланса по степени возрастания сроков погашения обязательств группируются следующим образом:
П1. Наиболее срочные обязательства (привлеченные средства, к которым относится текущая кредиторская задолженность перед поставщиками и подрядчиками, персоналом, бюджетом и т.п.)
П2. Среднесрочные обязательства (краткосрочные кредиты и займы, резервы предстоящих расходов, прочие краткосрочные обязательства)
П3. Долгосрочные обязательства (раздела IV баланса "Долгосрочные пассивы")
П4. Постоянные пассивы (собственный капитал организации).
Для определения ликвидности баланса следует сопоставить итоги по каждой группе активов и пассивов. Идеальным считает ликвидность, при которой выполняются следующие условия:
А1 > П1
А2 > П2
А3 > П3
А4 < П4
Например, указанный выше анализ ликвидности по группам можно выполнить автоматически в программе "Ваш финансовый аналитик ".
Расчет коэффициентов ликвидности
В практике финансового анализа существует три основные показателя ликвидности.
Текущая ликвидность
Коэффициент текущей (общей) ликвидности (коэффициент покрытия; англ. current ratio, CR) — финансовый коэффициент, равный отношению текущих (оборотных) активов к краткосрочным обязательствам (текущим пассивам). Это наиболее общий и часто используемый показатель ликвидности. Формула:
Ктл = ОА / КО
где: Ктл - коэффициент текущей ликвидности;
ОА - оборотные активы (внимание: до 2011 г. в Балансе в составе оборотных активов указывалась долгосрочная дебиторская задолженность - ее необходимо исключить из оборотных активов!);
КО - краткосрочные обязательства.
Коэффициент отражает способность компании погашать текущие (краткосрочные) обязательства за счёт только оборотных активов. Чем показатель больше, тем лучше платежеспособность предприятия.
Нормальным считается значение коэффициента 2 и более (это значение наиболее часто используется в российских нормативных актах; в мировой практике считается нормальным от 1.5 до 2.5, в зависимости от отрасли). Значение ниже 1 говорит о высоком финансовом риске, связанном с тем, что предприятие не в состоянии стабильно оплачивать текущие счета. Значение более 3 может свидетельствовать о нерациональной структуре капитала.
Быстрая ликвидность
Коэффициент быстрой ликвидности (иногда называют промежуточной или срочной ликвидности; англ. quick ratio, QR) — финансовый коэффициент, равный отношению высоколиквидных текущих активов к краткосрочным обязательствам (текущим пассивам). Источником данных служит бухгалтерский баланс компании аналогично, как для текущей ликвидности, но в составе активов не учитываются материально-производственные запасы так как при их вынужденной реализации убытки будут максимальными среди всех оборотных средств. Формула быстрой ликвидности:
Кбл = (Краткосрочная дебиторская задолженность + Краткосрочные финансовые вложения + Денежные средства) / Текущие обязательства
Коэффициент отражает способность компании погашать свои текущие обязательства в случае возникновения сложностей с реализацией продукции.
Нормальным считается значение коэффициента не менее 1.
Абсолютная ликвидность
Коэффициент абсолютной ликвидности — финансовый коэффициент, равный отношению денежных средств и краткосрочных финансовых вложений к краткосрочным обязательствам (текущим пассивам). Источником данных служит бухгалтерский баланс компании аналогично, как для текущей ликвидности, но в составе активов учитываются только денежные и близкие к ним по сути средства:
Кал = (Денежные средства + краткосрочные финансовые вложения) / Текущие обязательства
В отличие от двух приведенных выше, данный коэффициент не нашел широкого распространения на западе. Согласно российским нормативным актам нормальным считается значение коэффициента не менее 0,2.
Коэффициент текущей, быстрой и абсолютной ликвидности можно автоматически рассчитать по данным бухгалтерского баланса в программе "
Волосников Сергей Николаевич
Руководитель департамента оценки и финансово-экономических экспертиз
АНО «Национальное экспертное бюро» (АНО «НЭБ»)
Следует отметить, что многие должники вообще не отчитывались в Росстат. Не анализировалась отчетность юридических лиц, которые формируют бухгалтерскую отчетность по упрощенной системе. Так как расчет коэффициентов формализован, отчетность таких лиц исключалась из выборки. Исключались из анализа показатели деятельности компаний с нулевой выручкой, так как интерес представляют действующие компании. В результате отбора в выборке осталось только 212 компаний. Некоторые процедуры по анализируемым должникам были завершены мировыми соглашениями, либо в связи с отсутствием имущества, достаточного для возмещения судебных расходов и финансирования процедуры. Их показатели учитывались в расчетах, так как все же свидетельствуют о неплатежеспособности.
Ниже представлено распределение значений коэффициентов текущей ликвидности.
Из гистрограмм видно, как коэффициенты рассматриваемых компаний ухудшается в позднюю дату: распределение смещается влево, прижимается к началу оси. При этом «нормативное» значение Ктл из таблицы №1 равное 2, имеют только 10 компаний по итогам 2015 года и 7 компаний по итогам 2016 года, что составляет менее 5% от всех компаний в выборке.
Среднее значение коэффициента текущей ликвидности в 2015 составило 1,12, медиана 1. В 2016 среднее значение 0,8, медиана 0,69. При расчете не учитывались данные ООО «Базис» (ИНН 4502017541) в 2016 объем краткосрочной кредиторской задолженности снизился с 23 млн. руб., до 154 тыс. руб., у общества остались в основном долгосрочные обязательства. Из-за этого накануне банкротства коэффициент текущей ликвидности существенно вырос.
Среднее значение изменения коэффициентов за год и медиана близки и равны –16,23% и –20,2%, соответственно. Если исключить показатели компаний, коэффициенты текущей ликвидности которых улучшились, то среднее значение ухудшения Ктл составляет 39,19%, медиана 34,9%. Таким образом, уменьшение коэффициента текущей ликвидности более чем на 35% может свидетельствовать о наличии признаков неплатежеспособности и риске банкротства.
При анализе коэффициентов абсолютной ликвидности компаний из выборки, следует отметить что у 31 предприятия по состоянию на 31.12.2015 отсутствовали высоколиквидные активы, следовательно, значение коэффициента составляет 0. Чуть более чем через 12 месяцев в отношении рассматриваемых должников было введено наблюдение, то есть требования кредиторов были признаны обоснованными. Накануне банкротства высоколиквидные активы отсутствовали уже у 57 должников, что составляет 27% от общего числа предприятий в выборке. А если учитывать компании, значения Кабл которых от 0 до 0,05 (меньше наименьшего «норматива» из таблицы 1), то их доля будет равна 83,5%. Таким образом, теоретически существует небольшая вероятность, которая заключается в том, что 16,5% компаний при введении наблюдения способны погасить заявленные требования кредиторов (хотя бы частично, например, заключив мировое соглашение).
Распределение значений коэффициентов абсолютной ликвидности представлено ниже.

Среднее значение коэффициента абсолютной ликвидности по состоянию на 31.12.2015 составило 0,1, медиана – 0,01. Среднее в конце 2016 – 0,056, медиана 0,0013.
Если исключить из анализа показатели компаний, значения Кабл которых улучшились, а также компаний с нулевыми высоколиквидными активами, то среднее значение падения Кабл составляет 59%, медиана 68%.
Имеет смысл также рассмотреть значения коэффициентов в зависимости от видов деятельности. Ниже в таблице представлены показатели по отраслям, к которым относятся большинство должников из выборки, а также расчетные данные из информационного ресурса «СПАРК» и сервиса «ТестФирм» .
Таблица 2

* В некоторых отраслях коэффициенты из СПАРК имеют аномально высокие значения, вероятно, при обработке не производится фильтрация заведомо некорректных данных бухгалтерской отчетности.
Выводы
- Анализируя коэффициенты ликвидности, следует сопоставлять полученные данные не с нормативными значениями, а с фактическими показателями по отрасли, к которой относится компания. В зависимости от вида деятельности коэффициенты существенно варьируются. При этом для выводов о платежеспособности компании следует учитывать изменение коэффициентов ликвидности в динамике.
- Уменьшение коэффициента текущей ликвидности на 35%, а коэффициента абсолютной ликвидности на 60% и выше может служить индикатором наличия признаков неплатежеспособности и риске банкротства контрагента. При выявлении признаков преднамеренного банкротства арбитражным управляющим можно считать такое падение существенным ухудшением значений и, следовательно, анализировать сделки, совершенные в период такого падения.
- При введении наблюдения у 27 % компаний из выборки отсутствуют высоколиквидные активы: денежные средства и финансовые вложения. 16,5% компаний имеют значение коэффициента абсолютной ликвидности выше нормативного, и только у 11,8% значение коэффициента выше фактических данных по отрасли. То есть почти каждый десятый должник, в отношении которого введена процедура наблюдения, может погасить хотя бы часть задолженности и избежать банкротства.
Список литературы
1. Постановление Правительства РФ от 25.06.2003 N 367 "Об утверждении Правил проведения арбитражным управляющим финансового анализа"
2. Постановление Правительства РФ от 27.12.2004 N 855 "Об утверждении Временных правил проверки арбитражным управляющим наличия признаков фиктивного и преднамеренного банкротства"
5. Бухарин Н.А., Озеров Е.С., Пупенцова С.В., Шаброва О.А. Оценка и управление стоимостью бизнеса: учеб. пособие / Под общей ред. Е.С. Озерова – СПб: ЭМНиТ, 2011– 238 с.
В анализе деятельности любого предприятия важную роль играют коэффициенты ликвидности. Их несколько, но в данной публикации речь пойдет об одном из них – показателе абсолютной ликвидности, его значении и расчете.
Абсолютная ликвидность: понятие
Термином «ликвидность» определяется возможность компании покрыть задолженность перед кредиторами имеющимся имуществом. Абсолютная ликвидность баланса – один из индикаторов, устанавливающих уровни платежеспособности и финансовой устойчивости фирмы. Чем больше рассчитанное значение ликвидности, тем выше скорость покрытия долгов, соответственно, низкая ликвидность свидетельствует о возникновении риска банкротства.
Анализируя этот показатель, активы группируют по скорости их реализации при необходимости, а пассивы – по срочности погашения. К примеру, имущество разграничивают на реализуемое:
- Моментально (деньги и инвестиции, аккумулирующиеся в разделе 2 баланса);
- Быстро (дебиторская задолженность сроком до года);
- На протяжении определенного времени (запасы);
- В долгосрочной перспективе (внеоборотные активы).
В зависимости от скорости перевода имущества в деньги рассматривают три индикатора –абсолютной, текущей и критической ликвидности. Коэффициент абсолютной ликвидности показывает, какую долю имеющейся краткосрочной задолженности фирма в состоянии погасить в краткие сроки за счет быстрореализуемого имущества.
Коэффициент абсолютной ликвидности: формула по балансу
Рассчитывают коэффициент абсолютной ликвидности отношением быстрореализуемых активов (денежных средств и краткосрочных инвестиций) к текущим обязательствам. Данными для вычисления величины индикатора располагает бухгалтерский баланс. При сравнении колебаний показателя экономист рассматривает данные балансов за несколько отчетных периодов.
Для абсолютной ликвидности формула расчета по балансу выглядит так:
К ал = (ст. 1240 + ст. 1250) / (ст. 1500 – ст. 1530 – ст. 1540),
где в числителе аккумулируются денежные средства и вложения оборотных активов, а в знаменателе сумма краткосрочных обязательств, кроме доходов будущих периодов и оценочных обязательств . Знаменатель может быть изменен на сумму строк 1510, 1520 и 1550, что, по сути, не меняет смысла формулы.
Коэффициент абсолютной ликвидности: значение
Нормой для индикатора абсолютной ликвидности считается значение от 0,2 до 0,5. Мировой практикой принят стандарт показателя в 0,2, означаемый, что для удерживания приемлемого уровня ликвидности компании суммированная величина денежных средств и их эквивалентов должна составлять 20% от текущих долгов.
Принимая во внимание неоднородность состава текущих обязательств и времени их погашения в российских компаниях, показатель 0,2 считается недостаточной величиной, поэтому оптимальное значение индикатора варьируется в пределах 0,2-0,5.
Коэффициент меньше 0,2 свидетельствует о невозможности немедленной оплаты догов деньгами фирмы или средствами, полученными от реализации ценных бумаг, т. е. о неплатежеспособности компании. Считается, чем выше коэффициент абсолютной ликвидности, тем более платежеспособно предприятие, однако превышение индекса 0,5 говорит о нерациональной структуре капитала, т. е. о высокой доле бездействующих активов (денег на счетах), не участвующих в обороте, что ведет к утрате части прибыли.
Пример расчета коэффициента абсолютной ликвидности по балансу
Сравнивая показатели баланса за период с 2015 по 2018 годы, экономисту необходимо рассчитать абсолютную ликвидность по предприятию:
Периоды
Строки по балансу
Абсолютная ликвидность, значение (гр. 2 + гр. 3) / (гр. 4 + гр. 5 + гр. 6)
Анализ динамики показателей абсолютной ликвидности компании по данным бухгалтерского баланса показал:
- В 2015 году установлено превышение нормативного значения индикатора, что свидетельствует о высокой платежеспособности фирмы, но об отсутствии должного управления финансами – средства лежат на счетах и не участвуют в обороте, что означает снижение прибыльности бизнеса;
- В 2016 году индикатор снизился за счет инвестиций оборотного капитала в ценные бумаги. Ликвидность текущих задолженностей по-прежнему высока, но находится в рамках приемлемых нормативов;
- В 2017 году при увеличении заемных средств и резком снижении наличия денежных активов коэффициент абсолютной ликвидности упал ниже критической отметки, составив 0,19. Руководству компании во избежание потери финансовой стабильности компании необходимо выработать более эффективную стратегию управления производством и выяснить причины снижения объема быстрореализуемых активов;
- В 2018 году положение компании стабилизируется – снижена кредиторская задолженность и размер привлеченных средств на фоне увеличения объема денежных средств и ценных бумаг. Коэффициент в размере 0,29 является приемлемым, означая быстрое погашение 29% текущих долгов.
Определение
Коэффициент абсолютной (денежной) ликвидности (cash ratio)показывает отношение самых ликвидных активов организации – денежных средство и краткосрочных финансовых вложений – к краткосрочным обязательствам.
Коэффициент абсолютной ликвидности является вариацией двух других более распространенных коэффициентов ликвидности: коэффициент текущей ликвидности и коэффициент быстрой ликвидности. При этом в расчете данного показателя используют только самые быстрореализуемые (ликвидные) активы.
Расчет (формула)
Коэффициент рассчитывается следующим образом:
Коэффициент абсолютной ликвидности = (Денежные средства + Краткосрочные финансовые вложения) / Текущие обязательства
Все составляющие формулы берутся из бухгалтерского баланса организации.
Нормальное значение
Коэффициент абсолютной ликвидности не столь популярен как коэффициенты текущей и быстрой ликвидности и не имеет прочно устоявшейся нормы. Чаще всего в качестве ориентира нормального значения показателя используют значение 0,2 и более. Однако слишком высокое значение коэффициента говорит о неоправданно высоких объемах свободных денежных средств, которые можно было бы использовать для развития бизнеса.
О коэффициенте денежной ликвидности на английском языке читайте в статье "Cash Ratio ".
Коэффициент текущей ликвидности (Current ratio)
Определение
Коэффициент текущей (общей) ликвидности (current ratio) является мерой платежеспособности организации, способности погашать текущие (до года) обязательства организации. Кредиторы широко используют данный коэффициент в оценке текущего финансового положения организации, опасности выдаче ей краткосрочных займов. В западной практике коэффициент также известен под названием коэффициент рабочего капитала (working capital ratio).
Расчет (формула)
Коэффициент текущей ликвидности рассчитывается как отношение оборотных активов к краткосрочным обязательствам:
Коэффициент текущей ликвидности = Оборотные активы / Краткосрочные обязательства
Числитель формулы берется из актива бухгалтерского баланса, знаменатель – из пассива.
Нормальное значение
Чем выше значение коэффициента текущей ликвидности, тем выше ликвидность активов компании. Нормальным считается значение коэффициента 2 и более. Однако в мировой практике допускается снижение данного показателя для некоторых отраслей до 1,5.
Низкое значение коэффициента (ниже 1) говорит о вероятных трудностях в погашении организацией своих текущих обязательств. Однако для полноты картины нужно смотреть поток денежных средств от операционной деятельности организации – часто низкий коэффициент оправдан мощным потоком наличности (например, в сетях быстрого питания, розничной торговле).
Слишком высокий коэффициент текущей ликвидности также не желателен, поскольку может отражать недостаточно эффективное использование оборотных активов либо краткосрочного финансирования. В любом случае, кредиторы предпочитаются видеть более высокое значение коэффициента как признак устойчивого положения компании.
О коэффициенте текущей ликвидности на английском языке читайте в статье "Cash Ratio ".
Коэффициент быстрой ликвидности (Quick ratio)
Определение
Коэффициент быстрой ликвидности (quick ratio, acid-test ratio) характеризует способность организации погасить свои краткосрочные обязательства за счет продажи ликвидных активов. При этом в ликвидные активы в данном случае включаются как денежные средства и краткосрочные финансовые вложения, так и краткосрочная дебиторская задолженность (по другой версии – все оборотные активы, кроме наименее ликвидной их части - запасов). Коэффициент быстрой ликвидности получил широкое распространение в российской и мировой практике наряду с коэффициентом текущей ликвидности.
Расчет (формула)
Коэффициент быстрой ликвидности рассчитывается делением ликвидных активов на краткосрочные обязательства:
Коэффициент быстрой ликвидности = (Денежные средства + Краткосрочные финансовые вложения + Краткосрочная дебиторская задолженность) / Краткосрочные обязательства
По другой версии:
Коэффициент быстрой ликвидности = (Оборотные активы - Запасы) / Краткосрочные обязательства
Запасы считаются наименее ликвидные активами, считается, что их труднее всего перевести в деньги (т.е. реализовать), поэтому они в любом случае не участвуют в расчете.
Нормальное значение
Чем выше коэффициент быстрой ликвидности, тем лучше финансовое положение компании. Нормой считается значение 1,0 и выше. В то же время, значение может отличаться для разных отраслей. При значении коэффициента менее 1 ликвидные активы не покрывают краткосрочные обязательства, а значит существует риск потери платежеспособности, что является негативным сигналом для инвесторов.
Рассмотрим коэффициент абсолютной ликвидности, формулу и пример расчета по отечественной и зарубежной отчетности.
. Экономический смысл
Коэффициент абсолютной ликвидности (англ. Cash ratio ) – показывает способность предприятия расплачиваться по своим обязательствам с помощью наиболее ликвидных активов. Другими словами абсолютная ликвидность характеризует краткосрочную платежеспособность предприятия. Данный коэффициент представляет собой отношение денежных средств (как самых ликвидных активов предприятия) к текущим обязательствам.
Каждый показатель ликвидности имеет различные задачи применения. Так коэффициент текущей ликвидности используется инвесторами, коэффициент быстрой ликвидности кредиторами, коэффициент абсолютной ликвидности поставщиками. То есть он используется для оценки возможности предприятия расплатиться с контрагентами-поставщиками денежными средствами.
Формула расчета коэффициента абсолютной ликвидности по балансу
А1 = Высоколиквидные активы (стр. 1250)
П1 = Самые срочные обязательства (стр.1520)
П2 = Среднесрочные обязательства (стр.1510)
Показатель рассчитывается по бухгалтерскому балансу и формула расчета коэффициента абсолютной ликвидности представляет собой отношение денежных средств и текущих обязательств предприятия:
Видео-урок: «Пример расчета коэффициентов ликвидности»
Коэффициент абсолютной ликвидности . Норматив
Нормативное значение для коэффициента абсолютной ликвидности К абс >0,2. Чем больше значения показателя, тем выше ликвидность предприятия. Тем не менее, при высоких значениях данного показателя можно сделать вывод о нерациональном использовании денежных средств, т.к. у предприятия накопилась большой объем денежных средств не участвующих в производственно-экономическом процессе. Экономисты для выделяют оптимальный диапазон показателя 0,2 – 0,5.
Значение «0.2» говорит о том, что для поддержания нормального уровня ликвидности предприятия величина денежных средств должна покрывать 20% от его обязательств. Другими словами минимум 20% от своих долгов предприятие должно покрывать деньгами.
Коэффициент абсолютной ликвидности
. Пример расчета по МСФО
Пример расчета коэффициента текущей ликвидности для ОАО КБ «Внешфинбанк»
Рассмотрим пример расчета коэффициента абсолютной ликвидности для ООО КБ «ВНЕШФИНБАНК». По закону все банки должны предоставлять свою финансовую отчетность по стандартам МСФО, что облегчает расчет показателей для финансовых структур.
На рисунке ниже показан баланс банки и строки необходимые для расчета коэффициента.
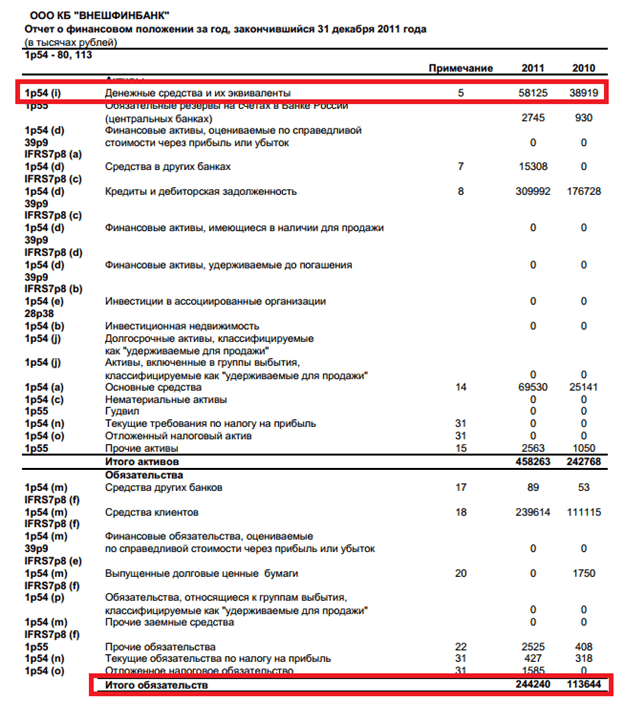
В результате показатель на 2010 и 2011 года равнялся:
Cash Ratio 2010 = 38919/113644=0,34
Cash Ratio 2011 = 58125/244240=0,23
Как видно коэффициент абсолютной ликвидности банка снизился с 0,34 до границы нормативного значения и стал равняться в 2011 году – 0,23.
Пример расчета коэффициента абсолютной ликвидности по балансу
Для примера рассмотрим расчет коэффициента для предприятия ОАО «Газпром». Бухгалтерский отчет компании можно получить с официального сайта.

Пример расчета коэффициента текущей ликвидности для ОАО «Газпром»
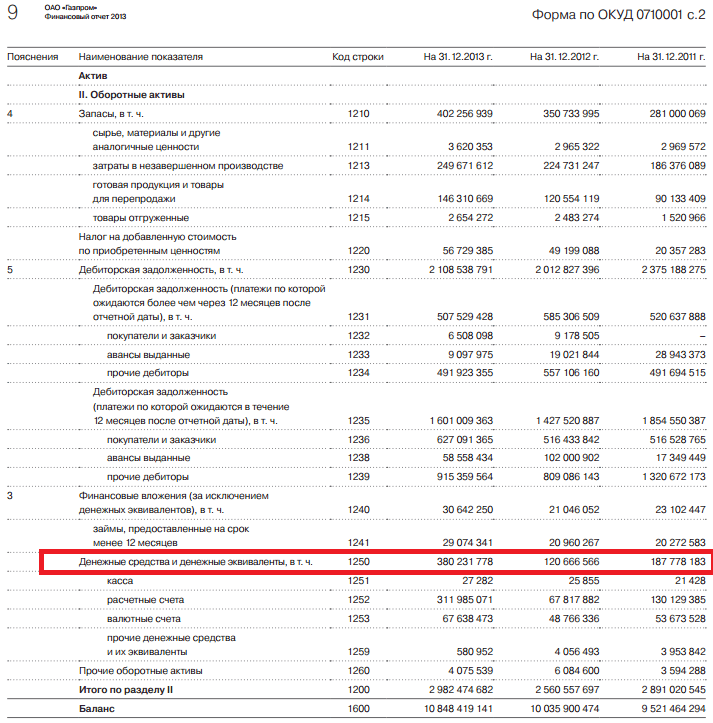

Расчет коэффициента абсолютной ликвидности для ОАО «Газпром»
Коэффициент абсолютной ликвидности 2011 = 187779183/933228469 = 0,20
Коэффициент абсолютной ликвидности 2012 = 120666566/1039737834 = 0,11
Коэффициент абсолютной ликвидности 2013 = 380231778/1212056210 = 0,31
Абсолютная ликвидность предприятия находится выше нормативного значения, проблемы с краткосрочной платежеспособностью предприятие испытывало в 2012, когда коэффициент был равен 0,11.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации