
Ключевая ставка с 1 июля. Ключевая ставка цб заменит в документах ставку рефинансирования
Какая ключевая ставка ЦБ РФ на сегодня в 2018 году? Что вообще такое «ключевая ставка» ЦБ РФ? Где посмотреть сводную таблицу по значениям ключевой ставки Банка России? Как влияет снижение ключевой ставки на кредиты и вклады? Что нужно знать бизнесменам и бухгалтерам о ключевой ставке? Ответим на основные вопросы и приведем единую таблицу со ставками.
Значение ключевой ставки на сегодняшний день
Ключевая ставка – это процентная ставка по основным операциям Банка России по регулированию ликвидности банковского сектора. Этот показатель считается индикатором денежно-кредитной политики. Такое понятие как «ключевая ставка» было введено Банком России 13 сентября 2013 года. А с 1 января 2016 года Банк России приравнял ставку рефинансирования к значению ключевой ставки (указание Банка России от 11 декабря 2015 № 3894-У). Ключевая ставка ЦБ РФ на сегодня приведена в таблице (по годам):
| Размеры ключевой ставки | ||
| Срок, с которого установлена ставка | Размер ключевой ставки (%, годовых) | Основание |
| 30.04.2018 | 7,25 | Информация Банка России 27.04.2018 |
| 26.03.2018 | 7,25 | Информация Банка России 23.03.2018 |
| 09.02.2017 | 7,5 | Информация Банка России от 09.02.2018 |
| 18.12.2017 | 7,75 | Информация Банка России от 15.12.2017 |
| 30 октября 2017 г. | 8,25 | Информация Банка России от 17.10.2017 |
| 18 сентября 2017 г. | 8.5 | Информация Банка России от 15 сентября 2017 |
| с 19 июня 2017 г. | 9 | Информация Банка России от 16.06.2017 |
| со 2 мая 2017 г. | 9.25 | Информация Банка России от 28.04.2017 |
| с 27 марта 2017 г. | 9.75 | Информация Банка России от 24.03.2017 |
| с 19 сентября 2016 г. | 10 | Информация Банка России от 16.09.2016 |
| с 14 июня 2016 г. | 10.5 | Информация Банка России от 10.06.2016 |
| с 3 августа 2015 г. | 11 | Информация Банка России от 31.07.2015 |
| с 16 июня 2015 г. | 11.5 | Информация Банка России от 15.06.2015 |
| с 5 мая 2015 г. | 12.5 | Информация Банка России от 30.04.2015 |
| с 16 марта 2015 г. | 14 | Информация Банка России от 13.03.2015 |
| cо 2 февраля 2015 г. | 15 | Информация Банка России от 30.01.2015 |
| c 16 декабря 2014 г. | 17 | Информация Банка России от 16.12.2014 |
| c 12 декабря 2014 г. | 10.5 | Информация Банка России от 11.12.2014 |
| с 5 ноября 2014 г. | 9.5 | Информация Банка России |
| с 28 июля 2014 г. | 8 | Информация Банка России от 25.07.2014 |
| с 28 апреля 2014 г. | 7.5 | Информация Банка России от 25.04.2014 |
| с 3 марта 2014 г. | 7 | Информация Банка России от 03.03.2014 |
| с 13 сентября 2013 г. | 5.5 | Информация Банка России от 13.09.2013 |
Также на сайте ЦБ РФ вы можете всегда найти официальную ключевую процентную ставку на сегодня. Сведения отображаются на главной странице Центробанка:
Многие довольно часто встречают различные новости про ключевую ставку на телевидении, радио или в Интернете. Так, например, в последнее время все чаще встречаются новости о снижении ключевой ставки ЦБ РФ? Но как в этому относиться? Это хорошо или плохо? Многие не задумываются об этом и полагают, что динамика к снижению ключевой ставки на их жизнь никак не влияет. Но так ли это на самом деле?
Если повышение или снижение ключевой ставки не так уж и важно для обычных людей, то почему новости об очередном заседании ЦБ РФ по вопросу изменения ключевой ставки занимают верхние строчки? Об это мы расскажем далее и приведем примеры влияния размера ключевой ставки не только на обычных граждан, но и на бизнес.
Как ЦБ РФ меняет значение ключевой ставки
Повышать или снижать ключевую ставки вправе исключительно регулятор – Банк России (ЦБ РФ). В этих целях проводятся специальные заседания, на которых комиссией решаются вопросы о возможности корректировки действующей ключевой ставки. По итогам таких заседаний ЦБ РФ выпускает пресс-релизы о принятых решениях, которые публикуются на сайте Центрального банка . Ключевая ставка снижается или повышает на «базисные пункты». Поэтому в официальных данных обычно используют аббревиатуру «б.п».
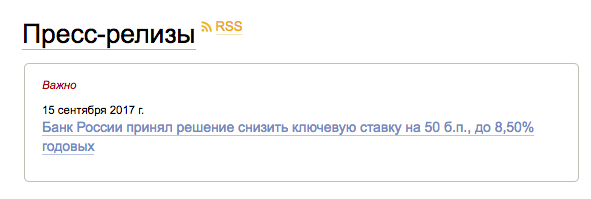
В официальных пресс-релизах, как правило, довольно подробно описываются предпосылки для принятия того или иного решения по ключевой ставке рефинансирования. Так, к примеру, в пресс-релизе от 15.09.2017 ЦБ РФ сообщил о снижении ключевой ставки на 0,5 процентных пункта до 8,5%. Поясняется, что при принятии этого решения учитывались следующие факторы:
- динамика инфляции;
- денежно-кредитные условия;
- экономическая активность;
- инфляционные риски.
27 октября 2017 года Центральный банк продолжил снижение ключевой ставки и понизил ее до 8,25 процентов. ЦБ отметил продолжающийся рост экономики и повышенные инфляционные ожидания. Центробанк намерен продолжать переходить от умеренно жесткой к нейтральной денежно-кредитной политике.
Зачем банкиры анализируют эти показатели? Как, допустим, экономическая активность и инфляция в стране, связана с размером ключевой ставки? Об этом пойдет речь далее.
С календарем заседаний ЦБ РФ по ключевой ставке п можно ознакомиться на сайте Банка России. Он размещен по этой ссылке . Так, например, очередное заседание по ставке ожидается 27 октября 2017 года.
Ключевая ставка: кредиты и вклады
Ключевая процентная ставка – это ставка, по которой Центробанк может предоставить кредиты коммерческим банкам. Также по ключевой ставке Центробанк готов принимать от банков деньги на вклады. Поясним эти вопросы подробнее.
Несвоевременный возврат налогов и взносов
Если ИФНС вернула переплату по налогам или страховым взносам с задержкой, то налоговики обязаны выплатить компании или ИП проценты по ключевой ставке (ст. 78 НК РФ). По общему правилу, перечислить деньги на расчетный счет они должны в течение месяца после того, как получили заявление о возврате переплаты (п. 6 ст. 78 НК РФ). Но налоговики могут не уложиться в этот срок. Тогда и нужно рассчитать проценты с учетом ключевой ставки по формуле:
Пример. Организация подала заявление о возврате переплаты по налогу в сумме 276 000 руб. Однако налоговики вернули переплату с опозданием на 22 дня. Бухгалтер сдал в ИФНС заявление об уплате процентов за задержку возврата налога. Сумма процентов составила 1414 р. (276 000 × 8,5 % / 365 дн. × 22 дн.).
Ключевая ставка ЦБ РФ на сегодня идентична ставке рефинансирования. Эти понятия были объединены Банком России с 2016 года (Указание № 3894-У, датированное 11.12.2015 г.). Предназначение ключевой ставки в том, что она обозначает минимальный уровень процента, устанавливаемого для кредитов, которые Центробанк выдает коммерческим финансово-кредитным учреждениям. Дополнительно этот показатель фиксирует максимальное ограничение по доходности депозитов, которые открываются ЦБ для банковских организаций.
Ключевая ставка ЦБ РФ на сегодня (2018 год): зачем нужна и на что влияет
Для предприятий и ИП размер ключевой ставки важен при определении суммы пени за просрочку платежа по налогам (ст. 75 НК РФ). Налоговым правом пеня за каждый день устанавливается в пропорции к ставке рефинансирования . Правило касается как предприятий всех форм собственности и направлений деятельности, так и физических лиц. Значение пени может быть рассчитано налоговым органом или самим субъектом хозяйствования.
На что влияет размер ключевой ставки:
- с ее помощью Центробанк может реализовывать регуляторную деятельность на рынке финансовых услуг;
- она помогает управлять темпами инфляции;
- этот процент выступает в роли отправной точки в расчетах пеней налоговиками или компенсаций при несвоевременной выплате дохода наемному персоналу;
- коммерческие кредитные организации устанавливают ставки по кредитным и депозитным программам с учетом действующей ключевой ставки (процент по кредиту в коммерческом банке всегда превышает ставку ЦБ РФ).
Снижение ставки провоцирует увеличение объема денег в обороте. Вслед за корректировкой базисного процента коммерческие банки начинают понижать свои кредитные ставки. Это действие может создать условия для увеличения активности на внутреннем рынке потребления и для активизации промышленного производства. Отрицательная сторона такого шага – рост инфляции.
При повышении ключевой ставки кредитные продукты становятся менее выгодными как для населения, так и для бизнеса. Для периодов с высоким уровнем ключевой ставки характерно замедление темпов экономического роста. Положительная сторона – повышение интереса к депозитам.
Ключевая ставка ЦБ РФ в 2018 году: таблица
Актуальные данные по величине ключевой ставки можно посмотреть на сайте Центробанка России. С 2016 года этот показатель корректировался только в сторону уменьшения – если в сентябре 2016 года он был на уровне 10%, то сейчас действует его значение 7,25%. Изменения уровней ставки относится к сфере влияния Центрального Банка России:
- предложение по повышению или понижению уровня ключевой ставки выносится на обсуждение Совета директоров ЦБ РФ путем созыва специального заседания;
- в процессе заседания рассматриваются экономические показатели развития страны и отдельных отраслей, анализируются возможные последствия корректировок и дается прогнозная оценка по финансовым рискам;
- итогом обсуждения может стать принятие предложенного варианта или решение о сохранении действующего предела.
Периодичность проведения заседаний – 1 раз каждые 6 недель. Ставка ЦБ РФ на сегодня (2018 год) равна 7,25% (годовых), ниже она была зафиксирована только в 2013году – начале 2014 года. Последняя корректировка процентного показателя произошла 26 марта текущего года. В таблице приведены сведения о том, какая действует учетная ставка ЦБ РФ на сегодня (2018 год) и как она менялась в динамике с даты введения.
| № п/п | Дата начала действия ставки | Величина процента (годового) | Дата заседания Совета директоров и публикации документа, в котором фиксируется новая величина ключевой ставки (информация Банка России) |
|---|---|---|---|
| 1 | 2013 год (с 13 сентября) | 5,5 | 13.09.2013 |
| 2 | 2014 год (с 3 марта) | 7 | 03.03.2014 |
| 3 | 2014 год (с 28 апреля) | 7,5 | 25.04.2014 |
| 4 | 2014 год (с 28 июля) | 8 | 25.07.2014 |
| 5 | 2014 год (с 5 ноября) | 9,5 | 31.10.2014 |
| 6 | 2014 год (с 12 декабря) | 10,5 | 11.12.2014 |
| 7 | 2014 год (с 16 декабря) | 17 | 16.12.2014 |
| 8 | 2015 год (с 2 февраля) | 15 | 30.01.2015 |
| 9 | 2015 год (с 16 марта) | 14 | 13.03.2015 |
| 10 | 2015 год (с 5 мая) | 12,5 | 30.04.2015 |
| 11 | 2015 год (с 16 июня) | 11,5 | 15.06.2015 |
| 12 | 2015 год (с 3 августа) | 11 | 31.07.2015 |
| 13 | 2016 год (с 14 июня) | 10,5 | 10.06.2016 |
| 14 | 2016 год (с 19 сентября) | 10 | 16.09.2016 |
| 15 | 2017 год (с 27 марта) | 9,75 | 24.03.2017 |
| 16 | 2017 год (с 2 мая) | 9,25 | 28.04.2017 |
| 17 | 2017 год (с 19 июня) | 9 | 16.06.2017 |
| 18 | 2017 год (с 18 сентября) | 8,5 | 15.09.2017 |
| 19 | 2017 год (с 30 октября) | 8,25 | 27.10.2017 |
| 20 | 2017 год (с 18 декабря) | 7,75 | 15.12.2017 |
| 21 | 2018 год (с 12 февраля) | 7,5 | 09.02.2018 |
| 22 | 2018 год (с 26 марта) | 7,25 | 23.03.2018 |
| 23 | 2018 год (с 17 сентября) | 7,5 | 4.09.2018 |
| 24 | 2018 год (с 17 декабря) | 7,75 | 14.12.2018 |
15 июня 2018 года Совет директоров рассмотрел текущие показатели инфляции и другие показатели экономического положения в стране, на основании чего ставка (ключевая) ЦБ РФ на сегодня была сохранена в пределах 7,25%.
Приведем пример того, как бухгалтеру могут пригодиться данные о размере ключевой ставки – расчет пени:
- компания просрочила платеж по налогу на сумму 122 560 руб.;
- период задержки составил 5 календарных дней.
Процент пени для юрлиц рассчитывается как 1/300 от ключевой ставки на дату правонарушения за первые 30 дней просрочки, с 31 дня применяют 1/150 ставки (п. 4 ст. 75 НК РФ). Итоговый расчет будет иметь вид:
(122 560 х 7,25% / 300) х 5 = 148,09 руб.
Ставкой рефинансирования называется размер годовых процентов, под которые банками берутся кредиты у Центробанка РФ для дальнейшего их предоставления организациям и физлицам в виде ссуд и кредитов. Рефставка периодически корректируется для стабилизации ситуации, сложившейся в экономике. Как действует этот показатель, какую установил ставку рефинансирования на 2017 год ЦБ РФ, и как она может измениться в недалеком будущем?
На что влияет ставка рефинансирования
Обычные коммерческие банки работают как посредники между своими клиентами и Центробанком: занимают средства в ЦБ под действующий процент, а затем выдают кредиты с еще большей ставкой для получения прибыли. Когда банк вернет заемные деньги, за счет ставки рефинансирования прибыль получит и ЦБ РФ.
Прежде чем перейти к ставке рефинансирования ЦБ на 2017 год, рассмотрим, как с ее помощью происходит управление денежной политикой государства.
Если ЦБ решит понизить рефставку, кредиты обычных банков тоже подешевеют. Снижение ставок потребительских кредитов увеличит число заемщиков, а значит, последует повышение товарного спроса. Вслед за спросом начинается рост цен, в итоге растет и инфляция.
Для обуздания инфляции ЦБ повышает ставку рефинансирования и срабатывает та же последовательность, но «с противоположным знаком»: кредиты банков дорожают, заемщиков становится меньше, спрос падает, цены стабилизируются, инфляция замедляется.
Где применяется ставка рефинансирования в 2017 году
Довольно часто не только банки, но и предприниматели, а также бухгалтеры работают с рефставкой, например когда:
- налогоплательщику предоставляется отсрочка или рассрочка по уплате налога и на сумму долга начисляются проценты (п. 4 ст. 64 НК РФ),
- рассчитываются пени по налогам и прочим обязательным платежам (1/300 от ставки рефинансирования ЦБ в 2017 г.),
- исчисляют НДФЛ: с материальной выгоды, с процентов по банковским вкладам, по договорам добровольного страхования жизни, с процентов по кредитам, полученным для сделок с ценными бумагами и т.д.,
- определяют размер компенсации работнику за задержку выплаты зарплаты или опоздание при возврате излишне удержанной суммы НДФЛ,
- начисляют различные штрафы.
Ставка рефинансирования: 2017 год
В 2013 году ЦБ ввел ключевую ставку – это минимальный процент, под который Банк России дает кредиты банкам на недельный срок, и максимальная ставка, по которой он принимает от них деньги на депозиты. Именно от ключевой ставки зависит, какие проценты банки установят по своим кредитам для заемщиков. Как она соотносится со ставкой рефинансирования ЦБ РФ в 2017 году?
Сегодня, говоря о ключевой ставке, подразумевают и ставку рефинансирования. Это связано с тем, что до 2016 года она устанавливалась независимо от ключевой (в декабре 2015 г.: 8,25% - рефставка, 11% - ключевая ставка), но с 01.01.2016 ЦБ РФ принял решение уравнять оба показателя. Ставка рефинансирования 2016-2017 г.г. автоматически стала равной ключевой ставке (11% с 01.01.2016г.), что вызвало повышение размера зависящих от рефставки платежей, включая пени.
В дальнейшем ключевая ставка снижалась, и на сегодня она остается на уровне сентября 2016 года. Наглядно отражает динамику и уровень ставки рефинансирования в 2017 году таблица ниже.
Прогноз ставки рефинансирования на 2017 год
3 февраля 2017 г. на Совете директоров ЦБ РФ решено оставить ключевую ставку на уровне 10,0%, хотя многими прогнозировалось ее снижение. Таковой она останется как минимум до 24.03.2017 г. когда состоится очередной Совет.
Сейчас многие эксперты говорят о снижении шансов на пересмотр ставки рефинансирования в 2017 году. Во всяком случае, до конца первого полугодия изменений, скорее всего, не произойдет. К концу 2017 года прогнозируется снижение роста инфляции до 4%, в связи с чем нет и предпосылок для снижения ключевой ставки ЦБ. Если же инфляция в течение всего года останется на сегодняшнем уровне 5%, то и ставку рефинансирования на 2017 год ЦБ РФ менять не будет.
БАНК РОССИИ ПРИНЯЛ РЕШЕНИЕ
СНИЗИТЬ КЛЮЧЕВУЮ СТАВКУ НА 50 Б.П., ДО 8,50% ГОДОВЫХ
Совет директоров Банка России 15 сентября 2017 года принял решение снизить ключевую ставку на 50 б.п., до 8,50% годовых. Совет директоров отмечает, что инфляция находится вблизи 4%, а экономика продолжает расти. На фоне благоприятной динамики цен ряда товаров и услуг возобновилось снижение инфляционных ожиданий, однако они еще не закрепились на низком уровне. Среднесрочные риски превышения инфляцией цели преобладают над рисками устойчивого отклонения инфляции вниз. Для поддержания инфляции вблизи 4% Банк России продолжит проведение умеренно жесткой денежно-кредитной политики.
Совет директоров Банка России, принимая решение по ключевой ставке, исходил из следующего.
Динамика инфляции. Инфляция находится вблизи 4%. После повышения до 4,4% в июне инфляция в августе составила 3,3%. Продолжается снижение инфляции на рынке непродовольственных товаров, рост цен на услуги стабилизировался около 4%. Сохраняется высокая однородность инфляции по потребительской корзине и по регионам. Замедляется рост цен на продовольственные товары благодаря сезонному удешевлению плодоовощной продукции, которое оказалось сильнее предварительных оценок.
По мере формирования низкой инфляции вклад волатильных компонентов, к которым, в частности, относятся цены на плодоовощную продукцию, в общее изменение индекса потребительских цен становится более заметным. Конъюнктурные факторы в течение 2018 года будут приводить к тому, что инфляция может находиться как выше, так и ниже 4%. Выраженные изменения цен на наиболее часто покупаемые населением товары и услуги достаточно быстро отражаются в динамике инфляционных ожиданий. Для сохранения инфляции вблизи 4% необходимо снижение чувствительности инфляционных ожиданий к изменениям ценовой конъюнктуры.
Денежно-кредитные условия. Денежно-кредитные условия продолжают поддерживать склонность населения к сбережениям на фоне повышения экономической активности и восстановления текущих доходов. Ставки по банковским операциям в реальном выражении остаются в положительной области. При этом номинальные ставки по кредитам продолжают снижаться под влиянием как ранее произошедшего, так и ожидаемого участниками рынка снижения ключевой ставки. Банки смягчают неценовые условия кредитования выборочно, продолжая тщательно отбирать заемщиков. Консервативный подход банков наряду с проведением умеренно жесткой денежно-кредитной политики способствует формированию условий, необходимых для закрепления инфляции около 4% и дальнейшего снижения инфляционных ожиданий.
Экономическая активность. Увеличение ВВП во II квартале превзошло прогнозные оценки. Поддержку экономическому росту оказали инвестиционный и потребительский спрос, а также восстановление производственных запасов. Увеличение потребительского спроса в текущих денежно-кредитных условиях не создает существенных инфляционных рисков при расширении предложения товаров и услуг. Во II квартале продолжился рост выпуска обрабатывающей промышленности, началось увеличение строительных работ. Существенный вклад в повышение темпов роста экономики внесли торговля, добыча полезных ископаемых. В отдельных отраслях ускорение роста было связано как с устойчивыми, так и с разовыми факторами, влияние которых во втором полугодии, вероятно, уменьшится, что отчасти подтверждается статистическими данными в июле. С учетом положительной динамики II квартала прогноз прироста ВВП по итогам 2017 года повышен до 1,7 - 2,2%.
При этом оценка Банком России траектории экономического развития на среднесрочную перспективу остается прежней. Экономика находится вблизи потенциального уровня. Ограничениями для экономического роста могут стать дефицит производственных мощностей, а также ситуация на рынке труда, где возможен дефицит квалифицированных кадров в отдельных сегментах. В дальнейшем темп прироста ВВП выше 1,5 - 2% в год будет достижим при условии проведения структурных преобразований.
Инфляционные риски. Среднесрочные риски превышения инфляцией 4% преобладают над рисками устойчивого отклонения инфляции вниз от 4%.
В ближайшие полгода колебания цен на продовольственные товары будут оставаться источником волатильности инфляции. Динамика продовольственных цен будет зависеть от качества и сохранности урожая. Краткосрочные факторы, связанные с продовольственным рынком, могут привести к временному отклонению инфляции как вверх, так и вниз от 4%, но оно не будет иметь устойчивый характер.
Основные источники среднесрочных инфляционных рисков не изменились. Во-первых, они связаны с возможными колебаниями цен на мировых сырьевых и товарных рынках. Реализация бюджетного правила будет содействовать снижению рисков, связанных с динамикой цен на нефть. Во-вторых, усиление структурного дефицита трудовых ресурсов может привести к значимому отставанию темпов роста производительности труда от роста заработной платы. В-третьих, источником инфляционного давления может стать изменение модели поведения домашних хозяйств, связанное с существенным уменьшением склонности к сбережению. В-четвертых, сохраняется повышенная чувствительность инфляционных ожиданий к изменению цен на отдельные группы товаров и услуг и курсовой динамике.
С учетом этих факторов для закрепления инфляции вблизи цели потребуется сохранение умеренно жестких денежно-кредитных условий.
На горизонте ближайших двух кварталов Банк России допускает возможность снижения ключевой ставки. Принимая решение по ключевой ставке, Банк России будет исходить из оценки рисков существенного и устойчивого отклонения инфляции от цели, а также динамики потребительских цен и экономической активности относительно прогноза.
Следующее заседание Совета директоров Банка России, на котором будет рассматриваться вопрос об уровне ключевой ставки, запланировано на 27 октября 2017 года. Время публикации пресс-релиза о решении Совета директоров Банка России - 13:30 по московскому времени.
Банк России обновил ключевую ставку. Посмотрите, какое значение ставки действуют на сегодня, скачайте полную таблицу ставок рефинансирования ЦБ РФ на 2019 год и предыдущие периоды.
Значение ставки рефинансирование ЦБ РФ на сегодня (2019)
ЦБ РФ отменил понятие ставки рефинансирования в 2016 году, теперь она называется ключевая. Банк России периодически утверждает размер ключевой ставки, величина которой соответствует ставке рефинансирования. 14 июня 2019 года ЦБ впервые в этом году снизил этот показатель. Смотрите ниже, какой размер действует на сегодня.
На сегодня ставка рефинансирования, утвержденная ЦБ РФ, составляет 7.5%. Она действует с 17 июня 2019 года (информация размещена на официальном сайте Банка России). Это первое понижение за текущий год – до этого показатель не менялся с декабря 2018 года.
Таблица изменения ставки рефинансирования в 2019 году
Процентная ставка (рефинансирования) изменялась Центральным банком РФ несколько раз. Ниже посмотрите полную таблицу значений ставки в 2018 - 2019 годах.
|
Период действия |
||
|---|---|---|
|
Информация ЦБ от 14.06.2019 |
||
|
Информация ЦБ от 14.12.2018 |
||
| С 17 сентября по 16 декабря 2018 года | 7, 5% | Информация ЦБ от 14.09.2018 |
| С 26 марта 2018 года по 16 сентября 2018 года | 7.25% | Информация ЦБ от 23.03.2018 |
| С 12 февраля 2018 года по 25 марта 2018 года | 7.5% | Информация ЦБ от 09.02.2018 |
| С 18 декабря 2017 года по 11 февраля 2018 года | 7.75% | Информация ЦБ РФ от 15.12.2017 |
| С 30 октября 2017 года по 17 декабря 2017 года | 8,25% | Информация ЦБ РФ от 27.10.2017 |
| С 18 сентября по 29 октября 2017 года | 8,50% | Информация ЦБ РФ от 15.09.2017 |
|
Информация ЦБ РФ от 16.06.2017 и 28.07.2017 года |
||
|
Информация Банка России от 28.04.2017 |
||
|
Информация Банка России от 24.03.2017 |
||
|
Информация Банка России от 16.09.2016 |
||
|
Информация Банка России от 10.06.2016 |
||
|
Указание Банка России от 11.12.2015 № 3894-У |
Ставка рефинансирования ЦБ РФ на 2018-2019 год
Следующее заседание Совета директоров Банка России, на котором будет рассматриваться вопрос об уровне ключевой ставки, запланировано на 26 июля 2019 года. Время публикации пресс-релиза о решении Совета директоров Банка России - 13:30 по московскому времени. По прогнозам ставка рефинансирования ЦБ РФ может еще снизить.
Как проверить ставку на сегодня на официальном сайте ЦБ РФ
Проверить действующую на сегодня ставку вы можете на официальном сайте ЦБ РФ cbr.ru
Важно! На официальном сайте Центрального банка смотрите значение ключевой ставки на сегодня. С 1 января 2016 года ставка рефинансирования равна значению ключевой.
Для чего бухгалтеру знать величину ставки рефинансирования
Бухгалтеру необходимо знать величину ставки рефинансирования в следующих случаях:
- Расчет пеней за несвоевременную уплату налогов и сборов;
- Расчет материальной выгоды от экономии на процентах при расчете НДФЛ;
- Расчет компенсации за задержку выплаты зарплаты и иных подобных выплат.
Срочная новость : Минфин разрабатывает
Ниже мы разберем на примерах, как в этих случаях используется ставка рефинансирования в 2019 году, и как влияет ее изменение на расчет.
Пени за несвоевременную уплату налогов и сборов
Любая задержка при уплате налогов и сборов влечет необходимость уплаты пеней. Размер пеней определяется по формуле:
Пример. Расчет пени
25 апреля 2019 года бухгалтер сдал декларацию по НДС за 1 квартал 2019 года, а 1/3 налога перечислил в бюджет только 30 апреля. Размер налога к уплате составил 400 000 руб.
Таким образом, компания просрочила уплату налога на 4 дня (с 26.04 по 29.04).
Ставка рефинансирования в этот период не менялась и составила 7,75 %.
Одновременно с уплатой налога необходимо перечислить пеню в размере 413.33 руб. (400 000 руб. * 7,75 % : 300 * 4 дня)
Важно! Если ставка рефинансирования в периоде просрочки уплаты менялась, то при расчете пеней используйте соответствующие значения по периодам их действия.
Материальная выгода от экономии на процентах
В 2019 году датой получения дохода физическим лицом от экономии на процентах будет последний день месяца, поэтому бухгалтер должен знать величину процентной ставки (рефинансирования) ЦБ РФ на сегодня.
Используйте следующую формулу для расчета величины материальной выгоды:
Важно! Для расчета материальной выгодны от экономии на процентах не имеет значение изменений ставки «внутри» месяца.
Компенсация за задержку выплаты зарплаты
Компенсация за задержку выплат в пользу работника рассчитывается исходя из 1/150 ставки рефинансирования, действующей на сегодня. Используйте следующую формулу:

Пример. Расчет компенсации
Компания задержала выплату заработной платы за январь 2019 на 10 дней. Общая сумма задолженности составила 500 000 руб.
Ключевая ставка в январе 2018 года – 7,75 %.
Сумма компенсации составила 2 руб. (500 000 руб. / 150 * 7,75% * 10 дней)
Важно! Если ставка в периоде задержки выплаты сотрудникам менялась, то при расчете компенсации используйте соответствующие значения по периодам их действия.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации