
Кбк штраф прибыль. Кбк налог на прибыль
В поле 104 платежного поручения организации при уплате налога на прибыль должны указать КБК, соответствующий этому налогу.
Обычный налог на прибыль (не с дивидендов, полученных от иностранных компаний, и не с доходов по государственным/муниципальным ценным бумагам) распределяется между федеральным или региональным бюджетами. Соответственно, при уплате налога на прибыль обычному плательщику (который не является участником консолидированной группы налогоплательщиков) необходимо для каждого из этих бюджетов оформить свою платежку, в которой указать КБК, привязанный к конкретному бюджету (Приказ Минфина России от 08.06.2018 N 132н):
Пени по налогу на прибыль: КБК-2019
Пени по налогу на прибыль, так же, как и сама сумма налога, распределяются между бюджетами:
КБК (штрафы): налог на прибыль
При уплате штрафа по налогу на прибыль в платежке укажите один из ниже приведенных КБК в зависимости от бюджета:
КБК: налог на прибыль с дивидендов
При уплате «дивидендного» налога на прибыль КБК зависит от того, кто и кому выплатил дивиденды:
КБК: налог на прибыль с доходов в виде прибыли КИК
Уплачивая налог с доходов в виде прибыли контролируемой иностранной компании, нужно указать КБК 182 1 01 01080 01 1000 110. Если же нужно уплатить пени или штраф, то в платежке указываются КБК 182 1 01 01080 01 2100 110 или 182 1 01 01080 01 3000 110 соответственно.
КБК: налог на прибыль с доходов по государственным и муниципальным ценным бумагам
Для уплаты этой разновидности налога на прибыль предусмотрен свой КБК - 182 1 01 01070 01 1000 110. Пени по этому налогу уплачиваются на КБК 182 1 01 01070 01 2100 110, а штраф — 182 1 01 01070 01 3000 110.
ПК «Налогоплательщик ПРО»
ПК "Налогоплательщик" - предназначен для ведения бухгалтерского учета, подготовки бухгалтерской и налоговой отчетности в ФНС, ПФР, ФСС, ФСРАР в электронном виде на магнитных или бумажных носителях в утвержденных формах и форматах, в том числе для передачи по телекоммуникационным каналам связи (ТКС) с электронно-цифровой подписью (ЭЦП).
скачать последнюю версию
2019.6.10
Календарь
| 28 | 29 | 30 | 31 | 1 | 2 | 3 |
| 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 11 | 12 | 13 | 14 | 15 | 16 | 17 |
| 18 | 19 | 20 | 21 | 22 | 23 | 24 |
| 25 | 26 | 27 | 28 | 29 | 30 | 1 |
Что нового?
Добавлен новый режим: "Зарплата и кадры -> Начисление дивидендов"
В режим "Импорт из программ Бухсофт" добавлена возможность импорта из ПО "Бухсофт Упрощенная система"
Реализован импорт данных из программных продуктов БухСофт. Меню "Настройки и сервис", "Импорт, экспорт", "Импорт из программ Бухсофт"
Реализован вывод формы П-4 (статистика) на магнитный носитель
Налоговая декларация о предполагаемом доходе физического лица (форма 4-НДФЛ, кнд 1151021). Новый формат 5.03.
Налоговая декларация по налогу на добавленную стоимость (НДС, кнд 1151001). Новый формат 5.06.
Новая форма по налогу на имущество организаций. Формат 5.05. Применяется начиная с первого квартала 2019 года.
Добавлен новый режим: Отчетность, налоги и взносы -> 2-НДФЛ -> Справки в разные ОКТМО. Предназначен для формирования справок 2-НДФЛ за 2018 год по разным ОКТМО в разные диапазоны месяцев
Для плательщиков ЕСХН (с 2019 г. стали плательщиками НДС): в настройках значений по умолчанию (на закладке "Спецрежимы") добавлена возможность исключения НДС из суммы операции, отражаемой в Книге учета доходов и расходов
В разделе статистика появился новый документ: "Сведения об инвестициях в нефинансовые рынки (форма № П-2)"
Реализован новый функционал "Мониторинг контрагента". Функционал доступен из пункта меню: Настройки и Сервис -> Мониторинг контрагента, а так же по кнопке "Мониторинг контрагента" в справочнике организаций
Для обмена с контрагентами юридически значимыми документами: электронными версиями Счетов-фактур, УПД, Торг-12 и Актов, в рамках существующих систем электронного документооборота, реализована их выгрузка в утвержденных ФНС форматах XML (Приказы ФНС № ММВ-7-15/155 и № ММВ-7-10/552)
КБК налог на прибыль
Сумма обязательного ежемесячного или квартального платежа в пользу ФНС распределяется между бюджетами РФ разного уровня. КБК налога на прибыль – цифровое обозначение, необходимое для привязки перевода к конкретному бюджету и оформления платежного документа.
Налог на выручку вносится юридическими лицами, зарегистрированными в РФ. При выборе льготных режимов, например, ЕСХН или УСН налог на прибыль организации по КБК не переводится.
Нюансы уплаты налога на прибыль по разным КБК
Подлежащая оплате сумма в 2017-2020 годах распределяется в следующем порядке:
- 3% от налоговой базы переходит в пользу бюджета РФ.
- 17% от налоговой базы перечисляют в пользу бюджета субъекта РФ.
Таблица с КБК по налогу на прибыль
| Наименование налога | Тип КБК | Код |
|---|---|---|
| Налог на прибыль организаций (за исключением консолидированных групп налогоплательщиков), зачисляемый в федеральный бюджет | Налог | 182 1 01 01011 01 1000 110 |
| Пени | 182 1 01 01011 01 2100 110 | |
| Штрафы | 182 1 01 01011 01 3000 110 | |
| Налог на прибыль организаций (за исключением консолидированных групп налогоплательщиков), зачисляемый в бюджеты субъектов РФ | Налог | 182 1 01 01012 02 1000 110 |
| Пени | 182 1 01 01012 02 2100 110 | |
| Штрафы | 182 1 01 01012 02 3000 110 | |
| Налог на прибыль организаций консолидированных групп налогоплательщиков, зачисляемый в федеральный бюджет | Налог | 182 1 01 01013 01 1000 110 |
| Пени | 182 1 01 01013 01 2100 110 | |
| Штрафы | 182 1 01 01013 01 3000 110 | |
| Налог на прибыль организаций консолидированных групп налогоплательщиков, зачисляемый в бюджеты субъектов РФ | Налог | 182 1 01 01014 02 1000 110 |
| Пени | 182 1 01 01014 02 2100 110 | |
| Штрафы | 182 1 01 01014 02 3000 110 | |
| Налог на прибыль организаций при выполнении соглашений о разделе продукции, заключенных до вступления в силу Федерального закона от 30 декабря 1995 года №225-ФЗ «О соглашениях о разделе продукции» и не предусматривающих специальные налоговые ставки для зачисления указанного налога в федеральный бюджет и бюджеты субъектов РФ | Налог | 182 1 01 01020 01 1000 110 |
| Пени | 182 1 01 01020 01 2100 110 | |
| Штрафы | 182 1 01 01020 01 3000 110 | |
| Налог на прибыль организаций с доходов иностранных организаций, не связанных с деятельностью в РФ через постоянное представительство, за исключением доходов, полученных в виде дивидендов и процентов по государственным и муниципальным ценным бумагам | Налог | 182 1 01 01030 01 1000 110 |
| Пени | 182 1 01 01030 01 2100 110 | |
| Штрафы | 182 1 01 01030 01 3000 110 | |
| Налог на прибыль организаций с доходов, полученных в виде дивидендов от российских организаций российскими организациями | Налог | 182 1 01 01040 01 1000 110 |
| Пени | 182 1 01 01040 01 2100 110 | |
| Штрафы | 182 1 01 01040 01 3000 110 | |
| Налог на прибыль организаций с доходов, полученных в виде дивидендов от российских организаций иностранными организациями | Налог | 182 1 01 01050 01 1000 110 |
| Пени | 182 1 01 01050 01 2100 110 | |
| Штрафы | 182 1 01 01050 01 3000 110 | |
| Налог на прибыль организаций с доходов, полученных в виде дивидендов от иностранных организаций российскими организациями | Налог | 182 1 01 01060 01 1000 110 |
| Пени | 182 1 01 01060 01 2100 110 | |
| Штрафы | 182 1 01 01060 01 3000 110 | |
| Налог на прибыль организаций с доходов, полученных в виде процентов по государственным и муниципальным ценным бумагам | Налог | 182 1 01 01070 01 1000 110 |
| Пени | 182 1 01 01070 01 2100 110 | |
| Штрафы | 182 1 01 01070 01 3000 110 | |
| Налог на прибыль организаций с доходов в виде прибыли контролируемых иностранных компаний | Налог | 182 1 01 01080 01 1000 110 |
| Пени | 182 1 01 01080 01 2100 110 | |
| Штрафы | 182 1 01 01080 01 3000 110 |
Программа поможет избежать распространенных ошибок при заполнении платежных документов и потери переводов. Оплатить налог на прибыль по КБК в 2017 году можно по представленным выше значениям.
скачать программу
Одной из самых больших глав Налогового кодекса России является 25-ая глава, содержащая положения о налоге на прибыль - главном фискальном платеже для юридических лиц.
Методы определения доходов и отнесения расходов, указанные в статьях главы, используются для исчисления базы и других налогов кодекса.
Тонкости и сложности расчета прибыли, сопровождения налогового и синхронно с ним бухгалтерского учета, соответствий между ними, представления ежемесячных авансовых расчетов и прочие требования налогообложения прибыли придают данному разделу кодекса первостепенную важность перед бухгалтерами. Ведь незначительные ошибки - случайные или умышленные - могут расцениваться налоговыми инспекторами как нарушение законодательства и повлечь наложения налоговых санкций в виде блокирования счетов, начисления пеней и штрафов.
Общие сведения
Пеня как вид правового наказания за нарушения сроков по тем или иным договорам существует с древних времен, на что указывает этимология слова.
Гражданский кодекс России в статье 330 приводит значение этого термина - средства денег, определенная законодательно либо в контракте, которую должник передает долгополучателю в случае недобросовестного выполнения или невыполнения своих обязанностей, в узком смысле - в случае нарушения срока.
Долгополучатель вправе требовать погасить долг в виде штрафа и/или пени и не обязан подтверждать причиненный ему просрочкой ущерб.
Если должник не несет ответственности за срок выполнения обязательств, то он освобождается от уплаты неустойки. Точнее кредитор даже не может требовать от него это.
Пеня по налогу на прибыль
Пеня используется как метод воздействия на недобросовестных налогоплательщиков при просрочке уплаты или неуплаты налога на прибыль и платежей-авансов, о чем говорится в статье 286 кодекса.
Расчёт пени
Для расчета пени в результате просрочки применяется стандартная математическая формула:
П = Н * СР / 300 * Д,
в которой П - пеня,
Н - возникшая недоимка - налог или аванс,
СР - ключевая ставка, которая равняется ставке рефинансирования Центробанка,
Д - число дней нарушения срока.
Уменьшение пени
В другом Постановлении центральный аппарат ВАС - за номером 157 от июля 2013 года - размер пени допустимо снизить на сумму авансовых платежей, если есть следующие условия:
- по завершении года исчисленный налог к уплате не превышает размер квартальных авансов по соответствующим периодам;
- по окончании отчетного периода авансы каждого квартала не превышают выплаты каждого месяца по налогу на прибыль.
Пленум суда в вышеупомянутом документе не дает инструкцию по уменьшению. Правовые нормы действия пришлось раскрывать Минфину, послав соответствующие письма для публикации в 2009 и 2010 годах.
В соответствии с инструкциями Минфина уменьшение осуществляется:
- в ситуации равенства размеров налога к уплате либо квартальных авансов и общему размеру за год авансовых платежей за каждый месяц. Неустойка начисляется только на недоимку;
- в ситуации превышения размеров налога к уплате либо авансов каждого квартала над авансовыми платежами каждого месяца.
При этом суммарный размер авансовых платежей приравнивается оставшемуся к перечислению налогу за год.
Формула:
ЕМА1 + ЕМА2 + ЕМА3 = ЕКА = Н,
где ЕМА1, ЕМА2, ЕМА3 - авансы по месяцам,
ЕКА - аванс за квартал,
Н - налог за год.
Сумма ежемесячного платежа должна правиться согласно размеру аванса за квартал либо налога за год и прибыли в отчетном/налоговом периоде.
Формула:
ЕМА = ЕКА / 3 = Н / 3.
Полученный результат - ежемесячный аванс после корректировки - станет основой для начисления неустойки в виде пени. А если средства, перечисленные в период, превышают размер ежеквартального аванса, то пеня не может быть начислена.
Сроки по НПО
В налоговом календаре каждого бухгалтера сроки обязательств по 25-ой главе занимают важнейшее место.
По состоянию на 2018 год кодекс содержит следующие срочные платежи:
- по окончанию налогового года - налог на прибыль;
- по окончанию квартала - аванс за квартал;
- по окончанию месяца - аванс за месяц.
Предприятие самостоятельно избирает отчетный период - квартал либо месяц. С экономической точки зрения привлекательнее квартальный отчетный период, поскольку авансовый платеж за квартал вбирает итоговую прибыль за 3 месяца, тогда как в течение месяца сумма прибыли способна меняться, что создает нестабильность платежей. Другим преимуществом трехмесячных авансов является уменьшение количества отчетов как в объеме, так и в частоте представления.
Статьи 287 и 289 утверждают один срочный предел перевода налога в бюджеты по завершении налогового периода и сдачи декларации - до наступления 28 марта будущего периода.
Такое же число следующего месяца - 28-ое - установлено для перевода квартальных авансовых платежей по завершении отчетного периода и сдачи авансовых расчетов.
При авансах каждого месяца перечислить сумму требуется до 28 числа этого же месяца - за февраль аванс необходимо перевести до 28 февраля.
Сроки
Сроки начисления
Уточнение дня начала начисления неустойки в виде пени требует взаимосвязи со сроками и ситуациями перевода налога и авансов по нему, чему посвящены статьи 285 и 286 кодекса.
Если нарушен, например, период для перевода аванса, то неустойка начисляется до наступления одной из дат:
- установленное время уплаты авансового платежа;
- время погашения недоимки.
Пример. ООО «Россия» за первые три месяца 2017 года уплачивает авансовые платежи по следующему графику:
- за первый месяц - до 30 января;
- за второй месяц - до 28 февраля;
- за третий месяц - до 28 марта.
Пеня вступает в силу за две просрочки:
- за промежуток, начавшийся 28 февраля и завершившийся 2 марта;
- с 28 марта до 6 апреля.
Арбитражная практика в вопросе дает разъяснения о том, что за просрочку пеня исчисляется с первого дня нарушения до дня погашения недоимки. А в Постановлении Пленума Высшего арбитражного суда за номером 57 периода 2013 года не дает пояснения в этой теме.
Таким образом, не имея для подтверждения арбитражных обычаев, плательщики вправе считать последним днем для накручивания пени день уплаты долгов.
- за первую просрочку пеня начисляется за 2 дня;
- за вторую - за 7 дней (без учета выходных этого отрезка).
Документация
КБК
Согласно Бюджетному кодексу поступления налога на прибыль делятся бюджетами федерального и регионального уровней - по ставкам 2 % и 18 % соответственно.
На сайте ФНС приведены следующие коды доходов государственных бюджетов:
- 182 1 01 01011 01 2100 110 — часть налога на прибыль, распределяющаяся в федеральную казну, и пени по нему;
- 182 1 01 01012 02 2100 110 — часть налога на прибыль, распределяющаяся в региональную казну, и пени по нему;
- 182 1 01 01013 01 2100 110 — часть налога на прибыль для налогоплательщиков, образовавших консолидированную группу, распределяющаяся в федеральную казну, и пени по нему;
- 182 1 01 01014 02 2100 110 — часть налога на прибыль для налогоплательщиков, образовавших консолидированную группу, распределяющаяся в региональную казну, и пени по нему;
- 182 1 01 01020 01 2100 110 — часть налога на прибыль для налогоплательщиков, применяющих специальный режим в виде соглашения о разделе продукции, распределяющаяся в федеральный и региональный бюджеты, и пени по нему;
- 182 1 01 01030 01 2100 110 — часть налога на прибыль для зарубежных налогоплательщиков, не действующих в России посредством представительств, и пени по нему;
- 182 1 01 01040 01 2100 110 — часть налога на прибыль в виде дохода от дивидендов между российскими юридическими лицами, и пени по нему;
- 182 1 01 01050 01 2100 110 — часть налога на прибыль в виде дохода от дивидендов зарубежных предприятий, полученных от российских фирм, и пени по нему;
- 182 1 01 01060 01 2100 110 — часть налога на прибыль в виде дохода от дивидендов российских предприятий, полученных от зарубежных фирм, и пени по нему;
- 182 1 01 01070 01 2100 110 — часть налога на прибыль от доходов по государственным и местным ценным бумагам, и пени по нему.
Банковский документ в 2018 году
Поручение для уплаты неустойки имеет сходства с аналогичным документом для уплаты налога:
- статус плательщика;
- получатель;
- администратор доходов.
Отличием платежного поручения по пени являются:
Графа 104. КБК Узнать код бюджетных доходов можно по цифрам 2100 в порядковых номерах с 14 по 17 КБК. Изменения, вступившие в налоговое законодательство в 2015 году, коснулись графы 110 платежного поручения. До 2015 года в данном поле идентифицировалась пеня по шифру. Теперь, когда законодатель выделил КБК по пени числами 2100, эта графа не заполняется;
Графа 106. Основание денежного перевода. Если производятся текущие платежа — налоги, то в поле проставляется «текущие платежи».
- Если налогоплательщик рассчитывает размер пени сам и добровольно уплачивает его. Тогда в поле ставится значение ЗД - добровольное погашение;
- Если налогоплательщик уплачивает неустойку вслед за вручением требования от налоговой инспекции. Тогда в поле проставляется код ТР - требование об уплате;
- Если пеня уплачивается после формирования акта по проверке, то в платежке указывается значение АП;
Графа 107. Период. Код этой графы также коррелирует с обстоятельствами уплаты.
- Добровольное перечисление - 0 или «месячные платежи» + месяц и год;
- Перечисление по требованию - дата, обозначенное инспекцией в требовании;
- Перечисление по акту - 0.
Образец платежного поручения по пени можно скачать по ссылке ниже
С порядком заполнения реквизитов можно ознакомиться на сайте КонсультантПлюс .
Изменения и нюансы
На 2018 год налоговые инспекции могут получить право начислять пеню и по имущественному налогу для обычных физических лиц, до сих пор освобожденного от данного платежа.
Начисление неустойки организация обнаруживает, как правило, вслед за вручением требования об уплате налогов, штрафов, пеней.
Налоговый кодекс не предусматривает границ для погашения пени, оставляя это на усмотрение субъектов бизнеса, так как быстрая уплата неустойки в их же интересах.
Если платежное поручение на уплату задолженностей отправлено в банковскую организацию вовремя, а просрочка произошла из-за нарушения сроков самим банком и налоговая инспекция инкриминировала пеню за этот период, то лицу необходимо заявить в инспекцию о перерасчете и указать на неправомерность пени. Если налоговый орган откажет корректировать суммы, то допустимо обжалование решения в арбитражном порядке.
Если просрочка возникла в результате ожидания письменных пояснений от налоговой инспекции, то статья 75 кодекса освобождает этот период от накручивания пени. Такое же правило действуют в случае ожидания разъяснений от иных органов власти, обозначенных в статье 34.
Что касается налоговых агентов, то и они могут оказаться в числе плательщиков пени.
Заключение
Пеня - не прямая налоговая санкция, а скорее гарантия для бюджетов России поступления необходимых платежей.
Организациям во избежание начисления пени достаточно контролировать своевременную уплату налогов и представления деклараций, поскольку суммы налога и авансов по налогу на прибыль обычно большие и всякий день неустойки дорого обходиться компании.
Если упустить начисление пени из виду, о ее наличии плательщик узнает лишь из требования об уплате, в котором будут еще и размеры недоимки и штрафов по нарушениям.
В расчет включается ставка рефинансирования Банка России, которая не является фиксированной величиной. Раньше Центробанк публиковал значение ставки на периоды на своем официальном сайте.
С КБК, или кодом бюджетной классификации, знакомо каждое предприятие. Организации, начисляющие и уплачивающие налоги, отправляют деньги именно по таким кодам. Все бюджетные организации имеют свой код, по которому оператор направляет денежные средства.
Одна ошибка, допущенная в реквизитах, может привести в «зависанию» суммы. Соответственно, деньги не попадут вовремя, куда нужно. Это может привести к штрафным санкциям и пеням от налоговой. И тогда уже вашей организации придётся узнавать КБК по пени по налогу на прибыль в бюджет субъекта РФ.
Если случилось так, что в вашей фирме произошла просрочка очередного платежа, то нужно быть готовым к тому, что придется заплатить штраф и пеню. Начисление пени стоит сделать самостоятельно в зависимости от дней просрочки.
Сами платежи производятся по различным кодам. Куда не были доплачены денежные средства, тот КБК по пени указывается:
КБК по штрафам:
Законодательно НИ указаны сроки оплаты налогов. Все организации, которые занимаются предпринимательством, обязаны уплачивать в государственную казну денежные суммы. Эти суммы исчисляют компании на основании своей прибыли.
После того как был произведен расчет и начислен налог, нужно произвести оплату. Для этого существует свой КБК налог на прибыль.
КБК налог на прибыль
Организации в ходе своей деятельности получают прибыль, на которую обязаны платить налог государству. В зависимости от субъекта, организации оплачивают стандартный налог 20%.
- 2% — отправляется в федеральную казну.
- 18% — идёт в региональный бюджет.
Налог на прибыль платят организации, которые работают на ОСНО. Компании, использующие другие виды налоговых систем: УСН, ЕНВД — отплачивают единый налог.
Если ваша организация работает на общей системе налогообложение, то платит налог с полученной прибыли. Соответственно, в платёжном документе указывается код КБК:
Эти реквизиты вносят все плательщики налогов, кроме групп налогоплательщиков, состоящих в товарищеском союзе, и иностранных компаний.
Стандартная налоговая ставка составляет 20%. Минимальная ставка, которую могут установить местные власти, составляет 13,5%. Процент, уходящий в федеральный бюджет, неизменен в любом случае.
По истечении отчетного периода следует заполнить декларацию и осуществлять налоговые платежи. В платежных документах указываются коды КБК. На основании этих данных и отправляются деньги.
КБК пени в Федеральный бюджет
Если компания по каким-то причинам просрочила платеж, происходит начисление пени и штрафов. Существует КБК на пени по налогу на прибыль в федеральный бюджет, который представляет из себя 20-значный набор цифр. Итак, если вам нужно отправить деньги в федеральный бюджет по пени:
- 182 1 01 01011 01 2100 110 – КБК.
При отправлении в региональный фонд КБК пени:
- 182 1 01 01012 02 2100 110.
При заполнении платежных документов обязательно внимательно проверяйте, куда направляются деньги.
Каждый код КБК — это определенная организация. При малейших ошибках деньги попадут не по адресу. Несвоевременная оплата может привести к новым штрафам и пени.
Налог на прибыль и КБК
Все компании, занимающиеся определенным видом деятельности, получают прибыль и обязаны платить государству налог с этой прибыли. Вся финансовая деятельность предприятий непосредственно привязана к налогу на прибыль.
Для всех бухгалтерских операций и заполнения платежных документов есть свои КБК.
Разберем КБК пени по налогу на прибыль.
182 1 01 01011 01 2100 110 – КБК пени по налогу в казну федеральную.
182 – Код государственного органа.
1 – код дохода.
01 – налоговый код.
01011 – статья дохода.
01 – уровень бюджета (федеральный или региональный).
2100 – причина платежа (пени, налог, штраф).
110 – классификация прибыли (дохода). Налоговый, неналоговый, собственник.
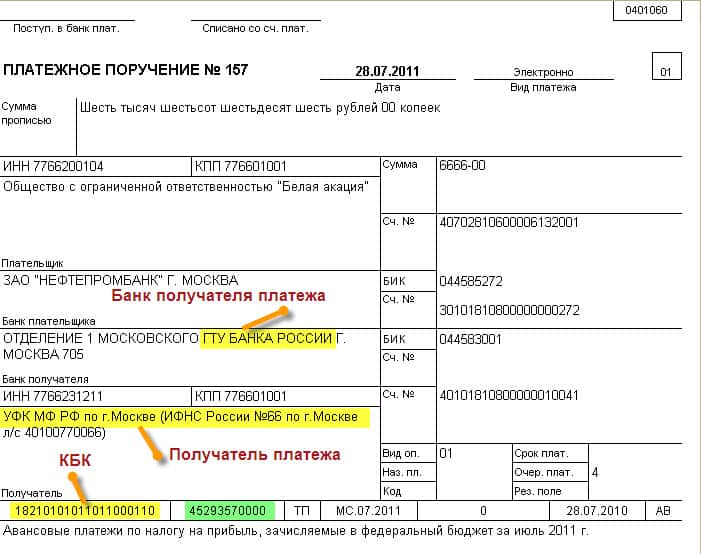
Правильность и аккуратность при внесении реквизитов поможет избежать предприятию лишних расходов. Своевременная оплата налогов не повлечет за собой штрафные секции со стороны НИ.
Какие КБК заполнять при оплает налогов на 2017 год? Куда вносится КБК в платежном поручении?
Правильное оформление платежных документов – обязательное условие для благополучного выполнения финансовой операции, например, по уплате налогов или страховых взносов. На основании Приказа Минфина РФ 01.07.2013 № 65н подготовлены новые КБК на 2017 год. Коды бюджетной классификации на 2017 год – важные реквизиты документа, которые нужно заполнять правильно. Чуть ниже можно найти таблицу с новыми кодами на 2017 год с расшифровкой. В данной статье учтены все изменения КБК, предусмотренные Приказом Приказ Минфина России от 07.12. 2016 № 230н, которым, в частности, введены новые КБК по страховым взносам с 2017 года.
КБК: особенности и предназначение
Код бюджетной классификации (КБК) – комбинация цифр, известная бухгалтерам, а также сотрудникам банковских и бюджетных учреждений. Характеризует определенную денежную операцию и является удобным способом для группировки расходов/доходов, поступаемых в бюджет. Создана на основании Бюджетного кодекса РФ.
Благодаря КБК ведомства могут правильно интерпретировать информацию о совершаемом платеже (цель, адресат и т. д.). Корректно написанный КБК позволяет:
- безошибочно совершать платежные операции;
- отследить историю перемещения денежных средств;
- облегчить работу сотрудников государственных служб;
- грамотно планировать бюджет и управлять финансовыми потоками;
- фиксировать задолженность по платежу.
Код бюджетной классификации – гарантия того, что в 2017 году деньги поступят на нужный счет, а компании или индивидуальному предпринимателю не выпишут штрафных санкций.
КБК: где указывать?
Рассматриваемая комбинация цифр (КБК) отражается в отдельном поле платежных поручений, предназначенных для отчисления в 2017 году налоговых платежей и страховых взносов, пеней и штрафов. Это поле в 2017 году – 104. При заполнении документа важно правильно указывать комбинацию цифр, ведь допущенная ошибка влечет за собой не только административную ответственность, но и необходимость уточнять проведенные платежи.
Когда плательщик понимает все цифры, вероятность неправильно заполнить данные минимизируется. Поэтому давайте попробуем разобраться в их значении.
КБК: сколько знаков и что они означают?
На основании Приказа Минфина №65н, код бюджетной классификации состоит из 20 цифр. Условно их можно разделить на несколько групп, состоящих из 1-5 знаков:
№1-3 – код, указывающий адресата, для которого предназначены денежные поступления (территориальные ФНС, страховые и пенсионные фонды). Например, для оплаты КБК по НДФЛ в 2017 году ставится цифра «182», для взносов в Пенсионный фонд – «392».
№ 4 – показывают группу денежных поступлений.
№5-6 – отражает код налога. Например, для страховых взносов указывается значение «02», акцизы и страховые взносы характеризуются номером «03», оплата госпошлины – «08».
№ 7-11 – элементы, раскрывающие статью и подстатью дохода.
№ 12 и 13 – отражают уровень бюджета, в который планируется поступление денежных средств. Федеральный имеет код «01», региональный «02». Муниципальным учреждениям отведены числа «03», «04» или «05». Остальные цифры характеризуют бюджетные и страховые фонды.
№14-17 – указывают причину выполнения финансовой операции:
- совершение основного платежа – «1000»
- начисление пени – «2100»
- оплата штрафа – «3000»
- отчисление процентов – «2200»
№18 – 20 – отражает категорию дохода, получаемого государственным ведомством. Например, денежные средства, предназначенные для оплаты налога, отражаются кодом «110», а безвозмездные поступления – «150».
Пример. Компания «Сириус» делает взносы на страхование от несчастных случаев и профессиональных заболеваний, которые могут произойти при выполнении трудовых обязанностей. В зависимости от ситуации, указываемый в платежном документе КБК может отличаться:
– 393 1 02 02050 07 1000 160 – при своевременном перечислении денежных средств;
– 393 1 02 02050 07 2100 160 – в случае оплаты пени;
– 393 1 02 02050 07 3000 160 – оплата штрафа по обязательному платежу.
Как узнать КБК организации?
Плательщикам, которым сложно разобраться во всех цифрах, рекомендуем воспользоваться нашим новым справочником КБК на 2017 год. Он поможет бухгалтеру в 2017 году правильно заполнять платежки, где требуется наличие КБК. Каталог актуальных КБК на 2017 год на нашем сайте представлен в виде таблицы. Аналогичную информацию можно найти на официальном сайте ФНС.
КБК по налогам и страховым взносам в 2017 году
Министерство финансов Приказом от 07.12. 2016 № 230н внесло поправки в коды бюджетной классификации: для одних произвелась незначительная коррекция, другие – исключили. Изменения вступили в силу с 1 января 2017 года. Они затрагивают, в частности, следующие разделы:
- Налог на прибыль предприятий – касается фирм, работающих с зарубежными компаниями и получающих от них доходы.
- УСН – изменения затронули организации, использующие объект налогообложения «доходы минус расходы». Минимальный налог и авансовые платежи будут производиться на отдельный КБК.
- Страховые взносы – с 2017 года администрированием займется налоговая инспекция (за исключением взносов «на травматизм»), поэтому комбинация некоторых цифр изменится.
Поскольку в 2017 году появляются новые КБК, прежние станут недействительными. С 1 января 2017 года бухгалтер не сможет пользоваться старыми значениями даже при совершении платежа за предыдущий период, иначе денежные средства не будут считаться уплаченными.
Предотвратить неприятности при совершении финансовых операций поможет наша таблица КБК на 2017 год, подготовленная финансистами на основании данных Минфина РФ. Но если бухгалтер все-таки воспользуется сведениями за 2016 год, допущенную ошибку можно исправить (потребуется уточнять платеж).
Посмотреть коды бюджетной классификации на 2016 год: "КБК на 2016 год "
Заполнение КБК в платежках в 2017 году
Платежка представляет собой расчетный документ, на основании которого банк производит денежные отчисления. Для оплаты налогов и взносов используется форма 0401060. В процессе оформления рекомендуется руководствоваться Правилами по заполнению реквизитов, разработанными Приказом Минфина №107н.
В 2017 году курированием налогов и страховых взносов будет заниматься ФНС, плательщики должны будут подавать единую отчетность (Федеральный закон №243-ФЗ). Показатель кода бюджетной классификации, отражаемый в строке №104, заполняется по прежним правилам. В таблице показаны некоторые изменения, которые произошли в платежке в 2017 году:
| № строки | Описание | Особенности заполнения в 2017 году |
| 16 | Получатель | территориальный орган ИФНС |
| 22 | УИН (уникальный идентификатор начисления) | по текущим платежам ставится 0 |
| 106 | Основание платежа | код устанавливается в соответствии с п.7 Приложения 2 и п.7 Приложения 3 Приказа Минфина |
| 107 | Налоговый период | Заполняются аналогично платежке по налогам |
| 108 | Номер документа, на основании которого совершается платеж | |
| 109 | Дата документа, на основании которого производится отчисление средств |
Пользуясь таблицей КБК на 2017 год и четко понимая структуру цифр, бухгалтер сможет правильно и своевременно произвести все расчеты. Упростить работу и уменьшить риск допустить ошибку можно, заполняя документы в электронных сервисах. Далее приведена таблица актуальных КБК на 2017 год.
| Налог на прибыль | |
| Налог на прибыль, зачисляемый в федеральный бюджет | налог 182 1 01 01011 01 1000 110 |
| пени 182 1 01 01011 01 2100 110 | |
| штрафы 182 1 01 01011 01 3000 110 | |
| проценты 182 1 01 01011 01 2200 110 | |
| Налог на прибыль, зачисляемый в бюджеты субъектов РФ | налог 182 1 01 01012 02 1000 110 |
| пени 182 1 01 01012 02 2100 110 | |
| штрафы 182 1 01 01012 02 3000 110 | |
| проценты 182 1 01 01012 02 2200 110 | |
| |
налог 182 1 01 01040 01 1000 110 |
| пени 182 1 01 01040 01 2100 110 | |
| штрафы 182 1 01 01040 01 3000 110 | |
| проценты 182 1 01 01040 01 2200 110 | |
| Налог на прибыль с доходов, полученных российскими организациями в виде дивидендов от иностранных организаций |
налог 182 1 01 01060 01 1000 110 |
| пени 182 1 01 01060 01 2100 110 | |
| штрафы 182 1 01 01060 01 3000 110 | |
| проценты 182 1 01 01060 01 2200 110 | |
| Налог на прибыль с доходов, полученных в виде процентов по государственным и муниципальным ценным бумагам |
налог 182 1 01 01070 01 1000 110 |
| пени 182 1 01 01070 01 2100 110 | |
| штрафы 182 1 01 01070 01 3000 110 | |
| проценты 182 1 01 01070 01 2200 110 | |
| Налог на прибыль с доходов, полученных иностранными организациями в виде дивидендов от российских организаций |
налог 182 1 01 01050 01 1000 110 |
| пени 182 1 01 01050 01 2100 110 | |
| штрафы 182 1 01 01050 01 3000 110 | |
| проценты 182 1 01 01050 01 2200 110 | |
| Налог на прибыль с доходов иностранных организаций, не связанных с деятельностью в России через постоянное представительство (за исключением доходов, полученных в виде дивидендов и процентов по государственным и муниципальным ценным бумагам) |
налог 182 1 01 01030 01 1000 110 |
| пени 182 1 01 01030 01 2100 110 | |
| штрафы 182 1 01 01030 01 3000 110 | |
| проценты 182 1 01 01030 01 2200 110 | |
| Налог на прибыль при выполнении соглашений о разделе продукции, заключенных до вступления в силу Закона от 30 декабря 1995 г. № 225-ФЗ и не предусматривающих специальные налоговые ставки для зачисления указанного налога в федеральный бюджет и бюджеты субъектов РФ |
налог 182 1 01 01020 01 1000 110 |
| пени 182 1 01 01020 01 2100 110 | |
| штрафы 182 1 01 01020 01 3000 110 | |
| проценты 182 1 01 01020 01 2200 110 | |
| НДС | |
| НДС на товары (работы, услуги), реализуемые на территории России |
налог 182 1 03 01000 01 1000 110 |
| пени 182 1 03 01000 01 2100 110 | |
| штрафы 182 1 03 01000 01 3000 110 | |
| проценты 182 1 03 01000 01 2200 110 | |
| (из Республик Беларусь и Казахстан) |
налог 182 1 04 01000 01 1000 110 |
| пени 182 1 04 01000 01 2100 110 | |
| штрафы 182 1 04 01000 01 3000 110 | |
| проценты 182 1 04 01000 01 2200 110 | |
| НДС на товары, ввозимые на территорию России (администратор платежей – ФТС России) |
налог 153 1 04 01000 01 1000 110 |
| пени 153 1 04 01000 01 2100 110 | |
| штрафы 153 1 04 01000 01 3000 110 | |
| проценты 153 1 04 01000 01 2200 110 | |
| Налог на доходы физических лиц (НДФЛ) | |
| НДФЛ с доходов, источником которых является налоговый агент (за исключением доходов, в отношении которых исчисление и уплата налога осуществляются в соответствии со статьями 227, 227.1 и 228 НR РФ) |
налог 182 1 01 02010 01 1000 110 |
| пени 182 1 01 02010 01 2100 110 | |
| штрафы 182 1 01 02010 01 3000 110 | |
| проценты 182 1 01 02010 01 2200 110 | |
|
НДФЛ с доходов, полученных гражданами, – индивидуальных предпринимателей – частных нотариусов – других лиц, занимающихся частной практикой |
налог 182 1 01 02020 01 1000 110 |
| пени 182 1 01 02020 01 2100 110 | |
| штрафы 182 1 01 02020 01 3000 110 | |
| проценты 182 1 01 02020 01 2200 110 | |
| НДФЛ в виде фиксированных авансовых платежей с доходов, полученных нерезидентами, ведущими трудовую деятельность по найму у граждан на основании патента в соответствии со статьей 227.1 НК РФ |
налог 182 1 01 02040 01 1000 110 |
| пени 182 1 01 02040 01 2100 110 | |
| штрафы 182 1 01 02040 01 3000 110 | |
| проценты 182 1 01 02040 01 2200 110 | |
| НДФЛ с доходов, полученных гражданами в соответствии со статьей 228 Налогового кодекса РФ |
налог 182 1 01 02030 01 1000 110 |
| пени 182 1 01 02030 01 2100 110 | |
| штрафы 182 1 01 02030 01 3000 110 | |
| проценты 182 1 01 02030 01 2200 110 | |
| Единый налог при упрощенке (УСН) | |
| Единый налог при УСН с объектом "доходы" | налог 182 1 05 01011 01 1000 110 |
| пени 182 1 05 01011 01 2100 110 | |
| штрафы 182 1 05 01011 01 3000 110 | |
| проценты 182 1 05 01011 01 2200 110 | |
| Единый налог при УСН с объектом "доходы минус расходы" | |
| Единый налог при УСН с объектом "доходы минус расходы" |
налог 182 1 05 01022 01 1000 110 |
| пени 182 1 05 01022 01 2100 110 | |
| штрафы 182 1 05 01022 01 3000 110 | |
| проценты 182 1 05 01022 01 2200 110 | |
| Единый налог при УСН с объектом "доходы" (за налоговые периоды, истекшие до 1 января 2011 года) |
налог 182 1 05 01012 01 1000 110 |
| пени 182 1 05 01012 01 2100 110 | |
| штрафы 182 1 05 01012 01 3000 110 | |
| проценты 182 1 05 01012 01 2200 110 | |
| Минимальный налог при УСН | налог 182 1 05 01021 01 1000 110 |
| пени 182 1 05 01021 01 2100 110 | |
| штрафы 182 1 05 01050 01 3000 110 | |
| проценты 182 1 05 01050 01 2200 110 | |
| Минимальный налог при УСН (уплаченный (взысканный) за налоговые периоды, истекшие до 1 января 2011 года) |
налог 182 1 05 01030 01 1000 110 |
| пени 182 1 05 01030 01 2100 110 | |
| штрафы 182 1 05 01021 01 3000 110 | |
| проценты 182 1 05 01021 01 2200 110 | |
| Единый налог на вмененный доход (ЕНВД) | |
| ЕНВД | налог 182 1 05 02010 02 1000 110 |
| пени 182 1 05 02010 02 2100 110 | |
| штрафы 182 1 05 02010 02 3000 110 | |
| проценты 182 1 05 02010 02 2200 110 | |
| ЕНВД (за налоговые периоды, истекшие до 1 января 2011 года) | налог 182 1 05 02020 02 1000 110 |
| пени 182 1 05 02020 02 2100 110 | |
| штрафы 182 1 05 02020 02 3000 110 | |
| проценты 182 1 05 02020 02 2200 110 | |
| Страховые взносы | ||
| Назначение | КБК 2017 года | КБК 2016 года |
| Пенсионные взносы | ||
| 182 1 02 02010 06 1000 160 | 392 1 02 02010 06 1000 160 | |
| 182 1 02 02010 06 1010 160 | ||
| на накопительную пенсию | 182 1 02 02020 06 1000 160 | 392 1 02 02020 06 1000 160 |
|
на доплату к пенсии для членов |
182 1 02 02080 06 1000 160 | 392 1 02 02080 06 1000 160 |
| – за периоды после 31 декабря 2016 года | 182 1 02 02080 06 1010 160 | |
|
на доплату к пенсии сотрудникам |
182 1 02 02120 06 1000 160 | 392 1 02 02120 06 1000 160 |
| – за периоды после 31 декабря 2016 года | 182 1 02 02120 06 1010 160 | |
|
в фиксированном размере |
182 1 02 02140 06 1100 160 | 392 1 02 02140 06 1100 160 |
| – за периоды после 31 декабря 2016 года | 182 1 02 02140 06 1110 160 | |
|
в фиксированном размере |
182 1 02 02140 06 1200 160 | 392 1 02 02140 06 1200 160 |
| – за периоды после 31 декабря 2016 года | 182 1 02 02140 06 1210 160 | |
|
на страховую часть трудовой |
182 1 02 02131 06 1000 160 | 392 1 02 02131 06 1000 160 |
| – за периоды после 31 декабря 2016 года |
182 1 02 02131 06 1010 160, |
|
|
на страховую часть трудовой |
182 1 02 02132 06 1000 160 | 392 1 02 02132 06 1000 160 |
| – за периоды после 31 декабря 2016 года |
182 1 02 02132 06 1010 160, |
|
| Взносы на обязательное социальное страхование | ||
| на страхование от несчастных случаев на производстве и профессиональных заболеваний |
393 1 02 02050 07 1000 160 | 393 1 02 02050 07 1000 160 |
|
на случай временной нетрудоспособности |
182 1 02 02090 07 1000 160 | 393 1 02 02090 07 1000 160 |
| – за периоды после 31 декабря 2016 года | 182 1 02 02090 07 1010 160 | |
| Взносы на обязательное медицинское страхование | ||
|
в ФФОМС: |
182 1 02 02101 08 1011 160 | 392 1 02 02101 08 1011 160 |
| – за периоды после 31 декабря 2016 года | 182 1 02 02101 08 1013 160 | |
|
в ФФОМС в фиксированном размере: |
182 1 02 02103 08 1011 160 | 392 1 02 02103 08 1011 160 |
| – за периоды после 31 декабря 2016 года | 182 1 02 02103 08 1013 160 | |
| Налог при патентной системе налогообложения (ПСН) | |
| зачисляемый в бюджеты городских округов |
налог 182 1 05 04010 02 1000 110 |
| пени 182 1 05 04010 02 2100 110 | |
| штрафы 182 1 05 04010 02 3000 110 | |
| проценты 182 1 05 04010 02 2200 110 | |
| Налог, взимаемый в связи с применением патента, зачисляемый в бюджеты муниципальных районов |
налог 182 1 05 04020 02 1000 110 |
| пени 182 1 05 04020 02 2100 110 | |
| штрафы 182 1 05 04020 02 3000 110 | |
| проценты 182 1 05 04020 02 2200 110 | |
| городов федерального значения Москвы, Санкт-Петербурга и Севастополя |
налог 182 1 05 04030 02 1000 110 |
| пени 182 1 05 04030 02 2100 110 | |
| штрафы 182 1 05 04030 02 3000 110 | |
| проценты 182 1 05 04030 02 2200 110 | |
| Налог, взимаемый в связи с применением патентной системы налогообложения, зачисляемый в бюджеты городского округа с внутригородским делением |
налог 182 1 05 04040 02 1000 110 |
| пени 182 1 05 04040 02 2100 110 | |
| штрафы 182 1 05 04040 02 3000 110 | |
| проценты 182 1 05 04040 02 2200 110 | |
| Налог, взимаемый в связи с применением патентной системы налогообложения, зачисляемый в бюджеты внутригородских районов |
налог 182 1 05 04050 02 1000 110 |
| пени 182 1 05 04050 02 2100 110 | |
| штрафы 182 1 05 04050 02 3000 110 | |
| проценты 182 1 05 04050 02 2200 110 | |
| Торговый сбор | |
| Торговый сбор в городах федерального значения | налог 182 1 05 05010 02 1000 110 |
| пени 182 1 05 05010 02 2100 110 | |
| штрафы 182 1 05 05010 02 3000 110 | |
| проценты 182 1 05 05010 02 2200 110 | |
| Госпошлина | |
|
|
налог 182 1 08 01000 01 1000 110 |
| Государственная пошлина по делам, рассматриваемым Конституционным судом РФ |
налог 182 1 08 02010 01 1000 110 |
| Государственная пошлина по делам, рассматриваемым конституционными (уставными) судами субъектов РФ |
налог 182 1 08 02020 01 1000 110 |
| Государственная пошлина по делам, рассматриваемым Верховным судом РФ |
налог 182 1 08 03020 01 1000 110 |
|
Государственная пошлина за государственную регистрацию: – организаций – физических лиц в качестве предпринимателей – изменений, вносимых в учредительные документы организации – ликвидации организации и другие юридически значимые действия |
налог 182 1 08 07010 01 1000 110 |
| Государственная пошлина за право использования наименований «Россия», «Российская Федерация» и образованных на их основе слов и словосочетаний в наименованиях юридических лиц |
налог 182 1 08 07030 01 1000 110 |
| Государственная пошлина за совершение действий, связанных с лицензированием, с проведением аттестации в случаях, если такая аттестация предусмотрена законодательством РФ, зачисляемая в федеральный бюджет |
налог 182 1 08 07081 01 0300 110 |
| Прочие государственные пошлины за государственную регистрацию, а также совершение прочих юридически значимых действий |
налог 182 1 08 07200 01 0039 110 |
| Государственная пошлина за повторную выдачу свидетельства о постановке на учет в налоговом органе |
налог 182 1 08 07310 01 1000 110 |
| Штрафы, санкции, платежи за возмещение ущерба | |
| о налогах и сборах, предусмотренные ст. 116, 118, п. 2 ст. 119, ст. 119.1, п. 1 и 2 ст. 120, ст. 125, 126, 128, 129, 129.1, ст. 129.4, 132, 133, 134, 135, 135.1 |
налог 182 1 16 03010 01 6000 140 |
| Денежные взыскания (штрафы) за нарушение законодательства о налогах и сборах, предусмотренные статьей 129.2 НК РФ |
налог 182 1 16 03020 02 6000 140 |
| Денежные взыскания (штрафы) за административные правонарушения в области налогов и сборов, предусмотренные Кодексом Российской Федерации об административных правонарушениях |
налог 182 1 16 03030 01 6000 140 |
| Денежные взыскания (штрафы) за нарушение законодательства о применении контрольно-кассовой техники при осуществлении наличных денежных расчетов и (или) расчетов с использованием платежных карт |
налог 182 1 16 06000 01 6000 140 |
| Денежные взыскания (штрафы) за нарушение порядка работы с денежной наличностью, ведения кассовых операций и невыполнение обязанностей по контролю за соблюдением правил ведения кассовых операций |
налог 182 1 16 31000 01 6000 140 |
| Налог на имущество организаций | |
| не входящему в Единую систему газоснабжения) |
налог 182 1 06 02010 02 1000 110 |
| пени 182 1 06 02010 02 2100 110 | |
| штрафы 182 1 06 02010 02 3000 110 | |
| проценты 182 1 06 02010 02 2200 110 | |
| Налог на имущество организаций (по имуществу, входящему в Единую систему газоснабжения) |
налог 182 1 06 02020 02 1000 110 |
| пени 182 1 06 02020 02 2100 110 | |
| штрафы 182 1 06 02020 02 3000 110 | |
| проценты 182 1 06 02020 02 2200 110 | |
| Транспортный налог | |
| Транспортный налог с организаций | налог 182 1 06 04011 02 1000 110 |
| пени 182 1 06 04011 02 2100 110 | |
| штрафы 182 1 06 04011 02 3000 110 | |
| проценты 182 1 06 04011 02 2200 110 | |
| Транспортный налог с физических лиц | налог 182 1 06 04012 02 1000 110 |
| пени 182 1 06 04012 02 2100 110 | |
| штрафы 182 1 06 04012 02 3000 110 | |
| проценты 182 1 06 04012 02 2200 110 | |
| Земельный налог | |
| в границах внутригородских муниципальных образований городов федерального значения |
налог 182 1 06 06 031 03 1000 110 |
| пени 182 1 06 06 031 03 2100 110 | |
| штрафы 182 1 06 06 031 03 3000 110 | |
| проценты 182 1 06 06 031 03 2200 110 | |
| Земельный налог с участков, расположенных в границах городских округов |
налог 182 1 06 06032 04 1000 110 |
| пени 182 1 06 06032 04 2100 110 | |
| штрафы 182 1 06 06032 04 3000 110 | |
| проценты 182 1 06 06032 04 2200 110 | |
| Земельный налог с участков, расположенных в границах городских поселений |
налог 182 1 06 06033 13 1000 110 |
| пени 182 1 06 06033 13 2100 110 | |
| штрафы 182 1 06 06033 13 3000 110 | |
| проценты 182 1 06 06033 13 2200 110 | |
| Земельный налог с участков, расположенных в границах городских округов с внутригородским делением |
налог 182 1 06 06032 11 1000 110 |
| пени 182 1 06 06032 11 2100 110 | |
| штрафы 182 1 06 06032 11 3000 110 | |
| проценты 182 1 06 06032 11 2200 110 | |
| Земельный налог с участков, расположенных в границах внутригородских районов |
налог 182 1 06 06032 12 1000 110 |
| пени 182 1 06 06032 12 2100 110 | |
| штрафы 182 1 06 06032 12 3000 110 | |
| проценты 182 1 06 06032 12 2200 110 | |
| Земельный налог с участков, расположенных в границах межселенных территорий |
налог 182 1 06 06033 05 1000 110 |
| пени 182 1 06 06033 05 2100 110 | |
| штрафы 182 1 06 06033 05 3000 110 | |
| проценты 182 1 06 06033 05 2200 110 | |
| Земельный налог с участков, расположенных в границах сельских поселений |
налог 182 1 06 06033 10 1000 110 |
| пени 182 1 06 06033 10 2100 110 | |
| штрафы 182 1 06 06033 10 3000 110 | |
| проценты 182 1 06 06033 10 2200 110 | |
| Единый сельскохозяйственных налог (ЕСХН) | |
| ЕСХН | налог 182 1 05 03010 01 1000 110 |
| пени 182 1 05 03010 01 2100 110 | |
| штрафы 182 1 05 03010 01 3000 110 | |
| проценты 182 1 05 03010 01 2200 110 | |
| ЕСХН (за налоговые периоды, истекшие до 1 января 2011 года) | налог 182 1 05 03020 01 1000 110 |
| пени 182 1 05 03020 01 2100 110 | |
| штрафы 182 1 05 03020 01 3000 110 | |
| проценты 182 1 05 03020 01 2200 110 | |
| Акцизы | |
| Акцизы на этиловый спирт из пищевого сырья (за исключением дистиллятов винного, виноградного, плодового, коньячного, кальвадосного, вискового), производимый на территории России |
налог 182 1 03 02011 01 1000 110 |
| пени 182 1 03 02011 01 2100 110 | |
| штрафы 182 1 03 02011 01 3000 110 | |
| проценты 182 1 03 02011 01 2200 110 | |
| Акцизы на этиловый спирт из непищевого сырья, |
налог 182 1 03 02012 01 1000 110 |
| пени 182 1 03 02012 01 2100 110 | |
| штрафы 182 1 03 02012 01 3000 110 | |
| проценты 182 1 03 02012 01 2200 110 | |
| Акцизы на этиловый спирт из пищевого сырья (дистилляты винный, виноградный, плодовый, коньячный, кальвадосный, висковый), производимый на территории России |
налог 182 1 03 02013 01 1000 110 |
| пени 182 1 03 02013 01 2100 110 | |
| штрафы 182 1 03 02013 01 3000 110 | |
| проценты 182 1 03 02013 01 2200 110 | |
| Акцизы на спиртосодержащую продукцию, |
налог 182 1 03 02020 01 1000 110 |
| пени 182 1 03 02020 01 2100 110 | |
| штрафы 182 1 03 02020 01 3000 110 | |
| проценты 182 1 03 02020 01 2200 110 | |
| Акцизы на табачную продукцию, производимую на территории России |
налог 182 1 03 02030 01 1000 110 |
| пени 182 1 03 02030 01 2100 110 | |
| штрафы 182 1 03 02030 01 3000 110 | |
| проценты 182 1 03 02030 01 2200 110 | |
| Акцизы на автомобильный бензин, производимый на территории России |
налог 182 1 03 02041 01 1000 110 |
| пени 182 1 03 02041 01 2100 110 | |
| штрафы 182 1 03 02041 01 3000 110 | |
| проценты 182 1 03 02041 01 2200 110 | |
| Акцизы на прямогонный бензин, производимый на территории России |
налог 182 1 03 02042 01 1000 110 |
| пени 182 1 03 02042 01 2100 110 | |
| штрафы 182 1 03 02042 01 3000 110 | |
| проценты 182 1 03 02042 01 2200 110 | |
| Акцизы на автомобили легковые и мотоциклы, |
налог 182 1 03 02060 01 1000 110 |
| пени 182 1 03 02060 01 2100 110 | |
| штрафы 182 1 03 02060 01 3000 110 | |
| проценты 182 1 03 02060 01 2200 110 | |
| Акцизы на дизельное топливо, |
налог 182 1 03 02070 01 1000 110 |
| пени 182 1 03 02070 01 2100 110 | |
| штрафы 182 1 03 02070 01 3000 110 | |
| проценты 182 1 03 02070 01 2200 110 | |
| Акцизы на моторные масла для дизельных и (или) карбюраторных (инжекторных) двигателей, производимые на территории России |
налог 182 1 03 02080 01 1000 110 |
| пени 182 1 03 02080 01 2100 110 | |
| штрафы 182 1 03 02080 01 3000 110 | |
| проценты 182 1 03 02080 01 2200 110 | |
| Акцизы на вина, фруктовые вина, игристые вина (шампанские), винные напитки, изготавливаемые без добавления ректификованного этилового спирта, произведенного из пищевого сырья, и (или) винного дистиллята, и (или) фруктового дистиллята, производимые на территории России |
налог 182 1 03 02090 01 1000 110 |
| пени 182 1 03 02090 01 2100 110 | |
| штрафы 182 1 03 02090 01 3000 110 | |
| проценты 182 1 03 02090 01 2200 110 | |
| Акцизы на пиво, производимое на территории России | налог 182 1 03 02100 01 1000 110 |
| пени 182 1 03 02100 01 2100 110 | |
| штрафы 182 1 03 02100 01 3000 110 | |
| проценты 182 1 03 02100 01 2200 110 | |
| свыше 9 процентов (за исключением пива, вин, фруктовых вин, игристых вин (шампанских), винных напитков, изготавливаемых без добавления ректификованного этилового спирта, произведенного из пищевого сырья, и (или) спиртованных виноградного или иного фруктового сусла, и (или) винного дистиллята, и (или) фруктового дистиллята), производимую на территории России |
налог 182 1 03 02110 01 1000 110 |
| пени 182 1 03 02110 01 2100 110 | |
| штрафы 182 1 03 02110 01 3000 110 | |
| проценты 182 1 03 02110 01 2200 110 | |
| Акцизы на алкогольную продукцию с объемной долей этилового спирта до 9 процентов включительно (за исключением пива, вин, фруктовых вин, и (или) фруктового дистиллята), производимую на территории России |
налог 182 1 03 02130 01 1000 110 |
| пени 182 1 03 02130 01 2100 110 | |
| штрафы 182 1 03 02130 01 3000 110 | |
| проценты 182 1 03 02130 01 2200 110 | |
| Акцизы на алкогольную продукцию с объемной долей этилового спирта свыше 9 процентов (за исключением пива, вин, фруктовых вин, игристых вин (шампанских), винных напитков, изготавливаемых без добавления ректификованного этилового спирта, произведенного из пищевого сырья, и (или) спиртованных виноградного или иного фруктового сусла, и (или) винного дистиллята, и (или) фруктового дистиллята), ввозимую на территорию России |
налог 182 1 04 02110 01 1000 110 |
| пени 182 1 04 02110 01 2100 110 | |
| штрафы 182 1 04 02110 01 3000 110 | |
| проценты 182 1 04 02110 01 2200 110 | |
| Акцизы на топливо печное бытовое, вырабатываемое из дизельных фракций прямой перегонки и (или) вторичного происхождения, кипящих в интервале температур от 280 до 360 градусов Цельсия, производимое на территории России |
налог 182 1 03 02210 01 1000 110 |
| пени 182 1 03 02210 01 2100 110 | |
| штрафы 182 1 03 02210 01 3000 110 | |
| проценты 182 1 03 02210 01 2200 110 | |
| (НДПИ) | |
| Нефть | налог 182 1 07 01011 01 1000 110 |
| пени 182 1 07 01011 01 2100 110 | |
| штрафы 182 1 07 01011 01 3000 110 | |
| проценты 182 1 07 01011 01 2200 110 | |
| Газ горючий природный из всех видов |
налог 182 1 07 01012 01 1000 110 |
| пени 182 1 07 01012 01 2100 110 | |
| штрафы 182 1 07 01012 01 3000 110 | |
| проценты 182 1 07 01012 01 2200 110 | |
| Газовый конденсат из всех видов месторождений углеводородного сырья |
налог 182 1 07 01013 01 1000 110 |
| пени 182 1 07 01013 01 2100 110 | |
| штрафы 182 1 07 01013 01 3000 110 | |
| проценты 182 1 07 01013 01 2200 110 | |
| Налог на добычу общераспространенных полезных ископаемых |
налог 182 1 07 01020 01 1000 110 |
| пени 182 1 07 01020 01 2100 110 | |
| штрафы 182 1 07 01020 01 3000 110 | |
| проценты 182 1 07 01020 01 2200 110 | |
| Налог на добычу прочих полезных ископаемых (за исключением полезных ископаемых в виде природных алмазов) |
налог 182 1 07 01030 01 1000 110 |
| пени 182 1 07 01030 01 2100 110 | |
| штрафы 182 1 07 01030 01 3000 110 | |
| проценты 182 1 07 01030 01 2200 110 | |
| Налог на добычу полезных ископаемых на континентальном шельфе России, в исключительной экономической зоне РФ, при добыче полезных ископаемых из недр за пределами территории России |
налог 182 1 07 01040 01 1000 110 |
| пени 182 1 07 01040 01 2100 110 | |
| штрафы 182 1 07 01040 01 3000 110 | |
| проценты 182 1 07 01040 01 2200 110 | |
| Налог на добычу полезных ископаемых в виде природных алмазов |
налог 182 1 07 01050 01 1000 110 |
| пени 182 1 07 01050 01 2100 110 | |
| штрафы 182 1 07 01050 01 3000 110 | |
| проценты 182 1 07 01050 01 2200 110 | |
| Налог на добычу полезных ископаемых в виде угля | налог 182 1 07 01060 01 1000 110 |
| пени 182 1 07 01060 01 2100 110 | |
| штрафы 182 1 07 01060 01 3000 110 | |
| проценты 182 1 07 01060 01 2200 110 | |
| Сбор за пользование объектами водных биологических ресурсов (исключая внутренние водные объекты) |
налог 182 1 07 04020 01 1000 110 |
| пени 182 1 07 04020 01 2100 110 | |
| штрафы 182 1 07 04020 01 3000 110 | |
| проценты 182 1 07 04020 01 2200 110 | |
| Сбор за пользование объектами водных биологических ресурсов (по внутренним водным объектам) |
налог 182 1 07 04030 01 1000 110 |
| пени 182 1 07 04030 01 2100 110 | |
| штрафы 182 1 07 04030 01 3000 110 | |
| проценты 182 1 07 04030 01 2200 110 | |
| Сбор за пользование объектами животного мира | налог 182 1 07 04010 01 1000 110 |
| пени 182 1 07 04010 01 2100 110 | |
| штрафы 182 1 07 04010 01 3000 110 | |
| проценты 182 1 07 04010 01 2200 110 | |
| Водный налог | |
| Водный налог | налог 182 1 07 03000 01 1000 110 |
| пени 182 1 07 03000 01 2100 110 | |
| штрафы 182 1 07 03000 01 3000 110 | |
| проценты 182 1 07 03000 01 2200 110 | |
| Платежи за пользование недрами | |
|
Регулярные платежи за пользование недрами |
налог 182 1 12 02030 01 1000 120 |
| пени 182 1 12 02030 01 2100 120 | |
| штрафы 182 1 12 02030 01 3000 120 | |
| проценты 182 1 12 02030 01 2200 120 | |
| Регулярные платежи за пользование недрами при пользовании недрами на континентальном шельфе Российской Федерации, в исключительной экономической зоне Российской Федерации и за пределами Российской Федерации на территориях, находящихся под юрисдикцией Российской Федерации |
налог 182 1 12 02080 01 1000 120 |
| пени 182 1 12 02080 01 2100 120 | |
| штрафы 182 1 12 02080 01 3000 120 | |
| проценты 182 1 12 02080 01 2200 120 | |
| Платежи за пользование природными ресурсами | |
| воздух стационарными объектами |
налог 048 1 12 01010 01 0000 120 |
| Плата за негативное воздействие на окружающую среду | налог 048 1 12 01000 01 0000 120 |
| Плата за выбросы загрязняющих веществ в атмосферный воздух передвижными объектами |
налог 048 1 12 01020 01 0000 120 |
| Плата за сбросы загрязняющих веществ в водные объекты | налог 048 1 12 01030 01 0000 120 |
| Плата за размещение отходов производства и потребления | налог 048 1 12 01040 01 0000 120 |
| Плата за иные виды негативного воздействия на окружающую среду | налог 048 1 12 01050 01 0000 120 |
| Плата за пользование водными биологическими ресурсами по межправительственным соглашениям |
налог 076 1 12 03000 01 0000 120 |
| Плата за пользование водными объектами, находящимися в федеральной собственности |
налог 052 1 12 05010 01 0000 120 |
| Доходы в виде платы за предоставление рыбопромыслового участка, полученной от победителя конкурса на право заключения договора о предоставлении рыбопромыслового участка |
налог 076 1 12 06000 00 0000 120 |
| Налог на игорный бизнес | |
| Налог на игорный бизнес | налог 182 1 06 05000 02 1000 110 |
| пени 182 1 06 05000 02 2100 110 | |
| штрафы 182 1 06 05000 02 3000 110 | |
| проценты 182 1 06 05000 02 2200 110 | |
| Доходы от оказания платных услуг и компенсации затрат государства | |
| Плата за предоставление информации, содержащейся в Едином государственном реестре налогоплательщиков (ЕГРН) |
налог 182 1 13 01010 01 6000 130 |
| Плата за предоставление сведений и документов, содержащихся в ЕГРЮЛ и ЕГРИП |
налог 182 1 13 01020 01 6000 130 |
| Плата за предоставление информации из реестра дисквалифицированных лиц |
налог 182 1 13 01190 01 6000 130 |
Неправильно заполнен КБК. Что делать?
Ошибки, допущенные при заполнении КБК в платежных поручениях, не являются основанием полагать, что оплата не была произведена – так регламентирует ст. 45 НК РФ. Но на практике все сложнее: за неправильно заполненный код бюджетной классификации нередко начисляются пени и штрафы.
Причина заключается в следующем: контролирующие органы не могут оперативно проанализировать финансовую операцию и отразить действия на нужном счете. На протяжении этого времени денежные средства остаются незафиксированными, налогоплательщику назначается недоимка.
Исправить сложившуюся ситуацию можно так:
- Обратиться в финансовое учреждение с просьбой предоставить письменное подтверждение о перечислении налога в установленные сроки. На документе должна стоять отметка банка об исполнении поручения.
- Написать заявление об уточнении платежа. Рекомендуется приложить справку, доказывающую факт совершения платежа и заявление о проведении сверки.
Получив всю необходимую документацию от плательщика, допустившего ошибку в КБК, сотрудники налоговых органов проверят поступления денежных средств на счет и исправят ситуацию.
Исчерпать инцидент можно подачей уточненной декларации с правильным кодом бюджетной классификации. Налоговый кодекс не требует прилагать дополнительных документов, но эксперты рекомендуют подавать пояснительную записку, в которой сообщается:
- период подачи декларации
- недостоверная информация, нуждающаяся в корректировке
Так проблема решится гораздо быстрее. Стоит помнить, что при камеральной проверке в подобных случаях сотрудники ФНС запрашивают объяснения.
По материалам: buhguru.com




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации