
Кбк мин налога усн. КБК при УСН: «доходы», «доходы минус расходы» для индивидуальных предпринимателей
Ежедневно в бюджет поступает огромное количество средств, внесенных плательщиками для уплаты всевозможных налогов, штрафов, взносов, пеней. И с каждым еще столько же платежных поручений. Чтобы их было легче распределить между фондами и организациями, придуманы уникальные коды бюджетной классификации . От правильности их написания в платежках зависит судьба ваших средств – дойдут они до пункта назначения или нет. Рассмотрим КБК по УСН 6 процентов в 2019 году для ИП и по объекту доходы с учетом расходов.
Налоги на УСН
Упрощенная система налогообложения – самый простой режим. Он заменяет несколько неприятных пошлин – НДФЛ, НДС, на имущество. И предполагает уплату всего одного платежа – единого. Это и просто, и экономно, и менее болезненно для ИП, которые не ладят с отчетностью. Декларацию сдают всего единожды, когда рассчитываются в конце года.
В каждом квартале предприниматель уплачивает авансовый (приблизительный) платеж, рассчитанный им собственноручно. Предоставлять в налоговую примеры и результаты расчета для подтверждения их целесообразности не надо. Они все проверят в конце года, после подачи декларации.
Размер отчислений на упрощенке зависит от выбранной базы, по которой облагается налог. Как только ИП решится на переход на упрощенку, ему предложат 2 варианта:
- Доходы – в формуле для расчета фигурируют только доход и ставка 6%;
- Доходы/расходы – 15% и прибыль за вычетом расходов фирмы.
Это стандартный цифры. В некоторых регионах по отдельным видам работ ставки ниже. К примеру, в Москве индивидуальные предприниматели на системе прибыль/затраты умножают свою прибыль всего на 10%, если занимаются научными исследованиями.
Бывает и нулевая ставка, на которой могут отдохнуть ИП во время налоговых каникул. Отправляют на каникулы не всех, одно из условий – бизнесмен должен заниматься важнейшим для развития региона типом работ.
И наконец последний нюанс режима – при базе доходы минус расходы плательщик обязан выплатить в бюджет 1% от всей доходной части, если эта цифра окажется выше той, которая получилась при подсчете по обычной формуле 15% х налоговую базу.
Как рассчитать
Рассмотрим, как происходит расчет на понятных наглядных примерах.
Пример №1
ИП Тонкий торгует кухонными принадлежностями по упрощенке под 6%. Сотрудников у него нет. За квартал он выручил 50 000 р. и уплатил взносы в размере 4 000.
Аванс = 6% х 35 000 – 2 000 = 1 000 р.
Пример №2
ИП Марганцев торгует нижним бельем по упрощенке 15% без персонала. За квартал он выручил 56 000 р. и уплатил взносы на сумму 4 000. Расходы предприятия, которые разрешено вычитать из пошлины, составили 2 000.
Аванс = 15% х 56 000 – 4 000 – 15 000 = 2 400.
Предприниматель без персонала вычитает из налоговой базы взносы за себя в 100 процентном объеме. С работниками – и за себя, и за них, но только вполовину от первичной суммы.
Сроки уплаты УСН
Авансовые платежи вносятся в первом месяце каждого квартала за предыдущий. Не позднее 25 числа. Когда этот день совпадает с субботой, воскресеньем или праздничным днем, дата сдвигается на ближайший рабочий.
И так, в 2019 вам предстоит уплатить авансовые взносы до:
Когда будете вносить выплаты, не забудьте уточнить реквизиты для оплаты налога по УСН за 2019 год для ИП. В текущем году произошли некоторые изменения. КБК для уплаты налогов и авансовых платежей для ИП на УСН 6% в 2019 году остались прежними. А вот для режима прибыль минус расходы имеются некоторые нововведения.
КБК для УСН 6
Начиная с 2016, никаких изменений в реквизитах для режима под шесть процентов не произошло. Посмотреть КБК по налогу на доходы для ИП на УСН 6% в 2019 году можно в таблице:
В 2017 введены новые КБК для страховых взносов , поскольку теперь их принимает ФНС, а не внебюджетные фонды.
Рассмотрим пример, как заполнено платежное поручение и указано КБК по УСН доходы в 2019 году для ИП без работников:
КБК для УСН 15
Как уже говорилось, налогоплательщики на «упрощенце» должны оплачивать 1%, для исчисления которого берется только прибыль, вместо обычного налога, если первый оказался выше второго. До 2017 этот вид платежа уплачивался по отдельным КБК. Но с 1 января 2017 они ликвидированы.
Теперь налог и аванс оплачиваются по одним КБК. Коды для обязательного налога остались, а для минимального удалены. Если же вам нужно оплатить пошлину за 2016, вписывайте старые реквизиты.
КБК в реквизитах для уплаты налога по УСН для ИП доходы минус расходы в 2019 году, а также за отдельные для минимального налога за 2016 г. для припозднившихся, указаны в таблице:
Неверно указал КБК: что делать
Если ошибиться в КБК, хлопот будет немало. Платежка с неверными реквизитами получателя не достигнет своего пункта назначения, и пошлину посчитают неуплаченной.
Она либо попадет в категорию «Невыясненных», тогда вам придется потратиться на пеню за просрочку. Либо поступит на счет другого ведомства, и тогда вы заполните заявление о переводе отчисления с одного счета на другой.
Средства перераспределят, но это займет время, что опять же приведет к образованию пени. Лучше указывать правильные реквизиты, все же платежное поручение – это важный документ и относится к нему следует так же серьезно, как и к декларации по налогу.
Неверное указание кода доходов способно привести к серьезным неприятностям. Однако в то же время ошибки случаются достаточно редко. Дело в том, что даже если в платежке приведен код за прошлый год, средства все равно поступят по назначению. Следовательно, нет оснований для начисления санкций. Тем более сложно ошибиться тем, кто использует КБК по УСН «доходы», ведь с 2014 года коды для этой системы не менялись.
КБК по УСНО за 2014-2017 годы для разных объектов налогообложения (в том числе КБК по УСН 15% за 2014-2017 годы) можно уточнить в справочниках. Нас же сейчас интересуют только КБК по УСН 6% за 2018-2019 годы. Они приведены в таблице.
Коды по УСН «доходы» 6% за 2018-2019 годы
|
182 1 05 01011 01 1000 110 |
182 1 05 01011 01 2100 110 |
182 1 05 01011 01 3000 110 |
|
|
182 1 05 01011 01 1000 110 |
182 1 05 01011 01 2100 110 |
182 1 05 01011 01 3000 110 |
Как видим, КБК по УСН «доходы» 6% за 2019 год по каждому из видов платежей ничем не отличаются от КБК по УСН «доходы» за 2018 год по этим же видам платежей. Разница в кодах по основному налогу, пени и штрафам есть только в одной цифре — в 14 разряде, который характеризует подвид доходов бюджета.
КБК по минимальному налогу на упрощенной системе налогообложения
Минимальный налог платят только налогоплательщики, применяющие УСН «доходы минус расходы», в тех случаях, когда расчетная сумма по налогу (доходы за вычетом расходов) меньше установленного законодательством минимума — 1% от доходов.
Таким образом, в конце года бухгалтер рассчитывает 2 суммы, затем сравнивает их между собой и выбирает для целей исчисления налога максимальную. В годах, предшествовавших 2017 году, КБК по УСН для минимального и обычного налога имели разные значения. А вот с 2017 года у минимального налога нет отдельного КБК. Он стал таким же, как и у обычного УСН-налога «доходы минус расходы»
При УСН с объектом «доходы» данный налог не рассчитывается.
О бланке, на котором формируется УСН-декларация, читайте в этом материале .
Упрощенка: отличия КБК при системах «доходы минус расходы» 15% и «доходы» 6%
В таблице приведены коды по основному налогу для тех, кто платит налог на УСН по разным объектам налогообложения: КБК по УСН 6% и КБК по УСН «доходы минус расходы» по ставке 15%.
Напомним, что указанные ставки (6 и 15%) являются общеустановленными, но регионы могут принимать решение о снижении их величины.
О существующих ставках УСН-налога читайте .
Налог при УСН «доходы»: КБК 2018-2019
Последние изменения в КБК по налогу на УСН «доходы» были внесены в конце 2014 года. С 2019 года изменения внесены в общий порядок определения КБК, но кодов для 6-% упрощенки (равно как и для 15%-ной) они не изменили.
Действующие коды для 2018-2019 годов приведены ниже в таблице.
|
Основной налог |
|||
|
182 1 05 01011 01 1000 110 |
182 1 05 01011 01 2100 110 |
182 1 05 01011 01 3000 110 |
|
|
182 1 05 01011 01 1000 110 |
182 1 05 01011 01 2100 110 |
182 1 05 01011 01 3000 110 |
КБК для УСН «доходы» и «доходы минус расходы» в 2018-2019 годах
Различий в КБК, применяемых организациями и индивидуальными предпринимателями, нет, однако их значения для разных объектов налогообложения различны. Коды 2018-2019 годов приведены в таблице ниже.
Как видим, разница только в десятом разряде кода (9-11 разряды — это подстатья доходов).
Пени по УСНО
Неверно указанный код пусть и не всегда, но может привести к лишним хлопотам. Платежное поручение с неверным кодом либо подлежит возврату, либо попадает в категорию «Невыясненные». В этом случае налогоплательщику придется выложить дополнительные деньги за просрочку уплаты налога.
Без ориентира для принятия суммы налога (кода) налоговая не увидит перечисленную сумму, поэтому помимо пени за задержку выплат по налогу придется снова проводить оплату. Возможно, сумма по ошибочному КБК поступит на счет по другому налогу, однако такая ситуация все равно неблагоприятна: с возвратом переплаты налога тоже придется повозиться.
Выход из ситуации — письменное заявление о переводе суммы переплаты со счета одного налога на другой (зачет). Впрочем, пени по УСН из-за неверного КБК в этом случае все равно будут начислены (подп. 4 п. 4 ст. 45 НК РФ). Если же код КБК по УСН был указан ошибочно, но деньги поступили по назначению, то пени не будет (см. письмо Минфина России от 17.07.2013 № 03-02-07/2/27977).
КБК по УСН «доходы» (пени) в 2018-2019 годах — 18210 50101 10121 00110.
Итоги
КБК, применяемые при УСН, остаются неизменными с 2014 года. При этом они различаются в зависимости от объектов налогообложения и вида платежа (налог, пени, штраф). Неверное указание КБК в платежном документе может привести к незачислению платежа по его назначению.
Ведение предпринимательской деятельности предполагает уплату сборов в казну государства. Самая распространенная форма реализации этого обязательства – упрощенная система налогообложения. Для осуществления денежных переводов между лицами, занятыми бизнесом, и государством, используются специальные коды. Их знание позволит избавиться от проблем с законодательством, своевременно осуществив налоговые выплаты.
Несовершенство законодательных норм мотивирует государственные органы периодически вносить изменения в коды бюджетной классификации. Так, 2016 год не стал исключением, поэтому КБК УСН изменились и обрели новые значения. Рассмотрим их характеристики в нескольких направлениях.
Традиционно они зависят от используемой базы, на основании которых определяется ставка процента.
- КБК УСН «Доходы» 2016: когда учетные операции осуществляются на основании общей суммы доходов, полученных организацией / предприятием за определенный период. Плюсы методики заключаются в малой процентной ставке – всего лишь 6%, но если расходы невелики, это способствует большому показателю базы, с которой изымается процент, целесообразнее использовать альтернативный вариант.
- КБК УСН «Доходы минус расходы» 2016: когда из величины базы вычитается сумма расходов на ведение деятельности – заработная плата, аренда, долговые обязательства. А затем из полученной базы вычитается показатель долговых обязательств перед государством по процентной ставке 15%. Здесь ее размер больше, чем в прошлом случае, однако если прибыль небольшая (доходы за вычетом предпринимательских издержек), то и сумма к выплате будет меньшей.
- КБК УСН «Минимальный налог» 2016: здесь подсчеты происходят в отдельном порядке и имеют особый механизм функционирования, который будет рассмотрен далее. В этом году в России ставка выплаты составляет 1%. Он уплачивается даже теми лицами, которые проработали в отчетном периоде себе в убыток. Минимальный размер одинаков для всех регионов и утвержден в НК РФ.
Сроки перечисления платежей для ИП
Каждый квартал предприниматели, действующие индивидуально, обязуется осуществлять выплаты по упрощенному налогу не позже 25-го числа в месяце, который следует за отчетным кварталом. Платежка подразумевает указание кода бюджетной классификации, на который происходит перечисление налоговой суммы. То есть плательщики, ведущие деятельность с применением данного режима, каждый квартал обязуются вести расчеты и перечисления авансовых платежей.
Значения могут быть найдены в соответствующих Указаниях с порядком применения бюджетной классификации. Если объектом выплат (базой) является сумма доходов, то общий вид кода: 182 1 05 01011 01 0000 110. Но в процессе уплаты в бюджет потребуется указать конкретное значение КБК УСН «доходы», исходя из характера выплаты – является ли она непосредственно налогом, штрафной санкцией или пеней. В связи с этим применяются несколько конкретизированные цифры.
В таблице представлены сведения о кодах, исходя из типов выплачиваемых сумм.
Стоит отметить, что для ИП других юридических лиц параметры имеют одно и то же значение.
Описание по показателю «доходы за минусом затрат»
Если база КБК УСН – «доходы минус расходы», то показатели для индивидуальных предпринимателей за этот год имеют такие значения, они представлены в табличном виде.
Проведя сравнительную характеристику, можно отметить, что различия имеются только в третьих группах цифр, когда в одном случае, при КБК УСН 6 процентов в 2016 году она составляет «01011», а во втором – «о1021».
Учет выплат при минимальной сумме платежа
Если в рамках результата отчетного периода упрощенцем выплачивается минимальный налог со ставкой 1%, то показатели КБК УСН 2016 принимают следующий вид. Они представлены в сводном табличном оформлении.
Начиная с 2017 года, планируется вывести из обихода отдельный показатель КБК для минимального значения. То есть, его необходимо будет перечислить в рамках обыкновенных авансовых сумм. Рассмотрим, как этот параметр будет иметь проявление в реальной жизни.
Пример
Если компания использует КБК (пени) УСН – «доходы минус расходы» 2016, то в сентябре этого года она потеряла право на применение упрощенного режима. По истечении периода в 9 месяцев, в 2016 году минимальное значение налога было выплачено. Сумма должна поступить на государственный счет не позже чем 25 октября. Средства вносятся по счету 182 1 05 01050 01 1000 110.
Если функционирование по УСН будет длиться до конца года, то в следующем годовом периоде фирма должна заплатить средства по другому показателю КБК УСН «доходы» 2016 для ИП – 182 1 05 01021 01 1000 110. Новый формат также является действительным для обычного налогового платежа со ставкой 15%.
Владение приведенными данными позволит избежать непониманий с законодательством и оградиться от возможных обстоятельств. То же самое касается позиции КБК УСН «доходы» 2016 (авансовый платеж), а также другие виды отчислений (пеней, штрафов). Допускаются некоторые различия на региональном уровне, поэтому для понимания полноты картины стоит обратиться к налоговому инспектору.
Если вы нашли ошибку, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter .
Какие КБК при УСН применять в 2017 году? Какие КБК с объектом «доходы» и «доходы минус расходы»? Как изменятся КБК по «упрощенке» в 2017 году? Расскажем об этом в нашей статьей.
Срок перечисления единого налога на КБК в 2017 году
Плательщики УСН ежеквартально должны рассчитывать и уплачивать авансовые платежи по «упрощенному» налогу не позднее 25-го числа следующего за кварталом месяца, а также налог по итогам года не позднее 31 марта (для организаций) и 30 апреля (для ИП). При уплате УСН в платежке нужно указать код бюджетной классификации (КБК), на который перечисляется налога по УСН.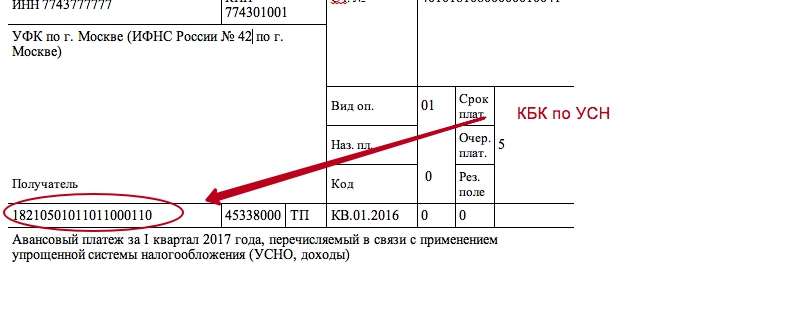
КБК УСН «доходы» в 2017 году
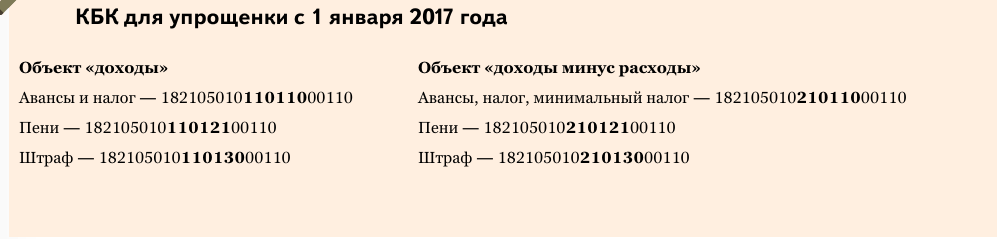
КБК для УСН на 2017 год предусмотрен Указаниями, утвержденными Приказом Минфина от 01.07.2013 № 65н. Для УСН с объектом «доходы» единый КБК на 2017 год – 182 1 05 01011 01 1000 110. При этом имейте в виду, что в 2017 году при перечислении «упрощенного» налога в платежном поручении нужно указывать КБК в зависимости от того, перечисляется ли сама сумма налога, пени и или штраф. КБК УСН «6 процентов» в 2017 году такие:
КБК УСН «доходы минус расходы» в 2017 году
Если в качестве объекта налогообложения выбраны «доходы минус расходы», то КБК УСН в 2017 году для организаций и ИП такие:
КБК УСН при «минимальном налоге» в 2017 году
С 2017 года у минимального налога по УСН больше не будет отдельного КБК. То есть, минимальный налог в 2017 году нужно будет перечислить по коду обычных авансовых платежей (приказ Минфина России от 20 июня 2016 г. № 90н). Поясним, как такое изменение КБК на УСН отразиться на реальной жизни.
Предположим, что организация с объектом «доходы минус расходы» потеряла право на УСН в сентябре 2016 года. По итогам 9 месяцев 2016 года она вышла на минимальный налог по УСН. Перечислить его требуется не позднее 25 октября. Внести деньги надо на КБК 182 1 05 01050 01 1000 110. Именно этот КБК действует для минимального налога по УСН в 2016 году.
Теперь представим, что организация доработала на упрощенке до конца года. Она вышла на минимальный налог и должна заплатить его не позднее 31 марта 2017 года. Перечислить деньги нужно уже на другой КБК - 182 1 05 01021 01 1000 110. Новый КБК с 2017 года действует и для обычного налога по объекту «доходы минус расходы», и для минимального «упрощенного налога».
Иными словами, в 2016 года организации с объектом «доходы минус расходы» применяли два разных КБК. Один для обычного налога при УСН, другой - для минимального. С 2017 года ситуация меняется – КБК по таким платежам будет единым. Далее приведем таблицу КБК по УСН на 2017 год.
КБК - понятие, введённое федеральным законом ещё в 1998 году. С тех пор во всех платёжных документах при перечислении средств в доход государства присутствует этот реквизит. Однако до сих пор правила его выбора вызывают вопросы у предпринимателей. Не все знают, что такое КБК для упрощенцев, как он влияет на зачисление денег в бюджет и что должен знать ИП, работающий на УСН, чтобы без проблем перечислять обязательные платежи.
Сроки уплаты налога
Статья 346.21 главы 26.2 НК РФ устанавливает следующие сроки для компаний и ИП, применяющих режим УСН:
- Для авансовых платежей - не позже 25 числа месяца после окончания каждого квартала, которые определены как отчётные периоды. Этот срок установлен одинаковым для всех налогоплательщиков.
- Для платежей по итогам года - не позднее следующих дат после завершения отчётного года:
- для юридических лиц - 31 марта;
- для ИП - 30 апреля.
По общему правилу, установленному п. 7 ст. 6.1 НК РФ, срок оплаты налога передвигается на первый рабочий день следующий за выходным.
Минимальный налог, для которого законодательством не установлена отдельная дата уплаты, следует, по мнению налоговиков, оплачивать в тот же срок, что и остальные платежи по УСН.
Таблица: даты уплаты упрощённого налога в 2018 году
КБК для упрощенцев
Код бюджетной классификации (КБК) - цифровая информация, с помощью которой перечисленные налогоплательщиками платежи зачисляются в соответствующие доходные статьи бюджета. Минфин РФ разработал и утвердил КБК для всех видов доходов, поступающих в бюджет. Это касается и налоговых поступлений.
Законодатель периодически корректирует перечень кодов. Однако изменения в КБК, сделанные 2018 году, не коснулись упрощенцев. Коды для компаний и предпринимателей на УСН установлены одинаковые. Они зависят от 2 факторов:
- системы и ставки налогообложения;
- вида оплачиваемых обязательных платежей.
КБК для объекта 6%
КБК для ставки 6% с доходов не изменились с 2017 года.
Таблица: список актуальных КБК по объекту «Доходы»
Заполнить платёжное поручение на уплату единого налога по УСН за 2018 год бухгалтеру будет несложно: достаточно иметь под рукой образец ранее созданных документов. При заполнении платёжного поручения на оплату единого налога по УСН (объект налогообложения «Доходы»), можно использовать образец 2017 года
КБК для УСН 15%
КБК для объекта налогообложения «Доходы минус расходы» также остались актуальными с 2017 года.
Таблица: действующие КБК при обложении УСН «Доходы минус расходы»
Никаких новшеств не предусмотрели налоговики и для заполнения платежек по УСН «Доходы минус расходы» в 2018 году. Образец платежки на уплату УСН на «Доходы минус расходы»: обратите внимание на 5 очерёдность платежа
КБК для минимального налога
Минимальный налог - 1% от дохода, который должны платить упрощенцы на объекте «Доходы минус расходы», если по результатам года они получили убыток или недостаточную прибыль.
Например:
- в ООО при доходе 2000 тыс. руб. затраты составили 1900 тыс. руб.;
- единый налог по расчёту будет равен 15 тыс. руб.: (2000 тыс. руб. - 1900 тыс. руб.) х 15%;
- минимальный налог: 2000 тыс. руб. х 1% = 20 тыс. руб.;
- Следовательно, в бюджет, согласно п. 6 ст. 346.18 НК РФ, перечисляется сумма в размере 20 тыс. руб.
С 2015 года (после отмены отдельного КБК для минимального налога) установлен единый код для уплаты налогов по ставке 15% - 182 1 05 01021 01 1000 110. УСН объект налогообложения «Доходы минус расходы»
Последствия неправильно указанного КБК в платёжке
Если в платёжном поручении на перечисление налога по упрощёнке проставлено неправильное значение КБК, сумма платежа зависнет как невыясненная до уточнения платежа. Согласно ст. 45 НК РФ компания или ИП, неверно указавшие в платёжном документе КБК, не считаются уклонившимися от обязанности уплатить налоги, и, соответственно, налоговая инспекция не имеет права начислять финансовые санкции.
При обнаружении такой ошибки следует обратиться в ИФНС по месту регистрации с просьбой уточнить параметры налогового платежа. Такую позицию поддерживает Минфин России в письме Департамента налоговой и таможенной политики Минфина России от 19 января 2017 г. № 03–02–07/1/2145 .
Форму заявления об уточнении налогового платежа налоговое законодательство не регламентирует. Следовательно, его можно написать в произвольной форме. Однако следует указать ряд параметров. Правильно составить заявление поможет пошаговая инструкция:
- В шапочной части письма должны присутствовать:
- наименование, адрес и фамилия с инициалами руководителя ИФНС;
- название организации (или Ф. И. О. ИП), регистрационные данные, адрес, фамилия с инициалами лица, имеющего право подписывать обращение в налоговую инспекцию от имени организации или индивидуального предпринимателя;
- В основной части письма необходимо:
- сначала описать ошибку с указанием неверного КБК в платёжном поручении;
- затем изложить просьбу перевести перечисленные денежные средства по правильному КБК;
- В заключительной части содержится:
- подпись руководителя (или ИП), оттиск печати (при наличии);
- копия платёжного поручения с неправильным КБК.
В случае, предусмотренном настоящим пунктом, на основании заявления налогоплательщика и акта совместной сверки расчётов по налогам, сборам, пеням и штрафам, если такая совместная сверка проводилась, налоговый орган принимает решение об уточнении платежа на день фактической уплаты налога в бюджетную систему Российской Федерации на соответствующий счёт Федерального казначейства. При этом налоговый орган осуществляет пересчёт пеней, начисленных на сумму налога, за период со дня его фактической уплаты в бюджетную систему Российской Федерации на соответствующий счёт Федерального казначейства до дня принятия налоговым органом решения об уточнении платежа.
Абзац 5 пункта 7 статьи 45 НК РФ
Сверка по платежам необязательна, но потребовать провести её вправе и инспекция ФНС, и налогоплательщик. Срок рассмотрения заявления об уточнении платежа Налоговым кодексом не установлен, но известить налогоплательщика инспекция обязана течение 5 дней с момента принятия решения.
Правилами написания заявления в налоговую для исправления КБК в платёжке пренебрегать не стоит: неверно оформленное заявление рассмотрению не подлежит
Видео: инструкция по исправлению ошибки в КБК
Пени по УСН
Статья 75 НК РФ определяет начисление пеней как обеспечительную меру при несвоевременной уплате обязательных платежей. Пени начисляются за каждый календарный день просрочки платежа. Просрочка начинается на следующий день после установленной законом даты для уплаты налогового платежа и длится до дня погашения недоимки. Налоговая инспекция рассчитывает и рассылает требования об уплате пени. Если налогоплательщик обнаружил занижение налога в сданной декларации, то избежать штрафа можно. Для этого ему придётся уплатить доначисленную сумму налога и самостоятельно рассчитанную сумму пени. Она составляет:
- для физических лиц и ИП - 1/300 ставки рефинансирования ЦБ РФ, действующей в момент существования недоимки;
- для юридических лиц - 1/300 ставки в первые 30 дней допущенной недоимки и 1/150 - за последующие дни до погашения недоимки - введено с 01.10.2017.
С 01.01.2016 ЦБ РФ приравнял ставку рефинансирования ключевой ставке. По состоянию на 27.07.2018 она равна 7,25%.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации