
Кассовые операции проводки. Учет денежных средств – проводки
|
Поступление наличных денежных средств в кассу со счетов в банке на выдачу заработной платы, премий, денежных средств под отчет и другие цели | ||
|
Возврат в кассу излишне выплаченных сумм оплаты труда, сумм доходов от участия в предприятии | ||
|
Возврат в кассу неиспользованных подотчетным лицом денежных средств, ранее выданных под отчет | ||
|
Поступившие суммы от учредителей | ||
|
Поступление претензионных и страховых сумм в погашение дебиторской задолженности | ||
|
Поступившая наличная денежная выручка за реализованную продукцию (товары, работы, услуги) | ||
|
Поступили наличные денежные средства от продажи прочего имущества | ||
|
Поступление в кассу денежных средств – платежей в счет доходов будущих периодов: – арендная плата – абонементная плата – выручка за грузовые перевозки | ||
|
Внесены из кассы денежные средства на счета в банке | ||
|
Выданы из кассы денежные средства по договору о займе сторонней организации (лицу) | ||
|
Выплачена заработная плата (дивиденды) работникам, пособия | ||
|
Наличные денежные средства выданы под отчет | ||
|
Выплачены из кассы дивиденды учредителю | ||
|
Выплачена депонированная заработная плата | ||
|
Сдача денег в банк через инкассатора, отделение связи | ||
|
Отражены излишки денег, выявленные при инвентаризации | ||
|
Отражена недостача наличных денег в кассе |
Аналитический учет по счету 50 «Касса» ведется кассирами, ответственными за кассовую наличность. Регистром аналитического учета является кассовая книга, в которой отражаются данные приходных и расходных кассовых документов.
24. Учет расчетов с подотчетными лицами
При осуществлении хозяйственной деятельности у организаций возникает необходимость выдачи наличных денег под отчет работникам на операционные и хозяйственные расходы, а также на расходы, связанные с выполнением служебных заданий вне места их постоянной работы. Работники, получившие деньги на данные цели, называются подотчетными лицами. Выдача наличных денег под отчет производится из касс предприятий. В этой связи порядок выдачи денежных средств под отчет регулируется Правилами ведения кассовых операций и расчетов наличными денежными средствами в Республике Беларусь. Деньги на эти цели могут быть получены предприятиями только в банках и расходуются на те цели, на которые они получены.
Выдача наличных денег под отчет на расходы, связанные со служебными командировками работников предприятия, производятся в порядке и размерах, установленных Инструкцией о порядке и размерах возмещения расходов при служебных командировках в пределах Республики Беларусь. Командированному работнику возмещаются расходы:
– по проезду к месту служебной командировки и обратно к месту постоянной работы в размере стоимости представленных подлинных проездных документов. Командированному работнику возмещаются также расходы по бронированию билетов. В исключительных случаях, при нерегулярном транспортном сообщении в пределах одного административного района, с разрешения нанимателя оплата за проезд может быть компенсирована без представления проездных документов по минимальной стоимости проезда. Подлежат возмещению также расходы по проезду транспортом общего пользования (кроме такси) к станции и пристани, аэропорту, если они находятся за чертой населенного пункта. Расходы за пользование в поездах постельными принадлежностями возмещаются командированным работникам при проезде к месту командировки и обратно.
– по найму жилого помещения (исключая время нахождения в пути) в размере подлинных оплаченных счетов или квитанций и других документов, подтверждающих размер фактически понесенных расходов (кроме тех случаев, когда командированному работнику предоставляется бесплатное помещение). Возмещение расходов за проживание в номерах «люкс» допускается в исключительных случаях с разрешения нанимателя. Командированному работнику также по представлению подтверждающих документов возмещаются расходы по бронированию мест в гостинице.
В случае предоставления командированному работнику дополнительных услуг, не включенных в стоимость номера (телевизора, холодильника и других предметов культурно-бытового назначения, включенных в состав оборудования гостиничного номера), эти расходы также подлежат возмещению на основании подтверждающих документов.
За проживание вне места постоянного жительства для покрытия дополнительных личных расходов – суточные в размерах, устанавливаемых Министерством финансов Республики Беларусь. Суточные за время нахождения в пути выплачиваются в тех же размерах, что и за время пребывания в месте служебной командировки. За период временной нетрудоспособности командированному работнику выплачивается на общих основаниях пособие по временной нетрудоспособности, и эти дни не включаются в срок командировки для выполнения служебного задания.
Командированному работнику не позже, чем за день до отъезда в служебную командировку, наниматель обязан выдать денежный аванс в пределах сумм, причитающихся на оплату стоимости проезда к месту служебной командировки и обратно, расходов по найму жилого помещения и суточных.
Направление работника в командировку оформляется приказом и выдачей работнику командировочного удостоверения. Время пребывания в месте командировки определяется по отметкам о прибытии и выбытии в удостоверении. Если работник командирован в разные населенные пункты, отметки о дне прибытия и дне выбытия делаются в каждом пункте и заверяются печатью (штампом) с наименованием организации, в которую был командирован работник.
Выдачи наличных денег под отчет на расходы, связанные со служебными командировками работников, производятся при условии полного отчета по ранее полученным на эти цели суммам. Выдачи наличных денег на расходы, связанные со служебными командировками, могут быть произведены за счет возврата средств, ранее выданных на эти цели и хранящихся в кассе предприятия.
Расчеты, связанные с использованием физическими лицами личных денежных средств в интересах предприятия, с которым они состоят в трудовых отношениях, расцениваются как расчеты наличными деньгами между предприятиями. Поэтому такие расчеты должны выполняться в пределах лимита, установленного банком на текущий месяц (50 БВ). Предприятия выдают наличные деньги под отчет на предстоящие расходы на сроки, определяемые руководителем предприятия:
– не более 3 рабочих дней – на расходы, производимые в месте нахождения предприятия;
– не более 10 рабочих дней – на расходы, производимые вне места расположения предприятия;
– до 30 рабочих дней – в сумме, не превышающей размера одной базовой величины.
Передача наличных денег, выданных под отчет одному лицу, другим лицам запрещается.
Документами, подтверждающими расходы по приобретению (поступлению, изготовлению, выполнению) продукции (товаров, работ, услуг), являются:
– кассовый ордер формы КО-1;
– квитанция формы КВ-1;
– квитанция формы 20-фс;
– кассовый чек с приложенной копией товарного чека, другие приходные документы, утвержденные в соответствии с законодательством Республики Беларусь.
Лица, получившие наличные деньги под отчет на расходы, связанные со служебными командировками, обязаны не позднее 3 рабочих дней по истечение срока, на который они выданы, или со дня возвращения из командировки, предъявить в бухгалтерию авансовый отчет об израсходованных суммах. Неиспользованные наличные деньги возвращаются в кассу, а использованные в интересах предприятия личные средства подлежат возмещению.
Если подотчетное лицо не представило авансовый отчет и оправдательные документы в установленный срок и не возвратило в кассу остатки неиспользованных сумм авансов, бухгалтерская служба в праве произвести удержание из сумм оплаты труда данного лица в погашение начисленной за ним дебиторской задолженности. В авансовом отчете указываются все произведенные расходы и должны быть приложены документы, их подтверждающие:
– командировочное удостоверение с заверенными печатью отметками о дне прибытия и дне выбытия из места командирования;
– проездные документы,
оплаченные счета, квитанции или другие документы, подтверждающие расходы по найму жилого помещения и другие расходы;
– отчет о проделанной работе (по требованию нанимателя).
Неизрасходованные подотчетные суммы возвращаются в кассу, перерасходованные выплачиваются работнику.
Учет выдаваемых в подотчет средств ведется на счете 71 «Расчеты с подотчетными лицами». На выданные под отчет суммы счет 71 дебетуется в корреспонденции с кредитом счетов учета денежных средств (50, 51, 52, 55). На израсходованные подотчетными лицами суммы счет 71 кредитуется в корреспонденции с дебетом счетов, на которых учитываются затраты (08, 20, 23, 25, 26, 29, 44) и приобретенные ценности (07, 10, 15, 16, 18, 41 и др.) или других счетов, в зависимости от характера произведенных расходов.
Подотчетные суммы, не возвращенные работниками в установленные сроки, отражаются по кредиту счета 71 дебету счета 94 «Недостачи и потери от порчи ценностей». В дальнейшем эти суммы списываются с кредита счета 94 в дебет счета 70 «Расчеты с персоналом по оплате труда» (если они могут быть удержаны из оплаты труда работника) или 73 «Расчеты с персоналом по прочим операциям» (когда они не могут быть удержаны из оплаты труда работника).
Выданная валюта отражается в учете в валюте платежа и в рублевом эквиваленте по курсу Национального банка Республики Беларусь на день выдачи и на дату составления авансового отчета. Курсовая разница по дебиторской задолженности отражается по дебету (кредиту) счета 98 «Доходы будущих периодов».
Дополнительные выплаты, сверх норм возмещения, предусмотренных законодательством и связанные с командировками, производятся по решению руководителя предприятия и осуществляются за счет прибыли, остающейся в распоряжении предприятия. Вместе с тем эти суммы включаются в доход работника и подлежат обложению подоходным налогом.
Аналитический учет по счету 71 «Расчеты с подотчетными лицами» ведется по каждой сумме, выданной под отчет. При журнально-ордерной форме учета применяется Журнал-ордер № 7. На одной строке в нем записывают суммы, выданные под отчет, израсходованные, остатки, суммы, внесенные в кассу или выданные из кассы.
Ниже приведены бухгалтерские проводки, отражающие в учете операции поступления наличных денежных средств в кассу от работников организации
| Счет Дт | Счет Кт | Описание проводки | Сумма проводки | Документ-основание |
| 50.01 | 70 | Возврат в кассу излишне выданных сумм оплаты труда от работников организации | Излишне выданная сумма оплты труда | |
| 50.01 | 71 | Возврат в кассу неизрасходованных подотчетных сумм от работника организации | Неизрасходованная сумма | Приходный кассовый ордер. Форма № КО-1Авансовый отчет |
| 50.01 | 73.1 | Поступление в кассу от работников организации в счет расчетов по выданным займам | Сумма погашения займа | Приходный кассовый ордер. Форма № КО-1 |
| 50.01 | 73.2 | Поступление денежных средств в кассу от работников в счет погашения материального ущерба | Сумма материального ущерба | Приходный кассовый ордер. Форма № КО-1 |
Поступления в кассу от контрагентов и физических лиц, не являющихся работниками организации
Ниже приведены бухгалтерские проводки, отражающие в учете операции поступления наличных денежных средств в кассу от контрагентов и физических лиц, не являющихся работниками организации
| Счет Дт | Счет Кт | Описание проводки | Сумма проводки | Документ-основание |
| 50.01 | 62 | Поступление в кассу денежных средств от покупателей и заказчиков в счет погашения дебеторской задолженности | Сумма погашаемой дебеторской задолженности | Приходный кассовый ордер. Форма № КО-1 |
| 50.01 | 62 | Поступление в кассу денежных средств от покупателей и заказчиков в виде аванса по договору | Сумма аванса | Приходный кассовый ордер. Форма № КО-1 |
| 50.01 | 76.02 | Поступление в кассу денежных средств от контрагентов в счет погашения ранее предъявленных претензий | Сумма погашаемой претензии | Приходный кассовый ордер. Форма № КО-1 |
| 50.01 | 76.03 | Поступление в кассу денежных средств от контрагентов в счет прибыли, полученной от совместной деятельности | Сумма прибыли | Приходный кассовый ордер. Форма № КО-1Протокол собрания учредителей |
Поступление денежных средств с расчетного, валютного, специального счетов в кассу организации
Ниже приведены бухгалтерские проводки, отражающие в учете операции поступления наличных денежных средств в кассу организации с расчетного, валютного, специального счетов
| Счет Дт | Счет Кт | Описание проводки | Сумма проводки | Документ-основание |
| 50.01 | 51 | Поступление денежных средств в кассу с расчетного счета организации | Сумма в рублях, полученная с расчетного счета | |
| 50.21 | 52 | Поступление денежных средств в кассу с валютного счета организации | Сумма в валюте, полученная с валютного расчетного счета | Приходный кассовый ордер. Форма № КО-1Банковская выписка |
| 50.01 | 55 | Поступление денежных средств в кассу со специального счета | Сумма, полученная со специального счета | Приходный кассовый ордер. Форма № КО-1Банковская выписка |
Прочие поступления в кассу организации
| Счет Дт | Счет Кт | Описание проводки | Сумма проводки | Документ-основание |
| 50.01 | 75.1 | Вклад в уставный капитал организации наличными средствами | Сумма вклада в уставной капитал | Приходный кассовый ордер. Форма № КО-1 |
| 50.01 | 50.02 | Поступление денежных средств из операционной кассы в кассу организации | Вносимая сумма наличных средств | Приходный кассовый ордер. Форма № КО-1 |
| 50.01 | 79.2 | Поступление в кассу денежных средств от обособленного подразделения организации | Сумма вклада | Приходный кассовый ордер. Форма № КО-1 |
Список счетов, участвующих в бухгалтерских проводках
|
|
Получение наличной выручки от розничных продаж накладывает на организацию определенные обязанности. Если расчеты между организациями по реализации товаров, работ, услуг происходят в основном в безналичном порядке, то расчеты с физическими лицами обычно происходят наличными деньгами, реже – с помощью электронных средств платежа.
В этой статье мы подробно разберем оформление кассовых документов, бухгалтерский, налоговый учет и проводки по розничной выручке, которая поступает в виде наличных денег от физических лиц. Немного коснемся и необходимости использовать контрольно-кассовую технику.
1. Продажа за наличный расчет с кассовым аппаратом
2. Как оформить розничные продажи
3. Как заполнить журнал кассира-операциониста
4. Отчет о продажах в розницу
5. ПКО на розничную выручку
6. Внесение данных ПКО в кассовую книгу
7. Проводки по розничной выручке — пример
8. Счет-фактура при розничной продаже и книга продаж
9. Учет розницы на УСН
10. Отчет о розничных продажах в 1С: Бухгалтерия
Итак, идем по порядку. Если у вас нет времени читать длинную статью, посмотрите короткое видео ниже, из которого вы узнаете все самое важное по теме статьи.
(если видео видно нечетко, внизу видео есть шестеренка, нажмите ее и выберите Качество 720р)
Более подробно, чем в видео, разберем тему дальше в статье.
1. Продажа за наличный расчет с кассовым аппаратом
Юридическое лицо или ИП, планирующий принимать в оплату за свои товары, работы или услуги наличные денежные средства или вести расчеты с использованием платежных карт, в первую очередь решает вопрос, обязан ли он применять контрольно-кассовую технику, или можно использовать другие формы подтверждения приема оплаты.
Сферу применения контрольно-кассовой техники (ККТ) регулирует Федеральный закон от 22.05.2003 N 54-ФЗ «О применении контрольно-кассовой техники при осуществлении наличных денежных расчетов и (или) расчетов с использованием электронных средств платежа». В 2016 году в него внесены глобальные изменения.
Несмотря на то, что тема данной статьи напрямую не посвящена использованию в расчетах кассовой техники, мы коснемся этого вопроса. Т.к. от этого напрямую зависит дальнейшее оформление документов.
ККТ применяется всеми организациями и индивидуальными предпринимателями при осуществлении ими наличных денежных расчетов или расчетов с использованием платежных карт в случае продажи товаров, выполнения работ или оказания услуг. Это условие по умолчанию.
Сроки обязательного применения ККТ при расчетах наличными и картами с покупателями:
- — с 1 февраля 2017 года – для тех, кто уже сейчас использует ККТ
- — с 1 июля 2018 года – для организаций и ИП, оказывающих услуги населению (сейчас они выдают БСО), для налогоплательщиков на ЕНВД и патенте (сейчас они могут выдавать товарные чеки по требованию покупателя), владельцев торговых автоматов.
Используемые в расчетах ККМ должны позволять через интернет в режиме онлайн передавать данные о расчетах в налоговую инспекцию через оператора фискальных данных (ОФД). Покупатель может получить как бумажный чек, так и чек на электронную почту (это будет реализовано через специально приложение на телефонах покупателей).

Есть ряд исключений, когда ККТ можно не применять. Среди них, например, продажа газет и журналов, проездных документов, торговля на рынках и ярмарках, разносная торговля, продажа из цистерн кваса, молока, торговля овощами вразвал и др. Также не применяют ККТ при расчетах в отдаленных и труднодоступных местностях.
Поэтому в ближайшем будущем при продаже за наличный расчет кассовый аппарат использовать будет обязательно, исключения очень скромные.
2. Как оформить розничные продажи
Итак, далее мы предполагаем, что вы используете контрольно-кассовую технику. Но просто пробить чек на ККТ и передать его покупателю (отправить ему на электронную почту) – это еще далеко не все. А точнее, все только начинается, поскольку нужно знать, как оформить розничные продажи документально.
Следует четко понимать различия между операционной кассой и основной кассой организации. Операционная касса – это ящик с денежными средствами при ККТ (документ учета здесь – журнал кассира-операциониста). Основная (главная) касса – это те деньги, по которым установлен лимит кассы (документ учета уже другой – кассовая книга).
Сначала обсудим обязанности кассира-операциониста по приему денежных средств и оформление документов. Затем разберем процедуру передачи наличных из операционной кассы в основную.
Итак, каждому покупателю при продаже пробивается и выдается кассовый чек. Все движения по операционной кассе отражаются в Журнале кассира-операциониста . В связи с переходом на онлайн-кассы пока не ясно, нужно будет ли в дальнейшем вести данный журнал или нет. Но пока он используется, не отменен, поэтому обсудим порядок его ведения и заполнения.

Нормативные документы:
- «Типовые правила эксплуатации контрольно-кассовых машин при осуществлении денежных расчетов с населением» (утв. Минфином РФ 30.08.1993 №104, применяется в части, не противоречащей закону №54-ФЗ)
- «Альбом унифицированных форм первичной учетной документации по учету денежных расчетов с населением при осуществлении торговых операций с применением контрольно-кассовых машин» (формы утверждены Постановлением Госкомстата РФ от 25.12.1998 №132) – этим документом утверждена форма Журнала кассира-операциониста КМ-4.
Несмотря на даты, эти документы актуальны.
Журнал кассира-операциониста применяется для учета операций по приходу и расходу наличных денег (выручки) по каждой контрольно-кассовой машине организации, а также является контрольно-регистрационным документом показаний счетчиков. Журнал кассира-операциониста КМ-4 – это основной документ, отражающий движение наличных денежных средств в операционной кассе магазина. Его заводят для каждого кассового аппарата отдельно.
3. Как заполнить журнал кассира-операциониста
Журнал должен быть прошнурован, пронумерован и скреплен подписями руководителя и главного бухгалтера организации и печатью.
Все записи в «Журнале кассира-операциониста» КМ-4 ведет кассир-операционист в хронологическом порядке, построчно, без пробелов, чернилами или шариковой ручкой.
Запись делаются на основании z-отчетов (отчет с гашением), которые снимаются в конце рабочего дня (смены). Примеры z-отчетов мы приводить не будем, т.к. их внешний вид зависит от используемого кассового аппарата.
Каждый новый отчет должен оформляться новой строкой. Пример заполнения вы можете посмотреть на скриншотах ниже.

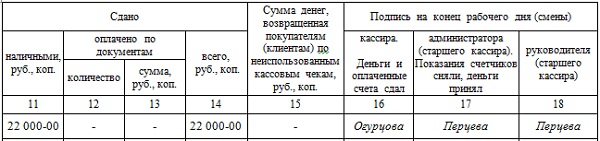
Если на одном кассовом аппарате работают в три смены и разные кассиры, то надо вносить три отдельных строки от одной даты.
Обратите внимание на графу 11 «Сдано наличными» — в этой графе указывается только сумма наличных денежных средств, полученных от покупателей (не включается оплата картами и возвраты).
Запись в журнал должна заноситься каждый раз, когда открывалась смена по кассе, даже если наличные деньги в кассу за день и не поступили.
4. Отчет о продажах в розницу
После того как снят z-отчет и заполнена очередная строка в журнале кассира-операциониста, заполняется справка-отчет кассира-операциониста по форме № КМ-6 . В справке-отчете отражаются показания счетчиков контрольно-кассовой машины на начало и конец смены, выручка за день (смену), сумма, возвращенная покупателями. Эти данные идентичны тем, которые заносятся в журнал кассира-операциониста.
Z-отчет прикладывается к справке кассира-операциониста (отчет о продажах в розницу) и вместе с наличной выручкой сдается в основную кассу.
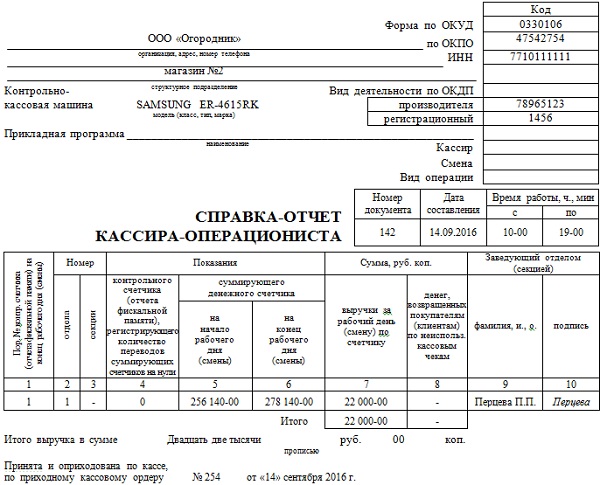
5. ПКО на розничную выручку
Итак, мы выяснили, что по окончании рабочего дня розничная выручка сдается из операционной кассы в основную кассу. При этом кассир основной кассы получает (от кассира или старшего кассира) наличную выручку, справку кассира-операциониста (отчет по продажах в розницу) и приложенный к ней z-отчет.
Кассир должен оформить ПКО на имя лица, сдающего наличную выручку в основную кассу (кассир, старший кассир) – на всю сумму принятой от него выручки. Если выручку сдают несколько кассиров, то ПКО оформляется на каждого.
В строке «Принято от» указывается ФИО лица, которое сдает выручку, в строке «Основание» — розничная выручка (можно также указать название магазина или номер операционной кассы).
На квитанцию от ПКО ставится печать, и она выдается вносителю денег (кассиру).
Данные о поступлении наличной выручки заносятся в кассовую книгу.

6. Внесение данных ПКО в кассовую книгу
Кассовая книга – это специальная форма (журнал) для отражения операций с наличными деньгами, в которую вносится информация по всем поступлениям и выдачам наличных денег в кассе организации.
Ведение кассовой книги опирается на следующие нормативные документы :
- — Постановление Госкомстата РФ от 18.08.1998 №88 «Об утверждении унифицированных форм первичной учетной документации по учету кассовых операций, по учету результатов инвентаризации»
- — Указание ЦБ РФ от 11 марта 2014 года № 3210-У.
В первом приведена типовая форма кассовой книги (№КО-4), во втором содержатся некоторые правила по заполнению. Юридическое лицо, осуществляющее операции с наличными денежными средствами, независимо от применяемой системы налогообложения, обязано вести кассовую книгу (п. 1, пп. 4.6 п. 4 Указания N 3210-У). ИП могут не вести кассовую книгу.
Кассовую книгу можно вести на бумажном носителе или в электронном виде :
- — на бумажном носителе книга оформляется от руки или с использованием компьютера (другой техники) и подписывается собственноручными подписями.
- — в электронном виде книга оформляется при помощи компьютера (другой техники) с обеспечением её защиты от несанкционированного доступа и подписывается электронными подписями.
Вести кассовую книгу на бумажном носителе можно двумя способами:
- — с заполнением от руки (книга распечатывается заранее или покупается, прошивается и нумеруются страницы);
- — с заполнением с помощью программно-технических средств (книга заполняется на компьютере, а затем распечатывается).
Заполнение кассовой книги удобно осуществлять при помощи технических средств, например, в бухгалтерской программе. Обычно в программе кассовая книга формируется автоматически, на основе введенных приходных и расходных кассовых ордеров.
В конце каждого рабочего дня кассир распечатывает и подписывает лист кассовой книги, передает бухгалтеру оформленные за день ПКО и РКО. Если в течение рабочего дня кассовые операции не проводились, за этот день записи в кассовую книгу не вносятся.
В течение календарного года (или другого периода, определенного организацией) распечатанные листы кассовой книги нумеруются (обычно нумерация происходит автоматически при распечатывании из бухгалтерской программы), собираются в папку, и минимум раз в год сшиваются в единую книгу, опечатываются по аналогии с кассовой книгой, заполненной от руки, с заверением подписями главного бухгалтера и руководителя организации и печатью организации (если вы ее используете).
Пример заполнения кассовой книги смотрите ниже.

7. Проводки по розничной выручке — пример
Теперь, когда мы разобрались с оформлением первичных документов, давайте посмотрим проводки по розничной выручке на примере.
ООО «Огородник» занимается продажей овощей в розницу физическим лицам. 14 сентября было продано овощей на сумму 22000 руб., в т.ч. НДС 10%. Физические лица расплачиваются в магазине наличными. Себестоимость проданных товаров составила 8000 руб. Составим проводки по розничной выручке:
Дебет 50-2 – Кредит 90-1
Дебет 90-3 – Кредит 68 – на сумму 2000 руб. – начислен НДС
Дебет 50-1 – Кредит 50-2 – на сумму 22000 руб. – наличная выручка сдана в основную кассу
Дебет 90-2 — Кредит 41 — на сумму 8000 руб. — списана себестоимость проданных товаров.
Можно использовать и 62 счет, в этом случае проводки по розничной выручке будут такими:
Дебет 62-1 – Кредит 90-1 – на сумму 22000 руб. – отражена выручка
Дебет 50-2 – Кредит 62-1 — на сумму 22000 руб. – погашена задолженность покупателя.
Остальное – все аналогично.
Несколько слов о признании доходов в целях расчета налога на прибыль. Доход признается:
- При методе начисления: на дату реализации товаров, работ, услуг.
- При кассовом методе: на день поступления денег на счета в банках или в кассу.
При розничных продажах, если не рассматривать предоплату, момент получения оплаты за товары, работы, услуги и передачи товара, выполнения работ, оказания услуг, совпадает во времени. Поэтому дата признания дохода в налоговом учете при методе начисления и кассовом методе совпадет.
Доход будет признаваться на дату реализации товара, работы, услуги. Т.е. в нашем примере ООО «Огородник» отразит получение дохода на 14 сентября.
8. Счет-фактура при розничной продаже и книга продаж
Если организация – продавец находится на ОСНО, то она является плательщиком НДС. Следовательно, при реализации товаров появляется обязанность начислить НДС и выставить счет-фактуру. Однако розничному покупателю, который приобретает товары для собственного потребления, счет-фактура не нужен.
По этой ситуации НК предусматривает отдельное правило. Согласно п.7 ст.168 НК при реализации товаров за наличный расчет организациями и ИП в розничной торговле, общепите и при выполнении работ, оказании услуг населению счета-фактуры выставлять не обязательно. Достаточно выдать покупателю кассовый чек или иной документ установленной формы.
Но возникает вопрос, если счет-фактура при розничной продаже не выставляется, что же тогда регистрировать в книге продаж? В Правилах ведения книги продаж (утверждены Постановлением Правительства от 26.12.2011 №1137) прописано, что в такой ситуации в книге продаж регистрируются реквизиты контрольной ленты ККТ (z-отчет), формируемой за день.
При заполнении книги продаж вы также столкнетесь с вопросом, что указывать в графах 7 и 8. Это наименование и ИНН/КПП покупателя, у вас их нет. В этих графах нужно проставить прочерки. В графе 2 «Код вида операции» вы укажете код 26. Это код по неплательщикам НДС, в том числе по физлицам.
9. Учет розницы на УСН
В налоговом учете на УСН дата признания дохода – это дата получения денежных средств от покупателя (кассовый метод). Т.е. для нашего примера, если ООО «Огородник» работает на УСН, доход будет признан в тот же день – 14 сентября, когда состоялась реализация и денежные средства пришли в кассу.
Проводки по розничной выручке на УСН будут аналогичными предыдущему примеру, только проводка по начислению НДС будет отсутствовать.
Налоговый учет розницы на УСН ведется в Книге учета доходов и расходов. Основанием для внесения записи в книгу будет служить приходный кассовый ордер, т.к. именно он является первичным учетным документом, подтверждающим внесение денежных средств в кассу.
Запись в книгу будет примерно такая:
ПКО №54 от 14.09.16
Получено от продаж покупателям в розницу
10. Отчет о розничных продажах в 1С: Бухгалтерия
Для тех, кто ведет учет в программе 1С: Бухгалтерия – смотрите, как составить отчет о розничных продажах в 1С: Бухгалтерия в видео-формате.
Какие проблемные вопросы встретились вам по учету и оформлению розничной выручки? Задавайте их в комментариях!
Проводки по розничной выручке и оформление кассовых документов
Все наличные денежные расчеты организации отражаются на специальном счете 50 «Касса». А каждое действие с денежными средствами называется кассовой операцией. В статье подробнее остановимся на особенностях учета кассовых операций на предприятии и у ИП, рассмотрим 50 счет бухгалтерского учета, проводку по счету 50, отражающие основные операции по кассе, документальное оформление кассовых операций.
К слову сказать, учет безналичных расчетов ведется на счете 51, подробнее об особенностях учета безналичных средств читайте .
Основной документ, регламентирующий все кассовые операции, это Положение «О порядке ведения кассовых операций с банкнотами и монетой Банка России на территории РФ» от 12.10.11 №373-П. Также с этого года выходит Указание Банка России «О порядке ведения кассовых операций юр. лицами и упрощенном порядке ведения кассовых операций ИП и субъектами предпринимательства».
Правила ведения кассовых операций
Согласно данному положению, для кассы не обязательно иметь отдельную комнату, достаточно выделить некоторую площадь в помещении. В небольших организациях, где операций с наличность мало, специальное место, как правило, не оборудуют. В противном случае для кассы нужно отводить специальное помещение с железной дверью, тревожной кнопкой и маленьким окошком.
Все наличные денежные средства и иные материальные ценности, числящиеся в кассе, должны храниться в сейфе. Ключ от него находится только у кассира, а дубликат в запечатанном конверте хранится в сейфе руководителя организации.
В сейфе кассы не должно находиться посторонних ценностей. В случае инвентаризации все найденные излишки приходуют в доход организации. А вот недостачи взыскиваются с кассира, если иное виновное лицо не установлено.
Кассир отвечает за вверенные ему ценности. Для этого с ним заключается договор о полной материальной ответственности. Уголовной ответственности за ненадлежащее ведение кассовых операций и недостачу не предусмотрено. Но к виновному лицу могут быть применены различные взыскания:
- удержания из заработной платы выявленных недостач;
- выговор;
- увольнение по статье ТК РФ.
Сумма наличных денежных средств, находящихся в кассе, имеет определенным лимит. Как рассчитывается лимит остатка кассы, читайте . В течение дня разрешается превышать установленный лимит, но к концу рабочего дня, если превышение имеет место, то всю сверхлимитную наличность необходимо сдать в банк.
Но бывают ситуации, когда нет возможности отвезти деньги. В этом случае прибегают к небольшой хитрости: всю сверх лимитную сумму оформляют в подотчет, как правило, на руководителя или главного бухгалтера, а утром следующего дня она возвращается как неиспользованная подотчетная сумма.
Также разрешается превышение лимита в дни выдачи заработной платы. Но в настоящее время это встречается редко, поскольку все перечисления производятся безналичным способом сразу на зарплатные карты.
Каждая операция выдачи средств должна осуществляться с письменного распоряжения руководителя либо по предоставленной ведомости.
Оформление документов по кассовым операциям
Любое оприходование или расходование денежных средств должно быть документально подтверждено приходным (ПКО) или расходным (РКО) кассовым орденом. При этом каждая операция находит отражение записью в кассовой книге, а ПКО и РКО учитываются в журнале регистрации приходных и расходных кассовых ордеров.
В расходном кассовом ордере обязательно должна быть указана прописью сумма к получению, дата и роспись получателя. При оформлении приходного кассового ордера кассир обязательно должен выдать квитанцию со своей росписью и печатью организации.
Передача наличных денежных средств из кассы на расчетный счет осуществляется на основании объявления на взнос наличными. В свою очередь, для получения наличных денег с расчетного счета оформляется .
Оформляя кассовые документы, нужно помнить о том, что никаких исправлений и ошибок эти документы не терпят. Поэтому при указании неверных данных необходимо оформлять новый бланк кассового документа.
Бухгалтерский учет — проводки по кассовым операциям
Как уже выше было сказано, для учета наличных денежных средств используется счет 50 «Касса». Счет 50 в бухгалтерском учете – , на нем происходит учет — наличных денежных средств, это значит, по дебету отражаются поступления наличных средств в кассу, по кредиту — выбытия наличности из кассы. Далее рассмотрим подробнее кассовые операции на примерах с проводками.
Расход наличных денежных средств
1 — выдача в подотчет
Выдача осуществляется на основании заявления, завизированного руководителем. В заявлении обязательно должны быть указаны сумма и ее назначение, а также в какой срок должен быть предоставлен отчет. Если он не указан, то отчет должен быть предоставлен в течении 3 дней. Перерасход также выдается только с распоряжения руководителя.
Для выдачи командировачных должен иметься приказ о направления лица в служебную командировку, а также распоряжение руководителя.
Для всех этих случае проводка будет одинаковая.
Д71 К50 — выданы деньги под отчет.
2 — сдача наличных денежных средств в банк.
Документы, на основании которых выполняется эта кассовая операция — выписка банка по расчетному счету, мемориальный ордер. Проводка по сдаче наличных в банк имеет вид:
Д51 К50 — деньги переданы из кассы на расчетный счет.
Аналогично для валютного счета и специальных счетов в банках.
Д52, 55 К50 — наличность передана из кассы на валютный (специальный) счет в банке.
Об особенностях учета валютных операций на счете 52 читайте
Если денежные средства сданы в банк, но на расчетный счет не поступили, то оформляется проводка через сч. 57 «Переводы в пути». Проводки имеют вид:
Д57 К50 и Д51 К57.
3 — выдача заработной платы.
Зарплата выдается персоналу на основании платежной или расчетно-платежной ведомости. Если имеется ведомость, по повторно расписываться в получении в РКО не нужно. Проводка по выдаче зарплаты персоналу имеет вид:
Д70 К50 — выдана заработная плата работникам.
4 — выплата доходов от участия в организации лицам, не являющихся сотрудниками организации, проводка имеет вид Д76 К50.
5 — выплата депонированных сумм, чаще всего по ведомости. Для этой операции также выполняется проводка Д76 К50.
6 — выявлена недостача средств в кассе.
Д94 К50 — отражена недостача по кассе.
Приход наличных денежных средств
1 — получение средств с расчетного счета, проводка Д55 К51.
Обязательно прикладывается корешок чека на получение наличных денежных средств с расчетного счета.
2 — получение наличных денег от покупателей, проводка Д50 К62.
3 — возврат неиспользованной подотчетной суммы – Д50 К71.
4 — возврат излишне перечисленной заработной платы – Д50 К70.
5 — внесены взносы от учредителей в уставный капитал – Д50 К75/1.
Особенности учета кассовых операций для ИП
Согласно новому Указу для ИП с упрощенным налоговым учетом есть ряд послаблений в ведении кассы:
- на самих предпринимателей понятие «касса» не распространяется;
- отменен запрет о расходовании средств, поступивших в кассу, на личные нужды;
- можно не устанавливать лимит кассы;
Любые расчеты денежными средствами у каждого субъекта хозяйственной деятельности могут быть проведены двумя способами: с помощью безналичной и наличной формы. Безналичная предусматривает открытие расчетного счета в финансовом учреждении и осуществление операций на основании платежных документов. Такая форма должна быть у каждого юридического лица после официальной регистрации деятельности. Наличная же форма осуществляется через кассу предприятия и имеет ряд законодательных ограничений. Именно поэтому так важно знать особенности учета такого участка.
Все расчеты, которые осуществляются через кассу предприятия, называются в учете кассовыми и должны проводиться с соблюдением определенного регламента.
Особенности проведения кассовых операций:
- Все сделки должны быть проведены только с учетом лимита касса. Это то ограничение по месту хранения денежных средств, которое не может быть превышено в компании;
- Все расходы и приходы должны осуществляться только на основании первичной документации, в том числе и с применением бланков приходных и расходных кассовых ордеров;
- Не допускается выдача средств на те цели, которые не были предусмотрены при приходе ресурсов.
Хочется особое внимание уделить лимиту кассы. Это то количество средств, которое может храниться в данном место более одного дня. Количество сверх же установленного ограничения должно быть сдано на основании документов в банк и зачислено на расчетный счет. Исключение составляют те суммы, которые предназначены ля выплаты заработной платы и социальных выплат.
В конце рабочего дня бухгалтер должен подготовить расходный ордер и передать деньги в финансовое учреждение. Такие проводки по кассе и расчетному счету должны быть осуществлены в следующем формате: Д-т 50, К-т 51.
Также следует обратить внимание, что наличка выдается только на определенные нужды, среди которых:
- Выплата заработной платы персоналу компании;
- Социальные выплаты: материальной помощи, отпускных и т.д.;
- Расходы на командировку сотрудников;
- Разнообразные хозяйственные нужды.
Все остальное движение должно происходить только на расчётном счете в безналичной форме. Так утверждено законодательно.
Также важно знать, что кассовые расчеты должны производиться через специальный аппарат. И только для индивидуальных предпринимателей существует исключение: они могут осуществлять это без аппарата, а с использованием бланков строгой отчетности.
Сам кассир создает и ведет первичную документацию. Важно знать, что исправления в таких формах не допустимы.
Среди основных документов можно выделить следующие:
- Приходный кассовый ордер. Отражает все поступления;
- Расходный ордер. Предусматривает оформление любой выдачи налички;
- Журнал регистрации ПКО и РКО. Каждый кассир обязан в обязательном порядке регистрировать заполненные ордера, с указанием их номера и даты составления;
Кассовая книга. Ведется сводный учет выданных и полученных сумм. Такая книга в обязательном порядке на предприятии должна быть прошита, листы пронумерованы, а в конце должна стоять печать организации с указанием количества имеющихся листов.
Учет операций
Любой учет проводиться с помощью определенных корреспондирующих счетов, которые и формируют основные проводки по кассе. Главный счет, участвующий в кассовых проводках, — это сч. 50. Он является активным, то есть сальдо при наличии ресурсов является исключительно дебетовое. Все поступления отражаются по дебету, а все расходы по кредиту. Сальдо подсчитывается по следующей формуле: остаток средств на начало отчетного периода + дебетовые обороты + кредитовые обороты.
Проводки по кассе представлены в двух разрезах: приход и расход. Поступление денежных средств в кассу проводки может иметь разнообразные за счет разного корреспондирующего по кредиту счета, но по дебету всегда будет сч.50. Тот же самый алгоритм и при выбытие: по кредиту всегда сч.50, а по дебету – корреспондирующий.
Таблица – Учет денежных средств, проводки по сч.50
| Суть | Д-т | К-т |
| Получено в кассу с расчетного счета проводка | 50 | 51 |
| Поступил аванс от покупателя | 50 | 62 |
| Зачислены ресурсы в счет ранее выставленных претензий | 50 | 75-1 |
| Осуществлен возврат подотчетной суммы, которая была не израсходована | 50 | 71 |
| Передача основных средств за наличность | 50 | 91-1 |
| Заработная плата оплачена работникам | 70 | 50 |
| Предоставлен займ сотруднику | 73-1 | 50 |
| Выдана задепонированная сумма | 76-4 | 50 |
Вот такие касса проводки по бухучету имеет почти в каждом учреждении. Разница может заключаться в аналитике.
Говоря об особенностях учетах, нельзя не упомянуть о расчетах с подотчётными лицами. Это один из главных элементов, который и составляет данную номенклатуру.
Бухгалтер всегда должен отслеживать тот факт, что все подотчетные суммы должны иметь документальное подтверждение расходов. При этом отчитываться лицо обязано в трехдневный срок после осуществления расходов. Кассир при выдаче средств обязан убедиться в том, что за предыдущий аванс субъект полностью отчитался перед организацией.
Следует отметить, что есть те малые предприятия, которые работают в сфере розничной торговли и в большинстве случаев используют именно наличную форму расчета. Тогда проводки по кассе розничная выручка имеют такой вид:
Получение выручки от реализации:
Д-т 50; К-т 90-1;
По реализованной продукции начислен НДС:
Д-т 90-3; К-т 68;
Списана себестоимость реализованной продукции:
Д-т 90-2; К-т 41;
При этом можно изначально использовать сч.68, в таком случае отражение будет следующим:
Отражена выручка от реализации:
Д-т 62-1; К-т 90-1;
Задолженность по поставке погашена покупателем:
Д-т 50; К-т 62-1;
Таким образом, на первый взгляд, кажущиеся простыми расчеты в кассе, имеют ряд своих особенностей и правил, соблюдение которых строго обязательны. Работник должен всегда быть внимательным, чтобы не допустить ошибку.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации