
Камеральная проверка НДС: что нужно знать бухгалтеру. Проверка ндс
ФНС внедрила у себя специальную программу - Система управления рисками в рамках автоматизированной системы контроля «НДС-2» (СУР АСК НДС-2). Эта программа позволяет видеть всю цепочку поставщиков, отслеживать налоговые разрывы, а так же связи с фирмами-однодневками. Однако зачастую компания не платит налоги из-за операций, которые не подлежат обложению. Поэтому ФНС указывает своим подчиненным во время камеральных проверок учитывать:
- уровень налогового риска, который присвоил компании СУР АСК НДС-2;
- результат предыдущих камеральных проверок деклараций, в которых заявлены льготы по НДС.
Так же налоговые инспекторы должны истребовать у налогоплательщика пояснения налоговых льгот в виде реестра подтверждающих документов. Компании, которая заявила на льготы по декларации НДС, достаточно будет представить реестр по рекомендованной форме. Контролеры, должны определить объем документов для каждого кода льготной операции и истребовать у компании документы, которые подтверждают обоснованность применения льгот.
Как определяют уровень налогового риска налогоплательщика
Программа СУР АСК НДС-2 распределяет компании на три группы налогового риска:
- высокий;
- средний;
- низкий.
Налогоплательщикам с реальной деятельностью, которые в полном объеме исполняют свои налоговые обязательства, присваивают низкий уровень налогового риска. Такие компании располагают трудовыми и материальными ресурсами, и проходят плановые выездные проверки.
Высокий налоговый риск присваивают компаниям с признаками фирм-однодневок. У таких организаций нет ресурсов, они перечисляют налоги в бюджет в минимальном размере или же вовсе их не платят.
Компании, которые не подпадают под критерии низкого или высокого налогового риска относят к среднему.
Какой объем документов нужен, чтобы подтвердить налоговые льготы
Порядок истребования документов, который подтверждает право на налоговые льготы по НДС, одинаков для всех трех категорий налогоплательщиков.
Сначала всем компаниям нужно представить налоговикам подтверждения обоснованности льгот виде реестра документов (приложение № 1 к письму от 26.01.17 № ЕД-4-15/1281@).
В реестре нужно указать код и суму операции, название контрагента, его ИНН и КПП, а так же наименование и реквизиты документов, которые подтверждают применение льгот. Пример такого документа можно посмотреть в приложении №3 к письму ФНС России от 26.01.17 № ЕД-4-15/1281@.
Затем налоговики обрабатывают полученный реестр и рассчитывают объем документов, которые в дальнейшем потребуют от компании. По какому алгоритму действуют налоговики можно посмотреть в приложении № 2 к письму от 26.01.17 № ЕД-4-15/1281@.
Следующим шагом налоговики проверяют документы, которые истребовали у компании. По результатам анализа инспекторы либо подтвердят обоснованность применения льгот, либо предъявят претензии и составят акт камеральной проверки.
Если же налогоплательщик не представит реестр, фиксалы запросят все документы по сделкам. То есть истребуют бумаги без использования риск-ориентированного подхода. Такой же подход налоговики применят к компаниям, которые представили реестр документов не по рекомендованной форме. Например, налогоплательщик не смог идентифицировать подтверждающие документы, соотнести их с используемыми льготами или в реестре не указана сумма операции.
Обжаловать истребование лишних документов нецелесообразно. Кодекс не ограничивает их объем (п. 6 ст. 88, ст. 93 НК РФ). В требовании о представлении документов также нет никаких ограничений (приложение № 15 к приказу ФНС России от 08.05.15 № ММВ-7-2/189@). Ограничить право проверяющих на истребование документов, ссылаясь на письмо от 26.01.17 № ЕД-4-15/1281@, так же не получится. Если компания не предоставить реестр налоговикам, они вправе ее оштрафовать на 5 тыс. рублей, при повторном нарушении - на 20 тыс. рублей (ст. 129.1 НК РФ).
Компании с высоким уровнем налогового риска. У такой организации результаты предыдущих камеральных проверок налоговики учитывать не будут. Они истребуют не менее 40 процентов от объема документов, которые подлежат истребованию в разрезе кодов операций, но не более 500 документов. Если количество документов по определенному коду операции составит менее 30, то инспекторы истребуют их в полном объеме (приложение № 2 к письму от 26.01.17 № ЕД-4-15/1281@).
Компании со средним уровнем налогового риска. Такие организации должны представить максимальное количество документов, если:
- заявили льготу по коду операции впервые;
- по результатам предыдущей камеральной проверки налоговики выявили нарушения в части конкретной льготы.
Если по результатам предыдущей камералки инспекторы не нашли нарушений в части конкретной льготы, они истребуют у компании уже не более 10 процентов от общего объема документов. При типовых договорах, налоговики попросят не более 5 процентов документов. Если компания заявляет одну и ту же льготу в течение четырех налоговых периодов подряд и при этом контролеры не выявили нарушений, то в течение трех периодов она может представлять только реестр.
Компании с низким уровнем налогового риска. У таких организаций попросят предъявить максимальное количество документов, только если налоговики выявили нарушения по итогам предыдущей камералки. Если компания первый раз заявила льготу, инспекторы запросят не более 10 процентов от общего объема документов. Если налоговики обнаружат нарушения, то в следующий раз запросят уже 40 процентов от объема документов.
Что налоговики считают нарушением?
Фактически любое нарушение, которое налоговики зафиксировали в акте предыдущей камералки, может стать причиной для увеличения объема истребуемых документов. Часто налоговые правонарушения не связаны с занижением налоговой базы. Чтобы в акте проверки появились нарушения достаточно не представить один документ (п. 1 ст. 120, п. 1 ст. 126 НК РФ). Ни в кодексе, ни в письме от 26.01.17 № ЕД-4-15/1281@ нет разъяснений, что именно подпадает под выявленное нарушение по коду операции.
___________________________________________________________________________________________
Какие операции подпадают под понятие «налоговая льгота»
Во время камеральной проверке инспекторы в следующих случаях:
- если компания заявила в декларации НДС к возмещению (п. 8 ст. 88 НК РФ);
- выявление противоречий (ошибок) между операциями, отраженными в декларациях организации и ее контрагентов (п. 8.1 ст. 88 НК РФ);
- если общество представило уточненку к уменьшению по истечении двух лет со дня, установленного для подачи первичной декларации (п. 8.3 ст. 88 НК РФ);
- если декларацию подала иностранная организация, то инспекторы вправе истребовать документы, подтверждающие, что местом оказания услуг признается РФ (п. 8.5 ст. 88 НК РФ).
Вместе с тем налоговики могут систематически запрашивать документы, ссылаясь на необходимость проверки обоснованности применения льгот по НДС. А именно, пояснения и документы, подтверждающие право на (п. 6 ст. 88 НК РФ). Понятие «налоговая льгота» контролеры пытаются распространить на операции, которые не подлежат налогообложению (п. 2, 3 ст. 149 НК РФ).
Когда контролеры истребуют документы по льготам, они руководствуются мнением Пленума ВАС РФ (п. 14 постановления от 30.05.14 № 33). Льготы по налогам — преимущества, которые предоставляют отдельным категориям налогоплательщиков (п. 1 ст. 56 НК РФ). Такое понятие нужно принимать во внимание при применении пункта 6 статьи 88 НК РФ. Действие этой нормы распространяется на операции, которые не подлежат налогообложению и по своему характеру отвечают понятию налоговой льготы. Например, закон устанавливает налоговую льготу в отношении религиозных организаций, общественных организаций инвалидов, коллегий адвокатов (подп. 1, 2, 14 п. 3 ст. 149 НК РФ). Так же под налоговую льготу в целях исчисления НДС подпадают операции, которые вправе совершать компании, имеющие соответствующую лицензию. Например, на оказание медицинских услуг.
Так же налоговики вправе потребовать по отдельным видам операций подтверждение того, что сделки совершает компания с определенным статусом. Например, если организация реставрирует объекты культурного наследия (подп. 15 п. 2 ст. 149 НК РФ), она должна представить фиксалам договор с контрагентом.
Контролеры не вправе запросить документы по операциям, которые не подпадают под объект налогообложения (п. 2 ст. 146 НК РФ). Тоже самое касается и документов по освобожденным от НДС операциям, когда такое освобождение не связано с предоставлением преимуществ определенной категории лиц. По таким операциям действует специальные правила обложения (п. 14 постановления Пленума ВАС РФ от 30.05.14 № 33). Например, сделки по выдаче займов, реализации долей в уставном капитале и т. д.
Если операции доступны налогоплательщикам любых форм собственности и не ограничены видом деятельности, они не предоставляют налоговых преимуществ. Поэтому такие операции нельзя отнести к разряду льготируемых (постановление Президиума ВАС РФ от 18.09.12 № 4517/12).
Так же налоговики рассказали, какую судебную практику будут использовать в работе.
Бухгалтеры компаний, применяющих традиционную систему налогообложения, ежеквартально испытывают стресс, связанный с камеральными проверками. Налоговики сейчас «камералят» каждую декларацию. Эксперт по налогообложению и бухгалтерскому учету Ангелина Волконская рассказала БУХ.1С, в каком порядке проводится камеральная проверка по НДС российских компаний, и с какими сюрпризами может столкнуться бухгалтер в процессе.
Очередной квартал закончился, декларация по НДС оформлена и сдана в налоговую инспекцию, а вы собираетесь расслабиться? Забудьте! Ведь предстоит еще камеральная проверка декларации, по результатам которой налоговики могут выявить недочеты, несоответствия или ошибки. Особенно легко это сделать в свете технических возможностей инспекций проводить «перекрестные» проверки в отношении данных счетов-фактур, отраженных в разделе 8 декларации у покупателя и в разделе 9 – у продавца.
Шпаргалка по статье от редакции БУХ.1С для тех, у кого нет времени
1. Налоговики сейчас «камералят» каждую представленную декларацию по НДС.
2. Декларацию могут проверять в течение трех месяцев со дня ее представления. Порядок и условия сокращения трехмесячного срока не предусмотрены НК РФ, но также и нет ограничений на завершение проверки до истечения этого срока.
3. Во время «камералки» возможно три варианта развития событий:
- инспекцию все устроило, никакие документы и пояснения не запрашиваются;
- инспекция потребовала представить пояснения или внести исправления в декларацию (представить «уточненку»);
- инспекция потребовала представить определенные документы, отразив их список в письменном требовании.
4. За непредставление пояснений или представление их с опозданием предусмотрена ответственность в виде штрафа в размере 5000 рублей (20 000 рублей – за повторное в течение календарного года нарушение). Штрафа не будет, если бухгалтер вместо пояснений сразу внес исправления и представил в 5-дневный срок уточненную декларацию.
5. На то, чтобы подготовить и представить все документы, организации отводится 10 рабочих дней с момента получения требования. Если этого времени недостаточно, то компания может ходатайствовать о продлении срока, направив в инспекцию соответствующее уведомление.
6. Если по итогам камеральной проверки ИФНС не выявила фактов нарушения налогового законодательства, то акт не оформляется. И специально о завершении проверки организации сообщать не будут. Акт по итогам «камералки» направляется компании только в случае неблагоприятного исхода проверки.
7. Если компания не согласна с выводами инспекции по результатам проверки, то может составить письменные возражения. Представить их нужно в течение одного месяца со дня получения акта проверки. Налоговая инспекция рассмотрит возражения и примет окончательное решение по проверке, в котором возражения могут учитываться, а могут и не учитываться.
8. При несогласии с окончательными выводами инспекции фирма может обжаловать решение в региональном управлении ФНС, а затем и в арбитражном суде.
Поводом для пристального интереса со стороны проверяющих может послужить даже такое, казалось бы, безобидное действие, как внесение покупателем в декларацию, например, номера счета-фактуры «1», вместо «0001», который отражен в полученном документе. Хорошо, если эти недочеты действительно безобидные, а предоставленные пояснения удовлетворят налоговиков. Но ведь бывают и такие неточности, которые прямо влияют на сумму НДС, подлежащую уплате. В этом случае последствия могут быть весьма плачевными для компании.
Поэтому чтобы пройти камеральную проверку по НДС без потерь либо с наименьшими потерями, бухгалтер должен знать все о ее проведении.

Сколько длится проверка
Декларацию будут проверять в течение трех месяцев со дня ее представления (п. 2 ст. 88 НК РФ). Например, если компания 18 апреля представила декларацию по НДС, то камеральная проверка этой декларации в общем случае проводится с 19 апреля по 18 июля.
При этом действующим налоговым законодательством не предусмотрены порядок и условия сокращения трехмесячного срока. Однако проведение камеральной проверки, в которой заявлен НДС к возмещению, до истечения трех месяцев с момента представления деклараций налоговому законодательству не противоречит (письмо Минфина РФ в письме от 22.12.2015 № 03-07-03/75213). Это значит, проверка может завершиться и раньше.
Проверка на совесть: развитие событий
Итак, представление декларации по НДС всегда влечет за собой камеральную проверку. При этом возможно три варианта развития событий:
- самый благоприятный вариант для компании: проверка прошла гладко, никакие документы и пояснения инспекция не запрашивала;
- инспекция в ходе проверки потребовала представить пояснения или внести исправления в декларацию (представить «уточненку»);
- инспекция потребовала представить определенные документы, отразив список в письменном требовании.
На первом варианте останавливаться не будем, так как тут и так все ясно.
При развитии событий по второму варианту следует знать, что налоговики могут потребовать от бухгалтера пояснения в строго определенных случаях (п.п. 3, 6 ст. 88 НК РФ). Так, требовать пояснения или внесения исправлений в декларацию (путем представления «уточненки») проверяющие могут в том случае, если они обнаружили:
- ошибки в декларации;
- противоречия между сведениями, содержащимися в представленных документах;
- несоответствия сведений, представленных налогоплательщиком, сведениям, содержащимся в документах, которые имеются в инспекции, и получены ею в ходе налогового контроля.
Последняя причина наиболее популярна, поскольку такие несоответствия зачастую обнаруживаются при сопоставлении данных о счетах-фактурах, указанных в декларации проверяемой компании и в декларации ее контрагента. Причем виновным в несовпадении сведений о счетах-фактурах может оказаться не только покупатель, но и продавец.
Чаще причина несовпадений банальна – техническая ошибка, допущенная одной из сторон сделки при перенесении данных из счета-фактуры в книгу продаж или книгу покупок, и затем в декларацию. В этом случае бухгалтеру опасаться нечего, так как подобные недочеты обычно не влияют на сумму налога, отраженную в декларации. Но если несовпадение данных повлекло за собой снижение суммы НДС к уплате или завышение суммы НДС к возмещению, то, вероятнее всего, налоговики потребуют не пояснения, а документы (третий вариант, о котором мы расскажем немного позже).
Кроме того, потребовать пояснения или внесения исправлений в декларацию налоговики могут и при камеральной проверке декларации, в которой указаны льготируемые операции, а также уточненной декларации по НДС, в которой сумма налога по сравнению с суммой, указанной в первичной декларации, уменьшилась.
На то, чтобы подготовить, изложить свои пояснения письменно и представить их в ИФНС (либо представить «уточненку»), бухгалтеру дается пять рабочих дней. Законодательством не установлены форма и требования, в соответствии с которыми организация обязана представлять письменные пояснения, затребованные налоговой инспекцией в ходе камеральной проверки. Соответственно, представить их можно в свободной форме.
При этом с 01.01.2017 большинству плательщиков НДС пояснения следует направлять исключительно в электронном виде по специально установленному формату (за исключением пояснений относительно льготируемых операций). «Бумажные» пояснения будут считаться не представленными. Это связано с поправками, внесенными в п. 3 ст. 88 НК РФ Федеральным законом от 01.05.2016 №130-ФЗ. Данное правило не касается тех, кто имеет право отчитываться по НДС на «бумаге», в частности, это налогоплательщики, которые освобождены от уплаты НДС по ст. 145 НК РФ.
Кстати, с этого года за непредставление пояснений или представление их с опозданием появилась ответственность в виде штрафа в размере 5000 рублей (20 000 рублей – за повторное в течение календарного года нарушение) по ст. 129.1 НК РФ. Штрафа не будет, если бухгалтер вместо пояснений сразу внес исправления и представил в 5-дневный срок уточненную декларацию.

Шпаргалка от ФНС
ФНС не утаивает, какие действия и какого поведения она ждет от компаний во время проведения камеральных проверок. Даже наоборот - рассказывает и "подталкивает" организации в нужном направлении.
Пару лет назад ФНС России в своем письме от 06.11.2015 № ЕД-4-15/19395 рассказала, как действовать фирмам, получившим требование о представлении пояснений в связи с выявлением во время «камералки» несоответствий.
Но прежде чиновники напомнили, что каждая операция, по которой установлено расхождение, будет «закодирована». Например, если код ошибки «1», то это значит, что:
- запись об операции отсутствует в декларации контрагента;
- контрагент не представил декларацию по НДС за аналогичный отчетный период;
- контрагент представил декларацию с нулевыми показателями;
- допущенные ошибки не позволяют идентифицировать запись о счет-фактуре и, соответственно, сопоставить ее с контрагентом.
Итак, ей необходимо:
- в течение шести дней отправить в ИФНС в электронном виде квитанцию о приеме требования (если этого не сделать, то через 10 дней со дня истечения срока ИФНС может заблокировать расчетный счет фирмы);
- проверить правильность заполнения декларации, сверить запись, отраженную в декларации со счетом-фактурой, обратить внимание на корректность заполнения реквизитов записей, по которым установлены расхождения (даты, номера, суммовые показатели, правильность расчета суммы НДС в зависимости от ставки и стоимости покупок (продаж)). Если счет-фактура принимался к вычету по частям (несколько раз), необходимо также проверить общую сумму НДС, принятую к вычету по всем записям такого счета-фактуры, в том числе с учетом предыдущих налоговых периодов;
- представить уточненную декларацию, если в процессе выполнения предыдущего пункта была выявлена ошибка, приводящая к занижению суммы налога к уплате;
- представить пояснения с указанием корректных данных (если ошибка не привела к занижению налога к уплате). Правда, здесь чиновники рекомендуют также подать «уточненку», хотя это делать вовсе не обязательно.
Если бухгалтер после проверки не выявил ошибок, то он все равно должен сообщить об этом налоговой инспекции, о чем также сказано в вышеприведенном письме.
Дополнительно к пояснениям бухгалтер может приложить выписки из регистров налогового и (или) бухгалтерского учета, а также документы, подтверждающие достоверность данных, внесенных в декларацию (п. 4 ст. 88 НК РФ).

Какие документы могут запросить
Третий вариант – когда проверяющие запрашивают документы – является самым неблагоприятным. Понятно, что с представлением документов возрастают риски, что налоговики еще что-нибудь найдут.
Поясним, в каких случаях у компании могут потребовать документы во время камеральной проверки НДС. Перечень таких случаев ограничен:
- Компания представила декларацию с суммой налога к возмещению из бюджета. В этом случае налоговая инспекция вправе истребовать документы, которые подтверждают право на вычет НДС в соответствии со ст. 172 НК РФ (п. 8 ст. 88 НК РФ). Поэтому на практике бухгалтеры стараются не допускать подобных ситуаций, в чем им помогает законодательно установленная возможность переноса вычета на более поздние сроки.
- Сведения, указанные организацией в декларации, не совпадают со сведениями декларации, которую представил в ИФНС контрагент организации. Чтобы привлечь внимание налоговиков, несовпадения должны свидетельствовать о занижении НДС, подлежащего уплате. В этом случае у вас потребуют счета-фактуры, первичные и иные документы, относящиеся к соответствующим операциям (п. 8.1. ст. 88 НК РФ, письмо ФНС России от 16.09.2015 № СД-4-15/16337). Помимо этого инспекторы могут потребовать и копии книги продаж, книги покупок, журнала учета полученных и выставленных счетов-фактур (письмо ФНС России от 10.08.2015 № СД-4-15/13914).
- Компания применяет льготу по НДС. Такие организации должна быть готовы к тому, что в рамках камеральной проверки у них попросят документы, подтверждающие право на применение льгот. При этом льготами не являются операции, которые не признаются объектом налогообложения или освобождены от него без предоставления преимущества определенной категории лиц. Поэтому налоговики не вправе требовать документы, подтверждающие правомерность исключения таких операций из налоговой базы (письмо ФНС России от 22.12.2016 № ЕД-4-15/24737).
- Организация представила уточненную декларацию по НДС по истечении двух лет со дня, установленного для подачи первичной отчетности за соответствующий период (п. 8.3 ст. 88 НК РФ). В этом случае налоговики могут потребовать не только первичные и иные документы, подтверждающие изменение сведений в соответствующих показателях декларации. Придется представить и аналитические регистры налогового учета, на основании которых были сформированы указанные показатели до и после их корректировки.

Много документов? Сроки можно продлить
На то, чтобы подготовить и представить все запрошенные налоговиками документы, организации отводится 10 рабочих дней с момента получения требования (п. 3 ст. 93 НК РФ).
Если этого времени недостаточно (например, из-за большего объема документов или по причине нахождения бухгалтера в отпуске), то компания может ходатайствовать о продлении срока, направив в ИФНС уведомление, в котором:
- объясняются причины невозможности представления документов;
- указывается срок, в который документы могут быть представлены.
Но сделать это нужно достаточно быстро – в течение одного рабочего дня, следующего за днем получения требования о представлении документов. Правда, подача такого уведомления не гарантирует положительного исхода дела, но обычно налоговики идут компаниям навстречу, соглашаясь продлить срок.
О принятом решении ИФНС сообщает фирме в течение двух дней со дня получения уведомления.
НДС начислят, а вычеты не заметят
Ни для кого не секрет, что задача инспектора состоит в том, чтобы выявить ошибки, которые повлекли за собой снижение суммы НДС к уплате.
То есть налоговики, в первую очередь, будут искать операции, не попавшие в налоговую базу, и вычеты, подтвержденные дефектными документами (либо вовсе не подтвержденные соответствующими документами). И вряд ли они обратят внимание на то, что какой-нибудь счет-фактура не был зарегистрирован в книге покупок и, соответственно, его показатели не попали в «налоговые вычеты». Но даже если и обратят на это внимание, то в акте проверки уж точно не отразят, дабы не занижать свои «заслуги» в виде доначисленной суммы налогов и санкций.
Но правы ли они будут? Как показывает судебная практика, вопрос этот спорный.
С одной стороны, применение вычета по НДС – это право, а не обязанность. А о своем праве компании заявляют путем отражения вычетов в декларации. И если вычет не был отражен в «первичной» декларации, то у них есть возможность отразить его в уточненной декларации. Следовательно, фирма не может обязать инспекцию включить в акт неотраженные ею вычеты. Такой вывод сделан, например, в постановлениях Арбитражного суда Поволжского округа от 29.04.15 № Ф06-23365/2015, ФАС Дальневосточного округа от 03.06.2014 № Ф03-1817/2014, ФАС Северо-Западного округа от 26.02.2013 по делу N А56-49359/2011.
В то же время есть судебные решения с противоположным выводом. Например, Арбитражный суд Северо-Западного округа в постановлении от 09.07.2015 № Ф07-4290/2015 отметил, что наличие у налогоплательщика права на самостоятельное применение вычетов путем их декларирования не освобождает ИФНС от обязанности определения в рамках проверки суммы налогового обязательства, действительно подлежащего уплате в бюджет.
Таким образом, рассчитывать на то, что неучтенные вычеты попадут в акт проверки, все же не стоит, ведь даже у судов на этот счет нет единого мнения.

По итогам проверки - акт. Но не всегда
Если по итогам камеральной проверки ИФНС не выявила фактов нарушения налогового законодательства, то акт не оформляется. И специально о завершении проверки (если речь не идет о декларации по НДС с применением заявительного порядка возмещения налога по ст. 176.1 НК РФ) организация не уведомляется, поскольку такой обязанности в НК РФ не содержится (письмо УФНС России по г. Москве от 21.05.2009 № 20-14/4/051403).
Поэтому если три месяца со дня подачи декларации прошло, и от инспекции не поступило ни требований, ни акта, то можно считать, что «пронесло».
Таким образом, акт будет направлен компании только в случае неблагоприятного исхода проверки.
Если бухгалтер не согласен с выводами акта, то он может составить письменные возражения.
Представить их нужно в течение одного месяца со дня получения акта проверки (п. 6 ст. 100 НК РФ). Налоговая инспекция рассматривает возражения и принимает окончательное решение по проверке, в котором возражения могут учитываться, а могут и не учитываться.
При несогласии с окончательными выводами инспекции фирма может обжаловать решение в региональном управлении ФНС, а затем и в арбитражном суде.
Проводя камеральную проверку деклараций по НДС, налоговики используют внутреннее письмо № ВГ-14-03/38дсп. В ряде случаев даже законопослушная фирма может навлечь на себя документальную налоговую проверку. НДС, который начислен к уплате в бюджет, фирма может уменьшить на вычеты. Их перечень приведен в статье 171 НК РФ.
Ознакомиться с содержанием номера
вы можете в разделе
По общим правилам вычет можно сделать, если приобретенные товарно-материальные ценности (работы, услуги):
- оплачены;
- используются для производственной деятельности или иных операций, облагаемых НДС;
- оприходованы на баланс.
Если хоть одно из этих четырех условий не выполнено, вычет по НДС сделать нельзя. По этим же правилам проверяют НДС и налоговики. Но в дополнение к ним у них есть и свои собственные методики, по которым они выявляют нарушителей.
Каким фирмам уделяют внимание
Привлекают к себе внимание налоговиков фирмы, изменившие место своей регистрации, которые предъявили к вычету значительные суммы НДС. Также с подозрением относятся к тем, кто резко увеличил вычеты по сравнению с предыдущими отчетными периодами.Фирмы, перешедшие на упрощенную систему налогообложения или переведенные на уплату единого налога на вмененный доход, должны заплатить НДС, ранее поставленный к вычету, по остаткам товарно-материальных ценностей. Поэтому такие предприятия поставлены на контроль.
Проверяют и фирмы, которые занимаются экспортом, без исключения. Во-первых, это связано с тем, что участились случаи лжеэкспорта. То есть когда фирма товар за границу не вывозит, а по фальшивым документам, представленным в налоговую инспекцию, возмещает НДС из бюджета.
Во-вторых, экспортеры, если занимаются еще какой-нибудь деятельностью, но уже облагаемой НДС, должны вести раздельный учет операций по экспорту и внутренним поставкам. Иначе экспортную ставку НДС – 0 процентов – фирме применить не удастся.
По тем же причинам проверяют и фирмы, которые освобождены от НДС.
К некоторым налогоплательщикам проверяющие относятся с особым вниманием. К ним, в частности, относятся фирмы, которые:
- единовременно предъявляют к вычету НДС свыше 5 000 000 рублей;
- систематически отражают в декларациях вычеты, составляющие более 50 процентов от НДС, начисленного к уплате в бюджет;
- имеют договорные отношения с фирмами, ранее участвовавшими в схемах необоснованного возмещения НДС.
- налоговых агентов;
- “освобожденцев”;
- “упрощенцев” и “вмененщиков”.
Фирма должна заплатить в бюджет НДС в качестве налогового агента, если она:
- покупает товары, работы или услуги у иностранной фирмы, которая не состоит на налоговом учете в России;
- арендует муниципальное или государственное имущество.
Требование налоговиков выписать счет-фактуру выполнить несложно. Но вам придется решить, дожидаться ли получения товаров и их фактической оплаты или предъявлять к вычету НДС сразу после уплаты налога в бюджет. В последнем случае скорее всего спорить с налоговиками придется в суде.
Когда налоговый агент может принять к вычету НДС
| Условие для принятия НДС к вычету налоговым агентом | Требуют ли выполнения этого условия налоговики? | Требует ли выполнения этого условия Налоговый кодекс? |
| Товары приобретены для осуществления деятельности, облагаемой НДС | ||
| НДС удержан и перечислен в бюджет | ||
| Товары оплачены | ||
| Товары приняты к учету | ||
| Счет-фактура выписан и зарегистрирован в книге покупок |
Как проверяют “освобожденцев”
Когда фирма получает освобождение от НДС по статье 145 Налогового кодекса, необходимо восстановить входной налог по недоамортизированным основным средствам и остаткам товаров и материалов на складе (п. 8 ст. 145 НК РФ). При проверке налоговики обратят на это особое внимание.По основным средствам восстанавливать НДС налоговики требуют только в той части, которая приходится на их остаточную стоимость.
Как проверяют фирмы на “упрощенке” и “вмененке”
Налоговики требуют, чтобы фирмы при переходе на специальные налоговые режимы восстанавливали НДС по остаткам материалов и товаров, а также по недоамортизированным основным средствам. Однако Налоговый кодекс таких требований не содержит. Поэтому в случае спора у налоговиков мало шансов выиграть дело в суде.Если же фирма переходит с “упрощенки” или ЕНВД на обычное налогообложение, то она может принять к вычету НДС по товарно-материальным ценностям, которые оплачены, но не списаны в производство.
Проверка счетов-фактур
Для расширенной камеральной проверки вычетов, указанных в декларации по НДС, налоговики могут в первую очередь запросить у фирмы книгу покупок и Главную книгу с оборотами по счету 68 “Расчеты с бюджетом” (субсчет “Расчеты по НДС”).В дальнейшем уже для выверки самой книги покупок проверяющие могут затребовать и счета-фактуры, полученные фирмой от поставщиков.
Эти документы проверяют на правильность их заполнения, так как они должны содержать все показатели, указанные в пункте 5 и 6 статьи 169 НК РФ. Если какой-либо показатель отсутствует, налоговики могут уменьшить сумму НДС, предъявленную фирмой к вычету (п. 2 ст. 169 НК РФ).
Кроме того, проверяющие обращают особое внимание на счета-фактуры:
- выставленные поставщиками, с которыми ранее фирма не имела договорных отношений;
- по товарно-материальным ценностям, не соответствующим профилю фирмы, за которые рассчитывались наличными деньгами или векселями (взаимозачетом, бартером).
Если в ходе такой проверки будет выявлено, что счет-фактура выставлен несуществующим поставщиком, налоговикам рекомендовано обращаться в суд.
Для себя налоговики определили несколько признаков фальсифицированных документов.
Во-первых, их подлинность можно проверить по печати. Так, подложные счета-фактуры могут содержать печать:
- проставленную под одним и тем же углом (результат распечатки на принтере сканированной печати);
- на которой не указано месторасположение фирмы (город, район или субъект РФ);
- которая не содержит номера свидетельства о регистрации (в этом случае возможны исключения).
В-третьих, подложным может быть документ, в котором:
- отсутствует адрес поставщика;
- нарушено контрольное число ИНН.
Проверка отдельных сделок
Проверив счета-фактуры, налоговики уделяют внимание отдельным сделкам, совершенным фирмой в отчетном периоде.К таким сделкам они относят, во-первых, покупки у фирм, которые давно не сдают отчетность в налоговую инспекцию.
Во-вторых, оплату работ или услуг, которые не имеют материального выражения. К ним, в частности, инспекторы относят:
- консультационные услуги;
- маркетинговые работы по исследованию рынка или проектной документации;
- ремонтные работы.
В-четвертых, подозрение инспекторов могут вызвать сделки, заключенные с поставщиками, которые:
- находятся в отдаленных регионах;
- ведут свою деятельность в регионах с льготным налоговым и таможенным режимами (например, в свободных экономических зонах, в закрытых административно-территориальных образованиях).
Более подробно налоговики рассмотрели, как проверять следующие операции:
- расчеты векселями;
- перевод долга;
- списание имущества.
Расчеты векселями
Если фирма использует в расчетах векселя, то внимание налоговиков к возмещению НДС, связанному с такими операциями, обеспечено. Особенно тщательно инспекторы проверят сделки, в которых фирма использует вексель третьего лица. В этом случае они обязаны провести встречные проверки участников вексельных расчетов.С 01.01.2015 оптимизировать НДС стало сложнее или невозможно вовсе. Суть изменений в том, что ФНС в рамках внутреннего камерального контроля будет проводить тотальную автоматическую сверку данных из книг покупок и продаж всех налогоплательщиков.
В чем суть изменений НДС 2015
До 2015 года большинство предприятий, желая уменьшить налоговую нагрузку сдавали в налоговую инспекцию оптимизированные декларации, уменьшая или увеличивая расходы с НДС. После 2015 года манипуляции стали прозрачными. Оптимизаторов ждут претензии, требования пояснить имеющиеся расхождения, доначисления по НДС, штрафные санкции, блокировка счетов, передача материалов в правоохранительные органы и возбужденные уголовные дела. Для того, чтобы процесс контроля оказался возможным, были внесены изменения в НК, по которым налогоплательщики обязаны представлять декларации по НДС в электронном виде и определенном формате. И заранее подготовлена программа АСК НДС2, позволяющая в масштабе страны сопоставлять данные. Конечно же, введены санкции. Так с 2015 года декларации по НДС, представленные в налоговую только бумажном виде, будут считаться несданными вовсе. Штраф в этом случае составит 5% от суммы налога к уплате за каждый полный или неполный месяц просрочки, но не более 30% от указанной суммы и не менее 1000 рублей. Если компания опоздает со сдачей декларации больше, чем на 10 дней, налоговики смогут заблокировать ее расчетный счет в течение 3 лет.
Что такое АСК НДС
Автоматизированная система контроля НДС-2 (АСК НДС-2) разработана ФНС России и применяется для приема, учета и обработки данных налоговых деклараций по НДС от налогоплательщиков. С 1 января 2015 года эта система анализирует заявленные в налоговых декларациях данные о счетах фактурах налогоплательщиков и выявляет противоречия между счетами фактурами налогоплательщиков. Так, если, к примеру, выяснится, что покупатель принял к вычету НДС, а продавец его не начисляет, то этот факт может стать поводом для налоговой проверки.
Какой закон регулирует работу АСК НДС
В 2013 года был подготовлен инструмент контроля НДС. Приказ ФНС России от 01.10.2013 N ММВ-7-6/432@ «О вводе в промышленную эксплуатацию …. Автоматизированная система контроля за возмещением НДС» запустил в работу программу контроля деклараций НДС .
В 2014 вступил в силу электронный способ и формат передачи данных для работы системы. Федеральный закон от 28 июня 2013 г. N 134-ФЗ "О внесении изменений в отдельные законодательные акты Российской Федерации в части противодействия незаконным финансовым операциям" (с изменениями и дополнениями) внес целый ряд изменений в основные законы, в том числе Налоговый Кодекс.
Статья 80 в пункте 3 абзац второй сообщается «Налоговые декларации представляются в налоговый орган … по установленным форматам в электронной форме по телекоммуникационным каналам связи через оператора электронного документооборота, являющегося российской организацией и соответствующего требованиям, утверждаемым федеральным органом исполнительной власти...».
Остальные изменения понадобились для определения бизнес-процесса контроля и ответственности за нарушения. Например, п. 8.1. ст. 88 НК РФ сообщает: «При выявлении противоречий ……. декларации по налогу на добавленную стоимость …… налоговый орган также вправе истребовать у налогоплательщика счета-фактуры, первичные и иные документы, относящиеся к указанным операциям».
Как налоговая проверяет декларации НДС?
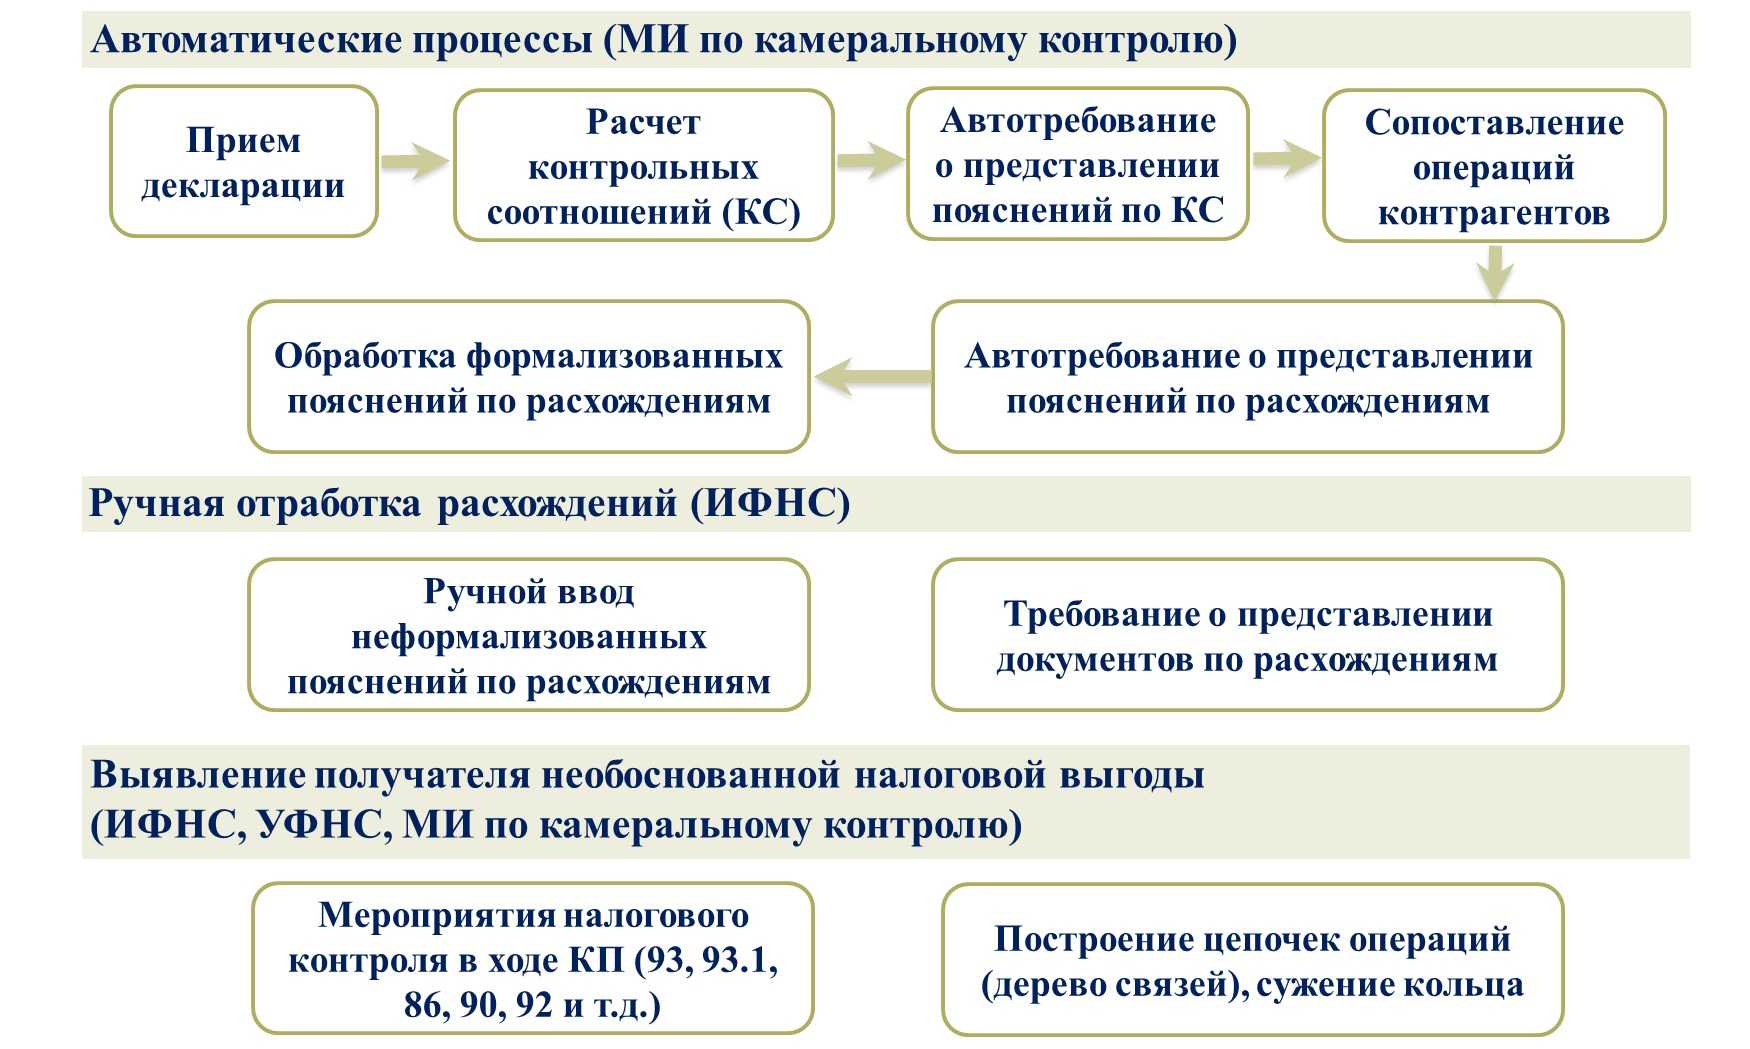
Прием налоговой декларации НДС . Камеральная налоговая проверка декларации по НДС начинается с момента ввода данных отчетности в автоматизированную информационную систему налоговых органов;
Расчет контрольных соотношений . Далее идет сверка контрольных соотношений, то есть осуществляется арифметический контроль вводимых данных. Математические и логические формулы по основным налоговым декларациям доступны для налогоплательщиков на сайте ФНС России в разделе «Налоговая отчетность» рубрики «Контрольные соотношения по налоговым декларациям»;
Автотребование о представлении формализованных пояснений по КС . Если выявлены расхождения, система в автоматизированном порядке сразу направляет налогоплательщику сообщение с требованием предоставить пояснения по данному факту. Отметим, что это происходит до того момента, как декларация дойдет до сотрудника налоговой инспекции, следовательно, в сообщении от системы не будет указано каких-либо контактов инспектора для того, чтобы получить устные разъяснения и помощь. Ваши действия – отправить квитанцию о получении данного сообщения, самостоятельно разобраться в ошибках (в помощь сайт налоговой инспекции) и в письменной свободной форме дать требуемые пояснения;
Сопоставление операций контрагентов или этап «интеллектуального сравнения». Данный этап проходит тоже без участия налогового инспектора. Сравнивается информация в 8-12 разделах декларации. То есть на основании имеющихся у налоговой данных проверяется документное контрольное соотношение. Проще говоря, проверяются счет-фактуры Вашей декларации с данными, содержащимися в декларации Ваших контрагентов. Если вдруг Вы ошиблись в номере или дате счет-фактуры, то система пробует найти данную счет-фактуру с неверным номером/датой у Вашего контрагента интеллектуальным методом. Поэтому сдавать корректирующую декларацию по такой причине не надо.
Автотребование о представлении формализованных пояснений о расхождениях . Если счет-фактуру в декларации Вашего контрагента не нашли или нашли, но с другими данными, влияющими сумму вычетов и размер налога, то система опять же в автоматическом режиме направляет нам письмо с требованием предоставления пояснений. Наши действия те же, что и в этапе 3.
Ручная работа : Требование о представлении неформализованных пояснений, Ручной вод неформализованных пояснений. Мероприятие налогового контроля. Проводится непосредственно отделом камеральных проверок. Запрашиваются первичные документы, книга покупок, книга продаж, могут осматриваться помещения. Происходит углубленная проверка с проведением мероприятий налогового контроля:
- сопоставляются показатели налоговой декларации (расчета) с показателями налоговой декларации (расчета) предыдущего отчетного (налогового) периода;
- устанавливается взаимоувязка показателей проверяемой налоговой декларации (расчета) с показателями налоговых деклараций (расчетов) по другим видам налогов и бухгалтерской отчетностью;
- подтверждается достоверность показателей налоговой декларации (расчета) на основе анализа всей имеющейся в налоговом органе информации.
В завершении инспектор направляет письмо налогоплательщику с требованием в течение 5 рабочих дней предоставить пояснения или внести изменения в отчетность.
Оформление результата. Если в ходе камеральной проверки выявлены были нарушения, то в течение 10 дней составляется акт камеральной проверки, который должен быть вручен налогоплательщику не позднее 5 рабочих дней с даты составления акта. После чего у налогоплательщика месяц на то, чтобы написать возражение на акт проверки.
Перспективы и возможности АСК НДС
АСК НДС явила собой революционный прорыв в контроле за налогоплательщиками. До 2015 года налоговая инспекция имела возможность эффективно мониторить банковские потоки, теперь система позволит контролировать товарные потоки.
Ясно, что у системы будут проблемы. Скорее всего, проблемы при внедрении будут и функциональные и технические и человеческие. Объем данных, который будет проходить через телекоммуникационные каналы связи будет колоссальным. Одна запись о счете-фактуре будет весить до 300 байт. Представьте себе отчет сети гипермаркетов. Сбоев не избежать. Даже если будут использованы современные дата-центры и программное обеспечение справится с потоком. Специалистам необходимо продумать системы хранения, доступа, безопасности данных. Возможно, налоговая служба разработает дополнительные сервисы для решения возникающих функциональных проблем. Внимание будет уделяться и персоналу для обучения взаимодействия с системой. Крупным компаниям для исполнения буквы закона придется перейти на внутрифирменный электронный документооборот. Масса работы добавиться судьям, которые будут вынуждены выяснить технические аспекты работы системы, проверить ее на законность, внести изменения или соответствовать факту. На решение проблем уйдет время, дело не в этом.
Взгляд пессимиста. АСК НДС можно применять для давления на любой бизнес, закрывая неугодные компании практически моментально. Тем самым уровень коррупции может стать грандиозным. Регулярные утечки из системы при плохой ее защите могут быть использованы конкурентами. Необоснованные отказы в вычетах заблокируют судебную систему.
Взгляд оптимиста. При должном отношении к делу и качественной работе подобная система может действительно оздоровить работу предпринимательства. Со временем исчезнут фирмы-однодневки. Станут реже или исчезнут совсем случаи налоговой коррупции. Компании будут вынуждены заниматься действительными конкурентными преимуществами, отвечать по своим обязательствам. Рентабельность сделок, в свою очередь, цены на продукцию выйдут на рыночный европейский уровень.
Итоги
Наверное, я оптимистка. На мой взгляд, ФНС внедряет эффективную концепцию контроля за уплатой НДС. Благодаря информационным технологиям эпоха тотального налогового контроля уже не кажется чем-то фантастическим. Надеюсь, что однодневки в скором времени станут неактуальны. Пора рынку забыть про обнальные схемы, выстраивать качественную договорную работу с контрагентами, использовать льготы налоговые. Привлекать налоговых консультантов, адвокатов и аудиторов для разработки оптимальных рабочих схема в рамках законодательства. Пусть они проанализируют бизнес на современном этапе, как сложилась договорная работа, бухгалтерский и налоговый учет. Такая красочная картина будущего благополучия сложилась в моей голове.
Если заметили ошибку, выделите фрагмент текста и нажмите Ctrl+Enter
Ныне действующая форма декларации по НДС, а также тот факт, что она сдается в ИФНС именно в электронном виде, позволяет налоговикам проводить более углубленные камеральные проверки представленной НДС-отчетности (п. 5 ст. 174 НК РФ , Письмо ФНС России от 20.08.2015 № ПА-3-17/3169@ ).
Ведь теперь инспекторы могут не только при помощи контрольных соотношений проверить декларацию на наличие несоответствий в ней (Письмо ФНС России от 23.03.2015 № ГД-4-3/4550@ ), но и провести перекрестную проверку данных, указанных в вашей декларации и декларациях ваших контрагентов.
К примеру, если налоговики обнаружат, что в разделе 8 декларации (сведения из книги покупок) вы отразили данные счета-фактуры от поставщика, но сам поставщик не отразил данные этого же счета-фактуры в разделе 9 декларации (сведения из книги продаж), то этот факт вызовет у инспекторов вопросы, и вас попросят:
- или представить пояснения;
- или сдать уточненную декларацию.
Поэтому самостоятельная проверка декларации перед ее сдачей в ИФНС не будет лишней. Ведь правильно заполненная декларация по НДС является залогом того, что сумма налога к уплате/возмещению рассчитана безошибочно, а, следовательно, у налоговиков не возникнет претензий ни к самой декларации, ни к сумме, поступившей в бюджет.
Самостоятельная проверка декларации по НДС
Во-первых, при помощи контрольных соотношений проверьте, нет ли расхождений в показателях вашей декларации.
Во-вторых, с помощью специального сервиса на сайте ФНС можно проверить реквизиты контрагента (его ИНН и КПП). Это даст гарантию того, что разделы 8-12 в части указания данных реквизитов заполнены верно.
В-третьих, опция сверки НДС-данных с контрагентами заложена во многих бухгалтерских программах. Также существуют различные сервисы, позволяющие провести такую сверку. Для ее проведения нужно загрузить данные книг покупок и продаж, а также журнала учета счетов-фактур. И если ваши контрагенты так же подключены к данному сервису, то сверка будет произведена автоматически. Результатом может быть сообщение, например, о том, что сверка прошла успешно и разногласий не выявлено. А могут быть выявлены и расхождения при сопоставлении данных счетов-фактур. В этом случае имеет смысл связаться с контрагентом и устранить все разногласия еще до подачи декларации по НДС.
Сверка по НДС с налоговой инспекцией
Помимо проверки декларации по НДС важным является и проведение сверки расчетов с бюджетом по данному налогу.
Чтобы проверить, все ли ваши платежи по НДС поступили в бюджет и нет ли у вас налоговой задолженности, подайте в ИФНС заявление о желании провести сверку. Подать такое заявление можно:
- или на бумаге;
- или в электронном виде (по ТКС или через Личный кабинет юрлица /ИП на сайте ФНС).
На формирование акта сверки у налоговиков есть 5 рабочих дней со дня получения вашего заявления (п. 3.4.3 Регламента, утв. Приказом ФНС России от 09.09.2005 № САЭ-3-01/444@ ), после чего акт передается вам для ознакомления.
Если ваши данные по расчетам с бюджетом по НДС совпадают с данными ИФНС, то подписывается акт без разногласий. Если же данные не совпадают, то в акте необходимо указать свои показатели и вернуть данный акт инспекторам для того, чтобы затем разобраться в причинах расхождений.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации