
Калькулятор пени по ставке рефинансирования. Как производится расчет пени по налогам: начисление пени, порядок расчета, пример вычислений
Пени начисляются, если плательщик налогов или сборов уплачивает налог в более поздние сроки, нежели это установлено законом. Причем уплатить пени - это обязанность плательщика, а не право. Разберем на примерах, как рассчитывают пени.
Исполнение обязанности по уплате налогов и сборов может обеспечиваться способами (ст. 72 НК РФ):
- залогом имущества;
- поручительством;
- пеней;
- приостановлением операций по счетам в банке и наложением ареста на имущество налогоплательщика;
- банковской гарантией.
Что такое пени, в каких случаях исчисляются пени, в каком размере, каков порядок уплаты пени — добровольно и принудительно, — все эти и другие вопросы, связанные с обеспечением исполнения плательщиками и иными лицами своих обязанностей по уплате или перечислению налогов и сборов, регламентированы статьей 75 НК РФ.
Вебинары для бухгалтеров в Контур.Школе: изменения законодательства, особенности бухгалтерского и налогового учета, отчетность, зарплата и кадры, кассовые операции.
Калькулятор пеней
Пени: определение, важные правила
Пеней признается установленная денежная сумма, которую налогоплательщик должен выплатить в случае уплаты причитающихся сумм налогов или сборов, в том числе налогов, уплачиваемых в связи с перемещением товаров через таможенную границу Таможенного союза, в более поздние по сравнению с установленными законодательством о налогах и сборах сроки. Из этого определения вытекают важные моменты:
- Заплатить пени — это обязанность плательщика, а не право.
- Пени начисляются в том случае, если плательщик налогов или сборов выполняет свою обязанность в более поздние сроки.
- Пени — применяются всякий раз, когда налоговые платежи поступают в бюджет с опозданием и не зависят от санкций за налоговые правонарушения.
- Пени начисляются не только по платежам на внутреннем рынке, но и в связи с перемещением (т.е. ввозом, вывозом) товаров через таможенную границу Таможенного союза.
- Начисление пеней прекращается в связи с уплатой причитающихся сумм налогов и сборов, т.е. сумма пеней фиксируется на дату погашения задолженности и, в случае, если пени лицом не уплачены, то пени на пени не начисляются.
При этом правила начисления пеней распространяются не только на налогоплательщиков, плательщиков сборов, но и на налоговых агентов. Пени начисляются не только на налоговые платежи, но и на авансовые платежи по налогам и сборам, которые организация перечислила с опозданием.
Пени не начисляются, если:
- у организации есть переплата по соответствующему налогу;
- пени полностью перекрыты имеющейся переплатой;
- если переплата возникла по тому же налогу, образовалась ранее возникновения недоимки и полностью покрывает ее. Однако если же сумма переплаты была меньше, чем сумма выявленной недоимки, размер штрафов нужно пропорционально снизить.
Отметим, что переплата — это сумма налогов, пеней и штрафов, которые излишне уплачены налогоплательщиком или излишне взысканы налоговым органом (п. 1 ст. 78, абз. 2 п. 1 ст. 79 НК РФ). Переплата может быть направлена на зачет имеющейся задолженности. Основные правила зачета:
- налоговые органы обязаны сами зачесть переплату в счет недоимки по налогу, пеням и штрафам (п. 5 ст. 78 НК РФ).
- зачет производится по видам налогов (федеральные, региональные, местные) (п. п. 1, 5, 14 ст. 78 НК РФ).
Как рассчитываются пени?
Пени рассчитываются за каждый день нарушения срока уплаты налога. Первый день, за который начисляются проценты — следующий день после установленного законом дня уплаты налога (сбора).
Пример 1. Срок уплаты налога — не позднее 28 апреля 2017 г. Предположим, налогоплательщик не уплатил сумму налога 28 апреля 2017 г. Следовательно, начиная с 29 апреля, будут начисляться пени. С датой начала начисления пеней все определенно. Возникает вопрос — по какую дату следует начислить проценты.
Пример 2.Дополнимусловия примера 1. Предположим, что налогоплательщик уплатил налог 7 мая 2017 года. Возникает вопрос: 7 мая включается в количество дней, за которые налогоплательщику будут начислены пени в связи с нарушением срока уплаты или последний день, за который будут начислены проценты — 6 мая? По этому вопросу однозначной позиции нет.
С точки зрения ФНС России пени надо начислять по день уплаты налога включительно (Разъяснения ФНС России от 28.12.2009). Судебная практика говорит о том, что день уплаты недоимки не включается в число дней, за которые начисляются пени. Таким образом, если учитывать мнение ФНС России то в нашем примере пени должны быть начислены за 9 дней, а согласно судебной практике — за 8 дней.
Вывод: период начисления пеней по налогам и сборам определен не вполне точно и зависит от мнения контролирующих органов и решения судов.
Такая же неопределенность была и по обязательным страховым взносам. Однако, начиная с 1 января 2015 года, период начисления пеней по обязательным страховым взносам определен четко. Согласно п.3 ст. 25 Закона от 24.07.2009 № 212-ФЗ: «Пени начисляются за каждый календарный день просрочки исполнения обязанности по уплате страховых взносов начиная со дня, следующего за установленным …. сроком уплаты сумм страховых взносов, и по день их уплаты (взыскания) включительно». Таким образом, с 01.01.2015 г. дата погашения недоимки по страховым взносам включается в количество дней, за которые начисляются пени. Важно, что день погашения задолженности — это день подачи в банк платежного поручения на перечисление средств.
Формула расчета пени
Пени рассчитываются в процентах от неуплаченной суммы налога или сбора, которая равна 1/300 действующей в это время ставки рефинансирования ЦБ РФ. Пени рассчитываются по формуле:
Сумма пени = Сумма налогов, не уплаченная в срок х ставка рефинансирования (в период просрочки)/300 х Количество дней просрочки
Количество дней просрочки пени по налогам определяется со дня, следующего за сроком уплаты налога, и по день, предшествующий дню его уплаты (п. п. 3, 4 ст. 75 НК РФ, Письмо Минфина от 05.07.2016 № 03-02-07/2/39318).
Например, уплата долга по налогам состоялась 15 февраля 2017 года. В расчете пеней нужно учесть 14 февраля. Дату уплаты (15 число) в расчет включать не нужно.
Продолжив пример 1 и установив, что сумма недоимки составила 100 000 руб., получим сумму пени:
- согласно позиции ФНС России. Сумма пени = 100 000 х 8,25%/300 х 9 = 247,5 руб.
- согласно судебной практике. Сумма пени = 100 000 х 8,25%/300 х 8 = 220 руб.
Разница между первым и вторым вариантом незначительная — 27,5 руб.
Можно рекомендовать организации в этой ситуации оценить «стоимость» рисков. Безусловно, если «цена вопроса» высока, надо обращаться в суд и отстаивать свою позицию, тем более, что подавляющее большинство судебных решений — в пользу налогоплательщика и нельзя забывать, что согласно п. 7 ст. 3 НК РФ: «Все неустранимые сомнения, противоречия и неясности актов законодательства о налогах и сборах толкуются в пользу налогоплательщика (плательщика сборов)».
Ставка рефинансирования ЦБ РФ величина не постоянная. Поэтому, если ставка рефинансирования (ключевая ставка), действовавшая в период просрочки, менялась, то расчет пеней нужно производить отдельно по каждой ставке.
Продолжим пример 1. Предположим, что ставка рефинансирования с 1 мая 2017 года составила 10%. Тогда размер пени составит:
- согласно позиции ФНС РФ. Сумма пени = + = 55 + 233,33 = 288,33 руб.
- согласно судебной практике. Сумма пени = + = 55 + 200 =255 руб.
Другая методика расчета пеней в ситуации, если нарушен срок уплаты авансового платежа.
Согласно п. 14 Постановления Пленума ВАС РФ от 30.07.2013 № 57 пени за неуплату в установленные сроки авансовых платежей по налогам подлежат исчислению до даты их фактической уплаты или в случае их неуплаты — до момента наступления срока уплаты соответствующего налога. Если по итогам налогового периода сумма исчисленного налога оказалась меньше сумм авансовых платежей, подлежавших уплате в течение этого налогового периода, пени, начисленные за неуплату указанных авансовых платежей, подлежат соразмерному уменьшению. Такой же порядок применяется и в случае, если сумма авансовых платежей по налогу, исчисленных по итогам отчетного периода, меньше суммы авансовых платежей, подлежавших уплате в течение этого отчетного периода.
Таким образом, при расчете пеней, если нарушен срок уплаты авансовых платежей необходимо учитывать, что пени начисляются в зависимости от законодательно установленного порядка и срока уплаты авансового платежа:
| Порядок уплаты авансовых платежей | Порядок начисления пеней |
|---|
Любой гражданин или организация, вступающие в какие-либо материальные отношения, всегда должны помнить, что в случае неисполнения своих обязанностей или исполнения не так, как того требует закон, на них может лечь бремя уплаты неустойки в ее различных видах.
Например, может быть предусмотрена уплата пени.
Однако, предъявляя к контрагенту требование о том, чтобы он выплатил неустойку, нужно уметь правильно ее рассчитать, а для этого существует специальная формула расчета неустойки, о чем подробно и пойдет речь в данной статье.
Неустойку можно понимать в нескольких смыслах.
В широком смысле под ней понимается в целом штрафная санкция к нарушителю обязательств.
Сюда включаются такие разновидности, как штраф, пени и сама неустойка в узком смысле слова.
Субъекты большинства материальных отношений могут предусмотреть в своем договоре один из этих вариантов как ответственность за недобросовестность.
По факту понятия неустойки и пени имеют одинаковое значение. Однако на практике могут возникать вопросы о том, как их рассчитывать, поэтому нужно все же отграничить одно понятие от другого.
Так, неустойка в узком смысле и пеня – это меры ответственности в виде штрафа, которые предусматриваются в договоре его участниками. Однако неустойка имеет фиксированный размер за неисполнение какой-то обязанности, а пени выражается в процентах от какой-то суммы (например, 0,5% от стоимости работ или поставляемого товара), за каждый день просрочки.
Иными словами, количество пени, которую должен будет уплатить просрочивший контрагент, будет формироваться с первого дня его невыполнения обязанности и до того момента, когда он все же исполнит все, что обязывает его выполнить договор или закон.
Пеня может быть установлена законом и тогда неважно, если ли о ней упоминание в договоре (например, по закону о защите прав потребителей), а потому в суде нужно требовать ее возмещения.
Формула расчета неустойки
Формулу для расчета неустойки по договору нужно знать в любом случае.
Если гражданин не имеет возможности обратиться за помощью к юристу, он должен знать, как правильно сделать расчет неустойки, чтобы предъявить требование о ее выплате нарушившей стороне договора.
Если же лицо само является нарушителем взятых на себя обязательств, знание расчета ему также пригодится, чтобы можно было проверить правильность суммы пени, выдвинутой контрагентом в претензии и не допустить ошибки в виде переплаты.
Стандартная формула для расчета неустойки, размер которой определен договором, имеет следующий вид:
Сумма договора * Ставка в процентах * Период просрочки
- Сумма договора – это показатель, обозначающий число, от которого будет рассчитана неустойка. В качестве нее может быть либо стоимость договора в целом (к примеру, в отношениях купли-продажи, если покупатель вообще не оплатил стоимость товара), либо какая-то часть от суммы, которую не выплатил контрагент (например, не произведена частичная постоплата после поставки товара или оказания услуги).
- Ставка в процентах – это числовое значение (имеет место быть в договоре), характеризующее сам размер ответственности для просрочившей стороны.
- Период просрочки – это тот период времени, когда одна из сторон просрочила исполнение своего обязательства (не поставлен товар или не произведена оплата). Считается со следующего дня за последним днем для выполнения предписанного обязательства.
К сведению: договор может и не предусматривать конкретный процент пени. В этом случае неустойка подлежит расчету по ставке рефинансирования ЦБ РФ.
Расчет неустойки по ставке рефинансирования
Формула для расчета неустойки по банковской ставке очень проста, однако, прежде чем приступать к расчету, необходимо проверить актуальное число ставки, так как оно может периодически повышаться.Посмотреть эти сведения можно в интернете. Также, помимо этого, расчет неустойки по ставке ЦБ РФ, имеет и такие особенности.
- Ее нельзя путать с вышеприведенной формулой для расчета пени.
- В качестве показателя ставки следует пользоваться либо самой ставкой рефинансирования (когда применяется статья 395 ГК РФ, то есть для большинства случаев неисполнения договоров, контрактов и т.п.), либо 1/300 от банковской ставки (применяется для расчета штрафной санкции по налогам и сборам).
- При этом расчете нужно брать такие показатели количества дней: 360 – для обозначения года и 30 – для обозначения месяца.
В качестве примера будет рассмотрена формула для расчета пени по статье 395 ГК РФ, она имеет следующий вид:
Неустойка = (количество просроченных дней * сумма договора * ставка рефинансирования) / 360 дней.
Если договор предусмотрел другое число дней для понимания года или месяца (например, один год – это 350 дней), то нужно при расчете руководствоваться установленным договором показателем.
Особенности вычисления неустойки
- Проценты неустойки подлежат начислению до момента исполнения контрагентом просроченного обязательства (несмотря на изменение за это время размера ставки, ко всему периоду просрочки будет применяться изначально взятая ставка, либо ставка по договору, если таковая имеется).
- Нужно уметь отличать неустойку за неисполнение какого-либо обязательства и проценты за пользование чужими денежными средствами. Последний случай имеет место быть в денежных обязательствах, когда, например, заемщик вовремя не возвратил взятую сумму займа. Или это может относиться к кредитному договору.
- Несмотря на множество существующей информации в Интернете, помогающей высчитать неустойку и не перепутать конкретный ее вид, при сложных, особых случаях (например, большое количество платежей от контрагента, часть из которых была погашена уже после обозначенного срока, существенная сумма договора и т.п.) лучше обратиться за помощью к юристу, который в короткие сроки произведет правильный расчет неустойки и существенно сэкономит время.
Примеры расчета суммы неустойки по ставке рефинансирования
В первом случае (когда пени определены в договоре), расчет можно наглядно показать на таком примере.
По договору купли-продажи гражданин (покупатель) приобрел стройматериалы общей стоимостью 15 тысяч рублей, с учетом доставки у некой фирмы (поставщик).
Поставщик по договору обязался поставить этот товар в течение 5 дней с момента его оплаты. Свое обязательство фирма не выполнила в срок и, кроме того, просрочила поставку уже на целую неделю.
Стороны предусмотрели, что в случае задержки поставщиком поставки товара, покупатель будет вправе требовать уплаты пени за каждый день просрочки поставки товара в размере 1% от цены договора.
Таким образом, получаются следующие показатели:
- цена договора – 15 тысяч рублей;
- ставка в процентах – 1% (в формуле для упрощения можно использовать сразу 0,01);
- период просрочки – 7 дней.
Из них складывается такой расчет: 15 000 * 0,01 * 7 = 1 050 рублей за неделю просрочки.
Во втором случае, с использованием банковской ставки ЦБ РФ, будет рассмотрен пример со следующими параметрами.
- Необходимо вернуть долг в размере 1 000 000 рублей.
- Просрочка составляет 45 дней.
- Ставка рефинансирования с 1.01.2016г. равна 11% годовых (в формуле для упрощения будет использовано число 0,11).
Денис Юрин
Калькулятор пеней - это онлайн-инструмент для быстрого расчета налоговых пеней (то есть пеней за просрочку уплаты налога). Рассмотрим, как рассчитать пени по налогам, пени при просрочке платежей, а также расскажем, когда их можно не платить. Какие изменения в расчетах пеней нас ждут в 2019 году.
Если просрочка платежа менее 30 дней, то рассчитывается пени в размере 1/300 ставки. Этот показатель уже заложен в форму онлайн-калькулятора, поэтому рассчитать пени для бухгалтера в этом случае не составит труда.
Пеня при просрочке больше 30 дней
Если возникла просрочка больше 30 дней, то с 31-го дня ставка рефинансирования повышается до 1/150 (п. 4 статьи 75 Налогового кодекса РФ). Этот вопрос в онлайн-калькуляторе тоже учтен, поэтому при правильном введении дат и суммы налога ошибок в расчете возникнуть не должно.
Нужно учитывать, что ставка рефинансирования может меняться. Если во время просрочки платежей она изменилась, то нужно рассчитывать пени за каждый период отдельно, а потом сложить получившиеся цифры.
Когда пени можно не платить
В бухгалтерской практике бывают случаи, когда платить пени за просрочку платежей не нужно. Эти случаи прописаны в законодательстве.
Так, проценты за просрочку не стоит начислять, если она возникла:
- по причине ареста имущества организации по требованию налогового органа;
- по причине приостановки операции по счетам, ареста имущества по суду;
- по причине того, что организация использовала в работе официальные письменные разъяснения Минфина и ФНС России и(или) придерживалась их указаний и решений;
- если ошибка возникла в результате ошибки в платежном поручении на уплату налога и ее можно исправить уточнением платежа. В этом случае уплата налога не будет считаться просроченной и пени начисляться не будут. (Например, если начислены пени за неправильное указание КБК, то это можно попытаться оспорить в суде.)
Справочно: сроки уплаты основных налогов в 2019 году
Налоги физических лиц, которые должны быть уплачены в декабре и далее:
- транспортный налог - 02.12.2019;
- земельный налог – 31.10.2019 (уведомление о льготе) и 02.12.2019;
- на имущество физлиц - 31.10.2019 (уведомление о льготе) и 02.12.2019;
- страховой взнос ИП за себя - 31.12.2019;
- патент для ИП - 09.01, 01.04 и 31.12.2019.
Налоги юридических лиц (избранные):
- НДС - 25.01, 25.04, 25.07, 25.10;
- страховые и взносы на травматизм - 09.01 и 15.01, 15.02, 15.03, 15.04, 15.05, 17.06, 01.07 и 16.07, 15.08, 16.09, 15.12, 15.11, 17.12 и 31.12;
- на прибыль - 28.01, 28.02, 28.03, 29.04, 28.05, 28.06, 29.07, 28.08, 30.09, 28.10, 28.11, 30.12;
- УСН - 01.04 и 25.04, 30.04, 25.07, 25.10;
- ЕНВД - 25.01, 25.04, 25.07, 25.10;
- на имущество - 01.04, 30.04, 30.07, 30.10;
- транспортный - 01.02, 01.07, 02.12;
- плата за негативное воздействие на окружающую среду - 01.03, 19.04, 19.07, 18.10.
Как работает калькулятор пеней онлайн: рассчитать сумму быстро и просто
Расчет пени онлайн - удобный и простой инструмент, чтобы понять, какую сумму доначислит государство за то, что вы выполнили свое обязательство по уплате налогов не в тот срок, который прописан в НК РФ.
Шаг 1 . Начинаем расчет пени онлайн. Выберите тип налогоплательщика: организация либо физическое лицо.
Шаг 2
. Введите сумму налога, который вы должны были заплатить. Именно по этой сумме будет производить расчет пени онлайн-калькулятор на нашем сайте.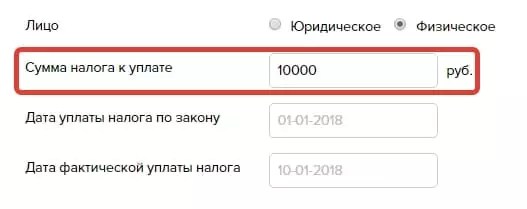
Шаг 3 . Укажите две даты. Первая - это срок уплаты налога, которая установлена законом (справку о сроках уплаты основных налогов смотрите чуть ниже). Вторая - день, когда вы фактически сделали платеж. Из этих двух дат будет сделан подсчет длительности просрочки.

Обратите внимание! На нашем примере даты взяты произвольно. Вам обязательно нужно сначала уточнить, в какой день был последний срок уплаты того налога, который вы должны были заплатить.
ИТОГ: Получаем расчет пеней. Калькулятор онлайн автоматически сделает расчет, для этого вам не понадобится нажимать кнопок. После того как вы введете данные во все три поля, сумма пеней сразу же появится.

Мы сделали этот инструмент удобным, чтобы вам не нужно было вручную подсчитывать сумму, которую придется отдать государству за несвоевременное перечисление денег. В качестве альтернативы вы можете использовать калькулятор пеней по налогам 2019 на сайте налоговой. Но наш ничем не хуже. И удобнее.
Изменения в расчете пеней с 2019 года
Расчет пеней по налогам в 2019 году несколько изменится в связи с тем, что в законодательство были внесены поправки, накладывающие ограничения на общую сумму пеней, подлежащих уплате в бюджет.
Правила расчета оговорены статьей 75 НК, но с 27.12.2018 порядок их начисления будет изменен. Нововведения приняты законом от 27.11.2018 № 424-ФЗ, они действуют в отношении долгов, образовавшихся после 27.12.2018.
Так, расчет пеней будет производиться с учетом ограничений. Совокупная сумма процентов, начисленных за недоимку, не может быть больше, чем размер самого долга по налоговым обязательствам.
Несвоевременное исполнение своих обязательств, которые связаны с возвратом денежных средств, влечет за собой начисление штрафов, пеней и неустоек. Чтобы знать, сколько именно следует заплатить, чтобы избавиться от долга, важно правильно уметь рассчитывать эти финансовые показатели.
Понятие пени
Пеня - это вид неустойки, штрафная санкция за невыполнение в срок или несвоевременное выполнение установленных законом или договором обязательств, начисляемая в процентах от оговорённой в договоре суммы за каждый просроченный день.
Дорогой читатель! Наши статьи рассказывают о типовых способах решения юридических вопросов, но каждый случай носит уникальный характер.
Если вы хотите узнать, как решить именно Вашу проблему - обращайтесь в форму онлайн-консультанта справа или звоните по телефону.
Это быстро и бесплатно !
Другими словами, этот тот же вид штрафа, неустойки, который имеет свой порядок расчета, и определяется он на законодательном уровне. При заключении какого-либо договора в нем прописаны все условия начисления пени в случае неисполнения обязательств, которые прописаны в документе. Закон не ограничивается размера пени, в то время как документ, где указаны права и обязанности обеих сторон, может содержать такие ограничения. Только суд вправе снизить размер неустойки, если она считается несоразмерной. Как только основная задолженность будет погашена, начисление пени прекращается автоматически.

Существует два вида начисления штрафов, которые могут быть назначены по закону либо по договоренности:
- Договорная пеня может быть установлена на товарищеских отношениях, но даже если она будет равняться 100% от суммы задолженности, то суд примет решение в пользу ее уменьшения. Как правило, эта величина колеблется от 0,1%-0,5% за каждый день просрочки;
- Законная неустойка
устанавливается федеральным законом и регулируется ГК РФ, а также другими нормативными актами. Если это неустойка за несвоевременное внесение средств на погашение задолженности по квартплате, то штраф рассчитывается исходя из статьи 155 ЖК РФ . При неуплате алиментов сумма, которые нужно будет заплатить, назначается по Семейному кодексу РФ в ст. 115.
- Если нет четких условий по уплате пени и ее расчету, то процент неустойки будет равен ставке рефинансирования от суммы долга за каждый день неуплаты.
- Согласно статье 395 ГК РФ недопустимо взыскание одновременно двух видов неустойки, так как это будет считаться наказанием за одно и то же нарушение.
- Несмотря на то, что при образовании задолженности перед кредиторами, те, в свою очередь, не могут взыскивать и проценты и неустойку. Однако в судебной практике допустимо выбрать именно тот вид штрафа, который по сумме больше остальных.
Ставка рефинансирования
Ставка рефинансирования - размер процентов в годовом исчислении, подлежащий уплате центральному банку страны за кредиты, которые центральный банк предоставил кредитным организациям.
Определяют ставку рефинансирования за год в зависимости от величины процента по кредитам, которые были выданы различным организациям. Эта единице измерения позволяет контролировать денежно-кредитные отношения и всю экономику страны.
Ставка является фиксированной и довольно стабильной и на сегодняшний день она равна 11,00% .
Ставка рефинансирования применяется в следующих случаях:
- при неуплате алиментов;
- возникновение задолженности по налоговым и административным платежам;
- по кредитным договорам;
- несвоевременное внесение раннее установленных платежей по долговым обязательствам.
Как правило, к расчету ставки стоит прибегнуть в случае отсутствия каких-либо других условий для начисления пени при неисполнении обязательств. Такая законная неустойка позволяет быстро разрешить конфликт и помочь должнику заплатить все штрафы и избавиться от долга полностью. Однако, договорная пеня может принести немало хлопот должнику, так как помимо ставки, может быть назначен и дополнительный процент. Здесь уже стоит обращаться в суд, чтобы не позволить взыскать больше дозволенного.
Формула расчета пени по ставке рефинансирования
Пеня = сумма к оплате x СР x Дн: 100 x 1 / 300 ставки рефинансирования
Расшифруем переменные:
сумма к оплате - полный долг за заданный период;
СР - та самая ставка рефинансирования;
Дн - число дней. Их отсчёт начинают со следующего дня после просрочки платежа. Последним днём отсчёта считается назначенный для уплаты пени день. К примеру, при необходимости уплаты учреждением долга до 20 сентября количество дней считают с 21 числа.
Для расчета пени необходимо знать полную сумму долга на конкретную дату, число прошедших дней со дня возникновения задолженности. Таким образом, расчет производится таким образом:
Неустойка = долг х 11,00 х количество дней просрочки/100 х 1/300 ставки рефинансирования.
Вычисления делаются за каждый год в отдельности, и если ставка менялась, то полученные значения потом суммируются.
Пример: Сумма долга составляет 200 000 рублей, который образовался за 60 дней просрочки. Чтобы рассчитать пеню достаточно воспользоваться формулой:
200000 х 1/300 х 60 х 11,00 / 100 = 4400 рублей – сумма пени .
Следовательно, задолженность будет составлять 204400 рублей на конкретный день расчета. Каждый день эта цифра будет увеличиваться, поэтому лучше не затягивать, а производить оплату как можно раньше. Совсем нецелесообразно платить только пеню, ведь ее размер напрямую зависит от величины основного долга. Лучше потратить все силы на погашение главного долга, чтобы начисление штрафов остановилось.
Не стоит полагать, что погашение всех неустоек и штрафов позволит полностью рассчитаться с государством. Это лишь предпоследняя инстанция на пути к «свободе от долгов». По законодательству придется восполнить потери государственной казны, которые возникли из-за недоплаты необходимой суммы в установленный срок. Это так называемые доначисленные пени, которые выставляются должнику исходя из правовой позиции Конституционного суда РФ. Такие случаи можно встретить в результате образования задолженности по уплате страховых взносов в ПФР или налогов, а также любых других финансовых сделок.

Расчет пени при задолженности по обязательным налоговым платежам
Это основной пример законной пени, которая устанавливается автоматически. Так, имущественные налоги необходимо заплатить до 1 октября текущего года , за предыдущий период. Если сумма не была внесена, то уже со 2 октября будет начисляться неустойка исходя из расчета ставки рефинансирования.
Пример: Сумма налога составляет 5000 рублей, который нужно было заплатить до 1 октября. Узнав об этом позже или задержав платеж по другим причинам, внесение средств произошло 17 октября. В этом случае придется заплатить штраф за 16 дней:
5000 х 16 х 0,11/300 = 29,3 рубля.
В этом случае также сумма растет ежедневно, пока не будет оплачен основной налог, а потом и неустойка.
Расчёт пени по ставке рефинансирования с помощью онлайн-калькулятора
На сегодняшний день многие сайты предлагают самостоятельный расчет пени по ставке рефинансирования с помощью калькулятора. Достаточно поставить свои значения и система сама произведет необходимые вычисления.
Инструкция будет выглядеть так:
- зайти на сайт Высшего арбитражного суда РФ;
- перейти в соответствующий раздел;
- заполнить все необходимые графы для расчета – сумма задолженности, период просрочки, % НДС, ставка рефинансирования на момент проведения вычислений согласно ЦБ РФ.
Сумма задолженности можно указывать как с НДС, так и без него, в зависимости от конкретного случая. Полученный результат можно распечатать, а также контролировать каждый день неуплаты, чтобы штраф не превращался в огромный долг.
Где можно узнать размер ставки рефинансирования?
Необходимо знать, где можно узнать размер ставки рефинансирования, а именно:
- посетить сайт Центрального Банка РФ;
- использование различных справочно-правовых систем, таких как «Консультант-Плюс», «Главбух», «Кодекс», «Гарант» и другие.
На сайте ЦБ РФ приведена подробная таблица, в которой можно проследить период изменения ставки в конкретном году. Эта величина непостоянна, поэтому нужно обязательно узнавать ставку на конкретный период времени. Все данные подтверждаются соответствующими нормативными документами.
Подводя итоги, можно сказать, что долг является обязательным платежом, который возникнет только в случае неуплаты долга, возникающего перед государством или даже физическим лицом. Ставка рефинансирования применяется в любом договоре, который может быть определен законом или в процессе составления на общих основаниях между двумя лицами. Если возникает кредиторская задолженность, то неустойка рассчитывается за 360 дней, в других случаях за 300 дней.
Знания в области правильного расчета и начисления штрафов и неустоек позволит не допустить лишней переплаты и начисленных процентов со стороны кредиторов. Для этого нужно интересоваться всеми изменениями, которые происходят в законодательстве, в частности, в Центральном банке РФ, внимательно читать свой договор и заранее обговаривать условия в случаях возникновения задолженности.
При возникновении споров по поводу начисления пени можно обращаться в суд. Он также руководствуется установленной банком ставкой рефинансирования, но позволяет должнику снизить сам размер неустойки согласно статье 333 ГК РФ , так как не всегда требуемые суммы возврата соизмеримы с тем, что должно быть на самом деле.
Все документы, содержащие требования о взыскании неустойки, пени или штрафа должны быть оформлены должным образом, содержать все реквизиты обеих сторон, формы расчета с приведением всех выдержек из законодательных документов, на которые ссылались взыскатели. Нелишним будет проверить расчеты, правильность ставки рефинансирования на конкретный период времени, количество дней просрочки ряд других данных, чтобы не переплатить.
Действующее законодательство предусматривает, что организации и физические лица должны начислять, а затем отправлять в бюджет некоторые обязательные платежи, к примеру, налоги. Делать эту нужно строго в установленные нормативные сроки, в противном случае за несвоевременный платеж к нарушителям будет применяться начисление пени. В том случае, если нарушение уже было допущено, определить размер платежа поможет онлайн калькулятор расчета пени.
Пени - это сумма денежных средств, рассчитанная по строго определенным правилам, которую нарушитель обязан заплатить за несвоевременный платеж.
Чаще всего понятие пени используется по отношению к налогам, но также такое наказание может применяться и за другие виды срыва сроков - при не вовремя выплаченной зарплате, срыве поставок товара или сроков платежа за него и т. д.
Порядок, как производить расчет пени, закреплен в НК РФ, причем этот штраф является обязательным к уплате. Сумма пени перечисляется дополнительно к размеру налогов, которые были отправлены в бюджет с нарушением сроков оплаты.
Пени представляют собой меру воздействия, Для того чтобы все необходимые налоги и прочие платежи производились вовремя. Они рассчитываются как определенный процент от невыплаченной суммы, рассчитанный за каждый день просрочки.
Последним днем, за которые рассчитываются пени, является день, идущий перед днем погашения задолженности. Наказание в виде пени, которое устанавливает НК, может применяться не только к самим налогоплательщикам, но и к налоговым агентам.
Поскольку с 2017 годы взносы были переданы от фондов в ФНС, правила по их уплате и начислении пени при просрочке теперь действуют и на них.
В каком случае начисляют пени?
Производить начисление пени нужно при каждом факте нарушения сроков оплаты. В случае с налоговыми нарушениями, если организация сама не произведет расчет, например, при помощи онлайн калькулятор расчета пени, и затем не перечислит их в бюджет, это сделает сама налоговая служба.
При этом у нее есть право выставлять требования в банк, на основании которого сумма пени будет сниматься с расчетного счета без согласия на это юридического лица или гражданина.
Пени по налогам обычно начисляются в следующих случаях:
- Платеж по налогам вообще не уплачивался;
- Платеж по налогам был уплачен, но установленные сроки не были соблюдены;
- Платеж был уплачен, но не в полной мере.
Существующая практика свидетельствует о том, что произвести расчет и уплату пени лучше всего самостоятельно. Этот шаг будет служить смягчающим аргументом, если налоговая служба будет накладывать штраф за просрочку.
Внимание! Физические лица и организации, у которых отсутствует бухгалтерская служба, могут применять калькулятор расчета пени для определения точной суммы – он размещен ниже в статье.
В каком случае пени не начисляют?
Не во всех ситуациях просроченный платеж может привести к обязательному начислению пени.
Есть несколько ситуаций, когда штрафную сумму рассчитывать и перечислять не надо:
- По данному налогу или сбору у налогоплательщика образовалась переплата;
- У налогоплательщика есть уважительные причины, из-за которых он не имел возможности выполнить платеж вовремя. Каждый такой случай разбирается в ФНС в особом порядке с предоставлением оправдательных документов, после чего выносится решение. К уважительным причинам можно отнести блокировку банковского счета, нахождение в больнице на лечении и т.д;
- Если налоговая служба не обнаружила ошибку, а налогоплательщик не подавал уточняющие декларации;
- Недоплата по налогу возникла в связи с ошибочным разъяснением налогового органа, которое было оформлено по запросу плательщика, либо опубликовано на официальном сайте ФНС. К оправдательным случаям не относятся статьи, которые налогоплательщик нашел на прочих сайтах в сети интернет.
Формула и порядок расчета
Посмотрим на примере, как определяется пени, если несвоевременно осуществить платежи в бюджет.
Для правильного определения пени надо обладать следующими исходными данными:
- Срок уплаты налога. В соответствии с законодательством пени исчисляются со следующего дня после его истечения. То есть если срок уплаты налога определен до 25 числа, то исчислять пени надо начинать с 26 числа.
- Пени в настоящее время рассчитывается исходя из 1/300 ставки ЦБ РФ. Однако, нововведения в НК РФ устанавливают, что начиная с 01.10.2017 года, размер пени будет составлять до 30 дней -1/300 ставки, а с 31 дня – 1/150.
- Процент ставки ЦБ РФ в настоящее время составляет 9%. При этом она периодически пересматривается. Это обязательно нужно принимать во внимание. Информация о ставке всегда актуальна на сайте ЦБ РФ.
- Дата когда, был совершен обязательный платеж, осуществленный с нарушением установленных сроков.
- Размер налогового обязательства, по которому допущено нарушение срока.
Если эти данные внести в калькулятор пени, он просчитает сумм санкции автоматически.
Пени рассчитывается по формуле:
Пример: ООО «Столица» из-за недостаточности средств на расчетном счете в банке оплатило единый налог по УСН за 2016 год в размере 50000 рублей с опозданием 28 апреля 2017 года. Законодательством для этого налогового платежа установлен срок 31 марта 2017 года.
Задержка платежа составила 28 дней. В этот момент действовала ставка ЦБ РФ - 9%.
50000*0,09*28/300=420 рублей.
По новым правилам расчета пени составит:
50000*0,09*30/300=450 рублей
50000*0,09*5/150=150 рублей
Итого: 450+150=600 рублей.
Из приведенного примера видно, что новые правила расчета пени приведут к увеличению их размера на больших сроках неуплаты примерно в 1,5 раза.
Рассматриваемый калькулятор пени позволяет исчислять эти суммы по новым правилам.
Онлайн калькулятор пени по налогам
Что если не платить пени?
Выявления неуплаты или недоплаты налогов влечет за собой для компании применение к ней соответствующих санкций, в том числе и пеней. Если ошибку находит сам налогоплательщик он может самостоятельно, не дожидаясь решения ИФНС, принять решение об уплате пени. Для этого он может использовать онлайн калькулятор расчета пени.
Когда же санкции определяются ИФНС, то это учреждение также устанавливает период, в который субъект бизнеса должен оплатить штрафные санкции.
В случае, когда организация игнорирует выставленные требования, ИФНС дано право выставлять документы в банк и в принудительном порядке снимать пени. Для этого
налоговая должна в двух месячный срок принять об этом решение. Если же инспекторы пропустят данный период, то выставлять требование об уплате пени они не смогут. Однако, у них есть возможность обратиться в суд, и через него взыскать пени в принудительном порядке. Эта задолженность будет перекрываться деньгами на расчетном счете, или же имуществом организации путем установления на него ареста.
Внимание! Нормы налогового законодательства не устанавливают срока давности ни по пени, ни по налогу. Кодекс только регламентирует срок, в течение которого принимается решение по штрафным санкциям.
Уменьшают ли пени налоги?
Налоговое законодательство детально регламентирует процедуру налогообложения для каждого обязательного платежа, в том числе и какие платежи могут уменьшать либо базу при его определении, либо сам налог. Предусмотренный НК РФ список является строго определенным.
Помимо этого существует категория платежей, относящихся к расходам субъекта, которые ни при каких условиях не могут быть учтены при расчете налогов. В первую очередь, сюда включаются суммы штрафов и пени, которые контролирующие органы, обладающие данными полномочиями, имеют право накладывать на предприятие, в том числе и налоговые органы.
Поэтому наказание за несвоевременную оплату или неосуществление перечисления вообще налогов нельзя учитывать при расчете самих обязательных платежей.
Однако, на практике существуют пени за просрочку платежа, которые начисляются контрагентами, выступающими партнерами фирмы, за несоблюдения условий договоров. НК РФ устанавливает, что их следует включать во внереализационные расходы, и компания имеет право учитывать их при расчете прибыли.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации