
Какую сумму можно дать в долг. Как правильно дать денег в долг: приметы, обычаи и рекомендации
Чтобы не растерять финансовое благополучие, давать деньги в долг нужно правильно.
Каждому хотя бы раз в жизни приходилось выручать друга деньгами или брать в долг самому. К сожалению, порой бывают такие ситуации, что без помощи близких не обойтись. Существует мнение, что деньги в долг давать нельзя. Также некоторые считают, что в долг можно давать только ту сумму, с которой ты готов мысленно распрощаться. Эта информация не совсем верна.
Существует несколько правил, как давать и принимать деньги в долг. От того, насколько правильно вы это сделаете, зависит ваше финансовое благополучие. Во-первых, в некоторые дни месяца стоит вообще избегать любых процедур, связанных с деньгами - это 1, 6, 11, 15 и 23 сутки в лунном календаре.
Как правильно давать деньги в долг?
- Давать деньги в долг нужно утром.
- Не принято давать деньги в воскресенье, понедельник и вторник.
- Стоит избегать долгов в православные церковные праздники.
- Деньги нужно вручать обязательно правой рукой, даже если вы левша.
- Есть еще одна интересная примета: нельзя давать в долг сумму, которая начинается с цифры 2. Например, 20 или 200 рублей. Такие суммы тяжело возвращаются.
- Нужно следить за тем, чтобы человек не выронил деньги, когда будет брать их у вас.
- Если вы даете в долг человеку с большими финансовыми трудностями, то не нужно вручать ему деньги из рук в руки. Так вы можете перенять его проблемы на себя. Перечислите сумму на карту или вручите деньги в конверте.
- Давая деньги в долг, попросите у этого человека небольшую монету или купюру. Эти деньги будут «привлекать» долг обратно в ваш карман.
- Не давайте в долг суммы, превышающие 30 % от вашего ежемесячного дохода.
- В конце концов, не стесняйтесь просить залог или хотя бы расписку.
Как правильно занимать деньги?
- Брать деньги принято левой рукой, потому что она находится со стороны сердца, а значит, и деньги вы берете с чистым сердцем.
- Не берите в долг у малознакомых людей, если вы ничего не знаете об их материальном благополучии. Это может пошатнуть ваше и так нестабильное финансовое положение. Старайтесь брать в долг у обеспеченных и успешных людей.
- Если вы брали в долг крупные купюры, то отдавать нужно мелкими. Разменяйте деньги перед возвратом долга.
- Не отдавайте деньги через порог. Зайдите в квартиру, поздоровайтесь с хозяином. Лучше не передавать деньги в руки, а положить их на комод.
- Всегда отдавайте долг в хорошем настроении. Это привлечет к вам энергетику денег и финансовую удачу.
- Благоприятные дни для возврата долга - среда, четверг, пятница и суббота. Исключение - церковные праздники.
Хочешь потерять друга – дай ему в долг. Эта проверенная временем горькая истина учит осторожному обращению с деньгами. Дающий рискует средствами и отношениями намного больше, чем берущий. Описанные в этой статье несложные правила помогут обезопасить собственные нервы и кошелёк от невыполнимых обещаний.
Кому можно одалживать
Как правило, с ту или иную сумму, обращаются достаточно близкие люди – родственники, друзья, коллеги. Боясь прослыть скрягой или испортить взаимоотношения, многие люди бездумно отвечают согласием. Следует помнить, что финансовая проблема способна охладить даже самые тёплые чувства.
Рекомендуют ответственно подойти к решению – давать деньги или нет. В этом вопросе лучше отбросить эмоции и личную привязанность, чтобы трезво оценить возможности, честность и надёжность просителя. Не возбраняется спросить о целях, на которые будут потрачены финансы, и запросить гарантии возврата долга. Реакция на эти действия чётко определит намерения просящего – если они серьёзны, то просьба объяснить ситуацию не вызовет негатива.
При принятии решения нужно учесть личные отношения с просителем, реальную необходимость в денежной помощи, стабильность и примерный размер его заработка. В качестве дополнительных гарантий могут выступить ценные вещи (электроника, драгоценности, машина), оставленные в залог.
Если уверенности в надёжности нет, желательно посоветоваться с близкими, разузнать подробнее о заёмщике в его окружении. Существует несколько типов людей, которым не стоит давать деньги, как бы они не просили:
- Те, кто уже брал в долг и не вернул его. Если человек пренебрёг собственными обещаниями однажды, нет никакой гарантии, что он не сделает это снова.
- Те, кто отшучивается и уходит от ответов на расспросы и не хочет оформлять расписку . Это говорит о несерьёзном отношении к долгу и нежелании его отдавать в будущем.
- Людям, у которых есть проблемы с зависимостью (от алкоголя, наркотиков, азартных игр). Их социальная и личная ответственность, а также возможность самоконтроля – под большим вопросом. Скорее всего, взятая сумма полностью будет потрачена на пагубную привычку.
- Детям и подросткам , даже если они хорошо известны кредитодателю. Если средства просит ребёнок родственника или друга, лучше обсудить этот вопрос в присутствии родителей. Они, в свою очередь, обязаны контролировать расходы ребёнка и .
Решение, можно ли давать деньги в долг, непросто принять, и так же сложно отказать. Оно целиком зависит от воли дающего. Какое-либо давление, шантаж или угрозы со стороны просителя недопустимы.
Как дать в долг
Итак, выбор сделан, и осталось только правильно оформить сделку. Да-да, даже полюбовное соглашение между близкими людьми лучше оформить по правилам. Если что-то пойдёт не так, это поможет судье решить спор.
Рассчитайте приемлемую сумму
Конечно, просящие в долг могут затребовать миллионы, но что толку, если зарплаты будущего кредитора едва хватает на хлеб с маслом. Установить сумму, которую можно безболезненно отдать – первый шаг в грамотной финансовой сделке.
Существует расхожее мнение, что следует отдавать ровно то количество, что человек готов потерять безвозвратно. Этот подход пессимистичен, но он имеет право на существование. Главное правило – отданные средства не должны быть последними или взяты из отложенных на необходимые траты.
Некоторым людям удобнее отдать накопления, другие предпочитают временно перестать (из тех, что не нужны срочно). Если есть источник пассивного дохода (квартира в аренде, проценты по вкладам, виртуальный бизнес), удобно будет взять средства именно оттуда. При отсутствии других вариантов, можно предложить просящему ежемесячно выдавать по 10-15% заработка. Это количество несильно отразится на семейном бюджете.
Обсудите условия сделки
Перед тем, как правильно оформить долг, необходимо проговорить, а лучше, прописать все условия соглашения. Чтобы не уповать на честность и совестливость заёмщика, нужно совместно обсудить нюансы договора до того, как выдать средства.
Что нужно решить, кроме суммы ссуды:
- Наличие и размер процентов . По закону , частное лицо имеет право устанавливать ставку за пользование своими деньгами, как это происходит в банках. Так как давать в долг под проценты близким людям в России не принято, можно заменить комиссионные просьбой об услуге или подарке.
- Срок и способ возврата . Устанавливают конкретную дату, к которой деньги должны быть возвращены. Также определяют, будет ли это единовременный платёж или его можно делить на части, в каком виде происходит возврат – наличными, на карту, почтовым переводом.
- Штрафы и неустойки . Этот пункт дополнительно простимулирует должника серьёзно подойти к вопросу возврата. Следует назначить размер пеней за каждый день просрочки или единовременную выплату за нарушение условий договора.
- Залог . Дать в долг под залог (как вариант для сомневающихся) – хороший способ подстраховаться на случай невозврата. Как правило, ценные вещи закладывают при сделках на сумму более 100 тысяч рублей. Кредитору нужно проверить исправность, подлинность и принадлежность ценности владельцу.
Оформите передачу средств
Не стоит стесняться задокументировать договорённость, это обезопасит обе стороны от мошенничества. Важно, чтобы документ был составлен правильно, ведь малейшая ошибка или неточная формулировка не дадут вернуть накопления через суд.
Пишет расписку взявший деньги в долг лично, от руки. Это необходимо для возможности проверить почерк, если дойдёт до разбирательства. Не возбраняется позвать свидетелей, которые поставят подписи и заверят факт передачи наличности. Если сумма превышает 100-150 000, в дополнение рекомендуется оформить договор займа. Он имеет большую юридическую силу, чем простая бумага с обязательствами.
Как правильно написать расписку о долге:
- Указать полностью данные с 1 и 2 страниц паспортов участников договора (ФИО, прописка, кем выдан, дата рождения и т.д.).
- Написать сумму цифрами и прописью. Также записать, что деньги получены.
- Прописать условия возвращения (сроки, штрафы, проценты).
- Поставить текущую дату, подписи, обозначить, что расписка составлена должником собственноручно.
Бумага составляется в 2 экземплярах – для заёмщика и кредитора. Нотариальное заверение не обязательно, но придаст документу больше веса (законодательно и психологически). Когда финансы возвращают, расписку уничтожают или пишут, что долг погашен.
Как не давать в долг
Отказать, особенно, нечужому человеку, бывает сложнее, чем согласиться. Даже при наличии весомых причин, отказ могут воспринять как личное оскорбление, недоверие и жадность.
Главное, что следует помнить, отвергая просьбу о долге – это право, но не обязанность. Если наличность нужна близкому родственнику или другу, а помочь материально нет возможности, стоит вместе обсудить другие пути решения проблемы.
Как отказать дать долг, чтобы не обидеть:
- Спокойно и вежливо объяснить причину такого решения. Не нужно вдаваться в подробности, какая тяжёлая жизнь и как нелегко даётся заработок. Достаточно сослаться на недавние большие траты или необходимость выплачивать кредит.
- Предложить альтернативу – отправить человека в банк или микрофинансовую компанию. Последние рассматривают заявления в короткие сроки и выдают деньги по паспорту в день обращения. В случае, когда срочно нужна небольшая сумма, лучшее решение – взять микрокредит. Он избавит просящего от необходимости оправдываться и «напрягать» знакомых.
- Если очень хочется помочь, но нет свободных средств, можно предложить какую-либо услугу, вещи или продукты. Отказ от такой помощи должен насторожить – обычно он означает, что заёмщик не так уж и нуждается.
- Если заёмщик настаивает, выпрашивает, давит на жалость, стоит закончить разговор и не поддаваться на его уловки. Не надо взваливать на себя материальные проблемы даже самого хорошего знакомого. Также не нужно бояться говорить: «Не хочу давать в долг». Никто не обязан оправдывать своё нежелание.
Чтобы избежать постоянных просьб дать взаймы, не следует говорить много о собственном доходе, выигрышах и покупках. Образ хорошо зарабатывающего человека только вызовет недоумение в случае отказа выдать долг.
Заключение
Многие люди принципиально не одалживают деньги, и эту позицию легко понять. Финансовый вопрос может здорово испортить общение и даже свести его на нет. Решение будущего кредитора должно быть взвешенным и обдуманным. Принимать его надо на «холодную голову», не поддаваясь сиюминутному порыву помочь.
Оказывается, мало знать и выполнять ритуалы по привлечению денег. Мало знать о талисманах, которые притягивают в вашу жизнь деньги. Нужно еще знать, как правильно отдавать деньги , чтобы те обязательно возвращались, желательно в большем количестве.
Эти простые правила укрепят вашу дружбу с деньгами:
1. Деньги НИКОГДА нельзя передавать из рук в руки.
Не важно, покупаете ли вы что-то в магазине, даете милостыню или дарите деньги. Между вами должен быть «посредник»: стаканчик (шапка) для милостыни, специальная подставка в магазине или конверт для денег, если вы их дарите. Расставшись с деньгами из рук в руки, денежный поток с каждым разом будет становиться все тоньше.
Деньги, взятые у нехорошего или больного человека, удачи не принесут, если вы не будете придерживаться определенных правил. Лучше всего, чтобы, передавая вам деньги, такой человек положил их на что-то деревянное: дерево обладает прекрасной способностью гасить плохую энергетику. Ну, а если не удалось сразу «пропустить» деньги через «деревянное ситечко», сделайте это, как только придете домой или на работу. Пусть купюры полежат на «дереве» полчаса - час.
2. Особенно это касается отдачи долгов. Помните, что вечером долги не отдают (деньги уже спят!) Вообще деньги (как и вся природа) просыпаются с рассветом и засыпают с закатом. Вот почему «кто рано встает, тому Бог подает».Не верите? Проверьте на практике!
Когда даете деньги в долг, избегайте отдачи крупных купюр, т.к. чем больше по достоинству отданные купюры, тем больше денег будет уходить от вас. Поэтому, если не умеете отказывать, и у вас всегда просят в долг, разменивайте их. Хоть мелочью.
3. В день получки, постарайтесь не тратить деньги сразу, тем более не давайте в этот день в долг.
Деньги должны «привыкнуть» к вам, запомнить вашу энергетику, чтобы знать, куда обратно возвращаться.
4. Следите за своими словами и мыслями по поводу денег.
Никогда не говорите ребенку, который выпрашивает очередную игрушку или коллеге, который в очередной раз просит в долг, что денег нет. Частое произношение этой фразы, как талисман, будет работать на совесть. Нет денег, ну и не будет.
5. В вопросе как правильно отдавать деньги имеют значение и руки.
Так расставаться с деньгами желательно через правую руку, а вот брать левой рукой.
Специалисты-эзотерики объясняют это тем, что у каждого человека на плечах по ангелу. На левом плече черный ангел (дьявол) и он постоянно берет, а за правым белый ангел, который учит отдавать, делиться.
Как давать деньги взаймы, чтобы не понести самому ущерба, причем куда более серьезного, чем финансовый.
Важный совет!
Запомните: одалживать даже самым близким друзьям можно лишь те суммы, которые мы можем безболезненно изъять из своих расходных денег, ту сумму, потеря которой не ударит значительно по вашему карману, т. е. столько денег, сколько вам, в общем-то, не жалко потерять.
Так, если вам не сложно дать в долг триста рублей, никогда не давайте больше, лучше дать меньше, а уж взять или нет предлагаемую вами сумму - дело должника.
Возьмет и не вернет - такую сумму и потерять не жалко; откажется - его проблема: вы перед Высшими силами чисты, не отказали человеку в просьбе, предложили посильный для вас взнос.
Если же речь идет о необходимости крупного займа из основного капитала или того, который в вашем доме играет роль «неразменного рубля», отложенного в личных надобностях, делать это можно в одном единственном случае:под какое-то материальное обеспечение, при условии, что сумма занимается на конкретный срок и будет возвращена не частями, а вся сразу, полностью!
Безответственным друзьям научитесь тактично отказывать, иначе лишитесь и денег и друзей.
6. Если вы потеряли деньги или у вас их украли, нельзя расстраиваться , и уж тем более «проклинать» вора. На самом деле потерей денег вас спасли от более серьезной беды. Своровав деньги - своровали и проблемы, болезни, невзгоды. Разумнее будет сказать про себя: «спасибо, что деньгами». Такой потерей вы очищаетесь энергетически, а правильной реакцией на потерю не прерываете денежный поток.
7. Прерывает денежный ручеек бесцельное их накопление.
Копить деньги «на всякий случай» или еще хуже «на черный день» под матрацем, в старом кошельке, в шифоньере под стопкой белья - это собственноручное ограждение себя от денежного потока.
Правильно поступают те, кто держит деньги на кухне, на холодильнике.
Лучше места для притягивания денег, чем район входной двери и кухни нет!
Тщательно отмыв пол, положите под ковриком у двери орлом вверх монетки небольшого достоинства. Положите их и в холодильник, в кладовку к банкам с продуктами, «чтобы не голодать». Действие денег ослабеет, если они покроются плесенью. Регулярно заменяйте монетки новыми.
Чем «объемнее» будут спрятанные богатства (пусть даже в копеечках), тем больший эгрегор денег они будут создавать в вашем доме.
Деньги - это энергия, а любая энергия требует движения. Желательно копить деньги на депозитном счете, но, если не доверяете банкам, то пусть хранятся дома, но по всем правилам: в новом кошельке (желательно красного или белого цвета), в этом кошельке должен быть и «магнит» для денег в виде долларовой купюры, гвоздики или, перевязанных красной нитью, трех монет (китайский талисман для привлечения денег).
Кроме того, деньгам нужно давать «подышать», т.е. доставать их из тайника и пересчитывать, пересчитывать, получая наслаждение и удовольствие.
8. Кредиты и займы:
Это правило на случай, если деньги взаймы понадобились вам. Хотя лучше таких ситуаций избегать, но в сегодняшней жизни всякое бывает...
Брать деньги в долг стоит только в крайних случаях. Если уж злодейка-судьба оставила вас с пустым кошельком, значит, вы нарушили свой биоэнергетический баланс, что рано или поздно приведет к физическим болезням.
В безвыходных ситуациях идите к родным или друзьям и просите денег, но только... на еду - из расчета 100 рублей в день.
На чужие деньги негоже устраивать праздники, довольствуйтесь минимальной суммой: на хлеб, молоко.
Полезно посидеть несколько дней на строгой диете, чтобы потом рационально распределять бюджет.
Чужие деньги конфликтуют со своими деньгами на очень тонких сакральных уровнях, но последствия этих конфликтов бывают крайне разрушительными.
Абсолютно верно утверждение:
«Берешь чужие - на время, а отдаешь свои и навсегда».
Чужие деньги развращают, увеличивают неконтролируемые траты, притягивают к себе новые долги и в конце концов затягивают должника в долговую яму, из которой порой невозможно выбраться.
Важный совет!
С просьбой о займе прежде всего обращайтесь к родным и близким - чтобы материальные затруднения решались внутри семьи. С энергетической точки зрения - это перераспределение денежной энергии среди членов одной семьи, а не привлечение чужой денежной удачи с последующей отдачей своей собственной.
Отношение к кредитам. Последнее время широко рекламируется способ решения денежных проблем с помощью кредитов. Мол, вся Европа и Америка живут за счет кредитов припеваючи. С одной стороны, долг с процентами, кредит - это короткий путь решения крупной финансовой задачи. Это наиболее приемлемый компромисс взаимоотношения своих и чужих денег.
Решайтесь на кредит лишь в том случае, когда абсолютно уверены в его безболезненной отдаче и просчитали все варианты на бумаге. С другой стороны, пользуясь кредитом, вы забираете у самих себя свой будущий финансовый успех и стабильность.
Также не стоит забывать, что первичная полевая субстанция денег - это энергетическая свалка, в которой можно найти чужие болезни, чужие кармические отработки, всевозможные невезения тех, кто прежде держал их в руках.
Проще говоря, чужие деньги опасны, будь они взяты в долг у недоброго человека, найдены, украдены или получены обманным путем. Деньги - странная штука. С одной стороны это только средство для достижения определенной цели, а с другой - мерило и проявитель моральных качеств человека.
Такое понятие, как «чувство долга», применимо и в отношении долга материального, денежного, морального, и это не случайно.
Во времена «проклятого» самодержавия существовали такие понятия, как «честь» и «долг» - как синонимы, так как вернуть долг считалось делом чести. Дворянин, не вернувший карточный долг, пускал себе пулю в лоб.
Сегодня же в нашей многострадальной стране миллионам ограбленных людей никто не собирается возвращать долги. Поэтому отношение к долгу можно считать зеркалом морали, царящей в обществе.
Не отданные долги, наравне с воровством, рано или поздно наказываются самой же энергетикой денег и приобретенных на них вещей.
Важный совет!
Позаботьтесь о том, чтобы ваш заем, если нет другого выхода, был в обязательном порядке обеспечен какой-то материальной ценностью, даже если заимодатель сопротивляется, верит на слово и вообще возмущен попыткой гарантировать возврат.
В качестве обеспечения может выступать что угодно - от недвижимости и машины (зависит от суммы) до видеомагнитофона, ценной картины и т. д.
Лучше всего, если с работой у вас все в порядке, договориться о нужной сумме в счет будущей зарплаты - это обеспечение, гарантированное в том смысле, что деньги заимодателю так или иначе вы вернете за счет грядущего вычета из традиционной суммы, причем наверняка вовремя.
Ваш собственный выигрыш от правильного займа денег вновь имеет самое прямое отношение к Судьбе.
Взяв взаймы «просто так» и затянув отдачу долга или возвращая его по частям, вы одновременно заимствуете часть чужой судьбы. И если получите, допустим, одновременно несвойственное прежде везение в делах, подобный заем может самым отрицательным образом отразиться на вашей личной жизни, не дай бог - на детях, родителях, вообще близких, что совсем не редкость.
О деньгах в вашем кошельке. Кошелек - это дом для денег, в нем должен быть порядок и чистота.
Никогда не кладите купюры в бумажник смятыми и в одно отделение с монетами. Это их оскорбляет.
Заведите привычку расправлять и класть купюры одного достоинства рядом друг с другом, а медные деньги в отдельный кармашек.
С уважением относитесь к деньгам - аккуратненько их в кошелечке держите, по достоинствам сортируйте, уголки расправляйте. Складывать деньги нужно так, чтобы одной одинаковой картинкой в одну сторону. Чтобы деньги ровненько лежали.
Рубли и доллары вместе не кладут, а только по разным кармашкам.
Никогда не оставляйте кошелек пустым! В нем должна постоянно оставаться хотя бы одна монетка, лучшесчастливая, которую дал хороший человек или которая осталась от заработка, принесшего Вам радость. И еще лучше, если это будет купюра крупного достоинства зеленого цвета — цвета, приносящего богатство .
При оплате покупок не протягивайте развернутые купюры, тем самым вы упускаете энергетику денег . Купюры необходимо складывать и отдавать исключительно сложенным концом вперед.
Немного денег надо постоянно хранить под скатертью на столе - в доме никогда не будут переводиться деньги и не будет потерь.
Существует поверье, что для привлечения в дом денег , нужно приводить в порядок ногти только в определенные дни - вторник и пятницу.
Посадите денежное дерево - толстянку , ухаживайте за ним. Дерево не только украсит ваш дом, но и улучшит материальное положение.
Привлечение денег. Прежде всего, получив некую сумму (зарплату, премию, пенсию), не тратьте из нее ни копейки по крайней мере сутки, дайте деньгам переночевать в вашем кошельке. Утром вы будете спокойнее относится к деньгам, не испытывая непреодолимого желания потратить все сразу.
Делая покупки, не берите деньги (сдачу) из рук продавца. Пусть он положит их на блюдечко, а вы заберете их оттуда.
Если вы случайно рассыпали мелочь , то подбирать ее можно только правой рукой, причем обязательно оставить одну монету, сказав «Одну оставляю, остальное получаю!»
Если эту монетку подберут, пока вы не скрылись из виду, рассчитывайте на удачу в финансовых делах.
Однако сами старайтесь не подбирать на улице мелочь, тем более на перекрестках , так как это могут быть монетки, на которые вывели болезнь или порчу.
В крайнем случае, поднимайте их платком или перчаткой, а дома дня на три положите в миску с соленой водой. Соль хорошо вбирает отрицательную энергию. Нельзя также подбирать деньги, найденные утром натощак.
Занимать деньги, брать в долг, отдавать долг - приметы.
Почаще давайте деньги в долг. Таким образом вы как бы программируете деньги на то, чтобы они к вам вернулись: все, что вы выпускаете, обычно возвращается в большем объеме.
Старайтесь почаще занимать деньги другим, а самому брать в долг как можно реже.
Много правил связано с тем, как занимать и давать деньги в долг. Потому что, давая деньги в долг, вы словно просите их вернуться обратно и в большем количестве.
Исключение составляет такой способ привлечения денег: взять взаймы любое количество денег на молодой месяц, а вернуть на старый, причем деньгами маленького достоинства.
Не стоит брать в долг, ни отдавать деньги вечером, иначе они просто перестанут у вас водиться.
Берите деньги в долг левой рукой, а отдавайте правой.
Не давай вечером взаймы ни денег, ни хлеба - не будет в доме ни того, ни другого.
Долг лучше отдать не вечером, а утром - будут водиться деньги.
На закате солнца никому взаймы не давать ни денег, ни хлеба.
В понедельник денег в долг не дают, чтобы они не таяли, как воск, в течение всей недели.
Помните, возвращая деньги, вы возвращаете энергию.
Нельзя давать в долг человеку, перед которым имеешь какие-то обязанности, он долг не вернет, считая, что он имеет на это право.
Нельзя давать деньги в долг, если нет механизма их возврата.
При возврате говорите - "Чтобы у тебя всегда были и у меня приумножались".
Деньги, взятые в долг , отдают более мелкими купюрами, чем брали.
В воскресенье деньги в долг не давайте - их просто могут не вернуть.
В понедельник никаких расчетов не производят, не расплачиваются за крупные покупки, и в долг не дают.
В понедельник деньги в долг не давайте и долги не возвращайте, иначе деньги водиться не будут.
Избегайте одалживать (брать) деньги во вторник - будете всю жизнь в долгах.
Не отдавайте долг в пятницу.
Может все эти правила и выглядят несерьезно, но л юбое нравственное нарушение - нарушение энергетическое, а энергетика «мстит» людям за посягательство на ее законы, порой очень жестоко...
И всегда настолько жестоко и безо всяких исключений из правил, что остается только задавать в пространство бессмысленный вопрос: за что, за что мне такое?!
И если сказать в этот момент человеку: «За небрежное отношение к деньгам, за незнание законов их взаимоотношений с людьми», большинство не только не поверит, но возмутится, сочтя подобный ответ издевательством.
Живите счастливо и очень богато!
30.09.16 257 543 18
Чтобы потом получить их обратно
Если дать деньги в долг другу, то можно потерять и деньги, и друга. Давайте попробуем сделать так, чтобы хотя бы не потерять деньги.
Чтобы можно было спокойно давать деньги в долг, нужна расписка. Именно этот документ позволит вам вернуть деньги через суд. Нет расписки - считайте, что деньги вы подарили.
Сергей Антонов
журналист
Расписка подтверждает, что один человек взял деньги у другого. Она поможет доказать факт передачи денег, но не заменит полностью договор займа. Иногда даже с распиской не получается вернуть деньги из-за неправильных формулировок. Для займов на крупные суммы с процентами лучше составить договор.
Не бойтесь оформлять факт передачи денег
Соседка Лида плачет на моей кухне: двоюродный брат взял в долг 100 тысяч рублей на две недели и не отдает уже месяц, хотя клялся вернуть точно в срок. Сумма для Лиды большая: на эти деньги она планировала съездить с дочкой в отпуск.
А почему ты не взяла расписку? - спрашиваю я.
- Как же это с родственника расписку брать? - искренне вопрошает Лида в ответ. - Мы-то не чужие!
Часто на это и расчет: сегодня должник наврет вам, что вот-вот отдаст. Возьмет у вас деньги, потратит, а завтра придумает какую-нибудь новую байку. И вы, мол, простите ему всё: не чужие ведь люди.
Если человек действительно собирается возвращать вам долг, то никакая расписка его смущать не должна. Но если он начинает уклоняться от составления бумаги, то это повод задуматься. Особенно когда речь идет о крупной сумме.
Расписка внутренне дисциплинирует заемщика. Он вынужден помнить, что не просто договорился о чём-то на словах, а поставил подпись под юридическим документом, который обязывает его вернуть деньги в срок.
Составьте расписку правильно
Если вы даете другому человеку в долг больше 10 тысяч рублей, сделку нужно оформлять письменно. Для займа между двумя людьми достаточно расписки. Только в этом случае можно ссылаться в суде на показания свидетелей. Даже если пять человек видели, как вы передаете деньги соседу, суд не примет их слова во внимание, если нет расписки. Это не значит, что не будет шанса доказать сам факт передачи денег: можно использовать другие доказательства , но с этим точно будут проблемы.
Расписку заемщик должен писать от руки. Ведь может возникнуть ситуация, что в суде должник скажет, что документ писал не он, а подпись подделана. А так вы всегда можете настоять на проведении экспертизы почерка. Для надежности можно позвать свидетелей. Они зафиксируют в расписке, что видели, как вы передавали деньги. Но ответственности за должника свидетели не несут.

В расписке обязательно указать:
- ФИО и полные паспортные данные займодателя и заемщика
- Сумму займа прописью
- Факт получения денег заемщиком
- Дату возврата долга
- Условия возврата (проценты или их отсутствие)
- Санкции в случае невозврата денег (штрафы)
- Дату составления документа
- Подпись заемщика
Назначьте проценты за пользование деньгами
Гражданский кодекс дает вам возможность установить любой процент и любой понятный порядок его расчета. Но этот порядок нужно описать, чтобы заемщик, суд или приставы смогли разобраться, сколько денег вам причитается. Если процент будет в два раза выше, чем обычно начисляют по таким займам, суд может их уменьшить, несмотря на расписку и договор.
С 1 июня 2018 года в гражданском кодексе изменения по поводу процентов. Теперь по договорам и распискам, в которых нет ничего про проценты, их считают с учетом нюансов.
Займы до 100 тысяч рублей. Если в договоре не указаны проценты, деньги сверх суммы долга можно вообще не получить. С 1 июня 2018 года такие займы по умолчанию считаются беспроцентными: сколько взял, столько и отдавай.
Займы больше 100 тысяч рублей. Если вы забыли установить процент, автоматически применяется ключевая ставка ЦБ, которая действовала, пока должник не отдавал вам деньги. Найти ее можно на сайте Банка России : вам нужна таблица с процентами по операциям в рублях.
Важно знать, что если должник решил вернуть вам деньги раньше, то и проценты он может заплатить частично. Скажем, вы дали деньги в долг на год под 9%, а вернули вам их через полгода. В этом случае заемщик имеет право переплатить только 4,5%.
Если ваш друг или родственник будет возмущаться процентам, честно скажите: «Дружище, я собирался сам потратить эти деньги. Но вместо меня их будешь тратить ты. Ты причинишь мне неудобство. Это справедливая плата за неудобство».
Помимо процентов вы можете назначить штрафы за невыплату. Считайте это дополнительным стимулом для заемщика, а для вас - платой за нервы, которые потратите в суде.
Штраф может быть фиксированным. Например, в расписке четко указывается, что если должник не выплачивает деньги в срок, то помимо процентов он обязан дополнительно вам отдать определенную сумму.
Можно поступить и по-другому: сделать так, чтобы затягивание выплаты долга было должнику максимально невыгодно. Например, предусмотрите в расписке, что после наступления срока возврата процентная ставка увеличивается вдвое. Или плата за пользование займом с определенного числа будет составлять один процент в день.
Если друг или родственник будет спрашивать, откуда такие жесткие меры, отвечайте: «Мне мой юрист сказал так всегда писать. Но тебя же это не коснется, ведь ты вовремя всё вернешь?»
Обращайтесь в суд в случае невозврата
По закону вы имеете право обратиться в суд уже на следующий день просрочки, никак не уведомляя должника о своем намерении.
Если срок выплаты не был указан в расписке, то, исходя из статьи 810 гражданского кодекса, деньги вам должны вернуть в течение 30 дней после первого требования. Чтобы доказать суду, что требование вы направили, отправьте должнику заказное письмо.
Исковое заявление можно отправить письмом, а можно принести в канцелярию суда лично. Документ необходимо составить в трех экземплярах. Один останется у вас, второй - в суде, а третий отправится ответчику. Кроме того, к каждому из экземпляров иска надо будет приложить копию долговой расписки. Оригинал приберегите для судебного заседания. Еще один необходимый документ - квитанция об оплате госпошлины.
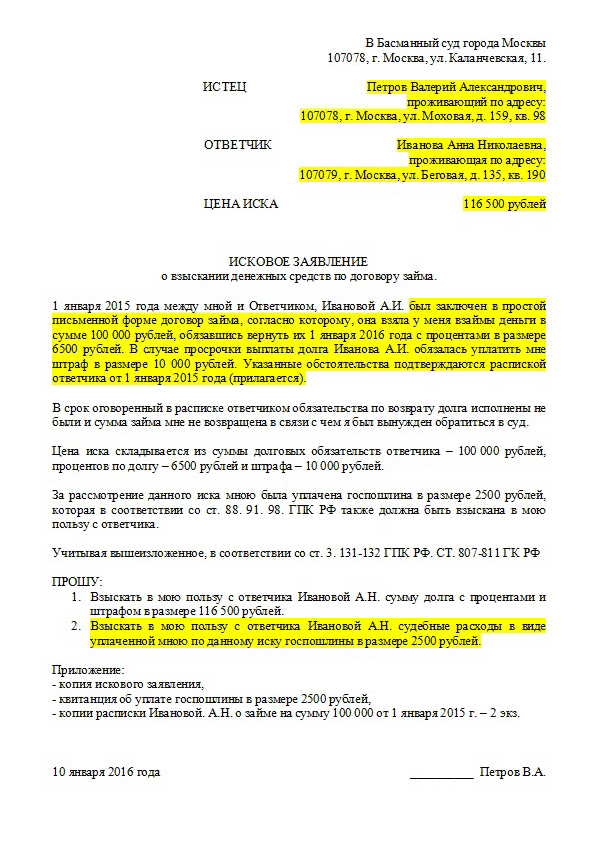
Если должник не хочет платить вовремя, а вы забыли установить за это штраф, не все потеряно. Можно даже без условия в договоре увеличить сумму его долга на проценты за просрочку. Проценты будут начисляться на ту сумму, которую вы изначально ему отдавали или он не вернул. Это санкция за то, что должник не вернул долг, когда обещал. Размер штрафных процентов фиксированный и совпадает с ключевой ставкой. Еще можно требовать возмещения убытков, если получится их доказать.
Если договорились, что долг вам возвращают частями, а какую-то часть должник не отдал вовремя, можно потребовать вернуть вообще все, вместе с процентами.
Если вы даете в долг сумму более 150 тысяч рублей, помимо расписки нужен еще и договор займа. Порог 150 тысяч не закреплен законом, мы взяли его на основе современной судебной практики. Как составить договор займа, мы расскажем в отдельной статье.
Запомнить
- Требуйте написать расписку от руки.
- Проверьте соответствие данных в расписке и паспорте.
- Пропишите неустойку в случае невозврата долга.
Кандидат психологических наук и автор блога TheFriendshipBlog.com Ирен Левайн (Irene S. Levine) советует первым делом подавить в себе чувство вины, которое возникает, когда просящий находится в отчаянии, или когда вы сами думаете, что будете плохим человеком, если не дадите денег в долг.
Если вы одолжите денег, не будучи полностью уверенным в том, что хотите это сделать, вы рискуете почувствовать себя обиженным, и ваши отношения с другом испортятся ещё до того, как он вернёт вам долг и сможет отблагодарить.
Отказ дать денег в долг не превратит вас в эгоиста и плохого друга. Напротив, так вы можете спасти хорошие отношения.
Аккуратно откажите: «Я бы очень рад помочь, но сейчас у меня совсем нет денег». Если чувствуете, что должны объяснить свой отказ, добавьте причину: у вас появились непредвиденные расходы, вы откладываете деньги на что-то существенное (обучение детей, квартиру, машину).
Подумайте, как вы ещё можете помочь другу в данной ситуации. Возможно, у вас есть идеи, где можно занять или заработать необходимую сумму. Истинный друг вас за любую помощь. Если же он обидится на вас, то тем более хорошо, что вы не стали одалживать деньги.
Правило № 2. Отдавайте столько, сколько готовы потерять
Ваш друг или член семьи может быть сколько угодно проверенным, финансово стабильным и надёжным человеком, но никто не застрахован от форс-мажорных ситуаций.
Представляете, как будет нарастать напряжение между вами и лучшим другом или родственником, если вы срочно будете нуждаться в деньгах, которые одалживали, а он по не зависящим от него причинам никак не сможет их вернуть в срок.
Байрон Эллис (Byron Ellis), специалист по финансовому планированию, рекомендует одалживать только ту сумму денег, с которой вы готовы попрощаться окончательно, и это не повлияет на ваши личные финансовые цели и сбережения.
Правило № 3. Обозначьте строгие сроки погашения долга
Часто мы говорим: «Вернёшь, когда сможешь». Ведь странно требовать у друга или родственника возвращения долга точно в срок. Но представьте ситуацию: вы дали несколько сотен тысяч своей сестре на покупку квартиры. Она обещала вернуть их, как только встанет на ноги. Но прошло несколько лет, а денег не видно. Они уже и обесценились с учётом инфляции.
Байрон Эллис советует обсудить условия «на берегу»: через какое время, с какими процентами и какими частями вам будут возвращать долг. Так вы не окажетесь в подвешенном состоянии, не понимая, когда к вам вернутся эти деньги и вернутся ли вообще. А ссудополучатель будет понимать, что он обязан вернуть деньги в установленный срок, и не позволит себе .
Правило № 4. Всегда заключайте письменный договор
Приоритеты меняются, воспоминания стираются, и вот ваш должник уверяет, что вы договаривались совсем по-другому… Ещё одно преимущество письменного договора: подписывая его, человек, занимающий деньги, осознаёт серьёзность этого шага и то, что он должен возвращать долг в указанные сроки.
Если заёмщик пропустил платёж, всегда есть бумага, к которой можно обратиться в спорной ситуации. Дружба дружбой, но обязательства, на которые подписался, надо исполнять.
Байрон Эллис, специалист по финансовому планированию
Для небольших сумм вы можете составить договор самостоятельно, но, когда речь идёт о крупном займе, лучше привлечь юриста.
Приянка Пракаш (Priyanka Prakash), бывший бизнес-адвокат, а ныне специалист по финансам в Fit Small Business , говорит, что в договоре необходимо указать дату получения и сумму займа, срок погашения долга в полном объёме, график платежей, если долг выплачивается частями, согласованные проценты за просрочку платежа, полную контактную информацию заимодавца и заёмщика. Обязательно должны быть подписи обеих сторон.
Правило № 5. Не разрешайте заёмщику пропускать крайний срок платежа
Большая ошибка - прощать просрочку платежа и даже не пытаться выяснить, из-за чего заёмщик его задерживает. Если дата платежа скорее рекомендательная, нежели обязательная, ваш друг будет продолжать спокойно её игнорировать.
Вновь на помощь приходит договор. Пропишите штраф за несвоевременный платёж. Естественно, ваш друг, подписывая договор, должен понимать, на что он идёт. И остаётся надеяться, что такая тактика избавит вас от необходимости отсылать напоминания о платежах и вы не будете сожалеть, что однажды решили поиграть в банкира.
Эллис советует установить пятидневный период, в течение которого заёмщик может совершить платёж без штрафа: всё-таки ситуации бывают разные. Однако если просрочка более длительная, а друг игнорирует звонки и напоминания, то есть смысл задуматься об обращении в суд.
Если вы давали деньги в долг на длительное время и договорились о единовременном возврате платежа, то за месяц до истечения срока напомните заёмщику о договорённости.
Вам может показаться, что такие правила слишком строги, когда речь идёт о помощи друзьям и родственникам. На самом же деле именно так можно сохранить хорошие отношения, не омрачённые недосказанностью и обидами, связанными с финансами.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации