
Какой процент составляет по закону. Аванс это сколько процентов от зарплаты
Как рассчитать аванс по зарплате? Ответить на этот вопрос однозначно совсем непросто, ведь не только порядок расчета аванса, но и само это понятие в явном виде трудовым законодательством не определено. А за неправильный расчет аванса работодателю могут грозить штрафы. Как же быть? Давайте разбираться.
Что такое аванс и в какие сроки его необходимо выдавать?
Все, кто работал по найму, понимают, что такое аванс на практическом уровне. Во второй половине месяца работники получают определенную фиксированную сумму. Как правило, она составляет какой-то процент от оклада. Эту часть оплаты труда, которую работники получают в течение расчетного месяца, и называют по традиции авансом.
Если же обратиться к трудовому законодательству, основой которого является ТК РФ, то там это понятие в явном виде отсутствует. Но сам порядок выплаты зарплаты ТК РФ регламентирует. Законом от 03.07.2016 № 272-ФЗ были внесены соответствующие изменения в ст. 136 кодекса. В действующей редакции указанной статьи определяется, что работники должны получать оплату труда не реже чем раз в 2 недели и не позднее 15 календарных дней со дня окончания расчетного периода.
Понятно, что полностью рассчитать зарплату за месяц сложнее, чем начислить аванс. Поэтому на практике в организации сначала определяют дату выплаты зарплаты. В соответствии со ст. 136 ТК РФ она должна быть установлена в период с 1 до 15 числа следующего месяца. Какое конкретно число выбрать в этом диапазоне, зависит от организации учета на предприятии. Чем лучше организован обмен информацией между службами и выше степень автоматизации учета, тем раньше можно начислить и выплатить зарплату.
После установления даты выплаты зарплаты к ней нужно прибавить полмесяца (15 дней). Так и определяется дата выплаты аванса в соответствии с требованиями ТК РФ. Например, если срок для выплаты зарплаты установлен 4 числа, то аванс нужно выдать не позднее 19, если 8, то не позднее 23 и т. д.
А если выдать аванс раньше, чем через 15 дней? Например, 12 числа при дате выплаты зарплаты 5. В этом случае от аванса до следующей выплаты зарплаты пройдет больше 20 дней, что превышает установленный ТК РФ срок. В этом случае организация может быть привлечена к ответственности за нарушение порядка выплаты.
Как правильно считать по новым правилам аванс в 2019 году?
Новые правила расчета аванса, не так давно прописанные в ТК РФ, коснулись главным образом только сроков. А при определении суммы аванса следует исходить из реально отработанного за первую половину месяца времени (письмо Минтруда от 10.08.2017 № 14-1/В-725).
Причем чиновники рекомендуют учитывать при расчете аванса только те составляющие зарплаты, которые прямо привязаны к рабочему времени (оклад, надбавки за совмещение и т. п.). Что же касается выплат, размер которых можно определить только по итогам месяца (например, премии за выполнение плана), то они, по мнению Минтруда, при расчете аванса использоваться не должны.
Пример 1
Количество рабочих дней в расчетном месяце — 20, оклад инженера Петрова И. И. составляет 25 000 руб. в месяц. За первую половину месяца Петров И. И. отработал 9 дней. Таким образом, ему должен быть выплачен аванс в сумме:
А = 25 000 руб. / 20 дн. × 9 дн. = 11 250 руб.
Таким образом, новая формула расчета аванса учитывает реально отработанное время за период с 1 по 15 число расчетного месяца.

Подобная методика расчета является весьма трудоемкой. Фактически при этом удваивается объем работы бухгалтерских служб, занимающихся расчетом зарплаты. Поэтому на практике при определении того, как рассчитывается аванс по зарплате, его обычно устанавливают в виде определенного процента от суммы оклада.
Минздравсоцразвития в своем письме от 25.02.2009 № 22-2-709 рекомендует выдавать заработную плату и аванс в сопоставимых суммах. Т. к. при выплате аванса НДФЛ, как правило, не удерживается (подробнее об этом — в следующем разделе), то для обеспечения сопоставимости выплат оптимальным решением будет установить аванс в размере 40-45% от оклада.
Пример 2
Оклад Петрова И. И. составляет 25 000 руб. в месяц. На предприятии установлен размер аванса — 40% от оклада. Вычетами по НДФЛ Петров И. И. не пользуется. В этом случае он должен получить аванс в сумме:
А = 25 000 руб. × 40% = 10 000 руб.
И заработную плату в сумме:
З = 25 000 руб. - 25 000 руб. × 13% - 10 000 руб. = 11 750 руб.
Понятно, что в примере рассмотрен идеальный вариант. По факту работник может часть расчетного месяца отсутствовать на рабочем месте (по болезни, из-за отпуска и т. п.). В этом случае лучше рассчитывать аванс исходя из отработанного времени.
Как рассчитывать аванс по зарплате в том или ином случае, необходимо указать в локальных нормативных актах предприятия.
Платится ли НДФЛ при выдаче аванса?
При выплате зарплаты работодатель выполняет функции налогового агента, удерживая НДФЛ из дохода работника. Зарплата становится доходом с точки зрения налогообложения в последний день расчетного месяца (п. 2 ст. 223 НК РФ). А т. к. аванс выплачивается в течение расчетного периода, то на момент его выплаты доход за период еще не получен и, соответственно, нет основания для уплаты НДФЛ. Эта позиция отражена, в частности, в письме Минфина от 13.07.2017 № 03-04-05/44802.
Однако если на предприятии дата получения аванса установлена в последний день месяца, то налоговики могут признать эту выплату доходом за истекший период. В этом случае предприятию придется рассчитывать и удерживать НДФЛ дважды в месяц. Позицию налоговых органов по данному вопросу поддержал и Верховный суд (определение от 11.05.2016 № 309-КГ16-1804). Чтобы избежать подобных проблем, лучше не выдавать аванс в последний день месяца.
Итоги
Сроки выплаты аванса и зарплаты в соответствии с ТК РФ устанавливаются так, чтобы выплаты работникам осуществлялись не реже чем раз в 2 недели. Порядок того, как рассчитывается аванс, ТК РФ в явном виде не определяет.
Государственные органы рекомендуют выплачивать аванс на основании реально отработанного времени за первую половину месяца. При установлении аванса в процентах, по мнению чиновников, аванс и расчет по итогам месяца должны быть сопоставимы по сумме. НДФЛ при выдаче аванса не удерживается, но, если аванс выдается в последний день месяца, возможны споры с налоговыми органами.
Кардинальных изменений на начало 2018, в плане исчисления размера задатка, не имеется, поэтому он определяется по прежней схеме 2017: пропорционально, фактически отработанному времени работника.
Выплата месячного заработка в авансовом порядке, разрешена ст. 136 ТК РФ и состоит в перечислении денег за отработанную половину месяца работнику. Остальная часть выплачивается по прошествии второй половины месяца. Таким образом, законодатель настаивает на расчете работодателя с подчиненным минимум, два раза в месяц.
Аванс сколько процентов от зарплаты по Трудовому Кодексу РФ 2018?
Трудовой Кодекс, по этому поводу, не устанавливает каких-либо конкретных размеров процентов. Он лишь указывает, что работнику обязательно надо отчислять зарплату не менее двух раз за месяц. А размер аванса по заработной плате по ТК РФ в 2018 году определяется уже исходя из конкретной ситуации.
Аванс, в таком случае, будет составлять 50% от всей суммы дохода, но с учетом вычета налога 13%/ 2 (две половины месяца)= 7,5% (за одну половину). Итак, процентный размер авансового платежа равен 42,5% (50% — 7,5%).
Но определенная сумма процентов не прописывается ни в трудовом договоре, ни в локальных актах организации, где работает лицо, устанавливается лишь периодичность выплат за работу.
Выплата аванса по заработной плате по новым правилам в 2018
В 2017, изменения внесены ФЗ в трудовое законодательство: скорректирован порядок и сроки начисления авансовых платежей работающим гражданам. Теперь сотрудник фирмы, должен получать вознаграждение за работу, не менее двух раз за месячный период, при этом каждый 15 рабочий день, должен быть днем выплаты аванса, но он может быть установлен и раньше, по усмотрению работодателя.
Кстати, о том, чем являются удержания из заработной платы по ТК РФ, рассказано .
В каком размере выплачивается аванс по заработной плате в 2018?
Злободневный вопрос, сколько процентов составляет аванс от зарплаты — волнует всех работников и в 2018. Он рассчитывается пропорционально отработанному периоду. Если весь доход за 30 дней составляет 100 000 руб, то к 15 дню аванс будет равен 50 000 руб., но это без учета налога на доход (13 %).
С НДФЛ, сумма будет рассчитываться следующим образом:
- 100 000 – 13 % = 87 000;
- 87 000/ 2 = 43 500.
Авансовый платеж за 15 дней составит 43 500 р.
Новые сроки выплаты аванса и зарплаты в 2018
Новые сроки действительно появились. Это каждые 15 дней. Руководитель может установить день выплаты половины зарплаты в любой день месяца, главное, чтобы промежуток между первой ее частью и второй, не превышал 15 дней.
Если же день авансовых отчислений, будет являться выходным, то деньги должны быть выданы в первый рабочий день перед ними.Итак, рамки оплаты труда работников, устанавливает законодатель, а конкретное число выбирает работодатель.
Нужно ли платить НДФЛ с аванса по заработной плате?
НДФЛ взимается с общей заработанной суммы, работником за месячный период. Он определен в 13 % и до сих пор не изменялся. С аванса, налог на прибыль не удерживают, но на его размере НДФЛ отражается, так как авансовые отчисления формируются с учетом окончательной суммы дохода лица, которая остается после вычета налоговых 13 процентов.
Заявление на аванс в счет заработной платы — образец
Описание образца заявления:
- машинописный или вручную написанный текст на белом листе;
- справа, начиная от центра листа — адресат (включает название места работы, ФИО начальника, адрес) и заявитель (имя, адрес);
- ниже — по центру: слово «ЗАЯВЛЕНИЕ»;
- с абзацного отступа содержательная часть, она может быть сформулирована любым образом, важно только, чтобы было ясно, чего хочет обращающийся и в каком размере;
- рекомендуется указывать причины обращения, так как они способствуют убеждению руководителя, в необходимости установления авансового порядка расчета, по отношению к работнику;
- в завершении проставляется подпись с расшифровкой, дата.
Приказ о выплате аванса из заработной платы — образец
Все организационные вопросы на предприятии, решаются в форме приказов, которые издает лицо, его возглавляющее. Так что, чтобы установить для подчиненных авансовый порядок расчета за работу, работодатель создает приказ об этом.
Оформляется он, по правилам подготовки локальных актов, установленных в организации, с учетом общепринятых правил делопроизводства и составления документов. Также он должен пройти процедуру согласования с определенными уполномоченными сотрудниками фирмы.
Таким образом, оплата труда в форме авансовых платежей, имеет много нюансов и требует хорошей нормативной осведомленности руководящего состава в данном вопросе.
С.А. Шилкин, руководитель экспертного направления журнала «Зарплата»
Аванс - зарплата за первую половину месяца. Но в Трудовом кодексе нет такого определения. Нет и порядка расчета аванса, его устанавливает компания. При этом работодатель должен учитывать требования трудовой и налоговой инспекции. Трудовики контролируют размер, а налоговики уплату НДФЛ с зарплатных выплат.
Ошибка в сумме аванса приводит к печальным последствиям. Если выплатить слишком мало - накажет трудовая инспекция, если слишком много - возникает риск, что претензии о неуплате НДФЛ предъявит налоговый инспектор. Мы нашли идеальный способ расчета аванса, который учитывает требования и трудового, и налогового законодательства на 100%.
За невыплату аванса - дисквалификация
Работодатель обязан платить зарплату два раза в месяц (ч. 6 ст. 136 ТК РФ). Даже заявления работников с формулировкой: «Прошу платить мне зарплату один раз в месяц » не уберегут от неприятностей при проверке. Трудовые инспекторы наложат штраф на компанию в размере до 50 000 руб., на руководителя и бухгалтера - до 20 000 руб. (ч. 6 ст. 5.27 КоАП РФ), а при повторном нарушении, возможно, дисквалифицируют директора и бухгалтера (ч. 7 ст. 5.27 КоАП РФ). Судьи их поддержат.Андрей Владимирович Фролов, юрист, генеральный директор ООО «Центр правовой защиты “ЭксЛеге”»:
«Судьи поддерживают санкции, если компания платит зарплату один раз месяц и в отношении руководителя ранее применялось административное наказание за это нарушение. Приведу примеры решений.
Дисквалификацию директора на один год поддержал Верховный суд Республики Татарстан (постановление от 28.09.2016 № 4а-1390м).
Штрафы для компании в сумме 30 000 и 40 000 руб. оставили в силе:
- Верховный суд Республики Марий Эл (постановление от 26.02.2016 № 4А-21/2016);
- Самарский областной суд (решение от 08.09.2016 № 21-1880/2016).»
Роструд не разрешает платить всем фиксированный аванс
Способы расчета аванса можно свести к трем основным вариантам:- процент от оклада;
- пропорционально отработанному времени;
- фиксированная сумма в рублях.
Как вы считаете аванс по заработной плате?
Результаты опроса посетителей сайта zarp.ru:40% от оклада - 35%,
50% от оклада - 19%,
43,5% от оклада - 3%.
Определяем фактическую зарплату за первую половину месяца - 34%,
Платим фиксированную сумму в рублях - 9%.
Комментирует Иван Иванович Шкловец, заместитель руководителя Федеральной службы по труду и занятости:
«Как определять размер аванса по зарплате, Трудовой кодекс не определяет. Компания вправе установить процент от оклада, например 40%, с корректировкой на фактически отработанное время в первой половине месяца (примеч. ред. - см. пример 1).»
Аванс в фиксированной сумме, например 5000 руб., не нарушает закон, но несет риски для работодателя. Он обязан будет его платить, даже если работник в первой половине месяца болел, был в отпуске, командировке. По итогам месяца зарплата может оказаться меньше выплаченного аванса. Удержать НДФЛ бухгалтер не сможет. Разберем проблемы других способов расчета аванса.
Расчет аванса в процентах от оклада
Трудовые инспекторы не против аванса в процентах от оклада за первую половину месяца. Под первой половиной месяца следует понимать период времени с 1-го по 15-е число (письмо Минтруда от 21.09.2016 № 14-1/В-911).Почему выбирают размер аванса 40% оклада
Зарплата за каждую половину месяца должна быть примерно в равных суммах без учета премий (письмо Минздравсоцразвития России от 25.02.2009 № 22-2-709). Чтобы выполнить эти требования, компании устанавливают размер аванса 50% оклада. Что получается в результате, комментирует Елена Вячеславовна Воробьева, член Научно-экспертного совета Палаты налоговых консультантов РФ, канд. экон. наук:«Предположим, что оклад - 20 000 руб. В месяце 20 рабочих дней (10 раб. дн. + 10 раб. дн.). Если аванс - 50% оклада, то:
- аванс 10 000 руб. (20 000 руб. х 50%);
- к выплате за вторую половину 7400 руб. (20 000 руб. – 2600 руб. (НДФЛ) – 10 000 руб. (аванс).
Если аванс - 40% оклада, то:
- аванс 8000 руб. (20 000 руб. х 40%);
- к выплате за вторую половину 9400 руб. (20 000 руб. – 2600 руб. (НДФЛ) – 8000 руб. (аванс)).
Вариант аванса “40% оклада” дает более равные выплаты, чем “50% оклада”, больше соответствует требованию о примерно равных частях зарплаты за первую и вторую половину месяца».
Обратите внимание: аванс 40% оклада не освобождает бухгалтера от дополнительных расчетов, если первую половину месяца работник отработал не полностью. Зарплату, в том числе за первую половину месяца, работник получает за труд (ч. 1 ст. 129 ТК РФ). Если он не трудился, зарплата ему не положена. Например, работник с 1-го по 15-е число:
- болел;
- находился в отпуске;
- ездил в командировку;
- прогуливал.
Кадровик сообщит бухгалтеру, какие работники отработали не все дни с 1-го по 15-е число. Таким работникам бухгалтер рассчитает аванс пропорционально отработанному времени. Этот порядок нужно прописать в положении об оплате труда или коллективном договоре.
Пример 1
Работник часть дней в первой половине месяца был в отпускеКомпания платит зарплату за первую половину месяца 17-го числа. Размер аванса - 40% оклада.
Оклад А.Г. Брусницына - 27 200 руб. Сотрудник находился в отпуске с 1 по 5 февраля и отработал с 6 по 15 февраля 2017 года 8 рабочих дней. В первой половине февраля 11 рабочих дней.
В каком размере работник получит аванс?
Решение
17 февраля Брусницын получит аванс 7912,73 руб. (27 200 руб. × 40% : 11 раб. дн. × 8 раб. дн.).
Итак, если выбирать размер аванса между 40% или 50% оклада, то первый вариант более удачный. Но и он не лишен недостатков.
Проблема с НДФЛ, если аванс - 40% оклада
Аванс в размере 40% оклада может привести к тому, что по итогам месяца работник получит деньги за неотработанное время. Это происходит из-за того, что нерабочих праздничных дней в первой половине января, марта, мая, июня и ноября рабочих дней меньше, чем во второй. Расчет покажем на примере 2 ниже.Пример 2
Работник получил незаработанный аванс: как считать НДФЛКомпания платит аванс 16-го числа текущего месяца, а зарплату - 1-го числа следующего месяца. Размер аванса - 40% оклада.
Оклад А.Г. Брусницына - 27 200 руб. Сотрудник отработал с 9 по 13 января 2017 года. С 16 по 31 января болел.
16 января Брусницын получил аванс 10 880 руб. (27 200 руб. × 40%).
Сколько Брусницын заработал по итогам января? Как отразить заработанную сумму в 6-НДФЛ?
Решение
По итогам января Брусницын заработал 8000 руб. (27 200 руб. : 17 раб. дн. × 5 раб. дн.). Сумму 2880 руб. (10 880 руб. – 8000 руб.) сотрудник получил не за работу.
НДФЛ с зарплаты составил 1040 руб. (8000 руб. × 13%).
Дата получения дохода в виде заработной платы в сумме 8000 руб. - 31.01.2017.
1 февраля при выплате заработной платы за январь удержать НДФЛ из доходов Брусницына невозможно. Начислений сверх выплаченного аванса не было.
Бухгалтер удержит НДФЛ, исчисленный с зарплаты за январь, из ближайшей выплаты - из аванса за февраль 16 февраля. Записи в разделе 2 формы 6-НДФЛ смотрите ниже (образец 1).
Образец 1. Фрагмент раздела 2 формы 6-НДФЛ за I квартал 2017 года
Комментирует Дмитрий Александрович Морозов, заместитель начальника отдела налогообложения доходов физических лиц ФНС России:«Дата получения дохода в виде зарплаты (п. 2 ст. 223 НК РФ):
- последний день месяца, за который она начислена;
- последний день работы сотрудника в организации в случае его увольнения до окончания месяца.
Пока не закончился месяц, платить НДФЛ с аванса закон не обязывает. Удержать налог следует при окончательном расчете с работником по итогам месяца. Заплатить в бюджет нужно не позже следующего дня (п. 6 ст. 226 НК РФ)».
В ситуации из примера 2 выше налоговики попросят бухгалтера дать пояснения. Их заинтересует, почему в разделе 2 формы 6-НДФЛ в строке 100 стоит дата 31 января 2017 года, а в строке 110 - дата 16 февраля 2017 года? В разделе 2 формы 6-НДФЛ инспектор увидит и блок строк, связанный с выдачей зарплаты за январь 1 февраля 2017 года. Бухгалтеру придется дать пояснения, почему он не удержал налог 1 февраля 2017 года. Как написать пояснения, смотрите ниже (образец 2).
Образец 2. Пояснения налоговикам о разнице между датами в строках 100 и 110 формы 6-НДФЛ
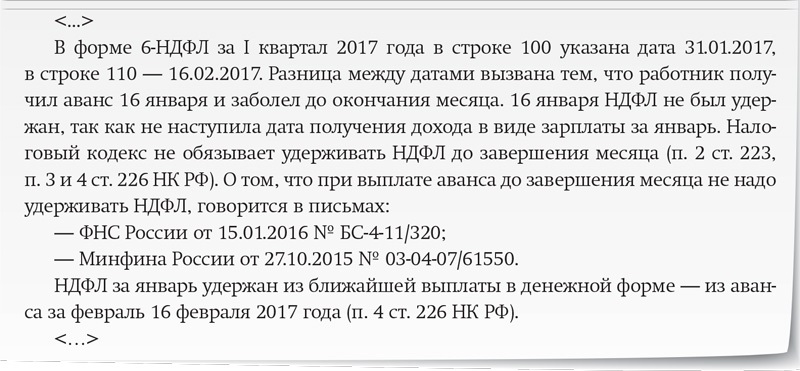
В данной ситуации бухгалтер отразил в 6-НДФЛ правдивую информацию, права работника не нарушил. Штраф за недостоверные сведения налоговики начислить не вправе (письмо ФНС России от 09.08.2016 № ГД-4-11/14515).
Что делать с незаработанной суммой 2880 руб. в примере 2 выше? Предлагаем два варианта. Первый - учесть ее при выдаче аванса за следующий месяц (ч. 2 ст. 137 ТК РФ).
Пример 3
Зачет части выданного работнику, но незаработанного аванса в счет зарплаты за следующий месяцПо итогам января стало ясно, что в аванс 16 января работник получил 8000 руб. за работу, а 2880 руб. не за работу. Что делать? Какие документы оформить?
Решение
Бухгалтер подготовил бухгалтерскую справку (см. образец 3 ниже).
Образец 3. Бухгалтерская справка
Бухгалтер зачтет неотработанный в январе аванс в сумме 2880 руб. в счет аванса за февраль 2017 года. Основание - часть 2 статьи 137 Трудового кодекса. Аванс за февраль бухгалтер рассчитает за вычетом НДФЛ с зарплаты за январь и излишне выплаченной в январе суммы (на основании бухгалтерской справки). Аванс за февраль к выдаче составит 6960 руб. (27 200 руб. × 40% – 2880 руб. – 1040 руб.).2880 руб. бухгалтер покажет в 6-НДФЛ в составе дохода в виде заработной платы за февраль. Дата получения дохода - 28.02.2017. Бухгалтер исчислит НДФЛ по итогам февраля, а удержит при выплате заработной платы за февраль 1 марта 2017 года.
Второй вариант - удержать НДФЛ с 2880 руб. в день выплаты аванса за февраль. Тогда в этот день вы удержите налог со всей суммы аванса в 10 880 руб., который сотрудник получил в январе.
Аванс пропорционально отработанному времени
Трудовые инспекторы не против, если вы рассчитаете аванс пропорционально отработанному времени (формула ниже). Для них важно, чтобы вы учли требование постановления Совмина СССР от 23.05.57 № 566. В документе установлено правило: размер аванса за первую половину месяца должен быть не ниже тарифной ставки рабочего за отработанное время. Это положение цитирует:- Минтруд в письме от 05.08.2013 № 14-4-1702;
- Верховный суд в постановлении от 06.06.2016 № 29-АД16-10.
Формула. Аванс с учетом отработанного времени
Пример 4
Расчет аванса пропорционально отработанному времениОклад С.Н. Ерофеева - 20 000 руб. В феврале 2017 года 18 рабочих дней. Первую половину месяца с 1 по 15 февраля - 11 рабочих дней Ерофеев отработал полностью. Компания платит аванс 17-го числа исходя из оклада пропорционально отработанному времени.
Какую сумму аванса получит работник?
Решение
Работник получит 17 февраля аванс 12 222,22 руб. (20 000 руб. : 18 раб. дн. × 11 раб. дн.).
НДФЛ при расчете аванса пропорционально отработанному времени
Способ расчета аванса в примере 4 выше полностью соответствует официальным рекомендациям трудовиков. Однако, с точки зрения бухгалтеров и налоговиков, он недостаточно хорош.Во-первых, к моменту расчета аванса бухгалтер должен иметь полную информацию о времени, отработанном в первой половине месяце каждым работником. Но закрывать табель два раза в месяц большинство работодателей не хочет.
Во-вторых, могут возникнуть трудности с расчетом НДФЛ. Например, работник уйдет на больничный с 16-го числа и проболеет до конца месяца. По итогам месяца суммы к выдаче нет. Получится, что аванс - это зарплата за месяц. Но удержать НДФЛ не из чего. Рассмотрим эту ситуацию на примере.
Пример 5
Во второй половине месяца работник болелВоспользуемся условиями примера 4 выше. 17 февраля С.Н. Ерофеев получил аванс за февраль пропорционально отработанному времени в сумме 12 222,22 руб.
С 16 февраля по 15 марта 2017 года работник находился на больничном. Права на вычеты у Ерофеева нет.
Как удержать НДФЛ с зарплаты за февраль?
Решение
В день перечисления аванса - 17 февраля 2017 года бухгалтер не удерживал НДФЛ, так как Налоговый кодекс этого не требует. Ведь дата получения дохода еще не наступила.
Отработанного времени во второй половине февраля у работника нет. Зарплата за отработанное в феврале время равна 12 222,22 руб. Сумма НДФЛ - 1589 руб. (12 222,22 руб. × 13%).
По итогам февраля бухгалтер не будет доначислять зарплату Ерофееву.
2 марта нет суммы к выдаче. В связи с этим у бухгалтера нет возможности в этот день удержать НДФЛ.
Бухгалтер удержит налог при ближайшей выплате денег - 17 марта 2017 года (в пятницу) из аванса за март, перечислит налог не позже 20 марта 2017 года (в понедельник).
Как пояснить налоговикам разницу между датами получения дохода и удержания НДФЛ
В примере 5 выше возник значительный временной разрыв между днем получения дохода и датой удержания НДФЛ. Эту разницу инспекторы увидят в форме 6-НДФЛ (см. пример 6 ниже).Пример 6
Записи в 6-НДФЛПродолжим предыдущий пример. 17 февраля С.Н. Ерофеев получил аванс 12 222,22 руб. Эта сумма оказалась его итоговой зарплатой за февраль (дата получения дохода - 28.02.2017). Бухгалтер удержал налог 1589 руб. только 17 марта.
Как заполнить блок строк 100-140 в разделе 2 формы 6-НДФЛ?
Решение
Записи в разделе 2 формы 6-НДФЛ смотрите ниже (образец 4)
Образец 4. Фрагмент 6-НДФЛ за I квартал 2017 года
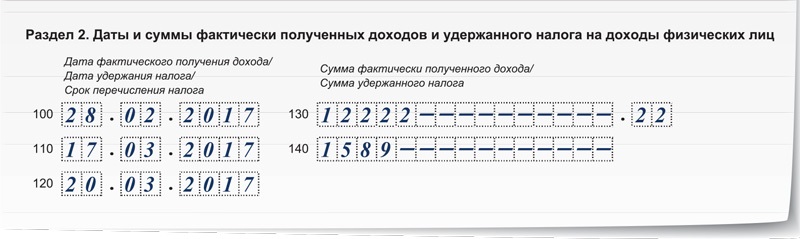
В ситуации из примера 6 налоговики так же, как в примере 2 в начале статьи, попросят пояснить, почему в разделе 2 формы 6-НДФЛ за I квартал 2017 года в строке 100 стоит дата - 28 февраля 2017 года, а в строке 110 дата - 17 марта 2017 года. Ведь между этими датами была выплата денег работникам - 2 марта 2017 года.
Бухгалтер должен написать пояснения. Образец пояснений смотрите выше (образец 2).
Штраф за недостоверные сведения в форме 6-НДФЛ налоговики не начислят. Бухгалтер отразил в отчете правдивую информацию, налоговые права работника не нарушил (письмо ФНС от 09.08.2016 № ГД-4-11/14515).
Идеальный аванс - пропорционально окладу с корректировкой на понижающий коэффициент 0,87
В примерах 4-6 бухгалтер рассчитал аванс пропорционально отработанному времени. Но даже соблюдение этих правил привело к тому, что удерживать НДФЛ приходится из начислений за следующий месяц.Есть ли беспроблемый способ расчета аванса? Да, есть. Достаточно рассчитать аванс пропорциональным способом с применением понижающего коэффициента 0,87.
Пример 7
Аванс с корректировкой на коэффициент 0,87Воспользуемся условиями примеров 4-6 и дополним их. Локальным нормативным актом компании установлено, что аванс рассчитывается пропорционально времени, отработанному в первой половине месяца, с корректировкой на коэффициент 0,87.
Какую сумму аванса получит С.Н. Ерофеев, если:
- оклад работника 20 000 руб.;
- за первую половину февраля сотрудник отработал 11 рабочих дней?
Какие записи в 6-НДФЛ сделает бухгалтер?
Решение
Формула расчета аванса в данном варианте выглядит так:
Бухгалтер применил формулу для расчета аванса за февраль.
17 февраля работник получит аванс 10 633,33 руб. (20 000 руб. : 18 дн. × 11 дн. × 0,87). 28 февраля бухгалтер рассчитает работнику зарплату 12 222,22 руб., НДФЛ - 1589 руб. (12 222,22 руб. × 13%).
2 марта бухгалтер удержит из зарплаты работника аванс и НДФЛ. К выплате работнику за месяц - –0,11 руб. (12 222,22 руб. – 1589 руб. – 10 633,33 руб.). Это погрешность от округления НДФЛ (п. 6 ст. 52 НК РФ).
Записи в разделе 2 формы 6-НДФЛ за I квартал 2017 года смотрите ниже (образец 5).
Образец 5. Фрагмент раздела 2 формы 6-НДФЛ за I квартал 2017 года
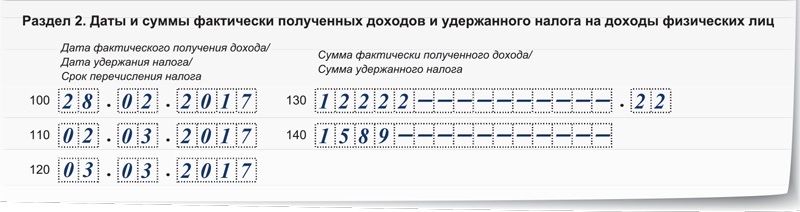
Ни трудовой, ни налоговый инспектор не оштрафуют компанию, если вы запишите во внутреннем локальном нормативном акте, что считаете аванс исходя из оклада пропорционально отработанному времени и включите в расчет понижающий коэффициент 0,87.
С 1997 года мы помогаем нашим клиентам в сфере охраны труда и кадрового делопроизводства. Оказываем услуги по всей России. Удаленно, в короткие сроки, наши специалисты помогут решить любой вопрос.
Заработная плата работникам должна выплачиваться не реже, чем каждые полмесяца – такое положение содержит ч. 6 ст. 136 ТК РФ. Как правило, оплата в течение месяца производится двумя частями: первая именуется авансом, а остальная – зарплатой. Сроки их выплаты устанавливаются трудовым договором, правилами внутреннего трудового распорядка, колдоговором.
Когда начисляется аванс, сколько процентов от зарплаты в 2017 г. он должен составлять? Должны ли обе части выплаты быть равными или нет? Как рассчитывается аванс? Что будет, если аванс не выплачивать? Эти и другие вопросы мы рассмотрим в нашей статье.
Выплата аванса
Исходя из требований ст. 136 ТК РФ, временной интервал между авансом и зарплатой составляет примерно 15 дней. Работодатели выплачивают аванс до окончания месяца в сроки, которые определяют самостоятельно. При приеме нового сотрудника, его должны ознакомить с установленными датами оплаты труда.
Оптимальным для выдачи аванса по заработной плате считается 15-16 число расчетного месяца, соответственно, зарплата приходится на 1-3 число месяца, следующего за расчетным. Избегать более поздних дат рекомендовал Минздравсоцразвития (письмо от 25.02.2009 № 22-2-709): в отношении сотрудников, принятых на работу с начала месяца, выплата аванса в поздних числах обернется нарушением ст. 136 ТК РФ, ведь интервал между авансом и зарплатой для них превысит законные полмесяца.
Игнорируя обязанность выплаты заработка за первую половину месяца, работодатель грубо нарушает закон. Отсутствие аванса может рассматриваться как несвоевременная выплата зарплаты, за которую сотрудники вправе требовать от работодателя компенсации (ст. 136 ТК РФ), а КоАП РФ предусматривает для таких нарушителей следующие штрафы (п. 6 ст. 5.27 КоАП РФ):
- для ИП – от 1000 до 5000 руб.,
- для должностных лиц от 10 000 до 20 000 рублей,
- для организации – от 30 000 до 50 000 рублей.
Аванс - это сколько процентов от зарплаты?
Законодательство не содержит прямого ответа на данный вопрос. О размере аванса, например, сказано в постановлении Совмина СССР от 23.05.1957 № 566, что его минимум не должен быть ниже тарифной ставки сотрудника за отработанное им время. В Трудовом кодексе тоже нет указаний как исчислять аванс, какой процент от зарплаты он должен составлять. Минтруд РФ в письме от 03.02.2016 № 14-1/10/В-660 разъяснил, что работодатель не только обязан выплачивать зарплату как минимум дважды в месяц, но и должен учитывать при ее расчете фактически отработанное сотрудником время.
Поскольку законодательного запрета на начисление аванса в процентном соотношении к зарплате нет, можно сделать вывод, что работодатель может начислять аванс следующими способами:
- по фактически отработанному сотрудниками времени (дням, часам) за первую половину месяца,
- установить, сколько процентов от зарплаты составляет аванс, также учитывая при расчете отработанное время. Как правило, размер устанавливается в пределах 40-50% от зарплаты, что соответствует трудовым затратам работников за полмесяца.
Способ и методику начисления следует закрепить в локальном нормативном акте. В любом случае расчет аванса будет производиться на основании табелей учета рабочего времени.
Что касается размера аванса, процент от зарплаты для него не всегда будет равен 50%, и вот почему: при начислении аванса в расчет берется оклад сотрудника, всевозможные надбавки, доплаты, оплата за совмещение должностей, за замещение другого работника в его отсутствие и т.д. При этом вряд ли возможно учесть премии и различные бонусы, которые начисляются по итогам месяца или квартала – в таком случае вторая «зарплатная» часть всегда будет больше, чем аванс.
Расчет аванса по заработной плате
При начислении аванса у работодателя не возникает обязанности одновременно удержать с него НДФЛ - это можно сделать при выплате оставшейся части заработка, ведь датой фактического получения дохода считается последний день месяца, а датой удержания налога – день выплаты зарплаты. Но в таком случае все же высок риск, что работник, получив аванс с неудержанным НДФЛ, во второй половине месяца не выйдет на работу по какой-либо причине и удержать налог с него будет уже невозможно. Страховые взносы отдельно на аванс тоже не начисляются, поскольку их рассчитывают по итогам месяца.
Возможные варианты расчета аванса рассмотрим на примерах.
Пример 1
В организации установлен день выплаты аванса – ежемесячно 16 числа, а зарплата выплачивается до 3 числа следующего месяца. Согласно правилам внутреннего трудового распорядка, аванс начисляется за фактически отработанные дни с 1 по 15 число включительно. С 1 по 15 марта 2017 г. по производственному календарю было 10 рабочих дней, а всего в марте их 22.
Сотрудник с окладом 50 000 руб. отработал в первой половине марта 8 дней и 2 дня был на больничном. Сначала рассчитаем стоимость одного рабочего дня сотрудника в марте:
50 000 руб. : 22 дня = 2272,73 руб.
Делаем расчет аванса за отработанные сотрудником дни:
2272,73 руб. х8 дней = 18 181,84 руб.
Если сразу удержать НДФЛ, то на руки сотрудник получит 15 818,20 руб. (18 181,84 руб. – 13%).
Пример 2
Аванс, согласно правилам трудового распорядка, принятым в организации, начисляется в размере 45% от зарплаты до вычета подоходного налога. Новый сотрудник приступил к работе со 2 марта 2017 г. с окладом 40 000 руб. За период с 1 по 15 марта он фактически отработал 9 дней.
Аванс при полностью отработанном периоде составит:
40 000 руб. х 45% = 18 000 руб.
Рассчитаем аванс за фактически отработанное время:
18 000 руб. : 10 дней х 9 дней = 16 200 руб.
После удержания НДФЛ сумма аванса составит 14094 руб. (16200 руб. – 13%).
Как видим, однозначно ответить на вопрос «аванс – это какая часть зарплаты?» нельзя: его размер зависит от методики начисления, принятой работодателем, от фактически отработанного сотрудниками времени, от наличия доплат, оплаты за совмещение, замещение и т.п. Даже при процентном способе начисления аванса нужно учитывать, сколько дней отработано сотрудниками, используя учетные данные табелей рабочего времени.
Аванс - это сколько процентов от зарплаты, кто определяет его размер и могут ли его не выплачивать? О том, что такое аванс и каким он должен быть в 2019 году, пойдет речь в этой статье.
Понятие «аванс» сегодня в законодательстве не применяется. Вместо него нормативно-правовые акты (НПА) и разъяснения чиновников, касающиеся сферы трудового права, оперируют понятием «зарплата за первую половину месяца» (письмо Минтруда РФ от 10.08.2017 № 14-1/В-725). Однако в некоторых старых письмах слово «аванс» упоминалось (письмо Федеральной службы по труду и занятости от 08.09.2006 № 1557-6), но в том же контексте — выплата работникам в счет зарплаты за первую половину месяца.
Это значит, что в аванс как в разновидность зарплаты следует включать (письмо Минтруда России от 18.04.2017 № 11-4/ООГ-718, разъяснение Роструда):
- часть оклада, рассчитанного в пропорции к отработанному рабочему времени;
- надбавки за вредные, опасные условия труда, работу в районах со специфическим климатом;
- компенсации за ночную работу;
- доплаты за замещение работника, совмещение должностей;
- другие аналогичные выплаты.
ВАЖНО! Не включают в аванс стимулирующие и компенсационные вознаграждения, выплачиваемые по результатам работы, поскольку до окончания месяца увидеть эти результаты невозможно (письмо Минздравсоцразвития «О сроках и порядке выплаты зарплаты…» от 25.02.2009 № 22-2-709).
Как правильно отразить аванс в форме 6-НДФЛ, читайте в этой статье .
Сколько процентов составляет аванс по заработной плате в 2019 году?
Однозначного ответа на этот вопрос законодательство не дает, но есть рекомендации Минтруда — расчет зарплаты за полмесяца следует производить исходя из фактически отработанного сотрудником времени (фактически выполненной им работы). Такая позиция содержится во многих письмах Минтруда РФ, в частности от 03.02.2016 № 14-1/10/В-660, от 10.08.2017 № 14-1/В-725.
ВАЖНО! Действующее не один десяток лет постановление Совмина СССР «О порядке выплаты зарплаты рабочим за первую половину месяца» от 23.05.1957 № 566 отменено с 14.10.2017 постановлением Правительства РФ от 04.10.2017 № 1205. А ведь именно на него ссылались все ранее выпущенные письма Минтруда. Однако ничего не мешает нам следовать старым разъяснениям чиновников.
Пример
Оклад менеджера составляет 50 000 руб., НДФЛ с этой суммы — 6 500 руб. (50 000 × 13%). Согласно локальным документам работодателя аванс выплачивается 16-го числа и рассчитывается исходя из фактически отработанного времени на дату выплаты аванса (сам «авансовый» день не учитывается).
Рассчитаем аванс за апрель-2019:
(50 000 - 6 500) / 22 × 10 = 19 773 руб.
Для простоты расчета аванс в локальных нормативных актах (ЛНА) устанавливают в фиксированной процентной ставке от месячной зарплаты. Если вы решили остановиться на этом варианте, то сумма аванса должна быть максимально близкой к той, что фактически заработана сотрудником за первую половину месяца исходя из его оклада — без учета поощрительных и итоговых компенсационных выплат. Устанавливать аванс в небольшом проценте от оклада нельзя (см. разъяснения Роструда).
Сколько процентов составляет аванс от зарплаты при таком расчете? Обычно это 40-50%. Именно в этом случае можно исключить претензии со стороны Гострудинспекции.
Каким аванс быть не может?
Несмотря на то что четкой методики расчета аванса не существует, следующие его виды признаются нарушениями:
- Символический аванс, выплачиваемый в необоснованно заниженной сумме, например в размере 3000-5000 руб. при зарплате 30 000 руб. или в минимальном проценте от зарплаты. Учитывая нормы ст. 129 ТК РФ, увязывающие выплату зарплаты с количеством выполненной работы (или отработанным временем), а также позицию Минтруда, мизерный аванс однозначно будет признан нарушением.
- «Плавающий» аванс. Устанавливать в ЛНА неточный размер аванса, например только максимальный его предел, нельзя. Объяснение здесь простое: это дает работодателю право изменять сумму авансового платежа в одностороннем порядке, что противоречит нормам трудового законодательства (ст. 72 ТК РФ). Таким образом, если вы прописываете в ЛНА, сколько составляет аванс от зарплаты в процентах, не должно быть подобной формулировки: «Зарплата за первую половину месяца выплачивается в размере не более 50% оклада».
- Нулевой аванс, даже если на невыплате зарплатного аванса настаивает сам работник. Дело в том, что ст. 136 ТК РФ не предусматривает иного варианта выплаты зарплаты, кроме 2-разового в месяц через равные промежутки времени.
Подробности — в заметке




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации