
Какой металлолом облагается НДС? Бухучет металлолома.
В 2018 году вступили в силу новые законодательные нормы, согласно которым изменен порядок начисления НДС на реализацию лома черных и цветных металлов. В статье разберем, как документально оформить реализацию металлолома, каковы особенности бухгалтерского и налогового учета операций по передаче металлолома для переработки или утилизации.
Металлолом в классификаторе опасных отходов
На основании приказа Министерства природных ресурсов лом черных и цветных металлов относится к V классу опасности. Отходы данной группы считаются практически неопасными, их воздействие на окружающую среду минимально либо отсутствует.
При этом пыль черных металлов определяется как отходы ІV (более высокой) степени опасности. Степень воздействия отходов данной группы на окружающую среду минимальна (срок восстановления после загрязнения – до 3-х лет).
Учет лома черных и цветных металлов на предприятии
В соответствие с приказом Минприроды №721 от 01.09.2011 года, документальному учету подлежат все виды отходов, от І до ІV класса, в том числе лом черных и цветных металлов.
Порядок учета отходов производства и потребления определяется каждым предприятием индивидуально. Рекомендуется оформить локальный нормативный акт, в котором утвердить следующие положения:
- документальное оформление учета металлолома (в том числе бланки отчетных документов);
- условия хранения лома черных и цветных металлов;
- порядок переработки металлолома (передача сторонней организации либо самостоятельная переработка);
- должностное лицо, ответственное за учет металлолома (в том числе за оформление отчетных документов).
Для учета металлолома организация может использовать как унифицированные формы, так и бланк документов, разработанные организацией самостоятельно с учетом особенностей деятельности. При этом отчетные формы должны содержать следующую информацию:
- наименование организации;
- отчетный период для учета отхода;
- виды учитываемых отходов;
- количество отходов на начало отчетного периода;
- объем отходов, выбывших либо использованных в отчетном периоде (лом реализован для дальнейшей утилизации или переработки либо переработан самостоятельно и использован при производстве продукции);
- остаток лома черных и цветных металлов на конец отчетного периода
Корректность и полнота внесенной в отчетные формы информации подтверждается подписью ответственного лица.
Порядок хранения лома черных и цветных металлов
Федеральный закон №99 от 04.05.2011 года предусматривает обязательное лицензирование деятельности, связанной с утилизацией и переработкой отходов. В частности, на основании п.30 ч. 1 ст. 12 ФЗ-99, лицензированию подлежит сбор, использование, размещение и обезвреживание отходов I–IV классов опасности.
В связи с тем, что лом черных и цветных металлов отнесен к V классу опасности, деятельность по утилизации металлолома не подлежит лицензированию. Таким образом, организации, в ходе деятельности которых образовывается металлолом в качестве отходов производства или потребления, могут хранить лом на собственных складах и перерабатывать металлические отходы без необходимости оформления лицензии .
Иначе обстоит дело с пылью черных металлов, которую в качестве отходов производят металлургические и металлообрабатывающие предприятия. Данный вид отходов относится к IV классу опасности, а значит, деятельность по его хранению и переработке необходимо лицензировать.
Однако, и здесь законодатели предусмотрели небольшие послабления для субъектов хозяйствования. На основании положений ФЗ-99, хранить пыль черных металлов в качестве отходов производства или потребления можно на специально оборудованных площадках и только при условии, что срок такого хранения не превышает 6-ти месяцев.
Реализация лома черных и цветных металлов: документальное оформление
В общем порядке реализация лома и цветных металлов производится на основании договора, заключенного между поставщиком металлоотходов и предприятием, которое занимается переработкой лома.
Бланк договора законом не предусмотрен, документ составляется в свободной форме, с учетом требований ГК РФ.
Текст договора должен содержать следующую информацию:
- стороны договора (наименование организаций, данные о представителях в преамбуле);
- предмет договора (реализация лома черных/цветных металлов);
- сумма договора, порядок оплаты;
- условия передачи металлолома (на основании доверенности, при оформлении акта приема-передачи);
- реквизиты сторон (адреса, банковские реквизиты).
Налогообложение операций по реализации металлолома в 2018 году
До 2018 года организации, осуществляющие реализацию лома черных и цветных металлов, были освобождены от уплаты НДС по данной операции на основании ст. 149 НК РФ.
С 01.01.2018 году вступила в силу новая редакция НК РФ, в которой данный пункт упразднен. Это значит, что операции по реализации металлолома подлежат налогообложению НДС в общем порядке.
Включение операций по реализации лома в перечень налогооблагаемых операций предусматривает, что продавец металлоотходов при отгрузке лома обязан не только оформить акт-приема передачи, но и счет-фактуру.
Что касается налога на прибыль, то тут позиция законодателей осталась прежней. Предприятия на ОСНО вправе включить в расчет налогооблагаемой базы всю сумму расходов, связанных с хранением металлолома, а также его передачей на утилизацию или переработку. Уменьшить расходы на стоимость переработки и хранения отходов также могут «упрощенцы» и «вмененщики».
Проводки по учету реализации металлолома в 2018 году
Для того чтобы разобраться в процедуре бухучета операций по реализации металлолома, рассмотрим несколько примеров.
Пример №1. Учет реализации лома у продавца
Между ООО «МеталлГранд» и ООО «Погрузчик» заключен договор, согласно которому «МеталлГранд» реализует «Погрузчику» лом черных металлов стоимостью 1.200 руб. без НДС. На основании условий договора поставщик самостоятельно исчисляет НДС и выплачивает налог в бюджет.
Операции по реализации металлолома отражены в учете «МеталлГранда» следующими записями:
| Кт | Сумма | Описание | Документ-основание | |
| 90.1 | 1.200 руб. | Учтена реализация металлолома покупателю | ||
| 90.2 | 41 | 920 руб. | Списана себестоимость реализованного металлолома | Калькуляция себестоимости |
| 62 | 1.200 руб. | На счет «МеталлГранд» поступила оплата за отгруженный металлолом | Банковская выписка |
Пример №2. Учет реализации лома у покупателя
На основании примера, приведенного выше, рассмотрим порядок учета операций по реализации лома у продавца-плательщика НДС.
ООО «Погрузчик» приобрел у ООО «МеталлГранд» лом черных металлов стоимостью 1.200 руб. без НДС. По факту отгрузки «Погрузкик» получил от поставщика счет-фактуру с отметкой «НДС исчисляется налоговым агентом».
В учете ООО «Погрузчик» сделаны следующие записи:
| Кт | Сумма | Описание | Документ-основание | |
| 60 | 1.200 руб. | Договор, акт приема-передачи, счет-фактура | ||
| 19 | 68 НДС | 183,05 руб. | Начислен НДС налоговым агентом (ООО «Погрузчик») | Счет-фактура |
| 51 | 1.200 руб. | Платежное поручение | ||
| 68 | 51 | 183,05 руб. | НДС перечислен в бюджет | Платежное поручение |
| 19 | 183,05 руб. | НДС предъявлен к вычету | Счет-фактура |
Допустим, ООО «Погрузчик» не является плательщиком НДС. В таком случае бухгалтерские записи покупателя будут иметь следующий вид:
| Кт | Сумма | Описание | Документ-основание | |
| 10 (41) | 60 | 1.200 руб. | Учтен металлолом, приобретенный у ООО «МеталлГранд» | Договор, акт приема-передачи, счет-фактура |
| 68 НДС | 183,05 руб. | Начислен НДС налоговым агентом (ООО «Погрузчик») | Счет-фактура | |
| 60 | 51 | 1.200 руб. | Перечислена оплата за металлом на расчетный счет ООО «МеталлГранд» | Платежное поручение |
Напомним, что с 01.01.2018 начался эксперимент, предполагающий исчисление и уплату налога при реализации некоторых видов товаров не продавцами, а покупателями – налоговыми агентами. Это следует из п. 8 ст. 161 и п. 3.1 ст. 166 НК РФ. В число таких товаров вошли:
Лом и отходы черных и цветных металлов;
Алюминий вторичный и его сплавы.
До указанной даты реализация лома и отходов черных и цветных металлов НДС не облагалась в силу пп. 25 п. 2 ст. 149 НК РФ. Сегодня данная норма утратила силу, тем самым реализация указанного продукта (с добавлением вторичного алюминия и его сплавов) вновь введена в налогооблагаемый оборот.
Определяемся с налоговой базой.
В роли налоговых агентов могут выступать и «упрощенцы» – покупатели названных объектов (далее по тексту перечислять их не будем, обобщим – «металлолом»). Но только в случае, если их контрагентом является плательщик НДС. Продавец выставит покупателю счет-фактуру с надписью «НДС исчисляется налоговым агентом» (графа 7), а покупатель исчислит (расчетным методом) налог и уплатит в бюджет (абз. 5 п. 8 ст. 161 НК РФ).
Обратите внимание:
Налоговые агенты обязаны исчислить и уплатить в бюджет соответствующую сумму НДС независимо от того, исполняют ли они обязанности плательщика НДС (Письмо ФНС России от 16.01.2018 № СД-4-3/480@).
Оплата товара продавцу производится за вычетом налога. Расчеты покупателя с продавцом металлолома (стоимость покупки условно 118 руб., в том числе НДС 18 руб.) покажем в таблице.
Налоговый агент, приобретающий металлолом, определяет налоговую базу, исходя из стоимости реализуемых товаров по ст. 105.3 НК РФ (из договорной стоимости), с учетом налога (абз. 1 п. 8 ст. 161 НК РФ).
Из нормы п. 15 ст. 167 НК РФ следует, что порядок исчисления НДС налоговыми агентами, указанными в п. 8 ст. 161 НК РФ, идентичен порядку, установленному для налоговых агентов, обозначенных в п. 4 и 5 ст. 161. То есть налоговый агент определяет налоговую базу как стоимость товаров без включения в нее суммы НДС.
Расчетный метод исчисления налога предполагает применение расчетной ставки – в нашем случае 18/118 (п. 4 ст. 164 НК РФ).
Принимая во внимание приведенные нормы, покажем, как налоговому агенту, обязанному исчислить НДС, определить налоговую базу с учетом того, что стоимость металлолома в договоре может указываться по-разному, в частности:
С налогом, например, «118 руб., в том числе НДС». Тогда налоговая база равна 118 руб. Налог, определяемый расчетным методом, соответственно равен 18 руб.;
Без НДС, например, «100 руб. без НДС». Налоговая база в этом случае также равна 118 руб. (100 руб. + 100 руб. х 18 %). Сумма НДС – 18 руб. (118 руб. х 18/118).
Поскольку налоговые агенты обязаны удержать исчисленный налог из средств, перечисляемых налогоплательщику (пп. 1 п. 3 ст. 24 НК РФ), а продавцы должны выставить счета-фактуры на суммы без учета налога, в любом случае продавец получает оплату за вычетом НДС.
Налоговый кодекс предусматривает особенности исчисления НДС налоговыми агентами и при предварительной оплате, и при возврате, и в случаях изменения стоимости металлолома. Остановимся подробнее на «авансовом» НДС.
«Авансовый» НДС.
С учетом п. 15 ст. 167 НК РФ покупатели металлолома определяют момент определения налоговой базы в порядке, установленном п. 1 ст. 167, – либо на дату отгрузки продавцом товара, либо на дату получения последним предварительной оплаты товара.
В пункте 2 Письма № СД-4-3/480@ ФНС разъяснила: при предоплате предстоящих поставок металлолома налоговый агент исчисляет НДС как на дату перечисления оплаты (частичной оплаты), так и на дату отгрузки металлолома в счет этой оплаты (частичной оплаты). Далее ведомство, ссылаясь на ст. 171 НК РФ (п. 3, 5, 8, 12 и 13, в частности), указывает: суммы исчисленного «агентского» («авансового») налога подлежат вычетам. А принятые к вычету суммы налога (в силу пп. 3 и 4 п. 3 ст. 170) подлежат восстановлению.
Обратите внимание:
Суммы налога, принятые к вычету в отношении оплаты, частичной оплаты в счет предстоящих поставок товаров, подлежат восстановлению в размере налога, принятого налогоплательщиком к вычету по приобретенным им товарам, в оплату которых подлежат зачету суммы ранее перечисленной оплаты, частичной оплаты согласно условиям договора (при наличии таких условий).
По мнению автора, рекомендация главного налогового ведомства страны не вызывает вопросов у налоговых агентов – плательщиков НДС. Мы же говорим об «упрощенцах» – а у них здесь может возникнуть «запинка». Дело в налоговом вычете – вправе ли его применить плательщик «упрощенного» налога?
Однако если внимательнее изучить нормы НК РФ, сомнения развеются. Пункты 12 (о вычете «авансового» НДС) и 13 (о вычете НДС при корректировке отгрузки) ст. 171 могут применять и те, кто не платит НДС (в отличие от п. 3, 5 и 8, из которых четко следует, что эти нормы адресованы только налогоплательщикам).
При таком подходе покупатель-«упрощенец» при перечислении предоплаты будущей поставки металлолома исчислит «авансовый» НДС. Когда же продавец отгрузит товар, исчисленный за продавца «авансовый» НДС покупатель может принять к вычету.
Пример 1:
«Упрощенец» закупает лом черных металлов у организации на условиях предоплаты товара. Стоимость лома (по договору) – 500 000 руб. (без НДС).
Аванс (60 % стоимости договора – 300 000 руб.) перечислен в январе 2018 года, оставшаяся сумма – при отгрузке металлолома (в марте).
В январе «упрощенец» исчислит «авансовый» НДС. Сумма налога составит 54 000 руб. ((300 000 руб. + 300 000 руб. х 18 %) х 18/118).
В марте (при отгрузке металлолома покупателю) будет исчислена сумма «отгрузочного» НДС в размере 90 000 руб. ((500 000 руб. + 500 000 руб. х 18 %) х 18/118).
При этом «авансовый» НДС в сумме 54 000 руб. «упрощенец» примет к вычету.
Вычет «авансового» и «отгрузочного» НДС за себя «упрощенцу» не полагается!
Покупатель, перечисляющий аванс в счет будущей поставки, вправе рассчитывать на вычет НДС с предоплаты (за себя – покупателя) только в случае, если он является плательщиком НДС. В нашем случае «упрощенец» (лицо, не признающееся плательщиком НДС в силу применения специального налогового режима – п. 2 ст. 346.11 НК РФ) НДС с аванса за себя к вычету не принимает (поэтому в дальнейшем и не восстанавливает данный налог).
По той же причине покупатель не сможет принять к вычету НДС, исчисленный по отгрузке металлолома. Таким правом (о чем сказано в абз. 3 п. 3 ст. 171 НК РФ) располагают покупатели – налоговые агенты (поименованы в п. 8 ст. 161 НК РФ), исчислившие НДС в соответствии с абз. 2 п. 3.1 ст. 166 НК РФ, при условии, что металлолом приобретен ими для целей, указанных в п. 2 ст. 171, в частности:
- для перепродажи.
Для осуществления операций, признаваемых объектами налогообложения (за исключением товаров, предусмотренных в п. 2 ст. 170, по которым налог учитывается в их стоимости);
Пример 2:
Воспользуемся условием примера 1.
Заявить вычет НДС, исчисленный в марте при отгрузке металлолома в сумме 90 000 руб., покупатель-«упрощенец» не вправе.
Когда обязанностей налогового агента у «упрощенца» не возникает
Если металлолом приобретен у продавцов, освобожденных от обязанностей налогоплательщика (ст. 145 НК РФ), или «спецрежимников», НДС покупатели (в том числе «упрощенцы») не рассчитывают и не уплачивают. В этом случае в договоре, первичных документах продавец делает отметку «Без налога (НДС)» (абз. 6 п. 8 ст. 161 НК РФ).
Пример 3:
При ликвидации объекта ОС организацией (освобожденной от обязанностей плательщика НДС в силу ст. 145 НК РФ) получен металлолом, которого установлена в сумме 150 000 руб. (без НДС). Металлолом продан компании, применяющей УСНО.
В данном случае покупатель (налоговый агент) НДС не исчисляет, так как продавец не уплачивает НДС.
Сумма налога, исчисленная на дату перечисления предоплаты и на дату отгрузки лома, увеличивается на сумму НДС, подлежащую восстановлению в соответствии с пп. 3 и 4 п. 3 ст. 170 НК РФ и уменьшается на сумму вычетов, предусмотренных п. 3, 5, 8, 12 и 13 ст. 171 НК РФ с учетом особенностей вычета НДС при экспорте товаров.
Обратите внимание:
Для налоговых агентов, не являющихся плательщиками НДС, основания для восстановления ранее принятого НДС не определены, поскольку такие агенты не вправе принимать к вычету налог, восстановление которого предусмотрено пп. 3 и 4 п. 3 ст. 170 НК РФ. Иными словами, так как НДС к вычету не принимался, и восстанавливать нечего.
Налоговые агенты обязаны представить в налоговые органы по месту своего учета декларацию по НДС в электронной форме по каналам ТКС в срок не позднее 25-го числа месяца, следующего за истекшим налоговым периодом (абз. 1 п. 5 ст. 174 НК РФ).
Уплата исчисленного налога за истекший квартал производится равными долями не позднее 25-го числа каждого из трех месяцев, следующего за истекшим кварталом (п. 1 ст. 174 НК РФ).
И еще. «Доходно-расходные» «упрощенцы» суммы уплаченного «агентского» налога по приобретенному металлолому могут учесть в расходах (пп. 8 п. 1 ст. 346.16, ст. 346.17 НК РФ).
«Упрощенец» – продавец металлолома.
«Упрощенец» может быть и продавцом металлолома. Что нужно иметь в виду при таких обстоятельствах?
По общему правилу продавцы при реализации металлолома НДС не исчисляют. В договоре и первичном учетном документе продавцы-«упрощенцы» делает соответствующую запись («Без налога (НДС)»).
Но при утрате права на применение УСНО согласно гл. 26.2 НК РФ бывший «упрощенец» исчисляет и уплачивает налог по операциям реализации металлолома самостоятельно. Это следует из абз. 8 п. 8 ст. 161 НК РФ. Исчисление и уплата налога производятся начиная с периода, в котором плательщик перешел на ОСНО, до дня наступления обстоятельств, являющихся основанием для утраты права на применение УСНО.
Пример 4:
Организация, применяющая УСНО и соответственно сопровождающая документы записью «Без налога (НДС)», 15.04.2018 продала металлолом.
На 10.06.2018 у нее была превышена максимальная величина дохода (150 млн руб.) для применения УСНО и поэтому компания потеряла право на применение спецрежима с начала II квартала 2018 года (п. 4 ст. 346.13 НК РФ).
По лому, отгруженному во II квартале 2018 года за период с 01.04.2018 до 10.06.2018 (в данном случае продажа состоялась 15.04.2018), организация исчислит НДС самостоятельно, не передавая «процедуру» покупателю.
Обобщим сказанное.
Покупатели – налоговые агенты, находящиеся на УСНО, при покупке металлолома у плательщиков НДС исчисляют «агентский» НДС. В отношении налога, исчисленного при предоплате за продавца, они смогут применить вычет. По «авансовому» и «отгрузочному» НДС за себя такого права у них нет.
Заинтересованному читателю рекомендуем ознакомиться с Письмом от 16.01.2018 № СА-4-3/480@, в котором ФНС привела примеры заполнения НДС-документов при совершении сделок с металлоломом. Здесь же приведены новые группы кодов видов операций (КВО). Первая группа КВО – для использования в книге покупок и книге продаж продавца, а также в журнале учета посредника (33 и 34), вторая – для использования в книге продаж и книге покупок покупателя (41, 42, 43, 44).
С 2018 года операции по продаже лома и отходов черных и цветных металлов, алюминия вторичного и его сплавов, а также сырых шкур животных подлежат обложению НДС (п. 8 ст. 161 НК РФ). То есть реализация лома черных и цветных металлов больше не числится в списке операций, освобожденных от обложения НДС, как это было ранее (пп. 25 п. 2 ст. 149 НК РФ в ред., действ. до 01.01.2018).
Вместе с тем, далеко не при каждой реализации лома или иных вышеперечисленных «товаров» продавец должен будет уплачивать НДС. Поскольку если покупателем будет выступать организация (ИП), то именно на ней как на налоговом агенте будет лежать обязанность по исчислению и уплате суммы налога в бюджет (п. 3.1 ст. 166 НК РФ).
Покупатель в свою очередь должен будет начислить НДС по ставке 18% и указать его в книге продаж, не оформляя при этом счет-фактуру сам себе (как это делают налоговые агенты в других ситуациях). Впоследствии покупатель сможет принять к вычету этот НДС, конечно если применяет общий режим налогообложения. А покупатель на спецрежиме также должен будет исчислить НДС со стоимости лома, но заявить к вычету указанную сумму налога он не сможет. Как следствие, покупатель должен будет уплатить его в бюджет в полной сумме, а сам лом принять к учету по стоимости вместе с НДС (пп. 3 п. 2 ст. 170 НК РФ).
Команда разработчиков 1С реализовала данные требования законодательства в 1С:Бухгалтерия 8 версии КОРП. Пользователям же 1С:Бухгалтерии версии ПРОФ и Базовая, мы хотим предложить следующую методику по покупке лома.
Организация ООО «Конфетпром» в мае 2018 года закупила лом цветных металлов на сумму 500’000 руб. (без НДС). Поставщик ООО «ЦветМет» выписал счет-фактуру с отметкой «НДС исчисляет покупатель». Обе организации применяют общую систему налогообложения и являются плательщиками НДС.
Поступление металлолома отразим в программе документом "Поступление (акт, накладная)" с видом операции "Товары (накладная)" (раздел Покупки - подраздел Покупки).
Обратите внимание, что суммы указываются из первичного документа продавца (графа "Цена" и графа "Сумма"), а в графе "% НДС" и графе "НДС" отражается сумма НДС, начисленная сверху с применением налоговой ставки 18%.
В результате проведения документа будут сформированы проводки, которые необходимо откорректировать вручную, изменив проводку ДТ 19.03 КТ 60.01 на ДТ 19.03 КТ 76.НА - сумма НДС, исчисленная в качестве налогового агента (за продавца) исходя из стоимости приобретенного металлолома = 90 000,00 руб. В результате движения документа будут выглядеть следующим образом:

В регистр НДС предъявленный будет внесена запись с видом движения "Приход". При этом в графу "Вид ценности" также следует откорректировать, выбрав значение "Товары (налоговый агент)".

Наш продавец ООО «ЦветМет», являющийся плательщиком НДС, при отгрузке металлолома обязан выставить счет-фактуру без учета сумм НДС с пометкой "НДС исчисляется налоговым агентом" (п. 5 ст. 168 НК РФ). Для регистрации полученного счет-фактуры следует ввести номер и дату документа в соответствующие поля и нажать кнопку «Зарегистрировать».
При этом в форме документа "Поступление (акт, накладная)" появится гиперссылка, по которой можно перейти в автоматически созданный документ "Счет-фактура полученный". Поля документа "Счет-фактура полученный" будут заполнены автоматически на основании сведений из документа "Поступление (акт, накладная)". Для корректного отражения в книге покупок, необходимо в поле «Код операции» выбрать значение из списка 42 - Получение товара п. 8 ст. 161 НК.
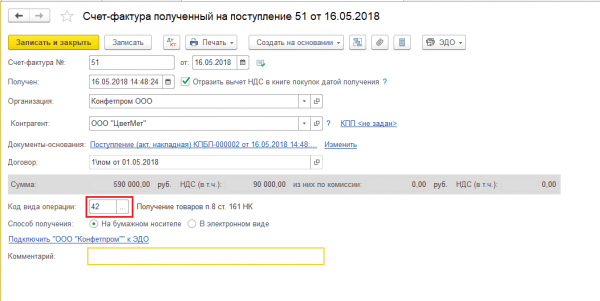
После проведения документа "Счет-фактура полученный" будет внесена запись в регистр бухгалтерии ДТ 68.52 КТ 19.03 - на сумму НДС (за себя), исчисленную при приобретении металлолома, в размере 90 000,00 руб.
Видно, что в данном случае, не требуется корректировка движений документа, программа верно сформировала проводки на основании данных документа "Поступление (акт, накладная)".

В регистр "Журнал учета счетов-фактур" вносится запись для хранения необходимой информации о полученном от продавца счете-фактуре на металлолом. В поле «код вида операции» стоит значение 42.

В регистр накопления "НДС Покупки" вносятся записи для регистрации в книге покупок полученной от продавца счет-фактуры на отгруженный металлолом.

В регистр "НДС предъявленный" вводится запись с видом движения "Расход". При этом в графе "Вид ценности" указано значение "Товары (налоговый агент)", а в графе "Событие" - "Предъявлен НДС к вычету".

Для выполнения операции начисление НДС за продавца со стоимости отгруженного металлолома в соответствии с п. 3.1 ст. 166 НК РФ и регистрации полученного счета-фактуры в книге продаж, необходимо на основании документа "Счет-фактура полученный" создать документ "Отражение начисления НДС".
На вкладке Главное следует проставить код вида операции 42, установить флажки:
V - Формировать проводки;
V - Использовать документ расчетов как счет-фактуру.

На вкладке Товары и услуги проставить:
В поле Вид ценности - Товары (налоговый агент)
В поле Счет учета НДС - 76НА
В поле Событие - НДС начислен к уплате.

После проведения документа необходимо скорректировать проводки на вкладке Бухгалтерский и налоговый учет: ДТ 76.НА КТ 68.52, как показано на рисунке.

Вкладка НДС продажи заполнится автоматически.
На этом наши действия по покупке металлолома в программе заканчиваются, и мы можем перейти к формированию Книги покупок и Книги продаж.
В книге покупок за 2 квартал 2018 года в соответствии с рекомендациями ФНС России (письмо ФНС России от 16.01.2018 № СД-4-3/480@) будет отражена запись о применении вычетов сумм НДС, исчисленных при отгрузке (за себя) по счету-фактуре на отгрузку металлолома № 51 от 16.05.2018 - на сумму 590 000,00 руб. с кодом вида операции "42".
Также согласно рекомендациям ФНС России (письмо ФНС России от 16.01.2018 № СД-4-3/480@) в книге продаж за 2 квартал 2018 года будет отражена регистрационная запись об исчислении НДС с отгрузки (за продавца) по счету-фактуре на отгрузку металлолома № 51 от 16.05.2018 - на сумму 590 000,00 руб. с кодом вида операции "42".

В данной статье поговорим о том, кто является налоговым агентом по НДС при приобретении (получении) лома и отходов цветных металлов, поскольку именно данный товар наиболее востребован на рынке. Что касается приобретения сырых шкур животных, то все нижесказанное также применяется и к сделкам с этим товаром.
С 1 января 2018 года на одну льготу по НДС стало меньше — п.п. 25 пункта 2 статьи 149 НК РФ в части льготы по НДС при реализации лома и цветных металлов утратил силу. (Федеральный закон от 27.11.2017 № 335-ФЗ). При этом в ст. 161 НК РФ введен новый пункт 8, которым установлена новая категория налоговых агентов по НДС — покупатели (получатели) сырых шкур животных и лома и отходов черных и цветных металлов, алюминия вторичного и его сплавов.
Итак, с 01.01.2018 года исчисление и уплата НДС при реализации лома и цветных отходов возлагается на покупателя, который будет являться налоговым агентом.
Налоговыми агентами признаются организации и индивидуальные предприниматели, которые приобретают лом у организаций и индивидуальных предпринимателей, являющимися плательщиками НДС. Если лом приобретается у продавца, который освобожден от уплаты НДС, (например, применяет УСН или использует право на освобождение от уплаты НДС на основании ст. 145 НК РФ), то, соответственно, и у покупателя не возникает обязанности по исчислению и уплаты в бюджет суммы НДС со стоимости приобретенного лома.
Важно: физические лица, не являющиеся индивидуальными предпринимателями (далее — ИП), не признаются налоговыми агентами по НДС при приобретении лома. Поэтому при реализации лома физическим лицам, не являющимися ИП, продавцы — плательщики НДС сумму налога с реализации лома исчисляют и уплачивают самостоятельно, то есть, в прежнем порядке.
Порядок исчисления НДС и оформление первичных документов продавцами лома зависит от того, является ли продавец плательщиком НДС и кто является покупателем .
Продавец лома является плательщиком НДС
Если покупателем является физическое лицо, не зарегистрированное в качестве ИП, то продавец выписывает счет-фактуру, в которой дополнительно к цене товара (не включающей в себя НДС), по ставке НДС в размере 18% предъявляет покупателю соответствующею сумму налога. Данный счет-фактура подлежит регистрации в книге продаж в общеустановленном порядке. Таким образом, при реализации лома и цветных металлов физическим лицам, не являющимися ИП, порядок исчисления НДС, его уплата в бюджет и составление счетов-фактур не поменялся.
Важно: при реализации лома физическому лицу, не являющемуся ИП, продавец на ОСНО может воспользоваться нормой, указанной в п.п.1 п. 3 ст. 169 НК РФ, которая разрешает не составлять счет-фактуру при отгрузке товаров, работ, услуг неплательщикам НДС. Для этого достаточно указать условие о не выставлении счета-фактуры в заключенном договоре купли — продажи.
Если покупателем является организация или ИП, то независимо от применяемой покупателями системы налогообложения продавец в договоре купли-продажи лома указывает стоимость товара, не включающую в себя НДС, но ставку и сумму налога не указывает. В договоре также следует указать условие, что у покупателя в качестве налогового агента возникает обязанность по исчислению и уплате НДС в бюджет.
В товарной накладной продавец заполняет графы в следующем порядке:
- «Сумма без учета НДС» — стоимость лома без НДС согласно договора,
- «Ставка НДС» — указывается надпись «НДС исчисляется налоговым агентом»,
- «Сумма НДС» — не заполняется. В этой графе ставится прочерк,
- «Сумма с учетом НДС» — не заполняется. В этой графе ставится прочерк.
Счет-фактура продавцом заполняется так:
- в графе 5 «Стоимость товара без налога, всего» указывается стоимость лома без налога,
- в графе 7 «Налоговая ставка» — указывается надпись «НДС исчисляется налоговым агентом»,
- в графе 8 «Сумма налога, предъявленная покупателю» проставляется прочерк,
- в графе 9 «Стоимость товара с налогом — всего» проставляется прочерк.
Данный счет — фактура регистрируется в книге продаж с кодом вида операции «34» и отражается в разделе 9 Декларации по НДС.
Несмотря на то, что данный счет-фактура не будет участвовать в расчете итогового показателя декларации по НДС, запись в разделе 9 об этом счете — фактуре позволит налоговым органам контролировать действия покупателя лома — ведь именно он должен будет уплатить НДС с операции по реализации лома продавцом.
Счета — фактуры при реализации лома и цветных металлов оформляются по установленной форме, при этом в графах 13б и 17 — прочерки (для электронных счетов-фактур — цифра «0"). Специальных форм счетов — фактур для операций по реализации лома не предусмотрено.
Бухгалтерские проводки при реализации лома продавцом, являющимся плательщиком НДС, могут быть следующими:
Пример 1 : заключен договор с покупателем — юридическим лицом на реализацию лома на сумму 1000 руб., без учета НДС. В договоре указано, что покупатель в качестве налогового агента самостоятельно исчисляет и уплачивает НДС в бюджет.
При реализации товара продавец выдал покупателю товарную накладную и счет- фактуру, в которых сумма НДС не указана, а проставлен штамп «НДС исчисляется налоговым агентом».
Себестоимость реализованного лома составила 700 руб.
Дт 62 Кт 90.1 — 1000 руб. - отражена реализация лома
Дт 90.2 Кт 41 — 700 руб. - списана себестоимость реализованного лома
Дт 51 Кт 62 — 1000 руб. - поступила оплата от покупателя.
Продавец лома не является плательщиком НДС
В таком случае нет разницы, кому продается лом: организациям или ИП, являющимися плательщиками НДС, или освобожденными от уплаты этого налога, а также физическим лицам, не зарегистрированным в качестве ИП. При заключении договора купли-продажи такие продавцы должны указать, что товар продается без НДС и указать основание отсутствия НДС в договоре. Например, в связи с применением продавцом упрощенной системы налогообложения. В товарной накладной в графах «Ставка НДС» и «Сумма НДС» проставляется прочерк. Неплательщики НДС не обязаны выставлять счета-фактуры, за исключением организаций и ИП, применяющих право на освобождение от уплаты НДС на основании ст. 145 НК РФ. Такие продавцы должны выставить счет-фактуру с отметкой «Без налога (НДС)» или «Без НДС».
Важно: Если продавец лома, будучи плательщиком НДС, в договоре, товарной накладной и счете — фактуре укажет, что товар продается «Без налога (НДС)» или «Без НДС», то покупатель лома не должен будет платить НДС в качестве налогового агента. В такой ситуации обязанность по исчислению и уплате НДС в бюджет вместо налогового агента возлагается на продавца, неверно составившего договор и отгрузочные документы (абз.7 п.8 ст.161 НК РФ).
Порядок исчисления и уплаты НДС налоговыми агентами — покупателями лома
При получении от продавца лома счета-фактуры с отметкой «НДС исчисляется налоговым агентом» покупатель должен на стоимость товара начислить сверху НДС по ставке 18% и прибавить полученную сумму к стоимости лома, указанной продавцом. Это и будет являться налоговой базой для целей исчисления НДС. Полученное значение надо умножить на расчетную ставку НДС 18/118%. Исчисленная таким образом сумма НДС подлежит уплате в бюджет.
Счет-фактура продавца регистрируется в книге продаж покупателем с кодом вида операции «42»
Налоговые агенты — плательщики НДС имеют право принять к вычету сумму налога, исчисленную ими в качестве налогового агента при приобретении лома (п. 3, 5,8,12 и 13 ст. 171 НК РФ). Для этого необходимо счет-фактуру продавца зарегистрировать в книге покупок с кодом вида операции «42».
Право на налоговый вычет по НДС возникает у налогового агента при выполнении следующих условий (п. 2 Письма ФНС РФ от 16.01.2018 N СД-4-3/480@):
- приобретенный лом использован в облагаемых НДС операциях,
- приобретенный лом оприходован на счетах учета,
- НДС был исчислен к уплате в соответствии с п. 3.1 ст. 166 НК РФ и отражен в налоговой декларации по НДС.
Налоговые агенты — неплательщики НДС право на вычет по НДС, уплаченного в бюджет в качестве налогового агента, не имеют. Полученные от продавцов счета-фактуры такие покупатели также регистрируют в книге продаж с кодом вида операции «42», а сумму налога учитываются в стоимости приобретенного лома.
Особенного срока для уплаты в бюджет сумм НДС, исчисленных налоговыми агентами при приобретении лома, не установлено. Налог уплачивается на основании декларации по НДС равными долями не позднее 25-го числа каждого из трех месяцев, следующего за истекшим налоговым периодом.
Бухгалтерские проводки при приобретении лома у продавца, применяющего ОСНО, могут быть следующими:
Пример 2: в договоре стоимость лома без учета НДС указана 1000 руб. Продавец выставил счет-фактуру, в которой указана стоимости лома без НДС и стоит штамп «НДС исчисляется налоговым агентом». Покупатель лома является плательщиком НДС.
Дт 19 Кт 68 — 180 руб. - исчислен НДС в качестве налогового агента ((1000 руб. + (1000 руб.*18%)/ 118/18%)
Дт 68 Кт 51 -180 руб. - сумма НДС перечислена в бюджет
Дт 68 Кт 19 — 180 руб. - сумма НДС, уплаченная при приобретении лома в качестве налогового агента, предъявлена к налоговым вычетам.
Пример 3 : в договоре стоимость лома без учета НДС указана 1000 руб. Продавец выставил счет-фактуру, в которой указана стоимости лома без НДС и стоит штамп «НДС исчисляется налоговым агентом». Покупатель лома не является плательщиком НДС.
Дт 10 (41) Кт 60 — 1000 руб. - отражено приобретение лома у поставщика
Дт 10 (41) Кт 68 — 180 руб. - исчислен НДС в качестве налогового агента, который учтен в стоимости приобретенного лома ((1000 руб. + (1000 руб.*18%)/ 118/18%)
Дт 60 Кт 51 — 1000 руб. - перечислена оплата поставщику
Дт 68 Кт 51 — 180 руб. - сумма НДС уплачена в бюджет
И последнее, так как с 01.01.2018 года реализация лома стала облагаемой НДС операцией, то покупателям и продавцам лома не надо больше вести раздельный учет «входного» НДС, поскольку такая обязанность предусмотрена только в случае осуществления налогоплательщиками облагаемых и необлагаемых НДС операций.
Пройдите обучение на соответствие профстандарту «Бухгалтер» и получите
Диплом о профессиональной переподготовке 272 ак.часов
Курс
16 144 просмотра




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации