
Какими картами удобно пользоваться в европе. Советы путешественникам
Подборка наиболее выгодных банковских карт для путешественника. Рассказываем о наших фаворитах, помогающих здорово экономить в поездках за границу!

Наши странствия по миру равняются почти 2 годам и 25 странам, так что опыта в денежном вопросе поднабрали. 🙂 И хотя мы всегда берем с собой немного долларов наличными (ключевое слово - немного), основной акцент все же делаем на карту, и не одну.
Пластиковая карта сама по себе удобнее и безопаснее, чем нал, но мы отдаем предпочтение, в первую очередь, из-за множества путешественнических «плюшек» в виде кэшбека, бесплатных проходов в бизнес-залы аэропортов, бонусов на покупку авиабилетов и т.д. К примеру, съездив в США с картой Бинбанка, мы накопили на билеты на следующий трип по Европе!
Итак, кто же они, лучшие банковские карты для путешествий?

Основные карты путешественника
Предложений от банков – великое множество, также как и пакетов услуг по каждому, но если вы планируете расплачиваться картой в магазинах, ресторанах и т.п. и снимать наличные, то обращать внимание следует на конкретные цифры:
- курс конвертации валюты
- комиссия за трансграничный платеж (т.е. если организация, которая проводит операцию по карте, находится за пределами РФ). Например, вы оплачиваете ужин в кафе в Паттайе, или будучи в России покупаете билет по интернету у Turkish Airlines, или снимаете деньги в банкомате в Барселоне – за все подобные действия можете наткнуться на трансгран)
- комиссия за снятие наличных в стороннем банкомате
- годовой процент на остаток денежных средств и кэшбек (возврат части потраченных средств на карту бонусами или деньгами)
Конвертация валюты за границей (из $/€ в рубли) не всегда происходит по курсу ЦБ. Точнее, почти никогда. Каждый банк накидывает несколько процентов сверху, а некоторые «добивают» комиссиями за трансгран и снятие наличных в «чужих» банкоматах. Другое дело, что потери можно минимизировать – за счет кэшбека (при оплате покупок) и отсутствия тех самых комиссий. Каждый банк хитер по своему, но если использовать несколько карт и оплачивать ими разные услуги, можно оказаться в хорошем плюсе!
Какую банковскую карту лучше выбрать в зависимости от этих пунктов? Вот, на наш взгляд, наиболее приемлемые варианты.
Выгодные карты для путешествий

Так привозят домой карту Тинькофф Блэк
Мы рассказываем лишь о тех картах, что приметили для себя за годы путешествий. Те, которыми пользуемся сами, мы обязательно выделим, об остальных – сложилось неплохое впечатление из консультаций с сотрудниками и отзывов на форумах.
1. Тинькофф, дебетовая Tinkoff Black
- Курс конвертации: ЦБ + ≈2%
- Трансгран: 0%
- Снятие нала: 0%, если сумма больше 3000 рублей
- % на остаток и кэшбек: 6% (при тратах от 3000 рублей в месяц) и 1-5% деньгами
Сопровождает нас в поездках за границу с самого начала, и сменять предпочтения пока не собираемся. У нас рублевая карта, не долларовая и не евровая, хотя завести такие в Тинькофф возможность есть.
Переходите по кнопке и получайте 3 месяца бесплатного обслуживания:
Совершая покупки картой в других странах, в худшем случае мы теряем 1% (курс – кэшбек 1% на все категории); в лучшем – остаемся в плюсе на 3% (курс – 5% кэша за определенные категории, например, аптеки, красота, транспорт). За снятие нала в размере более 3000 рублей отдаем банку ≈2%. Кэшбек и % на остаток по счету «падают» на карту в виде денег, и делать с ними можно все что угодно. Если на счету от 30 000 рублей, то обслуживание бесплатно; иначе – 99 рублей в месяц.
Помимо минимальных санкций за пользование картой за границей, основное преимущество Тинькофф заключается в трех словах – это интернет-банк. И это очень удобно в путешествиях. Даже будучи премиальным клиентом Бина или Альфы, приходится посещать офис для выяснения вопросов/подачи заявлений/перевыпуска карты и т.д., что за границей, разумеется, невозможно. В Тинкофф проблемы решаются через телефонный звонок и чат в мобильном приложении или онлайн-кабинете. Последний также очень полезен – здесь видны все выписки по картам/счетам, детали проведенных операций, можно вручную поставить лимит по расходам в день (если хотите обезопасить себя от «случайных» списаний) и уведомить банк о скором отъезде карты за границу одним кликом (чтобы не заблокировали).
Минусы? Они, конечно, есть: неоднозначные отзывы со стороны владельцев именно кредитных продуктов Тинькофф (мы же говорим сейчас про дебетовый) и недавнее уменьшение 7% годовых до 6%. Первый можно парировать так – кто заставляет людей брать кредитки и не дает внимательно читать инфу о тарифах? А насчет второго, банк даже в этом случае очень подкупает своим сервисом. А тут нам точно есть с чем сравнивать.
Если ваш банк не предоставляет бесплатную страховку для путешественника, рекомендуем посмотреть варианты на агрегаторе Путешествуя в компании, всегда сравниваем цены на этом сайте. Также недорогие страховки стоит смотреть на
2. Тинькофф, кредитная ALL Airlines
- Курс конвертации: ЦБ + ≈2%
- Трансгран: 0%
- Снятие нала: высокая комиссия
- % на остаток и кэшбек: – и 2-10% милями
Кредитные карты не наш профиль – на это «минное поле» мы ни разу не ступали. Тем не менее, конкретно эта презентуется столь «вкусно», что ее стоит включить в выбор банковской карты для путешествий.
Чем она так симпатична? Кэшбек: минимальный (на все категории товаров) равен 2% и таким образом выводит любые покупки за границей в ноль. 3% кэша возвращается за авиабилеты, 5% - за авиа на сайте Тинькофф (по сравнению со Skyscanner – нашим любимым поисковиком дешевых билетов – цены ощутимо выше), 10% - за отели и авто, забронированные также на сайте Тинькофф. C отелями действительно выгодно, ведь сайт работает со старым-добрым Booking. Начисляется кэшбек в виде миль, 1 миля = 1 рубль.
Один из главных минусов вытекает как раз из возможности тратить бонусы. Во-первых, только на авиабилеты. Во-вторых, да, подойдет любой сайт, но: билет должен стоить от 6000 рублей. Более того, цену нужно «подгонять» под мили, т.к. снимаются они кратно 3000. К примеру, билет может равняться 6500 рублям, а с карты уйдет 9000 миль. Не будут же с вас брать меньше, чем цена тикета. 🙂 Иной минус – это все-таки кредитка, и за пределы 55 беспроцентных дней лучше не выходить. Главное четко понимать условия. Наши друзья активно пользуются подобной картой и очень довольны.
Переходите и получайте 1000 миль на счет:
3. Бинбанк, дебетовая AIRMILES, пакет услуг «Премиум»

Обновление от 1.09.2018
- Курс конвертации: ЦБ + ≈2,5%
- Трансгран: 0%
- Снятие нала: 0%, но не более 75 000 рублей в месяц
- % на остаток и кэшбек: 6% (при тратах от 25 000 рублей в месяц) и 1-7% бонусами; потратить можно только на авиа и ж/д билеты, отели и аренду машины
Эта карта достаточно прочно засела в нашем кармане, но она НЕ основная, хотя, расплачиваясь ей, можно уйти в хороший плюс.
При покупках в нерублевой валюте потери составят ≈1,5% (курс – 1% кэшбека), но в категориях «отели, авиа или ж/д билеты, аренда авто» на счет придет + ≈5,5%, т.к. за них повышенный 7-процентный кэшбек. При снятии наличных теряется ≈2,5%. Процент на остаток по счету и кэш зачисляются на отдельную виртуальную карту в виде бонусов, где 1 бонус = 1 рублю. Использовать их можно исключительно для онлайн оплаты товаров из обозначенных разделов на любом сайте. Еще из преимуществ – мультивалютность, т.е. можно привязать три счета - $, € и рубли, и легко переключать в поездках.
Категория такой карты Бинбанка – Visa Signature или Master Card World Black Edition, и обслуживание – 1950 рублей в месяц; бесплатно, если поддерживать баланс от 400 000 рублей (для регионов, для Москвы и СПб – 600 000 рублей) или тратить от 150 000 рублей ежемесячно. В этом заключается и своеобразный минус, т.к. суммы для бесплатного обслуживания достаточно большие. К тому же, банк не дает нормальный человеческий договор при оформлении. Честно говоря, не знаем, с чем это связано.
С 1 января 2019 года Бинбанк и Открытие объединились. Подробная информация по трэвел-картам пока ожидается. Карты, выпущенные до, поддерживают прежние пакеты услуг до окончания срока действия.
4. Открытие, дебетовая Travel карта, пакет Базовый
- Курс конвертации: ЦБ + 1%
- Трансгран: 0%
- Снятие нала: 0%
- % на остаток и кэшбек: до 6,5% по счету и 2-5% в виде рублей
У Открытия также неплохой выбор карт для путешествий с разными пакетами услуг, но мы рассмотрим наиболее приемлемый по условиям бесплатного обслуживания – базовый.
Кэшбек в 2% выводит покупки других странах в плюс на 1%. 5% зачисляется за приобретение чего-либо в трэвел-разделе сайта Открытия. Снятие денег в чужеземных банкоматах проходит без комиссии (теряется только 1% на конвертации), если закидывать на карту 20 000 рублей ежемесячно, или поддерживать баланс от 70 000 рублей. Есть возможность привязать карту к счету «Моя копилка» и получать процент на остаток в 6,5%, если на нем от 10 000 рублей.
Тратить кэшбек дозволено на покупку авиабилетов и бронирование отелей исключительно на сайте Открытия (где цены, традиционно, завышены) – и это явный минус. Часто цены на билеты на подобных сайтах в разы дороже чем например на Skyscanner. Подобная же ситуация с картами ВТБ банка.
5. Райффайзен, дебетовая Афиша Рестораны
С 1 мая 2018 года карта более не выпускается. Оформленные до 1 мая продолжают действовать.
- Курс конвертации: ЦБ + ≈1,5-2%
- Трансгран: 1,65%
- Снятие нала: 150 рублей + 1% (консультанты уверили, что 2 раза в месяц и в банкоматах других стран – без комиссии)
- % на остаток и кэшбек: – и 10% деньгами
О предложении Райффайзена мы узнали совсем недавно. Карту заказали, и как испробуем ее в деле, подробно распишем. UPD. Опробовали ее в мае в Европе и нам понравилось! C 5400 рублей трат получили 540 рублей кешбека. Не плохо 🙂
Банковские карты с кэшбеком всегда «цепляют», но когда карта возвращает 10% потраченных средств в кафе и ресторанах ЗА РУБЕЖОМ – это превращается в must have для путешествий. Даже несмотря на трансгран и курс конвертации, мы окажемся в плюсе на ≈6,4%! Кэшбек зачисляется деньгами, но не более 2500 рублей в месяц. Привлекает и акция, гарантирующая бесплатное обслуживание в течение первого года (далее – 2900 рублей, или бесплатно от 100 000 рублей на счету), если успеть оформить карту до 31.12.17, и бесплатная страховка для путешественника.
За остальные покупки, в т.ч. и в России, мы не получим ничего. Отсюда и минус – карта весьма ограничена в применении. Но в комбинации с другими картами, должна быть хороша, проверим!
Обновление после 6 месяцев использования (июль 2018)
- Тратите деньги за границей в кафе, например, весь июнь, кешбэк приходит через 20 рабочих дней в следующем месяце.
- К сожалению, узнать какие операции прошли по кешбэку, а какие нет, нельзя (в приложении этой инфы нет).
6. Промсвязьбанк, дебетовая Карта мира без границ
- Курс конвертации: ЦБ + 1,5%
- Трансгран: 0% если операция совершается в $, € или рублях, иначе 1,99%
- Снятие нала: 1%
- % на остаток и кэшбек: 5% (при тратах от 25 000 рублей в месяц) и 1-10% бонусными милями; потратить можно только на авиа и ж/д билеты, отели, аренду авто, тур или круиз
Промсвязьбанк мы пока не испробовали.
Проясним ситуацию с кэшбеком: 10% зачисляется по акционной категории, до 31.12.17 это заправки (по РФ); 1,5% – на покупки за границей и категорию «путешествия»; 1% - на все остальные. Таким образом, потери при покупках в $ и € составят 0-0,5% (курс – кэш), в иной валюте - ≈1,5-2%. За снятие денег распрощаться придется с 2,5-4,5% от суммы. Годовые и кэшбек приходят на карту в виде бонусных миль (1 миля = 1 рубль, не более 3000 миль в месяц), расточительствовать ими можно в вышеупомянутых категориях.
Стоимость обслуживания – 1990 рублей в год, если оплачиваете в течение месяца с момента открытия карты – «комплимент» 500 миль. Существенный минус – комиссия за трансгран, перекрывающая все профиты от кэшбеков.
Банковские карты с Приорити Пасс (Priority Pass)
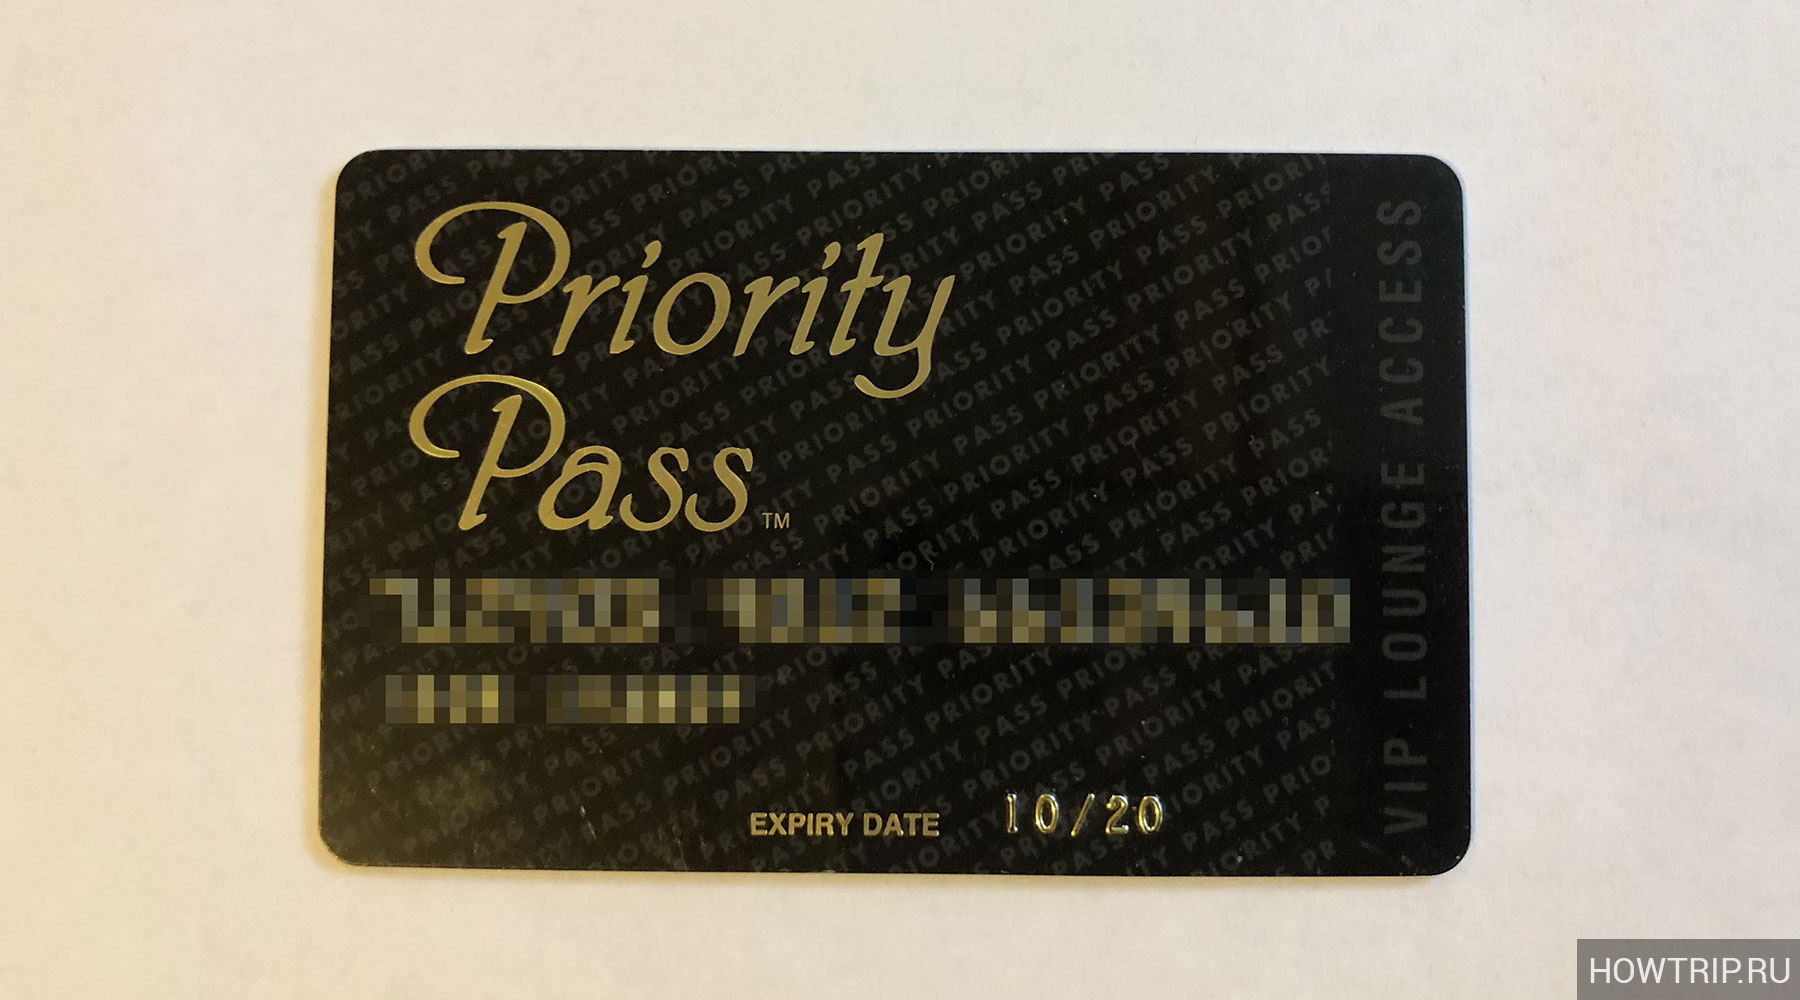
Выбирая банковскую карту для поездок за границу, и особенно частых, обратите внимание на доступность программы priority pass. Она дает право по всему миру, где есть возможность отдохнуть/подремать на комфортных диванчиках, или даже в отдельных комнатах, принять душ, бесплатно поесть и т.д. Вам когда-нибудь удавалось перекусить, например, в московском аэропорту, не проделав дыру в бюджете? 🙂
Банковские карты с приорити пасс относятся к премиальной категории, и банки ставят особые условия по их выпуску. Однако некоторые из учреждений умудряются удивить несуразностью тех самых условий: допустим, безлимитные проходы для хозяина карты за поддержание 6 000 000 рублей на счету! Между тем, другой банк предлагает безлимитку всего лишь за баланс от 400 000 рублей. Чувствуете разницу?
Поэтому, просмотрев все банковские карты с приорити пасс, мы пришли к выводу, что лучшие в 2018-2019 годах – это с пакетом «Премиум» от Бинбанка или Открытия.
Бинбанк, пакет «Премиум» : среднемесячный остаток 400 000 рублей в месяц (для регионов) – и карта priority pass полностью бесплатна и безлимитна. Правда, распространяется только на владельца. Тем не менее, наш выбор пал именно на нее.
Открытие, пакет «Премиум» : по карте от Открытия пройти в бизнес-зал могут и владелец, и спутники (банк утверждает, что ограничения на количество гостей нет). Приорити также безлимитный, и более того, предоставляется бесплатный трансфер 2 раза в год, но условия чуть похуже: ежемесячно счет необходимо пополнять на 200 000 рублей и совершать траты от 50 000 рублей или поддерживать от 600 000 рублей на карте. Если вы путешествуете в компании – это идеальный вариант!
Следующие банковские карты с priority pass гораздо менее интересны и выгодны. Но мы обязаны о них рассказать.
Пакет «Привилегия» ВТБ24 : дает 2 бесплатных посещения в месяц для обладателя карты, который держит от 2 000 000 рублей на счету, либо тратит от 100 000 рублей в месяц, и 8 проходов, если на счету от 5 000 000 рублей. (UPD: сентябрь)
Альфабанк, пакет «Максимум+» : дарует хозяину 4 прохода в месяц при тратах от 50 000 рублей и 1 000 000 рублей на счету. Безлимитный проход – на минуточку! – от 6 000 000 рублей.
Промсвязьбанк, программа Orange Premium Club : безлимитный и бесплатный приорити пасс от Промсвязьбанк требует от 2 000 000 рублей на счету клиента.
Дебетовая карта путешественника – наш выбор
Для нас лучшие банковские карты для путешествий – это, во-первых, рублевая Тинькофф Black . Отличная дебетовая карта для поездок, ей мы, в основном, расплачиваемся в магазинах, снимаем деньги или просто «раскидываем» средства по другим картам, т.к. за переводы комиссии не взимается.
На втором месте – бинбанковская Airmiles. Ну, понятно почему: карта со страховкой (бесплатной), приличным cashback-ом и суперусловиями для безлимитного priority pass. По нашему мнению, это одна из самых крутых трэвел-карт. Накопить на поездку (с помощью кэшбека и процентов на остаток) вполне легко – так, часть стоимости билетов и отелей в США вернулась к нам в виде билетов в Европу на майские на двоих В отличие от конкурентов, предлагающих похожие карты, Бинбанк позволяет тратить бонусы на любом сайте, а это – важный момент для бюджетных путешествий.
И третья наша карта – от Райффайзена Афиша Рестораны. Наверняка, она будет служить исключительно для походов в кафе и рестораны за границей. Скоро нам представится шанс проверить заявленный 10%-ный кэшбек на практике, впечатлениями поделимся.
Копирование материалов разрешено только с обязательным указанием прямой, активной и открытой к индексации гиперссылки на сайт.
Банковские карты бывают локальные и международные. Первые действуют только на территории РФ, а международные могут использоваться и за границей.
- Visa (57% пользователей);
- MasterCard (26%);
- American Express (13%);
- Diners Club (4%).
Совет: чтобы карту не заблокировали за подозрительные операции, предупредите свой банк о выезде за границу.
Какую карту взять с собой в Европу
Несмотря на то, что все карточки мировых ПС принимаются за рубежом, не всеми из них выгодно пользоваться в определенных странах. Например, если вы решили посетить европейские государства, то важно понимать, какой картой лучше расплачиваться в Европе.
Visa или MasterCard
Разница между этими глобальными платежными системами – конвертирование валюты, отличной от рубля. Основная платежная единица Visa – доллар, MasterCard – евро.
Когда расчет с карты производится за пределами РФ, сравниваются валюты платежа и ПС. Если они отличаются, то денежная сумма переводится в валюту платежной системы. Далее в ваш банк поступает запрос на списание запрашиваемой суммы. Если счет и ПС открыты в разных валютах – происходит еще один перевод. То есть за одну покупку обмен монет произойдет дважды.
Важно: за каждую конвертацию взимается комиссия банка от 1 до 5%.
Если валюты платежа и ПС будут совпадать, то первая конвертация не потребуется, а значит и комиссия спишется единожды.
Итог. Выбирая, с какой картой лучше ехать в Европу Visa или Mastercard, отдавайте предпочтение второму варианту.
Схема конвертации.
Валютная или рублевая
Банки предлагают открыть счет в различных валютах. Можно привязать банковскую карту к счетам в $ или €, или завести отдельную валютную карточку. Отсюда возникает вопрос, какой картой выгоднее расплачиваться в Европе: рублевой или валютной.
Если рассчитываться в Европе карточкой Мастеркард в евро, то в конвертации не будет необходимости - это сократит комиссионные затраты. Однако нужно учитывать наличие валюты или возможность приобрести её по выгодному курсу. Есть вероятность, что при обмене монет вы потеряете больше, чем за конвертацию.
Валютный счет целесообразно открывать если:
- запланированы крупные затраты;
- вы выезжаете в Европу несколько раз в год;
- есть возможность обменять рубли выгодней, чем по курсу Центробанка.
Итог. Рублевый платежный продукт лучше оформлять, если вы редко путешествуете и не планируете больших трат.
Какой картой лучше пользоваться в Европе - дебетовой или кредитной
При безналичном расчете разница между кредитной и дебетовой картой не будет ощущаться. Если предполагается снятие наличных, то предпочтительней взять дебетовую, чтобы минимизировать комиссионный процент. Лучше всего оформить для поездки две карты, чтобы в случае экстренной ситуации, у вас всегда были в запасе дополнительные средства.
Итог. Условия по кредиткам не меняются при выезде из России – беспроцентный период и бонусные начисления не изменятся.
С чипом или без
Чипированные карты постепенно выходят на первый план, отодвигая в сторону устаревший пластик с магнитной полоской. Главная причина – безопасность. Вся информация по счету, которая находится на чипе и магнитной ленте, зашифрована цифровыми кодами.
С магнитной полоски в банк отправляются всегда одни и те же данные, а операции по чипу должны быть подтверждены кодом, который каждый раз меняется. Поэтому подделать чипированную карту или считать с нее информацию невозможно.
К тому же некоторые организации за рубежом перестали принимать карты без чипа и поэтому, чтобы обезопасить свои финансы и без проблем рассчитываться в магазинах Европы, разумней брать с собой чипированную карточку .
Важно: многие банки выпускают комбинированные карты, которые оснащены и чипом и полоской.
Доллары или Евро
Основная платежная единица в Европе – евро. Поэтому если решено заказывать валютную карту, то валюту нужно выбирать соответствующую. Если сниматься средства в евровалюте с карты Мастеркард в банкомате, то будет списана запрошенная сумма и комиссия. В случае безналичной оплаты - только установленная за товар сумма.
Важно: некоторые банки предусматривают снятие определенной суммы наличных без комиссии в банкоматах банков-партнеров.
Если карта привязана к долларовому счету, то будет осуществлена двойная конвертация с удвоенной комиссией, что абсолютно не выгодно.
Лучшие карты для путешествий
Чтобы решить, с картой какого банка лучше ехать в Европу, нужно внимательно ознакомить с самыми популярными банковскими предложениями.
Кукуруза, рублевая «MasterCard World»
Неименная можно быстро оформить в день обращения абсолютно бесплатно.
Основные преимущества:
- кешбэк от 1,5 до 30%, при подключении «двойной выгоды +» (990 руб. в год);
- трансграничный платеж не начисляется;
- за выдачу средств не взимается комиссия, при условии снятия не более 50 тыс. руб. в месяц и подключении «процента на остаток» (иначе – 1%);
- процент на остаток до 7% годовых;
- деньги списываются по курсу Центробанка;
- в подарок получаете СМС-банкинг.
Имея на руках именную карту, можно через личный кабинет заказать именную MasterCard World с чипом. После активации первой, вторая будет заблокирована.
Важно: максимальный баланс неименной карты – 100 тыс. руб. Именной – 600 тыс.

Дебетовая карта Tinkoff Black
Оформить карту можно на официальном сайте банка и получить ее по почте или курьерской доставкой. Для этого нужно заполнить форму с личными данными, подтвердить номер мобильного телефона по СМС и выбрать валюту счета. Tinkoff Black позволяет хранить средства в разных валютах, что очень удобно при частых поездках за границу.

Основные преимущества:
- карта мультивалютная;
- кешбэк от 1 до 5% деньгами, а не бонусами;
- За остаток средств начисляется 6% годовых;
- можно снимать от 100€ наличными в любых банкоматах Европы без комиссии (если сумма меньше – 2,9%);
- бесплатные смс-уведомления;
- отсутствует трансграничная комиссия.
Конвертация считается по курсу ЦБ + 2% от банка «Тинькофф». Если обменивать валюту в будние дни с 10 до 18:30 по Московскому времени, то разница с биржевым курсом составит 0,25%.

Билайн, рублевая «MasterCard»
Так же как и «Кукуруза», неименная и выдается не банком, а салоном сотовой связи. Использовать ее выгодно абонентам Билайн, так как бонусами по кэшбэку можно оплачивать мобильную связь или покупки в магазинах-партнерах.
Основные преимущества:
- от 5 тыс. до 50 тыс. руб. можно снимать во всех банкоматах без переплат (если сумма другая, то комиссия 1%);
- кэшбэк за покупки от 1% во всех магазинах и до 5% в 3 «любимых магазинах» на выбор;
- комиссия за безналичные операции – 0%;
- бесплатные СМС-уведомления;
- на остаток по счету начисляется до 7% ежемесячно;
- конвертация осуществляется по курсу ПС;
- можно заказать именную, более безопасную карту, за 200 руб.;
- покупка валюты по курсу Центробанка.
Слабое место неименного пластика – безопасность. Проблему можно решить, выпустив несколько карт на одно физическое лицо. Большую часть денег оставляют на одной карточке, которая хранится в надежном месте, и небольшими суммами переводят на другие карты для оплаты покупок.
Тинькофф, кредитная карта «All Airlines»
Заказать лимитную карточку можно через официальный сайт или в офисах банка. Кредитка оформляется для безналичного расчета, так как за выдачу денег на руки взимается большая комиссия (от 390 руб. за одну операцию). За обслуживание платится 1890 рублей в год.
Основные преимущества:
- максимальный лимит 700 тыс. рублей;
- льготный период 55 дней;
- кешбэк от 2 до 10% (начисляется милями);
- владельцам кредитки предоставляется бесплатная туристическая страховка;
- обмен валюты происходит по курсу ПС;
- комиссия за безналичную оплату – 0%;
- конвертация происходит по курсу Центробанка +2%.
Тем, кто много путешествует, пользоваться кредиткой Тинькофф будет наиболее выгодно, так как перелет можно полностью оплатить бонусными милями. Для того чтобы получить больший процент по кэшбэку, заказывать билеты и бронировать гостиницы лучше через сайт tinkoff.travel.

Как выгоднее всего расплачиваться за рубежом
Расплачиваться пластиковой карточкой за границей гораздо удобней и безопасней, чем наличными деньгами. Чтобы минимизировать расходы за комиссию, а также обезопасить себя от потери финансов, нужно придерживаться определенных рекомендаций:
- Внимательно изучите все банковские предложения и решите, картой какого банка лучше пользоваться в Европе.
- Снимайте наличные в государственных банках – это безопасней.
- Помните, что обменники в аэропортах или на вокзалах всегда завышают курс.
- Оформите несколько карт для различных целей. Даже если вы не поклонник заемных средств, возьмите с собой одну кредитку на экстренный случай.
- По возможности расплачивайтесь картой, а не снимайте наличные. Это сэкономит процент за комиссию и добавит бонусные баллы по кешбэку.
- В Европе практичнее использовать карты MasterCard.
- Сообщите в свой банк о поездке за границу, чтобы избежать блокировки карты.
- Если вы выезжаете за пределы РФ нечасто и не собираетесь совершать дорогих покупок, то выгодней оформить рублевую карту.
Видео по теме
Процесс поиска выгодных предложений, выгодных схем использования различных банковских карт для туризма или использования дома – полноценное хобби для кого-то, которому необходимо уделять определенное количество времени и если у вас его нет на это, то и не стоит переживать из-за выхода нового предложения от какого-то банка с более выгодными условиями.
Существует огромное количество разнообразных карточек и их поиск, это бесконечный процесс, потому что вы можете получить сегодня, как вам кажется, карточку наиболее удобную для вас, а спустя время другой банк выпустит новое предложение, где на минимальную долю, но условия будут выгоднее.
Хорошая кредитная карта – имеет выгодные проценты по кредиту, большой кредитный лимит, бесплатное обслуживание и другие бонусы. Кредитная карта для путешествий стоит особняком от вышеперечисленных банковских продуктов, так как для неё важно наличие выгодных курсов конвертации, отсутствие процента с комиссией за снятие, высокий порог на снятие наличных и возможность урегулировать проблемы с банком дистанционно.
Классификация кредитных карт
При подборе кредитной карты для путешествий нужно определиться с платежной системой. Мы будем рассматривать только те системы, которые реально получить в России и также реально воспользоваться во время путешествия. Речь пойдет о платежных системах:
- Mastercard;
- Visa;
- American Express.
Между первыми двумя отличий практически нет, хотя и распространено мнение что у одной из систем расчетная валюта доллар – Visa, а у другой евро – Mastercard. Конечно же, это миф, который не имеет никакого базиса под собой.
Классификации кредитных карт по платежным системам
Принято разделять карты следующих типов:
- Electron;
- Classic;
- Gold;
- Platinum;
- World.
И классы премиального сегмента Visa Inifinite и Mastercard World Signa. Первый класс – Electron отбрасываем сразу. Их мало где принимают и наименее всего этот класс подойдет в качестве кредитной карты для путешествий. В интернете по ним тоже ничего не купить, как правило.
Минимальное на что стоит смотреть – Classic. Обычные карты с внесением и снятием наличных без дополнительных бонусов с минимальной стоимостью или вовсе отсутствием обслуживания. Карты Gold и Platinum разительно выше в цене, но в стоимость уже включена страховка для туристов и возможность снятия в любом месте земного шара, если с картой проблемы. У платиновой кредитки лимит выше чем у золотой: в этом их принципиальное отличие.
Кредитная карта для путешествий: как выбрать предложение?
В путешествие с собой лучше взять 2 карты, которые бы наиболее оптимально утоляли ваши потребности: одна с хорошим кэшбэком, другая с большим кредитным лимитом. Так или иначе взять 1 идеальную карту для путешествия не получится однозначно.
Что касается того в какой валюте лучше хранить деньги и нужно ли заранее их переводить в валюту, то это вопрос индивидуальности путешествия. Если вы отправляетесь надолго, то беспокойтесь заранее о том, чтобы определенная сумма была переведена в доллары или евро ввиду нестабильности этих валют. Также можно поджидать падение курса и покупать валюту в эти дни.
Как же разобраться среди сотен предложений разных банков? Далее мы разберем наиболее привлекательные предложения на момент написания текста:
- Тинькофф, рублевая Black . Отличная дебетовая карта, которая подойдет как раз тем, кому нужен хороший кэшбэк, а он составляет 1% от покупок. Комиссия за снятие в стороннем банке 0%, а конвертация рубли-доллары идет по курсу Mastercard. Кэшбек начисляется деньгами, а суммарная потеря при снятии как раз и упирается в этот 1% кэшбека. На остаток на карте начисляется 7% годовых по среднемесячному состоянию баланса и годовое обслуживание карты бесплатное, если баланс на ней больше 30 тыс.рублей.
- Тинькофф, кредитная AllAirlines. Как и на любой кредитке – высокая комиссия на снятие наличных. Кредитная карта не создана для снятия наличных, а вот кэшбек здесь 2% на покупки, а конвертация осуществляется по курсу не только Mastercard, но может и по курсу Visa. Бесплатная туристическая страховка, беспроцентный лимит 55 дней, а годовое обслуживание всего 1890 рублей. Отличная кредитная карта с кэшбеком, начисляемым милями, за отели и бронь авто вернется 10%, а за покупку авиабилета 5%.
- Тинькофф, кредитная Platinum . Отличия от предыдущей карты: кэшбек 1%, а годовое обслуживание 590 рублей, также есть спецпредложения на 30% кэшбек. Самое главное – эту карту легко оформляет с минимумом проверок, вопросов и документов.
- Билайн, рублевая Mastercard . Комиссия на снятие 0% при подключении услуги «процент на остаток» и снимать не больше 50 тыс. рублей. В противном случае комиссия 1%. Кэшбэк 1%, конвертация в валюту по курсу Mastercard, потери на конвертации 0%. Отличная дебетовая карта, которая, к сожалению, больше всего подходит для абонентов оператора, так как бонусы начисляются баллами для оплаты связи. По избранным кэшбек 5%, а на остаток начисляется 8%.
- Альфабанк, рублевая Mastercard или Visa . Комиссия на снятие в стороннем банкомате 1%, комиссия за трансграничный платеж 2.5%, а конвертация идет по курсу платежной системы. Возможно, самая неудобная карта или наоборот для кого-то. Нет необходимости носить с собой 3 разные карты, а можно привязать 3 разных валютных счета и переключать их в интернет-банке, однако, это же и как минус можно расценить. Суммарные потери при снятии и оплате не перекрываются кэшбеком, а стоимость годового обслуживания 1200 рублей.
Лучшие кредитные карты для путешествий
Разумеется, выше мы описали отнюдь не все кредитные карты для путешествий: кому-то удобно носить с собой по 20 карт и пользоваться конкретной картой в конкретной ситуации, а кому-то хотелось бы избавить свой кошелек от лишних кредиток. Мы попытались скомпилировать наиболее универсальные варианты, которые реально подходят для путешествий по всему миру.
Разные города, разные банки, разные требования. Подытожив наши рекомендации, следует присмотреться к картам Тинькофф, так как хороший кэшбек по категориям, процент на остаток, просто получить. Однако, информации много не бывает и если вам недостаточно вышеизложенной, то вам на banki.ru в раздел кредитных карт: изучать комиссию по картам и актуальные данные о различных банковских предложениях.
Телеграм
Одноклассники
Рассказываем про банковские карты для путешественников – какую лучше взять за границу, на что обратить внимание при выборе карты. Даем подборку самых выгодных кредитных и дебетовых карт для путешествий.
На что обратить внимание при выборе карты
При выборе дебетовой или кредитной карты для путешествий нужно обратить внимание на несколько пунктов.
Часть из них относится непосредственно к использованию за границей (курс конвертации, комиссия за снятие в банкомате и т.д.), а часть являются универсальными (кешбек, начисление процента на остаток).
1. Курс конвертации
Этот параметр актуален только для рублевых банковских карт.
Когда вы оплачиваете покупки или снимаете наличные за границей, банк конвертирует местную валюту и списывает ее с вашего счета в рублях по соответствующему курсу.
Если валюта страны – не доллары и не евро, то происходит 2 конвертации :
- Местная валюта –> USD (валюта платежной системы – Mastercard или Visa)
- USD –> RUB
Первая конвертация происходит по курсу платежной системы. Для второй конвертации (USD –> RUB) банки используют свой внутренний курс. Обычно он составляет +1-2% к курсу ЦБ. То есть вы переплачиваете 1-2% за конвертацию долларов в рубли.
Некоторые карты, например Кукуруза и Билайн, конвертируют валюту по курсу ЦБ – у них потери на конвертации равны нулю.
2. Комиссия за снятие наличных
Банки могут взимать комиссию за снятие наличных в банкоматах сторонних банков. Например, Сбербанк берет 1% от суммы снятия, но не меньше 100 рублей.
Некоторые банки имеют лимиты на бесплатное снятие денег в банкоматах. Например, по карте Кукуруза до 50000 рублей в месяц можно снимать бесплатно, а дальше – уже с комиссией.
Важно знать: бесплатное снятие наличных относится только к банку-эмитенту карты – он не берет комиссию на своей стороне. Однако комиссию может брать еще и банкомат – это лучше уточнять перед поездкой в конкретную страну. Например, в Таиланде все банкоматы берут комиссию в 220 бат.
3. Кешбек
По многим кредитным и дебетовым картам для поездок за границу предусмотрен кешбек. Обычно он составляет 1-2%, но может быть больше по отдельным категориям товаров или за покупки в магазинах партнеров.
Кешбек может начисляться рублями или бонусами / милями. Первый вариант всегда предпочтительнее, поскольку рубли вы можете потратить на что угодно, а бонусы или мили – нет.
Обратите внимание: некоторые банки ограничивают максимальные размер кешбека, который можно получить за месяц.
4. Процент на остаток
Дополнительным плюсом будет, если по карте предусмотрен процент на остаток. Обычно он составляет 4-6% годовых; может начисляться рублями, бонусами или милями. Рублями – лучший вариант.
5. Прочие параметры
Важную роль для путешественников могут играть и другие параметры – например, стоимость годового обслуживания, цена оформления карты, наличие мобильного приложения и интернет-банка и т.д.
Иногда дополнением к картам идут полезные бонусы – например, доступ в бизнес-залы аэропортов, бесплатный трасфер и т.д.
Лучшие карты для путешествий
Дебетовые карты для путешествий за границу сейчас выпускают практически все крупные банки. Кредитные карты встречаются реже, но их тоже немало.
Условия по таким картам у разных банков могут сильно различаться – нужно внимательно изучать тарифы, чтобы найти лучший вариант.
Ниже – подборка наиболее интересных и выгодных предложений.
Банк Тинькофф
Одни из лучших карт для путешествий выпускает банк Тинькофф. Есть как специализированные карты для путешественников, так и обычные кредитные и дебетовые карты, которыми удобно пользоваться за границей.
Лучшая из специальных карт – Tinkoff All Airlines ; из обычных – Black (дебетовая) и Platinum (кредитная).
Плюсы карт от банка Тинькоф – хороший кэшбек, удобное банковское приложение, простое оформление, бесплатные переводы на другие карты (есть лимиты), снятие наличных без комиссии.
Можно привязать к одной карте несколько счетов в разных валютах (рубли, доллары, евро, фунты стерлингов) и переключаться между ними. Валюты разные – карта одна.
При оплате товаров за границей первая конвертация (валюта страны покупки –> USD) происходит по курсу MasterCard; вторая конвертация идет по курсу банка Тинькофф (курс ЦБ + 2%). Но благодаря кешбеку в 1-2% потери либо совсем отсутствуют, либо уменьшены.
Тинькофф All Airlines
Для кого: самостоятельные путешественники.
Выпускается в двух вариантах – кредитная и дебетовая . Для путешествий выгоднее использовать кредитку – по ней выше кешбэк.
Ниже пойдет речь только о кредитном варианте карты, но в конце раздела есть таблица с цифрами по обоим вариантам All Airlines.
- Плюсы: большой кешбек (5-10%) за покупки билетов, отелей, аренду авто; туристическая страховка в подарок.
- Минусы: кэшбек милями; часть миль теряется при покупке билетов.
Tinkoff Black (дебетовая)
Для чего: универсальная карта для использования в России и за рубежом.
Tinkoff Platinum (кредитная)
Для кого: тем, кому нужна универсальная кредитная карта.
Обратите внимание: все карты Тинькоф можно заказать в версии «Black edition». У них более дорогое обслуживание, но большие лимиты и доступ в бизнес-залы во многих аэропортах мира. Такая версия карты подойдет тем, кто часто летает.
Сбербанк
По выгодным банковским картам для путешествий Сбербанк, в целом, проигрывает другим банкам. Но поскольку карты Сбера есть у многих россиян, мы добавили их для сравнения.
Комиссия за снятие в сторонних банкоматах: 1%, но не меньше 100 рублей. То есть выгоднее снимать суммы от 10000 рублей.
- валюта страны –>
- USD –> RUB (по внутреннему курсу банка, примерно ЦБ +2%)
- Кешбек: 0,5% через программу «Спасибо». Начисляется не рублями, а бонусами (1 бонус = 1 рубль). Потратить бонусы можно только в магазинах партнеров .
Таким образом, потери при оплате картой за границей и снятии наличных:
Годовое обслуживание стоит 750 рублей в первый год и 450 рублей в последующие годы.
Можно оформить как карту Visa, так и Mastercard. Лучше выбирать Mastercard, так как Visa берет дополнительную комиссию за трансграничный платеж (валюта страны –> USD) – около 2%.
Другие варианты: Сбербанк также выпускает дебетовую карту «Аэрофлот» , по которой кешбек за покупки начисляется милями (1 миля за каждые 60 рублей). Потратить мили можно в программе «Аэрофлот Бонус» на перелеты Аэрофлотом и авиакомпаниями альянса SkyTeam.
Кукуруза
Подходит для: оплата покупок за границей по курсу ЦБ.
Евросеть выпускает дебетовую карту Кукуруза (Mastercard). Основные плюсы карты – конвертация по курсу ЦБ (то есть без комиссии со стороны банка) и бесплатное обслуживание.
Карта Кукуруза подойдет для оплаты покупок за границей и для снятия небольших сумм наличными (до 50000 рублей).
- валюта страны –> USD (по курсу MasterCard, 0%)
- USD –> RUB (по курсу ЦБ, 0%)
- Кешбек: 0,5-1,5% (в зависимости от типа карты), бонусами
С Кукурузы можно снимать наличные без процентов в любом банкомате мира, если подключена опция «Процент на остаток». Но есть ограничения: снимать нужно от 5000 рублей за раз, и не более 50000 рублей в месяц. При снятии наличных свыше 50000 рублей в месяц комиссия составляет 1% от суммы превышения лимита (минимум 100 рублей).
Опция «Процент на остаток позволяет получать 7,5% годовых на минимальную сумму, которая была на карте за месяц.
Пополнение Кукурузы – либо бесплатно наличными в «Евросети» (есть и другие методы), либо с другой банковской карты (от 3000 рублей – без комиссии).
Минус карты – слабая бонусная программа. Кешбек варьируется от 0,5% (Mastercard Standard) до 1,5% (Mastercard World). Бонусы можно потратить всего у нескольких партнеров (например, в «Евросети» или в магазине «Перекресток»), причем порой бонусами можно оплатить только часть стоимости, а не всю покупку.
Билайн
Для чего: покупки за границей.
Похожа на Кукурузу – у них почти одинаковые тарифы и слабые кешбеки. Выпуск карты стоит 300 рублей.
Карту Билайна можно взять для покупок за границей без комиссии, и снятия наличных в банкоматах до 50000 рублей в месяц.
- валюта страны –> USD (по курсу MasterCard, 0%)
- USD –> RUB (по курсу ЦБ, 0%)
- Кешбек: 1% (в избранных категориях – 5%), бонусами
Бесплатное снятие наличных в любых банкоматах, если подключен процент на остаток. Лимиты: до 5000 за раз – без комиссии (иначе 149 рублей); до 50000 рублей в месяц – без комиссии (иначе 2% от превышения, но не меньше 199 рублей).
Процент на остаток начисляется, если остаток на карте не опускается ниже 3000 рублей. Процентная ставка варьируется от 0,01% до 6% (например, при 100000 рублей на счете – 3%).
Бонусы от кешбека можно потратить либо на связь и интернет от Билайна, либо на покупки в магазинах Билайна и партнеров.
Толковых партнеров мало. Единственный способ выгодно потратить бонусы Билайна – купить авиабилет на сайте Biletix.ru . Но учитывайте, что билеты там не всегда самые дешевые.
 Информация →
Travel / Банк Открытие (Visa)
Подходит для: использования в России и накопления миль.
На заметку: у банка Открытие есть карта РЖД – по ней практически такие же условия, но процент кешбека чуть выше, а потратить его можно на железнодорожные билеты.
Cводная таблица по картам
В таблице учтены комиссии за снятие наличных (разница курсов валют) и оплату за границей (если есть), а также бонусы и кешбек.
На примере карты Tinkoff Black:
- Оплата картой: -1% (сначала получаем -2% из-за конвертации, но потом получаем +1% кешбеком; итого -1%).
- Снятие наличных: -2% (-2% за конвертацию по внутреннему курсу банка)
| Карта / Услуга | Оплата картой за границей | Снятие наличных | Кешбек | Обслуживание в месяц |
| All Airlines (дебетовая) | -1% | -2% | 1-10%, милями | 0-299 руб. |
| All Airlines (кредитная) | -1% | 290 руб. | 2-10%, милями | 157,5 руб. |
| Tinkoff Black | -1% | -2% | 1%, рублями | 0-99 руб. |
| Tinkoff Platinum | -1% | - | 1%, рублями | 50 руб. |
| Сбербанк | -1,5% | -3% | 0,5% | 37,5-62,5 руб. |
| Кукуруза | +0,5-1,5% | 0%, курс ЦБ | 0,5-1,5%, бонусами | бесплатно |
| Билайн | +1% | 0%, курс ЦБ | 1%, бонусами | бесплатно |
| Открытие Travel | - | -2,5% | 2-4%, бонусами | 0-2500 руб. |
Валютная или рублевая карта?
Какую банковскую карту выбрать для поездки за границу – валютную или рублевую? Многим кажется, что валютная карта всегда выгоднее, но это не так.
Валютную карту стоит использовать в 2 случаях:
- Вы получаете зарплату или другие платежи в валюте
- Вы хотите зафиксировать для себя курс валюты для поездки
Чтобы понять, почему именно в этих случаях, нужно понять процесс конвертации местной валюты в рубли.
Как происходит конвертация
Покупка в магазине или снятие наличных за рубежом по рублевой карте происходит так:
- Одна конвертация, если валюта карты совпадает с валютой страны (USD –> RUB)
- Две конвертации, если валюты не совпадают. Например, вы покупаете баты в Таиланде :
- Сначала идет конвертация местной валюты в доллары (BATH –> USD)
- Затем идет конвертация USD –> RUB (валюта вашей карты)
Если у вас валютная карта, то из цепочки убирается этап обмена долларов на рубли (USD –> RUB). Таким образом, в долларовых странах с вас списываются деньги 1:1, а в других странах – по курсу доллара к местной валюте.
Зарплата в валюте
Если вы получаете зарплату или платежи в валюте, все просто:
- Вы получаете на карту, например, $1500 (зарплата)
- За границей вы оплачиваете ужин за 20$, с вас списывают ровно $20
- Конвертации USD –> RUB не происходит ни на одном этапе, комиссии нет
В этом случае вы используете основное преимущество валютных карт перед рублевыми – отсутствие комиссий за одну из конвертаций (USD –> RUB).
Эта выгода работает, только если вы получаете зарплату или платежи в долларах. Если вы получаете доход в рублях, все будет иначе.
Зарплата в рублях и обмен на доллары
Если вы получили за работу рубли, в банке обменяли их на доллары, а затем положили на валютную карту – вы все равно заплатили комиссию за конвертацию. Просто эту комиссию вы заплатили не в момент использования карты за границей, а в момент обмена денег.
Это может быть выгодно (если курс доллара вырастет к моменту поездки) или невыгодно (если курс доллара упадет).
Пример:
Вы меняете 60000 рублей на 1000 долларов (по курсу 1:60) и кладете их на карту.
1000$ = 60000 рублей
Через 2 недели вы едете за границу, но курс доллара вырос до 62 рублей. Если вы тратите 1000$ – с рублевой карты списывается 62000 рублей. С валютной же картой вы зафиксировали для себя курс на уровне 1:60, и расплачиваетесь по нему.
$1000$ = 62000 рублей; выгода: +2000 рублей
Но может быть и обратная ситуация. Если вы поменяли 1000$ по курсу 1:60, а к моменту вашей поездки 1$ стоит 58 рублей – по рублевой карте вы заплатили бы за границей 58000 рублей (экономия: 2000 рублей). Расплачиваясь валютной картой, вы тратите доллары, купленные по 60 рублей.
1000$ = 58000 рублей; потери: -2000 рублей
Таким образом, поездка за границу с валютной картой может быть как выгодной, так и невыгодной. Все зависит от разницы курсов валют на момент обмена и на момент совершения покупки.
В данном случае долларовую карту стоит использовать, если вы опасаетесь роста курса валюты и хотите зафиксировать его.
Альтернативный вариант
Оптимальный вариант – иметь 2 банковских карты для путешествий: рублевую и валютную:
- Если на момент поездки доллар вырос – расплачивайтесь валютной картой по курсу на момент обмена денег.
- Если доллар упал – расплачивайтесь рублевой картой по более низкому актуальному курсу.
Правда, во втором случае надо иметь в виду, что у вас на валютной карте остаются доллары, купленные по более высокой цене.
Подборка выгодных карт
- для оплаты за границей: все перечисленные, кроме Oткрытие Travel
- для снятия наличных: Tinkoff Black; Билайн и Кукуруза – до 50000 рублей в месяц
- для накопления бонусов / миль за кешбек: Tinkoff All Airlines, Tinkoff Black, Открытие Travel
- для процента на остаток: Tinkoff Black
Лично для меня лучшей дебетовой картой стала Тинькофф Блэк из-за ее универсальности: снятие наличных свыше 3000 рублей за раз без комиссии, кешбек рублями в конце месяца, 6% годовых на остаток.
К тому же по этой карте часто есть туристические спецпредложения с повышенным кэшбеком: туры и путевки (5%), медицинская страховка (10-15%), аренда авто (10%) и т.д. Если вы собираетесь в путешествие и оплачиваете картой эти продукты – набегает значительная сумма, и уже в конце месяца зачисляется на счет реальными рублями.
Например, 5% от стоимости тура на двоих в Таиланд – это 5000 рублей кешбека .
Резюме статьи
- Разберитесь, в чем преимуществах карт для путешествий – выгодный курс конвертации, отсутствие комиссий за снятие наличных, кешбек и т.д.
- Определитесь с типом карты – валютная, рублевая или сразу обе
- сначала сравнивается две валюты, а именно валюта оплаты и ваши платежные системы, если они разные то осуществляется конвертация;
- далее, информация поступает в банк, который выпустил вам пластик о списании суммы средств для оплаты товаров в валюте биллинга (валюта вашей платежной системы);
- на последнем этапе банк сравнивает валюта биллинга и валюту вашего картсчета если она различается, происходит вторая конвертация.
Телеграм
Многим из нас, так или иначе, приходится сталкиваться с вопросом оплаты с помощью пластиковой карты за границей. Хотя, стоит начать с того, что пластиковые карты пользуются огромным спросом и популярностью среди трудоспособного населения, ведь с их помощью можно получить заемные средства банка, получать бонусы и поощрения от своих покупок, хранить средства и получать проценты на остаток, оплачивать товары, услуги, кредиты и многое другое. Сегодня, выезжая за границу, практически, каждый путешественник берет с собой банковскую карточку для оплаты всех своих расходов.
Также всем пользователям банковских карт известно, что в настоящее время лидером среди платежных систем является Visa и MasterCard. Наверняка каждый знает, что при оформлении какого-либо пластика в банке сотрудник всегда задает вопрос? Какую карту вы будете оформлять Виза или Мастеркард. Действительно, какую? На этот вопрос пользователь сможет ответить, зная все нюансы и особенности двух конкурирующих между собой платежных систем. Но все же главным остается вопрос, какими картами можно расплачиваться за границей? Попробуем на него ответить.
Чем отличается Visa и MasterCard
Прежде чем ответить на вопрос, какой картой выгоднее расплачиваться в Европе, рассмотрим тему двух мировых платежных систем, и чем они между собой различаются. Итак, платежная система Виза – это компания в Соединенных Штатах Америки, специализирующаяся на предоставление финансовых услуг, проведении платежных операций. Уже отсюда можно сделать вывод, что основная валюта платежных карт это доллар, при этом напомним, что единая валюта Европы – это евро.
MasterCard – это Национальная платежная система. Она также была создана в Америке в штате Калифорния еще в 1966 году. За долгие годы своего существования она объединила в себе более 20000 финансовых учреждений в более чем в 210 государствах направление деятельности компании – это эмиссия пластика под брендами MasterCard Maestro и Cirrus, осуществление электронных платежей и финансовое обслуживание частных корпоративных клиентов. Но все же основная валюта Мастеркард – это евро.
Обратите внимание, что условия обслуживания любой пластиковые карты определяют не только платежная система, которая, по сути, обслуживает транзакции по ней, но и банк эмитент платежной карты.
Чтобы понять, какой картой лучше расплачиваться в Европе, нужно разобраться во всех особенностях конвертации валют при совершении расходных операций в той или иной валюте. На самом деле оплата покупок за границей осуществляется при участии 3 валют – это валюта картсчета, валюты национальный платежные системы и валюта, в которой вы оплачиваете счет.
Если говорить простыми словами, то схема конвертации будет выглядеть следующим образом:
Обратите внимание, что конвертация валюты осуществляется по курсу платежной системы, причем на обработку каждого платежа отводится примерно трое суток, соответственно, курсы валют за этот период могут значительно измениться, и на момент списания средств вы можете обнаружить большую сумму, нежели была изначально.
Чтобы максимально точно понять систему оплаты покупок картой, рассмотрим простой пример. Например, вы совершили покупку в Германии на сумму 4 евро, оплата осуществлялось с карты Виза. Соответственно, сумма 4 евро сначала переводится в доллары, чтобы списать их с вашей карты. Но, постольку, поскольку у вас рублевый счет банк вынужден снова провести конвертацию валюты, то есть перевести ваши рубли в доллары. Отсюда уже можно сделать вывод, что в вашем случае конвертация валюты была осуществлена дважды.
Второй пример, в той же Германии или потратили с карты 4 евро, при этом ваша карта принадлежит мировой системе MasterCard. В данном случае на первом этапе конвертация осуществлена не была, по той причине, что валюта биллинга и валюта вашей покупки – это евро. В данном примере конвертация валюты была осуществлена один раз после обработки платежа вашим банком.
Отсюда можно сделать вывод, по какому курсу конвертируется валюта при оплате картой за границей, так конвертации валюты осуществляется по курсу платежной системы. Кстати, как у платежной системы Виза, так и у MasterCard есть официальный сайт, на котором размещена актуальная информация о курсах валют на определенное число. Правда, как всем известно, курс валют нестабилен, и может измениться буквально за один день.
Схема конвертации валюты
Обратите внимание, что при конвертации валюты банк и платежные системы взимают определенный комиссионный сбор, который колеблется от 1% от суммы и может достигать 5%.
Что лучше Виза или МастерКард
Таким образом, мы подошли к вопросу, какой картой лучше расплачиваться в Европе Visa или Mastercard. Из всего вышесказанного можно сделать вывод, что все же для оплаты покупок в странах Евросоюза больше подойдет карточка MasterCard, ведь, как говорилось ранее, ее основная валюта – это евро, соответственно, при оплате каких-либо товаров вы будете платить за конвертацию всего один раз. То есть только тогда, когда осуществляется перевод с рублевого счета в евро.
При этом, если вы возьмете с собой карту Виза, вы также успехом можете ей оплатить любые свои расходы, только при этом стоит учитывать, что при оплате одного товара сначала стоимость его будет переведена в доллары а потом по актуальному курсу доллары будут приведены в рубли и списаны с вашего рублевого картсчета.
Обратите внимание, что в странах Евросоюза выгодно расплачиваться картами мировой платежной системы MasterCard из-за отсутствия необходимости переплачивать дополнительную комиссию за конвертацию валют.
Какие карты принимают за границей
Справедливости ради стоит отметить, что за границей принимают карты различных мировых платежных систем и их довольно много. Несомненным лидером на рынке являются Виза и Мастеркард, кроме них, большие объемы рынка завоевали такие платежные системы, как American Express США, UnionPay Китай, JCB Япония и другие . Какие карты принимают в Европе вопрос довольно сложный, потому что, например, карты Visa, MasterCard и Американ Экспресс принимают практически во всем мире, платежная система UnionPay появились не так давно и только развивает зону обслуживания.
Совсем недавно, в 2015 году, в России появилась своя платежная система Мир, которая, наверняка, уже набрала сотни тысяч пользователей, которые в свою очередь, интересуются вопросом, принимают ли карты Мир за границей, на самом деле, география платежной системы пока не так развита. Однако, кредитно-финансовые организации уже запустили выпуск кобейджинговые карт, то есть пластик, который объединяет платежную систему Мир с другими международными платежными системами, например, Мир-JCB. Кроме того, уже подписано соглашение об эмиссии карт Мир-UnionPay и Мир-AmEx, которыми можно будет расплачиваться, в частности, в Европе.
Кобейджинговая карта Мир
Еще нужно отметить один нюанс, что не все платежные карты Виза и Mastercard подходит для оплаты товаров и услуг за пределами Российской Федерации, речь идет о пластике начального уровня Visa Electron и Mastercard Maestro. Несомненно, некоторые из них можно использовать за пределами Российской Федерации, если это условие регламентировано банком-эмитентом пластиковые карты. То есть, если вы являетесь обладателем карты Visa Electron или Мастеркард Маэстро, уточнить возможность их использования за границей можно непосредственно в том банке, который вам ее выдал. Технически такая возможность существует.
Какой пластик взять с собой в Европу
Итак, обращаясь в банк для оформления пластиковой карты, перед каждым потенциальным пользователем встает вопрос, какой именно пластик нужно оформить, чтобы максимально выгодно оплачивать покупки в иностранной валюте. Как мы определили выше, наиболее выгодным вариантом является Мастеркард, за границей, точнее в Европе, вы будете экономить на двойной конвертации валюты из рублей в доллары, а затем в евро (напомним, такая система работает для карт Виза).
Далее, пользователю нужно определиться непосредственно с классом пластика и банком-эмитентом. Что касается выбора банка, то здесь пользователю придется потратить много времени для того, чтобы определить какая именно кредитно-финансовая организация готова предложить наиболее выгодные условия обслуживания. Здесь стоит только отметить, что пользователю нужно обратить внимание на стоимость годового обслуживания пластика, кредитный лимит, если речь идет об оформлении кредитной карты, валюту счета и дополнительные возможности в виде кэшбэка, процентов на остаток и многое другое.
Кстати, стоит отметить тот факт, что банки вместе с пластиковой картой могут предложить дополнительные услуги для путешественников, например, страховка, доступ в VIP-зону аэропорта, и другие. Но, как правило, за дополнительные услуги придется заплатить высокую плату годового обслуживания постольку, поскольку они доступны для платиновых карт высокого уровня.
Обратить внимание, особенно на тот факт, что банки взимают свою комиссию при конвертации валюты, которая колеблется в пределах 0,5-1,5% от суммы покупок.
Какой счет открыть в банке
Наконец, последний вопрос – это открытие банковского счета. Ни для кого не секрет, что сегодня банки предлагают открыть счет как в рублях, так и в иностранной валюте. Например, в Сбербанке вы можете открыть текущий счет в долларах, евро или рублях. При этом к каждому счету можно привязать пластиковую карту. Если данный вариант вам не подходит, то вы можете выбрать карту в иностранной валюте, такую возможность также предлагают практически каждый коммерческий банк.
То есть, вам достаточно обратиться в банк с документами и открыть счет в любой валюте, которой вы планируете расплачиваться в ближайшем будущем. Например, если вы собрались ехать в страны Евросоюза, то вы можете открыть любую дебетовую карту в евро. Кстати, что касается кредитной карты, то вопрос индивидуальный, если вы хотите получить кредитный лимит в иностранной валюте, то вам нужно выбирать специализированное предложение, то есть банк, который готов предоставить кредит в евро.
После того как вы получили пластиковую карту, вам нужно пополнить счет. Кстати, для этого необязательно иметь при себе иностранную валюту, вам достаточно обратиться в банк к оператору и пополнить счет в рублях. Но на счет карты будут зачислены евро, причем в данном случае, конвертация будет осуществляться по текущему курсу банка.
Обратите внимание, если расплачиваться за границей картой с текущим счетом в иностранной валюте, то в данном случае в конвертации необходимости нет, а, значит, вы сможете сэкономить на комиссионных сборах.
Как видно многие карты действуют за границей, если быть точнее, то в странах Евросоюза к оплате принимают пластик от различных платежных систем. Разница лишь состоит в выгоде самого владельца, то есть он может оплачивать свои расходы и не платить при этом проценты и курсовую разницу, а, наоборот, получать скидки и привилегии от банка и платежной системы либо переплачивать проценты за конвертацию.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации