
Какие взносы относятся к страховым взносам. Отчисления на социальное страхование
После налогов. С начала этого года практически все полномочия перешли к налоговикам. Теперь они контролируют отчисления и взыскание долгов по страховым взносам, а также отчетность сдаваемую предпринимателями и юридическими лицами. Все эти изменения прописаны в новой, 34 главе Налогового кодекса, в то время как Закон о страховых взносах №212-ФЗ канул в лету.
Что стало причиной?
До 2010 года ФНС уже принимала страховые платежи. Это был единый взнос под названием ЕСН - единый Но его по какой-то причине сменили страховые платежи, которые перешли под юрисдикцию ФОМС, ПФР и ФСС. Передача полномочий по уплате взносов и их учету налоговикам была следствием выполнения указа президента, требовавшего укрепить платежную дисциплину. Документ, в свою очередь, появился после обнаружения низкой собираемости платежей, идущих на страхование индивидуальных предпринимателей и наемных работников.
В докладе главе нашей страны были представлены задолженности по различным бюджетным платежам. Но хуже всего дела обстояли с пенсионными сборами: долг превышает 200 млрд рублей. Взносы на «травматизм» и несчастные случаи оставили за Фондом социального страхования, потому как он с возложенными на него функциями справляется значительно лучше Пенсионного фонда.
Что изменилось?
Под контроль налоговой службы перешли страховые фонды медицинского страхования, пенсионного и на случай материнства или временной нетрудоспособности. Были внесены поправки в бланки и формы отчетности и сроки ее сдачи, конкретизировано право на применение понижающих тарифов и пополнен перечень критериев, которым нужно соответствовать.
А также изменился момент утери права на тариф, уменьшающий страховой взнос: теперь это происходит с начала календарного года, то есть «задним числом».
Что осталось прежним?
Контроль над расчетом и уплатой страховых взносов по несчастным случаям и травматизму в процессе производства оставили за Фондом соцстраха. Процедура начисления страховых взносов и процент от зарплаты тоже не изменились. Отчетные периоды также сохранились (первый квартал, шесть и девять месяцев), как и годовой расчетный период с размерами пониженных тарифов. Еще процент страхового взноса в ПФР остался на уровне прошлого года: 22%, а в случае превышения базового лимита - 10%
Какие процентные ставки существуют?
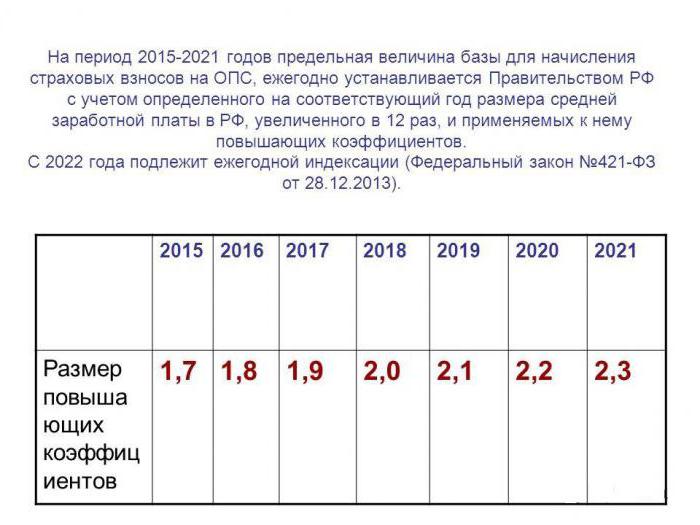
В законодательстве прописано несколько разновидностей страховых платежей, предусмотренных к уплате той или иной категорией налогоплательщиков. Проценты страховых взносов определяются их типом и характеристиками бизнесмена. Это может быть его статус, вид деятельности, регион ведения бизнеса и прочее.
- Обычные.
- Нулевые.
- Пониженные.
- Дополнительные.
Обычная процентная ставка
Она применяется в стандартной своей величине, если нет оснований применять понижающие коэффициенты, предусмотренные ст. 427 Налогового кодекса (или иными положениями). Рассмотрим, сколько процентов страховых взносов берется с работодателя:
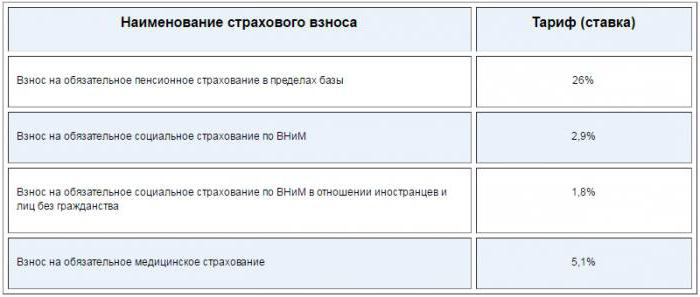
- По взносам в Пенсионный фонд на заработную плату, не превышающую расчетный максимум, - 22 %.
- По взносам сверх максимальной базовой ставки - 10 %.
- По взносам в Фонд соцстраха за работников с российским гражданством - 2,9 % (при максимуме - 755 000 рублей), за иностранных резидентов - 1,8 %.
- По взносам в Фонд медицинского страхования - 5,1 %.
В 2017 году верхний предел страховой базы составляет 876 000 рублей. Величина страховых взносов для предпринимателя без наемных работников рассчитывается так:
ПЗС = ПЗС (ПФР) + ПЗС (ФФОМС), где:
- ПЗС (ПФР) - платежи ИП в Пенсионный фонд за себя;
- ПЗС (ФФОМС) - те же платежи, только в Фонд соцстраха.
Первые определяются так:
ПЗС (ПФР) = МРОТ × 12 × 0,26 + (В - 300) × 0,01, где:
- МРОТ - 7 800 рублей (с 1 июля текущего года);
- (В-300) - годовая выручка предпринимателя, превышающая максимум в 300 000 рублей.
Взносы в Фонд страхования рассчитываются следующим образом:
ПЗС (ФФОМС) = МРОТ × 12 × 0,051.
В этом случае максимальную величину платежей за себя в ПФР определяют так:
ВЗС (ПФР) = 8 × МРОТ × 12 × 0,26.
Здесь нужно напомнить, что предприниматели не обязаны оплачивать свое обязательное страхование. В итоге получаются суммы процентов страховых взносов, которые мы представили в таблице ниже.
Пониженная ставка
На применение имеют право налогоплательщики, достигшие максимального базового предела для начисления и прописанные в пунктах 4-10 статьи 427 Налогового кодекса. Однако последняя категория налогоплательщиков, будь то юридическое или физическое лицо, в случае несоблюдения условий НК РФ утрачивает право на использование пониженной ставки по страховым взносам в ФФОМС, ПФР, и ФСС.
Согласно законодательству они разделяются на группы:
- Льготные с дифференциацией по годам.
- Льготные недифференцированные.
- Льготные в комбинации с нулевыми.
Льготные с дифференциацией по годам
Проценты по страховым взносам для наглядности сведем в таблицу.
Эти ставки при соблюдении условий, прописанных в ст. 427 НК, обязательны для:
- Организаций, внедряющих интеллектуальные разработки.
- Хозяйств, выплачивающих заработную плату сотрудникам, работающим в особо выделенных экономических зонах (технико-внедренческих или производственно-промышленных).
Льготные недифференцированные
Какой процент страховых взносов относится к этой группе? Год от года не изменяются ставки для:
- Взносов на ОПС (8 %).
- Взносов на ОСС (2 %, для иностранцев - 1,8 %).
- Взносов на ОМС (4 %).

Они будут действовать до 2023 года для организаций, ведущих деятельность в сфере IT на всей территории страны, за исключением ОЭЗ или СЭЗ (особых или свободных экономических зон). Проценты по страховым взносам в СЭЗ Крыма, Севастополя и порту Владивостока закреплены следующие:
- Ставка на ОПС - 6 %.
- Ставка на ОСС - 1,5 %.
- Ставка на ОМС - 0,1 %.
Льготные в комбинации с нулевыми
Опция при соблюдении норм ст. 427 Налогового кодекса действует только для:
- Предпринимателей на ПСН (кроме видов деятельности, прописанных в подпунктах 19, 45-48 пункта 2 статьи 346.43 НК РФ).
- Организаций, работающих на УСН в сфере оказания услуг и производства товаров, прописанных в подп. 5 пункта 1 статьи 427 Налогового кодекса РФ.
- Благотворительных фирм и НКО.
- Фармацевтических компаний, применяющих ЕНВД.
Действующие ставки:
- На ОПС - 20 %.
- На ОСС и ОМС - нулевая.
Для резидентов «Сколково» - 14 % при нулевом проценте уплаты страховых взносов на ОСС и ОМС.
Дополнительные процентные ставки
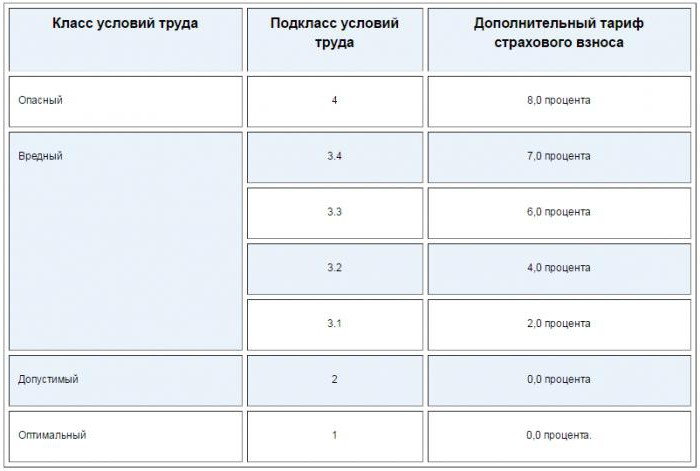
Согласно статье 428 НК РФ, применять их, рассчитывая взносы на ОПС, должны работодатели на вредных (ставка - 9 %) и тяжелых (ставка - 6 %) производствах. При этом специальная оценка рабочего места не проводится. Вредность и тяжесть определяется по нормам законодательства. Если экспертиза прошла и документально доказана нестандартность рабочего места подкласса не ниже 3,1, то работодатель обязан платить дополнительные взносы, которые рассчитываются согласно ставкам этих подклассов. Так, например, за вредные условия труда страховой взнос составляет 2 %, а за опасные - 4.
Дополнительные ставки применяют и организации, которые предоставляют рабочие места:
- для членов экипажей вертолетов и самолетов (взносы на ОСС для них установлены в пределах 14 %);
- в сфере угольно-добывающей промышленности (взносы составляют - 6,7 %).
В обоих случаях платежи переводятся в ФНС России по линии начислений дополнительного социального страхования.
Право на нулевые ставки
Вплоть до 2027 года этой льготой пользуются организации-работодатели для судовых экипажей, зарегистрированных в Российском международном реестре. Это не касается танкеров, перевозящих или хранящих сырую нефть или продукты из нее в портах нашей страны. Также взносы за себя могут не платить предприниматели:
- Призванные на срочную службу в вооруженные силы РФ.
- Ухаживающие за ребенком до полутора лет (в сумме не более шести лет).
- Проживающие с супругом, работающем в деловом или дипломатическом представительстве России за границей (не более пяти лет подряд).
- Ухаживающие за инвалидом I группы, ребенком-инвалидом, гражданином старше 80 лет.
Страховые взносы индивидуальных предпринимателей
Нововведения этого года не коснулись алгоритма расчета платежей в различные фонды ИП за себя. Все так же необходимо перечислять взносы в фиксированном размере в ФФОМС и ПФР. Если годовой доход превысил 300 000 рублей, в Пенсионный фонд предприниматель обязан уплатить дополнительную сумму в размере 1 % от полученного сверх лимита дохода.
То есть ни суммы, ни учет страховых взносов для не изменились, за исключением конечного контрагента. Теперь это Федеральная Налоговая служба.
Страховые взносы с процентов по займу
Договор займа совершается в гражданско-правовом поле и регулируется Гражданским кодексом РФ. Выплаты по такому договору могут включаться в базу по страховым взносам, только если предметом соглашения будут выступать оказание услуг или выполнение работ. То есть указанные проценты не являются вознаграждением, поэтому с них не будут взиматься страховые взносы ни на обязательное медицинское или пенсионное страхование, ни на социальное страхование от профзаболеваний и несчастных случаев на рабочем месте.
Работник не получает всю заработную плату целиком. Ее часть направляется на осуществление отчислений в фонды и оплату налогов. Весь перечень выплат зафиксирован в действующем законодательстве.
Дорогие читатели! Статья рассказывает о типовых способах решения юридических вопросов, но каждый случай индивидуален. Если вы хотите узнать, как решить именно Вашу проблему - обращайтесь к консультанту:
ЗАЯВКИ И ЗВОНКИ ПРИНИМАЮТСЯ КРУГЛОСУТОЧНО и БЕЗ ВЫХОДНЫХ ДНЕЙ .
Это быстро и БЕСПЛАТНО !
Работодатель не может нарушать правила и взимать отчисления с зарплаты сверх меры. Чтобы точно знать, на какие цели направляются списанные денежные средства, и какая сумма является максимальной, стоит ознакомиться с актуальной информацией по теме.
Общие сведения
Перед тем, как разбираться, в какие фонды идут отчисления с зарплаты, стоит выяснить, что представляют собой выплата в пользу работника с юридической точки зрения.
Заработная плата — это вознаграждение, которое работодатель предоставляет сотруднику за осуществление трудовой деятельности.
Оно может быть выдано в натуральном виде. Однако в большинстве случаев организация предоставляет сотруднику денежную выплату.
В состав заработной платы могут входить:
- оклад;
- стимулирующие выплаты;
- иные перечисления, закрепленные в действующем законодательстве.
Работодатель обязан соблюдать .
Чтобы выяснить все нюансы процесса и узнать размер отчислений, стоит подробно ознакомиться с особенностями каждой из выполняемых процедур.
В какие фонды идут?
Перечень фондов, в которые должны осуществляться отчисления, четко закреплен действующим законодательством.
Удерживая часть заработной платы работника, работодатель обязан направить полученные денежные средства для осуществления выплат в:
- ФОМС.
Отчисления необходимы для того, чтобы государственные органы могли обеспечивать реализацию конституционных прав гражданина на охрану здоровья, пенсионное обеспечение, социальное страхование и медицинскую помощь.
Пенсионные
Согласно правилам, работодатель обязан направить в Пенсионный фонд РФ 22% от всей начисленной заработной платы работника.
Это большая финансовая нагрузка. Однако, благодаря отчислению, сотрудник сможет рассчитывать на достойную пенсию в будущем.
Статистика показывает, что ряд организаций стремится уменьшить официальный размер заработной платы, чтобы не осуществлять отчисления в различные фонды. Подобные компании могут сулить работнику существенное увеличение фактической выплаты. Однако эксперты советуют не сотрудничать с такими организациями.
Подобное поведение существенно уменьшит размер пенсии в будущем.
В налоговую
С заработной платы работника оплачивается . Он является основной разновидностью платежа и взимается с заработной платы каждого специалиста.
Начисление налога осуществляется в момент начисления дохода. Уплата происходит, когда лицо получает зарплату.
Размер удержания НДФЛ составляет 13% от заработка. Согласно , сотрудник может воспользоваться налоговыми вычетами. Они бывают стандартные или социальные.
Первая разновидность вычета предоставляется, если сотрудника имеется ребёнок. За первого отпрыска начисляется 1400 руб., а за последующих малышей или детей с ограниченными возможностями — 3000 руб.
Это значит, что на эту сумму может быть уменьшен размер налоговой базы, с которой взимаются отчисления в пользу государства.
Другие
Кроме основных отчислений, с заработной платы взимаются денежные средства, направляемые в ФСС и ФОМС.
В фонд обязательного медицинского страхования отчисляется 5,1% зарплаты.
При этом существует предельная сумма. Если она будет достигнута, произойдет снижение ставки до 10%. Размер отчислений в Фонд социального страхования составляет 2,9%. Сумма направляются на ФОТ.
В некоторых компаниях устанавливаются дополнительные выплаты. Так. ряд организаций просят работников осуществлять взносы на страхование от болезней и несчастных случаев.
Величину отчислений устанавливает организация. Размер выплаты варьируется от 0,2 до 8,5%.
Какой процент?
Размер отчислений с заработной платы может существенно меняться в зависимости от того, куда будут направлены денежные средства.
На сегодняшний день с суммы, предоставленной в качестве оплаты труда, должны быть выполнены следующие отчисления:
- 22% в счет начисления будущей пенсии;
- 13% в счёт оплаты налога на доход физических лиц;
- 5,1% в Фонд обязательного медицинского страхования;
- 2,9% в Фонд социального страхования;
- от 0,2 до 8,5% на страхование от несчастных случаев, которые могут возникнуть на производстве (точная сумма зависит от класса риска, в который входят профессия и должность работника).
Порядок расчета
Не все отчисления взимаются с работника. Уплату части из них берёт на себя работодатель.
Согласно правилам, с заработной платы сотрудника можно удержать только 13%, взимаемых в качестве подоходного налога. Остальная сумма берется из фонда заработной платы. Работодатель должен заложить его заранее.
Допустим, работник получает 10000 руб. В дополнение к этой сумме работодатель обязан заплатить минимум 3200 руб. в фонды и в пользу государства.
Это сумма складывается из следующих отчислений:
- 2200 руб. в ПФР;
- 310 руб. в ФСС;
- 510 руб. в ФОМС.
По этой причине работодателю придется вложить в ФОТ не 10000 руб., а 13200 руб. Для компании эта цифра и будет являться доходом работника.
Исходя из вышесказанного, в 2019 году работодатель обязан заложить в ФОТ минимум дополнительных 30% для осуществления отчислений во внебюджетные государственные организации.
В ряде стран действует другой способ осуществления расчета. Компания предоставляет работнику всю заработанную им за установленный период сумму, а также квитанцию с зафиксированными в ней выплатами, которые предстоит осуществить в различные фонды. Гражданин самостоятельно погашает налоги и текущие взносы.
Действующим законодательством установлены обязательные страховые платежи в различные фонды – пенсионный, социального и медицинского страхования. Это непреложная обязанность для всех компаний и предпринимателей. Иными словами, взносы уплачивают все – и ИП без нанятого персонала, и ООО со средними доходами, и огромная корпорация с немалым штатом сотрудников. Кроме того, даже по каким-то причинам не функционирующие организации, т. е. не получающие доход, но не заявившие о прекращении своей деятельности в официальном порядке, также производят эти платежи. Расчет сумм страховых взносов осуществляется в различных предприятиях по-разному, все зависит от многих причин: статуса предприятия, организационных особенностей и других условий. Попробуем разобраться в тонкостях начислений для разных категорий организаций, работников и узнаем порядок расчета страховых взносов для предприятий разных форм собственности.
Чем отличаются налоги работодателя и его сотрудников?
Сначала рассмотрим отличия в уплате налогов персоналом и работодателем, поскольку их часто путают, хотя понятия эти полярно противоположные. Расчет страховых взносов осуществляется на основе размера оплаты труда. Нельзя смешивать такие разные понятия, как платежи работодателя и сотрудника. Работник уплачивает НДФЛ с суммы начисленной ему лично зарплаты, а работодатель платит 30% от размера всего фонда зарплаты персонала в различные фонды. Кстати, выступая налоговым агентом, компания или ИП удерживает и перечисляет в бюджет полную сумму НДФЛ с ее работников. Такова разница между налогами, которые уплачивают наемные работники и руководители предприятий.
Страховые взносы: что это такое?
Взносы, уплачиваемые работодателем в социальные фонды, называются страховыми, или социальными отчислениями. Все платежи в них рассчитываются и перечисляются помесячно в установленные законодательным порядком сроки.  Подавляющая часть населения России является нанятыми работниками разных предприятий. Для компаний, находящихся на традиционной системе налогообложения, база для расчета страховых взносов строится исключительно на сумме начисленной им зарплаты и связанных с нею выплат, например премий или доплат за работу в праздничные и выходные дни, классность, территориальный коэффициент и др. Выплаты, характеризующиеся как социальные, в расчетную базу не входят. К ним относятся:
- материальные компенсации;
- помощь от компании для восстановления здоровья или приобретения лекарственных средств на основании коллективного договора или отраслевых тарифных соглашений;
- пособия, начисленные при увольнении сотрудников, вызванном сокращением производства и ликвидацией рабочих мест;
- затраты на командировки, носящие производственный характер, но не имеющие отношения к начислению заработной платы.
Итак, все начисления производятся на сумму начисленной зарплаты. Узнаем, в какие фонды перечисляют взносы предприятия, применяющие ОСНО, их размеры и особенности расчета, а также для каких компаний и в каких случаях применяются сниженные тарифы.
ФСС
Один из важнейших социальных фондов, куда отчисляются страховые взносы – ФСС. Он работает в двух направлениях: контролирует и оплачивает пособия по временной нетрудоспособности и возмещает ущерб, вызванный полученными производственными травмами.  В связи с этим взносы в ФСС исчисляются по следующим тарифам:
▪ 1-й – по временной потере трудоспособности и материнству – 2,9 % от зарплаты работников. На 2015 год установлен предельный уровень оплаты труда, с которого насчитываются взносы, в сумме 670 тыс. руб. На полученный свыше этого уровня доход тариф не начисляется.
▪ 2-й – страхование от производственных несчастных случаев. Величина взноса варьируется от 0,2% до 8,5 % и соответствует одному из 32 классов риска на производстве, законодательно установленных для компаний различной степени производственного травматизма. Для этого вида страхования не существует размера предельной базы, отчисления с заработной платы производятся независимо от суммы дохода по установленному для каждого предприятия классу риска. Только для бюджетных предприятий профессиональный риск ограничен первым классом.
ФФОМС
Отчисления по медицинскому страхованию составляют в 2015 году 5,1% от суммы оплаты труда. Максимальный уровень зарплаты, свыше которого взносы не насчитываются, равен 624 тыс. рублей.
ПФР
Для предприятий, работающих на общих основаниях, взносы составляют 22 %. Предельный доход для их начисления в текущем году равен 711 тыс. руб. В отличие от остальных фондов, в ПФР на суммы, превышающие норматив, отчисления производятся в размере 10 %. Но распределяются они уже не на отдельный счет работника, а на общий, консолидированный счет. В представленной таблице указаны размеры отчислений и предельные уровни дохода, на который они начисляются, для предприятий, применяющих ОСНО.
1. Пример расчета страховых взносов
Сотруднику предприятия за январь начислена зарплата – 68 тыс. руб. В нее входят выплаты:
- оклад - 40 000 руб.;
- отпускные - 15 000 руб.;
- оплачен больничный лист - 13 000 руб.
Всего начислено: 68 000 руб.
Оплата листа нетрудоспособности не входят в базу для расчета, понижая сумму дохода для начисления взносов.
68 – 13 = 55 тыс. руб.
Начислено взносов за январь:
в ПФР:
55 000 * 22% = 12 100 руб.
в ФСС:
55 000 * 2,9% = 1595 руб.
В ФСС (от несч. сл.):
55 000 * 0,2% = 110 руб.
в ФФОМС:
55 000 * 5,1% = 2805 руб.
Всего начислено взносов за месяц - 16 610 руб.
Продолжим пример:
Зарплата этого сотрудника за 10 месяцев года составила 856 000 рублей. Размер начисленных за это время взносов:
В ПФР:
711 000 * 22% + (856 000 – 711 000) * 10% = 156 420 + 31 900 = 188 320 руб.
в ФСС:
670 000 * 2,9% = 19 430 руб.
ФСС (от несч/сл.):
856 000 * 0,2% = 1712 руб.
ФФОМС:
624 000 * 5,1% = 31 824 руб.
Начислено за 10 месяцев - 241 286 руб.
Страховые взносы: расчет для ИП
Часто предприниматели, организуя собственный бизнес, работают в единственном числе, не набирая штат персонала. Сам себе ИП зарплату не платит, он получает доход от предпринимательской деятельности. К этой категории относится и так называемое самозанятое население - частнопрактикующие юристы, врачи и другие специалисты, организовавшие собственный бизнес.
Для таких предпринимателей законодательно утвержден особый порядок начисления подобных платежей – фиксированные (обязательные) страховые взносы.
Осуществляется расчет обязательных страховых взносов исходя из размера МРОТ, индексирующегося ежегодно. Поэтому с каждым годом увеличивается и сумма фиксированных взносов, не считая эксперимента законодателей в 2013 году, когда за основу для расчета отчислений брали не один МРОТ, а два.
Эта сумма четко определена и рассчитывается как произведение 12-кратного МРОТ на тарифы, установленные для ПФР в размере 26 % и ФФОМС - 5,1%:
В текущем году обязательный взнос составил 18 610,80 руб. и 3650,58 руб. соответственно. Всего подлежит перечислению за год 22 261,38 руб.
Расчет страховых взносов в ФСС индивидуальные предприниматели не делают, поскольку для них не предусмотрены расчеты с фондом ни по оплате листов нетрудоспособности, ни по производственным травмам.
Законодательно установлена предельная планка получения дохода для возможности уплаты отчислений в фиксированной сумме – 300 тыс. руб. Превышение этого уровня доходов потребует доначисления размера взносов: на сумму, полученную сверх этого норматива, начисляется 1 %. Такое правило действует только для начисления взносов в ПФР. Оно не относится к отчислениям в ФФОМС. На размер взноса в этот фонд не влияет сумма доходов, он стабилен.
Порядок перечисления и расчет страховых взносов в ПФР предпринимателями
Алгоритм расчетов с пенсионным фондом следующий:
До окончания текущего года в обязательном порядке уплачивается фиксированный взнос. Это обязанность всех предпринимателей. Как уже упоминалось, при уплате этого взноса не играет роли ни финансовый результат деятельности, ни режим налогообложения, ни размеры дохода, ни его полное отсутствие. Этот взнос уплачивается, поскольку является обязательным.
До 1 апреля будущего года перечисляется полученная расчетным путем часть взносов – 1% от размера дохода, превысившего трехсоттысячный предел.
3. Рассмотрим пример расчета страховых взносов для ИП, работающего без персонала:
Годовой доход практикующего врача составил 278 тыс. руб. Составим расчет страховых взносов:
в ПФР = 5965 * 12 * 26 % = 18 610,80 руб.
в ФФОМС= 5965 * 12 * 5,1% = 3650,58 руб.
Платежи осуществляются одинаковыми долями поквартально или сразу полной суммой. Главное, чтобы они были внесены до конца года.
4. Рассмотрим следующий пример:
Доход ИП за год – 2 560 000 руб.
Взнос в ПФР = 18 610,80 + 1 % * (2 560 000 – 300 000)= 18 610,80 + 22600 = 41 210,80 руб.
В ФФОМС – 3650,58 руб.
Важно! Фиксированная сумма 22 261,38 руб. должна быть перечислена до конца налогового года, взнос с разницы 18 949,42 руб. уплачивается до 1 апреля.
Предельная сумма взноса в текущем году - 148 886,40 руб. Рассчитывается она по формуле: 8-кратный размер МРОТ за год, помноженный на установленный тариф ПФР.
Особенности расчета взносов ИП: как правильно рассчитать размер дохода ИП
Расчет страховых взносов ИП изменен радикально. И если раньше все расчеты строились на размере прибыли, сегодня за основу для их начисления берется размер полученного дохода. И следует различать эти понятия, поскольку неправильно подсчитанная сумма дохода и, следовательно, платежа может повлечь наложение штрафных санкций.

При совмещении нескольких налоговых режимов доходы от деятельности на каждом из них должны суммироваться. Если доход предпринимателя за год - не больше 300 тыс. рублей или отсутствует, то ИП обязан перечислить лишь фиксированный взнос.
Применение пониженных тарифов: кто может рассчитывать на льготы?
Российским законодательством регламентирована возможность применения сниженных тарифов для некоторых категорий предприятий-работодателей. Величины этих тарифов различны для разных компаний и зависят от деятельности, которой они занимаются. Размеры тарифов перечислены в 1-й части ст. 58 З-на № 212-ФЗ. Это весьма пространный реестр, который вмещает целый ряд плательщиков, имеющих право использования льгот. В таблице представлен список предприятий, деятельность которых позволяет применять льготные тарифы при расчете социальных отчислений.
| Компании, имеющие право на применение льготных тарифов | ПФР | ФСС | ФФОМ |
| Предприятия, работающие на ЕСХН, сельхозпроизводители, общественные представительства инвалидов | 21 | 2,4 | 3,7 |
| Партнерства, организованные бюджетными, некоммерческими учреждениями, IT-компании, др. | 8 | 4 | 2 |
| Компании и ИП, работающие на патенте и УСН по видам деятельности, перечисленным в законе, предприниматели-фармацевты на ЕНВД, некоммерческие организации на УСН, предприятия, работающие в сфере социального обеспечения, разработок НИОКР, здравоохранения, культуры, благотворительного направления | 20 | 0 | 0 |
| Предприятия-участники проекта "Сколково" | 14 | 0 | 0 |
В пункте 8, ч. 1 ст. 58 опубликован список видов деятельности, по которым установлено применение льготных тарифов. Организациям и ИП, работающим с любым из них, дано право не насчитывать отчисления по социальному и медицинскому страхованию, а для взносов в ПФР установлена ставка 20%. Предельный доход для расчета отчислений – 711 тыс. руб. На полученные доходы, сверх этого размера, взносы не насчитываются. Законодателями установлены и некие ограничительные барьеры, которые должны быть применены для реализации предприятиями права на использование льготных тарифов.
Рассмотрим расчет страховых взносов по льготным тарифам на нескольких следующих примерах.
1. С годового дохода работника предприятия – сельхозтоваропроизводителя, имеющего право на льготный расчет в сумме 264 000 руб. отчисления составили:
В ПФР:
264 000 * 21% = 55 440 руб.
в ФСС:
264 000 * 2,4% = 6336 руб.
В ФФОМС:
264 000 * 3,7% = 9768 руб.
Итого: 71 544 руб.
2. С зарплаты работника предприятия сферы соцобеспечения, ведущего деятельность, подпадающую под применение льгот в сумме 210000 руб., должны быть насчитаны взносы:
В ПФР:
210 000 * 20% = 40 500 руб.
Итого: 40 500 руб.
3. С годового дохода сотрудника IT-компании в сумме 547 000 руб. сделаны отчисления:
В ПФР:
547 000 * 8% = 43 760 руб.
в ФСС:
547 000 * 4% = 21 880 руб.
В ФФОМС:
547 000 * 2% = 10 940 руб.
Итого: 76 580 руб.
Еще одно нововведение с начала текущего года – суммы взносов при уплате не округляются до рублей, как было принято раньше, а насчитываются и уплачиваются в рублях и копейках, не создавая при расчетах с фондами мизерных переплат.
Учет расчетов по страховым взносам: начисление, проводки, особенности
Начисление страховых взносов осуществляется предприятиями-работодателями в том же месяце, за который начисляется зарплата. Важно! Начисление-расчет страховых взносов на отпускные производится сразу же при расчете отпускных, причем на всю сумму, независимо от продолжительности периода отпуска. Зачастую начинается он в одном месяце, а заканчивается в другом. Тем не менее расчет по начисленным страховым взносам производится на всю сумму сразу.
Бухгалтерский учет страховых взносов осуществляется на счете № 69 «Расчеты по социальному страхованию» и его субсчетах для отдельного выделения видов отчислений и фондов. Корреспондируется он со счетами учета затрат производства, сумма начисленных взносов отражается по кредиту 69-го счета :
Д-т 20 (23, 26, 44 …) К-т 69 - начислены взносы в ПФР, ФСС и ФФОМС на соответствующие субсчета, утвержденные в компании.
Уплаченные взносы дебетуют субсчета 69 и отражаются в кредите счета 51 «Расчетный счет», подтверждая произведенный платеж и расчет по уплаченным страховым взносам.
Особенности применения льгот при уплате взносов для «упрощенцев»
Законодательно установлена возможность уменьшения налогооблагаемой базы предприятий, применяющих спецрежимы. Уплаченные страховые взносы в полном объеме рассчитанной суммы уменьшают базу по начисленному налогу, предусмотренному спецрежимом, в следующих случаях:
ИП применяет УСН и/или ЕНВД и функционирует без нанятого персонала;
Компания работает на упрощенном режиме «Доходы за минусом расходов».
1/2 суммы отчислений уменьшает базу для расчета налога, когда применяются следующие режимы:
УСН «Доходы * 6%»;
Обладателям патентов страховые взносы не уменьшают их стоимость.
Надо отметить, что право на применение указанных льгот осуществимо только в том периоде, за который начисляется налог, и уменьшена база может быть исключительно на сумму уплаченных (не начисленных!) в этом же отчетном периоде взносов.
Штрафные санкции
Страховые взносы, расчет по которым произведен, должны быть уплачены в фонды в установленные сроки. По закону при несвоевременном перечислении ежемесячных платежей контролирующие ведомства вправе предъявить организации пени за каждый день просрочки.
Неустойки, не предусмотренные законодательно, не могут быть применены в качестве санкций, но штрафы бывают весьма внушительными. Существует немало причин, которые могут вызвать неудовольствие внебюджетных фондов. Они вправе оштрафовать компанию за несвоевременную регистрацию в фондах либо за опоздание с предоставлением отчетности по взносам, а также за использование бланков неустановленной формы. Это далеко не полный перечень нарушений, внебюджетный фонд располагает немалой властью и лучше заранее готовить и представлять все необходимые отчетные формы, чтобы иметь возможность что-либо изменить и вовремя отчитаться.
Страховые пенсионные взносы, на основе которых формируется пенсионный бюджет , уплачиваются работодателями в процентном отношении к заработной плате работника, но при этом не вычитаются из нее, а являются отдельной статьей расходов страховщика.
Обязательный порядок уплаты взносов в Пенсионный фонд определен требованиями Федерального закона № 212 от 24 июля 2009 года . Контролирующие функции за своевременностью положенных по закону перечислений, в соответствии с условиями, которые изложены в статье 3 данного закона, возлагаются на органы ПФР.
На граждан, ведущих индивидуальную предпринимательскую деятельность, занимающихся различными видами частных практик в медицинской, юридической, консалтинговой или иной сферах или производящих какие-либо выплаты и вознаграждения в соответствии с содержанием заключенных договоров гражданско-правового характера, также возложена, в соответствии со статьей 5 ФЗ № 212, обязанность осуществления страховых отчислений в ПФР.
Тарифы страховых взносов в ПФР
Размер пенсионных отчислений в пользу ПФР, определяется условиями, изложенными в статьях 14–17 Закона № 212 от 24.07.2009 г. и статьях и 31.1 ФЗ №167 «Об обязательном пенсионном страховании в РФ» .
Основной тариф пенсионных взносов составляет 22 % . В случае, превышения величины базы для начисления взносов тариф увеличивается еще на 10% . На 2018 год установлена предельная величина базы в размере 1 021 000 рублей .
В случае, если плательщик одновременно является индивидуальным предпринимателем и работодателем, то страховые взносы им выплачиваются отдельно по каждому из оснований .
Отчисления в Пенсионный фонд за работника в 2018 году
В зависимости от плательщиков устанавливаются и различные тарифы уплаты страховых взносов на обязательное пенсионное страхование , представленные в таблице ниже.
| Категории плательщиков | Тариф в 2018 году |
|---|---|
| Плательщики, применяющие основной тариф | 22% + 10% |
| Организации и ИП, применяющие УСН (включая благотворительные); осуществляющие деятельность в сфере социального обслуживания, научных исследований, образования, культуры и искусства, спорта, здравоохранения, а также имеющие лицензию на фармацевтическую деятельность | 20% |
| Организации, выплачивающие зарплату экипажам судов, за исключением нефтяных танкеров | 0% |
| Субъекты хозяйственной деятельности, созданные бюджетными и автономными научными организациями | 8% |
| Резиденты ОЭЗ, организации и ИП, осуществляющие туристско-рекреационную деятельность | 8% |
| Организации, работающие в сфере информационных технологий | 8% |
| Участники проекта «Сколково» | 14% |
| Участники свободной экономической зоны на территории Крыма и Севастополя | 6% |
| Имеющие статус резидентов ТОР | 6% |
| Резиденты свободного порта «Владивосток» | 6% |
Страховые взносы для ИП в 2018 году
Порядок и размер уплаты пенсионных взносов до 2018 года регулировался положениями закона от 24 июля 2009 года N 212-ФЗ, однако с начала 2017 года управление страховыми платежами перешло Федеральной Налоговой службе, в следствии чего изменился порядок расчета суммы отчислений.
- До 2018 года индивидуальные предприниматели независимо от наличия наемных работников, должны перечислить взнос, рассчитывающийся исходя из 26% от размера МРОТ, установленного на начало финансового года, по следующей формуле: МРОТ × 0,26 × 12.
- С 2018 года размер страхового платежа перестал зависеть от МРОТ - его сделали фиксированной величиной, устанавливаемой Налоговым кодексом РФ.
В 2018 году сумма страхового взноса для самозанятых граждан составляет 26545 рублей . На следующие периоды установлен: на 2019 год - 29354 рубля, на 2020 год - 32448 рублей.
Помимо фиксированного платежа, предприниматель обязан до 1 апреля 2019 года произвести перечисление в Пенсионный фонд еще одного взноса в размере 1% с доходов за 2018 год, которые превышают сумму 300 тыс. рублей.
В случае, если статус предпринимателя был получен не в начале, а, например, в середине 2018 года, то в бюджет Фонда необходимо будет перечислить половину установленной суммы.
Особые условия для отдельных категорий плательщиков
Для отдельных категорий плательщиков установлены особые условия уплаты взносов, перечисляемых в ПФР, перечень которых определяется статьей 58 ФЗ №212. Им предоставляется возможность использования пониженных тарифов или полное освобождение от выплат.
Некоторые плательщики могут полностью освобождаться от уплаты взносов при соблюдении определенных условий и наличии подтверждающих документов.
Для того, чтобы гражданин был уверен в том, что его пенсионные права, при выходе на пенсию будут соблюдены в полном объеме , работодатель должен вовремя и полностью перечислять установленные законом взносы, а лицам, застрахованным в системе ОПС , необходимо осуществлять контроль над своевременностью и размером поступлений на свой
Взносы на травматизм – это денежные средства, направленные через Фонд социального страхования сотруднику в качестве компенсации за вред здоровью, причиненный при выполнении их своих трудовых функций.
Работодатель обязан ежемесячно начислять их определенную сумму в отношении поступающих подчиненному трудовых доходов. На нее влияет множество факторов, в числе которых:
- наличие льготы по страховым взносам на травматизм;
- вид деятельности;
- утвержденные тарифы по страховым взносам на травматизм.
Несмотря на передачу основной части взносов налоговикам, в 2018 году курированием рассматриваемых отчислений продолжает заниматься ФСС. Поэтому некоторые изменения есть.
Напомним, что особенности и правила по отчислениям на травматизм регулирует Закон 1998-го года № 125-ФЗ.
Какой объект обложения
Рассматриваемые отчисления делают при условии, что с сотрудником заключен:
- трудовой контракт (всегда);
- гражданско-правовой договор (когда оговаривает такое условие).
Работодатель отчисляет с траховые взносы на травматизм в 2018 году независимо от наличия или отсутствия у подчиненных гражданства нашей страны.
В рамках рассматриваемых отношений страховщиком выступает Фонд соцстраха, а страхователем:
- юридические лица (независимо от типа собственности);
- владелец собственного бизнеса;
- физическое лицо, подписавшее трудовое соглашение с другим человеком.
Отчисления в ФСС по травмам идут с разных видов поступлений: зарплат, надбавок, премий, компенсаций за невостребованный отпуск, а также при выдаче зарплаты продукцией. Исключение из объект обложения по травмам составляют:
- государственные пособия;
- выплаты, положенные при ликвидации предприятия или сокращении персонала;
- средства, получаемые за трудовую деятельность в особо тяжелых или опасных для здоровья условиях;
- материальная помощь, оказываемая при возникновении форс-мажора;
- плата за прохождение обучения или курсов повышения квалификации и др.
Какие
Ставка на страхование сотрудников от несчастных случаев и профессиональных недугов, связанных с производственной деятельностью, установлена в диапазоне 0,2 – 8,5%. Она возрастает пропорционально повышению степени риска, к которому отнесена основная деятельность предприятия. Все эти параметры установлены законодательством.
Всего есть 32 тарифа, сформированных с учетом разных сфер деятельности (ст. 1 Закона № 179-ФЗ 2005-го года). Они характеризуют разные степени риска и соответствующий процент взносов. Тарифы по страховым взносам на травматизм, действующие в 2018 году, представлены ниже в таблице (в %).
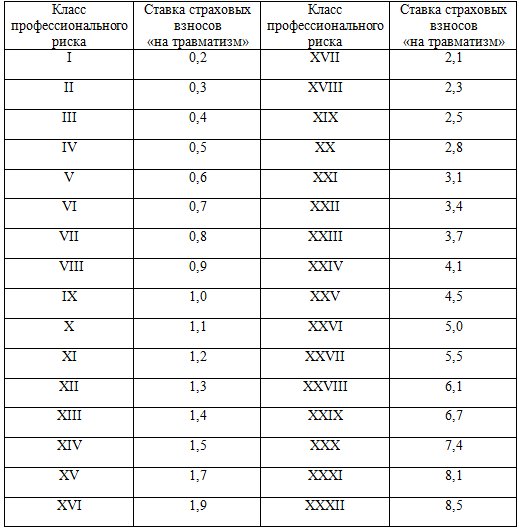
Определить класс, к которому относится деятельность предприятия, можно по 2-м нормативным документам:
- ОКВЭД;
- Классификации видов деятельности по риску (утв. приказом Минтруда № 625-н).
Эти сведения отражают в регистрационных документах, получаемых при обращении в ФСС.
ПРИМЕР
Рассмотрим использование таблицы на примере трех компаний:
В итоге для каждой из этих организаций тарифы по страховым взносам на травматизм будут такими:
В 2018 году тарифы страховых взносов «на травматизм» останутся такими же, какими были в 2016 и 2017 годах. Это предусмотрено Федеральным законом от 19.12.16 № 419-ФЗ. В частности, сохранятся 32 базовых тарифа, исчисляемых в пределах от 0,2 до 8,5 процентов к сумме выплат в пользу застрахованных лиц. Также в 2018 году сохранятся неизменными льготы для предпринимателей, которые уплачивают взносы за инвалидов I, II и III групп. Такие ИП платят взносы в размере 60% от общеустановленных страховых тарифов
Как узнать свой тариф
Для определения своей ставки страховых взносов на травматизм в 2018 году необходимо подтвердить вид экономической деятельности за прошлый период. То есть 2017-й год. Страхователь должен не позднее 16 апреля 2018 года (15.04 выпадает на воскресенье) отправить в ФСС:
- заявление о подтверждении основного вида деятельности;
- справку-подтверждение;
- пояснительную записку к балансу за минувший год (от этой обязанности избавлены представители малого предпринимательства).
В случае непредставления перечисленных документов штрафов фонд не начисляет, однако специалисты ФСС установят тариф самостоятельно. Такое право предоставляет им приказ Минздравсоцразвития России № 55 2006-го года. Причем они выберут наиболее высокий класс риска из указанных в ЕГРЮЛ кодов по вашему предприятию. Подобное решение не всегда выгодно для страхователя, поэтому рекомендуем регулярно и вовремя подтверждать основной вид деятельности.
Обратите особое внимание: оспорить максимальный тариф, назначенный ФСС, невозможно (см. постановление Правительства РФ № 551). В этой части в 2018 году по страховым взносам на травматизм ничего не изменилось.
Сколько перечислять
Работодатели должны ежемесячно рассчитывать , учитывая начисления за прошедшие 30 (31) дней. Делать это можно по формуле:
ВЗНОСЫ = Б х ТАРИФ Где:
Б – база по взносам на травмы. Это размер полученных сотрудником денежных средств, на основании которых идет расчет искомой величины. Законодательство не предусматривает для нее ограничений по сумме. Расчет производят так:
Б = Выплаты тд/гпд – Выплаты н/о Где:
Выплаты тд/гпд – денежные средства, выплаченные физлицу согласно трудовому (гражданско-правовому) договору.
Выплаты н/о – необлагаемые взносами выплаты.
На заметку: когда расчет с человеком ведут в натуральной форме, взносы начисляют на денежную сумму, указанную в договоре. НДС и акцизы тоже учитывают.
ПРИМЕР
Турагентство «Престиж» предлагает отдыхающим экскурсионные билеты, а также места для проживания и транспортные средства. ОКВЭД – 63.30.2. В феврале 2018 года сотрудникам была начислена зарплата в общей сумме – 3 млн 500 тыс. руб., в том числе материальная помощь 32 тыс. руб. Определить размер страховых взносов в ФСС.
- Рассчитаем базу для начисления взносов:
Б = 3 500 000-32 000 = 3 468 000 руб.
- Согласно Классификации видов деятельности по риску, турагентство «Престиж» отнесено к I классу профессионального риска, которому соответствует тариф 0,2%. В итоге, отчисления по травмам равны:
ВЗНОСЫ = 3 468 000 х 0,2 = 6936 руб.
ФСС делает надбавки или скидки для некоторых предприятий. Поэтому размер итоговых взносов может быть дополнительно увеличен либо снижен.
Новые данные для скидок и надбавок в 2018 году
Работодатели вносят взносы «на травматизм» в соответствии со страховыми тарифами. Однако к тарифу может быть применена скидка или надбавка (п. 1 ст. 22 Федерального закона от 24.07.98 № 125-ФЗ).
Размер скидки (надбавки) определяется по формуле, в которой участвуют три показателя:
- Соотношение расходов ФСС на выплату обеспечений по всем страховым случаям у страхователя и общей суммы начисленных взносов;
- Количество страховых случаев у страхователя на тысячу работающих;
- Количество дней временной нетрудоспособности у страхователя на один страховой случай (исключая случаи со смертельным исходом).
Средние значения данных показателей по видам экономической деятельности на 2018 год утверждены постановлением ФСС РФ от 31.05.17 № 67. Например, для торговли розничной пищевыми продуктами, напитками и табачными изделиями в специализированных магазинах указанные значения равны 0,07, 0,46 и 48.67 соответственно.
Какие есть льготы по страховым взносам на травматизм
Организации, которые своевременно отчисляют взносы в ФСС и не допускают несчастных случаев или возникновение профессиональных недугов, могут претендовать на получение скидки по взносам на травмы.
Заметим, что получить льготу на 2018-й год уже невозможно, так как заявление нужно было подавать до 1 ноября 2017 года. Но она будет действовать и в дальнейшем.
Размер скидки зависит от разных факторов: количества травм на 1000 сотрудников, дней нетрудоспособности при одном случае получения травмы и др. Ее максимальная величина – 40%.
При начислении взносов по работникам-инвалидам I, II, III групп скидка вырастает до 60%. Документального подтверждения прав на ее получение закон не требует.
ПРИМЕР
ООО «Империал-Строй» предлагает услуги в области инженерно-технического проектирования (ОКВЭД 74.20). Предприятию была предоставлена скидка по взносам в ФСС – 25%. В марте 2018 года компания начислила сотрудникам зарплату в размере 320 000 руб., а также инвалидам I и II групп – 73 000 руб. Определить величину взносов.
Деятельность компании ООО «Империал-Строй» относится к I классу профессионального риска, для которого установлен тариф 0,2%. Учитывая скидку 25%, ставка понизится до 0,15% (0,2 – 0,2 × 25%).
Взносы на страхование по несчастным случаям составят:
- для основных сотрудников ООО:
320 000 × 0,15% = 480 руб.
- для работников-инвалидов (0,2 – 0,2 × 60% = 0,08%):
73 000 × 0,08% = 58,4 руб.
- общая величина:
480 + 58,4 = 538,4 руб.
Бухгалтер компании «Империал-Строй» должен начислить за март взносы на страхование от несчастных случаев и профзаболеваний в размере 538,4 руб.
Иностранцы: страховые взносы на травматизм в 2018 году
Работодатели обязаны застраховать на случай травматизма или профессионального недуга не только российских граждан, но и иностранных сотрудников, а также постоянно или временно проживающих на территории РФ. В данной ситуации не имеет значения:
- статус резидентства;
- длительность проживания;
- место работы – российский офис или зарубежная «обособка».
Руководители должны придерживаться такого правила: при заключении с иностранным сотрудником трудового договора порядок начисления взносов в ФСС такой же, как для россиян. Облагается взносами заработная плата, премиальные выплаты и надбавки, компенсации за неиспользованный отпуск и т. д.
Когда с трудовым мигрантом заключен договор гражданско-правового характера, взносы по травмам начисляют при наличии условия в подписываемом соглашении.
ПРИМЕР
Фирма «Оливетта», занимающаяся производством кухонной мебели (ОКВЭД 36.1), подписала трудовой контракт с иностранным сотрудником К.В. Григорян. Какую сумму необходимо начислить в ФСС по травмам, если работодатель сделал ему следующие выплаты за март 2018 года:
- зарплата – 28 900 руб.;
- премия – 5000 руб.;
- материальная помощь в связи с рождением сына – 4000 руб.
- Определим базу для начисления страховых взносов:
Б = 28 900 + 5000-4000 = 29 900 руб.
- Согласно Классификации видов деятельности по рискам, деятельность компании «Оливетта» отнесена к VIII классу профессионального риска, которому соответствует тариф 0,9.
- Страховые взносы на травматизм для сотрудника-иностранца составят:
29 900 х 0,9% = 269,1 руб.
Что нового
Что нового по страховым взносам на травматизм в 2018 году? Изменений практически нет. Законодатели просто сохранили тарифы страховым взносов и ввели новые данные для расчета скидок и надбавок. Более масштабные изменения имели место в 2017 году. Напомним, что тогда менялось:
| Изменение | Содержание |
| Расширение прав Фонда социального страхования | С 2017 года ФСС наделен следующими правами: Требовать от страхователей объяснений по взносам; |
| Установлен порядок взыскания | Основной закон – 1998-го года № 125-ФЗ – дополнен новыми статьями, которые регулируют способы взыскания недоимки, отсрочки, начисление пеней и др. |
| Конкретизирован порядок расчета | Определены на законодательном уровне сроки, а также расчетный и отчетный периоды |
| Ужесточен контроль над уплатой взносов | Закон № 125-ФЗ дополнен нормами о проведении камеральных проверок, оформлении результатов ревизий и т. д. |




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации