
Какие отчеты сдавать за год при усн. Порядок и сроки сдачи налоговой декларации по усн
В отношении декларации УСН за 2017 год сроки представления в ИФНС установлены Налоговым кодексом РФ. Причём абсолютно разные для организаций (фирм, предприятий), работающих на упрощёнке, и индивидуальных предпринимателей на УСН. Рассматриваем, когда же надо успеть подать годовую отчётность по УСН за 2017 год каждой из категорий упрощенцев и что будет, если опоздать.
Кто обязан сдавать декларацию
Итоговую декларацию по УСН за 2017 год обязаны сдать все юридические лица и предприниматели, работающие на упрощёнке, и независимо от выбранного ими объекта:
1. Налог только с доходов.
2. Налог с доходов за вычетом расходов.
Причём сдать нулевую декларацию по УСН за 2017 год должны даже те плательщики, которые не вели никакой деятельности в 2017 году. Проще говоря, когда бизнес был «заморожен», простаивал. В частности, не было никаких операций по счетам.
Крайний срок сдачи декларации УСН за 2017 год регламентирует подп. 1 и 2 п. 1 ст. 346.23 НК РФ. И сразу скажем, что изменений в данные нормы в 2017 и 2018 году нет. То есть действуют старые правила.
Когда сдают организации
По общему правилу срок подачи декларации УСН за 2017 год организациями (юрлицами) – не позже 31 марта (подп. 1 п. 1 ст. 346.23 НК РФ). Однако 31 марта 2018 года попадает на субботу – выходной день. Поэтому, по правилам НК РФ, если крайний срок приходится на официальный выходной или нерабочий день, то он автоматически подлежит переносу. Об этом говорит п. 7 ст. 6.1 НК РФ.
Таким образом, в 2018 году крайние сроки сдачи налоговой декларации по УСН за 2017 год юридическими лицами приходятся на 2 апреля 2018 года включительно. Это будет понедельник:
Как видно, у организаций-упрощенцев в 2018 году есть один дополнительный день, чтобы подготовить и вовремя сдать декларацию по УСН за 2017 год.
Форма декларации по УСН, её электронный формат и правила заполнения закреплены приказом ФНС России от 26 февраля 2016 года № ММВ-7-3/99 (см. « »).
Когда сдают ИП
Что касается ИП, сроки сдачи декларация по УСН за 2017 год у них сдвинуты ровно на 1 месяц позже (подп. 2 п. 1 ст. 346.23 НК РФ) – до 30 апреля 2018 года включительно. Это будет хоть и понедельник, но официальный нерабочий день по причине идущих следом первых майских праздников.
В итоге на срок подачи ИП декларации УСН за 2017 год тоже распространяется правило НК РФ о переносе срока. Он попадает на 03 мая – четверг. Это будет первый рабочий день после удлинённых майских выходных:

Таким образом, у предпринимателей на упрощёнке в 2018 году есть два дополнительных дня, чтобы успеть подготовить и сдать декларацию за 2017 год. Напомним, что коммерсанты делают это по месту своего жительства.
Сроки сдачи декларации по УСН юрлицами и ИП отличаются. Предпринимателям на упрощёнке закон даёт ровно на 1 месяц больше, чтобы заполнить и представить этот годовой отчёт. А промежуточные декларации – по итогам кварталов – ИП по УСН не сдают
Особые сроки
Заметим, что статья 346.23 НК РФ также выделяет 2 особые ситуации, когда упрощенцы должны сдать декларацию по УСН в иные сроки:
- при прекращении деятельности на УСН – не позже 25-го числа месяца, идущего за месяцем её прекращения (п. 2 ст. 346.23 НК РФ);
- при утрате права на УСН – не позже 25-го числа месяца, идущего за кварталом, в котором это право было потеряно (п. 3 ст. 346.23 НК РФ).
Что грозит за пропуск срока
Если указанные выше сроки сдачи декларации УСН за 2017 год не соблюдены, значит, грозит штраф по п. 1 ст. 119 НК РФ. Это минимум 1000 рублей, даже если полностью уплатить налог в бюджет. А в общем случае инспекция взыщет от 5 до 30% не перечисленной в казну суммы налога по УСН согласно декларации за каждый полный или неполный месяц начиная:
- с 3 апреля 2018 года – в отношении юрлиц;
- с 4 мая 2018 года – по предпринимателям.
Еще одна крайне нежелательная мера, на которую может пойти руководство ИФНС – заморозка банковских счётов, включая движение электронных платежей (п. 3 ст. 76 НК РФ). Основание есть, когда просрочка подачи декларации составляет от 10 рабочих дней. То есть, инспекторы её так и не увидели:
- к 17 апреля 2018 года – от организации;
- к 21 мая 2018 года – от ИП.
Отменить приостановление операций по счетам ИФНС должна не позднее одного операционного дня, идущего за днем, когда упрощенец наконец сдал декларацию (абз. 2 п. 3, п. 11 ст. 76 НК РФ).
Согласно разъяснениям Минфина от 07 октября 2011 года № 03-02-08/108, административный штраф на ИП по ст. 15.5 КоАП РФ за не вовремя сданную декларацию УСН не накладывают. Он грозит только должностным лицам организации – руководителю, бухгалтеру и т. п.
Упрощенные бухгалтерский учет и отчетность не связаны с налогообложением. Его могут вести фирмы как на УСНО, так и на других режимах, включая общий. Такая возможность предоставлена малым предприятиям, некоммерческим организациям (кроме иностранных агентов) и участникам Сколково. В статье ответим на вопрос, нужно ли сдавать баланс ООО при УСН в 2019 году, а также ИП и НКО.
Требования к юридическим лицам на упрощенке строже: кроме прочего, стоимость их амортизируемых основных средств на балансе не может превышать 100 млн рублей.
Бухгалтерский баланс для ООО на УСН за 2019 год может составляться по облегченной схеме, предусмотренной ФЗ № 402 и Приказом Минфина от 02.07.2010 № 66н . Однако детализация отчетности оставлена на усмотрение ООО: допустимы полный и краткий варианты. Какой баланс сдает ООО на УСН? Читайте об этом ниже.
Годовой бланк для ИП и ООО на УСН: какой баланс сдавать за 2019 год
Обычный отчет на 3 страницах с многочисленными приложениями или упрощенный на 2 страницах с пояснениями при необходимости (например, в случае убытков)? В зависимости от видов деятельности организации и используемых ей счетов бухучета: если применяются редкие счета, отсутствующие в краткой форме отчета, то лучше использовать полный вариант. Для фирм, занимающихся такими распространенными видами деятельности, как торговля, перевозки или строительство, облегченная версия бланка отражает результаты финансовой деятельности достаточно полно.
Нужно ли отчитываться ИП на упрощенке? Не обязательно, но при желании можно составить отчетность по любой форме на основе данных книги учета доходов (и расходов).
Можно ли НКО отчитываться упрощенно? Да, вместо отчета о финансовых результатах НКО заполняют упрощенный отчет об использовании целевых средств. Облегченный вариант значительно короче. Посмотреть, как правильно заполнить баланс НКО на УСНО, можно в примере (рис. 1).
Как сделать упрощенный бухгалтерский балансдля УСН за 2019 год: бланк и рекомендации
Сперва необходимо закрыть бухгалтерский отчетный период. Чтобы свести баланс, 31 декабря отчетного года закрывают счета 90, 91 и 99 — это называется реформацией. Для упрощенного бухбаланса при УСН 2019 г. эта процедура такая же, как для обычного. Необходимые проводки представлены в таблице, пример заполнения отчета о финансовых результатах на основе этих проводок — на рис. 2. Для таких субъектов неактуальны субсчета по налогу на добавленную стоимость и акцизам (90-3, 90-4, 91-3).
Таблица. Проводки при реформации.
Упрощенная бухгалтерская отчетность: пример заполнения
Рис. 1. Пример отчета о финансовых результатах за 2019 г.
Перед тем как составить бухгалтерский баланс при УСН в 2019 году, скачивают бланк — например, в приложении к статье. Данные в формы можно вносить вручную, на компьютере или автоматически через бухгалтерскую программу.
Баланс при УСН за 2019 год надо было успеть сдать 31 марта. Так как в 2019 году это выходной день — воскресенье, его необходимо будет сдать до 01.04.2019. Поквартально компании на упрощенке не отчитываются, да и в полном варианте баланс сдается только за год.
Предоставить финансовую отчетность надо в ФНС и Росстат (вместе со статистической). Для некоторых организаций бухгалтерские данные являются публичными, например для НКО, и их требуется публиковать в печатном издании. Однако на большинство обычных организаций такое требование не распространяется.
Пошаговое заполнение баланса при УСН за 2019 год
Информация на первых двух страницах новой бухгалтерской отчетности за 2019 г. по упрощенке должна содержать все сведения об организации и сводные данные учета.

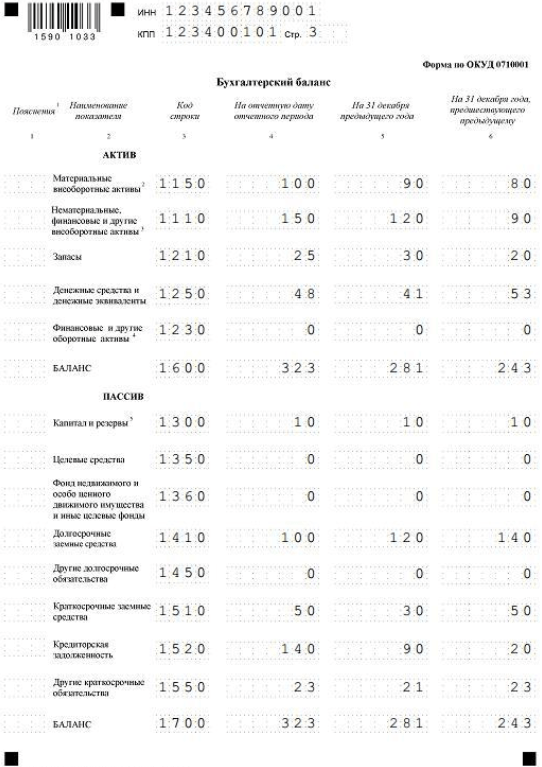
Рис. 2. «Описательные» страницы финансовой отчетности.
Составление бухбаланса при УСН за 2019 год подразумевает всего 5 видов активов и 8 видов пассивов (рис. 1). Пассивные счета были детализированы, по сравнению с предыдущим бланком. Два добавленных пункта — «целевые средства» и «фонд недвижимого и особо ценного движимого имущества» — необходимы для детализации активов организации. В них нужно указать данные о целевых средствах, направленных на капитальный ремонт, модернизацию основных средств или инновации. Кроме того, многие организации должны будут отразить стоимость недвижимости или транспортных средств на балансе.
Обратите внимание: код строки соответствует тому счету, который по ней имеет наибольший удельный вес. Например, у предприятия нематериальных активов на 100 тыс. руб. (код 1110) и финансовых вложений на 50 тыс. руб. (код 1170). В отчете в строке «Нематериальные, финансовые и другие внеоборотные активы» будет указан код 1110, но вписана общая сумма — 150 тыс. руб. — по обоим счетам.
Доходы компании показываются в отчете о финансовых результатах (рис. 2). Его заполняют вместе с упрощенным бухбалансом на упрощенке в 2019 году, также он известен как форма 2, отчет о прибыли и убытках.
Образец готового бухгалтерского баланса при УСН в 2019 году
Финансовая отчетность прибыльной фирмы на упрощенке за 2019 г. (полный комплект, тыс. руб.).

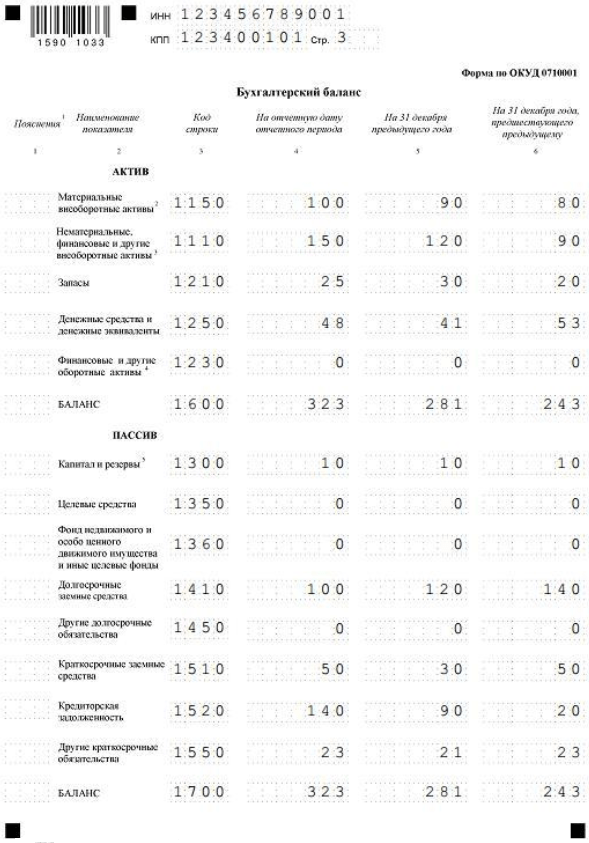
Финансовая отчетность убыточной фирмы (УСН «доходы минус расходы»). Пример заполнения бухгалтерского баланса при УСН «доходы минус расходы» (формы 2) с убытком немного отличается от «прибыльного» варианта. В балансе ООО при УСН за 2019 г. различий нет.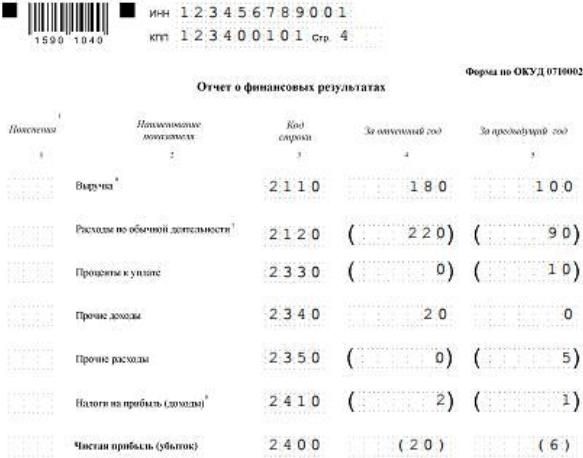
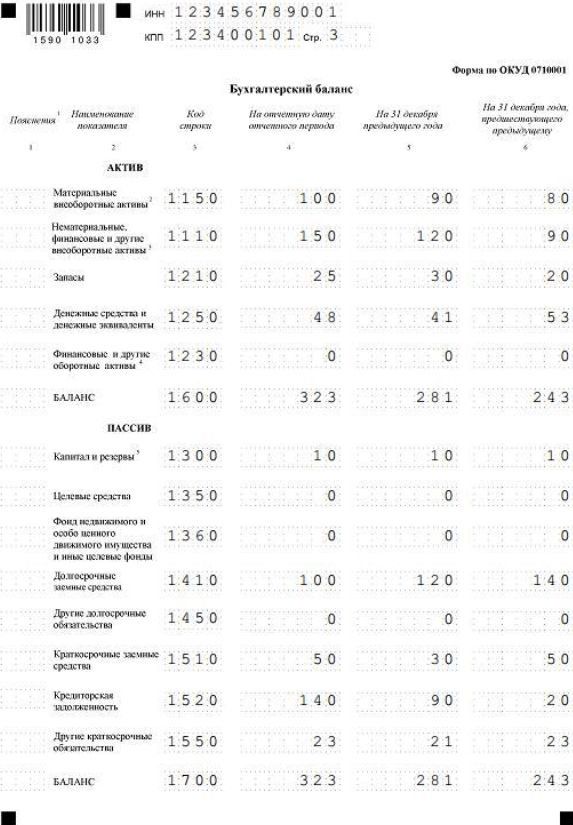
Будьте готовы при убытках давать пояснения налоговым инспекторам. Можно сразу оформить пояснительную записку о причинах их возникновения. От предприятий и ИП, использующих упрощенный режим, не требуется составлять ее по полной программе. Убытки возможно объяснить списанием просроченной дебиторской задолженности и т. п. Налоговики могут уточнить и ваши намерения по исправлению ситуации.
Напоминаем, что организация может перейти на упрощенку, отправив уведомление об этом в Налоговую. Сделать это вам поможет , данный в статье на нашем портале.
Закон не освобождает плательщиков единого налога от сдачи дополнительной отчетности в Пенсионный фонд или ФСС.
На этой почве нужно разобраться, какие сроки сдачи отчетности по УСН и что собой представляет бухгалтерская финансовая отчетность.
Основные моменты
Организации, которые избрали УСН, перестают уплачивать сразу несколько дополнительных налогов ().
Одним из основных послаблений является освобождением от уплаты НДС, за исключением случаев ввоза иностранной продукции на таможенную территорию страны.
Но, юридические лица, использующие труд наемных рабочих должны уплачивать НДФЛ, по той причине, что они выполняют функцию налоговых агентов в отношении граждан.
Если говорить об ИП, то они освобождаются от уплаты НДФЛ, при условии, что полученная прибыль относится исключительно к коммерческой деятельности.
Обязанность по уплате фиксированных страховых взносов сохраняется за налогоплательщиками на общих основаниях. Основным нормативным актом, регулирующим этот вопрос, является .
К числу дополнительных налоговых обязательств можно отнести:
- Водный и земельный налог.
- Сбор на рекламу.
Расчет суммы налога производится налогоплательщиком по итогам прошедшего календарного года.
Отчетный период определяется согласно с предписаниями . Размеры существующих налоговых ставок по УСН закреплены .
Законодатель предоставил налогоплательщикам два способа исчисления суммы налога:
Чтобы произвести конкретные расчеты необходимо руководствоваться . Уплата аванса осуществляется поквартально, но не позже 25 числа соответствующего месяца.
Налоговая отчетность сдается в сроки, что установлены . Переход с одной системы налогообложения на другую происходит в порядке установленном законом.
Основанием для перехода является письменное уведомление ().
Чтобы подать обозначенный документ налогоплательщик должен обратиться в ФНС по месту регистрации (нахождения). Граничный срок для подачи извещения 31 декабря.
Для вновь созданных организаций законодатель установил 30-дневный срок для перехода на УСН.
Отсчет времени начинается с момента постановки субъекта хозяйственной деятельности на государственный учет. Бланк извещения утвержден соответствующим .
При этом заинтересованное лицо должно обосновать возможность использования упрощенной системы налогообложения и указать налоговую ставку, согласно с которой будет производиться уплата единого налога.
Заявитель считается автоматически перешедшим на УСН, если у фискального органа не возникло никаких замечаний. Однако стоит напомнить, что использовать упрощенную систему налогообложения могут далеко не все предприятия.
Исчерпывающий список организаций, которым закон запрещает переходить на УСН, утвержден .
Среди дополнительных ограничений необходимо выделить следующие:
Кто отчитывается?
Обязанность по сдаче налоговой отчетности распространяется на всех субъектов хозяйственной
деятельности, включая тех, кто перешел на УСН.
Другими словами, налоговую отчетность сдают все организации и индивидуальные предприниматели.
Возможные формы бухгалтерской отчетности
Существующие формы и состав годовой отчетности закреплены .


Основные требования, которые законодатель выдвигает к бух. отчетности:
- Отображенные данные должны быть достоверными.
- Отчетность должна включать информацию обо всех подразделениях организации.
- Финансовые показатели должны быть полными и четкими.
- Информация должна отображаться последовательно.
Законные основания
Переход на УСН, начисление и уплата единого налога, а также порядок подачи отчетной документации регулируется положениями Налогового законодательства.
Бланк уведомления о переходе на УСН утвержден приказом ФНС. Форма разработана .
Сдается ли бухгалтерская отчетность при УСН в 2019 году
Индивидуальные предприниматели освобождены от сдачи бухгалтерской отчетности. Основным документом, фиксирующим хозяйственные операции ИП, является книга доходов и расходов ().
Аналогичную правовую позицию высказало Министерство финансов ().
Что касается организаций, то согласно с разъяснениями налоговой службы они обязаны сдавать бухгалтерскую отчетность ().
По итогам отчетных периодов
Ежеквартально налогоплательщики должны предоставлять отчетную документацию в ПФ и ФСС РФ по уплаченным взносам.
Также возникает обязанность по сдаче поквартальной отчетности . Кроме того, налогоплательщик должен ежеквартально подавать .
По итогам налогового периода (года)
Как уже говорилось, по итогам календарного года плательщики единого налога обязаны сдавать налоговую декларацию. Организации могут одновременно с налоговой отчетностью предоставлять книгу доходов и расходов.
Если у налогоплательщиков имеются наемные рабочие, тогда возникает обязанность по сдаче декларации (ст.346.11 НК РФ). Относительно численности рабочих отчетность подается 1 раз в год.
Если налогоплательщик осуществлял операции, что облагаются НДС, то нужно также подать соответствующую налоговую декларацию. Сюда же относится ежегодная отчетность по земельному налогу.
Кроме того, не стоит забывать о подаче отчетной документации в Росстат. Здесь законодатель обязал налогоплательщиков предоставлять бухгалтерский баланс и отчет о доходах и расходах.
Форма соответствующих документов была утверждена .
Если организации имеют на своем балансе транспортные средства, то они должны ежегодно подавать декларацию по транспортному налогу. Отчетность подается до 1 февраля.
Когда сдавать отчетность (сроки)
Налоговая отчетность сдается в следующие сроки:
Что касается сдачи нулевой отчетной документации, то для нее установлены аналогичные сроки.
В случае утраты права на использование УСН налогоплательщик должен отчитаться перед фискальным органом до 25 числа месяца, что следует за прошедшим налоговым периодом.
Иная отчетность сдается в следующие сроки:
Обязанность по сдаче отчетности в пенсионный фонд возникает у налогоплательщиков, которые используют труд наемных рабочих.
Если ИП не вступал в трудовые отношения с физическими лицами, тогда ему не нужно сдавать ежеквартальную отчетность в ПФ РФ.


Если предприятие не имеет в своем штате наемных работников тогда оно должно сдавать только нулевую отчетную документацию по форме РСВ-1. Аналогично обстоит вопрос и с подачей отчетности УСН за 1 квартал в ФСС.
Что касается отчетности в отношении численности рабочего персонала, то она подается налогоплательщиками согласно с .
Она должна быть прошита, пронумерована, и отображать только те операции, которые осуществляет организация.
Порядок заполнения этого документа утвержден приказом Минфина от 22.10.2012 N 135н. Декларация 2-НДФЛ сдается при наличии наемных рабочих.

Таблица: нулевая отчетность для юридических лиц на УСН

Таблица: нулевая отчетность ИП на УСН
Отчетность земельному налогу предпринимателям нужно сдавать до 1 февраля. Отчетная документация по водному налогу сдается ежеквартально не позже 20 числа ().
Нулевая отчетность
Нулевая налоговая декларация сдается на общих основаниях. Плательщики единого налога должны сдавать отчетную документацию независимо от того, были ли у них доходы или нет.
Документ оформляется на бумажном носителе или в электронном формате. При этом допускается использование специальных программ.
Видео: УСН — зачем сохранять документы ИП или ООО
Подача отчетной документации производится 1 раз в год. Игнорирование требований о своевременной сдаче декларации может стать основанием для привлечения декларанта к материальной ответственности.
Подача отчетности производится по месту регистрации декларанта. Если у налогоплательщика не было доходов, тогда в соответствующих полях ставятся прочерки.
Однако если плательщик единого налога использует 15% налоговую ставку, то он может отобразить в налоговой декларации понесенные расходы, которые перейдут как убытки на следующий год.
Часто задаваемые вопросы
- Должны ли отчитываться некоммерческие организации;
- Как сдается отчетность обособленным подразделением;
- Особенности при использовании 6% налоговой ставки.
Как быть некоммерческим организациям (НКО)
Общественные организации, не занимающиеся коммерческой деятельностью, должны подавать следующую отчетность:
- Бухгалтерский баланс.
- Выписку о финансовых результатах.
- Отчет об изменении капитала.
- Выписку о движении денег.
- Отчет о целевом использовании средств.
Если НКО ведет предпринимательскую деятельность, тогда дополнительно нужно подать:
- Отчет о движении денег.
- Пояснения к бухгалтерскому балансу.
Что касается налоговой отчетности, то она подается этой категорией налогоплательщиков на общих основаниях (см. подзаголовок «Когда сдавать отчетность…»).
Бланки статистической отчетной документации утверждены .
Отчетность обособленного подразделения
Декларация подается по месту расположения головной организации даже тогда, когда структурная единица находится в другом месте. Тогда как справка 2-НДФЛ подается по месту расположения территориальной единицы.
Если обособленное отделение не имеет расчетного счета, тогда уплата взносов, а значит, и подача отчетности осуществляется по месту нахождения юридического лица.
Нюансы при УСН Доходы
Последнее на что нужно обратить внимание, является обязанность установленная для организаций по сдаче бухгалтерской отчетности, о чем уже говорилось выше (см. подзаголовок «Сдается ли бухгалтерская отчетность…»).
Здесь законодатель разделил ответственность между предприятиями и ИП, освободив предпринимателей от такой обязанности.
Заканчивая обзор законодательства нужно выделить основные моменты, связанные с подачей отчетной документации при УСН.
Налоговую отчетность обязаны сдавать все плательщики единого налога. Тогда как подавать бухгалтерскую отчетную документацию должны только организации.
Что касается сроков сдачи налоговой и бухгалтерской отчетности, то об этом более детально сказано во второй части статьи.
Отчёты для УСН Гусарова Юлия Организации и ИП на УСН сдают одну декларацию в год. Что еще должны упрощенцы - читайте в нашем материале.Упрощенную систему могут применять предприниматели и организации, которые соответствуют установленным критериям. И те, и другие в большинстве случаев платят только единый налог, а вот учет и отчетность УСН у организаций сложнее. Из этой статьи вы узнаете, какую отчетность сдают упрощенцы.
Она сдается по единой форме независимо от объекта налогообложения: «доходы» или «доходы за минусом расходов», просто для каждого случая в декларации есть свой раздел. В 2017 году действует форма, утверждённая Приказом ФНС России № ММВ-7-3/99 от 26.02.2016г.
Срок сдачи отчетности УСН для предпринимателей 30 апреля после отчетного года, для организаций - 31 марта.
Заполнять ее можно как в электронном виде, так и в бумажном. Те, у кого в штате меньше 100 сотрудников могут делать как им удобно, а вот если сотрудников больше 100, то вариантов нет - отчет нужно отправить в электронной форме.
Раздел касается всех организаций и тех индивидуальных предпринимателей, у которых есть наемные сотрудники.
Отчитываться нужно в налоговую инспекцию, Пенсионный Фон и ФСС.
В ИФНС подаются:
Сведения о среднесписочной численности до 20 января.
- Расчет по страховым взносам до 30 апреля, июля, октября и января.
- 6-НДФЛ до 30 апреля, 31 июля, 31 октября и 1 апреля за год.
- 2-НДФЛ на каждого наемного сотрудника до 1 апреля.
В ПФР:
Сведения о застрахованных лицах по форме СЗВ-М до 15 числа ежемесячно;
- Информация о стаже по форме СЗВ-стаж и ОДВ-1 до 1 марта по истечении года.
В ФСС отправляется только один отчет 4-ФСС в течение 20 дней после каждого квартала или 25 дней, если отчет сдается в электронной форме.
Задач немало несмотря на то, что режим называется упрощенным. Все перечисленное в статье - головная боль бухгалтеров, если они есть. Но для небольших предприятий, и уж тем более ИП держать в штате бухгалтеров - непосильная нагрузка, а порой и нецелесообразные траты. Хорошему бухгалтеру нужно платить много, а плохой может обойтись еще дороже, если наделает ошибок.
Оптимальный вариант - вести бухгалтерию в сервисе . Даже если есть бухгалтер, его работа «в паре» с интернет-бухгалтерий будет быстрее и эффективнее.
Сервис «знает» ваши реквизиты, систему налогообложения, ставки налогов, льготы и сам все считает и заполняет.
Вы заносите свои данные, а система подставляет их куда следует. Не нужно искать актуальные бланки, правила заполнения отчетов, изучать формулы для расчета налогов и самим подсчитывать что и куда вы должны. Все делается в автоматическом режиме.
Заполненные отчеты можно будет скачать, распечатать, или сразу отправить в нужную инстанцию в электронной форме прямо из личного кабинета. Электронную подпись для своих пользователей мы делаем бесплатно.
Статус отправленного отчета также отслеживается в личном кабинете. Если у налоговой имеются к нему нарекания - вы узнаете об этом вовремя и успеете исправить ситуацию до того, как начнутся штрафы.
Сервис интегрирован с банками, поэтому рассчитанные налоги можно сразу оплатить.
Еще одно преимущество наших клиентов - возможность получать бесплатные консультации экспертов в любое время дня и ночи.
А теперь загляните в раздел




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации