
Какие отчеты сдавать в январе ип. Годовая отчетность ип
Упрощенная система налогообложения (далее - УСН) является одним из пяти специальных налоговых режимов, предусмотренным действующим налоговым законодательством. Данный спецрежим рассчитан на малый бизнес, поэтому правила исчисления налога, порядок его уплаты и, соответственно, отчетность по УСН, достаточно просты и понятны в применении индивидуальными предпринимателями.
Обратите внимание! Подготовить и сдать отчетность по УСН вы легко можете с помощью онлайн-сервиса «Моё Дело» . Сервис автоматически формирует отчетность, проверяет ее и отправляет в электронном виде. Вам не нужно будет лично посещать налоговую инспекцию и фонды, что, несомненно, сэкономит не только время, но и нервы. Получить бесплатный доступ к сервису вы можете прямо сейчас по ссылке .
Как перейти на УСН
Для того, чтобы перейти на УСН достаточно подать в свою налоговую инспекцию уведомление о переходе на упрощенную систему налогообложения по . Перейти на УСН можно только с начала календарного года, поэтому уведомление следует подать до 31 декабря. Например, если ИП желает перейти на УСН с 2018 года, то уведомление следует подать до 31.12.2017 года.
Если физическое лицо только регистрируется в качестве ИП и планирует сразу применять УСН, то в таком случае уведомление о применении УСН следует представить не позднее 30 календарных дней с даты регистрации ИП.
Важно: переход на УСН носит уведомительный характер! Это означает, что после представления уведомления не нужно ждать от своей налоговой инспекции какого-либо документа, разрешающего применять УСН.
Ограничения в применении УСН
Ограничений в применении УСН для индивидуальных предпринимателей мало. В отличие от организаций для ИП, желающий перейти на УСН, не предусмотрено ограничение по сумме доходов.
Так, ИП не вправе применять УСН если (ст. 346.12 НК РФ):
- он занимается производством подакцизных товаров, а также добычей и реализацией полезных ископаемых, за исключением общераспространенных полезных ископаемых;
- перешел на ЕСХН;
- средняя численность работников ИП за год превысила 100 человек;
- в установленные сроки не уведомил налоговый орган о переходе на УСН.
1. УСН применяется в добровольном порядке (п. 1 ст. 346.11 НК РФ).
2. При применении УСН ИП освобождается от уплаты следующих налогов (п.п. 2, 3 ст. 346.11 НК РФ):
- налога на имущество физических лиц. Освобождение распространяется только на то имущество, которое ИП использует в своей предпринимательской деятельности, и которое не включено в специальный перечень объектов недвижимости, налоговая база по которым исчисляется исходя из кадастровой стоимости;
- налога на добавленную стоимость (далее - НДС), за исключением НДС, уплачиваемого при ввозе товаров на территорию РФ, и НДС, уплачиваемого при выполнении обязанностей налогового агента, например, в случае аренды помещения у органов власти;
- налога с доходов физических лиц (далее - НДФЛ), за исключением НДФЛ, уплачиваемого ИП как налогового агента, то есть, при выплате дохода работникам и иным физическим лицам.
3. ИП, применяющие УСН, освобождены от ведения бухгалтерского учета, так как они ведут учет доходов и расходов по УСН в книге учета доходов и расходов (ст. 346.24 НК РФ, ст. 6 Федерального закона от 06.12.2011 N 402-ФЗ «О бухгалтерском учете»).
Но ИП должны соблюдать правила ведения кассовых операций, установленные Указанием Банка России от 11.03.2014 N 3210-У (п. 4 ст. 346.11 НК РФ).
4. УСН можно совмещать с ЕНВД и ПСН. Совмещать УСН с ОСНО (обычной системой налогообложения) и с ЕСХН нельзя.
Налогообложение при УСН
При подаче уведомления о применении УСН ИП должен выбрать объект налогообложения (ст. 346.14 НК РФ). От этого зависит ставка и сумма налога, которую ИП должен будет уплачивать.
1. При выборе объекта налогообложения «Доходы» применяется ставка 6%. Данный объект налогообложения выгодно применять ИП, которые оказывают какие-либо услуги, или являются посредниками по агентским договорам. То есть, осуществляют такие виды деятельности, которые не требует финансовых и материальных вложений.
Для определения суммы налога достаточно сумму всей выручки умножить на ставку налога. Исчисленную сумму налога ИП вправе уменьшить на суммы страховых взносов, уплаченных как за себя, так и за своих работников.
Важно: если у ИП есть работники, то сумму УСН можно уменьшить на страховые взносы только в пределах 50%. Если ИП работает сам, то сумма УСН уменьшается на уплаченные страховые взносы за себя без ограничений.
2. При выборе объекта налогообложения «Доходы минус расходы» ставка налога составляет 15%. Налог уплачивается с разницы между полученной выручкой и понесенными расходами. Поэтому такой учет выбирают предприниматели, осуществляющие такие виды деятельности, как торговля, строительство, производство и прочие, при осуществлении которых надо приобретать товар, материалы, сырье, привлекать подрядчиков, грузоперевозчиков и т.д. и т.п.
Сумма налога исчисляется по следующей формуле: (доходы минус расходы) * 15%.
Важно: предприниматели, заключившие договора простого товарищества (договора о совместной деятельности), а также являющиеся участниками договора доверительного управления имуществом вправе применять УСН только с объектом налогообложения «Доходы минус расходы» (п. 2 ст. 346.14 НК РФ).
Порядок и сроки уплаты налога при применении УСН
Схема уплаты налога выглядит следующим образом:
- не позднее 25-го числа первого месяца, следующего за истекшим отчетным периодом (квартал, полугодие, 9 месяцев) уплачиваются авансовые платежи;по итогам года в срок до 30 апреля года, следующего за истекшим годом, уплачивается сумма налога с учетом ранее уплаченных авансовых платежей.
Пример: ИП применяет УСН «Доходы». За 1 квартал 2017 года выручка составила 200 т. р., за 2 квартал - 300 т. р., за 3 квартал - 150 т. р., за 4 квартал - 400 т. р.
Сумма налога к уплате рассчитывается следующим образом:
- до 25.04.2018 года - 12 т. р. = 200 т. р. × 6%;
- до 25.07.2018 года - 18 т. р. = (200 т. р. + 300 т. р.) × 6% - 12 т. р.;
- до 25.10.2018 года - 9 т. р. = ((200 т. р. + 300 т. р. + 150 т. р.) × 6%) - (12 т. р. + 18 т. р.);
- до 30.04.2019 года - 24 т. р. = ((200 т. р. + 300 т. р. + 150 т. р. + 400 т. р.) × 6%) - (12 т. р. + 18 т. р. + 9 т. р.).
Отчетность на УСН за 2018 год ИП без работников
В таком случае ИП не позднее 30 апреля года, следующего за истекшим налоговым периодом должен в свою налоговую инспекцию представить декларацию по УСН (п.п. 2 п. 1 ст. 346.23 НК РФ). По итогам 2018 года декларацию по УСН следует представить до 2 мая 2019 г.
Но есть два случая, предусматривающие особые сроки сдачи отчетности:
- В случае прекращения деятельности, облагаемой УСН, декларацию надо представить не позднее 25-го числа месяца, следующего за месяцем, в котором такая деятельность прекратилась (п. 2 ст. 346.23 НК РФ);
- В случае утраты право на применение УСН посреди года декларацию надо сдать не позднее 25-го числа месяца, следующего за кварталом, в котором это право было утрачено (п. 2 ст. 346.23 НК РФ).
Отчетность на УСН за 2018 года ИП с работниками
Состав отчетности ИП будет следующий.
В налоговую инспекцию по месту регистрации:
Сроки сдачи декларации по УСН в 2018 году
Сроки сдачи расчета 6-НДФЛ в 2018 году
- за 2017 год - до 02 апреля 2018 года;
- за 1 квартал 2018 года - до 3 мая 2018 года;
- за 2 квартал 2018 года - до 31 июля 2018 года;
- за 3 квартал 2018 - до 31 октября 2018 года;
- за 2018 год - до 1 апреля 2019 года.
Сроки сдачи 2-НДФЛ в 2018 году
Сроки сдачи расчета по страховым взносам в 2018 году
- Расчет за 2017 год - до 30 января 2018 года;
- Расчет за 1 квартал 2018 года - до 3 мая 2018 года;
- Расчет за первое полугодие 2018 года - до 30 июля 2018 года;
- Расчет за 9 месяцев 2018 года - до 30 октября 2018 года.
В Фонд социального страхования (ФСС):
Сроки сдачи 4-ФСС в 2018 году
Уплачиваемых с доходов работников:
В электронном формате:
- за первый квартал 2018 года - до 25 апреля 2018 года;
- за первое полугодие 2018 года - до 25 июля 2018 года;
- за 9 месяцев 2018 года - до 25 октября 2018 года;
- за 2018 год - 25 января 2019 года.
- за первый квартал- до 20 апреля 2018 года;
- за первое полугодие - до 20 июля 2018 года;
- за 9 месяцев - до 20 октября 2018 года;
- за год - до 20 января 2019 года.
Виды отчетности ИП
Индивидуальные предприниматели отличаются от организаций тем, что не сдают бухгалтерские отчеты.
В этой статье мы подробно расскажем о том, какие обязанности есть у ИП перед контролирующими органами.
Основные виды отчетности ИП:
Налоговая;
- статистическая;
- по страхованию работников (если есть наемные сотрудники).
Налоговая отчетность
Ее состав зависит от того, какая система налогообложения применяется.
Самый большой пакет на ОСНО.
Это декларации:
Есть еще декларация 4-НДФЛ, которую нужно сдать в течение 5 дней после получения первой прибыли.
В ней указывается не фактическая, а предполагаемая прибыль за год.
Это нужно для того, чтобы налоговики рассчитали авансовые платежи по НДФЛ. Еще эту форму отправляют в ИФНС для перерасчета авансов, если в течение года доходы упали или подскочили более, чем на 50%.
По НДС ежеквартально. Срок сдачи - до 25 числа следующего месяца.
ИП на ОСНО платят еще налог на имущество, но деклараций по нему сдавать не нужно.
Платежи делаются на основании уведомлений, которые приходят из ИФНС.
Какую отчетность сдает ИП, применяющий спецрежим
Предприниматели на спецрежимах не платят ни НДФЛ, ни НДС, ни налог на имущество.
Им нужно сдавать только декларацию по своему налогу:
- УСН - до 30 апреля следующего после отчетного года;
- ЕНВД - ежеквартально, до 20 числа следующего месяца;
- ЕСХН - до 31 марта следующего после отчетного года;
- ПСН - декларация не предусмотрена.
Нужно иметь в виду, что в Налоговом Кодексе предусмотрены исключения, когда даже предприниматель на спецрежиме должен уплатить - НДФЛ, НДС или налог на имущество.
В этих случаях в установленные сроки необходимо будет сдать декларации по НДС или НДФЛ, а по налогу на имущество не нужно.
Какую статистическую отчетность сдают ИП в 2018 году
Тут все зависит от вида деятельности и масштабов предприятия.
В большинстве случаев это либо форма 1-ИП, либо 1-ИП (торговля).
Если ИП относится к субъекту малого бизнеса, то это будет форма ПМ-пром.
1-ИП - до 2 марта после завершившегося года;
- 1-ИП (торговля) - до 17 октября после окончания года;
- ПМ-пром - ежемесячно до 4 числа.
Эти формы сдаются не каждый год, а лишь когда ИП попадет в ежегодную выборку Росстата.
Нужно ли в этом году заполнять статистические отчеты, и если нужно, то какие, предприниматели узнают из уведомления, которые должно прийти из территориального органа Росстата.
Есть еще один, более быстрый и надежный способ: самостоятельно сформировать уведомление на официальном ресурсе Росстата http://statreg.gks.ru/.
Раз в пять лет Росстат проводит сплошное наблюдение, и тогда статотчетность сдают все предприниматели без исключения. Последний раз это было в 2016 году.
Следующее сплошное наблюдение будет в 2021 году по данным за 2020 год.
Отчеты работодателей
Все предприниматели, у которых есть сотрудники в штате или работающие по гражданско-правовым договорам, должны отчитываться за них по НДФЛ и по уплаченным страховым взносам в фонды.
Стандартный набор документов выглядит так:
1) В ПФР нужно отправлять форму СЗВ-М до 15 числа после каждого месяца.
Форма СЗВ-стаж (вместе с ОДВ-1) сдается каждый год до 1 марта и дополнительно в течение года при увольнении сотрудника на пенсию.
2) В налоговую инспекцию направляются:
2-НДФЛ на каждого работника, которому делались выплаты, до 1 апреля;
- 6-НДФЛ в течение месяца после первого, второго, третьего кварталов, и годовую форму до 1 апреля;
- расчет по страховым взносам ежеквартально до 30 апреля, июля, октября и января;
- сведения о среднесписочной численности до 20 января.
3) В Фонд социального страхования ежеквартально направляется форма 4-ФСС в срок до 20 числа следующего месяца.
Если эта форма сдается в электронном виде (а это обязательно, когда численность от 25 человек), то срок сдвигается до 25 числа.
Налоговая отчетность для ИП в 2017 году, как и прежде, зависит от применяемой им системы налогообложения и наличия у ИП сотрудников. Предприниматель может выбрать между общей системой или одним из спецрежимов, и этот выбор определит специфику отчетности ИП.
Индивидуальные предприниматели вправе предпочесть для работы общую систему налогообложения. Если они выберут ее, им надо платить НДС (ст. 143 НК РФ), а также НДФЛ по своей деятельности согласно ст. 227, 229 НК РФ. Соответственно, они должны сдавать отчеты по упомянутым налогам.
Для НДС ст. 163 НК РФ в качестве налогового периода определен квартал. Декларацию по НДС следует сдавать в инспекцию до 25-го числа (включительно) 1-го месяца квартала, который идет за 3 отчетными месяцами. Причем сдача должна осуществляться непременно в электронном виде. Данная норма оговорена в п. 5 ст. 174 НК РФ.
Для ИП, последние 3 месяца имеющих суммарный доход менее чем 2 млн руб. (без НДС), законом установлена некая преференция. Им разрешено не быть плательщиками этого налога. Чтобы реализовать предоставленную возможность, следует уведомить о своем желании налоговую инспекцию и удостоверить свое право выпиской из книги учета доходов и расходов. В течение последующих 12 месяцев предприниматель не уплачивает НДС и не сдает декларации по нему. Последнее подтверждается письмом ФНС России от 04.04.2014 № ГД-4-3/6138.
Подробнее о получении освобождения от уплаты НДС читайте в статье «Как получить освобождение от уплаты НДС в 2017-2018 годах?» .
Что касается отчетности, то ИП на ОСНО предписано декларировать предпринимательские доходы до 30 апреля очередного года. Форма отчета — 3-НДФЛ.
Процесс перехода на общую систему в течение года сопряжен с дополнительными отчетами. Индивидуальные предприниматели, впервые получившие доходы в рамках ОСНО, подают в инспекцию декларацию по форме 4-НДФЛ. Срок подачи этого отчета ограничен 5 днями по истечении месяца, в течение которого такие доходы образовались (п. 7 ст. 227 НК РФ).
Подробнее о декларации 4-НДФЛ читайте .
Если предприниматель прекращал вести деятельность, направленную на получение доходов, то раньше он мог подавать налоговую декларацию в упрощенном виде до 20-го числа 1-го месяца, идущего за истекшим периодом (п. 2 ст. 80 НК РФ).
Однако Минфин России ссылаясь на вердикт Конституционного суда РФ, в своем письме от 30.10.2015 № 03-04-07/62684 пришел к выводу, что индивидуальный предприниматель должен подавать налоговую декларацию по НДФЛ независимо от его успехов на ниве предпринимательства.
Предприниматели, применяющие один из спецрежимов, освобождаются от обязанности по уплате некоторых налогов и не сдают декларации по ним.
Если индивидуальный предприниматель соответствует требованиям ст. 346.12 НК РФ в части среднесписочной численности персонала (менее 100 человек в среднем за год), он имеет полное право выбрать для применения УСН с начала 2017 года (подп. 15, п. 3 ст. 346.12 НК РФ).
ВАЖНО! Налоговый кодекс не устанавливает требования для ИП при переходе с ОСНО на УСН соблюдать требования о предельной стоимости основных средств, предусмотренных п. 15 ст. 346.12 НК РФ. Минфин РФ также соглашается, что индивидуальные предприниматели могут перейти на УСН без учета ограничения по стоимости основных средств (см. письма от 05.11.2013 № 03-11-11/46966, от 11.12.2008 № 03-11-05/296). Однако при этом Минфин РФ указывает, что право на последующее применение упрощенки ИП сохраняют, если соответствуют всем требованиям, в том числе по стоимости их ОС, определяемой по данным бухгалтерского учета (см. письма от 14.08.2013 № 03-11-11/32974, от 18.01.2013 № 03-11-11/9).
ВАЖНО! При переходе с ОСНО на УСН требование ст. 346.12 НК РФ о предельной величине доходов. за 9 мес. года, предшествующего смене налогового режима, на предпринимателя не распространяется (письма УФНС по г. Москве от 14.05.2013 № 20-14/047211@, Минфина России от 01.03.2013 № 03-11-09/6114).
ОБРАТИТЕ ВНИМАНИЕ! Перечень видов деятельности, при которых ИП не может быть «упрощенцем», перечислен в п. 3 ст. 346.12 НК РФ.
Применение УСН сопряжено с многими положительными моментами. Эта система освобождает предпринимателя от необходимости работать с НДС. Ему не требуется исчислять и уплачивать НДФЛ по своим предпринимательским доходам. Также «упрощенец» не платит налог на имущество по объектам, используемым в упрощенной деятельности, но с 01.01.2015 такие ИП платят налог на имущество по недвижимости, включенной в перечень, определяемый в соответствии с п. 7 ст. 378.2 НК РФ). Без наемных работников «упрощенец» сдает единственный налоговый отчет — декларацию по упрощенке, составляемую 1 раз за прошедший год.
Подают ее до 30 апреля года, следующего за отчетным (подп. 2 п. 1 ст. 346.23 НК РФ). Если деятельность прекращена, предприниматель сообщает об этом факте в налоговую инспекцию, а направить декларацию ему придется до 25-го числа месяца, следующего за месяцем, когда работа в качестве ИП уже не велась.
Материалы о заполнении декларации по УСН ищите в нашей одноименной рубрике .
Предприниматели, занимающиеся производством товаров сельского хозяйства, вольны перейти на уплату ЕСХН. Такая норма содержится в п. 2 ст. 346.1 НК РФ.
Плательщики ЕСХН также не обязаны платить НДФЛ и НДС и сдавать декларации по ним (п. 3 ст. 346.1 НК РФ). И так же как на упрощенке, они представляют декларацию, предусмотренную спецрежимом, в срок до 31 марта года, следующего за отчетным.
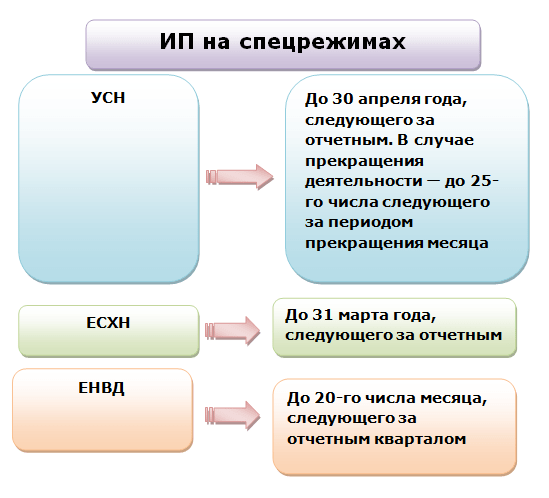
Если предприниматель прекратил заниматься бизнесом и уведомил об этом инспекцию в некоем месяце, то отчитаться он должен обязательно в следующем месяце — до 25-го числа.
Подробнее о ЕСХН читайте в материале .
Если деятельность предпринимателя попадает под ЕНВД, а среднесписочная численность персонала менее 100 человек, то согласно ст. 346.26 НК РФ он может предпочесть вмененку. Данный спецрежим тоже освобождает его от уплаты и декларирования НДС и НДФЛ (п. 4 ст. 346.26 НК РФ), но требует подавать свою декларацию.
ОБРАТИТЕ ВНИМАНИЕ! ЕНВД есть не в каждом регионе, поскольку право на установление этого режима дано представительным органам муниципальных районов, городских округов и городов федерального значения Москвы, Санкт-Петербурга и Севастополя (п. 1 ст. 346.26 НК РФ).
Налоговые декларации по ЕНВД надо представлять в инспекцию по результатам каждого квартала. Срок представления — до 20-го числа 1-го месяца следующего квартала. Находящийся на ЕНВД предприниматель должен помнить, что этот режим не предполагает нулевых деклараций. В том случае, если деятельность в течение квартала не велась, все равно необходимо отчитаться и уплатить налог.
О том, как заполняется декларация по ЕНВД, читайте в материале .
У «вмененщика» есть еще право уменьшить ЕНВД-налог на сумму страховых взносов. Как воспользоваться этим налоговым послаблением, читайте .
Обстоятельства могут сложиться так, что индивидуальный предприниматель, даже находясь на спецрежиме, выступает как налоговый агент по НДС. В этом случае он обязан сдавать декларацию по этому налогу до 25-го числа 1-го месяца следующего квартала.
При каких операциях на ЕНВД нужно платить НДС, узнайте .
Предприниматель может приобрести для определенных видов деятельности (указаны в п. 2 ст. 346.43 НК РФ) патент. Патент покупается на срок от 1 до 12 месяцев в пределах одного календарного года (п. 5 ст. 346.45 НК РФ). Заявление на получение патента надо подать минимум за 10 рабочих дней до начала перехода на патентную систему налогообложения (ПСН) (см. письмо Минфина России от 14.07.2017 № 03-11-12/45160). У предпринимателя при этом должно работать не более 15 человек. Этот лимит устанавливается для всех видов деятельности, даже если ИП совмещает ПСН с другими налоговыми режимами (письмо ФНС России от 06.11.2015 № СД-3-3/4193@).
Патент освобождает предпринимателя от уплаты НДФЛ, налога на имущество физлиц (по объектам, используемым в патентной деятельности), НДС. На ПСН нет отчетности, но есть обязанность вести книгу учета доходов ИП на ПСН (по форме, утвержденной приказом Минфина России от 22.10.2012 № 135н).
Более полную информацию о ПСН вы можете получить в статье .
ОБРАТИТЕ ВНИМАНИЕ! В ряде регионов для ИП на УСН или ПСН установлена льготная или нулевая ставка налогообложения при условии, что они заняты в производственной, научной, социальной сфере и зарегистрированы после вступления в силу регионального законодательства о налоговых льготах. Список таких регионов вы найдете по ссылке .
Сдача отчетности ИП с работниками
Для осуществления деятельности индивидуальный предприниматель может оформлять граждан на работу. Тогда предпринимателю надо обязательно ежегодно не позже 20 января (ст. 80 НК РФ) информировать налоговую инспекцию о численности наемного персонала за прошедший год.
Ст. 226 НК РФ определяет, что индивидуальный предприниматель, имеющий работников, несет бремя налогового агента по НДФЛ, что обязывает его к ведению отчетности по этому налогу:
В ИФНС с 2017 года сдается также ежеквартальная отчетность по страховым взносам на ОПС, ОМС и ОСС (по нетрудоспособности и материнству) в срок до 30-го числа месяца, наступающего за отчетным кварталом.
Об отчетности по взносам подробнее читайте в материале .
При этом индивидуальный предприниматель, имеющий работников, сдает отчеты не только в налоговые органы, но и в фонды — ФСС и ПФР.
В ПФР представляются:
- ежемесячная форма (сведения о работающих лицах) — до 15-го числа месяца, следующего за отчетным (п. 2.2 ст. 11 закона от 01.04.1996 № 27-ФЗ);
- ежегодные сведения о стаже (форма СЗВ-СТАЖ) — до 1 марта года, наступающего за отчетным (п. 2 ст. 11 закона от 01.04.1996 № 27-ФЗ).
В ФСС ежеквартально подается отчет по форме в отношении взносов на травматизм. Он имеет 2 срока сдачи (п. 1 ст. 24 закона от 24.07.1998 № 125-ФЗ):
- до 20-го числа месяца, наступающего за отчетным кварталом, если его сдают на бумаге, что возможно при численности не более 25 человек;
- до 25-го числа месяца, наступающего за отчетным кварталом, если отчет сдается электронным способом.
В ФСС же придется подавать комплект документов на возмещение расходов работодателя на выплаты по ОСС.
О том, какие документы входят в этот комплект, читайте в этой .
Итоги
Индивидуальный предприниматель может выбрать общий режим налогообложения или любой из спецрежимов, если удовлетворяет требованиям, предъявляемым НК РФ для возникновения права на спецрежим. От выбора режима налогообложения зависят формы, объемы и сроки сдачи отчетов. При этом нельзя забывать что если предприниматель — неплательщик НДС или освобожден от обязанностей плательщика НДС, но при этом является налоговым агентом, то он должен представлять декларацию по этому налогу.
Рассмотрим вопрос о том, какие отчеты должен сдавать индивидуальный предприниматель, если у него нет наемных работников.
Индивидуальный предприниматель не обязан вести бухгалтерский учет, а также сдавать бухгалтерскую отчетность. Такие налоги, как земельный, транспортный, налог на имущество физических лиц (даже в том случае, когда земельный участок, автомобиль или имущество используются в предпринимательской деятельности) ИП оплачивает на основании налогового уведомления из ИФНС, декларации по ним не подает, так как формы деклараций по данным налогам предусмотрены только для организаций.
Каждый ИП до 31 декабря текущего года уплачивает фиксированные страховые взносы за себя, отчетность не предусмотрена. Кроме того, подает соответствующую отчетность в органы статистики.
Отчетность индивидуального предпринимателя зависит от того, на какой системе налогообложения он находится.
Отчетность ИП на ОСНО
Отчетность ИП на ОСНО, в общем случае, состоит из трех деклараций: НДС,
3-НДФЛ, 4-НДФЛ.
ИП на общей системе налогообложения является плательщиком НДС. Декларация по НДС подается в налоговый орган в электронном виде ежеквартально в срок до 25 числа месяца, следующего за отчетным кварталом. Таким образом, крайними сроками подачи деклараций по НДС будут: 25 апреля, 25 июля, 25 октября, 25 января.
Уплачивается НДС тремя равными частями в течение квартала, следующего за отчетным, в срок до 25 числа каждого месяца (например, за 2 квартал 2017 г. к уплате в бюджет НДС на основании Декларации составил 300 000 руб. Заплатить налог нужно до 25 июля - 100 000 руб., до 25 августа - 100 000 руб., до 25 сентября - 100 000 руб.)
Отличие ИП от организаций на ОСНО в том, что ИП является плательщиком НДФЛ, а не налога на прибыль. Декларация 3-НДФЛ представляется за отчетный период (год) не позднее 30 апреля следующего года. Декларацию придется сдать и в том случае, когда деятельность ИП не вел и доходов не получал. 3-НДФЛ можно сдать в инспекцию:
Подготовить и сдать отчетность по ОСНО Вы легко можете с помощью онлайн-сервиса ссылке .
Кроме того, для ИП предусмотрена форма декларации о предполагаемом доходе 4-НДФЛ. Декларация 4-НДФЛ нужна для того, чтобы налоговый орган мог определить сумму авансовых платежей по НДФЛ, которые ИП будет уплачивать в течение года. Вновь зарегистрированные ИП должны подать декларацию по форме 4-НДФЛ в течение пяти рабочих дней после того, как пройдет месяц с момента получения первого дохода. Для ИП, которые ведут деятельность не первый год, срок подачи 4-НДФЛ законодательно не установлен, ИФНС рекомендует представлять 4-НДФЛ аналогично 3-НДФЛ, т.е. не позднее 30 апреля года, следующего за отчетным.
Перечисление НДФЛ в бюджет происходит следующим образом:
- в течение года перечисляются авансовые платежи;
- по итогам года уплачивается платеж, в виде окончательной суммы налога за вычетом авансовых платежей.
Основанием для расчета авансовых платежей служит декларация 4-НДФЛ, если ИП ее не подал, ИФНС рассчитает авансовые платежи из фактически полученного дохода за предыдущий год, взяв его из декларации 3-НДФЛ.
Авансовые платежи по НДФЛ перечисляются на основании уведомлений, полученных из ИФНС:
- за январь-июнь - не позднее 15 июля текущего года в размере половины годовой суммы авансовых платежей;
- а июль-сентябрь - не позднее 15 октября текущего года в размере одной четвертой годовой суммы авансовых платежей;
- за октябрь-декабрь - не позднее 15 января следующего года в размере одной четвертой годовой суммы авансовых платежей.
Отчетность ИП на ЕНВД
Отчетность ИП на ЕНВД, в общем случае, состоит из единственной декларации по ЕНВД. Налоговым периодом по ЕНВД является квартал. Представить декларацию в ИФНС следует не позднее 20 числа месяца, следующего за налоговым периодом (кварталом).
Таким образом, крайними сроками подачи декларации по ЕНВД будут: 20 апреля, 20 июля, 20 октября, 20 января. Декларацию можно сдать любым удобным способом:
- на бумаге (лично, через уполномоченного представителя или по почте);
- в электронном виде по телекоммуникационным каналам связи или через личный кабинет налогоплательщика.
Подготовить и сдать отчетность по ЕНВД Вы легко можете с помощью онлайн-сервиса «Моё Дело» - Интернет-бухгалтерия для малого бизнеса . Сервис автоматически формирует отчетность, проверяет ее и отправляет в электронном виде. Вам не нужно будет лично посещать налоговую инспекцию и фонды, что, несомненно, сэкономит не только время, но и нервы. Получить бесплатный доступ к сервису можно по ссылке .
Уплатить ЕНВД в бюджет нужно не позднее 25 числа месяца, следующего за налоговым периодом (кварталом).
При определенных условиях плательщику ЕНВД придется сдать:
- декларацию по НДС.
Отчетность ИП на УСН
Отчетность ИП на УСН, в общем случае, состоит из декларации по налогу, уплачиваемому в связи с применением упрощенной системы налогообложения. Сдается декларация по УСН не позднее 30 апреля года, следующего за отчетным. В случае утраты права применения УСН декларацию нужно сдать не позднее 25 числа месяца, следующего за кварталом, в котором произошла утрата права.
Авансовые платежи на УСН необходимо уплачивать до 25 числа месяца, следующего за отчетным периодом (квартал, полугодие, 9 месяцев). По итогам года уплачивается окончательная сумма налога в срок до 30 апреля года, следующего за отчетным.
При определенных условиях плательщику УСН придется сдать:
- налоговую декларацию по косвенным налогам при импорте товаров из стран Таможенного союза;
- декларацию по НДС.
Подготовить и сдать отчетность по УСН Вы легко можете с помощью онлайн-сервиса «Моё Дело» - Интернет-бухгалтерия для малого бизнеса . Сервис автоматически формирует отчетность, проверяет ее и отправляет в электронном виде. Вам не нужно будет лично посещать налоговую инспекцию и фонды, что, несомненно, сэкономит не только время, но и нервы. Получить бесплатный доступ к сервису можно по ссылке .
Отчетность ИП на ПСН
Отчетность ИП на ПСН. По патентной системе декларация не предусмотрена. ИП оплачивает стоимость патента и ведет книгу учета доходов.
При определенных условиях плательщику ПСН придется сдать:
- налоговую декларацию по косвенным налогам при импорте товаров из стран Таможенного союза;
- декларацию по НДС.
Подготовить и сдать отчетность по ПСН Вы легко можете с помощью онлайн-сервиса «Моё Дело» - Интернет-бухгалтерия для малого бизнеса . Сервис автоматически формирует отчетность, проверяет ее и отправляет в электронном виде. Вам не нужно будет лично посещать налоговую инспекцию и фонды, что, несомненно, сэкономит не только время, но и нервы. Получить бесплатный доступ к сервису можно по ссылке .
Отчетность ИП на ЕСХН
Декларацию по ЕСХН нужно сдать не позднее 31 марта года, следующего за истекшим налоговым периодом. Не позднее 25 числа месяца, следующего за отчетным периодом (полугодие), уплачивается авансовый платеж. Не позднее 31 марта года, следующего за истекшим налоговым периодом (год), уплачивается налог по итогам налогового периода.
Дополнительная отчетность ИП, который имеет наемных работников
Если у ИП есть наемные работники, то дополнительно нужно будет сдавать следующую отчетность: 2-НДФЛ, 6-НДФЛ, сведения о среднесписочной численности, расчет по страховым взносам, СЗВ-М, СЗВ-СТАЖ, 4-ФСС.
В части НДФЛ по наемным работникам ИП является налоговым агентом. Обязанность налогового агента предусматривает своевременное удержание с выплаченных доходов работникам и перечисление НДФЛ в бюджет. Справка о доходах физического лица (2-НДФЛ) подается ежегодно, не позднее 1 апреля года, следующего за истекшим налоговым периодом (год). 6-НДФЛ сдается ежеквартально в последний день месяца, следующего за истекшим кварталом, и по итогам года не позднее 1 апреля года, следующего за истекшим налоговым периодом.
Сведения о среднесписочной численности подаются ежегодно до 20 января года, следующего за отчетным (включительно).
Ежемесячную сумму страховых взносов нужно перечислить не позднее 15 числа месяца, следующего за месяцем, за который взносы начислены. Расчет по страховым взносам сдавать в ИФНС ежеквартально не позднее 30 числа месяца, следующего отчетным (расчетным) периодом. 4-ФСС на бумаге - не позднее 20-го числа календарного месяца, следующего за отчетным периодом. В электронном виде - не позднее 25-го числа календарного месяца, следующего за отчетным периодом (I квартал, полугодие, девять месяцев, год).
СЗВ-М подается в ПФ ежемесячно, не позднее 15 числа месяца, следующего за отчетным. СЗВ-СТАЖ нужно будет сдать впервые за 2017 год не позднее 1 марта 2018 года.
Подготовить и сдать любую отчетность Вы легко можете с помощью онлайн-сервиса «Моё Дело» - Интернет-бухгалтерия для малого бизнеса . Сервис автоматически формирует отчетность, проверяет ее и отправляет в электронном виде. Вам не надо будет лично посещать налоговую инспекцию и фонды, что, несомненно, сэкономит не только время, но и нервы. Получить бесплатный доступ к сервису можно по
Начиная собственный бизнес, предприниматели не всегда уделяют должное внимание вопросу бухгалтерии. Кто-то слышал, что индивидуальным предпринимателем по закону не требуется, другие считают этот вопрос второстепенным, третьи - что ничего сложного здесь нет, и справиться с учетом можно самостоятельно.
На самом деле, постановка бухгалтерии ИП с нуля необходима уже на этапе планирования предпринимательской деятельности. Почему?
Причин тому несколько:
- Грамотный выбор системы налогообложения позволит вам выбрать минимально возможную налоговую нагрузку. Чтобы вы не попали по незнанию под определение незаконных налоговых схем, практическое налоговое планирование вашего бизнеса должны проводить специалисты, а не сомнительные советчики.
- От выбранного режима зависит состав отчетности, сроки уплаты налога, возможность получения налоговых льгот.
- Нарушение сроков сдачи отчетности, порядка учета, уплаты налоговых и неналоговых платежей приведет к неприятным санкциям в виде штрафов, споров с налоговой службой, проблем с контрагентами.
- На выбор налогового режима после регистрации ИП отводится совсем немного времени. Так, для перехода на УСН это всего 30 дней после получения свидетельства. Если вы не выберете систему налогообложения сразу, то будете работать на ОСНО. В большинстве случаев для начинающего предпринимателя это самый невыгодный и сложный вариант.
Нужен ли бухгалтер для ИП? Бухгалтерское сопровождение ИП однозначно необходимо. Вопрос только, кто будет его осуществлять - штатный бухгалтер, сторонний исполнитель бухгалтерских услуг или сам индивидуальный предприниматель?
Ведение бухгалтерского учета ИП в 2019 году
Законом № 402-ФЗ установлено, что индивидуальные предприниматели могут не вести бухгалтерский учет. Однако это положение не следует понимать так, что ИП вообще никак не отчитывается перед государством. Кроме собственно бухгалтерского учета существует другой - налоговый учет.
Налоговый учет - это сбор и обобщение сведений, необходимых для расчета налоговой базы и налоговых платежей. Его ведут все налогоплательщики, в том числе индивидуальные предприниматели. Чтобы разобраться в налоговой отчетности и порядке налогового учета, надо обладать профессиональными знаниями или самостоятельно изучить эти вопросы. А кроме того, есть специальная отчетность по работникам, кассовые и банковские документы, первичная документация и т.д.
Часто предприниматели не видят особой разницы между видами учета, поэтому всю свою бухгалтерию называют бухгалтерским учетом. Хотя в нормативном понимании это не соответствует действительности, но на практике это привычное выражение, поэтому мы тоже будем его использовать.
Итак, как правильно вести бухгалтерский учет? Ответ один - профессионально. Бухгалтером для ИП может быть штатный работник или специалист . Если количество хозяйственных операций у ИП не слишком велико, то зарплата бухгалтера, принятого на постоянную работу, может оказаться неоправданными расходами. Если же вы готовы самостоятельно заняться своим учетом, то мы расскажем, как это сделать.
Как ИП вести бухгалтерию самостоятельно? Возможно ли это? Ответ вы найдете ниже в пошаговой инструкции.
Как ИП вести бухгалтерию самостоятельно: пошаговая инструкция 2019 года
Итак, на вопрос: «Обязан ли ИП вести бухгалтерский учет в 2019 году?» мы получили отрицательный ответ. Но хотя бухгалтерский учет ИП не ведут и не сдают бухгалтерскую отчетность, выше мы уже рассказали, что вести документооборот, связанный с бизнесом, предпринимателям необходимо. С чего начать ведение бухгалтерии ИП? Читайте в нашей пошаговой инструкции.
Шаг 1. Сделайте предварительный расчет предполагаемых доходов и расходов вашего бизнеса. Эти данные потребуются вам при расчете налоговой нагрузки.
Шаг 2. Выберите налоговый режим. Узнать в подробностях, на каких режимах или системах налогообложения работает ИП в России, вы можете в статье: « ». Здесь же мы только перечислим их: основная система налогообложения (ОСНО) и специальные налоговые режимы (УСН, ЕНВД, ЕСХН, ПСН). От выбора системы налогообложения напрямую зависит налоговая нагрузка ИП. Суммы, которые вы должны выплачивать в бюджет, на разных режимах могут различаться в разы. Если вы не знаете, как сделать расчет налоговой нагрузки, рекомендуем вам получить бесплатную консультацию по налогообложению.
Шаг 3. Ознакомьтесь с налоговой отчетностью выбранного режима. Найти актуальные формы отчетности вы можете на сайте ФНС налог.ру или в нашей .Шаг 4. Определитесь, будете ли вы нанимать работников. Как ИП вести бухгалтерию на работника? Отчетность работодателей можно назвать достаточно сложной, причем, ее состав не зависит от выбранного налогового режима и количества работников. В 2019 году за работников сдают несколько видов отчетности: в ПФР, в ФСС и в налоговую инспекцию. Например, до 20 января всем ИП с работниками необходимо сдать . Кроме того, работодатели должны вести и хранить кадровую документацию.
Шаг 5. Изучите налоговый календарь своего режима. Несоблюдение сроков сдачи отчетов и уплаты налогов приведет к штрафам, начислению пени и недоимки, блокировке расчетного счета и другим неприятным последствиям.
Шаг 6. Определитесь с видом бухгалтерского обслуживания. На простых режимах, таких как УСН Доходы, ЕНВД, ПСН, даже при наличии работников можно вести бухгалтерию ИП самостоятельно. Главным вашим помощником в этом случае станут специализированные онлайн-сервисы, такие как 1С Предприниматель. Но на ОСНО и УСН Доходы минус расходы, а также при большом количестве хозяйственных операций, ведение бухучета ИП разумнее передать на аутсорсинг.
Шаг 7. Ведите и сохраняйте все документы, относящиеся к бизнесу: договоры с контрагентами, документы, подтверждающие расходы, банковские выписки, кадровые документы, БСО, отчетность по кассовому аппарату, первичные документы, входящую информацию и т.д. Проверить документы по деятельности ИП налоговая инспекция может даже в течение трех лет после снятия с регистрационного учета.
Бухгалтерский и налоговый учет ИП на ОСНО
О том, в каких случаях имеет смысл выбирать общую систему налогообложения, вы можете прочесть в . Бухгалтерия ИП, который работает на ОСНО, будет самой непростой. Если говорить о формах отчетности, то это декларация 3-НДФЛ по итогам года и ежеквартальная по НДС.
Сложнее всего будет администрирование налога на добавленную стоимость - . Ведение ИП бухгалтерского учета на ОСНО особенно затрудняется получением налоговых вычетов по этому налогу или возмещением входящего НДС.
Для удобства оплаты налогов и страховых взносов советуем открыть расчётный счёт. Тем более сейчас многие банки предлагают выгодные условия по открытию и ведению расчётного счёта.
Ведение бухгалтерии ИП на УСН
Бухгалтерия для ИП на УСН значительно проще, т.к. необходимо сдать всего одну налоговую декларацию в год. Срок отчетности ИП на УСН в 2019 году без работников - 30 апреля, и в этот же срок надо уплатить годовой налог за вычетом авансовых платежей.
Вести бухгалтерию ИП при УСН Доходы 6% можно самостоятельно. На этом режиме учитываются только полученные доходы, налоговая ставка в общем случае равна 6%. По итогам каждого квартала надо заплатить авансовый платеж, который будет учитываться при расчете единого налога по итогам года.
Как вести бухгалтерию ИП при УСН Доходы минус расходы? Основной сложностью на этом налоговом режиме будет необходимость сбора подтверждающих расходы документов. Для того, чтобы налоговая инспекция приняла затраты, заявленные для уменьшения налоговой базы, надо правильно оформлять все документы. Признание расходов на УСН Доходы минус расходы практически аналогично признанию расходов для ОСНО. Это означает, что расходы должны быть экономически обоснованными и попадать в специальный перечень, указанный в статье 346.16 НК РФ.
Сроки сдачи отчетности ИП в 2019 году: календарь бухгалтера и таблица
Календарь бухгалтера для ИП на 2019 год включает в себя сроки сдачи налоговых деклараций и отчетности по работникам. Независимо от налогового режима, все работодатели сдают отчеты в фонды:
- срок сдачи отчетности в ПФР (форма СЗВМ) - каждый месяц, не позднее 15 числа месяца, следующего за отчетным;
- срок сдачи отчетности в ФСС (форма 4-ФСС) - ежеквартально, не позднее 20 апреля, 20 июля, 20 октября, 20 января в бумажной форме, для электронной отчетности не позднее 25-го числа соответственно.
Кроме этого, есть отчеты за работников, которую сдают в налоговую инспекцию: единый расчет по взносам; 2-НДФЛ; 6-НДФЛ. Полный календарь отчетности работодателей для всех режимов смотрите .
Сроки сдачи налоговой отчетности и уплаты налогов для ИП в 2019 году по разным режимам мы собрали в таблицу.
Режим | 1 квартал | 2 квартал | 3 квартал | 4 квартал |
авансовый платеж | авансовый платеж - 25.07 | авансовый платеж - 25.10 | декларация и налог по итогам года |
|
ЕНВД | декларация - 20.04, квартальный налог - 25.04 | декларация - 20.07, квартальный налог - 25.07 | декларация - 20.10, квартальный налог - 25.10 | декларация - 20.01, квартальный налог - 25.01 |
ЕСХН | авансовый платеж за полугодие - 25.07 | декларация и налог по итогам года - 31.03 |
||
ОСНО | 2. авансовый платеж по НДФЛ - 15.07 | 2. авансовый платеж по НДФЛ - 15.10 |
Плательщики ПСН налоговую декларацию не сдают, а срок уплаты стоимости патента зависит от .
Программа для ведения бухгалтерского учета для ИП
Для тех, кто самостоятельно решил вести свою бухгалтерию, мы рекомендуем бесплатную онлайн-бухгалтерию от Тинькофф. Эта программа позволяет вести бухгалтерию для ИП онлайн. Откройте расчётный счет в банке Тинькофф и получите бесплатно:
- выпуск КЭП в подарок
- 2 месяца обслуживания счёта бесплатно
- напоминания о сроках сдачи и оплаты
- автоматическое заполнение декларации
Надеемся, что наша пошаговая инструкция о том, как вести бухгалтерию ИП самостоятельно в 2019 году, ответила на все ваши вопросы.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации