
Какие налоги платят с зарплаты. Сколько налогов вычитают из зарплаты
) считается налоговым платежом, который взимают с трудящихся. Чаще его рассчитывают как процент от ЗП. В европейских государствах подоходный налог удерживают с ежемесячного заработка, который не выше конкретной суммы.
Подоходный налог считается прямым доходом с населения, поступающим в государственный бюджет. Отличительной чертой такого вида налогового платежа считается расчетный период, который равен 1 году, а не 1 мес., как у иных налогов.
Еще одно отличие НДФЛ от иных налогов РФ - одинаковые льготы для всех трудящихся, независимо от их вида деятельности.
На данный момент как различные юр. лица, так ИП чаще применяют труд наемных рабочих. Порядок осуществления расчетов с персоналом регламентирован НК РФ и иными законами, действующим на территории РФ.
Для подсчета НДФЛ с ежемесячного заработка следует выполнить такие действия:
- установить сумму, к которой следует применить
- определиться со ставкой налогового платежа для конкретного трудящегося
- из начисленной зарплатной суммы убрать вычеты
- рассчитать налог
- подсчитать величину взносов и отчислений в Пенсионный Фонд
На данный момент налогами с заработка трудящегося считаются следующие:
- НДФЛ. Наниматель взимает его с ежемесячного заработка трудящегося и переводит в казну как налоговый агент. платит не сам ИП или фирма - они являются посредниками между рабочим и государством
- страховые взносы - их перечисляют страхователи. Страхователями могут быть как юр. лица с наемными рабочими, так и ИП независимо от того, есть у них трудящиеся или нет. Руководители фирм переводят в казну средства на страхование на пенсии, мед. страхование, соц. страхование.
Начиная с 2017 года средства на выплату пенсий в будущем (за исключением средств на компенсацию лечения травм, полученных на производстве), на мед. страхование переводят в ИФНС по месту регистрации страхователя и его филиалов, которые переводят деньги физлицам. Средства на компенсацию производственных травм страхователи переводят в ФСС.
Сами наниматели рабочих перечисляют деньги в медицинские (ФОМС и ТФОМС) и пенсионный () фонды, а также фонд соцстрахования (ФСС), которые равны 30,2% от зарплатного фонда трудящихся.
В РФ ставка НДФЛ равна 13%-35%, в зависимости от величины ежемесячного заработка.
По 13% облагают:
- дивидендные выплаты, которые получены до 2015 г.
- % по долгосрочным ценным бумагам с ипотеки, которые были открыты до 2007 г.
- , который занимается доверительным управлением
- все ЗП граждан РФ, которых не облагают по иным ставкам
По 15% облагают доходы, которые получены от фирм РФ физлицами-нерезидентами РФ.
По 30% облагают все дивиденды граждан РФ - нерезидентов, которые не облагают по иным ставкам.
По 35% облагают такие доходы:
- все призы (конкурс в рекламе и др., в которых нет риска)
- средства, полученные по лотерейным билетам (где есть риск) - 13%
- прибыли в % по банковским вкладам, если произошло завышение конкретных размеров. Для вкладов в рублях - это ставка ЦБ РФ + 5%, для валютных вкладов - 9%
Размер НДФЛ и величина перечислений за рабочих в казну зависит от таких факторов:
- кем является наниматель - ИП, в отличие от компаний, переводят в казну деньги не только за своих рабочих, но и за самих себя
- статуса трудящегося - нерезиденту РФ отличается от обложения налогом гражданина РФ
- вида деятельности работодателя - научные и обрабатывающие предприятия, ИП на патенте, фирмы в Крыму, Владивостоке и Севастополе пользуются льготными ставками при подсчете налогового платежа с заработка
Как подсчитать начисления налогов на ЗП
Для почти всех рабочих РФ ставка НДФЛ равна 13%. Это одна из самых маленьких ставок по сравнению с высокими европейскими ставками по подоходному налогу.
Работодатели перечисляют деньги 5,1% с ежемесячного заработка рабочих в мед. фонды, а 22% в ПФР.
Если в итоге обнаружены недочеты в расчетах, то ИФНС направляет работодателю требование о выплате недополученных средств.
Если нарушений не обнаружено, то ИФНС принимает расходы и возмещает нанимателю разницу между взносами по подоходному налогу и расходами.
При подсчете реальной ЗП (при заработке трудящегося за 1 год, который не выше налогооблагаемой базы) бухгалтеры применяют такую формулу:
грязная ЗП = чистая * (1 ÷ 0,87 * 1,3) = чистая * 1,49
И наоборот:
чистая = грязная * 0,67
Следует иметь в виду, что для конкретных трудящихся имеются исключения. В подобной ситуации подоходный будет ниже.
Налоговые вычеты
При расчете ЗП сотрудника руководитель компании учитывает и налоговые вычеты, которые трудящийся вправе получить по закону. Такие льготы не облагают НДФЛ.
На данный момент в РФ действуют такие вычеты по НДФЛ:
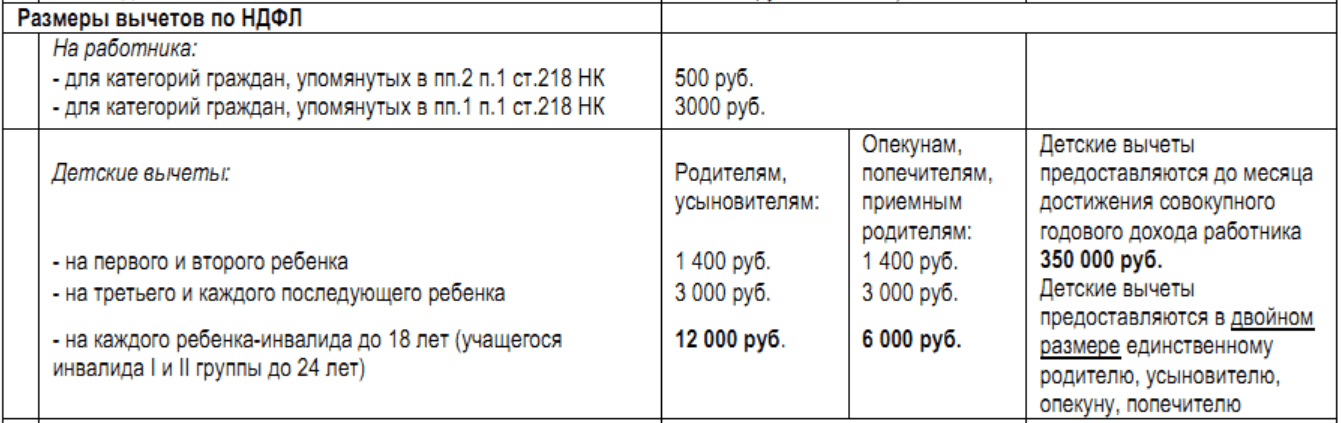
- , которым еще не исполнилось 18 лет, и которые проживают с родителями. Размер такого вычета равен 1400 руб. на 1 подростка
- при наличии 3-го подростка в семье или подростка-инвалида. В подобной ситуации величина вычета составляет 3000 руб.
НДФЛ рассчитывают со всех типов ЗП по ставке 13%, в том числе и с МРОТ. В подобной ситуации если заработок за 1 год больше 512 000 руб., то налоговый платеж с ЗП равен 23%.
Перед расчетом подоходного платежа, руководитель фирмы учитывает все вычеты по налогам, льготы и иные виды выплат, которые не подлежат обложению налогом.
На данный момент рабочие могут получить льготу по НДФЛ по нижеследующим основаниям:
- при покупке жилплощади или при получении ипотеки
- при получении очного образования на бюджетной основе или обучении совершеннолетних детей
- при участии в добровольном страховании в ПФР
- при выплате пожертвований религиозных организациям и др.
Согласно ст. 219 и 220 НК РФ, налоговые льготы снижают размер отчислений от ежемесячного заработка.
Необлагаемые налогом доходы граждан
НДФЛ в 13% государство не взимает с таких доходов трудящихся:
- с компенсационных выплат и премий, полученных рабочим
- с выплат трудящемуся за вредные условия трудовой деятельности
- с денег за прохождение курсов повышения квалификации и др.
Согласно ст. 217 НК РФ, не облагается НДФЛ.
Однако существует конкретный размер средств, который не должен быть выше такой величины:
- 700 руб. в сутки в командировочной поездке по РФ
- 2500 руб. при выезде за границу РФ
Для того чтобы подтвердить право на такую льготу, рабочий должен предоставить бухгалтеру фирмы конкретный документ и написать заявление.
Выплаченную матпомощь рабочему суммой до 4000 руб. также не облагают налогом.
Для подсчета ежемесячного заработка рабочих, получающих зарплату в инвалюте по курсу ЦБ РФ на дату получения денег.
Как подсчитать налог по ЗП онлайн
С помощью применения калькулятора онлайн можно определить величину НДФЛ, который платят с ежемесячного заработка трудящегося.
В калькуляторе можно выбрать конкретную ставку налога и ввести сумму чистой ЗП на руки либо сумму, с которой взимают налоговый платеж (начисленная ЗП), чтобы узнать размер подоходного налога.
При проведении такого расчета следует учитывать среднюю ЗП, число отработанных суток, число сверхурочных часов, штрафные взыскания, отчисления и др. Если без ошибок вбить в калькулятор все сведения о рабочем, сайт выдаст весь перечень отчислений.
Особенности подсчета и начисления подоходного налога
В зависимости от типа организации и вида трудового контракта, работодатели применяют и разнообразные формы оплаты профессиональной деятельности рабочих. По ТК РФ ЗП выплачивают не реже 2 раз в мес., однако, налоговые платежи и соц. отчисления в фонды переводят только 1 раз.
В итоге отчисления в ФСС, ПФР и ФОМС на не начисляют, а рассчитывают ЗП в конце месяца с учетом всех листков нетрудоспособности, отпускных и средств по авансу.
Ниже рассмотрен полный расчет НДФЛ и ЗП бухгалтером.
Рассчитаем сумму НДФЛ с ежемесячного заработка 20 000 руб. в мес.
В этом случае бухгалтер выполняет такие действия:
- сначала он определяет ставку НДФЛ по величине ежемесячного заработка за 1 год 20 000 * 12 =240 000 руб. за 1 год. Это меньше 512 000 руб. в течение 1 года, в итоге ставка равна 13%.
- далее экономист производит конкретные отчисления по льготам по налогу. Так, у сотрудника с такой ЗП 2 несовершеннолетних детей. В итоге вычет будет равен: 20 000 – 1 400 (на 1 ребенка) – 1 400 (на второго ребенка) = 17 200 руб.
- полученный остаток 17 200 руб. бухгалтер умножает на ставку НДФЛ 13%. В итоге НДФЛ = 17 200 руб. * 13% = 2 236 руб.
Соответственно, с этого ежемесячного заработка при наличии льготных вычетов отчисления НДФЛ составят 2 236 руб.
В итоге ежемесячный заработок трудящегося составляет = 20 000 – 2 236 = 17 764 руб.
Нестандартные ситуации
Одинокая мать или отец, которые воспитывают подростка сами, получают 2-й вычет налоговой льготы. То есть рабочий с ЗП в 20 000 руб. получает вычет 2 800 руб. на уход за подростком.
Итого: 20 000 – (1 400 * 2) = 17 200 руб. – это база для расчета НДФЛ по ставке 13%.
В итоге сумма НДФЛ = 17 200 * 13% = 2 236 руб.
Тогда ЗП будет равна = 17 764 руб., а разница в 2 236 руб. – размером НДФЛ.
Возьмем НДФЛ по ставке 23%, а ЗП трудящегося в 60 000 руб. Тогда заработок трудящегося за 1 год равен 720 000 руб., что больше установленного законом минимума (512 000 руб.).
Поэтому при подсчете НДФЛ бухгалтер применяет ставку 23%. В подобной ситуации его подсчет осуществляют без учета льгот: 60 000 * 23% = 13 800 руб.
В итоге при этом заработке трудящегося работодатель перечислит в казну 13 800 руб.
Для оформления льготы или подсчета НДФЛ рабочему надо представить бухгалтеру документы, по которым трудящийся вправе получить вычет, не позднее 3 мес. от даты начала использования льготы.
Работодатели-ИП для расчета НДФЛ рабочих нанимают на работу бухгалтеров или сами рассчитывают этот налог, до 30 апреля года, который следует за отчетным периодом.
Профессиональная работа бухгалтеров и грамотное применение законодательства РФ оптимизируют выплату фирмой НДФЛ с рабочих.
На данный момент благодаря использованию вычетов и льгот, а также применению различных финансовых и нематериальных премий рабочему, у компании возникает возможность премировать трудящихся, уменьшая налоговый платеж на ЗП.
В итоге в 2017 году принцип осуществления расчетов с наемными рабочими остался прежним: наниматель начисляет и взимает НДФЛ с трудящегося и , после чего переводит их в госбюджет и подает в ИФНС и внебюджетные фонды установленную законом отчетность.
Напишите свой вопрос в форму ниже
Обсуждение: 3 комментария
Я понимаю, когда человек платит в пенсионный фонд, это как бы, на перспективу, когда я буду старенький, за счёт этих выплат я буду получать пенсию (наивно, но ладно). И понимаю, когда все мы оплачиваем коммунальные услуги, но налог с зарплаты! Это ещё с какой радости, за что налог!? Я никогда не смогу этого понять, и никто не сможет меня убедить в важности этого налога.
Ответить
А я так и не поняла сколько налогов с заработной платы мы перечисляем? В пенсионный фонд, подоходный налог, куда еще? Нам говорят, что зарплата у нас одна, а на руки мы получаем чуть ли не в полтора раза меньше. Поле для деятельности, где нас могут обдурить, особенно это касается частных контор.
Ответить
Отчисления с заработной платы происходят не только с физического лица, но и львиная доля с юридического. И эти средства идут далеко не только в пенсионный фонд. Сейчас это,например, и оплата нетрудоспособности.
Ответить
Проверьте, какие налоги с зарплаты нужно перечислить в 2018 году. Ставки налогов на зарплату в 2018 году мы привели в наглядных таблицах. Вы узнаете, какие отчисления в фонды с заработной платы нужно платить в 2018 году. А также по какой ставке уплачивается НДФЛ с зарплаты.
Заработная плата облагается НДФЛ, страховыми взносами (ПФР, ФФОМС и ФСС РФ) и страховыми взносами от несчастных случаев на производстве и профессиональных заболеваний. Их еще называют взносыми на травматизм. Такой же порядок налогообложения зарплаты сохранился и в 2018 году.
Какие налоги заплатить с зарплаты в 2018 году
Налоги с заплаты в 2018 году таковы: заработная плата облагается НДФЛ, страховыми взносами в фонды: ПФР, ФФОМС и ФСС РФ, а также страховыми взносами от несчастных случаев на производстве и профессиональных заболеваний (далее - взносы на травматизм).
Отметим, что из указанных налогов и взносов непосредственно работодатель уплачивает лишь страховые взносы, включая взносы на травматизм. Что касается НДФЛ, то плательщиком этого налога является сам работник. Работодатель лишь рассчитывает сумму НДФЛ, удерживает ее из зарплаты сотрудника и перечисляет в бюджет (п. 1, 4 и 6 ст. 226 НК РФ).
Куда платить налоги с заработной платы в 2018 году
Начиная с прошлого года страховые взносы администрирует ФНС России. Следовательно, налоги от ФОТ (НДФЛ и взносы) необходимо перечислять в ИФНС по месту регистрации компании. Исключение - взносы на "травматизм". Их по-прежнему курирует ФСС, поэтому платежи нужно перечислять в соцстрах.
Отчисления в фонды с заработной платы в 2018 году
Большинство работодателей уплачивают страховые взносы во внебюджетные фонды по следующим ставкам (ст. 426 НК РФ):
|
Фонд |
Ставка |
|---|---|
В отношении выплат в пользу физических лиц, занятых на подземных работах, в горячих цехах или на работах с вредными, опасными или тяжелыми условиями труда, предусмотрены дополнительные тарифы страховых взносов. В 2018 году тариф составляет - 9 %.
Размер страховых взносов на травматизм зависит от вида деятельности, которым занимается организация. При этом ставка составляет от 0,2% (для наименее травмоопасных видов деятельности) до 8,5% (для наиболее опасных видов деятельности). Ставки взносов на травматизм по видам деятельности установлены Федеральным законом от 22.12.05 № 179-ФЗ.
Ставки налогов на зарплату в 2018 году (таблица)
Чтобы наглядно показать, какие нужно заплатить зарплатные налоги в 2018 году в процентах, мы собрали все платежи в таблице.
Налоги с зарплаты в 2018 году в процентах. Таблица.
|
Налог/взнос |
Ставка |
|---|---|
|
13% для резидентов, 30% для нерезидентов |
|
|
Страховые взносы: |
|
|
На травматизм |
0,2 до 8,5% в зависимости от вида деятельности |
Ставки налогов по зарплате в 2018 году: НДФЛ
Если работник является налоговым резидентом РФ, из его зарплаты НДФЛ удерживают по ставке 13% (п. 1 ст. 224 НК РФ). При этом гражданин признается налоговым резидентом РФ, если он фактически находится на территории РФ не менее 183 календарных дней в течение 12 следующих подряд месяцев (п. 2 ст. 207 НК РФ).
Если сотрудник не является налоговым резидентом РФ, его зарплата в России облагается по повышенной ставке - 30% (п. 3 ст. 224 НК РФ).
Некоторые виды выплат, относимых к зарплате, освобождены от обложения НДФЛ. Полный перечень выплат, не облагаемых НДФЛ, установлен статьей 217 НК РФ. В него, например, включены различные компенсации, предусмотренные федеральным, региональным или местным законодательством Российской Федерации (п. 3 ст. 217 НК РФ).
Налоговые вычеты по НДФЛ в 2018 году
При расчете суммы НДФЛ, которую необходимо удержать из зарплаты, организация по письменному заявлению работника может предоставить ему стандартные налоговые вычеты на детей, находящихся у него на иждивении.
Налоговый вычет полагается на каждого ребенка в возрасте до 18 лет, а также на каждого учащегося очной формы обучения, аспиранта, ординатора, интерна, студента, курсанта в возрасте до 24 лет (подп. 4 п. 1 ст. 218 НК РФ).
Стандартные вычеты по НДФЛ на первого и второго ребенка составляют по 1400 руб. на каждого, а на третьего и каждого последующего ребенка - по 3000 руб. Эти вычеты предоставляются родителю до того месяца, в котором его доход, облагаемый НДФЛ по ставке 13%, превысит с начала года 280 000 руб.
Начиная с месяца, в котором доход работника превысил 280 000 руб. с начала года, налоговый вычет на детей не предоставляется. Если работник не является налоговым резидентом РФ, стандартные вычеты на детей ему также не положены.
Заработная плата облагается налогами и страховыми взносами в ряд внебюджетных фондов. Порядок уплаты налога на заработную плату в 2017 году регламентируется федеральными законами.
Налог на фонд заработной платы: особенности
В зависимости от вида трудового договора и самого предприятия выделяют различные формы оплаты труда. Трудовое законодательство РФ определяет, что организация должна выплачивать заработную плату своим сотрудникам два раза в месяц: в начале и в конце, а отчисления во внебюджетные фонды — один раз в месяц с общей суммы заработной платы с учетом всех авансовых, отпускных и больничных выплат.
Разница между реальной, которую сотрудник получает на руки, и начисленной заработной платой может также включать и другие виды удержаний. Однако, нужно учитывать, что ее размер не может превышать 20%.
Определение налога на фонд заработной платы, размера взносов в страховые и пенсионные фонды – достаточно трудоемкий процесс, который требует обширных знаний по бухгалтерскому и налоговому учету. Допущенные ошибки могут рассматриваться как преднамеренное нарушение и облагаться штрафными санкциями.
Налог с фонда заработной платы сколько процентов в 2017 году:
Расчет налогов по заработной плате по основному режиму налогообложения в 2017 году: инструкция
Расчет налога на заработную плату – серьезный и ответственный процесс, ошибки в котором могут привести к серьезным последствиям. Для того чтобы определить верный размер этой величины, необходимо пройти следующие действия:
Получите 267 видеоуроков по 1С бесплатно:
- определить сумму, по которой будет определен вычет;
- определить ставку налоговой выплаты, которой будет облагаться доход сотрудника;
- рассчитать налог на доход физического лица;
- вычесть из полученной суммы положенные вычеты;
- определить сумму страховых взносов, а также размер отчислений во внебюджетные фонды.
Наиболее важным налогом, который рассчитывается при определении конечной заработной платы, является НДФЛ, или налог на доходы физического лица. В 2017 году он составляет 13 % от размера заработной платы. Таблица налогов с заработной платы:
| Ставка налога | Доход | Порядок расчета налога на заработную плату | Регламентирующий закон |
| 13% | Заработная плата резидентов РФ | Нарастающим итогом с применением вычетов и последующим зачетом уплаченной суммы НДФЛ | Пункт 1 статьи 224 Налогового Кодекса РФ |
| 13% | Заработная плата граждан ЕАЭС и беженцев | ||
| 30% | Заработная плата нерезидентов РФ | Отдельно по каждому виду дохода – без зачетов и применения вычетов | Пункт 3 статьи 224 Налогового Кодекса РФ |
Определить сумму, по которой будет определен вычет, можно следующим образом:
- В первую очередь необходимо определиться с исходными параметрами. Возьмем среднестатистического человека, который работает 5 дней в неделю, что приблизительно равняется 21 дню в месяц. Предположим, что из них он вышел на работу только 15 раз. Оклад работника равняется 20 000 руб., значит за отработанное время человек получил: 20 000*(15/21)= 14 286 руб.
- После этого вы можем приступить к расчету налога: 14 286*13%=1 857 руб.
- Теперь из оклада вычитаем сумму налога и получаем чистую заработную плату с уже уплаченными налогами в размере 12 429 руб.
Что грозит работодателю за неуплату налогов с заработных плат
Если работодатель не выплачивает налог на заработную плату, то организация рано или поздно столкнется с серьезными проблемами в виде штрафных санкций, выставленных прокуратурой, государственной инспекцией труда или налоговой инспекцией по месту нахождения организации. Обычно в эти органы обращаются сами сотрудники, которые получают зарплату в конвертах. После поступления их заявлений уполномоченные организации обязаны провести тщательную проверку, а также решить вопрос о возбуждении административных дел и выставлению штрафных санкций.
Также уполномоченные органы обязаны проводить регулярные плановые проверки, которые помогают выявить нарушения при вычислении налога на заработную плату. В таких случаях также предусмотрены штрафные санкции.
Ответственность за нарушения в подобной отрасти налогообложения регламентируется статьями 122 и 123 Налогового Кодекса РФ. Обычно организация получает счет в размере 20% от суммы от сумм налогов, не уплаченных в бюджет.
Для поддержания федерального бюджета в системе налогообложения Российской Федерации предусмотрены налоги на недвижимость, на частную собственность, на роскошь, транспортный налог и многие другие. В это число входит так же и налог на доходы физических лиц. Сколько процентов от зарплаты необходимо отчислять в государственный бюджет? Какие отчисления с заработной платы необходимо делать помимо НДФЛ? Эти, а также другие аспекты данного вопроса рассмотрим в данной статье.
Давайте разберемся более подробно, какие отчисления необходимо делать с заработной платы.
Все отчисления с заработной платы можно разделить на две основные категории:
- Налог на доходы физических лиц. Он вычитается из зарплаты работника и перечисляется непосредственно в государственный бюджет. Данное отчисление платится не самой компанией, а каждым работником в частности. Организация, в которой числится сотрудник, выполняет роль посредника между налоговой службой и сотрудниками.
- Страховые отчисления. Выплачиваются страхователями, к которым относятся уже не физические, а юридические лица, имеющие наемных работников, организации, а также частные предприниматели (в данном случае не имеет значение наличие сотрудников, ИП платит налоги ещё и за себя). Взносы страхователь обязан вносить в пенсионную, медицинскую и социальную страховые службы.
После проведения классификации необходимо определить ставки налогов с заработной платы, по которым работодатель будет производить отчисления.
Процентные ставки
Начнем с внебюджетных отчислений. Большая часть организаций производит страховые взносы по следующим процентным ставкам:
- В Пенсионный фонд России отчисляется порядка 22% от начисленной суммы оплаты труда.
- В Фонд социального страхования Российской Федерации — 2,9% от той же суммы.
- В Федеральный фонд обязательного медицинского страхования отчисляется 5,1% от заработной платы.
Если работы производятся в тяжелых, несущих реальную опасность здоровью условиях, в отношении работников назначаются дополнительные страховые выплаты. В 2015 году размер дополнительного страхового тарифа составил 9% от заработной платы, начисляемой сотруднику.
Помимо этого, производятся так называемые взносы за травматизм. Процентная ставка зависит от вида деятельности организации, в которой числится сотрудник. Процентные ставки по данному виду выплат регулируются Федеральным законом № 179-ФЗ от 22 декабря 2005 года и варьируются от 0,2% при наиболее безопасных видах деятельности до 8,5% при наиболее опасных.
Налог на доход
Теперь нужно прояснить ситуацию с налогом на доход физических лиц. Платить его должны физические лица, к коим на основании налогового кодекса Российской Федерации относятся:
- Граждане Российской Федерации.
- Граждане других стран.
- Люди, не имеющие гражданства.
Стоит отметить тот факт, что далеко не каждый человек обязан платить НДФЛ. Данным налогом облагаются только:
- Люди, являющиеся налоговыми резидентами Российской Федерации.
- Люди, не являющие налоговыми резидентами, но получающие доход на территории Российской Федерации.
Кто же является налоговым резидентом, спросите вы? Согласно пункту 2 статьи 207 НК РФ налоговым резидентом Российской Федерации является человек, который в течение двенадцати месяцев, идущих подряд, находился на территории России сто восемьдесят три дня и более.
От того, является человек налоговым резидентом страны или нет, зависит и процентная ставка налога на доход физических лиц.
Так, человек, являясь налоговым резидентом РФ, облагается подоходным налогом по ставке 13%, в то время как все остальные налогоплательщики заплатят 30% от своего дохода в пользу государственного бюджета Российской Федерации.
Стоит отметить, что не все денежные выплаты, составляющие заработную плату, подлежат обложению подоходным налогом. Полный перечень подобных выплат зафиксирован в статье 217 Налогового кодекса Российской Федерации. К ним относятся, к примеру, различного рода денежные компенсации сотрудникам, предусмотренные законодательством Российской Федерации на федеральном, региональном и местном уровне.
Для вашего удобства все налоговые отчисления с заработной платы были сведены в обобщающую таблицу.
Таблица — Налоги с зарплаты в процентах в 2018 году
Структура налоговых отчислений с заработной платы достаточно проста, так что разобраться в ней не составит труда. Ошибки в оформлении выплат могут повлечь за собой серьезные последствия, поэтому подходить к этому вопросу необходимо со всей ответственностью.
Каждый месяц я рассказываю своим сотрудникам, сколько налогов они перечислили государству. На мой взгляд, люди должны знать – сколько и за что конкретно они платят. У нас считается, будто работник платит со своей зарплаты только один налог – НДФЛ, равный 13%.
На самом деле есть и другие налоги, которые отчисляются с зарплаты. Они позиционируется как налоги, которые работодатель платит за работника. Однако любой человек понимает, что работодатель ничего за работников платить не может. Фактически все налоги платит работник из тех сумм, которые он приносит своему работодателю.
Давайте посчитаем, сколько в месяц работник заплатит с зарплаты 20.000 руб. Мой расчет приведен ниже (в зависимости от отрасли некоторые налоги могут немного меняться).
Зарплата (начислено): 20.000 рублей.
Налоги:
- Налог на доходы физ. лиц (НДФЛ) - 2600 руб.
- Налог в Пенс. фонд (страховая часть) - 4000 руб.
- Налог в Пенс. фонд (накопительная часть пенсии) - 1200 руб.
- Плата в медицинские фонды (фед. и территориальный) - 1020 руб.
- Соц. страхование от НС и ПЗ (несчастные случаи и проф. заболевания) - 40 руб.
- Страх. взносы на соц. страхование - 580 руб.
Всего налоги: 9440 руб. (47,2% от начисляемой зарплаты).
Если вам начислено 20.000 руб. зарплаты, на руки вы получите 17400 руб., а государству перечислите 9440 руб. За год вы получите на руки 208.800 руб. , и заплатите государству – 113.280 руб.
Много это или мало? Например, чтобы заплатить пенсию одному человеку в размере 8000 руб. – требуется два работающих гражданина с зарплатой не ниже 20.000 руб. у каждого. Причем официальной зарплатой.
Комментарии (15)
- Боб
20.01.2012 в 13:16Верно. Только Вы забыли, что НДС с суммы зарплаты тоже осядет на вашей бухгалтерии и его придется заплатить. Так что можно смело прибавить к сумме налогов 18%.
- Sersh
28.03.2012 в 22:37Боб, спасибо за уточнения. Кроме налогов на зарплату, есть еще много других налогов - Вы абсолютно правы. Но слишком усложнять расчеты не стал, да и не все платят НДС (на упрощенке не платят).
- Неправильно считаете
24.06.2012 в 23:29Чтобы выплатить на руки 17400 рублей (20.000 * (1 - 0,13)), надо фактически начислять 26840 руб = 20.000 * 1,342. То есть реальный налог с зарплаты составит 1- 17.400 / 26.840 = 0,352 (35%). А по рассуждению автора статьи выходит, что он недоплачивает государству почти половину налога с зарплаты: 17400 - 9440 = 7960 рублей.
- Неправильно считаете
24.06.2012 в 23:34Последнее предложение неправильно написано. Правильно будет: “А по рассуждению автора статьи выходит, что он недоплачивает государству две трети налога с зарплаты: 9440 - 2600 = 6840 рублей”
- Михаил
04.12.2012 в 21:54Вы абсолютно неправильно считаете. НДФЛ налог работника. Остальные налоги это налоги предприятия с ФОТ. Поэтому глупости людям не рассказывайте.
- татьяна
09.04.2013 в 21:14Скажите?могут ли взиматься налоги,если сотрудник не оформлен по трудовой книжке??В размере 13%???
- Санёк
23.05.2013 в 17:12Не могли бы вы объяснить “То есть реальный налог с зарплаты составит 1- 17.400 / 26.840 = 0,352 (35%)”? А то я туповат немного(
- Санёк
23.05.2013 в 17:33Тьфу, не то вставил!
хотел спросить почему “надо фактически начислять 26840 руб = 20.000 * 1,342.” - Slayrak
30.01.2014 в 12:45Это очень беда…Беда-беда..13%…Считать страшно. ЖКХ,Интернет,телефон,проезд,сигареты (если курите) и 13%. Был бы смысл если при заболевание из этих налогов тебе выплачивается зарплата пока на больничном. Даёшь работу за еду. 18 часовой рабочий день 3х разовое питание,жизнь в бараке.Выдача одежды 2а раза в год. Летняя-Зимняя. (сарказм)
- Роман
15.01.2015 в 21:57Михаил,что вы такое городите? у преприятия налоги за вас? они платятся от того каков ваш кпд, и сколько вы приносите компании денег, тоесть от вашей зарплаты. вы должны заработать свои налоги ччто бы предприятию было выгодно их платить, тоесть по сути вы должны заработать 20 000+9440+ ндс если платите, иначе вы убыточный работник и вам дадут пинка а не 20 000.
- Рауль
17.03.2015 в 09:47Роман, компания в любом случае зарабатывает на своих работниках, иначе к чему это все?!
Кто будет держать фирму в которой нет прибыли?!
Вы считаете работник получает реально заработанные деньги?!
Да никогда! Пусть работодатель платит оставшиеся налоги из тех что заработал на работнике! - Алена
18.04.2015 в 21:31Здравствуйте! Расскажите пожалуйста, как обстоят дела с налогами у многодетной мамы? Я недавно устроилась, там говорят льготы.
- Ярослав
03.06.2015 в 02:28Да ну бред собачий. Где это видано чтоб бригадирам платили по 80 кусков в месяц? Судя по этим самым “исчислениям” непонятно откуда взявшихся цифр, ряд из которых вообще по-идее может отчисляться, например, раз в год или пять лет (если отчисляться вообще). Дурят вас, ребятки. Откровенно дурят.
- Денис
10.03.2016 в 16:08Статья - бред. Работник платит свой налог, работадатель - другой. Работник, получив зарплату, платит только 13% (”подоходный налог”). А остальные налоги, указанные в статье, платит РАБОТОДАТЕЛЬ ИЗ СВОЕГО КАРМАНА, но расчёт в процентах идёт от зарплаты работника.
- Работодатель
27.07.2016 в 21:27Денис - из своего кармана работодатель ничего не платить будет, платите вы - выбирайте белую зп 20000 или из конверта 28000 дело ваше.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации