
Какие налоги платит ип на усн. Упрощенная система налогообложения
Наряду с общим режимом налогообложения, законодательством предусмотрены специальные налоговые режимы. Эти спецрежимы предоставляют налогоплательщикам облегченные способы исчисления и уплаты налогов, представления налоговой отчетности. Один из наиболее популярных спецрежимов - упрощенная система налогообложения (УСН, УСНО или УСО). Упрощенке в Налоговом кодексе в 2017 посвящена гл. 26.2. УСН . Что это такое простыми словами, и в чем особенности этого налогового режима, расскажем в нашей консультации.
Кто может применять УСН
Не все организации и ИП могут применять УСН. Не имеют права применять упрощенку в 2017 году, в частности:
- организации, имеющие филиалы;
- ломбарды;
- организации и ИП, которые занимаются производством подакцизных товаров;
- организаторы азартных игр;
- организации, в которых доля участия других организаций более 25% (кроме вкладов общественных организаций инвалидов при определенных условиях);
- организации и ИП, у которых средняя численность работников превышает 100 человек;
- организации, у которых остаточная стоимость амортизируемых основных средств превышает 150 млн. руб.
Полный перечень лиц, которые , приведен в п. 3 ст. 346.12 НК РФ .
Какие налоги заменяет УСН
Применение упрощенной формы налогообложения для ООО освобождает его в общем случае от уплаты налога на прибыль, налога на имущество и НДС. ИП не платит НДФЛ со своих предпринимательских доходов, а также налог на имущество с предпринимательской недвижимости и НДС. В то же время упрощенцы уплачивают взносы во внебюджетные фонды. Организации на УСН могут признаваться или налогу на прибыль, платят , а в отдельных случаях и . ИП на упрощенке также должен исполнять обязанности налогового агента (п. 5 ст. 346.11 НК РФ). Например, если он нанимает на работу сотрудников, то с их вознаграждения в порядке, который предусмотрен гл. 23 НК РФ . Также важно разделять предпринимательскую деятельность ИП и его деятельность как обычного гражданина. Например, предпринимательские доходы ИП на УСН не облагаются НДФЛ, но доходы физического лица, не связанные с предпринимательской деятельностью, облагаются НДФЛ в обычном порядке. Налог на имущество, транспортный и земельный налоги предприниматель платит как обычное физлицо по уведомлениям из ИФНС. Кроме того, предприниматели и организации на упрощенной системе платят (п. 3 ст. 346.11 НК РФ). В этом и состоит упрощенное налогообложение на УСН.
Основной налог для организаций и ИП на УСН - это собственно «упрощенный» налог.
УСН в 2017 году
Максимальный доход по УСН для организаций и ИП в 2017 году не должен превышать 150 млн руб. (п. 4 ст. 346.13 НК РФ). В противном случае право на применение системы налогообложения УСН теряется.
По итогам каждого отчетного (квартал) и налогового (год) периода в 2017 году плательщик на УСН должен сравнивать свои доходы с предельным доходом.
Для этого нужно сложить свои доходы от реализации (ст. 249 НК РФ) и внереализационные доходы (ст. 250 НК РФ), признанные по «кассовому» методу и отраженные в Книге учета доходов и расходов.
При этом, если в прошлые годы организация платила налог на прибыль и использовала метод начисления, то к сумме своих доходов текущего года нужно прибавить суммы денежных средств, которые получены до перехода на УСН, но договоры, в счет которых получена предоплата, были исполнены только в текущем году.
Плательщик УСН, у которого в 2017 году превышен предел доходов, перестает быть упрощенцем с 1-го числа квартала, в котором это превышение допущено. Он переходит к уплате налогов по ОСН или ЕНВД, если условия деятельности позволяют применять этот спецрежим. При этом для перехода на ЕНВД необходимо подать в налоговую инспекцию Заявление (утв. Приказом ФНС России от 11.12.2012 № ММВ-7-6/941@) в течение пяти рабочих дней с момента начала вмененной деятельности. Если о превышении стало известно позже, чем по истечении пяти дней после окончания квартала, то до подачи Заявления организация или ИП становятся налогоплательщиками на ОСН.
Как считать налог
Налог на упрощенке определяется как произведение и налоговой ставки.
При УСН налоговой базой является денежное выражение .
Если объект налогообложения , то налоговой базой по УСН в данном случае будет денежное выражение доходов, уменьшенных на величину расходов (п. 2 ст. 346.18 НК РФ).
Состав расходов, которые упрощенец имеет право учесть на этом спецрежиме, приведен в ст. 346.16 НК РФ . Этот перечень является закрытым.
Важной особенностью признания доходов и расходов на УСН является тот факт, что используется «кассовый» метод. «Кассовый» метод учета доходов упрощенца означает, что его доходы признаются на дату получения денежных средств и иного имущества или погашения задолженности другим способом (п. 1 ст. 346.17 НК РФ). Соответственно, и расходы признаются после их фактической оплаты (п. 2 ст. 346.17 НК РФ).
Ставки на упрощенке
При УСН процентные ставки налога также зависят от (ст. 346.20 НК РФ) и различны для УСН «доходы» и УСН «доходы минус расходы»:
Указанные выше ставки являются максимальными. Законами субъектов РФ ставки УСН «доходы» и «доходы минус расходы» :
При уплате минимального налога упрощенец может уменьшить эту сумму на авансовые платежи по УСН, уже перечисленные в текущем году по итогам отчетных периодов.
КБК при УСН
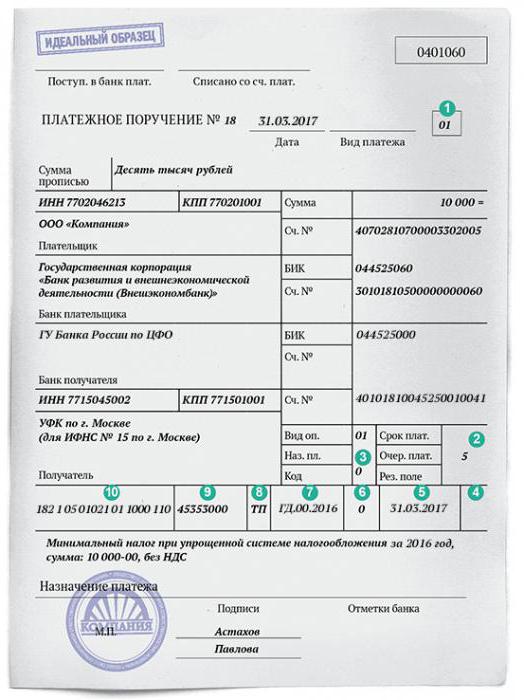
Плательщики УСН ежеквартально рассчитывают и перечисляют в бюджет авансовые платежи по налогу не позднее 25-го числа следующего за кварталом месяца, а также налог по итогам года не позднее 31 марта (для организаций) и 30 апреля (для ИП). При перечислении налога в платежке в обязательном порядке указывается код бюджетной классификации (КБК) налога по УСН.
КБК для УСН можно найти в Указаниях о порядке применения бюджетной классификации РФ (Приказ Минфина от 01.07.2013 № 65н). Так, для УСН с объектом налогообложения «доходы» общий КБК на 2017 год 182 1 05 01011 01 0000 110.
Однако при уплате в бюджет необходимо указывать конкретный КБК УСН в зависимости от того, уплачивается ли сам налог, пени по налогу или штраф по УСН. Так, КБК УСН «6 процентов» в 2017 году следующие:
При этом КБК УСН «доходы» в 2017 году для ИП и организаций один и тот же.
Если упрощенец в качестве объекта налогообложения выбрал доходы, уменьшенные на величину расходов, то КБК УСН «доходы минус расходы» для ИП и организаций в 2017 году следующие:
С 2017 года упрощенец уплачивает минимальный налог по УСН по ставке 1% от своих доходов по тем же КБК, что и обычный налог при УСН «доходы минус расходы».
Налоговая декларация при УСН
Срок сдачи налоговой декларации по упрощенке для организаций - не позднее 31 марта следующего года. Для ИП этот срок удлинен: декларация за год должна быть представлена не позднее 30 апреля следующего года (п. 1 ст. 346.23 НК РФ). При этом если последний день сдачи декларации приходится на выходной, крайняя дата переносится на ближайший за ним рабочий день (п. 7 ст. 6.1 НК РФ). Так, для ИП налоговая декларация по УСН за 2016 год может быть представлена не позднее 02.05.2017.
При прекращении деятельности по УСН организация и ИП в течение 15 рабочих дней после даты прекращения подают в свою налоговую инспекцию уведомление об этом с указанием даты прекращения деятельности (п. 8 ст. 346.13 НК РФ). Декларация на УСН в таком случае подается не позднее 25-го числа следующего месяца (п. 2 ст. 346.23 НК РФ).
Если в период применения УСН упрощенец перестал удовлетворять условиям применения этого спецрежима, налоговая декларация по УСН представляется не позднее 25-го числа месяца, следующего за кварталом, в котором право применения упрощенки было потеряно.
Как ведется бухгалтерский и налоговый учет на УСН
Организация, находящаяся на упрощенке, обязана вести бухгалтерский учет. Упрощенец-предприниматель сам решает, вести ему учет или нет, ведь обязанности такой у него нет (ст. 6 Федерального закона от 06.12.2011 №402-ФЗ).
ООО на УСН ведет бухгалтерский учет в общем порядке в соответствии с Федеральным законом от 06.12.2011 № 402-ФЗ , Положениями по бухгалтерскому учету (ПБУ) и другими правовыми актами.
Напомним, что налоговый учет упрощенцы ведут в Книге учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения (КУДиР) (Приказ Минфина от 22.10.2012 № 135н), по «кассовому» методу.
В этом принципиальное отличие подхода к ведению бухгалтерского и налогового учета при УСН. Ведь по общему правилу в бухгалтерском учете факты хозяйственной деятельности организации должны отражаться в том отчетном периоде, в котором они имели место, независимо от поступления или выплаты денежных средств (метод «начисления»).
Те упрощенцы, которые отнесены к и не обязаны проходить обязательный аудит, могут применять упрощенные способы ведения бухгалтерского учета.
Применяя упрощенный бухучет, ООО может сблизить бухгалтерский и налоговый учет, ведь упрощенный порядок дает возможность использовать «кассовый» метод в отражении хозяйственных операций. Особенности ведения бухгалтерского учета по «кассовому» методу можно найти в Типовых рекомендациях по организации бухгалтерского учета для субъектов малого предпринимательства (Приказ Минфина РФ от 21.12.1998 № 64н).
Годовая бухгалтерская отчетность упрощенца состоит из бухгалтерского баланса, отчета о финансовых результатах и приложений к ним (отчет об изменениях капитала, отчет о движении денежных средств, отчет о целевом использовании средств) (п. 1 ст. 14 Федерального закона от 06.12.2011 № 402-ФЗ).
Те организации и ИП на УСН, которые применяют упрощенные способы ведения бухгалтерского учета, могут составлять и упрощенную бухгалтерскую отчетность. Это означает, что в бухгалтерский баланс, отчет о финансовых результатах, отчет о целевом использовании средств включаются показатели только по группам статей (без детализации показателей по статьям), а в приложениях к бухгалтерскому балансу, отчету о финансовых результатах, отчету о целевом использовании средств приводится только наиболее важная на взгляд упрощенца информация (
Здравствуйте, дорогие читатели. Сегодня Дарья Мильто (специалист в области бухгалтерского и налогового учетах) подготовила обзорную статью про упрощенную систему налогообложения (она же УСН или Упрощенка).
- кто может применять упрощенку;
- как перейти на УСН;
- преимущества УСН для предпринимателя;
- основные параметры и примеры расчетов налогов по УСН при разных базах (доходы 6%, доходы минус расходы 15% с сотрудниками и без).
Эта статья обязательна для прочтения всем, кто собирается вести бизнес и смотрит в сторону упрощенной системы налогообложения.
Совет! Сильно облегчить ведение УСН и остальных нюансов ведения бухгалтерии может этот сервис , попробуйте, что бы минимизировать риски и экономить время.
Упрощенный режим налогообложения достаточно распространен среди индивидуальных предпринимателей и небольших организаций. Это связано с простотой учета, исчисления и уплаты налога, возможностью оптимизировать свою налоговую нагрузку и т.д.
Но, как и любой другой спецрежим, УСН обладает своими особенностями. Рассмотрим важные моменты УСН и изменения, на которые необходимо обратить внимание в 2017 году.
Кто может применять упрощенку
Первый вопрос, который должен возникнуть у предпринимателя, желающего платить налоги по УСН, могу ли я перейти на упрощенку? Да, для перехода на спецрежим существуют ограничения.
Обратите внимание:
- среднее число сотрудников за год не должно быть больше 100 человек;
- доходы за год не превышают 150 млн руб. – иначе вы «слетаете» с упрощенки, начиная с квартала, в котором произошло превышение;
Важно! Эта сумма не корректируется на коэффициент-дефлятор, действие соответствующего положения НК РФ приостановлено до 1 января 2020 года. То есть ориентироваться нужно просто на цифру в 150 млн руб.
- остаточная стоимость основных фондов не должна быть больше 150 млн рублей (актуально для организаций);
- доля других юрлиц в уставном капитале не может быть больше 25% (также актуально для организаций);
- у организации не должно быть филиалов.
Важно! С 2016 года организации, имеющие представительства, могут применять упрощенку. А вот для юрлиц с филиалами запрет на ее использование по-прежнему действует.
Напомним, что представительством считается обособленное подразделение, представляющее и защищающее интересы юрлица, а филиалом – обособленное подразделение, выполняющее все или некоторые функции юрлица.
Применять упрощенный спецрежим могут как юрлица, так и ИП. Уже работающая организация вправе перейти на упрощенку в 2018 году, если доход за предыдущие 9 месяцев 2017 года составил менее 112,5 млн рублей.
Важно! Эта сумма также не корректируется на коэффициент-дефлятор, действие соответствующего положения НК РФ приостановлено до 1 января 2020 года. То есть ориентироваться нужно просто на цифру в 112,5 млн. Лимит установлен для организаций, для ИП ограничений не установлено.
Тем, кто впервые сталкивается с упрощенкой, следует также дополнительно изучить главу 346.12 НК, так как УСН не могут применять некоторые организации и ИП.
Что касается организаций, то это:
- банки, инвестиционные фонды, микрофинансовые организации, страховщики и другие аналогичные им;
- бюджетные учреждения;
- иностранные организации;
- занимающиеся азартными играми;
- участники соглашений о разделе продукции.
Кроме того, не смогут перейти на упрощенку организации и ИП, которые:
- производят товары, относящиеся к подакцизным;
- добывают и продают полезные ископаемые (исключение – общераспространенные виды);
- перешли на ЕСХН;
- не сообщили о своем переходе на упрощенку в установленный срок.
Упрощенка не может применяться нотариусами и адвокатами, занимающимися частной практикой.
Преимущества упрощенного режима УСН
В принципе, упрощенка популярна именно потому, что имеет массу достоинств.
Среди них:
- УСН — это инструмент оптимизации налоговых платежей: вы можете существенно сэкономить на налогах;
- налоговый период – год: сдается один раз, в течение года перечисляются авансовые платежи;
- можно вычесть из налога на суммы страховых взносов;
Важно! В связи с введением торгового сбора, из сумм налога теперь можно вычесть не только страховые взносы, но и уплаченный торговый сбор.
- исключает уплату НДС (кроме импорта), НДФЛ (для ИП) и налога на прибыль (для юрлиц);
Важно! Применение упрощенного спецрежима больше не освобождает от уплаты налога на имущество. Изменение вступило в силу еще с 2015 года: налог, исчисляемый с кадастровой стоимости объектов, платят все, независимо от того, какой налоговый режим используется.
- позволяет выбрать базу для налогообложения (доходы или доходы за минусом расходов);
- возможно использование льготных ставок;
Важно! Раньше льготную ставку регион мог установить только для тех, кто считает налог по базе «доходы минус расходы» — она могла быть установлена в границах от 5 до 15%, то теперь это можно сделать и для тех, кто платит налог с базы «доходы». С прошлого года региональные власти могут снизить ее с 6% до 1% на свое усмотрение в зависимости от категорий налогоплательщиков.
Важно! Для налогоплательщиков Республики Крым и г. Севастополь ставка на период 2017-2021 гг. может быть снижена до 3%, но только для тех, кто будет считать налог по базе «доходы минус расходы».
Важно! Нулевая ставка может быть введена в регионах для вновь зарегистрированных ИП, работающих в социальной, производственной и научной сферах, в рамках «налоговых каникул». К этим трем сфера деятельности добавляется еще и сфера бытовых услуг населению, поэтому те, кто собирается открыть ИП именно в сфере бытовых услуг вполне могут стать в своем регионе участниками «налоговых каникул».
- облегченный бухгалтерский учет (для ИП – КУДИР и основные средства).
Главные недостаток упрощенки – отсутствие НДС. Для ИП и ООО, которым жизненно необходимо сохранить своих крупных контрагентов, НДС становится существенным фактором: им приходится оставаться на общем режиме. Упрощенцы иногда по просьбе покупателя . Заплатить НДС в этом случае все так же необходимо, а вот учесть его как в доходах, так и в расходах уже нельзя.
Как перейти на УСН

Здесь нужно понимать, работаете ли вы уже или еще нет.
Для только что прошедших регистрацию ИП (ООО), порядок действия такой: вам нужно подать заявление в срок 30 дней с даты госрегистрации, иначе вы автоматически становитесь плательщиком налогов по общей системе.
Заявление можно подать одновременно с пакетом документов для регистрации – так даже лучше, а то забудете, просрочите и так далее. Оно составляется по форме № 26.2-1. ИП подают заявление по месту жительства, организации – по месту нахождения. Если вы только собираетесь регистрировать ИП (ООО), то воспользуйтесь сервисом для составления документов и там же вы составите заявление о переходе на УСН. Описание процесса есть в статье, .
Если ИП (ООО) уже работает и желает перейти с нового года на упрощенку, то: заявление нужно подать до 31 декабря текущего года. Важно, чтобы все ограничивающие показатели вашего бизнеса (численность работников, доходы и т.п.) не превышали установленные в НК РФ.
Работающие ООО и ИП вправе перейти на УСН исключительно с начала следующего года.
Если по итогам одного из налоговых (отчетных) периодов ваши доходы превысят годовой лимит, то вы утрачиваете право на применение упрощенки. Вы больше не вправе применять этот спецрежим, причем отсчет начинается с начала того квартала, когда произошло превышение доходов. С этого момента вы – плательщик по ОСНО.
Основные параметры упрощенки
Как и для других налоговых режимов, для УСН установлены основные параметры: объект, база и ставки для исчисления налога, налоговый (отчетный) период. Рассмотрим их.
Объект. Упрощенка предусматривает выбор налогооблагаемого объекта на ваше усмотрение: или величина всех доходов, или разность между доходами и расходами – по сути, прибыль. Объект выбирается сроком на год, соответственно, поменять его можно только с начала нового года.
Пример: ИП использовал в 2016 году УСН на 6%, проанализировав свои доходы и расходы, он пришел к выводу, что ему выгоднее платить налог по схеме УСН 15%. До 31 декабря 2016 года он должен уведомить налоговую инспекцию о своих намерениях, тогда с 1 января 2017 года он сможет использовать УСН 15%.
Тут есть одно исключение: если имеют место быть договорные условия доверительного управления имуществом или действует простое товарищество, то можно использовать только УСН 15%.
Налоговая база. Варианта также два, каждый из которых соответствует тому или иному объекту, смотря какой вы выбрали для налогообложения своего бизнеса:
- доходы в денежном выражении – для упрощенки по 6%;
- разность между доходами и расходами в денежном выражении – для упрощенки по 15%.
Следует отметить, что список расходов достаточно ограничен и перечислен в ст. 346.16 НК РФ.
Ставки. Для базы «доходы» ставка составляет 6%, при упрощенке «доходы – расходы» – 15% — эти ставки стандартные! В вашем регионе они могут быть снижены! Чтобы понять, можете ли вы использовать пониженную ставку, необходимо изучить региональный закон!
Пониженная ставка может быть установлена для всех плательщиков УСН по региону, а может лишь для тех, кто осуществляет конкретные виды деятельности, остальные предприниматели будут считать налог в виде 15%. Региональные власти часто используют эту возможность как инструмент привлечения инвестиций в регион.
Здесь обычно возникает вопрос: какой объект выбрать? Безусловно, выбирать объект налогообложения нужно на основе вашей выгоды, то есть наименьшей суммы налога. Сделаем расчеты для сравнения.
Пример: вы зарегистрированы как ИП, применяете упрощенку, доход за год вышел в сумму 900 тыс. рублей, расходы – 430 тыс. рублей. Каков размер налога?
При УСН («доходы» и 6%): 900 * 6% = 54 тыс. рублей.
При УСН («доходы – расходы» и 15%): (900 – 430) * 15% = 70,5 тыс. рублей.
В нашем случае гораздо выгоднее УСН с базой «доходы», а вот если бы расходы вашего бизнеса сложились в более существенную сумму, например 590 тыс. рублей: (900 – 590) * 15% = 46,5 тыс. рублей.
Получается, что УСН (15%) выгоднее применять, если доходы и расходы соотносятся между собой как 1 к 0,6, то есть расходная часть составляет от доходной 60% или больше. Теоретически, если расходная часть расчета составляет 60% доходов, то налог в обоих вариантах окажется одинаковым.
Действительно, если бы расходы были равны 540 тыс. рублей, то:
(900 – 540) * 15% = 54 тыс. рублей.
На практике это правило действует не всегда, так как есть другие факторы. О чем нужно помнить?
1. Не все расходы могут быть приняты для расчета налога:
- чтобы признать расходы, их обязательно нужно документально подтвердить (факт оплаты и факт передачи товаров, работ, услуг). Если расход не подтвержден, он не может быть принят для расчета налога.
- расход должен соответствовать установленному в НК РФ списку, иначе он также не может быть принять для расчета налога;
- некоторые расходы признаются только при выполнении особых условий.
2. При расчете налога по упрощенке в 6% можно вычесть взносы по страхованию:
- разрешается вычесть все взносы за себя, когда ИП не является работодателем;
- можно вычесть взносы как за себя, так и за сотрудников, но не больше 50% от значения налога, когда ИП является работодателем.
- С 2016 года налогоплательщики могут еще вычесть и уплаченную сумму торгового сбора!
3. Для упрощенки конкретно в вашем регионе может действовать пониженная ставка.
4. Для плательщика налога по упрощенке (доходы минус расходы) существует обязанность рассчитывать минимальный налог: 1% от годовых доходов. Полученная сумма сравнивается с размером уплаченного дохода за год. Если она окажется меньше рассчитанной минималки или равна нулю, то уплатить государству требуется именно размер минимального налога.
Сроки уплаты сумм налога и представления никак не зависят от объекта или ставки упрощенки. Для этого спецрежима в качестве налогового периода установлен год, а отчетным считается квартал. На упрощенке нужно перечислять в бюджет авансовые платежи. Срок их уплаты установлен строго до 25-ого числа следующего за отчетным кварталом месяца. Окончательные расчеты проводятся после окончания года, сдать декларацию и доплатить налог нужно: организациям до 31 марта, ИП – до 30 апреля.
Как произвести все расчеты по налогу
Для более простого и понятного ведения бухгалтерского и налогового учетов по УСН рекомендуем использовать сервис «Мое дело» .
Налог по упрощенке считается так: выбранная для налогообложения база умножается на соответствующую ей ставку в процентах. Далее принимаются во внимание взносы в страховые фонды и торговый сбор, перечисленные за отчетный период, и авансовые платежи, перечисленные ранее в бюджет. Рассмотрим несколько основных примеров.
Упрощенка: «доходы» и ставка в 6%
Пример1: вы зарегистрированы как ИП, работаете один, сотрудников не нанимаете, за год набежал доход в 250 тыс. рублей, взносы за себя вы уплатили в полном объеме (в 2017 году их сумма составит 27 990 рубля), торговый сбор вы не платите.
УСН = 250 000 * 6% — 27 990 = — 12 990 рублей – отрицательное значение, налог платить не нужно.
Если доход был бы чуть больше, 300 тыс. рублей, ситуация аналогичная:
УСН = 300 000 * 6% — 27 990 = — 9 990 рублей — отрицательное значение, налог платить не нужно.
Если бы доход был существенно выше, 700 тыс. рублей, сумма налога составила бы:
УСН = 700 000 * 6% — 27 990 = 14 010 рублей
Доход превысил 300 тыс. рублей, с превышения нужно перечислить дополнительный взнос по пенсионному страхованию:
(700 – 300) * 1% = 4 тыс. рублей
При гораздо большем доходе, например в 16 млн рублей:
УСН = 16 млн * 6% — 27 990 = 932 010 рублей
Допвзнос в ПФ = (16 млн – 300 000) * 1% = 157 000 рублей, но:
Лимит взносов на пенсионное страхование в 2017 году составляет 187 200 рублей, из них 23 400 рублей вы уже перечислили, остается 163 800 рублей. Рассчитанный дополнительный взнос не превышает это значение, значит, доплатить надо именно 157 тыс. рублей.
Важно! За 2016 год ИП отчитывались исходя из сумм фиксированных взносов, действовавших в 2016 году в размере 19 356, 48 рубля в ПФР и 3 796,85 рубля в ФФОМС, итого 23 153 рубля. В 2017 году общая сумма взносов за себя для ИП составляет 27 990 рублей: из них 23 400 рублей на пенсионное страхование и 4 590 рублей – на медицинское.
Пример 2: вы зарегистрированы как ИП, для оптимального функционирования бизнеса вы наняли трех сотрудников. За год доходы вашего предприятия вышли на уровень в 780 тыс. рублей. В течение года вы без нарушения сроков перечислили все взносы по страхованию за своих сотрудников в размере 50 тыс. рублей и за себя по установленной сумме. Насколько можно уменьшить налог?
УСН = 780 * 6% = 46,8 тыс. рублей
Вы вправе вычесть от этого значения страховые взносы за сотрудников и за себя, но не более половины налога. Всего сумма уплаченных взносов составляет 50 000 + 27 990 = 77 990 рублей.
50% от налога: 46,8 * 50% = 23,4 тыс. рублей
Налог (в бюджет) = 46,8 – 23,4 = 23,4 тыс. рублей (ведь всю сумму взносов вычесть нельзя, она превышает 23,4 тыс.).
Допвзнос в ПФ = (780 – 300) * 1% = 4,8 тыс. рублей
Пример 3: как исчислить авансовые платежи по упрощенке 6%? Допустим, вы – ИП, работники отсутствуют. Доходы поквартально составили: 400, 200, 120, 90 тыс. рублей. Взносы за себя 27 990 рублей вы перечислили в фонды в 1 квартале 2017 года, торговый сбор вы не платите.
Предварительно рассчитаем накопленные суммы доходов: 400, 600, 720 и 810 тыс. рублей соответственно.
- УСН (аванс 1 кв) = 500 000 * 6% — 27 990 = 2 010 рублей
- Допвзнос в ПФ = (500 000 – 300 000) * 1% = 2 000 рублей (примем к вычету далее)
- УСН (аванс 2 кв) = 700 000 * 6% — 2 010 – (27 990 + 2000) = 10 000 рублей
- Допвзнос в ПФ = (700 000 – 300 000) *1% — 2 000 = 2 000 рублей (примем к вычету далее)
- УСН (аванс 3 кв) = 820 000 * 6% — (2 010 + 10 000) – (27 990 +2 000 + 2 000) = 5 200 рублей
- Допвзнос в ПФ = (820 000 – 300 000) * 1% — 2 000 – 2 000 = 1 200 рублей (примем к вычету в итоговом расчете)
- УСН = 910 000 * 6% — (2 010 + 10 000 + 5 200) – (27 990 + 2 000 + 2 000 + 1 200) = 4 200 рублей – по итогам года
- Допвзнос в ПФ = (910 000 – 300 000) * 1% — 2 000 – 2 000 – 1 200 = 900 рублей (их вы вправе принять к вычету уже при расчете авансового платежа за 1 квартал следующего года)
Итого вы перечислите налога за год 21 410 рублей.
Важно: дополнительные взносы по страхованию, которые рассчитываются с суммы превышения доходов, можно заплатить одним платежом после окончания года, а можно часть выплатить в текущем году: с момента, когда доходы стали превышать 300 тыс. рублей. Все суммы страховых взносов – обязательных и дополнительных – можно учесть при расчете налога, главное – уменьшать налог можно только на те взносы, которые заплачены в этом отчетном периоде. Если перечислить допвзносы после окончания года, то принять к вычету эти суммы вы сможете только при исчислении авансовых сумм по упрощенке за 1 квартал следующего года.
Так, в нашем примере несколько изменим условия: не будем перечислять допвзносы в текущем году, заплатим только фиксированную сумму. Тогда выходит, что за год налог к уплате сложится в сумму 26 610 рублей. Еще нужно отметит и тот факт, что фиксированные взносы за себя вы вправе перечислять как вам угодно: поквартально равными суммами, единоразово в один из периодов, двумя или тремя разными частями, главное – перечислить их до конца года.
Упрощенка: «доходы минус расходы» и ставка в 15%
Пример 1: вы зарегистрированы как ООО, применяете упрощенку по ставке 15%. Квартальные доходы вашей фирмы составили: 550, 690, 750 и 920 тыс. рублей соответственно, расходы – 310, 505, 390, 410 тыс. рублей. Как исчислить авансовые платежи?
УСН (аванс 1 кв) = (550 – 310) * 15% = 36 тыс. рублей
УСН (аванс 2 кв) = (1 240 – 815) * 15% — 36 = 27,75 тыс. рублей
УСН (аванс 3 кв) = (1 990 – 1 205) * 15% — (36 + 27,75) = 54,15 тыс. рублей
УСН (год) = (2 910 – 1 615) * 15% — (36 + 27,75 + 54,15) = 76,35 тыс. рублей
Всего за год вам нужно перечислить на 194,25 тыс. рублей налога, страховые взносы уже учтены в расходах при расчете налога.
Плательщики упрощенки (доходы – расходы) должны производить расчет минимального налога, в нашем примере он будет равен:
2 910 * 1% = 29,1 тыс. рублей
А наша организация уплатила 194,25 тыс. рублей. Вот если бы налог, рассчитанный нами по приведенному выше алгоритму, оказался менее 29,1 тысячи, то ООО обязана была бы заплатить этот минимум в 29,1 тысячу.
Пример 2: ИП применяет упрощенку по 15%, он представил в инспекцию декларацию, где указали в рублях: 3,35 млн доходов, 1,78 млн расходов, соответственно базу для налогообложения в 1,57 млн и налог 235,5 тыс. рублей.
Все расходы отражены в КУДИР, к декларации вы приложили подтверждающие документы на них, статьи затрат составили:
- проведение закупки различных товаров, соответствующих ассортименту вашего магазина, для последующей перепродажи 1,12 млн рублей;
- заработная плата и взносы в фонды по страхованию 0,28 млн рублей;
- арендная плата за помещение офиса и склада 0,33 млн рублей;
- оплата связи и интернета 0,01 млн рублей;
- канцелярия для производственных нужд 0,01 млн рублей;
- покупка телевизора в холл офиса 0,03 млн рублей.
Налоговая в результате проверки приняла для расчета налога не все расходы, а только:
- закупка товаров 0,98 млн рублей, так как остальные закупленные товары остались нереализованными клиентам;
- заработная плата и взносы 0,28 млн рублей;
- аренда площадей 0,33 млн рублей;
- связь и интернет 0,01 млн рублей;
- закупка канцелярии 0,01 млн рублей.
0,03 млн рублей на телевизор не приняты вообще, так как не имеют отношения к ведению деятельности.
В результате: расходы признаны только в сумме 1,61 млн рублей. Сумма налога равна:
(3,35 – 1,61) * 15% = 0,261 млн рублей.
В такой ситуации налоговая начислит недоимку налога 25,5 тыс. рублей плюс штраф в виде 20% от этой суммы – 5,1 тыс. рублей.
Отчетность по УСН
Чтобы вовремя и правильно сдавать отчетность по УСН также рекомендуем использовать сервис «Мое дело» .
Какую отчетность нужно сдавать предпринимателям на УСН зависит от организационно-правовой формы. В любом случае надо заполнить и сдать декларацию по УСН:
- ООО сдают до 31 марта;
- ИП сдают 30 апреля.
Организации на УСН кроме декларации сдают еще:
- данные о среднесписочной численности сотрудников;
- справки о доходах сотрудников ( и );
- отчетность по страховым взносам;
- декларации по другим налогам по необходимости;
- статистические отчеты, если необходимо.
Ну вот и все. Если есть вопросы, задавайте в комментариях.
С целью поддержки среднего и малого бизнеса в Российской Федерации и избавления предпринимателей от объёмного документооборота был введён упрощённый режим налогообложения. Этот вариант внесения обязательных взносов выбирает всё больше деловых людей. И тогда тема - как платить налоги ИП с УСН пошаговая инструкция 2019 года - выходит на первый план. Дадим подробную информацию по этому вопросу в предложенном материале.
К основным достоинствам такой системы налогообложения относятся:
- Простота перехода на УСН. Достаточно предоставить заявление утверждённой формы, информацию о стоимости нематериальных активов и основных средств, а также документально подтвердить размер доходов.
- Упрощённое ведение бухгалтерского документооборота, так как ИП, применяющие УСН, освобождены от обязанности в предоставлении финансовых отчётов в ФНС. В результате исключается вероятность привлечения к административной ответственности за неправильное ведение бухгалтерских регистров.
- Освобождение от удержаний НДС за бизнес.
- ИП сам выбирает предметы налогообложения. Ими могут служить доходы либо разность между доходами и расходами. Таким образом, при выборе второго варианта и при работе в убыток появляется возможность свести обязательные платежи к нулю.
- Для подтверждения правильности внесения денежных сумм необходимо предоставлять, по требованию, только книгу доходов и расходов, в которой заполняются всего два раздела, оказывающие влияние на формирование облагаемой базы.
- Возможность замены налогов на имущество, прибыль и НДС одним платежом.
- Предоставление декларации 1 раз за год. Этот документ является единственным отчётом, который подтверждает правильность выплаченного размера обязательного сбора.
Не во всех случаях ИП на УСН освобождаются от уплаты подоходного налога.
Если бизнес основан на ввозе товаров в РФ, аренде либо покупке госимущества или приобретении материалов у иностранных граждан, не имеющих представительства в России, НДС подлежит оплате предпринимателем независимо от выбранной системы налогообложения.
Не все бизнесмены могут использовать УСН в своей деятельности. Выбор этого спецрежима требует выполнения следующих условий:
- Подача документов для перехода на такую систему до 31 декабря текущего года для давно функционирующих предприятий. А для вновь созданных организаций заявление о применении спецрежима подаётся одновременно с регистрацией ИП либо в течение месяца с даты открытия.
- Суммарные доходы за первые три квартала предыдущего года должны быть менее 112,5 млн рублей, а по итогам года - менее 150 млн рублей, остаточная ценность основных средств на конец года - не более 150 млн рублей. Причём необходимо иметь в виду, что в 2019 году Правительством РФ принято решение о неприменении коэффициента-дефлятора сроком на три года. Поэтому существует большая вероятность, что эти цифры останутся неизменны до 2021 года.
- Доля участия внешних фирм в уставном капитале не более 25%.
- Среднесписочная численность персонала предприятия за год должна быть менее 100 человек. Причём в это количество входят и совместители, и лица, с которыми оформлено соглашение ГПХ.
- Предприятие работает без зарегистрированных филиалов.
- Ранее не выплачивался ЕСХН.
Как видим, не любой бизнес допускает применения УСН. Если предприниматель при оформлении этого специального режима выполнял все указанные условия, а, впоследствии, превысил лимиты, например, по количеству персонала либо по полученному доходу, то он не может претендовать на сохранение упрощённой системы налогообложения. Потеря права на его применение восстанавливается не ранее, чем через 1 календарный год.
Но даже при выполнении всех перечисленных условий предприниматель не может перейти на УСН, если его деятельность относится:
- к инвестиционному фонду;
- к основанию кредитно-финансового предприятия, осуществляющего операции с деньгами и ценными бумагами (банки);
- к добыче и продаже полезных ископаемых;
- к деятельности, связанной со страхованием;
- к организации азартных игр;
- к производству и продаже акцизных товаров;
- к нотариальной либо адвокатской деятельности;
- к предоставлению займов под залог имущества (ломбард);
- к организации негосударственных пенсионных фондов;
- к зарегистрированной за рубежом.
Индивидуальные предприниматели могут одновременно использовать ЕНВД и УСН по разным видам деятельности.
В этом случае лимиты по остаточной стоимости и численности определяются как для упрощёнки, а учёт доходов производится отдельно для каждой системы налогообложения.
Использование на практике выше обозначенного специального режима состоит из последовательного выполнения определённых этапов:
- Подача документов в ФНС для оформления УСН в установленные сроки. При этом необходимо указать объект, облагаемый пошлиной - «доходы за разностью расходов» или «доходы».
- Предварительный расчёт авансовых сумм на оплату сборов. Объём средств зависит от выбранной схемы и наличия в организации наёмного персонала.
- Уплата налогов ИП на УСН в 2019 году по кварталам. Денежные средства переводят не позднее 25 числа месяца последующего за отчётным.
- Выплата итоговых сумм и сдача декларации до 30 апреля следующего календарного периода.
Заявление о переводе на УСН предъявляется по форме № 26.2-1 в двух экземплярах: один передаётся в налоговую, другой со штампом и подписью должностного лица ФНС остаётся у предпринимателя. Одновременно с этой официальной бумагой предоставляется запрос на выдачу уведомления о переходе на упрощёнку. Только после получения ИП на руки подтверждения о переводе на обозначенный режим можно говорить о законном использовании этой системы налогообложения.
Перед началом применения УСН необходимо выбрать вариант уплаты обязательных сборов.
В указанном специальном режиме существует два способа учёта облагаемых сумм:
- доходы - при этом выплачивается 6% от полученной предприятием за год прибыли. В 2019 году Законами РФ региональным властям дана возможность снижения указанной процентной ставки с целью поддержки направлений бизнеса, в котором заинтересованы органы территориального управления;
- доходы-расходы - выплачивается 15% от указанной разности. Как и в первом случае, размер может быть снижен региональными властями.
Таким образом, перед принятием решения о выборе объекта налогообложения следует обратиться в территориальную ФНС и уточнить размер процента для каждого из вариантов, действующий в данной местности.
Ведь поменять режим в течение календарного года будет невозможно.
Теперь необходимо рассчитать налог ИП на упрощёнке в 2019 году. предпринимателю, ведущему свой бизнес с привлечением наёмного персонала и без него, при указанном в период регистрации объекте - доход?
Но прежде следует разобраться, что включать в прибыль при подсчёте налога:
- Денежные поступления за счёт перепродажи продукции.
- Средства при погашении дебиторской задолженности.
- Комиссионные вознаграждения.
- Авансовые выплаты на последующую поставку товаров.
- Суммы, полученные от реализации собственной продукции.
- Денежные поступления от расчётов за выполненные услуги (транспортные, строительные, ремонтные и т. д.).
- Излишки, выявленные при проведённой инвентаризации.
- Прибыль, полученная от реализации принадлежащего ИП имущества либо прав на него.
- Списанная кредиторская задолженность.
- Дивиденды, полученные за счёт банковских вкладов или приобретения ценных бумаг.
- Возмещённые штрафы, пени и убытки за нарушение договорных отношений.
- Имущество, полученное в дар.
- Средства, заработанные от инвестиций в другие организации.
Итак, объёмы удержаний для предпринимателя, работающего без привлечения наёмных работников, составят:
- за квартал: размер платежа = сумма дохода за 3 месяца х 0,06;
- за год: размер платежа до 30 апреля = сумма дохода за 12 месяцев х 0,06 - размер уплаченного аванса за 9 месяцев.
Но, кроме налогов, ИП перечисляет за себя страховые сборы. Так, в 2019 году, эти взносы определены законодательно в объёме: 26545 тыс. рублей - на пенсионное страхование, 5840 тыс. рублей - на медицинское страхование и 1% от прибыли, превышающей 300 тыс. рублей.
На эти суммы бизнесмен имеет право получить , но только в период перечислений указанных взносов.
Таким образом, итоговая расчётная сумма составит: размер платежа за год - сумма страховых сборов.
Для наглядности приведём пример:
ИП Гусев А.А., работающий без привлечения наёмного персонала, за 1 квартал 2019 года получил доход в размере 100 тыс. рублей, за 2 - 150 тыс. рублей, за 3 - 200 тыс. рублей, за 4 - 250 тыс. рублей.
Тогда, при условии, что страховые взносы он решил внести единовременно, платежи будут выглядеть следующим образом:
Авансовые платежи за каждый квартал:
Итоговый налог без вычета: 700000 х 0,06 - (6000 + 9000 + 12000) = 15000 рублей
Всего за год нужно было оплатить налог в сумме: 700000 х 0,06 = 42000 рублей
Объём страховых взносов за превышение прибыли в 300 тыс. рублей:
(700000-300000) х 0,01 = 4000 рублей
Итоговый размер страховых выплат: 26545 + 5840 + 4000 = 36385 рублей
Конечный налог с вычетом: 15000 - 36385 = - 21385 рублей.
Итак, Гусев А.А., перечисляя упрощённый сбор поквартально, по результатам года переплатил сумму в размере 21385 рублей. На этот объём он может уменьшить взносы в ФНС в 2019 году либо обратиться в налоговый орган для возмещения излишне внесённых средств.
Если бизнесмен в своей деятельности привлекает сотрудников, то оплата налогов ИП при упрощёнке в 2019 году за себя проходит аналогично выше обозначенного расчёта, а за наёмный персонал дополнительно перечисляются 13% НДФЛ от начисленной им заработной платы. Причём эти суммы подлежат удержанию с физических лиц, оформленных в качестве работников. Кроме этого ИП платит соц. взносы за наёмных работников. Налоговый вычет за сотрудников не может превышать 50% от перечисленных сумм страховых выплат.
Как уже было сказано, налоговую льготу можно получить только в период произведения страховых взносов. Поэтому для исключения переплат эти отчисления целесообразно производить поквартально, чтобы иметь возможность своевременно уменьшать объём перечисляемых сумм.
Для правильного подсчёта налога «доходы за разностью расходов» нужно точно знать, что учитывает ФНС в качестве затрат при определении объёма обязательных платежей.
Согласно ст.346.16 НК РФ в перечень расходов входят:
Все понесённые издержки ИП для учёта в качестве расходов должны быть подтверждены документально.
Так как платить налоги по ИП упрощёнка в 2019 году, если в качестве налогооблагаемой базы выбрана разница между полученными доходами и понесёнными убытками?
Для расчёта обязательных выплат можно воспользоваться внутренним калькулятором специализированных бухгалтерских программ или формулами:
- за квартал: (доход за квартал - расход за квартал) х 0,15;
- за год: (доход за год - расход за год) х 0,15.
Объём страховых выплат за себя и работников, в этом варианте включается в размер понесённых расходов за год, за счёт чего уменьшается налогооблагаемая база. А если ИП отработал год с нулевой прибылью, то 30% расходов можно перенести на следующий календарный период.
Существует правило минимального налога, согласно которому полностью освободиться от уплаты сборов в ФНС невозможно.
Независимо от прибыльности ведения бизнеса 1% от объёма доходов предприниматель обязан перечислить государству. А если рассчитанный размер выплат окажется меньше минимального налога, оплачивают нижний предел, а разницу учитывают в качестве расходов в следующем году.
Завершающим шагом в процедуре перечислений обязательных сборов является непосредственный перевод денежных средств. Но, как проще оплатить налог ИП при УСН в 6%? Какие варианты внесения финансовых ресурсов существуют?
В Российской Федерации для этого предусмотрено несколько способов:
- Оплата наличными средствами по квитанции.
- Через терминал Сбербанка РФ.
- С помощью онлайн-сервисов.
- Через личный кабинет сайта налоговой службы.
Для внесения наличных средств нужно обратиться в отделения любого банка либо на почту с квитанцией с обязательным заполнением реквизитов и указанием назначения платежа и произвести перевод. Подтверждением перечисления налогов станет выданный чек.
Через терминалы Сбербанка оплачивают обязательные сборы без взимания комиссии независимо от выбранного варианта внесения денежных средств - наличными либо путём перевода с лицевого счёта индивидуального предпринимателя.
Официальный сайт ФНС, с помощью услуги «Заплати налоги» позволяет ИП самостоятельно оформить платёжные документы и благодаря онлайн-сервисам банков-партнёров произвести безналичный перевод обязательных взносов.
Для последнего способа погашения сборов необходимо обратиться в ФНС по месту регистрации и оформить личный . С помощью этого сервиса можно не только своевременно переводить денежные средства для внесения взносов, но и получить информацию о состоянии расчётов ИП (задолженность или переплата), распечатать заполненные платёжки и квитанции.
В 2019 году в законодательство РФ внесены поправки в вопросы внесения налогов по результатам деятельности. Благодаря этому появилась возможность перечисления обязательных сборов третьими лицами.
Мы подробно рассмотрели порядок уплаты налогов ИП на УСН в 2019 году и указали достоинства и обязательные условия для применения этого специального режима для погашения задолженности по сборам. В заключение необходимо остановиться на предоставлении отчётности, предъявляемой бизнесменами в ФНС ежегодно. До 30 апреля следующего года предприниматели, применяемые упрощёнку, обязаны сдать декларацию по утверждённой форме 3-НДФЛ и, если при деятельности привлекается наёмный персонал, отчёты за сотрудников.
Глава 26.2 НК РФ. Упрощенная система налогообложения (УСН или «упрощенка»)
Единый налог при УСН платят компании и предприниматели, которые добровольно перешли на «упрощенку». Для объекта налогообложения «доходы» ставка равна 6%. Для объекта налогообложения «доходы минус расходы» ставка равна 15%. Данный материал, который является частью цикла «Налоговый кодекс «для чайников»», посвящен главе 26.2 НК РФ «Упрощенная система налогообложения». В этой статье доступно, простым языком рассказано о порядке расчета и уплаты единого «упрощенного» налога, об объектах налогообложения и налоговых ставках, а также о сроках представления отчетности. Обратите внимание: статьи из этого цикла дают только общее представление о налогах; для практической деятельности необходимо обращаться к первоисточнику — Налоговому кодексу Российской Федерации
Кто может применять УСН
Российские организации и индивидуальные предприниматели, которые добровольно выбрали УСН и у которых есть право применять данную систему. Компании и предприниматели, не изъявившие желания перейти на «упрощенку», по умолчанию применяют другие системы налогообложения. Иными словами, переход на уплату единого «упрощенного» налога не может быть принудительным.
Какие налоги не нужно платить при применении УСН
В общем случае организации, перешедшие на «упрощенку», освобождаются от и налога на имущество. Индивидуальные предприниматели — от НДФЛ и налога на имущество физлиц. Кроме того, и те и другие не платят налог на добавленную стоимость (за исключением НДС при импорте). Прочие налоги и сборы нужно платить в общем порядке. Так, «упрощенцы» должны делать платежи на обязательное страхование с зарплаты сотрудников, удерживать и перечислять НДФЛ и пр.
Однако из общих правил есть и исключения. Так, с 1 января 2015 года некоторым «упрощенцам» нужно платить налог на имущество. С указанной даты освобождение от уплаты этого налога не распространяется на объекты недвижимости, в отношении которых база по налогу на имущество определяется как кадастровая стоимость. К такому имуществу можно отнести, например, торговую и офисную недвижимость п.1 ст. 378.2 НК РФ, п.3 ст. 346.11 НК РФ().
Где действует «упрощенная» система
На всей территории Российской Федерации без каких-либо региональных или местных ограничений. Правила перехода на УСН и возврата на другие системы налогообложения одинаковы для всех российских организаций и предпринимателей независимо от местонахождения.
Кто не вправе перейти на УСН
Организации, открывшие филиалы, банки, страховщики, бюджетные учреждения, ломбарды, инвестиционные и негосударственные пенсионные фонды, микрофинансовые организации, а также ряд других компаний.
Кроме того, «упрощенка» запрещена компаниям и предпринимателям, производящим подакцизные товары, добывающим и продающим полезные ископаемые, работающим в сфере игорного бизнеса, либо перешедшим на уплату единого сельхозналога.
Ограничения по численности работников, стоимости основных средств и доле в уставном капитале
Не вправе переходить на упрощенную систему организации и ИП, если средняя численность работников превышает 100 человек. Запрет на переход действует также для компаний и предпринимателей, у которых остаточная стоимость основных средств более 150 миллионов рублей.
Кроме того, в общем случае нельзя применять УСН предприятиям, если доля участия в них других юридических лиц больше, чем 25 процентов.
Как перейти на УСН
Организации, не относящиеся к вышеперечисленным категориям, могут перейти на УСН, если их доходы за период с января по сентябрь не превысили 112,5 миллионов рублей. В случае выполнения данного условия нужно подать уведомление в налоговую инспекцию не позднее 31 декабря, и с января следующего года можно применять «упрощенку». После 2019 года указанный лимит нужно будет умножать на коэффициент-дефлятор.
Предприниматели, не относящиеся к вышеперечисленным категориям, могут перейти на УСН вне зависимости от величины доходов за текущий год. Для этого им нужно подать уведомление в налоговую инспекцию не позднее 31 декабря, и с января следующего года ИП получит возможность применять упрощенную систему налогообложения.
Вновь созданные предприятия и вновь зарегистрированные ИП вправе применять упрощенную систему с даты постановки на учет в налоговой инспекции. Для этого необходимо подать уведомление не позднее 30 календарных дней с даты постановки на налоговый учет.
Организации и ИП, переставшие быть налогоплательщиками ЕНВД, могут перейти на «упрощенку» с начала того месяца, в котором была прекращена их обязанность по уплате единого «вмененного» налога. Для этого необходимо подать уведомление не позднее 30 календарных дней со дня прекращения обязанности по уплате ЕНВД.
Нарушение сроков подачи заявления на применение УСН лишает компанию или предпринимателя права на применение упрощенной системы.
Как долго нужно применять «упрощенку»
Налогоплательщик, перешедший на УСН, должен применять ее до конца налогового периода, то есть по 31 декабря текущего года включительно. До этого времени добровольно отказаться от УСН нельзя. Сменить систему по собственному желанию можно только с 1 января следующего года, о чем нужно письменно уведомить налоговую инспекцию.
Досрочный переход с упрощенной системы возможен только в случаях, когда компания или предприниматель в течение года потеряли право на «упрощенку». Тогда отказ от данной системы является обязательным, то есть не зависит от желания налогоплательщика. Это происходит, когда доходы за квартал, полугодие, девять месяцев или год превышают 150 миллионов рублей (после 2019 года указанное значение нужно будет умножать на коэффициент-дефлятор). Также право на УСН теряется, когда перестают выполняться критерии по численности работников, стоимости основных средств или доле в уставном капитале. Помимо этого, право на «упрощенку» теряется, если организация в середине года попадает в «запретную» категорию (например открывает филиал или начинает производить подакцизные товары).
Прекращение применения «упрощенки» происходит с начала того квартала, в котором утрачено право на нее. Это значит, что предприятие или ИП начиная с первого дня такого квартала должны пересчитать налоги по иной системе. Пени и штрафы в этом случае не начисляются. Кроме того, при утрате права на упрощенную систему, налогоплательщик должен письменно известить налоговую инспекцию о переходе на иную систему налогообложения в течение 15 календарных дней по окончании соответствующего периода: квартала, полугодия, девяти месяцев или года.
Если налогоплательщик перестал заниматься деятельностью, в отношении которой он применял упрощенную систему, то в течение 15 дней он должен уведомить об этом свою инспекцию.
Объекты «УСН доходы» и «УСН доходы минус расходы». Ставки налога
Налогоплательщик, перешедший на упрощенную систему, должен выбрать один из двух объектов налогообложения. По сути это два способа начисления единого налога. Первый объект — это доходы. Те, кто его выбрали, суммируют свои доходы за определенный период и умножают на 6 процентов. Полученная цифра и есть величина единого «упрощенного» налога. Второй объект налогообложения — доходы, уменьшенные на величину расходов («доходы минус расходы»). Здесь величина налога рассчитывается как разница между доходами и расходами, умноженная на 15 процентов.
НК РФ дает регионам право устанавливать пониженную налоговую ставку в зависимости от категории налогоплательщика. Уменьшение ставки может быть введено как для объекта «доходы», так и для объекта «доходы минус расходы». Узнать, какие льготные ставки приняты в вашем регионе, можно в своей налоговой инспекции.
Выбрать объект налогообложения нужно еще до перехода на УСН. Далее выбранный объект применяется в течение всего календарного года. Затем, начиная с 1 января следующего года, можно поменять объект, предварительно уведомив об этом свою налоговую инспекцию не позднее 31 декабря. Таким образом, переходить с одного объекта на другой можно не чаще, чем один раз в год. Тут есть исключение: участники договора о совместной деятельности или договора доверительного управления имуществом лишены права выбора, они могут применять только объект «доходы минус расходы».
Как учесть доходы и расходы
Налогооблагаемыми доходами при УСН является выручка по основному виду деятельности (доходы от реализации), а также суммы, полученные от прочих видов деятельности, например от сдачи имущества в аренду (внереализационные доходы). Список расходов строго ограничен. В него входят все популярные статьи затрат, в частности, заработная плата, стоимость и ремонт основных средств, закупка товаров для дальнейшей реализации и так далее. Но при этом в перечне отсутствует такой пункт как «прочие расходы». Поэтому налоговики при проверках проявляют строгость и аннулируют любые затраты, которые прямо не упомянуты в списке. Все доходы и расходы следует учитывать в специальной книге, форма которой утверждена Министерством финансов.
При упрощенной системе применяется . Другими словами, доходы в общем случае признаются в момент поступления денег на расчетный счет или в кассу, а расходы — в момент, когда организация или ИП погасили обязательство перед поставщиком.
Как рассчитать единый «упрощенный» налог
Нужно определить налоговую базу (то есть сумму доходов, либо разность между доходами и расходами) и умножить ее на соответствующую налоговую ставку. Налоговая база рассчитывается нарастающим итогом с начала налогового периода, который соответствует одному календарному году. Другими словами, базу определяют в течение периода с 1 января по 31 декабря текущего года, затем расчет налоговой базы начинается с нуля.
Налогоплательщики, выбравшие объект «доходы минус расходы» должны сравнить полученную сумму единого налога с так называемым минимальным налогом. Последний равен одному проценту от доходов. Если единый налог, рассчитанный обычным способом, оказался меньше минимального, то в бюджет необходимо перечислить минимальный налог. В последующие налоговые периоды в составе расходов можно учесть разницу между минимальным и «обычным» налогом. К тому же те, для кого объектом являются «доходы минус расходы», могут перенести убытки на будущее.
Когда перечислять деньги в бюджет
Не позднее 25 числа месяца, следующего за отчетным периодом (кварталом, полугодием и девятью месяцами), нужно перечислить в бюджет авансовый платеж. Он равен налоговой базе за отчетный период, умноженной на соответствующую ставку, за минусом авансовых платежей за предшествующие периоды.
По окончании налогового периода необходимо перечислить в бюджет итоговую сумму единого «упрощенного» налога, причем для организаций и предпринимателей установлены разные сроки уплаты. Так, предприятия должны перевести деньги не позднее 31 марта следующего года, а ИП — не позднее 30 апреля следующего года. При перечислении итоговой величины налога следует учесть все авансовые платежи, сделанные в течение года.
К тому же налогоплательщики, выбравшие объект «доходы», уменьшают авансовые платежи и итоговую сумму налога на обязательные пенсионные и медицинские страховые взносы, взносы на обязательное страхование на случай временной нетрудоспосоности и в связи с материнством, на добровольное страхование на случай временной нетрудоспособности работников, а также на выплаты по больничным листам работников. При этом авансовый платеж или итоговую сумму налога нельзя уменьшить более чем на 50 процентов. В дополнение к этому, с 1 января 2015 года введена возможность уменьшения налога на полную сумму уплаченного торгового сбора.
Как отчитываться при УСН
Отчитываться по единому «упрощенному» налогу нужно один раз в год. Компании должны предоставить декларацию по УСН не позднее 31 марта, а предприниматели — не позднее 30 апреля года, следующего за истекшим налоговым периодом. Отчетность по итогам квартала, полугодия и девяти месяцев не предусмотрена.
Налогоплательщики, утратившие право на «упрощенку», должны предоставить декларацию не позднее 25 числа следующего месяца.
Компании и ИП, прекратившие заниматься деятельностью, подпадающей под «упрощенку», должны предоставить декларацию не позднее 25 числа следующего месяца.
Совмещение УСН с «вмененкой» или с патентной системой
Налогоплательщик вправе по одним видам деятельности начислять «вмененный» налог, а по другим — единый налог по УСН. Также возможен вариант, при котором предприниматель по одним видам деятельности применяет «упрощенку», а по другим — патентную систему налогообложения.
В этом случае необходимо вести раздельный учет доходов и расходов, относящихся к каждому из спецрежимов. Если это невозможно, то затраты следует распределять пропорционально доходам от видов деятельности, подпадающих под разные системы налогообложения.
Уплата налогов - это самая актуальная для предпринимателей тема. Особенно она заботит начинающих бизнесменов, которые только пытаются разобраться с перечнем новых обязанностей, полученных ими в связи с обретением статуса ИП. Впрочем, не всё так сложно. Сегодня существует и на этом режиме находится подавляющее большинство ИП. Поэтому сейчас хотелось бы рассказать про минимальный налог при УСН и другие нюансы, относящиеся к данной теме.
Доходы минус расходы
Именно так называется вид «упрощёнки», обязующий ИП и компании платить минимальный налог. УСН «доходы — расходы» (в дальнейшем именуется аббревиатурой ДСМ) более сложна для понимания начинающими бизнесменами. Поэтому многие, не особо разбираясь в теме, делают выбор в пользу режима, именуемого как УСН 6 %. В данном случае всё предельно просто: предприниматель платит в качестве налога 6 % от прибыли своего предприятия.
Что касательно другого случая? Если человек выбрал ДМС, то его налог может варьироваться от 5 до 15 процентов. Вообще, в первую очередь предприниматель должен выяснить ставку, установленную для его вида деятельности в регионе её осуществления. А точное значение определяется посредством выполнения некоторых вычислений. И об этом стоит рассказать подробнее. Но для начала - пару слов об авансовых платежах. Это важный нюанс, который обходить стороной нельзя.
Авансовые платежи
С ними регулярно будет сталкиваться каждый человек, платящий минимальный налог при УСН по обозначенному режиму. Ежеквартально предприниматель должен делать так называемую «предоплату». То есть каждые три месяца он перечисляет авансовый платёж в бюджет. Сумма, обязательная к уплате, исчисляется нарастающим итогом с самого начала года. И перечислить её нужно до того, как истечёт 25 дней с момента окончания квартала.
По завершении года высчитывается и оплачивается остаток налога. Тогда же подаётся и налоговая декларация. Индивидуальные предприниматели должны сделать это до 30 апреля. Для ООО максимальный срок - 31 марта.

Расчёт
Он выполняется ежеквартально, а также по итогам года. При УСН «доходы минус расходы» минимальный налог рассчитывается просто. Сначала суммируется прибыль с начала года до конца определённого периода. Затем из полученного значения вычитаются все расходы за этот же временной отрезок. И после этого полученная сумма умножается на налоговую ставку.
Если человек исчисляет авансовый платёж за второй, третий или четвёртый квартал, то на следующем этапе ему нужно вычесть из данного значения предыдущие авансовые платежи.
Что касательно высчитывания налога по итогам года, тут тоже всё просто. Человек определяет минимальный налог при УСН и сравнивает его с размером того налога, который был рассчитан обычным способом.

Минимальный налог
При УСН он рассчитывается по ставке в 1 %. В каких случаях его выплачивают? Далеко не в самых благоприятных.
1-процентный налог начисляется, когда сумма расходов предпринимателя превысила полученные им доходы. То есть в случае убытка. Ясное дело, что в подобных ситуациях элементарно отсутствует база для начисления стандартного налога в 5-15 %. И при этом, оказавшись в убытке, человеку всё равно придётся выплатить один процент, положенный законом.
Есть и другой случай. 1 % выплачивается в том случае, если сумма единого налога, который был рассчитан с разницы расходов и доходов по 15-процентной ставке, не превышает показатель минимального налога за тот же период.

Авансы и минимальный налог
Стоит затронуть ещё один нюанс, относящийся к рассматриваемой теме. Нередко бывает, что предприниматель по завершении каждого квартала уплачивает авансовые платежи по единому налогу, а в конце года ему начисляется минимальный 1 %.
В этой ситуации можно разобраться, прибегнув к одному из двух методов.
Первый способ подразумевает уплату предпринимателем при УСН минимального налога и зачисление уже произведённых ранее авансов на будущий период. Причём для этого ничего дополнительно делать не нужно, так как зачёт происходит автоматически, поскольку КБК при минимальном налоге УСН не отличается. Он един как для налога, так и для авансовых платежей.
Теперь о втором способе. Он заключается в зачислении предпринимателем уплаченных авансов в счёт минимального налога. И в данном случае пресловутый КБК будет отличаться. Так что потребуется написать заявление о зачёте авансов, к которому прилагаются копии платёжных поручений и реквизиты. Перед этим нужно подать годовую декларацию, чтобы в базе инспекции отразилась информация об уплаченных человеком налогах.

Пример
Что ж, выше было предоставлено достаточно информации, способной помочь разобраться в теме касательно минимального налога при УСН (доходы минус расходы). Теперь можно перейти к примеру.
Допустим, некий предприниматель завершил отчётный период с доходом в 2 000 000 рублей. При этом его расходы составили 1 900 000 руб. составляет 15 %. Производится следующий расчет: 2 000 000 - 1 900 000 х 15 % = 15 000 руб. Это - сумма налога, соответствующая общему порядку. Но в данном случае убыток очевиден, поэтому по отношению к предпринимателю будет применён минимальный налог. Рассчитывается таким образом: 2 000 000 х 1 % = 20 000 руб.
Видно, что минимальный налог в 20 000 рублей на порядок больше суммы, положенной к уплате по общим правилам. Но в казну предприниматель должен перечислить именно этот объём средств.

Полезно знать
Было немало сказано о том, что подразумевает под собой минимальный налог при УСН. Доходы минус расходы - это удобный режим, просто в нём нужно разобраться. И сейчас хотелось бы отдельным вниманием отметить некоторые нюансы, которые нелишне будет знать предпринимателю.
Как уже говорилось, разницу при вычитании начисленной суммы от 1 % можно включить в расходы за следующий период. Стоит знать, что эту процедуру не обязательно осуществлять сразу. Разрешено воспользоваться данным правом в следующие 10 лет.
Ещё перенос можно делать как полным, так и частичным. Но если убытки предприниматель получил в нескольких периодах, то и начисление их будет сделано в такой же очерёдности.
Бывает, что ИП решает прекратить свою деятельность. Если убыток ему не был возвращён, то им воспользуется правопреемник. Обычно это осуществляется посредством включения данной суммы в состав производственных трат. Но стоит знать, что данная схема не может быть воплощена, если человек переходит на другой режим налогообложения.
Кстати, что касается оплаты. С первого января текущего, 2017 года используются новые КБК. Для фиксированного взноса в Пенсионный фонд действителен реквизит 18210202140061100160. Для дополнительного - 18210202140061200160. Нужно быть внимательным, поскольку КБК практически идентичны и отличаются лишь одной цифрой. Для ФФОМС, в свою очередь, действителен КБК 18210202103081011160.
Их можно оплатить через Интернет. Для этого необходимо зайти на официальный сайт налоговой инспекции. Навигация по нему проста и понятна, так что разобраться сможет любой рядовой пользователь. Главное - потом, после выполнения онлайн-оплаты, сохранить электронные квитанции. Конечно, они и так сохранятся в архиве, но лучше сразу откладывать их в отдельную папку.
Когда платить ничего не нужно
Бывают и такие случаи. Их также нужно отметить вниманием, рассказывая про минимальный налог в расходы при УСН.
Дело в том, что многие люди открывают ИП, но деятельность не ведут. В таком случае они по завершении налогового периода (сроки были упомянуты выше) сдают нулевую декларацию. Если у человека не было прибыли, то отсутствуют как авансовые платежи, так и штрафы. Единственная санкция, которая может быть наложена - 1 000 рублей за просрочку со сдачей отчётности.
Никаких расчётов в составлении декларации тоже делать не нужно. Во всех строках, в которых обычно указываются суммы выручки и расходов, ставятся прочерки. Выручка нулевая, а значит, и налог такой же.
Но! Фиксированные взносы платить должен каждый предприниматель. Даже если деятельность он не ведёт. На сегодняшний день сумма ежегодных взносов равна 27 990 руб. Из них в Пенсионный фонд уходит 23 400 рублей, а в ФФОМС - 4 590 руб.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации