
Какие налоги платит ИП на УСН: методы отчетности. Как платить налоги на упрощенном режиме налогообложения
УСН, ОСНО, ЕНВД … сколько разных аббревиатур узнаёт новоиспеченный предприниматель. На самом деле, это всего лишь обозначения налоговых режимов, один из которых субъект малого бизнеса должен выбрать для своей предпринимательской деятельности. Озаботиться вопросом выбора необходимо ещё до начала регистрации фирмы: изучить системы налогообложения, их преимущества и недостатки, а также ограничения, которые накладывает НК РФ на применение того или иного режима. Государство даёт возможность большинству ИП и ООО работать по упрощённой схеме налогового учёта (УСН) – попробуем разобраться, что это такое.
Суть УСН и её преимущества
УСН – это специальный режим налогообложения, при котором предприниматель платит единый налог, объединяющий в себе сразу несколько налогов. УСН, или «упрощёнка», считается оптимальной налоговой системой для частных предпринимателей:
- она не требует ведения бухучета и найма профессионального бухгалтера;
- имеет максимально простую процедуру подготовки и сдачи отчётности;
- УСН освобождает от оплаты и даёт льготы по целому ряду налоговых платежей;
- есть возможность выбрать из нескольких вариантов расчёта налогооблагаемой базы.
Налоговая ставка по упрощённой системе составляет от 5 до 15 %, в зависимости от объекта налогообложения (учитываются ли в налоговой базе только доходы либо и доходы, и расходы), категории налогоплательщика и его территориальной принадлежности тому или иному субъекту РФ. Все юридические лица, находящиеся на УСН, по Налоговому Кодексу не уплачивают НДС, налог на прибыль и имущество организации; ИП как физическое лицо также освобождается от подоходного и имущественно налога (на имущество, участвующее в бизнесе).
Все остальные налоговые и внебюджетные платежи за «упрощенцами» сохраняются, как и обязанность вести в установленном порядке кассовые операции, предоставлять отчётность в органы госстатистики и исполнять функции налогового агента в отношении своих работников – физических лиц.
Кто может работать на «упрощёнке»?
Выбрать в качестве предпочтительной системы налогового учёта упрощённую могут далеко не все субъекты малого бизнеса. Возможность применения этого режима законодательно ограничивается предельными количественными показателями фирмы, а именно: численностью работников, размером дохода и стоимостью основных средств организации. Не имеют права применять УСН те фирмы, которые:
- имеют более 100 работников по среднесписочному составу;
- обладают основными средствами (без учета нематериальных активов) с остаточной стоимостью свыше 100 млн. рублей;
- за налоговый период получили доходы 60 млн. рублей и более. Если организация только планирует подать уведомление о переходе на «упрощёнку» (а делается это, как правило, до 31 декабря), то её доход за 9 месяцев текущего года не должен перевалить за 45 млн. рублей.
Определённые виды деятельности также делают невозможным применение УСН. Это касается:
- кредитных учреждений, страховых компаний и микрофинансовых организаций;
- инвестиционных фондов, фондовых бирж и посредников;
- ломбардов;
- представителей индустрии азартных игр;
- производителей подакцизных товаров;
- адвокатов и нотариусов;
- организаций, 25% уставного капитала которых принадлежит юридическим лицам;
- бюджетных предприятий;
- иностранных фирм;
- плательщиков ЕСХН;
- юрлиц, имеющих представительства и филиалы.
Как перейти на особый налоговый режим?
Даже те ИП и фирмы, которые полностью соответствуют требованиям, дающим право пользоваться облегчённым налогообложением, не становятся плательщиками УСН «по умолчанию». Своё желание предприниматель должен изъявить в письменном виде и в строго определённые сроки.
- Вновь созданное ООО (или ИП) уведомляет налоговиков о выборе УСН в срок не позднее 30 дней от даты государственной регистрации.
- Уже действующие организации могут перейти на «упрощёнку» с другого налогового режима со следующего года, если до конца этого года известят об этом налоговую инспекцию.
- Плательщики «вменёнки», переставшие заниматься деятельностью, подпадающей под ЕНВД, могут выбрать УСН, не дожидаясь окончания налогового года, и начать его применять с начала текущего месяца.
- Организация, потерявшая право на УСН, должна прекратить его применение с начала текущего квартала и по окончании действующего отчётного периода в течение 15 дней уведомить ИФНС. Вернуться на «упрощёнку» в таком случае можно не ранее, чем через год.
- Отказаться от специального налогового режима любая организация может с начала следующего года, подав уведомление до 15 января в территориальный налоговый орган. Что касается изменения объекта налогообложения внутри упрощённой схемы, срок извещения о смене одного варианта УСН на другой – до 31 декабря.
Уведомление о смене налогового режима заполняется по форме №26.2-1 в 2 экземплярах и обычно подаётся вновь открывающимися организациями вместе с регистрационным пакетом документов. В данном заявлении помимо наименования ИП (ООО), даты перехода и видов деятельности, обязательно указывается и объект налогообложения: «доходы» или «доходы за вычетом расходов». Выбор этого момента, как правило, вызывает затруднения у начинающих предпринимателей, да и опытные фирмы зачастую приходят к оптимальной для себя форме расчёта налоговой базы только методом проб и ошибок.
Объекты налогообложения при УСН
Какой же вариант УСН выбрать: «доходы» или «доходы минус расходы»? Единого алгоритма или формулы расчёта выгодности той или иной схемы не существует. Обычно рекомендуют спрогнозировать предполагаемые расходы: если они достаточно высоки (например, на производстве), целесообразно минусовать их при расчёте налогооблагаемой базы, в ином случае лучше выбрать УСН «6 % с доходов». Рассмотрим подробнее виды упрощённых режимов.
- Объект налогообложения «доходы» предполагает оплату 6% от совокупного дохода организации. Такой вид УСН выгоден для ИП, не имеющего работников. Для него сумма налога уменьшается на сумму внебюджетных платежей (в 2014 году это 17328,48 рублей в ПФР и 3399,05 рублей в фонд медицинского страхования). Заработав за год меньше, чем 355000 рублей, ИП, таким образом, освобождается от уплаты налога. Организация, которая оплачивает пенсионные, социальные и медицинские взносы за своих работников, полностью от налога не освобождается, но может сократить его размер наполовину. Сюда включаются также расходы на оплату больничных, отпусков по беременности и родам, страхование от производственных травм.
- Объект «доходы, уменьшенные на сумму расходов» облагается налогом по ставке от 5 до 15 % (это зависит от региональных законов). Чтобы налоговая разрешила вычет расходов из облагаемого дохода, они должны соответствовать видам, перечисленным в НК РФ, быть экономически оправданными и документально подтверждёнными.
Статья 346.16 определяет перечень таких расходов:
- приобретение, аренда, создание, обслуживание основных средств;
- нематериальные активы (патенты, ПО, технологии и так далее);
- коммунальные услуги, вывоз ТБО;
- обслуживание кредитов и займов;
- таможенные пошлины;
- служебный автопарк, использование личного автотранспорта в служебных целях;
- командировки;
- нотариальные, бухгалтерские, юридические услуги;
- канцелярия и хозяйственные товары;
- связь;
- брендирование и реклама;
- внебюджетные платежи;
- развитие производства, закупка товаров;
- обслуживание контрольно-кассовой техники;
- обучение персонала;
- комиссионные, судебные расходы.
Перечисленные расходы утверждаются налоговым инспектором, если они корректно учтены кассовым методом и являются экономически целесообразными. Все расходы должны документально подтверждаться (накладные, авансовые отчеты, путевые листы и прочие первичные документы в порядке).
Затраты, отнесенные предпринимателем к расходам, учитываемым в целях налогообложения, уменьшают налоговую базу на эту сумму. В результате в бюджет уходит 15 % от оставшейся величины дохода.
Отчётность при УСН
В чём заключается упрощённое ведение бухгалтерского учёта и отчётности при УСН?
КУДиР
Главный бухгалтерский документ при УСН – это книга учёта доходов и расходов. При этом схема «6%» предполагает учёт только доходов (разделы 1 и 4 книги), при втором варианте налогообложения все доходы и расходы заносятся в разделы 1 – 3 и справочную часть учётной формы, утверждённой приказом 135н Минфина РФ от 22.12.2012 года.
Налоговая декларация
Отчётность при УСН подаётся в установленные сроки за каждый налоговый период. По окончании отчётного периода декларация должна быть сдана до 31 марта или до 30 апреля (для юрлица и ИП соответственно) лично, почтовым отправлением или по интернет-каналам.
Бланк декларации, используемой при УСН, утверждён финансовым ведомством 22.09.2009 года за номером 58 н.
При налоговой схеме «доходы» составление декларации заключается в заполнении нескольких строк:
- ставка – 6 %;
- сумма доходов;
- исчисленная сумма налога;
- налоговый вычет.
Заполнение документа при режиме «доходы минус расходы» чуть сложнее: помимо вышеперечисленных пунктов, в декларацию вносятся расходы, сумма убытка и высчитывается налоговая база по формуле «сумма доходов – расходы – убыток». В случае, если налоговая база имеет плюсовое значение, величина налога рассчитывается, исходя из ставки (5–15%). Если организация сработала в ноль или в убыток (налоговая база оказалась в отрицательном диапазоне), плательщик не освобождается от уплаты налога. В таких случаях действует минимальный налог, составляющий 1 % от годового дохода. Убыток текущего периода может переноситься на следующий год несколько раз (допустимо до 10 лет).
Прочие отчёты
Помимо декларации УСН организация предоставляет отчёты с периодичностью 1 раз в квартал:
- ПФР – в течение 1,5 месяцев со дня окончания отчётного периода (до 15 числа);
- ФСС – в течение первых 2-х недель нового отчётного периода (до 15 числа).
Раз в год требуется передача данных по работникам фирмы в ИФНС (до 1 апреля), а также информация о среднесписочной численности сотрудников (до 20 января) в ПФР и ФСС (кроме ИП, работающих на себя в одном лице).
Уплата налогов
Оплата единого налога производится раз в три месяца, авансовыми платежами за каждый отчётный квартал (после 3, 6, 9 и 12 месяцев). Первые 3 платежа вносятся до 25 числа месяца, следующего за отчётным, а оплата за 4 квартал - до 31 марта (ООО) и 30 апреля (ИП).
Предприниматели, работающие по упрощенной системе налогообложения (ИП с УСН), делятся на две категории:
- нанимающие работников для своего бизнеса;
- не использующие наемный труд.
Налогообложение и отчетность обеих категорий различаются. Если вас интересует, какие налоги платит ИП на УСН в 2019 году без работников, читайте нашу статью.
Налоговые объекты и размер налоговых ставок
ИП без привлечения работников производит всего три вида платежей:
- единый налог на полученный доход;
- взнос на обязательное пенсионное страхование (ОПС);
- взнос на обязательное медицинское страхование (ОМС).
Объектами налогообложения на УСН могут быть доходы или разница между доходами и расходами. Предприниматель сам решает, какой вариант выбрать, но законодательство предоставляет ему право менять объекты налогообложения только раз в год. Для этого надо подать заявление в свою налоговую инспекцию не позднее 31 декабря текущего года, чтобы с первого дня следующего года работать по-новому.
Пример 1. Серкин П.И. работал в 2018 году на . Проанализировав дальнейшее развитие бизнеса, он решил учитывать и произведенные расходы, так как они составляют значительную долю в выручке. В начале декабря 2018 года Петр Иванович сообщил о своем выборе в местную налоговую инспекцию. С 1 января 2019 года Серкин имеет возможность работать и отчитываться по объекту налогообложения Доходы минус расходы. Для него этот способ более выгодный.
Таблица 1. Налоговые ставки на УСН
Стандартные налоговые ставки утверждены на федеральном уровне, но законодательством дано право регионам снижать их величину, как указано в таблице. Предпринимателям надо уточнять в местной налоговой инспекции, каков именно размер ставки в данном регионе. Так, налоговым законодательством Ростовской области утверждены налоговые ставки некоторым категориям ИП с УСН в размере 10 процентов. Существует еще ряд льгот, утверждаемых властью субъектов Федерации для малого и среднего бизнеса. Об этом бизнесмену расскажут в налоговой инспекции, где он зарегистрирован.
Налоговый и отчетный периоды
Налоговым периодом на упрощенной системе является календарный год. Это означает, что вся деятельность предпринимателя, его доходы и расходы учитываются с первых суток года в январе до последнего дня в декабре.
Однако, кроме налогового, существуют отчетные периоды, по итогам которых ИП должен рассчитать и уплатить часть налога в виде авансовых платежей. Сроки отчетных периодов на УСН установлены Налоговым кодексом РФ:
- первый квартал (с января по март);
- полугодие (с января по июль);
- 9 месяцев (с января по сентябрь).
Если доходов по итогам отчетных периодов не было, то и авансового платежа к уплате не будет. Для индивидуальных предпринимателей, работающих без наемной рабочей силы, есть возможность за счет взносов за себя уменьшать авансовые платежи по единому налогу.
Платежи по обязательному страхованию
Индивидуальные предприниматели, ведущие свой бизнес без наемных работников, производят обязательные фиксированные платежи на свое страхование или взносы за себя. Суммы утверждены заранее Налоговым кодексом на несколько лет. В 2019 году ИП должен заплатить за себя:
- на обязательное пенсионное страхование — 29 354 рубля;
- на обязательное медицинское страхование — 6 884 рубля.
Итого, за полный 2019 год предприниматель должен уплатить за себя минимум 36 238 рублей в виде обязательных страховых взносов.
Если ИП с УСН зарегистрировано в течение года и работает не с 1 января, то при расчете фиксированных платежей берется фактическое количество месяцев, а также учитываются дни неполного месяца. Также поступают и при ликвидации бизнеса: расчет ведется по тот месяц включительно, в котором ИП исключено из государственного реестра. Все эти расчеты применяются к предпринимателям, чей доход за календарный год не превысил триста тысяч рублей. С каждого рубля свыше этого дохода индивидуальный предприниматель платит дополнительно 1%.
Фиксированные взносы можно перечислить один раз в любое время, важно только успеть это сделать до последнего дня в текущем году. Более рационально производить отчисления поквартально:
- до 31 марта;
- до 30 июня;
- до 30 сентября;
- окончательный платеж – не позже 31 декабря.
В этом случае уплаченные за себя в течение квартала взносы предприниматель может сразу вычитать из авансового платежа, а не запрашивать возврат или зачет переплаченного налога по итогам года. Что касается дополнительного 1% с доходов свыше 300 000 рублей, то его можно оплатить до 1 июля следующего года.
При перечислении страховых платежей индивидуальному предпринимателю надо помнить, что уплата взносов сейчас контролируются Федеральной налоговой службой, а не фондами. А это значит, что при формировании платежных документов надо указывать реквизиты своей инспекции, а не ПФР, как раньше.
Налоговые платежи
Если платежи по страхованию разрешается проводить один раз в год, то налоги ИП надо платить строго по отчетным периодам, то есть, ежеквартально. Авансовые платежи выполняются в следующие сроки:
- за первый квартал - не позже 25 апреля;
- за полугодие - до 25 июля;
- за 9 месяцев - до 25 октября.
Итоговая сумма перечисляется в бюджет не позже 30 апреля следующего года, до сдачи налоговой декларации.
Пример 2. Индивидуальный предприниматель Солнцев А.А. получил за отчетный год доход в сумме 1 800 000 рублей. Работает он по системе УСН Доходы, работников не нанимает. В течение 2019 года им были уплачены взносы за себя:
- на обязательное пенсионное страхование – 29 354 рубля;
- на обязательное медицинское страхование – 6 884 рубля.
Единый налог при таком годовом доходе составил 108 тысяч рублей (1 800 000 * 6%). Однако, учитывая, что предприниматель вправе уменьшать налог к уплате за счет уплаченных за себя взносов, всего за год налоговых платежей получилось 108 000 – 36 238 = 71 762 рубля.
Дополнительный взнос на пенсионное страхование (1% с дохода свыше 300 000 рублей), равный 15 000 рублям, предприниматель уплатит позже, потому что его разрешено внести до 1 июля следующего года. Соответственно, и учитывать этот взнос можно будет уже только при расчете налоговых платежей за 2020 год.
Налоговая отчетность
Какую отчетность сдает ИП на УСН без работников в 2019 году, рассмотрим в этом разделе. Выше мы уже обращали ваше внимание, что налоговый и отчетный периоды на упрощенной системе разные. Однако, хотя по итогам каждого отчетного периода надо платить авансовые платежи, но никакой отчетности раз в квартал сдавать не надо.
Предприниматели, работающие на упрощенной системе налогообложения и не пользующиеся наемным трудом, сдают в налоговую инспекцию минимум отчетности – одну годовую декларацию по УСН. По взносам за себя для ИП без работников отчетов нет.
Существует несколько способов сдачи годовой декларации:
- При личном посещении налоговой инспекции. Достоинства этого способа в том, что при проверке инспектором декларации можно сразу установить и выявить допущенные ошибки. Их можно тут же исправить и снова сдать отчет. Недостаток: потеря времени, возможные очереди в налоговом учреждении, особенно в пиковый период сдачи отчетности.
- Почтовым отправлением. При этом способе декларацию надо отправлять заранее, так как на исправление возможных ошибок времени совсем не останется. В бандероль обязательно вкладывается опись.
- Электронным путем. В интернете есть пошаговая инструкция по заполнению деклараций в электронном виде. Этот способ быстрый, надежный, но отправитель должен получить личную электронную подпись, без которой налоговая служба отчет не примет.
Декларация должна быть сдана не позже 30 апреля следующего года. Нарушение сроков сдачи отчета влечет за собой штрафные санкции:
- штраф в размере одной тысячи рублей, если срок сдачи декларации нарушен, но сам налог перечислен вовремя и в полном объеме.
- при нарушении срока сдачи отчета и неуплате вовремя налога нарушитель заплатит 5 процентов от суммы неуплаченного вовремя налога за каждый месяц просрочки. Сумма этого штрафа может колебаться в диапазоне от 1 тысячи рублей, но не более 30 процентов от суммы задолженности.
Пример 3. Предприниматель Перов А. Д. перечислил остаток налога ИП за 2018 год в сумме 36 000 рублей в конце июня 2019 года. Сразу же после этого сдал налоговую декларацию. Уважительных причин, освобождающих его от наказания за срыв отчетности, у Перова не было. За нарушение сроков перечисления налогов и сдачи декларации Перову был начислен штраф:
за не сданную вовремя декларацию – 1 000 рублей.
за просрочку платежа: май 2019 года - 1 800 рублей (36 000 * 0,05); июнь 2019 года - 1 800 рублей (36 000 * 0,05).
Так как общая сумма штрафа не превышает 30 процентов от задолженности (1 000 + 1800 + 1800 = (4 600:36 000) * 100 = 12,7 %), то этот штраф в полном размере будет предъявлен предпринимателю Перову А.Д. за налоговые нарушения.
Заплатить налоги можно как наличными средствами, так и безналичным способом, открыв расчетный счет в банке. Мы нашли выгодное предложение от Альфа-банка, которое как раз подойдет начинающим индивидуальным предпринимателям. Для всех пользователей сайта 1С-Старт , действует специальное предложение: бесплатное открытие расчетного счета, обслуживание за 490 рублей в месяц и многое другое. Ознакомиться с предложением можно .
Каков порядок ваших действий по уплате УСН? В какие сроки необходимо перечислять налог? Как составить платежное поручение на уплату?
Если в качестве своей формы налогообложения вы избрали УСН, то вам необходимо быть в курсе алгоритма действий при его уплате. Сейчас и разберемся в последовательности шагов при уплате данного налога.
Шаг 1
Чтобы понимать какую сумму вам необходимо уплатить, надо рассчитать налог за отчетный период. Согласно статье 346.19 НК РФ отчетным периодом признается 1 квартал, далее полугодие, затем 9 месяцев и год.
Если вы выбрали в качестве объекта налогообложения полученные доходы, то исчислять УСН будете по ставке 6% в соответствии с положениями статьи 343.2 НК РФ (пункт 1) . Так как налоговый период для УСН - это календарный год, то по истечении каждого квартала исчисляются и уплачиваются авансовые платежи. Они рассчитываются с суммы полученных за означенный период доходов (с нарастающим итогом) за минусом уплаченных авансовых платежей по налогу.
Рассчитаем налог к уплате по отчетным периодам на примере. Допустим, за первый квартал доходы - 200 000 рублей, за второй - 180 000 рублей, за третий - 220 000 рублей, за четвертый - 210 000 рублей.
УСН к уплате 1 квартал = 200 000 * 6% = 12 000 рублей
УСН к уплате 2 квартал = (200 000 + 180 000) * 6% - 12 000 = 10 800 рублей
УСН к уплате 3 квартал = (200 000 + 180 000 + 220 000) * 6% - 12 000 - 10 800 = 13 200 рублей
УСН к уплате за год = (200 000 + 180 000 + 220 000 + 210 000) * 6% - 12 000 - 10 800 - 13 200 = 12 600 рублей
В том случае, если ИП работает без наемных сотрудников, то он может уменьшить еще в каждом отчетном периоде налог к уплате на сумму уже внесенных страховых взносов в сответствии со статьей 346.21 (пунк 3.1) НК РФ .
Если вы выбрали в качестве объекта налогообложения полученные доходы за минусом расходов, то исчислять УСН будете по ставке 5-15% в соответствии с положениями статьи 343.2 НК РФ (пункт 2) . Так как налоговый период для УСН - это календарный год, то по истечении каждого квартала исчисляются и уплачиваются авансовые платежи. Они рассчитываются с суммы полученных за означенный период доходов (с нарастающим итогом) за минусом расходов и уплаченных авансовых платежей по налогу.
Рассчитаем налог к уплате по отчетным периодам на примере. Допустим, за первый квартал доходы - 200 000 рублей и расходы 100 000 рублей, за второй - 180 000 рублей и расходы 100 000 рублей, за третий - 220 000 рублей и расходы 100 000 рублей, за четвертый - 210 000 рублей и расходы 100 000 рублей.
УСН к уплате 1 квартал = (200 000 - 100 000) * 15% = 15 000 рублей
УСН к уплате 2 квартал = (200 000 - 100 000 + 180 000 - 100 000) * 15% - 15 000 = 12 000 рублей
УСН к уплате 3 квартал = (200 000 - 100 000 + 180 000 - 100 000 + 220 000 - 100 000) * 15% - 15 000 - 12 000 = 18 000 рублей
УСН к уплате за год (200 000 - 100 000 + 180 000 - 100 000 + 220 000 - 100 000 + 210 000 - 100 000) * 15% - 15 000 - 12 000 - 18 000 = 16 500 рублей
Шаг 2
Теперь нужно заполнить платежный документ на рассчитанную сумму налога по итогам отчетного периода.
Помощь в подготовке платежного документа вам окажет сайт ФНС. Надо зайти в раздел «Электронные услуги для ИП или ЮЛ » и набрать подраздел «Заплати налоги». Далее выбираем функционал «Заполнить платежное поручение». Теперь нужно последовательно заполнять все требуемые сервисом графы. Сначала вводим код своей ИФНС, далее выбираем нужное нам ОКАТО по месту нахождения ИП или ЮЛ из представленного списка.
Потом последует выбор: платежный документ (квитанция) или платежное поручение. В первом случае вы сможете совершить уплату в любом отделении банковского учреждения, осуществляющем рассчетно-кассовое обслуживание физлиц. А во втором варианте вы сможете перечислить налог со своего расчетного счета (при его наличии). Для квитанции потребуется выбрать:
- Тип платежа - уплата налога
- Ввести КБК -
- Статус лица - 09 налогоплательщик ИП;
- Адрес;
- Сумму налога.
После заполнения всех граф вам представится возможность распечатать квитанцию, с ней можно идти в банк и вносить деньги. Для платежки потребуется выбрать:
- Тип платежа - АП (авансовый платеж) при оплате с первого по третий квартал УСН или НС (уплата налога) при оплате за год УСН;
- Ввести КБК - 18210501011011000110 (для УСН доходы) или 8210501021011000110 (для УСН доходы минус расходы);
- Статус лица - 09 (налогоплательщик ИП) или 01 (налогоплательщик ЮЛ);
- Основание платежа - ТП (текущие платежи);
- Налоговый период - КВ (квартальный платеж) и выбираете квартал и год, за который платите налог;
- Дату платежного поручения;
- Очередность -03;
- Ввести реквизиты ИП или ЮЛ;
- Сумму налога.
После заполнения всех граф вам представится возможность распечатать платежное поручение, с ним можно идти в свой банк. Теперь в вашем распоряжении подробное руководство по уплате УСН.
Гусарова Юлия На упрощённой системе налогообложения (УСН) по итогам трех, шести и девяти месяцев делаются авансовые платежи, а по итогам года уплачивается итоговая сумма налога.Предприниматели и организации, работающие на упрощенной системе налогообложения, платят налог с одного из двух объектов: с доходов или с разницы между доходами и расходами.
В этой статье мы остановимся на уплате УСН «Доходы».
Расчет налога
Упрощенный налог при объекте «Доходы» рассчитывается по простой формуле:
Доходы х 6%
В расчет берутся все поступления от предпринимательской деятельности за исключением тех, что перечислены в статье 251 Налогового кодекса РФ.
Расходы, понесенные в процессе деятельности, в расчете не участвуют, в КУДиР и в налоговой декларации не отражаются. Если период окажется убыточным и расходы окажутся больше выручки, налогоплательщик все равно должен будет уплатить в казну шесть процентов от выручки.
Рассчитанный налог можно уменьшать за счет:
1. Уже уплаченных страховых взносов:
Индивидуальные предприниматели без работников вычитывают из платежа сумму страховых взносов за себя, которую они уже выплатили в отчетном периоде. ИП без работников могут уменьшать платежи за счет взносов без ограничений.
. Индивидуальные предприниматели с работниками вычитают страховые взносы за себя и за сотрудников. При этом уменьшить платеж можно не больше, чем на 50%.
. ООО уменьшают платеж на страховые взносы за сотрудников тоже не больше, чем на 50%.
Российское законодательство предоставляет коммерческим предприятиям возможность работать в режиме УСН. особый механизм налогообложения, предполагающий значительное снижение финансового бремени компаний. Это происходит за счет уменьшения базы для исчисления соответствующих сборов в казну, а также за счет сокращения оснований для определения ее отдельных компонентов. При этом за фирмой сохраняется ряд обязательств, выполнения которых будет требовать налоговая. УСН — это режим, который значительно облегчает деятельность российских фирм, но не предполагает полного их освобождения от уплаты предусмотренных законодательством сборов, а также от предоставления в компетентные структуры необходимой отчетности. Какова специфика «упрощенки»? Какие нюансы ее задействования на практике заслуживают особого внимания?
Общие сведения об УСН
Рассмотрим основные сведения об УСН. Что это такое? УСН, или упрощенная система налогообложения, предусмотрена НК РФ. Более всего популярна в среде начинающих предпринимателей. Дело в том, что УСН по большинству признаков намного выгоднее общей системы налогообложения - ОСН, которая используется на крупных предприятиях.
Упрощенность в рассматриваемом налоговом режиме выражается не только в аспекте величины сборов, необходимых к уплате, но также и в отношении отчетных процедур. Их при УСН совсем немного.
Условия применения УСН
Изучим сущность УСН (что это такое) более подробно. Рассмотрим «упрощенку» в аспекте предусмотренных законодательством РФ правил ее применения. Как мы отметили выше, рассчитывать на задействование данной системы уплаты сборов могут главным образом начинающие предприниматели — те, в чьем распоряжении небольшой бизнес. Но какими здесь будут критерии? Для того чтобы применять соответствующую систему, при которой платится налог УСН, предприятие должно соответствовать следующим основным признакам:
В нем работает не более 100 сотрудников;
Годовая выручка фирмы не превышает 60 млн руб. (в некоторых интерпретациях — 45 млн руб. за 9 месяцев налогового года);
Остаточная стоимость активов — не более 100 млн рублей.
Есть и дополнительные критерии. Так, доля во владении уставным капиталом другими предприятиями в фирме, претендующей на работу в режиме УСН, не должна быть больше 25%. Также компания для задействования преимуществ УСН не может обладать филиалами.
Какие налоги можно не платить
Чтобы лучше понять специфику УСН, что это такое, более подробно рассмотрим преимущества, которые получает предприятие, работающее в соответствующем режиме налогообложения. Главная особенность УСН в том, что данная система исчисления и уплаты сборов в бюджет заменяет собой сразу несколько налогов, характерных для ОСН. В числе таковых: налог на прибыль (исключая сборы с дивидендов и некоторых видов обязательств), на имущество, НДС, НДФЛ с предпринимателя — если он ИП. Вместе с тем в некоторых случаях обязательства по уплате соответствующих типов сборов сохраняются за компанией — например, если она выступает в статусе налогового агента. Или если формирует документы, в которых отражается необходимость уплаты тех или иных налогов. Подобные сценарии мы рассмотрим чуть позже.
Виды налогов по УСН
Что предстоит уплачивать владельцу бизнеса взамен указанных сборов? Законодательством предусмотрено 2 схемы его расчетов с государством. В рамках первой из них налогооблагаемая база формируется за счет выручки предприятия. Из нее уплате в казну подлежит 6 %. Расходы при УСН при этом не учитываются. Другая схема — исчисление сборов на основе показателей прибыли предприятия. Из нее уплате в казну подлежит 15 %. В рамках данной схемы расходы при УСН имеют большое значение. Так, если они равны доходам или превышают их, то и налогооблагаемая база не формируется.

Какую из двух отмеченных схем лучше выбрать предпринимателю? определяется отраслевой спецификой бизнеса. Если он занимается оказанием услуг, то расходов у него будет немного. В этом случае выгоднее платить налоги с выручки. Если человек — владелец магазина, то в этом случае расходы будут ощутимыми. В ритейле средний показатель рентабельности — порядка 10-15 %. В этом случае выгоднее платить сборы с прибыли. Рассмотрим пример, который наглядно позволит увидеть, в каких случаях выгоднее одна схема, а в каких — другая.
Пример расчета УСН
Наша задача — найти формулу, позволяющую определить оптимальное основание для исчисления УСН. Доходы, расходы компании — факторы, которые в определяющей степени влияют на расстановку соответствующих приоритетов. Рассмотрим пример, в котором будет наглядно отражена специфика использования первой или второй схемы исчисления УСН.

Допустим, фирма оказывает услуги по распечатке и сканированию документов. Предположительные ее расходы будут формироваться за счет покупки бумаги и краски для МФУ (условимся, что у нас их 2 и они достались компании в подарок, а потому в расходы не включены), оплаты электричества, а также перечисления трудовых компенсаций сотрудникам.
Начнем с анализа возможных расходов компании. Допустим, в компании работает 2 человека с зарплатой в 25 тыс. руб. Расходы на бумагу и краску при средней интенсивности коммерческой эксплуатации одного девайса около 700 страниц в день составят примерно 10 тыс. руб. в месяц. Необходимые взносы в ПФР, ФСС и ФОМС на сотрудников — порядка 30 % от их зарплаты. Таким образом, расходы, основанные на суммах, которые идут в счет оплаты труда сотрудников фирмы и выполнение социальных обязательств, составят 65 тыс. руб. (зарплата за двоих и 30 % взносов в фонды). Добавляем к ним 10 тыс. руб., которые пойдут на покупку бумаги и краски. Получается, суммарно ежемесячные расходы фирмы — 75 тыс. руб.
Какими могут быть ожидаемые доходы компании? Средняя стоимость распечатки 1 листа в крупных городах — 3 рубля. Умножаем этот показатель на 700, а затем на 30 (условимся, что фирма работает каждый день). Получается 63 тыс. руб. Но у нас — 2 принтера. В сумме они принесут 126 тыс. руб. выручки. Пусть мы также сканируем порядка 100 изображений в день. Стоимость обработки каждого в среднем — 5 руб. В итоге мы зарабатываем на сканировании около 15 тыс. руб. в месяц. Суммарно выручка фирмы по всем услугам — 141 тыс. Прибыль с учетом расходов — 66 тыс. руб.
Какую схему выбрать для уплаты УСН? Доходы, расходы нам известны. Если мы уплатим государству налог с выручки — 6% со 141 тыс. руб., то у нас останется 132 тыс. 540 руб. Чистая прибыль в этом случае составит 57 540 руб. Если мы уплатим государству налог с разницы между доходами и расходами — 15% от 66 тыс. руб., то у нас останется 56 100 руб. чистой прибыли. Очевидно, что уплата УСН при исчислении налога с выручки в данном случае выгоднее.
Конечно, данные вычисления представляют собой очень примерный образец. УСН может стать невыгодной, если по каким-либо причинам, например в силу сезонных колебаний спроса, выручки будет не так много, как в нашем примере. Понятно, что основные клиенты фирм по распечатке и сканированию: студенты, учащиеся школ, лицеев - летом отдыхают. Но законодательство не предусматривает временного изменения режима налогообложения летом. Поэтому владельцу фирмы по оказанию соответствующего типа услуг следует просчитывать соответствующие изменения динамики спроса при определении оптимальной схемы работы в режиме УСН.
Налоги и сборы при УСН
При обеих схемах предприятие должно выполнять свои обязательства не только по перечислению налогов в ФНС, но также и по уплате необходимых взносов в государственные фонды — ПФР, ФСС и ФОМС. В случае если правовая форма ведения бизнеса — ООО, то соответствующие сборы предприниматель перечисляет в казну только за своих наемных сотрудников. Если человек ведет бизнес как ИП, то взносы в ПФР, ФСС и ФОМС он должен также перечислять и за себя. При этом он вправе зачислить 100 % от них в счет уплаты налогов — исчисляемых как по выручке, так и по прибыли. Благодаря данной возможности многие предприниматели фактически не чувствуют дополнительной финансовой нагрузки в силу необходимости уплаты соответствующих сборов за себя.
Как правило, предприятия, работающие по УСН, взносы и налоги иного типа не уплачивают. Однако есть ряд предусмотренных законом оснований для определения дополнительных финансовых обязательств компаний при «упрощенке». В числе таковых — сборы, связанные с акцизами. Их формирование может быть сопряжено с ввозом на территорию РФ товаров, которые требуют соответствующих документов, покупкой нефтепродуктов, продажей алкогольной продукции и иных (включая конфискованные либо бесхозяйственные), а также продажей продукции, которая ввезена в РФ из Республики Беларусь. Некоторые предприятия, которые ведут деятельность при УСН, платят государственные и таможенные пошлины, земельный, транспортный и водный налоги, а также сборы, предусмотренные законодательством за пользование биологическими ресурсами.
Уплата налогов при УСН и отчетные процедуры
Мы изучили основные сведения об упрощенном режиме налогообложения российских предприятий, УСН. Что это такое, каковы его основные преимущества, мы рассмотрели. Теперь мы можем исследовать некоторые практические нюансы задействования возможностей «упрощенки». Интересен аспект, касающийся процедуры уплаты соответствующего налога.
В отношении данного обязательства законодательством установлены конкретные сроки. УСН — режим, предполагающий поквартальное перечисление предприятиями необходимых сборов в бюджет. Законодательство требует от предпринимателей, работающих по «упрощенке», перечисления авансовых платежей — в течение 25 дней с момента окончания соответствующего налогового периода. Им может быть первый квартал, полугодие, 9 месяцев. Сбор по истечении налогового года можно перечислить в бюджет до 31 марта — для владельцев ООО, до 30 апреля — для ИП.
Другой важнейший аспект практической работы предприятия в режиме УСН — отчетность. Выше мы отметили, что соответствующие обязательства владельца бизнеса упрощены - то есть отправки в ФНС большого количества отчетных форм не потребуется. По сути, главный документ, который нужно периодически направлять предпринимателю в ФНС — это налоговая декларация. Ее необходимо предоставлять до 31 марта года, который следует за отчетным — владельцам ООО, до 30 апреля — ИП. Налоговая декларация — это форма стандартизованная, и в ФНС всегда смогут выдать ее образец. УСН — режим, который связан с минимальным объемом отчетных процедур. Однако забывать о необходимости предоставления декларации предпринимателю нельзя. Выглядеть образец заполнения его первой страницы может примерно так.
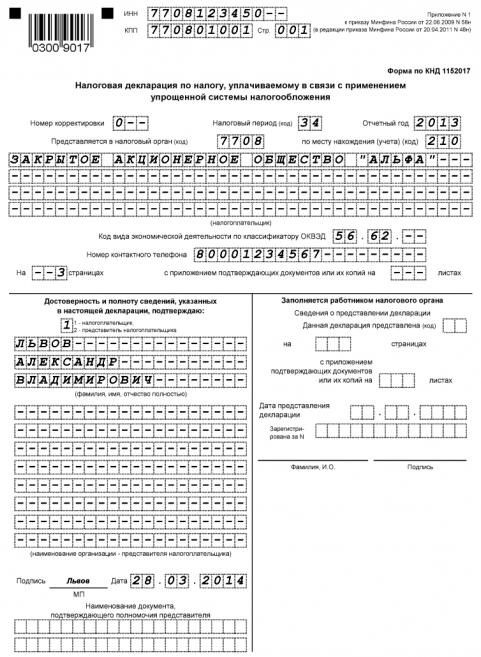
Структура документа - очень простая. Главное - не ошибиться в указании персональных данных и цифр, отражающих обороты бизнеса.
Если предприятие — налоговый агент
Для фирм, имеющих статус законом предопределены дополнительные обязательства в аспекте уплаты различных сборов в казну. Так, компании, нанимающие сотрудников по трудовым договорам или заказывающие услуги по гражданско-правовым контрактам, должны уплачивать с соответствующих компенсаций работникам или подрядчикам НДФЛ.
Компании в статусе налогового агента обязаны выполнять также ряд отчетных процедур, которые могут дополнять перечень, отмеченный выше. Так, например, соответствующего типа предприятия должны предоставлять в ФСС составляемую по установленной форме расчетную ведомость — до 15 числа месяца, который следует за налоговым периодом. Есть у налоговых агентов отчетные обязательства перед ПФР, им необходимо предоставлять в данное учреждение форму РСВ-1 — до 15 числа второго месяца, который следует за отчетным периодом. В аналогичные сроки в ПФР сдаются также индивидуальные сведения. В ряде случаев предприятие имеет статус налогового агента в аспекте В этой ситуации фирме нужно представлять в ФНС соответствующую декларацию до 20 числа месяца, который идет за отчетным периодом. Если компания выплачивает дивиденды, то необходимо также сдавать декларацию, в которой будут отражаться цифры по налогу на прибыль.
По итогам года предприятия в статусе налогового агента должны сдавать: расчетную ведомость в ФСС (до 15 января), сведения о среднесписочной численности сотрудников, декларацию по НДС (до 20 января), форму РСВ-1, а также индивидуальные сведения в ПФР (до 15 февраля); справки по форме 2-НДФЛ (до 1 апреля), декларации по земельному и транспортному налогам (до 1 февраля).
Как перейти на УСН
Итак, если попытаться объяснить сущность УСН (что это такое) простыми словами, то можно ограничиться такой формулировкой: УСН — это режим уплаты сборов в казну, предполагающий минимальное налоговое бремя, а также представляющий собой сильный стимул для начала бизнеса. Но каким образом владельцу предприятия воспользоваться преимуществами, которые дает «упрощенка»? Есть две основных схемы перевода деятельности фирмы в соответствующий режим.
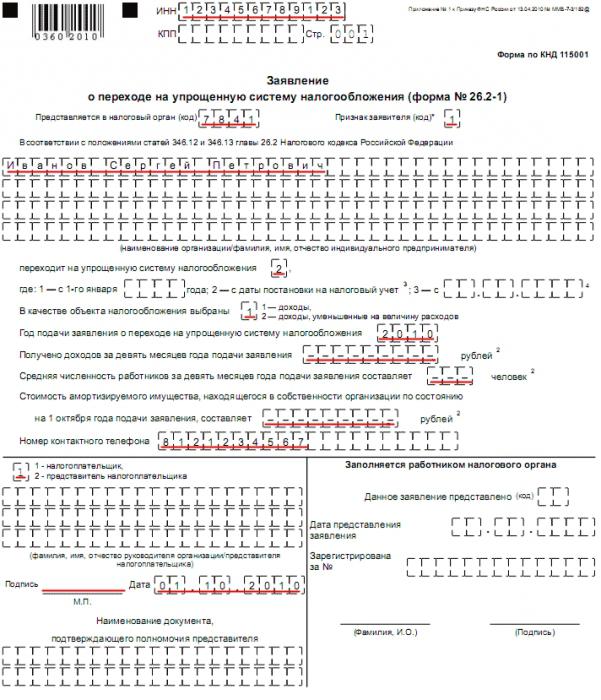
В рамках первой предполагается активизация УСН в момент регистрации компании в Федеральной налоговой службе. В этом случае предприниматель должен вместе с пакетом документов, необходимых для оформления свидетельства о внесении фирмы в государственные реестры, передать в ФНС уведомление. В отношении соответствующего документа установлен особый образец заполнения. УСН — режим, в который предприятие может перейти в течение 30 дней после государственной регистрации посредством направления в ФНС соответствующего документа. Выглядеть он может так.
Вторая схема предполагает, что компания будет переведена на УСН с иных режимов налогообложения. Главное — иметь в виду, что законом установлены определенные ограничительные сроки. УСН активизируется только с начала следующего налогового года. В рамках второй схемы предприниматель также должен подать в ФНС уведомление.
Недостатки УСН
Итак, мы изучили сущность налога УСН, что это такое и как он рассчитывается. Преимущества «упрощенки» очевидны. Но есть и некоторые минусы УСН. Так, предприятие, у которого резко выросли обороты, например после заключения крупного контракта, может потерять право работать при упрощенном режиме налогообложения. На практике это может означать необходимость срочной доплаты сборов — например, связанных с налогом на прибыль. Если предприятие будет возвращаться с УСН на ОСН, то этому будет сопутствовать необходимость представления в ФНС большого количества отчетных документов. Это может сопровождаться значительными трудовыми затратами специалистов фирмы на их заполнение. УСН при переходе на данный режим потребует восстановления отчетности, а также НДС по оприходованным активам.

Предприятия, работающие при ОСН, платят НДС. В свою очередь, фирмы на «упрощенке» не обязаны перечислять государству данный налог. УСН в этом смысле значительно облегчает финансовое бремя компании, но в то же время может предопределить нежелание работать с ней у тех контрагентов, которые платят НДС. Это связано со спецификой законодательства в сфере исчисления и уплаты Дело в том, что в некоторых случаях фирмы могут рассчитывать на его компенсацию — при условии, что НДС использует контрагент. Поскольку фирма на «упрощенке» его не перечисляет в бюджет, то количество потенциальных ее партнеров может снизиться, так как некоторым из них может быть невыгодно сотрудничество, если контрагент работает без НДС.
Иногда предприниматели пытаются адаптироваться к данному аспекту законодательства, стараясь выставлять счета-фактуры, в которых содержится отдельная строка с НДС. Это неэффективно, считают юристы. Дело в том, что подобный документ предопределяет обязательство самого предприятия по перечислению соответствующей суммы НДС в бюджет. Аналогично в ФНС должна быть представлена соответствующая декларация.
Также можно отметить, что на сумму НДС при «упрощенке» нельзя уменьшать налогооблагаемую базу в том случае, если владелец бизнеса платит сборы с прибыли фирмы. Более того, если предприниматель, который работает по УСН, с целью повышения лояльности со стороны контрагента выставляет счета-фактуры, в которых фиксируется НДС, то соответствующие денежные суммы, которые поступают на его расчетный счет, могут в интерпретации налоговиков фиксироваться как доходы, и с них в этом случае должны быть уплачены налоги.

Если предприниматель, работающий по «упрощенке», сформирует счет-фактуру для контрагента, в которой будет зафиксирован НДС, но не перечислит в бюджет соответствующую сумму, то ФНС может, обнаружив данное нарушение, взыскать с компании данные денежные средства. Также ФНС может начислить пеню на основании того, что налог, предусмотренный НК РФ, компанией уплачен не был. Аналогично санкции, предусмотренные НК РФ, могут быть наложены на бизнес за отсутствующую декларацию по НДС.
Таким образом, на практике попытки предпринимателей обойти установленные законодательством нормы, касающиеся работы с НДС, в значительной мере осложнены иными положениями законов. Поэтому многие фирмы не работают по «упрощенке», так как хотят сохранить за собой право пользования вычетами, связанными с расчетами, в которые включен НДС. Однако, как считают многие предприниматели, контрагентов всегда можно привлечь более низкой ценой на товары и сервисы — и им будет безразлично, будет ли компенсироваться НДС или нет.
Выше, отвечая на вопрос: "УСН - что это такое?" - мы отметили, что фирмы могут рассчитывать на работу в данном режиме только при условии, что у них нет филиалов. Многие представители бизнеса рассматривают данный критерий как недостаток «упрощенки», так как предпринимателю по мере роста бизнеса, вероятнее всего, потребуется как раз-таки открывать филиалы в других городах.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации