
Какие карты лучше для европы. С картой дешевле: выбираем «пластик» для поездки в Евротур
Дебетовые карточки, открытые в евро-валюте, мало чем отличаются от тех, валюта которых - рубли. Они бывают именными и unembossed. Оформляются в любых российских банках, которые оказывают подобные услуги. Возможно пополнение карточек рублями. В таком случае предусматривается несколько счетов, привязанных к одному банковскому продукту. Также часто доступна конвертация национальной валюты в евро по банковскому курсу, который актуален в момент обмена.
Возможности и преимущества дебетовой карты в евро
Дебетовые карточки с евро бывают платиновыми, золотыми и классическими. Некоторые банки предлагают пластиковые продукты с подключенной услугой овердрафта. Иногда действует опция «кэшбека» - возврат процентов при оплате за товары и услуги.
Карты в евро – прекрасный выбор для путешествий, поскольку держателю во время поездок не нужно будет думать об обмене валют.
Услуга конвертации по курсу, который часто является не выгодным для клиентов банков, также будет не нужна.
Бесплатное обслуживание
Некоторые финансовые учреждения предоставляют клиентам карты в евро с бесплатным обслуживанием. Несомненно, такая особенность является преимуществом банковских продуктов. Она позволяет экономить ежегодно или ежемесячно определенную сумму денег.
Лучшие предложения банков по дебетовым картам в евро
Выбирая, в каком банке будет оформляться дебетовая карточка с евро, стоит обратить внимание на предложения небольших финансовых учреждений, работающих на территории РФ. Чаще всего они предлагают своим клиентам банковские продукты с более выгодными возможностями.
Важно, чтобы банк был надежным. Только так можно получить гарантию, что карточка за границей внезапно не будет заблокирована, а снимать деньги реально в различных государствах мира без ограничений.

Тинькофф
Tinkoff Black – продукт Тинькофф банка с выгодными условиями для клиентов. Счет можно открыть не только в евро, но и по желанию в рублях, долларах. Такие карты позволяют экономить время и зарабатывать на остатке средств. Black Edition – вариант карты для бизнеса, предоставляющий дополнительные привилегии.
Годовое обслуживание счета стоит 99 руб./мес. В других валютах оплата не взимается. Если на карте имеется остаток около 30 тыс. руб., ее обслуживание будет бесплатным.

Сбербанк
В настоящее время Сбербанк предлагает своим клиентам 9 различных банковских продуктов с основной валютой евро. Клиенты могут оформить такие карты:
- Золотые MasterCard, Visa . За первый год обслуживания клиенту придется выложить 3000 руб. Карта такого типа выдается бесплатно. Кэшбек составляет до 5%. Держателям предоставляются привилегии и скидки.
- Аэрофлот Gold – проценты на остаток не начисляются. Первый год обслуживания стоит 3500 руб. За каждый потраченный евро клиентам дается 1,5 мили.
- Momentum – карточка в евро без дохода и процентов на остаток. Годовое обслуживание – бесплатное. Выдается в форматах платежных систем MasterCard, Visa. «Спасибо» - специальная бонусная программа для держателей карт.
- Visa c Забивакой – классический банковский продукт с кэшбеком до 20%. Первый год обслуживания 750-1250 руб. Подключена к бонусной программе «Спасибо», выгодной для клиентов.
- Аэрофлот Classic – карта без дохода, процентов на остаток. Обслуживание в первый год стоит около 900 руб. На авиабилеты начисляются мили. Карта предоставляется клиентам Сбербанка бесплатно.
- Visa с большими бонусами – карта выпускается бесплатно. Кэшбек – до 10%. Первый год обслуживания стоит 4900 руб. Клиентам предоставляются дополнительные скидки.
- Классические карты в формате MasterCard, Visa . Годовое обслуживание составляет 750 руб. Дополнительные скидки от международных платежных систем. Круглосуточное обслуживание.
- С индивидуальным дизайном – дохода, процентов на остаток нет. Обслуживание – от 750 руб./в год. Скидки от международных платежных систем.
- Аэрофлот Signature без процентов на остаток и дохода . Обслуживание за первый год – 12000 руб. За каждый потраченный евро на авиабилеты дается 2 мили. Премиальное обслуживание.
ВТБ24
Российский банк ВТБ24 также предоставляет своим клиентам отличные продукты, заслуживающие внимания. Можно оформить следующие дебетовые пластиковые карточки в евро:
- Мультикарту ВТБ ;
- Мультикарту ВТБ «Тройка» ;
- Мультикарту Visa ВТБ с символикой ЧМ по футболу FIFA™ .
Также клиентам предоставляется возможность получить зарплатные карточки в евро. Условия представленных продуктов схожи: 10% кэшбек, начисление на остаток средств 6%. О других нюансах применения карт можно узнать на официальном сайте банка www.vtb.ru .
Альфа-Банк
Финансовое учреждение предлагает обширный список дебетовых карточек в евро:
- AlfaTravel ;
- AlfaTravel Premium ;
- Cash Back ;
- Аэрофлот : 2 мили за каждые 60 руб. / 1 $ / 1 €;
- Next и многие другие.
Сделать выбор можно после ознакомления с характеристиками каждого продукта. Найти их можно на сайте alfabank.ru .

Райффайзенбанк
Visa Classic – самая востребованная карточка от Райффайзенбанка с выгодными условиями для клиентов. Комиссия в месяц составляет 59 руб. Бесплатное мобильное приложение, интернет-банкинг. По карте предоставляется 4000 скидок от различных партнеров финансовой компании.
Пользование картой
Если у клиента есть желание копить средства в евро, желательно позаботиться об оформлении дебетовой карты с начислением процентов на остаток. Так получится в любое момент воспользоваться собственными сбережениями по усмотрению. При этом выгоднее всего деньги копить в евро. Тогда не нужно будет переплачивать при конвертации в европейских странах, как в случае применения рублевой карточки.
Где снять деньги с карты?
Если возникла необходимость снятия средств в другой стране, пользователи дебетовых карточек смогут сделать это на выгодных условиях исключительно в банкоматах банков-партнеров. При этом процент за снятие в каждом случае индивидуален. Он определяется банком, который выдал клиенту карточку.
Также важно отметить, что наличие дебетового продукта с евро не дает возможности держателю на территории РФ снимать данную иностранную валюту в банкоматах.
Если возникла такая необходимость, придется пойти в кассу банка, выдавшего карточку. Только так можно получить евро на руки в России. Кстати, если планируется снимать большую сумму, в таком случае необходимо позвонить оператору банка и сообщить о собственных намерениях.
Как снять деньги?

Наиболее часто евро снимаются владельцами карт в банкоматах. Если же снятие денег происходит в России, операция возможна исключительно при помощи конвертации одной валюты в другую по курсу банка.
В зарубежных странах снятие евро возможно во многих банкоматах. Проценты на операцию устанавливаются каждым банком в индивидуальном порядке. Данный момент стоит уточнять еще до получения карты на руки в банке. Также следует внимательно читать договор до его подписания и узнавать нюансы применения продукта.
Использование дебетовой карты в евро для путешествий
Дебетовые карточки – оптимальный вариант для путешествий. Дело в том, что в настоящее время оплата в евро принимается в различных странах мира. Таким образом, пользователи могут не волноваться относительно доступности финансов.

Перед путешествием рекомендуется записать номер телефона банка, в котором обслуживается клиент. Если он планирует покинуть территорию России, банковский номер следует сохранить в федеральном формате. Любой номер, который начинается с 8 800-, работать не будет. В любом случае телефон можно уточнить у менеджера банка, который готов консультироваться своих клиентов по любым вопросам.
Обновлено 16.02.2018.
Сразу стоит отметить, что изменения коснулись в основном тарифов по картам, но не общих механизмов конвертации или рекомендаций по использованию карточек за рубежом и при оплате в иностранных интернет-магазинах.
Механизм конвертации при покупках за рубежом
Механизм конвертации подробно описывался в предыдущей статье . При покупках за границей в местной валюте платежная система MasterCard или Visa (у других платежных систем, которые у нас не так популярны, например UnionPay или JCB, происходит то же самое) конвертирует сумму покупки в валюту расчёта банка-эмитента (того, кто выпустил Вашу карточку) с МПС, обычно это доллар США (может быть и евро, а иногда даже и рубль, как, например, у карточек банка ). Банк-эмитент переводит сумму покупки в долларах в валюту Вашей карты. Карточки мы рассматривать не будем, поскольку ими за границей расплатиться не получится, разве что ко-брендами с другими платежными системами, где будут применяться правила конвертации ко-бренда (например, покупки за рубежом возможны по карточке МИР-Maestro «Газпромбанка»).
Процесс покупки происходит в два этапа, сначала сумма покупки блокируется на карточке (холдируется), возможно, с некоторым запасом, курс для расчётов берётся на момент совершения покупки, а через 2-5 дней сумма покупки списывается со счёта уже по курсу, который будет действовать на момент проведения операции по счёту.
Основные потери при конвертации происходят на самом последнем этапе, банк может конвертировать валюту расчёта с платежной системой в валюту карточки (если они различаются) несколькими способами:
● По собственному курсу, который ни к чему жёстко не привязан. Обычно это самый невыгодный вариант. В моменты резких скачков курсов банки довольно существенно раздвигают спреды. Такую схему применяют практически все банки.
● По курсу ЦБ РФ + фиксированный процент. Данный вариант всё-таки предпочтительнее предыдущего, поскольку у банка нет возможности неограниченно раздвинуть спред. Такая схема используется, например, у , (для расчётов берётся курс ЦБ РФ +1%) или у (курс ЦБ РФ +1,5%).
● По курсу платежной системы. Это тоже приемлемый вариант, когда банк не вмешивается в конвертации, а доверяется курсу Visa или MasterCard, он вполне рыночный. Например, при оплате покупки в евро долларовой Visa банка «Хоум Кредит» будет одна конвертация в доллар по выгодному курсу платежной системы Visa. А вот с так не получится, при покупке в евро долларовой картой конвертация евро-доллар будет по внутреннему курсу банка.
Некоторые банки накидывают ещё дополнительную комиссию за обработку трансграничных операций, если валюта счёта отличается от валюты покупки. Например, у карточки Visa Classic «Сбербанка» она составляет 2% (при этом ещё есть невыгодный курс конвертации самого «Сбербанка»); у будет дополнительная комиссия в 1,2%, если валюта покупки за границей отличается от долларов или евро; у при совершении покупок в валюте, отличной от валюты карты, дополнительная комиссия составит 1,65%.
Заранее уточните в Вашем банке, в какой валюте происходят расчёты с платежной системой по карточным операциям. Чем меньше конвертаций, тем лучше.
1) Всегда просите оплату в местной валюте.
Не соглашайтесь на моментальную конвертацию валюты (Dynamic Currency Conversion, DCC). Суть этой услуги заключается в том, что иностранная торговая точка сразу выставляет счёт, например, в рублях по якобы выгодному курсу. Однако этот курс будет выгодным только для торговой точки, но не для Вас.
К тому же Вы можете попасть на дополнительную ненужную конвертацию, когда МПС сконвертирует Ваши рубли (которые получились из местной валюты в результате моментальной конвертации банком-эквайером торговой точки по драконовскому курсу) в доллар США и стребует эту сумму с Вашего банка, который Вам ещё раз сконвертирует доллары в рубли.
Внимательно проверяйте валюту операции в терминале и банкомате, если там не местная валюта, то нужно нажать кнопку отмены:
Особенно часто DCC встречается в Польше, Испании, Турции.
2) Берите за рубеж несколько карт разных платежных систем.
Для поездок за границу лучше взять несколько карт разных банков и платежных систем. Дело тут не только в технических сбоях или возможных блокировках, в некоторых странах могут просто не принимать карты определенной платежной системы.
3) За границей лучше использовать чипованные именные эмбосированные карты.
В некоторых случаях за границей могут не принять неименные или неэмбоссированные карты:
4) Перезапишите ПИН-код в банкомате перед поездкой.
Могут возникнуть проблемы с картами, у которых ПИН-код устанавливался по телефону. Некоторые торговые точки проверяют ПИН-код оффлайн, т.е. не связываются с банком-эмитентом при этом. Установленный по телефону ПИН не подходит для оффлайн-проверки. С этой проблемой я столкнулся лично у карточки «Всё Сразу» от «Райфа». На нескольких терминалах у меня упорно не проходила оплата при вводе корректного ПИНа при использовании чипа, а вот при использовании технологии PayWave и вводе того же ПИН-кода покупка успешно совершалась. Проблема решилась только при перезаписи моего старого ПИН-кода в банкомате «Райфа».
Вот отзыв клиента «Райффайзенбанка» с похожей проблемой:
Есть отзывы держателей карточки «Кукуруза», у которых не проходила оплата до активации оффлайн-ПИНа в банкомате.
5) Всегда берите с собой и наличные.
Думаю, очевидно, что расплатиться карточкой можно не везде, поэтому без наличных не обойтись. Лучше заглянуть в обменник или воспользоваться банкоматом и прикупить местной валюты уже в аэропорту, поскольку обменники или банкоматы в месте вашего отдыха или командировки могут просто не работать:
6) Используйте сейф-счета, дополнительные карты и лимиты.
При выборе карты для заграницы следует учитывать не только выгодность курса конвертации, кэшбэк, процент на остаток и пр., но также и безопасность карточек. Остаться без денег за рубежом крайне неприятно.
Следует отдавать предпочтение кредитным организациям, позволяющим открывать накопительные сейф-счета, к которым нет доступа с карты, и с которых можно через мобильное приложение или интернет-банк переводить деньги небольшими суммами перед покупками на карточку (накопительные счета есть, например, у «Рокетбанка», «Тинькофф банка», «Русского Ипотечного банка»).
Очень удобно, когда банк позволяет выпустить дополнительные карты и установить по ним свои лимиты по операциям. Этим может похвастаться «Тинькофф банк», у которого можно бесплатно выпустить 5 дополнительных карт и менять по ним лимиты. У «Билайна» и «Кукурузы» проблемы с безопасностью решаются выпуском нескольких карт (доступно по три карты на один паспорт). Основная сумма хранится на карточке, которая нигде не светится, а покупки совершаются с других карт. У «Кукурузы» можно также настроить лимиты на операции.
Если по какой-то причине смс-информирование по Вашим картам отключено, то для зарубежной поездки я рекомендую его всё-таки подключить.
7) Оставляйте запас денежных средств на карте.
Совершая покупки, при которых необходима какая-либо конвертация, не стоит забывать, что Вы никогда точно не знаете, какая конкретно сумма в итоге спишется с Вашей карты. При расчетах будет использоваться курс на день проведения операции по счету (через несколько дней после покупки). Поэтому во избежание технического овердрафта лучше не тратить деньги с карт за рубежом «под ноль», на случай изменения курсу не в Вашу пользу.
8) Предупредите банк о поездке.
Если не предупредить свою кредитную организацию о предстоящей поездке, то вероятность блокировки карточки заметно возрастет. Покупки за рубежом, а особенно снятие наличности для банков выглядят очень подозрительно, поэтому для Вашей же безопасности они блокируют карту, чтобы пресечь возможное мошенничество. А вот для разблокировки потребуется идти в отделение банка или вообще перевыпускать карточку.
9) Комиссия за снятие наличности в банкомате.
Даже если по Вашей карточке отсутствует комиссия банка-эмитента за снятие наличности в банкоматах за границей (как, например, по карте «Эксперт Банка», по долларовой «Тинькофф Блэк» при снятии от 100$, или по картам «Билайн» и «Кукуруза» при сумме снятия от 5000 руб.), то всё равно может взиматься собственная комиссия владельца банкомата.
В РФ такой комиссии при выдаче наличных с чужих карт нет, а вот в Таиланде и Камбодже, например, есть. Во Вьетнаме другая проблема, комиссии за снятие наличных нет, но максимальная сумма выдачи местной валюты в банкомате может быть меньше 100 долларов, поэтому от комиссии «Тинькова» никак не уйти:
Чтобы избежать комиссии в Таиланде, можно снять валюту не в банкоматах, а в ПВН банков:
10) Осознанно выбирайте валюту карты.
При выборе валюты карты всегда стоит учитывать свои индивидуальные потребности. Например, Вам предстоит поездка в Германию на неделю. Германия входит в зону евро, и на первый взгляд кажется, что выгоднее всего завести себе карточку в евро, чтобы покупки списывались без каких-либо конвертаций.
Однако перед тем как оформлять новую карту, стоит задуматься, а сможете ли Вы сами купить евро по выгодному курсу для пополнения карточки, если у Вас их на данный момент нет. Да и вообще, есть ли у банка-эмитента возможность удобного пополнения своих карт, то же касается и снятия оставшейся валюты после поездки. Есть вероятность, что Вы больше потеряете на обмене валюты, чем на конвертации при покупках. К тому же если Вы выезжаете за границу довольно редко, то, возможно, и вовсе не стоит тратить время на валютные карты, а ограничиться только рублёвыми.
Итак, после небольшой вводной части давайте выберем, какие карты лучше взять с собой в заграничную поездку.
Карта для оплаты за границей 2017: Выбираем лучшую
Для сравнения я выбрал наиболее доступные и распространённые дебетовые карточки, которые сможет себе оформить каждый без каких-либо дополнительных условий (наличие какого-нибудь премиум-пакета в банке, статус зарплатного клиента или требование в космическом обороте по карточке для её бесплатности).
В одном сравнительном обзоре будут участвовать как долларовые карты, так и рублёвые с выгодным курсом конвертации, которые показались мне оптимальными для совершения покупок за рубежом. Наличие кэшбэка и процента на остаток тоже учитывалось.
Евровые карты рассматривать не будем, поскольку они удобны в основном только в зоне евро. При оплате в «тугриках» евровыми картами добавляется ненужная конвертация из валюты расчёта с платежной системой (обычно это доллар) в евро.
Для наглядности предлагаю ввести шкалу оценок от 0 до 5 за каждый параметр, где 5 – совсем хорошо, 0 – совсем плохо. В параметре смс-инфо будет 1 балл, если оно бесплатное и 0 баллов, если платное.
Вывод
Любой сравнительный обзор всегда субъективен, для кого-то важны одни параметры, для кого-то другие. К тому же шкала для выставления оценок тоже не может отражать всех тонкостей и нюансов.
Я бы остановил свой выбор на карточке «Билайн» платежной системы MasterCard и долларовой «Tinkoff Black» платежной системы Visa. Для снятия небольших сумм в банкоматах за границей, на всякий случай, ещё бы захватил с собой рублёвую карточку «Эксперт Банка». Валютные карты «Рокетбанка» полностью бесплатны, поэтому лучше их взять, пока дают, вдруг понадобятся. Отделения «РИБа» на данный момент от меня далеко, а покупать валюту в ИБ не очень хочется:)
Помимо поиска оптимальной карты для поездки за границу, не стоит забывать о подборе выгодной страховки для выезжающих за рубеж. Сравнить предложения ведущих страховых компаний и оформить полис можно на сайте Instore.Travel .
СРАВНИТЬ ЦЕНЫ НА СТРАХОВКУНекоторые банки предлагают бесплатные полисы ВЗР при оформлении своих карточек, например, в «Тинькофф Банке» при заказе карты для путешественников All Airlines по ссылке , помимо 2000 приветственных миль, положена ещё бесплатная страховка с покрытием 50 000$.
Надеюсь, моя статья была вам полезна, о всех уточнениях и дополнениях пишите в комментариях.
В связи с блокировкой Телеграма создано зеркало канала в ТамТам (мессенджер от Mail.ru Group со сходным функционалом): tt.me/hranidengi .
Подписаться в Телеграм Подписаться в ТамТамПодписывайтесь, чтобы быть в курсе всех изменений:)
В этой статье мы расскажем о лучших банковских картах, которые стоит использовать в путешествиях за границей - в странах Азии, Европы и т.д. Наш рейтинг основывается на следующих параметрах: удобство получения, комиссия за снятие наличных, курс при переводе рублей в валюту, стоимость обслуживания и некоторых других.
В настоящее время многие банки предлагают карты платежных систем Мастеркард и Виза. Особой разницы между ними нет, но мы заметили, что некоторые банки Таиланда, например, Government Savings Bank не дает снять деньги с Мастеркард в банкоматах. Во Вьетнаме тоже были похожие случаи. Поэтому при прочих равных условиях для поездок в Азию лучше выбрать карту Visa.
Также представляется целесообразным сделать карту в той валюте, которая используется в стране, куда вы отправляетесь. Например, для , и других стран Европы лучше иметь евровую карту, а для путешествия в США и другие долларовые страны (например, в ) - долларовую.
Ниже мы опишем самые лучшие банковские карты, которыми уже давно пользуемся сами в своих путешествиях по миру.
Карты Сбербанка
Их мы поместили в рейтинг карт для поездок заграницу только по одной причине - это самый надежный банк страны. Вам никогда не придется возвращаться в Россию в срочном порядке, чтобы получить деньги в агентстве по страхованию вкладов, когда прогорит банк. Правда, это является преимуществом только для тех, кто живет за границей годами.
Во всем остальном банк проигрывает своим конкурентам: комиссия за снятие наличных - 1% от суммы, обслуживание - 750 руб. в первый год и 450 р. во второй, курс валют один из худших среди всех банков России, кэшбек 0,5% по программе «Спасибо», проценты на остаток не начисляются.
Кукуруза Mastercard World, рублевая

Это одна из лучших карт (наряду с валютными картами Тинькофф), которые стоит брать в поездку.
- оформляется бесплатно в любом салоне Евросети;
- конвертация из рублей в доллары по курсу Центробанка;
- при подключении услуги "Проценты на остаток" - снятие наличных в любом банкомате без комиссии на сумму до 5000 до 50 000 руб. в месяц;
- до 7,5% годовых при подключении "Проценты на остаток" от КБ «Ренессанс Кредит»;
- кэшбек бонусами Евросети за все покупки по карте 0.5-1.5%, или 3% при подключении услуги «Двойная выгода +»;
- можно сделать виртуальный кошелек в долларах и евро и переводить на них деньги по биржевому курсу;
- бесплатное годовое обслуживание и смс-информирование по всем операциям;
- можно оформить кредитный лимит и пользоваться ей, как кредитной картой.
- хотя конвертация и происходит по курсу Центробанка, но не в этот день, а через несколько дней. То есть, если вы сняли деньги сегодня, то на карте резервируется бОльшая сумма, чем вы сняли, поскольку реальное списание произойдет через несколько дней, когда курс доллара может заметно измениться;
- комиссия за снятие в банке (не в банкомате) - 4%, но не менее 350 руб.;
- если снимать за месяц меньше 5000 руб. или больше 50 000 рублей, то комиссия будет 1%, но не менее 100 руб.;
- стандартная карта не именная, т.е. ей нельзя оплатить авиабилеты, отели. Но за дополнительную плату можно сделать именную;
- карта Кукуруза не является банковской, за ней не стоит ни один банк, т.е. страхования вкладов нет (нужно подключить услугу "Проценты на остаток", чтобы застраховать средства).
Дебетовая карта Tinkoff Black (рублевая)

- снятие наличных в любом банке без комиссии (если снимать больше 3000 руб);
- бесплатное обслуживание при наличии открытого вклада (с хорошей процентной ставкой), кредита наличными или при наличии на счёте остатка не менее 30 000 руб;
- кешбек 1% за покупки, повышенный до 5% на некоторые категории, до 30% на спецпредложения партнеров;
- начисление 8% годовых на остаток, если вы оплатили картой покупки на сумму от 3000 рублей в месяц;
- бесплатный перевод на карту любого банка, но не более 20 000 рублей в месяц;
- бесплатный банковский перевод;
- бесплатно онлайн пополнение с любой другой банковской карты;
- для оформления карты не надо ехать в банк, её вам бесплатно принесут на дом или в офис на следующий день после заявки.
- если на карте меньше 30 000 рублей, то обслуживание карты - 99 руб. в месяц;
- при снятии наличных за пределами России, конвертация происходит не по курсу Центробанка, а по курсу банка Тинькофф. Правда, с 2016 года он стал очень хорошим по будним дням с 10 до 19 ч (когда идут торги на бирже).

- бесплатная страховка по всему миру (в том числе активный отдых) на неограниченное число поездок в течение года, с максимальной продолжительностью до 45 дней;
- начисление миль: 1-3% при расчетах картой, до 10% за бронирование авиабилетов и отелей;
- беспроцентный период до 55 дней.
- кэшбек милями, а не деньгами;
- годовое обслуживание - 1890 рублей.
Какие основные задачи у банковской карты для путешествий и поездок за границу? Их две – уменьшение расходов или комиссий, особенно за рубежом, и увеличение вашей выгоды при использовании карты.
Банковская карта должна быть выгодной
Уменьшение расходов – это минимальная (желательно нулевая) комиссия за операции
- Снятие наличных в банкоматах и кассах любого банка
- Конвертации иностранной валюты в рубли при безналичной оплате или снятии наличных
Увеличение выгоды – это проценты на остаток и кэшбек на траты по пластиковой карте.
- Проценты на остаток начисляются за хранение ваших средств на карте. Это как банковский депозит (проценты конечно меньше обычного депозита), но вы можете свободно снимать и класть деньги на карту.
- Кэшбэк – это получение бонусов деньгами или баллами за ваши траты по карте. Считается только оплата в магазинах, за снятие наличных кэшбек не начисляется.
Дальше будет объяснение терминов и долгое рассуждение, как и почему мы выбрали какими банковскими картами пользоваться. Если это неинтересно, то сразу переходите к нашим рекомендациям , как снять деньги без комиссии практически в любом банкомате мира.
Как выбрать пластиковую карту для поездки за границу?
Рассмотреть все многообразие банковских продуктов нереальная задача, поэтому надо определиться сколько и как мы будем тратить. Самостоятельный путешественник старается экономить, арендует жилье на месте напрямую у собственника, питается в местных кафе. Нам нужны банковские карты для бюджетных путешествий, что значит:
- Траты в месяц не более 100тр
- Более 50% расходов наличными. Аренда жилья и питание – это основные траты и за них мы платим наличными
- Минимальное годовое обслуживание, лучше бесплатное
Объем трат это важное условие, потому что банки устанавливают лимиты на операции без комиссий (например, по карте Tinkoff Black в месяц можно снять только 150тр без комиссии, потом 2%).
Мы не рассматриваем кредитные карты. Если не касаться сложных случаев оптимизации своих расходов и мильных программ, то кредитная карта нужна только для аренды машин и возможного залога при проживании в гостиницах, чтобы сумма залога блокировалась не из ваших средств, а из средств банка. Для этого подойдет любая кредитная карта с минимальным годовым обслуживанием и кредитным лимитом более 1000 евро (при прокате машины могут заблокировать 1000-2000 евро).
Также мы обойдем стороной долларовые и евровые банковские карты. Наши доходы и доходы большинства наших соотечественников в рублях и надо наиболее выгодно использовать именно рублевые карты за рубежом. Если есть возможность заранее купить доллары или евро для поездки, то обязательно покупайте. И дальше мы расскажем как это сделать выгодно с помощью карты "Кукуруза".
Разберемся с терминами
Кэшбэк – возврат части потраченных денег вам на карту.
Межбанковский перевод – перевод по реквизитам банковского счета из одного банка в другой.
МПС – международная платежная система. VISA или MasterCard.
Курс МПС – курс конвертации валют международной платежной системой. (Курсы для VISA , MasterCard). Для рубля практически не отличается от курса ЦБ.
Курс ЦБ – курс основных валют по отношению к рублю, устанавливаемый Центробанком РФ . Курс ЦБ и курс МПС – самые выгодные курсы для нас.
Уменьшение расходов
Комиссия за снятие наличных
Если вы находитесь в рублевой зоне, например, Черноморское побережье, Абхазия, то все просто – вам нужна возможность снимать в любых банкоматах сторонних банков без комиссии. При выезде за рубеж, кроме бесплатного обналичивания, вам нужен выгодный курс конвертации валюты, то есть минимальная комиссия банка.
Комиссия за конвертацию валюты
Для примера рассмотрим случай, когда вы оплачиваете рублевой картой покупку в тайских батах. Обычно схема конверсии выглядит так – бат меняется на доллары по курсу МПС, а доллары меняются на рубли по курсу вашего банка. Курс банка – это курс ЦБ плюс комиссия банка. Низкая комиссия это 1%-2%, но она бывает и большей.
Годовая комиссия за обслуживание
Сколько вы платите за обслуживание карты в год. Некоторые пластиковые карты, например Кукуруза, бесплатны. За премиальные карты комиссия может составлять 5000р в месяц. Обычная комиссия за обслуживание банковской карты 750р в год. Часто дополнительно оплачивается услуга СМС-информирования.
Получение выгоды
Процент на остаток
Вы получаете проценты на остаток на вашем счету. Иногда это называют "карты-копилки". Проценты ниже банковских депозитов, но вы можете свободно снимать и пополнять свой счет. Как и на банковских депозитах, проценты могут меняться в зависимости от величины остатка на счете.
Кэшбэк
Банк возвращает часть потраченных вами денег на счет. Возврат или бонус могут производиться деньгами (в валюте карты) или баллами (их называют "фантиками"). Кэшбек деньгами обычно составляет 1%, "фантиками" можно получать 3%. Также есть спецпредложения по кэшбэку – 5%, 10% и даже более (например, кэшбэк 5% по карте Tinkoff Black при покупке туров в Level.travel). "Фантики" можно потратить только определенным (ограниченным) образом, а кэшбэк деньгами можно тратить как угодно и снимать наличными.
Пластиковые карты для путешествий
Оптимальный выбор для бюджетных путешествий – карта "Кукуруза", в качестве резервной мы используем Tinkoff Black. Самая выгодная карта для поездок – это Кукуруза, у нее есть один минус – лимит на снятие наличных денег без комиссии в течении месяца.
Кукуруза
Основное
Как получить:
в любом салоне "Евросети" с паспортом.
Основные плюсы:
Конвертация по курсу ЦБ, снятие денег в банкоматах (до 30тр/месяц) без комиссии, бесплатное обслуживание.
Использование:
Обналичивание и расчеты за границей.
Важные моменты
Можно получить в салоне "Евросети" с паспортом. Вы можете получить до трех карт на один паспорт. Годовое обслуживание бесплатное, карта выдается сроком на 6 лет. Для эффективного использования надо сразу же подключить ряд услуг.
- Получить именную карту чиповая карта Кукуруза MasterCard PayPass. Получение бесплатно, вам надо только оплатить доставку карты. 200р Почта России или 750р курьерский сервис PonyExpress. Именная карта дает больший кэшбэк, большую безопасность карты. Неименную карту могут отказаться принимать некоторые точки оплаты. Для оплаты за границей именная карта просто обязательна.
- Сервис "Процент на остаток". Обязателен к подключению. Абонентская плата не взимается, вы должны внести 259р неснижаемого остатка – деньги вернут при закрытии карты. Ваша карты становится привязана к счету в банке, таким образом ваши денежные средства застрахованы АСВ. Также на остаток по счету начисляется от 5% до 8% годовых. И нет комиссии на снятие наличных в банкоматах до 30тр в месяц.
- - Услуга "двойная выгода". Увеличивает кэшбэк в два раза, до 3%. Стоит 990р на год. Имеет смысл при (безналичных) расходах в месяц от 5500р. То есть если вы расплачиваетесь картой в магазинах и в интернете.
Возможности карты "Кукуруза"
Конвертация валютных операций: по курсу ЦБ
Снятие наличных: без комиссии до 30тр в месяц (при подключённом "проценте на остаток"). Свыше 30тр – 1% (минимум 100р)
Важно! При снятие наличных не в банкоматах, а в кассах банков или PoS терминалах комиссия 4% (минимум 400р), поэтому с "Кукурузы" деньги можно снимать только в банкоматах!
Годовое обслуживание: бесплатно
СМС-информирование: бесплатно
Кэшбэк: 1.5% "фантиками" по именной карте Кукуруза MasterCard PayPass. 3% при подключенной услуге "двойная выгода".
Процент на остаток: от 5% до 8% годовых
Валюта: только рубли
Как использовать
"Кукуруза" лучшая карта для снятия наличных за границей. Конверсия по курсу ЦБ - это самый выгодный вариант. Снятие в банкоматах без комиссии до 30тр. Лимит в 30тр можно обойти, если оформить не одну, а три карты "Кукуруза", тогда вы можете снимать 90тр в месяц без комиссии. Оформив карту на второго члена семьи этот лимит увеличится до 180тр. Неудобно таскать с собой шесть карт? Комиссия 1% не такая и большая, учитывая отсутствие других комиссий – вам выбирать.
При снятии в кассах банков и PoS терминалах очень большая комиссия 4% (минимум 400р). Для этих операций лучше использовать Tinkoff Black.
Также с карты "Кукуруза" можно, находясь в России, снимать доллары или евро по курсу ЦБ. Для этого надо найти банкоматы, выдающие валюту по картам сторонних банков, из проверенных Райффайзенбанк, Сити, ВТБ24.
Пополнять карту "Кукуруза" можно или банковским переводом, или привязав к ней карту другого банка.
Баллы Кукурузы можно потратить только в очень ограниченном числе мест. Основные – "Перекресток" (не более 30% от суммы покупки) и сама "Евросеть" (99% от суммы покупки). Это делает "фантики" Кукурузы не очень привлекательными, в качестве основной карты она не очень подходит.
Tinkoff Black
Дебетовая карта, выпускается банком Тинькофф. Заказ карты производится онлайн, карту вам привозит на дом курьер. Заказать карту можно по ссылке .
Основное
Возможности карты Tinkoff Black
Конвертация валютных операций: по курсу ЦБ +2%
Снятие наличных: без комиссии до 150тр в месяц (минимальная сумма снятия 3000р, иначе комиссия 90р), потом 2% + 90р
Важно! Снимайте наличными не меньше 3000р за раз! Пополнение другой карты с Тинькова, например Кукурузы, считается как снятие наличных, пополняйте суммой не меньше 3000р.
Годовое обслуживание: бесплатно при неснижаемом остатке 30тр или открытом вкладе или активном кредите наличными, иначе 99р/месяц (1188р/год)
СМС-информирование: 39р/месяц (468р/год)
Кэшбэк: 1% "деньгами", 5% на категории повышенного кэшбэка.
Процент на остаток: от 4% до 7% годовых (при наличии операций по карте за расчетный период)
Валюта: рубли, евро, доллары (выбираете при открытии карты)
Как использовать
Отличный вариант для снятия наличных в рублевой зоне. Можно снимать в кассах банков без комиссии. Для обналичивания за рубежом слишком высокая комиссия за конвертацию 2%. Мы эту карту держим в качестве резервной. Хорошим вариантом для использования за границей является открытие долларовой карты Tinkoff Black, тогда комиссии за конвертацию не будет. Кэшбэк ниже "Кукурузы", но это "настоящие" деньги. Если вам негде потратить баллы "Кукурузы", то считайте, что вы ничего не получили. А денежный кэшбэк можно потратить на любые нужды в день получения.
Комиссия за годовое обслуживание довольно высокая, поэтому лучше держать неснижаемый остаток (должно быть не менее 30тр каждый день) или открыть вклад в Тинькоффе. Также комиссию можно избежать, получив кредит наличными.
Приятным бонусом является то, что вы можете перевести до 20тр в месяц на карту другого банка (по ее номеру) без комиссии.
Какой будет моя выгода в рублях?
Давайте посчитаем, сколько можно действительно сэкономить в путешествии за месяц, используя "правильную" банковскую карту. Для примера возьмем классическую пластиковую карту самого распространенного банка – Сбербанка.
Наши условия: Расход в месяц 100тр, из них 70тр мы тратим наличными, 30тр по карте.
Используя "Кукурузу" и Тинькофф
Процент на остаток ~200р/месяц
Кэшбэк (1% деньгами) 300р/месяц или
баллами "Кукурузы" (3%) 900р/месяц
Комиссия за конвертацию и снятие наличных: 0р
Сбербанк
Процентов на остаток: нет
Кэшбэк баллами "Спасибо" (0.5%) 150р/месяц
Комиссия за снятие наличных (1%) 700р/месяц
Комиссия за конвертацию (2.5%) 2500р/месяц
То есть при использовании карты Сбербанка за рубежом вы потеряете около 4000р в месяц. Если вы будете отдыхать в рублевой зоне (Абхазия), то ваши потери могут быть более 1000р в месяц.
Конечно, ради тысячи рублей может и не стоит получать еще одну банковскую карту. Но пользоваться этими картами можно и нужно вернувшись с отдыха. Да и отдыхать вы поедете не один раз в году, так что выгода за год может быть довольно существенной. Вы больше не будете задаваться вопросом "где ближайший банкомат моего банка". Будете получать кэшбэк со своих покупок и проценты на остаток по карте.
Вопрос надежности
Вклады в банках РФ застрахованы Агентством по страхованию вкладов (АСВ), сумма максимальной компенсации 1 млн 400 тысяч рублей. Деньги, находящиеся на дебетовых картах, приравнены ко вкладам , то есть тоже застрахованы. Деньги на карте "Кукуруза", при подключенном сервисе "процент на остаток", находятся на банковском счете и также застрахованы. Таким образом, даже если с банком что-то случится, ваши деньги никуда не пропадут.
Строим систему карт
Сбережения. Храним в банках, которые считаем надежными - Сбербанк, Райффайзенбанк. Банк для сбережений должен давать возможность бесплатно или с минимальной комиссией перевести деньги на наши расходные карты. То есть или бесплатный межбанковский перевод или не взимать комиссию за пополнение.
Карта для получения денежных переводов. Сбербанк является самым распространенным, потому что практически у всех есть карты Сбербанка и между ними очень легко переводить деньги. Даже по номеру мобильного. Для получения зарплат, пенсий и прочих платежей.
Карта для текущих операций. На ней храним минимум, чтобы в случае чего потери были минимальными. В качестве карты для текущих операций удобно назначать одну из карт "Кукурузы", а на второй хранить еще расходные деньги, но ее не "светить" в банкоматах или магазинах. Перевести с одной Кукурузы на другую очень просто и занимает минуту.
На какие возможности карт надо обратить внимание путешественникам
Легко настраиваемые лимиты по карте – можно ограничить снятие наличных и вообще любые операции по карте.
Карта привязана к номеру мобильного. Заранее побеспокойтесь о роуминге и старайтесь не потерять свою симку. Имеет смысл распределить карты по членам семьи и по разным номерам мобильных телефонов.
Пополнение карты
Для удаленного пополнения карты во время путешествия есть два основных способа – банковский перевод и "привязанная" карта другого банка.
Для пополнения банковским переводом надо уточнить комиссию на эту операцию в банке, из которого будут переводиться средства. Межбанковский перевод без комиссии можно делать из Тинькофф банка, Кукурузы, Рокетбанка (ограниченное количество раз в месяц). "Авангард" берет 10р за любой перевод, а Альфа-Банк 29р за перевод до 100тр, потом 0.3%. "Сбербанк" и "Открытие" берут от 1% за межбанковский перевод, из этих банков делать переводы невыгодно.
Ряд банков предоставляет услугу пополнения карты с вашей же карты другого банка. Например, вы можете пополнить вашу карту Кукуруза с карты Сбербанка без комиссии. Обязательным условием для бесплатности услуги является один владелец карты (вы конечно можете переводить деньги на карты других людей с комиссией). Для этого карта банка "донора" привязывается в интернет-банке пополняемой карты. После этого можно "стягивать" деньги.
Такую услугу оказывают Кукуруза, Тинькофф, Рокетбанк.
Важно уточнить какие банки не берут комиссию, если с их карт таким образом снимаются или "стягиваются" средства. Нами проверены Тинькофф (нет комиссии при сумме операции от 3000р), Сбербанк, Альфа-Банк. Банк Авангард берет комиссию 1%. Проверить наличие комиссии можно пополнив вашу Кукурузу небольшой суммой, например 5тр.
- Какие банковские карты лучше заводить для путешествий?
- Где и каким способом стоит держать деньги заграницей, чтобы не потерять деньги на переводе?
- Зачем кредитная карта путешественнику?
- Как безопасней хранить деньги?
- Нужны ли наличные в путешествии? И другие вопросы.
Крупные банки уже давно предлагают различные дебетовые и кредитные карты, разработанные специально для путешествий.
Банковские карты значительно упрощают денежный оборот в отпуске и легко могут заменить использование наличных денег.
К тому же выгодные платежные условия для путешествий помогут сэкономить благодаря разнообразным бонусным предложениям и программам лояльности.
Так можно забронировать отель со скидкой, купить авиабилет по наиболее выгодной цене и даже получить кешбэк на свою карту.
Выбираем выгодную банковскую карту в путешествие
Известные банки предоставляют множество вариантов пластиковых карт для путешествий как внутри страны, так и заграницей, для выгодной покупки железнодорожных или авиабилетов, и выбрать из их большого числа непросто.
Каждая карта имеет свои тарифы, условия обслуживания, выгоды и подводные камни.
- Самые популярные для путешествий карты — с возможностью кешбэка : ежемесячно банк на счет начисляет возврат в определенном проценте от оплаты товаров.
- Некоторые банки каждый месяц начисляют процент от остатка на счете . Такие карты, как правило, содержат дисконтные программы на приобретение услуг, нужных туристу.
- Распространены и кредитные карты для желающих отправиться в путешествие. Они позволяют совершить путешествие за кредитные средства, предоставляемые банком. Через некоторое время необходимо вернуть деньги на кредитный счет. Деньги выплачиваются за определенный срок, установленный банком, без надбавок и процентов.
Выбирая пластиковую карточку для путешествий, удобную и денежно выгодную обратите внимание на:
- Во-первых , необходимо уточнить, какой карта предполагает расчет. Если путешествие планируется заграницу, то карточка должна поддерживать функцию международного расчета.Есть банковские карты и для использования внутри страны.
- Во-вторых , следует уточнить, какая стоимость обслуживания карточки.Зачастую, если годовое обслуживание недорогое, то банк берет немалый процент за обналичивание денег.
- В-третьих , важно знать взимает ли банк процент за трансграничный платеж при оплате товаров, если расчет по карте не местной валютой. Если не знать этих особенностей, то могут набежать внушительные суммы при использовании карты.

Поэтому перед оформлением важно уточнить:
- Какой платежной системой удобнее пользоваться в стране , куда планируется путешествие (Visa или MasterCard);
- Позволяет ли карта производить расчеты за границей или работает только внутри страны;
- Какая стоимость обслуживания карточки , выгодно ли ей будет пользоваться;
- Имеется ли у карты смс — банкинг (3D secure) , что позволит каждой транзакции быть замеченной из-за смс оповещений, приходящих на ваш телефон;
- Процент за получение наличных в банкомате;
- Имеется ли у карты pay pass. Этот вид оплаты сейчас очень популярен из-за высокой скорости и возможности сэкономить на покупках до 20% от обычной стоимости;
- Другие банки-партнеры (где можно будет дополнительно снять наличные);
- Процент за трансграничный платеж.
Для большего комфорта можно обзавестись двумя или тремя банковскими карточками для разных целей. К тому же, наличие запасной карточки может выручить, если что-то случится с основной, например, заблокируют вдалеке от дома.
Сводная таблица банковских карт
| Карта | Снятие наличных | Потери при оплате в магазине | Примечание |
| Tinkoff Black | -2%, но от 3000 руб. бесплатно | -1% | 1% кешбек возвращается на карту в конце месяца |
| Tinkoff All Airlines | — | 0% | кешбек милями с каждой покупки |
| Tinkoff Platinum | -2,9% плюс 290 р. | -1% | кешбэк от 1 до 30% |
| Кукуруза «MasterCard World» | -1%, но не менее 100 рублей | — 4%, но не менее 400 рублей | конвертация валюты по курсу ЦБ |
| Билайн «MasterCard» | 0 | +1% | кешбек бонусами |
| Сбербанк MasterCard | -1% | -1.5% | кешбек бонусами «Спасибо» |
| Альфа-Банк MasterCard | -1% | -2.5% | кешбека нет |
«Тинькофф» банк, рублевая карта «Black»
На сегодняшний день банк«Тинькофф» выпускает только одну дебетовую карту – «Тинькофф Блэк», относящуюся к платежной системе«Visa». До этого ее выпускали в системе «MasterCard», но сейчас «Тинькофф» банк не позволяет выбирать клиентам платежную систему.
«Тинькофф Блэк» позволяет хранить средства в разной валюте: рублях, долларах или евро, что очень удобно для путешествий за границу. Но наиболее выгодна данная карта для путешествий в Америку.
- Главное преимущество – гарантированный кешбэк при оплате товаров и услуг карточкой (от 1% до 5%, а специальным предложениям до 30%) и регулярное поступление процента от оставшейся суммы на банковском счете (от 3% до 6% в зависимости от размера остатка). Благодаря этому Tinkoff Black очень привлекательна в повседневном пользовании.
- За обслуживание карточек клиенты не платят , если у них в банке «Тинькофф»есть денежный вклад от 30 тысяч р. или оформлен кредит. Остальные держатели карт каждый месяц должны оплачивать обслуживание в размере 99 р. За год эта комиссия составляет чуть больше 1.000 рублей. Оплата за пользование валютной карточкой немного дешевле (1$ ежемесячно).
- Есть возможность снимать деньги в любом банкомате без переплаты процентов,если сумма для снятия больше 3 тысяч р. А если сумма меньше, то придется заплатить минимум 100 рублей комиссии.
- Есть возможность снимать наличные без процентов в любой стране мира.
- Ежемесячно можно совершать беспроцентные переводы между картами до 20 тысяч рублей.
- К карте «Tinkoff Black» привязаны смс оповещени я, дополнительная плата за которые не взимается.
- Услуга смс-банка , информирующая обо всех совершенных операциях, стоит менее 500 рублей за весь год.
Для того чтобы путешествовать с «Tinkoff Black» следует знать:
- Рубль или другая денежная единица в $ конвертируются согласно курсу платежной системы «MasterCard».
- , комиссия при покупках за него не взимается.
- Перевод $ в рубли осуществляется по котировкам банка «Тинькофф», которые составляют +2% к курсу Центробанка.
Тинькофф, кредитная карта «All Airlines»
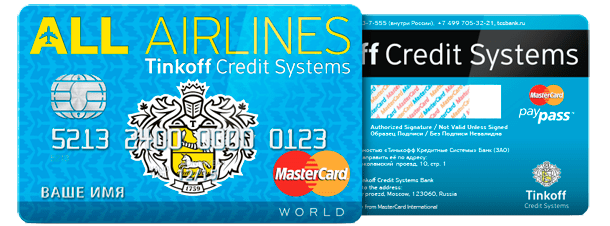
Кредитная карта «Tinkoff All Airlines» является очень выгодной для путешествий:
- Максимальная сумма по кредиту составляет 700 тысяч. Без процентов кредит можно погасить не больше, чем за 55 дней.
- Стоимость годового обслуживания кредитной карты составляет 1890 рублей.
- Предполагает начисление кешбэка
(милей) и бонусов при активном использовании в поездках. 1 миля равна 1 рублю. На бонусные проценты (мили) можно купить билеты на самолет всех основных авиакомпаний. Начисляются бонусных проценты на карту при оплате следующих категорий:
- Заказы отелей и аренда автомобилей (10% от стоимости услуг).
- Приобретение железнодорожных билетов и билетов на самолет (5% от покупки товаров).
- Остальные категории (2%).
- Наличие бесплатной страховки для владельца «AllAirlines» на осуществление поездок в любую страну мира.
- Рубль конвертируется в USD по курсу Visa или MasterCard.
- Трансграничный платеж бесплатный , при оплате покупок «All Airlines» заграницей проценты не снимают.
- 2% по внутренним котировкам банка. Стоимость в Центробанке +2%.
- Дополнительные акции , бонусы и подарочные мили предназначенные для путешествий.
С карточки, имеющей кредитные средства, наличные деньги не получают на руки, т.к. за это предусмотрены очень большие комиссии. Расчет производится безналичным способом.
Тинькофф, кредитная «Platinum»

Tinkoff Platinum является самой популярной кредитной картой у банка Тинькофф, ее очень быстро оформляют, без множества вопросов и сложных проверок.
- Максимальная кредитная сумма по карте составляет 300 тысяч рублей. Беспроцентный срок – до 55 дней.
- Стоимость обслуживания – около 600 рублей в год.
- Кешбэк от 1% за любые приобретения до 30% за покупки товаров по акциям и предложениям от партнеров.
- Конвертация денежных средств п о курсу платежных систем.
- Трансграничная комиссия не взимается .
- Потери при переводе $ в рубли — 2% по внутренним котировкам банка. Стоимость в Центробанке +2%.
Тинькофф для всех своих клиентов предлагает использовать бесплатный интернет-банк и бесплатное мобильное приложение на все платформы.
С их помощью можно быстро и удобно совершать множество операций (автоматизация платежей, проверка в личном кабинете и оплата штрафов, денежные переводы, отчетность обо всех операциях).
Так же в интернет-банке желательно предупредить банк о предстоящем путешествии за границу, что предостережет от неожиданной ошибочной блокировки карты заграницей.
Кукуруза, рублевая «MasterCard World»
Еще одной удобной картой для зарубежных поездок является Кукуруза MasterCard World от Евросети. Карта оформляется в любом салоне Евросети за 5 минут, она не именная и платить за нее не нужно.
С ее помощью можно оплачивать билеты на самолет в России и за рубежом, бронировать отели, оплачивать рестораны и покупки в странах Европы.
Главными выгодами по карте являются:
- Накопление бонусов с каждой покупки: кешбэк 1,5%, а на покупки у партнеров до 30%.
- Экономия на конвертации денежных средств , благодаря тому, что в европейских магазинах деньги с банковской карты списывают по курсу ЦБ РФ. Никакие проценты сверху платить не нужно.
- Расчет за границей и в иностранных интернет-магазинах без дополнительных процентов, по курсу ЦБ РФ.
- Снимать наличные в банкомате (до 50.000 рублей в месяц) можно без процентов при подключении услуги «процент на остаток» (3-7% годовых). В противном случае комиссия составит 1%.
- Трансграничная комиссия не взимается.
Цена за использование карточкой и смс-информирования на данный момент составляет 200 рублей в год. Можно пользоваться бесплатным интернет–банком имобильным приложением.
Рублевая карточка «Билайн» очень похожа на «Кукурузу», она тоже выпускается не банком, не именная и имеет схожий тарифный план. Но эта карта больше подходит абонентам сети «Билайн», т.к. начисляемые бонусы от покупок можно тратить на оплату мобильной связи, а так же на оплату покупок до 99% в фирменных магазинах «Билайн» и у партнеров.
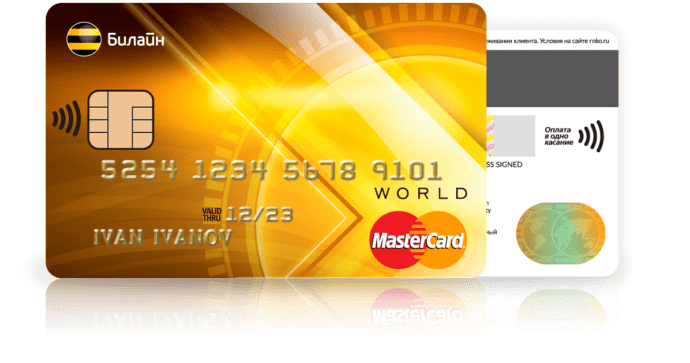
Подробнее о карте:
- При подключении услуги «процент на остаток» , комиссия за снятие наличных средств не взимается. Если услуга не подключена или сумма снятия превышает 50.000 рублей, то комиссия составит 1%.
- Кешбэк за покупки от 1 до 5% по избранным категориям.
- Перевод рублевого счета в USD в соответствии с курсом «MasterCard».
- Трансграничная комиссия не взимается.
- При переводе USD в рубли , нет потери процентов. Курс банка равен курсу Центробанка.
- Плата за пользование и смс-информирование не предусмотрена , при ежедневной сумме на карте от 3.000 рублей и подключенной услуге «процент на остаток».
- Ежемесячно на остаток по карте начисляется 7%.
Сбербанк, рублевая «Visa» или «MasterCard»
Сбербанк выпускает классические дебетовые банковские карты с основными системами платежей«Visa»и «MasterCard». Сбербанк является самым популярным банком на территории РФ, поэтому и эти карточки наиболее распространены.
Для путешествий карточка удобна тем, что валютный счет может быть открыт в рублях, долларах США или евро.
Пользовательские особенности:
- В первый год стоимость пользования составляет 750 рублей, второй и последующие года – 450 рублей.
- Специальная программа «Спасибо» позволяет возвращать за покупки 0,5%, а по особым предложениям до 20%. 1 бонус соответствует 1 р., по ним можно совершать покупки у партнеров программы.
- Дополнительная комиссия за получение денежных средств в «чужих» банкоматах 1%.
- Перевод рублевого счета в USD в соответствии с курсом «MasterCard».
- Трансграничная комиссия не взимается.
- При переводе $ в российскую валюту теряется 1,5-3%.
Рублевая банковская Visa от Сбербанка менее выгодна. Потери при трансграничных операциях по такой карте могут составлять до 4%. В целом, пользуясь картами Сбербанка в путешествиях, можно потерять немалый процент на курсовой разнице, потому что курсы Сбербанка на финансовом рынке самые невыгодные.
Сбербанк предлагает своим клиентам использовать сервисы: «Сбербанк Онлайн», мобильное приложение или мобильный банк.
Альфа-Банк, карта «Visa» или «MasterCard» в рублях

Основной плюс банковской карточки«Альфа-Банка» в том, что к одной карточке допускается привязывать несколько счетов в разных денежных единицах и менять по необходимости в режиме онлайн.
Это очень удобно и избавляет кошелек от горы пластиковых карточек.
Подробнее о данной банковской карточке:
- Годовое пользование без комиссии при подключении одного из множества предлагаемых пакетов. Самый дешевый «Оптимум» стоит 199 рублей в месяц и 2189 рублей за год соответственно. Если на счете лежит от 100.000 рублей или покупки по карте от 20.000 рублей в месяц, то за пакет платить не нужно.
- Комиссия составляет 1% за получение наличных средств в банкоматах других банков.
- Перевод рублевого счета в USD в соответствии с курсом «MasterCard» или«Visa».
- Есть трансграничная комиссия , которая составляет 2,5% от суммы покупки.
- При получении средств или использовании карты за границей потери могут составлять 2,5-3,5% от суммы.
Альфа-Банк предлагает большое количество карт и пакетных предложений для путешественников: «Аэрофлот», «Alfa-Miles», «РЖД», «World Black Edition» с бесплатным снятием наличных заграницей, «S7 Priority», «CashBack», которая позволяет возвращать до 10% от услуг АЗС, 5% за рестораны и кафе и 1% от остальных покупок.
Стоимость обслуживания такой карты 1990 рублей в год.
Также в Альфа-Банке можно получить кредитные карты для путешественников с кредитным лимитом от 300.000 рублей до 1.000.000 рублей и беспроцентным периодом до 100 дней.
Другие карты
Сейчас на рынке банковских карт очень много предложений для путешественников и с каждым годом банки предлагают новые, более выгодные условия и бонусы.
Наибольшей популярностью пользуются карты с функцией кешбэка, но, тем не менее, у каждого человека свои потребности и задачи, которые должна выполнять платежная карта.

Кто-то в путешествии каждый день посещает новые рестораны или часто летает заграницу на шопинг, а кто-то любит брать автомобиль в аренду и колесить по всей стране.
Соответственно, и выбирать выгодные условия по карте нужно индивидуально.
Дебетовые карты с хорошими условиями для путешествий:
- Банк SIAB : «Cash Back Online» (возврат до 5% на покупки по карте) и«Cash Back Online Бизнес-класс» — карта, разработанная специально для путешествий.
- МТС-банк : «МТС Деньги Weekend», «МТС Деньги Премиум».
- Банк «Русский Стандарт» : «British Airways MasterCard»,«Miles & More» и другие.
Кредитные карты, предназначенные для путешествий, есть:
- Банк «Открытие» : «Travel», «РЖД».
- МТС-банк
- Банк «УРАЛСИБ» : «World MasterCard Black Edition», «Весь Мир».
- Банк «Русский стандарт» : «American Express», «RSB Travel» и другие.
Отдельно стоит отметить кредитную карту банка «Авангард» — «MasterCard World»:
- По этой карточке предоставляется хороший кредит под 24 %.
- Беспроцентный срок погашения кредита составляет 50 дней.
- Цена за пользование — около 85 р. в месяц (1000 р. в год).
- Есть кешбэк 1% от совершения покупок, но нет начисления %от остатка на счет.
- Снимать наличные средства не выгодно , как и с любой карты, имеющей кредитные средства. Комиссия составляет 150 рублей.
- Главное преимущество – бесплатная годовая туристическая страховка на любые путешествия, в том числе и страховка багажа. Страховая сумма составляет 60 тысяч евро. Данная страховка подходит и для оформления шенгенской визы, что является еще большим плюсом и ускоряет процедуру получения визы. Кажущееся на первый взгляд дорогое обслуживание, оправдывается многократно, благодаря хорошим привилегиям для заядлого путешественника.
Банковские карточки в других валютах: доллары и евро

Перед тем, как отправиться в путешествие, необходимо понять, в какой валюте удобнее хранить и в дальнейшем использовать денежные средства. Например, если вы получаете зарплату в рублях, то стоит заводить основную платёжную банковскую карту — рублёвую.
Стоит разобраться, в каких валютах работают мировые платежные системы:
- «Мастер кард» — платежная система Европы, соответственно, и платежи производятся в евро.
- «Виза» – платежная система США с расчетами в USD.
В целом, валютные карты удобно использовать в поездках заграницу и до них, откладывая на банковский счет иностранные деньги и не боясь изменения курса рубля.
Банк «Тинькофф»
Карточки этого популярного банка можно оформить в любой валюте и использовать по следующему принципу:
- В странах Еврозоны использовать карту с счетом в Евро.
- В остальных государствах эффективнее использовать счет в USD.
- Снятие денежных средств в банкоматах без комиссии возможно от 100 евро/долларов.
- Обслуживание карты — 1 у.е. в месяц. Если на карточке лежит больше 1.000 евро/долларов, то плата за пользование не взимается.
- Трансграничная комиссия не взимается.
- Кешбэк 1% .
Сбербанк
При получении местной валюты в банкоматах с карты «Виза» Сбербанка, то трансграничная комиссия составит 0,75-2%. Процент формируется в соответствии с премиальным уровнем карточки.
Самые обычные карты Сбербанк Classic снимают 2% от суммы.
Правила расчета валютными картами Сбербанка:
- В Еврозоне пользоваться картой в Евро.
- В странах, где расчет осуществляется в долларах использовать долларовую карту.
- В странах, где используют иные валюты выгоднее пользоваться долларовой картой MasterCard.
- Ежемесячная плата за обслуживание составляет 2,5 евро/доллара в первый год использования и 1,6 евро/доллара в месяц во второй и последующие годы.
- Комиссия за снятие наличных средств в банкомате 1%.
Банк «Хоум Кредит»
У пластиковых карт Банка «Хоум Кредит» валюта расчетов напрямую зависит от платежной системы, к которой привязана карта.
С помощью «Визы»можно осуществить расчет только в USD, а по «Мастер кард»в евро, соответственно.
Особенности использования карт в иностранной валюте:
- Бесплатно оформляются.
- Трансграничная комиссия не взимается.
- За каждое обналичивание денежных средств взимается 3 евро/доллара.
Загод активного пользования может набежать приличная сумма.
Банк «ВТБ 24»
Банк «ВТБ 24» осуществляет все операции и переводы только через USD. И в случае расчета в евро не евровой картой, будет произведено несколько конвертаций с переплатами.
Условия использования валютной карты:
- Цена за год использования к лассического пакета — 1080 р.
- Не снимается комиссия за обслуживание карты при тратах превышающих 20 тысяч р. или 300 $ за 30 дней
- Снять денежные средства в банкоматах можно с выплатой 1% от суммы.
Альфа-Банк, Райффайзенбанк, Ситибанк
- Альфа-Банк взимает трансграничную комиссию за все платежи не только по картам с рублевым счетом, но и по валютным картам. Комиссия составляет около 2,5%.
- Райффайзенбанк также взимает проценты за трансграничные платежи, но немного меньшие, чем Альфа-Банк – 1,65%.
- Ситибанк является самым неудобным для оформления карт в евро или долларах. Хоть он и предлагает условия для открытия мультивалютных карт, но самые невыгодные курсы именно в «Ситибанке».
Для чего путешественнику кредитная банковская карта?
Кредитные карты — это полезный инструмент для путешественника.
Кредитная карта вам может понадобится в следующих случаях:
- При аренде автомобиля;
- Бронировании частного дома, виллы на долгий срок;
- Если нужно внести депозит, залог;
- Если вам срочно понадобились деньги, а у вас своих денег недостаточно.

Т.е. кредитная карта может быть и не понадобится в путешествии если не планируется какой-то из пунктов выше, но чаще всего она бывает нужна.
Приведу пример из жизни: в 2012 году я опоздала на дальнемагистральный рейс из США в Россию. Меня попросили заплатить 1000 долларов, чтобы вылететь ближайшим рейсом и не нарушить сроки действия американской визы.
В тот момент мне не хватило денег, чтобы оплатить нужную сумму для авиакомпании и я осталась на дольший срок в США после чего, на следующий год мне отказали в визе США.
Всё могло бы быть хорошо в этой истории если у меня была с собой кредитная карта и я могла улететь из США тем же днём.
Выбирайте кредитную карту с наибольшим льготным грейс периодом. Грейс период это промежуток времени, когда вы можете вернуть всю занятую у карты сумму обратно без процентов. Чаще всего банки предлагают кредитные карты с грейс периодом от 50 до 100 дней.
С какой валютой на счете выгоднее путешествовать?
Выбор денежной единицы для банковской карты, напрямую зависит от региона путешествия, от того, какая там денежная валюта.
Если путешествие запланировано в Европу, то наиболее выгодно брать с собой карту платежной системы «Мастер кард», а если в страны, где оплата производится в $, то выгодным будет использовать карту «Виза»в USD.
Если Вы получаете свою зарплату в рублях, то для коротких путешествий лучше пользоваться рублевой картой «Виза» или «Мастер кард».
Мультивалютная карточка не очень удобна в использовании, поэтому лучше иметь отдельные карты для хранения каждой валюты.
Так же следует обратить внимание, по каким котировкам проводит переводы в у.е. банк. Идеально, если он работает по стоимостям ЦБ, но зачастую банки прибавляют к этому курсу 1-3% . Это будут потери при обмене на валютном счете.
Если говорить о платежных системах «Виза»и «Мастер кард», то они обе являются интернациональными и действуют по всему земному шару. Главное отличие систем — это валюта, через которую они работают. «Visa» конвертирует рубли через доллар, а «MasterCard» через евро.
Путешествие в США: выбираем «Visa», счет в USD

Особенности использования пластиковой карточки в Соединенных Штатах Америки:
- При получении в США денег в USD в банкомате, с карточки снимут:
- Запрошенную сумму в $.
- Процент за снятие средств в банкомате, установленный банком США.
- При безналичном расчете
- Если счет рублевый , то при каждом обналичивании денег в банкомате и оплатой карточкой, будет производиться перевод рублей в USD по курсу «Визы». В интернете есть онлайн конвертеры валют и возможно заранее предусмотреть размер комиссии.
- Если карта «Visa» открыта в евровалюте
Для путешествий по США самым лучшим вариантом является открытие банковской карты «Visa» в USD.
Путешествие в Европу: выбираем «MasterCard», счет в евровалюте
Особенности использования пластиковой карточки в европейских странах:
- При получении денег в Европе в евровалюте в банкомате, с карты спишут:
- Нужную сумму в евро.
- Процент за снятие, установленный российским банком, выпустившим карточку.
- Процент за снятие средств в банкомате, установленный банком Европы.
- Перед поездкой следует внимательно рассмотреть условия выдачи денег в иностранных банках, и найти банкоматы без комиссий.
- При безналичном расчете в магазине дополнительных процентов снято не будет и расчет будет равен цене, указанной на товаре, что очень удобно и выгодно.
- Если счет рублевый , то при каждом обналичивании денег в банкомате и оплатой карточкой, будет производиться перевод рублей в евровалюту по курсу «Мастер кард». В интернете есть онлайн конвертеры валют и возможно заранее предусмотреть размер комиссии.
- Если карта «MasterCard» открыта в USD , то будет осуществляться двойной невыгодный перевод денег с высокими надбавками.
- Для путешествий по странам Европы наилучшим вариантом будет оформление карты «MasterCard» в евровалюте.
С какой картой путешествовать по Азии и другим странам?

Я на 29 этаже отеля Sofitel So, с видом на зеленый парк Lumpini, в Бангкоке (Таиланд).
В качестве примера возьмем самую популярную туристическую страну в Азии – Таиланд:
Для того, что бы снять тайские баты с рублевой карты банком будет произведено несколько конвертаций:
- Перевод бат в у.е. , соответствующие платежной системе карты («Виза»или «Мастер кард»).
- Затем у.е. будут конвертированы в рубли по высоким внутренним банковским котировкам.
При таком переводе будет неизбежное снятие дополнительных денежных средств из-за банковских комиссий.
Наиболее выгодно в поездку взять карты «Виза»в USD или «Мастер кард» в евровалюте. В таком случае будет осуществлен только один перевод денег: из тайских бат в y.e., предусмотренные картой.
По аналогичной схеме можно рассмотреть любую страну, но фактом остается то, для путешествия заграницу банковская карта в рублях невыгодна и расчет по ней приведет к выплате комиссионных процентов.
Вдвойне не выгодно будет купить доллары в России и менять их на тайские баты уже в Таиланде.
Как в путешествии снимать наличные и не платить комиссию иностранному банку?
При получении денежных средств в банкомате заграницей, иностранные банки часто берут комиссии. Для того чтобы не переплачивать за комиссию, нужно найти отделение банка или банка корреспондента, и обратиться в кассу к работнику. В таком случае за получение денег проценты сняты не будут. Но бывают и исключения из этих правил.
Например, некоторые банки устанавливают комиссию за обслуживание туристов в кассе отделения . Или, напротив, банки, которые в банкоматах выдают местные деньги без процентов. Все зависит от политики государства и банковской системы в ней.
Подводя итог, следует заметить, что пластиковая карточка в путешествиях – необходимая вещь, обеспечивающая комфорт и безопасность. А банковская карточка со специальными программами и акциями для путешественников – настоящая находка для тех, кто часто бывает заграницей.
Нужны ли наличные доллары (евро) в путешествии?

Мой 100% ответ — нужны. Хотя мы живём в информационном веке, когда в Исландии можно даже за туалет расплатиться банковской карточкой, нам всё же могут понадобиться наличные в путешествии.
В каких случаях могут понадобиться наличные в путешествии?
- Если в городе (на острове) путешествия, куда вы собираетесь отсутствуют банкоматы . Это возможно в странах третьего мира.
- Если у вас заблокируют банковские карты . Бывает, что блокируют даже несколько банковских карт за короткое время и тогда нет выбора — приходится платить наличными (доллары, евро).
- Если в аэропорту невозможно снять деньги с банкоматов . У меня был случай на Шри Ланке, где 4 банкомата подряд показывали отказ в выдаче наличных и т.к. это было поздно ночью, мы решили добраться на такси до гестхауза за наличные доллары.
Возможно у вас есть еще какие причины брать с собой наличные.
Не нужно брать с собой много наличных (евро, доллары). Достаточно взять от 100 долларов на всё путешествие. Ведь как правило они нужны лишь на крайние случаи.
Конечно это правило не распространяется на страны, где национальная валюта евро или доллар.
Итог для подбора банковской карты путешественника
- Банковские карточки открывать в 3 главных системах платежей:
- Visa;
- American Express.
- Тип карты:
- Дебетовая карточка
- Кредитная карточка. Такая карточка пригодится в путешествии, например, для аренды автомобиля или депозита в отеле, когда блокируют средства в залог. Имея такую карту, не нужно копить дополнительные суммы для подобных услуг
- Расчетный тип карты:
- Внутренняя;
- Международная — именно она нужна для поездок за границу.
- Выгоду по карте можно получить:
- Благодаря функции «Cash back» за покупки товаров до 30%
- Возврату процентов на остаток денежных средств до 10%
- Накоплению бонусных баллов и миль и покупки с их помощью авиабилетов, билетов на поезд, оплаты мобильной связи и т.д.
- Удобнее иметь специальные карточки для разных валют, соответствующие платежной системе:
- Visa для долларового счета;
- MasterCard для еврового счета.
- Выгода использования той или иной пластиковой карточки зависит от страны, в которую планируется поездка:
- В США логично взять карточку «Visa» в $;
- В страны Европы — евровую «MasterCard»;
- В другие места можно брать разные карты.
- Пользоваться пластиковой карточкой за рубежом можно экономно, если:
- Наличные деньги получать в кассах банковских отделений , за это комиссия не предусмотрена, как за пользование банкоматами иностранных банков
- Стараться рассчитываться по возможности пластиковой карточкой . Это выгоднее, т.к. будет списана только стоимость товара без надбавок
- Не забывать брать наличные доллары или евро для форс-мажорных ситуаций с банковскими картами
Хорошего путешествия на выгодных финансовых условиях!




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации