
Какие документы нужны для кредита в Сбербанке.
АКТУАЛЬНАЯ ИНФОРМАЦИЯ:
Ежедневно в России большому количеству заемщиков удается получить кредит наличными в Сбербанке. Этому способствует, во-первых, огромное количество филиалов и отделений банка, которые расположены по всей территории России и практически в каждом из населенных пунктов страны имеется возможность взять кредит в Сбербанке. А, во-вторых, сама схема получения физическим лицом кредита наличными в Сбербанке достаточно проста при соблюдении некоторых банковских условий.
Что же необходимо предпринять и как можно взять кредит наличными в крупнейшем банке РФ, какие программы предлагаются самим банком и на каких условиях?
1. Одним из самых простых и доступных принято считать « т».
Взять кредит в Сбербанке по данной программе достаточно просто и при этом появляется возможность довольно быстро получить на руки солидную сумму денег, которую можно использовать на приобретение оборудования, бытовой техники или поездки за рубеж. Условия получения кредита наличными в Сбербанке по настоящей программе практически незначительно отличаются от большинства требований, предъявляемых банком к своим заемщикам, которые должны представить следующие документы при оформлении заявки на кредитование:
Паспорт гражданина Российской Федерации;
- документы, подтверждающие, что гражданин имеет постоянное место работы, а также справку о доходах за последние шесть месяцев;
- поручительство физического лица;
- возраст от 21 до 75 лет, с условием, что 75 лет заемщику исполнится на момент прекращения действия кредитного договора.
Получить кредит наличными в Сбербанке Российской Федерации можно по желанию в одной из трех валют: доллар США, евро или российский рубль. В рублях процентные ставки могут варьироваться в зависимости от сроков кредитования и суммы кредита от 16,65% до 19,4% годовых. В иностранной валюте ставки на кредиты несколько ниже и составляют от 12,15% до 14,4% годовых. Стоит учитывать при этом, что суммы кредита наличными составляют: минимальная 45 тысяч рублей, а максимальная, до полутора миллиона рублей (в валютном эквиваленте). Сроки кредитования составляют от трех месяцев - минимальный и до пяти лет - максимальный.
2. “Потребительский кредит без обеспечения”, является еще одной из базовых программ Сбербанка России по предоставлению займов наличными.
Основным преимуществом данного способа получения кредита заключается в том, что заемщику нет необходимости предоставлять банку залог или искать поручителей. Стоит также отметить при этом, что требования к клиентам, которые решили воспользоваться таким видом кредитования, практически ничем не отличаются от выше перечисленных. Однако возраст, до которого можно взять кредит в Сбербанке наличными без поручителей уменьшается, для мужчин пределом будет служить 60 лет, а для женщин на 5 лет ниже, соответственно 55 лет. Если заинтересованность кредитованием такого рода достаточно серьезная, то необходимо быть готовым к предоставлению копии трудовой книжки и справки о доходах за последнее полугодие, а также документа подтверждающего регистрацию по месту проживания (постоянную или временную). Процентные ставки по займам «без обеспечения» в российских рублях находятся в пределах от 18,45% до 21,4% годовых и в иностранной валюте - от 13,05% до 15,4%. Максимальная сумма займа может составлять до 750 тысяч рублей (в эквивалентной сумме евро и долларах США).
Взять кредит в Сбербанке России наличными можно также и под поручительство юридических лиц, который еще называется «корпоративный кредит». На специальные условия, кроме этого могут рассчитывать и владельцы зарплатных карт банка. В таком случае максимальный срок кредитования уменьшается до трех лет, но и существенно снижаются процентные ставки, а максимальная сумма кредитования составляет три миллиона рублей. Каждый определяется самостоятельно в выборе программы кредитования, исходя из преследуемых целей, и в случаях когда суммы кредитов, по каким либо причинам не устраивают, то всегда можно воспользоваться альтернативным способом получения кредитных денежных средств, оформив одну из банка.
Согласно статистике, которую ведут многие специализированные интернет-ресурсы, процент отказов по кредитным заявкам физических лиц в Сбербанке достаточно высок. Возможно, причиной нежелания кредитовать определенные категории клиентов являются слишком высокие требования, которым сложно соответствовать большинству потенциальных заемщиков. Несмотря на жесткие условия кредитования, в этом финансовом учреждении все же можно получить займ без отказа, если следовать рекомендациям специалистов.
Почему в Сбербанке сложно получить кредит?
В настоящее время Сбербанк занимает лидирующие позиции на российском финансовом рынке. Он активно сотрудничает как с населением страны, так и с субъектами предпринимательской деятельности. На протяжении нескольких лет это финансовое учреждение является флагманом среди аналогичных банковских учреждений и микрофинансовых компаний, так как больше всех оформляет кредитных продуктов.
Такое уверенное поведение среди конкурентоспособных финансовых учреждений обусловлено в первую очередь огромным уставным капиталом Сбербанка. Также стоит отметить, что за последние годы эта кредитная организация открыла множество отделений, равномерно размещенных в различных населенных пунктах Российской Федерации.
Что касается сложностей при оформлении кредитных программ, то здесь можно отметить следующее. Предложенные для российских граждан кредитные продукты не осложняются излишней бюрократией. Их могут получить те новые и постоянные клиенты Сбербанка, которые смогут в полной мере соответствовать требованиям кредитора и его представлениям о благонадежном заемщике. Если физические лица последуют советам специалистов и в точности выполнят их рекомендации, то они могут быстро получить займ на довольно выгодных условиях.
Какие требования предъявляет Сбербанк к потенциальным заемщикам?
Кредитно-финансовое учреждение Сбербанк не предъявляет сильно жестких требований к физическим лицам, желающим принять участие в кредитовании. Главная задача потенциальных заемщиков заключается в доказательстве своей благонадежности и платежеспособности.
Основные требования к клиентам можно найти на официальном сайте Сбербанка:
- Потенциальный заемщик должен быть гражданином Российской Федерации. Этот факт должна подтверждать соответствующая отметка в его паспорте.
- Клиент, планирующий принять участие в кредитовании, должен проживать в регионе присутствия отделения Сбербанка. У него должна стоять отметка в паспорте о регистрации. Это требование нужно выполнять и при желании .
- Рассчитывать на получение кредита могут те россияне, которым на момент подачи заявки исполнился 21 год. Если потенциальный заемщик не достиг этого возраста, он может привлечь к участию в кредитовании поручителей или выбрать другой банковский продукт.
- Кредитно-финансовым учреждением установлены возрастные ограничения и для людей преклонного возраста. Получить займ в Сбербанке смогут те граждане Российской Федерации, которым не исполнилось 65 лет. Люди более старшего возраста могут принять участие в кредитовании на условии привлечения поручителей (платежеспособных). Также от них принимается по кредитным программам залог, в качестве которого может выступать как объект недвижимости, так и автотранспортное средство или любое другое имущество, имеющее реальную материальную ценность.
- Стать клиентами Сбербанка могут физические лица, которые официально трудоустроены и на последнего работодателя трудятся не менее 6 месяцев. При оформлении кредитов учитывается и общий трудовой стаж потенциальных заемщиков, который не должен быть меньше 5 лет.
- Если российский гражданин претендует на очень большую сумму кредита, то после подтверждения своей платежеспособности он должен будет передать в залог ценное имущество.
Какие документы нужно собрать для получения кредита от Сбербанка?
Чтобы физическое лицо могло претендовать на получение потребительского кредита или банковского пластика, ему необходимо сформировать пакет документации (стандартный):
- гражданский паспорт со всеми важными отметками;
- второй официальный документ, благодаря которому сотрудники кредитного отдела смогут провести идентификацию личности клиента;
- идентификационный налоговый номер;
- трудовая книжка (может заменить трудовой договор);
- справка, выданная на официальном месте трудоустройства (может иметь типовую форму 2-НДФЛ, либо составленная по образцу, предложенному банком);
- анкета заемщика, в которую он должен внести свои личные данные;
- заявление на получение кредита (кредитной карты).
Чтобы получить кредит на приобретение автотранспортного средства, физическим лицам необходимо дополнить пакет документации следующими справками:
- договор о страховании (полис ОСАГО, без которого Федеральным законодательством запрещается управлять автомобильным транспортом);
- закладная на приобретаемое автотранспортное средство, которое до момента проведения окончательных расчетов по кредитной программе будет являться собственностью Сбербанка (заемщик должен будет выполнить все условия кредитора относительно обеспечения сохранности авто и т.д.);
- документы поручителей (гражданские паспорта, идентификационные налоговые номера, справки о ежемесячных доходах).
Для участия в ипотечном кредитовании потенциальные заемщики должны стандартный пакет документации дополнить следующими бумагами:
- паспорта (плюс еще второй документ, идентифицирующий личность), идентификационные коды и справки о доходах всех созаемщиков;
- закладная на приобретаемую в ипотеку недвижимость (первичного или вторичного рынка);
- свидетельство о браке, если потенциальный заемщик женат (замужем);
- письменное согласие супруга (супруги) на участие в ипотечном кредитовании;
- свидетельства о рождении совместных детей;
- справки о доходах всех домочадцев (представитель банка будет определять совокупный доход);
- договор на страхование жизни, здоровья и трудоспособности клиента и всех его созаемщиков;
- если потенциальный заемщик планирует проводить расчет по ипотечной кредитной программе средствами материнского капитала, то он должен предъявить гарантийное письмо из Пенсионного Фонда России (в нем указывается сумма средств на счету держателя сертификата);
- могут потребоваться дополнительные документы, список которых определяется Сбербанком в индивидуальном порядке.
Совет: если потенциальный заемщик женат и у него есть несовершеннолетние дети, то при приобретении недвижимости в ипотеку они будут в автоматическом порядке определяться в качестве совладельцев.
Как нужно себя вести, чтобы Сбербанк не отказал в кредите?
Каждый потенциальный заемщик должен правильно себя вести во время беседы с кредитным менеджером. Он должен быть спокоен и уверенно отвечать на все поставленные вопросы. Специалисты настоятельно рекомендуют говорить правду, так как перед оформлением кредитной программы служба безопасности Сбербанка будет проверять информацию, указанную в заявке. Если в процессе проверки платежеспособности потенциального клиента будут выявлены расхождения, то это будет не в пользу заемщика. Вероятнее всего, ему откажут в кредитовании, так как посчитают, что он умышленно пытался исказить факты.
Каждый потенциальный клиент должен еще до момента подписания кредитного договора обсудить все интересующие его вопросы:
- наличие дополнительных комиссий и платежей;
- присутствует ли ;
- возможность колебания процентной ставки;
- наличие автоматической пролонгации договора;
- способы погашения кредита;
- возможен ли и т.д.
Совет: физическим лицам Сбербанк может предлагать два способа погашения кредита: аннуитетный и дифференцированный. При первом способе клиент должен будет ежемесячно перечислять на расчетный счет финансового учреждения фиксированную сумму средств. Если по программе будет предусмотрен дифференцированный способ погашения задолженности, то заемщику Сбербанка придется каждый месяц платить меньшую сумму.
Физическое лицо, планирующее подписать кредитный договор со Сбербанком, должно в обязательном порядке выяснить у менеджера вопрос: взимается ли комиссия с клиента за обналичивание кредитных средств? Также стоит поинтересоваться, на каких условиях банк будет осуществлять ежемесячное обслуживание кредитного счета, предлагается ли Сбербанком дополнительная услуга «интернет-банкинг» и т.д.
Специалисты настоятельно рекомендуют российским гражданам, принимающим участие в кредитовании от Сбербанка, не отказываться от страхования. Приобретенный полис поможет им в случае потери работы, неожиданной болезни или любых житейских ситуациях, которые могут повлиять на платежеспособность заемщиков.
Совет: Федеральным законодательством, действующим на территории России, запрещается финансовым учреждениям заставлять физических лиц принимать участие в страховании. Несмотря на это, Сбербанк настоятельно рекомендует потенциальным заемщикам приобретать страховые полисы, которые являются гарантией в получении кредита.
Почему отказывают в кредите в Сбербанке?
Чаще всего руководство Сбербанка отказывает в кредитовании физическим лицам, имеющим низкий уровень дохода. Чтобы не тратить время зря, потенциальным заемщикам предложено на сайте финансового учреждения посредством калькулятора рассчитать сумму ежемесячных платежей. Специально разработанная расчетная программа предложит потенциальному клиенту воспользоваться другим кредитным продуктом, если его доходов не хватит на обслуживание выбранной программы.
Существует достаточное количество случаев, при которых Сбербанком были даны отказы по кредитным заявкам, в которых физическими лицами запрашивалась незначительная сумма средств. В этом случае причину отказа можно узнать, обратившись к кредитному менеджеру, который помогал потенциальному заемщику оформлять анкету-заявление. Чаще всего Сбербанк отказывает новым клиентам по следующим причинам:
- В кредитной истории потенциального заемщика обнаружены «темные пятна». Испортить кредитную биографию российские граждане могли при погашении ранее оформленных программ (были просрочки по ежемесячным платежам, банк подавал в суд для взыскания задолженности, физическое лицо было признано банкротом). Сегодня существуют банки, которые помогают физическим лицам исправлять кредитные биографии (например, ).
- В соответствующих органах была получена о потенциальном заемщике нелицеприятная информация, которая характеризует его как непорядочного человека (в данном случае речь идет о проблемах с законом, отбывании срока заключения за мошеннические действия и т.д.).
- Физическое лицо имеет кредиты, оформленные в других финансовых учреждениях. Если их сумма незначительна, то банк может выдать кредит новому клиенту. В том случае, когда потенциальный заемщик не имеет финансовых возможностей обслуживать общую сумму долга, то ему, вероятнее всего, будет дан отказ.
- В процессе проведения проверки службой безопасности не были подтверждены анкетные данные физического лица.
- Потенциальным заемщиком был сформирован неполный пакет документов, в котором не хватает, например, справки о доходах (чаще всего это происходит тогда, когда физическое лицо работает неофициально).
- У службы безопасности Сбербанка возникли подозрения в фальсификации предоставленных документов. В этом случае сотрудники банка незамедлительно обратятся в правоохранительные органы. Чаще всего физические лица подделывают документы об источниках и размерах ежемесячного дохода. Также мошенники могут попытаться получить кредит по чужим паспортам.
Как нужно поступить, чтобы получить в Сбербанке кредит без отказа?
Чтобы приобрести уверенность в том, что руководство Сбербанка не откажет в получении кредита, физическим лицам необходимо действовать в соответствии с планом:
- Определиться с типом кредитного продукта и с его суммой. Самым простым вариантом является потребительский кредит, который часто оформляется на льготных условиях (на протяжении всего срока действия кредитного договора приобретаемые товары будут являться собственностью Сбербанка).
- Выбрать тип валюты, в которой будет оформляться кредитная программа (банк охотнее выдает займы в российских рублях).
- Решить, на какой срок будет оформлен кредитный продукт (важно помнить, что чем больше будет срок действия кредитного договора, тем больше придется заемщику переплатить процентов).
- Изучить условия кредитования в Сбербанке и требования, предъявляемые к потенциальным заемщикам.
- Сопоставить ежемесячные доходы и определить, хватит ли средств на оплату ежемесячных платежей. Клиенту банка следует помнить, что сумма ежемесячного платежа не должна превышать половину его совокупного дохода.
- Правильно заполнить анкету-заявку. Если физическое лицо сомневается в каком-то вопросе, оно должно обратиться за помощью к кредитному менеджеру.
- Все документы и справки, из которых формируется кредитный пакет, должны быть актуальны на дату обращения.
- Для получения крупной суммы займа, превышающей 1 500 000 рублей, потенциальный заемщик должен привлечь поручителей или передать в залог личное имущество.
Нюансы, на которые должен обратить внимание заемщик
Чтобы не вызвать к себе предвзятое отношение кредитного менеджера, потенциальный заемщик должен перед визитом внимательно изучить свое отражение в зеркале. Ему следует обратить внимание на следующие нюансы:
- одежда должна быть чистой и выглаженной;
- не рекомендуется даже в сильную жару посещать отделение Сбербанка в пляжном варианте одежды и обуви;
- мужчины должны быть хорошо выбриты, а если они носят бороду, то она должна быть аккуратной и чистой;
- женщины не должны делать вульгарный макияж и надевать броские украшения;
- особое внимание стоит уделить маникюру;
- потенциальный заемщик должен приложить максимум усилий, чтобы произвести благоприятное впечатление на сотрудника банка.
Сбербанк отказал в кредите - когда можно подать повторную заявку?
Если физическое лицо получило отказ по кредитной заявке, ему не стоит отчаиваться, так как в этой ситуации можно обратиться напрямую к руководству банка и попытаться через него решить возникшую проблему. Российские граждане могут воспользоваться услугами кредитных брокеров, которые повторно подадут документы от имени своих клиентов. Заключение договора с такими посредниками максимально приблизит физических лиц к достижению поставленных целей.
Если потенциальный заемщик подал кредитную заявку и в течение 5-6 дней не получил по ней ответа, он решает, что ему отказали, и поэтому пытается подать документы еще раз. Специалисты настоятельно рекомендуют предварительно позвонить на горячую линию Сбербанка и выяснить, какой статус имеет прежняя заявка (таким же образом можно ). Это связано с тем, что принятие решения по некоторым кредитным программам может занимать гораздо больше времени, чем положено.
Чтобы увеличить шансы на получение кредита по повторной заявке, физические лица должны:
- погасить ранее оформленные займы;
- увеличить официальный источник дохода;
- привлечь к кредитованию поручителей (платежеспособных);
- предоставить банку залог.
Проанализировав положительную динамику платежеспособности потенциального клиента, руководство, вероятнее всего, даст согласие на выдачу кредита.
Сохраните статью в 2 клика:
Чтобы получить кредит без отказа (например, ), российским гражданам нужно в первую очередь оценить свои финансовые возможности, которых должно хватить на обслуживание выбранной программы. После этого потенциальным заемщикам следует подготовить пакет документов, список которых можно найти на официальном сайте финансового учреждения. Планируя визит в отделение банка, физические лица должны опрятно одеться, а в беседе с кредитным менеджером вести себя как можно увереннее. Еще одним важным моментом является предоставление кредитору правдивой информации, которая при проверке будет полностью подтверждена. Соблюдая эти нехитрые правила, российские граждане могут смело отправляться в Сбербанк и принимать участие в кредитовании.
Вконтакте
В Российской Федерации Сбербанк занимает одно из первых мест по объему выданных займов. Это объясняется как огромным уставным фондом этого банка, так и самой обширной в стране сетью отделений. Филиалы Сбербанка и местные отделения есть во всех субъектах Федерации, при этом они равномерно распределены по всей территории РФ. Фактически услуги Сбербанка доступны почти в каждом мало-мальски значимом населенном пункте.
Кроме того, само получение кредита в Сбербанке не затруднено излишней бюрократией или чересчур строгими требованиями к заемщику. Чтобы получить кредит в этом банке, достаточно соответствовать общим требованиям к надежному заемщику и выполнить некоторое число формальностей. Если совершить все необходимые действия, то получение кредита не составит проблемы.
Порядок действий для успешного получения кредита в Сбербанке
Что же нужно сделать для того, чтобы без проблем и быстро взять кредит в самом крупном банке страны? Для этого вначале нужно определиться, какой именно вид займа вы хотите взять, зачем он вам нужен и на какую сумму вы рассчитываете. В зависимости от ваших потребностей вам придется претендовать на различные программы и предложения Сбербанка.
Самым простым к получению является потребительский кредит. Это утверждение верно не только по отношению к Сбербанку. Еще одним значительным преимуществом при получении потребительского займа является то обстоятельство, что он выдается наличными, которые можно потратить на свое усмотрение. К помощи потребительского займа прибегают для получения средств для отдыха, путешествий, приобретения бытовой техники, оборудования, гаджетов и прочих товаров. Условия, необходимые к выполнению, чтобы взять потребительский кредит, весьма просты. Они ничем принципиально не отличаются от обычного набора других банков. Для того чтобы оформить кредит в Сбербанке, понадобятся следующие документы:
- паспорт гражданина Российской Федерации с проставленной пропиской и регистрацией;
- справка о наличии работы и об уровне доходов, возможно также представление любых документов, свидетельствующих о достаточном уровне доходов. Этими документами могут быть налоговые декларации, трудовые договоры, контракты и прочее;
- наличие поручителя, согласного взять на себя ответственность в случае неуплаты заемщиком своего долга перед банком. Поручитель должен дать письменные обязательства;
- еще одним требованием к заемщику является возраст от 21 года до 75 лет, для его подтверждения не нужно представлять дополнительных документов – достаточно паспорта. Кстати, на момент закрытия договора клиент не должен быть старше предельно допустимого возраста. Таким образом, не каждый пенсионер сможет взять займ в Сбербанке.
Сбербанк выдает потребительские кредиты и без справок, при наличии у клиента обеспеченных поручителей. Важно, что банк предоставляет займ в любой из трех валют на выбор. Выдаются всегда наличные, которые могут быть:
- Рублями.
- Евро.
- Долларами.
Обычный срок, на который выдается займ, составляет от одного квартала до трех лет. Минимальная сумма тела кредита начинается от 45 тысяч рублей и достигает на пике уровня в полтора миллиона. Годовые при выплате кредита в рублях выше, чем при использовании иностранной валюты.
Потребительский кредит без залога
Потребительский кредит без залога более популярен у заемщиков, ведь при его использовании нет необходимости искать поручителя и соглашаться на конфискацию собственности при неуплате кредита. Что интересно, требования к выдаче этого типа кредита почти не отличаются от тех, что действуют в отношении залоговых потребительских займов. Чтобы не отказали в его выдаче, все также необходимо подтвердить достаточный уровень доходов для гарантированного расчета с банком по взятой в долг сумме.
В 2015 году, учитывая общий уровень падения доходов населения, банки, в том числе и Сбербанк, стали менее охотно выдавать беззалоговые займы. Стоит отдельно отметить, что возрастной ценз по отношению к потенциальным заемщикам на условиях этого кредита более суров. Так, для мужчин предельный возраст для участия в кредитной программе составляет 60 лет на момент окончания срока выплат по договору, а для женщин – 55 лет.
В Сбербанке – простой способ получения денежных средств на любые цели. По банковскому продукту установлена одна из самых низких процентных ставок на рынке финансов. Рассмотрим детальнее условия получения потребительского кредита в Сбербанке.
Условия предоставления
Решив взять потребительский кредит в Сбербанке, клиент сможет получить займ только в рублях. Деньги в другой валюте не предоставляются. Размер лимита по предложению варьируется от 15 тыс. до 3 млн. руб. Минимальный порог потребительского кредита в Сбербанке в 2019 году может меняться. Если в компанию обращается житель Москвы, размер займа не должна быть менее 45 тыс. руб.
Для возврата денежных средств отводится срок от 3 месяцев до 5 лет. Если в компанию обращается заявитель без постоянной регистрации на территории субъекта РФ, срок расчета по долговым обязательствам будет ограничен периодом действия временной прописки.
Выдавая кредит потребительский, не требует предоставлять залог или привлекать поручителей. Однако их наличие поможет получить займ на льготных условиях. Размер процентной ставки по потребительскому кредиту в Сбербанке зависит от выбранного тарифного плана. Величина переплаты может варьироваться от 12% до 20,9%. Решив оформить займ, стоит предварительно изучить отзывы клиентов банка. Они помогут выявить преимущества и недостатки услуги.
Действующие тарифы
Для удобства клиентов, решивших получить потребительский кредит, Сбербанк России разработал перечень тарифных планов. Заемщик может воспользоваться одним из следующих предложений:
- Без обеспечения . Предложение позволяет получить до 3 млн. руб. сроком на 5 лет. Минимальная ставка по потребительскому кредиту в Сбербанке начинается от 12,9%. Поручители и обеспечение не требуются.
- Под поручительство физических лиц . Предложение отличается повышенными кредитными лимитами. Заемщик сможет получить до 5 млн. руб. Срок возврата займа составит 5 лет, а минимальная процентная ставка – 12,9%.
- Военнослужащим-участникам НИС . Займ выдается лицам, проходящим службу в рядах вооруженных сил РФ. Получатель займа в обязательном порядке должен являться участником накопительно-ипотечной системы. Кредит в Сбербанке можно взять под 13,5%. Для возврата долга отводится срок до 5 лет. Комиссия за оформление займа не взимается. Сумма определяется индивидуально.
- . Займ предоставляется на любые цели. Размер переплаты по предложению начинается от 12%, а срок возврата может доходить до 20 лет. Комиссия за оформление не взимается. Кредитный лимит зависит от стоимости недвижимого имущества.
- . Потребительский кредит в Сбербанке можно получить на погашение других займов. Тарифный план позволяет воспользоваться суммой до 3 млн. руб. под 13,9%. Расчет с банком необходимо осуществить в течение 5 лет.
Условия предоставления потребительского кредита в Сбербанке физическим лицам могут меняться в зависимости от особенностей ситуации.
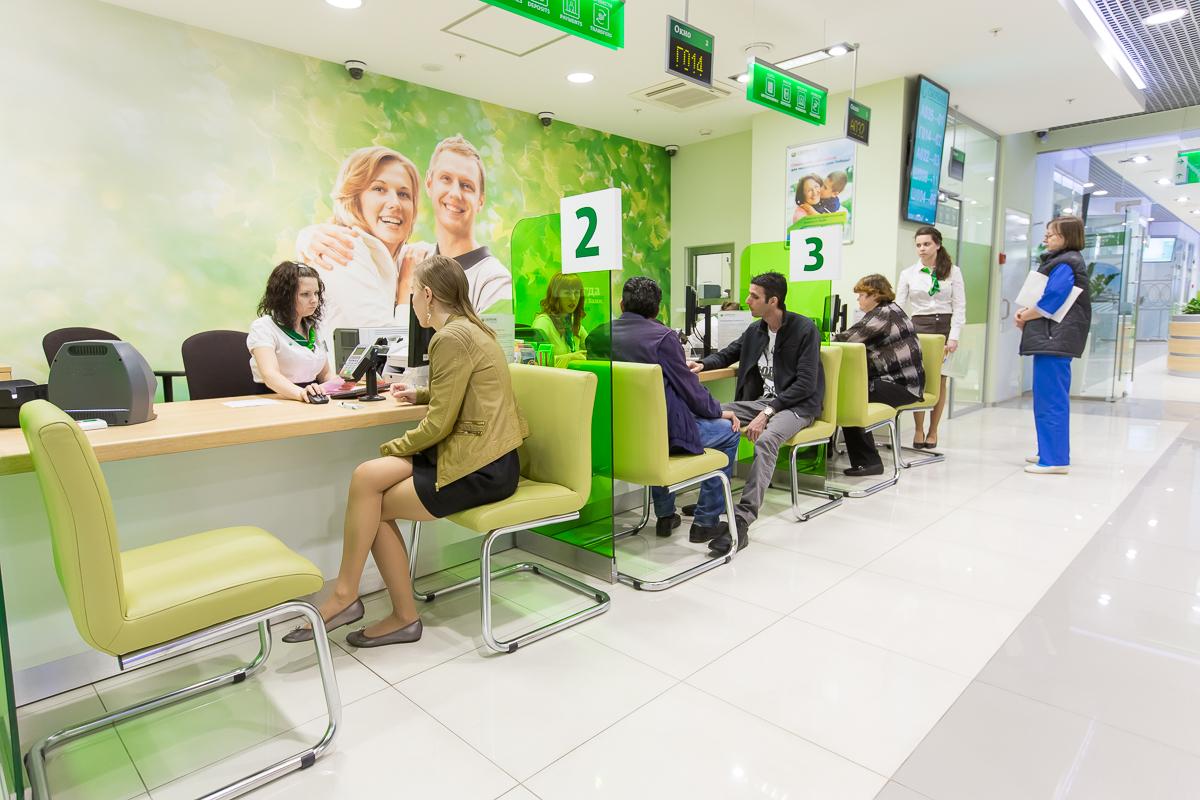
Требования к заемщику
Чтобы взять потребительский в Сбербанке, нужно соответствовать определенным требованиям. Анализируя заявку, сотрудники организации обращают внимание на:
- Возраст . Он должен составлять не менее 21 года на момент подача анкеты и не более 65 лет на момент возврата денег по договору.
- Стаж работы . Гражданин обязан проработать на последнем месте не менее 6 месяцев. Общий стаж должен составлять минимум 1 год за последние пять лет.
- Гражданство . Сбербанк сотрудничает только с гражданами РФ.
Если клиент получает заработную плату на карту банка, требования снижаются. Выдача денежных средств может осуществляться, если клиент проработал не менее 3 месяцев.
Необходимые документы
Для оформления займа потребуется пакет документов. Заявку нужно дополнить:
- паспортом гражданина РФ (в документе должна присутствовать отметка о регистрации);
- справкой о доходах;
- документом, подтверждающим официальную трудовую занятость.
Если заемщик зарегистрирован в регионе присутствия банка временно, он должен дополнить стандартный перечень документов бумагой, подтверждающей наличие прописки.
Потребительский кредит в Сбербанке: порядок оформления
Оформить потребительский кредит в Сбербанке можно во время личного посещения кредитного учреждения. Также можно отправить заявку в режиме онлайн. Если заемщик решил лично посетить отделение кредитного учреждения, то при себе нужно иметь паспорт, справку о доходах и трудоустройстве.
В офисе организации необходимо обратиться к ее представителю. Работник Сбербанка предложит заполнить анкету. Готовая заявка отправляется на рассмотрение. Срок вынесения решения зависит от выбранного тарифного плана и составляет минимум 2 часа.
 Потребительский кредит в Сбербанке выдается после заключения договора. Клиент должен ознакомиться с готовым документом, а затем поставить на нем подпись. Когда процедура завершена, происходит перечисление денежных средств. Кредит в Сбербанке наличными не выдается.
Способы погашения кредита
Погашение потребительского кредита в Сбербанке в 2019 году осуществляется аннуитетными платежами. Для закрытия взятых обязательств заемщик может воспользоваться следующими способами:
- внести денежные средства в кассу организации;
- перечислить сумму через сайт Сбербанка;
- пополнить счет при помощи терминала или банкомата;
- воспользоваться возможностями сторонних организаций;
- настроить автоматический платеж по кредиту.
Узнать особенности погашения долга можно в отделении компании. За несвоевременный возврат денег взимается неустойка. Ее размер составляет 20% годовых от суммы просроченного платежа.
Для расчета по обязательствам можно не дожидаться окончания срока действия договора. Клиент обладает правом внести сумму досрочно. Разрешается осуществление полного или частичного погашения. Заранее закрыть обязательства перед банком можно только в рабочий день. Минимальный размер суммы платежа не установлен. Плата за преждевременное закрытие обязательств перед банком не взимается.
Многим гражданам интересно, как можно получить ссуду в Сбербанке. Под ссудой сейчас подразумевается кредит, и в этой статье мы расскажем вам о том, как взять и получить кредит в Сбербанке России.
С чего начать?
Нельзя просто прийти в банк и получить кредит на личные цели. Вам нужно провести тщательную подготовку, особенно это касается тех заемщиков, которые ранее не обслуживались в Сбербанке, либо не обращались за кредитом вовсе.
Что нужно сделать потенциальному заемщику:
- Для начала вам нужно определиться, действительно ли вам нужен кредит. Проценты сейчас действуют довольно большие, поэтому без крайней необходимости брать ссуду не рекомендуется.
- Также определитесь с целями , для которых вы берете кредит. На сегодняшний день можно оформить нецелевой потребительский, целевой образовательный на оплату образования, рефинансирование и ипотеку, которая предоставляется на цели покупки или строительства недвижимости.
- После того, как вы определитесь с тем, какой именно вид кредитования вам нужен, далее нужно изучить имеющиеся в банке программы.
- Если речь идет о потребительском, тогда можно оформить кредит без обеспечения, с поручительством или под залог, есть спец.программы для военных и владельцев ЛПХ. Подробнее можно узнать ;
- Рефинансирование - услуга позволяет переоформить текущие кредиты под более выгодные условия, узнать больше можно .
- Если вам нужна ипотека, тогда определитесь с типом жилья — первичное или вторичное. До конца года действует спец.предложение с государственной поддержкой. Подробности описаны в этой статье .
Какие кредитные программы есть в Сбербанке?
Потребительский:
- На любые цели — можно получить до 5 миллионов рублей на 5 лет под ставку от 11,7% годовых,
- — здесь максимальный займ составит уже 3 млн. рублей, срок действия договора — до 7 лет, а ставка начинается от 11,5%,
- Кредит для владельцев — возможно получение до 1,5 млн. рублей под фиксированные 17% на 3 или 5 лет,
- Нецелевой займ — выдают до 60% от оценочной стоимости обеспечения под 12%.
- Акция с господдержкой для семей, где с 1 января этого года родился второй или третий малыш — ставка от ,
- Строящееся жилье (новостройки) — процент начинается от 6,7%,
- Готовое жилье (на вторичном рынке) — ставка от 8,6%,
- Рефинансирование ипотеки от другого банка — от 9,5%,
- Строительство жилого дома — от 10%,
- Загородная недвижимость — от 9,5%,
- Ипотека + материнский капитал — от 8,9%,
- — от 9,5%,
- Гараж или машино-место — от 10%.
| РАССЧИТАТЬ КРЕДИТ: | |
| Ставка % в год: | |
| Срок (мес.): | |
| Сумма кредита: | |
| Ежемесячный платеж: | |
| Всего заплатите: | |
| Переплата по кредиту | |
| Подать заявку | |
Воспользоваться нашим расширенным калькулятором с возможностью построения графика платежей и расчета досрочного погашения вы можете на этой странице .
Какие документы нужна для кредита в Сбербанке?
Чтобы оформить кредит, вы можете явиться лично в отделение банка с необходимым пакетом документов. Сюда относится:
- российский паспорт,
- трудовая книжка,
- справка о доходах по форме 2-НДФЛ или форме банка,
- для мужчин до 27 лет военный билет,
- если есть — свидетельство о браке и рождении детей,
- если кредит берется с обеспечением, т.е. с залогом, тогда нужны будут документы по его предмету,
- если привлекаются поручители, они должны предоставить аналогичный перечень бумаг.
Если вы относитесь к категории зарплатных клиентов, тогда вам для получения потребительского займа нужен только паспорт и СНИЛС. Если же речь идет об ипотеке, тогда после одобрения заявки вам также понадобится предоставить документы по объекту недвижимости, который вы выбрали.
Можно ли подтвердить доход альтернативным способом? Да, для подтверждения платежеспособности может быть использована справка о доходе . Образец можно взять на официальном сайте Сбербанка или просмотреть ниже.
Как подать заявку на получение кредита?
Вам понадобится заполнить заявку на получение ссуды. Сделать это можно в любом отделении Сбербанка, либо же на официальном сайте банка. Советуем именно второй вариант, так как он более удобен.
Действующим клиентам можно подать заявку в режиме онлайн через систему интернет-банкинга, подробности в этой статье . Такой вариант позволит вам дождаться звонка от представителя Сбербанка, и тогда уже идти в отделение для подписания договора.
Примечательно, что если вы являетесь действующим клиентом Сбербанка, имеете здесь зарплатный счет, либо получаете пенсию на карту в этой компании, тогда вы можете заполнить анкету в




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации