
Какие документы должны быть по заработной плате. Первичные документы по заработной плате
Вопрос применения унифицированных или их самостоятельно разработанных, в сфере трудовых отношений пока остается открытым . поэтому рекомендуется придерживаться специально разработанных форм еще в 2004 году.
Ведь со стороны контролирующих органов могут возникнуть притязания, ведь при самостоятельной разработке форм могут быть не учтены новые законодательные требования, которые предъявляются к конкретному документу. В связи с этим, при разработке самостоятельных форм, рекомендуется обратиться к грамотному специалисту, осведомленному в широком спектре законодательных вопросов.
Поэтому основные документы по учету заработной платы. действующие на российских предприятиях, целесообразнее всего рассматривать в свете Постановления №1 от 05 января 2004 года Госкомстата России .
Документы для начисления заработной платы и учета труда работников
- Т-12 — Форма "Табеля по учету рабочего времени и расчета оплаты труда ";
- Т-13 Форма называется "Табель учета рабочего времени";
- Т-49 Форма именуется "Расчетно-платежная ведомость";
- Т-51 Форма носит название "Расчетная ведомость";
- Т-53 Форма "Платежной ведомости";
- Т-53а Форма "Журнала регистрации платежных ведомостей";
- Т-54 Форма "Лицевого счета";
- Т-60 Форма "Записки-расчета о предоставлении отпуска работнику";
- Т-61 Форма "Записки-расчета при прекращении (расторжении) трудового договора с работником";
- Т-73 Форма "Акта о приеме работ, выполненных по срочному трудовому договору. заключенному на время выполнения определенной работы".
Краткая характеристика документов для учета заработной платы работников
Табельный учет в организации ведется за всеми работниками предприятия. В зависимости от размера предприятия он может вестись как по отдельным подразделениям, так и по предприятию в целом. У каждого сотрудника имеется личный уникальный табельный номер, который фигурирует во всех документах по начислению заработной платы.
Суть составления табелей состоит в регистрации всех явок, опозданий или для учета сверхурочных работ. Ведет этот табель руководитель подразделения или другие работники, на которых возложили эту обязанность. Все правильно оформленные документы попадают в бухгалтерию. Там работник рассчитывает сумму зарплаты к выдаче.
Все расчеты по зарплате ведутся в расчетно-платежной ведомости
. В некоторых организациях составляют отдельные два документа по начислению заработной платы - расчетную ведомость и платежную ведомость.
В первом из них осуществляется исключительно расчет, а во втором указываются только ФИО, табельный номер и сумма к выплате. Второй документ является своеобразной распиской в получении заработной платы.
В Т-53а регистрируются ведомости за один календарный год.
В Т-54 отражаются ежемесячные сведения о заработной плате, полученной работником в течение года, там содержаться записи всех начислений и удержаний. В следующем документе по учету заработной платы — записке-расчете на предоставление ежегодного отпуска работнику производится расчет положенной заработной платы и др. положенных выплат при уходе в отпуск.
При увольнении сотрудника в организации составляется Т-61. Сам документ составляется кадровым работником, а расчет производится в бухгалтерии. Учитываются дни, за которые не был взят отпуск и производится компенсация, либо удержания из зарплаты. если отпуск брался авансом.
Последний документ из этого перечня составляется при оформлении выполненных работ, которые выполнялись по трудовому соглашению, заключенному на определенный срок. Этот акт является основанием для полного или частичного расчета по выполненным работам.
Главная Документы ФОРМЫ ПЕРВИЧНЫХ УЧЕТНЫХ ДОКУМЕНТОВ ПО УЧЕТУ РАБОЧЕГО ВРЕМЕНИ И РАСЧЕТОВ С ПЕРСОНАЛОМ ПО ОПЛАТЕ ТРУДА
С 1 января 2013 года формы первичных учетных документов, содержащиеся в альбомах унифицированных форм первичной учетной документации, не являются обязательными к применению. Вместе с тем обязательными к применению продолжают оставаться формы документов, используемых в качестве первичных учетных документов, установленные уполномоченными органами в соответствии и на основании других федеральных законов (например, кассовые документы) (Информация Минфина России N ПЗ-10/2012).
Справочная информация: «Формы первичных учетных документов» (Материал подготовлен специалистами КонсультантПлюс)
ФОРМЫ ПЕРВИЧНЫХ УЧЕТНЫХ ДОКУМЕНТОВ ПО УЧЕТУ РАБОЧЕГО ВРЕМЕНИ И РАСЧЕТОВ С ПЕРСОНАЛОМ ПО ОПЛАТЕ ТРУДА
Табель учета рабочего времени и расчета оплаты труда (Унифицированная форма N Т-12) (ОКУД 0301007) >>>
Табель учета рабочего времени (Унифицированная форма N Т-13) (ОКУД 0301008) >>>
Расчетно-платежная ведомость (Унифицированная форма N Т-49) (ОКУД 0301009) >>>
Расчетная ведомость (Унифицированная форма N Т-51) (ОКУД 0301010) >>>
Платежная ведомость (Унифицированная форма N Т-53) (ОКУД 0301011) >>>
Журнал регистрации платежных ведомостей (Унифицированная форма N Т-53а) (ОКУД 0301050) >>>
Лицевой счет (Унифицированная форма N Т-54) (ОКУД 0301012) >>>
Лицевой счет (свт) (Унифицированная форма N Т-54а) (ОКУД 0301013) >>>
Записка-расчет о предоставлении отпуска работнику (Унифицированная форма N Т-60) (ОКУД 0301051) >>>
Записка-расчет при прекращении (расторжении) трудового договора с работником (увольнении) (Унифицированная форма N Т-61) (ОКУД 0301052) >>>
Акт о приеме работ, выполненных по срочному трудовому договору, заключенному на время выполнения определенной работы (Унифицированная форма N Т-73) (ОКУД 0301053) >>>
Справка о среднем заработке за последние три месяца по последнему месту работы >>>
Первичные документы по учету труда и заработной платы
Применение первичной документации по учету труда и заработной платы связано с особенностями деятельности предприятия (организации), технологическим процессам производства продукции, системой организации и формой оплаты труда, другими особенностями.
Независимо от этого во всех случаях документация по учету труда и заработной платы должна обеспечить на всех уровнях управления предприятием получения достоверной информации:
О выработка рабочих в натуральном измерении, в том числе за нормой, отклонением и фактически;
Об использовании рабочего времени в человеко-днях, человеко-часах, в том числе по плану, отклонений и фактически;
О производительности труда рабочих в рублях или нормо-часах, в том числе по плану, отклонений и фактически;
О начисленную заработную плату, в том числе по плану, отклонений и фактически.
Управление трудом и расходами на заработную плату требует, чтобы информация об отклонениях фактических значений показателей от плановых выдавалась с указанием причин и виновников.
Основой получения всей необходимой информации для управления является первичный учет численности, отработанного времени и выработки рабочих. Только эти данные подает первичный учет, все остальные формируются расчетным путем на их базе.
Учет личного состава и численности работников
Основными нормативными документами, регулирующими организацию первичного учета личного состава, численности работников и учета использования рабочего времени, являются:
Приказ Госкомстата Украины от 28.09.2005 № 286 "ОБ УТВЕРЖДЕНИИ ИНСТРУКЦИИ ПО СТАТИСТИКЕ КОЛИЧЕСТВА РАБОТНИ-КОВ" (далее - Приказ № 286)
Приказ Государственного комитета статистики украины № 489 от 05.12.2008 "ОБ УТВЕРЖДЕНИИ ТИПОВЫХ ФОРМ ПЕРВИЧНОЙ УЧЕТНОЙ ДОКУМЕНТАЦИИ ПО СТАТИСТИКЕ ТРУДА" с изменениями и дополнениями, внесенными приказом Государственного комитета статистики Украины от 25 декабря 2009 года № 496 (далее приказ № 489).
Согласно приказу № 489 основными формами первичной документации по учету личного состава являются:
П-1 "Приказ (распоряжение) о приеме на работу";
П-2 "Личная карточка работника";
П-3 "Приказ (распоряжение) о предоставлении отпуска".
П-4 "Приказ (распоряжение) о прекращении трудового договора (контракта)".
П-5 "Табель учета использования рабочего времени". П-6 "Расчетно-платежная ведомость работника". П-7 "Расчетно-платежная ведомость (сводная)".
Оперативный учет поступления, перемещения и выбытия личного состава на основе названных документов возлагается на сотрудника по кадрам.
Прием, перемещение и увольнение работников оформляется приказом (распоряжением) руководителя предприятия типовой формы № П-1, П-3, П-4. В приказах указывается на какую работу и с какого времени зачисляется работник, условия его оплаты (оклад, сдельная или почасовая, разряд), табельный номер, который в дальнейшем указывают во всех документах по учету личного состава, труда и заработной платы.
По нашему мнению, в приказе о приеме на работу (форма № П-1) в строке "фамилия, имя, отчество" стоит отбивать (через запятую или в скобках) его идентификационный номер, к которому следует применять во всех случаях (в формах учета) вместо реквизита "табельный номер".
При приеме на сезонную или временную работу указывается, на какой срок принимается работник.
При приеме на работу, перемещении и увольнении материально-ответственного лица в приказе должны быть указаны порядок и сроки передачи им материальных ценностей другому материально-ответственному лицу. Такие приказы должен подписывать главный бухгалтер предприятия. С принятием на работу с работником заключают договор о материальной ответственности.
Инструкцией № 286 (п. 1.8) предусмотрены следующие показатели определения количества работников и порядок их исчисления:
1. среднеучетное количество штатных работников
2. общее количество работников
3. среднего количества всех работников в эквиваленте полной занятости Первый применяется для определения используется для определения количества занятых работников по сферам экономической деятельности и ведения наблюдения за изменениями мобильности рабочей силы. Его Суть определения заключается в том, что занятый работник учитывается только один раз (по месту основной работы), независимо от срока трудового договора и продолжительности рабочего времени.
Второй используют для оценки занятости на микроуровне (предприятие). В состав этого показателя, кроме штатных работников, включает количество внешних совместителей и работающих по гражданско-правовым договорам.
Третий показатель характеризует условное количество работников (рабочих мест), отработавших полный рабочий день, которая необходима для выполнения установленного (определенного) предприятием объема работ (услуг). Его используют для определения среднего уровня заработной платы и других средних величин в целом по предприятию, а также анализа эффективности использования рабочей силы.
Расчет этих показателей ведется на основании сведений о наличии работающих и отработанного ими времени. Для установления точной численности всех категорий работников предприятия по каждому структурному подразделению и в целом по предприятию необходимо вести количественный учет движения работников. Такой учет целесообразно вести в книге (ведомости) по форме, приведенной в табл. 6.1. Отработанное работниками предприятия определяется табельным учетом.
Учет личного состава работников предприятия ведется отделом кадров предприятия.
При устройстве на работу работники обязаны подавать трудовую книжку, которая является основным документом о трудовой деятельности работника. Подробнее учет трудовых книжек описаны в пит. 2.3 данного пособия.
С целью ведения учета личного состава работников предприятия состоят: личная карточка (типовая форма № П-2) и личный листок по учету кадров.
Значение и задачи учета труда и его оплаты
Основанием для начисления заработной платы являются первичные документы, которые должны быть представлены в бухгалтерию.
Это приказ о приеме на работу по условиям договора, в котором указывается должность, форма оплаты, условия премирования, особые условия.
Договор подряда или поручения. Штатное расписание. Документы, поступающие из производства – табель учета рабочего времени, карточки учета выработки, наряды на работу, акты- приемки по договорам подряда, заявление и приказ на отпуск, карты санаторно-курортного лечения, заявления на льготы по подоходному налогу. Утвержденные руководством предприятия документы по системам и формам оплаты труда на этом предприятия по Учетной политике, положения о премировании. Документы, поступившие от сторонних организаций – исполнительные листы, кредитные обязательства. Требования уплаты страховых взносов, решения органов опеки.
В обязанности отдела бухгалтерии по учету труда входят следующие обязанности:
Ø своевременно начислять по поступившим первичным документам заработную плату, премии, дотации, пособия по социальному страхованию, отпускных;
Ø производить расчет удержаний;
Ø начислять и перечислять в бюджет налоги, средства взносов во внебюджетные фонды;
Ø получать денежные средства на оплату из банка и их выдачу (при условии отсутствия кассира);
Ø подготавливать отчетные документы по труду и заработной плате;
Ø вести учет труда и заработной платы.
При приеме на работу каждому сотруднику присваивается табельный номер, открывается личный лицевой счет форма №Т-54, заводится налоговая карточка учета совокупного дохода физического лица.
На основе первичных документов, подтверждающих выполнение работы, бухгалтер приступает к начислению заработной платы и других выплат работнику.
В лицевой карточке ф. № Т – 54 отражаются все начисления и доходы, затем эти данные переносят в платежную ведомость ф. № Т – 53 или в расчетно-платежную ведомость ф. № Т- 49.Результаты расчетов переносятся в налоговую карточку работника. Это так называемый текущий первичный учет совокупного дохода работника и удержаний налогов с него.
По окончанию года лицевых счета и налоговые карточки сдаются в архив.
При проведении работы по начислению заработной платы бухгалтер должен определить источник, и отнести затраты по оплате труда на соответствующий счет.
Отнесение затрат на себестоимость по оплате труда должно соответствовать правилам их отнесения по Положению о составе затрат на производство и реализацию продукции (статья Затраты по заработной плате) с указанием корреспонденции счетов по учету этих затрат.
Затраты по оплате труда на производство относятся в дебет счетов 20,23, 25, 26, 44, 90.
При начислении средств на оплату из фондов предприятия (фонд потребления), производят выплаты в виде премий, материальной помощи. Затраты по этим начислениям отражаются в дебете счетов 96.
При формировании Учетной политикой счета 96 «Резервы предстоящих платежей и расходов» производятся выплаты очередных отпусков, тогда в дебете этого счета списываются суммы начисленных отпускных.
Начисление и выплата пособий по временной нетрудоспособности, по беременности и родам, пособий на погребение производится из средств Фонда социального страхования. Обычно предприятию предоставляется право использовать на собственные нужды до 75% начисленных для этих целей взносов. Остаток суммы в течение месяца подлежит возврату в фонд вместе с остальными 25%. Суммы, использованные на выплаты пособий, списываются дебетовыми проводками со счета 69-1 "Взносы в фонд социального страхования".
Пособия по временной нетрудоспособности не подлежат обложению ЕСН в соответсвии с подп.1 п.1 ст.238 НК РФ. В то же время пособия по нетрудоспособности, в том числе пособия по уходу за больным ребенком, включаются в налогоблагаемую базу налога на доходы физических лиц. Таким образом, учет по временной нетрудоспособности оформляется следующей записью:
Учет заработной платы ведется на пассивном счете 70 «Расчеты с персоналом по оплате труда». В кредит этого счета относятся все начисления с отнесением сумм затрат на соответствующие источники. В дебете счета отражаются все виды удержаний и выданная заработная плата.
При организации учета заработной платы используют соответствующие сводные регистры двух типов – хронологические (журналы регистрации операций), систематические (ведомости, журналы-ордера).
Вопрос применения унифицированных или их самостоятельно разработанных, в сфере пока остается открытым , поэтому рекомендуется придерживаться специально разработанных форм еще в 2004 году.

Ведь со стороны контролирующих органов могут возникнуть притязания, ведь при самостоятельной разработке форм могут быть не учтены новые законодательные требования, которые предъявляются к конкретному документу. В связи с этим, при разработке самостоятельных форм, рекомендуется обратиться к грамотному специалисту, осведомленному в широком спектре законодательных вопросов.
Поэтому основные документы по учету , действующие на российских предприятиях, целесообразнее всего рассматривать в свете Постановления №1 от 05 января 2004 года Госкомстата России .
Документы для начисления заработной платы и учета труда работников
Перечень форм:
- Т-12 - Форма "Табеля по учету рабочего времени и расчета ";
- Т-13 Форма называется "Табель учета рабочего времени";
- Т-49 Форма именуется "Расчетно-платежная ведомость";
- Т-51 Форма носит название "Расчетная ведомость";
- Т-53 Форма "Платежной ведомости";
- Т-53а Форма "Журнала регистрации платежных ведомостей";
- Т-54 Форма "Лицевого счета";
- Т-60 Форма "Записки-расчета о работнику";
- Т-61 Форма "Записки-расчета при прекращении (расторжении) с работником";
- Т-73 Форма "Акта о приеме работ, выполненных по , заключенному на время выполнения определенной работы".
Краткая характеристика документов для учета заработной платы работников
Табельный учет в организации ведется за всеми работниками предприятия. В зависимости от размера предприятия он может вестись как по отдельным подразделениям, так и по предприятию в целом. У каждого сотрудника имеется личный уникальный табельный номер, который фигурирует во всех документах по начислению заработной платы.
Суть составления табелей состоит в регистрации всех явок, опозданий или для учета сверхурочных работ. Ведет этот табель руководитель подразделения или другие работники, на которых возложили эту обязанность. Все правильно попадают в бухгалтерию. Там работник рассчитывает сумму зарплаты к выдаче.
Все расчеты по зарплате ведутся в расчетно-платежной ведомости
. В некоторых организациях составляют отдельные два документа по начислению заработной платы - расчетную ведомость и платежную ведомость.
В первом из них осуществляется исключительно расчет, а во втором указываются только ФИО, табельный номер и сумма к выплате. Второй документ является своеобразной распиской в получении заработной платы.
В Т-53а регистрируются ведомости за один календарный год.
В Т-54 отражаются ежемесячные сведения о заработной плате, полученной работником в течение года, там содержаться записи всех начислений и удержаний. В следующем документе по учету заработной платы - записке-расчете на предоставление ежегодного отпуска работнику производится расчет положенной заработной платы и др. положенных выплат при уходе в отпуск.
При увольнении сотрудника в организации составляется Т-61. Сам документ составляется кадровым работником, а расчет производится в бухгалтерии. Учитываются дни, за которые не был взят отпуск и производится компенсация, либо , если отпуск брался авансом.
Последний документ из этого перечня составляется при оформлении выполненных работ, которые выполнялись по трудовому соглашению, заключенному на определенный срок. Этот акт является основанием для полного или частичного расчета по выполненным работам.
Каков порядок начисления зарплаты пошагово? Для начинающих эта информация имеет большое значение. Обычно бухгалтерские оформления и начисления производят в специальной бухгалтерской программе 1С. В ней происходит учет всех операций предприятия. В данной статье будет идти речь о том, как сделать оформление и начисление зарплаты. Пошагово для начинающих будет прописан алгоритм действий всех необходимых бухгалтерских операций.
Оформление и начисление зарплаты
С учетом установленного оклада, пособий, больничных, оплаты отпусков, премий, надбавок и штрафов каждый месяц производится начисление заработной платы работникам компании, фирмы или учреждения. Во время выдачи оплат бухгалтерам важно не только правильно начислить, выдать, но и подтвердить данные операции документально. Вся процедура достаточно сложна для начинающих бухгалтеров, правда, опытные работники тоже все время актуализируют знания, читают новости в данной сфере и знакомятся с новыми распоряжениями.
Документальное оформление расчетов - это часть учета расчетов по зарплате, так как плата начисляется по учету рабочего времени. Для повременной оплаты труда используется табель учета Т-тринадцать. Эта внутренний документ, который выдается всем работникам при поступлении на работу.
Документы, которые необходимы для расчета и начисления зарплаты
Перед тем как разбираться в начислении зарплаты пошагово (для начинающих ниже приведена подробная информация), нужно ознакомиться с видами документов, по которым выдаются оплаты. Для оформления и начисления заработной платы используются специальные ведомости. Согласно закону (ст. 9) 402-ФЗ от шестого декабря 2011 года «О бухгалтерском учете», все документы и ведомости по бухгалтерии разработаны по стандартным требованиям. Но государство не запрещает предприятиям разрабатывать такие ведомости самостоятельно. Нужно только утвердить новые формы в приказе об учетной политике.

Расчетный документ Т-пятьдесят один - это один из главных бухгалтерских документов, который используется для расчета выплат работникам предприятия. Формуляр заполняется так: напротив фамилии, имени и отчества сотрудника стоит его табельный номер, названия должности, ставка согласно договору, количество часов за месяц и сумма выплат. Данная ведомость должна быть подписана бухгалтером, который ее составлял.
Платежная ведомость Т-53 - это ведомость, которая подтверждает факт выдачи работникам заработной платы. Она удобна в использовании, так как с помощью такого документа можно сразу начислять выплату большому количеству работников.
Т-49 - ведомость первичной бухгалтерии, необходима для начисления оплаты за труд. Ее используют в небольших фирмах, где работает небольшое количество рабочих. Если использовать данную ведомость, то документы Т-51 и Т-53 не составляются.
Когда нужно начислять зарплаты
Независимо от количества рабочих дней сотрудников, должна начисляться за отработанное время с первого по тридцатое число или с двадцать восьмого по тридцать первое число. Данные условия начисления указаны в законе РФ статье сто тридцать третьей Трудового Кодекса.
Премии выплачиваются в момент выплат основной зарплаты или в порядке, указанном в документации предприятия. Пособия предприятие выплачивает по мере возникновения прав на получения.
Зарплату выдает кассир. Платеж выдается в кассе предприятия или переводится на личный банковский счет сотрудника. Зачисление происходит по данным в платежной ведомости Т-53. Ведомость для выдачи денег Т-53 передается кассиру на пять дней, после чего ее закрывают. При получении денег сотрудники оставляют свою роспись на бланке.
Начисление зарплаты пошагово для начинающих: проводки
В бухгалтерском учете существуют определенные правила, которые регулируют наполнения данными в программе. Нарушать данные правила нельзя, так как можно исказить данные всего бухгалтерского учета. Последнее повлечет ошибки, исправить которые будет очень сложно. Возможно, это станет причиной выговора бухгалтеру или увольнения.
Чтобы записать сумму по счету в бухгалтерский учет, нужно создать проводку по счетам с определенными правилами. В проводке нужно указать: кредит счета учета, дебет счета учета и сумму. Проводка - это запись в компьютере или в бумажном журнале, которая вносит данные об изменении по дебету одного счета и по кредиту другого, и выводит одну сумму.
Проводки необходимо создавать по определенным правилам. Что запрещено вписывать:
- нельзя записать сумму на один счет, не отметив другой счет;
- используя одну проводку, нельзя записать две разные суммы.
Такие правила предотвращают попадание в бухгалтерский учет некорректной информации, что дает возможность в конечном результате благополучно свести баланс.
О чем еще следует упомянуть, говоря о начислении зарплаты пошагово (для начинающих)? Проводки в 1С можно создать двумя способами:
- ввести в виде документа, указав дебит счета, кредит и сумму;
- с помощью документа, который сам проведет проводки по специально написанному алгоритму программы.
Обычно зарплата выплачивается из кассы, поэтому на основании денежного чека с расчетного счета снимается определенная сумма. Для этого необходимо использовать проводку Д50 и К51. Эта сумма может находиться у кассира всего три дня. Если выплата не будет произведена в определенный срок, то деньги возвращаются в банк на основании объявления на взнос наличными. Проводкой К50 и Д70 отображается выплата зарплаты.
Счет семьдесят в бухгалтерском учете
Компании и фирмы для отображения и для оплаты вознаграждений используют счет семьдесят - это расчеты с работниками по оплате труда. По счету семьдесят производят проводки по всем видам оплат:
- заработные платы;
- бонусы, премии;
- надбавки и доплаты;
- больничные, пособия, отпуска.
Также с помощью счета происходят начисления и оплаты пенсий работающим пенсионерам, и выплаты удержаний алиментов определенных работников. Обычно один такой счет используют для учета одного работника предприятия.
Начисление зарплаты пошагово для начинающих в 1С
Как же использовать счет семьдесят и начислить оплаты работникам в программе 1С? Начисление зарплаты пошагово для начинающих описано ниже:
- В программе необходимо зайти в закладку «Зарплата» - «Начисление зарплаты работникам организации».
- В открытом бланке нужно указать подразделение.
- Дата на бланке устанавливается автоматически (последний день месяца).
- Необходимо нажать на панели инструментов кнопку «Заполнить». После этого программа автоматически подтянет весь список рабочих из справочника «Работники предприятия».
- В колонке «Результат» будет автоматически установлен оклад работника. Его можно вручную изменять.
- В поле «Код дохода НДФЛ» автоматически просчитывается налог на прибыль.
- После введения всех необходимых данных необходимо сохранить документ, нажав кнопку «ОК».
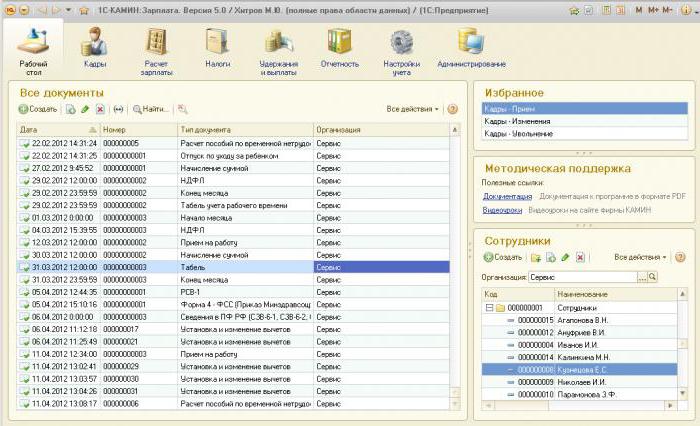
Программа 1С-КАМИН
1С-КАМИН программа разработана для расчета зарплаты, налогов, страховых взносов, для и для подготовки отчетности. Используется в больших предприятиях и маленьких фирмах, в любой сфере деятельности. Включает в себя все налоговые режимы: ЕСХН, УСН, ЕНВД. Ее достоинства следующие:
- программа не требует доработок под каждое предприятие;
- несложный интерфейс;
- можно вести расчет заработной платы для сотрудников нескольких компаний;
- в программе встроена «1С-Отчетность» (отправка отчетов по предприятию в ПФР, ФСС, ИФНС);
- можно использовать «1С-Коннект» и «1С-Линк».
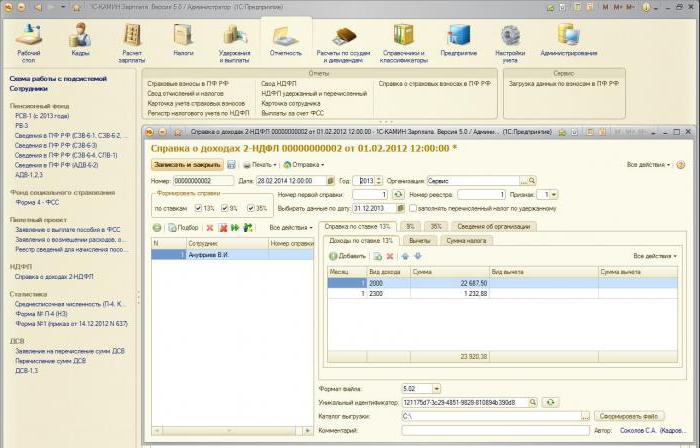
Программа КАМИН
Какие возможности предоставляет программа для бухгалтера вовремя расчетов заработной платы? Программа выполняет ряд необходимых расчетов, которые необходимы при начислении выплат. Список возможностей:
- расчет и зачисление оплат труда для подразделений, источников дохода, периодов начислений;
- оплата и расчет по окладу и по тарифу, по сдельной оплате, а также зачисление надбавок и премий;
- начисление по среднему коэффициенту заработной платы (командировочные и отпускные);
- рассчитывает социальные пособия;
- ведет оплату за выслугу лет и оплату по КТУ.
Последовательность зачислений оплат
Как же произвести начисления зарплаты с помощью программы? Начисление зарплаты пошагово для начинающих в КАМИНЕ:
- Необходимо зайти в закладку «Расчет зарплат» и нажать на панели навигации «Виды начисления». Виды начисления - это доходы в премий, надбавок и т. д.
- Для введения нового начисления необходимо нажать кнопку «Создать». В форме элемента справочника расположены три закладки.
- В поле начисления необходимо вести название начислений.
- Выбрать вид дохода.
- В поле «Вид доходов для страховых взносов» нужно указать способ начисления, которое облагается налогами.
- Указать статью затрат.
- Если оплата рассчитывается как процент от суммы других начислений, то нужно установить флажок в пустом окне «Есть база». После установки флажка активируется закладка «База» в которой указывается база начислений.
- Если поставить в пустом окне флажок «Не индексировать», то начисление не будет проиндексировано.
- Нужно сохранить элемент справочника кнопкой «Записать».
- В закладке «Входит в базу» необходимо сформировать начисления, отчисления и удержания.
- Для сохранения внесенных данных нужно нажать кнопку «Записать и закрыть».
Сдельная оплата труда
Сдельная уплата - это такой расчет, который основан на качестве и количестве проделанных работ. Она может быть поделена на индивидуальную оплату и на бригадную. Индивидуальное начисление выплачивается одному человеку за выполнение определенного вида работы. Бригадное начисление зависит от объема работы и индивидуальной зарплаты, всего коллектива.
Сдельная оплата труда может разделяться на определенные виды. Существуют 4 вида сдельных оплат:
- Простая сдельная - это выплата, которая основывается на ставок и едином тарифно-квалификационном справочнике работы и профессии.
- Сдельно-премиальная - это плата не только за выработку продукции, но и премии.
- Сдельно-прогрессивная - это сдельная уплата, при которой продукция, которая была произведена в пределах нормы, платится по сдельной расценке.
- Аккордная - это поштучная выплата.
Как сделать начисление зарплаты пошагово для начинающих по сдельной оплате? Для этого необходимо выполнить определенные действия:
- Настроить вид расчета.
- Ввести технические операции.
- Ввести сдельный наряд.
- Начислить и рассчитать зарплаты работникам предприятия.
Расчет зарплат в 1С 8.2
В 1С версии 8.2 существует два способа расчета и начисление зарплаты пошагово для начинающих. Вручную рассчитать можно с помощью документов в определенной последовательности. Также можно использовать «Помощник по учету зарплат». Начисление зарплаты пошагово для начинающих без использования «Помощник по учету зарплат» подразумевает следующие действия:
- Ввести все приказы кадров.
- Ввод неизменных доплат и надбавок.
- Расчет оплат за один месяц.
- Зачисление страховых взносов с ФОТ.
- Сформирование ведомости на зарплату.
Зарплаты в бюджетных организациях
В каком порядке происходит начисление зарплаты пошагово для начинающих в Для пошагового начисления зарплаты необходимо установить данные о штатном расписании, разряде сотрудников, о ставке тарифов по времени, а также информация табельного учета времени за месяц. Необходимо учитывать и нормативные акты, которые регулируют начисления оплаты.

Для того чтобы упорядочить и нормализовать заработные платы бюджетникам, законом было введено:
- Единую тарифную сетку.
- Почасовая оплата труда.
- Тарифные разряды.
Расчет средней зарплаты в РФ 2017 год
В 2017 году, как и в предыдущие годы, по закону, согласно статье сто тридцать шестой ТК РФ, заработная плата должна начисляться два раза в месяц. Если работодатель будут нарушать условия, то может понести административную ответственность. Поэтому начисление зарплаты пошагово для начинающих должно осуществляться такими видами оплат:
1 Аванс за счет будущей зарплаты. Он составляет определенный процент от основной оплаты.
2. Зарплата за полный рабочий месяц. В зависимости от рабочих дней она может начисляться как за одну половину, так и за две половины месяца.
Главные показатели средней зарплаты в 2017 г.:
- сумма выплат, которые были начислены за один год;
- время работы по календарю за двенадцать месяцев;
Для расчета средней заработной платы используют формулу: Средняя зарплата = Выплаты за год / на двенадцать месяцев.
Первичные учетные документы для отражения расчетов с персоналом по оплате труда утверждены Постановлением Госкомстата РФ от 5 января 2004 г. № 1 «Об утверждении унифицированных форм первичной учетной документации по учету труда и его оплаты» (далее — постановление № 1). При этом указано, что постановление № 1 принято в целях реализации требований Трудового кодекса РФ. Из этого можно сделать вывод, что унифицированные формы, утвержденные указанным постановлением, продолжают действовать и после 01 января 2013 года (т.к. их применение обусловлено не законом о бухгалтерском учете, а другим законодательным актом — Трудовым кодексом).
Анализ указанных форм показывает, что, несмотря на относительно “молодой” возраст — они введены в действие в 2004 году, все они разрабатывались для ведения “ручного” расчета заработной платы, т.е. без использования специальных программ для расчета заработной платы. По мысли законодателя (в данном случае, Госкомстата РФ), расчет заработной платы (вне специальных программ) должен осуществляться следующим образом:
1. Заполняется табель (форма № Т-12 или Т-13). В начале месяца сотруднику, ответственному за ведение табеля, выдается бланк табеля (совсем пустой или с заполненными ФИО). Ежедневно ответственный сотрудник отмечает по каждому работнику явку/неявку (при сплошном способе регистрации) или только неявку (при используемом способе регистрации отклонений) с указанием причины. По окончании месяца ответственный за ведение табеля подсчитывает общее количество дней и часов, отработанных и пропущенных каждым работником, и табель, подписанный руководителем структурного подразделения и работником кадровой службы, передается в бухгалтерию.
2. На основании табеля бухгалтерия производит расчет заработной платы (на калькуляторе) последовательно по каждому работнику.
2.1. Из табеля в лицевой счет (форма № Т-54) переносятся данные о количестве отработанных дней (часов), использованных отпусках, переводах, увольнении, изменениях в оплате труда (сверяются с данными соответствующих приказов, предоставляемых кадровой службой).
2.2. Рассчитываются отклонения (на основании уже имеющихся данных в лицевом счете сотрудника по начислениям за предшествующие периоды): отпускные (расчет ведется в форме № Т-60), больничные листы (ввиду отсутствия специального документа, видимо, предполагается, что расчет ведется в самом больничном листе), средний заработок, например, за время нахождения в командировке или в других случаях, предусмотренных законодательством (для этого вида расчета также не предусмотрено специальной формы расчета, видимо, по мысли законодателя, расчет ведется “на бумажке”), компенсация за неиспользованный отпуск при увольнении (расчет ведется в форме № Т-61).
2.3. Рассчитываются основные начисления в соответствии с используемой системой оплаты труда (по окладу/тарифу, по сдельным расценкам, премии и т.п.).
2.4. Результаты всех произведенных расчетов заносятся в лицевой счет сотрудника (форма № Т-54) по соответствующим графам (видам оплат) .
2.5. В специальном регистре налогового учета по НДФЛ (в соответствии с требованиям п.1 ст.230 НК РФ) рассчитывается НДФЛ за месяц (нарастающим итогом с начала года с учетом налоговых вычетов и ранее удержанных сумм).
2.6. В лицевом счете отражаются все удержания из заработной платы (включая НДФЛ и межрасчетные выплаты).
2.7. Высчитывается сумма к оплате.
3. На основании лицевых счетов всех работников составляется расчетно-платежная (по форме № Т-49) или расчетная ведомость (по форме № Т-51): последовательно по каждому работнику данные переносятся из лицевого счета в ведомость. Если табель ведется по форме № Т-12, то сведения о начисленных суммах могут быть занесены непосредственно в эту форму, в этом случае отдельная расчетная ведомость не составляется.
4. При необходимости (т.е. при использовании на предыдущем этапе формы № Т-51) составляется платежная ведомость по форме № Т-53.
5. Рассчитывается сумма страховых взносов по каждому работнику в специальном регистре (пп.2 п.2 ст.28 Федерального закона от 24 июля 2009 г. N 212-ФЗ «О страховых взносах в Пенсионный фонд Российской Федерации, Фонд социального страхования Российской Федерации, Федеральный фонд обязательного медицинского страхования»).
6. Сводятся (собираются) в один регистр страховые взносы по всем работникам за месяц.
Использование для расчета заработной платы специализированной программы влечет за собой изменение функций первичных учетных документов, утвержденных постановлением № 1: как и любые другие регистры, при автоматизированной системе обработки информации эти документы вместо функции расчета и накопления информации приобретают функцию получения отчетных данных по произведенным (с помощью специальной программы) расчетам и закрепления полученных данных на бумажном носителе (об этом уже упоминалось в статье ).
Как выглядит расчет заработной платы в специализированной программе (на примере 1С) описано в статье . Для выполнения же требований Трудового кодекса и Госкомстата РФ необходимо, чтобы по результатам каждого месяца или календарного года имелись на бумажном носителе:
I) Табель учета рабочего времени за месяц — формы № Т-12 и Т-13 (последняя применяется при автоматизированной обработке учетных данных) (порядок подготовки табеля при ведении учета в программе 1С ранее изложен в вышеупомянутой статье ; практическое применение табеля при расчете зарплаты в 1С изложено в статье).
II) Расчетные и/или платежные ведомости — формы № Т-49, Т-51, Т-53. Надо сказать, что с точки зрения практического применения формы № Т-49 и Т-51 являются гораздо менее наглядными, чем, скажем, расчетная ведомость в произвольной форме, формируемая в 1С. Однако, для выполнения требования законодательства о первичных документах одна из форм — Т-49 или Т-51 должна быть в наличии. Соответственно, если вы выдаете заработную плату наличными из кассы, то выдача производится по платежной ведомости (форма Т-49 или Т-53) и также необходимо вести журнал регистрации платежных ведомостей (форма № Т-53а).
Обратите внимание, Трудовой кодекс устанавливает только две возможных формы оплаты труда: в денежной форме в валюте РФ (в рублях) и в неденежной форме (не более 20% от начисленной месячной заработной платы) (ст.131 ТК РФ). При этом денежные средства допускается перечислять на указанный работником счет в банке (при соответствующем условии в коллективном или трудовом договоре) (ст.136 ТК РФ). В постановлении № 1 указано, что “на работников, получающих заработную плату с применением платежных карт, составляется только расчетная ведомость, а расчетно-платежная и платежная ведомости не составляются”. Про возможность не составлять платежную ведомость при выплате заработной платы отдельному сотруднику по расходному ордеру не сказано. Из этого можно сделать вывод, что, даже если в платежную ведомость на выплату заработной платы наличными из кассы включен только один работник, выдача должна производиться именно по ведомости, а не по расходному ордеру, оформленному на имя работника.
III) Лицевой счет за календарный год (по каждому работнику) — формы № Т-54 или Т-54а (в последнем случае должны быть распечатаны и вклеены в форму расчетный листки за каждый месяц).
IV) Записка-расчет о предоставлении отпуска работнику — форма № Т-60 (на каждому факту предоставления отпуска).
V) Записка-расчет при прекращении (расторжении) трудового договора с работником (увольнении) — форма № Т-61 (по факту увольнения).
VI) Справки-расчеты для начислений по среднему заработку и больничным листам (по каждому соответствующему факту) — по форме, разработанной и утвержденной организацией.
VII) Регистр налогового учета по НДФЛ за календарный год (по каждому работнику) — по форме, разработанной и утвержденной организацией.
VIII) Регистр учета начисленных страховых взносов за календарный год (по каждому работнику) — по форме, разработанной и утвержденной организацией.
Расходы на оплату труда являются важнейшими статьями себестоимости продукции. По способу включения в себестоимость расходы на оплату труда могут быть прямыми (зарплата персоналу основного производства) и косвенными (зарплата руководящего, обслуживающего персонала, служащих).
Начисление заработной платы зависит от применяемой системы оплаты труда, технологии и организации производства. Оплата труда может быть повременная, сдельная, сдельно-премиальная, агентское вознаграждение, оклад и другие.
Учет оплаты труда базируется на первичной документации по учету затрат труда и нормативных документов по формам оплаты труда, разработанных в организации.
Основой для начисления оплаты труда являются следующие документы:
Штатное расписание;
Утвержденное Положением об оплате труда персонала;
Табель учета рабочего времени; ^ наряд на выполнение работ; ведомость учета выработки;
Приказ на выплату премии;
Трудовой договор и акт выполненных работ;
Другие документы, связанные с трудовыми отношениями и оплатой труда.Дудченко О.Н. Зарплата: расчет и учет. -М.: Экзамен, 2010. -133с.
Документальное оформление расчетов с работниками - неотъемлемая часть учета расчетов по оплате труда, поскольку заработная плата начисляется в соответствии с документами по учету использования рабочего времени.
При повременной оплате труда таким документом является табель учета использования рабочего времени (типовая форма № Т-13), который является внутренним, первичным, накопительным и оправдательным бухгалтерским документом, а также регистром оперативного учета рабочего времени.
Каждому работнику, принятому на постоянную, временную, сезонную работу сроком на один день и более, за исключением работников, выполняющих работу по договору подряда, присваивается определенный табельный номер, который указывается во всех документах по учету труда и заработной платы.
Учет выработки при сдельной форме оплаты труда может быть организован при условии, что есть возможность измерить и подсчитать объем выполненных каждым работником работ в натуральном выражении и установить плановые, нормированные задания в единицу времени. Поэтому документация по учету выработки должна обеспечивать организацию данными о количестве и качестве произведенной продукции и выполненных работ; о соответствии объема выполненных работ количеству израсходованных при этом материалов, сырья, полуфабрикатов; об уровне выполнения норм выработки и размере заработной платы.
Учет выработки рабочих-сдельщиков ведется мастерами, бригадирами и другими работниками. В зависимости от характера производства, системы организации и оплаты труда, способа контроля качества продукции в промышленности применяются следующие формы первичных учетных документов: наряд на сдельную работу, маршрутный лист (карта), рапорт о выработке и приемке работ за смену, карточки (ведомость) учета выработки, табель- расчет, акт о приемке выполненных работ, заказ и другие.
Независимо от формы первичные документы должны содержать следующие реквизиты: место работы (цех, участок, отдел и т. д.), расчетный период (год, месяц, число), фамилию и инициалы работника, его табельный номер и разряд, код учета затрат (изделие, заказ, счет, статья расхода), наименование работы, плановый и фактический объем, расценка за единицу выполняемой работы, фактический заработок. Заполняются эти документы на основе технологических карт, действующих норм и расценок в соответствии с производственной программой цеха (участка), графика работы. Эти документы оформляются до начала работы и передаются рабочему или бригаде. По окончании работ отдел технического контроля (ОТК) проставляет фактически затраченное время и объем выработанной, принятой годной продукции и брака. Подписываются эти документы руководителем работ, нормировщиком и бригадиром (если работа выполняется бригадой) и подтверждаются руководителем организации.
В единичных производствах, где изготавливают индивидуальную (неповторяющуюся) продукцию, основным документом на сдельную работу является наряд. По форме различают индивидуальные наряды (на одного человека) и бригадные (коллективные) наряды; по сроку действия - разовые (на один вид работы в течение смены или месяца, относящиеся к одному и тому же заказу, коду производственных затрат) и накопительные наряды. Но более совершенными считаются накопительные наряды на весь отчетный период или его половину. В такой наряд последовательно записывают нормированные задания и их выполнение. Подсчитывают их за каждую половину месяца. По окончании месяца наряд закрывают и сдают в бухгалтерию, где проводится его дальнейшая обработка: проверяется правильность заполнения учетных реквизитов, рассчитываются суммы заработка и количество часов нормированного времени, определяются итоговая сумма заработка и нормо-часы.
Если работа по наряду до конца месяца не закончена, то расценивается выполненная часть, а на завершение работы дается задание в наряде на следующий месяц.
В серийных производствах, где по одному технологическому процессу изготовляется одновременно серия (группа) однородных изделий, для учета выработки и заработной платы применяют маршрутные листы (карты). Работу по ним может выполнять каждый рабочий. Маршрутный лист выписывается заранее на все операции технологического процесса и на определенную партию деталей и изделий. В нем последовательно отмечают передачу работы (количество) с одной операции на другую, что позволяет контролировать потери и брак в производстве. Ввиду того, что работы по маршрутному листу выполняют несколько рабочих, заработок каждого накапливается в специальном документе - рапорте о выработке, составляемом за 15 дней или за месяц.Дудченко О.Н. Зарплата: расчет и учет. -М.: Экзамен, 2010. -135с




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации