
Какие декларации сдает ип. Как сдавать годовую отчетность ип
Для ИП бухгалтерская отчетность систематически составляется самим предпринимателем либо финансовой службой (часто в лице главного бухгалтера). Требования к данным документам высоки: в них не должно быть исправлений, помарок и подчисток. Бухгалтерская отчетность индивидуального предпринимателя должна быть составлена на основе реальных данных учета.
Оформление результатов деятельности
В процессе хозяйственной деятельности каждый предприниматель систематически должен представлять контролирующим органам необходимый перечень документов - отчетность.
Делается это для обобщения всех сведений и направления их заинтересованным лицам, а также для формировки ясного представления, каковы результаты работы предпринимателя в конкретном отчетном периоде.
При анализе отчетности контролирующие органы отслеживают улучшающуюся или ухудшающуюся динамику развития ИП.
Бухгалтерская отчетность бывает:
- годовая - отражает финансовые результаты за год;
- промежуточная - отражает данные за определенный период.
При ее составлении применяются только актуальные данные, которые связаны с деятельностью ИП за отдельный период. В Федеральном законе Российской Федерации «О бухгалтерском учете» указаны основные требования, которые применяются к бухгалтерской отчетности. В первую очередь в нем указано, что все отчеты должны составляться в рублях и предоставляться в указанные сроки в полном объеме.
Бухгалтерская отчетность должна быть как можно более полной, достоверной, сопоставимой и нейтральной, заполненной согласно установленным законом правилам.
В отчетности должны быть отражены все данные, без которых невозможно сформировать полное представление о результатах финансовой деятельности предпринимателя.
Все сведения должны быть понятны лицам, осуществляющим контроль. Все показатели бухгалтерской отчетности должны быть взаимосвязаны и дополнять друг друга.
Отчетность должна быть составлена так, чтобы была возможность сравнивать показатели за предыдущие налоговые периоды. Во время ознакомления с отчетными документами у контролирующего лица должна складываться реальная и полная картина всей деятельности индивидуального предпринимателя.
Кто должен составлять финансовую отчетность?
В большинстве случаев бухгалтерскую отчетность составляет непосредственно сам предприниматель.
Для ее составления обычно не требуется каких-либо особых познаний в бухгалтерском учете. Достаточно знания основ. Что делать, если вы совершенно не разбираетесь в составлении этих документов?
Первым делом вы можете обратиться в налоговую инспекцию с просьбой предоставить вам консультацию. Консультацию можно получить непосредственно в специальном отделе либо у инспектора, который закреплен за вами. Если у вас возникли вопросы по расчетам по определенным налогам, вас направят в соответствующий отдел. Следует помнить, что в отдел консультаций нужно обращаться, даже если вы отлично знаете бухгалтерский учет. Ведь законы часто меняются, и, не будучи в курсе этих изменений, вы рискуете сделать ошибки и получить штраф.
Если же помощь консультантов не помогла разобраться в составлении важных документов, то есть смысл обратиться за помощью в аудиторскую фирму или нанять бухгалтера. При выборе бухгалтера обязательно проверьте его образование, опыт работы, стаж и рекомендации. Если вам необходимо предоставлять в налоговую минимальный пакет документов, то услуги бухгалтера не будут вам дорого стоить. Довольно часто бухгалтера ведут бухгалтерию и составляют отчетность для 10-15 предпринимателей. Однако даже если вы совершенно не разбираетесь в составлении отчетности, вы должны просить бухгалтера объяснить, откуда взялись те или иные цифры. Ведь вы ставите на документе свою подпись, а значит, несете полную ответственность за то, что в нем отражено.
В составлении отчетной документации может помочь ведение бухгалтерских программ. Одна из самых популярных программ среди предпринимателей и бухгалтеров - 1С-бухгалтерия. При введении точных исходных данных она самостоятельно осуществляет расчеты. Вам останется лишь распечатать документы и проверить их правильность согласно действующим законам. Однако и этого нет необходимости делать, если ваша программа регулярно обновляется.
Какие документы составляются для бухгалтерской отчетности ИП?
Бухгалтерская отчетность для ИП составляется и подается в контролирующие органы 1 раз в год. В комплекте документов в обязательном порядке должен быть бухгалтерский баланс, а также отчет о финансовых результатах деятельности предпринимателя (его еще называют отчетом о прибылях и убытках). ИП разрешается не прикладывать приложения к этим документам.
В отчетах должны отражаться все данные за период с 1 января по 31 декабря. Бухгалтерские отчеты необходимо предоставить контролирующим органам до 31 марта года, который следует за отчетным.
Старайтесь не затягивать с отчетами и не переносить их сдачу на последний день. Во время сдачи документов нередко выявляются ошибки. Если вы пойдете сдавать отчет в последний день, то рискуете не успеть внести необходимые исправления.
Бухгалтерский баланс должны подавать все предприниматели без исключения вне зависимости от того, каким видом деятельности они занимались и какую использовали систему налогообложения.
Баланс является главной формой бухгалтерской отчетности. Документ должен быть подписан ИП и главным бухгалтером (если таковой имеется). На упрощенной системе налогообложения (УСН) ИП разрешается не прикладывать приложения к балансу и отчету о прибылях и убытках.
Какие еще документы должен предоставить предприниматель?
- декларацию по НДС (налогу на добавленную стоимость);
- декларацию по 4-НДФЛ (налогу на доходы физических лиц);
- декларацию по УСН (упрощенной системе налогообложения);
- отчеты по ЕНВД (единому налогу на вмененный доход) или ЕСХН (единому сельскохозяйственному налогу).
Если у ИП имеются наемные работники, то ему необходимо предоставить отчеты о среднесписочной численности этих работников, формы 2-НДФЛ (справки о доходах физических лиц), РСВ-1 (расчет социальных взносов), 4-ФСС (ведомость по средствам).
Помимо этого, согласно закону, может возникнуть необходимость в предоставлении отчетов по земельным, транспортным налогам и налогам на имущество.
Если у ИП имеются в распоряжении земля, недвижимость или транспортные средства, то нужно предоставлять соответствующие отчеты по уплате налогов.
Известна достаточно простым учетом и отчетностью. Если у предпринимателя нет работников, то свои доходы и расходы он ведет в КУДиР, а раз в год сдает декларацию по УСН. Бухгалтерскую отчетность ИП не ведет, это обязанность только организаций.
Но если работники есть, то ИП на УСН обязан сдавать ту же самую отчетность за работников, что и другие работодатели, а уж ее назвать простой никак нельзя. Что надо платить, вести и сдавать ИП с работниками в 2019 году?
Учитывая, что полноценная бухгалтерия предпринимателям не нужна, под мы будем подразумевать только налоговый учет и отчетность по работникам. Отчетность ИП на УСН с работниками в 2019 году включает в себя отчеты в ИФНС и в фонды - Пенсионный и соцстрахования. Кроме того, ежемесячно работодатели выплачивают за своих работников страховые взносы, в размере 30% от выплаченных сумм. Мы расскажем в этой статье о том, какую отчетность сдает ИП на УСН с работниками в 2019 году.
ИП на УСН с наемными работниками: отчеты 2019 года
Какую отчетность сдают ИП при УСН? Если говорить про налоговую отчетность ИП по упрощенке, то это всего одна декларация по итогам года. Сдать упрощенную декларацию ИП обязаны не позднее 30 апреля текущего года за предыдущий.
Организациям на сдачу декларации по УСН отводится меньше времени, для них последний срок - 31 марта. По итогам каждого квартала плательщики упрощенного налога должны рассчитать и заплатить авансовый платеж по полученным доходам. Квартальной отчетности на УСН не установлено.
Форма декларации по УСН часто меняется, а сдача отчетности ИП по устаревшей форме приравнивается к ее непредставлению. Найти актуальную действующую форму декларации можно на сайте ФНС налог.ру или в наших .
ИП на УСН с наемными работниками сдают в налоговую инспекцию отчеты 2-НДФЛ и , где отражают сведения о выплаченных работникам суммам, а также по удержанному и перечисленному подоходному налогу. В случае с НДФЛ работодатель является не налогоплательщиком, а налоговым агентом.
- Сроки сдачи 2-НДФЛ для ИП в 2019 году - до 1 апреля за предыдущий год;
- Сроки сдачи 6-НДФЛ в 2019 году для ИП - не позднее конца следующего месяца за отчетный квартал.
Кроме того, раз в год в ИФНС надо подать сведения о .
Бухгалтерия ИП с работниками намного сложнее, чем отчетность предпринимателя, работающего самостоятельно. Вы должны уметь дважды в месяц начислить и выплатить зарплату, ежемесячно высчитывать и перечислять страховые взносы, по необходимости рассчитать отпускные, больничный, декретные выплаты. Плюс надо сдавать отчетность - раз в квартал или месяц. Мы рекомендуем передавать ведение расчетов, учета, отчетности специалистам, т.к. ошибки могут привести к серьезным штрафам. Аутсорсинг бухгалтерского обслуживания часто обходится значительно дешевле зарплаты штатного бухгалтера.
В 2019 году работодатели сдают в Пенсионный фонд ежемесячная отчетность за работников. Называется она "Сведения о застрахованных лицах", для нее предусмотрена форма СЗВ-М. Скачать форму СЗВ-М и узнать о нюансах ее заполнения вы можете в статье " ".
Кроме того, по итогам 2019 года, надо будет сдавать в ПФР годовую отчетность по работникам - Сведения персонифицированного учета за год. Срок сдачи - не позднее 1 марта следующего года.
Отчетность в Росстат для ИП в 2019 году
Нужно ли ИП сдавать отчет в статистику? Каждые 5 лет Росстат проводит сплошное наблюдение, в рамках которого отчетность обязательна для всех индивидуальных предпринимателей. Последний раз такое наблюдение проводилось в 2016 году.
Информацию о проведении сплошного наблюдения Росстат публикует на официальном сайте, кроме того, формы статистической отчетности для заполнения высылают налогоплательщикам. Между периодами сплошного наблюдения отчетность в Росстат выборочна, запрос присылают конкретному предпринимателю.
За нарушение обязанности сдать статотчетность может быть наложен штраф. Для ИП это сумма от 10 до 20 тысяч рублей. Чтобы не рисковать, узнайте заранее, надо ли вам сдавать отчет в статистику. Сделать это можно, заполнив поля специальной формы .
Сроки сдачи отчетности в 2019 году для ИП на УСН
Напоминаем, что сроки сдачи бухгалтерской отчетности для ИП не установлены, т.к. собственно бухгалтерский учет предприниматели не ведут. Сведем сроки сдачи отчетности для ИП с работниками на УСН в 2019 году в налоговый календарь:
Орган | Отчет | Период | Срок сдачи |
ИФНС | декларация по УСН | год | |
ИФНС | 2-НДФЛ | год | |
ИФНС | 6-НДФЛ | квартал | не позднее конца месяца, следующего за кварталом |
ИФНС | сведения о численности | год | |
| ИФНС | единый расчет по взносам (новая форма) | квартал | не позднее 30 числа месяца, следующего за кварталом |
ПФР | СЗВ-М | месяц | не позднее 15 числа месяца, следующего за отчетным |
ФСС | 4-ФСС | квартал | не позднее 20 числе месяца, следующего за кварталом |
ФСС | вид деятельности* | год |
*ИП с работниками сдают в ФСС справку для подтверждения основного вида деятельности, только если они изменили ОКВЭД основной деятельности.Ежегодная сдача отчета не обязательна.
Итак, мы разобрались, какие отчеты сдает ИП на УСН в 2019 году с работниками. Список обширный, причем сдавать эту отчетность придется в полном объеме, даже если работник всего один.
Отчетность ИП без работников за 2018 год будет по составу отличаться от отчетности ИП с работниками. Все ИП независимо от системы налогообложения платят НДФЛ и страховые взносы.
Индивидуальные предприниматели, так же как и юридические лица, должны платить определенные налоги. Состав налогов зависит от выбранной системы налогообложения. Налоговая отчетность ИП также связана с системой налогообложения и отсутствием или присутствием работников. Как ИП платить налоги и сдавать отчетность, расскажем ниже.
Сдача индивидуальным предпринимателем отчетности имеет свои особенности. Отчетность ИП без работников за 2019 год будет по составу отличаться от отчетности ИП с работниками. Все ИП независимо от системы налогообложения платят НДФЛ и страховые взносы. Причем взносы платятся в любом случае, а НДФЛ — только при наличии сотрудников, а в некоторых случаях НДФЛ платится с собственного дохода ИП.
НДФЛ
Если у ИП трудятся люди, значит, они получают зарплату. С такого дохода ИП должен удержать и перечислить НДФЛ в бюджет.
Сам налог чаще всего платится в день выплаты дохода или на следующий день. Чтобы понять, в какой день заплатить НДФЛ, ИП следует определить вид дохода работника.
Так, например, с аванса в большинстве случаев НДФЛ перечисляют только в конце месяца. Такое же правило распространяется на НДФЛ с отпусков и больничных листов (ст. 226 НК РФ). Все сроки перечисления НДФЛ напрямую зависят от даты фактического получения дохода. Определить дату фактического получения дохода можно, руководствуясь ст. 223 НК РФ.
Все операции, связанные с НДФЛ, индивидуальные предприниматели обязаны отражать ежеквартально в форме 6-НДФЛ.
Сроки отчетности по 6-НДФЛ — последнее число месяца, следующего за отчетным периодом. Например, за 9 месяцев налоговики ждут отчет от предпринимателя до 31 октября.
ИП на ОСНО декларируют полученные доходы в 3-НДФЛ. Сдать отчет нужно до 30 апреля. А если предприниматель работает первый год, при первом получении дохода он обязан направить в ФНС декларацию 4-НДФЛ.
Страховые взносы
Существует два вида взносов: взносы за себя и взносы с доходов работников.
Фиксированные взносы платят все ИП. Каждый год величина взносов меняется.
На 2019 год установлены такие суммы платежей:
- взносы на пенсионное страхование (ОПС) — 29 354 рублей;
- взносы на медицинское страхование (ОМС) — 6 884 рублей.
При расчете фиксированных платежей также следует учитывать сумму годового дохода. Если доход превысит 300 000 рублей, ИП должен дополнительно заплатить 1 % от суммы превышения (ст. 430 НК РФ).
Фиксированные взносы важно заплатить до 31 декабря. Периодичность отчислений может определить сам ИП: кому-то удобнее платить каждый квартал, а кому-то проще заплатить всю сумму в конце года.
С 2017 года все взносы направляются в ФНС.
Если ИП платит зарплату наемным работникам, с такого дохода он должен исчислять и перечислять взносы на ОПС, ОМС и социальное страхование. Все взносы, кроме взносов на травматизм, нужно перечислять в ФНС.
По взносам, отчисляемым с дохода сотрудников, нужно составлять расчет по страховым взносам. Отправлять его следует раз в квартал до последнего числа месяца, следующего за отчетным.
По взносам на травматизм ИП нужно сдавать форму 4-ФСС — до 25-го числа месяца, следующего за отчетным.
ИП с сотрудниками до 15-го числа каждого месяца должен направить в ПФР форму СЗВ-М.
Какие налоги платит ИП на ОСНО
Налоги индивидуального предпринимателя на ОСНО можно условно разделить на общие (которые платят все ИП) и специфичные. К общим относятся НДФЛ и страховые взносы.
Специфичным налогом, характерным именно для общей системы налогообложения, в данном случае будет НДС.
Платить налог и сдавать декларацию нужно раз в квартал до 25-го числа месяца, следующего за отчетным.
Какие налоги платит ИП на УСН
Налоги ИП на упрощенке отличаются от налогов ИП на ОСНО. Упрощенцу не нужно платить НДС.
ИП на УСН нужно сдавать декларацию по УСН. Срок сдачи — 30 апреля. Этот же срок установлен для уплаты годового налога по УСН. Помимо годовой суммы, ИП должен уплачивать авансовые платежи до 25-го числа первого месяца II, III, IV кварталов.
Так как ИП на УСН сдает специальную декларацию по доходам, у него нет обязанности сдавать декларацию 3-НДФЛ.
Какие налоги платит ИП на ЕНВД
Налогообложение и отчетность ИП на ЕНВД имеет свои особенности. НДФЛ и страховые взносы уплачиваются на общих основаниях.
Также нужно платить единый налог на вмененный доход.
Подать декларацию по ЕНВД нужно до 20-го числа первого месяца I, II, III, IV кварталов.
Декларация 3-НДФЛ не сдается, если ИП ведет только деятельность, подпадающую под ЕНВД.
Отчетность про прочим налогам
Все ИП с работниками раз в год должны сдать в ФНС сведения о среднесписочной численности. Сделать это нужно до 20 января.
Помимо перечисленных видов налогов, ИП должен платить налоги при наличии определенных объектов. Например, имущества, транспорта, земли. По этим объектам также нужно составлять декларации и направлять в ФНС. Сроки отчетности и уплаты налогов можно найти в соответствующих главах Налогового кодекса.
Какую отчетность сдает ИП, можно определить по системе налогообложения. Сдача отчетности ИП вовремя избавит бизнесмена от штрафных санкций.
Налоговая отчетность для ИП в 2017 году, как и прежде, зависит от применяемой им системы налогообложения и наличия у ИП сотрудников. Предприниматель может выбрать между общей системой или одним из спецрежимов, и этот выбор определит специфику отчетности ИП.
Индивидуальные предприниматели вправе предпочесть для работы общую систему налогообложения. Если они выберут ее, им надо платить НДС (ст. 143 НК РФ), а также НДФЛ по своей деятельности согласно ст. 227, 229 НК РФ. Соответственно, они должны сдавать отчеты по упомянутым налогам.
Для НДС ст. 163 НК РФ в качестве налогового периода определен квартал. Декларацию по НДС следует сдавать в инспекцию до 25-го числа (включительно) 1-го месяца квартала, который идет за 3 отчетными месяцами. Причем сдача должна осуществляться непременно в электронном виде. Данная норма оговорена в п. 5 ст. 174 НК РФ.
Для ИП, последние 3 месяца имеющих суммарный доход менее чем 2 млн руб. (без НДС), законом установлена некая преференция. Им разрешено не быть плательщиками этого налога. Чтобы реализовать предоставленную возможность, следует уведомить о своем желании налоговую инспекцию и удостоверить свое право выпиской из книги учета доходов и расходов. В течение последующих 12 месяцев предприниматель не уплачивает НДС и не сдает декларации по нему. Последнее подтверждается письмом ФНС России от 04.04.2014 № ГД-4-3/6138.
Подробнее о получении освобождения от уплаты НДС читайте в статье «Как получить освобождение от уплаты НДС в 2017-2018 годах?» .
Что касается отчетности, то ИП на ОСНО предписано декларировать предпринимательские доходы до 30 апреля очередного года. Форма отчета — 3-НДФЛ.
Процесс перехода на общую систему в течение года сопряжен с дополнительными отчетами. Индивидуальные предприниматели, впервые получившие доходы в рамках ОСНО, подают в инспекцию декларацию по форме 4-НДФЛ. Срок подачи этого отчета ограничен 5 днями по истечении месяца, в течение которого такие доходы образовались (п. 7 ст. 227 НК РФ).
Подробнее о декларации 4-НДФЛ читайте .
Если предприниматель прекращал вести деятельность, направленную на получение доходов, то раньше он мог подавать налоговую декларацию в упрощенном виде до 20-го числа 1-го месяца, идущего за истекшим периодом (п. 2 ст. 80 НК РФ).
Однако Минфин России ссылаясь на вердикт Конституционного суда РФ, в своем письме от 30.10.2015 № 03-04-07/62684 пришел к выводу, что индивидуальный предприниматель должен подавать налоговую декларацию по НДФЛ независимо от его успехов на ниве предпринимательства.
Предприниматели, применяющие один из спецрежимов, освобождаются от обязанности по уплате некоторых налогов и не сдают декларации по ним.
Если индивидуальный предприниматель соответствует требованиям ст. 346.12 НК РФ в части среднесписочной численности персонала (менее 100 человек в среднем за год), он имеет полное право выбрать для применения УСН с начала 2017 года (подп. 15, п. 3 ст. 346.12 НК РФ).
ВАЖНО! Налоговый кодекс не устанавливает требования для ИП при переходе с ОСНО на УСН соблюдать требования о предельной стоимости основных средств, предусмотренных п. 15 ст. 346.12 НК РФ. Минфин РФ также соглашается, что индивидуальные предприниматели могут перейти на УСН без учета ограничения по стоимости основных средств (см. письма от 05.11.2013 № 03-11-11/46966, от 11.12.2008 № 03-11-05/296). Однако при этом Минфин РФ указывает, что право на последующее применение упрощенки ИП сохраняют, если соответствуют всем требованиям, в том числе по стоимости их ОС, определяемой по данным бухгалтерского учета (см. письма от 14.08.2013 № 03-11-11/32974, от 18.01.2013 № 03-11-11/9).
ВАЖНО! При переходе с ОСНО на УСН требование ст. 346.12 НК РФ о предельной величине доходов. за 9 мес. года, предшествующего смене налогового режима, на предпринимателя не распространяется (письма УФНС по г. Москве от 14.05.2013 № 20-14/047211@, Минфина России от 01.03.2013 № 03-11-09/6114).
ОБРАТИТЕ ВНИМАНИЕ! Перечень видов деятельности, при которых ИП не может быть «упрощенцем», перечислен в п. 3 ст. 346.12 НК РФ.
Применение УСН сопряжено с многими положительными моментами. Эта система освобождает предпринимателя от необходимости работать с НДС. Ему не требуется исчислять и уплачивать НДФЛ по своим предпринимательским доходам. Также «упрощенец» не платит налог на имущество по объектам, используемым в упрощенной деятельности, но с 01.01.2015 такие ИП платят налог на имущество по недвижимости, включенной в перечень, определяемый в соответствии с п. 7 ст. 378.2 НК РФ). Без наемных работников «упрощенец» сдает единственный налоговый отчет — декларацию по упрощенке, составляемую 1 раз за прошедший год.
Подают ее до 30 апреля года, следующего за отчетным (подп. 2 п. 1 ст. 346.23 НК РФ). Если деятельность прекращена, предприниматель сообщает об этом факте в налоговую инспекцию, а направить декларацию ему придется до 25-го числа месяца, следующего за месяцем, когда работа в качестве ИП уже не велась.
Материалы о заполнении декларации по УСН ищите в нашей одноименной рубрике .
Предприниматели, занимающиеся производством товаров сельского хозяйства, вольны перейти на уплату ЕСХН. Такая норма содержится в п. 2 ст. 346.1 НК РФ.
Плательщики ЕСХН также не обязаны платить НДФЛ и НДС и сдавать декларации по ним (п. 3 ст. 346.1 НК РФ). И так же как на упрощенке, они представляют декларацию, предусмотренную спецрежимом, в срок до 31 марта года, следующего за отчетным.
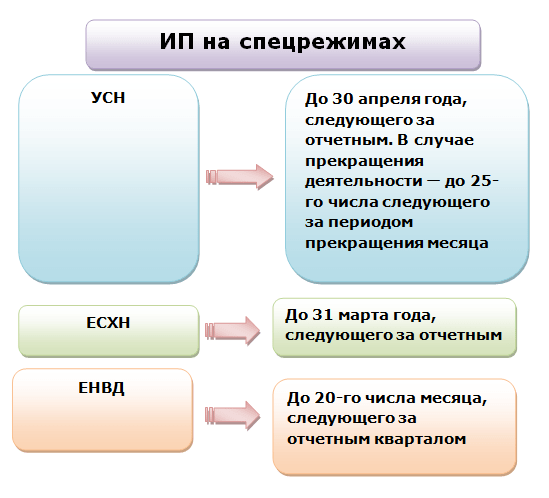
Если предприниматель прекратил заниматься бизнесом и уведомил об этом инспекцию в некоем месяце, то отчитаться он должен обязательно в следующем месяце — до 25-го числа.
Подробнее о ЕСХН читайте в материале .
Если деятельность предпринимателя попадает под ЕНВД, а среднесписочная численность персонала менее 100 человек, то согласно ст. 346.26 НК РФ он может предпочесть вмененку. Данный спецрежим тоже освобождает его от уплаты и декларирования НДС и НДФЛ (п. 4 ст. 346.26 НК РФ), но требует подавать свою декларацию.
ОБРАТИТЕ ВНИМАНИЕ! ЕНВД есть не в каждом регионе, поскольку право на установление этого режима дано представительным органам муниципальных районов, городских округов и городов федерального значения Москвы, Санкт-Петербурга и Севастополя (п. 1 ст. 346.26 НК РФ).
Налоговые декларации по ЕНВД надо представлять в инспекцию по результатам каждого квартала. Срок представления — до 20-го числа 1-го месяца следующего квартала. Находящийся на ЕНВД предприниматель должен помнить, что этот режим не предполагает нулевых деклараций. В том случае, если деятельность в течение квартала не велась, все равно необходимо отчитаться и уплатить налог.
О том, как заполняется декларация по ЕНВД, читайте в материале .
У «вмененщика» есть еще право уменьшить ЕНВД-налог на сумму страховых взносов. Как воспользоваться этим налоговым послаблением, читайте .
Обстоятельства могут сложиться так, что индивидуальный предприниматель, даже находясь на спецрежиме, выступает как налоговый агент по НДС. В этом случае он обязан сдавать декларацию по этому налогу до 25-го числа 1-го месяца следующего квартала.
При каких операциях на ЕНВД нужно платить НДС, узнайте .
Предприниматель может приобрести для определенных видов деятельности (указаны в п. 2 ст. 346.43 НК РФ) патент. Патент покупается на срок от 1 до 12 месяцев в пределах одного календарного года (п. 5 ст. 346.45 НК РФ). Заявление на получение патента надо подать минимум за 10 рабочих дней до начала перехода на патентную систему налогообложения (ПСН) (см. письмо Минфина России от 14.07.2017 № 03-11-12/45160). У предпринимателя при этом должно работать не более 15 человек. Этот лимит устанавливается для всех видов деятельности, даже если ИП совмещает ПСН с другими налоговыми режимами (письмо ФНС России от 06.11.2015 № СД-3-3/4193@).
Патент освобождает предпринимателя от уплаты НДФЛ, налога на имущество физлиц (по объектам, используемым в патентной деятельности), НДС. На ПСН нет отчетности, но есть обязанность вести книгу учета доходов ИП на ПСН (по форме, утвержденной приказом Минфина России от 22.10.2012 № 135н).
Более полную информацию о ПСН вы можете получить в статье .
ОБРАТИТЕ ВНИМАНИЕ! В ряде регионов для ИП на УСН или ПСН установлена льготная или нулевая ставка налогообложения при условии, что они заняты в производственной, научной, социальной сфере и зарегистрированы после вступления в силу регионального законодательства о налоговых льготах. Список таких регионов вы найдете по ссылке .
Сдача отчетности ИП с работниками
Для осуществления деятельности индивидуальный предприниматель может оформлять граждан на работу. Тогда предпринимателю надо обязательно ежегодно не позже 20 января (ст. 80 НК РФ) информировать налоговую инспекцию о численности наемного персонала за прошедший год.
Ст. 226 НК РФ определяет, что индивидуальный предприниматель, имеющий работников, несет бремя налогового агента по НДФЛ, что обязывает его к ведению отчетности по этому налогу:
В ИФНС с 2017 года сдается также ежеквартальная отчетность по страховым взносам на ОПС, ОМС и ОСС (по нетрудоспособности и материнству) в срок до 30-го числа месяца, наступающего за отчетным кварталом.
Об отчетности по взносам подробнее читайте в материале .
При этом индивидуальный предприниматель, имеющий работников, сдает отчеты не только в налоговые органы, но и в фонды — ФСС и ПФР.
В ПФР представляются:
- ежемесячная форма (сведения о работающих лицах) — до 15-го числа месяца, следующего за отчетным (п. 2.2 ст. 11 закона от 01.04.1996 № 27-ФЗ);
- ежегодные сведения о стаже (форма СЗВ-СТАЖ) — до 1 марта года, наступающего за отчетным (п. 2 ст. 11 закона от 01.04.1996 № 27-ФЗ).
В ФСС ежеквартально подается отчет по форме в отношении взносов на травматизм. Он имеет 2 срока сдачи (п. 1 ст. 24 закона от 24.07.1998 № 125-ФЗ):
- до 20-го числа месяца, наступающего за отчетным кварталом, если его сдают на бумаге, что возможно при численности не более 25 человек;
- до 25-го числа месяца, наступающего за отчетным кварталом, если отчет сдается электронным способом.
В ФСС же придется подавать комплект документов на возмещение расходов работодателя на выплаты по ОСС.
О том, какие документы входят в этот комплект, читайте в этой .
Итоги
Индивидуальный предприниматель может выбрать общий режим налогообложения или любой из спецрежимов, если удовлетворяет требованиям, предъявляемым НК РФ для возникновения права на спецрежим. От выбора режима налогообложения зависят формы, объемы и сроки сдачи отчетов. При этом нельзя забывать что если предприниматель — неплательщик НДС или освобожден от обязанностей плательщика НДС, но при этом является налоговым агентом, то он должен представлять декларацию по этому налогу.
Отчетность ИП за квартал должна предоставляться в налоговый орган вовремя. Что именно требуется сдавать предпринимателю, определяется применяемым режимом налогообложения и закреплено государством на законодательном уровне.
Работа по общей системе налогообложения
После осуществления регистрационных мероприятий индивидуальные предприниматели сразу имеют дело с отчетностью, которая требует грамотного ведения, знания действующего законодательства, сроков и прочих правил ее подачи. Не вся отчетность сдается за целый год, некоторые документы требуют ежеквартальной сдачи. Бизнесменам нельзя забывать, что срок, в течение которого допускается подавать налоговую документацию, не совпадает с установленными периодами уплаты налоговых сумм.
Какую отчетность сдает ИП ежеквартально? Если субъект индивидуального хозяйствования применяет в своей деятельности общую систему налогообложения, то он должен подавать в налоговый орган декларацию по налогу на добавленную стоимость. Подача документа производится 1 раз в 3 месяца. Время подачи ограничивается 25 числом того месяца, который идет после окончания отчетного периода. Исходя из особенностей ведения документации предпринимателями и в целях удобства ее обработки сотрудниками федеральных инспекций налоговых служб декларации представляются в электронной форме.
Уплата налоговых сумм по установленным кодам бюджетной классификации осуществляется частями. Общий размер за прошедший период налогообложения разделяется на 3 доли, взносы делаются до 25 числа на протяжении 3 месяцев, которые идут за требуемым периодом. Исходя из этого платежи за первые 3 месяца (квартал) могут быть внесены бизнесменом в равных долях в апреле, мае и июне с начала месяца в течение 25 дней. Налоги за остальные кварталы в году уплачиваются аналогичным образом.
Вернуться к оглавлению
Работа на ЕНВД
Квартальная отчетность ИП не обойдется без деклараций по единому налогу на вмененный доход. Документация обязательна для ведения предпринимателями, которые платят налоги, исходя из предусмотренного государством размера дохода (он устанавливается ежегодно), независимо от доходных сумм, получаемых бизнесменами по факту.
Ежеквартально подается отчет по единому налогу на вмененные доходы до 20 числа месяца, который идет за истекшим кварталом (налоговый период равен 3 месяцам). Если предприниматель не использует рассматриваемый режим налогообложения, то он должен сдавать отчеты по упрощенной системе или по общему режиму взимания налогов. От индивидуальных хозяйствующих лиц, которые в рамках регистрационных мероприятий отметили, что планируют вести бизнес, облагаемый только единым налогом, не требуется сдача бланков по иным режимам.
Начинающему субъекту, который еще не вник во все тонкости взаимодействия с государственными структурами, лучше уточнить порядок ведения и сдачи отчетных бумаг в налоговой службе по месту его жительства. Такие действия помогут избежать штрафов и прочих наказаний за несвоевременность предоставления декларации или заполнение не тех документов.
При работе на едином налоге на вмененном доходе индивидуальный предприниматель должен обратить внимание, что декларации по ЕНВД за каждый квартал должны сдаваться в более короткие сроки по сравнению с уплатой налога.
Вносить налоговые средства допускается до 25 числа (месяца, который является началом следующего квартала).
По желанию предпринимателя во время оформления регистрационных документов до начала функционирования можно написать заявление, чтобы сразу работать на упрощенной системе. Использование такого режима позволяет не только освободиться от различных взносов, но и подавать декларации не каждый квартал, а только раз за отчетный год. Допускается переход на упрощенную систему в процессе функционирования ИП, для этого требуется составить заявление и подать его в налоговую инспекцию.
Вернуться к оглавлению
Отчетность при УСН
Для индивидуального предпринимателя, который применяет упрощенный режим, производить сдачу отчетных документов легче всего. Система не требует выплат по налогам на доходы физических лиц, на добавленную стоимость и взносов, связанных с имущественными объектами. Если бизнесмен не нанимает персонал, бухгалтерские и налоговые отчеты ему надо составлять в минимальном количестве.
Сама декларация по упрощенному режиму сдается только по истечении налогового года. Однако вносить сведения в книгу учета доходных сумм и затрат требуется даже не ежеквартально, а ежемесячно. У предпринимателей, использующих упрощенный режим, имеется право привлекать не более 100 наемных работников для осуществления бизнес-операций. При этом возникает потребность в ведении дополнительных отчетов, уплате налоговых платежей и взносах на социальное страхование.
По истечении 3 месяцев субъект хозяйствования должен предъявлять отчет во внебюджетный орган по социальному страхованию. Если бизнесмен предоставляет в фонд документацию в бумажном виде, то срок подачи ограничивается 20 числом второго месяца, который следует за оконченным кварталом. Когда квартальный отчет ИП предоставляет в указанное учреждение в электронном варианте, то допускаемый срок продлевается еще на 5 дней, то есть ограничивается 25 числом этого же месяца.
В государственный Пенсионный фонд отчетность направляется через каждые 3 месяца. При сдаче бумажных отчетов сроки лимитируются 15 числом второго месяца, следующего за завершенным кварталом. Электронный экземпляр рассматриваемых документов допускается подавать до 20 числа, крайнее время — второй месяц после отчетного квартального периода.
Сдавать ИП необходимые формы отчетов в налоговую службу и прочие государственные учреждения допускается собственноручно или используя альтернативные варианты подачи. Среди них можно выделить:
- поручение сдачи доверенному или уполномоченному лицу, для чего следует оформить доверительный документ, заверенный нотариально;
- отчетность посылается заказным письмом почтой;
- отправка документации в электронной форме посредством интернета.
Не имеет значения, какой способ подачи субъект предпринимательской деятельности выбирает. Главное, чтобы не нарушались сроки предоставления квартальных документов.
Перечень необходимых отчетных документов, которые должны составляться и сдаваться в соответствующие органы субъектами предпринимательства, варьируются. Это обуславливается налоговыми режимами, порядком ведения деятельности и привлечением сотрудников. Проблем с заполнением и сдачей отчетов возникать не будет, если соблюдать порядок, предусмотренный на законодательном уровне.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации