
Какая система налогообложения выгоднее для индивидульного предпринимателя. Варианты налогообложения для ИП — общая и упрощенная
Как известно, согласно положениям Налогового кодекса РФ, индивидуальный предприниматель имеет право выбрать один из 5 вариантов налогообложения. Именно поэтому многие начинающие бизнесмены спрашивают, какая система налогообложения лучше для ИП? Постараюсь объяснить вам, какому виду лучше отдать предпочтение.
Виды систем налогообложения
Налоговое законодательство для индивидуальных предпринимателей задумывалось как достаточно гибкая система, в которой каждый бизнесмен сможет выбрать наиболее подходящий для себя вариант. В итоге, каждый вид налогообложения имеет свои позитивные негативные стороны, которые нужно учитывать, подбирая способ уплаты налогов. Предприниматель должен разобраться в деталях каждого из способов, а еще в том, насколько метод ведения бизнеса ИП будет ему соответствовать.
Итак, какую систему налогообложения выбрать для ИП? Индивидуальный предприниматель может выбрать:
- ОСНО – общую систему налогообложения.
- УСНО – упрощенную систему.
- ЕНДВ – единый налог на вмененный доход.
- ПСН – патентную систему налогообложения.
- ЕСНХ – единый сельскохозяйственный налог.
Для того чтобы разобраться, какими преимуществами обладает каждый из видов налогообложения, следует подробно ознакомиться с представленными системами.
ОСНО
ОСНО – это стандартная система. Если предприниматель не обратится в соответствующие органы с просьбой о смене способа налогообложения, то уплачивать налоги он будет именно по общей системе.
По условиям ОСНО, индивидуальный предприниматель уплачивает налог на доходы, НДС, налоги на имущество и другие обязательные сборы. Фактически, это наиболее загруженная и высокая налоговая ставка, поэтому большинство начинающих бизнесменов сразу переходят на УСНО.
УСНО
В настоящий момент УСНО считается более популярной системой, однако и она имеет негативные стороны. Упрощенная система налогообложения делится на два типа.
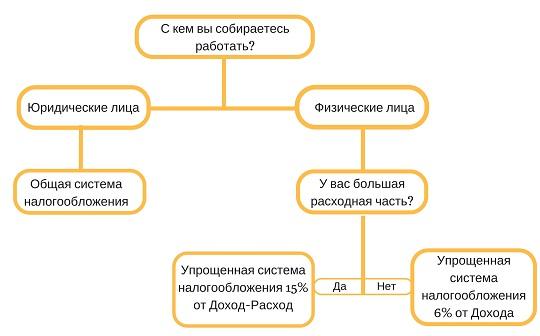
Первый в качестве базы для налогов предусматривает доходы предпринимателя, а второй предполагает расчет по способу вычета из суммы дохода расходов на ведение бизнеса. Налоговая ставка может корректироваться в отдельных регионах. Ставка на доход равна 6 %, ставка на прибыль минус расходы – от 5 до 15 %.
Другими словами, если в вашем регионе ставка на второй вариант выплаты будет заведомо выше, чем ставка на доход, то разумно будет воспользоваться условиями доходной ставки без вычета расходов. Если же у вас высокие расходы, то логичнее будет выбрать второй вариант. Согласно условиям УСНО индивидуальный предприниматель выплачивает налоги на имущество и другие формы обязательных сборов.
ЕНВД
Вмененный доход – сумма годового дохода, указанная при составлении договора по выплате налогов. Взиматься процент будет именно от этой фиксированной суммы.
Если в течение года бизнес шел плохо, то все равно придется платить процент от указанной суммы, если же наоборот, динамика соотношения доходов и расходов была позитивной и вы даже превысили показатель, то и налог будете платить меньший, чем при УСНО и, тем более, ОСНО. Ставка корректируется муниципальными органами.
ПСН
По условиям патентной системы, достаточно заплатить за патент на ведение бизнеса на указанный срок. При этом предприниматель освобождается от подоходного налога, НДС и налогов на имущество (фактически, их стоимость входит в сам патент). Отдельно вы платите только за кадастровую стоимость недвижимости. По истечению срока предприниматель может купить еще один патент.
ЕСНХ
Эта система очень напоминает УСНО, но предназначена специально для тех предпринимателей, которые занимаются преимущественно процессами переработки, производства сельскохозяйственного продукта. Годовая ставка от доходов равна 6 %.
Обязательные выплаты
Все системы налогообложения также предусматривают необходимость выплат общих обязательных взносов. К ним можно отнести:
- Налог на недвижимое имущество (на основе стоимости в кадастровом учете).
- Акцизы.
- Пошлины (государственная и таможенная).
- Налоги на воду и землю.
Они выплачиваются, если их можно применить к способу ведения бизнеса индивидуального предпринимателя.
Ограничения в системах налогообложения
Самой простой и выгодной на первый взгляд кажется патентная система. Но она имеет ряд ограничений на количество работников, максимального дохода, видов деятельности предприятия и так далее.

С такими ограничениями не построишь крупное предприятие. Виды деятельности, позволенные при выплате ПСН, фигурируют в 346 статье Налогового кодекса РФ. Все эти факторы, в том числе и ограничение на максимальный доход, следует учитывать при выборе системы налогообложения. Фактически, если ваш бизнес имеет все шансы стать успешным и быстро набрать обороты, то даже с выплатой ОСНО вы можете получать в разы больше, чем при ограничениях патентной системы.
Ограничения имеет и система ЕНДВ, но она предусмотрена для более высокого уровня ведения бизнеса. Максимум работников – 100, максимальный доход за год – 1 млн. рублей. Более детально об условиях читайте также в 346 статье НК РФ.
УСН гораздо шире в возможностях. Фактически, это наиболее оптимальный вариант для индивидуального предпринимателя. Ограничения по условиям упрощенной системы касаются только юридических лиц (банков, страховых компаний).
Вместе с этим, УСНО могут запретить, если в предприятии больше 100 работников, а доход превышает 60 млн. рублей. В таком случае остается переходить только на ОСНО. Внимательно изучите соответствующие параграфы Налогового кодекса, чтобы не оказаться в подобной ситуации.
Основная система не имеет ограничений для индивидуальных предпринимателей, но сам бухгалтерский учет намного сложнее, а сумма выплат – выше. На ОСНО переходят тогда, когда достигли максимума возможностей в рамках УСНО, и бизнес уже твердо стоит на ногах.
Как выбрать выгодное налогообложение для индивидуального предпринимателя?
При выборе системы налогообложения ориентируйтесь на бизнес-план компании. Если вы смело можете рассчитывать на доход, только начиная свою деятельность, выбирайте ЕНДВ или патентную систему. Если вы планируете начинать с малого, то покупайте патент. Но и системы с фиксированным платежом могут подвести, если дело изначально пойдет плохо, и фактический заработок будет ниже фиксированной цены или стоимости патента.
Для начала вполне можно ограничиться УСНО, тем более что предприниматель имеет право изменить систему налогообложения.
Также следите за состоянием в регионах. Некоторые области на законодательном уровне освобождают ИП от уплаты налогов на несколько лет, в отдельных регионах можно встретить освобождение на срок до 5 лети. Ну и главный совет заключается в обязательном составлении бизнес-плана и детальном изучении Налогового кодекса со всеми возможными нюансами.
В заключение
Государство позаботилось о развитии мелкого бизнеса, насколько это возможно в наших условиях. Индивидуальный предприниматель может выбрать один из пяти способов выплаты налогов, хотя при этом обязан выплачивать стоимость акцизов, пошлины и налог на недвижимость. Все системы налогообложения подходят для старта бизнеса, но не каждая может быть использована при уже достаточно успешном и доходном деле. Выбор системы налогообложения зависит от уверенности в минимальном заработке. Если бизнес-план это позволяет, тогда можно переходить на патентную систему. В другом случае советую использовать УСНО, по итогам которой предприниматель платит за фактическую прибыль.
Для индивидуальных предпринимателей, осуществляющих торговую деятельность, помимо ОСНО (общая система налогообложения), являющейся самой сложной и затратной системой, доступны иные, более выгодные режимы – ЕНВД (единый налог на вмененный доход), УСН (упрощенная система налогообложения) и ПСН (патентная система налогообложения). О видах налогообложения для ИП, рассказывает Михаил Котельников, юрист юридического сервиса Solver
Система ЕНВД для ИП в 2018 году
Система ЕНВД подразумевает под собой уплату фиксированной суммы налога, которая рассчитывается по специальной формуле. В ней ключевым фактором, влияющим на результат и зависящим от налогоплательщика, является т.н. базовая доходность и физический показатель.
Применительно к розничной торговле, базовая доходность составляет от 1800 до 9000 рублей, а физическим показателем является количество квадратных метров торговой площади. Применительно к розничной торговле торговая площадь не может быть более 150 квадратных метров на каждый объект.
На основе указанных показателей (и повышающих/понижающих коэффициентов) формируется налоговая база, к которой применяется ставка 15%.
Данная система налогообложения часто является наиболее оптимальным и выгодным режимом.
К сожалению, в силу особенностей налогового законодательства, не применяется на всей территории РФ и, в частности, не подлежит применению на территории Москвы.
Использование ЕНВД освобождает юридическое лицо от уплаты следующих налогов:
- Налог на прибыль;
- Налог на имущество организаций (за рядом исключений);
- Налог на добавленную стоимость (кроме таможенного НДС и НДС, удерживаемого налоговым агентом).
В случае, если налогоплательщик является индивидуальным предпринимателем, он освобождается от:
- Налога на доходы физических лиц в отношении доходов, полученных от осуществления предпринимательской деятельности;
- Налога на имущество физических лиц в отношении имущества, которое используется для осуществления предпринимательской деятельности;
- Налога на добавленную стоимость (с учетом приведенных выше особенностей).
Применение системы ЕНВД имеет ряд ограничений. Помимо указанной выше площади торгового зала важными являются также численность работников (не более 100 человек) и допустимая доля юридических лиц в уставном капитале организации (не более 25%).
Данную систему налогообложения часто выбирают начинающие предприниматели, поскольку она удобна тем, вместо трёх налогов общей системы приходится платить, т.н. единый налог при УСН и предоставлять налоговую отчетность один раз в год.
При использовании упрощенной системы налогообложения юридическое лицо или индивидуальный предприниматель освобождается от уплаты тех же налогов, что и при использовании ЕНВД, рассмотренного нами выше.
Подробнее о налоговой отчетности ИП:
Для того, чтобы выбрать для себя в качестве налогового режима УСН, у предпринимателя есть два варианта действий :
Первый – это если с момента создания юридического лица или получения статуса ИП не прошло тридцать дней. В этом случае предприниматель просто направляет в налоговый орган уведомление по специальной форме.
Если указанный срок прошел, то такое уведомление нужно подать в налоговый орган до 31 декабря текущего года, после чего налоговый режим УСН будет применен с начала следующего года.
Упрощенная система налогообложения по признаку объекта налогообложения разделяется на два типа: УСН «Доходы» и УСН «Доходы минус расходы».
УСН «Доходы» выгоднее применять в тех случаях, когда объем расходов небольшой - менее 60% от доходов, или расходы сложно подтвердить документами.
Существенным преимуществом этого варианта УСН является то, что страховые взносы в ПФР, ФОМС и ФСС, уплаченные налогоплательщиком, непосредственно уменьшают сумму единого налога, подлежащего уплате, но не более чем на 50%.
Данная схема хорошо подходит, к примеру, для консультационных услуг или сдачи недвижимости в аренду. Для магазина оптовой или розничной торговли характерна величина расходов, превышающая 60% доходов. Поэтому в таком случае более оптимальной может быть разновидность УСН «Доходы минус расходы»
.
В этом случае юридическое лицо (или ИП) должен будет производить налоговые отчисления в размере 15% от разницы между полученным доходом и понесенными расходами.
Такой подход более близок гораздо ближе к расчету налога на прибыль, однако нужно учитывать, что применительно к УСН перечень вычитаемых расходов является закрытым. Кроме того, всегда сохраняется риск непризнания налоговой инспекцией расходов, заявленных в декларации по УСН.
Также необходимо иметь ввиду, что если налогоплательщик УСН, уплачивающий налог по ставке 15%, получает убыток, то ему все равно необходимо платить минимальный налог по ставке 1% от выручки.
Кроме того, следует обратить внимание на то, что для возможности использования налогового режима УСН предприниматель должен соблюдать следующие ограничения:
- годовой доход не должен превышать 150 миллионов рублей;
- общая численность работников должна быть не более 100 человек;
- остаточная стоимость основных средств должна быть не более 150 миллионов рублей;
- у организации не должно быть филиалов и представительств.
Упрощенка, вмененка и патент. Как выбрать систему налогообложения?
Патентное налогообложение для ИП в 2018 году
Для индивидуальных предпринимателей законодательством РФ предусмотрена возможность использования самой простой и льготной системы налогообложения – патентной. Также, как и в случае с УСН, применение патентной системы освобождает НДФЛ, а также в определенной степени от налога на имущество и НДС.
Простота ее заключается в отсутствии необходимости сдачи налоговой отчетности, что подразумевает отсутствие бюрократических неприятностей, связанных со сдачей и проверкой налоговой декларации. Учет дохода ведется в книге учета доходов индивидуального предпринимателя по специальной форме, предусмотренной законодателем.
Суть патентной системы заключается в приобретении специального документа – патента, дающего право на осуществление предпринимательской деятельности. Стоимость патента является фиксированной суммой, которая рассчитывается, исходя из налоговой ставки 6%.
Налоговой базой при данной системе налогообложения является потенциально возможный годовой доход. Фактически, ПСН является предоплатной системой налогообложения, то есть, патент должен быть оплачен до истечения срока его действия.
Патент может быть приобретен на срок от одного до двенадцати месяцев. К примеру, стоимость годового патента для одного магазина в ЦАО, в 2018 году составляет 324 тысячи рублей.
Патентная система, несмотря на свои преимущества, заключающиеся в простоте использования и освобождении от тех же налогов, что и УСН, которую мы рассматривали выше, также имеет и ряд ограничений для применения, а потому – подходит не всем.
Возможность использования патентной системы существует лишь при соблюдении следующих условий:
- площадь стационарного торгового помещения не должна превышать 50 квадратных метров для каждого объекта торговли;
- общая численность работников не должна превышать 15 человек;
- общая сумма годового дохода по всем патентам не может превышать 60 миллионов рублей.
Инструкция
Изучите , которые вправе применять при осуществлении своей деятельности индивидуальный . Каждая из систем имеет свои особенности, сроки уплаты налогов и формы представления отчетности. У предпринимателя имеется право выбора системы налогообложения и отчетности.
Рассмотрите возможность использования в своей деятельности общей системы налогообложения (ОСНО). При такой системе индивидуальный предприниматель платит все необходимые налоги и платежи, если он не освобожден от уплаты по соответствующим основаниям. Обычно этот режим используется на относительно крупных предприятиях.
Большинство налогов и взносов, предусмотренных общей системой налогообложения, начисляются и уплачиваются вами только при условии того, что предприятие занимается определенным видом деятельности и при этом возникает налогооблагаемая база. Традиционно индивидуальные предприниматели исчисляют и уплачивают налог на добавленную стоимость (НДС), налог на доходы лиц (НДФЛ), налог на имущество, страховые в Пенсионный Фонд, Территориальный Фонд Обязательного Медицинского Страхования, Федеральный Фонд Обязательного Медицинского Страхования.
Следующий вид – упрощенная система налогообложения (УСН). Ее применение носит добровольный характер. Как индивидуальный предприниматель, вы свободны в принятии решения о применении УСН и выборе объекта налогообложения.
Если вы выбрали упрощенную , то принимаете на себя обязательство по уплате единого налога и освобождаетесь от обязанностей по уплате:
- налога на добавленную стоимость, за исключением НДС, подлежащего уплате при ввозе товаров на таможенную территорию России и НДС, уплачиваемого в соответствии со ст. 174.1 Налогового Кодекса.
Налога на доходы физических лиц (в отношении доходов, полученных от предпринимательской деятельности) за исключением налога, уплачиваемого с доходов, облагаемых по налоговым ставкам, предусмотренным пп. 2,4,5 ст. 224 НК РФ.
Налога на имущество физических лиц (в отношении имущества, используемого для предпринимательской деятельности).
При выборе упрощенной системы налогообложения убедитесь, что выбранный вид деятельности не входит в число тех, для которых запрещено применять УСН. Список этих видов приведен в ст. 346 п.2 второй части НК РФ.
Для некоторых видов деятельности, установленных в конкретном регионе, возможно применить специальный режим, а именно УСН на основе . При этом регион устанавливает фиксированную стоимость патента, а вы как предприниматель выплачиваете ее в течение срока действия патента. Патент выдается на срок до одного года. При этой вы будете вести книгу учета доходов и расходов, но декларацию сдавать не обязаны. Возможен наем работников (не более пяти человек в год). Патент действует только на той территории, где он был выдан.
Если вы начинаете в качестве индивидуального предпринимателя, выбирайте один из видов упрощенной системы налогообложения. Исключение составляют такой вид деятельности как или необходимость передачи клиентам счетов-фактур для возмещения НДС из бюджета.
Видео по теме
Источники:
- Как выбрать систему налогообложения (для ИП)
Совет 2: Как выбрать систему налогообложения для ИП в 2017 году
Важнейшим этапом начала предпринимательской деятельности является правильный выбор системы . Существующее законодательство по налогам и сборам, позволяет индивидуальному предпринимателю выбрать наиболее подходящую систему уплаты налогов.
Инструкция
Традиционная или общая система налогообложения требует от ИП уплаты всех необходимых налогов, если он не освобожден от них. При такой схеме предприниматель должен уплачивать следующие и :
на физических лиц (НДФЛ);
налог на добавленную стоимость (НДС);
единый социальный налог (ЕСН);
водный налог;
налог на игорный ;
государственная пошлина;
налог на имущество физических лиц;
транспортный налог;
земельный налог;
страховые по обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний.
на обязательное пенсионное страхование;
и др.
Практически все предприниматели уплачивают НДФЛ, НДС, ЕСН и налог на имущество. Уплата остальных налогов зависит от деятельности, которой занимается ИП.
Кроме общей системы налогообложения, существует несколько налоговых режимов, один из них – упрощенная система налогообложения (УСН).Эта система является и предусматривает уплату единого налога, порядок уплаты при этом остается прежним. УСН освобождает от уплаты НДФЛ, НДС, единого социального налога и налога на имущество физических лиц.
Предприниматель может по системе ЕНВД (единый налог на вмененный доход). При этом налог уплачивается только с суммы вмененного им , установленного законодательством. Такая система налогообложения предусматривает уплату следующих налогов:
ЕСН,
НДФЛ,
Налог на имущество физических лиц,
НДС.
При этом ЕНВД не освобождает от уплаты транспортных, земельных налогов, а также государственных пошлин, акцизов и т.д. Кроме того налогоплательщик, обязан производить страховые взносы, взносы социального страхования при несчастных случаях и уплачивать НДФЛ за своих работников.Предприниматель может воспользоваться системой ЕНВД, если:
На территории, на которой осуществляется деятельность, введен ЕНВД,
Деятельность предпринимателя упоминается в местных правовых актах, в числе видов
Источники:
- ИП: Выбираем налоговый режим и уплачиваем налоги в 2013 году
Часто бывает так, что привычная работа становится невыносимой, а быстрорастущий внутренний потенциал молодого предпринимателя ищет выхода. В таких случаях стоит задуматься об открытии своего дела. Подойти к реализации задуманного следует со всей ответственностью, прежде всего нужно внимательно изучить виды налогообложения для ИП и определить, какой из них подойдет именно вам.
Это очень важно, ведь от правильно выбранной системы налогообложения зависит немало, ошибка в этом вопросе может привести к дополнительным материальным и временным затратам.
От чего зависит порядок обложения налогом
Существует несколько разных видов налогообложения, каждый из которых имеет свои особенности.
Общая система — индивидуальные предприниматели, применяющие этот вид налогообложения, оплачивают достаточно большое количество разнообразных сборов, что не всегда удобно и чаще всего требует наличия на предприятии хорошего бухгалтера.
Для того чтобы немного упростить систему налогообложения и снизить количество вероятных штрафов существуют несколько спецрежимов, облегчающих жизнь предпринимателей:
- «вмененка» — ЕНВД — размер налога исчисляется по определенной формуле, в которой используется базовый показатель и различные коэффициенты;
- патент — платежи представляют собой фиксированную сумму, индивидуальную для каждого вида деятельности;
- «упрощенка» — УСН — наиболее популярная система, по которой налог нужно платить всего один раз в год, при этом метод расчета можно выбрать самостоятельно.
ИП — какую систему налогообложения выбрать и не ошибиться

Чтобы правильно выбрать наилучшую для себя систему налогообложения, нужно принять во внимание много разнообразных факторов. Например, общую систему будет выгодно выбрать тем, чьи бизнес-партнеры работают только с НДС. Налоги для «общников» придется перечислять ежемесячно, также придется озаботиться более частой подачей разнообразных отчетов. Скорее всего, такая система не подойдет тем предпринимателям, чья деятельность носит сезонный характер.
В некоторых ситуациях можно применять и ОСНО, и УСН, чтобы определиться с выбором, нужно все внимательно просчитать. Представьте себе самый пессимистичный вариант развития бизнеса: прибыль минимальная, клиентов почти нет, а платить налоги все равно придется. В таком случае лист бумаги, карандаш и калькулятор помогут сделать правильный выбор. При этом стоит помнить, что случаются повышения налогов, и учитывать это при расчетах.
Однако существуют некоторые виды деятельности, когда выбирать не приходится — для их осуществления обязательно наличие патента. Тем не менее и тут существуют нюансы: если организация зарегистрирована в форме ОАО, ООО или ЗАО, то применение патентной системы недопустимо. Теперь поговорим о каждой СН более подробно.
Общий налог
Общее налогообложение ИП предусматривает уплату таких видов платежей:
- НДФЛ - 13%;
- НДС — 0 — 10 — 18% (зависит от вида деятельности);
- страховые взносы —30%;
- налог на недвижимость в том случае, если она задействована в работе.

Кроме того, ИП (общая система налогообложения) уплачивают также некоторые другие налоги, однако их размер не так велик по сравнению с основными. Общая система налогообложения применима для всех видов деятельности и ничем не ограничивается, но для некоторых форм малого бизнеса она является неприемлемой.
НДС для индивидуальщиков
Очевидно, что не все виды налогообложения для ИП предусматривают уплату НДС. Его не избежать, если предприниматель находится на общей СН. Для всех остальных все не так очевидно: оплата НДС для ЕНВД носит вполне добровольный характер и предусмотрена для определенных видов деятельности. Если ИП ведет свою деятельность по «вмененке», но осуществляет также иные работы, подпадающие под ОСНО, он может быть признан плательщиком НДС в этой части.
ИП может быть освобожден от уплаты НДС в тех случаях, когда общая выручка за последние три месяца не превышает двух миллионов рублей. Чтобы получить такую «налоговую амнистию» необходимо предоставить такие документы:
- книгу продаж, учета расходов и доходов, хозяйственных операций или выписки из них;
- копию журнала счетов-фактур (полученных и выставленных).

Если предприниматель сменил режим налогообложения (например, с УСН на общий) и хочет получить освобождение от НДС, то нужно предоставить также выписку из приходно-расходной книги ИП, применяющих УСН.
УСН
Упрощенная система налогообложения для ИП освобождает предпринимателей от уплаты НДФЛ, НДС, налога на прибыль, имущество физлиц, используемое для ведения деятельности. Переход на УСН является добровольным, за предпринимателем сохраняется право самостоятельно выбирать объект налогообложения:
- 6% — с «валового» дохода, то есть учитываются все доходы предпринимателя;
- 15% — с «чистого» дохода, это значит, что от суммы всех доходов отнимается величина расходов, а то, что останется, и является объектом налогообложения.
Упрощенная система налогообложения для ИП предусматривает сохранение:
- порядка подачи отчетности;
- уплаты взносов на пенсионное страхование ;
- выплаты взносов соцстрахования от профзаболеваний и несчастных случаев на производстве;
- ответственности за надлежащее выполнение обязанностей налогового агента (при заключении трудовых договоров).
ЕНВД

Обсуждая виды налогообложения для ИП, нельзя не поговорить о едином налоге на вмененный доход — ЕНВД. Этот вид налогообложения не зависит ни от дохода, ни от прибыли и применяется не для всех видов предпринимательской деятельности. Такими, например, могут быть:
- ремонт, мойка и техобслуживание автотранспорта;
- еда навынос — павильончики «быстрого питания», не имеющие зала для посетителей;
- оказание мелких бытовых услуг;
- предоставление рекламных услуг — размещение на внешних носителях, подголовниках в автотранспорте, бортах автомобилей и т. д.;
- торговля в магазинах (павильонах) площадью до 150 м2.
Решение о возможности применения ЕНВД принимается органами муниципалитета. Объектом налогообложения в этом случае является вмененный доход (определенная назначенная сумма), при этом НДС, налог на имущество и НДФЛ не уплачиваются. Остальные налоги, положенные предпринимателю, уплачиваются в соответствии со статьями Налогового кодекса.
Патент
Еще один вид оплаты, который могут выбрать для себя ИП — патентная система налогообложения. Такую систему можно применять наряду с ОСНО, ЕНВД или УСН в тех случаях, когда ваша деятельность относится к перечню, представленному пунктом 2 статьи 346.43 НК РФ:
- ремонт мебели;
- парикмахерские услуги;
- ремонт и пошив текстильных, трикотажных и меховых изделий;
- репетиторство, организация учебных курсов;
- розничная торговля;
- дизайнерские услуги;
- многое другое;
Порядок осуществления деятельности ИП (патентная система налогообложения) также регулируется статьей 346.43 Налогового кодекса РФ.
Применение такого вида налогообложения невозможно, если:
- выручка за год составила более 64 020 000 рублей;
- деятельность ведется на основании доверительного управления либо договора простого товарищества;
- на предприятии числится более 15 наемных работников.

Предприятие, осуществляющее деятельность на условиях ПСН, может не использовать кассовые аппараты при условии выдачи письменного документа, подтверждающего прием денег: квитанции, товарного чека, др.
ЕСХН
Также нужно упомянуть о существовании такой формы налогообложения для ИП, как единый сельскохозяйственный налог. Применять такую систему налогообложения могут лишь предприниматели, производящие и перерабатывающие сельхозпродукцию, содержащие лесное, рыбное, животноводческое хозяйство и т. п.
Величина налога рассчитывается исходя из налоговой базы, умноженной на ставку 6%, при этом существует возможность уменьшить базу на сумму убытков, понесенных в предыдущем году. Предприниматель освобождается от налога на имущество, НДФЛ, НДС (кроме импортных товаров).
Что же лучше
Как видите, формы налогообложения для ИП довольно разнообразны, и ответить на вопрос о том, какая из них лучше или хуже, не представляется возможным. Все зависит от вида деятельности предприятия, оборота средств, количества наемного персонала и многих других факторов.
Например, лучшая система налогообложения для ИП, торговля для которого - основной вид деятельости (кроме оптовой), скорее всего, - «упрощенка». Если клиенты не требуют предоставления счета-фактуры, то это может оказаться наименее затратным и хлопотным вариантом. А если вы планируете открыть небольшую парикмахерскую или оказывать услуги по наращиванию ногтей на дому, то вам подойдет ЕНВД. Если стоимость патента на осуществление какого-либо вида деятельности оказывается ниже, чем на других системах, то стоит отдать предпочтение патентному налогообложению. Решать в конечном счёте вам, однако при расчетах не стоит забывать и о некоторых дополнительных расходах.
Другие налоги
Любые виды налогообложения для ИП предусматривают также уплату дополнительных взносов. В этом вопросе тоже все очень индивидуально и зависит от специфики предприятия. Общим, пожалуй, можно считать лишь пенсионный налог — его обязаны платить все предприниматели независимо от вида своей деятельности.

Также существуют дополнительно:
- имущественный налог — включает в себя налог на недвижимость и транспорт, используемые в предпринимательской деятельности;
- НДФЛ — применяется только для ОСНО, в остальных случаях начисляется лишь на з/пл наемных работников независимо от того, на какой СН находится работодатель;
- акциз;
- налог на добычу различных полезных ископаемых;
- водный сбор;
- земельный налог;
- государственные и таможенные пошлины;
- сборы за пользование разнообразными объектами животного и водного биологического ресурса;
- другие.
Конечно, все эти выплаты производятся только в том случае, когда есть соответствующая налогооблагаемая база, то есть ведется соответствующая деятельность.
Как сменить систему налогообложения
Обычно сразу после регистрации индивидуального предпринимателя применяется ОСНО. Далее по вашему желанию возможно изменение налогообложения ИП, для чего нужно подать соответствующее заявление в течение 5 рабочих дней с даты постановки на учет либо сразу в процессе регистрации. Если этого сделано не было, то сменить систему налогообложения можно не раньше следующего календарного года, написав соответствующее заявление в установленные законом сроки.
Многие индивидуальные предприниматели в 2019 году живут по принципу «копейка рубль бережет». Малый бизнес внимательно относится к затратам, поэтому ИП важно правильно выбрать режим налогообложения. Что лучше – УСН, ЕНВД или патент? На какие льготы рассчитывать? Можно ли совмещать две системы уплаты налогов? Об этом читайте в нашей статье.
Как ИП не ошибиться с системой налогообложения
Выбирать режим допускается как при регистрации ИП в налоговой службе, так и позднее в процессе работы. Процедура в обоих случаях одинакова. Предприниматели, меняющие систему уплаты налогов после перевода, отчитываются дважды. Первым отчетом закрывается период, когда фирма работала по предыдущей схеме, вторым – оставшийся. Для ИП и юрлиц при регистрации по умолчанию устанавливается режим общей системы налогообложения Если учредитель не предусмотрел перевод на специальный режим одновременно с созданием ИП, бухучет придется вести по требованиям ОСНО. Включая соблюдение квартального графику оплаты налогов.
Для небольшой фирмы выгодно сразу при регистрации подать пакет документов о переводе на упрощенную систему налогообложения («упрощёнку»). Она облегчает отчетность и снижает налоговое бремя, но не всем подходит. Если бизнес уже работает также можно поменять налогобложение на упрощенный режим с очередного отчетного периода (заявка подается заранее, чтобы ИФНС успела провести регистрацию в базе ЕГРИП).
Виды налогообложения ИП в 2019 году
Малому и среднему бизнесу государство предоставляет несколько вариантов облегченных налоговых режимов. Они перечислены в статье 18 Налогового кодекса РФ (вместе с наименованиями в подробном и сокращенном варианте). Подробнее условия применения спецрежимов рассматриваются в главе 26.2 и других разделах НК РФ. Правомерность их использования определяется по отчетности в ИФНС. Выявление нарушений может привести к принудительному переводу на ОСНО и штрафам.
Предприниматели сами выбирают льготную систему из четырех возможных: УСН – упрощенная система налогообложения, ЕНВД – единый налог на вмененный доход, ПСН – патентная система налогообложения (патент) или ЕСХН – единый сельхоз налог. Первые два варианта являются универсальными, поскольку подойдут разным направлениям деятельности. Вторая пара дает преимущества в ограниченных сферах деятельности.
Когда ИП не избежать применения ОСНО
Прежде решить, какую систему налогообложения выбрать для ИП в 2019 году, оцените перспективы ближайшего года работы. Если компания выйдет за рамки ограничений для упрощенных режимов, имеет смысл вести бухучет именно по ОСНО.
Вариант с вычитанием затрат подходит для розничной торговли или интернет-магазинов, где оборот небольшой, а ощутимая часть выручки тратится на закупку товаров, услуги по их доставке на дом, заработную плату сотрудникам. Это также строительство, сервисные центры, содержащие склад запасных частей. По сравнению с ОСНО оба режима выгодны предпринимателю.
ПРИМЕР! Закусочная заработала 300 тысяч рублей прибыли (700 тысяч выручки, 400 - затраты). На общей системе придется заплатить государству 93 тысячи рублей (при НДС 18%, в 2019 году его подняли до 20%). Применение УСН 15% позволит отдать всего 45 тысяч (плюс ежегодные взносы во внебюджетные фонды - 30 тысяч). Итого - менее 75 тысяч рублей. Если фирма работает на УСН 6%, то заплатит 42 тысячи рублей налогов и взносы в ПФР и ФСС.

ИП выгодно и то, что отчитываться надо один раз в год (при отсутствии наемного персонала). Это дополнительно уменьшает затраты на ведение бухгалтерского учета.
Какому ИП подойдет ЕНВД
Коммерсанты, выбравшие этот вариант налогообложения, часто отмечают удобство в плане упрощенного ведения бухучета (регулируется главой 26.3 НК РФ). ЕНВД востребован в сферах деятельности вроде грузоперевозок и такси. Компании в том случае может не нужен офис, работать можно на колесах.
«Вменёнка» популярна также в розничной торговле, где есть стабильный оборот, а возиться с документами некогда и некому. Такой подход удобен для владельцев интернет-магазинов: выгоднее оформить электронный чек, чем обмениваться накладными. Ежеквартальные отчеты и платежи в бюджет осуществляются независимо от сумм прибыли, полученных за отчетный период. Режим подходит для компаний с постоянной доходностью, без сезонных всплесков и спадов. Законодательством установлены некоторые ограничения по применению ЕНВД.
На предприятия, зарегистрированные как ИП, распространяется одно – сотрудников не может быть больше 100. В противном случае придется переходить на ОСНО. Это условие можно обойти: если штат задействован в разных сферах, допускается совмещение систем налогообложения.
ПРИМЕР! Автопарк может продолжать работу по ЕНВД, а производство с большим числом людей перевести на ОСНО. Вести бухучет при этом придется раздельно.
Преимущества патента для ИП
ПСН применяется, как правило, при сезонном характере деятельности. Преимущество в том, что предприниматель платит в бюджет только за патент. Никакой декларации по завершении деятельности подавать в налоговую не нужно. Единственным требованием со стороны ФНС является ведение книги учета доходов и расходов. Это необходимо для выявления превышения лимита доходов - 60 миллионов рублей. Расчет исключительно на совесть предпринимателя – уличить его в нарушении сложно, поскольку владелец патента освобождается от обязательной установки кассовой техники (п. 2.1 ст. 2 №54-ФЗ).
Как получить право на ЕСХН
Система востребована в сфере производства товаров сельского и лесного хозяйства: рыба, мясо животных и птицы, иные товары животного происхождения, продукция агрономии – зерно, крупы, фрукты, овощи. Выбор режима налогообложения осуществляется на добровольной основе. Сумма составляет 6% от доходов за вычетом всех затрат. Деятельность компаний, работающих на базе сельскохозяйственного налога, регулируется гл. 26.1 НК РФ.
Основное требование перехода на ЕСХН – более 70 процентов выпуска малого предприятия должна составлять сельхозпродукция. Контроль показателя осуществляется по данным налоговой декларации. Предприниматели на ЕСХН имеют право снизить налогооблагаемую базу на размер убытков за прошлые отчетные периоды. Например, если в прошлом году случился неурожай, и фирма ушла в минус. На других спецрежимах такой льготы нет.

Преимущества спецрежимов налогообложения для ИП
Малые предприятия чаще всего выбирается «упрощёнку» – 6 или 15 процентов. В обоих случаях просто рассчитать, сколько платить. Но это не все преимущества, есть другие:
- возможность уменьшения налогооблагаемой базы на размер обязательных пенсионных и социальных страховых взносов (действительно для ЕНВД и УСН);
- не нужно передавать бухгалтерские отчеты в налоговую службу (для УСН);
- налоги рассчитываются за календарный год (только для УСН).
Переход на ЕНВД, ЕСХН, приобретение патентов выгодно лишь при определенных видах деятельности. Упрощенный режим дает возможность работать с минимальным документооборотом. Извлечь максимум пользы можно, если использовать сразу две системы налогообложения одновременно.
Три месяца бухгалтерского, кадрового учета и юридического сопровождения БЕСПЛАТНО. Торопитесь , предложение ограничено.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации