
Какая процентная ставка рефинансирования цб рф. Ставка рефинансирования — что это такое простыми словами
Ставка рефинансирования ЦБ РФ на сегодня равна 7,75% (совпадает с ключевой ставкой)
Это годовой процент, по которому в Центральном банке РФ может получить кредит другая кредитная организация. В ряде зарубежных стран может применяться такой термин как «Учётная ставка». Ставка условно отражает текущую стоимость денег для экономики. C 13.09.2013 введена отдельная , которая сделала ставку рефинансирования второстепенным инструментом. С 1 января 2016 года ставка рефинансирования приравнена к ключевой ставке.
Как она рассчитывается. На ее окончательную величину влияют множество факторов: состояние экономики, инфляция в стране, уровень потребительских цен, ситуация на банковском рынке, а иногда и внешняя политика.
Для чего нужна и на что влияет
- Ограничение максимальных ставок по вкладам и депозитам.
Согласно п.7 ст 74 закона о центральном банке, Банк России вправе ввести ограничение на максимальную процентную ставку по вкладу. Такое ограничение не может быть:
- ниже 2/3 ставки по вкладам в рублях;
- ниже ставки ЛИБОР по вкладам в иностранной валюте.
Таким образом, нижний предел ставки по депозитам составляет 5,5% (при ставке 8,25). Верхний предел определяется исходя из средней максимальной ставки по депозитам банков ТОП-10 (определяется 3 раза в месяц). - Ставки по кредитам коммерческих банков. Получение кредитов в ЦБ является также одним из источников получения средств для коммерческих банков. Следовательно, стоимость этих средств будет влиять и на конечную стоимость кредита. Т.е. чем меньше ставка, тем дешевле могут быть кредиты конечным заемщикам. При этом, с другой стороны, ставки по вкладам в этой ситуации будут снижаться. Конечно, прямой зависимости тут нет, но как влияет ставка рефинансирования центрального банка рф вполне заметно.
- НДФЛ по вкладам.
Облагаются полученный доход, превышающий официальную ставку на 5%. Ставка рефинансирования на сегодняшний день равна 8,25%, следовательно необлагаемый налогом % по вкладу составляет до 13,25 включительно. Если вы получите доход по более высокой ставке, то с разницы придется уплатить НДФЛ 35% (ст. 214.2, 224 НК РФ).
Пример : вы открыли вклад под 15% годовых, сроком на 1 год на сумму 500 000 руб. Налог в этом случае можно рассчитать следующим образом:
Налогооблагаемая база = (15%*500000) - (13,25%*500000) = 75 000 - 66250 = 8750
Сумма налога к уплате равна 35*8750 = 3062,50 руб.
В отношении физических лиц агентом по уплате налога является кредитная организация, таким образом, с вас автоматически удержат налог для перечисления в бюджет. Таким образом, на руки, по окончании договора вклада, вы получите 71 937,50 руб. - Нарушение сроков уплаты различных налогов и сборов. Регулируется п.4 ст.75 НК РФ. Пени начисляются согласно 1/300 действующей процентной ставки. Для расчета различных пеней рекомендуем воспользоваться нашим , в нем уже заложены все необходимые варианты расчетов.
- Проценты за пользование чужими денежными средствами, а также материальная выгода от экономии на них. Согласно ст. 212 НК РФ - рассчитываются исходя из 2/3 действующей ставки.
- Договор займа без указания процентов. Согласно п. 1 ст. 809 ГК РФ, проценты начисляются как одинарный размер ставки рефинансирования банка России.
- Материальная ответственность за задержку заработной платы и иных выплат. Согласно ст. 236 ТК РФ, в таких случаях работнику за задержку должны быть начислены проценты исходя из 1/300 ставки.
| Периоды | % |
Ставка рефинансирования 2019 |
|
| действующая ставка рефинансирования ЦБ РФ | равна значению ключевой ставки Банка России |
2018-2019 год |
|
| 17 декабря 2018 — на сегодняшний день | 7,75 |
| 17 сентября 2018 — 16 декабря 2018 | 7,5 |
| 26 марта 2018 — 16 сентября 2018 | 7,25 |
| 12 февраля 2018 — 25 марта 2018 | 7,5 |
| 18 декабря 2017 — 11 февраля 2018 | 7,75 |
2017 год |
|
| 30 октября 2017 — 17 декабря 2017 | 8,25 |
| 18 сентября 2017 — 29 октября 2017 | 8,5 |
| 19 июня 2017 — 17 сентября 2017 | 9 |
| 2 мая 2017 — 18 июня 2017 | 9,25 |
| 27 марта 2017 — 1 мая 2017 | 9,75 |
| 19 сентября 2016 — 26 марта 2017 | 10 |
2016 год |
|
| 14 июня 2016 - 18 сентября 2016 | 10,5 |
| 1 января 2016 - 13 июня 2016 | 11 |
2012-2015 год |
|
| 14 сентября 2012 - 31 декабря 2015 | 8,25 |
2011 год |
|
| 26 декабря 2011 - 13 сентября 2012 | 8 |
| 3 мая 2011 - 25 декабря 2011 | 8,25 |
| 28 февраля 2011 - 2 мая 2011 | 8 |
2010 год |
|
| 1 июня 2010 - 27 февраля 2011 | 7,75 |
| 30 апреля 2010 - 31 мая 2010 | 8 |
| 29 марта 2010 - 29 апреля 2010 | 8,25 |
| 24 февраля 2010 - 28 марта 2010 | 8,5 |
2009 год |
|
| 28 декабря 2009 - 23 февраля 2010 | 8,75 |
| 25 ноября 2009 - 27 декабря 2009 | 9 |
| 30 октября 2009 - 24 ноября 2009 | 9,5 |
| 30 сентября 2009 - 29 октября 2009 | 10 |
| 15 сентября 2009 - 29 сентября 2009 | 10,5 |
| 10 августа 2009 - 14 сентября 2009 | 10,75 |
| 13 июля 2009 - 9 августа 2009 | 11 |
| 5 июня 2009 - 12 июля 2009 | 11,5 |
| 14 мая 2009 - 4 июня 2009 | 12 |
| 24 апреля 2009 - 13 мая 2009 | 12,5 |
До 2008 года |
|
| 1 декабря 2008 - 23 апреля 2009 | 13 |
| 12 ноября 2008 - 30 ноября 2008 | 12 |
| 14 июля 2008 - 11 ноября 2008 | 11 |
| 10 июня 2008 - 13 июля 2008 | 10,75 |
| 29 апреля 2008 - 9 июня 2008 | 10,5 |
| 4 февраля 2008 - 28 апреля 2008 | 10,25 |
| 19 июня 2007 - 3 февраля 2008 | 10 |
| 29 января 2007 - 18 июня 2007 | 10,5 |
| 23 октября 2006 - 28 января 2007 | 11 |
| 26 июня 2006 - 22 октября 2006 | 11,5 |
| 26 декабря 2005 - 25 июня 2006 | 12 |
| 15 июня 2004 - 25 декабря 2005 | 13 |
| 15 января 2004 - 14 июня 2004 | 14 |
| 21 июня 2003 - 14 января 2004 | 16 |
| 17 февраля 2003 - 20 июня 2003 | 18 |
| 7 августа 2002 - 16 февраля 2003 | 21 |
| 9 апреля 2002 - 6 августа 2002 | 23 |
| 4 ноября 2000 - 8 апреля 2002 | 25 |
| 10 июля 2000 - 3 ноября 2000 | 28 |
| 21 марта 2000 - 9 июля 2000 | 33 |
| 7 марта 2000 - 20 марта 2000 | 38 |
| 24 января 2000 - 6 марта 2000 | 45 |
| 10 июня 1999 - 23 января 2000 | 55 |
| 24 июля 1998 - 9 июня 1999 | 60 |
| 29 июня 1998 - 23 июля 1998 | 80 |
| 5 июня 1998 - 28 июня 1998 | 60 |
| 27 мая 1998 - 4 июня 1998 | 150 |
| 19 мая 1998 - 26 мая 1998 | 50 |
| 16 марта 1998 - 18 мая 1998 | 30 |
| 2 марта 1998 - 15 марта 1998 | 36 |
| 17 февраля 1998 - 1 марта 1998 | 39 |
| 2 февраля 1998 - 16 февраля 1998 | 42 |
| 11 ноября 1997 - 1 февраля 1998 | 28 |
| 6 октября 1997 - 10 ноября 1997 | 21 |
| 16 июня 1997 - 5 октября 1997 | 24 |
| 28 апреля 1997 - 15 июня 1997 | 36 |
| 10 февраля 1997 - 27 апреля 1997 | 42 |
| 2 декабря 1996 - 9 февраля 1997 | 48 |
| 21 октября 1996 - 1 декабря 1996 | 60 |
| 19 августа 1996 - 20 октября 1996 | 80 |
| 24 июля 1996 - 18 августа 1996 | 110 |
| 10 февраля 1996 - 23 июля 1996 | 120 |
| 1 декабря 1995 - 9 февраля 1996 | 160 |
| 24 октября 1995 - 30 ноября 1995 | 170 |
| 19 июня 1995 - 23 октября 1995 | 180 |
| 16 мая 1995 - 18 июня 1995 | 195 |
| 6 января 1995 - 15 мая 1995 | 200 |
| 17 ноября 1994 - 5 января 1995 | 180 |
| 12 октября 1994 - 16 ноября 1994 | 170 |
| 23 августа 1994 - 11 октября 1994 | 130 |
| 1 августа 1994 - 22 августа 1994 | 150 |
| 30 июня 1994 - 31 июля 1994 | 155 |
| 22 июня 1994 - 29 июня 1994 | 170 |
| 2 июня 1994 - 21 июня 1994 | 185 |
| 17 мая 1994 - 1 июня 1994 | 200 |
| 29 апреля 1994 - 16 мая 1994 | 205 |
| 15 октября 1993 - 28 апреля 1994 | 210 |
| 23 сентября 1993 - 14 октября 1993 | 180 |
| 15 июля 1993 - 22 сентября 1993 | 170 |
| 29 июня 1993 - 14 июля 1993 | 140 |
| 22 июня 1993 - 28 июня 1993 | 120 |
| 2 июня 1993 - 21 июня 1993 | 110 |
| 30 марта 1993 - 1 июня 1993 | 100 |
| 23 мая 1992 - 29 марта 1993 | 80 |
| 10 апреля 1992 - 22 мая 1992 | 50 |
| 1 января 1992 - 9 апреля 1992 | 20 |
Какая ключевая ставка ЦБ РФ на сегодня в 2018 году? Что вообще такое «ключевая ставка» ЦБ РФ? Где посмотреть сводную таблицу по значениям ключевой ставки Банка России? Как влияет снижение ключевой ставки на кредиты и вклады? Что нужно знать бизнесменам и бухгалтерам о ключевой ставке? Ответим на основные вопросы и приведем единую таблицу со ставками.
Значение ключевой ставки на сегодняшний день
Ключевая ставка – это процентная ставка по основным операциям Банка России по регулированию ликвидности банковского сектора. Этот показатель считается индикатором денежно-кредитной политики. Такое понятие как «ключевая ставка» было введено Банком России 13 сентября 2013 года. А с 1 января 2016 года Банк России приравнял ставку рефинансирования к значению ключевой ставки (указание Банка России от 11 декабря 2015 № 3894-У). Ключевая ставка ЦБ РФ на сегодня приведена в таблице (по годам):
| Размеры ключевой ставки | ||
| Срок, с которого установлена ставка | Размер ключевой ставки (%, годовых) | Основание |
| 30.04.2018 | 7,25 | Информация Банка России 27.04.2018 |
| 26.03.2018 | 7,25 | Информация Банка России 23.03.2018 |
| 09.02.2017 | 7,5 | Информация Банка России от 09.02.2018 |
| 18.12.2017 | 7,75 | Информация Банка России от 15.12.2017 |
| 30 октября 2017 г. | 8,25 | Информация Банка России от 17.10.2017 |
| 18 сентября 2017 г. | 8.5 | Информация Банка России от 15 сентября 2017 |
| с 19 июня 2017 г. | 9 | Информация Банка России от 16.06.2017 |
| со 2 мая 2017 г. | 9.25 | Информация Банка России от 28.04.2017 |
| с 27 марта 2017 г. | 9.75 | Информация Банка России от 24.03.2017 |
| с 19 сентября 2016 г. | 10 | Информация Банка России от 16.09.2016 |
| с 14 июня 2016 г. | 10.5 | Информация Банка России от 10.06.2016 |
| с 3 августа 2015 г. | 11 | Информация Банка России от 31.07.2015 |
| с 16 июня 2015 г. | 11.5 | Информация Банка России от 15.06.2015 |
| с 5 мая 2015 г. | 12.5 | Информация Банка России от 30.04.2015 |
| с 16 марта 2015 г. | 14 | Информация Банка России от 13.03.2015 |
| cо 2 февраля 2015 г. | 15 | Информация Банка России от 30.01.2015 |
| c 16 декабря 2014 г. | 17 | Информация Банка России от 16.12.2014 |
| c 12 декабря 2014 г. | 10.5 | Информация Банка России от 11.12.2014 |
| с 5 ноября 2014 г. | 9.5 | Информация Банка России |
| с 28 июля 2014 г. | 8 | Информация Банка России от 25.07.2014 |
| с 28 апреля 2014 г. | 7.5 | Информация Банка России от 25.04.2014 |
| с 3 марта 2014 г. | 7 | Информация Банка России от 03.03.2014 |
| с 13 сентября 2013 г. | 5.5 | Информация Банка России от 13.09.2013 |
Также на сайте ЦБ РФ вы можете всегда найти официальную ключевую процентную ставку на сегодня. Сведения отображаются на главной странице Центробанка:
Многие довольно часто встречают различные новости про ключевую ставку на телевидении, радио или в Интернете. Так, например, в последнее время все чаще встречаются новости о снижении ключевой ставки ЦБ РФ? Но как в этому относиться? Это хорошо или плохо? Многие не задумываются об этом и полагают, что динамика к снижению ключевой ставки на их жизнь никак не влияет. Но так ли это на самом деле?
Если повышение или снижение ключевой ставки не так уж и важно для обычных людей, то почему новости об очередном заседании ЦБ РФ по вопросу изменения ключевой ставки занимают верхние строчки? Об это мы расскажем далее и приведем примеры влияния размера ключевой ставки не только на обычных граждан, но и на бизнес.
Как ЦБ РФ меняет значение ключевой ставки
Повышать или снижать ключевую ставки вправе исключительно регулятор – Банк России (ЦБ РФ). В этих целях проводятся специальные заседания, на которых комиссией решаются вопросы о возможности корректировки действующей ключевой ставки. По итогам таких заседаний ЦБ РФ выпускает пресс-релизы о принятых решениях, которые публикуются на сайте Центрального банка . Ключевая ставка снижается или повышает на «базисные пункты». Поэтому в официальных данных обычно используют аббревиатуру «б.п».

В официальных пресс-релизах, как правило, довольно подробно описываются предпосылки для принятия того или иного решения по ключевой ставке рефинансирования. Так, к примеру, в пресс-релизе от 15.09.2017 ЦБ РФ сообщил о снижении ключевой ставки на 0,5 процентных пункта до 8,5%. Поясняется, что при принятии этого решения учитывались следующие факторы:
- динамика инфляции;
- денежно-кредитные условия;
- экономическая активность;
- инфляционные риски.
27 октября 2017 года Центральный банк продолжил снижение ключевой ставки и понизил ее до 8,25 процентов. ЦБ отметил продолжающийся рост экономики и повышенные инфляционные ожидания. Центробанк намерен продолжать переходить от умеренно жесткой к нейтральной денежно-кредитной политике.
Зачем банкиры анализируют эти показатели? Как, допустим, экономическая активность и инфляция в стране, связана с размером ключевой ставки? Об этом пойдет речь далее.
С календарем заседаний ЦБ РФ по ключевой ставке п можно ознакомиться на сайте Банка России. Он размещен по этой ссылке . Так, например, очередное заседание по ставке ожидается 27 октября 2017 года.
Ключевая ставка: кредиты и вклады
Ключевая процентная ставка – это ставка, по которой Центробанк может предоставить кредиты коммерческим банкам. Также по ключевой ставке Центробанк готов принимать от банков деньги на вклады. Поясним эти вопросы подробнее.
Кредиты
С практической точки зрения коммерческие банки не могут взять деньги в Центробанке и выдать их в виде кредитов населению или бизнесу, поскольку ЦБ РФ может выдать деньги по ключевой ставке только лишь на небольшой срок – 7 дней. При этом, к примеру, ипотечные кредиты – долгосрочные и выдаются на несколько лет. Поэтому для выдачи кредитов, у банков должны быть иные источники финансирования (например, собственные средства). Однако если прекращается возможность для банков получить деньги в других источниках, то банк обращается за помощью именно к Центробанку.
Таким образом, корректировка ключевой ставки Центробанка влияет на изменение ставок по которым банки предлагают кредиты (в том числе – ипотечные) населению. И если ключевая ставка снижается, то это является сигналом к снижению ставок по банковским кредитам. А более дешевые заемные средства, в свою очередь, позволят активнее развиваться промышленности и повышают спрос на потребительские кредиты и ипотеку среди граждан.

В последнее время ключевая ставка постепенно снижается. Так, к примеру, если 19 сентября 2016 года ее размер составлял 10 процентов годовых, то через год (по состоянию на 18 сентября 2017 года) ключевая ставка снизилась до 8,5 процентов (см. таблицу выше).
Вместе с ключевой ставкой коммерческие банки снижают ставки по кредитам. Так, например, с 1 июня 2017 года Сбербанк снизил процентные ставки по жилищным кредитам на покупку новостроек, а с 5 июня – по остальным базовым ипотечным продуктам. Снижение составило 0,20-0,75 процентных пункта. При этом отмечается, что Сбербанк наблюдает стабильное восстановление спроса на ипотеку: объем заявок с начала 2017 года прирастает по отношению к аналогичному периоду 2016 года.
Вот другие примеры. Банк России принял решение снизить ключевую ставку на 50 базисных пунктов с 18 сентября 2017 года до 8,50% годовых. В таких условиях примерные ставки по ипотеке на новостройки начинаются от 9 процентов годовых.
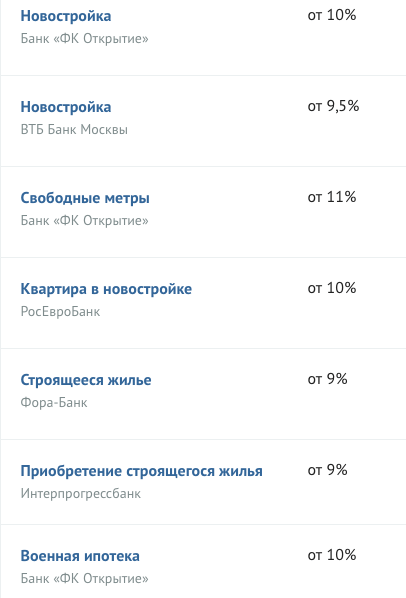
Ключевая ставка – не единственная причина, влияющая на спрос в секторе ипотечных кредитов. Снижение ставки вниз создаёт условия для формирования более интересных продуктов на рынке кредитования в целом. Однако мощным драйвером в формировании спроса на ипотеку в целом является общее состояние экономики, уверенность людей в завтрашнем дне.
Вклады
Снижение ключевой ставки приводит к сокращению ставок по депозитам. И это волне оправдано, поскольку банкам попросту становится невыгодно привлекать вклады от физических лиц и бизнеса под больший процент.
Смысл в том, что когда человек или организация открывает вклад в банке, то он, по сути, дает банку деньги в долг на определенный срок. За это банк ему выплачивает доход в виде годовых процентов. Зачем банку платить по депозиту больше, чем ключевая ставка, если по ключевой ставке коммерческий банк может взять взаймы деньги у Центробанка? И в довольно крупных объемах. Понимая это, вклады от населения или бизнеса банки принимают под меньший процент, чем официальная ключевая ставка.
Было бы странно, если бы банки занимали у населения деньги по ставкам, превышающим ключевую. Ведь если ставки по депозитам будут превышать значение ключевой ставки, то банки станут работать себе «в минус». Так, например, при официальном значении ключевой ставки на уровне 8,5 процентов, даже самые “выгодные” депозиты предлагаются банками по меньшим процентным ставкам.
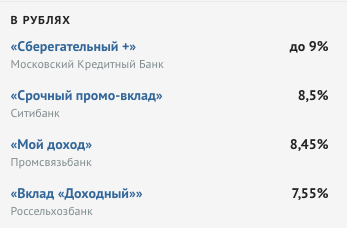
Если же вам предлагаются к открытию вклады по ставкам, которые превышают ключевую, то будьте особенно внимательны. Это должно, как минимум, насторожить потенциального вкладчика.
Снижение ключевой ставки приводит к уменьшению ставок по депозитам, что, в свою очередь, заставляет население и бизнес искать альтернативу банковским вкладам (депозитам).
Ключевая ставка определяет цену денег для коммерческих банков, а они в свою очередь предоставляют кредиты компаниям и физическим лица. Если ЦБ РФ повышает ключевую ставку, то деньги становятся дороже, и это по цепочке приводит к тому, что и коммерческие банки повышают свои ставки по кредитам и депозитам для населения и предприятий.
И наоборот: если ЦБ РФ повышает ключевую ставку, то занимать деньги у ЦБ РФ банкам становится дороже. И банки повышают ставки по депозитам. Таким образом банки привлекают деньги от населения и бизнеса на более выгодных для себя и для инвесторов условиях. Так, к примеру, когда в период кризиса ключевая ставка подскочила до 17 % годовых, банки также стали повышать ставки по вкладам. Тогда можно было встретить такие новости:

Однако, когда ключевая ставка начала снижаться, то и ставки по вкладам поползли вниз.

Ключевая ставка и инфляция: взаимосвязь
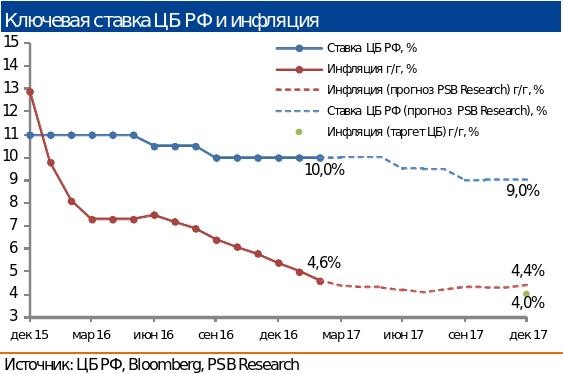
Ключевую ставку Банк России использует для того, чтобы влиять на инфляцию. В планы Центрального банка России входит небольшая инфляция – на уровне 4% в год. Экономисты регулятора анализируют данные и делают расчет: какой должна быть ключевая ставка в настоящий момент, чтобы и инфляция снижалась и экономика работала.
Если растут ставки по кредитам и депозитам, граждане и фирмы хотят брать меньше кредитов, – а значит, меньше их тратить и меньше инвестировать – и все хотят больше сберегать. В результате снижается спрос на товары и услуги, и, соответственно, снижается инфляция.
И наоборот: если Банк России снижает ключевую ставку – деньги становятся дешевле, снижаются ставки по кредитам и депозитам для населения и фирм, все берут больше кредитов, больше тратят, больше инвестируют, меньше сберегают. Это приводит к росту спроса и ускорению инфляции.
Влияет ли курс доллара на ключевую ставку? Конечно! От курса доллара зависит экономика страны. Положение экономики связано с потребительским кредитованием. А кредитования связано с ключевой ставкой. Далее в таблице вы можете проследить динамику роста и снижения инфляции во взаимосвязи с изменением ключевой ставки рефинансирования в 2015-2017 годах:
Как ключевая ставка влияет на бизнес
Изменение ключевой ставки влечет за собой не только изменение условий кредитования и инвестирования. Есть целый ряд вопросов бизнеса, которые связаны со значением ключевой ставки. Расскажем о них. При этом в расчетах мы будем принимать во внимание ключевую ставку, действующую с 18 сентября 2017 года – 8,5 процентов. Поэтому имейте в виду, что в ваших расчетах может потребоваться использовать другой показатель ключевой ставки.
Компенсация за задержку выплаты зарплаты
Если работодатель несвоевременно выплатил работникам заработную плату (отпускные или увольнительные), то за задержку работникам полагается компенсация. Это предусмотрено статьей 236 ТК РФ. Размер компенсации за задержку зарплаты определяется в коллективном или трудовом договоре. Если же размер компенсации не установлен трудовым или коллективным договором, то ее считают исходя из 1/150 ключевой ставки за каждый день просрочки. Компенсацию за задержку зарплаты рассчитывают по формуле:
Предположим, что сумма задолженности по зарплате составила 590 000 рублей. Период задержки – 32 дня. В период задержки действовала ключевая ставка – 8,50 %. Для расчета компенсации задолженность по зарплате нужно умножать на 1/150 ключевой ставки и на количество дней задержки. Соответственно компенсация за каждый день составит 10 698,67 р. (590 000 руб. × 8,50 % / 150 × 32).
Пени по налогам и страховым взносам
От размера ключевой ставки зависит сумма пеней, которую необходимо уплатить при несвоевременном перечислении налогов или страховых взносов в бюджет. Кстати, с 1 октября меняется порядок расчета налоговых пеней (за задержку уплаты налогов и взносов, перечисляемых в ИФНС). Так, по задолженности, возникшей с 01.10.2017, их ставка зависит от количества дней просрочки:
- при просрочке до 30 календарных дней включительно пени считаются исходя из 1/300 ставки рефинансирования ЦБ, которая равна ключевой ставке;
- при просрочке свыше 30 календарных дней: за первые 30 дней исходя из 1/300 ставки, а за последующие дни – исходя из 1/150 ставки.
Несвоевременный возврат налогов и взносов
Если ИФНС вернула переплату по налогам или страховым взносам с задержкой, то налоговики обязаны выплатить компании или ИП проценты по ключевой ставке (ст. 78 НК РФ). По общему правилу, перечислить деньги на расчетный счет они должны в течение месяца после того, как получили заявление о возврате переплаты (п. 6 ст. 78 НК РФ). Но налоговики могут не уложиться в этот срок. Тогда и нужно рассчитать проценты с учетом ключевой ставки по формуле:
Пример. Организация подала заявление о возврате переплаты по налогу в сумме 276 000 руб. Однако налоговики вернули переплату с опозданием на 22 дня. Бухгалтер сдал в ИФНС заявление об уплате процентов за задержку возврата налога. Сумма процентов составила 1414 р. (276 000 × 8,5 % / 365 дн. × 22 дн.).
Материальная выгода по займам
Если организация или ИП выдали работнику, учредителю, генеральному директору или иным физическим лицам заем, то бухгалтеру нужно ежемесячно рассчитывать НДФЛ с материальной выгоды. Она возникает, если сумма процентов по займу меньше 2/3 ключевой ставки (подп. 1 п. 2 ст. 212 НК РФ). С дохода нужно удерживать НДФЛ по ставке 35 процентов (п.2 ст. 224 НК РФ). При этом материальную выгоду нужно рассчитывать ежемесячно – на последний день каждого месяца в течение срока, на который получен заем.
Пример. Организация в 2017 году выдала директору беспроцентный заем на год. Сумма займа составляет 900 000 руб. Материальная выгода за полный месяц (октябрь 2017 года) составит 4331,50 р. (900 000 руб. × 2/3 × 8,50 % / 365 дн. × 31 дн.). НДФЛ составит 1516 руб. (4331,50 × 35%).
Заморозка счетов
Налоговики должны уплатить проценты по ключевой ставке за каждый календарный день незаконной блокировки расчетного счета организации или ИП (п. 9.2 ст. 76 НК РФ). Допустим в 2017 году ИФНС незаконно заблокировала счет компании на период на 12 дней. На заблокированном счете было 340 000 рублей. Размер процентов за незаконную блокировку счета составит 950, 13 р. (340 000 руб. × 12 дн. × 8,50 % / 365 дн.).
Проценты за просрочку по обязательствам и законные проценты
Если поставщики (продавцы) или покупатели нарушили условия договора, то можно потребовать от них компенсировать потери. Есть три вида подобного рода компенсации:
- неустойка (штраф, пени);
- проценты за просрочку;
- законные проценты за пользование деньгами.
Одновременно взыскать и неустойку, и проценты можно, только если такое условие стороны прописали в договоре (ст. 317.1, 330 и 395 Гражданского кодекса РФ).
Неустойка
Условие о неустойке прописывают в договоре (ст. 331 ГК РФ). В деловой среде применяют два вида неустоек:
- штрафы (в твердой сумме либо процент от суммы);
- проценты или пени (за дни, когда контрагент не выполнял обязательства по договору или выполнял с нарушениями).
Размер неустойки и порядок расчета устанавливают в договоре. Чаще всего стороны закрепляют неустойку исходя из 1/300 ключевой ставки.
Проценты за просрочку
Если контрагент не заплатил по договору в срок или с опозданием вернул долг, то компания или ИП вправе взыскать с него проценты за каждый день просрочки. Размер процентов обычно прописывают в договоре. Если размер процентов в договоре не прописан, то размер процентов считается исходя из ключевой ставки за периоды просрочки. При расчете процентов принимаются во внимание фактическое число дней в году и месяце. Сумму процентов считают по формуле:
Законные проценты
Начислять проценты за время пользования деньгами можно, когда это прямо предусмотрено законом или договором. Это так называемые «законные проценты». Если ни в законе, ни в договоре о таких законных процентах не сказано, то потребовать их от контрагента нельзя. Если стороны изначально согласны не начислять законные проценты, то в договоре об этом не пишут. Такие правила прописаны в статье 317.1 Гражданского кодекса РФ с 1 августа 2016 года.
Однако до 1 августа 2016 года кредитор по умолчанию имел право на «законные проценты». Их начисляли автоматически, если иное не предусматривал закон или договор (ст. 317.1 ГК РФ в редакции до 1 августа 2016 года). Эти проценты также рассчитываются исходя из ключевой ставки, которая действовала в период пользования денежными средствами.
Основные выводы о ключевой ставке
Итак, теперь приведем основные выводы о ключевой ставке, которые необходимо понимать рядовому гражданину или бизнесмену:
- если ключевая ставка снижается, то кредиты становятся доступнее;
- если ключевая ставка снижается, то депозиты (вклады) становятся менее привлекательными;
- повышение ключевой ставки влечет за собой повышение ставок по депозитам и кредитам.
- ключевая ставка влияет на инфляцию.
Если же вы занимаетесь бизнесом, то ключевая ставка влияет для вас на следующие показатели:
- пени за просрочку уплаты налогов и взносов;
- компенсация за задержку зарплаты;
- проценты за просрочку по обязательствам и законные проценты;
- материальная выгода по займам.
Что это такое – ставка ЦБ, для чего она нужна? Мы часто слышим об этом показателе, но не все понимают его значение. В статье понятным языком объясняется значение процента рефинансирования ЦБ РФ.
Если совсем просто
Ставка рефинансирования ЦБ РФ – это проценты, под которые коммерческие банки и финансовые организации занимают деньги у Центробанка страны. Центральный банк выступает кредитором всей банковской системы.Показатель исчисляется в годовых процентах.
На простом примере процесс заимствования выглядит так:
Коммерческий банк получает у ЦБ 100 000 000 рублей под 10,5% годовых. Через год он должен вернуть сумму долга и проценты в размере 10 500 000 рублей. Всего 110 500 000 рублей.
Получая деньги под ставку рефинансирования, банки в свою очередь, выдают их населению и бизнесу в виде кредитов, потребительских ссуд, ипотечных займов.
Понятно, почему банки выдают деньги под более высокие проценты, чем ставка ЦБ – разница составляет их доход.
В итоге все довольны: население и бизнес получают кредиты, банки и Центробанк имеют прибыль.
Может возникнуть вопрос, почему ЦБ РФ сам не выдает кредиты заемщикам, напрямую? Ответ простой: регулятор работает только с крупными структурами, выдавая заемные деньги траншами на десятки и сотни миллионов долларов.
Банки в этой схеме выступают посредниками, имея филиалы и офисы в каждом населенном пункте и выдавая кредиты на разные суммы, от нескольких тысяч рублей.
Как определяется показатель ЦБ
Центробанк устанавливает значение процента рефинансирования с учетом текущей ситуации в экономике, ориентируясь на уровень инфляции. Чем выше инфляция, тем выше ставка ЦБ, и наоборот.
Как это отражается на простых заемщиках? Все просто: если ставка рефинансирования низкая, то и кредиты для населения становятся доступными: банки снижают свои проценты, получая более дешевые деньги в ЦБ.
Как следствие, частные заемщики и представители бизнеса стремятся получить выгодные ссуды. Растет потребление, у производителей и торговых сетей повышается прибыль. Казалось бы, все хорошо!
Но этот процесс имеет и обратную сторону: если на руках у людей много дешевых денег, то они готовы много покупать. Товары начинают дорожать, продавцы повышают цены, стремясь максимально увеличить свой доход. И начинается рост инфляции, обесценивания денег.
Высокая инфляция приводит к снижению благосостояния населения, росту недовольства. А это ведет к угрозам для власти, политическим изменениям. Поэтому, процент рефинансирования Центробанка России является своего рода инструментом, регулирующим инфляцию.
Чтобы ее снизить, ЦБ повышает ставку. Кредиты становятся дороже, заемщики отказываются от них и уровень потребления снижается. Вслед за этим снижается инфляция.
Ставки ЦБ и проценты банков
В заключение мы приведем справочную информацию о показателях ставки ЦБ РФ и примеры некоторых кредитных предложений, актуальных в 2016 году.
Таблица 1. Как менялась ставка рефинансирования в период с 2005 по 2016гг
| Дата | Ставка (%) |
| 14.06.2016 – | 10.50 |
| 01.01.2016 – 13.06.2016 | 11,00 |
| 14.09.2012 – 31.12.2015 | 8,25 |
| 03.05.2011 – 25.12.2011 | 8,25 |
| 30.04.2010 – 31.05.2010 | 8,00 |
| 25.11.2009 – 27.12.2009 | 9,00 |
| 12.11.2008 – 30.11.2008 | 12 |
| 29.01.2007 – 18.06.2007 | 10.5 |
| 15.06.2004 – 25.12.2005 | 13 |
Таблица 2. Тарифы коммерческих банков по потребительским кредитам в 2016 году.
| Банк | Тариф (%) | Сумма (руб.) |
| Почта Банк | От 19,9 | До 1 000 000 |
| СитиБанк | От 15 | До 2 000 000 |
| Райффайзенбанк | От 17 | До 2 000 000 |
| ВТБ 24 | От 17 | До 3 000 000 |
Где используется ставка рефинансирования
ЦБ РФ устанавливает ставку не каждый день. Обычно показатель действует несколько месяцев до следующего изменения.
Почитайте также:
На процент рефинансирования опираются банки и государство в вопросах налогообложения, расчетов доходности банковских вкладов. Некоторые примеры:
- Налоги взимаются в случае, если доходы по рублевым депозитам превысят 5% от ставки ЦБ РФ.На сегодня ставка составляет 10,5%. Таким образом, владелец вклада, получивший доход свыше 15,5% годовых, заплатит налог. С суммы, превышающей это значение придется уплатить подоходный в размере 35%.
- Налоговая служба взимает пени и штрафы от суммы нарушений под процент ЦБ.Частные налогоплательщики и представители бизнеса, просрочив дату обязательного платежа по налогам и сборам, заплатят за каждый день просрочки пеню по ставке ЦБ.
Ставка рефинансирования (учетная ставка) – процент в годовом исчислении, который берут центральные банки или другие государственные органы, отвечающие за кредитно-денежную политику, например Федеральная резервная система США , за кредиты, предоставляемые ими коммерческим банкам. Как правило, такие кредиты выделяются банкам на одну ночь (overnight) для поддержания ликвидности, исполнения текущих обязательств.
Ставка рефинансирования – один из самых действенных инструментов регулирования состояния экономики страны. Понижение ставки приводит к стимулированию экономики . Займы становятся дешевле сначала для банков, потом для корпораций и в конечном счете для потребителей. Спрос на товары и услуги растет. Происходит экономический рост.
Однако мировая экономика развивается циклами. И на определенном этапе экономического подъема происходит перегрев рынка. Для того чтобы избежать обвальных падений, контролирующие органы предпринимают меры сглаживания циклических колебаний. И первая из них – затормаживание экономических процессов при помощи поднятия ставки рефинансирования.
В такой ситуации происходит обратный процесс: объем заимствований уменьшается, так как кредиты становятся дороже. Соответственно, корпорации берут в долг меньше на развитие производства. Сокращается и потребительское кредитование . Экономика в целом затормаживается. Считается, что таким образом удается избежать глобальных экономических кризисов или по меньшей мере сгладить их последствия.
Помимо этого, ставка рефинансирования существенно влияет на валютный рынок . Ее снижение приводит к ослаблению валюты. Предположим, ставка в Великобритании урезается на 0,5%. Тогда краткосрочные инвестиции в английский фунт стерлингов из-за понижения ставок становятся менее выгодными. Автоматически котировки форвардных контрактов опускаются. Снижается и текущий курс фунта. Справедливо и обратное: рост ставки рефинансирования без учета других факторов, таких как инфляция и пр., делает валюту более привлекательной.
В России ставка рефинансирования, помимо регулирования экономики, наделена еще одной функцией – фискальной. Она используется для следующих расчетов:
За неуплату налога в установленный срок начисляются пени в размере 1/300 ставки рефинансирования за каждый день просрочки. ();
При отсутствии в договоре займа условий, касающихся величины процентов, эти проценты уплачиваются по ставке рефинансирования (ст. 809 Гражданского кодекса РФ);
Если работодатель нарушает сроки выплаты заработной платы, отпускных и пр., то он выплачивает работникам пени в размере 1/300 ставки рефинансирования за каждый день просрочки (ст. 236 Трудового кодекса РФ).
Кроме того, большинство штрафов и пени в договорах между частными организациями рассчитываются сегодня исходя из текущей ставки рефинансирования Центрального банка .
Историю изменения ставки рефинансирования можно посмотреть .
С 1 января 2016 года значение ставки рефинансирования приравнивается к значению ключевой. Во всех правительственных документах, где была упомянута ставка рефинансирования ЦБ, будет использоваться ключевая ставка. Изменение ставки рефинансирования будет происходить одновременно с изменением ключевой ставки Банка России на ту же величину. Самостоятельное значение ставки рефинансирования с 1 января 2016 года не устанавливается.
7,75% вместо 7,50% – именно такое значение ставки является актуальным для применения ее в расчетах в период с 17 декабря 2018 года. Увеличение на 0,25% было утверждено Центральным банком РФ 9 сентября текущего года и данное значение будет определяющим в ближайшие месяцы.
Следует напомнить, приравнивается к минимальной процентной ставке Банка России, и фигурирует при вычислении пени, зарплатных компенсаций за их задержку, процентов за использование кредитов и прочих финансовых операциях.
Ключевая ставка ЦБ РФ в 2016 - 2019 году, таблица
| Период | Установленный процент |
| С 17 декабря 2018 года | 7,75 |
| С 10 октября 2018 года | 7,50 |
| С 12 июня 2018 года | 7,25 |
| С 12 февраля 2018 года | 7,50 |
| С 18 декабря 2017 года по 9 февраля 2018 года | 7,75 |
| С 30 октября 2017 года по 17 декабря 2017 года | 8,25 |
| с 19 июня 2017 г. | 9,0 |
| со 2 мая 2017 г. | 8,5 |
| с 27 марта 2017 г. | 9,25 |
| с 19 сентября 2016 г. | 9,75 |
| с 14 июня 2016 г. | 10,0 |
| с 1 января 2016 г. | 11,0 |
Что влияет на ключевую ставку мегарегулятора?
Рассмотрим, какие факторы являются определяющими для установки базовых ставок ЦБ РФ? Основные прогнозы финансовых аналитиков касательно показателя ставки рефинансирования в 2019 году не сильно отличаются.
По мнению аналитиков, значение и ключевой ставки Центробанка, и ставки рефинансирования отражает текущий порядок дел в отечественной экономике. Постепенное ее снижение является хорошими признаком ускорения темпов экономического роста. Вместе с тем, ряд макроэкономических показателей является определяющим для данного параметра. На значение ставки рефинансирования и ключевой ставки Центрального банка влияют следующие факторы:
темпы роста и замедления инфляционных показателей, и отдельно – наличие инфляционных рисков в экономике;
динамика мировых нефтяных рынков: повышение стоимости главного экспортного сырья положительно отражается на позициях российской валюты, и в целом – на экономическом «выздоровлении», в то время, как очередная волна падения цен на нефть приводит к повышению ключевой ставки Центробанка;
активизация и приток внешних в производственные сферы;
действие внешнеэкономических западных стран – любое продолжение и усиление зарубежных ограничений для российских компаний принесет для отечественной экономики крайне неблагоприятные последствия;
динамика роста показателей основных промышленных отраслей.
Насколько изменится учетная ставка Центробанка в 2019 году: прогнозы экспертов
Показатели темпов роста российской экономики на уровне 1,5-2% в 2019 году позволяют и чиновникам, и аналитикам говорить об окончании периода рецессии финансовой системы. При таких обстоятельствах, со слов высшего руководства Центробанка, планы главного финансового регулятора будут сконцентрированы на стабилизации рыночных цен в среднесрочной перспективе, и продолжение жестких денежно-кредитных мер – в этих целях будет необходимо.
Вместе с тем, финансисты сообщают о том, что в начале 2019 года Центробанк РФ имеет все предпосылки для дальнейшего понижения учетной ставки рефинансирования. Несмотря на продолжение ценового роста, показатель в 2019 году, по мнению экспертов, вряд ли превысит 4%. Данная тенденция будет способствовать тому, что Центральный Банк будет постепенно снижать ключевую ставку до 7% на протяжении года.
Аналитики также акцентируют внимание на том, что ранее руководство Центробанка заявляло о том, что до 2019-2020 гг. жесткие денежно-кредитные меры будут трансформированы в нейтральную политику. Это даст возможность в ближайшие годы приблизиться к фиксации ставки рефинансирования на уровне 6-7% без угрозы возникновения инфляционных рисков для российской экономики. Ожидается, что к началу 2020 года показатель ключевой ставки будет стабилизирован на отметке 6%.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации