
Какая должна быть налоговая нагрузка у организации. Налоговая нагрузка: расчет и законное снижение
Налоговая нагрузка по НДС: понятие и нормативная база
Прежде чем сдавать декларацию, налоговики рекомендуют проверить данные и рассчитать налоговое бремя самостоятельно.
Показатели, на которые необходимо обратить внимание:
- Значимость заявленного к вычету НДС как отношения к налогооблагаемой базе. Он не может равняться или быть выше 89%.
- Налоговые обязательства компании, уплачивающей НДС. Данный показатель письмом не определен. Но если провести аналогию с бременем предприятия по прибыли, то он не должен быть ниже 3% для производственных компаний и 1% – для предприятий торговли.
Формула и порядок расчета
Условия расчета вышеупомянутых данных указаны в приложении №4 письма ФНС «О работе комиссий…».
Для расчета удельного веса можно воспользоваться формулой:
Нв÷Бн × 100,
Нв – НДС, предъявленный к вычету за отчетный период
Бн – налогооблагаемая база за отчетный период
Чтобы рассчитать налоговоебремя в приложении приведены 2 формулы: 1 – для операций на внутреннем рынке; 2 – для определения общих обязательств по НДС, то есть расчетов на внутрироссийском рынке и сделок, облагаемых по 0 процентной ставке.
- Чтобы рассчитатьобязательства на внутрироссийском рынке используется отношение налога к перечислению к налогооблагаемой базе
НДС(упл) ÷ Бнвн ×100
- Расчет обязательств по НДС в целом – отношение рассчитанного к перечислению НДС к сумме баз, подлежащих налогообложению
НДС (упл) ÷ (Бнвн + Бн 0%) × 100, где
Бнвн – налогооблагаемая база на внутрироссийском рынке(Σ стр.010; 020;030; 040; 050; 060; 070 гр 3 разд. 3)
Бн 0% – налоговая база, облагаемая по «0» процентной ставке (Σ стр 020 по разд. 4).
Координаты строк приведены для бланка декларации по НДС, которая была утверждена приказом ФНС от 29.10.2014 г. №ММВ-7-3/588@, действующей в 1 кв. 2016г.
Произвести расчет можно как за 1 квартал, так и за несколько (обычно год).
Показатели, которые воздействуют на налоговое бремя компании
Как видно из вышеприведенных формул, в каждой первоначально стоит рассчитанный НДС к перечислению. Для его расчета используются следующие данные:
- Налогооблагаемая база. Чем она выше, тем больше сумма налога к перечислению;
- Сумма налоговых вычетов, предъявленных в книге покупок. Чем данный показатель выше, тем меньше сумма НДС к перечислению;
- Уменьшает сумму к оплате величина НДС, исчисленного с произведенных строительно-монтажных работ;
- Величина налога, который был уплачентаможенникам или в органы ФНС (при импорте из стран ЕАЭС) и предъявленного к вычету, уменьшают показатель к оплате;
- Величина НДС с авансов на предоплату поставщикам, с подтвержденным использованием вычета уменьшает сумму к перечислению;
- Закрытые авансы покупателей также снижают показатель
- Величина уплаченного НДС в роли налогового агента – также снижает уровень НДС к оплате.
На показатель налогооблагаемой базы, также участвующий в формулах влияют следующие позиции:
- Товарооборот. Чем он выше, тем выше показатель облагаемой базы;
- Уменьшают базу операции, предусмотренные ст.146, 147, 148 149, 150 НК РФ;
- Увеличивают размер базы СМР для собственных нужд компании;
- Полученные авансы также увеличивают базу;
- Продажа с использованием 0 процентной ставки также уменьшает базу для обложения налогом.
Пример #1 расчета налоговой нагрузки
Рассмотрим на примере как влияет входящий НДС на налоговую нагрузку предприятия.
- Компания ООО «Ассорти» закупила в 1 квартале 2016 г. товары стоимостной оценкой 3 923 500 руб. (В т.ч. НДС 598 500 руб.)
- Продала за 4 618 200 руб. (в т.ч. НДС 704 471,18 руб.)
- Доп. Расходы (доставка, консультационные услуги и проч.) – 397 300 руб. (в т.ч. подтвержденный НДС 60 605,08руб.).
- НДС к уплате 45 365,10 руб. (704 471,18 – 598 500 – 60 605,08).
- Прибыль до налогообложения: 3 913 728,82 – 3 325 000 – 336 694,92– 45 365,10= 206 668,8 руб.
- Налог на прибыль 41 333,76 руб. (206 668,8 × 20%).
- Чистая прибыль составила 165 335,04 (206 668,8–41 333,76)
Рассмотрим типовые проводки
Дебет | Кредит | Сумма | Расчет | |
| 41 | 60 | 3 325 000 | ||
| 19 | 60 | 598 500 | Входящий НДС |
|
| 60 | 51 | 3 923 500 | ТМЦ оплачены поставщику | |
| 68.2 | 19 | 598 500 | НДС предъявлен к вычету | |
| 62 | 90 | 4 618 200 | Продажа ТМЦ | |
| 90.3 | 68.2 | 704 471,18 | Исходящий НДС | |
| 51 | 62 | 4 618 200 | ТМЦ оплачены покупателем | |
| 44 | 76 | 336 694,92 | Доп. Расходы | |
| 19 | 76 | 60 605,08 | Входящий НДС по доп. Расходам | |
| 76 | 51 | 397 300 | ||
| 68.2 | 19 | 60 605,08 | НДС к вычету | |
| 44 | 68.4 | 41 333,76 | 206 668,8 × 20 % | Прибыль |
| 68.4 | 51 | 41 333,76 | Оплачен налог на прибыль | |
| 90 | 99 | 165 335,04 | 206 668,8 – 41 333,76 | Чистая прибыль |
Рассчитаем удельный вес НДС к возмещению:
659 105,08 (598 500 + 60 605,08) (Нв) ÷ 3 913 728,82 × 100 = 16,84
Рассчитаем налоговую нагрузку на компанию:
45 365,10 (НДС упл) ÷ 3 913 728,82 (Бн) × 100 = 1,16
Пример #2 расчета налоговой нагрузки
Если фирма ООО «Ассорти» закупала ТМЦ без НДС, но по более низкой цене. Стоимость ТМЦ 3 000 000 руб. без НДС. Продала за 4 618 200 руб. (в т.ч. НДС 704 471,18 руб.) Доп. Расходы (доставка, консультационные услуги и проч.) – 397 300 руб. (в т.ч. подтвержденный НДС 60 605,08 руб.). НДС к уплате 643 866,10 руб. (704 471,18 – 60 605,08). Прибыль до налогообложения: 3 913 728,82 – 3 000 000 – 336 694,92 – 643 866,10 = – 66 832,2 руб.
То есть организация понесла убытки в размере 66 833,2 руб.
| Дебет | Кредит | Сумма | Расчет | Содержание |
| 41 | 60 | 3000 000 | Поступили товары от поставщика | |
| 60 | 51 | 3 000 000 | ТМЦ оплачены поставщику | |
| 62 | 90 | 4 618 200 | Реализация ТМЦ | |
| 90.3 | 68.2 | 704 471,18 | Учтен исходящий НДС | |
| 51 | 62 | 4 618 200 | ТМЦ оплачены покупателем | |
| 44 | 76 | 336 694,92 | Доп. Расходы | |
| 19 | 76 | 60 605,08 | Учтен входящий НДС по доп. Расходам | |
| 76 | 51 | 397 300 | Доп. услуги оплачены контрагенту | |
| 68.2 | 19 | 60 605,08 | НДС к вычету | |
| 99 | 90 | 66 833,2 | Убытки предприятия |
Удельный вес НДС к вычету
60 605,08 (Нв) ÷ 3 913 728,82× 100 = 1,55
Налоговая нагрузка по НДС в данном случае составит :
643 866,10 (НДС упл) ÷ 3 913 728,82 (Бн) × 100 = 16,45
Сравнивая 2 варианта, можем сделать вывод, что покупка ТМЦ у неплательщика НДС чревата уменьшением чистой прибыли (а в данном случае привела к убыткам) за счет увеличения расходов.
Налогоплательщику не грозит проверка ФНС по результатам деятельности компании за 1 кв. 2016 г.
Таким образом, на показатели налоговой нагрузки влияют очень много факторов. Но, если компания хочет снизить налоговые риски и привести обоснованные и документально-подтверждённые основания для подтверждения НДС, то ее главному бухгалтеру необходимо рассчитать налоговую нагрузку как по НДС, так и в целом по налогам предприятия.
Что такое налоговая нагрузка, как ее вычислить и какова ее роль в предпринимательской деятельности? Расскажем в нашей статье.
Коэффициент налоговой нагрузки: что это и как он рассчитывается
Что такое налоговая нагрузка? Это один из показателей финансовой стабильности вашей компании. Налоговая нагрузка может быть абсолютной величиной — это точная цифра, обременение на уплату налогов. Также она может быть относительной — это процент средств, которые компания выделяет из своей выручки на погашение налогов. Чтобы вычислить относительную нагрузку, нужно сумму налогов компании за год разделить на сумму выручки за год.
Банки используют показатели налоговой нагрузки при анализе рисков. Само собой, налоговая нагрузка — не единственный критерий при проверке платежеспособности (есть ещё порядка 80 показателей), но важный. Большая налоговая нагрузка обычно означает, что у компании может быть низкая рентабельность. Для расчет этого коэффициента данные по выручке нужно взять из бухгалтерской отчетности (строка 2110), налоги за год — из налоговой отчетности.
Уровень налоговой нагрузки = сумма ваших налогов за год / выручка * 100 %
- для государства или регионов;
- по типам отраслей;
- по группам предприятий, имеющих аналогичный с вами вид деятельности;
- по конкретным хозсубъектам;
- на одного человека.
В зависимости от уровня может меняться база расчётов: это может быть выручка с НДС или без него, доходы предприятия, затраты или прибыль, плановый доход/прибыль.
Коэффициент налоговой нагрузки и среднеотраслевой показатель
Коэффициент налоговой нагрузки зависит от типа экономической деятельности компании: для каждого типа индивидуально на уровне законов определено конкретное среднее значение. Может так получиться, что показатель КНН вашей компании ниже, чем средний по всей отрасли. Это не всегда хорошо: к вам могут нагрянуть налоговики. «Ниже среднего» означает, что существует вполне реальная возможность того, что вы платите налогов меньше других игроков отрасли. Или у вас ошибки в расчетах.
Чтобы узнать среднеотраслевое значение, ездить или звонить в налоговую не нужно — вся информация размещена на сайте ФНС, налоговики ее выкладывают ежегодно до 5 мая последующего года.
Налоговая нагрузка по налогу на прибыль и НДС
Нагрузку по налогу на прибыль можно определить исходя из данных налоговой декларации.
Нагрузка по налогу на прибыль = (весь исчисленный налог / (выручка + доходы от внереализационной деятельности)) * 100 %
Показатель менее 2-3 % означает, что ваша налоговая нагрузка низкая.
Нагрузка по НДС = (вычеты по НДС / начисленный НДС) * 100 %
Значения по вычетам и начисленному НДС надо взять за четыре предыдущих квартала.
Что изменилось в 2018 году
Налоговая нагрузка по видам экономической деятельности в 2017 году считается без страховых взносов. Нужно учитывать все «личные» налоги компании как налогоплательщика и НДФЛ. Ориентироваться нужно также на показатели налоговой нагрузки за прошлый год.
Однако уже в первом квартале 2018 года, вероятно, учитывать страховые взносы придется. В нынешнем году налоговая имеет право проверить ваши данные за предыдущие три года (начиная с 2014-го), поэтому вам нужно тщательно сравнить текущие показатели нагрузки с прошлыми годами. Если есть сильное отклонение, то вас наверняка попросят объяснить причину или назначат проверку.
Хотите быстро рассчитывать и уплачивать налоги? Облачный веб-сервис Контур.Бухгалтерия позволяет вести все необходимые операции через интернет. Познакомьтесь с возможностями сервиса бесплатно в течение 14 дней, ведите учет, начисляйте зарплату, отчитывайтесь онлайн и работайте в сервисе совместно с коллегами.
Целью экономической деятельности любой бизнес-единицы является максимизация прибыли. Поэтому и компании, и предприниматели зачастую стремятся уменьшить налоговую нагрузку на бизнес. Однако при определенных обстоятельствах минимизация налогов становится незаконной, в результате налогоплательщику могут грозить серьезные штрафы, пени и даже уголовная ответственность.
В Постановлении Пленума Высшего Арбитражного Суда РФ от 12.10.2006 № 53 «Об оценке арбитражными судами обоснованности получения налогоплательщиком налоговой выгоды» можно найти определение опасных способов оптимизации (минимизации) налоговой нагрузки. Налоговая оптимизация не может быть признана обоснованной, если получена налогоплательщиком вне связи с осуществлением реальной предпринимательской или иной экономической деятельности.
Также возникнут проблемы, если налоговый орган докажет, что деятельность налогоплательщика, его взаимозависимых или аффилированных лиц направлена на совершение операций, связанных с налоговой выгодой, преимущественно с контрагентами, не исполняющими своих налоговых обязанностей. Иными словами, если налогоплательщик заключал ряд сделок с предприятиями, нарушавшими налоговое законодательство и не платившими налоги.
Это важно! Между тем право налогоплательщика на минимизацию налоговой нагрузки закреплено и Конституционным Судом РФ (далее - КС РФ) (Постановление от 27.05.2003 № 9-П «По делу о проверке конституционности положения статьи 199 Уголовного кодекса Российской Федерации в связи с жалобами граждан П. Н. Белецкого, Г. А. Никовой, Р. В. Рукавишникова, В. Л. Соколовского и Н. И. Таланова»). Однако КС РФ поддерживает только законные способы, то есть рекомендует подбирать законные налоговые льготы, отсрочки, рассрочки, наиболее выгодные формы предпринимательской деятельности, организационно-правовую форму, режим налогообложения и т. д.
Говоря о законных правах налогоплательщика, сразу же назовем разрешенные законодательством пути налоговой оптимизации — налоговые льготы по разным налогам и сборам. Например, нулевая ставка НДС положена организациям, применяющим упрощенную систему налогообложения. Ставку 0 % по НДС имеют также предприятия, реализующие услуги по перевозке пассажиров и багажа, при условии, что пункт отправления (назначения) пассажиров и багажа расположен за пределами территории РФ, при оформлении перевозок на основании единых международных перевозочных документов. Или, например, в 2011 г. льготными страховыми взносами в размере 14 % вместо 34 % будут облагаться малые предприятия, сельхозпроизводители, организации, использующие труд инвалидов, ИТ-компании, индивидуальные предприниматели — резиденты технико-внедренческой особой экономической зоны и вузы (Федеральный закон от 16.10.2010 № 272-ФЗ «О внесении изменений в Федеральный закон "О страховых взносах в Пенсионный фонд Российской Федерации, Фонд социального страхования Российской Федерации, Федеральный фонд обязательного медицинского страхования и территориальные фонды обязательного медицинского страхования" и статью 33 Федерального закона "Об обязательном пенсионном страховании в Российской Федерации"»).
Кроме прямых налоговых льгот, налогоплательщики могут получить некоторые налоговые послабления на определенный период (гл. 9 НК РФ):
изменение срока уплаты налога в форме отсрочки или рассрочки;
инвестиционный налоговый кредит.
В анализе хозяйственной деятельности любой организации важную роль играет оценка налоговых обязательств, которая позволяет определить, насколько обременительна существующая налоговая система для экономического субъекта и какую долю ресурсов привлекают на себя платежи в бюджет, то есть определить налоговую нагрузку предприятия.
Обратите внимание! Налоговая нагрузка — это расчетный суммарный объем денежных средств, подлежащих уплате в виде ввозных таможенных пошлин и взносов в государственные внебюджетные фонды (за исключением взносов в Пенсионный фонд РФ) инвестором, осуществляющим инвестиционный проект (Федеральный закон от 25.02.1999 № 39-ФЗ «Об инвестиционной деятельности в Российской Федерации, осуществляемой в форме капитальных вложений»; в ред. от 23.07.2010).
Данное определение применяется при оценке налоговой нагрузки на конкретный инвестиционный проект и имеет ряд недостатков:
1) при оценке используется лишь количественное значение, абсолютная величина, без учета соотношений с иными показателями финансово-хозяйственной деятельности;
2) из расчета исключены отчисления в Пенсионный фонд РФ, хотя на данный момент они составляют существенную долю в расходах предприятия и являются самым большим платежом, начисляемым из фонда оплаты труда. Таким образом, данное определение для его полноценного применения нуждается в некотором уточнении и корректировке.
Это важно! Организации должны рассчитывать налоговую нагрузку, чтобы понять, насколько их деятельность и уплата налогов привлекают внимание налоговых органов, которые могут принять решение о проведении выездной налоговой проверки.
Оценка налоговой нагрузки
Единой методики для расчета налоговой нагрузки нет. Оценка налоговой нагрузки производится с использованием различных методик и подходов.
Это интересно! В целом методики определения налоговой нагрузки налогоплательщика отличаются используемым набором налогов и взносов. Важную роль играет также базисный показатель, к которому можно «привязывать» расчетные показатели, то есть сравнивать с ним общую сумму налогов за расчетный период.
Главным источником информации при определении уровня налоговой нагрузки служат данные налогового и бухгалтерского учета. Следует отметить, что они опираются на различные нормативные правовые базы: бухгалтерский учет ведется в соответствии с Федеральным законом от 21.11.1996 № 129-ФЗ «О бухгалтерском учете» (в ред. от 28.09.2010), положениями по бухгалтерскому учету, методическими указаниями, учетной политикой; налоговый же основан на НК РФ и приказах Минфина России и ФНС России, разъясняющих отдельные нормы. В связи с этим возможны расхождения, которые приводят к возникновению постоянных или отложенных налоговых обязательств и активов.
Отражение обязательств по налогам и сборам, подлежащих к уплате в бюджет и внебюджетные фонды, происходит на счетах 68 «Расчеты по налогам и сборам», 69 «Расчеты по социальному страхованию и обеспечению», 19 «Налог на добавленную стоимость по приобретенным ценностям» (План счетов бухгалтерского учета финансово-хозяйственной деятельности организации, утвержденный приказом Минфина России от 31.10.2000 № 94н; в ред. от 08.11.2010).
По кредиту счетов 68 и 69 отражаются суммы налогов, сборов и социальных отчислений, начисленные организацией за определенный период. В дебете счетов 68 и 69 будут отражены суммы, фактически уплаченные за период, а также налоговые вычеты, которые предоставляются по отдельным видам налогов. В пояснениях к счету 68 указано, что аналитический учет по этому счету ведется по видам налогов. Итоговое кредитовое сальдо по этим счетам показывает задолженность организации перед бюджетами разных уровней и внебюджетными фондами на определенную дату. Данная задолженность формируется за счет средств предприятия. Для обобщения информации применяются регистры налогового учета.
Изменение налоговой нагрузки происходит под воздействием методов налогового планирования. Их теоретическую связь и влияние рассмотрим в виде конкретных мер налоговой оптимизации (табл. 1).
Таблица 1. Взаимосвязь методов налоговой оптимизации и уровней налогового риска
|
Метод оптимизации налогообложения |
Влияние на налоговую нагрузку |
Нало говый риск |
|
Использование нелинейного метода амортизации (ст. 259 НК РФ) |
Перераспределение во времени: снижение в текущем периоде, повышение в будущем периоде |
Низкий. Возможно необоснованное применение повышающих коэффициентов |
|
Признание процентов по кредитам с использованием обязательств с сопоставимыми условиями (п. 1 ст. 269 НК РФ) |
Снижение за счет уменьшения налога на прибыль |
Средний. Существуют проблемы в четком определении сопоставимых обязательств |
|
Создание резервов: на ремонт основных средств (ст. 260, 324 НК РФ), на оплату отпусков, выплату ежегодного вознаграждения за выслугу лет (ст. 255, 324.1 НК РФ) |
Средний. Возможно необоснованное превышение резервов |
|
|
Метод замены отношений: реализация имущества путем его предварительного взноса в уставный капитал и дальнейшей продажи этой доли (подп. 12 п. 2 ст. 149 НК РФ) |
Снижение налоговой нагрузки за счет снижения НДС |
Средний или высокий. В зависимости от суммы сделки может возникнуть подозрение в экономической нецелесообразности сделки, и быть доначислен НДС |
|
Метод холдинга: выделение структурных подразделений в отдельные юридические лица (один из вариантов) |
Снижение налоговой нагрузки связано с тем, что если вновь созданные предприятия будут находиться на специальных налоговых режимах, то удастся снизить величину отчислений с заработной платы во внебюджетные фонды, уменьшить налогооблагаемую базу по налогу на имущество |
Низкий. Возможны проблемы, традиционно возникающие в отношениях с дочерними и зависимыми обществами |
Методы расчета и оптимизации налоговой нагрузки
Расчет налоговой нагрузки может иметь еще одну важную для организации цель — прогнозирование налогового бремени на будущий период. Для больших предприятий важно предусмотреть налоговую нагрузку в будущих периодах. Важно оценить, какой объем налогов должна будет уплачивать организация, например, за счет расширения своей деятельности.
Дополнительно можно рассчитать долю налогов в выручке, прибыли, зарплатных налогов в фонде оплаты труда и т. д. Все это должно помочь организации в налоговом планировании отчислений в бюджет. При этом также важно предусмотреть различные налоговые риски, которые могут повлиять на увеличение налоговой нагрузки.
Налоговые органы считают налоговую нагрузку очень просто и усредненно путем деления всех налоговых отчислений на выручку налогоплательщика. Но есть и другие методы. Например, можно уточнить методику ФНС России и получить более совершенную формулу:
Налоговая нагрузка = Сумма налогов, уплаченных по данным отчетности в течение года × 100 % / Сумма бухгалтерской выручки за год без НДС и акцизов.
При применении каждой методики возникает масса спорных вопросов. Например, следует ли включать в налоговую нагрузку косвенные налоги или НДФЛ.
Попробуем выделить несколько интересных методик.
Методика 1. Общепринятой методикой определения налогового бремени на организации является порядок расчета, разработанный Минфином России, согласно которому уровень налоговой нагрузки — это отношение всех уплаченных организацией налогов к выручке, включая выручку от прочей реализации:
НН = (НП / (В + ВД)) × 100 %,
НП — общая сумма всех уплаченных налогов;
В — выручка от реализации продукции (работ, услуг);
ВД — внереализационные доходы.
К сожалению, данный расчет не позволяет определить влияние изменения структуры налогов на показатель налогового бремени. Рассчитанная по данной методике налоговая нагрузка характеризует только налогоемкость продукции (работ или услуг), произведенной хозяйствующим субъектом, и не дает реальной картины налогового бремени налогоплательщика
Методика 2. Существует иная методика, которую предложила Е. А. Кирова в статье «Методология определения налоговой нагрузки на хозяйствующие субъекты» , согласно которой:
сумма уплаченных налогов и платежей во внебюджетные фонды увеличивается на сумму недоимки по налоговым платежам. Иными словами, налоговая нагрузка определяется не уплаченными организацией налогами, а суммой налогов, которая должна быть уплачена, то есть суммой начисленных платежей;
в сумму налогов не включается НДФЛ, поскольку он уплачивается работниками организации, а сама организация только перечисляет платежи;
сумма косвенных налогов, подлежащих перечислению в бюджет, включается в состав налоговых платежей при расчете, поскольку они оказывают существенное влияние на финансовую устойчивость организации;
сумма налогов соотносится с вновь созданной организацией стоимостью продукции, которая определяется как разность добавленной стоимости и амортизации. По мнению Кировой, налоговая нагрузка подразделяется на абсолютную и относительную. Абсолютная налоговая нагрузка представляет собой сумму налоговых платежей и платежей во внебюджетные фонды, подлежащих перечислению организацией, и рассчитывается следующим образом:
АНН = НП + ВП + НД,
где АНН — абсолютная налоговая нагрузка;
НП — налоговые платежи, уплаченные организацией;
ВП — уплаченные платежи во внебюджетные фонды;
НД — недоимка по платежам.
Однако абсолютная налоговая нагрузка отражает лишь сумму налоговых обязательств субъекта хозяйственной деятельности и не учитывает тяжесть налогового бремени. Для определения уровня налоговой нагрузки Кирова предлагает использовать показатель относительной налоговой нагрузки, который рассчитывается как отношение абсолютной налоговой нагрузки к вновь созданной стоимости. Иными словами, сумма налоговых платежей соотносится с источниками их уплаты.
Вновь созданная стоимость продукции организации определяется следующим образом:
ВСС = В - МЗ - А + ВД - ВР
ВСС = ОТ + НП + ВП + П,
где ВСС — вновь созданная стоимость;
В — выручка от реализации продукции, работ или услуг (с учетом НДС);
МЗ — материальные затраты;
А — амортизация;
ВД — внереализационные доходы;
ВР — внереализационные расходы (без налоговых платежей);
ОТ — оплата труда;
НП — налоговые платежи;
ВП — платежи во внебюджетные фонды;
П — прибыль организации.
В этом случае относительная налоговая нагрузка определяется по следующей формуле:
ОНН = (АНН / ВСС) × 100 %.
В качестве положительного момента можно назвать следующее: на величину вновь созданной стоимости не влияют уплачиваемые налоги. Кроме того, в расчет включаются все налоговые платежи, уплачиваемые непосредственно организацией. При этом объективность расчета не зависит ни от отраслевой специфики, ни от размера компании.
Тем не менее при использовании данного метода нет возможности качественно прогнозировать изменения показателя в зависимости от изменения количества налогов, их ставок и льгот.
Методика 3 . Еще один интересный способ расчета нагрузки предлагает М. И. Литвин в статье «Налоговая нагрузка и экономические интересы предприятий» . Методика включает в себя такие показатели, как количество налоговых платежей, их структура и механизм взимания. В сумму налоговых платежей включаются все налоги, уплачиваемые организацией, с учетом НДФЛ.
НН = (SUM (НП + ВП) / SUM ИС) × 100 %,
где SUM (НП + ВП) — сумма начисленных налоговых платежей и платежей во внебюджетные фонды;
SUM ИС — сумма источника средств для уплаты налогов.
Литвин предлагает рассчитывать налоговую нагрузку по вышеперечисленным группам налогов в соотношении с соответствующим источником уплаты. Общим показателем для всех налогов является добавленная стоимость (ДС), которая исчисляется следующим образом:
ДС = В - МЗ
ДС = ОТ + НП + ВП + П + А.
Данная методика исчисления налогового бремени имеет практическую значимость, поскольку позволяет определить долю налогов в выручке организации, прибыли и заработной платы, амортизации, налогов и чистой прибыли в каждом рубле созданной продукции. Отрицательным моментом является то, что в состав налогов включен НДФЛ, хотя организация выступает в роли налогового агента.
Есть и более сложные методики, но, по мнению автора, нагрузку стоит рассчитывать в первую очередь так, как советуют налоговые органы, а уже затем в целях, например, внутреннего аудита учитывать более подробные показатели.
Методика 4. Следующая методика позволяет определять налоговую нагрузку как функцию типа производства, изменяющуюся в зависимости от колебаний затрат на материальные ресурсы, оплату труда или амортизацию. Налоговое бремя при этом определяется как доля отдаваемой государству добавленной стоимости, а налоги соотносятся с источником их уплаты. Расчет добавленной стоимости производится по следующей формуле:
ДС = А + (ОТ + СВ) + НДС + П,
где ДС — добавленная стоимость;
А — амортизация;
ОТ — оплата труда;
СВ - страховые взносы;
НДС — налог на добавленную стоимость;
П — прибыль.
Выручка определяется как сумма добавленной стоимости и материальных затрат по формуле:
В = ДС + МЗ.
Эта методика предполагает применение следующих структурных коэффициентов:
— доли заработной платы в добавленной стоимости (включая начисления на заработную плату), рассчитываемой по формуле:
К от = (ОТ + страховые взносы) / ДС;
— удельного веса амортизации в добавленной стоимости, рассчитываемого по формуле:
К а = А / ДС;
— удельного веса добавленной стоимости в валовой выручке, рассчитываемого по формуле:
К о = ДС / В.
По действующей системе налогообложения организация уплачивает следующие основные налоги:
— НДС (расчет по ставке 18 %):
НДС = (ДС / 118 %) × 18 % = 0,153ДС;
— страховые взносы:
Страховые взносы = (ДС / 134 %) × 34 % × К от = 0,254ДС × К от;
— налог на доходы физических лиц:
НДФЛ = 0,13 × (1 - (0,356 / 1,356)) × К от × ДС = 0,096ДС × К от;
— налог на прибыль:
Н пр = 0,20 × (1 - НДС - К от - К а) × ДС = 0,20ДС × (0,847 - К от - К а).
Сумма основных налогов, уплачиваемых организацией, позволяет определить налоговую нагрузку как долю добавленной стоимости, расходуемую организацией на налоговые платежи, по формуле:
НН = НДС + Страховые взносы + Нп + Нпр.
Таким образом, по этой методике сумма налогов соотносится с добавленной стоимостью, то есть с источником дохода, но при этом в расчет включен налог на доходы физических лиц и не учитывается влияние налога на имущество, платежей за пользование природными ресурсами, земельного налога.
Методика 5. Существует методика, представляющая собой модификацию предыдущей. Основные ее принципы заключаются в следующем.
В расчет включаются все налоговые платежи, подлежащие перечислению организацией в бюджет и внебюджетные фонды, то есть суммы не произведенных, а начисленных платежей, поскольку определение налоговой нагрузки по фактически уплаченным суммам налогов уменьшает реальный уровень налогового бремени в силу возможного несовпадения по тем или иным причинам начисленных и фактически перечисленных по принадлежности налоговых платежей.
Налог на доходы физических лиц не включается в расчет как не относящийся к налоговой нагрузке на организацию, поскольку она является налоговым агентом.
Добавленная стоимость продукции, рассчитываемая по формуле:
ДС = В - МЗ,
является общим знаменателем, с которым соотносятся налоговые платежи.
Кроме приведенных выше коэффициентов (оплаты труда и амортизации), в данной методике в состав структурных коэффициентов введены дополнительные:
удельный вес налогов, относимых на себестоимость продукции, за исключением страховых взносов (поскольку они уже включен в коэффициент оплаты труда), в добавленной стоимости, рассчитываемый по формуле:
К о = Н сс / ДС,
где Н сс — сумма налогов, относящихся на себестоимость продукции;
— доля налогов, относящихся к внереализационным расходам и уменьшающих прибыль организации до налогообложения (налог на имущество, рекламу и т. д.), рассчитываемая по формуле:
К нпр = Н пр / ДС,
где Н пр — сумма налогов, относящихся на внереализационные расходы.
Расчет НДС и страховых взносов производится аналогично предыдущей методике по формуле:
НДС = (ДС / 118 %) × 18 % = 0,153ДС,
Страховые взносы = (ДС × К от / 134 %) × 34 % = 0,254ДС × К от.
Формула определения налога на прибыль организаций должна быть скорректирована на суммы налогов, относимых на себестоимость продукции и уплачиваемых из прибыли организации:
Н пр = 0,20 × (ДС - НДС - (ОТ + страховые взносы) - А - Н сс - Н пр).
Применением указанных выше структурных коэффициентов формула определения налога на прибыль организаций может быть преобразована следующим образом:
Н пр = 0,20 × ДС × (0,847 - К от - К а - К нсс - К нпр).
Общая налоговая нагрузка определяется как сумма подлежащих уплате налогов по формуле:
НН = НДС + Cтраховые взносы + Н пр + Н сс + Н пр.
В силу указанных выше причин из расчета исключен налог на доходы физических лиц.
Кроме того, в данной методике предполагается также применение коэффициента денежного изъятия, представляющего собой отношение начисленных налоговых платежей к реально полученным организацией финансовым ресурсам, который рассчитывается по формуле:
НН = (НП / ДС - КБ) × 100%,
где НП — начисленные налоговые платежи в бюджет и внебюджетные фонды (без учета налога на доходы);
ДС — сумма денежных средств, полученных организацией за отчетный период;
КБ — заемные денежные средства (кредиты), привлеченные организацией в отчетном периоде.
Для оптимального налогового планирования организации необходимо хотя бы раз в полгода рассчитать налоговую нагрузку на свою деятельность. Рассчитав такой показатель, организация может принять решение, например, об оптимизации налогообложения с использованием предусмотренных законодательством льгот. В настоящей статье рассматривается один из методов расчета налоговой нагрузки, который рекомендуется официальными органами.
Определим влияние уплачиваемых организацией налогов на эффективность деятельности ООО «Агроторгсервис».
ПРИМЕР
Для оценки налоговой нагрузки в ООО «Агроторсервис» проведем сравнительный налоговый анализ. Налоговый анализ будет произведен в два этапа.
Первым этапом налогового анализа является анализ абсолютной налоговой нагрузки на ООО «Агроторгсервис».
Для этого рассмотрим динамику сумм налогов и сборов ООО «Агроторгсервис» за 2009-2010 гг. (табл. 2).
Таблица 2. Налоги, уплаченные ООО «Агроторсервис» в 2009-2010 гг.
Как видно из табл. 2, общая сумма уплаченных налогов в 2010 г. составила 7082 тыс. руб., что на 1581 тыс. руб. больше чем в 2009 г. Темп роста общей суммы налогов составил 128,7 %. Наибольшие темпы роста отмечаются по налогу на прибыль — 172,4 % (или 473 тыс. руб.), а также по налогу на доходы с физических лиц — 170,9 % (или 502 тыс. руб.).
Рост налога на прибыль объясняется увеличением объемов деятельности и ростом налогооблагаемой прибыли. Налог на доходы физических лиц увеличился вследствие роста фонда оплаты труда и сокращения численности персонала.
Таблица 3. Структура налогов ООО «Агроторгсервис» в 2009-2010 гг.
Как видно из табл. 3, наибольшую долю в структуре налогов занимает НДС. Его доля в 2010 г. составляет 34,1 % от всех выплат предприятия, что на 5,7 % меньше, чем в 2009 г.
Доля единого социального налога (страховых взносов) в 2010 г. составляет 26,3 %, что на 2,1 % меньше, чем в 2009 г. Доля налога на прибыль в 2010 г. увеличилась на 4 % и составила 15, 9 %. Налог на доходы физических лиц в 2010 г. также увеличился на 4,2 % и занимает долю 17,1 %.
Налог на имущество занимает наименьшую долю в структуре налоговых выплат и в 2010 г. составляет 6,7 %, что на 0,4 % меньше, чем в 2009 г. Таким образом, в 2010 г. по сравнению с 2009 г. рост суммы налога на доходы с физических лиц и налога на прибыль привел к увеличению данных налогов в структуре.
На основе первого этапа налогового анализа удалось выяснить, что наибольшую нагрузку предприятие несет, выплачивая НДС, а также единый социальный налог.
Вторым этапом сравнительного налогового анализа является анализ относительной налоговой нагрузки на предприятие.
Для этого сгруппируем налоги, уплаченные предприятием, по видам источников уплаты налоговых средств (табл. 4).
Таблица 4. Структура налоговой нагрузки ООО «Агроторгсервис» в зависимости от источника уплаты налогов и сборов в 2009-2010 гг.
Как видно из таблицы 4, структура налоговой нагрузки в зависимости от источника уплаты налогов представлена 4 группами.
Наибольшую долю занимают налоги, включаемые в себестоимость. Их доля в 2010 г. составила 43,3 %, что на 2,2 % больше, чем в 2009 г. Доля косвенных налогов составляет 34,1 %, что на 5,7 % меньше, чем в 2009 г.
Расчет структуры налоговой нагрузки в зависимости от источника уплаты налогов и сборов необходим для расчета аналитических коэффициентов налоговой нагрузки. Произведем расчет данных показателей (табл. 5).
Таблица 5. Аналитические коэффициенты налоговой нагрузки ООО «Агроторгсервис» в 2009-2010 гг.
|
Налог |
2009 г. |
2010 г. |
Изменение |
||
|
Отношение суммы всех косвенных налогов и сборов к выручке от реализации |
|||||
|
Отношение суммы всех прямых налогов и сборов к выручке от реализации |
|||||
|
Отношение суммы налога на прибыль предприятий к выручке от реализации |
|||||
|
Отношения налога на прибыль и налога на имущество к величине балансовой прибыли |
|||||
|
Отношение суммы налогов и сборов, взимаемых с чистой прибыли, к величине чистой прибыли |
|||||
|
Отношение сумм налогов и сборов, включаемых в себестоимость продукции, к величине себестоимости |
|||||
|
Отношение сумм всех налогов и сборов к выручке от реализации × 100 |
|||||
Полученные аналитические коэффициенты представляют собой устойчивые количественные характеристики, динамика которых позволяет сделать выводы о тенденциях, сложившихся в системе налогообложения предприятия. Как видно из таблицы, отношение суммы косвенных налогов к выручке в 2010 г. сократилось на 6,9 % (100 % - 93,1 %). Данная динамика прослеживается и в отношении сумм налогов и сборов, взимаемых с чистой прибыли. По остальным коэффициентам прослеживается увеличение налоговой нагрузки в 2010 г. по сравнению с 2009 г.
На основе рассчитанных коэффициентов можно сделать вывод, что в целом налоговая нагрузка в 2010 г. возросла. Это можно объяснить снижением задолженности предприятия по налогам и сборам с 204 тыс. руб. до 29 тыс. руб. (строка 624 пассива баланса). Общий коэффициент налоговой нагрузки на выручку показывает, что на каждые 100 руб. налогов в 2010 г. приходиться 3,167 руб. выручки от продаж. Более того, данные таблицы показывают что в 2010 г. налоговая нагрузка на выручку увеличилась на 108,7 %. Таким образом, на основе рассчитанных данных можно сделать вывод, что в целом налоговая нагрузка в ООО «Агроторсервис» имеет приемлемый уровень.
Налоговики актуализировали средние значения налоговой нагрузки по видам деятельности в 2018 году. Сверьте свои данные с новыми показателями налоговой нагрузки по налогу на прибыль и взносам. Если они не сойдутся, заранее подготовьте пояснения для инспекторов. Возможно, они устроят контролеров и вы избежите выездной проверки.
Что такое налоговая нагрузка и где взять ее значения
Налоговая нагрузка — это доля выручки, которую организация отдает в виде налогов. ФНС по результатам года рассчитывает средний показатель для каждой отрасли.
Показатели налоговой нагрузки по видам деятельности на 2018 год ФНС утвердила в приложении 3 к приказу от 30.05.2017 № ММВ-3-06/333 и опубликовала на официальном сайте в разделе «Налогообложение в РФ» ⇒ «Контрольная работа» ⇒ «Концепция системы планирования выездных налоговых проверок». Значения налоговой нагрузки по взносам смотрите в таблице в конце статьи.

Налоговую нагрузку считают так: уплаченные налоги делят на доходы компании. Инспекторы сравнивают нагрузку компании со среднеотраслевой. Если нагрузка ниже средней по отрасли, то инспекторы заподозрят, что компания занижает налоги.
Компании, у которых налоговая нагрузка меньше среднеотраслевых, рискуют попасть под особый контроль налоговиков. Эти показатели ФНС учитывает, когда отбирает претендентов на выездную проверку.
Сразу с проверкой налоговая не придет. Вначале инспекторы сравнят показатели в динамике за три года. И если налоговая нагрузка падает, то направят запрос о причинах снижения.
Требование придет и в том случае, если налоговая нагрузка за предыдущий год ниже среднеотраслевой. Потом могут вызвать руководителя для беседы. Ходить главбухам на допрос за директора налоговики запретили.
Как рассчитать налоговую нагрузку по виду деятельности в 2018 году
Чтобы определить налоговую нагрузку организации, суммы уплаченных налогов разделите на выручку по данным бухучета за конкретный год. Причем в расчет берите уплаченные в бюджет суммы, включая НДФЛ. Такие разъяснения ФНС дала в письме от 29.06.2018 № БА-4-1/12589.
Сравните свои данные со среднем уровнем налоговой нагрузки по видам деятельности. При расхождениях заранее подготовьте пояснения. Налоговики могут запросить их перед тем, как пригласить вас на комиссию и назначить выездную проверку.
У компании текстильное производство. Среднеотраслевая налоговая нагрузка для этого вида деятельности в 2018 году - 8,1 процента. Выручка компании - 25 млн руб. Налог на прибыль - 1,2 млн руб., НДС - 0,6 млн руб., налог на имущество - 1 млн руб., транспортный налог - 0,1 млн руб. Фактическая налоговая нагрузка компании равна 11,6% [ (1,2 млн руб. + 0,6 млн руб. + 1 млн руб. + 0,1 млн руб.) : 25 млн руб. х 100%]. Он а выше среднеотраслевой, значит, инспекция не будет интересоваться налоговой нагрузкой.
По налогам инспекторы также рассчитывают нагрузку по отраслям в своем регионе. Она может отличаться от федеральной. У компаний есть возможность сравнить свои данные только с федеральным уровнем. Если региональный показатель выше федерального, компания узнает об этом от налоговиков. Скорее всего, они потребуют пояснения.
Определить показатель налоговой нагрузки организации, сравнить его со средним по отрасли и сделать вывод о том, есть ли у вашей организации риски вызова на комиссию и выездной налоговой проверки, поможет специальный расчетчик от экспертов Системы Главбух.
Налоговая нагрузка по налогу на прибыль в 2018 году
Инспекторы стали чаще требовать пояснения о низкой нагрузке по налогу на прибыль. Об этом нам рассказали читатели. Налоговую нагрузку инспекторы считают по следующей формуле.
Раньше инспекторы на проверках ориентировались на безопасный уровень нагрузки по налогу на прибыль: 1 процент для торговых компаний и 3 процента — для производства (письмо ФНС от 17.07.2013 № АС-4-2/12722). ФНС отменила эти рекомендации (письмо от 25.07.2017 № ЕД-4-15/14490). Теперь инспекторы на местах сравнивают нагрузку компании по налогу на прибыль со средним значением в своем регионе для конкретного вида деятельности. Конкретное значение они указывают в запросе о причинах низкой нагрузки.
Как посчитать нагрузку по страховым взносам
Что сравнить нагрузку компании со средней по конкретному виду деятельности, ее необходимо рассчитать. Нагрузку компании по взносам посчитайте по формуле.
|
Вид деятельности (ОКВЭД2) |
||
|---|---|---|
|
Сельское, лесное хозяйство, охота, рыболовство, рыбоводство — всего (раздел А) |
||
|
растениеводство и животноводство, охота и предоставление соответствующих услуг в этих областях (01) |
||
|
лесоводство и лесозаготовки (02) |
||
|
рыболовство, рыбоводство (03) |
||
|
Добыча полезных ископаемых — всего (раздел B) |
||
|
добыча топливно-энергетических полезных ископаемых (05, 06) |
||
|
добыча полезных ископаемых, кроме топливно-энергетических (07,08) |
||
|
Обрабатывающие производства — всего (раздел C) |
||
|
производство пищевых продуктов, напитков, табачных изделий (10, 11, 12) |
||
|
производство текстильных изделий, одежды (13, 14) |
||
|
производство кожи и изделий из кожи (15) |
||
|
обработка древесины и производство изделий из дерева и пробки, кроме мебели, производство изделий из соломки и материалов для плетения (16) |
||
|
производство бумаги и бумажных изделий (17) |
||
|
деятельность полиграфическая и копирование носителей информации (18) |
||
|
производство кокса и нефтепродуктов (19) |
||
|
производство химических веществ и химических продуктов (20) |
||
|
производство лекарственных средств и материалов, применяемых в медицинских целях (21) |
||
|
производство резиновых и пластмассовых изделий (22) |
||
|
производство прочей неметаллической минеральной продукции (23) |
||
|
производство металлургическое и производство готовых металлических изделий, кроме машин и оборудования (24, 25) |
||
|
производство машин и оборудования, не включенное в другие группировки (28) |
||
|
производство компьютеров, электронных, а также оптических изделий (26) |
||
|
производство электрического оборудования (27) |
||
|
производство прочих транспортных средств и оборудования (30) |
||
|
производство автотранспортных средств, прицепов и полуприцепов (29) |
||
|
Обеспечение электрической энергией, газом и паром; кондиционирование воздуха — всего (раздел D) |
||
|
производство, передача и распределение электроэнергии (35.1) |
||
|
производство и распределение газообразного топлива (35.2) |
||
|
производство, передача и распределение пара и горячей воды; кондиционирование воздуха (35.3) |
||
|
Водоснабжение, водоотведение, организация сбора и утилизации отходов, деятельность и ликвидация загрязнений — всего (раздел E) |
||
|
Строительство (раздел F) |
||
|
Торговля оптовая и розничная; ремонт автотранспортных средств и мотоциклов — всего (раздел G) |
||
|
торговля оптовая и розничная автотранспортными средствами и мотоциклами и их ремонт (45) |
||
|
торговля оптовая, кроме оптовой торговли автотранспортными средствами и мотоциклами (46) |
||
|
торговля розничная, кроме торговли автотранспортными средствами и мотоциклами (47) |
||
|
Деятельность гостиниц и предприятий общественного питания — всего (раздел I) |
||
|
Транспортировка и хранение — всего (раздел H) |
||
|
деятельность железнодорожного транспорта: междугородные и международные пассажирские и грузовые перевозки (49.1) |
||
|
деятельность трубопроводного транспорта (49.5) |
||
|
деятельность водного транспорта (50) |
||
|
деятельность воздушного и космического транспорта (51) |
||
|
деятельность почтовой связи и курьерская деятельность (53) |
||
|
Деятельность в области информации и связи — всего (раздел J) |
||
|
Деятельность по операциям с недвижимым имуществом (раздел L) |
||
|
Деятельность административная и сопутствующие дополнительные услуги (раздел N) |
Расчет налоговой нагрузки в 2019 году - это специальная процедура, которая позволяет налогоплательщику самостоятельно контролировать уровень фискального обременения в рамках действующего законодательства. Напомним, что даже незначительное изменение данного показателя может вызвать особый интерес со стороны работников Федеральной инспекции. В статье расскажем, как посчитать налоговую нагрузку предприятия.
Общие положения
Размер фискального обременения экономических субъектов — это не «призрачный» показатель или абстрактное плановое значение. Нет, налоговая нагрузка — это величина налогов, сборов и взносов, которая определяется для экономического субъекта в зависимости от его вида деятельности, масштабов производства и штатной численности.
Иными словами, объем фискальных платежей в бюджет практически для каждого субъекта определен. Точнее, чиновники определили лишь пограничные значения. Отклонение от данных показателей говорит о существенных изменениях в финансово-хозяйственной жизни предпринимателя или организации, что вызывает пристальный интерес со стороны ФНС.
Подробнее о том, какие установлены значения на 2019 год, мы рассказали в статье «Налоговая нагрузка по видам деятельности: к нам едет ФНС» . Далее определим, как рассчитать налоговую нагрузку предприятия на конкретном примере.
Налоговая нагрузка: формула расчета
Итак, размер фискального обременения — это отношение суммы фискальных платежей экономического субъекта, исчисленного в процентном выражении, к сумме полученной выручки, определенной по данным бухгалтерского учета за отчетный период.
Исчислять показатель нужно по формуле:
Для верного подсчета столь важного показателя учитывайте следующие рекомендации:
- В расчет включайте все суммы фискальных платежей, которые были начислены налогоплательщиком в отчетном периоде.
- Учтите платежи, которые компания уплачивает в качестве налогового агента. Например, НДФЛ по работникам также включайте в расчетные данные.
- Исключите суммы ввозного НДС.
- Не учитывайте таможенные пошлины, уплачиваемые по действующему законодательству.
- Суммы начисленных страховых взносов тоже не включайте в расчет.
Такие рекомендации закреплены в Письмах Минфина от 11.01.2017 № 03-01-15/208, ФНС от 22.03.2013 № ЕД-3-3/
Другие методики расчета
Налогоплательщики вправе применять иные методики расчета налоговой нагрузки для проведения самостоятельной проверки. Так, чиновники предусмотрели два способа.
Способ № 1. Исчисление по налогу на прибыль.
- лист 02, строка 180;
- лист 02, сумма строк 010 и 020.
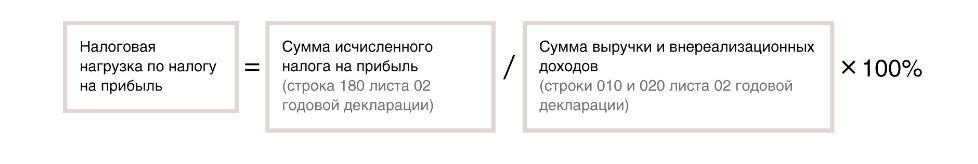
В настоящее время значения, по которым ФНС инициирует выездную проверку, не установлены. Показатели прошлых лет были следующими: не менее 1 % — для торговой фирмы, и не менее 3 % — для других организаций, в том числе и для подрядных компаний и производственных предприятий.
Способ № 2. Расчет по налогу на добавленную стоимость.
При таком способе исчисления фискального обременения рассчитывается отношение суммы вычетов НДС к сумме начисленного налога. Если полученное значение равно 89 % и более, то это заинтересует ФНС.
Низкие значения сумм НДС к уплате не могут свидетельствовать о том, что налогоплательщик отклоняется от уплаты налогов и сборов. Такой вывод можно сделать только по результатам проведенной проверки.
Расчет налоговой нагрузки предприятия на примере 2019
Условия для расчетов:
ООО «ВЕСНА» занимается деятельностью в сфере гостиничного и ресторанного бизнеса. Компания применяет ОСНО. По данным бухгалтерской отчетности, выручка за 2017 год (строка 2110 отчета о финансовых результатах) — 65 миллионов рублей.
Данные налоговой отчетности за 2017 год:
- декларация по налогу на прибыль — 1 750 000 рублей;
- НДС — 1 670 000 рублей;
- транспортный налог — 450 000 рублей;
- налог на имущество — 780 000 рублей;
- НДФЛ — 1 200 000 рублей.
Суммы уплаченных страховых взносов в расчете не учитываются.
Пример расчета налоговой нагрузки:
Нал. нагрузка = 65 000 000 / (1 750 000 + 1 670 000 + 450 000 + 780 000 + 1 200 000) × 100 % = 65 000 000 / 5850 × 100 % = 11,11 %.
По данным ФНС: минимальное значение нал. нагрузки для гостиниц и ресторанов в 2017 г. — 9,5 %. 11,11 % по ООО «Весна» больше минимального значения, определенного ФНС (9,5 %).
Снижение показателя: что будет
Если значение показателя ниже среднего по конкретному виду деятельности, то ФНС вправе:
- Вызвать руководителя предприятия для личной беседы. Встречу будет проводить начальник ИФНС по месту регистрации либо его заместители. В ходе беседы представитель ФНС будет выяснять, в чем причина снижения фискального обременения. Основная цель встречи: выявить фирмы-однодневки, недобросовестных налогоплательщиков, незаконные сделки и операции.
- Инициировать выездную проверку. Инспекция включит «проблемного» налогоплательщика в план контрольно-ревизионных мероприятий, при которой будет: проведена тщательная проверка данных бухгалтерского и налогового учетов, изучены первичные и учетные документы, подтверждающие факты хозяйственной деятельности.
Если компания уклоняется от выполнения предписаний ФНС, инспекторы вправе применить более эффективные методы воздействия. Причем такие методы могут иметь отрицательное влияние на деятельность субъекта. Например, в исключительных случаях ИФНС может заморозить счета предприятия. То есть любые финансовые операции будут невозможны. Также чиновники могут обратиться в судебные инстанции, чтобы начать административное или даже уголовное преследование по фактам уклонения от уплаты налогов и прочих фискальных платежей.




- Граница между европой и азией Америка относится к европе
- Как экономить деньги при маленькой зарплате?
- Порядок получения жилищной субсидии для военнослужащих
- Лимит кассы: нормативная база и сроки установления лимита
- Полная система вычетов Алгебраическая форма комплексного числа
- Модель «Совокупный спрос – совокупное предложение Увеличение совокупного спроса вызывает
- Что называется периодом в физике
- Виды и типы недвижимости, их экономическая составляющая Поля инициализаторов типа
- Экономика, население и города Чеченской Республики
- Особенности проведения региональной программы материнский капитал в московской области Региональный материнский капитал программе семья
- Должностная инструкция страхового агента росгосстрах
- Учет материалов на складе и в бухгалтерии
- На вопрос «Можно ли строить дом без разрешения на строительство?
- Ип на осно какие налоги платит?
- Доходы и расходы будущих периодов Как распределить расходы, затрагивающие несколько налоговых периодов
- Экономические циклы, их особенности и виды
- Необходимо знать от чего зависят цены на жилье
- Контрольная работа: Экономическая мысль Древней Греции
- Бухгалтерские проводки по реализации товаров и услуг 1с бухгалтерия 8
- Оборотные активы организации